 Oleh Muke
Mengapa Saham P&G Melonjak 5,6% pada 22 Oktober 2026: Laba, Volume Penjualan, dan Aksi Jual Saham AI
Jawaban singkat: Procter & Gamble (PG) ditutup di US$165,59 pada 22 Oktober 2026, naik US$8,75 atau 5,58%, penutupan tertinggi sejak 27 Februari, sementara Nasdaq Composite turun 2,60% dan S&P 500 turun 1,21%. Kuartal I tahun fiskal 2027 P&G (Juli–September 2026) menghasilkan EPS inti US$2,00, di atas konsensus analis US$1,89, penjualan bersih US$23,28 miliar (+4%), pertumbuhan penjualan organik 4%, dan pertumbuhan volume penjualan organik 2,4%, angka volume terkuat dalam sembilan kuartal yang dilacak di bawah ini. Pada hari yang sama, arus kas bebas Meta yang negatif dan rencana capex sebesar US$135–145 miliar mendorong investor keluar dari saham AI. P&G mempertahankan panduan EPS inti US$6,89–US$7,11 meskipun kini memperkirakan tekanan (headwind) biaya komoditas setelah pajak sebesar US$1,4 miliar, naik dari US$1 miliar. Pada harga US$165,59, saham ini diperdagangkan pada 23,7 kali titik tengah panduan US$7,00, naik dari 22,4 kali sehari sebelumnya.
Mengapa saham P&G melonjak pada 22 Oktober 2026 bermuara pada kombinasi yang tepat waktu: permintaan konsumen yang lebih baik dari perkiraan, penciptaan kas yang andal, dan pasar yang tiba-tiba kurang nyaman membiayai booming AI.
Perbedaan arahnya mencolok, tetapi penjelasannya butuh lebih dari sekadar menyebut pasta gigi dan deterjen sebagai aset "aman". P&G menyajikan bukti operasional baru pada hari ketika investor mempertanyakan seberapa cepat investasi teknologi yang sangat besar akan menghasilkan imbal balik.
Bagi pembaca SimianX AI, pertanyaan investasi yang berguna adalah apakah ini hanya perdagangan defensif sesaat atau awal dari pergeseran kepemimpinan pasar yang lebih tahan lama. Halaman ini menjawabnya dengan dokumen resmi primer: hasil P&G per kuartal sejak tahun fiskal 2025, pengembalian kas kepada pemegang saham per tahun sejak tahun fiskal 2019, perubahan panduan, dan apa implikasi harga saham yang baru.
Penilaian kami: P&G layak mendapatkan reli ini berkat kualitas penjualan yang lebih kuat, sementara aksi jual saham teknologi memperbesarnya. Namun, valuasi yang dihasilkan menyisakan ruang yang lebih sempit untuk kekecewaan.
Saham perusahaan naik jauh lebih cepat daripada laba yang mendasarinya. Karena itu, membedakan antara prospek bisnis yang lebih kuat dan saham yang menjadi lebih mahal menjadi sangat penting.
Tanggal riset: 23 Oktober 2026 (waktu Pasifik AS). Semua angka P&G berasal dari rilis laba kuartal I tahun fiskal 2027 (Form 8-K, Exhibit 99.1, diajukan 22 Oktober 2026), Form 10-Q, dan rilis P&G sebelumnya di SEC EDGAR. Tahun fiskal P&G berakhir pada 30 Juni, sehingga "kuartal I tahun fiskal 2027" berarti Juli–September 2026. Harga adalah harga penutupan sesi reguler dari Nasdaq dan CNBC. Perhitungan skenario adalah perhitungan SimianX, bersifat ilustratif dan bukan prakiraan harga, serta bukan nasihat investasi.
Sumber: hasil kuartal I tahun fiskal 2027 P&G, SEC Form 8-K Exhibit 99.1 (diajukan 22 Oktober 2026)
Ringkasan Kuartal I Tahun Fiskal 2027 P&G
| Metrik | Q1 FY2027 (Jul–Sep 2026) | Q1 FY2026 (Jul–Sep 2025) | Perubahan |
|---|---|---|---|
| Penjualan bersih | US$23.276 juta | US$22.386 juta | +4,0% |
| Pertumbuhan penjualan organik | 4,0% | 2% | — |
| Volume penjualan organik | +2,4% | 0% | — |
| Margin kotor inti | 50,0% | 51,5% | −150 bp |
| Margin operasi inti | 25,9% | 26,7% | −80 bp |
| Laba bersih | US$4.757 juta | US$4.781 juta | −1% |
| EPS terdilusi (GAAP) | US$1,97 | US$1,95 | +1% |
| EPS inti | US$2,00 | US$1,99 | +1% |
| Arus kas operasi | US$5.767 juta | US$5.408 juta | +6,6% |
| Belanja modal | US$1.366 juta | US$1.200 juta | +13,8% |
| Arus kas bebas | US$4.401 juta | US$4.208 juta | +4,6% |
| Dividen yang dibayarkan | US$2.603 juta | US$2.549 juta | +2,1% |
| Pembelian kembali saham | US$1.250 juta | US$1.250 juta | 0% |
Sumber: rilis laba P&G, Form 8-K Exhibit 99.1. Arus kas bebas adalah arus kas operasi dikurangi belanja modal, sesuai definisi P&G; persentase perubahan pada kolom terakhir untuk pos-pos kas adalah perhitungan SimianX.
Apa yang Terjadi Saat P&G Naik dan Saham AI Turun?
Sesi tersebut menunjukkan perbedaan arah yang besar di balik indeks-indeks utama.
S&P 500 turun 1,21% ke 7.663,43 dan Nasdaq Composite turun 2,60% ke 26.008,86, sementara Dow Jones Industrial Average ditutup nyaris tidak berubah di 52.867,98 (+0,02%). Pola ini konsisten dengan aksi jual yang terkonsentrasi di saham teknologi, bukan likuidasi membabi buta di seluruh pasar. Sumber: ulasan pasar Cboe.
Saham-saham perusahaan konsumen ikut naik secara luas:
| Saham, reksa dana, atau indeks | Penutupan 21 Oktober | Penutupan 22 Oktober | Pergerakan 22 Oktober |
|---|---|---|---|
| Procter & Gamble (PG) | US$156,84 | US$165,59 | +5,58% |
| Kimberly-Clark (KMB) | US$106,64 | US$112,32 | +5,32% |
| Clorox (CLX) | US$84,77 | US$88,66 | +4,59% |
| Colgate-Palmolive (CL) | US$93,40 | US$97,39 | +4,27% |
| Church & Dwight (CHD) | US$105,00 | US$108,86 | +3,68% |
| Consumer Staples Select Sector SPDR (XLP) | US$87,11 | US$89,99 | +3,31% |
| PepsiCo (PEP) | US$134,70 | US$138,83 | +3,07% |
| Coca-Cola (KO) | US$92,68 | US$95,34 | +2,87% |
| Dow Jones Industrial Average | 52.856,09 | 52.867,98 | +0,02% |
| S&P 500 | 7.757,17 | 7.663,43 | −1,21% |
| Microsoft (MSFT) | US$532,95 | US$521,08 | −2,23% |
| Nasdaq Composite | 26.702,86 | 26.008,86 | −2,60% |
| Technology Select Sector SPDR (XLK) | US$188,54 | US$182,34 | −3,29% |
| Nvidia (NVDA) | US$221,97 | US$212,21 | −4,40% |
| Meta Platforms (META) | US$697,52 | US$648,85 | −6,98% |
Sumber: harga historis Nasdaq untuk saham dan reksa dana, CNBC untuk penutupan indeks; pergerakan adalah perhitungan SimianX dari harga penutupan. KMB dibulatkan ke sen terdekat.
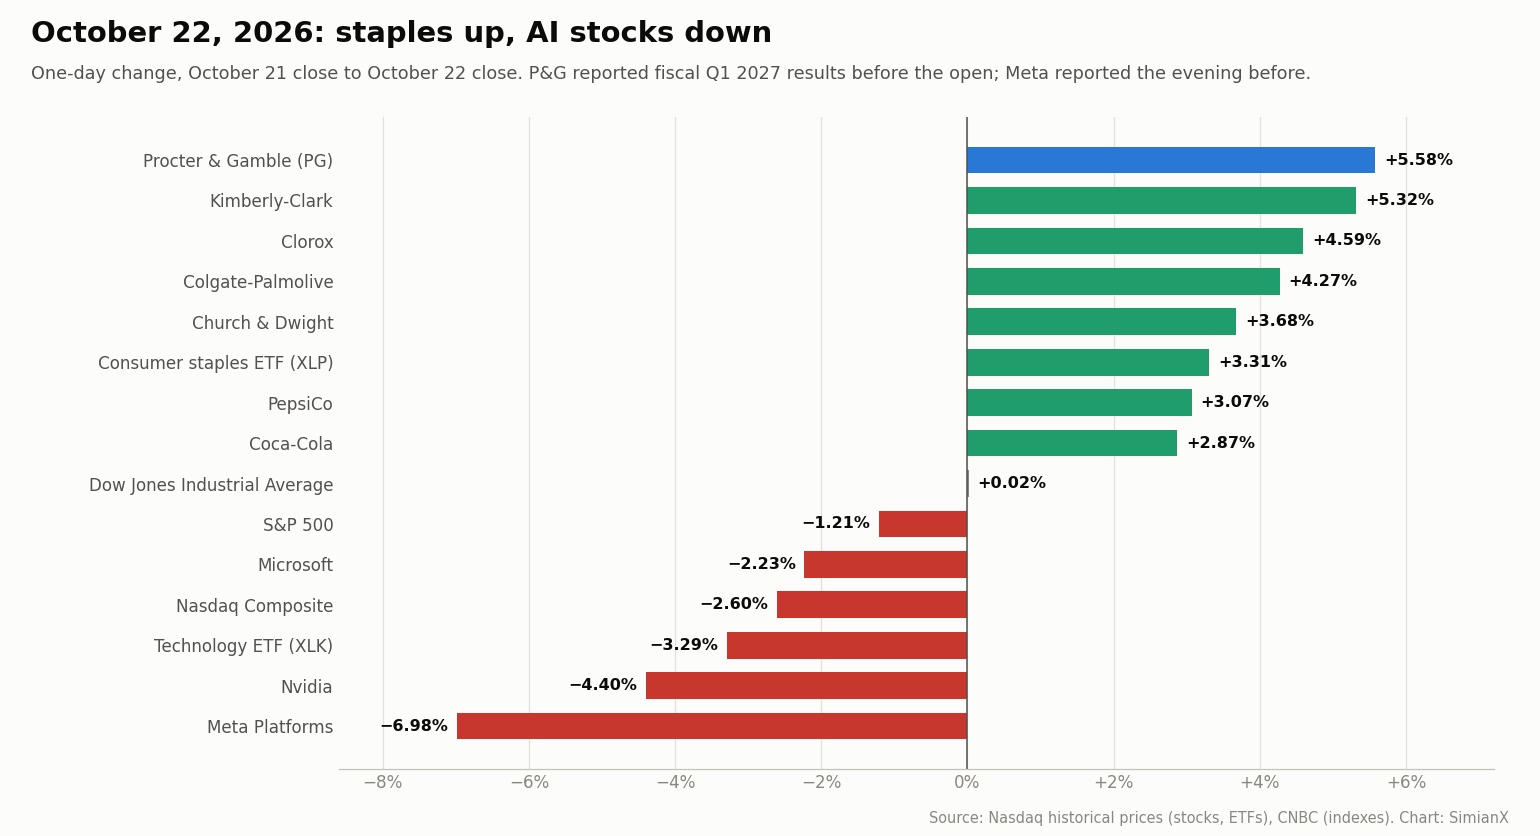
Reksa dana barang konsumsi primer (XLP) dan reksa dana teknologi (XLK) bergerak hampir persis berlawanan, +3,31% dan −3,29%. Volume perdagangan saham P&G mencapai 22,0 juta lembar, lebih dari dua kali lipat sekitar 10 juta lembar pada sesi-sesi sebelumnya. Pola ini mendukung tafsiran rotasi: investor tetap mau memiliki saham, tetapi mereka lebih memilih jenis eksposur laba yang berbeda.
Namun, perubahan harga harian tidak dapat memastikan berapa persisnya dana yang berpindah langsung dari saham AI ke barang konsumsi primer. Untuk memastikannya dibutuhkan data arus dana dan posisi portofolio.
Deskripsi yang hati-hati adalah bahwa kinerja harga konsisten dengan rotasi defensif, yang diperkuat oleh pengumuman laba P&G sendiri.
Pada sesi berikutnya, sebagian kenaikan itu terkikis. Pada 23 Oktober P&G ditutup di US$161,02 (−2,76%), tetapi hari itu juga merupakan tanggal ex-dividen untuk dividen kuartalan US$1,0885, sehingga sekitar US$1,09 dari penurunan US$4,57 merupakan penyesuaian mekanis. Saham barang konsumsi primer lain juga turun pada 23 Oktober (Coca-Cola −2,8%, Colgate-Palmolive −3,4%), sementara Nasdaq turun lagi 0,2%.
Mengapa Laba P&G yang Melampaui Perkiraan Begitu Penting?
P&G melaporkan hasil untuk kuartal I tahun fiskal 2027, yang mencakup Juli hingga September 2026. Ini berbeda dengan kuartal pertama tahun kalender.
Arti pentingnya terletak pada perbandingan dengan ekspektasi. Konsensus analis untuk EPS inti adalah US$1,89, sehingga angka yang dilaporkan sebesar US$2,00 merupakan kejutan 5,8%, yang terbesar setidaknya dalam empat kuartal:
| Kuartal yang dilaporkan | EPS inti | Konsensus analis | Kejutan |
|---|---|---|---|
| Q2 FY2026 (22 Januari 2026) | US$1,88 | US$1,87 | +0,5% |
| Q3 FY2026 (24 April 2026) | US$1,59 | US$1,56 | +1,9% |
| Q4 FY2026 (29 Juli 2026) | US$1,43 | US$1,41 | +1,4% |
| Q1 FY2027 (22 Oktober 2026) | US$2,00 | US$1,89 | +5,8% |
Sumber: data kejutan laba Nasdaq untuk PG; angka EPS inti sesuai dengan rilis P&G.
Hal itu menjelaskan bagaimana perusahaan yang EPS intinya hanya tumbuh 1% bisa menikmati kenaikan harga saham yang besar.
Saham bereaksi terhadap selisih antara ekspektasi dan hasil. Investor sudah memperhitungkan lingkungan yang sulit bagi barang konsumen bermerek: pertumbuhan penjualan organik P&G melambat menjadi 1% pada tahun fiskal 2026 dan 0% pada dua dari empat kuartalnya. Kuartal yang menunjukkan permintaan lebih sehat menurunkan kemungkinan jalur laba yang lebih buruk.
Reli ini mencerminkan kelegaan atas ketahanan permintaan dan laba, bukan peralihan mendadak ke pertumbuhan laba yang cepat.
Apakah Pertumbuhan P&G Didorong oleh Harga yang Lebih Tinggi atau Lebih Banyak Produk Terjual?
Inilah pertanyaan paling berguna dalam laporan tersebut.
Perusahaan konsumen dapat meningkatkan pendapatan dengan menaikkan harga, menjual lebih banyak unit, atau menggeser pelanggan ke produk yang lebih mahal. Sumber-sumber pertumbuhan itu memiliki implikasi yang berbeda.
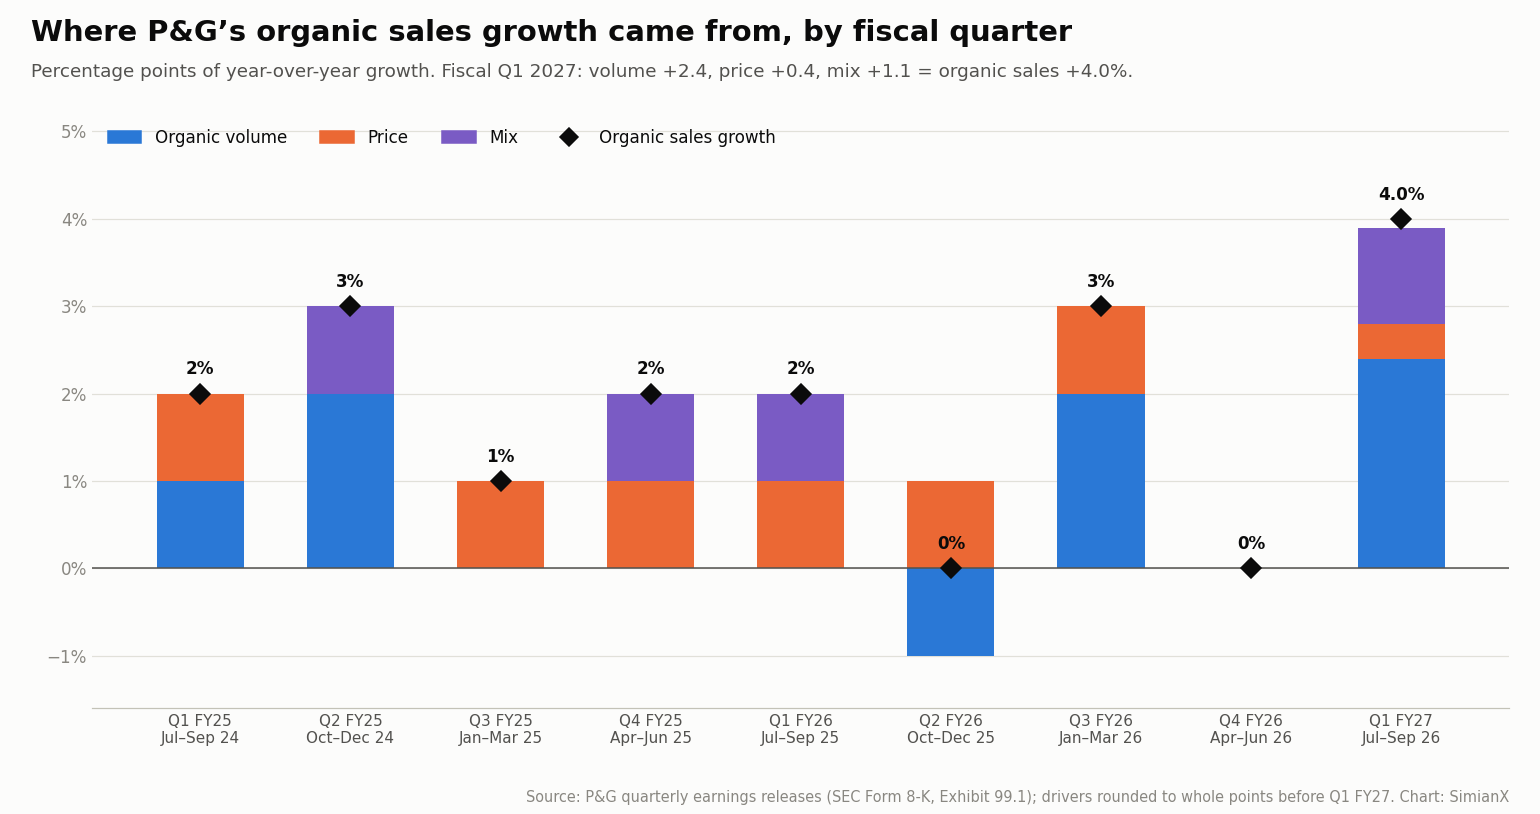
Jembatan penjualan P&G untuk kuartal ini menunjukkan:
- 2,4 poin persentase dari volume penjualan
- 0,4 poin persentase dari penetapan harga
- 1,1 poin persentase dari bauran produk dan geografis
- 0,0 poin persentase dari nilai tukar serta dari akuisisi dan divestasi
Komponen-komponen ini berjumlah 4,0% setelah pembulatan. Sumber: rilis laba P&G.
Kontribusi yang kecil dari harga justru membuat hasilnya lebih menggembirakan. Konsumen membeli lebih banyak produk, bukan sekadar membayar lebih mahal untuk keranjang belanja yang sama.
Per segmen, volume penjualan sebagian besar berasal dari Fabric & Home Care, bisnis terbesar P&G:
| Segmen | Penjualan bersih (Q1 FY2027) | Pertumbuhan penjualan bersih | Pertumbuhan penjualan organik | Volume penjualan organik | Harga | Bauran | Perubahan laba bersih |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care | US$8.205 juta | +4,2% | +4,8% | +4,3% | −0,3% | +0,8% | +3% |
| Baby, Feminine & Family Care | US$5.322 juta | +2,9% | +3,0% | +2,3% | −1,2% | +1,8% | −4% |
| Beauty | US$4.410 juta | +6,4% | +5,4% | +2,2% | +0,7% | +2,5% | −1% |
| Health Care | US$3.318 juta | +3,1% | +2,7% | −2,9% | +2,8% | +2,8% | +9% |
| Grooming | US$1.889 juta | +4,0% | +4,5% | −0,4% | +3,5% | +1,5% | +3% |
| Total P&G | US$23.276 juta | +4,0% | +4,0% | +2,4% | +0,4% | +1,1% | −1% |
Sumber: rilis laba P&G. Total penjualan bersih mencakup US$132 juta di segmen Corporate.
Fabric Care dan Home Care sama-sama menumbuhkan volume penjualan di Amerika Utara dan Eropa, dan Baby Care menumbuhkan volume di Greater China dan Amerika Utara, sebagian dengan menurunkan harga di Amerika Utara. Health Care dan Grooming tumbuh melalui harga dan bauran produk, sementara volume penjualannya turun.
Bagi produsen bermerek, pemulihan volume penjualan dapat menandakan bahwa inovasi produk, merchandising, dan pemasaran berhasil menjangkau pelanggan. Pemulihan itu juga dapat meningkatkan utilisasi pabrik dan menyebarkan biaya tetap ke lebih banyak unit.
Meski begitu, pertumbuhan volume saja tidak membuktikan ekonomi bisnis yang lebih kuat.
Perusahaan dapat meningkatkan pengiriman melalui diskon, promosi, atau pengisian ulang persediaan peritel. P&G sendiri menyebut "investasi dagang" (trade investments) di Personal Care dan "investasi merchandising" di Family Care, dan margin kotornya menyerap 140 basis poin investasi ulang produk. Investor perlu menilai apakah unit tambahan itu menghasilkan laba yang memadai.
Bagaimana Pertumbuhan Organik P&G Terbentuk, Kuartal demi Kuartal
| Kuartal fiskal (bulan) | Volume penjualan organik | Harga | Bauran | Pertumbuhan penjualan organik | Pertumbuhan penjualan bersih |
|---|---|---|---|---|---|
| Q1 FY2025 (Jul–Sep 2024) | +1% | +1% | 0% | +2% | −1% |
| Q2 FY2025 (Okt–Des 2024) | +2% | 0% | +1% | +3% | +2% |
| Q3 FY2025 (Jan–Mar 2025) | 0% | +1% | 0% | +1% | −2% |
| Q4 FY2025 (Apr–Jun 2025) | 0% | +1% | +1% | +2% | +2% |
| Q1 FY2026 (Jul–Sep 2025) | 0% | +1% | +1% | +2% | +3% |
| Q2 FY2026 (Okt–Des 2025) | −1% | +1% | 0% | 0% | +1% |
| Q3 FY2026 (Jan–Mar 2026) | +2% | +1% | 0% | +3% | +7% |
| Q4 FY2026 (Apr–Jun 2026) | 0% | 0% | 0% | 0% | +2% |
| Q1 FY2027 (Jul–Sep 2026) | +2,4% | +0,4% | +1,1% | +4,0% | +4,0% |
Sumber: rilis laba kuartalan P&G (Form 8-K, Exhibit 99.1), Oktober 2024 hingga Oktober 2026, di SEC EDGAR. P&G membulatkan faktor pendorong ke poin persentase bulat, kecuali pada kuartal terbaru.
Apa yang Akan Memastikan Pemulihan Volume Penjualan Itu Berkelanjutan?
Tiga perkembangan akan memperkuat tafsiran ini:
- Pertumbuhan volume penjualan yang positif selama beberapa kuartal.
- Pangsa pasar yang stabil atau membaik tanpa belanja promosi yang berlebihan.
- Margin yang lebih baik karena penjualan yang lebih tinggi menyerap biaya tetap.
Poin ketiga sangat penting. Sebuah bisnis bisa memenangkan volume sambil berbelanja begitu agresif sehingga hanya sedikit perbaikan yang sampai ke pemegang saham.
Laporan P&G memberikan bukti permintaan yang lebih sehat, tetapi tekanan margin berarti pemulihannya belum tuntas.
Laba P&G per Kuartal dan Reaksi Sahamnya, FY2025–FY2027
| Kuartal fiskal | Tanggal laporan | Penjualan bersih | Pertumbuhan organik | EPS inti | Arus kas bebas | Penutupan PG pada hari laporan | Pergerakan hari laporan laba |
|---|---|---|---|---|---|---|---|
| Q1 FY2025 | 18 Okt 2024 | US$21.737 jt | +2% | US$1,93 | US$3.309 jt | US$171,28 | −0,58% |
| Q2 FY2025 | 22 Jan 2025 | US$21.882 jt | +3% | US$1,88 | US$3.900 jt | US$164,74 | +1,87% |
| Q3 FY2025 | 24 Apr 2025 | US$19.776 jt | +1% | US$1,54 | US$2.846 jt | US$159,53 | −3,74% |
| Q4 FY2025 | 29 Jul 2025 | US$20.889 jt | +2% | US$1,48 | US$3.989 jt | US$156,61 | −0,32% |
| Q1 FY2026 | 24 Okt 2025 | US$22.386 jt | +2% | US$1,99 | US$4.208 jt | US$152,49 | +0,18% |
| Q2 FY2026 | 22 Jan 2026 | US$22.208 jt | 0% | US$1,88 | US$3.805 jt | US$149,93 | +2,65% |
| Q3 FY2026 | 24 Apr 2026 | US$21.235 jt | +3% | US$1,59 | US$3.026 jt | US$148,18 | +1,70% |
| Q4 FY2026 | 29 Jul 2026 | US$21.203 jt | 0% | US$1,43 | US$4.108 jt | US$146,10 | −1,87% |
| Q1 FY2027 | 22 Okt 2026 | US$23.276 jt | +4% | US$2,00 | US$4.401 jt | US$165,59 | +5,58% |
Sumber: rilis laba P&G di SEC EDGAR (arus kas bebas = arus kas operasi dikurangi belanja modal untuk setiap kuartal); harga historis Nasdaq. P&G melapor sebelum pasar AS dibuka, sehingga pergerakan dihitung dari penutupan hari laporan dibandingkan penutupan sebelumnya.
Pergerakan 22 Oktober adalah kenaikan hari laporan laba terbesar dalam rentang sembilan laporan ini, lebih dari dua kali lipat kenaikan terbaik berikutnya (+2,65% pada Januari 2026). Sebelum Oktober 2026, saham ini melorot dari US$171 ke US$146 sepanjang delapan laporan, sementara pertumbuhan organik bertahan antara 0% dan 3%.
Mengapa Investor Lebih Memilih Barang Konsumsi Primer daripada Saham AI?
Pasar sedang menilai ulang hubungan antara pertumbuhan, investasi, dan pengembalian kas.
Infrastruktur AI membutuhkan belanja besar untuk cip, pusat data, listrik, jaringan, dan pembiayaan. Investasi tersebut mungkin menghasilkan imbal balik jangka panjang yang menarik, tetapi waktu dan besarnya masih belum pasti.
Pemicunya adalah laporan kuartal ketiga Meta setelah penutupan pasar pada 21 Oktober. Meta melaporkan arus kas bebas negatif sebesar US$2,12 miliar dengan arus kas operasi US$32,79 miliar dan belanja modal US$34,91 miliar (termasuk pokok sewa pembiayaan), serta mempersempit proyeksi capex 2026 menjadi US$135–145 miliar dari US$130–145 miliar. Meta juga mengumumkan saham Kelas C baru tanpa hak suara. Kami mengurai jalur belanja Meta dalam capex Meta per kuartal. Sumber: hasil Q3 2026 Meta, Form 8-K Exhibit 99.1, Cboe.
Cboe mengaitkan aksi jual 22 Oktober dengan kekhawatiran baru atas imbal balik investasi AI, dan mengutip CEO Nvidia yang mengatakan bahwa "permintaan akan modal jauh lebih besar daripada ketersediaan modal." Pola yang lebih luas, di mana perusahaan teknologi terbesar kini membelanjakan sebagian besar arus kas operasinya untuk capex, didokumentasikan dalam capex AI 2026.
Barang konsumsi primer menawarkan profil investasi yang berbeda.
Permintaan akan deterjen, pasta gigi, dan kertas rumah tangga umumnya lebih mudah diperkirakan daripada permintaan akan generasi baru layanan AI. Frekuensi pembelian, hubungan distribusi, dan merek yang mapan memberikan visibilitas operasional yang berguna. P&G membelanjakan US$1,37 miliar untuk capex pada kuartal ini, 5,9% dari penjualan; Meta membelanjakan US$34,91 miliar, 54% dari pendapatannya yang sebesar US$64,60 miliar.
Perbedaannya terletak pada waktu dan ketidakpastian imbal balik:
| Karakteristik investasi | Barang konsumsi primer ala P&G | Eksposur infrastruktur AI |
|---|---|---|
| Visibilitas permintaan | Pembelian rumah tangga yang berulang | Pertumbuhan pesat dengan aplikasi yang terus berkembang |
| Kebutuhan modal | Investasi manufaktur dan distribusi | Belanja besar untuk komputasi, listrik, dan fasilitas |
| Ketidakpastian utama | Volume penjualan, harga, dan biaya input | Utilisasi, monetisasi, dan imbal balik investasi |
| Daya tarik bagi pemegang saham | Distribusi kas dan stabilitas laba | Potensi pertumbuhan jangka panjang yang lebih cepat |
| Sensitivitas valuasi | Premi kualitas dan suku bunga | Ekspektasi pertumbuhan dan kondisi pembiayaan |
Perbandingan ini sangat bervariasi antarperusahaan. Sebagian perusahaan teknologi menghasilkan arus kas yang sangat besar, sementara sebagian perusahaan konsumen kesulitan secara finansial.
Sesi 22 Oktober menunjukkan investor menjadi lebih selektif tentang seberapa banyak ketidakpastian yang bersedia mereka terima. Cboe juga mencatat bahwa imbal hasil US Treasury 10 tahun turun di bawah 5% hari itu; imbal hasil yang lebih rendah membuat saham pembayar dividen relatif lebih menarik, kaitan yang dibahas dalam uji stres reli AI: laba Nvidia vs imbal hasil 5%.
Apakah Ini Berarti Tesis Investasi AI Mulai Runtuh?
Satu sesi tidak dapat membuktikan kesimpulan itu.
Sebuah industri dapat mengalami permintaan dasar yang kuat dan tetap mengalami koreksi valuasi. Imbal hasil mengecewakan ketika harga saham mengasumsikan lebih dari yang dapat diberikan bisnis.
Untuk saham AI, beberapa pertanyaan kini menjadi penting:
- Berapa banyak modal yang dibutuhkan untuk tambahan pendapatan berikutnya?
- Apakah pelanggan membayar cukup untuk menutup biaya operasi dan depresiasi?
- Bisakah infrastruktur tetap dimanfaatkan secara tinggi?
- Seberapa cepat perangkat keras akan usang?
- Akankah persaingan menekan harga sebelum investor memperoleh kembali modalnya?
- Seberapa banyak pertumbuhan yang sudah tercermin dalam valuasi saat ini?
Sebuah perusahaan dapat melaporkan pendapatan yang naik sementara investor menurunkan valuasinya karena setiap dolar penjualan tambahan membutuhkan investasi lebih besar dari perkiraan. Pendapatan Meta tumbuh 26% pada kuartal tersebut, tetapi sahamnya turun hampir 7%.
Kekuatan relatif P&G tidak mensyaratkan runtuhnya permintaan AI. Yang dibutuhkan hanyalah investor memberi nilai lebih tinggi pada laba yang dapat mereka nilai dengan keyakinan lebih besar.
Hal itu membuka ruang bagi kedua sektor dalam portofolio. Barang konsumsi primer dapat mengurangi ketergantungan pada satu narasi pertumbuhan tertentu, sementara perusahaan teknologi pilihan dapat memberikan eksposur pada inovasi jangka panjang.
Kesalahan investasi adalah mengubah sinyal diversifikasi yang berguna menjadi klaim bahwa semua saham AI telah mengalami penurunan nilai.
Apa yang Diungkapkan Arus Kas P&G?
Penciptaan kas membantu menjelaskan mengapa investor bersedia membayar untuk stabilitas.
P&G menghasilkan arus kas operasi US$5,77 miliar, membelanjakan US$1,37 miliar untuk belanja modal, dan menghasilkan arus kas bebas US$4,40 miliar selama kuartal tersebut, 93% dari laba bersih ("produktivitas arus kas bebas" menurut P&G). P&G membayar dividen US$2,60 miliar dan membeli kembali saham senilai US$1,25 miliar, total US$3,85 miliar. Sumber: rilis laba P&G.
Angka-angka tersebut mendukung dua perhitungan yang berguna:
| Perhitungan | Hasil |
|---|---|
| Arus kas bebas kuartalan ÷ dividen | 1,69 kali |
| Arus kas bebas kuartalan ÷ dividen dan pembelian kembali saham | 1,14 kali |
Ini adalah perhitungan SimianX dari angka yang dilaporkan perusahaan. Hasilnya menunjukkan bahwa penciptaan kas kuartal ini menutup kedua jenis distribusi kepada pemegang saham.
Namun, investor sebaiknya tidak mengalikan satu kuartal dengan empat. Modal kerja, pembayaran pajak, persediaan, dan belanja modal bervariasi sepanjang tahun; selama sembilan kuartal terakhir, arus kas bebas P&G berkisar antara US$2,85 miliar dan US$4,40 miliar per kuartal.
Arus kas bebas juga memiliki beberapa penggunaan yang saling bersaing. Dividen, pembelian kembali saham, akuisisi, dan pelunasan utang semuanya diambil dari kolam yang sama. Pada 1 Oktober 2026, P&G menuntaskan akuisisi Thorne senilai US$3,9 miliar secara tunai penuh, merek vitamin dan suplemen yang bergabung dengan bisnis Personal Health Care. Menjelang akuisisi itu, kas naik menjadi US$15,37 miliar per 30 September dari US$9,94 miliar per 30 Juni, terutama karena P&G menambah utang jangka pendek sebesar US$5,76 miliar; utang yang jatuh tempo dalam satu tahun mencapai US$17,03 miliar. Sumber: Form 10-Q P&G untuk kuartal yang berakhir 30 September 2026.
Dividen yang tahan lama bergantung pada penciptaan kas sepanjang satu siklus bisnis penuh. Program pembelian kembali saham yang besar lebih bersifat diskresioner dan dapat disesuaikan ketika kondisi berubah.
Bagi tesis investasi, perbedaan yang berguna adalah bahwa P&G sudah menghasilkan kas yang dapat didistribusikan dalam jumlah besar. Pemegang saham tidak perlu menunggu pasar baru berkembang sebelum menerima imbal balik ekonomi.
Arus Kas Bebas, Dividen, dan Pembelian Kembali Saham P&G per Tahun Fiskal, 2019–2026
| Tahun fiskal (berakhir 30 Juni) | Penjualan bersih | Pertumbuhan penjualan organik | EPS inti | Arus kas operasi | Capex | Arus kas bebas | Dividen dibayarkan | Pembelian kembali saham | Dividen + pembelian kembali sebagai % FCF |
|---|---|---|---|---|---|---|---|---|---|
| FY2019 | US$67,68 miliar | +5% | US$4,52 | US$15,24 miliar | US$3,35 miliar | US$11,90 miliar | US$7,50 miliar | US$5,00 miliar | 105% |
| FY2020 | US$70,95 miliar | +6% | US$5,12 | US$17,40 miliar | US$3,07 miliar | US$14,33 miliar | US$7,79 miliar | US$7,41 miliar | 106% |
| FY2021 | US$76,12 miliar | +6% | US$5,66 | US$18,37 miliar | US$2,79 miliar | US$15,58 miliar | US$8,26 miliar | US$11,01 miliar | 124% |
| FY2022 | US$80,19 miliar | +7% | US$5,81 | US$16,72 miliar | US$3,16 miliar | US$13,57 miliar | US$8,77 miliar | US$10,00 miliar | 138% |
| FY2023 | US$82,01 miliar | +7% | US$5,90 | US$16,85 miliar | US$3,06 miliar | US$13,79 miliar | US$9,00 miliar | US$7,35 miliar | 119% |
| FY2024 | US$84,04 miliar | +4% | US$6,59 | US$19,85 miliar | US$3,32 miliar | US$16,52 miliar | US$9,31 miliar | US$5,01 miliar | 87% |
| FY2025 | US$84,28 miliar | +2% | US$6,83 | US$17,82 miliar | US$3,77 miliar | US$14,04 miliar | US$9,87 miliar | US$6,50 miliar | 117% |
| FY2026 | US$87,03 miliar | +1% | US$6,89 | US$19,56 miliar | US$4,41 miliar | US$15,15 miliar | US$10,23 miliar | US$5,03 miliar | 101% |
| Panduan FY2027 | +2% hingga +4% | +1% hingga +3% | US$6,89–US$7,11 | — | 4,5%–5,5% dari penjualan | 85%–90% dari laba bersih | lebih dari US$10 miliar | sekitar US$5 miliar | — |
Sumber: data Form 10-K P&G melalui SEC EDGAR XBRL (penjualan, arus kas, dividen, pembelian kembali saham); pertumbuhan organik dan EPS inti dari rilis laba kuartal keempat P&G; panduan FY2027 dari rilis 22 Oktober 2026. Arus kas bebas dan kolom terakhir adalah perhitungan SimianX.
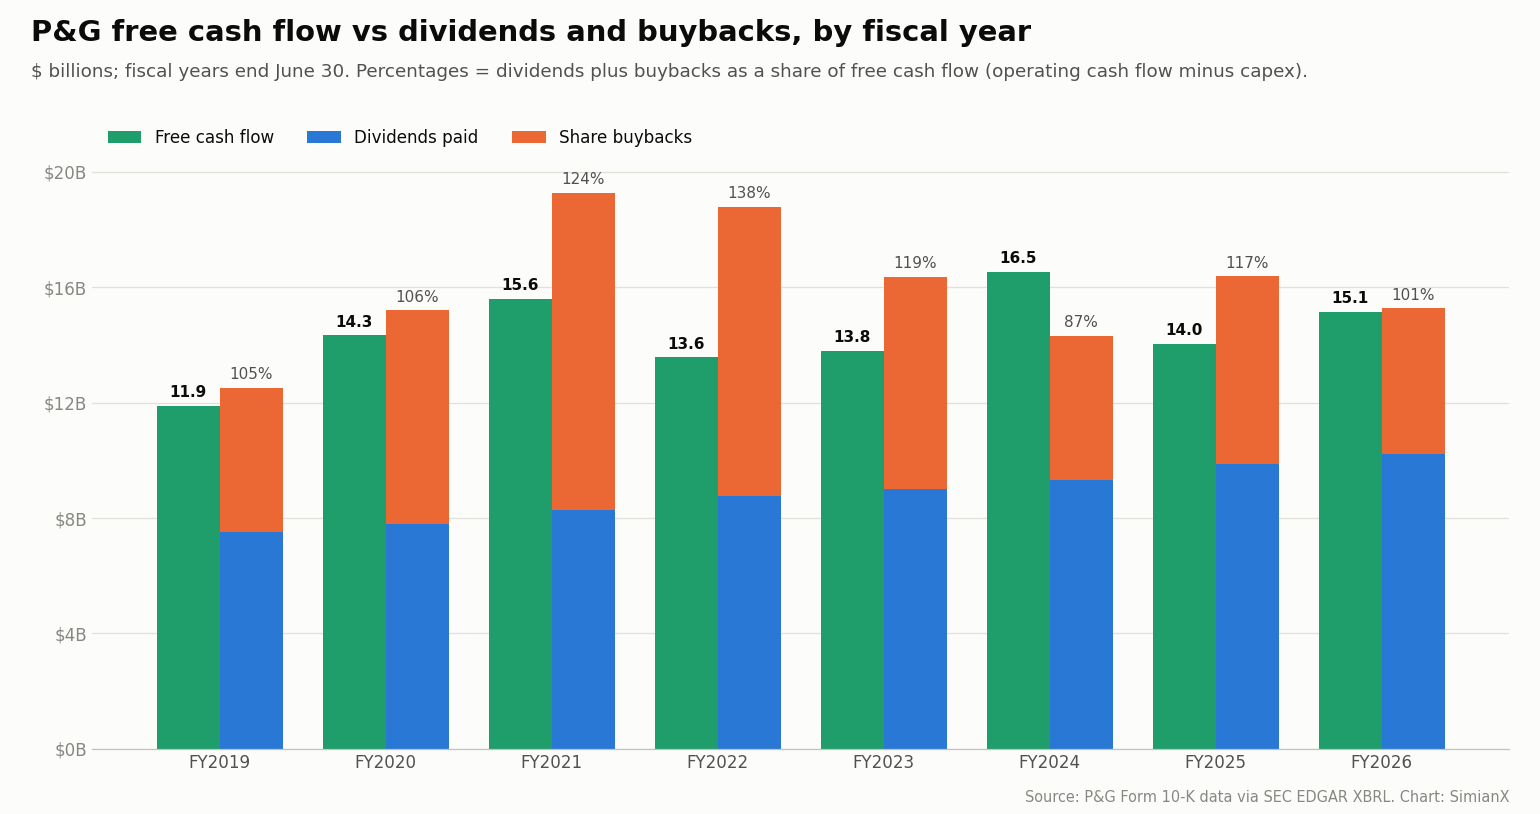
Dua pola menonjol. EPS inti naik dari US$4,52 menjadi US$6,89 selama tujuh tahun, sekitar 6,2% per tahun, tetapi hanya 1% pada tahun fiskal 2026 dan dipandu 0%–3% pada tahun fiskal 2027. Selain itu, P&G telah mengembalikan kurang lebih seluruh arus kas bebasnya, atau lebih, dalam tujuh dari delapan tahun, itulah sebabnya utangnya, bukan tumpukan kasnya, yang menyesuaikan ketika perusahaan melakukan akuisisi seperti Thorne.
Apakah Dividen P&G Masih Menarik Setelah Reli?
Pada 13 Oktober 2026, P&G mengumumkan dividen kuartalan sebesar US$1,0885 per saham, yang dibayarkan pada atau setelah 16 November kepada pemegang saham yang tercatat pada 23 Oktober. Menyetahunkan tarif kuartalan itu menghasilkan US$4,354 per saham. Tarif tersebut dinaikkan 3,0% pada kuartal April–Juni 2026, dari US$1,0568, setelah kenaikan 5,0% setahun sebelumnya. Sumber: pengumuman dividen P&G, Form 8-K Exhibit 99 (13 Oktober 2026).
Pada harga US$165,59, imbal hasil dividen tahunan indikatifnya adalah:
US$4,354 ÷ US$165,59 = 2,63%
Pada harga penutupan 23 Oktober sebesar US$161,02, imbal hasilnya 2,70%. P&G menyatakan telah membayar dividen selama 136 tahun berturut-turut dan menaikkannya selama 70 tahun berturut-turut. Sumber: hubungan investor P&G.
Daya tariknya adalah ketahanan dividen dan potensi pertumbuhannya, bukan imbal hasil awal yang luar biasa tinggi. Pembeli yang mencari penghasilan segera sebaiknya membandingkan imbal hasil itu dengan imbal hasil obligasi yang tersedia dan aset penghasil pendapatan lainnya; dengan imbal hasil US Treasury 10 tahun di sekitar 5% pada 22 Oktober, imbal hasil dividen ini jauh di bawah suku bunga bebas risiko. Dividen saham dapat tumbuh, tetapi baik pembayarannya maupun harga sahamnya mengandung risiko.
Waktunya juga patut diperhatikan. Saham yang diperdagangkan tanpa hak atas dividen yang akan datang biasanya mengalami penyesuaian harga secara mekanis. Karena tanggal pencatatan adalah 23 Oktober dan transaksi di AS diselesaikan dalam satu hari kerja, 23 Oktober juga merupakan tanggal ex-dividen. Investor yang mengevaluasi sesi setelah 22 Oktober perlu memperhitungkan hal itu sebelum menafsirkan setiap perubahan harga sebagai sinyal baru tentang sentimen.
Apa Kelemahan Terbesar dalam Skenario Optimis (Bull Case)?
Margin masih berada di bawah tekanan.
Permintaan yang lebih kuat tidak menghapus inflasi bahan baku, energi, dan transportasi yang dihadapi P&G. Perusahaan menaikkan perkiraan tekanan (headwind) biaya komoditas tahun fiskal 2027 menjadi sekitar US$1,4 miliar setelah pajak, dari sekitar US$1 miliar dalam panduan Juli, dan menggandakan perkiraan tekanan dari beban bunga bersih:
| Tekanan tahun fiskal 2027 (setelah pajak) | Panduan 29 Juli 2026 | Panduan 22 Oktober 2026 |
|---|---|---|
| Komoditas (bahan baku, energi, transportasi) | sekitar US$1,0 miliar | sekitar US$1,4 miliar |
| Beban bunga bersih yang lebih tinggi | US$150 juta | US$300 juta |
| Pendapatan non-operasional yang lebih rendah | US$150 juta | US$150 juta |
| Nilai tukar yang tidak menguntungkan | US$50 juta | US$50 juta |
| Total per saham | US$0,56 (beban 8% pada pertumbuhan EPS inti) | US$0,79 (beban 11% pada pertumbuhan EPS inti) |
Sumber: rilis laba P&G tanggal 29 Juli 2026 dan 22 Oktober 2026.
Pada kuartal ini, margin kotor inti turun 150 basis poin: komoditas memangkas 140 basis poin, investasi ulang produk 140, dan bauran yang tidak menguntungkan 50, yang sebagian diimbangi oleh penghematan produktivitas 120 basis poin, 50 dari biaya tarif yang lebih rendah dan pemulihannya, serta 20 dari harga. Margin operasi inti turun 80 basis poin menjadi 25,9%, meskipun ada total penghematan produktivitas 250 basis poin.
Hal ini menciptakan ketegangan penting. Pasar memberi imbalan kepada P&G atas permintaan konsumen yang andal pada saat harga minyak yang naik (Brent di sekitar US$113 per barel pada 22 Oktober, menurut Cboe) menambah tekanan pada biaya produksi dan distribusi barang konsumen.
Energi memengaruhi lebih dari sekadar bahan bakar truk pengiriman. Energi juga memengaruhi:
- Bahan kemasan
- Input bahan kimia
- Biaya operasional pabrik
- Tarif angkutan
- Harga dari pemasok
- Daya beli konsumen
Kekuatan merek P&G memberinya berbagai pilihan, termasuk peningkatan produktivitas, desain ulang produk, dan kenaikan harga secara selektif. Pilihan-pilihan itu dibatasi oleh persaingan. Jika rumah tangga beralih ke merek toko yang lebih murah, meneruskan biaya yang lebih tinggi menjadi lebih sulit. Jika P&G menyerap biaya tersebut, margin akan tertekan.
Karena itu, karakteristik defensif perusahaan berkaitan dengan stabilitas relatif permintaan. Karakteristik itu tidak menjamin margin laba yang stabil.
Apakah P&G Menaikkan Proyeksi Setahun Penuh?
Perubahan panduannya lebih sempit daripada yang mungkin tersirat dari tafsiran antusias atas pergerakan saham.
| Butir panduan tahun fiskal 2027 | 29 Juli 2026 | 22 Oktober 2026 |
|---|---|---|
| Pertumbuhan penjualan bersih keseluruhan | +1% hingga +3% | +2% hingga +4% (termasuk Thorne sejak 1 Oktober) |
| Pertumbuhan penjualan organik | +1% hingga +3% | +1% hingga +3% (tidak berubah) |
| Pertumbuhan EPS terdilusi (GAAP) | +1% hingga +5% vs US$6,62 | +1% hingga +5% (tidak berubah) |
| EPS inti | US$6,89–US$7,11, titik tengah US$7,00 | US$6,89–US$7,11, titik tengah US$7,00 (tidak berubah) |
| Tarif pajak efektif inti | sekitar 20% | 20% hingga 21% |
| Belanja modal | 4,5%–5,5% dari penjualan bersih | 4,5%–5,5% dari penjualan bersih |
| Produktivitas arus kas bebas | 85%–90% | 85%–90% |
| Dividen | sekitar US$10 miliar | lebih dari US$10 miliar |
| Pembelian kembali saham | sekitar US$5 miliar | sekitar US$5 miliar |
Sumber: rilis laba P&G tanggal 29 Juli dan 22 Oktober 2026, di SEC EDGAR.
Kenaikan penjualan yang dilaporkan akibat akuisisi harus dibedakan dari perbaikan bisnis yang sudah ada.
Pertumbuhan organik mengecualikan akuisisi, divestasi, dan pergerakan mata uang. Ukuran ini biasanya lebih berguna untuk menilai apakah permintaan pelanggan yang mendasarinya sedang meningkat.
Kisaran laba yang tidak berubah juga informatif. Manajemen mempertahankan kisaran EPS inti yang sama sambil menyerap tambahan tekanan sebesar US$0,23 per saham, yang menyiratkan bahwa bisnis itu sendiri berjalan lebih baik dibandingkan bulan Juli. Namun, manajemen tidak menaikkan kisaran tersebut, sebagai pengakuan atas ketidakpastian yang berarti untuk sisa tahun ini.
Tafsiran yang wajar adalah bahwa kuartal ini mengurangi kekhawatiran akan risiko penurunan tanpa memastikan lintasan laba setahun penuh yang jauh lebih cepat.
Mengapa Saham Bisa Naik Tanpa Kenaikan Panduan EPS?
Beberapa penjelasan dapat berlaku bersamaan:
- Investor sempat khawatir akan pemangkasan panduan, mengingat tagihan komoditas yang lebih tinggi.
- Volume penjualan yang lebih kuat membuat target yang ada lebih kredibel.
- Laba yang melampaui perkiraan meningkatkan keyakinan jangka pendek.
- Saham defensif menjadi lebih diminati selama aksi jual saham teknologi.
- Investor menjadi bersedia membayar kelipatan yang lebih tinggi untuk perkiraan laba yang serupa.
Penjelasan terakhir itu berdampak pada imbal hasil di masa depan. Valuasi yang lebih tinggi dapat menguntungkan pemegang saham lama sambil membuat saham kurang menarik bagi pembeli baru.
Apakah Saham P&G Mahal di Kisaran US$166?
Dengan menggunakan harga penutupan 22 Oktober dan titik tengah EPS inti manajemen sebesar US$7,00, diperoleh:
US$165,59 ÷ US$7,00 = 23,7 kali laba inti sesuai panduan
Pada harga penutupan hari sebelumnya, US$156,84, kelipatan yang sama adalah 22,4 kali; berdasarkan EPS inti tahun fiskal 2026 sebesar US$6,89, kelipatannya 24,0 kali. Perhitungan ini menggunakan panduan perusahaan, bukan prakiraan konsensus analis yang terpisah. Dengan 2.317,8 juta saham beredar per 30 September, harga penutupan 22 Oktober menilai P&G sekitar US$384 miliar.
Pada kelipatan itu, P&G dihargai sebagai bisnis berkualitas tinggi. Investor membayar untuk kekuatan merek, permintaan yang berulang, skala distribusi, dan penciptaan kas yang andal. Sebagai perbandingan, State Street mencatat rasio harga terhadap laba (P/E) dari kepemilikan reksa dana barang konsumsi primer di angka 26,9 per 22 Oktober. Sumber: halaman reksa dana XLP State Street.
Mereka juga menerima imbal hasil laba (earnings yield) yang relatif sederhana:
US$7,00 ÷ US$165,59 = 4,23%
Imbal hasil laba bukanlah imbal hasil yang dijanjikan. Laba bisa tumbuh atau menurun, dan hanya sebagian yang dibagikan.
Tabel berikut menunjukkan seberapa sensitif nilai saham terhadap kelipatan yang diberikan investor untuk laba yang sama:
| P/E ilustratif | Nilai dengan EPS US$7,00 |
|---|---|
| 20 kali | US$140 |
| 22 kali | US$154 |
| 24 kali | US$168 |
| 26 kali | US$182 |
Ini adalah ilustrasi valuasi, bukan target analis.
Di kisaran US$166, sebagian besar argumen jangka pendek sudah bertumpu pada kesediaan investor untuk terus membayar premi atas keandalan.
Jika laba tetap stabil tetapi kelipatannya turun, saham bisa melemah meskipun kinerja bisnisnya memadai.
Bisakah Saham Defensif Tetap Memberikan Imbal Hasil yang Buruk?
Bisa. Operasi yang andal dan imbal hasil investasi yang menarik bergantung pada variabel yang berbeda.
Bayangkan sebuah investasi ilustratif selama tiga tahun:
- Harga awal: sekitar US$166
- EPS awal: US$7,00
- Pertumbuhan EPS tahunan: 4%
- EPS setelah tiga tahun: sekitar US$7,87
Pada kelipatan akhir 24 kali, harga yang dihasilkan sekitar US$189. Pada 20 kali, harganya sekitar US$157.
Perusahaan menumbuhkan laba dalam kedua kasus. Pemegang saham mengalami imbal hasil harga yang sangat berbeda karena valuasinya berubah.
Dividen akan menambah imbal hasil total, tetapi tidak akan menghapus dampak penyusutan kelipatan.
Hal ini sangat relevan setelah reli kuat pada hari laporan laba. Saham defensif bisa menjadi terlalu ramai justru ketika investor merasa paling tidak nyaman memiliki aset lain.
Disiplinnya adalah memperkirakan kisaran hasil bisnis yang masuk akal, menetapkan valuasi yang wajar, dan membandingkan imbal hasil yang dihasilkan dengan alternatif lain.
Apakah Reli P&G Membuktikan Konsumen dalam Kondisi Sehat?
Reli ini memberikan bukti yang menggembirakan tentang kategori dan merek tertentu.
Reli ini tidak membuktikan bahwa setiap rumah tangga atau sektor konsumen dalam kondisi kuat.
Konsumen mungkin terus membeli deterjen yang mereka percayai sambil mengurangi belanja di restoran, furnitur, atau elektronik. Mereka juga mungkin membeli produk premium di satu kategori sambil memilih merek toko di kategori lain. Sinyal dari peritel, yang dibahas dalam Walmart & Target 2026: menguraikan sinyal stres konsumen AS, merupakan pembanding yang diperlukan.
Beberapa faktor memperumit tafsiran ini:
- Perubahan persediaan peritel dapat memengaruhi pengiriman.
- Aktivitas promosi dapat mendongkrak volume penjualan.
- Peluncuran produk dapat menciptakan kenaikan sementara.
- Rumah tangga yang lebih mampu dapat menopang kategori premium sementara konsumen berpenghasilan rendah tetap tertekan.
- Kenaikan pangsa pasar dapat menguntungkan satu perusahaan meskipun kategori secara keseluruhan tumbuh lambat.
Hasil P&G paling tepat dibaca sebagai bukti bahwa portofolio produk dan eksekusinya tetap tangguh.
Untuk menilai kondisi konsumen secara lebih luas, investor sebaiknya membandingkan tren produk rumah tangga dengan komentar peritel, pendapatan riil yang dapat dibelanjakan, ketenagakerjaan, dan kondisi kredit.
Satu perusahaan besar adalah titik data yang berharga. Namun, itu tetap hanya satu bagian dari ekonomi konsumen.
Apakah Semua Barang Konsumsi Primer Sama Defensifnya?
Sektor ini mencakup bisnis dengan karakter ekonomi yang sangat berbeda.
| Jenis bisnis | Keunggulan utama | Kerentanan utama |
|---|---|---|
| Produk rumah tangga | Pembelian yang sering dan merek yang mapan | Biaya input dan persaingan merek toko |
| Minuman | Loyalitas merek dan skala distribusi | Selera yang berubah dan biaya kemasan |
| Makanan kemasan | Permintaan yang berulang | Volume penjualan yang lemah dan daya tawar peritel |
| Peritel barang kebutuhan pokok | Kunjungan pelanggan dan posisi harga terjangkau | Margin tipis dan biaya tenaga kerja |
| Tembakau | Penetapan harga dan penciptaan kas | Regulasi dan volume penjualan yang menurun |
Investor yang membeli reksa dana sektor sebenarnya membeli kombinasi dari eksposur-eksposur ini.
Sebagai contoh, Consumer Staples Select Sector SPDR ETF (XLP) dari State Street memegang 34 saham pada 22 Oktober 2026. Bobot terbesarnya adalah Walmart (10,88%), Costco (9,11%), Procter & Gamble (7,76%), Coca-Cola (7,44%), Philip Morris International (6,34%), Altria (4,56%), dan Colgate-Palmolive (4,50%). Karena itu, pergerakannya bergantung pada jauh lebih banyak hal daripada hasil P&G. Sumber: halaman reksa dana State Street.
Reksa dana yang terdiversifikasi dapat mengurangi risiko spesifik perusahaan, tetapi tidak menghilangkan risiko valuasi atau menjamin bahwa setiap kepemilikannya memiliki pertumbuhan organik yang kuat.
P&G adalah pilihan yang relatif terfokus bagi investor yang menginginkan eksposur pada produk rumah tangga dan perawatan pribadi bermerek. Reksa dana sektor mungkin lebih cocok jika tujuannya adalah diversifikasi luas menjauh dari teknologi.
Bagaimana Investor Dapat Mengetahui Apakah Rotasi Ini Akan Bertahan?
Pergeseran kepemimpinan yang tahan lama membutuhkan lebih dari satu sesi yang kuat. Sinyal di tingkat sektor dibahas dalam buku panduan rotasi sektor S&P 500 kami.
Sinyal-sinyal berikut akan memberikan bukti yang lebih baik:
- Kekuatan relatif yang persisten: Barang konsumsi primer mengungguli pasar selama beberapa minggu, termasuk pada hari-hari ketika saham teknologi pulih.
- Revisi naik laba: Analis menaikkan perkiraan laba ke depan, bukan sekadar memberi kelipatan yang lebih tinggi.
- Partisipasi yang lebih luas: Kepemimpinan menyebar ke beberapa bisnis dan kategori.
- Permintaan yang stabil: Volume penjualan tetap positif tanpa promosi yang semakin mahal.
- Perbaikan margin: Produktivitas mulai mengatasi tekanan biaya input.
- Konfirmasi arus dana: Arus masuk ke sektor mendukung tafsiran yang tersirat dari harga.
- Investasi AI yang lebih selektif: Pasar membedakan perusahaan berdasarkan pengembalian kas, alih-alih menjual semua saham terkait AI secara bersamaan.
Jika saham barang konsumsi primer naik sementara perkiraan labanya tidak berubah, pergerakan itu terutama merupakan pergeseran valuasi. Hal itu bisa berlanjut untuk beberapa waktu, tetapi ada batasnya.
Jika volume penjualan, margin, dan proyeksi laba membaik bersamaan, argumennya menjadi lebih tahan lama.
Pembaca yang menggunakan SimianX AI dapat menerapkan pembedaan ini saat menguji sebuah tesis investasi: bagian mana dari imbal hasil yang diharapkan berasal dari pertumbuhan bisnis, bagian mana dari dividen, dan bagian mana yang mengharuskan investor lain membayar lebih mahal?
Penjelasan SimianX tentang proses risetnya menekankan pentingnya menguji argumen-argumen yang saling bertentangan. Pendekatan itu berguna di sini karena bukti permintaan yang optimis dan bukti valuasi yang menyarankan kehati-hatian sama-sama material.
Apa Skenario Optimis (Bull), Dasar, dan Pesimis (Bear) untuk PG?
Skenario berikut mengilustrasikan bagaimana laba dan valuasi dapat saling memengaruhi. Skenario ini bukan prakiraan atau rekomendasi trading.
| Skenario | EPS ilustratif | P/E ilustratif | Harga tersirat | Asumsi utama |
|---|---|---|---|---|
| Pesimis (bear) | US$6,60 | 20 kali | US$132 | Biaya atau permintaan yang lemah menggerus ekspektasi |
| Dasar | US$7,00 | 23 kali | US$161 | Panduan bertahan dan premi kualitas tetap ada |
| Optimis (bull) | US$7,40 | 25 kali | US$185 | Permintaan dan margin yang lebih baik menopang laba lebih tinggi |
Dividen tidak diperhitungkan, dan tidak ada tanggal realisasi tertentu yang diasumsikan.
Tabel ini menyoroti tantangan bagi pembeli setelah reli. Ilustrasi dasar hanya menghasilkan sedikit potensi kenaikan harga dari US$165,59, sementara skenario optimis membutuhkan laba yang membaik dan valuasi premium yang bertahan.
Skenario pesimis tidak membutuhkan runtuhnya permintaan rumah tangga. Laba yang sedikit mengecewakan ditambah kelipatan yang lebih rendah sudah cukup.
Itu tidak membuat P&G tidak menarik bagi semua investor. Seseorang yang sedang mengurangi alokasi teknologi yang berlebihan mungkin menghargai manfaat diversifikasinya. Seseorang yang mencari imbal hasil absolut tinggi dari posisi baru mungkin membutuhkan harga masuk yang lebih rendah atau bukti percepatan laba yang lebih kuat.
Haruskah Investor Mengejar Reli 5,6% Ini?
Argumennya lebih kuat untuk diversifikasi portofolio secara sabar daripada untuk mengejar pergerakan satu sesi.
Pemegang saham lama mendapat konfirmasi yang berguna bahwa permintaan lebih tangguh dari perkiraan. Bagi investor baru, harga yang lebih tinggi mengurangi margin kesalahan.
Proses pengambilan keputusan yang praktis adalah:
- Identifikasi kebutuhan portofolio. Tentukan apakah tujuannya penghasilan, konsentrasi teknologi yang lebih rendah, atau pertumbuhan modal.
- Tetapkan imbal hasil yang disyaratkan. Perkirakan apa yang dapat diberikan secara wajar oleh pertumbuhan laba dan dividen.
- Uji stres valuasi. Uji imbal hasil pada kelipatan akhir yang lebih rendah.
- Tinjau kualitas permintaan. Pantau volume penjualan, promosi, dan pangsa pasar secara bersamaan.
- Awasi cakupan kas. Nilai dividen dan pembelian kembali saham terhadap arus kas bebas setahun penuh.
- Pilih ukuran posisi yang sesuai. Perhitungkan kemungkinan bahwa saham defensif pun tetap bisa turun secara signifikan.
Pembelian bertahap dapat mengurangi ketergantungan pada harga di satu hari laporan laba. Menunggu satu kuartal lagi juga bisa masuk akal ketika argumen investasinya bergantung pada pemulihan margin.
Tidak perlu menafsirkan pilihan ini sebagai menjual semua saham teknologi dan membeli semua saham barang konsumsi primer. Respons yang lebih berguna adalah menyeimbangkan eksposur pada pertumbuhan jangka panjang dengan bisnis yang imbal hasilnya lebih mudah dievaluasi hari ini.
FAQ: Mengapa Saham P&G Melonjak dan Apa Selanjutnya
Mengapa saham P&G naik 5,6% pada 22 Oktober 2026?
P&G melaporkan EPS inti kuartal I tahun fiskal 2027 sebesar US$2,00, di atas konsensus analis US$1,89, pertumbuhan penjualan organik 4% dan pertumbuhan volume penjualan 2,4%, serta mempertahankan panduan EPS setahun penuh meskipun biaya komoditas lebih tinggi. Pada hari yang sama, arus kas bebas Meta yang negatif dan rencana capex-nya mendorong investor keluar dari saham AI dan beralih ke bisnis defensif.
Bagaimana hasil kuartal I tahun fiskal 2027 P&G?
Untuk periode Juli–September 2026, P&G melaporkan penjualan bersih US$23,28 miliar (+4%), pertumbuhan penjualan organik 4%, EPS terdilusi US$1,97, EPS inti US$2,00 (+1%), arus kas operasi US$5,77 miliar, dan arus kas bebas US$4,40 miliar. Perusahaan mengembalikan US$3,85 miliar melalui dividen dan pembelian kembali saham.
Apakah barang konsumsi primer merupakan investasi yang aman selama aksi jual saham teknologi?
Barang konsumsi primer sering kali memiliki permintaan yang lebih stabil, yang dapat membantu mendiversifikasi eksposur teknologi. Namun, sahamnya tetap bisa turun karena valuasi tinggi, inflasi biaya input, persaingan, atau perubahan perilaku konsumen. Pada 23 Oktober, sehari setelah reli, sebagian besar saham barang konsumsi primer turun sekitar 2% hingga 3,5%.
Apakah saham P&G murah setelah laporan laba terbarunya?
Pada harga penutupan 22 Oktober, PG diperdagangkan sekitar 23,7 kali titik tengah EPS inti tahun fiskal 2027 dari manajemen sebesar US$7,00, naik dari 22,4 kali sehari sebelumnya. Itu mencerminkan premi kualitas yang besar, sehingga imbal hasil yang menarik bergantung pada eksekusi laba dan valuasi yang terus diberikan investor.
Berapa imbal hasil dividen P&G?
Dividen kuartalannya US$1,0885 per saham, atau US$4,354 per tahun, dengan imbal hasil 2,63% pada harga US$165,59 dan 2,70% pada harga penutupan 23 Oktober sebesar US$161,02. P&G telah menaikkan dividennya selama 70 tahun berturut-turut.
Apakah kinerja P&G berarti booming AI telah berakhir?
Bukti yang ada mendukung kekhawatiran baru tentang biaya pembiayaan, belanja modal, dan imbal balik investasi AI. Bukti itu tidak membuktikan bahwa permintaan AI telah runtuh atau bahwa setiap perusahaan yang terkait AI menghadapi prospek yang sama.
Apa yang perlu dipantau investor PG dalam beberapa kuartal ke depan?
Indikator yang paling berguna adalah volume penjualan organik, intensitas promosi, biaya input, margin, dan arus kas bebas, ditambah bagaimana Thorne dan tambahan utang jangka pendek memengaruhi laba. Perbaikan berkelanjutan di semua ukuran tersebut akan menopang reli secara lebih meyakinkan daripada lonjakan singkat pembelian defensif berikutnya.
Kesimpulan: Barang Konsumsi Primer Layak Mendapat Perhatian, tetapi Harga Tetap Penting
P&G mencuri perhatian karena memberikan bukti permintaan yang nyata pada saat investor mempertanyakan nilai ekonomi dari investasi AI yang sangat besar.
Pemulihan volume penjualannya membuat laba yang melampaui perkiraan menjadi lebih meyakinkan. Penciptaan kasnya menopang distribusi kepada pemegang saham. Kenaikan yang lebih luas pada saham produk rumah tangga dan minuman menunjukkan bahwa investor sedang menimbang ulang keseimbangan portofolio.
Keterbatasannya tetap jelas: EPS inti tumbuh 1%, tagihan komoditas naik US$400 juta, margin menyusut, dan valuasi saham meningkat tajam dalam satu hari.
Laporan P&G memperkuat argumen untuk memiliki bisnis konsumen yang tahan lama. Reli ini membuat harga masuk menjadi lebih menuntut.
Bagi investor, langkah berikutnya adalah mengevaluasi apakah hasil operasional yang membaik dapat membenarkan premi tersebut selama beberapa kuartal. Pantau volume penjualan, margin, dan pengembalian kas bersama dengan harga saham.
Jelajahi SimianX AI untuk menguji argumen investasi yang saling bertentangan dan membangun kerangka riset yang memperhitungkan ketahanan bisnis sekaligus valuasi.
Cara halaman ini diperbarui: tabel kuartalan menggunakan rilis laba P&G (Form 8-K, Exhibit 99.1) dan tabel tahunan menggunakan data Form 10-K dari SEC EDGAR XBRL. Keduanya akan diperbarui setelah laporan kuartal II tahun fiskal 2027 P&G, yang diperkirakan terbit pada akhir Januari 2027. Harga adalah harga penutupan sesi reguler. Halaman ini adalah analisis, bukan nasihat investasi.
Bacaan Terkait
- Capex Meta per Kuartal: Q3 2026 $34,9 Miliar, Arus Kas Minus
- Capex AI 2026: Raksasa Teknologi Habiskan 96% Arus Kasnya
- Arus Kas Bebas Tesla per Tahun: US$1,5 Miliar di Q3 2026
- Walmart & Target 2026: Sinyal Stres Konsumen AS Terurai
- Buku Panduan Rotasi Sektor S&P 500 dengan Sinyal AI
- Aksi jual obligasi global 2026: 30 tahun di puncak 19 tahun
- Uji Stres Rally AI: Laba Nvidia vs Imbal Hasil 5% 2026
- Apakah Jensen Huang Memicu Gelembung AI? Boom Nvidia
- Saham AI mundur: keraguan OpenAI dan laba big-tech
- Analisis Saham AI Baru: Komite 8 Agen yang Bisa Ditanya
- Analisis lainnya tersedia di pusat topik AI & pasar
Referensi
- SEC EDGAR — Hasil kuartal I tahun fiskal 2027 P&G, Form 8-K Exhibit 99.1 (22 Oktober 2026)
- SEC EDGAR — Form 10-Q P&G untuk kuartal yang berakhir 30 September 2026
- SEC EDGAR — Hasil kuartal IV dan tahun fiskal 2026 P&G beserta panduan FY2027 (29 Juli 2026)
- SEC EDGAR — Pengumuman dividen kuartalan P&G (13 Oktober 2026)
- SEC EDGAR — XBRL company facts P&G (data arus kas tahunan)
- SEC EDGAR — Indeks pengajuan dokumen P&G (8-K)
- SEC EDGAR — Hasil kuartal III 2026 Meta, Form 8-K Exhibit 99.1 (21 Oktober 2026)
- P&G — Hubungan investor: dividen kuartalan dan riwayat dividen (13 Oktober 2026)
- P&G — Hubungan investor: hasil kuartal I tahun fiskal 2027
- Cboe — Aksi jual saham teknologi memicu kenaikan saham defensif (22 Oktober 2026)
- Nasdaq — Harga historis PG
- Nasdaq — Riwayat laba PG dan kejutan terhadap konsensus
- CNBC — Kuotasi indeks S&P 500
- State Street — Kepemilikan dan karakteristik Consumer Staples Select Sector SPDR ETF (XLP)
- Investopedia — Pertumbuhan organik
- Investopedia — Arus kas bebas (FCF)
- Investopedia — Tanggal ex-dividen