 執筆:Muke
BJ's Wholesale 2026年度第3四半期決算:会費収入、ガソリンで膨らむ既存店売上高、2億4000万ドルの和解益とBJ株
要点: 米会員制倉庫型店(ウェアハウスクラブ)チェーンのBJ's Wholesale Club Holdings(NYSE:BJ)は2026年11月20日(金)の米国市場の取引開始前に、2026年度第3四半期(2026年10月31日までの13週間)の決算を発表した。純売上高は17.7%増の61億5000万ドル、会費収入は9.5%増の1億3840万ドル、既存店売上高は13.5%増(ガソリンを除くと4.1%増)だった。GAAPベースEPSと調整後EPSがいずれも1.73ドル(前年同期はそれぞれ1.15ドルと1.16ドル)だったのは、自社が原告となっていたクレジットカードのインターチェンジフィー訴訟の和解による約2億4000万ドルの一時的な利益を、BJ'sが調整で除外しなかったためだ。同社はこの利益をSG&Aに計上し、推定9500万ドルの関連費用が一部を相殺した。当社の計算では、この和解益(純額)を除いた調整後EPSは約0.90ドルだった。BJ'sは2026年度の調整後EPS見通しを5.10~5.30ドルに引き上げた。
更新(2026年11月20日、米国市場の取引終了後): BJ'sは米東部時間(ET)午前7時1分に2026年度第3四半期決算を発表した(Form 8-K)。以下の表の第3四半期の行は決算発表(Exhibit 99.1)に基づいて記入した。決算発表後の最初の取引日に、BJ株は5.35%安の104.82ドルで取引を終え、SPYは3.64%下落した。
本ページは、BJ'sの業績を四半期ごとにまとめた参照資料である。会費収入(MFI)、ガソリンを含む・除く既存店売上高、調整後およびGAAPベースの1株当たり利益(EPS)、ガイダンス、そして2023年以降のすべての決算発表日の株価反応を収録した。特に断りのない限り、数値はすべてBJ'sが米証券取引委員会(SEC)に提出した書類に基づき、当社独自の計算にはその旨を明記している。BJ'sの2026年度は2027年1月30日に終わる52週間であり、同社の「2026年第3四半期」は2026年8月2日から10月31日までを指す。
BJ'sの2026年度第3四半期決算:発表日時と判明している事実
| 項目 | 内容 | 出所 |
|---|---|---|
| 発表日時 | 2026年11月20日(金)、米国市場の取引開始前 | BJ'sの2026年10月29日付発表 |
| 電話会議 | 米東部時間(ET)午前8時30分(米太平洋時間(PT)午前5時30分)、investors.bjs.comでウェブ中継 | BJ'sの2026年10月29日付発表 |
| 対象期間 | 2026年10月31日に終わった13週間 | 会計カレンダー(第2四半期は2026年8月1日に終了) |
| 一時的項目 | 弁護士費用控除後で約2億4000万ドルの税引き前利益、第3四半期決算に反映の見通し | Form 8-K、2026年9月8日 |
| 前年同期(第3四半期)の水準 | 純売上高$5,221.9M、会費収入$126.3M、調整後EPS $1.16、GAAPベースEPS $1.15 | 2025年度第3四半期決算発表 |
| 2026年度ガイダンス(8月21日) | ガソリンを除く既存店売上高+2.0%~+3.0%、調整後EPS $4.60~$4.80、設備投資約8億ドル | 2026年度第2四半期決算発表 |
| 店舗網 | 22州に269クラブ、BJ's Gas 211カ所 | BJ'sの2026年10月29日付発表 |
| 決算発表前のBJ終値 | 2026年11月19日に$110.75(−0.12%) | FT Markets、Stock Analysis |
発表日と電話会議の時刻はBJ'sの10月29日付発表による。EDGARの受理時刻によると、BJ'sの直近12回の四半期決算はいずれも取引開始前、米東部時間(ET)午前6時52分から7時27分の間にSECに届いている。このため11月20日は、決算発表後の最初の取引日にもなる。
2億4000万ドルの和解:開示書類に書かれていること、書かれていないこと
BJ'sは2026年9月8日の取引終了後、Item 8.01に基づく短いForm 8-Kを提出した。それによると同社は9月4日、「当社が原告であったクレジットカードのインターチェンジフィーに関する訴訟を解決する和解契約を締結し、その結果、関連する弁護士費用控除後で約2億4000万ドルの一時的な税引き前利益が生じた。当社はこれが2026年度第3四半期決算に反映されると見込んでいる」。
インターチェンジフィーとは、カード決済のたびに加盟店側の銀行がカード発行銀行に支払う手数料で、米国では加盟店が長年にわたり法廷でその是非を争ってきた。8-Kは被告、裁判所、事件名を明らかにしておらず、本稿もそれらには触れない。
2つ目の開示書類は、和解を経営陣の報酬と結びつけている。10月15日に提出されたItem 5.02に基づくForm 8-Kによると、報酬委員会は9月22日、「先に開示したクレジットカードのインターチェンジフィー訴訟の和解に関連して」一時的な報奨を承認した。最高財務責任者(CFO)のLaura Feliceに25万ドルの現金を支給し、10月8日に執行副社長兼最高開発責任者に昇格したBill Wernerには、50万ドルの現金に加えて付与日時点の価値が50万ドルの譲渡制限付き株式ユニット(RSU)を付与する。
2億4000万ドルはBJ'sにとってどれほどの規模か
| 比較対象 | 金額 | これに対する$240Mの比率 |
|---|---|---|
| 営業利益、2026年度第2四半期(本稿の表で最高の四半期) | $252.4M | 95% |
| 営業利益、2025年度第3四半期(前年同期) | $218.4M | 110% |
| 純利益、2026年度上期 | $316.6M | 76% |
| 調整後EBITDA、2026年8月1日までの直近4四半期 | $1,213.1M | 20% |
BJ'sの2026年度第2四半期および2025年度第3四半期の決算発表を基にした当社計算。
8-Kが示した利益は税引き前の金額だった。決算発表前の時点で、あくまで試算として2026年度第2四半期の実効税率27.3%と希薄化後株式数1億2770万株を当てはめると、2億4000万ドルは税引き後で約1億7400万ドル、1株当たり約1.37ドルとなっていた。四半期1期分の利益に匹敵する規模(第2四半期の調整後EPSは1.36ドル)だが、株価110.75ドルに対しては約1.2%にすぎない。その後の第3四半期決算では、和解益を一部相殺する推定9500万ドルの関連費用が加わった。次の項では発表された数字を用いる。
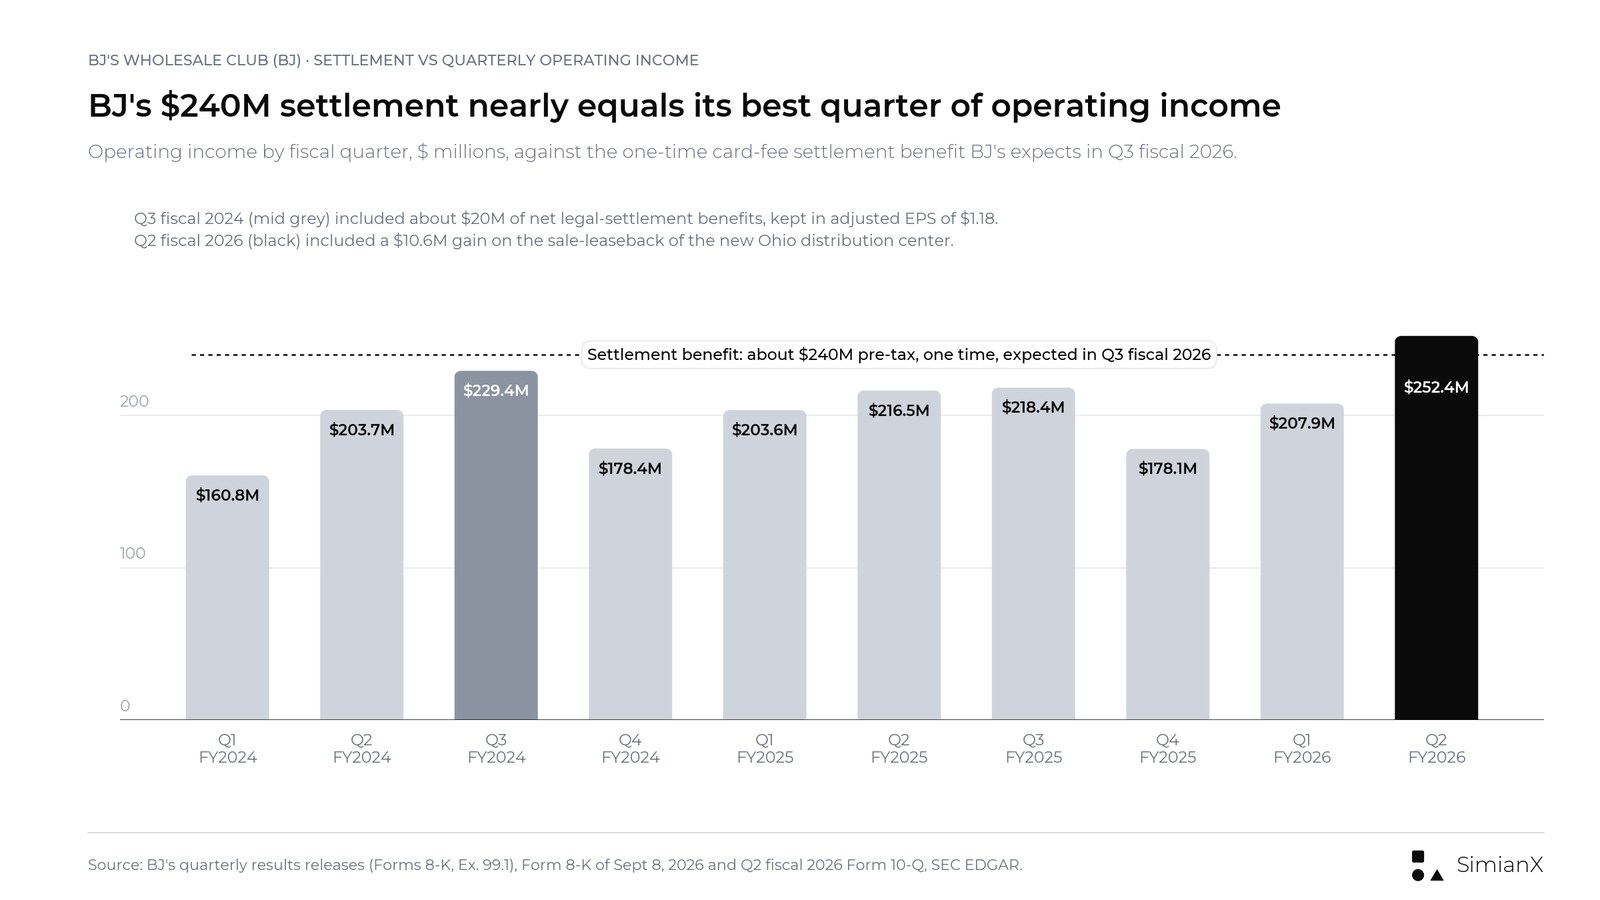
一時的な利益は、BJ'sの四半期営業利益の最高額にほぼ匹敵する。2024年度第3四半期にも約2000万ドルの訴訟和解益が含まれていた。
BJ'sの計上方法:SG&Aに計上し、調整後EPSにも含めた
BJ'sは和解益を調整で除外しなかった。2026年度第3四半期の決算発表によると、第3四半期に計上したSG&Aには「関連する弁護士費用控除後で約2億4000万ドルの利益が含まれ」、同社は「和解による受取金の使途に関連する推定9500万ドルの費用を計上し、これが利益を一部相殺した」。調整後純利益と調整後EBITDAの調整表には和解に関する項目がなく、GAAPベースEPSと調整後EPSはいずれも1.73ドルで同じだった。これは2024年度第3四半期の前例に沿うもので、当時も訴訟和解による約2000万ドルの和解益(純額)が調整後EPSに含まれたままだった。
| 2026年度第3四半期の項目 | 発表値(2025年度第3四半期) | 含まれる内容 |
|---|---|---|
| SG&A | $696.1M ($788.2M) | 弁護士費用控除後の約$240Mの和解益 |
| 営業利益 | $313.8M ($218.4M) | 和解益。約$95Mの関連費用の計上科目は非開示 |
| 法人税等 | $83.0M ($56.0M) | 和解益に対する税額は個別に示されていない |
| 純利益 | $219.5M ($152.1M) | 44.4%増 |
| GAAPベースEPS/調整後EPS | $1.73 / $1.73 ($1.15 / $1.16) | 和解に関する調整なし |
| 調整後EBITDA | $421.6M ($301.4M) | 39.9%増、和解益を含む |
出所:BJ'sの2026年度第3四半期決算発表(Form 8-K、Exhibit 99.1)、2026年11月20日。
会社の数字ではなく、あくまで試算として示す。推定9500万ドルの関連費用を差し引いた和解益は、税引き前で約1億4500万ドルとなる。第3四半期の実効税率27.4%(当社計算)と希薄化後株式数1億2680万株を当てはめると、税引き後で約1億500万ドル、1株当たり約0.83ドルだ。これを除けば、第3四半期の調整後EPSは約0.90ドル(前年同期は1.16ドル)となり、関連費用が営業費用に計上されているとすれば、営業利益は約1億6900万ドル(前年同期は2億1840万ドル)となる。決算発表は、9500万ドルの費用の内容、計上科目、和解金の現金をいつ受け取ったかを明らかにしておらず、10-Qで詳細が補われるはずだ。
四半期の業績を動かした要因はほかに2つある。商品の売上総利益率は約170ベーシスポイント低下した。これは「主に販促活動によるもので、主として当社の42周年記念イベントに関連するもの」だった。またBJ'sは、第2・第3四半期のセール・アンド・リースバック取引による売却益もSG&Aの改善に寄与したとしたが、金額は示していない。
BJ'sの四半期業績推移、2024年度~2026年度
| 四半期(期末日) | 純売上高 | 会費収入(前年同期比) | 既存店売上高 | ガソリンを除く既存店売上高 | 調整後EPS | GAAPベースEPS |
|---|---|---|---|---|---|---|
| Q1 FY2024(2024年5月4日) | $4,807.1M | $111.4M (+8.6%) | +1.6% | +0.6% | $0.85 | $0.83 |
| Q2 FY2024(2024年8月3日) | $5,092.3M | $113.1M (+9.1%) | +3.1% | +2.4% | $1.09 | $1.08 |
| Q3 FY2024(2024年11月2日) | $4,984.4M | $115.0M (+8.4%) | +1.5% | +3.8% | $1.18 | $1.17 |
| Q4 FY2024(2025年2月1日) | $5,161.5M | $117.0M (+7.9%*) | +4.0% | +4.6% | $0.93 | $0.92 |
| Q1 FY2025(2025年5月3日) | $5,033.1M | $120.4M (+8.1%) | +1.6% | +3.9% | $1.14 | $1.13 |
| Q2 FY2025(2025年8月2日) | $5,256.9M | $123.3M (+9.0%) | −0.3% | +2.3% | $1.14 | $1.14 |
| Q3 FY2025(2025年11月1日) | $5,221.9M | $126.3M (+9.8%) | +1.1% | +1.8% | $1.16 | $1.15 |
| Q4 FY2025(2026年1月31日) | $5,445.6M | $129.8M (+10.9%) | +1.6% | +2.6% | $0.96 | $0.96 |
| Q1 FY2026(2026年5月2日) | $5,529.1M | $132.4M (+9.9%) | +6.3% | +1.5% | $1.10 | $1.10 |
| Q2 FY2026(2026年8月1日) | $6,091.0M | $135.6M (+9.9%) | +11.9% | +3.1% | $1.36 | $1.36 |
| Q3 FY2026(2026年10月31日) | $6,145.1M | $138.4M (+9.5%) | +13.5% | +4.1% | $1.73(和解益を含む) | $1.73 |
既存店売上高=既存クラブの売上高の伸び率。出所:各四半期のBJ'sの決算発表(Form 8-K、Exhibit 99.1)。例として2026年度第2四半期、2025年度第3四半期。\2023年度第4四半期は14週間だったため、BJ'sが公表した2024年度第4四半期の会費収入の伸び率7.9%は、13週間の四半期を14週間の四半期と比較したものである。*
通期の合計は四半期の数字と整合する。純売上高は2024年度が200億5000万ドル、2025年度が209億6000万ドル(+4.6%)で、調整後EPSは4.05ドルから4.40ドルに増えた。2026年度上期の純売上高は12.9%増の116億2000万ドルと大きく伸びたが、既存店売上高の列が示すように、その大半はガソリン価格によるものだった。
会費収入は売上高のごく一部で、表中のどの四半期でも約2.2%から2.4%にとどまる。しかし利益に対する重みははるかに大きい。この10四半期のいずれでも、会費収入は営業利益の50%から73%に相当した(当社計算)。各決算で最初に読むべき数字が純売上高ではなく会費の項目である理由はここにある。
会費収入:10%近い伸びが鈍化するとみられる理由
2025年度のForm 10-Kによると、BJ'sは2025年1月1日に年会費を引き上げ、標準のClub会員は55ドルから60ドルに、Club+は110ドルから120ドルになった。同社は会費を12カ月の会員期間にわたって収益計上するため、値上げの効果は会員の更新に伴って徐々に損益計算書に表れ、1年後には同じように薄れていく。
| 年度 | 会費収入 | 伸び率 |
|---|---|---|
| 2023年度(53週) | $420.7M | 該当なし |
| 2024年度 | $456.5M | +8.5% |
| 2025年度 | $499.8M | +9.5% |
| 2026年度上期 | $268.0M | +9.9% |
出所:BJ'sの2024年度および2025年度の第4四半期決算発表、2026年度第2四半期決算発表。
BJ'sの準備原稿によると、第2四半期の電話会議でLaura Felice CFOは「前年の会費値上げの影響が平常化するにつれ、MFIの伸びは年間を通じて緩やかになると引き続き見込んでいる」と述べた。したがって第3四半期の伸び率が鈍化しても、経営陣がすでに示した見通しどおりということになる。問題は、どの程度鈍化するか、そしてその理由だ。
貸借対照表には早い段階の手がかりがある。2026年度第2四半期のForm 10-Qによると、支払い済みでまだ収益計上されていない会費である繰延会費収入は、2026年8月1日時点で2億9100万ドルと、前年同期の2億6740万ドルから8.8%増えた。これは計上済み会費収入の伸び率9.9%を下回っており、急激な減速ではなく緩やかな減速と整合的だ(当社の解釈。10-Qはこの比較を行っていない)。
BJ'sが開示する会員の質に関する指標は、四半期ではなく年次だ。
- 会員数: 第2四半期の準備原稿によると、2026年度第2四半期末に過去最高の850万人に達し、過去2年間で100万人超増えた。
- 更新率: 2025年度の継続会員の更新率は90%で、2024年度と同水準だった。
- 上位会員: 10-Kによると、Club+会員と提携Mastercard会員は2025年度に会員全体の42%を占め、2024年度の39%から上昇した。これは合算値であり、Club+単独の数字ではない。
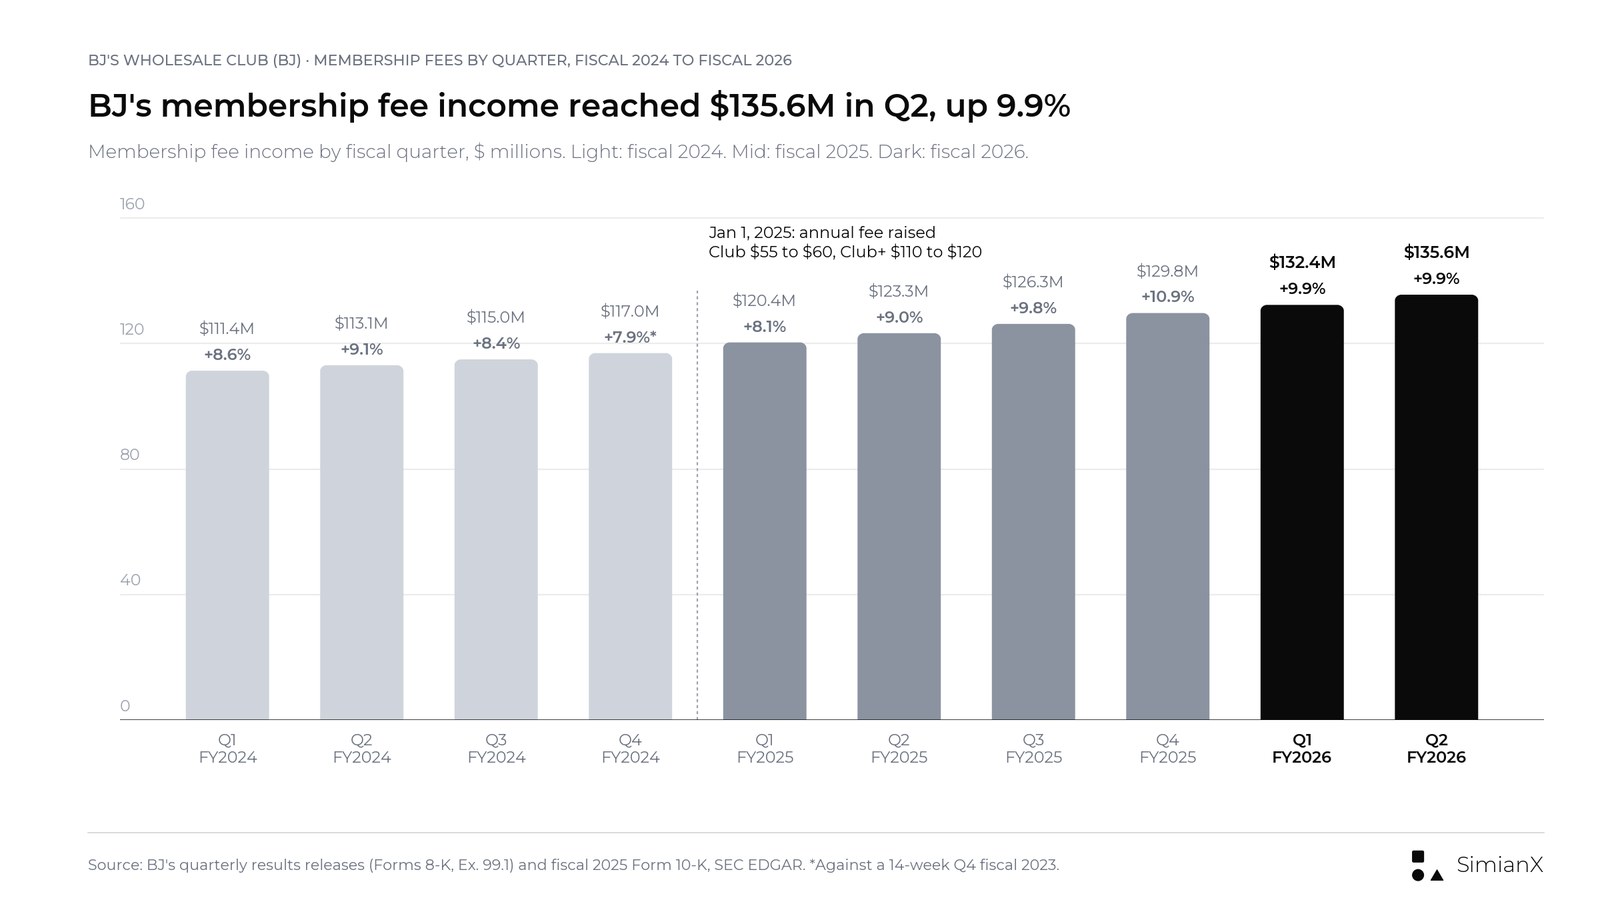
表示したすべての四半期で、会費収入は前年比7.9%から10.9%増えた(2024年度第4四半期は14週間の四半期との比較)。2025年1月の会費値上げで、伸び率は10%近くまで高まった。
会費値上げ効果の一巡による減速は価格要因である。一方、新規会員の減少、更新率の低下、あるいはClub+からの会員の格下げによる減速は需要要因であり、はるかに重大な意味を持つ。10-Qは第2四半期の伸びについて「主に会員獲得、会員維持、上位会員の浸透の好調さによる」と説明しており、第3四半期の説明でも同じ3つの言葉が使われるかが注目点になる。
ガソリンが既存店売上高全体を大きく押し上げている
10-Qによると、2026年度第2四半期の既存店売上高全体は11.9%増えた。ガソリンを除く商品の既存店売上高は3.1%増で、残る8.8ポイントはガソリンによるものだった。BJ'sはガソリンの寄与について「前年比での小売価格上昇の結果」だとし、販売量の増加も加わったと説明した。準備原稿によると、同四半期の既存店ベースのガソリン販売量は10.5%増えた一方、業界全体の販売量は約5%減った。
大半を説明するのは給油所の店頭価格だ。米エネルギー情報局(EIA)の月間平均によると、米国のレギュラーガソリン価格は2026年5~7月に1ガロン平均4.15ドルと前年より32%高く、2026年8~10月は4.24ドルと2025年の同じ月に比べて36%高かった(EIAのデータを基にした当社計算)。このため第3四半期も既存店売上高全体は燃料価格で再び膨らむ可能性が高く、ガイダンスと比較すべきは商品の数字である。
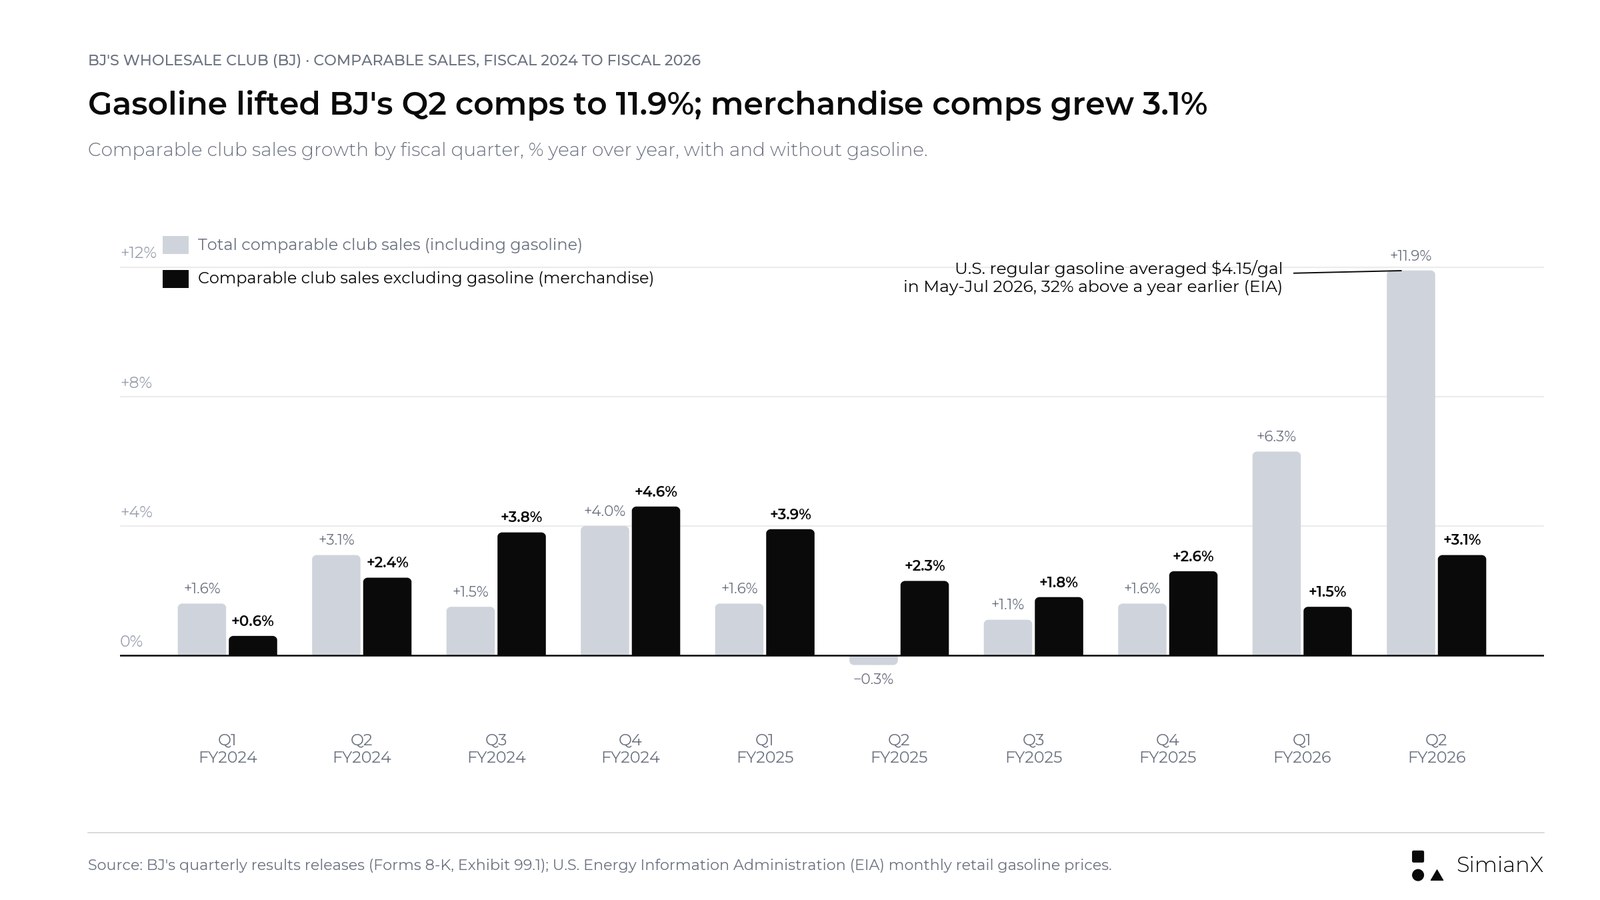
2024年度第3四半期から2025年度まで、商品の既存店売上高はどの四半期でも全体の伸びを上回っていた。2026年度上期には、ガソリン価格の急騰で順序が逆転した。
ガソリンは利益も押し上げた。Felice CFOは第2四半期の調整後EPS 1.36ドルについて「当社の予想を上回るもので、主にガソリン事業の好調によるもの」と述べ、Bob Eddy最高経営責任者(CEO)は、力強い販売量の伸びが「ガソリン価格のピークからの好ましい下落と相まって、燃料の利益額を計画以上に押し上げた」と語った。EIAのデータにもその下落は表れており、月間平均は5月の4.48ドルから7月には3.93ドルに下がった。第3四半期には方向が逆転し、8月の4.06ドルから9月は4.36ドル、10月は4.31ドルとなった。燃料小売業者は一般に、卸売価格の上昇局面よりも下落局面のほうが利ざやを広げやすいため、燃料の利益は今四半期の中でも予測が難しい部分の一つだ。
最近の利益率を実態より良く見せている小さな要因が2つある。
- 関税還付。 BJ'sによると、価格投資の影響で第2四半期に約20ベーシスポイント、第1四半期に10ベーシスポイント低下した商品の売上総利益率は、関税還付によって一部が相殺された。同社は金額を明らかにしておらず、当社のIEEPA関税還付トラッカーで取り上げた複数の小売企業と同様だ。
- 不動産売却益。 第2四半期のSG&Aには、オハイオ州の新しい物流センターのセール・アンド・リースバックに伴う1060万ドルの売却益が含まれ、調整後EPSから除外されなかった。税引き後で1株当たり約0.06ドルに相当する(当社推計)。10-Qはまた、BJ'sが保有する小売用不動産2件のセール・アンド・リースバックが2026年度下期に完了する見込みだとしている。
BJ'sのガイダンス実績:2025年度と2026年度
| 日付 | イベント | ガソリンを除く既存店売上高 | 調整後EPS | 設備投資 |
|---|---|---|---|---|
| 2025年3月6日 | 2025年度ガイダンス発表 | +2.0%~+3.5% | $4.10~$4.30 | 約$800M |
| 2025年5月22日 | 2025年度第1四半期決算 | 変更なし | 変更なし | 変更なし |
| 2025年8月22日 | 2025年度第2四半期決算 | 維持 | $4.20~$4.35に上方修正 | 約$800M |
| 2025年11月21日 | 2025年度第3四半期決算 | +2.0%~+3.0%に縮小 | $4.30~$4.40に上方修正 | 約$800M |
| 2026年3月5日 | 2025年度実績 | +2.6% | $4.40(レンジ上限) | 該当なし |
| 2026年3月5日 | 2026年度ガイダンス発表 | +2.0%~+3.0% | $4.40~$4.60 | 約$800M |
| 2026年5月22日 | 2026年度第1四半期決算 | 変更なし | 変更なし | 変更なし |
| 2026年8月21日 | 2026年度第2四半期決算 | 維持 | $4.60~$4.80に上方修正 | 約$800M |
| 2026年11月20日 | 2026年度第3四半期決算 | +2.5%~+3.0%に上方修正 | $5.10~$5.30に上方修正(第3四半期の和解益を含む) | 約$800M |
出所:BJ'sの四半期決算発表(Form 8-K、Exhibit 99.1)。2025年度第4四半期、2026年度第1四半期を含む。
BJ'sは2025年度と2026年度のいずれも第2・第3四半期決算で調整後EPSの見通しレンジを引き上げ、2025年度は最終的なレンジの上限で着地した。2026年11月の引き上げには第3四半期の和解益が含まれている。商品の既存店売上高はこれまでのところ見通しの範囲内に収まっており、2025年度は+2.6%、2026年度の最初の39週間は+2.9%だった。
8月時点では、4.60~4.80ドルのレンジは下期に2.14~2.34ドルを意味していた(上期の調整後EPSは2.46ドル)。前年同期は2.12ドルだった。和解益を含む第3四半期の1.73ドルを経て、11月の5.10~5.30ドルのレンジは第4四半期に0.91~1.11ドルを意味する。前年同期は0.96ドルだ(当社計算)。
キャッシュフロー:調整後フリーキャッシュフローには不動産取引が含まれる
| 2026年度上期(2026年8月1日までの26週間) | 金額 |
|---|---|
| 営業活動による正味キャッシュフロー | $541.4M |
| 控除:有形固定資産の取得(売却控除後) | −$359.3M |
| 設備投資後の営業キャッシュフロー(当社計算) | $182.1M |
| 加算:購入オプションの譲渡による収入 | +$122.1M |
| 控除:購入オプション行使に伴う支払い | −$80.7M |
| BJ'sが公表した調整後フリーキャッシュフロー | $223.5M |
| 同じ指標、2025年度上期 | $154.9M |
出所:BJ'sの2026年度第2四半期のForm 10-Qおよび決算発表。
BJ'sは2026年7月、オハイオ州の新しい常温物流センターについて固定価格の購入オプションを行使し、その購入契約を無関係の買い手に現金1億2210万ドルで譲渡したうえで、同じ買い手と25年間の賃貸借契約を結んだ。差し引き4140万ドルが「調整後フリーキャッシュフロー」に含まれている。これを除くと上期の数字は1億8210万ドルとなり、それでも前年同期の同じ基準での1億5190万ドルを上回る。
自社株買いは事業が生み出した現金を上回った。BJ'sは上期に350万株を3億3070万ドルで買い戻し、リボルビング・クレジット枠からも借り入れた。その残高は8月1日時点で2億3000万ドルと、1月末の1億2000万ドルから増えている。レバレッジは純有利子負債・調整後EBITDA倍率で0.5倍と低水準を保ち、10億ドルの自社株買い枠のうち4億2210万ドルが残っている。和解金の現金は、入金時期がいつであれ財務の柔軟性を高めるが、一度限りの資金である。
クラブの拡大:269クラブ、2年ごとに25~30の新規出店
BJ'sの運営クラブ数は2025年8月2日時点で255、2026年8月1日時点で267、2026年10月29日までに269となり、同日時点で22州に211カ所のガソリンスタンドを持っていた。Eddy CEOは8月、「年内の残りの期間に、さらに7つのクラブの開業と1つの移転を計画している」と述べ、「2年ごとに25~30の新規クラブ」という方針を引き続き堅持するとした。新規クラブは利益を生む前に費用がかかる。2026年度上期の開業前費用は2040万ドルと、前年同期の830万ドルから増えた。
BJ'sが最も新しく進出した州はテキサスで、2026年度第2四半期に3クラブを開業し、同州の店舗は計4つになった。Eddy CEOは、テキサスの会員数が「計画を30%以上上回って」推移していると述べた。新規クラブは会員と会費収入を素早く増やすため、既存クラブの伸びが鈍っても会員関連の伸びが堅調を保ちうる理由の一つとなっている。ただしBJ'sは、会費収入を新規クラブと既存クラブに分けて開示していない。
BJ株:2023年以降の決算発表日の株価反応
| 四半期 | 発表日(取引開始前) | 前日終値 | 終値 | BJの騰落率 | SPYの騰落率 | BJとSPYの差 |
|---|---|---|---|---|---|---|
| Q3 FY2023 | 2023年11月17日 | $67.60 | $64.35 | −4.81% | +0.12% | −4.93ポイント |
| Q4 FY2023 | 2024年3月7日 | $72.15 | $78.88 | +9.33% | +0.99% | +8.34ポイント |
| Q1 FY2024 | 2024年5月23日 | $80.49 | $83.20 | +3.37% | −0.73% | +4.10ポイント |
| Q2 FY2024 | 2024年8月22日 | $87.62 | $81.66 | −6.80% | −0.78% | −6.02ポイント |
| Q3 FY2024 | 2024年11月21日 | $85.70 | $92.79 | +8.27% | +0.54% | +7.74ポイント |
| Q4 FY2024 | 2025年3月6日 | $100.09 | $112.33 | +12.23% | −1.78% | +14.00ポイント |
| Q1 FY2025 | 2025年5月22日 | $117.50 | $115.97 | −1.30% | +0.04% | −1.34ポイント |
| Q2 FY2025 | 2025年8月22日 | $106.16 | $97.11 | −8.52% | +1.54% | −10.06ポイント |
| Q3 FY2025 | 2025年11月21日 | $90.59 | $91.61 | +1.13% | +1.00% | +0.13ポイント |
| Q4 FY2025 | 2026年3月5日 | $99.98 | $98.47 | −1.51% | −0.56% | −0.95ポイント |
| Q1 FY2026 | 2026年5月22日 | $94.43 | $86.64 | −8.25% | +0.39% | −8.64ポイント |
| Q2 FY2026 | 2026年8月21日 | $91.30 | $96.42 | +5.61% | +0.41% | +5.20ポイント |
| Q3 FY2026 | 2026年11月20日 | $110.75 | $104.82 | −5.35% | −3.64% | −1.71ポイント |
終値ベース(前営業日の終値から発表日の終値まで)の騰落率。出所:FT Marketsの日次終値をStock Analysisと照合。発表時刻はSEC EDGARによる。当社計算。
今回より前の12回の決算発表で、BJ株は上下いずれかの方向に平均5.93%動き、上昇と下落がそれぞれ6回だった。最大の上昇は2025年3月の2024年度第4四半期決算後の+12.23%、最大の下落は2025年度第2四半期決算後の−8.52%だった。過去3回の第3四半期決算では、−4.81%、+8.27%、+1.13%だった。寄り付きの窓(ギャップ)は信頼できる目安にならなかった。2026年3月5日、BJ株は6.9%安で寄り付いたが、終値ではわずか1.5%安にとどまった。2026年度第3四半期決算後の最初の取引日となった2026年11月20日、BJ株は2.6%安の107.91ドルで寄り付き、一時103.50ドルまで下げた後、5.35%安の104.82ドルで取引を終えた。同日はSPYも3.64%下落し、BJ株はSPYを1.71ポイント下回った。同日を含めると、13回の決算発表での平均変動率(絶対値)は5.88%となる。
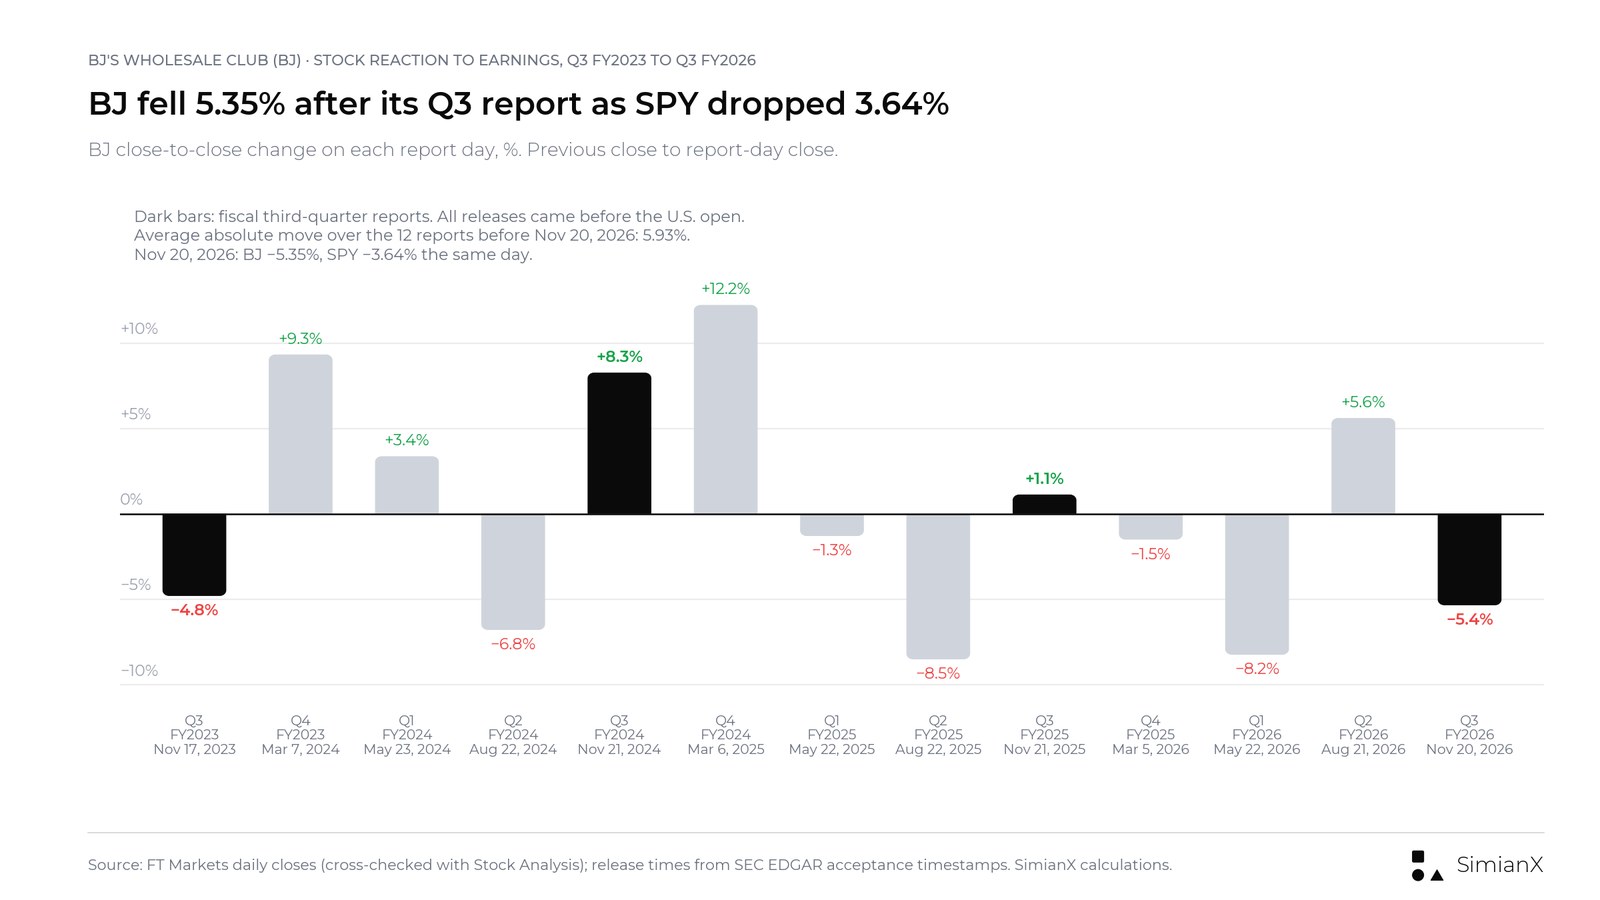
BJ株の決算発表日の値動きは、上下どちらの方向にも大きい。濃い色の棒は第3四半期の決算発表を示す。
和解自体は株価をあまり動かさなかった。8-K提出後の最初の取引日となった9月9日、BJ株は1.49%下落し、SPYは0.46%下落した。大きな動きはその後に来た。BJ株は11月19日に110.75ドルで取引を終え、9月9日の88.51ドルから25.1%、第2四半期決算前の終値(8月20日の91.30ドル)から21.3%上昇した。同じ期間にSPYは6.1%下落している。2026年の年初来上昇率は23.0%だ。株価は、52週終値高値の111.88ドル(2026年11月16日)を1.0%下回り、当社データで2023年1月以降の最高値である2025年4月14日の終値119.94ドルを7.7%下回る水準で決算発表を迎える。
決算発表前の終値でみたBJのバリュエーション
| 指標(2026年11月19日の終値$110.75時点) | 値 |
|---|---|
| 調整後EPS、直近4四半期の実績(Q3 FY2025~Q2 FY2026) | $4.58 |
| 実績調整後EPSに対する株価倍率 | 24.2x |
| 2026年度ガイダンス中央値($4.70)に対する株価倍率 | 23.6x |
| 時価総額(10-Q表紙記載の1億2630万株、2026年8月20日時点) | 約$14.0B |
| 企業価値(2026年8月1日時点の純有利子負債$599Mを加算) | 約$14.6B |
| 直近4四半期の調整後EBITDA($1,213M)に対する企業価値倍率 | 12.0x |
| 第2四半期の税率で算出した税引き後の和解益の時価総額比 | 約1.2% |
BJ'sの開示書類とFT Marketsの終値を基にした当社計算。目標株価や予測ではない。
最後の行がバリュエーションをめぐる問いの核心だ。市場はBJ'sを継続的な利益の約24倍で評価しており、和解が会社の価値に加えるのは約1%で、それも一度きりにすぎない。和解でGAAPベースの利益が膨らむ一方で、会員関連の伸びや商品の既存店売上高が期待を下回れば、株価倍率を支える事業部分は弱まったことになる。逆もまた真だ。会員と既存店売上高ですっきりした内容の四半期であれば、一時的な利益の大きさよりも、株価倍率について多くを語る。より大きな競合の長期的な姿については、当社の1985年のIPO以来のCostco株の歴史を参照されたい。
BJ'sの2026年度第3四半期決算が示したこと
- 和解の表示方法。 弁護士費用控除後で約2億4000万ドルの利益としてSG&Aに計上され、推定9500万ドルの関連費用が一部を相殺した。調整後EPSからも調整後EBITDAからも除外されていない。税負担と現金の受け取り時期は開示されなかった。
- 会費収入。 1億3840万ドルと9.5%増え、経営陣が示唆していたとおり、第2四半期の9.9%、前年同期の9.8%から伸びが鈍った。最初の39週間では4億630万ドル、+9.8%だった。決算発表には会員数、更新率、上位会員の数字はなく、Bob Eddy CEOは「力強い来店客数の伸びと過去最高の会員数」を挙げた。
- 商品の既存店売上高。 4.1%増と、BJ'sが通期について示していた2.0%~3.0%のレンジを上回り、2024年度第4四半期(+4.6%)以来の高い四半期の伸びとなった。最初の39週間では+2.9%だった。デジタル経由の既存店売上高は38%増えた。
- 燃料。 既存店売上高全体は13.5%増えたので、ガソリンは約9.4ポイント押し上げたことになる(当社計算)。決算発表は燃料の利益に触れていない。
- 商品の売上総利益率と関税還付。 第3四半期は周年記念の販促で約170ベーシスポイント低下し、最初の39週間では約70ベーシスポイント低下した。後者は「2026年度上期に計上した関税還付の効果で一部相殺された」。還付額はなお数値で示されていない。
- ガイダンス。 ガソリンを除く既存店売上高は2.5%~3.0%(従来は2.0%~3.0%)に、調整後EPSは5.10~5.30ドル(従来は4.60~4.80ドル)に引き上げ、設備投資は約8億ドルで据え置いた。決算発表はこのレンジに和解益が含まれるかどうかを明記していないが、第3四半期の調整後EPSが和解益を含む以上、通期の調整後EPSのレンジも含むことになる(当社の解釈)。当社推計の1株当たり約0.83ドルを差し引くと約4.27~4.47ドルとなり、8月に示したレンジを下回る。BJ'sは和解益を除くレンジを示しておらず、受取金の使途に関する追加支出があればこの計算は変わる。最初の39週間で4.19ドルを稼いでいるため、このレンジは第4四半期に0.91~1.11ドルを意味する。前年同期は0.96ドルだった。
- 不動産、自社株買い、クラブ。 セール・アンド・リースバックの売却益がSG&Aの改善に寄与した(金額は非開示)。BJ'sは第3四半期に37万6942株を3560万ドルで買い戻した。今年に入って最も少ない四半期の自社株買いで、自社株買い枠は3億8690万ドル残っている。同四半期には2クラブと5カ所のガソリンスタンドを開設し、現在は22州に271クラブとBJ's Gas 211カ所を展開している。
決算の合間もBJを追うには、SimianX AIの株式分析でチャート、ニュースの流れ、ファンダメンタルズを一か所で追跡できる。
強気・基本・弱気シナリオ
| シナリオ | 決算が示す内容 | 意味するところ |
|---|---|---|
| 強気 | 会費収入の伸びがなお9%~10%近辺、商品の既存店売上高が3%超、和解益を除いてガイダンスを上方修正 | 継続的な利益が、ガイダンスが示唆していたより速いペースで成長 |
| 基本 | 予告どおり会費の伸びが鈍化、商品の既存店売上高は2%~3%の範囲内、ガイダンスは維持またはレンジ縮小 | 計画どおりに進捗し、和解は別枠の一時的な利益 |
| 弱気 | 更新率や会員数の伸びの悪化を伴う会費の急減速、既存店売上高がレンジを下回る、価格施策を超える利益率への圧力 | 24倍の株価倍率を支える継続的な利益への信頼が低下 |
定性的なシナリオであり、予測や確率ではない。
よくある質問
BJ'sの2026年第3四半期決算はいつ発表されるか?
BJ'sは2026年度第3四半期決算を2026年11月20日(金)の米国市場の取引開始前に発表し(8-KのEDGAR受理時刻は米東部時間(ET)午前7時1分)、米東部時間(ET)午前8時30分(米太平洋時間(PT)午前5時30分)に電話会議を開いた。対象期間は2026年10月31日までの13週間である。次回の第4四半期・通期決算の発表日はまだ決まっていない。直近2回の発表は2025年3月6日と2026年3月5日だった。
BJ'sはもう2026年度第3四半期決算を発表したか?
発表した。BJ'sは2026年11月20日の米国市場の取引開始前に決算を発表した。純売上高は61億5000万ドル(+17.7%)、会費収入は1億3840万ドル(+9.5%)、既存店売上高は13.5%増(ガソリンを除くと4.1%増)で、GAAPベースEPSと調整後EPSはいずれも1.73ドル(前年同期はそれぞれ1.15ドルと1.16ドル)だった。両方のEPSに約2億4000万ドルの和解益が含まれ、推定9500万ドルの関連費用が一部を相殺した。BJ'sは2026年度の調整後EPS見通しを5.10~5.30ドルに引き上げた。決算発表後の最初の取引日に、BJ株は110.75ドルから5.35%安の104.82ドルで取引を終え、SPYは3.64%下落した。
BJ'sの2億4000万ドルの和解とは何か?
BJ'sは2026年9月4日、自社が原告となっていたクレジットカードのインターチェンジフィーをめぐる訴訟で和解した。9月8日に提出したForm 8-Kで同社は、和解により弁護士費用控除後で約2億4000万ドルの一時的な税引き前利益が生じ、2026年度第3四半期決算に反映されるとした。開示書類は、被告の名前も、現金の受け取り時期も明らかにしていない。
和解益はBJ'sの調整後EPSに含まれるのか?
含まれた。BJ'sは弁護士費用控除後で約2億4000万ドルの和解益を、GAAPベースEPSと調整後EPSの両方に含めた(第3四半期はいずれも1.73ドル)。2024年度第3四半期に訴訟和解による約2000万ドルの和解益(純額)を扱ったのと同じ方法だ。推定9500万ドルの関連費用が一部を相殺した。当社の計算では、和解益(純額)は税引き後で1株当たり約0.83ドルに相当し、これを除いた第3四半期の調整後EPSは約0.90ドルだった。
BJ'sは会費でどれだけ稼いでいるのか?
会費収入は2025年度に4億9980万ドルと9.5%増え、2026年度第2四半期は1億3560万ドルと9.9%増えた。第2四半期末の会員数は850万人だった。2025年1月1日に会費はClubが60ドル、Club+が120ドルに引き上げられ、BJ'sはその値上げ効果が一巡するにつれて伸びが緩やかになると見込んでいる。
BJ'sの既存店売上高全体が商品の既存店売上高を大きく上回るのはなぜか?
ガソリン価格のためだ。2026年度第2四半期の既存店売上高全体は11.9%増え、うち8.8ポイントがガソリン、3.1%が商品によるものだった。米国の給油所価格は前年より約3分の1高く、BJ'sはガソリンの販売量も増やした。
BJ'sの2026年度ガイダンスは?
2026年11月20日時点で、ガソリンを除く既存店売上高は2.5%~3.0%増(2.0%~3.0%から上方修正)、調整後EPSは5.10~5.30ドル(4.60~4.80ドルから上方修正。旧レンジは9月の和解前に設定)、設備投資は約8億ドル(据え置き)。第3四半期の調整後EPSが和解益を含むため、新しいレンジも和解益を含む。BJ'sは和解益を除いたレンジを示していない。
決算発表に対してBJ株は通常どう反応するか?
2023年11月から2026年11月までの13回の決算発表で、BJ株の発表日の値動きは平均5.88%で、上昇が6回、下落が7回だった。値動きの幅は−8.52%(2025年8月22日)から+12.23%(2025年3月6日)までだった。2026年11月20日の2026年度第3四半期決算後、BJ株は5.35%下落して104.82ドルとなり、SPYは3.64%下落した。
結論:好調な商品販売、その一部を臨時利益で賄った四半期
BJ'sの第3四半期には本物の事業の強さがあった。商品の既存店売上高は4.1%増と2024年度第4四半期以来の高い伸びとなり、デジタル経由の既存店売上高は38%増、会費収入もなお9.5%増えている。しかし当社の計算では、見出しのEPS 1.73ドルのほぼ半分は和解によるものだ。BJ'sは約2億4000万ドルの和解益を調整後EPSに含めたまま、推定9500万ドルの関連費用を計上し、商品の売上総利益率を約170ベーシスポイント押し下げる販促を実施した。和解益(純額)を除けば、第3四半期の調整後EPSは約0.90ドルと、前年同期の1.16ドルを下回っていた。
上方修正されたガイダンスも同じように読む必要がある。新たな5.10~5.30ドルのレンジは和解益を含んでおり、当社推計の影響額を差し引くと約4.27~4.47ドルと、BJ'sが8月に示したレンジを下回る。次の決算で問われるのは、販促支出が来店客数と会員の伸びを維持させるか、そして周年記念イベントと和解の影響が一巡した後に商品の利益率が回復するかである。
本記事は情報提供のみを目的とした金融リサーチであり、個別の投資助言や特定の証券の売買を推奨するものではない。
関連記事
参考リンク
- BJ's Wholesale Club:2026年度第3四半期決算発表(8-K Exhibit 99.1)、2026年11月20日
- BJ's Wholesale Club:Form 8-K、Item 8.01、クレジットカードのインターチェンジフィー訴訟の和解(2026年9月8日)、SEC EDGAR
- BJ's Wholesale Club:Form 8-K、Item 5.02、一時的な報奨と役員の昇格(2026年10月15日)、SEC EDGAR
- BJ's Wholesale Club:2026年度第3四半期決算の発表日と電話会議の告知、2026年10月29日
- BJ's Wholesale Club:2026年度第2四半期決算発表(8-K Exhibit 99.1)、2026年8月21日
- BJ's Wholesale Club:2026年8月1日に終了した四半期のForm 10-Q
- BJ's Wholesale Club:2026年度第2四半期決算説明会の準備原稿、2026年8月21日
- BJ's Wholesale Club:2026年度第1四半期決算発表、2026年5月22日
- BJ's Wholesale Club:2025年度第4四半期および通期決算発表、2026年3月5日
- BJ's Wholesale Club:2025年度のForm 10-K
- BJ's Wholesale Club:2025年度第3四半期決算発表、2025年11月21日
- BJ's Wholesale Club:2025年度第2四半期決算発表、2025年8月22日
- BJ's Wholesale Club:2025年度第1四半期決算発表、2025年5月22日
- BJ's Wholesale Club:2024年度第4四半期および通期決算発表、2025年3月6日
- BJ's Wholesale Club:2024年度第3四半期決算発表、2024年11月21日
- BJ's Wholesale Club:2024年度第2四半期決算発表、2024年8月22日
- BJ's Wholesale Club:2024年度第1四半期決算発表、2024年5月23日
- 米エネルギー情報局(EIA):米国のレギュラーガソリン小売価格、月次
- FT Markets:BJ's Wholesale Clubの株価履歴
- Stock Analysis:BJの株価履歴
- SEC EDGAR:BJ's Wholesale ClubのForm 8-K提出書類一覧