IEEPA関税還付トラッカー:誰がいくら受け取り、決算にどう効いているのか
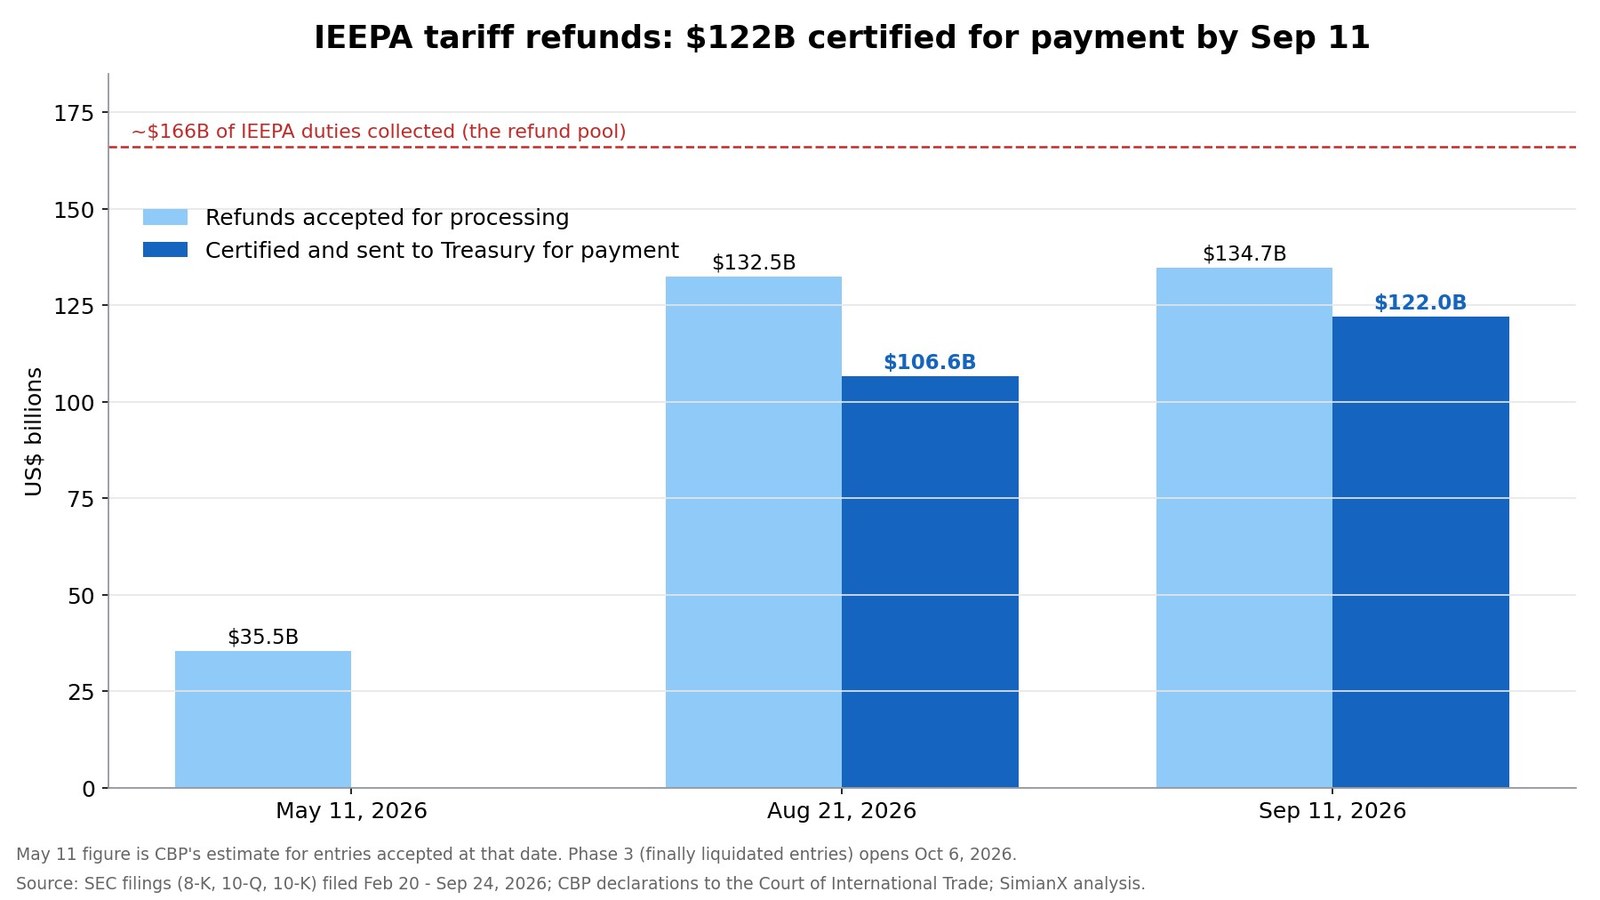
米連邦最高裁は2026年2月20日、トランプ大統領の緊急関税を違法と判断しました。それ以降、1,220億ドルを超える還付金が支払い承認済みとなっています。この資金はいま企業決算に表れ始めており、四半期の見え方を変えるほどの規模になっています。
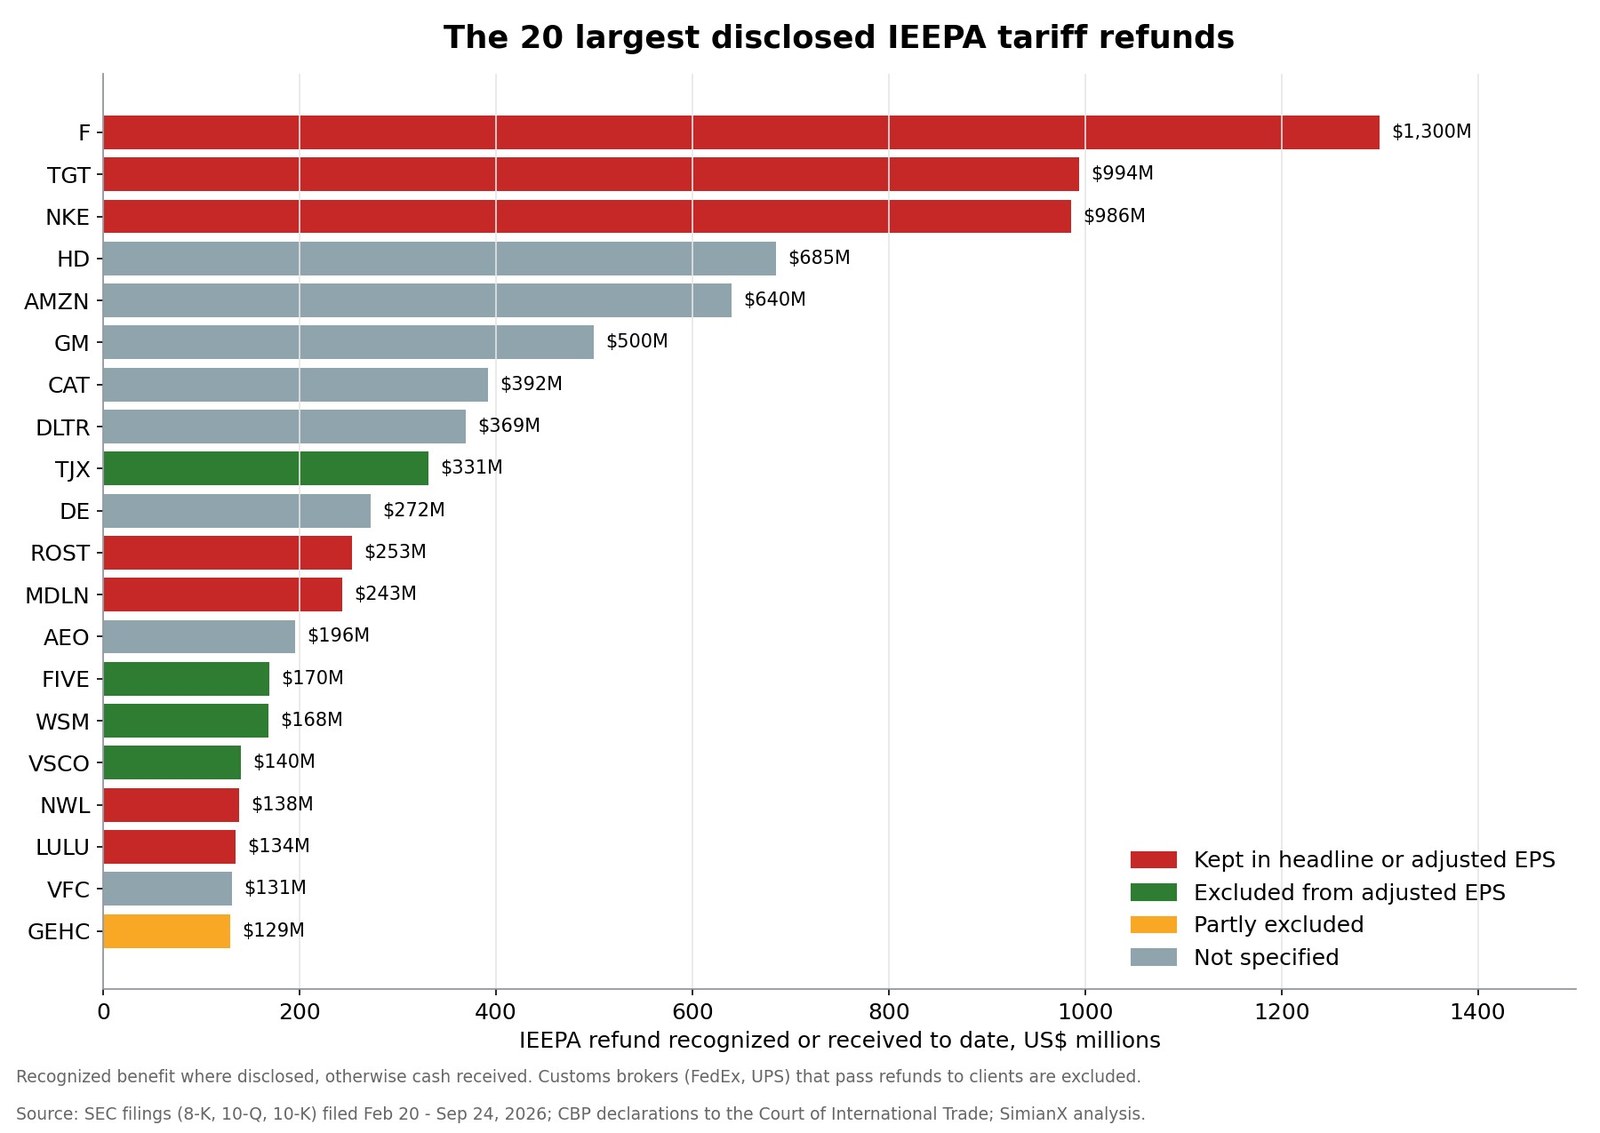
ターゲットは1四半期で9億9,400万ドルの関税還付を計上しました。これは1株当たり1.65ドルに相当し、GAAPベースと調整後の両方の利益に含めています。ナイキは、還付によって第4四半期の売上総利益率が約900ベーシスポイント押し上げられたと説明しました。フォードは13億ドルの一時的な利益を計上しました。一方で、TJX、Victoria's Secret、Five Belowは還付を調整後の業績から除外しており、これらの企業の「予想超え」は意味合いが異なります。
このトラッカーは、判決から2026年9月24日までにIEEPA還付に言及したすべてのSEC提出書類、つまり644社・1,396件の書類をもとに作成しました。大手企業の開示を読み込み、上場企業78社の還付額を数値化したところ、合計で約114億ドルが計上または受領されていました。以下の表では、誰が受け取ったのか、各社にとってどれほど大きな臨時収入なのか、利益率と1株当たり利益をどれだけ押し上げているのか、そして第3四半期決算シーズンを迎えるなかでまだ還付を待っている企業はどこかを示します。
数値は2026年9月24日までに各社が提出した最新の8-K、10-Q、10-Kでの開示に基づきます。「還付」は、開示がある場合は損益計算書で認識された金額、ない場合は受領済みの現金を指します。
関税還付の全体像
| 指標 | 数値 |
|---|---|
| 最高裁判決 | 2026年2月20日(Learning Resources v. Trump、6対3) |
| 徴収されたIEEPA関税(還付原資) | 約1,660億ドル、輸入業者33万社超から |
| 処理を受理された還付(9月11日時点) | 約1,347億ドル |
| 支払い承認され財務省に送付された還付(9月11日時点) | 約1,220億ドル |
| 提出されたCAPE還付申告(9月11日時点) | 286,044件、輸入申告2,720万件分 |
| 次の還付フェーズ | フェーズ3が2026年10月6日に開始 |
| 本トラッカーで数値化した上場企業 | 78社 |
| その78社が計上または受領した還付 | 約114億ドル |
| 上位10社の合計 | 約65億ドル(57%) |
支払い承認済みの1,220億ドルと、社名を特定できる上場企業分の114億ドルとの差そのものが示唆に富んでいます。IEEPA関税の大半は、金額を開示しない非上場の輸入業者、外資系子会社、中小企業、そして数千の顧客に代わって手続きをする通関業者によって支払われていました。以下の上場企業は、はるかに大きな資金移転のうち目に見える一部にすぎません。
IEEPA関税還付に至る経緯:タイムライン
IEEPA(国際緊急経済権限法)は1977年に制定された制裁法です。2025年、この法律が初めて広範な輸入関税の発動に使われました。2025年2月に中国・カナダ・メキシコへの「密輸対策」関税、続いて2025年4月2日に「相互」関税が発表されました。輸入業者がこれを提訴し、事件は最高裁まで争われました。
| 日付 | 出来事 |
|---|---|
| 2025年2月 | 中国・カナダ・メキシコにIEEPA関税を発動 |
| 2025年4月2日 | ほとんどの貿易相手国に対する「相互」IEEPA関税を発表 |
| 2026年2月20日 | 最高裁が6対3で、IEEPAは関税を認めていないと判断 |
| 2026年2月24日 | 1974年通商法Section 122に基づく代替の10%一律追加関税が発効 |
| 2026年3月4日 | 国際貿易裁判所がIEEPA関税の利息付き還付を命令 |
| 2026年4月20日 | CBPが還付システム(CAPE)のフェーズ1を開始 |
| 2026年6月2日 | 司法省が、すでに最終清算された輸入申告に関する還付命令を控訴 |
| 2026年6月29日 | フェーズ2で調整(リコンシリエーション)対象の申告を追加 |
| 2026年7月24日 | Section 122の追加関税が失効し、60の経済圏に対する10%〜12.5%の新たなSection 301関税に置き換え |
| 2026年9月11日 | 1,347億ドルを受理、1,220億ドルを支払い承認 |
| 2026年10月6日 | 裁判所命令の対象となる最終清算済み申告を扱うフェーズ3を開始 |
ロバーツ長官が執筆した法廷意見は、大統領が関税を課すには議会の明確な授権が必要であり、IEEPAはそれを与えていないと判断しました。トーマス、アリート、カバノーの3判事は反対意見を述べました。判決全文は最高裁のウェブサイトで読めます。
投資家にとって重要な点は2つあります。第一に、還付は一度限りです。 関税そのものは消えていません。Section 122の追加関税、その後の新たなSection 301関税が取って代わったため、企業は旧関税の還付を受け取りながら新関税を支払っています。第二に、還付はまだ終わっていません。 フェーズ3は10月6日に始まり、最終清算済み申告をめぐる政府の控訴も係属中のため、最大級の請求の一部は未解決のままです。
関税還付トラッカー:開示された還付額の上位25社
| 順位 | 企業 | 計上または受領した還付 | 認識時期 | 計上先 | 調整後EPSでの扱い |
|---|---|---|---|---|---|
| 1 | フォード(F) | 13億ドル | 2026年第1四半期 | 売上原価 | 調整後EBITに含める |
| 2 | ターゲット(TGT) | 9億9,400万ドル | 2026年度第2四半期 | 売上総利益 | 含める(1株1.65ドル) |
| 3 | ナイキ(NKE) | 9億8,600万ドル | 2026年度第4四半期 | 売上総利益 | 報告EPSに含める(1株0.52ドル) |
| 4 | ホーム・デポ(HD) | 6億8,500万ドル | 2026年度第2四半期 | 売上原価 | 記載なし |
| 5 | アマゾン(AMZN) | 6億4,000万ドル | 2026年第2四半期 | 売上原価 | 記載なし |
| 6 | ゼネラル・モーターズ(GM) | 5億ドル | 2026年第1四半期 | 正味の有利な調整 | 記載なし |
| 7 | キャタピラー(CAT) | 3億9,200万ドル | 2026年第2四半期 | 売上原価(未収金) | 記載なし |
| 8 | ダラー・ツリー(DLTR) | 3億6,900万ドル | 2026年度第2四半期 | 売上原価 | 記載なし |
| 9 | TJX(TJX) | 3億3,100万ドル | 2027年度第2四半期 | 売上原価 | 除外 |
| 10 | ディア(DE) | 2億7,200万ドル | 2026年度第2四半期 | 生産コスト | 記載なし |
| 11 | ロス・ストアーズ(ROST) | 2億5,300万ドル | 2026年度第2四半期 | 売上原価 | 報告EPSに含める(1株0.60ドル) |
| 12 | メドライン(MDLN) | 2億4,300万ドル | 2026年第2四半期 | 売上原価(顧客への返金控除後) | 調整後EBITDAに含める |
| 13 | アメリカン・イーグル(AEO) | 1億9,600万ドル | 2026年度第2四半期 | 売上原価および販管費 | 記載なし |
| 14 | Five Below(FIVE) | 1億7,000万ドル | 2026年度第2四半期 | 売上原価および利息 | 除外 |
| 15 | ウィリアムズ・ソノマ(WSM) | 1億6,800万ドル | 2026年度第2四半期 | 売上原価 | 除外(1株1.06ドル) |
| 16 | Victoria's Secret(VSCO) | 1億4,000万ドル超 | 2026年度第2四半期 | 営業利益 | 除外 |
| 17 | ニューウェル・ブランズ(NWL) | 1億3,800万ドル | 2026年上半期 | 製品売上原価 | 含める |
| 18 | ルルレモン(LULU) | 1億3,500万ドル | 2026年第2四半期 | 売上原価 | 報告EPSに含める(1株0.86ドル) |
| 19 | VFコーポレーション(VFC) | 1億3,100万ドル | 2026年度〜2027年度第1四半期 | 売上原価 | 記載なし |
| 20 | GEヘルスケア(GEHC) | 1億2,900万ドル | 2026年第2四半期 | 製品・サービスの原価 | 一部除外 |
| 21 | HP Inc(HPQ) | 1億2,700万ドル | 2026年度第3四半期 | 売上原価 | 記載なし |
| 22 | G-IIIアパレル(GIII) | 1億2,600万ドル | 2027年度上半期 | 売上原価 | 除外 |
| 23 | スタンレー・ブラック・アンド・デッカー(SWK) | 1億1,800万ドル | 2026年第2四半期 | 売上原価(8,300万ドルのコストで一部相殺) | 含める(正味で1株0.17ドル) |
| 24 | PVH(PVH) | 1億700万ドル | 2026年第2四半期 | 売上原価 | 記載なし |
| 25 | アバクロンビー&フィッチ(ANF) | 1億ドル | 2026年度第2四半期 | 売上原価 | 別途表示(1株1.75ドル) |
4つの傾向が目立ちます。
- 小売とアパレルが中心です。 上位25社のうち15社が小売業者またはアパレルブランドです。これらの企業は完成品を輸入し、輸入者として自ら関税を支払っているため、還付はそのまま自社に戻ってきます。これらの銘柄の背景にある消費環境については、ウォルマートとターゲットが示した家計の逼迫に関する分析をご覧ください。
- 自動車と機械がそれに続きます。 フォード、GM、キャタピラー、ディアは部品や構成品を大量に輸入しています。キャタピラーはIEEPA関税を合計約10億ドル支払ったものの、残りの請求はまだ回収可能性が高いと判断していないため、これまでに計上したのは3億9,200万ドルにとどまるとしています。
- 計上のタイミングが異なります。 フォードとGMは、回収可能性が高いと判断した第1四半期に還付を計上しました。ほとんどの小売業者は、第2四半期に現金が入るまで待ちました。テスラ、ハベル、SharkNinjaはまだ何も認識していないため、還付は今後の四半期に表れます。
- 大口輸入業者でも金額を示さない企業があります。 ウォルマートは金額を開示しませんでした。第2四半期の売上総利益率が96ベーシスポイント上昇したのは「主に関税還付によるもの」で、残りは値下げに再投資すると説明しています。コストコは、一部を会員向けの価値還元に再投資した後の、第4四半期の1株当たり0.15ドルという正味の効果のみを開示しました。
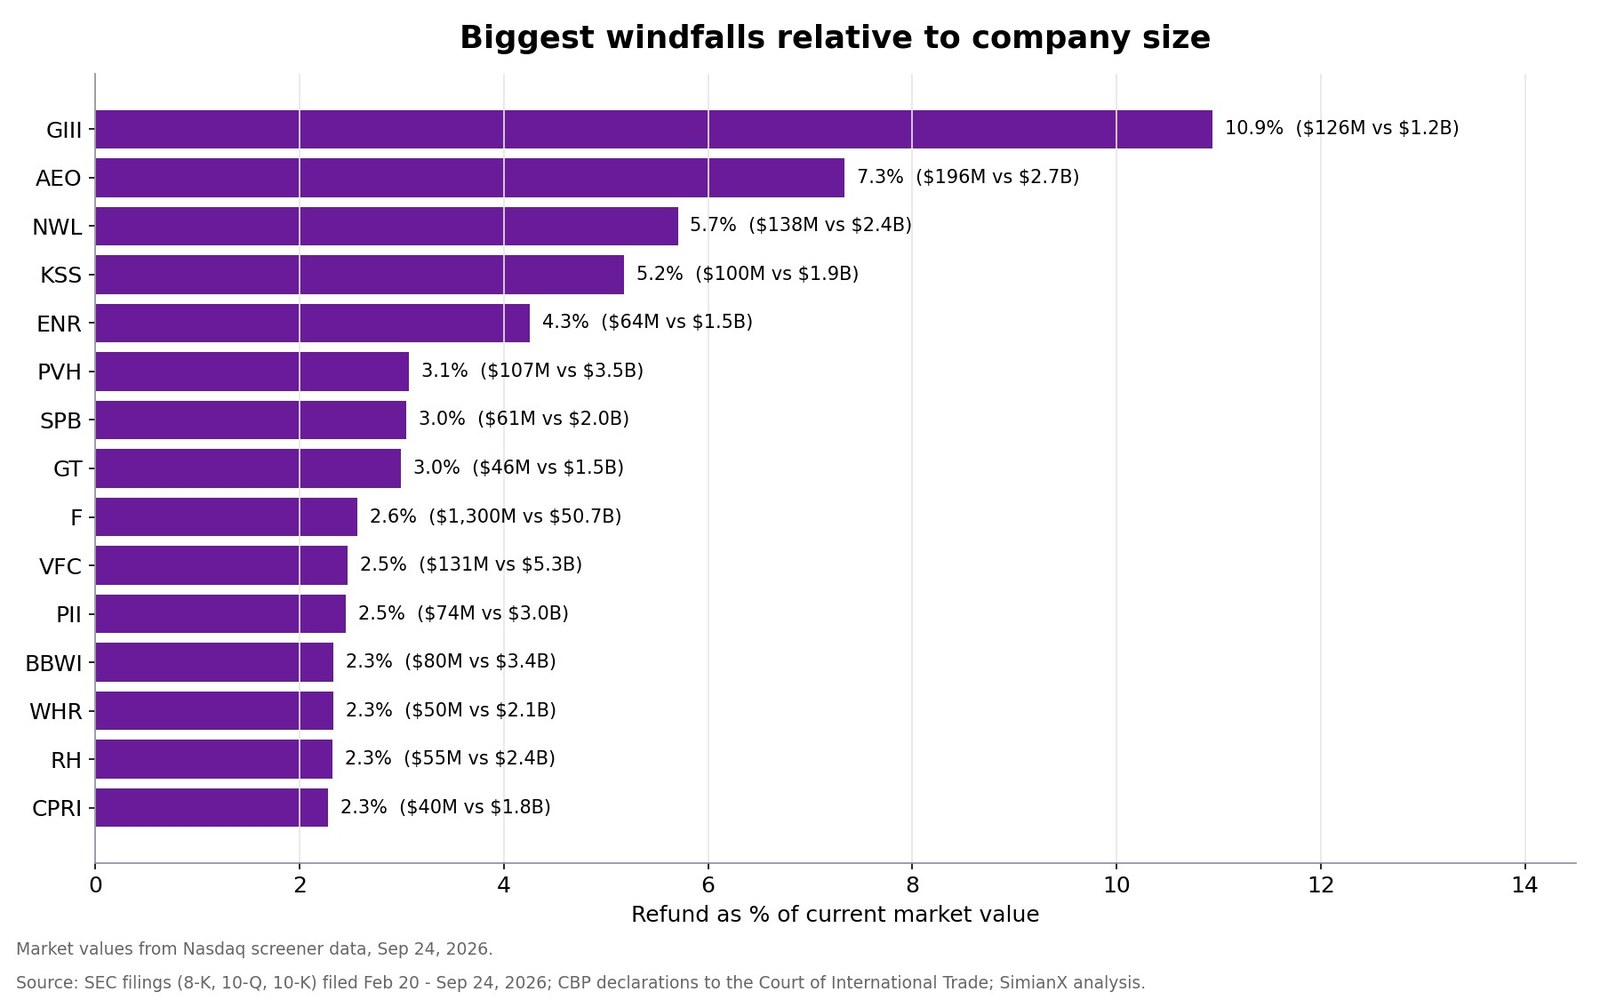
企業規模に対して最も大きい臨時収入
13億ドルの還付はフォードの時価総額の2.6%にあたります。規模の小さいアパレルや消費財の企業では、還付は企業価値のはるかに大きな割合を占めます。
| 企業 | 還付 | 時価総額(9月24日) | 時価総額に対する還付の比率 |
|---|---|---|---|
| G-IIIアパレル(GIII) | 1億2,600万ドル | 12億ドル | 10.9% |
| アメリカン・イーグル(AEO) | 1億9,600万ドル | 27億ドル | 7.3% |
| ニューウェル・ブランズ(NWL) | 1億3,800万ドル | 24億ドル | 5.7% |
| コールズ(KSS) | 1億ドル | 19億ドル | 5.2% |
| エナジャイザー(ENR) | 6,400万ドル | 15億ドル | 4.3% |
| PVH(PVH) | 1億700万ドル | 35億ドル | 3.1% |
| スペクトラム・ブランズ(SPB) | 6,100万ドル | 20億ドル | 3.0% |
| グッドイヤー(GT) | 4,600万ドル | 15億ドル | 3.0% |
| フォード(F) | 13億ドル | 507億ドル | 2.6% |
| VFコーポレーション(VFC) | 1億3,100万ドル | 53億ドル | 2.5% |
これらは、還付が1四半期の業績だけでなく貸借対照表まで変える企業です。G-IIIの場合、還付は時価総額のおよそ10分の1に相当します。ニューウェルやVFのように負債の多い企業にとっては、債務削減に回せる現金です。市場はすでにこれらの金額を1四半期かけて織り込んでいるため、比率が高いこと自体は買いの理由になりません。ただし、これらの企業の第2四半期決算を他の四半期と比較するのが難しいことは確かです。
関税還付が利益率とEPSをどう押し上げるか
ほとんどの企業は還付を売上原価の減少として計上しました。還付はそのまま売上総利益率に効くため、還付を含む四半期は本業とは無関係な利益率の跳ね上がりを示します。
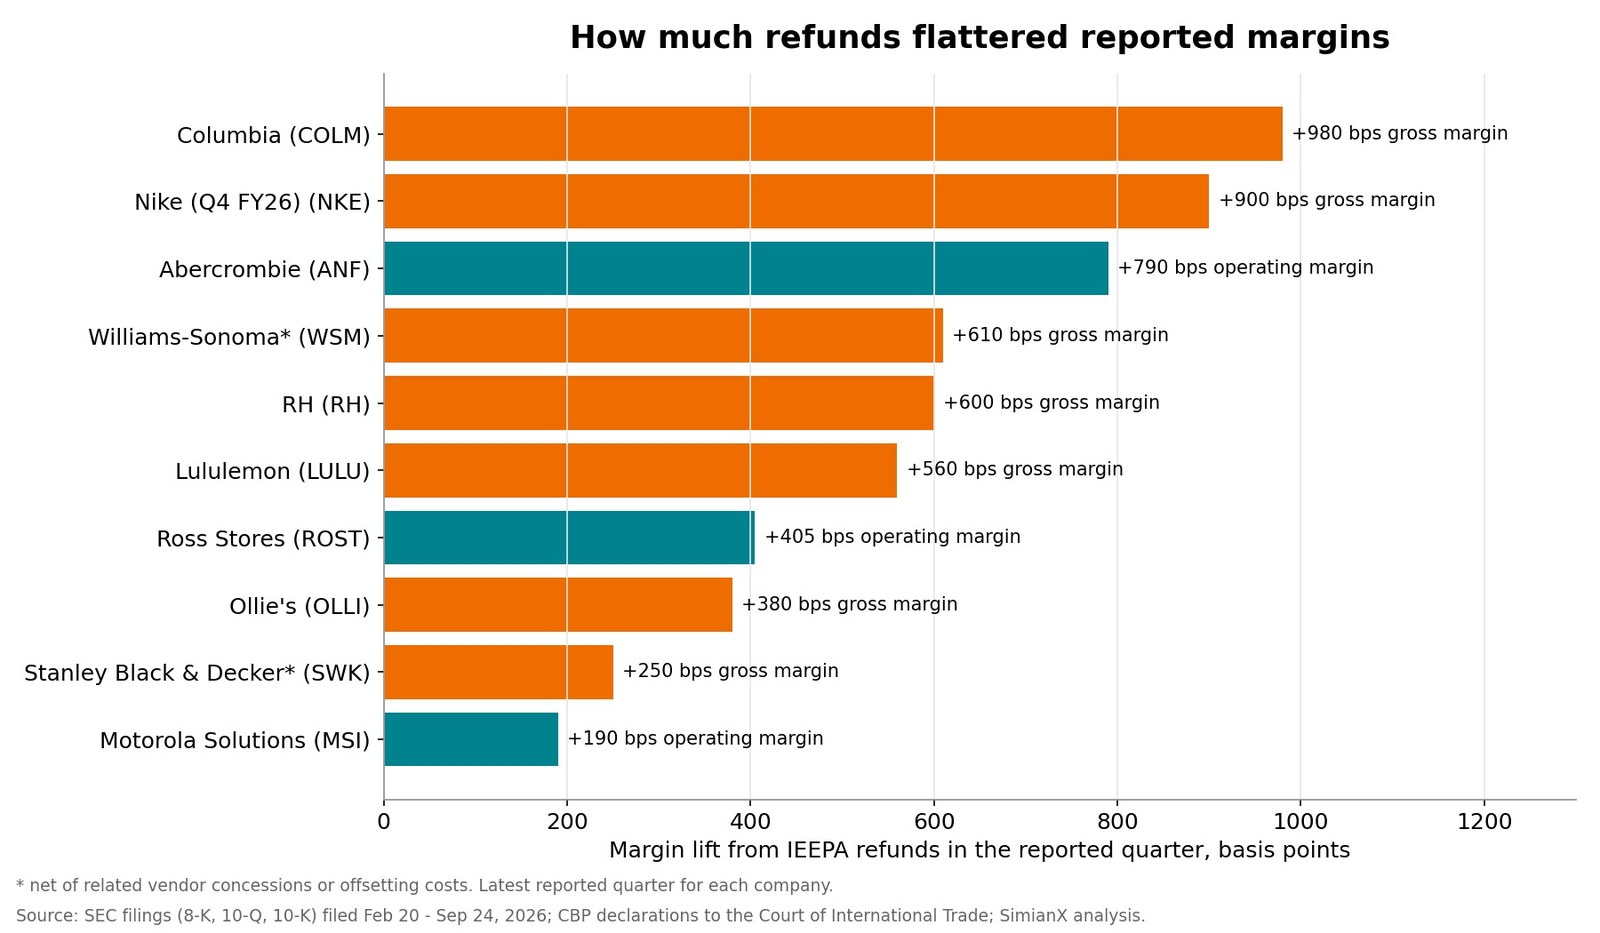
| 企業 | 開示された利益率への影響 | 開示されたEPSへの影響 | 調整後EPSに含むか |
|---|---|---|---|
| アバクロンビー&フィッチ(ANF) | 営業利益率+790ベーシスポイント | 4.17ドル中1.75ドル | 別途表示 |
| ターゲット(TGT) | 売上総利益と営業利益 | 1.65ドル | 含む(GAAPと調整後の両方) |
| ウィリアムズ・ソノマ(WSM) | 売上総利益率+610ベーシスポイント(取引先への譲歩控除後) | 総額1.06ドル、譲歩分0.30ドルを差し引き | 含まない |
| コロンビア・スポーツウェア(COLM) | 売上総利益率+980ベーシスポイント | 通期EPS見通しに約0.93ドルを上乗せ | 報告EPS |
| ルルレモン(LULU) | 売上総利益率+560ベーシスポイント | 2.92ドル中0.86ドル | 報告EPS(調整後EPSなし) |
| パーカー・ハネフィン(PH) | 売上原価を8,400万ドル削減 | 0.65ドル | 含まない |
| ロス・ストアーズ(ROST) | 営業利益率+405ベーシスポイント | 2.66ドル中約0.60ドル | 報告EPS |
| ナイキ(NKE) | 第4四半期の売上総利益率に約+900ベーシスポイント | 0.72ドル中0.52ドル | 報告EPS |
| カーディナル・ヘルス(CAH) | 顧客への返還見込み額を控除後 | 0.31ドル | 含む |
| モトローラ・ソリューションズ(MSI) | 営業利益率+190ベーシスポイント | 0.25ドル | 含む(GAAPと非GAAPの両方) |
| スタンレー・ブラック・アンド・デッカー(SWK) | 売上総利益率に約+250ベーシスポイント(正味) | 約0.17ドル | 含む |
| コストコ(COST) | 会員向け還元への再投資を控除後 | 0.15ドル | 非経常項目として開示 |
| エマソン(EMR) | 売上原価 | 0.11ドル | 含まない |
| インテュイティブ・サージカル(ISRG) | 売上原価 | 0.08ドル | 含む(別途開示) |
調整後EPSでの扱いの違いは、決算をアナリスト予想と比較する人にとって最も重要な点です。 数値化した78社のうち、
- 20社は還付を報告ベースまたは調整後の利益に含めました。ターゲット、スタンレー・ブラック・アンド・デッカー、モトローラ・ソリューションズのように、GAAPと調整後の両方のEPSに含めた企業もあります。ナイキ、ロス、ルルレモンのように、そもそも調整後EPSを公表していない企業もあります。
- 14社は調整後利益から除外しました。TJX、Victoria's Secret、Five Below、ウィリアムズ・ソノマ、パーカー・ハネフィン、エマソン、ボストン・サイエンティフィックなどです。
- 4社は、2025年に費用計上した関税に関わる部分だけを除外しました。GEヘルスケア、Kontoor Brands、YETI、ディックス・スポーティング・グッズです。
- 40社は明確に記載していませんでした。
実務上の意味はこうです。還付を調整後EPSに含める企業がコンセンサス予想を「上回った」場合は、予想に還付が織り込まれていたかを確認してください。ウォルマートやターゲットのように還付を含めずにガイダンスを出した企業があるため、コンセンサスには含まれていない可能性があります。ターゲットの第2四半期の調整後EPSには、1.65ドルの還付効果が含まれていました。決算後の株価の動きの読み方に関する解説では、見出し上の予想超えに対する最初の反応が、詳細が読まれると反転しやすい理由を説明しています。
還付を他者に渡す企業と、何も受け取れない人
政府が返すお金のすべてが、受け取った企業に残るわけではありません。
- 通関業者は還付をそのまま顧客に渡します。 フェデックスは2026年5月31日までに33億ドルの請求を提出し、主に顧客に代わって約8億ドルを受け取りましたが、それを返還するための7億4,900万ドルの負債を計上しました。UPSは承認済みの還付約5億ドルを顧客への未払金として計上しました。これらは利益ではありません。
- 顧客に一部を返す義務がある企業もあります。 メドラインは3億3,200万ドルの還付を認識しましたが、顧客への返金として8,900万ドルを引き当てました。メトラー・トレドは5,240万ドルの総額の利益を計上しましたが、関税サーチャージとして顧客から受け取った2,780万ドルを返金しました。キーサイトはサーチャージ返金のため4,000万ドルの負債を計上しました。マグナは決算説明会で、還付の80%〜90%が顧客に渡る見込みだと述べました。
- すでに顧客から関税を回収していた企業もあります。 リアは、IEEPA関税8,500万ドルのほぼすべてを顧客から回収済みだったとしており、還付は利益の上乗せではなく、本来なら顧客から回収するはずだった資金の置き換えにすぎません。
- 判決前に請求権を売却した企業もあります。 アメリカン・イーグルは判決前に6,890万ドルの還付請求権を第三者に1,860万ドルの現金で売却し、請求が支払われた後に買い手へ7,080万ドルを支払う必要がありました。GoProは2026年2月に約1,940万ドルの請求権を貸し手に譲渡しており、還付金を一切受け取りません。
- 消費者は直接の還付を受けられません。 CBPのCAPEシステムを通じて請求できるのは、輸入者、または申告を行った通関業者だけです。この隔たりはすでに訴訟を生んでいます。マテルは、関税を顧客に転嫁して不当に利得を得たとする集団訴訟が2026年7月に提起されたことを開示しました。
これからの還付:2026年第3四半期と決算発表日程
複数の企業が、前四半期の締め後に受け取った還付は第3四半期決算に表れると投資家に説明しています。
| 企業 | まだ認識されていない還付 | 決算発表予定日 |
|---|---|---|
| ナイキ(NKE) | 5月31日時点の未収金6億8,400万ドル、大半は期末後に回収 | 2026年10月1日(ナスダックの日程) |
| ゼネラル・モーターズ(GM) | 第1四半期に計上済み、現金回収に注目 | 2026年10月20日 |
| フォード(F) | 2026年下半期に約5億ドルの現金を見込む | 2026年10月22日ごろ(推定) |
| プロクター・アンド・ギャンブル(PG) | 支払った約2億ドルのうち残りの半分 | 2026年10月22日 |
| ハベル(HUBB) | 6月30日以降に約3,000万ドルを受領 | 2026年10月27日ごろ(推定) |
| テスラ(TSLA) | まだ何も認識しておらず、金額は非開示 | 2026年10月28日ごろ(推定) |
| クロックス(CROX) | 約2,000万ドルを受領、対象総額は約7,000万ドル | 2026年10月29日ごろ(推定) |
| アマゾン(AMZN) | 第2四半期の6億4,000万ドルが見込む還付の「大部分」と説明 | 2026年10月29日ごろ(推定) |
| SharkNinja(SN) | 7月に2億4,710万ドルの請求が受理 | 2026年11月5日ごろ(推定) |
| On Holding(ONON) | 第3四半期の売上総利益に最大6,500万ドル | 2026年11月11日ごろ(推定) |
| ベスト・バイ(BBY) | 9月2日に4,100万ドルを受領 | 11月下旬 |
| ターゲット(TGT) | 未回収の請求はまだ認識していない | 2026年11月18日ごろ(推定) |
最も分かりやすい例はSharkNinjaです。同社は通期の調整後EPS見通しを0.45ドル引き上げ、そのうち約0.15ドルは見込まれる正味の還付効果によるものです。On Holdingは、10億ドルの自社株買いに関する分析で取り上げたとおり、還付をガイダンスから完全に除外しました。ジェネラックも最近の業績に関税還付が影響した企業で、ジェネラックとアマゾンの取引に関する分析で取り上げています。
まだ最も多くの金額がかかっているのは、請求がフェーズ1とフェーズ2の対象外となっている企業です。キャタピラー(約10億ドルを支払い、計上は3億9,200万ドル)とRTX(約5億ドルを支払い、受領額は重要性なし)が最大の例です。残りの資金の行方は、10月6日に始まるフェーズ3と、連邦巡回区控訴裁判所での政府の控訴の結果に左右されます。
関税還付を含む四半期決算の読み方
今シーズンの決算発表ごとに使える簡単なチェックリストです。
- 還付の項目を探す。 決算発表資料で「IEEPA」または「tariff refund」を検索します。現在ではほとんどの企業が金額を示しています。
- 計上先を確認する。 売上原価の減額は売上総利益率を押し上げますが、受取利息として計上した分はそうなりません。
- 調整後EPSを確認する。 企業は還付を除外したか、アナリストのコンセンサスは還付を含んでいたか。
- 前年分と当年分の関税を分ける。 GEヘルスケア、YETI、ディックスなど、2025年分の関税の還付だけを調整で除いた企業があります。
- 還元分を探す。 顧客への返金、取引先への譲歩、値下げへの再投資が効果の多くを吸収することがあります。
- 代替関税を忘れない。 Section 122やSection 301の関税はいまも支払われているため、売上総利益率が還付四半期の水準にとどまることはありません。
- 現金と認識額を比べる。 キャタピラーの3億9,200万ドルや、期末時点のナイキの6億8,400万ドルのような未収金は、まだ現金ではありません。
SimianX AIは、こうした開示資料の確認を複数のAIエージェントで行い、8-Kの決算発表、10-Qの注記、株価データを突き合わせて、売買判断の前に一時的な還付と本来の成長を切り分けます。このトラッカーに載っているどの企業についてもリアルタイムのマルチエージェント分析を始められるほか、SimianX AIリーダーボードでAIモデルが実際にどう売買しているかを見ることもできます。
よくある質問
IEEPA関税還付とは何ですか?
国際緊急経済権限法に基づいて徴収された関税の還付です。最高裁は2026年2月20日、同法は関税を認めていないと判断しました。国際貿易裁判所が利息付きの還付を命じ、米税関・国境警備局(CBP)がCAPEシステムを通じて支払っています。
還付額はいくらですか?
約1,660億ドルのIEEPA関税が、33万社を超える輸入業者から徴収されました。2026年9月11日時点で、CBPは約1,347億ドルの還付を処理のため受理し、約1,220億ドルを支払いのため財務省に承認・送付しています。
最も多くの関税還付を受けた企業はどこですか?
金額を開示した上場企業のうち最大級なのは、フォード(13億ドル)、ターゲット(9億9,400万ドル)、ナイキ(9億8,600万ドル)、ホーム・デポ(6億8,500万ドル)、アマゾン(6億4,000万ドル)、ゼネラル・モーターズ(5億ドル)、キャタピラー(3億9,200万ドル)、ダラー・ツリー(3億6,900万ドル)、TJX(3億3,100万ドル)、ディア(2億7,200万ドル)です。
関税還付は利益に含まれますか?
はい。ほとんどの企業は売上原価の減少として計上しており、売上総利益率とGAAPベースの利益を押し上げます。調整後利益での扱いは企業によって異なります。ターゲットとスタンレー・ブラック・アンド・デッカーは還付を調整後EPSに含め、TJX、Victoria's Secret、Five Below、ウィリアムズ・ソノマは除外しています。
消費者は関税還付を受けられますか?
直接には受けられません。CAPEを通じて還付を請求できるのは、輸入者、または申告を行った認可通関業者だけです。値上がりした価格を支払った消費者には直接の請求権がなく、関税の転嫁をめぐって一部の企業に対する集団訴訟がすでに起きています。
残りの還付はいつ支払われますか?
CBPによると、有効な還付は通常、CAPE申告が受理されてから60〜90日以内に支払われます。裁判所命令の対象となる最終清算済み申告を扱うフェーズ3は2026年10月6日に始まります。一部の請求は、連邦巡回区控訴裁判所で係属中の政府の控訴に左右されます。
結論
IEEPA関税の還付は、今年の米企業決算で最大級の一時的項目の一つです。これまでに支払い承認された額は約1,220億ドルで、数値化できた上場企業78社は約114億ドルを計上しています。1〜2四半期のあいだ、還付によって小売業者、アパレルブランド、自動車メーカー、機械メーカーは実力以上に収益性が高く見えるでしょう。売上総利益率を数百ベーシスポイント押し上げる例もあり、ターゲットとアバクロンビー&フィッチでは1株当たり利益を1ドル以上かさ上げしています。
還付が支払われ終われば、これらの企業の稼ぐ力は何も変わりません。代替関税はいまも有効で、還付を顧客に返したり値下げに回したりしている企業もすでにあります。第3四半期の決算ごとに問うべきなのは、結果のうちどれだけが還付で、どれだけが本業なのかということです。10月1日に決算を発表するナイキは、それを示す最初の企業の一つになります。
本記事は調査と教育のみを目的としたものであり、投資助言ではありません。
関連記事
- On(ONON)10億ドル自社株買いは発行株の1割、ナイキの8倍
- ジェネラックとアマゾン、80億ドルの裏にある24億ドルの実像
- ウォルマート&ターゲット2026:米消費者ストレス信号解読
- ルルレモン株が100ドル割れ:ブランド崩壊か希少な好機か
- エヌビディア決算後の株価:2016年以降42回の反応全記録
参考リンク
- 米連邦最高裁 — Learning Resources, Inc. v. Trump の判決文(2026年2月20日)
- 米税関・国境警備局(CBP) — IEEPA関税の還付
- 米税関・国境警備局(CBP) — IEEPA還付ファクトシート
- Wikipedia — Learning Resources, Inc. v. Trump
- Wikipedia — 国際緊急経済権限法
- SEC EDGAR — IEEPA還付に関する提出書類の全文検索
- ターゲット — 2026年第2四半期決算発表
- フォード — 2026年第1四半期決算発表
- ナイキ — 2026年度第4四半期決算
- ホーム・デポ — 2026年度第2四半期のForm 10-Q
- アマゾン — 2026年第2四半期のForm 10-Q
- キャタピラー — 2026年第2四半期のForm 10-Q
- ウォルマート — 2027年度第2四半期決算発表
- コストコ — 2026年度第4四半期決算発表
- フェデックス — 2026年度のForm 10-K
- SharkNinja — 2026年第2四半期決算発表
- アメリカン・イーグル・アウトフィッターズ — 2026年度第2四半期のForm 10-Q
- Investopedia — 関税
- Investopedia — 売上原価


