インベスターデー後のOn Holding:10億ドルの自社株買い、成長の減速、そしてナイキとの比較
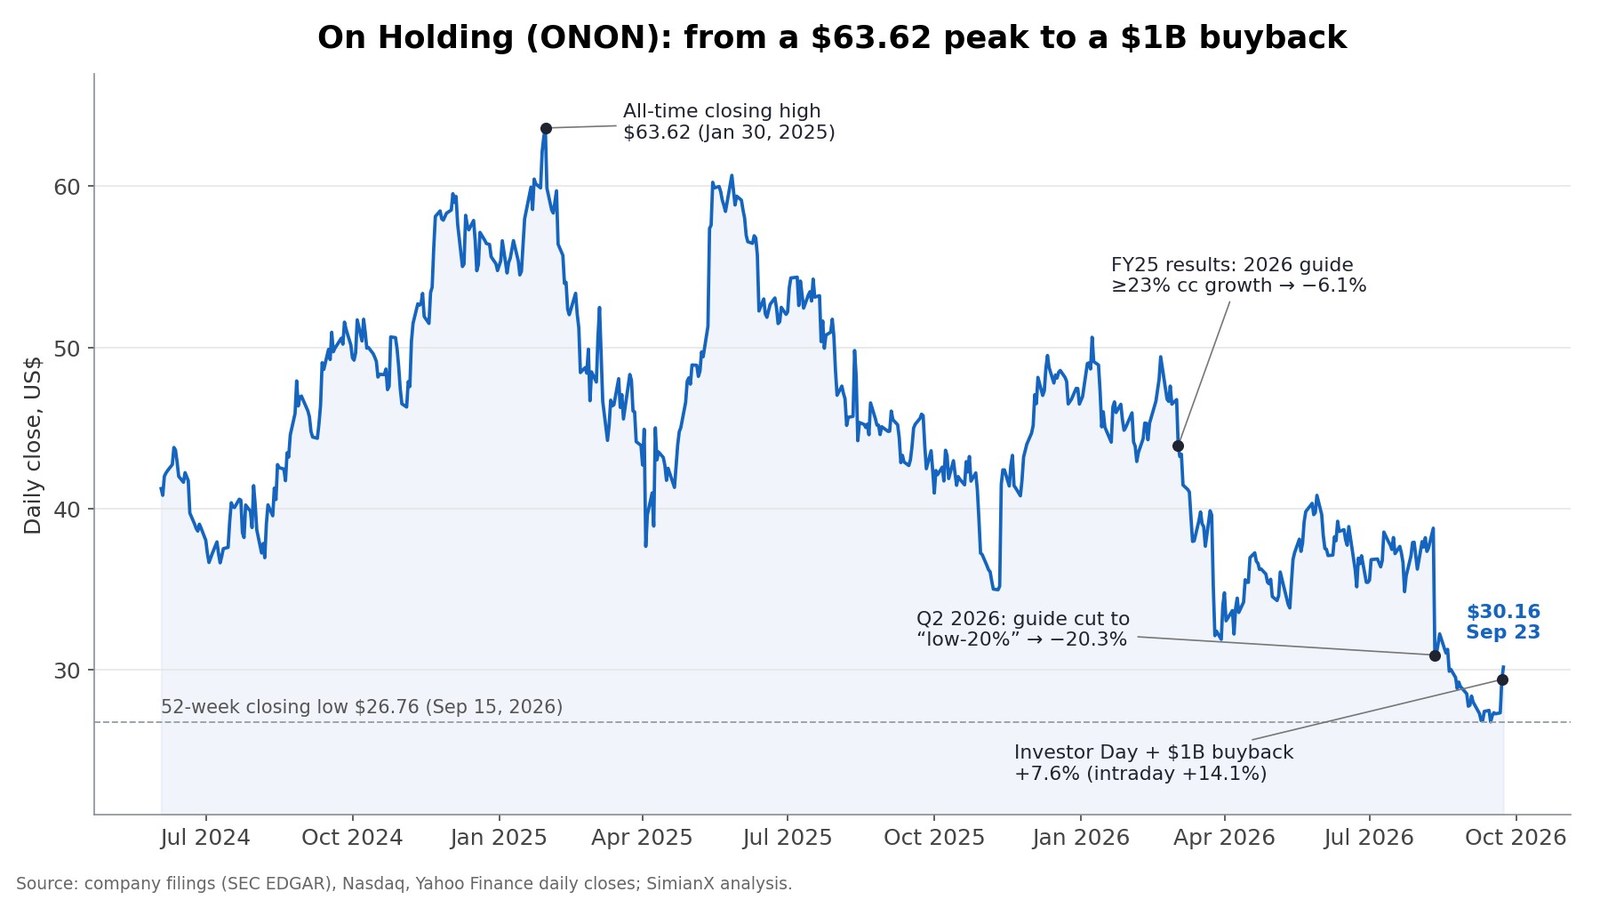
On Holding(NYSE: ONON)の株価は2026年9月22日に7.6%高の29.39ドルで引けました。スイスのスポーツウェア企業である同社が、チューリッヒで開いたインベスターデーで初の自社株買いプログラム、すなわち2029年末までに最大10億ドルのクラスA株を買い戻す計画を発表したためです。出来高は4,330万株と、20日平均の約5倍に達しました。株価は取引時間中に31.16ドル(+14.1%)まで上昇した後、上げ幅の半分を失い、9月23日にはさらに2.6%上げて30.16ドルで引けました。
多くの報道はこの日を「Onが自社株買いで急騰、ナイキに勝てるか」と伝えました。しかし開示資料と株価の推移を見ると、この切り口が見落としている点が3つあります。
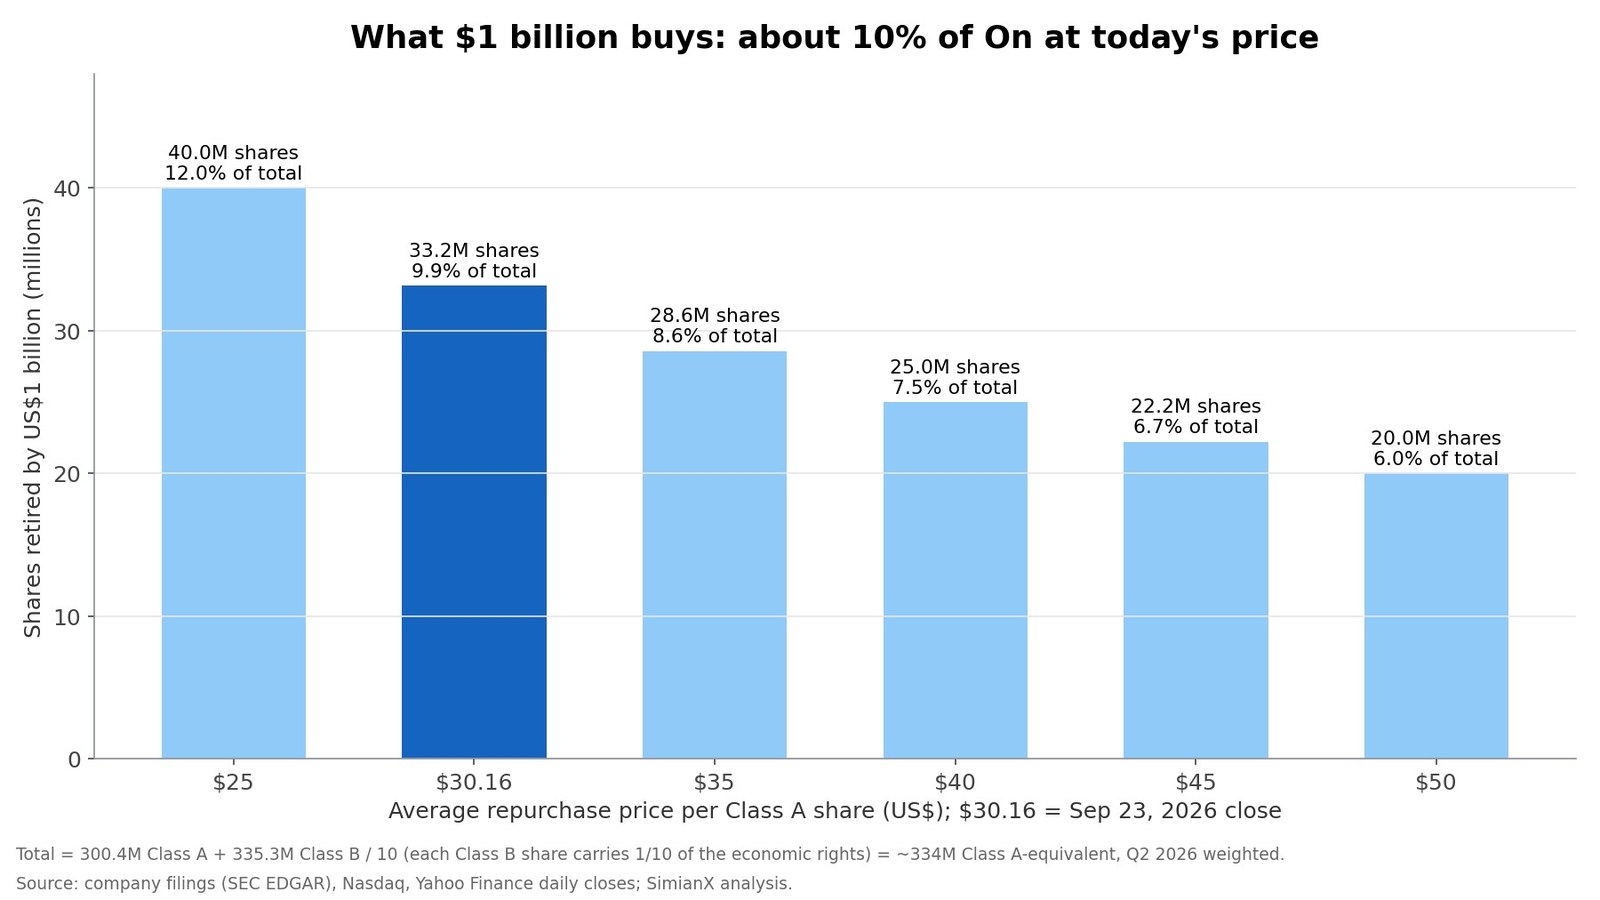
- 自社株買いはOnの規模に比べて大きい。 30.16ドルで換算すると、10億ドルで約3,300万株、会社全体のおよそ10%を消却できます。比較すると、ナイキが2026会計年度を通じて買い戻した自社株は1億2,300万ドルにすぎません。Onはその約8倍の枠を、ナイキの時価総額の5分の1しかない会社で設定したことになります。
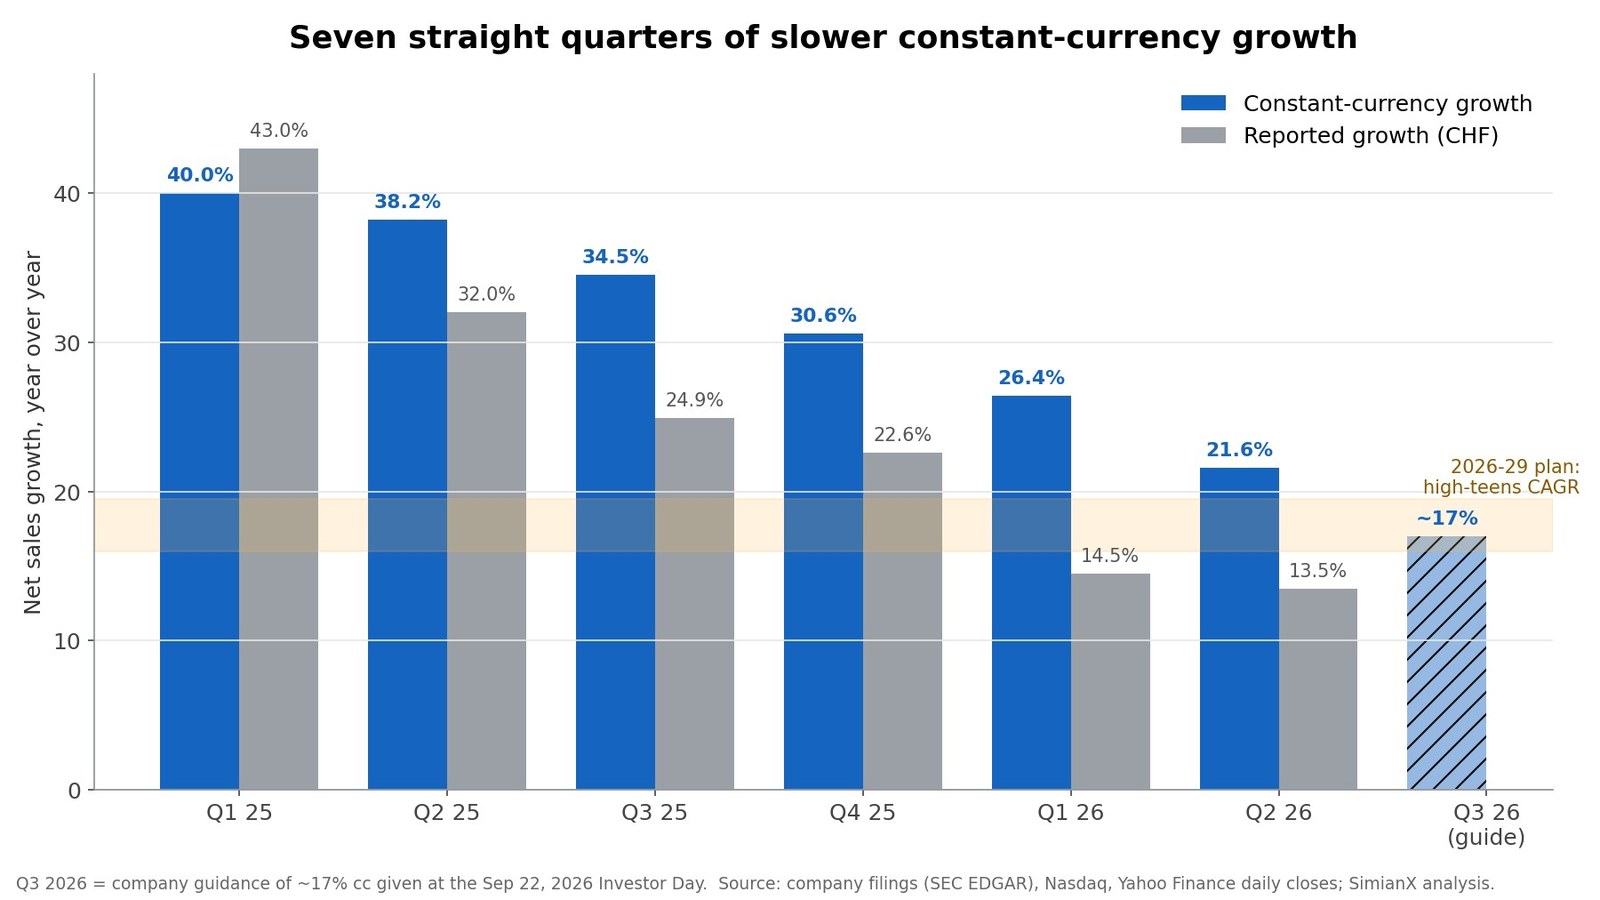
- 成長は7四半期連続で減速している。 為替一定ベースの売上成長率は2025年第1四半期の40.0%から2026年第2四半期には21.6%へ低下しました。Onは2026年第3四半期を約17%と見込み、新たな2029年計画は「10%台後半」のペースを前提としています。自社株買いの発表は、ガイダンス引き下げで1日で20.3%下落した日から6週間後のことでした。
- ナイキに勝つとは主に利益率と成長率の話であり、規模の話ではない。 ナイキの2026会計年度の売上高464億ドルは、Onの直近12カ月売上高の約12倍です。Onの2029年目標でさえ、ナイキの現在の売上高のおよそ15%にとどまります。
本分析は、Onのインベスターデーのリリース、2026年第2四半期決算、ナイキの2026会計年度決算リリース、そして日々の取引データから全体像を組み立て直したものです。自社株買いの試算表、成長減速の推移表、Onとナイキの比較スコアカード、そして各決算発表日後のONONの値動きの記録を加えています。
株価は2026年9月23日までの公式終値です。Onはスイスフランで決算を報告しており、米ドル換算には1フランあたり約1.21米ドルを用いています。
インベスターデー後のONON:主要データ
| 指標 | 数値 |
|---|---|
| 終値(2026年9月22日) | 29.39ドル(+7.6%) |
| 日中高値(9月22日) | 31.16ドル(+14.1%) |
| 終値(2026年9月23日) | 30.16ドル |
| 出来高(9月22日) | 4,330万株(20日平均の約5倍) |
| 上場来の終値ベース高値 | 63.62ドル(2025年1月30日)、現在は−52.6% |
| 52週の終値ベース安値 | 26.76ドル(2026年9月15日) |
| 2026年第2四半期決算日(8月11日) | −20.3% |
| 株式数の基準 | クラスA株換算で約3億3,400万株 |
| 30.16ドル時点の時価総額 | 約101億ドル |
| 現金(2026年6月30日) | 12億560万スイスフラン(約14.6億ドル) |
| 自社株買い枠 | 最大10億ドル、2029年12月まで |
Onには2種類の株式があります。上場している3億40万株のクラスA株はNYSEで取引されています。創業者と初期メンバーは3億3,530万株の議決権付きクラスB株を保有しており、クラスB株1株の経済的権利はクラスA株1株の10分の1です。クラスA株にクラスB株の10分の1を加えると、クラスA株換算で約3億3,400万株になります。これが時価総額と自社株買いの規模を測る正しい基準です。この比率は2026年の年次株主総会でも確認されており、同総会は1,625万株のクラスB株を162.5万株のクラスA株に転換することを承認しました。
ONONが急騰した理由:10億ドル自社株買いの試算
取締役会は2026年9月にこのプログラムを承認しました。会社はこれを、「強固なバランスシート」と成長の「非常に高いキャッシュ創出力」を反映した「規律ある資本配分戦略」の中での「初の」買い戻しと位置づけています。重要なのは、会社の規模に対する大きさです。
| 平均買い戻し価格 | 10億ドルで消却できる株数 | Onの株式に占める割合 |
|---|---|---|
| 25ドル | 4,000万株 | 12.0% |
| 30.16ドル(9月23日終値) | 3,320万株 | 9.9% |
| 35ドル | 2,860万株 | 8.6% |
| 40ドル | 2,500万株 | 7.5% |
| 45ドル | 2,220万株 | 6.7% |
| 50ドル | 2,000万株 | 6.0% |
Onに資金的な余裕はあるか
バランスシートと直近のキャッシュフローから判断すると、十分に余裕があります。
- 現金: 2026年6月30日時点で12億560万スイスフラン(約14.6億ドル)と、2025年末の10億1,990万スイスフランから増えています。運転資本以外で重要な負債は、店舗とオフィスのリース負債5億6,250万スイスフランだけです。銀行借入はほとんどありません。
- フリーキャッシュフロー: 2026年6月までの12カ月間の営業キャッシュフローは約5億2,500万スイスフランでした。ここから設備投資9,600万スイスフランとリース支払い7,100万スイスフランを差し引くと、約3億5,800万スイスフラン(約4億3,300万ドル)が残ります。
- ペース: 2029年12月までの約13四半期に均等に割り振ると、10億ドルは年約3億800万ドルで、直近のフリーキャッシュフローの約70%に当たります。Onは既存の現金だけでプログラム全体を賄いながら、投資を続けることができます。
自社株買いでは実現しないこと
- 一部は希薄化を打ち消すだけ。 2026年上半期の株式報酬費用は3,350万スイスフランで、年間では約6,700万スイスフラン(8,100万ドル)になります。30ドルで換算すると年約270万株、Onの約0.8%です。Onは現在、自己株式を売却して従業員への株式報酬を賄っているため、買い戻しの一部は社員に交付した株式の穴埋めになります。
- 枠は義務ではない。 「最大10億ドル」は上限を定めたものです。Onはペースを示しておらず、実際の買い付けは今後の四半期報告で初めて開示されます。
- 売り手が分かっている。 前CEOのマーティン・ホフマン氏は2026年3月、保有する1,625万株のクラスB株を転換する特別な権利を得ました。2026年の年次株主総会でこれは162.5万株のクラスA株となり、同氏は1日の平均出来高の5%を上限とする「秩序ある市場売却」でこれを売ることができます。3,300万株規模の自社株買いに比べれば小さいものの、実質的に会社が吸収することになる供給です。
自社株買いが価値を生むのは、支払う価格が事業の価値を下回る場合だけです。30ドルなら、同じ金額で2025年1月の高値時と比べて約2倍の株数を消却できます。2025年ではなく今実施する最大の根拠はここにあります。自社株買いのタイミングがどう裏目に出うるかについては、ネットフリックスの自社株買いの試算に関する分析をご覧ください。
見出しが触れなかった点:7四半期続く成長の減速
自社株買いと同時に新たな2029年計画と第3四半期の見通しが示され、それが日中の上げ幅の半分を失った理由を説明しています。
| 四半期 | 売上高(スイスフラン) | 報告ベース成長率 | 為替一定ベース成長率 | 売上総利益率 |
|---|---|---|---|---|
| 2025年第1四半期 | 7億2,660万 | +43.0% | +40.0% | 59.9% |
| 2025年第2四半期 | 7億4,920万 | +32.0% | +38.2% | 61.5% |
| 2025年第3四半期 | 7億9,440万 | +24.9% | +34.5% | 65.7% |
| 2025年第4四半期 | 7億4,380万 | +22.6% | +30.6% | 63.9% |
| 2026年第1四半期 | 8億3,190万 | +14.5% | +26.4% | 64.2% |
| 2026年第2四半期 | 8億5,030万 | +13.5% | +21.6% | 65.4% |
| 2026年第3四半期(見通し) | — | — | 約17% | — |
2025年通期:売上高30億1,400万スイスフラン、報告ベース+30.0%、為替一定ベース+35.6%、売上総利益率62.8%、調整後EBITDA 5億6,700万スイスフラン(18.8%)。
重要な点は3つあります。
- フラン高が報告ベースの成長を削っている。 2026年第2四半期の為替一定ベース(+21.6%)と報告ベース(+13.5%)の差は約8ポイントでした。Onは製品の大半を米ドルなどの外貨で販売しながらスイスフランで報告しているため、フラン高になると報告売上高も米国事業の利益の価値も目減りします。一方で、ドル建ての自社株買いはフラン高のときほど少ないフランで済みます。
- ガイダンスは下方修正されてきた。 Onは3月、2026年の為替一定ベース成長率を23%以上と見込んでいました。8月11日の第2四半期決算で、見通しは「20%台前半」に変わりました。会社は新製品投入を前にした「卸売向け出荷の意図的な管理」を理由に挙げています。株価はその日20.3%下落しました。インベスターデーでOnは20%台前半の見通しを据え置き、第3四半期は約17%としました。
- 最大の地域である米州が最も遅い。 第2四半期の米州売上高はフラン建てで4.5%増(為替一定ベースで13.0%増)の4億5,160万スイスフランにとどまり、全体の53%を占めました。アジア太平洋は43.1%増(為替一定ベースで54.7%増)でした。米国の消費環境については、ウォルマートとターゲットが示した家計の逼迫に関する記事をご覧ください。
成長の質は、成長率よりもよく持ちこたえました。消費者直販(DTC)売上は第2四半期に為替一定ベースで34.3%伸び、構成比は45.7%に達しました。アパレルは56.2%増でした。売上総利益率は、米国の関税引き上げを吸収し、関税還付を一切含めない状態で65.4%に達しました。卸売は為替一定ベースで12.7%伸びましたが、Onが小売店への出荷を意図的に絞っているため、フラン建てでは4.8%増にとどまりました。
On Holdingの2029年目標を2025年の実績と照合する
| 2029年の目標 | 目標値 | 2025年実績 | 意味するもの |
|---|---|---|---|
| 売上高 | 56億スイスフラン以上(「70億米ドルに迫る」) | 30.14億スイスフラン | 為替一定で2025年から年約16.7% |
| 成長率 | 2026〜2029年に為替一定ベースで10%台後半の年平均成長率 | 為替一定ベース+35.6% | 2025年のペースを大きく下回る |
| 売上総利益率 | 「期間を通じて」65.0%以上 | 62.8% | 2026年第2四半期にすでに65.4% |
| 調整後EBITDAマージン | 2029年までに22%以上 | 18.8% | 売上高56億スイスフランで調整後EBITDA約12.3億スイスフラン |
| 調整後EBITDA成長率 | 2026〜2029年の年平均成長率20%超 | 5億6,700万スイスフラン | 2029年までに2025年の約2.2倍 |
| 株主還元 | 2029年12月までに最大10億ドルの自社株買い | なし | 初の自社株買いプログラム |
目標同士は整合しています。売上目標の達成には2025年を起点に年約17%の成長が必要で、売上総利益率の目標はすでに達成されており、マージン拡大の大部分は販管費(SG&A)をより大きな売上で吸収することで生み出す計画です。経営陣は、2023年のインベスターデーで掲げた目標を「大幅に上回る」軌道にあると述べています。
注意点が2つあります。目標は為替一定ベースで測られるため、フラン高は報告数値を実際より悪く見せます。また「10%台後半」の成長は、Onが2025年まで記録してきた為替一定ベース26〜40%の成長からの一段の減速です。市場は、より成長の遅い会社に対価を払うよう求められているのです。
On対ナイキ:スコアカード
| On Holding(ONON) | ナイキ(NKE) | |
|---|---|---|
| 直近の通期 | 2025年度:30.1億スイスフラン(現在の為替で約36億ドル) | 2026年度(5月31日まで):464億ドル |
| 直近12カ月売上高 | 約32.2億スイスフラン(約39億ドル) | 464億ドル(Onの約12倍) |
| 直近の成長率(為替一定ベース) | +21.6%(2026年第2四半期) | −2%(2026年度)、−4%(第4四半期) |
| 消費者直販 | 為替一定ベース+34.3%(2026年第2四半期)、売上の45.7% | Nike Direct 為替一定ベース−8%(2026年度)、デジタル−12% |
| 売上総利益率 | 65.4%(2026年第2四半期) | 42.9%(2026年度) |
| 自社株買い | 最大10億ドルの枠を承認(2026年9月) | 180億ドルのプログラムのもと2026年度に1億2,300万ドル |
| 時価総額(9月23日) | 約101億ドル | 約535億ドル(14.8億株 × 36.05ドル) |
| 株価売上高倍率(直近12カ月) | 約2.6倍 | 約1.2倍 |
| 株価収益率(直近12カ月) | 約21倍(IFRS純利益) | 約17倍、関税の回収見込み分を除くと約23倍 |
| 2024年12月31日以降の株価 | −44.9% | −52.4% |
| 上場来高値から | −52.6% | 約−80%(2021年11月の高値) |
| 経営体制 | 創業者のアレマン氏とコペッティ氏が2026年5月から共同CEO、新CFO | CEOはエリオット・ヒル氏、2026年8月から新CFOデビッド・デントン氏 |
いくつかの行には補足が必要です。
- ナイキの利益率。 ナイキの第4四半期の売上総利益率49.2%には、IEEPAに基づく関税9億8,600万ドルの回収見込みによる約900ベーシスポイントが含まれています。より純粋な比較対象は通期の売上総利益率42.9%です。Onも2026年第3四半期に最大6,500万ドルの関税還付を見込んでいますが、ガイダンスからは除外しています。
- ナイキの利益。 ナイキの2026会計年度の希薄化後EPS 2.10ドルには、この関税回収による0.52ドルの押し上げが含まれています。これを除くと、ナイキの株価収益率は約23倍で、Onの約21倍をやや上回ります。
- ナイキの自社株買い。 ナイキは2026会計年度に24億ドルの配当を支払いましたが、4年間・180億ドルのプログラムのもとで買い戻した自社株は1億2,300万ドル(180万株)にすぎず、再建期間中は配当を優先しました。通期の詳細は2026会計年度のフォーム10-Kに記載されています。
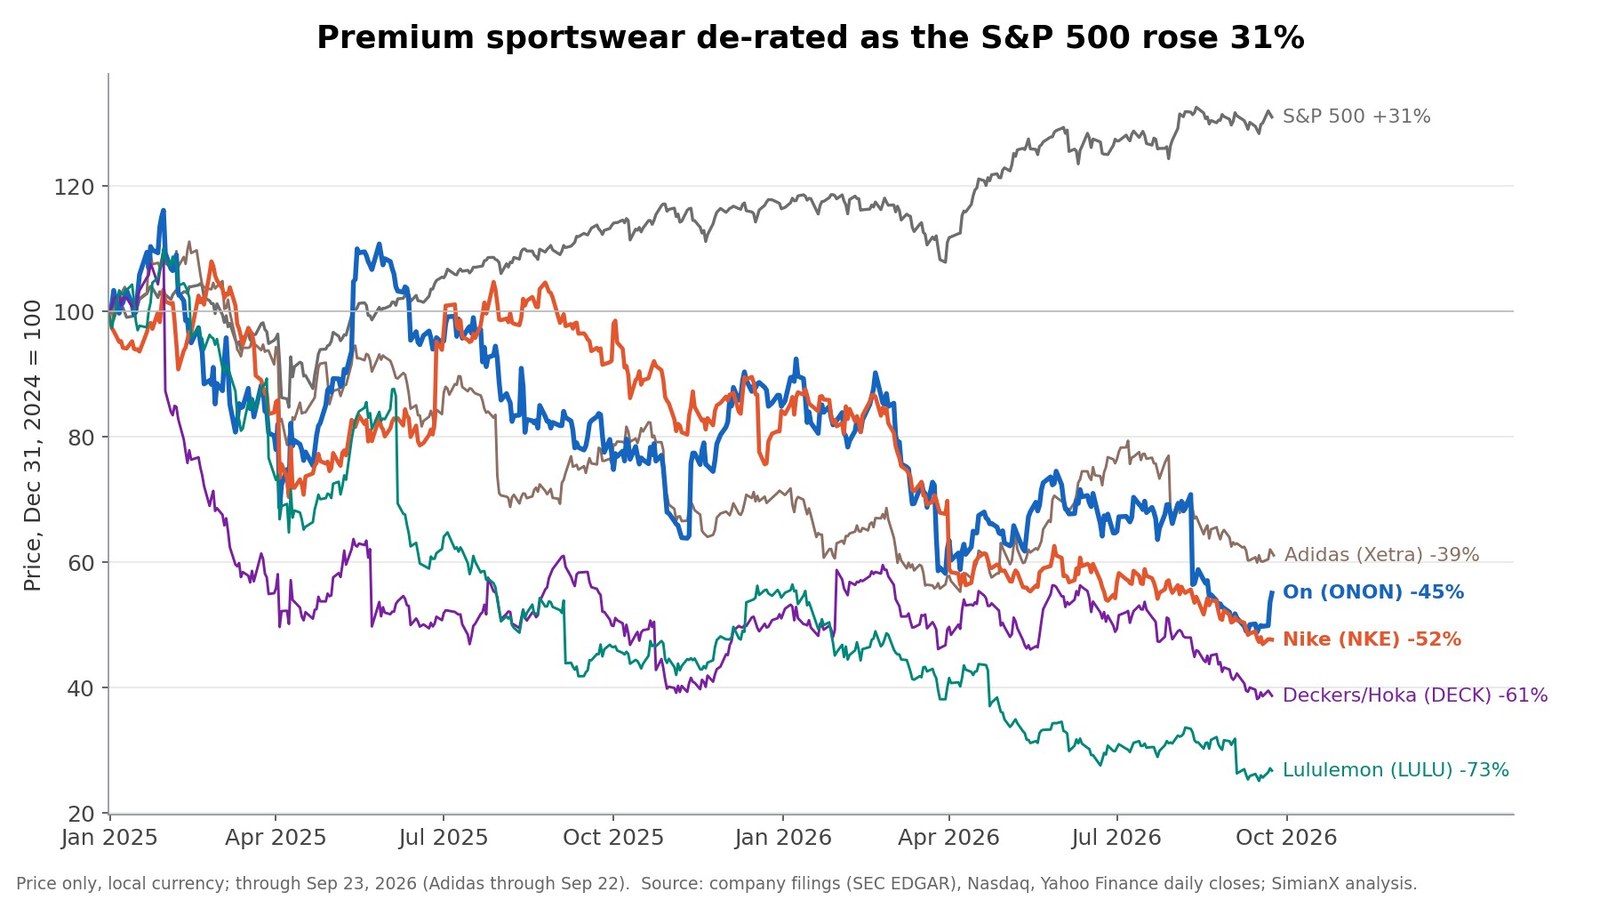
このチャートは、多くの報道が見落とした背景を示しています。S&P 500が31%上昇する一方で、プレミアムスポーツウェアはセクター全体で価値を失いました。2024年末以降、Onは45%、ナイキは52%、デッカーズ(Hokaの親会社)は61%、ルルレモンは73%、アディダスは38%下落しています。この期間の株式市場で、Onはすでにナイキをアウトパフォームしていますが、それは下落幅が小さかったからにすぎません。 評価見直しがどこまで深く進んだかの事例としては、ルルレモンの分析をお読みください。
On Holdingはナイキを追い抜けるか
どの物差しを使うかによります。
- 売上高の総額:今後10年は無理。 ナイキの464億ドルは、Onの直近12カ月売上高の約12倍です。Onが2029年に56億スイスフラン(現在の為替で約68億ドル)を達成しても、ナイキの現在の規模の約15%にとどまります。
- 時価総額:まだ遠いが、差は小さい。 ナイキの時価総額はOnの約5.3倍で、売上高の差の半分未満です。投資家はOnの成長が速く利益率の高い売上1ドルに、より高い価格を払っているためです。
- 成長率と利益率:すでにOnがリード。 Onは為替一定ベースで20%超成長しているのに対し、ナイキは−2%です。Onの売上総利益率は20ポイント以上高く、ナイキの直販(Nike Direct)が縮小する中で自社店舗とウェブサイトを伸ばしています。
- プレミアムランニングと若年層:ここが勝負の場。 Onは、34歳未満の消費者が顧客の3分の1超を占め、ブランド認知度が30%に達したとしています。エリオット・ヒル氏のもとでのナイキの再建策は、まさにパフォーマンスランニングを狙っています。この勝負は開示資料からは読み取れませんが、DTCの伸びと定価販売の比率が測定可能な最も近い指標です。
現実的な投資仮説は「Onがナイキに取って代わる」ではありません。「ナイキが立て直している間もOnはプレミアム市場のシェアを奪い続ける」というものであり、株価はそれがどれだけ長く続くかで評価されています。
決算発表日後のONONの値動き
| 日付 | イベント | 当日の値動き | その後20営業日 |
|---|---|---|---|
| 2025年3月4日 | 2024年第4四半期決算 | +5.8% | −15.7% |
| 2025年5月13日 | 2025年第1四半期決算 | +11.8% | −1.0% |
| 2025年8月12日 | 2025年第2四半期決算 | +8.9% | −14.0% |
| 2025年11月12日 | 2025年第3四半期決算 | +18.0% | +19.2% |
| 2026年3月3日 | 2025年度決算、2026年見通し | −6.1% | −22.5% |
| 2026年5月12日 | 2026年第1四半期決算 | −0.6% | +12.3% |
| 2026年8月11日 | 2026年第2四半期、ガイダンス引き下げ | −20.3% | −13.2% |
| 2026年9月22日 | インベスターデー、10億ドルの自社株買い | +7.6% | 未確定 |
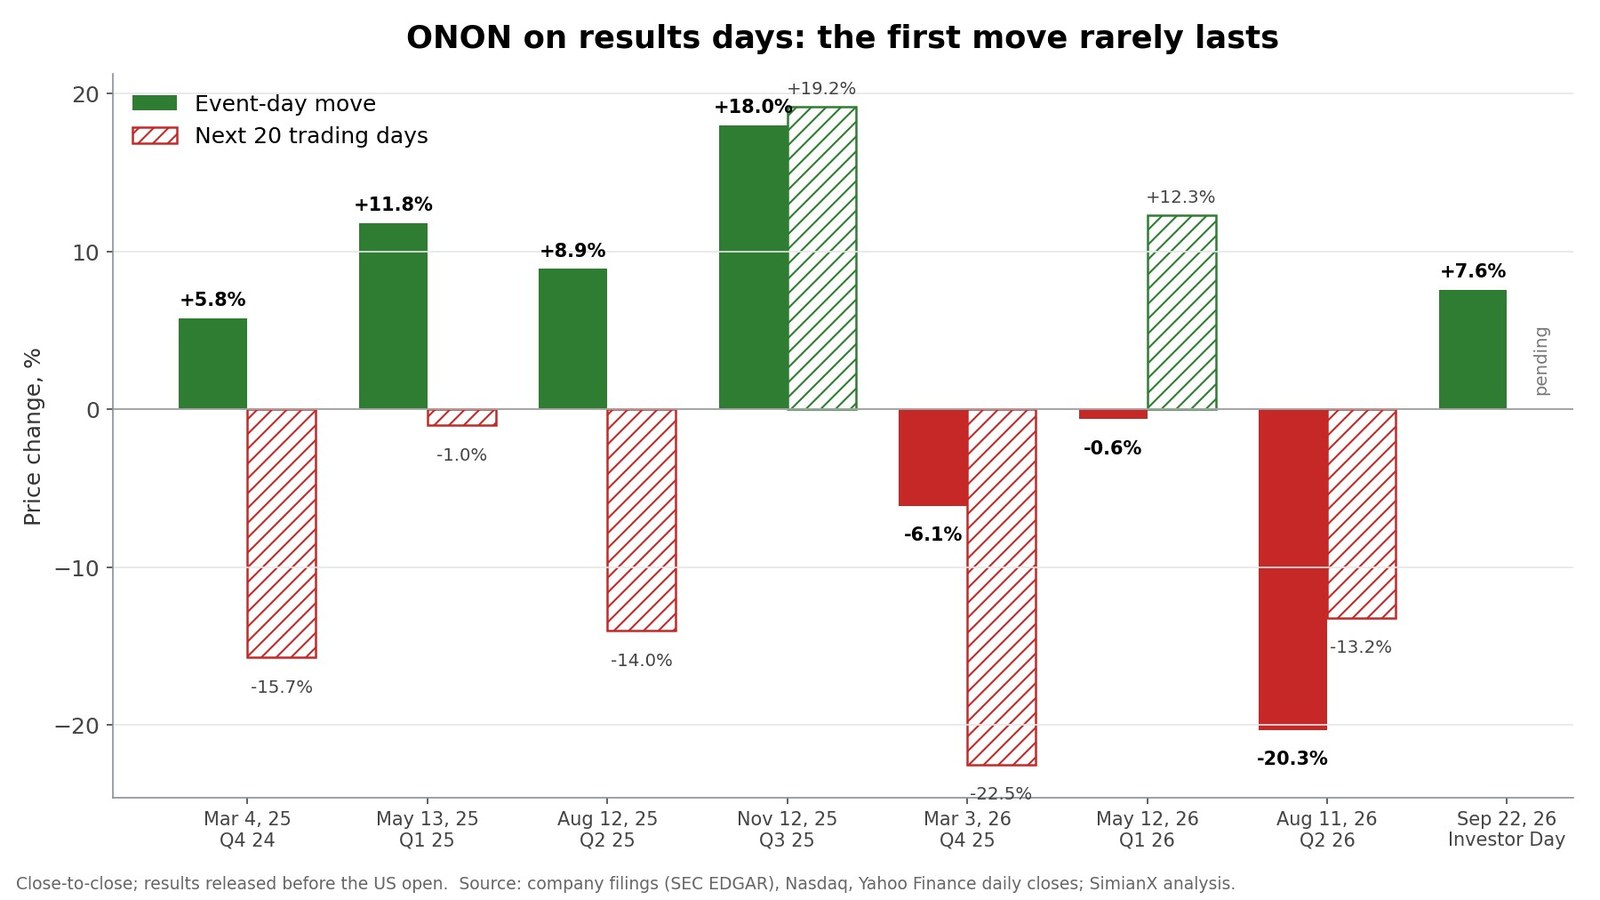
パターンはまちまちですが、示唆に富んでいます。それ以前に株価が上昇した4回のイベントのうち3回で、株価は20営業日後に下落していました。上昇が続いたのは2025年11月だけです。またONONは、そのうち何度か日中高値を大きく下回って引けています。2025年8月は日中+14.2%から+8.9%、2025年11月は+27.5%から+18.0%、2026年9月は+14.1%から+7.6%でした。これはジェネラックのアマゾン取引の後に記録したのと同じ、窓を開けて上昇した後に失速するパターンです。自社株買いはこの期間に株価を支えうるため、9月の反応がこれまでより持続する可能性がある理由の一つとなります。この表は小さなサンプルであり、予測ではありません。
ONONのバリュエーション:投資家は何を信じる必要があるか
30.16ドルで換算すると、Onの企業価値は約93億ドルです。時価総額101億ドルから現金14.6億ドルを差し引き、リース負債6.8億ドルを加えた額です。これは直近12カ月の調整後EBITDA 6億5,300万スイスフラン(7億9,000万ドル)の約12倍に当たります。より有益な問いは、この価格が2029年について何を織り込んでいるかです。
| シナリオ(2025年起点) | 2029年の売上高 | 調整後EBITDAマージン | 2029年の調整後EBITDA | 現在のEV / 2029年EBITDA |
|---|---|---|---|---|
| 会社目標を達成 | 56億スイスフラン | 22% | 12.3億スイスフラン(約14.9億ドル) | 約6.2倍 |
| 成長が年12%に鈍化 | 47億スイスフラン | 20% | 9.5億スイスフラン(約11.5億ドル) | 約8.1倍 |
| ストレス:年8%、値引き販売 | 41億スイスフラン | 18% | 7.4億スイスフラン(約8.9億ドル) | 約10.4倍 |
説明のための試算であり、予測ではありません。為替は1フランあたり約1.21米ドル、企業価値は現在の水準で固定しています。
Onが計画を達成すれば、現在の株価は2029年の利益に対して割安に見えます。ストレスシナリオでも、株価は2029年EBITDAの約10倍にとどまります。市場の割引は、計算そのものよりも道筋への疑念を反映しています。2026年にはすでに一度ガイダンスが引き下げられ、フラン高が報告ベースの業績を押し下げており、10%台後半を前提とする計画は約17%と見込まれる四半期から始まるのです。
自社株買いは多少の支えになります。現在の株価で株式の10%を消却すれば、他の条件が同じなら、表中のすべての1株当たり数値が約11%押し上げられます。
ONONの投資仮説に対するリスク
- さらなる減速。 第3四半期の見通しは約17%です。成長率が10%台前半に落ち着けば、2029年目標は後ずれし、評価倍率は縮小します。
- 為替。 フラン高は報告ベースの売上高と利益を押し下げます。為替一定ベースの目標にはこれが表れません。
- 卸売のリセット。 小売店への出荷を意図的に絞ることは価格を守りますが、目先の売上を減らします。第2四半期のガイダンス引き下げは、市場がどう反応するかを示しました。
- 米国市場。 フラン建てで4.5%という米州の伸びは、米国のランニング専門店で築かれたブランドにとって最も弱い部分です。
- 新カテゴリーでの実行。 サッカーとゴルフは新規参入で、アパレルは小さな基盤(第2四半期は5,420万スイスフラン)から急速に拡大しています。
- 関税。 売上総利益率はこれまで米国の輸入関税の引き上げを吸収してきました。第3四半期には最大6,500万ドルの一時的な関税還付が含まれ、報告ベースの売上総利益を良く見せることになります。
- ガバナンスと経営陣。 創業者はクラスB株を通じて議決権を支配しており、2026年5月に共同CEOに就任し、同じ月に新CFOも着任しました。
- ナイキの回復。 ナイキは90億ドルの現金、新CFO、そしてパフォーマンスランニングへの注力を擁しています。ナイキが回復すれば、真っ先に打撃を受けるのはOnのプレミアム市場シェアです。
- 自社株買いの実行。 30ドルでの買い付けが魅力的なのは成長が維持される場合だけです。後の上昇局面で積極的に買えば、効果は薄れます。
今後の注目点
- ナイキの2027会計年度第1四半期決算:Nasdaqの決算カレンダーでは2026年10月1日前後の予定です。Nike Directの動向と、関税回収分を除いた売上総利益率に注目です。
- Onの2026年第3四半期決算(昨年の日程から11月中旬の見込み):売上が為替一定ベースで約17%伸びるか、売上総利益に含まれる関税還付の規模、そして最初の自社株買いの実績。
- 米州の数字: 米国のフラン建て成長率が4.5%から回復するか。
- 卸売出荷とDTCの比較: 卸売が2桁成長に戻れば、小売店の在庫が健全になったことを意味します。
- 2027年のガイダンス(2027年3月):新計画に完全に含まれる最初の年です。
SimianX AIは、ONONの株価、6-Kの決算リリースや20-Fなどの開示資料、ニュースを一つのマルチエージェント型リサーチワークフローで追跡しています。ONONのファンダメンタルズをご覧いただくか、ナイキ(NKE)、ルルレモン(LULU)、デッカーズ(DECK)と比較してください。
よくある質問
2026年9月22日にOn Holdingの株価が上がったのはなぜですか?
Onが2029年12月までに最大10億ドルを買い戻す初の自社株買いプログラムを、新たな2029年目標とともに発表したことで、ONONは7.6%高の29.39ドルで引けました。株価は取引時間中に一時14.1%上昇した後、上げ幅を縮めました。翌日は30.16ドルで引けています。
On Holdingの10億ドルの自社株買いはどのくらいの規模ですか?
1株30.16ドルなら、10億ドルで約3,300万株を消却でき、これはOnのクラスA株換算約3億3,400万株の10%近くに相当します。Onは2026年6月30日時点で12億スイスフラン(約14.6億ドル)の現金を保有しており、プログラム全体を賄うのに十分です。
On Holdingはナイキより大きいですか?
いいえ。ナイキの2026会計年度の売上高は464億ドルで、Onの直近12カ月売上高約39億ドルの約12倍です。2029年に56億スイスフラン以上というOnの目標でも、ナイキの現在の売上高の約15%にすぎません。
Onはナイキより速く成長していますか?
はい。Onは2026年第2四半期に為替一定ベースで21.6%成長した一方、ナイキの売上高は2026会計年度に為替中立ベースで2%減少しました。Onの売上総利益率65.4%も、ナイキの42.9%を20ポイント以上上回っています。
2026年8月にONONが下落したのはなぜですか?
2026年8月11日、Onは卸売向け出荷の意図的な管理を理由に、2026年の為替一定ベース成長見通しを23%以上から20%台前半へ引き下げました。株価はその日20.3%下落しました。
On Holdingの2029年目標は何ですか?
売上高56億スイスフラン以上、2026〜2029年の為替一定ベースで10%台後半の成長、65%以上の売上総利益率、2029年までに22%以上の調整後EBITDAマージン、そして年20%超の調整後EBITDA成長です。
結論
10億ドルの自社株買いは、見出しが示す以上に大きなものです。30ドルなら会社のおよそ10分の1を消却でき、会社はすでに保有する現金でそれを賄えます。これはナイキが昨年買い戻した額の8倍でもあります。高値から53%下落した後、経営陣が株価を割安と見ていることを明確に示すシグナルです。
しかし自社株買いは成長のトレンドを変えません。為替一定ベースの成長率は7四半期で40%から約17%へ鈍化しました。フラン高によって報告数値はさらに弱く見え、新たな2029年計画はブランドを築いたペースではなく10%台後半の成長を前提としています。Onが規模でナイキを追い抜くことはないでしょう。それでも成長率、利益率、直販でナイキを上回り続けることはでき、直近12カ月EBITDAの約12倍という株価はその持続性への疑念をすでに織り込んでいます。次の2つの決算、10月1日前後のナイキと11月のOnの第3四半期が、インベスターデーの反発が持続するかどうかを示すことになるでしょう。
本記事は調査・教育のみを目的としたものであり、投資助言ではありません。
関連記事
- ルルレモン株が100ドル割れ:ブランド崩壊か希少な好機か
- ネットフリックス4.7%安、28億ドルがPERを化粧する
- ジェネラックとアマゾン、80億ドルの裏にある24億ドルの実像
- IEEPA関税還付:78社の受取額と決算への影響を一覧で追跡
参考リンク
- On — インベスターデー:2029年戦略、財務目標と10億ドルの自社株買い(2026年9月22日)
- On Holding — インベスターデーのリリースを含むフォーム6-K(SEC)
- On — 2026年第2四半期決算
- On — 2025年第4四半期および通期決算
- On Holding — 2025年のフォーム20-F年次報告書
- On Holding — 共同創業者の共同CEO就任(2026年3月25日)
- On Holding — マーティン・ホフマン氏の株式に関する株主間契約の修正
- On Holding — 2026年年次株主総会の結果
- SEC EDGAR — On Holding AGの開示資料
- ナイキ — 2026会計年度第4四半期および通期決算
- ナイキ — 2026会計年度のフォーム10-K
- ナイキ — CFO交代の発表(2026年6月23日)
- Nasdaq — ナイキの決算カレンダー
- NYSE — ONONの株価
- Wikipedia — 国際緊急経済権限法(IEEPA)
- Investopedia — 自社株買い
- Investopedia — EBITDA
- Investopedia — 企業価値
- On — 投資家向け情報
- SimianX — ONONのファンダメンタルズ


