
ジェネラックとアマゾンの契約の中身:8-Kが約束するものと、示唆するだけのもの
2026年9月17日、ジェネラック・ホールディングス(NYSE: GNRC)は前日比18.34%高の207.23ドルで引けた。アマゾンのデータセンター向け非常用発電機について、アマゾンと長期供給契約を結んだと開示した直後である。どの見出しにも並んだ数字は80億ドルだった。
提出書類に書かれている数字は24億ドルだ。
どちらも正確で、その差こそが投資判断のすべてである。9月16日に提出されたジェネラックのフォーム8-Kは、初回の納入が2027年と2028年で合計24億ドルになる見込みだとしている。80億ドルは、アマゾンが最終的に何株の新株予約権株式を得るかを決める累計支払いの上限であって、発注ではない。
この区別は報じられている。報じられていないことが四つある。
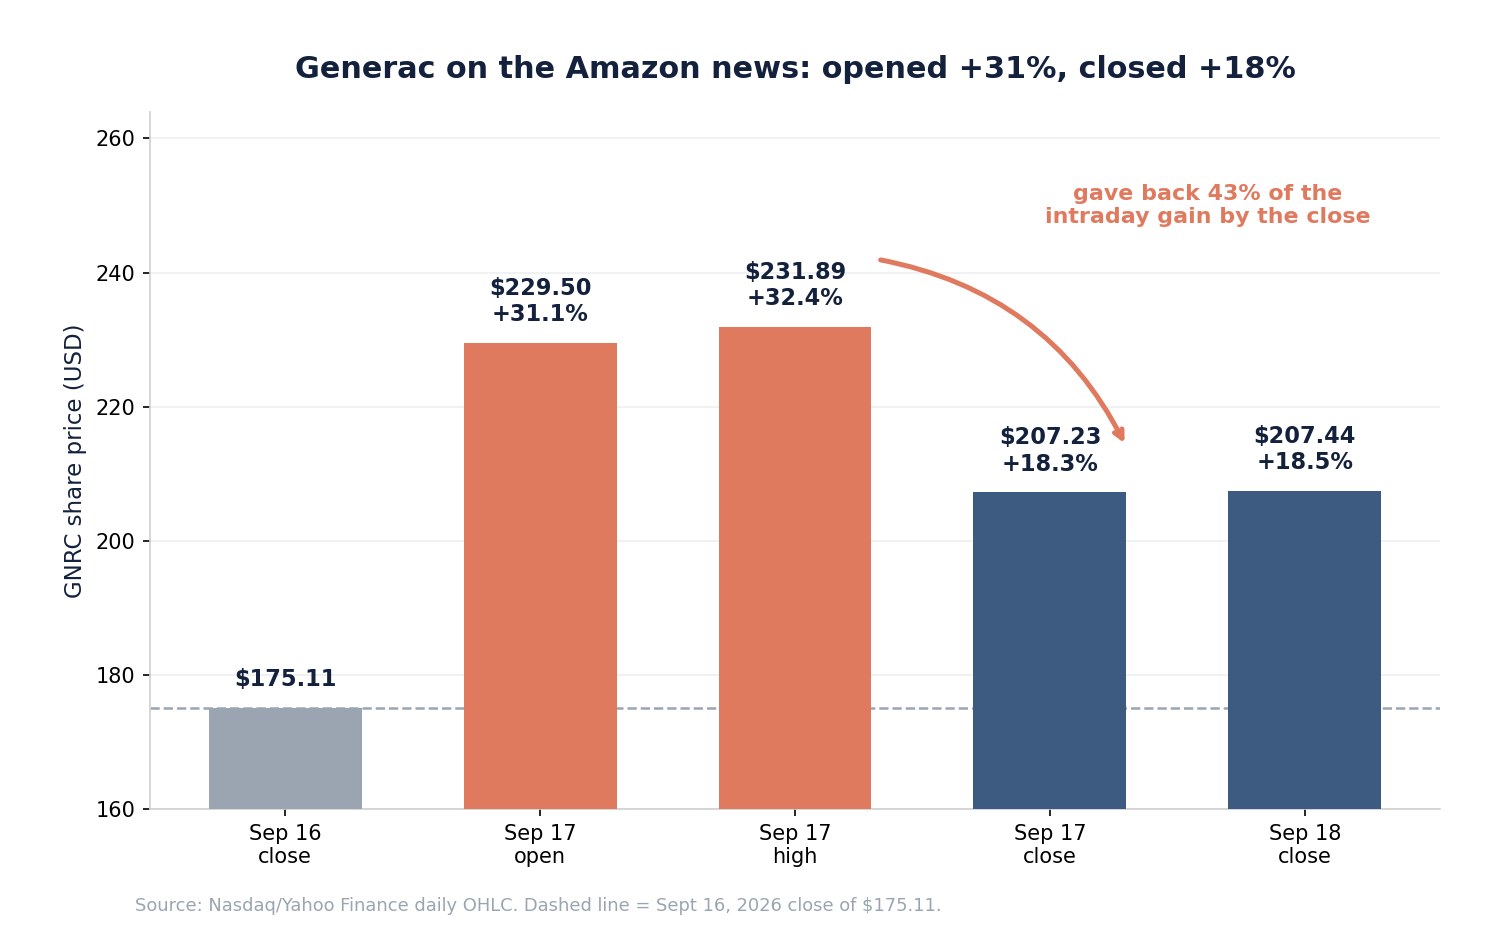
第一に、値動きが実際にどうだったか。ジェネラックは229.50ドルで寄り付き、31.1%のギャップを開け、日中に231.89ドルまで上げたうえで、引けまでにその上昇分の43%を戻した。第二に、新株予約権の権利確定スケジュールは提出された別紙で黒塗りされているため、社外の誰にも希薄化の時間割を組み立てられない。第三に、ジェネラックの住宅部門——歴史的な利益の源泉——が縮小しており、成長のすべては利益率の低い商業・産業部門から来ている。アマゾン向けの仕事が収まるのはその部門だ。第四に、2026年第2四半期の利益率には売上原価の控除として計上された7,110万ドルの関税還付が含まれている。
どれもこの契約を悪いものにはしない。ただ、80億ドルという見出しが示唆するよりも小さく、遅く、条件付きにするだけだ。このポジションを追うなら、GNRCの提出書類、値動き、業績予想の改定をSimianX AIで確認できる。
数値はすべて米証券取引委員会への提出書類、会社発表、および2026年9月18日時点の市場データによる。
本当の物語を語る四つの値段
終値の騰落率ひとつでは、トレーダーがこのニュースを実際にどう扱ったかが見えない。
| 時点 | GNRC株価 | 9月16日終値比 | 出来高 |
|---|---|---|---|
| 2026年9月16日終値 | 175.11ドル | — | 166万 |
| 9月17日始値 | 229.50ドル | +31.06% | — |
| 9月17日日中高値 | 231.89ドル | +32.43% | — |
| 9月17日安値 | 202.26ドル | +15.50% | — |
| 9月17日終値 | 207.23ドル | +18.34% | 805万 |
| 9月18日終値 | 207.44ドル | +18.46% | 304万 |
市場の最初の、考える前の反応は、ジェネラックの価値に約三分の一を足すことだった。大引けまでに市場は日中の上昇分の43.4%を戻し、高値から10.6%低い水準で終えている。翌営業日は0.10%高。押し目は買い戻されなかった。
この形が重要なのは、まだ引き受けられない見出しに市場が値段をつけるときの型だからだ。即座の31%高は「80億ドル」への反応である。18%高の引けは、「2年で24億ドル、加えて残りに対するオプション」への反応に近い。
祝賀の隣に置くべき事実がもう二つある。207.44ドルのジェネラックは、いまも52週高値296.44ドルを30.0%下回っている。アマゾンのニュースは株価を新高値に押し上げたのではなく、自身のレンジの中央へ引き戻しただけだ。そしてGNRCは実際に値動きの荒い銘柄である。直近251営業日のうち29日が5%以上動き、年率ボラティリティは58%近く、過去1年の最悪局面では高値から40.8%下落した。
市場が考えたうえでの答えは+18%であって、+31%ではない。この二つの数字の差が、投資家がまだ払わないと決めた80億ドルの部分である。
ジェネラックが実際に署名したもの
8-Kは短く、異例なほど具体的だ。2026年9月16日、ジェネラックとアマゾンは取引契約を締結し、ジェネラックはアマゾンの完全子会社であるAmazon.com NV Investment Holdings LLCに新株予約権を発行した。同日、両社は長期供給契約にも署名している。
| 条件 | 内容 |
|---|---|
| 新株予約権株式 | 最大1,693,745株 |
| 行使価格 | 1株200.9266ドル |
| 署名時に権利確定 | 307,954株 |
| 残りの権利確定 | アマゾンの累計支払いに連動する複数トランシェ、80億ドルまで |
| 初回納入 | 2027年と2028年で24億ドルを見込む |
| 失効 | 2033年9月16日まで |
| 行使方法 | 現金またはキャッシュレス、アマゾンの選択による |
| 登録 | 新株予約権株式について登録請求権を付与 |
| 免除 | 証券法第4条(a)(2) |
肝心なのは構造だ。アマゾンは新株予約権の対価をジェネラックに払わない。アマゾンは発注し支払うことでそれを稼ぐ。権利確定の引き金は「当社および当社の全世界の関係会社が受領した累計の総支払額」であって、受注残ではない。したがって希薄化が売上に先行することはあり得ない。これは本当に株主に優しい設計であり、強気論の単独で最も強い根拠である。
これはまた、アマゾンが以前から供給業者に対して新株予約権のポジションを取る際に使ってきたのと同じ器であり同じ手口でもあり、アマゾンとクアルコムの半導体取り決めの株式連動構造と響き合う。顧客は供給の確保と株式のコールオプションを同時に手にする。
一点、逆方向に働くので触れておくべき細部がある。行使価格200.9266ドルは、9月16日の影響を受けていない終値175.11ドルより14.8%高く設定された。アマゾンは割引を受けていない。だが翌日の終値は207.23ドルで、新株予約権は発行から24時間以内にインザマネーになった。しかも期間は7年ある。
誰にもモデル化できない新株予約権の部分
ここが触れられてこなかった開示の空白だ。
提出された新株予約権、別紙4.1は、権利確定の引き金をこう定義する。新株予約権は「[\\\*]株の新株予約権株式の増分について、当社および/またはその関係会社が商業的取り決めに基づき累計で[\\\*]に達する総支払額を受領するたびに」権利確定する、と。
どちらの数字も黒塗りである。ジェネラックはレギュレーションS-Kの601条(b)(10)(iv)に基づき省略した。これは重要でなく競争上機微な条件の黒塗りを認める規定だ。
実務上の帰結はこうだ。投資家は両端を知っている——いま確定した307,954株と、80億ドルの上限での1,693,745株——が、その間は何も分からない。支払いが10億ドルに達したとき、30億ドル、50億ドルのときに何株が確定するのかは言えない。リサーチノートで読む希薄化スケジュールはどれも仮定であって、開示ではない。
黒塗りは曲線の形も隠している。権利確定は直線的かもしれないし、最後のドルに報いるため後ろ重心かもしれないし、早期のコミットメントに報いるため前倒しかもしれない。この三つは、株主がいつ希薄化を負担するかについて大きく異なる帰結をもたらす。
黒塗りに隣接する第二の細部も同じくらい重要だ。上限に算入される支払いは「相殺項目」を差し引いた総支払額であり、新株予約権はこの語を広く定義している。税金、運送費および第三者手数料、クレジット、返金、違約金、キャンセルされた注文、係争中の請求書、その他の相殺である。つまり80億ドルのカウンターが測るのは「発注額」ではない。キャンセル後に実際に受け取り、保持した現金である。見出しが示唆するより高いハードルであり、株主にとっては正しいハードルだ。
アマゾンの4.999%という上限
新株予約権には実質的保有制限があり、当初は発行済株式の4.999%に設定されている。いずれかの行使の効果を織り込んだ後に測定される。アマゾンは書面通知で引き上げられるが、待機期間の後にのみ効力を生じる。
この数字は恣意的ではない。証券取引所法第13条(d)に基づきスケジュール13D/13Gによる実質的保有の報告義務を発生させる5%の閾値の、すぐ下に位置している。この設計により、アマゾンは供給業者に実質的な経済的利害を持ちながら開示ラインの下にとどまれるし、能動的な一手を打たない限りアマゾンがジェネラックの株主名簿を占め得る割合も抑えられる。
ジェネラックの株主にとって、この上限はほどほどに安心材料である。忍び寄る買い増しを塞ぐからだ。影響力までは塞がない。あなたの成長の大部分を占めうる顧客は、あなたの株を持っていようといまいと、てこを握っている。
24億ドルはジェネラックにとって何を意味するか
ジェネラック自身の財務に照らせば、初回の受注はきわめて大きい。
| 指標 | 金額 |
|---|---|
| 2025年度の総売上高 | 4,209百万ドル |
| アマゾンへの初回納入、2027-28年 | 2,400百万ドル |
| 2025年度売上高に対する初回受注 | 57.0% |
| 2025年度の商業・産業売上高(概算) | 約1,800百万ドル |
| 発行済株式数(2026年7月31日) | 59,006,361 |
| 207.44ドルでの時価総額 | 122億ドル |
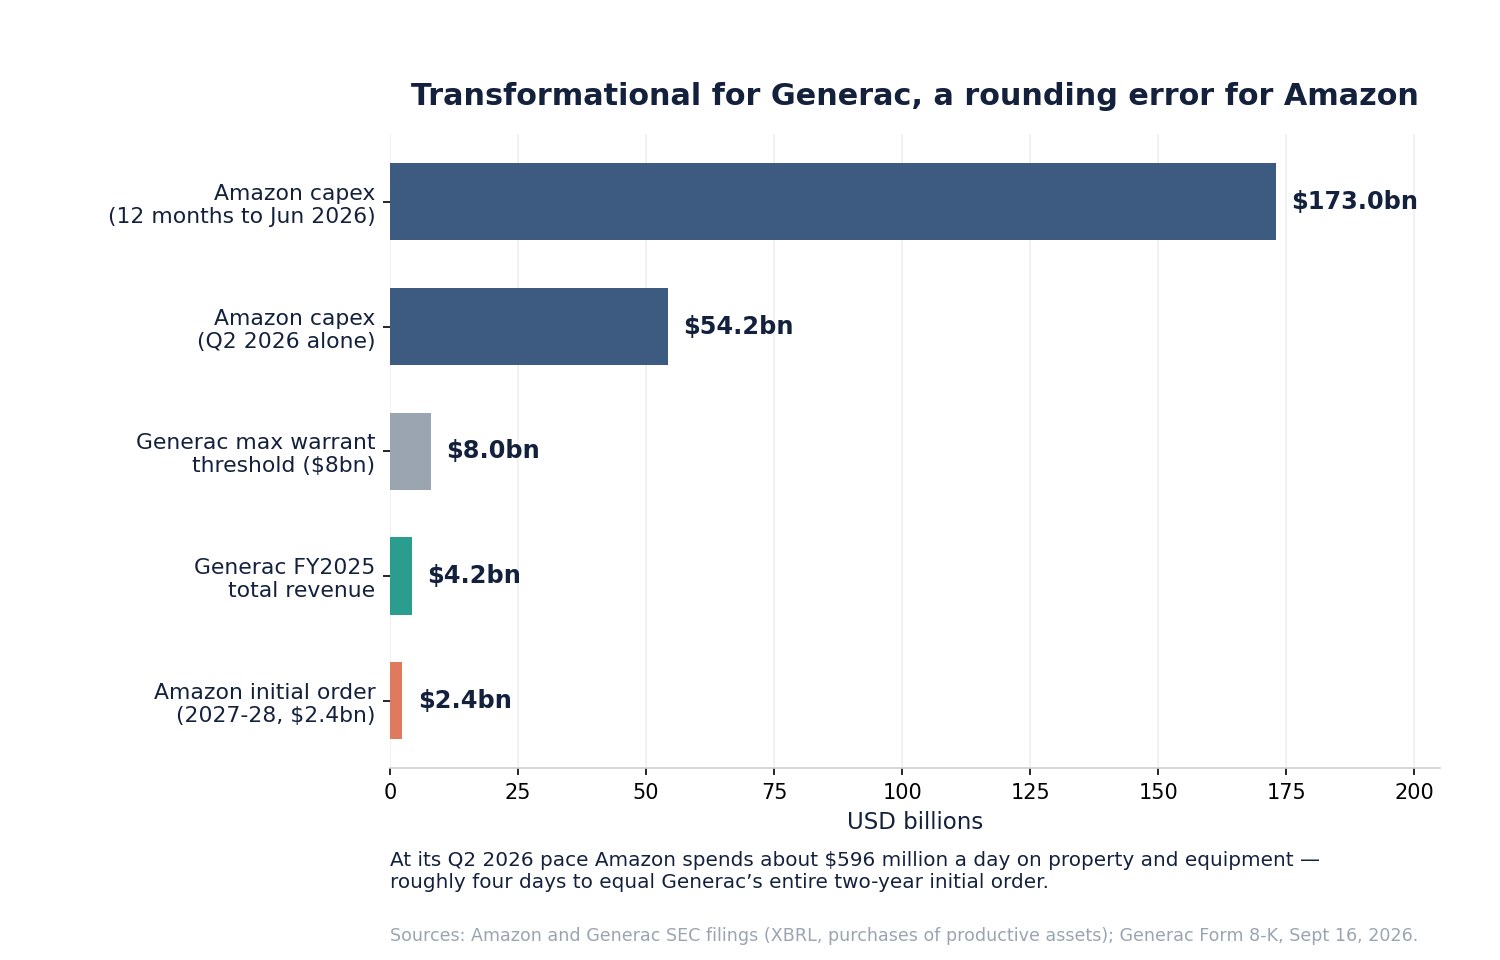
2年に分ければ24億ドルは年約12億ドル。2025年に全製品合計で42億ドルを売った会社に対してである。昨年のC&I部門が18億ドル程度だった事業にとって、この規模の単一顧客は変革的であり、同時に集中的でもある。
これが誠実な強気論であり、80億ドルが実現することをまったく必要としない。
24億ドルはアマゾンにとって何を意味するか
同じ数字をテーブルの反対側から計算すると、ほとんど消えてしまう。
| アマゾンの設備投資(生産的資産の購入) | 金額 |
|---|---|
| 2025年度 | 1,318億ドル |
| 2026年第1四半期 | 442億ドル |
| 2026年第2四半期 | 542億ドル |
| 2026年上期 | 984億ドル |
| 2026年6月30日までの12か月 | 1,730億ドル |
| その数字に対するジェネラックの初回受注 | 1.4% |
| その数字に対する80億ドルの上限全体 | 4.6% |
第2四半期のペースで、アマゾンは有形固定資産に1日あたり約5億9,600万ドルを投じていた。ジェネラックの2年分の初回受注すべてが、アマゾンの設備投資のおよそ4日分にあたる。
この非対称性こそが契約の中心にある事実だ。なぜこの合意がジェネラックにとって本当に変革的であり得て、アマゾンにとって本当に些末であり得るのかを説明する。そしてなぜアマゾンに、条件を決め、市場より高い行使価格の新株予約権を受け取り、権利確定スケジュールを黒塗りにするだけの力があったのかも説明する。リスクも説明する。あなたの受注残の全部が丸め誤差にすぎない相手は、社内で大した議論もなく優先順位を組み替えられる。同じ力学はアマゾン自身の設備投資の開示にも貫かれており、そこではインフラへの約束がサプライチェーン全体を動かすほど大きい。
AIデータセンターがなぜ非常用発電機を買うのか
需要の論理は堅く、はっきり述べておく価値がある。アマゾンに依存しない部分だからだ。
ハイパースケールのデータセンターは計画外の停電に耐えられない。系統が落ちると、無停電電源装置が数秒から数分のあいだ負荷を支え、その間に非常用発電機が起動して燃料が続く限り負荷を引き受ける。この要件は施設の規模とともに増える。そしてAIの学習・推論キャンパスは、前世代のクラウドホールよりはるかに高密度だ。
三つの特徴が、これをコモディティではなく本物の製品市場にしている。
- メガワット級の機械。 データセンター向け非常用発電は大型ユニットで売られ、多くは並列運転で数メガワットのブロックを構成する。開閉装置と制御は自動で協調しなければならない。
- 排出と許認可。 非常用エンジンは規制対象だ。立地、運転時間の上限、燃料の選択が地域の大気許可と絡み合い、法令順守の作業が販売の一部になる。
- 長いリードタイム。 エンジン、発電機、筐体、開閉装置のいずれも数四半期を要する。ハイパースケーラーがスポット調達ではなく複数年の供給契約を結ぶ理由はまさにそこにある。
このカテゴリーが意味しないことについても正確であるべきだ。非常用発電機はAIを継続的に動かさない。施設規模に合わせて設計され、めったに運転されない保険である。売上は処理されたトークンではなく建設されたデータセンターの数に比例する。つまりこれは建設サイクルの事業であり、計算需要そのものよりも電力と系統の制約に近い。
誰も触れなかった構成の問題
ここからが、絵を最も大きく塗り替える発見だ。
ジェネラックは2025年7月1日付で、住宅と商業・産業という二つの報告セグメントに再編した。2026年6月期はこうなっている。
| セグメント売上高(外部)、第2四半期 | 2026 | 2025 | 増減 |
|---|---|---|---|
| 住宅 | 617.0百万ドル | 630.6百万ドル | −2.2% |
| 商業・産業 | 556.5百万ドル | 430.6百万ドル | +29.2% |
| 純売上高合計 | 1,173.5百万ドル | 1,061.2百万ドル | +10.6% |
住宅の売上高は減った。ジェネラックの成長のすべて——いや、それ以上——がC&Iから来ている。上期も同じ話だ。住宅は1,166.3百万ドルで前年の1,173.7百万ドルに対し−0.6%、C&Iは1,066.5百万ドルで829.6百万ドルに対し+28.6%である。
そこに収益性を重ねる。6月期の調整後EBITDAマージンは住宅が34.7%、商業・産業が14.6%だった。
つまり、高マージンのセグメントが縮み、低マージンのセグメントが成長のすべてを担い、アマゾンの仕事は低マージンの側に着地する。売上構成は限界マージン15%前後へ寄り、35%前後から離れていく。
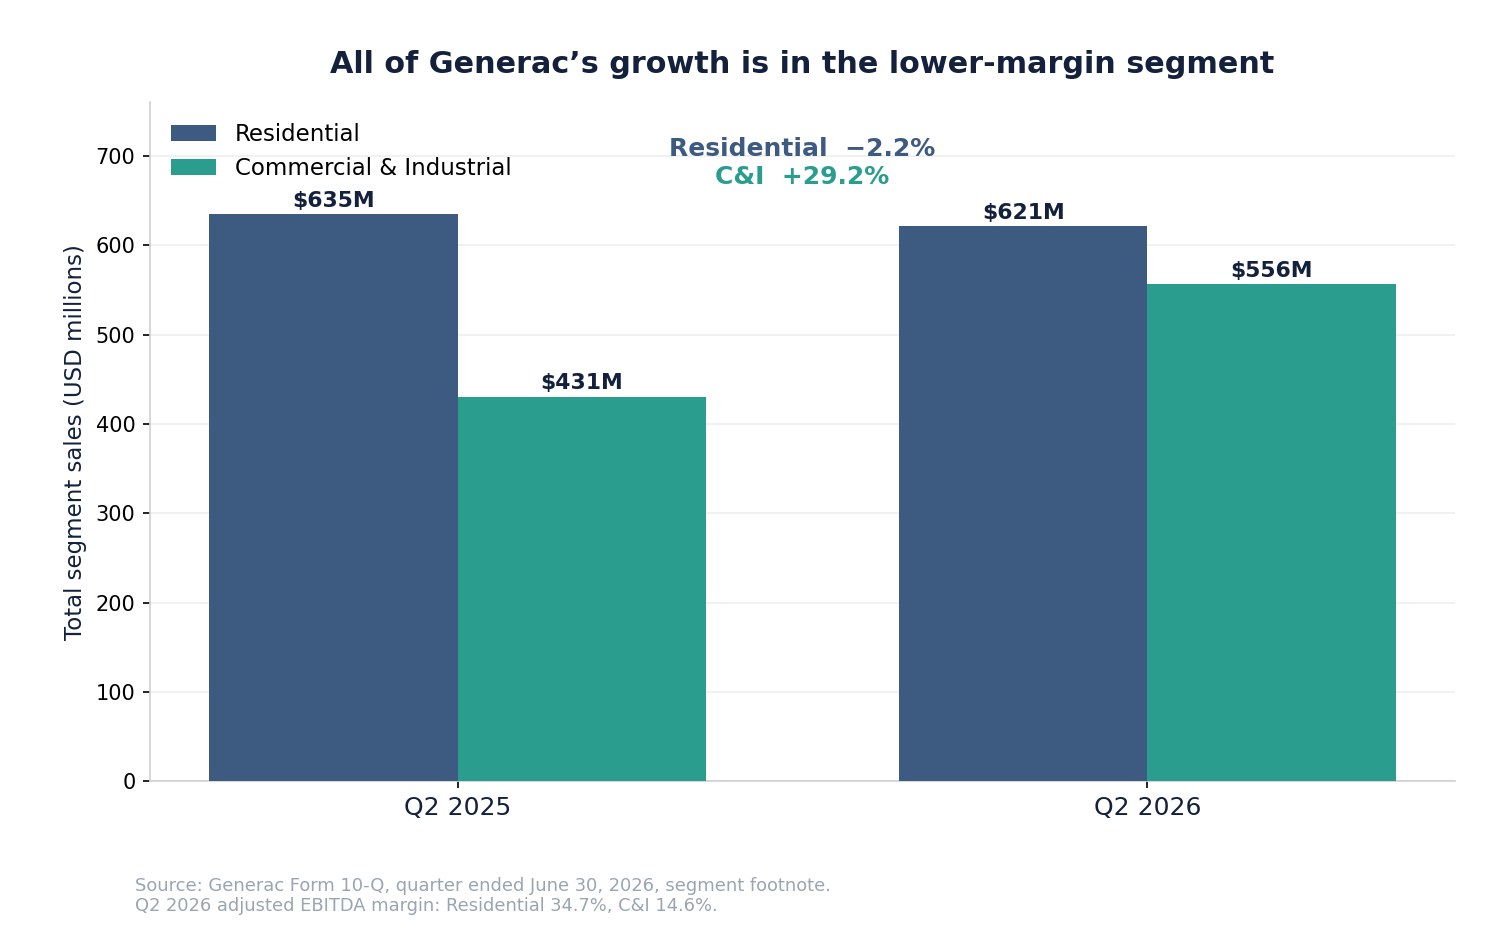
これはアマゾンとの契約が価値を壊すという意味ではない。15%のマージンでも数量は利益になるし、固定費の吸収は規模とともに改善する。ジェネラックによるエナコンの買収は筐体、制御、開閉装置を内製化し、1台あたりに取り込む価値を高めた。だが、この規模の構成シフトが連結マージンの逆風であり、数量と垂直統合で上回らねばならないのも事実だ。ここでは「売上成長」と「マージン拡大」は同じ物語ではなく、市場はいま両方に対して払っている。
見出しのマージンに潜む関税還付
6月期の収益性は、繰り返されない一時項目も抱えている。
2026年2月20日、米連邦最高裁判所は国際緊急経済権限法に基づき課された関税を無効とし、既払額の回収を認めた。ジェネラックはASC 410-30に基づく損失回収の会計処理を選択した。2026年6月30日終了四半期のフォーム10-Qによれば、
- ジェネラックは約6,140万ドルの関税還付を受領した。
- 受領が可能性が高いと判断した約2,770万ドルの未収金も計上した。
- 約7,110万ドルが売上原価の控除として計上され、残りは棚卸資産に計上された。
経営陣は影響を直接数値化している。売上総利益率は前年の39.3%に対し44.5%で、関税還付がその売上総利益率の伸びの「約6%を寄与した」。
還付を除くと算術は居心地が悪くなる。44.5%から約6ポイントを引けば約38.5%で、これは2025年の同じ四半期にジェネラックが稼いだ39.3%を下回る。同じ基準で、報告された2億1,000万ドルの営業利益は約1億3,900万ドルになり、営業利益率は17.9%ではなく11.8%前後になる。2025年第2四半期の10.6%よりはなお良いが、見出しよりはるかに平凡だ。
6月期の基礎的な売上総利益率は拡大していない。わずかに縮小した。拡大の正体は裁判所の判断だった。
2025年は悪い年で、それが比較の土台である
ジェネラックの2026年の回復は本物であり、そして谷から測られている。
| 会計年度 | 売上高 | 営業利益 | 希薄化後1株利益 | 営業キャッシュフロー |
|---|---|---|---|---|
| 2022 | 4,565百万ドル | 566百万ドル | 5.42ドル | 59百万ドル |
| 2023 | 4,023百万ドル | 386百万ドル | 3.27ドル | 522百万ドル |
| 2024 | 4,296百万ドル | 537百万ドル | 5.39ドル | 741百万ドル |
| 2025 | 4,209百万ドル | 289百万ドル | 2.69ドル | 438百万ドル |
2025年は売上高が2.0%減り、営業利益は46.2%落ち、希薄化後1株利益は半分になり、営業キャッシュフローは41%減った。2026年の比較が見栄えするのは、一部は2025年が弱かったからである。
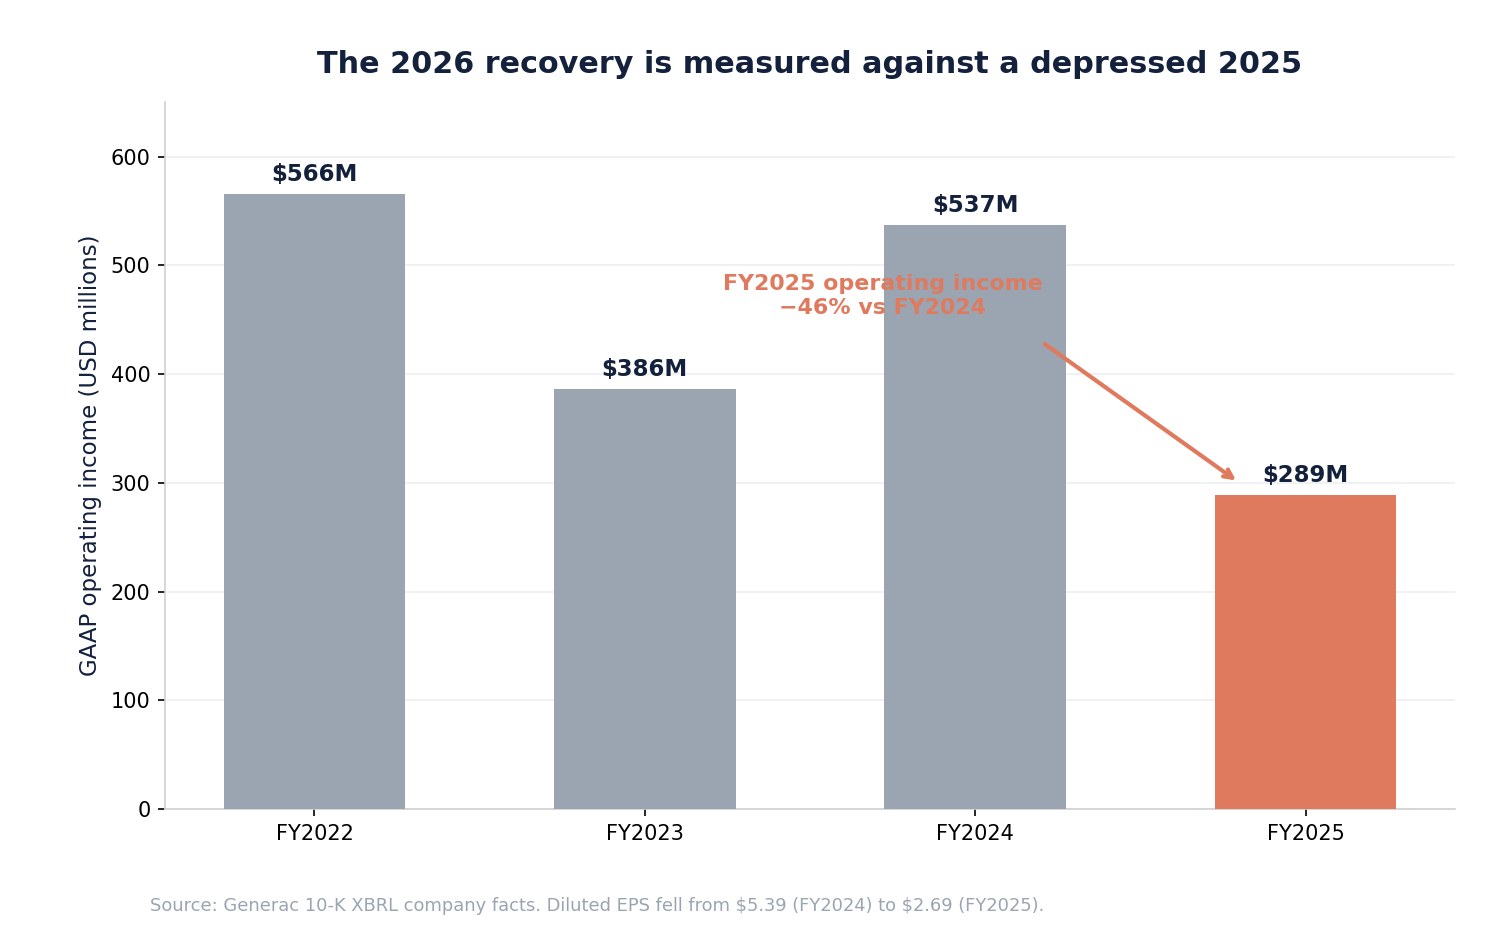
2026年上期は実際に改善した。第1四半期は売上高1,059百万ドルで営業利益117百万ドル、第2四半期は1,173.5百万ドルで210百万ドルである。だがその第2四半期の営業利益の約三分の一は関税還付であり、前年の土台は4年で最も弱かった。どちらの調整も同じ方向を指す。営業面の回復は本物だが、報告された率よりも控えめだ。
新株予約権が株主に課すコスト
ここでの希薄化は小さく、条件付きで、そして珍しいことに自己資金調達型である。
| 希薄化の指標 | 株数 | 59,006,361株に対する比率 |
|---|---|---|
| 署名時に権利確定 | 307,954 | 0.52% |
| 全部確定した場合の上限 | 1,693,745 | 2.87% |
| 207.44ドルでの本源的価値、確定済みトランシェ | 約200万ドル | — |
| 207.44ドルでの本源的価値、新株予約権全体 | 約1,100万ドル | — |
全部確定してもアマゾンの保有はジェネラックの3%未満であり、しかもジェネラックに80億ドルを支払った後のことだ。122億ドルの時価総額に対し、新株予約権の現在の本源的価値は取るに足りない。7年にわたるオプション価値はそうではないが、それも通常の意味での株主コストではない。先に到着しなければならない売上に対する手数料である。
正直な会計はこうだ。80億ドルにいつか届くなら、2.87%の希薄化は既存株主にとって上々の取引だったことになる。届かなければ、新株予約権の大半は決して権利確定しない。非対称性は株主に有利に働く。これはAIサプライチェーンの他の場所で見られた発行パターンより明確に良い構造であり、コヒレントで株式数を作り替えた優先株転換と第三者割当による希薄化も含めての話である。
ジェネラックは売ったばかりのものを作らねばならない
この規模の受注は、売上の行になる前にまず製造上の約束だ。
ジェネラックは大型のC&Iおよびデータセンター製品向けに能力を拡張してきた。研究開発費は2023年の1億7,300万ドルから2025年に2億4,300万ドルへ、設備投資は同じ期間に1億2,900万ドルから1億7,000万ドルへ引き上げている。年12億ドルの追加的なハイパースケール需要に応えるにはさらに必要だ。エンジンと発電機の調達、筐体と開閉装置の製造、試験設備、並列運転制御、現地据付、サービス網である。
執行上のリスクが三つ、直接に続く。
- 固定費の吸収。 一顧客のために建てた能力は、受注が来れば営業レバレッジになり、ずれ込めばマージンの重しになる。
- サプライチェーン。 大型エンジンと発電機は供給基盤が集中し、リードタイムも長い。ジェネラック自身の提出書類が、限られた数の受託製造業者と単一調達先への依存に言及している。
- 運転資本。 大型プロジェクト事業は売上認識より先に現金を食う。AIインフラの他の場所で、記録的な受注を負のフリーキャッシュフローに変えたのと同じ仕組みだ。
競合は眠っていない
メガワット級の非常用発電でジェネラックは既存の盟主ではない。挑戦者である。
| 競合 | 立ち位置 |
|---|---|
| キャタピラー | データセンター向け非常用発電と開閉装置で長年の地歩 |
| カミンズ | 世界的サービス網を持つ大型エンジン・発電機事業 |
| ロールス・ロイス(mtu) | 欧州とハイパースケールで強い存在感 |
| コーラー | 確立された産業用発電機事業 |
| イートン、シュナイダー、ヴァーティブ | 隣接する配電、開閉装置、熱管理 |
強気の論は、アマゾンの選定がまさにこれらの名前に対してジェネラックの大型エンジン能力を裏づけた、というものだ。弱気の論は、既存勢の設置ベースとサービス網の方が厚く、ハイパースケーラーは意図的に複数の認定供給業者を維持する、というものである。顧客の標準的な慣行が二社購買であるとき、デザインウィンは堀にならない。メモリーからアクセラレーターまで、AIハードウェア全体で見える教訓だ。
株価がいま織り込んでいるもの
207.44ドル、59,006,361株で、ジェネラックの時価総額は約122億ドルである。
| バリュエーション指標 | 数値 |
|---|---|
| 株価(2026年9月18日) | 207.44ドル |
| 時価総額 | 122億ドル |
| 2025年度売上高 | 4,209百万ドル |
| 2025年度希薄化後1株利益 | 2.69ドル |
| 2025年度利益に対する株価収益率 | 約77倍 |
| 2026年上期の希薄化後1株利益 | 3.64ドル |
| 2026年の株価変動 | +47.0% |
| 52週高値からの距離 | −30.0% |
| 年率ボラティリティ | 約58% |
2025年の倍率は正しいレンズではない。2025年は谷だった。だが2026年の回復を延長しても、株価が明らかに割安には見えない。市場は9月17日に約19億ドルの時価総額を加えた。2年にわたり24億ドルの売上——利益ではない——をもたらすと見込まれる契約に対して、しかもC&Iセグメントのマージンは15%近辺である。
言い換えれば、EBITDAマージン15%なら24億ドルの売上は2年で約3億6,000万ドルの増分EBITDAだ。市場はそれを一営業日で約19億ドルに資本化した。最初の1台が出荷される前に、である。
それが必ずしも誤りとは限らない。24億ドルは全体ではなく始まりであり、80億ドルの上限は現実的な到達点だという判断である。そしてそれこそが、黒塗りされた権利確定スケジュールのせいで投資家に検証できない判断なのだ。
強気の論拠
- 受注は実在し具体的だ。 2027-28年に見込まれる24億ドルの納入が、プレスリリースの願望ではなく8-Kに開示されている。
- アマゾンが技術を裏づけた。 存在する中で最も過酷な非常用途で、キャタピラー、カミンズ、ロールス・ロイスに対してである。
- 希薄化は自己資金調達型だ。 新株予約権はキャンセル控除後の受領現金に応じて確定するため、株主は売上が到着した場合にのみ払う。
- C&Iの伸びが速い。 6月期に29.2%増、上期に28.6%増で、データセンター製品が牽引役として名指しされている。
- 上限は本物のオプションだ。 支払いが80億ドルに近づけば、売上への意味合いは2.87%の希薄化をはるかに凌ぐ。
- 垂直統合が改善している。 エナコンを通じて1台あたりに取り込む価値が上がる。
- 需要の背景が巨大だ。 12か月で1,730億ドルというアマゾンの設備投資は、より広いハイパースケール建設の一部である。
弱気の論拠
- 80億ドルは新株予約権の上限であって約束ではなく、 算入される支払いはキャンセルされた注文や係争中の請求書を差し引いた純額である。
- 権利確定スケジュールが黒塗りで、 公開文書から希薄化をモデル化できない。
- 住宅の売上高が減っており、 成長のすべてが34.7%ではなく14.6%を稼ぐセグメントにある。
- 関税を除いた第2四半期の売上総利益率は約38.5%で、 前年の39.3%を下回る。拡大は判決であって事業ではなかった。
- 2025年は谷の年で、 営業利益は46%減、1株利益は半減した。2026年の伸び率はそれに対して見栄えする。
- 顧客集中が受注とともに訪れる。 年間売上高の四分の一以上に相当し得る一社の買い手である。
- 能力投資が売上より先に約束され、 ハイパースケール建設が減速すれば固定費リスクになる。AI支出の規律が問われたときに一時的にそうなったように。
- 株価はなお52週高値を30%下回り、 年率ボラティリティは58%だ。安定したコンパウンダーではない。
ジェネラックは本当に重要な契約を勝ち取ったのかもしれない。重要な契約を勝ち取ることと、そのために正しく値づけされていることは、別の問いである。
四半期ごとに見るべきもの
契約の仕組み: 新株予約権株式の権利確定を開示する8-Kや10-Q。各トランシェは受領済み累計支払いの公開シグナルである。80億ドルの上限に対して開示される累計支払い。初回納入が2027-28年の日程に残っているか。
事業面: C&Iの売上成長と受注残。住宅の売上高、これは減少を止める必要がある。個別開示されるならデータセンター製品の売上。稼働率と新工場の節目。
財務面: 関税還付を除いた連結売上総利益率。アマゾンの数量が立ち上がる中でのC&Iセグメントの調整後EBITDAマージン。設備投資。棚卸資産と売掛金。フリーキャッシュフロー。
構造面: 実質的保有制限の変更。新株予約権株式を対象とする登録届出。追加のハイパースケール顧客。集中リスクをプラットフォームに変えるからだ。
五段階の手順にすると次のようになる。
- 受注ではなく支払いを確かめる。 権利確定トランシェこそ意味のある開示だ。
- 構成を確かめる。 住宅が下げ止まるかを見る。
- マージンを確かめる。 還付を含まないきれいな基準で。
- 現金を確かめる。 大型プロジェクトは返ってくる前に運転資本を食うからだ。
- バリュエーションの支えを確かめる。 業績予想の上方修正が株価より速いか。
SimianX AIは、これらを繰り返し使える手順に組み立てられる。米証券取引委員会への提出書類、業績予想の改定、値動き、ニュースの論調を結びつけるからだ。
アマゾンとの契約後、GNRC株は買いか
正直な答えは、契約と株式を分けて考えることから始まる。
契約は本物の勝利だ。年1,730億ドルの設備投資を行うハイパースケーラーが、ミッションクリティカルな非常用電源にジェネラックを選び、しかも自らの株式参加が支払いに応じてのみ確定するように関係を設計した。ジェネラックのC&I事業は30%近い伸びで、データセンター製品が公言された牽引役であり、会社はそれに応えるため投資している。
株式のほうは、売上高71億ドルではなく42億ドルの会社に対する122億ドルの時価総額であり、一営業日で約19億ドル上昇した。2年で24億ドルの売上、セグメントマージンは十数%の半ば、株価は52週高値を30%下回り、年率ボラティリティは58%、住宅セグメントは減少し、マージンは繰り返されない関税還付で飾られ、新株予約権の権利確定スケジュールは黒塗りである。
ハイパースケール建設が何年も続き、ジェネラックがこれを追加の顧客に変え、規模と垂直統合でC&Iマージンが改善すると考える投資家には、筋の通った投資判断がある。2027年の納入立ち上がりがその試験だ。
最初の権利確定トランシェの開示、還付を含まないきれいなマージン、住宅の下げ止まりを見てから80億ドルを引き受けたい投資家にも、同じく筋は通っている。次の二つの10-Qが確認点である。
9月17日が教えてくれないのは、どちらの側が正しいかだ。それは引けまでに自らの43%を戻した、一日限りの再評価だった。
ジェネラックとアマゾンの合意に関するよくある質問
アマゾンはジェネラックに80億ドルを使うと約束したのですか
いいえ。8-Kは80億ドルを、新株予約権株式が権利確定する基準となる累計支払いの最大水準として記述しています。開示された商業上の見込みは2027年と2028年で24億ドルの初回納入です。上限に算入される支払いも、キャンセルされた注文、係争中の請求書、クレジット、返金などの相殺を差し引いた純額です。
新株予約権による希薄化はどの程度ですか
発行済59,006,361株に対して最大1,693,745株、すなわち全部確定した場合で約2.87%です。署名時に確定したのは307,954株(0.52%)のみ。残りはアマゾンの支払いが積み上がるにつれてのみ確定するため、希薄化が売上に先行することはありません。
なぜ権利確定スケジュールをモデル化できないのですか
黒塗りだからです。新株予約権は権利確定を、累計支払い「[\\\]」ごとに「[\\\]株の新株予約権株式の増分」と定義しており、両方の数字がレギュレーションS-Kの601条(b)(10)(iv)に基づき省略されています。公開されているのは両端だけです。
ジェネラックのマージンは前四半期に本当に改善したのですか
一部は。報告された売上総利益率は39.3%に対し44.5%でしたが、経営陣は約6ポイントを2026年2月の最高裁判断後の関税還付に帰しています。約7,110万ドルが売上原価の控除として計上されました。これを除くと売上総利益率は約38.5%で、前年同四半期をわずかに下回ります。
ジェネラックはもうAI銘柄ですか
AIに隣接する建設向けサプライヤーです。非常用発電機はAIのワークロードを動かしません。動かす施設を保険で支えるだけです。売上は計算需要ではなく建設されたデータセンターに比例するため、エクスポージャーは本物ですが一段離れています。チップそのものよりもインフラと電力の制約に近いのです。
最大のリスクは何ですか
構成と集中の同時進行です。成長は調整後EBITDAマージン14.6%のセグメントに来ており、34.7%のセグメントは縮んでいます。そして一社の顧客がまもなく売上の大きな割合を占めうる。ジェネラックは売上を力強く伸ばしながら、なお利益で失望させることがあり得ます。
株価は割高ですか
2025年の落ち込んだ利益の約77倍で取引されており、これは倍率を過大に見せます。また2025年の売上高42億ドルに対して約122億ドルです。より有用な試験は、9月の値動きが何を資本化したかです。2年で約3億6,000万ドルの潜在的な増分EBITDAに対して、約19億ドルの時価総額でした。
まとめ
ジェネラックは、初回受注の総額より多くを有形固定資産に4日で使う顧客から、本物の契約を勝ち取った。
検証できる事実はこうだ。2027年と2028年で24億ドルの初回納入。200.9266ドルで最大1,693,745株の新株予約権。うち307,954株が署名時に確定し、残りはキャンセル控除後の累計支払いが80億ドルに達するまでの範囲でのみ確定する。しかもその日程は黒塗りである。13Dの報告閾値のすぐ下に置かれた4.999%の実質的保有上限。失効は2033年。
そしてジェネラック側では、6月期の住宅売上高が2.2%減である一方でC&Iは29.2%増。両セグメントの調整後EBITDAマージンはそれぞれ34.7%と14.6%。報告された売上総利益率の中には7,110万ドルの関税還付があり、それがなければマージンは前年同期比で低下していた。そして営業利益が46%落ち、希薄化後1株利益が半減した2025年度がある。
市場の最初の本能は+31%だった。4時間後の、考えたうえでの答えは+18%だった。株価は1年前の水準をなお30%下回っている。
四つのことが、この順番で決着をつける。2027-28年の納入が日程どおり到着するか。数量の拡大とともにC&Iマージンが上がるか。住宅が縮小を止めるか。そして最初に開示される権利確定トランシェが、支払いの積み上がりが市場の想定より速いのか遅いのかを示すか。最後のものが80億ドルについての唯一の本当の読み取りであり、それは見出しではなく8-Kで届く。
関連記事
- アマゾン2026年第2四半期決算:AWSは2,000億ドルのAI投資を正当化できるか
- コヒレント:8%高、2026年度のフリーキャッシュフローは−10.2億ドル
- アマゾンとクアルコムの半導体提携:5,400万株が動く
- テラウルフ2026:アンソロピックの190億ドルAIリースの内側
- AI経営者がブレーキ:半導体株は下落、大手テックは上昇
- SKハイニックス8%高:AIスーパーサイクルは本物か
- AMD 2026:67億ドルのデータセンター対エヌビディアの752億ドル
- アルファベット2026年第2四半期決算:GeminiとCloudは投資を正当化するか
- 1929年以降のすべての技術バブル:2026年のAIはどこに立つか
参考資料
- Generac Holdings — 2026年9月16日付フォーム8-K(項目1.01、3.02、9.01)
- Generac Holdings — 普通株式購入新株予約権(別紙4.1)
- Generac Holdings — Amazon.com, Inc.との取引契約(別紙10.1)
- Generac Holdings — 2026年6月30日終了四半期のフォーム10-Q
- Generac Holdings — インベスター・リレーションズ
- Generac Power Systems — 企業サイト
- SEC EDGAR — Generac Holdingsの提出履歴
- SEC EDGAR 全文検索
- カミンズ — 大型エンジンと発電機システム
- キャタピラー — データセンター向け非常用電源
- SimianX — GNRC株のファンダメンタルズ


