
誰も聞かないネットフリックスの問い:ワーナー買収が流れたあとに何が起きたのか
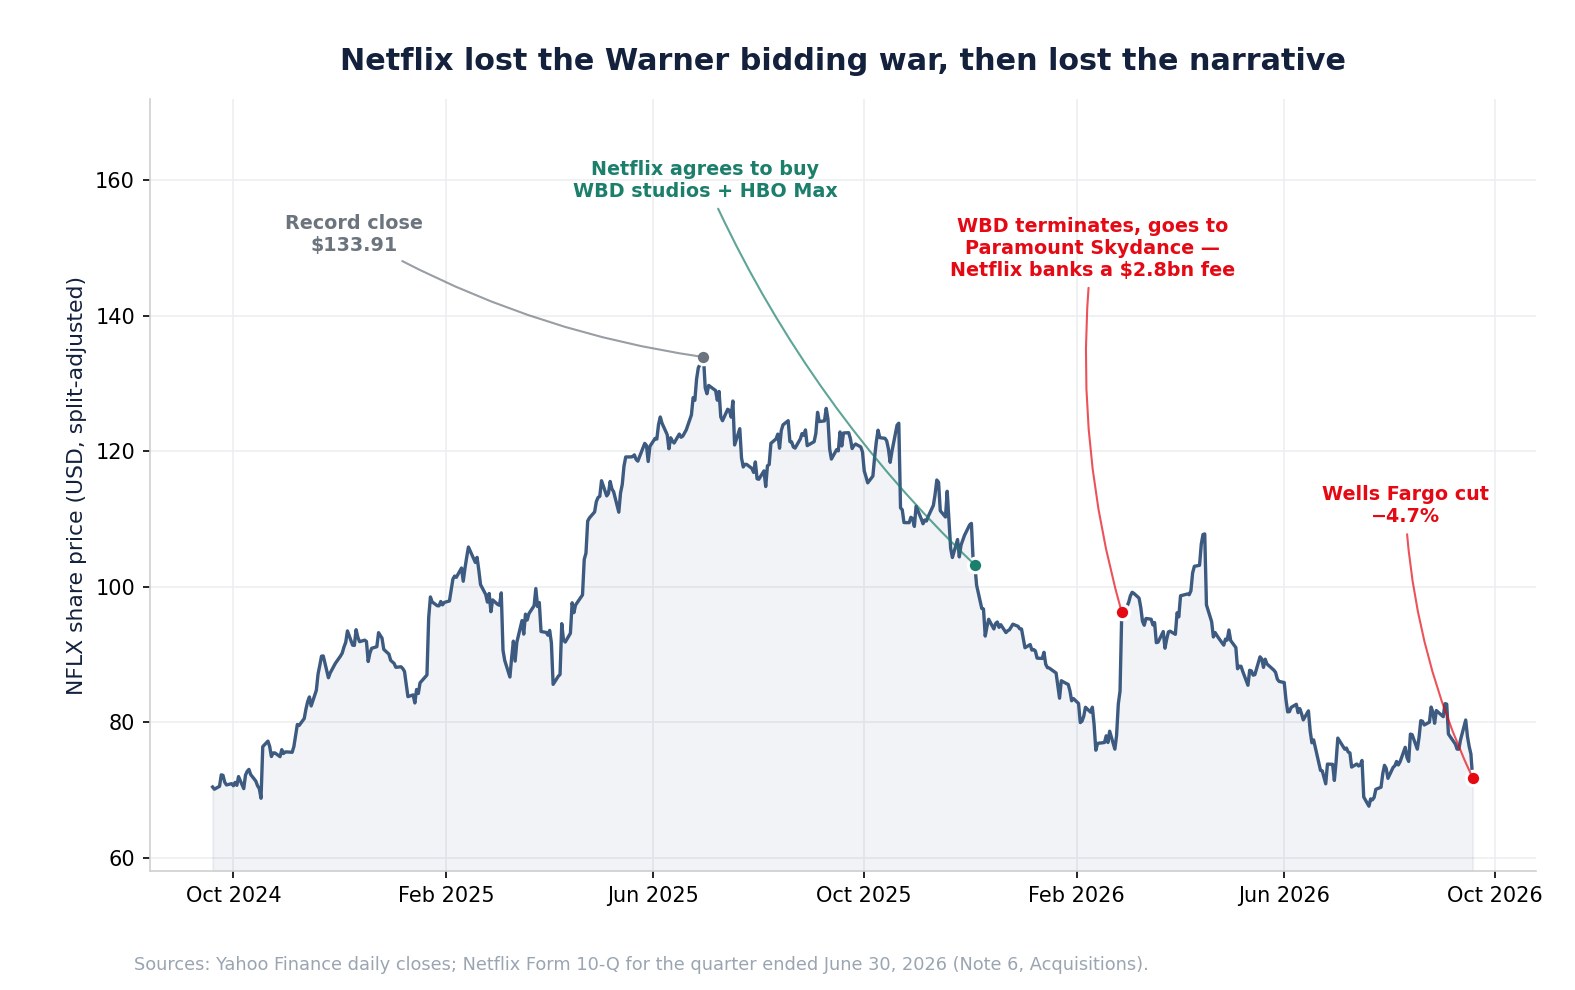
2026年9月18日、ネットフリックス(NASDAQ: NFLX)株は4.67%下落し71.79ドルで引けた。出来高は1億1430万株と60日平均の3倍に達した。きっかけはウェルズ・ファーゴによる投資判断のアンダーウェイトへの引き下げと、目標株価の57ドルへの切り下げである。報道はこれを視聴者のエンゲージメントに対する判決として扱った。話題になる作品が少なすぎ、同じ視聴時間をめぐるユーチューブとの競争が激しすぎる、という見立てだ。
この枠組みは不完全であり、欠けている一片は意見ではない。それは提出書類の中にある。
その7か月前、ネットフリックスは業界最大のコンテンツ資産をめぐる争奪戦に敗れていた。2025年12月4日、ネットフリックスはワーナー・ブラザース・ディスカバリーのスタジオおよび配信事業を、HBOとHBO Maxを含めて取得する最終合併契約に署名した。2026年2月27日、同社はこの契約を解除し、パラマウント・スカイダンスとの合併へ進んだ。パラマウント・スカイダンスはワーナー・ブラザース・ディスカバリーに代わり、ネットフリックスへ28億ドルの契約解除金を支払った。
この一つの事実が同時に三つの働きをする。王座を奪われたとされる企業が、なぜ急激に大きくなった競合と向き合っているのかを説明する。ネットフリックスの過去12か月の利益が、事業が実際に稼ぐ額より割安に見える理由を説明する。28億ドルは「受取利息およびその他の収益」の行にあり、営業利益ではなく、完全に一過性だからだ。そしてエンゲージメント論争の枠組みを組み替える。必見コンテンツを買収で増やす道は2月に閉ざされ、自力で作れるのかという問いが学術的なものではなく差し迫ったものになった。
本稿では、9月の下落が実際に何だったのか、ワーナーの顛末が何を意味するのか、そして一過性項目を除いたときネットフリックス自身の財務諸表が何を語るのかを追う。投資家は NFLX の提出書類、業績予想の修正、価格の動きを SimianX AI で追跡できる。
数値はすべて米国証券取引委員会への提出書類および2026年9月18日時点の市場データによる。
9月18日に実際に起きたこと
値動きは本物だが、正しい尺度で測る必要がある。
| 指標 | 数値 |
|---|---|
| 2026年9月17日終値 | 75.31ドル |
| 9月18日 始値/高値/安値 | 71.27/72.38/70.11ドル |
| 9月18日終値 | 71.79ドル |
| 当日の変動 | −4.67% |
| 出来高 | 1億1430万株(60日平均の3.0倍) |
| 報じられた目標株価の変更 | 80ドル → 57ドル |
| 前日終値からの含意される下落率 | 約24% |
4.67%の下落は目を引く一日だが、この銘柄にとって異例ではない。過去2年でネットフリックスにはこれより悪い日が4回あった。−10.07%(2025年10月22日)、−9.72%(2026年4月17日)、−8.53%(2025年3月6日)、−7.26%(2026年7月17日)である。ネットフリックスの取引日のうち5%以上動くのは約3%にすぎず、この日は分布の裾に入る。ただしその裾は決して閑散としていない。
より示唆に富むのは出来高のほうだ。投資判断の変更だけで通常の3倍の売買が成立したということは、心理ではなくポジションが動いたことを意味する。
多くの論評に対する訂正が一つ必要だ。ネットフリックスは9月18日に視聴に関する警告を一切出していない。8-Kの提出も、プレスリリースも、ガイダンスの修正もなかった。触媒になったのは、あるアナリストによる第三者データの解釈である。ネットフリックス自身の直近の開示では、上期の世界の視聴時間は970億時間を超え、前年比で約2%増だった。
見出しが覆い隠す文脈
一日の騰落率は、その株がもともとどこにいたのかを何も語らない。
| 基準 | 水準 | 71.79ドル時点のNFLX |
|---|---|---|
| 史上最高終値(2025年6月30日) | 133.91ドル | −46.4% |
| 52週高値 | 124.86ドル | −42.5% |
| 52週安値 | 65.08ドル | +10.3% |
| 2026年年初来 | — | −21.1% |
| 過去1年の最大下落幅 | — | −45.5% |
| 年率ボラティリティ | — | 約36% |
ネットフリックスは下げ始めたばかりの銘柄ではない。15か月下げ続け、史上最高終値より46.4%低く、52週安値よりわずか10.3%高いだけだ。格下げは下落を始めたのではなく、下落を引き延ばした。
この区別は投資判断にとって重要だ。エンゲージメントの主張が誤りだと考えるなら、すでに半値近くまで割り引かれたものを買うことになる。その主張が正しいと考えるなら、市場が自分と同意見であることを一年以上かけて証明してきた銘柄を拾おうとしていることになる。
競争地図を書き換えた取引
ネットフリックスとワーナー・ブラザース・ディスカバリーの合併契約は、2026年6月30日終了四半期のフォーム10-Qの注記6に記されている。経緯は次のとおりだ。
| 日付 | 出来事 |
|---|---|
| 2025年12月4日 | ネットフリックスがHBOとHBO Maxを含むWBDのスタジオ・配信事業を取得する最終契約に署名 |
| 2026年1月19日 | 契約が修正のうえ再締結される |
| 2026年2月27日 | WBDがパラマウント・スカイダンス社との合併のため契約を解除 |
| 同日 | パラマウント・スカイダンスがWBDに代わりネットフリックスへ28億ドルの契約解除金を支払う |
| 2026年第1四半期 | この金額が「受取利息およびその他の収益(費用)」に計上される |
| 2026年3月 | ネットフリックスが別の無関係な買収を約5億8700万ドルの現金で完了 |
これが王座を失ったという問いにとって何を意味するか考えてほしい。ハリウッドで最も価値ある独立系のコンテンツ資産、すなわちHBO、HBO Max、ワーナーの映画・テレビスタジオが競合の手に渡った。ネットフリックスは入札し、上回られるか迂回され、現金を手に退場した。
戦略上の含意はネットフリックスが終わりだということではない。上質なコンテンツへの道が今や完全に自前になったということだ。『メディア王 〜華麗なる一族〜』や『ザ・ソプラノズ』級の資産をもう一つ買うことはできず、発注して作らせるしかない。そして9月の格下げが問うたのは、まさにその能力だった。
一方、パラマウント・スカイダンスとWBDの結合は、極めて厚いカタログを持つ競合を生む。配信市場の構造は2月に変わっており、9月のエンゲージメント論議は部分的にはそれへの遅れた反応だった。
28億ドルがバリュエーション・モデルにとって重要な理由
ここで、見落とされた事実が数字に変わる。
ネットフリックスの2026年上期の「受取利息およびその他の収益(費用)」は29億380万ドルで、前年同期の9050万ドルに対し3108%増だった。経営陣はこれをWBDの契約解除金に直接帰している。四半期の内訳が時期を裏づける。2026年第2四半期の寄与はわずか5170万ドルで、ほぼすべてが第1四半期に計上された。
過去12か月の利益への影響は大きい。
| 2026年6月30日までの12か月 | 報告ベース | 調整後 |
|---|---|---|
| 当期純利益 | 136億5000万ドル | 113億5400万ドル |
| 希薄化後1株当たり利益(概算) | 3.20ドル | 2.66ドル |
| 71.79ドル時点の株価収益率 | 22.4倍 | 27.0倍 |
この調整は、上期の実効税率18%で課税したうえで28億ドルを除いたもので、12か月の1株当たり利益で約0.54ドルに相当する。報告値で見ればネットフリックスは22倍の銘柄に見える。事業が実際に生む利益で見れば、27倍に近い。
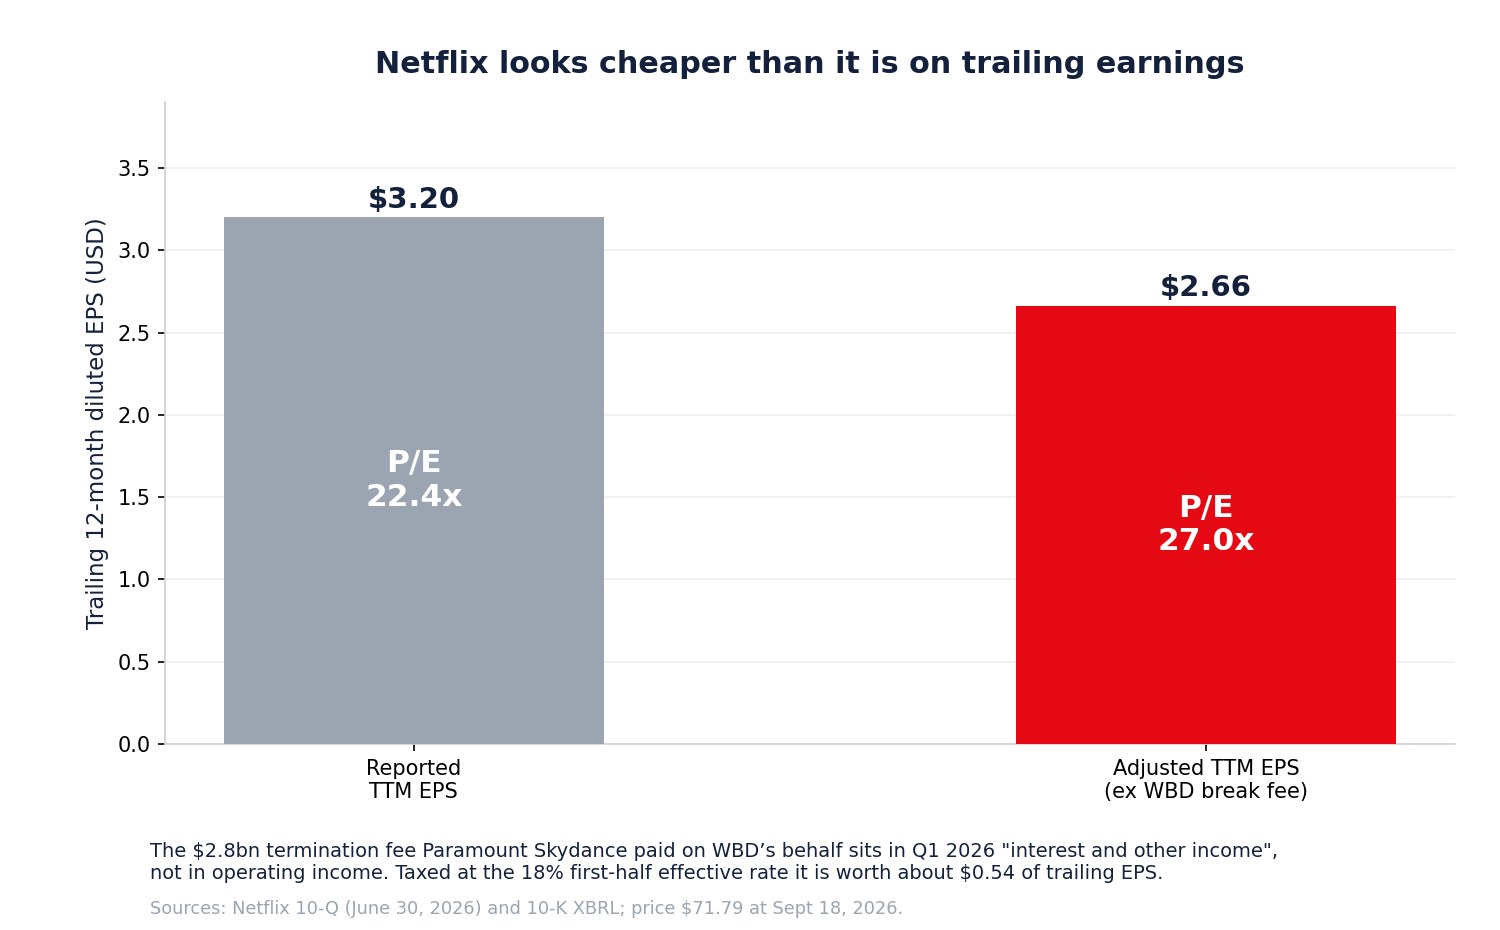
倍率にして20%の差であり、「もう割安だ」という強気の反射とは逆の方向を指している。これでネットフリックスが割高になるわけではない。営業利益率33%で二桁前半の増収を続ける事業に27倍は擁護できる。意味するところは、スクリーニングが示すほど割安ではないということであり、46%の下落こそがそのスクリーニングを引き寄せるということだ。
調整局面のあとに最もよく引用される強気材料は、過去12か月の倍率である。ネットフリックスのそれは、同社が負けた取引の解除金によって化粧されている。
本業は本当に強い
以上のどれも、ネットフリックスが悪化しているとは言っていない。6月期は良い四半期だった。
| 2026年第2四半期 | 数値 | 前年同期比 |
|---|---|---|
| 売上高 | 125億5990万ドル | +13.4% |
| 営業利益 | 41億9260万ドル | +11.1% |
| 営業利益率 | 33.4% | 34.1%から |
| 当期純利益 | 34億140万ドル | +8.8% |
| 希薄化後1株当たり利益 | 0.80ドル | +11.1% |
| フリーキャッシュフロー | 15億2500万ドル | 22億6700万ドルから |
上期の売上高は248億970万ドルで14.7%増、営業利益は81億4960万ドルだった。ネットフリックスは通期で売上高510億〜514億ドル、営業利益率約31.5%(2025年は29.5%)を見込む。9月期については売上高約128億6000万ドル、営業利益42億7000万ドル、希薄化後1株当たり利益0.82ドルを見込んでいる。
営業利益率33%で二桁前半の増収を続ける事業は危機にはない。問題は動いている方向だ。
増収率は鈍化しており、これは争いようがない
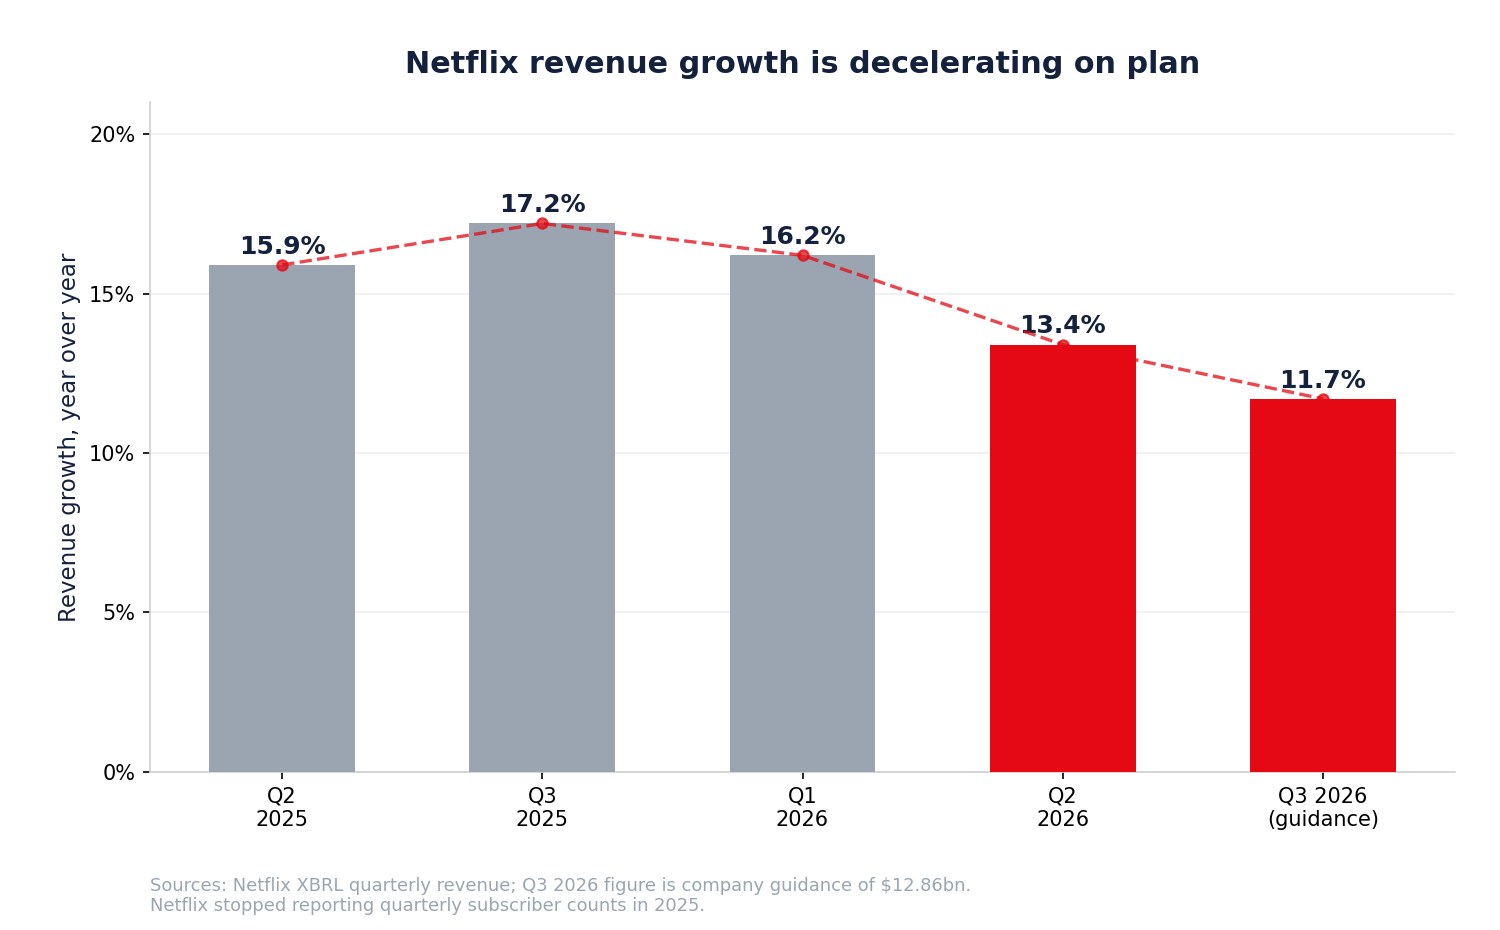
| 四半期 | 増収率 |
|---|---|
| 2025年第2四半期 | +15.9% |
| 2025年第3四半期 | +17.2% |
| 2026年第1四半期 | +16.2% |
| 2026年第2四半期 | +13.4% |
| 2026年第3四半期(見込み) | +11.7% |
4四半期で17.2%のピークから見込み11.7%へ。一部は算術の問題で、母数が大きくなった。もう一部は2023〜24年の値上げとパスワード共有対策による押し上げが一巡したことだ。これはPDDの成長と利益のジレンマを捉え直したのと同じ成熟のパターンである。
これがエンゲージメント論争に燃料を与えるのは、論争を決着させうる指標をネットフリックス自身が取り払ったからだ。同社は四半期の総会員数をもはや開示していない。したがって外部の観察者は視聴時間を会員数で割って会員当たりのエンゲージメントを算出できない。ネットフリックスが総視聴時間は2%増だと言い、あるアナリストが会員当たりの視聴は減っていると言うとき、会員基盤が2%超で増えていれば両方が同時に正しくなりうる。そして公開データにはその判定ができない。
これは代償を伴う開示の選択である。情報が減れば、物語の主導権は外部の測定会社と証券会社のモデルに移る。9月18日に起きたのはまさにそれだ。可視性の低下は一人のアナリストが引き起こす値動きを増幅する。大手小売が開示とガイダンスを削ったときにも同じ力学が見られた。
コンテンツ支出は売上高の2倍の速さで伸びている
報道が見落とした二つ目の発見はここにあり、それはキャッシュフロー計算書に載っている。
| 上期 | 2026年 | 2025年 | 変化 |
|---|---|---|---|
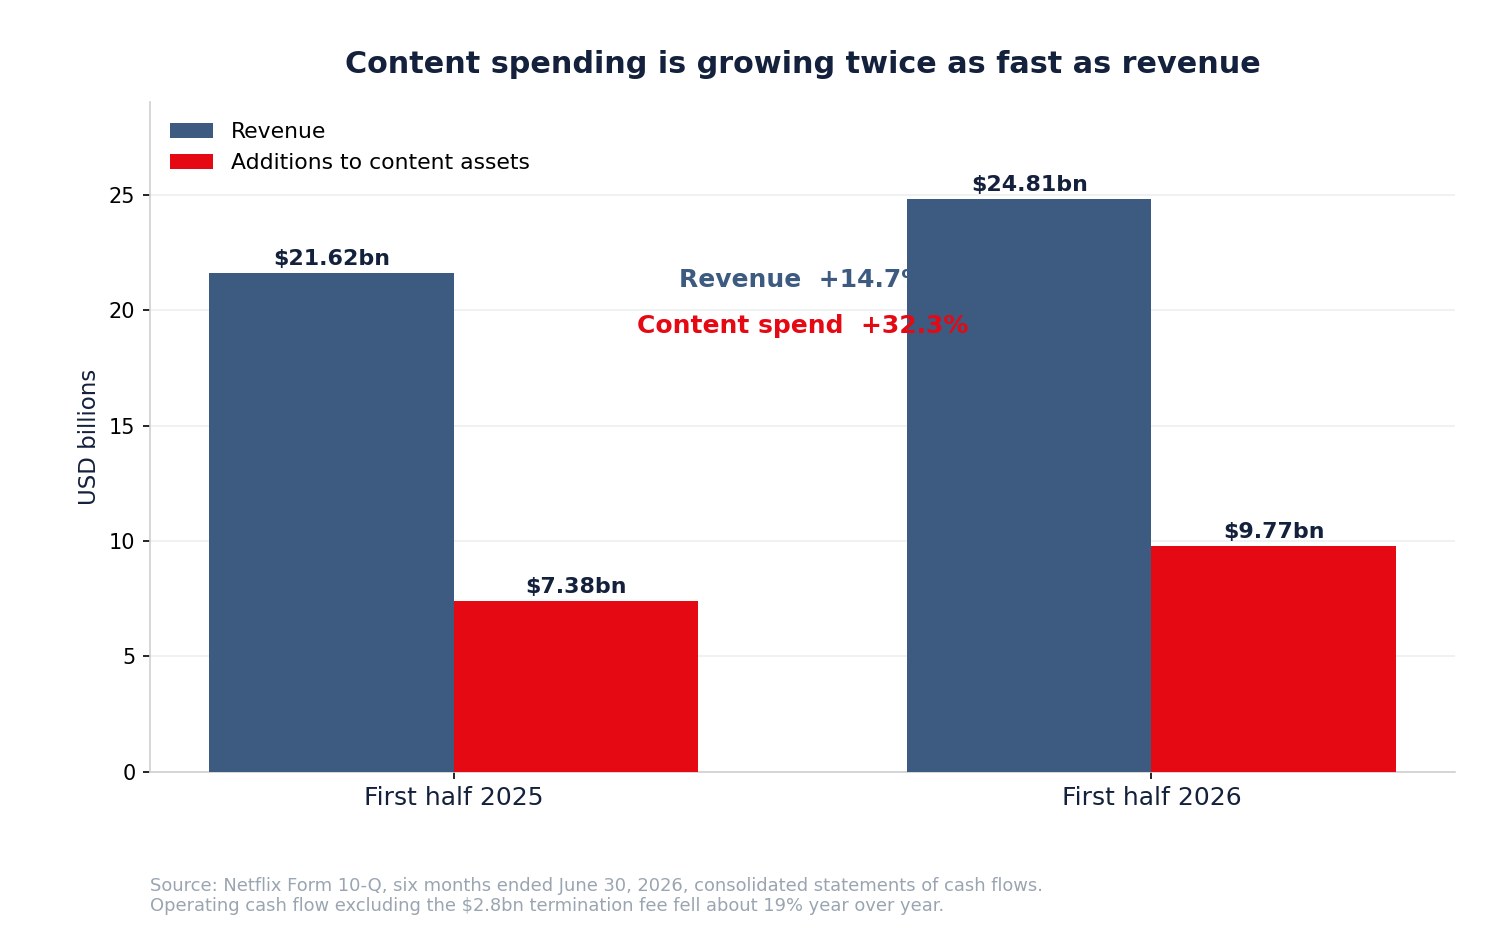
| 売上高 | 248億970万ドル | 216億2200万ドル | +14.7% |
| コンテンツ資産の増加 | 97億7440万ドル | 73億8550万ドル | +32.3% |
| 営業活動によるキャッシュフロー | 70億3400万ドル | 52億1250万ドル | +34.9% |
| 28億ドルを除く営業キャッシュフロー | 約42億3400万ドル | 52億1250万ドル | −18.8% |
コンテンツ支出は32.3%増、売上高は14.7%増で、伸び率は2倍を超える。そして契約解除金を除くと、上期の営業キャッシュフローは前年同期比で約19%減である。6月期単独では営業キャッシュフローが17億4380万ドルで、前年同期の24億2330万ドルから28.0%減った。
穏当な読み方もある。コンテンツ支出はまとまって発生し、配信スケジュールに先行する。下期に納品が集中するならこれと整合する。ネットフリックスは2026年のフリーキャッシュフローを約125億ドルと見込んだままだ。
より穏当でない読み方もあり、それはワーナーの顛末とつながる。資産を買えないなら、作るために支払うしかない。売上高14.7%増に対してコンテンツ投資32%増というのは、純粋な自前戦略がキャッシュフロー計算書に現れた姿である。それがヒットを生むかどうかが問題のすべてだ。看板を守るために支出を増やすのはサイクル終盤の見慣れた型であり、高倍率の成長株の下落は早く収まることがまれである。
自社株買いは含み損を抱えている
ネットフリックスは6月期に5293万4688株を47億ドルで買い戻した。平均取得価格は約88.79ドルである。上期では6643万1786株を59億ドル、平均約88.81ドルで取得した。6月30日時点で271億ドルの枠が残る。
71.79ドルでは、第2四半期の買い戻しは約19%の含み損である。
これは不祥事ではない。自社株買いは相場のタイミングを当てる作業ではないし、ネットフリックスは何年も買い戻してきた。だが「ここは割安だ」という主張と並べて置く価値のある事実だ。経営陣は19%高い水準で大規模かつ確信をもって買い手だった。それは、最も良い情報を持つ側にとってもこの下落がどれほど意外だったかを物語る。
これは資本配分の判断も枠づける。ネットフリックスは現金91億ドルに対し負債約143億ドルを抱え、コンテンツ支出を32%増やし、6か月で59億ドルを株主に還元した。この三つの現金の使い道は互いに競合する。
ユーチューブは本当に王座を奪ったのか
競争面の主張は、片づけるのではなく正面から受け止めるべきだ。
米国のテレビ視聴に関するニールセンの測定によれば、ユーチューブは2026年7月に14.2%という過去最高のシェアに達した。配信全体はテレビ利用の約49%を占め、ネットフリックスのシェアは8%前後だった。この指標では、ユーチューブはネットフリックスよりかなり多くの米国テレビの注目を握っている。アルファベットは、ユーチューブが2025年に広告とサブスクリプションを合わせて600億ドル超の収益を生んだと報告した。ネットフリックスの2025年の総売上高452億ドルを上回る。
これらの数字は本物であり、弱気論の最も強い形である。ただし両者は異なる事業を測っている。
- ユーチューブは流通プラットフォームであり、限界コンテンツ費用がほぼゼロで、自らは資金を出していない制作者の供給から収益化している。
- ネットフリックスはスタジオであり定額サービスでもあり、コンテンツに直接資金を投じ、有料会員と、比重を増す広告から収益を得る。
- ニールセンのザ・ゲージが測るのは米国のテレビ画面であり、ネットフリックスの海外基盤とスマートフォンでの視聴を取りこぼす。
米国のテレビ視聴時間シェアは正当な競争指標だが、損益計算書ではない。ネットフリックスの営業利益率33%は、負けつつある企業の利益率には見えない。注目のプラットフォームとコンテンツの出資者が交わるところでは同じ力学が現れる。アルファベットの投資と収益化をめぐる議論や、メタの人工知能によるエンゲージメントへの転換がそうだ。
公平な結論はこうだ。ユーチューブは気軽な視聴時間のシェアを取った。ネットフリックスは上質な定額サービスの関係を保っている。どちらも同時に正しく、後者のほうが1時間当たりの価値は高い。
広告が決定要因になる
会員当たりの視聴時間が横ばいか減少に向かうなら、広告こそが会員当たり収益を引き上げる道になる。
ネットフリックスの広告つきプランは規模を広げつつあり、その経済性は定額制と根本的に異なる。収益は配信された広告表示回数と1000回当たりの単価に依存するため、エンゲージメントに直接左右される。会員当たりの時間が減ることは、定額制には中立で、広告には不利な結果だ。これこそエンゲージメント論争が損益計算書に届く経路であり、会員当たり時間に注目するアナリストが問いの種類を取り違えていない理由でもある。
広告市場の全体像も効いてくる。人工知能を用いた広告プラットフォームや大手各社の運用型予算を動かしているのと同じ需要の源だからだ。
ライブ配信は時間は短く、狙いは大きい
ネットフリックスは、ライブ番組が2026年のコンテンツ支出の5%をやや上回る一方、視聴時間では約1%にとどまると開示した。
効率の比率として読めば、これは悪く見える。獲得と維持の道具として読むと絵柄が変わる。ライブは注目を一点に集め、文化的な瞬間を作り、高単価で売れる広告枠を生み、その月に解約しない理由を会員に与える。ネットフリックスは、最も視聴された番組の中でライブが不釣り合いに大きな割合を占めたと述べている。
ライブを視聴時間だけで評価すれば過小評価になる。文化的な話題性だけで評価すれば過大評価になる。誠実な検証は解約を減らし広告収益を高めたかどうかだが、ネットフリックスはそのどちらも直接開示していない。ここでまた開示の問題に戻る。
貸借対照表が支えるもの
| 2026年6月30日時点 | 数値 |
|---|---|
| 現金および現金同等物 | 90億9900万ドル |
| 発行済社債 | 143億900万ドル |
| うち短期 | 24億8400万ドル |
| コンテンツ資産(純額) | 338億3800万ドル |
| 総資産 | 584億5000万ドル |
| 自社株買い枠の残額 | 271億ドル |
| 発行済株式数 | 41億6393万9676株 |
| 71.79ドル時点の時価総額 | 約2990億ドル |
余裕のある貸借対照表だ。2025年の営業利益133億ドルに対し純有利子負債は約52億ドルで、制約にはならない。ネットフリックスに問題があるとすれば支払能力ではない。コンテンツ投資がどれだけ速くエンゲージメントと価格決定力に変わるか、である。
強気の論拠
- 本業が積み上がっている。 6月期は増収13.4%、営業利益率33.4%、通期見込みは29.5%から31.5%へ。
- 株価はすでに史上最高終値から46.4%下げ、52週安値より10.3%高いだけだ。
- エンゲージメントの警告はアナリストの推計であって会社の開示ではない。ネットフリックスは上期に970億時間超、2%増と報告した。
- 広告はまだ初期段階だ。 規模を広げる広告つきプランは、会員当たり時間が横ばいでも会員当たり収益を押し上げる。
- 自社株買い枠が271億ドル残っている。 時価総額は2990億ドルだ。
- WBDを逃したことで300億ドル超の財務余力が温存され、長年の統合と独占禁止法上のリスクを避け、なおかつ手間賃として28億ドルを得た。
- 価格決定力は否定されていない。 度重なる値上げののちも増収率は二桁前半にある。
弱気の論拠
- 増収率が鈍化している。 4四半期で17.2%から見込み11.7%へ。
- 過去12か月の利益は一過性の28億ドルで膨らんでいる。 本業ベースの倍率は22倍より27倍に近い。
- コンテンツ支出は32.3%増、売上高は14.7%増。 解除金を除く営業キャッシュフローは約19%減った。
- ワーナーの資産を競合に奪われた。 したがって上質なコンテンツは買うのではなく作るしかない。
- ユーチューブが米国テレビシェアで14.2%と先行し、ネットフリックスは約8%である。
- 開示が削られた。 四半期会員数がなければ会員当たりのエンゲージメントは公開データで検証できない。
- 6月期の自社株買いは約19%の含み損で、平均取得単価は88.79ドルだ。
- 株価は2026年に21.1%下落し、15か月にわたり切り下がる高値をつけている。
弱気の論拠はネットフリックスが悪い事業だということではない。とても良い事業が、より高い費用のもとで自力で成長するよう求められ、しかもその相手は同社が欲しかった資産をちょうど呑み込んだ競合だということである。
次の決算までに見るべきこと
エンゲージメントと開示: 会員当たりのエンゲージメント指標を再開するか、次の半期視聴レポート、ネットフリックスとユーチューブに関するニールセンの月次シェア動向。
財務: 見込み11.7%に対する増収率、一過性項目を除く営業キャッシュフロー、売上高の伸びに対するコンテンツ資産の増加、通期目標31.5%に対する営業利益率、約125億ドルの見込みに対するフリーキャッシュフロー。
戦略: 広告収益の開示と広告つきプランの規模、ライブの編成と解約に関する言及、パラマウント・スカイダンスとWBDの結合がライセンス条件を変えるか、ワーナーの道が閉じた今の新たな買収。
資本: 自社株買いのペースと平均取得単価、経営陣がこの水準近辺で買い続けるかどうか。
五つの手順を挙げる。
- 営業利益と受取利息を切り分ける。 過去12か月には大きな一過性項目が一つ含まれる。
- コンテンツ支出の伸びを売上高の伸びと突き合わせる。 自前戦略が最初に現れる場所だ。
- 現金への転換を追う。 報告ベースの1株当たり利益だけを見ない。
- 視聴シェアは競争指標として見る。 利益の尺度ではない。
- バリュエーションの支えを確認する。 業績予想の上方修正が株価より速いかどうかだ。
SimianX AI は、提出書類、業績予想の修正、価格の動き、報道のトーンを再現可能な手順にまとめられる。まさにこうした入り混じったシグナルに向く。
下落後にネットフリックスを買うべきか
誠実な答えは、9月の見出しが一つにまとめてしまった三つの問いを切り分ける。
事業は悪化しているか。 していない。前四半期は営業利益率33.4%で13.4%の増収、通期の利益率見込みは前年より高い。王座を失いつつある企業は利益率を広げない。
成長は鈍っているか。 鈍っている。ネットフリックス自身がそう言っている。17.2%から見込み11.7%は実際の減速であり、2023〜25年を支えた値上げとパスワード共有対策の追い風はおおむね一巡した。
株価は割安か。 見た目ほどではない。28億ドルのワーナー解除金を過去12か月の利益から除けば、倍率は約22倍から約27倍へ動く。この事業には妥当な価格であって掘り出し物ではない。史上最高終値から46.4%下げても、本業の利益で測ればそれは掘り出し物にはなっていない。
広告つきプランが規模を得て、コンテンツ支出がヒットを生み、下期に現金転換が正常化すると考える投資家には筋の通った見立てがある。次の二つの四半期の現金がそれを直接試す。
エンゲージメント開示の復活、コンテンツ支出の伸びが売上高の伸びへ収斂すること、そして自前戦略がワーナーの資産の代わりになりうる証拠を見たい投資家にも、同じく筋の通った見立てがある。
9月18日が決着させたものは何もない。すでに46%下げた銘柄について、通常の3倍の出来高で届けられた一人のアナリストの見解であり、7か月前に業界の構造を実際に変えた取引にはまったく触れていなかった。
ネットフリックスと9月の下落に関するよくある質問
ネットフリックスは視聴に関する警告を出したのか。
出していない。2026年9月18日にプレスリリースも8-Kの提出もガイダンス変更もなかった。ウェルズ・ファーゴが第三者データから導いたエンゲージメントの傾向を理由に格下げと目標株価の切り下げを行った。ネットフリックスの直近の開示は、上期の世界の視聴が970億時間超、約2%増だったと報告している。
28億ドルの契約解除金とは何か。
ネットフリックスは2025年12月4日、HBOとHBO Maxを含むワーナー・ブラザース・ディスカバリーのスタジオ・配信事業を取得することで合意した。2026年2月27日、同社はパラマウント・スカイダンスとの合併のため契約を解除し、パラマウント・スカイダンスがWBDに代わりネットフリックスへ28億ドルの解除金を支払った。ネットフリックスは2026年第1四半期の「受取利息およびその他の収益(費用)」に計上しており、2026年6月期の10-Qの注記6に記載がある。
この解除金はネットフリックスの評価を変えるか。
有意に変える。上期の実効税率18%で課税したうえで、過去12か月の利益を1株当たり約0.54ドル押し上げている。報告ベースの1株当たり利益約3.20ドルは調整後で約2.66ドルとなり、71.79ドルでの株価収益率は約22.4倍から約27.0倍へ移る。
ユーチューブはネットフリックスを追い抜いたのか。
米国のテレビ視聴シェアでは追い抜いた。ニールセンは2026年7月にユーチューブを過去最高の14.2%、ネットフリックスを約8%と測定し、アルファベットはユーチューブの2025年の広告・サブスクリプション収益が600億ドルを超えたと報告した。ただし収益化の仕方が異なる。ユーチューブは自ら資金を出していない制作者のコンテンツを流通させ、ネットフリックスは番組に資金を投じて保有し、そのうえで営業利益率33%を得ている。
なぜ投資家はエンゲージメントの主張を検証できないのか。
ネットフリックスが四半期の会員数の開示をやめたからだ。会員数という分母がなければ、会員当たりの視聴時間は公開データから計算できない。ネットフリックスの「総視聴は2%増」と、アナリストの「会員当たりの視聴は減少」は、会員基盤が2%超で増えていれば同時に成り立ちうる。
ネットフリックスの現金の状況は悪化しているのか。
実態ベースでは、28億ドルを除くと上期の営業キャッシュフローは約19%減り、6月期は前年同期比28.0%減だった。上期のコンテンツ資産の増加は32.3%増である。ネットフリックスは2026年のフリーキャッシュフローを約125億ドルと見込んだままであり、立証の責任は下期にある。
最大のリスクは何か。
自前のコンテンツ投資が、エンゲージメントを支えるだけの必見番組を生み出せず、その一方で試みる費用が売上高より速く伸び続けることだ。ワーナーの顛末はこのリスクを重くする。上質な資産を買って得る道を閉ざすからである。
まとめ
ネットフリックスが4.67%下げたのは、視聴者が散らばりつつあるとあるアナリストが述べたからだ。はるかに重い出来事は2026年2月27日に起きていた。ワーナー・ブラザース・ディスカバリーがネットフリックスに背を向けてパラマウント・スカイダンスとの合併に進み、出口でネットフリックスに28億ドルの慰めを残していった。
検証可能な像はこうだ。本業でネットフリックスは強い。6月期の売上高125億6000万ドル、13.4%増、営業利益率33.4%、通期の利益率見込みは31.5%。方向としては鈍化している。4四半期で17.2%から見込み11.7%へ。財務的には見た目ほど割安ではない。約3.20ドルの1株当たり利益は解除金を除くと約2.66ドルに下がり、倍率は22.4倍から27.0倍へ動く。その下では、コンテンツ支出が32.3%伸びたのに対し売上高は14.7%で、解除金を除く営業キャッシュフローは約19%減った。
株価は史上最高終値より46.4%低く、52週安値より10.3%高い。経営陣は6月期にこれを47億ドル分、平均約88.79ドルで買った。今日の株価より約19%高い水準である。
決めるのは四つ、この順番だ。下期に現金転換が正常化するか。コンテンツ支出の伸びが売上高の伸びへ収斂するか。会員当たりのエンゲージメントが横ばいでも補えるほど速く広告が育つか。そしてネットフリックスは、買おうとして買えなかったものを自力で作らせることができるか。最後の一つこそ王座の背後にある本当の問いであり、それは9月ではなく2月に決まっていた。
関連記事
- アルファベット2026年第2四半期決算:Geminiとクラウドは投資を正当化できるか
- Muse後のMETA:個人向け人工知能は1450億ドルの投資を正当化するか
- アマゾン2026年第2四半期決算:AWSは2000億ドルの人工知能投資を正当化するか
- AppLovin 2026:人工知能広告はAPPの成長を保てるか
- ルルレモン100ドル割れ:壊れたブランドか、まれな買い場か
- PDD 2026:Temuは減速、売上は増加、利益は15%減
- ウォルマートとターゲット2026:消費者の負荷シグナルを読み解く
- 1929年以降のすべての技術バブル:2026年の人工知能はどこに位置するか
- 人工知能の経営者たちがブレーキを踏む:半導体は下げ、大手は上げた


