
バフェット後のバークシャー・ハサウェイ:継承で変わったこと、株価がすでに織り込んでいたこと
2026年9月18日、バークシャー・ハサウェイは、ウォーレン・バフェット氏が名誉会長に就任し、取締役には引き続き留まること、そして取締役会が息子のハワード・G・バフェット氏を会長に選任したことを発表した。グレッグ・アベル氏は2026年1月1日から最高経営責任者(CEO)を務めている。スーザン・デッカー氏は筆頭独立取締役を続投する。バークシャーの9月18日の発表とバフェット氏の書簡
見出しは「一つの時代の終わり」と書いた。株価はそれを、ありふれた金曜日として扱った。
BRK.Bは509.77ドル、0.11%高で引けた。出来高は1250万株で、60日平均の2.9倍だった。多くの人が売買したが、株価を付け直した人はほとんどいなかった。S&P500に連動するSPYは同日0.12%下落した。継承は完了するずっと前から価格に織り込まれていた。
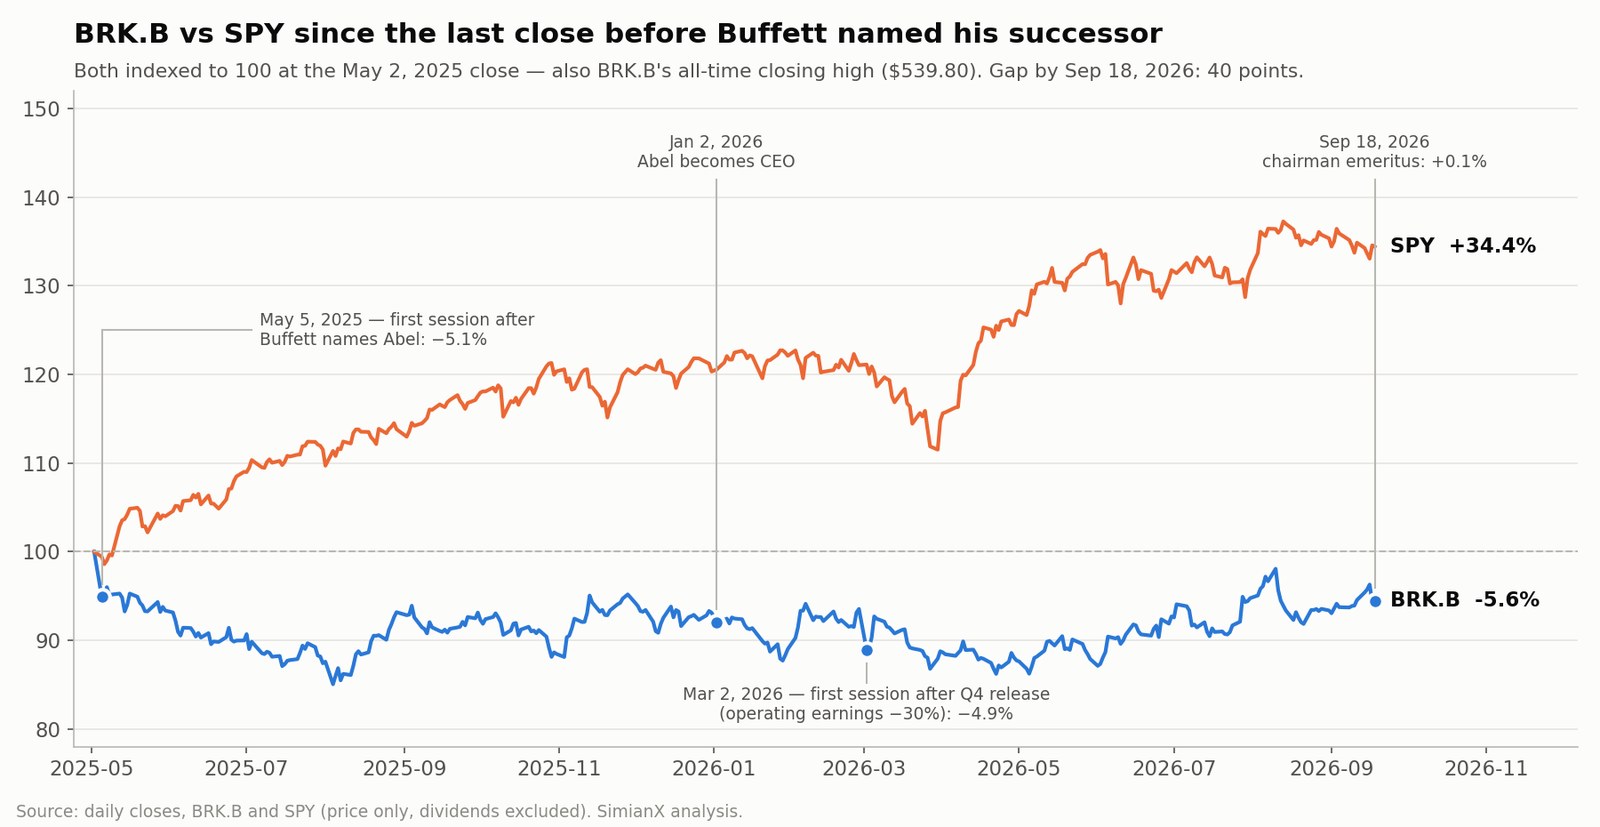
本当の判定は別の2日に下され、それは16か月にわたって続いている。2025年5月2日――バフェット氏が株主総会でアベル氏を後継者とすべきだと述べる前の最後の終値――は、BRK.Bの史上最高終値539.80ドルでもあった。その終値から2026年9月18日までに、BRK.Bは5.6%下落し、SPYは34.4%上昇した。この40ポイントの差こそ、バフェット氏本人の価値に対する市場の継続的な値付けである。
本稿はバークシャー自身の文書――9月の発表、2026年第2四半期のフォーム10-Qと決算発表、2025年第4四半期の決算発表、そしてグレッグ・アベル氏の初の株主への手紙――をもとに、変わったことと変わらないことを切り分ける。肩書の交代よりも重要な発見が三つある。第2四半期の営業利益は+16.3%と発表されたが、12億ドルの為替変動を除くと+5.2%にとどまる。 同じ四半期にGEICOの税引前引受利益は45%減った。そしてアベル氏の最初の自社株買いは、簿価の約1.40倍で行われた。投資家はBRK.Bの提出書類、予想修正、株価の動きをSimianX AIで追跡できる。
数値はすべてバークシャー・ハサウェイの文書と2026年9月18日までの日次市場データによる。
9月18日に実際に変わったこと
「バフェット氏退任」という見出しは、16か月をかけて段階的に進んだ移行を一文に押し込んでいる。
| 日付 | 変化 | 株主にとっての意味 |
|---|---|---|
| 2025年5月3日 | 株主総会でバフェット氏が、年末にアベル氏をCEOに推すと表明 | 後継者が公になり、翌取引日に株価が大きく下落 |
| 2026年1月1日 | アベル氏がCEOに就任 | 事業監督と資本配分がアベル氏に移る |
| 2026年2月28日 | アベル体制で初の決算:2025年第4四半期と初の年次書簡 | 新時代で最初の収益の試金石 |
| 2026年9月18日 | バフェット氏が名誉会長に、ハワード・バフェット氏が会長に選任 | 取締役会トップの交代が完了 |
| 以後 | バフェット氏は取締役に留任 | 見解は引き続き聞けるが、意思決定者ではない |
バークシャーの2026年委任状説明書は、アベル氏を1月1日付のCEOとしている。9月のバフェット氏の書簡は役割分担を一文で示す。「グレッグが会社を経営し、ハワードがその文化と価値観を守る」。さらに、アベル氏は「しばらく前から重要な決定を下してきた」と書いている。
この区別は重要だ。ハワード・バフェット氏は新しいCEOでも、主たる運用責任者でもない。同氏は1993年からバークシャーの取締役を務め、1999年からハワード・G・バフェット財団を率いている。父親は彼を「株主が保有し、請求する日が来ないことを願う保険証券」と表現している。文化の守り手であって、資本の配分者ではない。
市場の判定は別の2日に下った
BRK.Bは値動きの小さい銘柄だ。過去1年の年率ボラティリティは約14.6%で、SPYは12.9%だった。1日の大きな変動はまれで、だからこそ数少ないそれは多くを語る。
| 取引日 | BRK.B | 出来高(60日平均比) | 同日のSPY | 何が起きたか |
|---|---|---|---|---|
| 2025年4月4日 | −6.91% | 2.8倍 | −5.85% | 関税を受けた市場全体の売り――バークシャー固有ではない |
| 2025年5月5日 | −5.12% | 3.2倍 | −0.57% | バフェット氏がアベル氏を後継者に指名した後の初取引日 |
| 2026年3月2日 | −4.91% | 2.5倍 | +0.06% | 2025年第4四半期決算後の初取引日:営業利益−29.8% |
| 2026年9月18日 | +0.11% | 2.9倍 | −0.12% | バフェット氏が名誉会長に就任 |
過去2年でBRK.Bが最も下げた3日のうち2日はバークシャー固有の要因で、いずれも継承に関わるものだった。2025年5月5日には出来高3倍でSPYを4.6ポイント下回った。2026年3月2日――アベル氏の署名入りで初めての年次決算が公表された後の最初の取引日――には、指数が横ばいの中で4.9%下落した。
対照的に、移行が正式に完了した日の値動きは、この銘柄の普段の日々の揺れよりも小さかった。2026年9月、継承はニュースではなかった。ニュースだったのは2025年5月で、試されたのは2026年2月だった。
SPYから40ポイント遅れ
| 起点 | 当時のBRK.B | 2026年9月18日までのBRK.Bリターン | SPYリターン | 差 |
|---|---|---|---|---|
| 2025年5月2日(発表前最後の終値、史上最高値) | 539.80ドル | −5.6% | +34.4% | −40.0ポイント |
| 2025年5月5日(最初の反応) | 512.15ドル | −0.5% | +35.2% | −35.6ポイント |
| 2025年12月31日(年末) | 502.65ドル | +1.4% | +11.7% | −10.3ポイント |
| 2026年1月2日(アベル氏CEOとして初の取引日) | 496.85ドル | +2.6% | +11.5% | −8.9ポイント |
| 2026年4月22日(52週安値) | 465.40ドル | +9.5% | +7.1% | +2.4ポイント |
| 2026年8月10日(52週高値) | 529.42ドル | −3.7% | −1.5% | −2.2ポイント |
SPYは価格リターン。BRK.Bは無配でSPYは分配金があるため、トータルリターンでの差はやや大きい。
ここから三つのことが言える。第一に、出遅れは2025年、つまりアベル氏の就任前に集中している。市場はアベル氏の決定を一つも見ないうちに、バフェット氏のいないバークシャーへの期待を引き下げた。第二に、2026年4月の安値以降、BRK.Bはわずかに市場を上回っている。第三に、40ポイントの差はバークシャーの事業が40%悪化したことを意味しない。大部分はグロース株が主導した強い相場を映しており、保険・鉄道・公益・製造業の複合企業が追いつけるはずもなかった。残りはバフェット氏の判断力に対するプレミアムで、その一部はすでに株価から抜けている。
一人の人物に代わる経営体制
バフェット氏はかつて四つの役割を兼ねていた。CEO、最高投資責任者、会長、そして文化の守り手である。いまそれは分担されている。
| 役割 | 担当者 | 権限の根拠 |
|---|---|---|
| CEOかつ最終的な資本配分者 | グレッグ・アベル | 2026年1月1日からCEO |
| 株式ポートフォリオ | グレッグ・アベル(約6%をテッド・ウェシュラーが運用) | 2025年年次報告書 |
| 取締役会長 | ハワード・G・バフェット | 2026年9月18日に選任 |
| 筆頭独立取締役 | スーザン・L・デッカー | 続投 |
| 名誉会長兼取締役 | ウォーレン・E・バフェット | 2026年9月18日 |
アベル氏の手紙ははっきりしている。株式投資の責任は「最終的にCEOである私にある」。ウェシュラー氏の約6%には「かつてトッド・コームズ氏が監督していたポートフォリオの一部」が含まれる。
ほとんど注目されていないガバナンス上の細部が一つある。バークシャーの自社株買いプログラムは、CEOが「取締役会長と協議した上で」株価が保守的に見積もった本源的価値を下回ると判断すれば、いつでも買い戻せると定めている。9月18日から、その協議の相手はアベル氏からハワード・バフェット氏になった。新会長は、バークシャーで最も価格に敏感な資本判断に正式な役割を持つことになる。
保険は土台――そして2026年に弱った
バークシャーの保険会社は保険金を払う前に保険料を受け取る。その間に手元にある資金――保険フロート――は、2026年6月30日時点で約1775億ドルと、2025年末から約11億ドル増えた。フロートに価値があるのは引受が黒字のときだけで、フロートを増やすために安値で保険を引き受ければ価値を壊す。
第2四半期、保険事業は二つの利益項目のどちらでも縮小した。
| 税引後、百万ドル | 2026年Q2 | 2025年Q2 | 増減 | 2026年上期 | 2025年上期 | 増減 |
|---|---|---|---|---|---|---|
| 保険引受利益 | 1,731 | 1,992 | −13.1% | 3,448 | 3,328 | +3.6% |
| 保険の投資収益 | 3,059 | 3,367 | −9.1% | 5,738 | 6,260 | −8.3% |
| 保険合計 | 4,790 | 5,359 | −10.6% | 9,186 | 9,588 | −4.2% |
上期の引受利益の比較がよく見えるのは、2025年上期に約11億ドルの山火事損失を抱えていたからにすぎない。投資収益の減少は、バークシャーの短期運用の金利低下を反映している。だからこそ、2026年9月の利上げを含む連邦準備制度の政策の方向が、いまやバークシャーの利益に直接響く。
GEICOの引受利益は45%減
保険部門の中で、GEICOの変化は文書の中で最も大きい。
| GEICO、税引前、百万ドル | 2026年Q2 | 2025年Q2 | 増減 |
|---|---|---|---|
| 元受正味保険料 | 11,124 | 11,003 | +1.1% |
| 既経過保険料 | 11,291 | 11,064 | +2.1% |
| 損害額および損害調査費 | 8,644 | 7,945 | +8.8% |
| 引受費用 | 1,653 | 1,298 | +27.3% |
| 税引前引受利益 | 994 | 1,821 | −45.4% |
| 損害率 | 76.6% | 71.8% | +4.8ポイント |
| 事業費率 | 14.6% | 11.7% | +2.9ポイント |
上期のGEICOの税引前引受利益は24億1000万ドルで、前年同期の39億9400万ドルから39.7%減った。10-Qは損害率の上昇を事故頻度と損害の重さの上昇によるものとしている。自家用車では人身傷害の頻度が5〜7%、重さが10〜12%上昇した。引受費用の増加は主に手数料と広告による。1ドルあたりで言えば、既経過保険料100ドルにつきGEICOに残る税引前引受利益は、1年前の約16.50ドルから現在は約8.80ドルに減った。
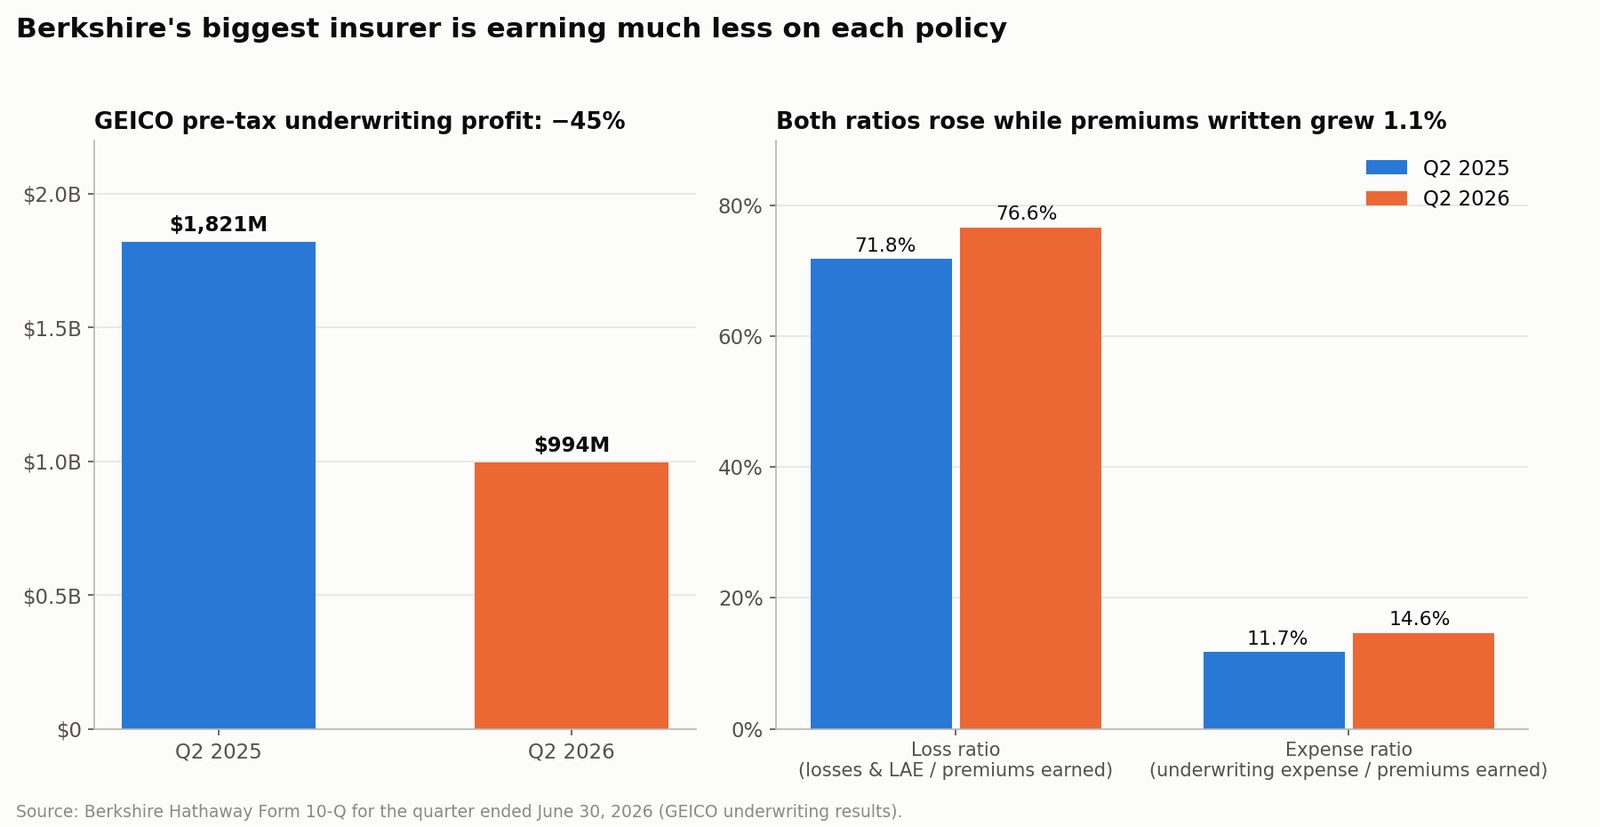
保険のすべてが悪化したわけではない。バークシャー・ハサウェイ・プライマリー・グループの第2四半期の税引前引受利益は6300万ドルから2億7300万ドルへ、再保険グループは6億5000万ドルから9億1300万ドルへ増えた。しかしGEICOは単独で最大の引受エンジンであり、そのコンバインド・レシオ――損害と費用を保険料で割った業界標準の指標で、Investopediaが解説している――は、保険料がほとんど伸びない中で1年で83.5%から91.2%に上昇した。
アベル氏がすべての保険契約の価格を自ら決める必要はない。だが、GEICOが不十分な価格で引き受けるくらいなら量を手放す、という文化は守らなければならない。2026年が価格改定の遅れなのか競争による圧迫なのかは、彼の1年目で最も重要な事業上の問いである。
営業利益:見出しの数字と実態の数字
バークシャーは、株式相場の評価損益に埋もれる会計上の純利益ではなく、営業利益で評価してほしいと求めている。正しい姿勢だ。それでも営業利益は読み解く必要がある。
| 税引後、百万ドル | 2026年Q2 | 2025年Q2 | 増減 |
|---|---|---|---|
| 保険引受利益 | 1,731 | 1,992 | −13.1% |
| 保険の投資収益 | 3,059 | 3,367 | −9.1% |
| BNSF | 1,558 | 1,466 | +6.3% |
| バークシャー・ハサウェイ・エナジー | 891 | 702 | +26.9% |
| 製造・サービス・小売 | 4,470 | 3,601 | +24.1% |
| その他 | 1,274 | 32 | 算出不能 |
| 営業利益 | 12,983 | 11,160 | +16.3% |
見出しの伸びは「その他」の行から来ている。ここにはバークシャーのドル以外の通貨建て債務の為替損益が含まれる。2026年第2四半期は3億2600万ドルの為替差益、2025年第2四半期は8億7700万ドルの為替差損だった。この12億ドルの振れは非ドル建て債券の換算による会計上の効果で――バークシャーは2026年4月にも2723億円の円建て社債を新たに発行している――事業の成果ではない。
| 百万ドル | 2026年Q2 | 2025年Q2 | 増減 | 2026年上期 | 2025年上期 | 増減 |
|---|---|---|---|---|---|---|
| 発表された営業利益 | 12,983 | 11,160 | +16.3% | 24,329 | 20,801 | +17.0% |
| 非ドル建て債務の為替影響 | +326 | −877 | — | +575 | −1,590 | — |
| 為替影響を除く営業利益 | 12,657 | 12,037 | +5.2% | 23,754 | 22,391 | +6.1% |
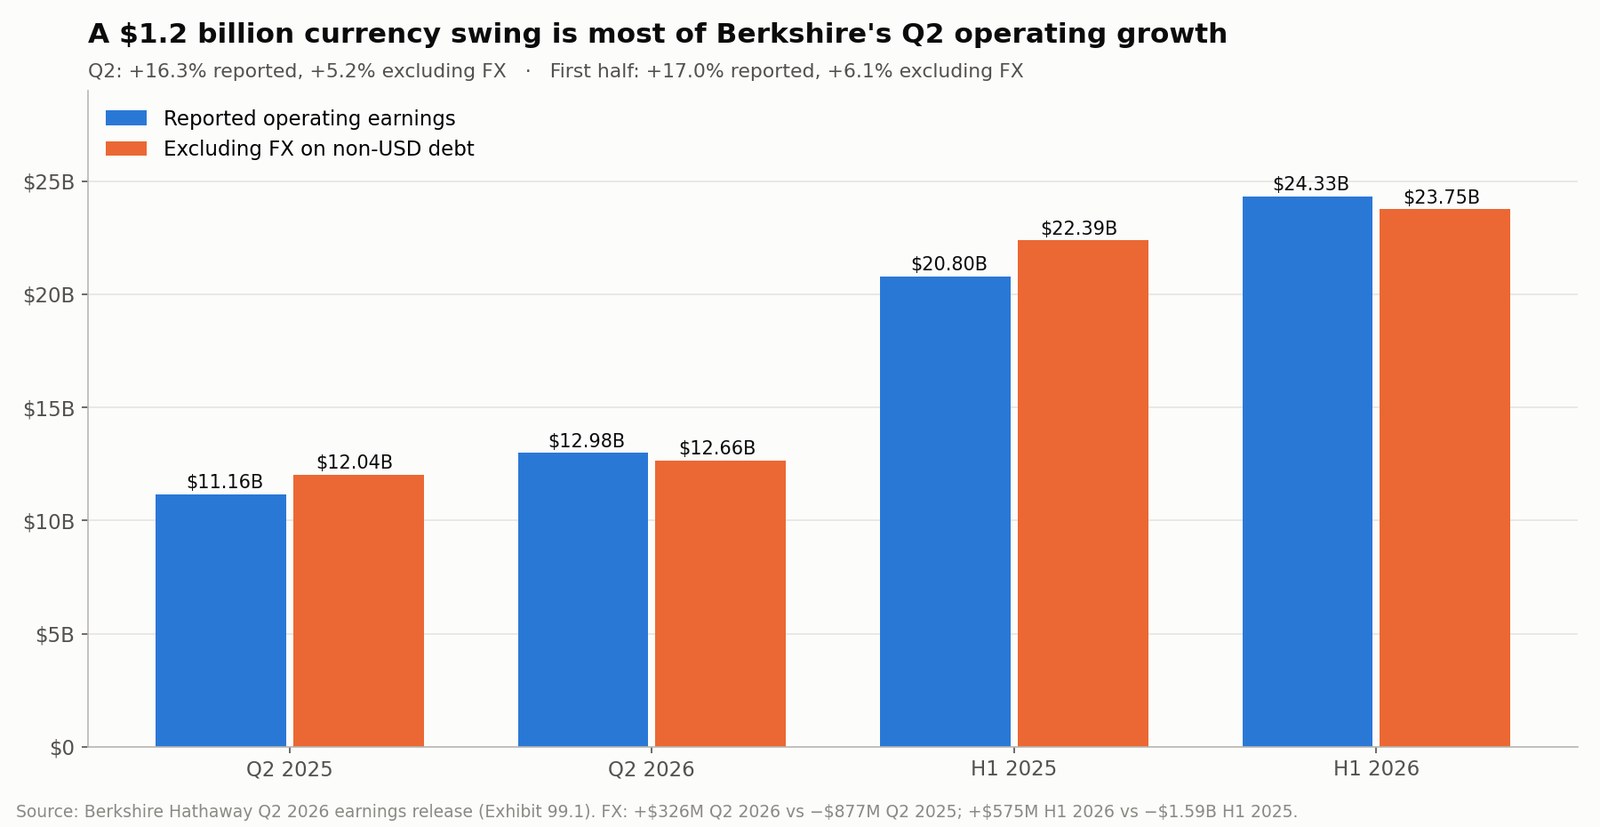
その+5.2%でさえ買収を含む。製造・サービス・小売部門には、1年前にはバークシャーが保有していなかったOxyChemが加わり、第2四半期に売上高14億ドルで税引前1億4900万ドルを稼いだ。為替と新しい化学事業を除けば、バークシャーの実態の営業利益の伸びは一桁台前半で、保険以外が伸び、保険が縮んだ。
この規模の企業としては立派な結果だ。だが+16.3%という見出しが示すような飛躍ではない。「その他」の行そのものについて言えば、為替を除くと9億4800万ドルで、前年同期の9億900万ドルとほぼ横ばいだった。この行の跳ね上がりはすべて為替によるもので、どの事業からでもない。
アベル時代最初の報告:3月2日はなぜ痛かったのか
新時代でバークシャー固有の要因による最悪の取引日は、アベル体制で最初に公表された決算の後に来た。発表は2026年2月28日の土曜日だった。バークシャーの2025年第4四半期決算発表の内容は次の通りだ。
| 税引後、百万ドル | 2025年Q4 | 2024年Q4 | 増減 | 2025年通期 | 2024年通期 | 増減 |
|---|---|---|---|---|---|---|
| 保険引受利益 | 1,561 | 3,409 | −54.2% | 7,258 | 9,020 | −19.5% |
| 保険の投資収益 | 3,072 | 4,088 | −24.9% | 12,513 | 13,670 | −8.5% |
| BNSF | 1,347 | 1,278 | +5.4% | 5,476 | 5,031 | +8.8% |
| バークシャー・ハサウェイ・エナジー | 691 | 729 | −5.2% | 3,979 | 3,730 | +6.7% |
| 製造・サービス・小売 | 3,370 | 3,262 | +3.3% | 13,647 | 13,072 | +4.4% |
| その他 | 159 | 1,761 | −91.0% | 1,613 | 2,914 | −44.6% |
| 営業利益 | 10,200 | 14,527 | −29.8% | 44,486 | 47,437 | −6.2% |
この第4四半期決算はまだバフェット氏が率いていた期間のもので、アベル氏の通信簿ではない。だが、投資家が書簡にアベル氏の名前を見ながら目にした最初の数字であり、後に第2四半期の10-Qが裏付けたのと同じ構図を示していた。保険の利益は減り、投資収益は金利とともに落ち、成長は鉄道と産業事業が担っている。BRK.Bは翌取引日に4.9%下落した。
会計上の純利益はほとんどがノイズ
バークシャーは2026年第2四半期に256億7000万ドルの会計上の純利益を計上した。前年同期の123億7000万ドルの2倍超で、B株1株あたり11.91ドルになる。そのうち126億8000万ドルが税引後の投資利益で、保有を続ける株式の含み益の増加109億ドルを含む。バークシャーの第2四半期決算発表は、アベル体制でも残されたバフェット時代の表現で、四半期の投資損益は「通常は無意味」だと述べている。
したがって、会計上の利益で計算した株価収益率(PER)は、バークシャーにはほとんど役に立たない。強い相場はそれを膨らませ、弱い相場はそれを潰す。どちらも鉄道や公益事業や保険会社について何も語らない。
グレッグ・アベル氏は資本で実際に何をしたか
言葉は意図を示す。取引は証拠を示す。
| 取引 | 時期 | 価格 | 備考 |
|---|---|---|---|
| OxyChem(オキシデンタルから) | 2025年10月1日合意、2026年1月2日完了 | 約94億ドル(現金) | アベル氏のCEO就任前に合意。過去の環境債務はオキシデンタルが保持 |
| テイラー・モリソン | 2026年5月31日合意、2026年7月24日完了 | 1株72.50ドル。株式価値約68億ドル、企業価値約85億ドル | アベル体制で発表・完了 |
| 自社株買い | 2026年上期、主に第2四半期 | 約48億ドル | アベル時代初のまとまった自社株買い |
取得日時点のOxyChemの暫定評価額は資産107億ドル(うち有形固定資産が約70億ドル)、負債13億ドルだった。第2四半期の税引前利益1億4900万ドルには、取得会計による追加の減価償却費が含まれる。テイラー・モリソンの完了発表によれば、同社はCEOのシェリル・パーマー氏のもとで、バークシャーの既存の注文・分譲住宅事業と統合される。
テイラー・モリソンは完全にアベル氏のものと言える最初の大型買収だ。景気循環の影響を受ける住宅建設会社で、そのリターンはオマハの誰にも左右できない住宅需要と住宅ローン環境に依存する。四半期末の後に完了したため、バークシャーは取得価格の配分をまだ開示しておらず、第3四半期の書類で示される。評価には何年もかかる。
自社株買い価格という試金石
第2四半期の10-Qは、バークシャーが自社株にいくら払ったかを正確に示している。
| 月(2026年) | 種類 | 株数 | 平均価格 |
|---|---|---|---|
| 4月 | — | なし | — |
| 5月 | A株 | 65 | 716,231.37ドル |
| 5月 | B株 | 1,458,312 | 476.01ドル |
| 6月 | A株 | 413 | 733,775.06ドル |
| 6月 | B株 | 7,139,881 | 487.98ドル |
A株1株をB株1500株に換算すると、第2四半期の自社株買いは約45億3000万ドル、平均はB株換算1株あたり約486ドルだった。発行済みのA株換算株数は、年末の1,438,223株から6月30日には1,431,693株へ、0.45%減った。
簿価で測ると――バークシャーの株主資本7479億ドルを株数で割ると――6月30日時点でB株換算1株あたり約348ドルの簿価がある。つまりアベル氏は簿価の約1.40倍で買い戻した。9月18日の終値では、この買い戻しは約4.9%の含み益で、株価は簿価の約1.46倍にある。(この指標の限界についてはInvestopediaの株価純資産倍率の解説を参照。取得原価で計上された完全子会社の価値は簿価に十分反映されない。)
プログラムの規則は単純だ。CEOが会長と協議の上、株価が保守的に見積もった本源的価値を下回ると判断すれば買い戻せる。上限も下限もない。そして、連結の現金・現金同等物・財務省短期証券を300億ドル未満に減らす買い戻しはできない。5月と6月の買いは、アベル氏が2026年にその線をどこに引いたかを示している。B株1株あたり476〜488ドルより上のどこかだ。
3590億ドルの資本配分問題
6月30日時点で、バークシャーの保険およびその他の事業は、未決済の購入を差し引いて3592億ドルの現金・現金同等物・米国財務省短期証券を保有していた。9月18日の終値で、バークシャーの時価総額は約1兆0900億ドルで、流動性は時価総額の約33%に相当する。
この山に対し、アベル氏が2026年にこれまで投じた資金――OxyChem、テイラー・モリソンの株式、自社株買い――は合計約210億ドル、流動性の5.8%にすぎない。
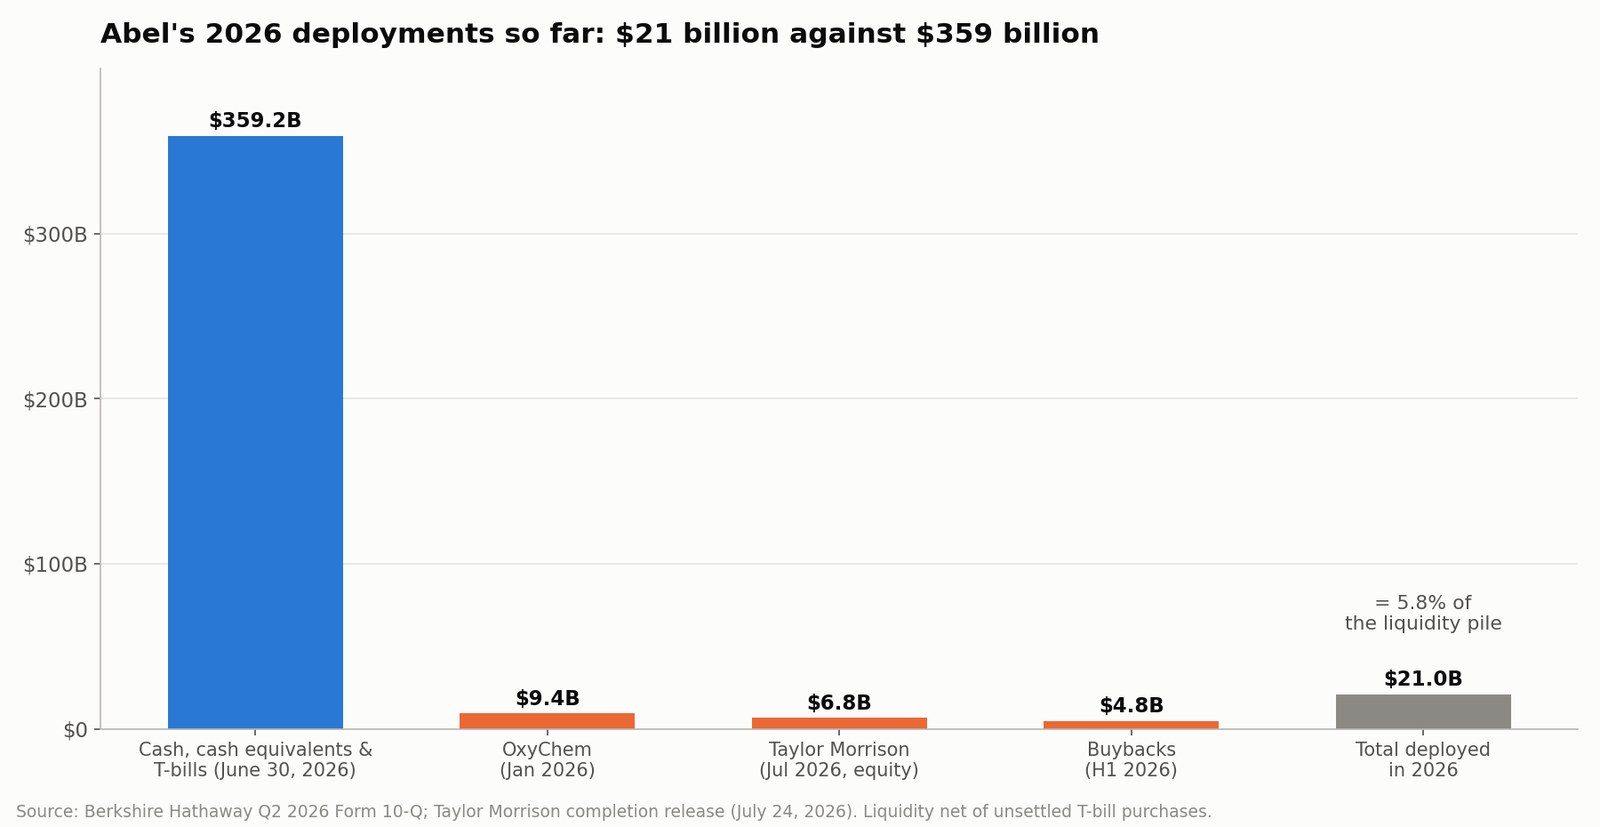
すべてが余剰資金というわけではない。保険会社は保険金支払いのために大きな流動性を必要とし、バークシャーは資本を調達せずに大災害を乗り切れるだけの資金を意図的に保有している。それでも、2025年を通じてそうだったように短期金利が下がるたびに、この残高は利回りの問題を生む。1980年以降のFRB利下げサイクルの歴史は、バークシャーにとっては財務省短期証券からの収入の歴史でもある。
アベル氏の選択肢は四つある。
- 企業を丸ごと買う。永続的なキャッシュフローが得られるが、影響を与えるほど大きく、しかも手頃な価格で買える対象は少ない。
- 上場株を買う。バークシャーは下落局面で素早く動けるが、集中投資は評価額の変動を大きくする。
- 自社株を買い戻す。本源的価値を下回るときにのみ価値を生む。5月と6月に簿価の約1.40倍で買ったことが、現在の彼の基準を示している。
- 流動性を保つ。価格が高いときは合理的だが、長引けばコストになる。
アベル氏の手紙は配当方針を変えていない。バークシャーは「内部留保する1ドルが株主にとって1ドルを超える市場価値を生む可能性が合理的に高い限り」現金配当を支払わず、取締役会は毎年その方針を見直す。バークシャーは1967年以来、現金配当を宣言していない。
資本配分の実践的チェック
| 問い | なぜ重要か |
|---|---|
| 引き受ける債務を含めた総額はいくらか | テイラー・モリソンの株式価値68億ドルは企業価値85億ドルになった |
| どんな持続的なキャッシュフローを買うのか | 景気の山の利益は取引を割安に見せる |
| 財務省短期証券と比べたリターンは | バークシャーには常に低リスクの代替手段がある |
| 深刻な保険の年でも流動性は持つか | 耐久力こそがこのモデルだ |
| バークシャー1株あたりの価値は増えるか | 総利益が増えることとは別の話だ |
ポートフォリオ:資産であり集中リスクでもある
2026年6月30日時点で、バークシャーの保有株式の公正価値は3238億ドルで、年末の2978億ドルから増えた。上位5銘柄――アルファベット、アメリカン・エキスプレス、アップル、バンク・オブ・アメリカ、ザ コカ・コーラ カンパニー――がその66%を占め、以前の65%から上昇した。バークシャーはアメリカン・エキスプレス株を1億5160万株、同社の22.5%保有している。
このうち2社はそれぞれの論点を抱えている。アップルは自社でも経営トップの交代を迎えており、ティム・クック退任:ジョン・ターナスが継いだAppleの実力で分析している。アルファベットの支出問題はAlphabet Q2決算:GeminiはAI投資に見合うかで扱っている。バークシャーの株主にとって、これらは遠い話ではなく、ポートフォリオの大きな部分だ。
バークシャーはさらに持分法でクラフト・ハインツ株の27.5%、オキシデンタル株の26.7%を保有し、オキシデンタルの優先株も約85億ドル持つ。アベル氏の手紙は前者について異例なほど率直だ。「クラフト・ハインツへの投資は期待外れだった」。
今後のポートフォリオの変化は、ある取引がバフェット氏の逸話に似ているかどうかではなく、支払った価格、投資の論拠、そして結果で評価すべきだ。
バフェット後のバークシャーを揺るがしうるリスク
保険の価格設定。2026年、GEICOの損害率と事業費率はともに上昇した。損害額のインフレが保険料を上回り続ければ、バークシャーで最も安い資本源である引受利益は縮小し続ける。
山火事の債務。バークシャー・ハサウェイ・エナジー傘下のパシフィコープは、2026年6月30日までに2020年の山火事と2022年のマッキニー火災について累計約28億5000万ドルの損失見積もりを計上し、和解金として約23億ドルを支払い、5億7200万ドルの未払い見積債務を抱え、7億1900万ドルの保証金を差し入れている。10-Qは、重大な追加損失が生じる可能性は合理的にあると警告している。
資本配分の誤り。数百億ドル規模で値付けを誤った取引は、何年分もの利益の上積みを消し去りうる。流動性は資金調達のリスクを消すが、リターンを保証しない。
規模。時価総額約1兆0900億ドルの企業は、小さかった頃のバークシャーの速さで複利成長することはできない。アベル氏をバフェット氏の60年の実績と比べるのは、分析として意味をなさない。
プレミアム。BRK.Bの過去の評価の一部は、一人の人物への信頼だった。40ポイントの差は、そのプレミアムの大半がすでに剥がれたことを示唆する。これは両刃の剣だ。リスクはすでに現実となり、アベル氏にとってのハードルは下がった。
バフェット後のBRK.Bをどう評価するか
単一のPERはバークシャーでは誤解を招く。より有用なのは次の方法だ。
- 株価純資産倍率(PBR)。簿価が完全子会社を過小評価することを踏まえる。509.77ドルでBRK.Bは、6月30日時点のB株換算1株あたり約348ドルの簿価の約1.46倍。アベル氏自身の買い戻しは約1.40倍だった。
- 正常化した営業利益。非ドル建て債務の為替影響や異例の大災害年を除く。
- サム・オブ・ザ・パーツ。保険とフロート、BNSF、エネルギー部門、製造・小売、株式ポートフォリオ、保険に必要な水準を超える流動性。
- 長期的な1株あたり本源的価値。国債利回りや他の選択肢と比べる。
| シナリオ | アベル氏が示すこと | 考えられる結果 |
|---|---|---|
| 強気 | GEICOの価格改定で利幅が回復、規律ある大型取引、価値を下回る水準での自社株買い | SPYに対するディスカウントが縮小し、PBRが拡大 |
| 基本 | 文化が保たれ、事業は一桁台半ばで成長 | まずまずのリターン、ただしバフェット時代の超過リターンはない |
| 弱気 | 保険の利幅がさらに低下、高値での買収、ガバナンスの弱体化 | 1株あたり価値の伸びが鈍り、倍率は簿価に向けて縮小 |
JPMorgan株2026:ROTCE23%対純資産3.2倍との比較は示唆に富む。市場は、高く目に見える自己資本利益率に高い代価を払う。バークシャーの倍率は、アベル氏がバフェット氏のように聞こえるかどうかではなく、リターンをより目に見える形にできるかどうかで決まるだろう。
アベル時代の株主チェックリスト
- 為替影響を除く営業利益:どの部門が動いたか、その要因は繰り返し得るか。
- GEICOの損害率と事業費率:2025年の水準に戻りつつあるか。
- 保険フロート:黒字の引受とともに増えているか。
- 流動性:取引と自社株買いの後にどれだけ残るか。
- 資金の投入:何を、どれだけの総額で、どんな期待リターンで買ったか。
- 自社株買いの価格:アベル氏は簿価の何倍で買っているか。
- ポートフォリオの集中度:上位5銘柄は変わったか、その理由は何か。
- ガバナンス:アベル氏は失敗に率直か、ハワード・バフェット氏率いる取締役会は大きな決定に異を唱えているか。
SimianX AIは、米国株のSEC提出書類、財務データ、テクニカル指標、ニュース分析を組み合わせている。BRK.Bを追う投資家は、新たな開示の把握に使い、重要な結論はバークシャー自身の報告書で確かめることができる。
よくある質問:バフェット後のバークシャー・ハサウェイ
ウォーレン・バフェット氏はバークシャー・ハサウェイから完全に引退したのか。
いいえ。グレッグ・アベル氏が2026年1月1日にCEOとなり、バフェット氏は2026年9月18日に名誉会長となった。バフェット氏は取締役に留まる。新会長はハワード・G・バフェット氏。会社を経営するのはアベル氏で、重要な決定の責任も彼にある。
バフェット氏の会長退任にBRK.Bはどう反応したか。
ほとんど反応しなかった。2026年9月18日、BRK.Bは通常の2.9倍の出来高で0.11%上昇した。大きな動きはそれ以前にあった。バフェット氏がアベル氏を後継者に指名した後の初取引日である2025年5月5日に−5.12%、アベル体制で初めて公表された決算の後の2026年3月2日に−4.91%である。
後継者の発表以降、バークシャー株はどう推移したか。
史上最高終値539.80ドルをつけた2025年5月2日の終値から2026年9月18日までに、BRK.Bは5.6%下落し、SPYは34.4%上昇した。差は約40ポイント。アベル氏がCEOとして迎えた初の取引日からは、BRK.Bが2.6%、SPYが11.5%上昇している。
2026年第2四半期、バークシャーの利益は本当に16%増えたのか。
発表された営業利益は16.3%増の129億8000万ドルだった。非ドル建て債務の為替影響――今年は3億2600万ドルの差益、昨年は8億7700万ドルの差損――を除くと伸びは約5.2%で、しかもそこには新たに買収したOxyChemが含まれている。
GEICOに何が起きたのか。
2026年第2四半期、GEICOの税引前引受利益は18億2100万ドルから9億9400万ドルへ45.4%減った。事故の頻度と重さの上昇で損害率は71.8%から76.6%に、手数料と広告で事業費率は11.7%から14.6%に上がった一方、元受正味保険料は1.1%しか伸びなかった。
アベル体制でバークシャーは自社株買いをしているか。
している。バークシャーは2026年上期に約48億ドルの自社株を買い戻した。大半は5月と6月で、B株1株あたり約476〜488ドル、簿価の約1.40倍だった。決めるのはCEOで、会長と協議した上で行う。その会長は今やハワード・バフェット氏だ。
バークシャーはこれから配当を出すのか。
発表はない。アベル氏の手紙は、内部留保する1ドルが1ドルを超える市場価値を生む可能性が合理的に高い限り現金配当は支払わないという方針を維持し、取締役会が毎年見直すとしている。バークシャーは1967年以来、現金配当を宣言していない。
まとめ
ウォーレン・バフェット氏の名誉会長就任は継承の始まりではなく締めくくりであり、株価もそのように扱った。BRK.Bはその日0.11%上昇した。市場はすでに判定を下していた。2025年5月にバフェット氏がアベル氏を指名した翌取引日の5.12%安、2026年3月のアベル時代最初の決算後の4.91%安、そして発表前最後の終値――この株の史上最高値でもある――からのSPYに対する40ポイントの出遅れである。
アベル氏が引き継いだ事業は強いが、一様ではない。第2四半期の営業利益は発表ベースで16.3%、為替を除くと約5.2%増えた。保険の利益は10.6%減り、GEICOの税引前引受利益は45.4%減った一方、BNSF、エネルギー部門、産業事業が成長を支えた。流動性は3592億ドルでバークシャーの時価総額の約3分の1にあたり、アベル氏は2026年にそのうち約210億ドルを投じた。その中には簿価の約1.40倍での自社株買いも含まれる。
したがって、アベル時代の通信簿は具体的だ。GEICOの利幅、為替を除く営業利益、大型取引と自社株買い一つひとつの価格、そして四半期ではなく年単位での1株あたり価値の伸びである。ハワード・バフェット氏は今、これらの決定を監督する取締役会を率いている。そして自社株買いの規則上、バークシャーが自社株を買う前にアベル氏が協議しなければならない相手は彼なのだ。
関連記事
- ティム・クック退任:ジョン・ターナスが継いだAppleの実力
- ウォーシュはトランプを無視:FRBが3年ぶり利上げ、次は10月か
- 1980年以降のFRB利下げサイクル全史:株式・債券・金の実績
- Alphabet Q2決算:GeminiはAI投資に見合うか
- JPMorgan株2026:ROTCE23%対純資産3.2倍
- 折りたたみiPhone Duo、AAPLスーパーサイクルの火種か
- ルルレモン株が100ドル割れ:ブランド崩壊か希少な好機か
参考リンク
- バークシャー・ハサウェイ — 2026年9月18日の発表とウォーレン・バフェット氏の書簡
- バークシャー・ハサウェイ — 2026年第2四半期フォーム10-Q
- バークシャー・ハサウェイ — 2026年第2四半期決算発表(別紙99.1)
- バークシャー・ハサウェイ — 2025年第4四半期・通期決算発表
- バークシャー・ハサウェイ — 2025年年次報告書とグレッグ・アベル氏の株主への手紙
- バークシャー・ハサウェイ — 2026年委任状説明書
- テイラー・モリソン — バークシャー・ハサウェイが買収を完了
- SEC EDGAR — バークシャー・ハサウェイの四半期報告書
- 連邦準備制度 — 公開市場操作と政策金利
- SimianX — BRK.B株のファンダメンタルズ


