Apple初の折りたたみiPhoneが登場:iPhone DuoはAAPLの次なるスーパーサイクルに火をつけるか
Appleが折りたたみスマートフォン市場に正式参入しました。2026年9月9日、同社はiPhone Duoを発表しました。7.6インチの折りたたみ内側ディスプレイと5.4インチの外側ディスプレイを備えたブック型の端末で、価格は1,999ドルからです。この発表は、Appleの折りたたみiPhoneスーパーサイクルとAAPLの新たな成長局面への期待を一気に呼び覚ましました。
しかし投資家は、製品発表の成功と本物の財務的スーパーサイクルとを区別する必要があります。iPhone Duoは発表されたものの、予約注文の受付は10月16日から、店頭販売は10月23日からです。9月10日時点では、公式の予約台数も、販売実績も、顧客満足度のデータも存在しません。
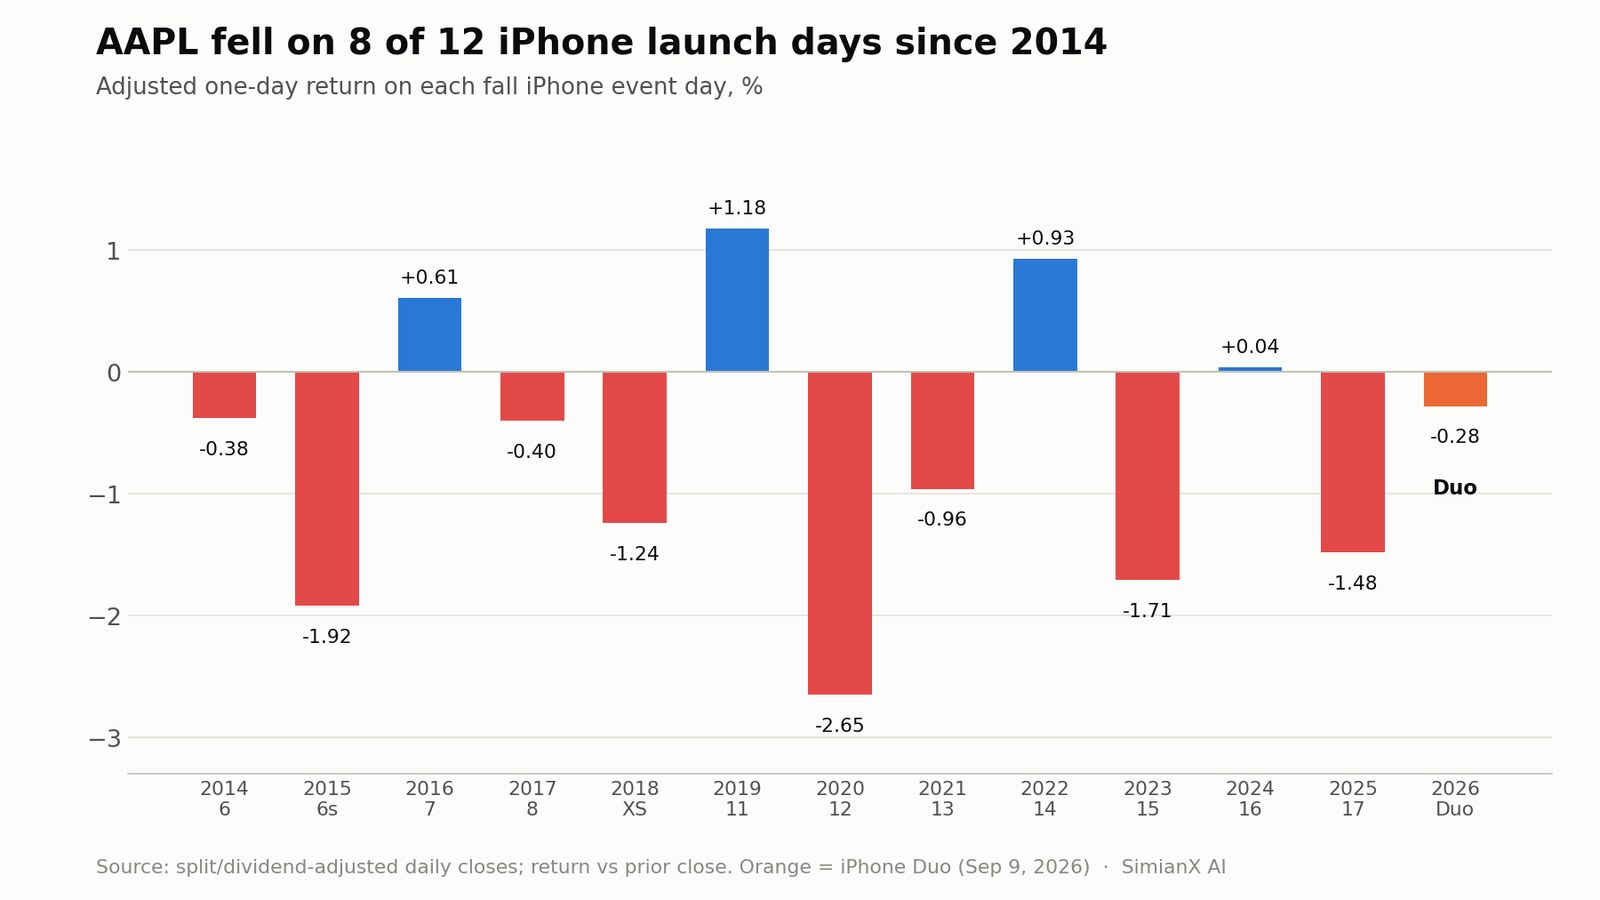
株価そのものは冷ややかでした。AAPLの発表当日の終値は315.34ドル(0.28%安)で、出来高は6,560万株と、直近20日平均の約1.7倍でした。これは珍しいことではありません。2014年以降の12回のiPhone発表イベントのうち、AAPLはイベント当日に8回下落しています(後述の参照表を参照)。
手元の証拠が支持するのは、より抑制の効いた結論です。iPhone Duoは重要なプレミアム製品となってAppleの平均販売価格を押し上げる可能性がありますが、高価な1機種だけで古典的なスーパーサイクルを生み出すことは考えにくいでしょう。 より広範なサイクルには、Duoへの強い需要、iPhone 18の勢いの持続、魅力的なSiri AI体験、中国での底堅い販売、そして管理可能な部品コストが必要です。
本稿では、製品、市場機会、財務への影響、バリュエーション、リスクを検証します。実際の需要データが発表日の憶測に取って代わっていく中で、投資家はSimianX AIを使ってAAPLのファンダメンタルズ、SEC提出書類、ニュースのセンチメント、テクニカルシグナルを監視することもできます。
投資家が押さえておくべきiPhone Duoの基本情報
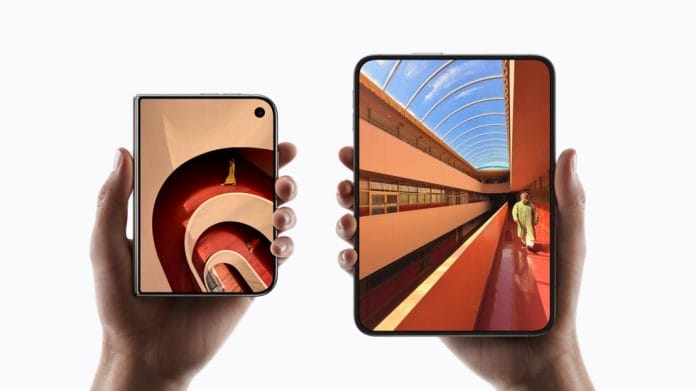
AppleはDuoを同社初の折りたたみiPhoneと位置づけ、CEOのジョン・ターナス氏は「初代iPhone以来、最も大きな変革」と表現しています。端末は縦に折り返すのではなく、本のように開きます。
AppleによるiPhone Duoの公式発表によると、主な特徴は次のとおりです。
- iPhone 18 Pro Maxの画面より50%大きい、7.6インチの折りたたみ内側ディスプレイ。
- iPhone 18 Proの90%の画面面積を持つ5.4インチの外側ディスプレイ。
- Apple Pencil(USB-C)への対応(今年後半に提供予定)。
- 100以上の部品で構成された精密ヒンジ。
- グレード5チタニウムの筐体とIP68等級の防沫・耐水・防塵性能。
- ディスプレイ下のFaceTimeカメラと、サイドボタンに統合されたTouch ID。
- A20 Proプロセッサ。
- デュアルバッテリーと独自設計のベイパーチャンバー。
- 折りたたみ専用の撮影モードを備えた2基の4,800万画素背面カメラ。
- Apple Intelligenceと新しいSiri AI。
- 256GBから2TBまでのストレージ構成。
- 米国での開始価格1,999ドル。
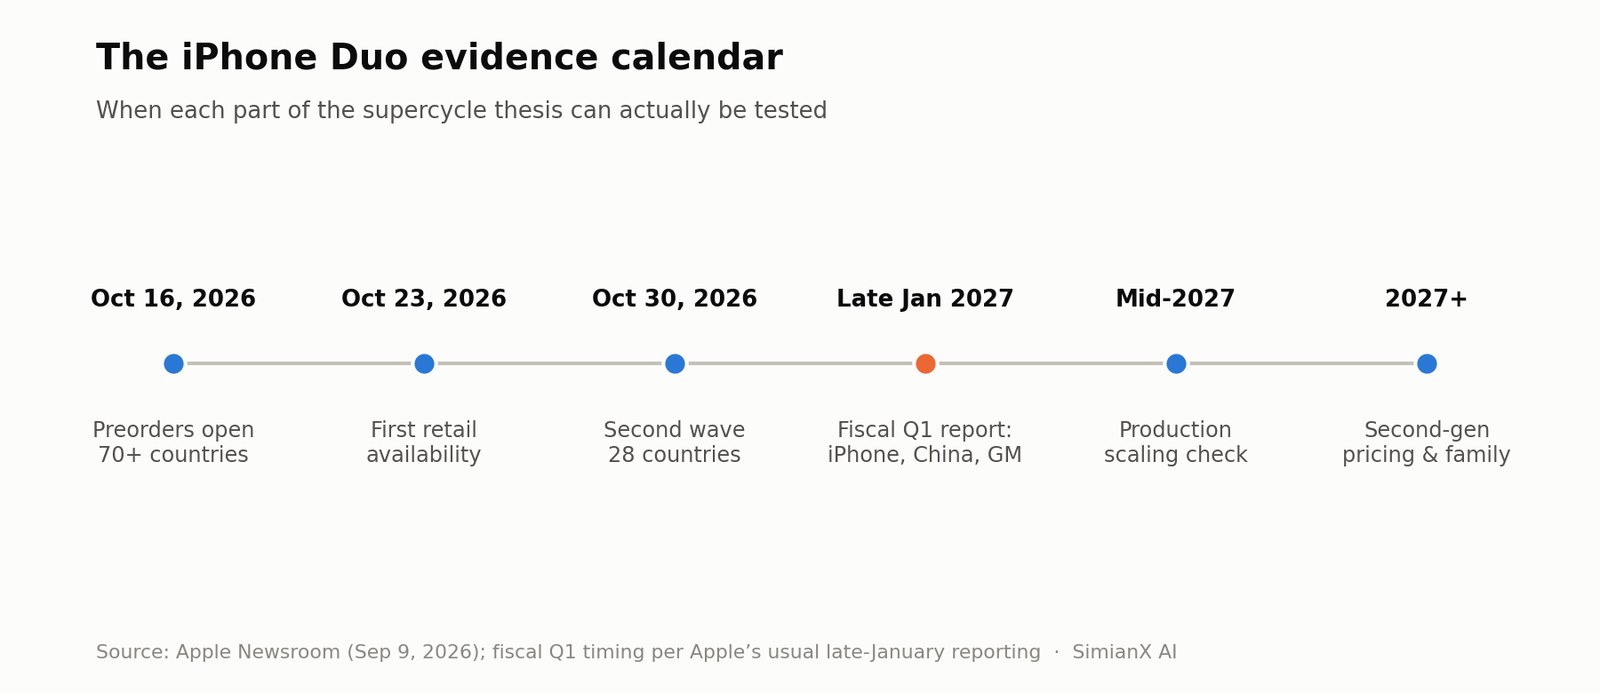
予約注文は10月16日に70以上の国と地域で始まり、10月23日に発売、さらに28の国と地域で10月30日に発売されます。Appleは24回払いで月額83.29ドルという価格を示しており、Klarnaが提供するリースプログラム「Apple Upgrade」では、条件を満たす米国の顧客向けに月額57.99ドルから利用できます。79ドルのDuoケースと、129ドルのキックスタンド付きフォリオも同時に発売されます。
この支払い戦略は重要です。一括払いで見れば1,999ドルは手の届きにくい価格ですが、高級スマートフォンはますます分割払い、下取り、通信事業者のキャンペーンを通じて購入されるようになっています。Appleは4桁の小売価格を、無理のない月々の負担に変えようとしているのです。
Duoがもたらす最も直接的な財務上の利点は、必ずしも販売台数ではありません。Pro Maxのさらに上に、まったく新しい価格帯を生み出せるAppleの力こそが利点です。
iPhone Duoが戦略的に重要な理由
Appleの折りたたみ市場への参入は、Samsung、Huawei、Honor、Googleなどのメーカーから数年遅れています。テクノロジー市場の観点では遅く見えますが、これはAppleの歴史的なやり方と一致しています。
Appleはしばしば、ハードウェアの信頼性、ソフトウェアの統合、消費者の需要が一貫した製品を支えられると確信するまで待ちます。同社はデジタル音楽プレーヤーも、スマートフォンも、スマートウォッチも、タブレットも発明したわけではありません。むしろハードウェアとソフトウェアの統合、流通網、エコシステムの支配力を活かして、それらのカテゴリーを拡大してきました。
DuoはAppleに4つの戦略的な機会をもたらします。
1. 新たな超プレミアム価格帯をつくる
1,999ドルという入門価格は、通常のiPhone Proを大きく上回ります。大容量モデルは取引額をさらに押し上げる可能性があります。購入者が既存のiPhoneの中から選ぶだけでなく上位機種へ買い替えるなら、Appleは販売台数を比例して伸ばさなくても、iPhoneの平均販売価格を引き上げられます。
2. 成熟したiPhoneユーザーに買い替えの理由を与える
現在のフラッグシップ機は、すでに高速なプロセッサ、優れたカメラ、長期のソフトウェアサポートを備えています。毎年の小幅な改良だけでは、まだ問題なく使える端末を買い替えるよう消費者を説得するには不十分かもしれません。
折りたたみ画面は、ひと目でわかる物理的な違いをもたらします。最近のiPhoneが代わり映えしないと感じて買い替えを先送りしてきた富裕層ユーザーを引きつける可能性があります。
3. 中国でのAppleの地位を守る
折りたたみ端末は中国でより大きな戦略的意味を持ちます。中国ではHuaweiをはじめとする国内ブランドが、プレミアムな折りたたみ製品群をすでに確立しているからです。Appleにはこれまで、それに正面から対抗する製品がありませんでした。
Duoはその製品ラインの空白を埋めます。折りたたみ端末を望みながらも、iOS、App Store、Appleの幅広いエコシステムを好む中国の高所得層をAppleが引き留める助けになるかもしれません。
4. サービスとAIの「キャンバス」を広げる
7.6インチの画面は、マルチタスク、ゲーム、動画、文書編集、AIインターフェースのための余地を広げます。AppleはDuo向けにiOS 27を最適化し、Dock、ロック画面のコントロール、アプリのナビゲーションを側面に移したうえで、アプリを内側と外側の両ディスプレイに適応させています。
長期的な機会はハードウェアの売上だけではありません。より大きなモバイル画面は、次のようなものの利用を促す可能性があります。
- Apple OneとiCloud+。
- Apple TVとApple Music。
- プレミアムゲームとApp Storeでの購入。
- 仕事効率化アプリ。
- AppleCareによる保証。
- Apple Pencilなどのアクセサリー。
- 端末上で動くApple Intelligenceの機能。
Appleの「スーパーサイクル」とは何か
スーパーサイクルという言葉は、あまりにも気軽に使われています。新しい端末がよく売れたからといって、それが自動的にスーパーサイクルになるわけではありません。
本物のiPhoneスーパーサイクルには通常、互いに強め合ういくつかの効果が含まれます。
- 大規模なインストールベースが買い替え時期を迎え、しかも買い替えに前向きになる。
- 買い替えサイクルが短くなる。
- かつてのAndroidユーザーがiPhoneに乗り換える。
- 販売台数と平均販売価格が同時に上昇する。
- 売上の伸びが複数の四半期にわたって続く。
- ハードウェアの販売に続いて、サービスとアクセサリーの売上が伸びる。
- アナリストが将来の利益予想を大幅に引き上げる。
大画面化したiPhone 6と6 Plusの発売は、有用な歴史的ベンチマークです。Appleの2015会計年度Form 10-Kによると、iPhoneの売上高は1,550億ドルで52%増、販売台数は2億3,120万台で37%増、iPhoneの平均販売価格は11%上昇しました。Appleはこの成長の主因を、この2機種への強い需要としています。このサイクルは大画面を求める大衆市場の嗜好に応えたもので、iPhoneの主力ラインナップ全体に影響を与えました。
Duoは違います。1,999ドルという価格のため、当初は市場の最上位層に限られます。折りたたみというカテゴリーを変える可能性はあっても、Appleのインストールベース全体を変えるとは限りません。
iPhone 6ベンチマークを数字で比べる
| 指標 | iPhone 6サイクル(2015会計年度) | Duo強気シナリオ(増分) |
|---|---|---|
| iPhone売上の伸び | +52% | 2026会計年度9カ月間のiPhone売上の約+7% |
| 販売台数の伸び | +37%(2億3,120万台) | Duo 1,700万台、大半は他のiPhoneの置き換え |
| 平均販売価格への効果 | +11% | プラス(1,999ドル以上の新価格帯による) |
| 影響範囲 | 主力ラインナップ全体 | 超プレミアムの1機種 |
本稿で最も楽観的なDuoのシナリオでも、増分売上は約136億ドルにとどまります。これはAppleが2026会計年度の最初の9カ月だけで計上したiPhone売上1,965億ドルの約7%にすぎません。iPhone 6は、たった1年でiPhone事業を5割以上拡大させました。これが「スーパーサイクル」という呼び名が埋めなければならない規模の差です。
したがって、正しい問いは単に「Duoは完売するか」ではありません。供給が限られていれば、ほとんどどんな新製品でも完売します。より適切な問いは次のとおりです。
- 生産はアーリーアダプターの枠を超えて拡大できるか。
- 購入者はAndroidの折りたたみ端末ではなくDuoを選ぶか。
- 既存のiPhoneユーザーは予定より早く買い替えるか。
- 需要のうち、どれだけが純増で、どれだけが共食い(カニバリゼーション)なのか。
- Appleは魅力的な利益率を維持できるか。
- Duoの成功は、後に低価格モデルへと広がるか。
折りたたみ市場の機会は本物だが、まだ小さい
折りたたみスマートフォンは、世界の携帯電話市場の中ではいまだニッチな存在です。それは制約であると同時に、機会でもあります。
IDCの2026年8月のスマートフォン市場見通しは次のように予測しています。
| 市場指標 | IDCの予測 |
|---|---|
| 2026年の世界スマートフォン出荷台数 | 10億台強(−16.7%) |
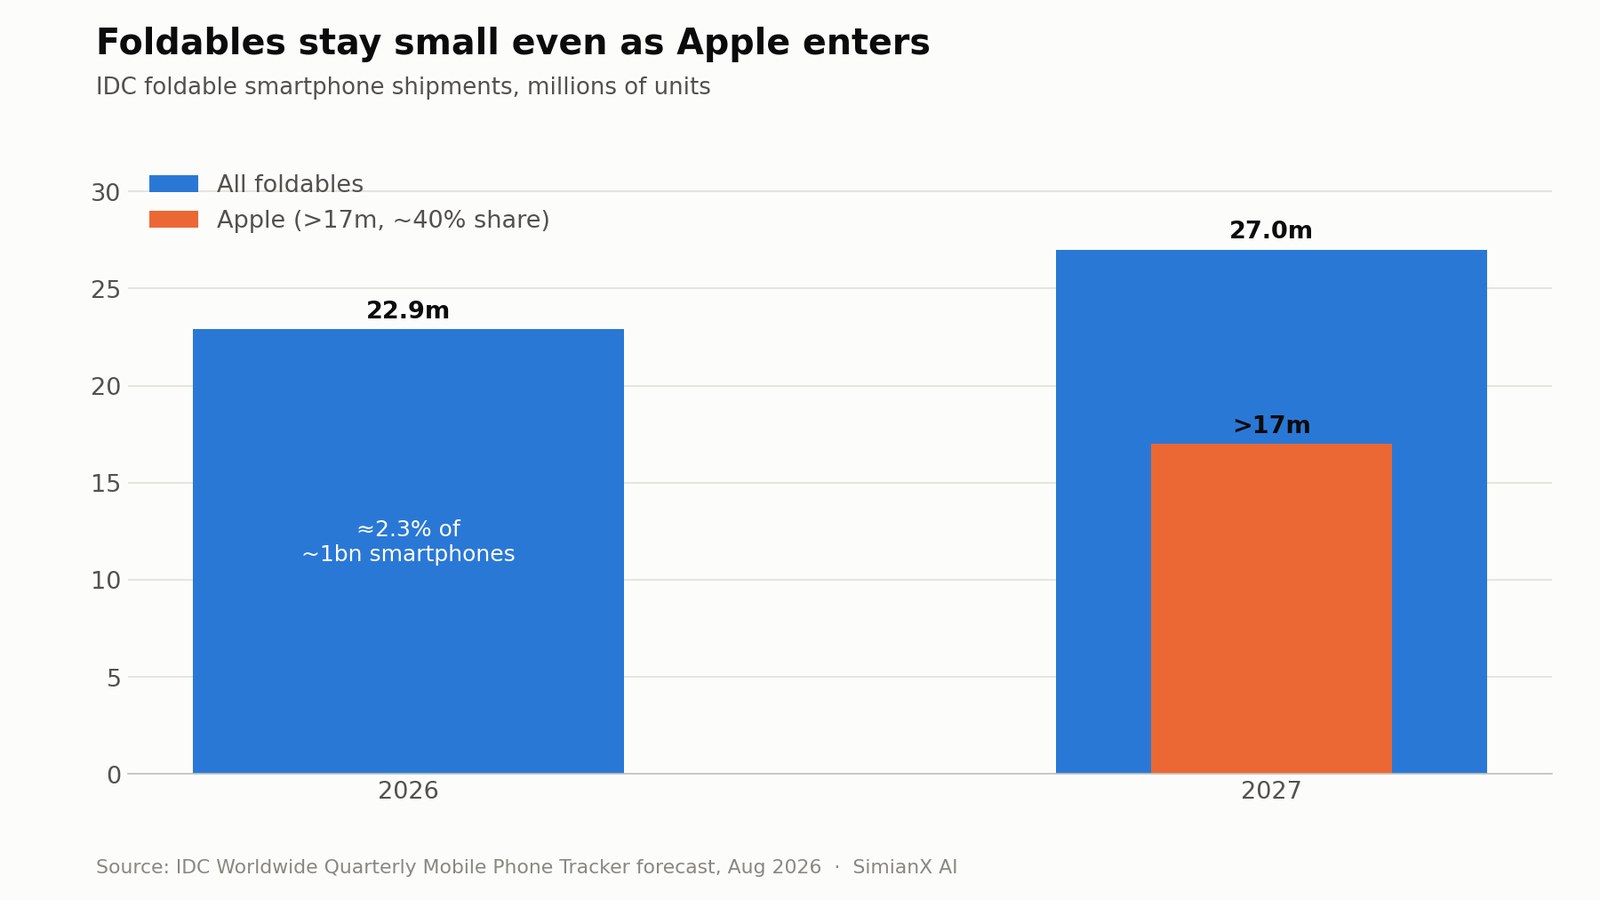
| 2026年の折りたたみ端末出荷台数 | 2,290万台 |
| 2026年の折りたたみ端末の伸び率 | 12.6% |
| 2027年の折りたたみ端末出荷台数 | 約2,700万台(+18%) |
| 2027年のAppleの折りたたみ端末出荷台数 | 1,700万台超 |
| 2027年のAppleの折りたたみ市場シェア予測 | 約40% |
| Appleの折りたたみ端末の平均販売価格 | 2,550ドル超 |
| Appleの折りたたみ端末の市場規模(金額) | 457億ドル超 |
これらの予測に基づけば、折りたたみ端末は2026年の世界スマートフォン出荷台数のわずか約2.3%にとどまります。急成長しても、従来型スマートフォンと比べればこのカテゴリーは小さいままです。
IDCの2つの細部は、発表当日に受けた以上の注目に値します。第一に、IDCはAppleがいなければ、折りたたみ端末の出荷台数は前年比で2桁の減少になっていたとしています。Appleは、縮小しかけていたセグメントを、IDCが2026年に過去最悪の落ち込みを予想する業界の中で最も急成長する分野へと変えつつあるのです。第二に、IDCはAppleの折りたたみ端末の平均販売価格を2,550ドル超と想定しており、これはAppleがカテゴリー全体の金額の半分以上を握ることを意味します。この平均販売価格は1,999ドルの開始価格を大きく上回っており、512GB、1TB、2TBモデルへの構成比がかなり高くなることを示唆しています。
ここから重要な区別が導かれます。
iPhone Duoは、全社的なスーパーサイクルを即座に生み出すほど大きくなくても、カテゴリーを変える製品になり得る。
Appleの規模がハードルを引き上げています。年間100億ドルの小売金額を生む製品は、ほとんどの企業にとっては巨大ですが、Appleは2026会計年度の最初の9カ月だけで3,644億ドルの売上を上げています。
AAPLは強い立場からDuoサイクルに入る
Duoは、崩れかけたiPhone事業を救うために投入されるわけではありません。当社のApple 2026年第3四半期決算の分析で取り上げたとおり、Appleの直近の業績はすでに好調でした。
Appleの2026会計年度第3四半期Form 10-Qによると、6月27日に終了した四半期の業績は次のとおりです。
| 指標 | 2026会計年度第3四半期 | 前年同期比 |
|---|---|---|
| 総売上高 | 1,094億ドル | 16% |
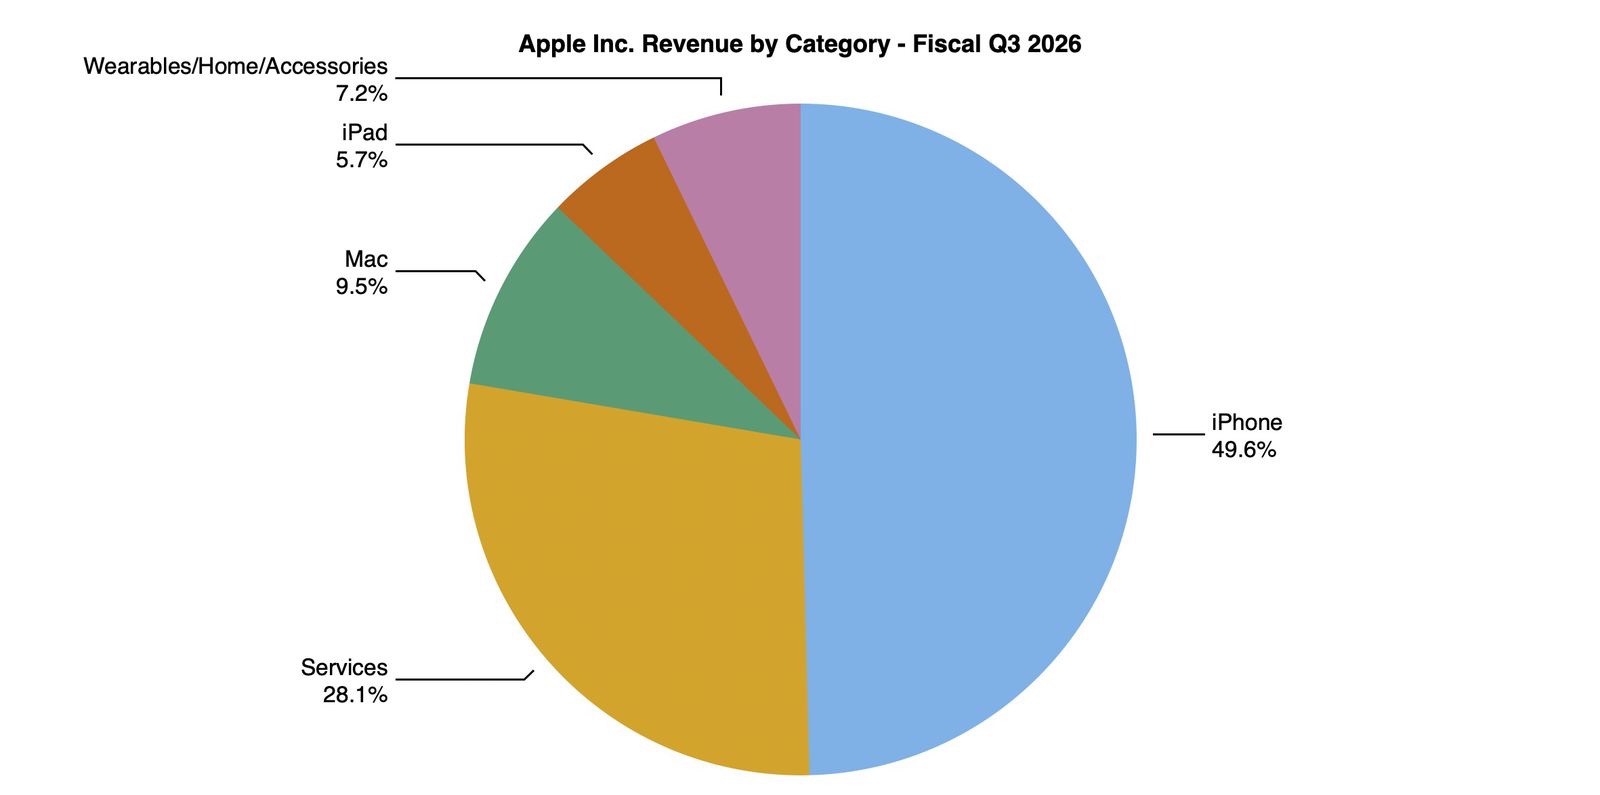
| iPhone売上高 | 543億ドル | 22% |
| サービス売上高 | 307億ドル | 12% |
| 中華圏売上高 | 188億ドル | 22% |
| 希薄化後EPS | 2.02ドル | 29% |
| 全社粗利益率 | 50.1% | 46.5%から上昇 |
| 研究開発費 | 117億ドル | 32% |
2026会計年度の最初の9カ月間で、iPhoneの売上高は22%増の1,965億ドルに達し、サービス売上高は14%増の917億ドルとなりました。AppleはProモデルの販売増加がiPhoneの成長の主な要因だと説明しています。
これはDuoの投資仮説にとって特に重要です。Appleが1,999ドルの折りたたみ端末を投入する前から、消費者はすでにプレミアムモデルへと移行していました。Duoはゼロから新しい流れを生むのではなく、既存のプレミアム化の流れを延長するものです。
Appleの財務エンジンは下振れへの備えにもなります。2026会計年度の最初の9カ月間に、同社は618億ドルで2億1,500万株の自社株を買い戻しました。6月四半期のサービスの粗利益率は75.6%で、製品の40.1%を大きく上回りました。
ただし、50.1%という全社粗利益率は一時的な要因にかさ上げされていました。Appleは10-Qで、製品粗利益率の上昇の主因を製品構成と関税の還付とし、メモリを含むコスト上昇が一部を相殺したと説明しています。投資家は、この異例に高い利益率を2027会計年度にそのまま当てはめるべきではありません。
iPhone Duoはどれだけの売上を生み得るか
実際の需要、製品構成、流通在庫はまだ誰にもわかりません。それでも、例示的なモデルは規模感をつかむ助けになります。
以下は会社のガイダンスではありません。1台あたりの計上ハードウェア売上を1,850ドルと仮定しており、流通マージン、地域ごとの価格設定、構成比を概念的に織り込むため、小売価格の1,999ドルより低く設定しています。実際に報告される売上は大きく異なる可能性があります。
| シナリオ | Duoの年間販売台数 | 例示的な売上 | 解釈 |
|---|---|---|---|
| 弱気 | 500万台 | 93億ドル | 供給の問題、または一部のアーリーアダプターに限られた需要 |
| 基本 | 1,000万台 | 185億ドル | 段階的に拡大する堅調なプレミアムニッチ |
| 強気 | 1,700万台 | 315億ドル | IDCの2027年出荷見通しに迫る水準 |
IDC自身の数字と比べると、1,850ドルという仮定がいかに保守的かがわかります。IDCの2,550ドル超という平均販売価格で計算すれば、1,700万台の強気シナリオは315億ドルではなく430億ドル超に相当します。この差の大部分はストレージ構成の違いによるもので、まさに予約注文が始まる前には知りようのない、Duoの物語の核心部分です。
強気シナリオでさえ、カニバリゼーションによる調整が必要です。Duoの購入者の一部は、そうでなければiPhone ProやPro Maxを買っていたはずだからです。
あくまで例示として、平均的なDuoの購入者が本来なら1,050ドルのiPhoneを買っていたと仮定します。すると顧客1人あたりの増分ハードウェア売上は、1,850ドルではなく800ドルに近くなります。
この仮定のもとでは、次のようになります。
- 500万台のDuoへの買い替えで、増分売上は約40億ドル。
- 1,000万台で約80億ドル。
- 1,700万台で約136億ドル。
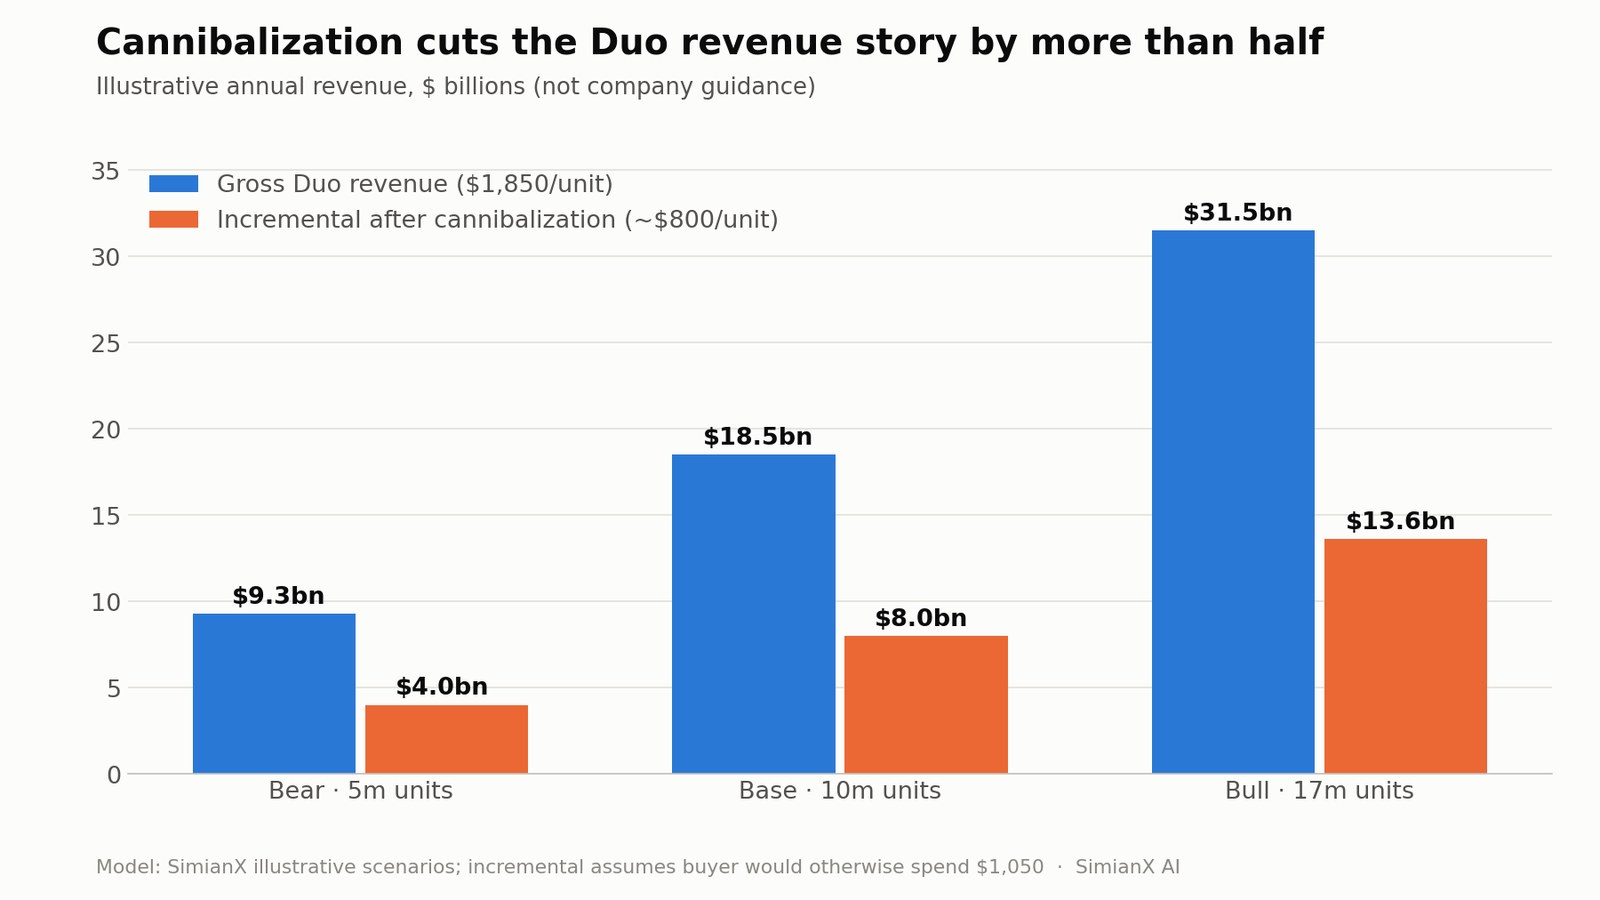
DuoがAndroidからの乗り換えを呼び込んだり、ユーザーの買い替えを早めたりすれば、実際の効果はより大きくなり得ます。逆に、主に大容量のPro Maxの購入を食い合うだけなら、効果はより小さくなるでしょう。
投資家は二次的な売上も考慮すべきです。
- 折りたたみ端末では修理リスクがより重要になるため、AppleCareの加入率が高くなる可能性があります。
- 大容量の写真や動画ファイルが、iCloudストレージの需要を押し上げる可能性があります。
- 購入時にケース、フォリオ、Apple Pencilが一緒に買われるかもしれません。
- 大きなディスプレイが、有料アプリやメディアの利用を増やす可能性があります。
- 価値の高いユーザーは、何年にもわたってサービス売上を生む可能性があります。
したがって、新たなエコシステム顧客の生涯価値は、最初のハードウェア販売よりも大きくなります。ただしその恩恵は時間をかけて表れるもので、発売時点で全額を織り込むべきではありません。
2014年以降、すべてのiPhone発表前後にAAPLはどう動いたか
発表当日の値動きは、製品サイクルが成功するかどうかを占う材料としては頼りになりません。それは過去のデータが証明しています。下表は、秋のiPhone発表イベントのそれぞれについて、イベント当日、その後1カ月(21営業日)、3カ月(63営業日)のAAPLの株式分割・配当調整後リターンを、前営業日終値を基準に計測したものです。出来高はイベント前20日平均に対する倍率で示しています。
| イベント日 | ラインナップ | イベント当日 | 1カ月後 | 3カ月後 | 出来高(20日平均比) |
|---|---|---|---|---|---|
| 2014年9月9日 | iPhone 6 / 6 Plus | −0.4% | +2.5% | +14.8% | 3.7倍 |
| 2015年9月9日 | iPhone 6s | −1.9% | −2.5% | +5.7% | 1.2倍 |
| 2016年9月7日 | iPhone 7 | +0.6% | +5.7% | +2.6% | 1.7倍 |
| 2017年9月12日 | iPhone 8 / X | −0.4% | −3.1% | +7.3% | 2.8倍 |
| 2018年9月12日 | iPhone XS / XR | −1.2% | −4.2% | −24.2% | 1.7倍 |
| 2019年9月10日 | iPhone 11 | +1.2% | +6.0% | +25.0% | 1.2倍 |
| 2020年10月13日 | iPhone 12 | −2.7% | −3.8% | +5.4% | 1.7倍 |
| 2021年9月14日 | iPhone 13 | −1.0% | −5.8% | +17.7% | 1.4倍 |
| 2022年9月7日 | iPhone 14 | +0.9% | −5.9% | −7.4% | 1.3倍 |
| 2023年9月12日 | iPhone 15 | −1.7% | +0.2% | +7.8% | 1.6倍 |
| 2024年9月9日 | iPhone 16 | +0.0% | +2.2% | +10.1% | 1.6倍 |
| 2025年9月9日 | iPhone 17 / Air | −1.5% | +8.5% | +16.9% | 1.4倍 |
| 2026年9月9日 | iPhone Duo | −0.3% | — | — | 1.7倍 |
過去12回のイベントからは、3つのパターンが浮かび上がります。
- イベント当日は下落に傾きがち。 AAPLは12回の発表日のうち8回下落し、平均騰落率は−0.67%でした。Duoの−0.28%は完全に通常の範囲内であり、市場は上下どちらの方向にも、これをパターンからの逸脱とは見なしませんでした。
- 最初の1カ月は五分五分。 1カ月後リターンの中央値は−1.2%で、6回が下落しました。発表月の値動きは、サイクルについてほとんど何も語りません。
- 3カ月後には、AAPLはたいてい上昇していた。 12回中10回が上昇し、中央値は+7.6%でした。これは特定の製品というより、この期間のAAPL全体の強い上昇トレンドを主に反映したものです。例外の2回(2018年と2022年)は、いずれも市場全体の急落局面でした。
このサンプルで唯一の本物のスーパーサイクルだったiPhone 6も、発表当日は−0.4%と平凡でしたが、出来高は群を抜いて最大(3.7倍)でした。Duoの株主にとっての教訓は、証拠が現れるのは9月の株価ではなく、12月四半期の決算だということです。
iPhone DuoはAAPLの次なるスーパーサイクルに火をつけられるか
答えは、可能性はあるが、より広範なサイクルを構成する一要素としてのみです。
Duoには強気の論拠を支える3つの特徴があります。
- Appleにとって数年ぶりとなる、iPhoneの大きなフォームファクターの変更であること。
- 新しい価格帯を確立すること。
- Androidのプレミアム折りたたみ端末のユーザーに、Appleのエコシステムへ移る理由を与えること。
一方で、この端末には3つの限界もあります。
- 折りたたみ端末は、スマートフォン市場のごく一部にすぎません。
- 2026年の初期供給は制約される可能性があります。
- 1,999ドルという開始価格は、Appleのインストールベースの大半を対象から外してしまいます。
全社的なスーパーサイクルには、2027会計年度の製品体系全体が連動する必要があります。そこにはiPhone 18 Proファミリー、Duo、Apple Intelligence、Siri AI、分割払い、下取りの優遇、サービスの収益化が含まれます。
スーパーサイクル仮説を裏づけるものは何か
投資家は、発表時の熱狂ではなく、測定可能な証拠を探すべきです。
- 予約注文の配送予定日が、複数の国で急速に先延ばしになる。
- 供給が増えても、需要が消えない。
- AndroidからiPhoneへの乗り換えが増える。
- iPhoneの売上が販売台数より速く伸び、平均販売価格の上昇を示す。
- Huaweiとの競争の中でも、中華圏が成長を維持する。
- 新たなインストールベースとともに、サービスの成長が加速する。
- Appleが生産計画を引き上げる、またはアナリストが利益予想を引き上げる。
- 関税の還付によるかさ上げがなくなった後も、粗利益率が底堅さを保つ。
販売できる台数が数百万台しかないなら、発売時の完売だけではほとんど何も証明されません。
Duoがニッチを超えられるかは中国が決めるかもしれない
中国はDuoにとって最も重要な市場の一つです。現地の消費者は、すでにプレミアムな折りたたみスマートフォンに慣れ親しんでいるからです。
Appleは中国での業績が改善する中で発表を迎えました。IDCの中国2026年第2四半期分析によると、2026年第2四半期のAppleの中国向けスマートフォン出荷台数は前年同期比24.4%増加し、市場シェアは13.9%から18.1%に上昇しました。Huaweiはシェア22.6%(前年同期は18.1%)で首位を維持した一方、約6,600万台の市場で、上位6社のうち残るOPPO、vivo、Xiaomi、Honorはいずれもシェアを落としました。
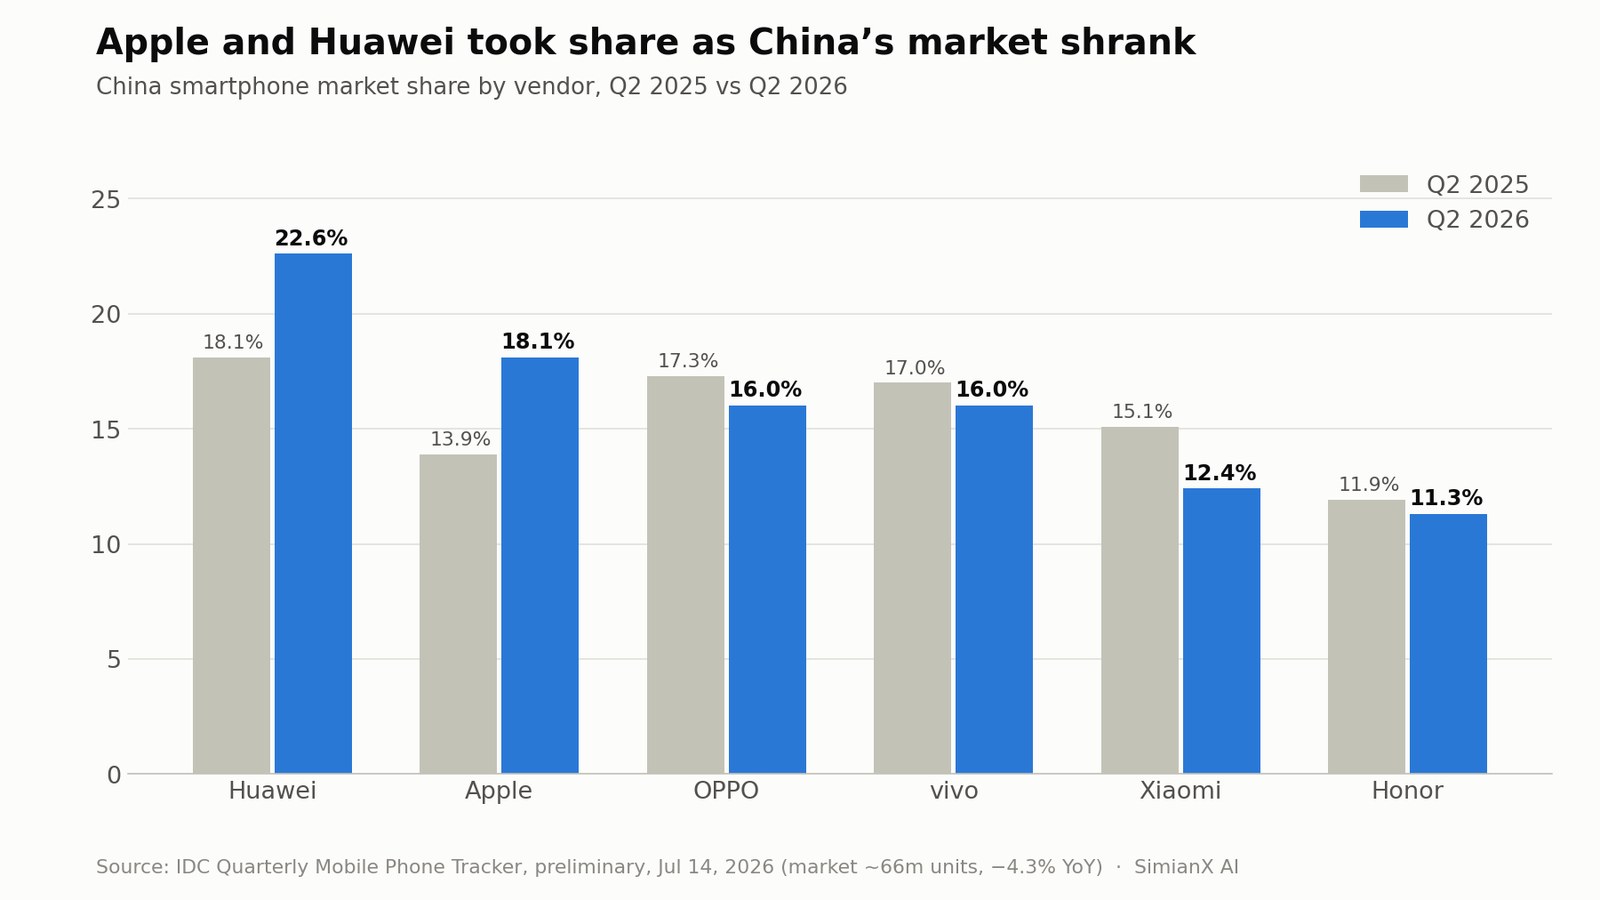
Appleが報告した中華圏売上高も、2026会計年度第3四半期に22%増加しました。それでも競争環境は依然として厳しいままです。
- Huaweiは国内で強いブランドロイヤルティを持っています。
- 中国メーカーは折りたたみ製品の経験がより豊富です。
- 地元ブランドは、より幅広いデザインと価格帯を提供しています。
- 政府や企業の調達方針が需要に影響を与える可能性があります。
- 値引き販売が、Appleの最近の勢いに寄与しました。
- 2026年第2四半期の中国のスマートフォン出荷台数は全体で4.3%減少し、5四半期連続の減少となりました。
Duoは目に見える製品ラインの空白を埋めますが、ブランド力以上のもので勝負しなければなりません。中国の消費者は、折り目、ヒンジ、バッテリー持ち、重さ、カメラシステム、マルチタスク、現地向けAI機能を、成熟した競合製品と比べて評価するでしょう。
中国での成功は、Appleが確立された折りたたみ市場でシェアを奪えることを示すため、スーパーサイクル論を補強します。中国での需要が弱ければ、Duoは主に欧米の富裕なアーリーアダプター向け製品だということになります。
利益率をめぐる議論:プレミアム価格とプレミアムなコスト
1,999ドルの製品が、自動的に優れた利益率を生むわけではありません。
折りたたみスマートフォンには、より高価な部品と製造工程が必要です。
- ディスプレイが1枚ではなく2枚。
- フレキシブルOLEDパネル。
- 精密ヒンジ。
- 追加の構造補強。
- デュアルバッテリー構成。
- より複雑な組み立てと品質管理。
- より大きな保証・修理のリスク。
- 初期の製造歩留まりが低くなる可能性。
Appleの調達規模とサプライチェーンの専門性は大きな強みです。増えた部材コストを相殺できるだけの価格を設定することも可能でしょう。しかし投資家は、決算で報告される製品利益率という証拠を待つべきです。
メモリコストは、もう一つのリスクです。IDCによれば、NANDとDRAMのコストは前年比で300%超上昇しており、2026年の世界スマートフォン出荷台数は16.7%減少すると予想されています。メモリ価格は少なくとも2028年まで上昇が続く見込みです。Appleも第3四半期の提出書類でメモリコストの上昇を認め、部品の供給制約が強まると警告しています。同じメモリ不足こそが、SK HynixやMicronといったサプライヤーを押し上げています。ある企業のスーパーサイクルは、別の企業にとってのコストの逆風なのです。
Duoのプレミアムな位置づけは価格面での防御になりますが、Appleが部品価格の上昇を吸収したり、製造歩留まりの低迷に直面したりすれば、製品利益率が圧迫される可能性があります。
利益率の強気シナリオは次のとおりです。
高価格 + 大容量ストレージの構成比 + アクセサリー + AppleCare + サービス = 魅力的な顧客生涯の経済性。
利益率の弱気シナリオは次のとおりです。
高価なディスプレイ + ヒンジ + 低い歩留まり + 保証リスク + 部品価格の上昇 = 小売価格から想像されるより少ない利益。
ヒンジよりSiri AIの方が重要かもしれない
折りたたみのハードウェアは最初の注目を集めますが、この形状が手放せないものになるかどうかを決めるのはソフトウェアです。
AppleによればiOS 27はDuoの2つのディスプレイに適応してマルチタスクをサポートし、CPU性能がA19 Pro比で最大20%向上したA20 Proが端末上のAIを動かします。AppleがWWDC 2026で予告したSiri AIも、新しいSiriカメラモードとともに登場します。
最も有力な使い方には、次のようなものが考えられます。
- 片側で文書を要約しながら、もう片側で下書きを書く。
- 複数のアプリをまたいで、商品、ルート、旅行プランを比較する。
- より大きなキャンバスで写真や動画を編集する。
- 使用中のアプリの横で、文脈を理解するAIアシスタントを動かす。
- 外側の画面をカメラのプレビューや共有FaceTimeの表示に使う。
- Apple Pencilで手書きのメモを取る。
端末が単に動画やウェブページを大きく表示するだけなら、消費者は高価な目新しい品と見なすかもしれません。Appleと開発者が従来のスマートフォンより明らかに優れたワークフローを生み出せれば、Duoは新しい仕事効率化のカテゴリーになり得ます。
だからこそ、Appleの折りたたみiPhoneスーパーサイクルは、折りたたみの機構そのものよりも、AIとソフトウェアに左右される可能性があるのです。
AAPLのバリュエーションは平凡な発表を許す余地がほとんどない
9月9日の終値で、AAPLは315.34ドルで取引されており、10-Qで報告された発行済株式数145億9,000万株をもとにすると、Appleの時価総額は約4.6兆ドルになります。StockAnalysisの市場データによれば、株価は実績利益の約36倍、予想利益の約34倍で評価されています。株価は52週高値の344.57ドルを約8%、9月3日の終値328.21ドルを約4%下回っています。
つまり市場は、Appleを低成長のハードウェア企業のようには評価していません。持続的なエコシステムの経済性、継続的な自社株買い、サービスの成長、製品の着実な実行をすでに前提としているのです。
9月10日時点のZacksのコンセンサス予想では、2027会計年度のEPSは9.54ドルで、2026会計年度の予想8.85ドルを約8%上回るにとどまります。315ドルの株価なら、2027会計年度の利益に対する予想PERは約33倍になります。
簡単なバリュエーション感応度表がリスクを示しています。
| 2027会計年度EPSシナリオ | PER 28倍 | PER 32倍 | PER 36倍 |
|---|---|---|---|
| 9.00ドル | 252ドル | 288ドル | 324ドル |
| 9.50ドル | 266ドル | 304ドル | 342ドル |
| 10.00ドル | 280ドル | 320ドル | 360ドル |
| 10.50ドル | 294ドル | 336ドル | 378ドル |
これらは目標株価ではありません。将来のリターンが利益とバリュエーション倍率の両方に左右されることを示すものです。
現在のバリュエーションでは、Duoは単に「面白い製品」であるだけでは足りません。大きな上昇を生むには、予想を上回る利益に貢献するか、Appleが異例に高い倍率を維持するに値すると投資家に納得させる必要があります。
株価がすでに卓越した実行力を織り込んでいるとき、優れた端末が優れた投資を保証するわけではありません。
AAPLの強気・基本・弱気シナリオ
| シナリオ | Duoの結果 | Apple全体の結果 | 投資上の意味 |
|---|---|---|---|
| 強気 | 供給が拡大し、需要が広がり、Androidからの乗り換えが増える | iPhoneの平均販売価格、サービス、中国の売上が好調で、利益率も高水準を維持 | 利益予想が上方修正され、プレミアムな倍率が維持される |
| 基本 | Duoが成功したプレミアムニッチになる | Proモデルとの一定の共食い、安定したサービスの成長、控えめな利益貢献 | 製品としては好材料だが、バリュエーションの拡大は限定的 |
| 弱気 | 初期需要が限られる、または信頼性への懸念が浮上 | 部品コストが上昇し、中国が弱含み、利益率が平常化 | 高いバリュエーションが縮小に対して脆弱になる |
強気シナリオ
Duoは2027年を通じて好調に売れ、Appleは製造歩留まりを改善し、後の世代で低価格版を投入します。大きなディスプレイがSiri AIにとって自然なインターフェースとなります。高所得のAndroidユーザーが乗り換え、中国も好意的に反応します。
このシナリオでは、Duoは単なる新機種ではありません。複数年にわたる製品ファミリーの土台になります。
基本シナリオ
Duoは愛好家、専門職、富裕層の顧客の間でよく売れますが、iPhone全体の販売台数に占める割合は小さいままです。平均販売価格とエコシステムへの関与を高めるものの、需要の一部はPro Maxを買っていたはずの消費者から来ます。
これでも商業的には成功と言えますが、2027会計年度を古典的なスーパーサイクルと呼ぶには不十分です。
弱気シナリオ
端末にヒンジ、折り目、バッテリー、耐久性に関する苦情が出ます。生産コストは高止まりし、消費者は価格を前にためらいます。HuaweiとSamsungは、主要なアジア市場で折りたたみ端末の優位を保ちます。
この結果の場合、Duoは短期的な利益の源泉というより、戦略的な実験に近いものになります。
投資家が見過ごしてはならない主なリスク
カニバリゼーション
購入者がそうでなければ別のプレミアムiPhoneを買っていた場合、Duoの販売は完全な純増にはなりません。「もしDuoがなかったら」を考慮せずに台数に1,999ドルを掛けるだけの売上モデルは、機会を過大評価します。
耐久性と保証コスト
最も重要なレビューは、数カ月にわたる実使用の後に出てきます。修理、画面の故障、ヒンジの不具合は、利益率とAppleの品質に対する評判の両方に影響し得ます。
供給制約
品薄は話題を生む一方で、売上を制限します。投資家は、需要の強さと生産不足とを見分ける必要があります。
中国での競争
Huaweiをはじめとする国内ブランドは、折りたたみ端末で豊富な経験を持っています。Duoはブランドの威信だけでなく、性能と機能で競わなければなりません。
部品価格の上昇
メモリ、フレキシブルディスプレイ、先端部品のコスト上昇は、製品の粗利益率を圧迫する可能性があります。
AIの実行力
Duoの大きなキャンバスには、魅力的なソフトウェアが必要です。Siri AIが未完成のままだったり、提供地域が限られたりすれば、この端末には決定的な使い道が欠けるかもしれません。
サービスへの規制
Appleのサービス事業はハードウェアよりはるかに高い粗利益率を持ちますが、App StoreとiOSは引き続き規制の対象です。Appleは10-Qで、EUデジタル市場法に基づく欧州委員会の調査が続いていることを開示しており、その中には開発者がApp Store外のオファーをユーザーにどう宣伝できるかに関する調査も含まれます。
バリュエーションのリスク
予想利益の30倍を超える水準で、AAPLは底堅さを前提に値付けされています。わずかな業績の失望が、発表時の華やかな宣伝よりも大きな意味を持つことがあります。
iPhone Duoの投資仮説を追跡する方法
投資家は段階的に仮説を更新していくべきです。
- 予約注文段階: 10月16日以降、配送の遅れ、地域ごとの供給状況、構成比を追跡する。
- 発売段階: 10月23日以降、耐久性、バッテリー、ディスプレイに関する独立したレビューを比較する。
- 年末商戦の四半期: 流通在庫、値引き販売、推定生産量の変化を注視する。
- 第1四半期決算: iPhone売上、中華圏の販売、製品粗利益率、経営陣のコメントを精査する。
- 2027年半ば: 需要がアーリーアダプターの枠を超えて広がっているか、Appleが生産を拡大しているかを評価する。
- 第2世代: 価格の引き下げ、耐久性の向上、より幅広いモデル展開があるかを確認する。
有用な指標には次のようなものがあります。
- iPhone売上の伸び率。
- 推定販売台数の伸びと平均販売価格の伸びの比較。
- 製品の粗利益率。
- インストールベースの端末1台あたりのサービス売上。
- 中華圏の売上高。
- AppleCareとアクセサリーの勢い。
- サプライヤーの歩留まりと生産能力に関するレポート。
- アナリストのEPS予想の修正。
- AAPLの予想PERの過去水準との比較。
SimianX AIは、リアルタイムのニュース、ファンダメンタルズ、SEC提出書類、テクニカル状況をマルチエージェントで分析し、これらのシグナルを一元化する助けになります。AAPLのライブ分析をすぐに始めることもできます。ただし、一次情報に基づく調査や専門家による金融アドバイスを補完するものであり、代替するものではありません。
Appleの折りたたみiPhoneスーパーサイクルに関するよくある質問
iPhone Duoの価格はいくらですか?
iPhone Duoは256GBモデルが米国で1,999ドルからで、24回払いなら月額83.29ドルです。Appleは512GB、1TB、2TBモデルも用意しており、下取りや、条件を満たす顧客向けに月額57.99ドルからのApple Upgradeリースも選べます。
Appleの折りたたみiPhoneはいつ購入できますか?
予約注文は2026年10月16日に70以上の国と地域で始まり、最初の店頭販売は10月23日に始まります。第2陣として28の国と地域が10月30日に続きます。
AppleはiPhone Duoを何台売れる可能性がありますか?
公式な予測は出ていません。IDCは2027年の折りたたみiPhoneの出荷台数を1,700万台超、折りたたみ市場の約40%、平均販売価格2,550ドル超と予測しています。2026年の初期供給は制約されると広く見込まれています。これらは第三者の推計であり、Appleのガイダンスではありません。
iPhone Duoの発表後、AAPL株は上がりましたか?
いいえ。AAPLは発表当日、平常より多い出来高を伴って0.28%安の315.34ドルで引けました。これはよくあることです。2014年以降の12回のiPhone発表日のうちAAPLは8回下落しましたが、そのうち10回では3カ月後に株価が上回っていました。
iPhone DuoはAppleの売上を大きく押し上げられますか?
はい。特に平均販売価格の上昇、アクセサリー、AppleCare、サービスを通じて押し上げられます。ただし、一部の購入者はそうでなければ別のプレミアムiPhoneを買っていたため、増分の効果はDuoの総売上より小さくなります。
iPhone Duoの発表後、AAPL株は買いですか?
それは投資家の求めるリターン、投資期間、リスク許容度によります。事業は力強い成長を伴って発表を迎えましたが、AAPLのプレミアムなバリュエーションはすでにかなりの楽観を織り込んでいます。投資家は、Duoの需要と利益予想の修正に関する証拠を、支払いを求められている株価と比較すべきです。
結論
Apple初の折りたたみiPhoneは現実のものとなり、戦略的にも重要です。iPhone DuoはAppleに新たな超プレミアム価格帯をもたらし、中国での競争上の空白を埋め、AI、仕事効率化、サービスのためのより大きなモバイルキャンバスを生み出します。
しかし、2026年9月10日時点で入手できる証拠は、スーパーサイクルが始まったことを証明していません。予約注文はまだ始まっておらず、初期供給は限られる可能性があり、折りたたみ端末は依然として世界のスマートフォン出荷台数のごく一部にすぎません。
最も可能性の高い短期的な結果は、Duoが平均販売価格に意味のある効果をもたらす、高付加価値のプレミアムニッチになることです。Appleが生産を拡大し、Androidからの乗り換えを呼び込み、利益率を維持し、折りたたみファミリーをより手の届きやすい価格帯に広げられれば、より広範なスーパーサイクルへと発展し得ます。
AAPLの株主にとって重要な結論は3つです。
- 製品面の論拠は、発表前より強くなった。
- 目先の売上機会は意味のあるものだが、Appleの規模から見れば変革的ではない。
- バリュエーションは、すでに通常の製品の成功以上を求めている。
投資家は今、発表日の興奮から、測定可能な証拠へと目を移すべきです。予約注文、生産、中国の需要、iPhoneの平均販売価格、製品利益率、そして2027会計年度の利益予想の修正です。
SimianX AIのリアルタイムの市場インテリジェンス、ファンダメンタル分析、SECデータを使って、こうした動向を追いかけましょう。重要な情報は常に自ら確認し、投資判断を下す前には資格を持つ金融アドバイザーに相談してください。
関連記事
- ティム・クック退任:ジョン・ターナスが継いだAppleの実力
- アップル2026年第3四半期決算:成長はAI遅延を補えるか
- WWDC 2026:SiriとGeminiのAAPL株への影響
- SK Hynix株が8%高:AIスーパーサイクルは本物なのか
- マイクロンMU株:HBM3eが拓く2026年AIメモリ覇権


