アカマイとAnthropic:116億ドル契約のコスト、収入、リスクを読み解く
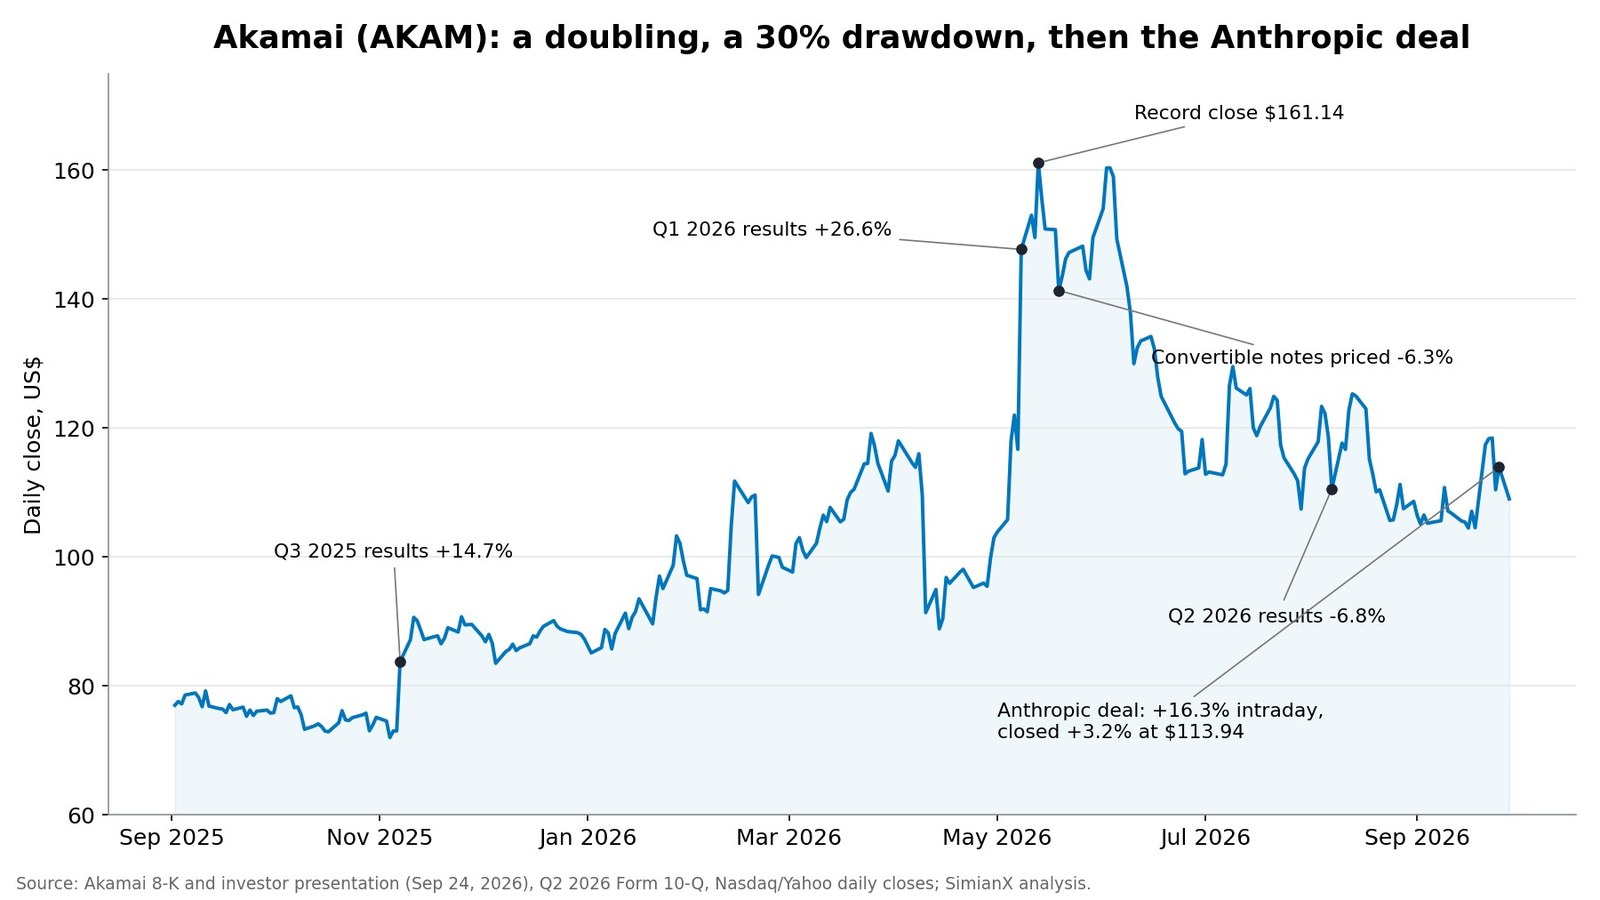
2026年9月24日の取引終了後、アカマイは、Anthropicが専用クラウド容量に対して7年間で約116億ドルを確約し、さらに最大90億ドルの拡大も可能だと発表しました。AKAMは翌朝125.23ドルで寄り付き、一時128.46ドル(+16.3%)まで上昇しましたが、終値は113.94ドル、上昇率はわずか3.2%でした。9月28日にはさらに4.3%下落して108.99ドルとなりました。これは発表前日の終値110.41ドルを下回り、アカマイがAnthropicに付与したワラントの行使価格111.33ドルも下回る水準です。
開示資料を読むと、市場が上昇分をすべて吐き出した理由が分かります。
- お金が入る前に、はるかに先に出ていく。 アカマイは容量の構築に約55億ドルを投じる見込みで、そのうち48億ドルは2027年末までに支出されます。一方、この契約からの売上は2026年がゼロ、2027年はわずか1億5,000万〜3億ドルです。年間約17億ドルの本格的なランレートに達するのは2028年末です。
- この契約はアカマイの受注残全体より大きい。 2026年6月30日時点で、アカマイの残存履行義務の合計は76億ドルでした。この1社だけで、その約1.5倍が加わります。
- 資金繰りに余裕がない。 6月30日時点でアカマイの現金および有価証券は約45億9,000万ドルでした。2027年までに、この構築に約48億ドル、さらに2027年9月1日満期の転換社債の返済に11億5,000万ドルが必要で、通常の設備投資はこれに含まれていません。
本分析は、アカマイのForm 8-K、投資家向けプレゼンテーション、第2四半期のForm 10-Qをもとに契約の全体像を組み立て直したものです。設備投資と売上のタイムライン、資金調達表、ワラントの計算、リターンの試算表、そして今年の主要ニュースの前後でAKAMがどう動いたかの記録を加えています。
株価は2026年9月28日までのナスダック公式終値です。企業データはアカマイのSEC提出書類に基づきます。リターンのシナリオは試算であり、予測ではありません。
アカマイとAnthropicの契約:主要な数字
| 指標 | 数値 |
|---|---|
| 契約の確約額 | 7年間で約116億ドル |
| 拡大の可能性 | 最大約90億ドル追加(合計約200億ドル) |
| プロジェクトの設備投資 | 約55億ドル(2026年Q4に17億ドル、2027年に31億ドル、2028年に7億ドル) |
| 契約からの売上 | 2026年はゼロ、2027年は1億5,000万〜3億ドル、2028年末から年約17億ドル |
| ワラント | 最大774万株相当(約5%)、行使価格111.33ドル |
| AKAM終値、9月24日(発表前) | 110.41ドル |
| AKAM 9月25日:始値/高値/終値 | 125.23ドル/128.46ドル/113.94ドル(+3.2%) |
| AKAM終値、9月28日 | 108.99ドル |
| 上場来最高値(終値) | 161.14ドル(2026年5月13日) |
| 113.94ドル時点の時価総額 | 約164億ドル(1億4,360万株) |
| 現金および有価証券(6月30日) | 約45億9,000万ドル |
| 転換社債の残高 | 76億4,000万ドル |
アカマイとAnthropicが実際に結んだ契約
8-Kによると、両社は2026年5月5日付のマスターサービス契約に基づき、2026年9月18日にプロジェクト・プラン2とプロジェクト・プラン3を締結しました。アカマイは専用のクラウドコンピューティング容量と運用管理サポートを提供し、プレスリリースによれば、この容量はAnthropicの「CPUワークロード需要」を支えるものです。各プロジェクト・プランの当初期間は7年間で、それぞれのサービス開始日から始まります。
116億ドルは実際の契約上の確約ですが、条件が付いています。Anthropicの支払義務は「以下に記載する解約、および一定の提供・サービス可用性要件の充足を条件とする」とされています。解約権は次の通りです。
| 解約できる当事者 | 条件 |
|---|---|
| アカマイ | Anthropicによる是正されない違反(違反のあったプロジェクト・プランのみ解約) |
| Anthropic | アカマイによる是正されない重大な違反 |
| Anthropic | Anthropicの直接の競合相手を利する形でのアカマイの支配権の変更 |
| いずれの当事者も | 相手方の破産、支払不能またはこれに類する手続き |
| Anthropic | プロジェクト・プランごとの重大な障害(「一定の条件の下で」) |
契約書の全文は2026年9月30日終了四半期のForm 10-Qに添付される予定で、商業上の条件は黒塗りになる可能性が高いとみられます。それまでは、この契約をアカマイが期限通りに容量を提供し、稼働を維持することを前提とした7年間の確約と表現するのが適切で、すでに受け取る権利が確定した116億ドルの現金ではありません。
同じ8-Kは、あわせて結ばれた2つの供給契約も開示しています。
- ジェイビル: 9月24日、アカマイは受託製造業者のジェイビルに対し、約17億ドル分のメモリ部品の購入を承認しました。アカマイは部品の受領時にジェイビルの仕入先への請求額を支払い、ジェイビルは部品を委託在庫として保管し、使用に応じて原価で買い戻します。この発注書には、未使用在庫の保管費用と処分費用に関する条項も含まれています。
- レノボ: 9月23日、アカマイはレノボとハードウェア、ソフトウェア、サービスに関する基本契約を結び、作業範囲記述書の期間は7年です。アカマイは所定の費用を支払えば任意に解約できます。
2026年Q4の設備投資が17億ドル跳ね上がるのは、このメモリ購入のためです。アカマイは需要に先立って供給を確保しており、構築スケジュールは守れますが、価格下落と陳腐化のリスクを抱えることになります。今年メモリ価格がどれほど速く動いたかについては、マイクロンとAnthropicのメモリ契約の解説をご覧ください。
タイムライン:売上が丸1年立つ前に48億ドルを支出
アカマイの投資家向けプレゼンテーションは、次のスケジュールを示しています。
| 期間 | プロジェクトの設備投資 | 契約からの売上 | 会社の注記 |
|---|---|---|---|
| 2026年Q4 | 約17億ドル | なし | メモリを含む重要部品を確保 |
| 2027年度 | 約31億ドル | 約1億5,000万〜3億ドル | 2027年Q2後半にサービス開始、下期に売上が増加 |
| 2028年度 | 約7億ドル | 年間を通じて増加 | 2028年末までに契約上のフルランレートに到達 |
| それ以降 | なし | 年約17億ドル | 残りの期間にわたり均等に計上 |
| 合計 | 約55億ドル | 約116億ドル | 「高いキャッシュ転換率と営業利益率」 |
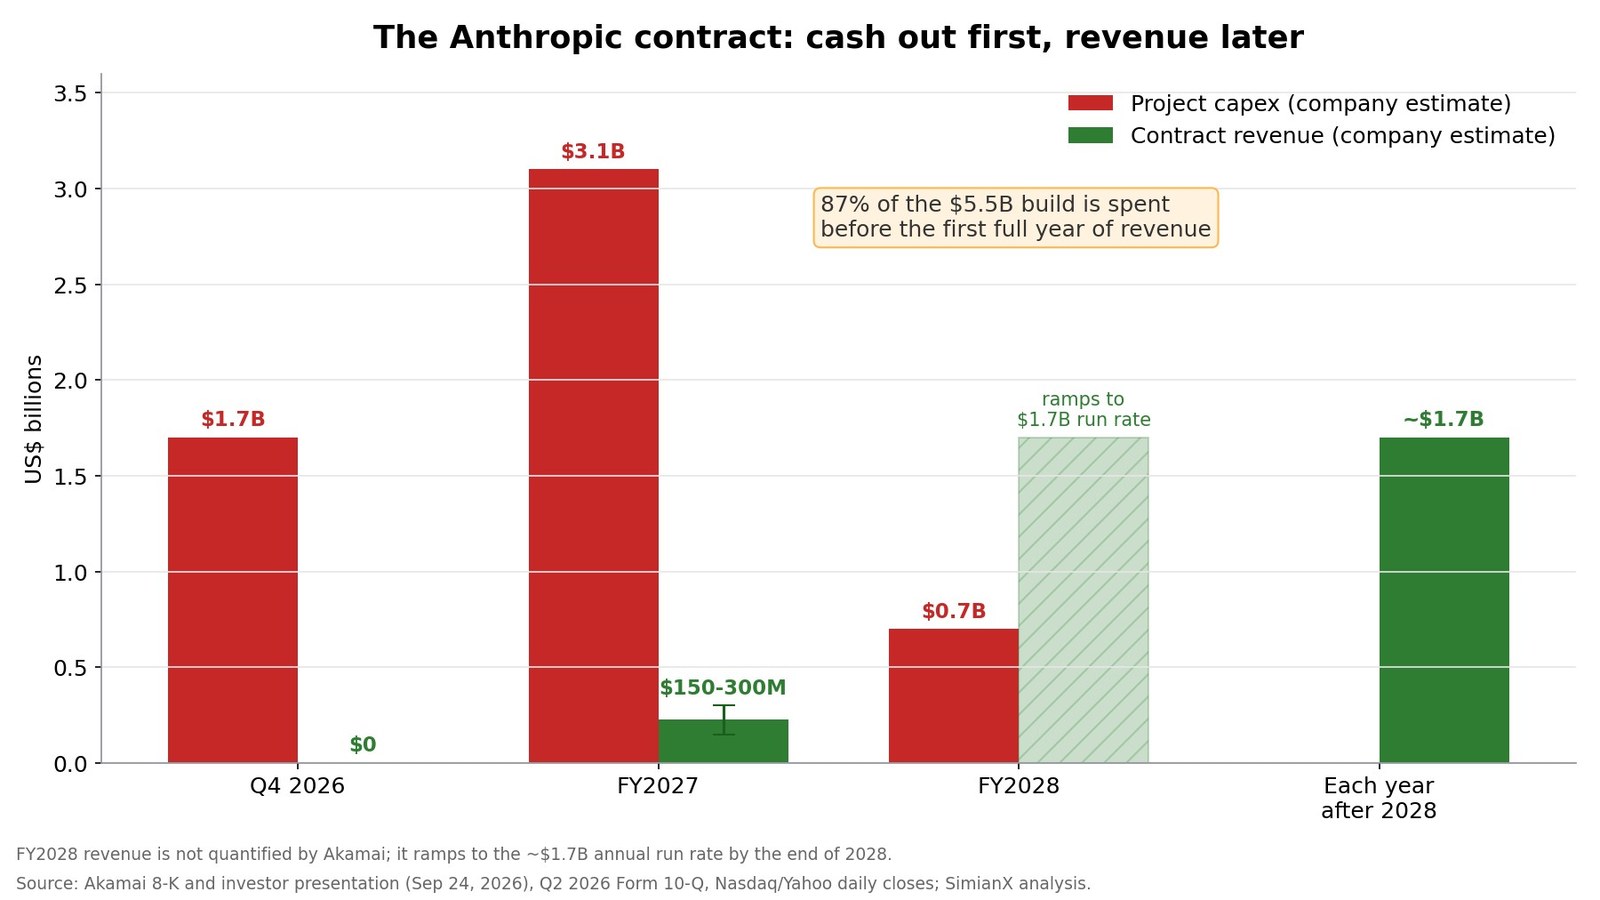
アカマイは2027年末までに、構築費用の約87%にあたる55億ドル中48億ドルを支出する見込みですが、そこから計上される売上は最大でも3億ドルです。減価償却は設備の稼働開始とともに始まり、会社はそれが「売上とおおむね連動する」としています。そのため構築期間中は、報告される利益の方がキャッシュフローより良く見えます。現金は2026年と2027年に出ていきますが、損益計算書に影響が出るのはサーバーが稼働してからです。
会計面ではさらに2つの点が重要です。
- ワラントは報告売上を減らす。 権利確定が見込まれる310万株のワラントの公正価値は、顧客に支払う対価として扱われます。これは総売上を減らし、116億ドルという数字にすでに反映されています。
- 物理的な制約は電力。 アカマイによると、これまでの大型クラウド契約とAnthropicを合わせると約95〜105メガワットの容量が必要で、1メガワットあたり年約2,200万ドルの売上を生みます。
アカマイにとってこの契約はどれほど大きいか
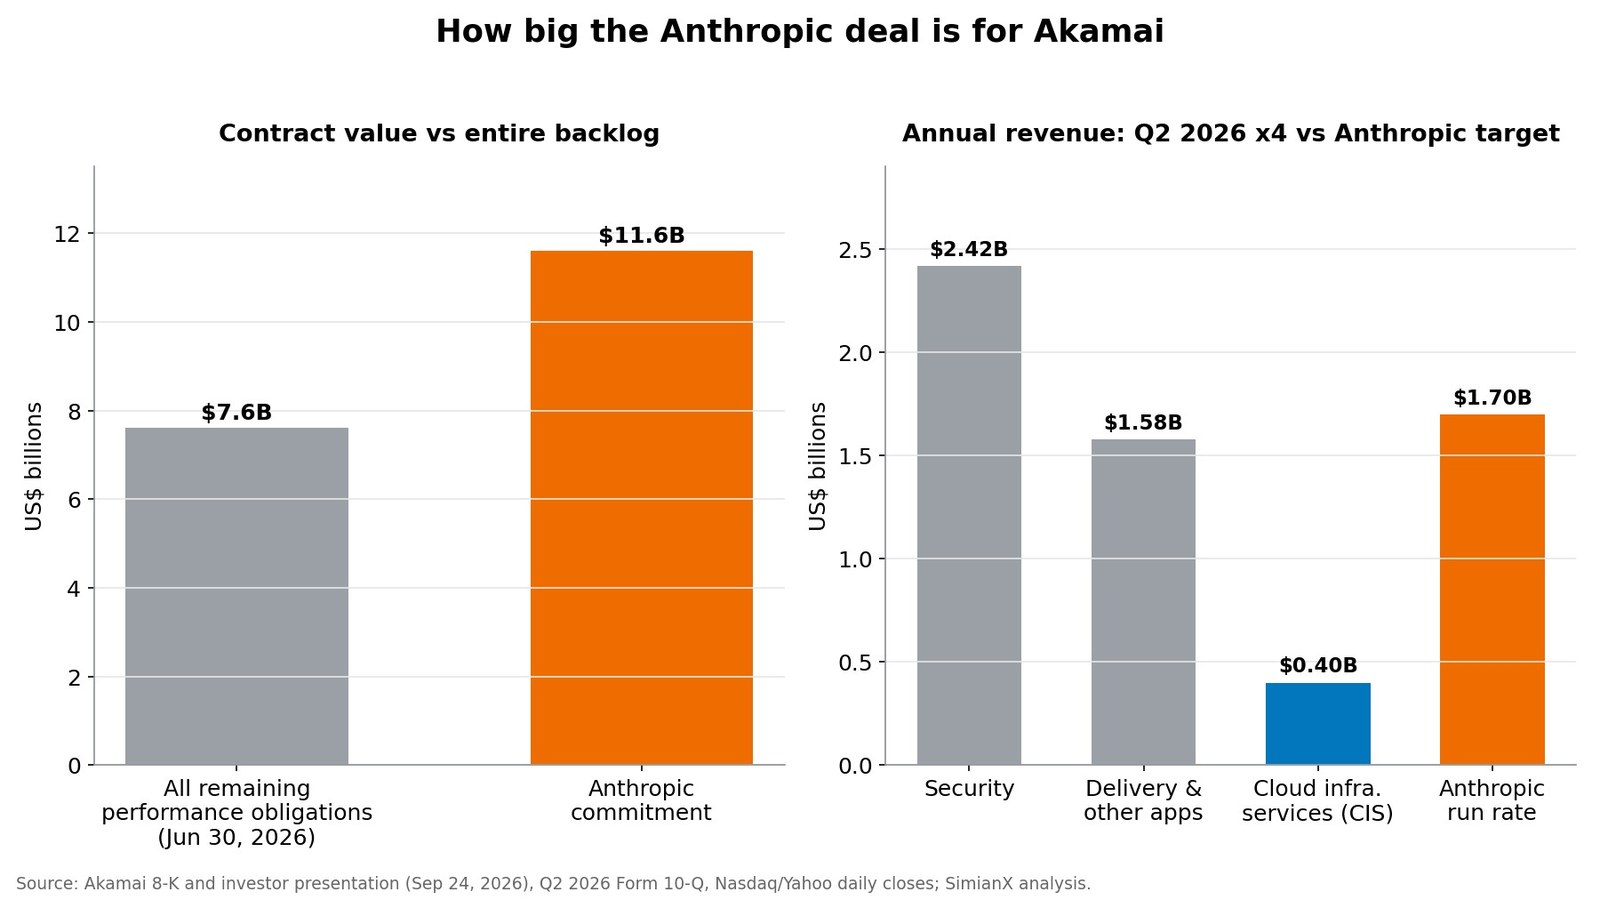
アカマイの2026年第2四半期の売上高は11億ドルで、前年比5%増でした。
| カテゴリ | 2026年Q2売上高 | 伸び率 | 年換算 |
|---|---|---|---|
| セキュリティ | 6億440万ドル | +10% | 約24億2,000万ドル |
| デリバリーおよびその他クラウドアプリケーション | 3億9,590万ドル | −6% | 約15億8,000万ドル |
| クラウドインフラサービス(CIS) | 9,930万ドル | +39% | 約4億ドル |
| 合計 | 10億9,970万ドル | +5% | 約44億ドル |
| フルランレート時のAnthropic | — | — | 約17億ドル |
これらの数字と比べると、次のことが分かります。
- 年17億ドルのランレートに達すれば、Anthropic 1社だけでアカマイの現在のクラウドインフラ事業の約4倍、現在の総売上の約38%になります。
- 116億ドルの確約額は、アカマイが6月30日時点で全顧客について報告した残存履行義務76億ドルの1.5倍です。
- 2026年前半に発表した他の複数年クラウド契約28億ドルを含めると、アカマイが示すクラウドインフラの契約総額は約144億ドルになります。
8月に示され、この契約後も変更されていないアカマイの2026年通期ガイダンスは、売上高が44億4,500万〜45億3,000万ドル、非GAAPのEPSが6.40〜7.05ドルです。Anthropicとの契約は2026年の売上には何も加えませんが、2026年の設備投資を17億ドル増やします。アカマイの設備投資は第2四半期の時点ですでに売上の32%に達していました。
アカマイに資金の余力はあるか
| 2026年6月30日時点の流動性 | 金額 |
|---|---|
| 現金および現金同等物 | 14億8,000万ドル |
| 有価証券(短期および長期) | 約31億1,000万ドル |
| 合計 | 約45億9,000万ドル |
| 2026年上期の営業キャッシュフロー | 6億3,900万ドル |
| 2026年上期の設備投資と資産計上ソフトウェア | 4億1,800万ドル |
| 2026年上期のフリーキャッシュフロー(簡易計算) | 約2億2,100万ドル |
| 転換社債 | 元本 | 利率 | 満期 |
|---|---|---|---|
| 2027年債 | 11億5,000万ドル | 0.375% | 2027年9月1日 |
| 2029年債 | 12億6,500万ドル | 1.125% | 2029年2月15日 |
| 2030年債(2026年5月発行) | 17億5,000万ドル | 0% | 2030年5月15日 |
| 2032年債(2026年5月発行) | 17億5,000万ドル | 0% | 2032年5月15日 |
| 2033年債 | 17億2,500万ドル | 0.25% | 2033年5月15日 |
| 合計 | 76億4,000万ドル |
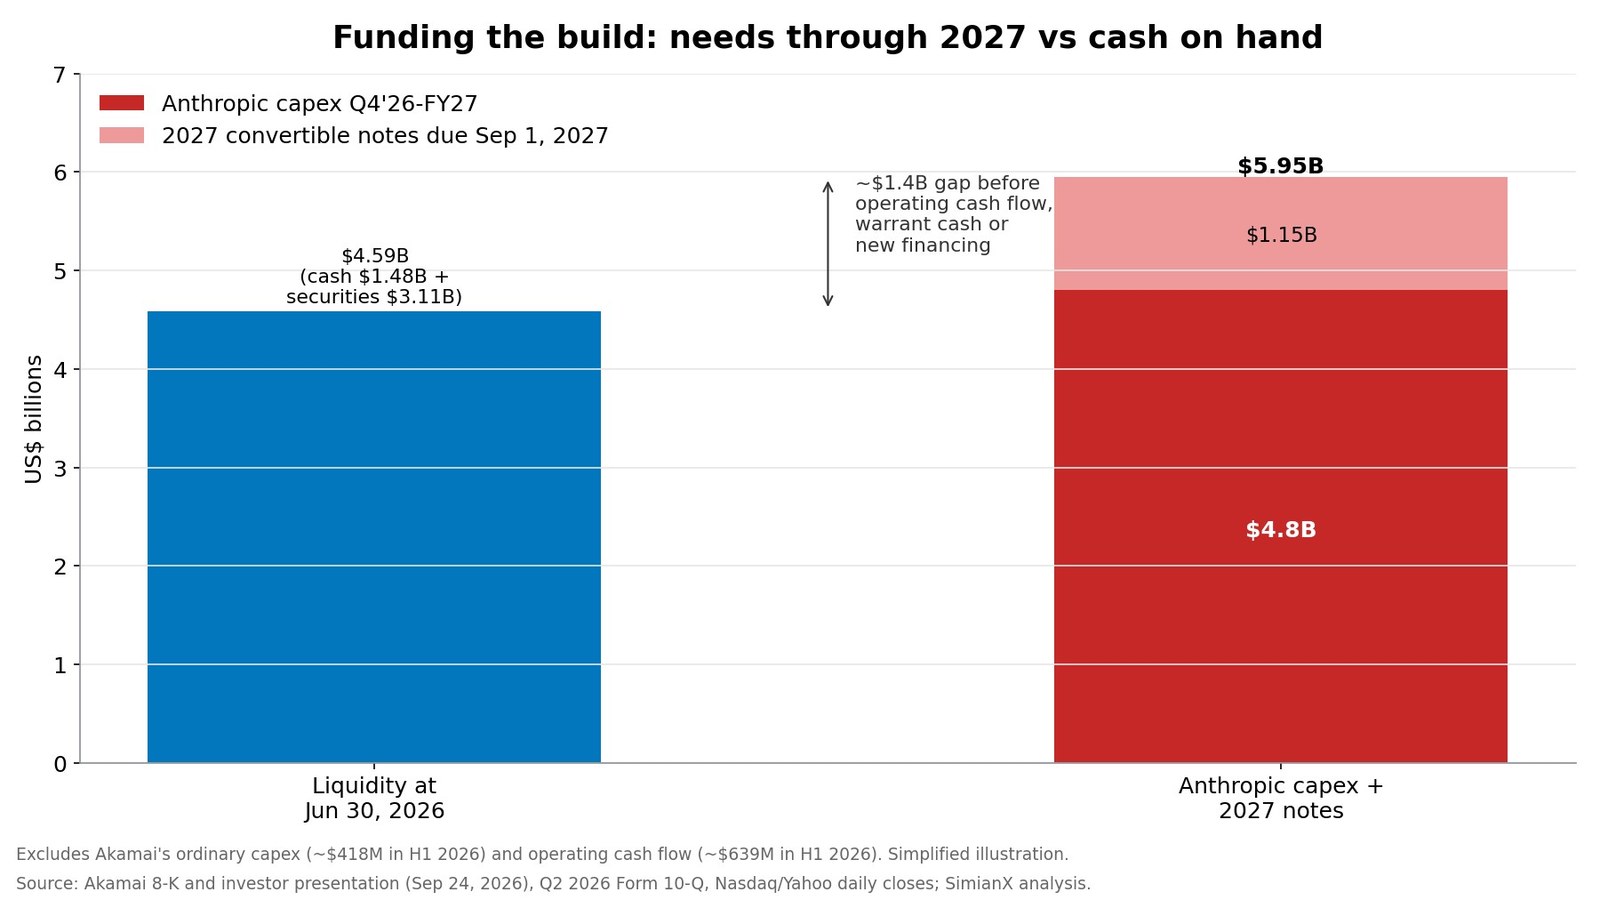
同じ期間に2つの資金需要が重なります。2026年Q4から2027年にかけてのAnthropic向け設備投資48億ドルと、2027年9月1日満期の2027年債11億5,000万ドルで、後者は構築が最も重い年の真ん中に到来します。合計は約59億5,000万ドルとなり、通常の設備投資や営業キャッシュフローを考慮する前の段階で、6月30日時点のアカマイの流動性を約14億ドル上回ります。
アカマイがこの差を埋める方法はいくつかあります。
- 営業キャッシュフロー。 2026年上期に6億3,900万ドルを生み出しました。
- ワラントの行使代金。 第1トランシェが行使されれば約3億4,500万ドルが入ります。
- 借り換え。 2025年債のときと同様に、2027年債を借り換えることができます。
- ベンダーまたは設備ファイナンス。 ジェイビルやレノボとの契約がこれを支える可能性があります。
一方で、自社株買いを続けるのは容易ではありません。アカマイは第2四半期だけで300万株を平均134.54ドル、総額4億1,000万ドルで買い戻しており、この単価は9月28日の株価を約23%上回ります。最も可能性が高いのは転換社債の追加発行で、前回の発行に対する市場の反応は参考になります。30億ドルの募集の条件が決まった5月19日、AKAMは6.3%下落しました(その後35億ドルに増額)。
Anthropicのワラント:希薄化、現金、売上
アカマイはAnthropicに対し、シリーズB無議決権転換優先株387,051株のワラントを発行しました。1株は普通株20株に転換でき、最大で普通株7,741,020株相当になります。優先株1株あたりの行使価格2,226.60ドルは、普通株1株あたり111.33ドルに相当し、9月18日以前30日間の出来高加重平均価格です。
| トランシェ | ワラントに占める割合 | 普通株相当数 | 権利確定の条件 | アカマイが受け取る行使代金 |
|---|---|---|---|---|
| 1 | 40% | 約310万株(発行済株式の約2%) | プロジェクト・プラン3に基づくAnthropicの初回支払い | 約3億4,500万ドル |
| 2 | 20% | 約155万株 | 確約された契約額が30億ドル増えるごと | 約1億7,200万ドル |
| 3 | 20% | 約155万株 | さらに30億ドル | 約1億7,200万ドル |
| 4 | 20% | 約155万株 | さらに30億ドル | 約1億7,200万ドル |
| 合計 | 100% | 約774万株(約5%) | 約90億ドルの拡大をすべて実現 | 約8億6,200万ドル |
見落とされやすい点が3つあります。
- 行使は現金払い。 行使のたびにアカマイに現金が入り、第1トランシェで約3億4,500万ドル、4つすべてが確定すれば約8億6,200万ドルになります。
- 優先株は譲渡時にのみ転換される。 Anthropicのグループ外に譲渡されたときに自動的に転換され、議決権はありません。
- 希薄化は株価次第。 アカマイは自己株式方式を採用しています。108.99ドルではワラントはわずかにアウト・オブ・ザ・マネーですが、111.33ドルを1ドル上回るごとに希薄化後株式数が増えます。
この契約でどれだけ稼げるか
アカマイはプロジェクトの利益率を開示していません。以下の計算は、会社が示した合計額と、減価償却に関する明示した前提だけを使っています。
- 設備投資の回収ライン: 55億ドルの構築費は、116億ドルの契約額の47%です。税金、資金調達コスト、貨幣の時間価値を考慮する前の段階で、アカマイが資本を回収できるのは、プロジェクトの現金ベースの運営費(電力、コロケーション、ネットワーク、人件費)が7年間を通じて売上の約53%を下回る場合だけです。
- 減価償却の重さ: 55億ドルを7年の契約期間で均等に償却すると年約7億9,000万ドルとなり、年17億ドルのランレートの46%に相当します。
| 想定キャッシュ(EBITDA)マージン | 年17億ドルでの年間EBITDA | 約46%の減価償却後の営業利益率 | 55億ドルに対する税引後リターン(税率19%) | 生涯EBITDAと設備投資55億ドルの比 |
|---|---|---|---|---|
| 50% | 8億5,000万ドル | 約4% | 約1.0% | 1.05倍 |
| 60% | 10億2,000万ドル | 約14% | 約3.4% | 1.27倍 |
| 70% | 11億9,000万ドル | 約24% | 約5.9% | 1.48倍 |
| 80% | 13億6,000万ドル | 約34% | 約8.5% | 1.69倍 |
あくまで試算です。7年間の定額償却とアカマイの非GAAP税率19%を前提とし、立ち上がり期間、ハードウェアの残存価値、資金調達コスト、今後の拡大は考慮していません。
この表は、経営陣の「高いキャッシュ転換率と営業利益率」という表現に数字が必要な理由を示しています。このプロジェクトが魅力的なリターンを生むのは、キャッシュマージンがおおむね70%以上と高い場合だけです。1メガワットあたり約2,200万ドルで販売する専用容量なら十分にあり得る水準ですが、まだ実証されていません。キャッシュマージンが50〜60%なら、この契約は主に資本を回転させるだけになります。
AnthropicがアカマイからCPU容量を買う理由
この契約の対象はCPUワークロードであり、AI投資の中心であるGPUや専用アクセラレーターではありません。AI製品を提供するには、モデルの周辺で大量の汎用計算が必要です。APIリクエストの処理、エージェント向けのコード実行、ツールの呼び出し、データの検索、ユーザー認証、トラフィックのログ記録と監視、サービス間のデータ移動などです。1つのリクエストが多数のツール呼び出しやコード実行を引き起こすエージェント型AIは、この需要をさらに押し上げます。
アカマイには、GPUクラウドにはない3つの強みがあります。
- 分散した拠点網。 ネットワークは数千のPoP(接続拠点)に広がっています。2026年3月には4,400のエッジ拠点にわたるAI Gridオーケストレーションを開始しました。これはエヌビディアのAI Gridを基盤とし、AIワークロードをエッジ、リージョン、コアの各拠点間で振り分けます。
- 開発者向けクラウド。 アカマイは2022年にLinodeを約9億ドルで買収し、それを土台にクラウドインフラ事業を築きました。
- セキュリティ。 セキュリティはアカマイ最大の事業で、2026年Q2の売上は6億400万ドルでした。これにより、販売する計算資源の周囲でアプリケーション、API、ボットの保護を提供できます。
Anthropicは計算資源を多数の供給元に分散しています。2026年4月には今後10年間でAWSに1,000億ドル超を投じることを約束し、最大5ギガワットをカバーしました。またGoogle CloudのTPUの利用を拡大し、TeraWulfと190億ドルのデータセンター賃貸契約を結び(TeraWulfの分析を参照)、マイクロンともメモリ供給契約を結んでいます。アカマイは複数ある供給元の1社であり、Anthropicの主要クラウドではありません。
契約が2034年まで続くため、顧客の財務状況は重要です。2026年5月、Anthropicは評価額9,650億ドルで650億ドルを調達し、年換算売上高が470億ドルを超えたと発表しました。現時点では強固な取引相手です。一方で他の供給元に対しても非常に大きな確約を抱えており、だからこそAI業界の投資ペースがアカマイにとって重要になります。この議論はAIトップが減速を提唱で取り上げました。
契約前後、そして過去のニュースでのAKAMの値動き
| 日付 | 出来事 | 当日の値動き | 前日終値に対する日中高値 |
|---|---|---|---|
| 2025年11月7日 | 2025年Q3決算 | +14.7% | +18.1% |
| 2026年2月12日 | 2025年Q4決算 | +10.3% | +12.7% |
| 2026年5月8日 | 2026年Q1決算 | +26.6% | +28.3% |
| 2026年5月19日 | 30億ドルの転換社債の条件決定(増額) | −6.3% | −2.0% |
| 2026年8月7日 | 2026年Q2決算 | −6.8% | +5.9% |
| 2026年9月21日 | AIセキュリティ関連の報道で上昇 | +12.3% | +12.5% |
| 2026年9月24日 | 引け後発表の当日 | −6.8% | −0.4% |
| 2026年9月25日 | Anthropic契約への反応 | +3.2% | +16.3% |
| 2026年9月28日 | その後の動き | −4.3% | — |
9月25日の出来高は3,190万株で、20日平均の約9倍でした。注目点は3つあります。
- 典型的な「窓開け後の失速」。 株価は13%高で寄り付き、売り手がその日のうちに上昇分を押し戻しました。ジェネラックとアマゾンの契約の後にも同じパターンが見られました。
- 株価はすでに動いていた。 AKAMは発表前の9月21日に12.3%上昇し、9月24日には6.8%下落していました。
- AIの材料の多くは5月に織り込まれていた。 AKAMは2025年11月の安値71.97ドルから、第1四半期決算後の2026年5月13日には161.14ドルの最高値(終値)まで2倍以上に上昇しました。108.99ドルはその高値を32%下回ります。
エッジ・AIクラウド同業他社と比べたAKAMのバリュエーション
| 指標(9月25日、113.94ドル時点) | 数値 |
|---|---|
| 時価総額 | 約164億ドル |
| 企業価値(転換社債76億4,000万ドルを加え、現金・有価証券45億9,000万ドルを差し引き) | 約194億ドル |
| 株価/2026年非GAAP EPSガイダンス中央値(6.73ドル) | 約16.9倍 |
| EV/2026年売上高ガイダンス中央値(44億9,000万ドル) | 約4.3倍 |
| 2026年の株価騰落率 | +31% |
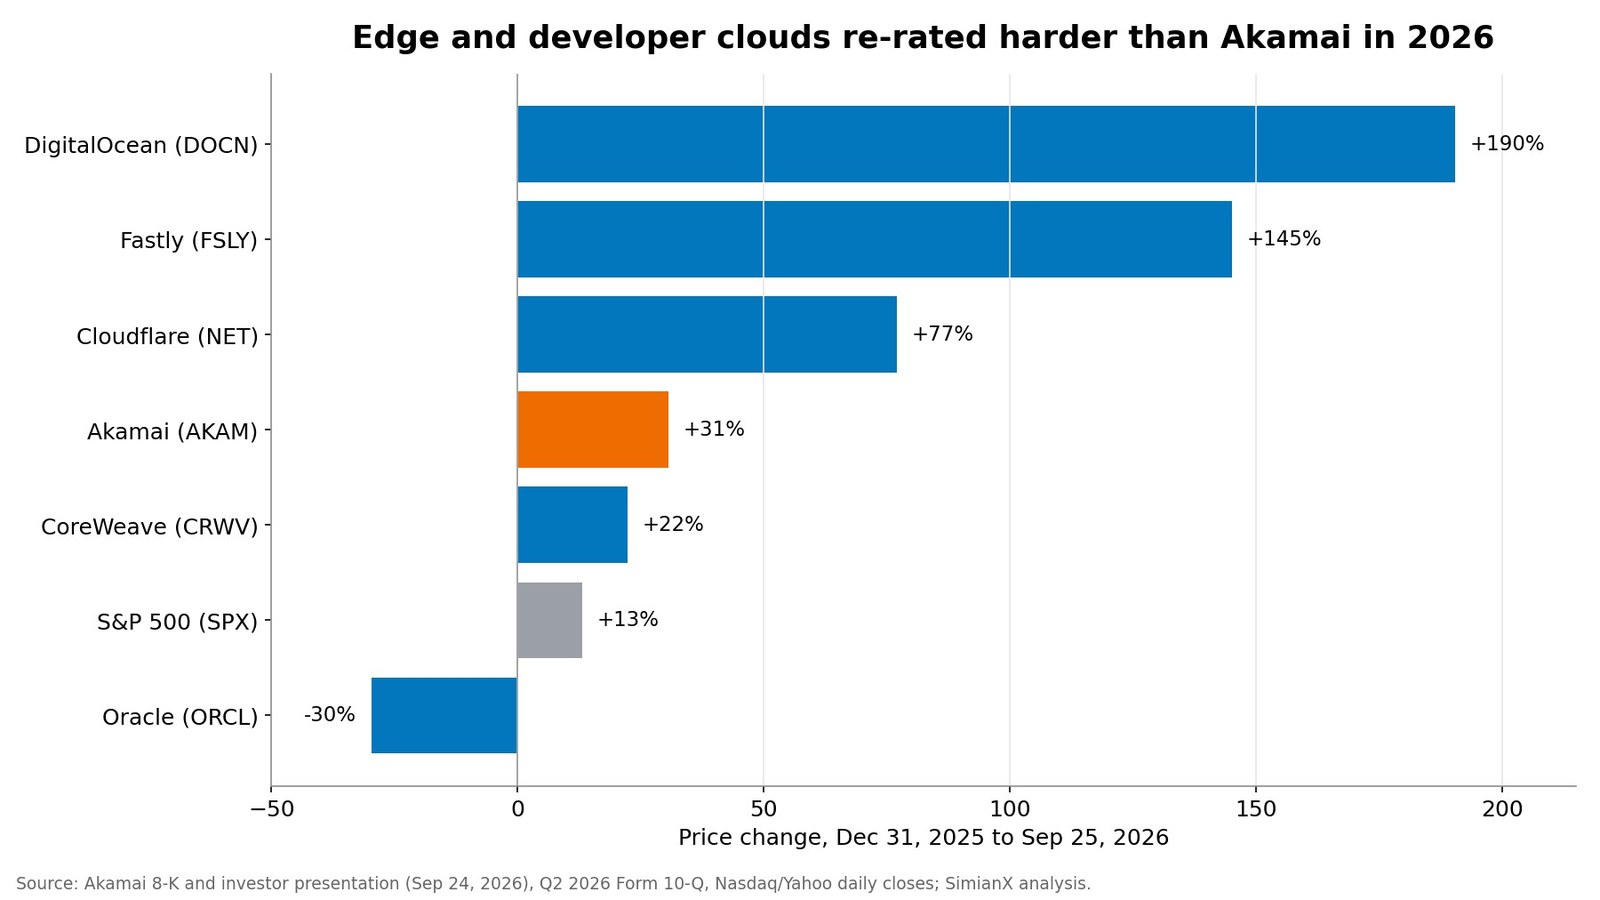
アカマイの株価は今年のガイダンスに基づく非GAAP利益の約17倍です。2026年、市場はエッジ・開発者向けクラウドにはるかに高い評価を与えてきました。クラウドフレアは年初来77%高、ファストリーは145%高、デジタルオーシャンは190%高です。低い倍率には縮小するデリバリー事業が一因としてありますが、市場がまだアカマイをAIインフラ企業として受け入れていないことも示しています。
受注残を裏付けに構築を進める企業として最も近い上場企業の比較対象は、今年30%下落しているオラクルです。オラクルでは契約上の受注残が構築資金よりはるかに速く膨らみました。詳しくはオラクルのOCI受注残の分析をご覧ください。AIネオクラウドの代表格であるコアウィーブは22%高です。投資家は今や、契約とリターンを区別しています。
AKAM株の強気シナリオと弱気シナリオ
強気シナリオ
- 最先端のAI研究所が検証を経てアカマイのクラウドを選びました。これは売上の9%にすぎなかった事業にとって大きなお墨付きです。
- この契約は年約17億ドルを加える可能性があり、アカマイの売上成長率を2029年までに1桁台半ばから2桁に押し上げます。
- 容量、サプライチェーン、ソフトウェアは、他の顧客向けのクラウド契約28億ドルを含め、ほかの顧客にも再利用できます。
- Anthropicは契約を最大90億ドル拡大でき、30億ドルごとにワラントの行使代金も増えます。
- 利益の約17倍という株価は、成功をあまり織り込んでいません。
弱気シナリオ
- 2028年より前に約48億ドルが支出され、構築の最中に11億5,000万ドルの社債満期が来ます。
- プロジェクトの利益率は非開示です。キャッシュマージンがおおむね70%を下回れば、55億ドルに対するリターンは薄く見えます。
- Anthropicは群を抜いてアカマイ最大の顧客となり、重大な障害が起きた場合の解約権を持ちます。
- 従来のデリバリー事業の売上は年6%のペースで縮小しています。
- 先行購入したメモリやサーバーには、陳腐化と価格下落のリスクがあります。
- 追加の資金調達、転換社債、ワラントが1株あたりのリターンを希薄化させる可能性があります。
今後の注目点
- 2026年Q3決算と10-Q(ナスダックの推定では11月5日前後): Anthropic契約の全文と黒塗り部分、Q4の設備投資のタイミング、2026年の設備投資ガイダンスの更新。
- 資金調達: アカマイが構築費用と2027年9月の満期をどう賄うか。新たな社債、ベンダーファイナンス、または手元資金。
- 2027年Q2後半のサービス開始: 遅れれば、設備投資は前倒しのまま売上が2028年にずれ込みます。
- 2027年の売上: 1億5,000万〜3億ドルの範囲内に収まるかどうか。
- 利益率の開示: プロジェクトの粗利益率やEBITDAの範囲が示されれば、リターンの問題に決着がつきます。
- ワラントの権利確定: 第1トランシェはAnthropicの初回支払いで確定し、その後のトランシェは契約拡大のシグナルになります。
SimianX AIは、8-Kの添付資料、10-Qの注記、株価データを1つのマルチエージェント型リサーチワークフローで読み込み、契約の見出しをその裏にある設備投資、負債、希薄化と照らし合わせます。AKAMの株式ファンダメンタルズを確認するか、ライブのマルチエージェント分析を開始してください。
よくある質問
アカマイとAnthropicの契約とは何ですか?
Anthropicは、CPUワークロードを中心とする専用クラウドコンピューティング容量と運用管理サポートの対価として、7年間でアカマイに約116億ドルを支払うことを確約しました。契約はさらに最大90億ドル、合計約200億ドルまで拡大できます。プロジェクト・プランは2026年9月18日に締結され、9月24日に発表されました。
Anthropicとの契約後、AKAM株はなぜ下落したのですか?
AKAMは9月25日に一時16.3%上昇しましたが、終値ではわずか3.2%高にとどまり、9月28日にはさらに4.3%下落して108.99ドルとなりました。投資家は、2026年の売上がゼロで2027年もわずか1億5,000万〜3億ドルなのに対し、55億ドルの設備投資のうち48億ドルが2027年末までに発生する点を重視しました。
アカマイはいつAnthropicから売上を得るのですか?
サービスは2027年Q2後半に始まる見込みで、同年の売上は1億5,000万〜3億ドルです。売上は2028年を通じて増え、2028年末までに年約17億ドルのランレートに達し、その後は各7年間の期間の残りにわたり均等に計上されます。
Anthropicのワラントで、AKAMの株主はどれだけ希薄化しますか?
ワラントは最大774万株相当、発行済株式の約5%をカバーし、行使価格は111.33ドルです。約310万株(約2%)が現在の確約に伴って権利確定し、残りは契約額が30億ドル増えるごとに1%ずつ確定します。Anthropicは行使代金を現金で支払う必要があり、その総額は最大約8億6,200万ドルです。
116億ドルは保証されていますか?
いいえ。支払いは、アカマイが提供要件とサービス可用性要件を満たすことが条件です。Anthropicは、是正されない重大な違反、一定の重大な障害、直接の競合相手への支配権の移転、または支払不能の場合に解約できます。
契約後のAKAM株は割安ですか?
2026年のガイダンスに基づく非GAAP利益の約17倍というAKAMの評価は、エッジ・開発者向けクラウドの同業他社を大きく下回ります。それが割安かどうかは、非開示のプロジェクト利益率と、55億ドルの設備投資と2027年満期の11億5,000万ドルの社債をアカマイがどう賄うかにかかっています。
結論
Anthropicとの契約は本物のお墨付きです。最先端のAI研究所がアカマイのクラウドに116億ドルを確約し、関係は200億ドルに達する可能性もあります。同時に、この契約はアカマイという会社の性格を変えます。ソフトウェアに近いセキュリティ・デリバリー事業が、資本集約的なインフラ事業者になるのです。契約が丸1年分の売上を生む前に48億ドルを支出し、構築の最中に11億5,000万ドルの社債を返済し、55億ドルに見合うリターンを得るには高いキャッシュマージンを稼がなければなりません。
これまでの市場の判断は慎重です。AKAMは発表による上昇分をすべて吐き出し、契約前の株価もAnthropicのワラントの行使価格も下回って取引されています。契約の全文とアカマイの資金調達計画が載る次の10-Qで、116億ドルにふさわしい利益率が伴っているかどうかが明らかになります。
本記事は調査・教育のみを目的としたものであり、投資助言ではありません。
関連記事
- WULF株2026:Anthropic 190億ドルAIリース
- マイクロンとアンソロピックの取引2026:クロードAIメモリ解説
- オラクル2026年決算:OCI・Stargate受注残分析
- AIトップが減速を提唱:半導体株は下落、巨大テックは上昇
- アマゾンQ2決算2026:AWSは2000億ドル投資に見合うか
参考リンク
- アカマイ — Anthropicとの契約、ワラント、ジェイビル、レノボに関するForm 8-K(2026年9月24日)
- アカマイ — プレスリリース:Anthropicとの116億ドルの契約
- アカマイ — Anthropicとの関係に関する投資家向けプレゼンテーション
- アカマイ — 2026年Q2 Form 10-Q
- アカマイ — 2026年Q2決算
- アカマイ — 増額された転換社債の条件決定(2026年5月19日)
- アカマイ — 4,400のエッジ拠点にわたるAI Grid
- Anthropic — アマゾンとの計算資源に関する協業拡大
- Anthropic — 評価額9,650億ドルでのシリーズH資金調達
- Anthropic — Google CloudのTPUの利用拡大
- TechCrunch — Anthropicがアカマイに116億ドルを支払い
- SEC EDGAR — アカマイの提出書類
- Investopedia — 受注残
- Investopedia — 自己株式方式
- Investopedia — ワラント
- Investopedia — 設備投資
- Investopedia — 転換社債
- SimianX — AKAMの株式ファンダメンタルズ