Oura上場延期の全容:S-1の数字、株式の内訳、そして次の一手
2026年9月29日、スマートリング「Oura Ring」を手がけるOuraは、ティッカーOURAで予定していたナスダック上場を延期しました。同社は「強い需要にもかかわらず」、市場の「不透明感」が収まるのを待つと説明しています。案件は8日前に始動したばかりで、5,000万株を1株40〜44ドルで売り出す計画でした。仮条件の中央値で約21億ドル、時価総額はおよそ135億ドルに相当します。
Ouraの修正版フォームS-1を読むと、なぜ価格がこれほど重要だったのかがわかります。多くの報道が触れなかった点は次の3つです。
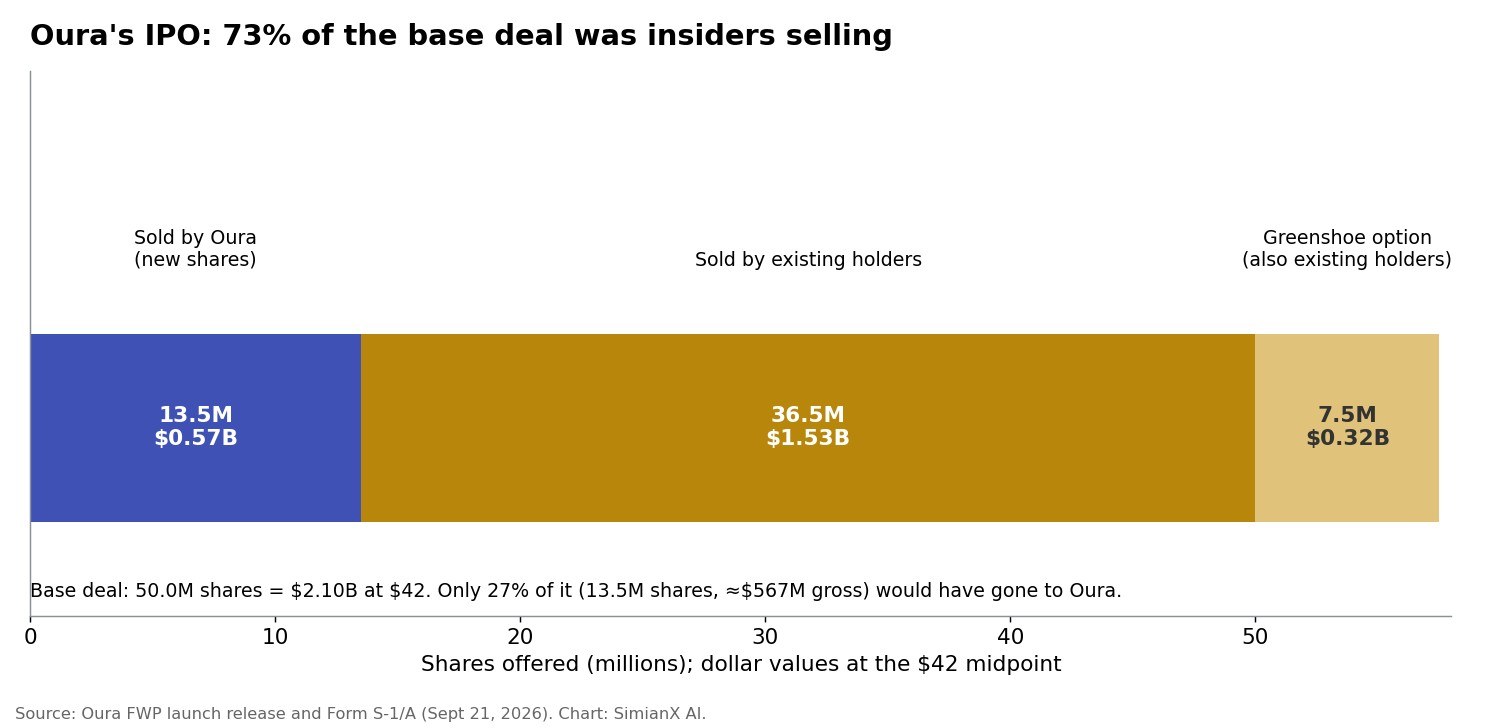
- 実態は主に既存株主の売り出しでした。 5,000万株のうち3,650万株(73%)は既存株主の売却分で、さらに引受会社のオプションを通じて750万株が加わる予定でした。Ouraが新株1,350万株から受け取るはずだったのは総額でわずか約5億6,700万ドルで、しかも手取り金のうち5億2,600万ドルは、上場時に権利確定する従業員の株式報酬に伴う源泉徴収税に充てる計画でした。
- Ouraは直前に12億ドル近くを使って自社の株主から株を買い戻していました。 2026年6月30日までの9か月間に、普通株と優先株を合わせて11億7,000万ドル買い戻しています。これは同期間の営業キャッシュフロー3億2,800万ドルの3.6倍です。買い戻し資金の大半を賄うため、融資枠から3億7,500万ドルを引き出しました。現金は7億6,400万ドルから3億7,200万ドルに減りました。
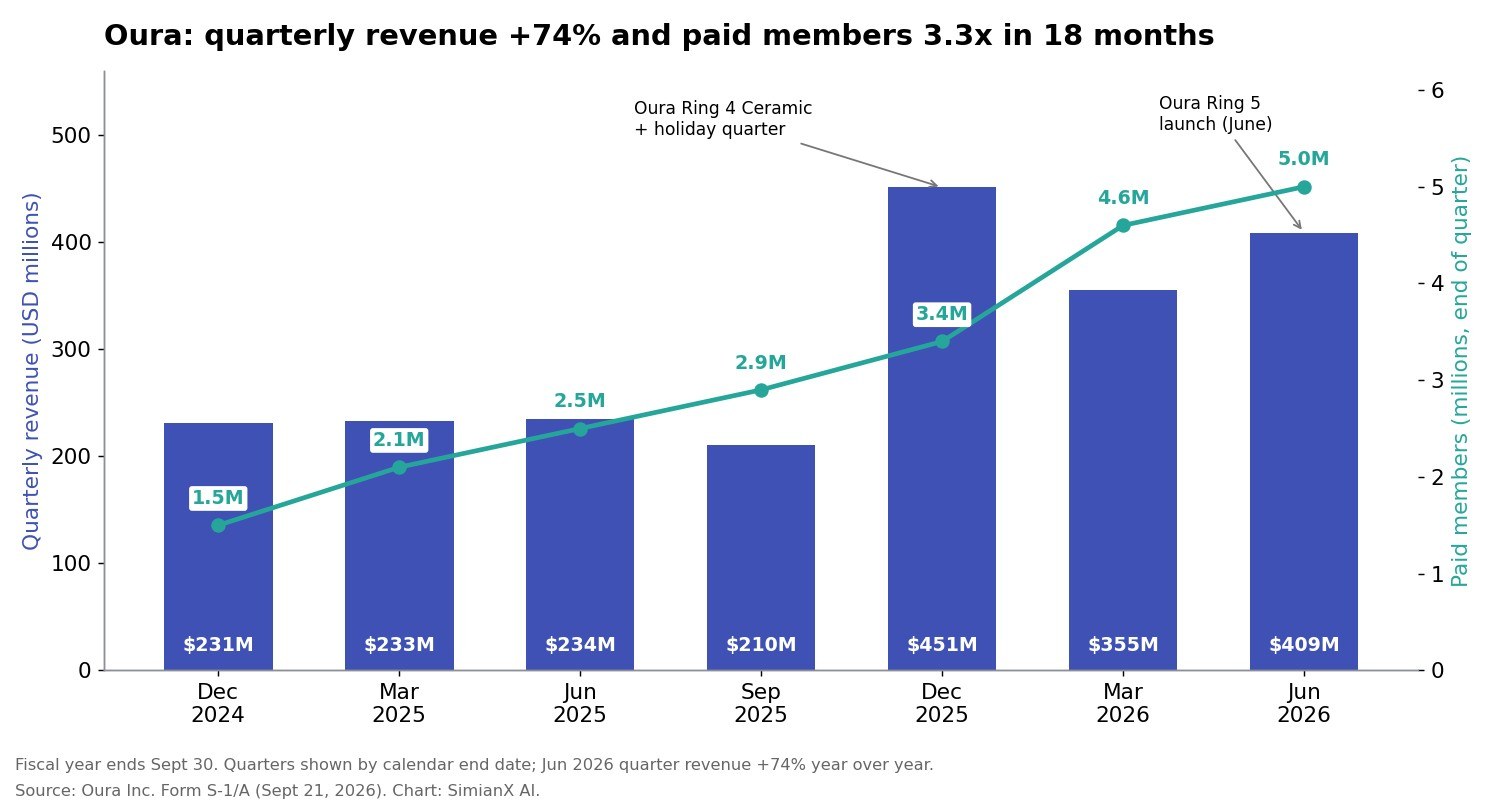
- 事業そのものは急成長しています。 9か月間の売上高は74%増の12億1,000万ドル。有料会員は2024年末の150万人から500万人に増え、営業ベースでは黒字でした。
つまり今回の延期は、リングが売れるかどうかではなく、価格をめぐる意見の相違でした。以下では開示資料をもとに、株式の内訳、現金の行き先、四半期ごとの成長、仮条件の各価格でのバリュエーション、すでに支配的な地位にあるスマートリング市場との比較、そして再挑戦に必要な条件を再構成します。
企業の数値は、OuraがSECに提出したフォームS-1/Aとフリーライティング・プロスペクタスに基づきます。Ouraの会計年度は9月30日に終わるため、「9か月」は2025年10月〜2026年6月を指します。バリュエーションの数値は例示であり、予想ではありません。
OuraのIPOに何が起きたのか
| 日付 | 出来事 |
|---|---|
| 2026年5月19日 | Ouraが非公開で登録届出書のドラフトを提出 |
| 2026年9月3日 | フォームS-1を公開提出 |
| 2026年9月21日 | 修正版S-1と上場手続き開始の発表:5,000万株、1株40〜44ドル |
| 2026年9月24日 | トム・ヘイルCEOのRobinhoodでのインタビューを募集資料として提出 |
| 2026年9月29日 | 市場環境を理由に募集を延期 |
Axiosによると、需要は募集株数の約5倍に達していました。しかし、債券利回りと原油価格の乱高下が続くなか、Ouraは望む価格を得られませんでした。株式の大半を既存株主が売り出していたため、「価格の重みが一段と増した」とAxiosは伝えています。また、今月3件目の正式なIPO延期だったとも報じました。トム・ヘイルCEOは、同社には「タイミングを選べる余裕がある」と述べています。
AP通信はRenaissance Capitalの分析を引用し、米国のIPO市場は2026年に好調な滑り出しを見せたものの、第3四半期に失速したと伝えました。背景には、AI投資の減速懸念、米連邦準備制度理事会(FRB)による利上げ再開、債券利回りの急上昇があります。この2つのマクロショックについては、FRBの2023年以来となる利上げと世界的な債券売りの記事で取り上げています。
需要が問題だったわけではありません。S-1によれば、Eli Lillyは最大1億ドル、Dragoneerの関連ファンドは最大3億ドルの株式取得に関心を示していました。合計すると、ロードショーが始まる前の段階で、21億ドルの基本募集額の約19%に相当します。ただし、応募超過の注文帳は、投資家が仮条件の上限で買うことを意味しません。
株式の内訳:誰が売っていたのか
| 区分 | 株数 | 40ドルの場合 | 42ドルの場合 | 44ドルの場合 |
|---|---|---|---|---|
| Ouraが売り出す新株 | 1,350万株 | 5億4,000万ドル | 5億6,700万ドル | 5億9,400万ドル |
| 既存株主の売却株 | 3,650万株 | 14億6,000万ドル | 15億3,000万ドル | 16億1,000万ドル |
| 基本募集 | 5,000万株 | 20億ドル | 21億ドル | 22億ドル |
| グリーンシュー・オプション(既存株主) | 750万株 | 3億ドル | 3億1,500万ドル | 3億3,000万ドル |
| 時価総額(上場後の発行済み株式3億2,090万株) | — | 128億4,000万ドル | 134億8,000万ドル | 141億2,000万ドル |
オプションが行使されれば、既存株主の売却は5,750万株のうち4,400万株、つまり77%に達していました。これらの売却代金はOuraには一切入りません。Oura自身の手取り金は、42ドルの場合で5億3,260万ドルと見積もられていましたが、そのほぼ全額(5億2,640万ドル)が上場時に決済される譲渡制限付き株式ユニット(RSU)の源泉徴収税に充てられ、残るわずかな額が一般的な事業目的に回される予定でした。
この構造が、価格に敏感だった理由を説明します。必要な資金を調達する企業にとって、価格が下がれば希薄化が多少増えるにすぎません。しかし自分の持ち株を売る株主にとっては、1ドル下がるごとに受け取る額が1ドル減ります。Axiosによると、IPO前の保有比率はFidelityが10.9%、Forerunner Venturesが9.3%、Bedford Ridge Capitalが9.2%、Lifeline Venturesが7.3%でした。
Ouraの現金はどこへ消えたのか:11億7,000万ドルの自社株買い
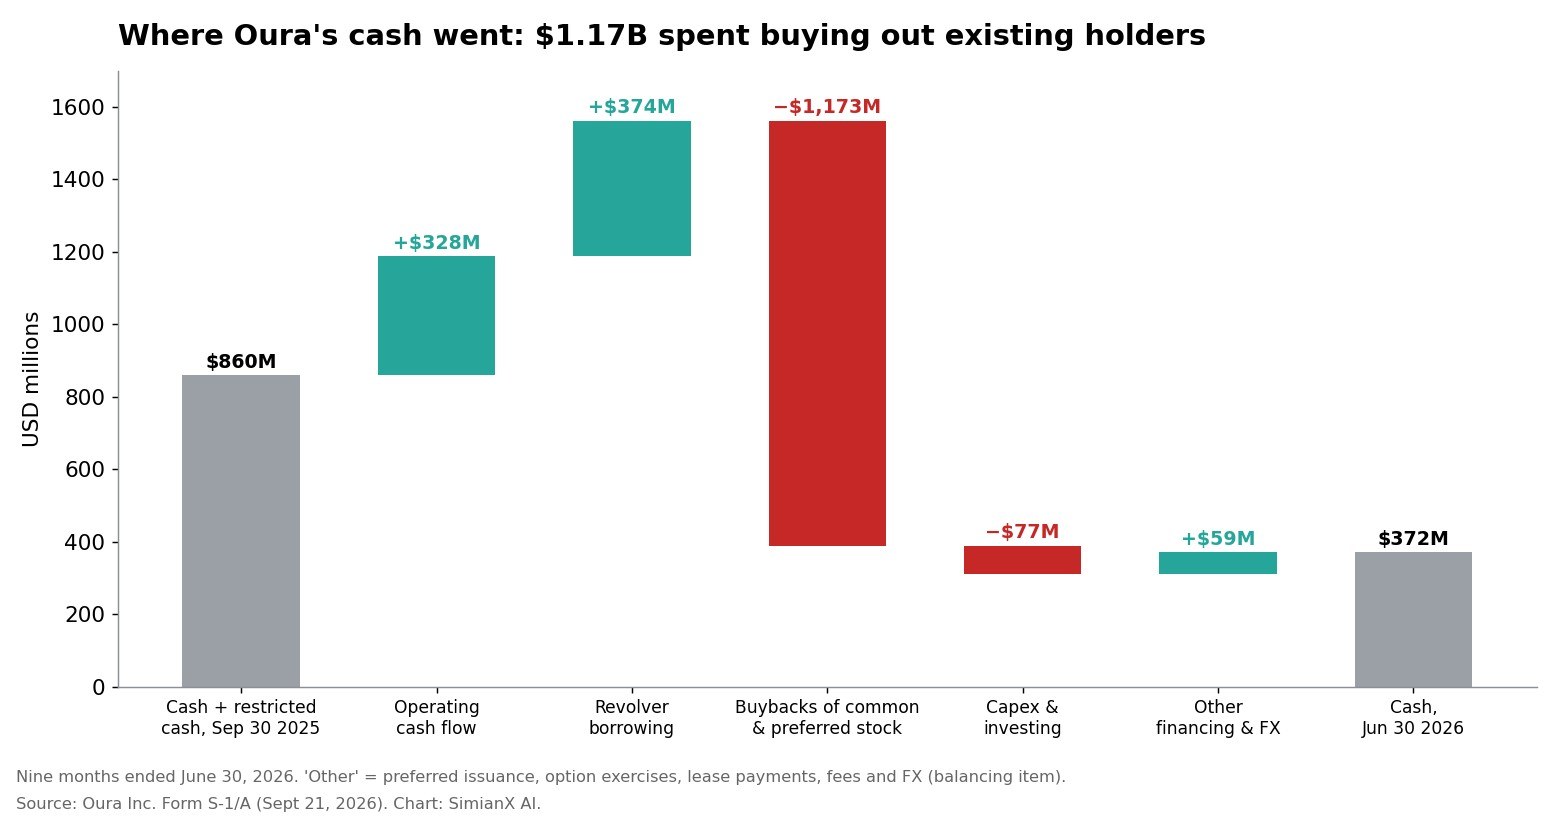
開示資料のなかで最も多くを物語るのがキャッシュフロー計算書です。2026年6月30日までの9か月間の内訳は次のとおりです。
| キャッシュフロー項目 | 金額 |
|---|---|
| 現金・現金同等物および拘束性預金(2025年9月30日) | 8億6,050万ドル |
| 営業キャッシュフロー | +3億2,800万ドル |
| リボルビング・クレジット・ファシリティからの借入(手数料控除後) | +3億7,390万ドル |
| 普通株および優先株の買い戻し | −11億7,290万ドル |
| 設備投資およびその他の投資 | −7,700万ドル |
| その他の財務項目と為替 | +5,930万ドル |
| 現金(2026年6月30日) | 3億7,180万ドル |
S-1によると、融資枠からの引き出しは「主に普通株および償還可能転換優先株の買い戻し資金に充てた」とされています。Axiosは、その一部を2月に完了した5億3,400万ドルの株式公開買い付けと結び付けて報じました。Ouraは8月13日に融資枠のうち2,500万ドルを返済し、残高は3億5,000万ドルとなっています。
だからこそ「Ouraはお金を必要としていない」という見方は、営業事業については正しくても、全体像としては正しくありません。同社はリボルビング・クレジット・ファシリティで借り入れて初期の投資家から株を買い取りましたが、IPOでその借入を返済するわけではありませんでした。Oura自身の手取り金はほぼ全額が従業員の株式報酬に伴う税金に充てられる予定だったからです。いずれにせよ3億5,000万ドルの残高は帳簿に残り、延期によってRSUの税負担も先送りされます。9か月で3億2,800万ドルの営業キャッシュフローがあれば借入は十分に管理可能ですが、無視できる額ではありません。
事業の実力はどの程度か
営業面の数字は堅調です。S-1から抜粋します。
| 指標 | 2026年6月30日までの9か月 | 2025年6月30日までの9か月 | 増減 |
|---|---|---|---|
| 売上高 | 12億1,450万ドル | 6億9,760万ドル | +74% |
| ハードウエア売上高 | 9億7,400万ドル | 5億8,870万ドル | +65% |
| 会員サービス売上高 | 2億4,050万ドル(全体の20%) | 1億880万ドル(16%) | +121% |
| 売上総利益率 | 55% | 51% | +4ポイント |
| 営業利益 | 7,120万ドル | 6,030万ドル | +18% |
| 純利益 | 6,080万ドル | 160万ドル | — |
| 調整後EBITDA | 1億670万ドル(利益率9%) | 8,350万ドル(12%) | +28% |
| 営業キャッシュフロー | 3億2,800万ドル | 1億3,530万ドル | +142% |
| リング販売数 | 310万個 | 180万個 | +75% |
| 有料会員数(期末) | 500万人 | 250万人 | +100% |
そのほかの開示内容:
- 継続率: 有料会員の12か月継続率は約85%、日次アクティブと月次アクティブの比率は約65%。有料会員は平均で1日3.5回以上アプリを開いています。
- 会員構成: 約72%が女性で、有料会員数の前年比伸び率は7四半期連続で100%を超えています。
- 見通し: Ouraは、6月に発売したOura Ring 5の追い風を受け、2026年度末の有料会員数を約570万人と見込んでいます。AP通信によれば、同社は通期売上高が約90%増えると予想しています。これは第4四半期の売上高が約5億1,000万ドルになることを意味し、前年同期の2億1,000万ドルを大きく上回ります。
注意点が2つあります。第1に、営業費用がほぼ倍増して5億9,100万ドルに達したため、調整後EBITDA利益率は12%から9%に低下しました。Ouraはマーケティング、研究開発、そして上場企業としての体制づくりに多額の資金を投じています。第2に、見出しとなる「普通株主に帰属する純損失」9億2,400万ドルは会計上の影響です。これは9億8,500万ドルのみなし配当、つまりOuraが優先株を買い戻した際に帳簿価額を上回って支払った金額によるもので、営業上の損失ではありません。
売上高の80%はいまもハードウエア
Ouraは自らを「ヘルスインテリジェンス・プラットフォーム」と位置付けています。しかし数字が示すのは、依然として主にハードウエア企業の姿です。9か月間の売上高の約80%はリングによるものでした。ハードウエアにはハードウエア特有のリスクが伴うため、この点は重要です。
- 保証費用: 2025年度には、一部のOura Ring 4の製造ロットで発生したバッテリー問題に関連して保証費用が8,440万ドル増え、売上総利益率が65%から52%に低下しました。
- 季節性: 2025年12月期の四半期売上高は4億5,100万ドルで、2025年9月期の2億1,000万ドルを大きく上回りました。年末商戦と新製品の発売が大きな変動を生みます。
- 顧客獲得: サブスクリプションはリングの購入から始まります。リングの販売が鈍れば、いずれ有料会員の伸びも鈍ります。
投資家がソフトウエア並みの倍率を払いたいと考えているのは会員サービスの部分です。会員サービス売上高は121%伸び、売上高に占める比率は1年で16%から20%に上がりました。この比率が30%に近づけば、どの四半期のリング販売よりも株式の評価を大きく変えるでしょう。
135億ドルという値札は妥当だったのか
| バリュエーション指標 | 40ドル(128億4,000万ドル) | 42ドル(134億8,000万ドル) | 44ドル(141億2,000万ドル) |
|---|---|---|---|
| 株価/9か月売上高の年換算(16億2,000万ドル) | 7.9倍 | 8.3倍 | 8.7倍 |
| 株価/成長率約90%の場合の2026年度売上高(約17億3,000万ドル) | 7.4倍 | 7.8倍 | 8.2倍 |
| 株価/年換算調整後EBITDA(1億4,200万ドル) | 90倍 | 95倍 | 99倍 |
| 株価/年換算純利益(8,100万ドル) | 158倍 | 166倍 | 174倍 |
| 株価/年換算営業キャッシュフロー(4億3,700万ドル) | 29倍 | 31倍 | 32倍 |
年換算値は9か月の合計に4/3を掛けたものです。季節性を考慮していないため年末商戦の四半期を過小評価しており、予想ではなく目安です。
売上高で見ると、仮条件は売上高の80%がハードウエアの企業に対して、投資家に約8倍の売上高倍率を払うよう求めていました。これこそAxiosが指摘した溝です。ウォール街は、Ouraをヘルステック企業とみなすのか、家電メーカーとみなすのかを決めなければなりませんでした。ハードウエアメーカーの売上高倍率は通常はるかに低く、サブスクリプション型のヘルスケア・プラットフォームはより高く評価されます。仮条件の下限である40ドルでは、倍率は今年度の予想売上高の約7.4倍まで下がります。その近辺への引き下げが、再挑戦に向けた自然な妥協点でしょう。
スマートリング市場は成長中、そしてOuraがすでに大半を握る
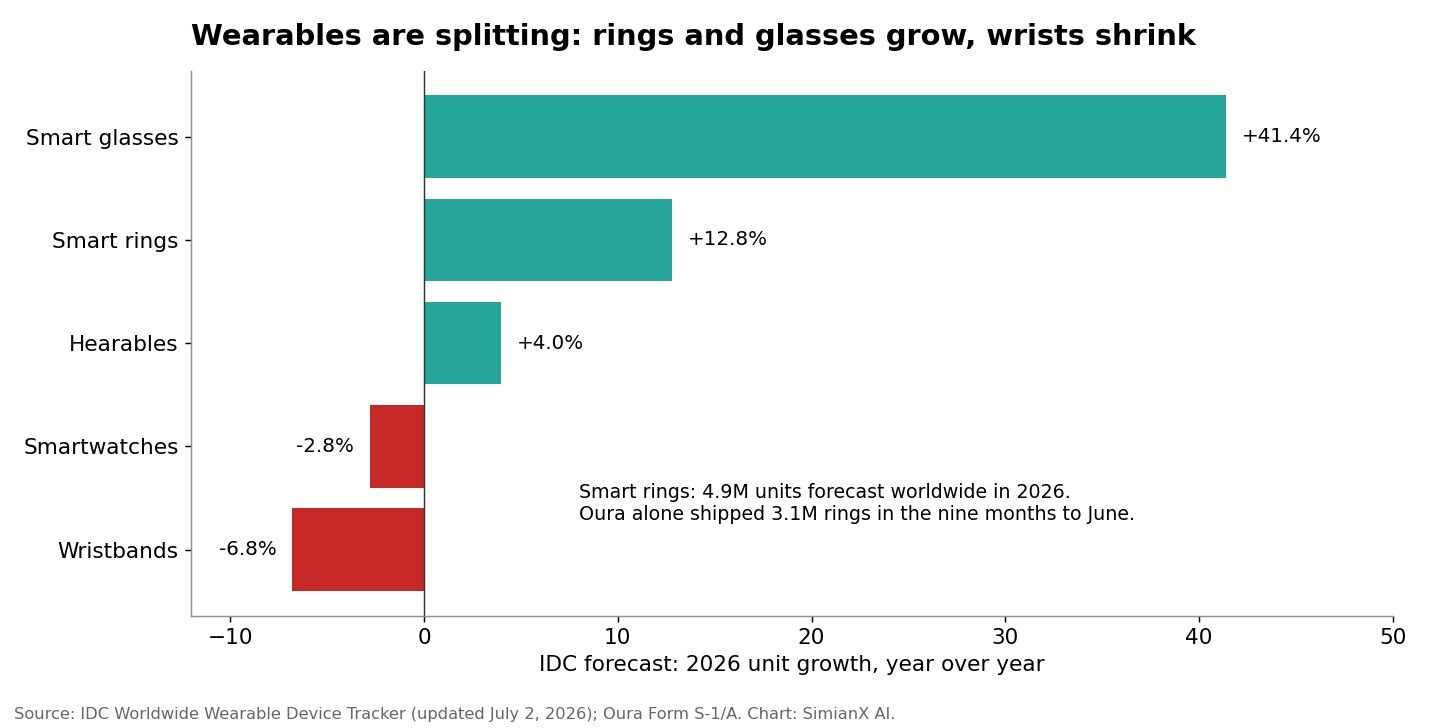
IDCの集計では、2026年第1四半期の世界のウエアラブル出荷台数は1億4,570万台で、前年同期比4.3%増でした。カテゴリーごとに動きは分かれています。
| カテゴリー(IDCの2026年予測) | 台数 | 伸び率 |
|---|---|---|
| ヒアラブル | 4億760万台 | +4.0% |
| スマートウオッチ | 1億5,970万台 | −2.8% |
| リストバンド | 4,020万台 | −6.8% |
| スマートグラス | 1,360万台 | +41.4% |
| スマートリング | 490万台 | +12.8% |
際立つのは次の比較です。IDCは2026年通年の世界のスマートリング出荷を490万台、2030年には約630万台と予測しています。一方、Oura単独のリング販売数は6月までの9か月間で310万個に達しました。IDCはOuraが「引き続きこのカテゴリーの中核を担っている」としています。企業の数値と調査会社の集計は同じ基準ではありませんが、この差は多くを物語っています。Ouraは大きな市場でシェアを奪っているのではありません。小さな市場の大半を占めているのです。しかもIDCが予測するカテゴリー全体の伸び率12.8%は、Ouraの75%よりはるかに低い水準です。
これには両面があります。Ouraの成長は、本来リングを持たなかったはずの購入者の獲得と買い替えによるものです。70%を超える成長を続けるには、カテゴリー自体が大きく拡大しなければなりません。S-1のリスク要因に挙げられた競合、つまりApple、GoogleのFitbit、SamsungのGalaxy Ring、Garmin、Whoopの存在が、それをさらに難しくしています。上場企業で比較するなら、ウエアラブル専業に最も近いのはGarminで、スマートウオッチの流れを主導しているのはAppleです。
延期は市場の問題か、Ouraの問題か
主因は市場で、引き金は価格でした。
| 市場要因を示す材料 | Ouraの要因を示す材料 |
|---|---|
| 注文は募集の約5倍(Axios) | 株式の73〜77%が既存株主の売り出し |
| 今月3件目の正式なIPO延期 | 売上高の80%がハードウエアの事業に約8倍の売上高倍率 |
| FRBの利上げと債券利回りの急上昇(Renaissance/AP通信) | 調整後EBITDA利益率が12%から9%に低下 |
| 売上高+74%、会員数+100%、営業キャッシュフローは黒字 | 主に自社株買いのために3億5,000万ドルの借入 |
| LillyとDragoneerが計4億ドルの取得意向を表明 | わずか1製品サイクル前に8,440万ドルの保証費用の打撃 |
最近のIPOは、何が懸かっているかを示しています。Newcleoは上場初日の終値がSPACの基準価格10ドルを下回りました。Unitreeは460%急騰しました。初日に株価が下落していれば、延期よりもOuraの従業員と長期保有株主に大きな痛手を与えていたはずです。
次の挑戦を成功させるには
- 仮条件の引き下げ。 36〜40ドル程度なら、株価は今年度売上高の約7倍となり、投資家が受け入れそうな水準に収まります。
- 第4四半期。 Oura Ring 5の年末商戦四半期は、同社史上最大となるはずです(約90%成長の予想どおりなら約5億1,000万ドル)。売上総利益率55%以上の力強い決算が出れば、上場の根拠を補強します。
- 既存株主の売却縮小。 売り出し部分を小さくするか、最大級のファンドのロックアップ期間を長くすれば、需給悪化への懸念が和らぎます。
- 会員サービスの開示。 四半期ごとのサブスクリプション売上高、解約率、会員1人当たり平均売上高を示せば、サブスクリプションをソフトウエアのように評価できるかを投資家が判断できます。
- 借入の返済。 営業キャッシュで3億5,000万ドルのリボルバー残高を減らせば、自社株買いのための借入が一時的なものだと示せます。
よくある質問
OuraはなぜIPOを延期したのですか?
Ouraは市場の不透明感を理由に、2026年9月29日に募集を延期しました。AxiosとAP通信の報道は価格の問題を指摘しています。需要は強く(募集の約5倍の応募)、それでもFRBの利上げと債券利回りの上昇が続くなか、40〜44ドルの仮条件の上限では買い手が集まりませんでした。
OuraのIPOは中止されたのですか?
いいえ。延期です。登録届出書は提出されたままで、Ouraは好きなタイミングで再開できます。
Ouraの株式のティッカーは何になる予定ですか?
Ouraはナスダック・グローバル・セレクト・マーケットにOURAとして上場を申請しました。
OuraのIPO時の企業価値はどのくらいでしたか?
上場後の発行済み株式3億2,090万株を基準に、中央値の42ドルで約135億ドルです。仮条件全体では128億〜141億ドルに相当しました。
Ouraは黒字ですか?
営業ベースでは黒字です。2026年6月30日までの9か月間に、Ouraは営業利益7,120万ドル、純利益6,080万ドル、営業キャッシュフロー3億2,800万ドルを計上しました。優先株に関する9億8,500万ドルのみなし配当により、普通株主に帰属する会計上の損失は大きくなっています。
いまOuraの株は買えますか?
公開市場では買えません。上場までの間、ウエアラブル市場を追うのに最も近い上場銘柄はGarminやAppleなどです。Ouraの募集資料で明らかにされたように、Robinhood Ventures Fund Iは上場前の株主の1つです。
上場ウエアラブル銘柄のリアルタイムのファンダメンタルズは、Garminの銘柄ページをご覧ください。有名なIPOが上場後にどう推移したかについては、テスラの上場はいつ?をご覧ください。
本記事は調査・教育のみを目的としたものであり、投資助言ではありません。
関連記事
- NWCL上場初日終値8.145ドル、SPAC10ドル割れを解剖
- ユニツリーロボティクスIPOが460%急騰:AIの突破口かバブルか?
- ウォーシュはトランプを無視:FRBが3年ぶり利上げ、次は10月か
- 超長期ゾーンの崩落:2026年に債券利回りが世界で上昇する理由
- Robinhood株2026:暗号資産は売上のわずか8%
- テスラの上場はいつ?上場日・公開価格・290倍リターン全記録
参考文献
- Oura — 修正版フォームS-1(2026年9月21日)
- Oura — IPO手続き開始の発表(フリーライティング・プロスペクタス)
- Oura — 募集資料として提出されたCEOインタビュー(2026年9月24日)
- SEC EDGAR — Oura Inc.の提出書類
- Axios — スマートリングのOuraが20億ドル規模のIPOを延期
- AP通信 — Ouraが市場の不透明感を理由にIPOを延期
- IDC — ウエアラブル端末市場の分析
- Renaissance Capital — IPO市場の調査
- ナスダック — IPOカレンダー
- Oura — ニュースルーム
- ウィキペディア — Oura Health
- Investopedia — 新規株式公開(IPO)
- Investopedia — 売り出し(セカンダリー・オファリング)
- Investopedia — グリーンシュー・オプション
- Investopedia — 応募超過
- Investopedia — 株式公開買い付け
- Investopedia — ロックアップ期間
- Investopedia — リボルビング・クレジット
- Investopedia — EBITDA
- SimianX — GRMNのファンダメンタルズ