終値8.145ドルで上場したnewcleo:NWCL初日の値付けが示す取引の実像
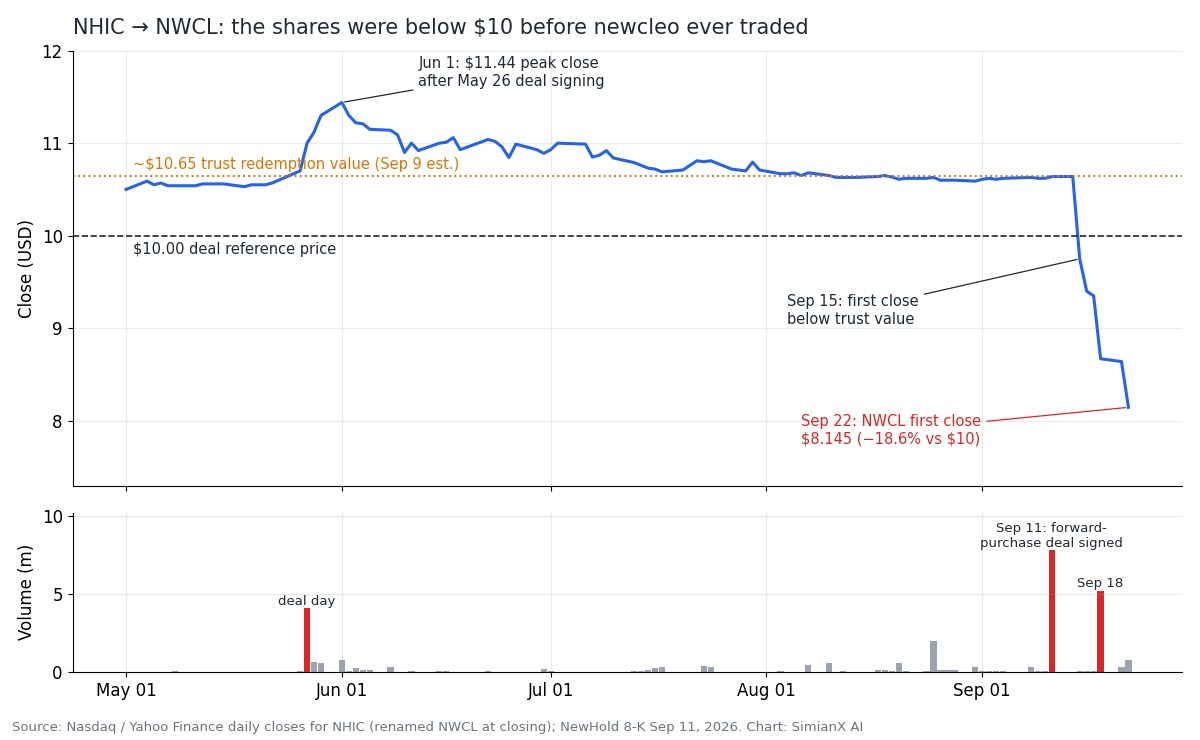
newcleo(ナスダック:NWCL)は、鉛冷却高速炉とリサイクルMOX核燃料を開発するロンドン・トリノ拠点の企業である。2026年9月22日、上場企業としての初日を8.145ドルで終えた。これは取引全体の前提となった10.00ドルの基準価格を18.6%下回る水準であり、合併発表から1週間後にSPAC株がつけた高値11.44ドルと比べると28.8%安い。
多くの報道はこの上場を「AI電力ブーム向けの24億ドル規模の原子力IPO」と伝えた。しかし開示書類を読むと、3つの点で見方が変わる。
- これはIPOではない。 newcleoはSPACのNewHold Investment Corp III(
NHIC)と合併した。24億ドルは2026年5月26日の契約締結時に決まった払込前(プレマネー)の株式価値であり、調達額でもなければ、市場が現在つける企業価値でもない。 - newcleoとして取引される前から株価は10ドルを割っていた。 償還請求の受付が締め切られた後の5営業日で、NHICは約10.64ドルから8.64ドルまで下落した。NWCLの最初の値付けは、すでに始まっていた価格の見直しの延長にすぎない。
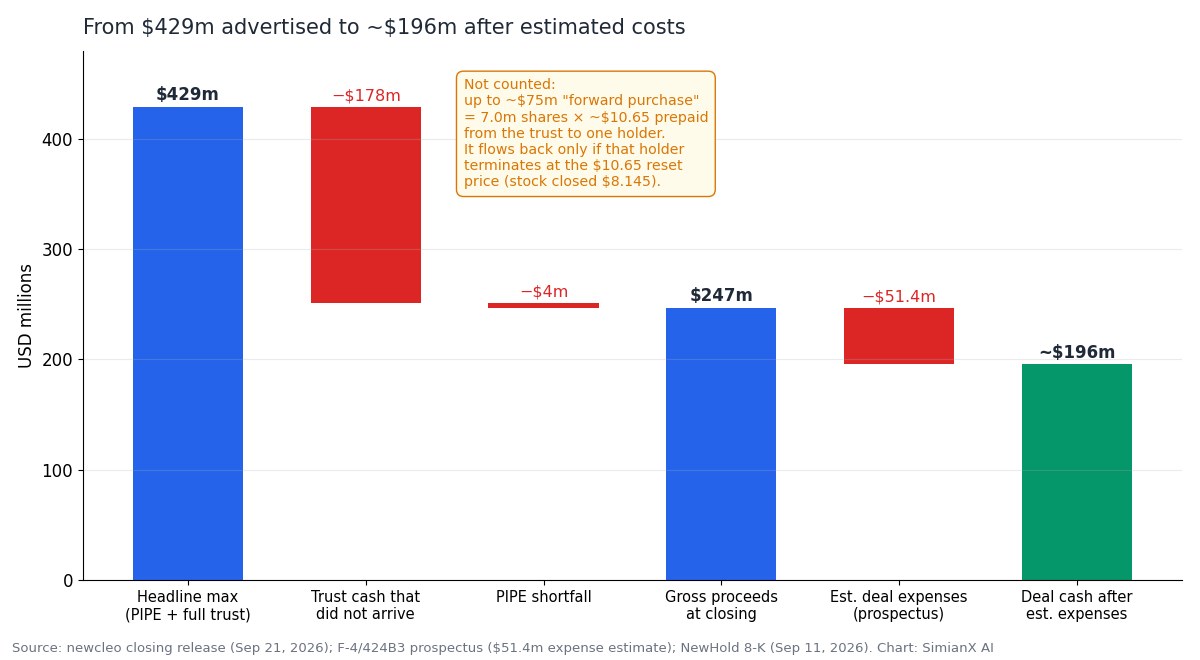
- 資金は見出しより少ない。 総調達額は宣伝された4億2900万ドルではなく2億4700万ドルだった。目論見書の費用見積もり5140万ドルを差し引くと約1億9600万ドルになる。newcleoの2026年第1四半期の設備投資込みの資金流出ペースでは、これで賄えるのは約11カ月分である。
本稿はSEC提出の目論見書、クロージングの発表、NewHoldの8-K、そして初日の値動きから取引を組み立て直す。新たに加えるのは2つ、取引書類に書き込まれた7つの株価水準を並べたプライスラダーと、設備投資を含めた資金ランウェイの試算である。
株価は2026年9月22日時点のナスダック終値。ユーロ建ての数値はnewcleoのIFRS財務諸表に基づき、ドル換算には目論見書の約1ユーロ=1.15ドルを用いた。
数字で見るNWCLの上場初日
| 指標 | 数値 | 出所 |
|---|---|---|
| 初日終値(2026年9月22日) | 8.145ドル | ナスダック |
| 日中値幅 | 7.15〜8.63ドル | ナスダック |
| 初日出来高 | 約75万2000株 | ナスダック |
| 取引価格10.00ドル比 | −18.6% | 算出 |
| NHIC高値終値(11.44ドル、6月1日)比 | −28.8% | 算出 |
ワラント(NWCLW)初日終値 | 1.00ドル | ナスダック |
| 契約時のプレマネー株式価値 | 約24億ドル | クロージング発表 |
| 実際の総調達額 | 2億4700万ドル | クロージング発表 |
| 取引費用の見積もり | 5140万ドル | 424B3目論見書 |
| クロージング時の完全希薄化後株式数(推計) | 約3億2990万株 | S-8のプラン規模 |
| 初日終値での完全希薄化後価値 | 約26.9億ドル | 算出 |
| ロックアップ対象株式 | 約90% | 424B3目論見書 |
完全希薄化後の株式数は直接は公表されていない。ただし上場日に提出されたForm S-8から逆算できる。従業員持株購入制度の枠は6,598,752株で、合併契約はこれをクロージング直後の完全希薄化ベースの発行済株式数の2%と定めている。ここから約3億2990万株が導かれる。同じ基準で10%と定められた2026年株式報酬プランの枠32,993,758株からも、同じ数字が得られる。
10.00ドルならこの株式の価値は約33.0億ドルだが、初日終値では約26.9億ドルにとどまる。完全希薄化後の数字には現在アウト・オブ・ザ・マネーのオプションやワラントも含まれるため、基本ベースの時価総額はこれより小さい。それでも、市場がいまnewcleoにいくら払っているかを判断するにはこの数字が適切であり、10ドルの取引価格が示した水準より約6億ドル低い。
これはIPOだったのか:NewHoldとのSPAC取引の仕組み
newcleoがナスダックに上場した方法は、引受を伴う新規株式公開ではなく、特別買収目的会社(SPAC)との合併である。経緯は次のとおりだ。
- 2026年5月26日 — 約24億ドルのプレマネー株式価値で企業結合契約を締結。2億2000万ドルのPIPEとNewHoldの信託口座から最大約2億900万ドル、1株10.00ドルで最大4億2900万ドルの総調達を見込んだ。
- 9月11日 — NewHoldとnewcleoが、関係のない株主1名と前払い型の株式先渡し購入契約を締結(後述)。同日のNHICの出来高は778万株と、平常時の約80倍に達した。
- 9月15日 — 株主総会に先立つ償還請求の期限。NHICは9.75ドルで引け、約10.65ドルの信託価値を初めて終値で下回った。
- 9月17日 — 株主が合併を承認。賛成は投票数の93.4%、NewHold発行済株式の72.4%に当たる(8-K)。
- 9月21日 — 取引が完了。newcleoの既存株主は持分の100%をそのまま移行し、TVA(テネシー川流域開発公社)の元CEOジェフリー・ライアッシュ氏が取締役会議長に就いた。
- 9月22日 —
NWCLとNWCLWがナスダック・グローバル・セレクト市場で取引を開始。
比較として、X-energyは2026年4月に従来型のルートをとった。引受型IPOで公開価格は23.00ドル、調達額は約10.2億ドルである。newcleoのルートは、より低いバリュエーションでその4分の1の資金しか生まなかった。しかも償還、先渡し購入、スポンサーのアーンアウトといったSPAC特有の仕組みを伴い、それが株価の最初の数カ月を左右する。
4億2900万ドルはどこへ消えたのか
| 資金の内訳 | 発表時(5月) | 実績(9月21日) |
|---|---|---|
| PIPE | 2億2000万ドル | 2億1600万ドル |
| NewHold信託口座の資金 | 最大約2億900万ドル | 3100万ドル |
| 総調達額 | 最大4億2900万ドル | 2億4700万ドル |
| 取引費用の見積もり | — | −5140万ドル |
| 見積もり費用控除後の資金 | 約3億7400万ドル(会社見通し、償還ゼロの場合) | 約1億9600万ドル |
| 先渡し購入(条件付き) | — | 最大約7500万ドル |
5140万ドルの費用見積もりには、取引が成立した場合にのみ支払われる2630万ドルの財務アドバイザリー報酬と500万ドルの繰延引受手数料が含まれる。一部はすでに支払済みの可能性があり、決済時に変わることもあるため、約1億9600万ドルは報告された残高ではなく推計である。5月の時点で、NewHold自身のプレゼン原稿は、償還がなければ約3億7400万ドルがnewcleoのバランスシートに入ると見込んでいた。実際の金額はその約半分である。
PIPEは持ちこたえた。2億2000万ドルのうち2億1600万ドルが集まり、発表は「応募超過」としている。信託口座は違った。newcleoに届いたのは3100万ドルだけだ。それでも取引は2億ドルの最低資金条件(PIPEと信託口座に残った資金の合計)を満たした。合計が4億ドルに届かなかったため、スポンサー支援契約に基づきスポンサーのアーンアウト株の一部が失効する。これは一般株主に有利に働く条項の一つである。
これは2026年の「AI電力」の見出しでおなじみのパターンだ。ジェネラックのアマゾン案件でも、80億ドルという見出しの中身は24億ドルの初回発注だった。
先渡し購入の落とし穴:「最大7500万ドル」は新たな資金ではない
クロージング発表は、先渡し購入契約によってさらに最大7500万ドルが「利用可能になる可能性がある」としている。しかし9月11日の8-Kが説明するのは前払い型の株式先渡しであり、新規出資とは仕組みが異なる。
- 相手方の株主は、NewHold株を市場で最大700万株買い付け、その株式の償還権を放棄することに同意した。
- クロージング時、newcleoはこの株主に株数×信託の償還価格(推定10.65ドル)を前払いする。この資金は信託口座から直接支払われる。700万株なら約7460万ドルになる。
- newcleoがこの資金を取り戻せるのは、株主が契約を早期終了し、終了した株式1株ごとにリセット価格(当初10.65ドル、引き下げ方向にのみ調整可能)を支払う場合に限られる。
- クロージングから最長24カ月後の満期には、株主が株式を返還するか、評価期間にわたって先渡しが現金決済される。
最初の読みは推論だが、計算はよく合う。8-Kの記載どおり前払金が信託口座から出たのであれば、3100万ドルは約7500万ドルが先渡しの相手方に渡った後に残った金額ということになる。発表が先渡しを「最大7500万ドルの追加」と表現している理由も、それで説明がつく。いずれにしても、NWCLが10.65ドルのリセット価格を下回っている間、相手方には早期終了する経済的な理由がない。7500万ドルは現金ではなく、条件付きの資金として評価すべきである。 また、信託口座の資金の数字からは償還された株数を正確に読み取れないことも意味する。正確な償還株数は上場日までに開示されていなかった。
NWCLのプライスラダー:取引に書き込まれた7つの水準
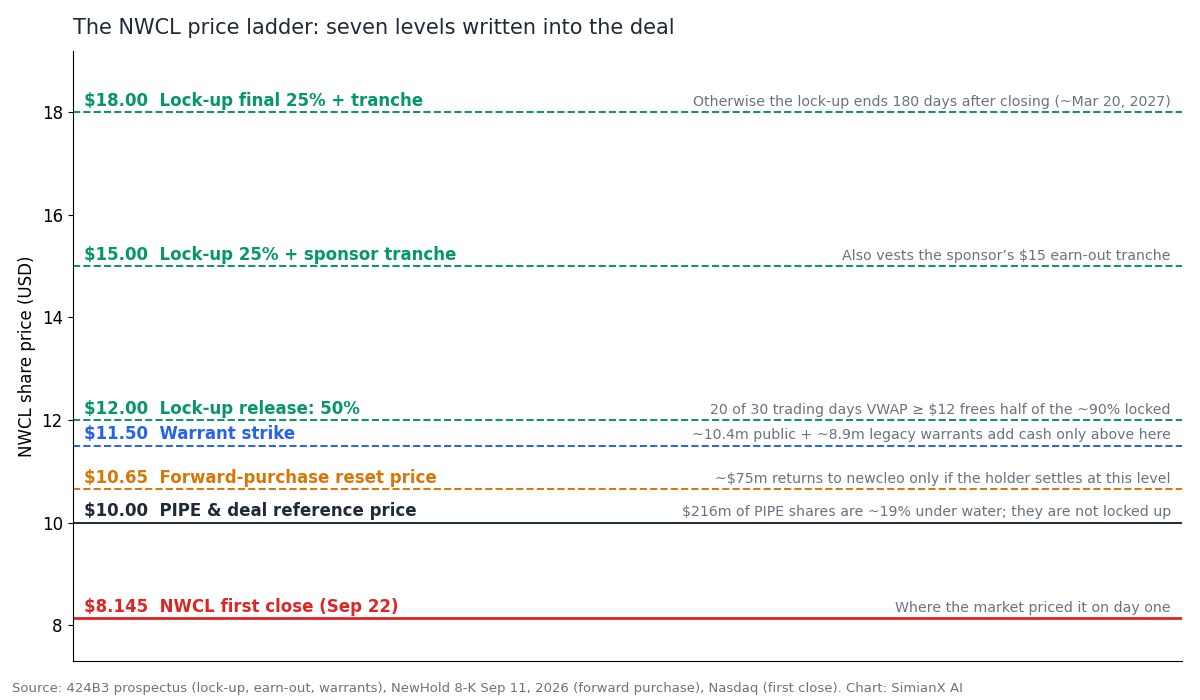
取引書類は、誰が売却できるか、newcleoがどれだけの現金を受け取るかを左右する一連の株価水準を定めている。上場初日のNWCLは、そのすべてを下回っていた。
| 株価 | 何を左右するか | なぜ重要か |
|---|---|---|
| 8.145ドル | 初日終値 | 市場が初日にnewcleoにつけた値段 |
| 10.00ドル | PIPEと取引の基準価格 | 2億1600万ドル分のPIPE株は約19%の含み損を抱え、しかもPIPE株はロックアップの対象外 |
| 10.65ドル | 先渡し購入のリセット価格 | 約7500万ドルが戻るのは、この水準での契約終了を通じてのみ |
| 11.50ドル | ワラントの行使価格 | 約1040万個の公開ワラントと約890万個の既存ワラントが現金をもたらすのはこの水準より上だけ |
| 12.00ドル | ロックアップ50%解除 | 30取引日のうち20日でVWAPが12ドル以上なら、ロックアップ株の半分が解放 |
| 15.00ドル | ロックアップ25%解除+スポンサー分 | スポンサーの15ドルのアーンアウト分も権利確定 |
| 18.00ドル | 最後の25%解除+スポンサー分 | 達しなければロックアップはクロージングから180日後(2027年3月20日前後)に終了 |
ここから実務上のポイントが2つ導かれる。
浮動株は少なく、ロックアップされていない株主は含み損を抱えている。 目論見書は、償還が多いシナリオで株式の約90%がロックアップ対象になると見積もっていた。そのため売買可能な浮動株の大半は、旧NHICの株主、先渡しの相手方、PIPE投資家が持つ。PIPE投資家は10.00ドルで買い、ロックアップはなく、転売登録が有効になれば売却できる。浮動株が少なく、ロックアップのない株主が含み損を抱えている状態は、たいてい上下どちらにも大きな値動きを意味する。
現在の株価ではワラントは何ももたらさない。 1.00ドルのNWCLWは、11.50ドルで株式を買う権利を株価の約12%と評価している。SPACの典型的な「追加」資金源の一つであるワラントの現金が入るには、初日終値から41%の上昇が必要になる。
NWCLが10ドルを割った理由:先にセクターが値下がりした
10ドルという価格が決まったのは5月26日だった。その後に起きたことは、newcleo自体と同じくらい重要である。
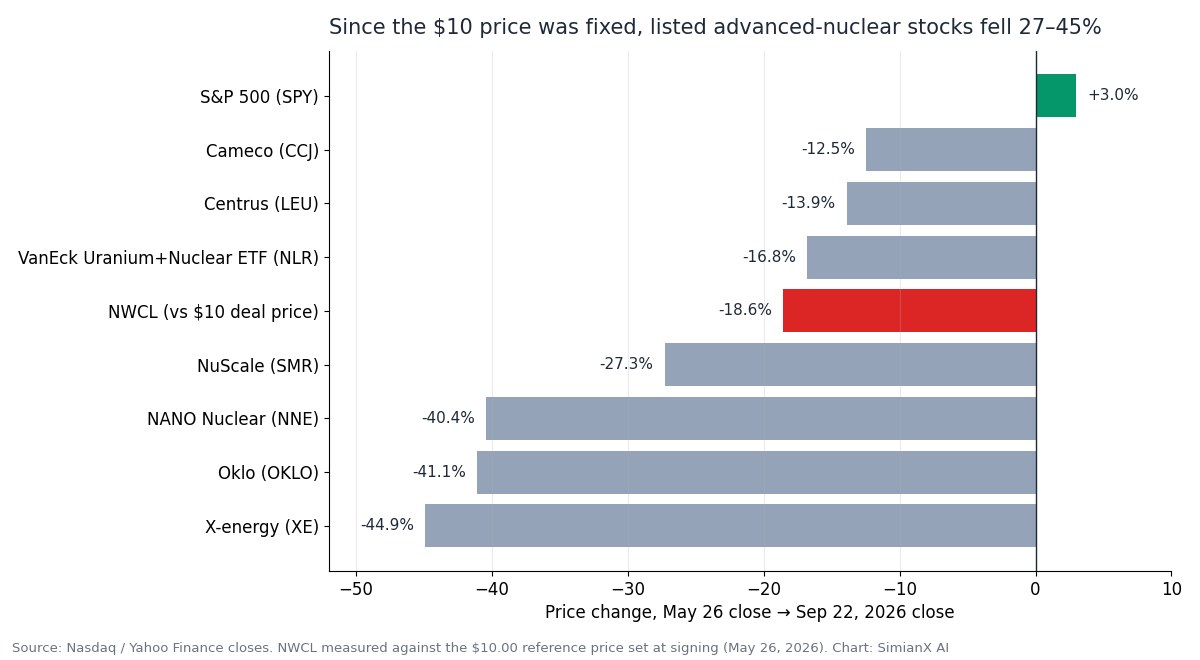
| 銘柄 | 2026年5月26日→9月22日 | 52週高値(終値)からの下落率 | 時価総額(9月22日) |
|---|---|---|---|
| NWCL(取引価格10ドル比) | −18.6% | 該当なし | 完全希薄化後で約27億ドル |
| X-energy(XE) | −44.9% | −54.5%(公開価格23ドル) | 約66億ドル |
| Oklo(OKLO) | −41.1% | −76.8% | 約75億ドル |
| NANO Nuclear(NNE) | −40.4% | −69.4% | 約9億ドル |
| NuScale(SMR) | −27.3% | −83.4% | 約38億ドル |
| ヴァンエック・ウラン・原子力ETF(NLR) | −16.8% | −31.9% | — |
| Centrus(LEU) | −13.9% | −63.8% | 約31億ドル |
| Cameco(CCJ) | −12.5% | −29.5% | — |
| S&P 500(SPY) | +3.0% | −0.6% | — |
この尺度で見れば、NWCLの最初の値付けは例外ではない。売上のない先進炉の開発企業であるX-energy、Oklo、NANO Nuclearは同じ期間に約40〜45%下落し、S&P 500は3%上昇した。SPACの10ドルという固定価格はこの動きに追随できず、見直される唯一の機会が最初の売買である。こうした状況を踏まえれば、18.6%の割安は穏当な水準といえる。
この表はバリュエーションの位置づけも示している。完全希薄化後で約27億ドルのnewcleoは、OkloやX-energyの約40%で評価されている。規制手続きが先行企業より遅れていること、手元資金が少ないこと、そしてSPAC特有の需給の重しが反映されている。セクター全体の見方については、原子力・ウラン株とAI電力逼迫の分析を参照されたい。
newcleoは何をつくろうとしているのか
newcleoは2021年、物理学者のステファノ・ブオーノ氏が設立した。同氏が以前に創業したアドバンスト・アクセラレーター・アプリケーションズは、ノバルティスに39億ドルで売却されている。従業員と契約者は欧州と米国で900人を超える。計画は3つの柱からなる。
1. 鉛冷却高速炉。 主力のLFR-AS-200は、出力200MWe(熱出力480MWt)のモジュール型鉛冷却高速炉で、第4世代原子炉の6つの炉型の一つである。液体鉛を使うと、原子炉はほぼ大気圧で運転でき、沸点が非常に高く、放射線の遮へいにもなる。工学上の課題は、流れる鉛による構造材料の腐食と浸食であり、目論見書はこれを主要な技術リスクの一つに挙げている。フランスの初号機としては、より小型のLFR-AS-30(30MWe)が計画されている。
2. リサイクルMOX燃料。 newcleoは、使用済み燃料から回収したプルトニウムとウランの酸化物からなる混合酸化物(MOX)燃料を高速炉向けに製造する計画だ。最初のMOX工場は2031年の完成を予定し、目標能力は年間約40重金属トンで、フランスで取得済みの用地に建設する。プルトニウムを扱うには、IAEAの保障措置、核物質防護、輸出管理といった、ほとんどの原子炉開発企業には課されない要件が伴う。
3. 産業子会社。 ポンプメーカーのRütschi、Fucina、エンジニアリング部門は、既存の原子力産業からすでに売上を得ている。現時点でnewcleoの売上はこれだけである。
ハードウェアと許認可のマイルストーン
| マイルストーン | 開示書類上の状況 | 目標 |
|---|---|---|
| OTHELLO — イタリア・ENEAブラジモーネの2MWt液体鉛ループ | 完成。2022年以降ブラジモーネに約6900万ユーロを投資 | 完了(2025年第4四半期) |
| PRECURSOR — 10MWtの非核・全システム実証施設 | 建設中 | 2026年末 |
| フランス:LFR-AS-30(アンドル・エ・ロワール県)+MOX工場(オーブ県) | 2026年4月2日〜7月30日にCNDPの公開討論。規制当局ASNRから安全オプションについて肯定的な評価 | 2027年末までに建設許可を申請 |
| 最初のMOX燃料製造施設 | 詳細設計中。フランスの用地を取得済み | 2031年 |
| 米国初の商用LFR(200MWe) | 基本設計中。2026年3月からNRCと申請前協議 | 2032年(投資家向け資料) |
| 英国 | LFR-AS-200が包括的設計評価(GDA)に受理 | — |
| スロバキア | JAVYSと合弁で、ヤスロフスケー・ボフニツェに最大4基のLFR-AS-200 | 実現可能性調査 |
2032年という目標は米国の200MWe機を指す。newcleoの5月の投資家向け資料は、この炉をIP3との提携と、エネルギー省(DOE)がサバンナリバーで行う用地公募を通じたAIインフラとの併設に結びつけている。いずれの案件でも最終投資決定はなされておらず、目論見書はどのマイルストーンも保証されないと警告している。
newcleoはどれだけの現金を燃やしているのか
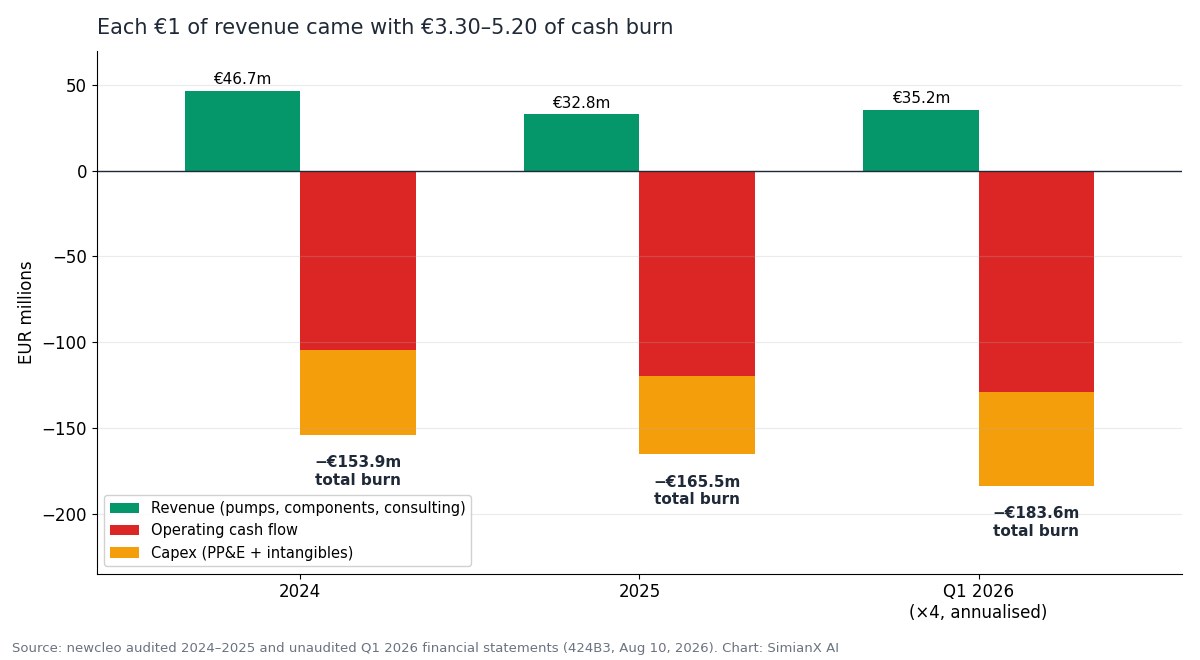
| 百万ユーロ | 2024年 | 2025年 | 2026年第1四半期 |
|---|---|---|---|
| 売上高 | 46.7 | 32.8 | 8.8 |
| 売上総利益 | 11.7 | 7.8 | 3.3 |
| その他収益(補助金、研究開発税額控除) | 17.7 | 19.3 | 3.2 |
| 研究開発費 | (58.5) | (68.5) | (16.1) |
| 販売費及び一般管理費 | (86.8) | (98.5) | (26.8) |
| 純損失 | (110.2) | (140.0) | (36.2) |
| 営業キャッシュフロー | (104.5) | (119.7) | (32.3) |
| 設備投資(有形固定資産+無形資産) | (49.4) | (45.8) | (13.6) |
| 資金流出の合計 | (153.9) | (165.5) | (45.9) |
| 期末現金 | 192.7 | 105.3 | 100.6 |
売上高は2025年に30%減の3280万ユーロとなった後、2026年第1四半期には前年同期比51%増の880万ユーロとなった。ポンプや部品の新たな長期契約によるものだ。契約次第で大きく振れる産業向けの売上であり、まだ原子炉や燃料とは結びついていない。
ランウェイの試算の多くは営業キャッシュフローだけを使う(第1四半期3230万ユーロ、年換算で約1億2900万ユーロ)。これには設備投資が含まれていない。2026年の設備投資の大半は、ブラジモーネでのPRECURSORの建設費である。これを含めると、第1四半期の資金流出は4590万ユーロ、年換算で約1億8400万ユーロ(約2億1100万ドル)になる。
ランウェイの計算
- 見積もり費用控除後の取引資金:約1億9600万ドル ≒ 1億7000万ユーロ。
- 2026年第1四半期の設備投資込みの資金流出:四半期あたり4590万ユーロ。
- 結果:取引資金だけで約3.7四半期(約11カ月)分。
newcleoにはこのほか自前の現金(3月31日時点で1億60万ユーロ、ただしその後さらに2四半期分の支出がある)、1〜7月に株主から調達した約4500万ユーロ、取引発表後に調達した「2000万ドル近く」がある。これらはランウェイを延ばすが、桁は変わらない。会社自身も同じことを述べている。第1四半期の財務諸表は継続企業の前提に関する重要な不確実性を開示し、「今後12カ月の間に追加の資本が必要になる」と記し、クロージング前のつなぎ融資の交渉にも触れている。newcleoは2021年以降、累計で10億ドル超を調達してきた。ここから株式市場が担う役割は、次の資金調達を引き受けることである。
AI電力需要はNWCLの強気シナリオを支えるのか
需要はこの物語で最も強い部分だ。米エネルギー省は、データセンターが2023年に米国の電力の約4.4%(176TWh)を使い、2028年には6.7〜12%(325〜580TWh)に達しうると推計している。IEAは、データセンターの電力需要が2030年までにおよそ2倍になると見込む。ハイパースケーラーはすでに原子力の契約を結んでいる。グーグルはKairos Powerと、アマゾンはX-energyと、マイクロソフトはスリーマイル島のクレーン・クリーン・エネルギー・センター再稼働で契約した。
同じ逼迫は電力のバリューチェーン全体に現れている。NextEraとDominionが抱える110GWの送電網問題から、KKRのHelix電力プラットフォーム、NVIDIAとIRENの5GW案件までがそうだ。
一方、newcleoが現時点で主張できることは限られている。
- 9.2GWの商業パイプライン。ただし目論見書によれば拘束力はなく、「契約済みの受注残、確定した売上、または拘束力のある顧客の義務を表すものではない」。
- LFRにもMOX工場にも、拘束力のある顧客契約はない。
- IP3とのAI併設の提携をはじめとする複数の合意は、投資家向け資料自身の脚注によれば、覚書(MOU)や基本合意書(LOI)である。
- 最初の商用炉の目標は2032年。それまでにAI需要の多くは、ガスタービン、送電網の増強、既存原子炉の再稼働、オンサイト発電で満たされるだろう。
AI需要は、newcleoが狙う市場の大きさを裏づける。しかしnewcleoの売上にはまだ表れておらず、株式はそれを念頭に置いて評価すべきである。
newcleoはどこが違うのか
- 原子炉と燃料の一体化。 原子炉と燃料の両方を押さえようとする開発企業は少ない。うまくいけば、newcleoは政府の負債である分離プルトニウムや使用済み燃料を燃料の供給源に変え、濃縮能力にも依存しなくなる。
- Okloとのつながり。 2025年10月、newcleoはOkloと米国での先進燃料製造の開発で合意し、20億ドルの対米投資を表明した。NewHoldとの契約が締結された2026年5月26日、OkloはDOEの余剰プルトニウム活用プログラムで高度な交渉に進む5社の一つに選ばれた。目論見書の作成時点では、条件はまだ交渉中だった。
- 複数の規制当局に同時に対応。 フランス、英国、スロバキア、イタリア、米国での展開は政治リスクを分散させるが、許認可の作業も何倍にもなる。
- 初日からの産業向け売上。 規模は小さいが実在し、サプライチェーンのノウハウの原資になっている。
- エグジット経験のある創業者。 ブオーノ氏は、アドバンスト・アクセラレーター・アプリケーションズを公開価格16ドルのIPOから39億ドルでの売却へ導いた。
NWCL株主にとって最大のリスク
- 資金調達と希薄化。 現在の流出ペースで取引資金は約11カ月分。これに加え、株式報酬プランの枠が9年間にわたり毎年最大5%自動的に増える仕組み、約1900万個のワラント、そして10ドルを下回る価格になりそうな今後の増資がある。
- ロックアップとPIPE株の売り圧力。 株式の約90%が2027年3月ごろまでに解除され(12ドル、15ドル、18ドルに達すればそれより早い)、PIPE株はロックアップがないうえ含み損を抱えている。
- 技術。 鉛による腐食と材料の適格性は、まだ全システム規模で実証されていない。最初の試金石がPRECURSORである。
- 燃料。 MOX戦略は、各国でのプルトニウムの確保、保障措置、社会の受容にかかっている。
- 許認可と時期。 newcleoのどの案件も建設許可を得ておらず、米国の炉は申請前の段階にある。
- 顧客。 受注残ではなく、拘束力のないパイプラインにとどまる。
- 開示。 外国民間発行体であるnewcleoは四半期報告書(10-Q)を提出しない。投資家が得られるのは半期ごとの情報と6-Kである。
- セクター連動。 同業比較の表が示すとおり、先進原子力株は連動して動き、高値から40〜85%下落している。
強気・基本・弱気のシナリオ
強気シナリオ:ラダーを上りきる。 2026年末までにPRECURSORが順調に稼働し、2027年にフランスが建設許可の申請を受理し、Okloとの燃料案件と米国の用地が拘束力のある契約になり、最初の発電所の資金の大半をプロジェクト単位の資金が賄う。株価は12ドルを超え、各段で順に何かが解放される。先渡しの相手方が契約を終了して現金を戻し、ワラントが行使され、ロックアップの解除は上昇相場の中で進む。
基本シナリオ:前進しつつ希薄化。 技術は前進するが、スケジュールは2030年代半ばへずれ込む。newcleoは12〜18カ月ごとに取引価格10ドルを下回る水準で増資する。会社は価値を生むが、初期のNWCL株主が得る分は希薄化で目減りする。株価は先進原子力株と連動し、値動きは激しい。
弱気シナリオ:SPACの典型的な道筋。 原子力株の地合いの悪さ、少ない浮動株、2027年3月のロックアップ解除が、資金需要と重なる。大幅なディスカウントでの増資が株価を引き下げ、先渡しもワラントも結局現金を生まない。多くのde-SPAC開発企業がこの道をたどってきた。1929年以降のテックバブルの歴史は、資本を大量に必要とするテーマが同じサイクルをいかに繰り返すかを示している。
上場後のNWCLをどう追うか
- 次の資金調達。 次の調達の価格、規模、形態を見る。株式か、負債か、補助金か、プロジェクト単位の資金か。
- ラダー。 NWCLが10ドル(PIPEの損益分岐点)、10.65ドル(先渡し)、11.50ドル(ワラント)を回復するかを追う。
- シェル会社報告書と6-K。 クロージング後の提出書類で、実際の償還株数と基本ベースの株式数が明らかになるはずだ。
- PRECURSORの稼働開始(2026年末まで)— 全システム規模での最初の技術的な裏づけ。
- フランスの許認可 — 2027年末までのLFR-AS-30とMOX工場の申請。
- 拘束力のある契約 — 9.2GWのパイプライン、IP3との提携、Okloとの枠組みを、署名済みで資金の裏づけのある合意に変えるもの。
- 同業他社。 OKLO、XE、NNE、SMRがセクターの地合いを決める。
SimianX AIは、先進原子力株に関する開示書類、値動き、ニュースを一つのマルチエージェント型リサーチワークフローにまとめる。NWCLは新しすぎてまだ個別銘柄のカバレッジに入っていないが、最も近い上場同業で燃料のパートナーでもあるOklo(OKLO)はカバーしている。
よくある質問
NWCLの上場初日の終値はいくらだったか?
2026年9月22日の終値は8.145ドルで、値幅は7.15〜8.63ドル、出来高は約75万2000株だった。SPAC取引の基準価格10.00ドルを18.6%下回る。
newcleoのナスダック上場はIPOか?
いいえ。newcleoはSPACのNewHold Investment Corp IIIとの合併を通じて上場した。NHIC株はNWCL株になり、新たな資金の大半はPIPE投資家が出した。
newcleoは実際にいくら調達したのか?
総額2億4700万ドルで、内訳は2億1600万ドルのPIPEとNewHoldの信託口座からの3100万ドルである。目論見書は取引費用を5140万ドルと見積もっており、残りは約1億9600万ドルになる。「最大7500万ドル」の先渡し購入は条件付きで、株価が10.65ドル近辺にあることが前提となる。
newcleoの現在のバリュエーションは?
初日終値で完全希薄化後約26.9億ドル(S-8から推計した約3億2990万株)で、10.00ドルなら約33.0億ドルとなる。24億ドルという数字は5月に合意したプレマネー価値である。
newcleoのロックアップはいつ解除されるのか?
2026年9月21日のクロージングから約180日後、2027年3月20日前後である。30取引日のうち20日でNWCLのVWAPが12ドル(50%)、15ドル(25%)、18ドル(25%)以上になれば、それより早く解除される。PIPE株はロックアップの対象外である。
newcleoの原子炉はいつ発電するのか?
2030年代より前にはならない。非核のPRECURSOR実証施設は2026年末まで、最初のMOX工場は2031年まで、米国初の200MWe商用炉は2032年が目標である。これらの案件はいずれも、まだ建設許可も最終投資決定も得ていない。
newcleoにAIデータセンターの顧客はいるのか?
拘束力のある顧客はいない。IP3とのAI併設の提携も9.2GWのパイプラインも拘束力はなく、目論見書はnewcleoがLFRやMOX工場について拘束力のある顧客契約を結んでいないと明記している。
結論
newcleoの上場は、4カ月前に合意された取引の値段をつけ直した。契約から上場までの間に、newcleoが比較される先進原子力株は27〜45%下落した。信託口座の資金は大半が払い出され、「最大7500万ドル」は10.65ドル近辺でしか戻らない資金となり、4億2900万ドルの見出しは見積もり費用控除後で約1億9600万ドルになった。8.145ドルという初日終値、完全希薄化後で約26.9億ドルは、これらすべてに対して市場がつけた最初の独立した価格である。
newcleoがつくろうとしているものは本物だ。6900万ユーロの試験インフラに支えられた鉛冷却炉、ライバルがほとんど手がけないリサイクル燃料戦略、稼働中の産業子会社、そして原子力関連企業の売却経験を持つ創業者がそろっている。しかし株価のこれからの1年を決めるのは、プライスラダーとランウェイである。第1四半期の流出ペースで約11カ月分の取引資金、含み損を抱えたPIPE株主、2027年3月までに終わるロックアップがある。注目すべき点は、次の資金調達の規模と価格、PRECURSORが年内に稼働するか、そして9.2GWのパイプラインのどこかが拘束力のある契約になるかである。
関連記事
- 2026年の原子力・ウラン株:AI電力逼迫に賭ける投資戦略
- ジェネラックとアマゾン、80億ドルの裏にある24億ドルの実像
- NextEra・Dominion統合:AI電力ボトルネック
- KKRヘリックスAIインフラ:NVDAとVSTのパワートレード
- NVIDIA-IREN提携2026:21億ドルのAI電力取引
- キャタピラー(CAT)株2026:AIデータセンター電力取引
- ユニツリーロボティクスIPOが460%急騰:AIの突破口かバブルか?
- 1929年以降のバブル全史:2026年AIサイクル比較表
- Oura IPO延期:時価135億ドルの裏で既存株主売り73%
参考リンク
- newcleo — 委任状説明書兼目論見書(Form 424B3、2026年8月10日)
- newcleo — Form S-8(2026年9月22日)
- newcleo — クロージングの発表(GlobeNewswire、2026年9月21日)
- NewHold Investment Corp III — 先渡し購入契約に関する8-K(2026年9月11日)
- NewHold Investment Corp III — 株主投票結果の8-K(2026年9月17日)
- SEC EDGAR — newcleo plcの提出書類
- Nasdaq — NWCLの株価
- 米NRC — Newcleo Americasの申請前活動
- 第4世代原子力システム国際フォーラム(GIF) — 鉛冷却高速炉
- 世界原子力協会 — 混合酸化物(MOX)燃料
- IAEA — 保障措置の解説
- 米エネルギー省 — データセンターの電力需要に関する報告書
- IEA — エネルギーとAI
- X-energy — 新規株式公開の価格決定
- Investopedia — SPAC
- Investopedia — PIPEによる資金調達
- Investopedia — ロックアップ期間
- newcleo — 企業サイト
- SimianX — OKLO株のファンダメンタルズ


