 執筆:Muke
CLARITY法ステータス・トラッカー:暗号資産市場構造法案はいまどこにあるのか
2026年10月16日更新
CLARITY法は可決されたのか?いいえ、まだである。 2026年10月16日時点で、デジタル資産市場明確化法(H.R. 3633)は法律になっていない。下院は2025年7月17日に294対134で可決し、上院銀行委員会は2026年5月14日に修正版を15対9で承認した。2026年9月15日、上院は法案を前に進めることに失敗した:審議入り動議に対する討論終結(クローチャー)は49対50で否決され、必要な60票に11票届かなかった(点呼投票第234号)。トム・ティリス上院議員は直ちに再審議動議を提出し、これにより法案は手続き上生き残っている。新たな採決の予定はない。 現実的な次の機会は11月3日の中間選挙後のレームダック会期であり、第119議会が2027年1月3日に閉会するまでに成立しなければ、法案は廃案となり、改めて提出し直す必要がある。
CLARITY法は、暗号資産業界にとって最も重要な米国の法案である。どのデジタル資産をSECが所管し、どれをCFTCが所管するのか、トークンをどのように発行・取引できるのか、DeFiをどう扱うのか、そして暗号資産プラットフォームがステーブルコインに報酬を支払えるかどうかを決める市場構造法だ。パズルのうちステーブルコインの部分は、別法であるGENIUS法によって2025年7月にすでに法律となった。議会が行き詰まったのは市場構造の部分である。
このページは常設のトラッカーである。提出から今日までの公式手続きをすべて記録し、上院の採決がなぜ失敗したのかを説明し、CLARITY法とGENIUS法を比較し、法案が実際に何をするのかを整理し、さらに検証済みの価格データを用いて、各節目の日に暗号資産と暗号資産関連株がどう反応したかを示す。法案に公式な動きがあるたびに更新する。
CLARITY法ニュース:上院で前進できなかった理由
2026年9月15日の上院採決は、法案そのものへの投票ではなかった。審議入り動議——上院がそもそも法案の審議を始めるための手続き——について討論を終結させるかどうかの投票である。上院規則では、この手続きには議員の5分の3、つまり60票が必要となる。ジョン・スーン院内総務は8月の休会直前の8月8日に討論終結動議を提出しており、これで9月の採決日程が固まっていた。
上院書記による公式集計:
| 会派 | 賛成 | 反対 | 棄権・欠席 |
|---|---|---|---|
| 共和党(53) | 49 | 4 — コリンズ(メーン州)、ホーリー(ミズーリ州)、モラン(カンザス州)、ティリス(ノースカロライナ州) | 0 |
| 民主党(45) | 0 | 44 | 1 — クーンズ(デラウェア州) |
| 無所属(2) | 0 | 2 | 0 |
| 合計 | 49 | 50 | 1 |
今後を考えるうえで重要な点が二つある。第一に、法案は単純過半数すら得られなかったため、問題は一握りの造反者ではない。第二に、ティリス議員は反対票を投じたうえで再審議動議を提出した。これは一からやり直すことなく、後日同じ採決を再び行えるようにする標準的な手続きである。法案が「廃案」ではなく「停滞」とされるのはこのためだ。
失敗の理由は、CoinDeskとCNBCの当時の報道によれば次のとおりである:
- 倫理規定。 交渉担当者たちは600ページを超える妥協案文をまとめたが、政府高官の暗号資産ビジネスとの関係を制限する規定をめぐる溝を埋められなかった。そこには大統領自身の暗号資産権益に及ぶ規定も含まれていた。
- 中間選挙の圧力。 採決が11月の選挙に近づくほど、どちらの党も相手に勝利を与えることが難しくなった。
- ステーブルコイン報酬。 銀行業界団体は、ステーブルコイン保有者に支払われる報酬をより厳しく制限するよう圧力をかけ続けた。この争点は1月の延期にも関わっていた。
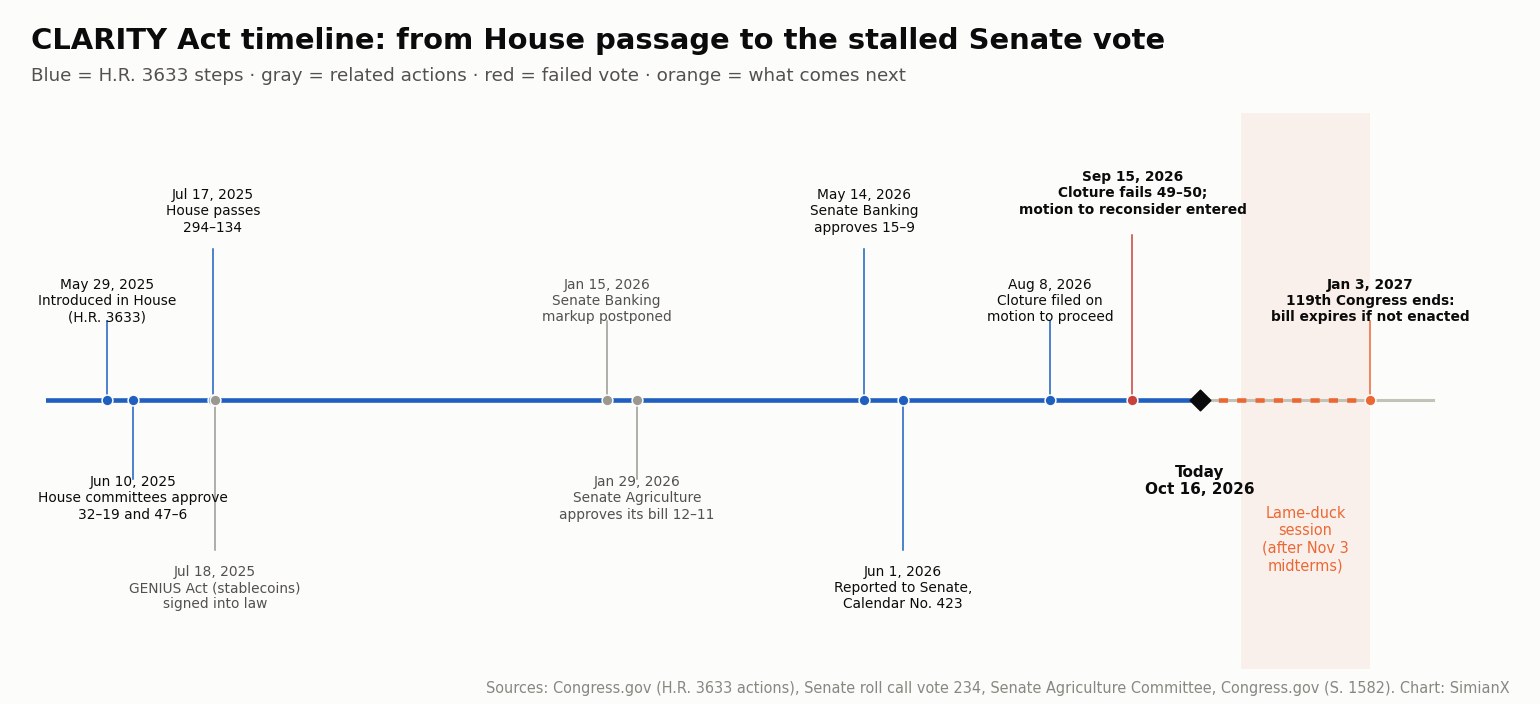
CLARITY法タイムライン:すべての公式手続き
| 日付 | 手続き | 結果 | 出典 |
|---|---|---|---|
| 2025年5月29日 | フレンチ・ヒル下院議員(共和党、アーカンソー州)が下院に提出 | 金融サービス委員会と農業委員会に付託 | Congress.gov |
| 2025年6月10日 | 下院委員会での法案審査 | 金融サービス委員会 32対19、農業委員会 47対6 | Congress.gov |
| 2025年7月17日 | 下院本会議採決 | 294対134で可決(共和党216、民主党78が賛成) | 下院点呼投票第199号 |
| 2025年7月18日 | GENIUS法(ステーブルコイン)署名 | 公法119-27 — 別個の法案 | Congress.gov |
| 2025年9月18日 | 上院が受領 | 銀行委員会に付託 | Congress.gov |
| 2026年1月15日 | 予定されていた上院銀行委員会の法案審査 | Coinbaseが草案への支持を撤回したことを受け延期 | 委員会声明、報道 |
| 2026年1月29日 | 上院農業委員会がCFTC部分(デジタル商品仲介業者法)を採決 | 12対11で承認、党派別投票 | 上院農業委員会 |
| 2026年5月14日 | 上院銀行委員会の法案審査 | 全面修正案付きで15対9で承認(民主党のアルソブルックス、ガレゴ両議員が賛成) | Congress.gov |
| 2026年6月1日 | 上院本会議に報告 | 議事日程に登載、議事日程番号423 | Congress.gov |
| 2026年8月8日 | 審議入り動議の提出、討論終結動議の提出 | 9月に採決が設定 | 連邦議会議事録 S4557 |
| 2026年9月15日 | 審議入り動議に対する討論終結 | 49対50で否決(60票必要)、ティリス議員が再審議動議を提出 | 上院点呼投票第234号 |
| 現在 | 上院の議事日程に係属中 | 採決予定なし | — |
| 2026年11月 – 2027年1月3日 | レームダック会期 | 第119議会における最後の機会 | — |
今後どうなるのか
ここからの現実的な道筋は三つある:
- レームダック会期での復活。 指導部が選挙後に再審議動議を取り上げる。再採決を成功させるにはやはり60人の上院議員が必要であり、少なくともあと7~8票を取り込むための倫理規定での合意が欠かせない。その後上院が修正法案を可決すれば、大統領に送付される前に、下院が上院版(または交渉による妥協案)を承認しなければならない。
- より範囲を絞った法案。 CFTCの現物市場に関する部分、開発者保護、トークン化証券の条文など、より幅広い支持を得ている部分を切り出すか、成立が必須の法案に付け加える。こうした案はまだ正式に提案されていない。
- 廃案と再出発。 2027年1月3日までに何も成立しなければ、H.R. 3633は第119議会とともに廃案となる。新しい法案は第120議会で一からやり直しとなり、その委員長人事は中間選挙の結果次第である。
CLARITY法の採決はいつ行われるのか? 2026年10月16日時点で日程は決まっていない。2回目の討論終結採決は指導部が再審議動議を再び取り上げた場合にのみ可能であり、上院議員たちは11月3日以降のレームダック会期を最も早い現実的な機会として挙げている。
CLARITY法とGENIUS法の違い
読者はこの二つの法案をよく混同する。両者は市場の異なる部分を対象とする別個の法律である:
| GENIUS法 | CLARITY法 | |
|---|---|---|
| 法案番号 | S. 1582 | H.R. 3633 |
| 対象 | 決済用ステーブルコインのみ | それ以外のあらゆるデジタル資産の市場構造 |
| 状況 | 成立済み — 2025年7月18日署名(公法119-27) | 未成立 — 上院で停滞 |
| 主な規制当局 | 連邦および州の銀行規制当局 | SECとCFTC、不正金融対策は財務省 |
| 主要ルール | 現金と短期米国債による1対1の準備金、償還請求権、発行体の免許制、発行体による利息支払いの禁止 | トークン分類、取引所とブローカーの登録、トークン発行体向け開示制度、DeFiと開発者の扱い、プラットフォームが支払うステーブルコイン報酬の制限 |
| 投資家への影響 | 準拠した米ドル建てステーブルコインとは何かを定義 | ビットコイン、イーサ、その他のトークンの取引を誰が監督するかを定義 |
二つをつなぐのがステーブルコイン報酬である。GENIUS法はステーブルコイン発行体による利息支払いを禁じている。上院版のCLARITY法案はさらに踏み込み、決済用ステーブルコインを保有しているだけで取引所などのプラットフォームが利回りを支払うことを禁じる一方、活動に基づく報酬は認める——銀行が最も強くロビー活動を行った条項である。SimianXは、ストレス時にステーブルコインがどう振る舞うかをステーブルコイン・デペッグ完全リファレンス表で追跡している。
CLARITY法とは?
正式名称はデジタル資産市場明確化法(Digital Asset Market Clarity Act)である。上院の修正案は、当初の下院案よりも広範で、構造的にも異なる。主な編は次の事項を扱っている:
- 特定のネットワークトークンおよび付随資産に対する証券規制
- マネーロンダリング対策と不正金融の管理
- 分散型金融
- ステーブルコインの利息と報酬
- トークン化証券
- ソフトウェア開発者の保護
- 破産時の顧客財産の扱い
- 規制サンドボックスとAIイノベーション・プログラム
上院案は、その後の広範な規則制定も必要とする。議会が法的枠組みを定め、SEC、CFTC、財務省、連邦準備制度、銀行規制当局などの機関が運用の細部の多くを決めることになる。たとえば銀行委員会版は、禁止される「利息類似」のステーブルコイン収益と、認められる報酬とを区別する共同規則を書くために、SEC、CFTC、財務省に1年の期限を与えている。
真の市場の触媒は可決そのものではないかもしれない。法的な不確実性から、特定可能な規則制定スケジュールへの移行こそが触媒になりうる。
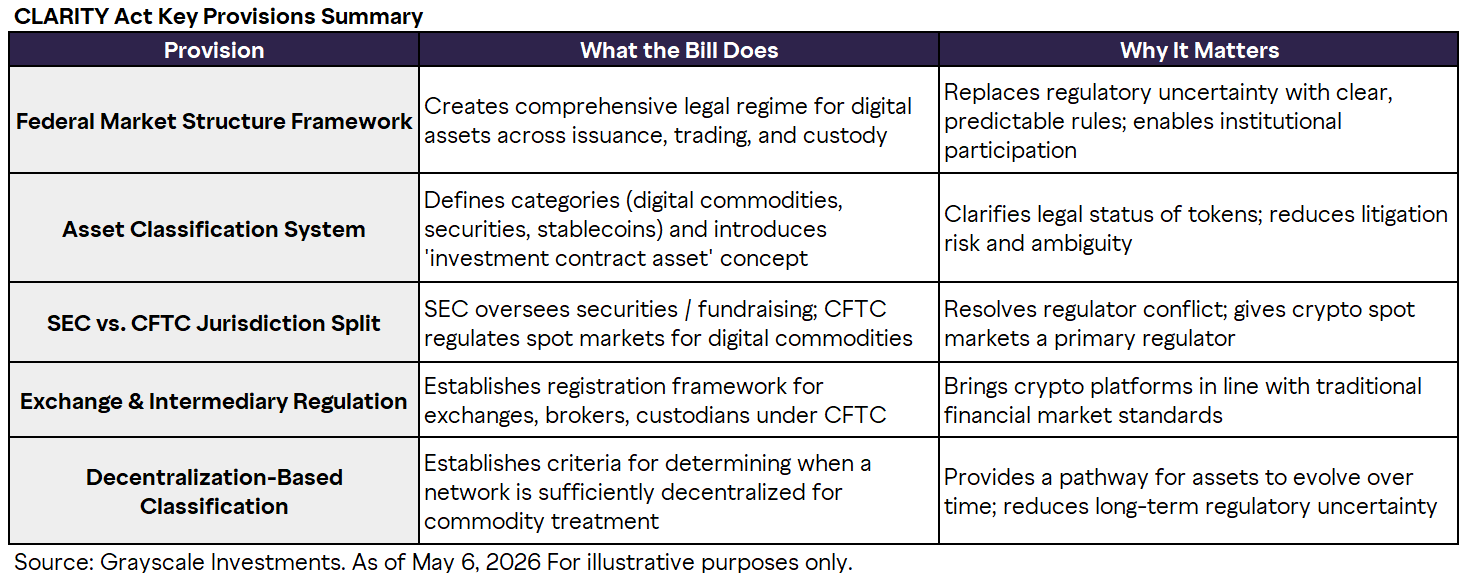
SEC対CFTC:責任分担の核心
長年、米国の暗号資産をめぐる中心的な問いは、ある資産が証券法、商品法、あるいはその両方のどれに属するのかということだった。CLARITYの枠組みは、資金調達の取引、基盤となるネットワークトークン、取引される場、そして保管や執行を提供する仲介業者を切り分ける。投資契約の一部として販売されたトークンが、その後のすべての取引で証券のままであるとは限らない。逆に、従来型の証券をブロックチェーンに載せても商品にはならない。
| 活動 | 枠組みの下での主な規制当局 |
|---|---|
| 投資契約による資金調達 | SEC |
| 付随資産の開示 | SEC |
| トークン化された株式と債券 | SEC |
| デジタル商品の現物市場と仲介業者(ビットコイン、イーサ) | CFTC(農業委員会の編に基づく) |
| 決済用ステーブルコインの発行 | 銀行規制当局(GENIUS法に基づく) |
| 不正金融とマネーロンダリング対策 | 財務省とFinCEN |
| 銀行のデジタル資産への参入 | 連邦銀行規制当局 |
管轄の明確化は規制の緩和を意味しない。登録されたプラットフォームは、伝統的な金融と同様の監視、報告、保管、ガバナンス、顧客保護の要件に直面することになる。法律がなくとも、米国証券取引委員会(SEC)は独自の「暗号資産規則(Regulation Crypto Assets)」の枠組みを提案しているが、ポール・アトキンスSEC委員長は、立法がなければ当局の規則は永続的なものにならないと述べている。
CLARITY法はトークン発行をどう変えるのか
この提案で最も重要な考え方の一つが付随資産(ancillary asset)である。これは、その価値がいまだに発行者や関係者の事業上・経営上の努力に依存しているネットワークトークンを指す。枠組みは、そうしたトークンをすべて永久に証券と宣言するわけではない。その資産に関わる取引を規制し、開示を求め、ネットワークの成熟に応じてトークンの扱いが変わりうる道筋をつくる。
法案はSECに対し、Regulation Cryptoと呼ばれる特別な適用除外制度を設けるよう指示している。この経路を使うプロジェクトは、上場企業向けの完全な登録制度ではなく暗号資産に特化した開示義務を負い、未開示の売却を減らすことを目的に、内部者や関係者には制限が課される。
これはトークンのローンチを三つの点で変えうる:
- 配布前のより正式な開示 — トークンの経済設計、ガバナンス、関係者、開発計画、重要なリスク。
- 内部者に対する説明責任の強化 — 創業者や関係する保有者は、いつ、どのように売却できるかについて制限を受ける可能性がある。
- より信頼性の高い資金調達経路 — 現在米国を避けているプロジェクトが、米国でのローンチを再検討するかもしれない。
恩恵を受ける可能性が高いのは、身元の分かるチーム、透明な配分、稼働しているネットワーク、監査可能なガバナンス、実際の利用を備えたプロジェクトである。匿名のローンチや、極端に集中したトークン配分のプロジェクトは、米国市場への参入が難しくなるだろう。
CLARITY法はDeFiを規制するのか?
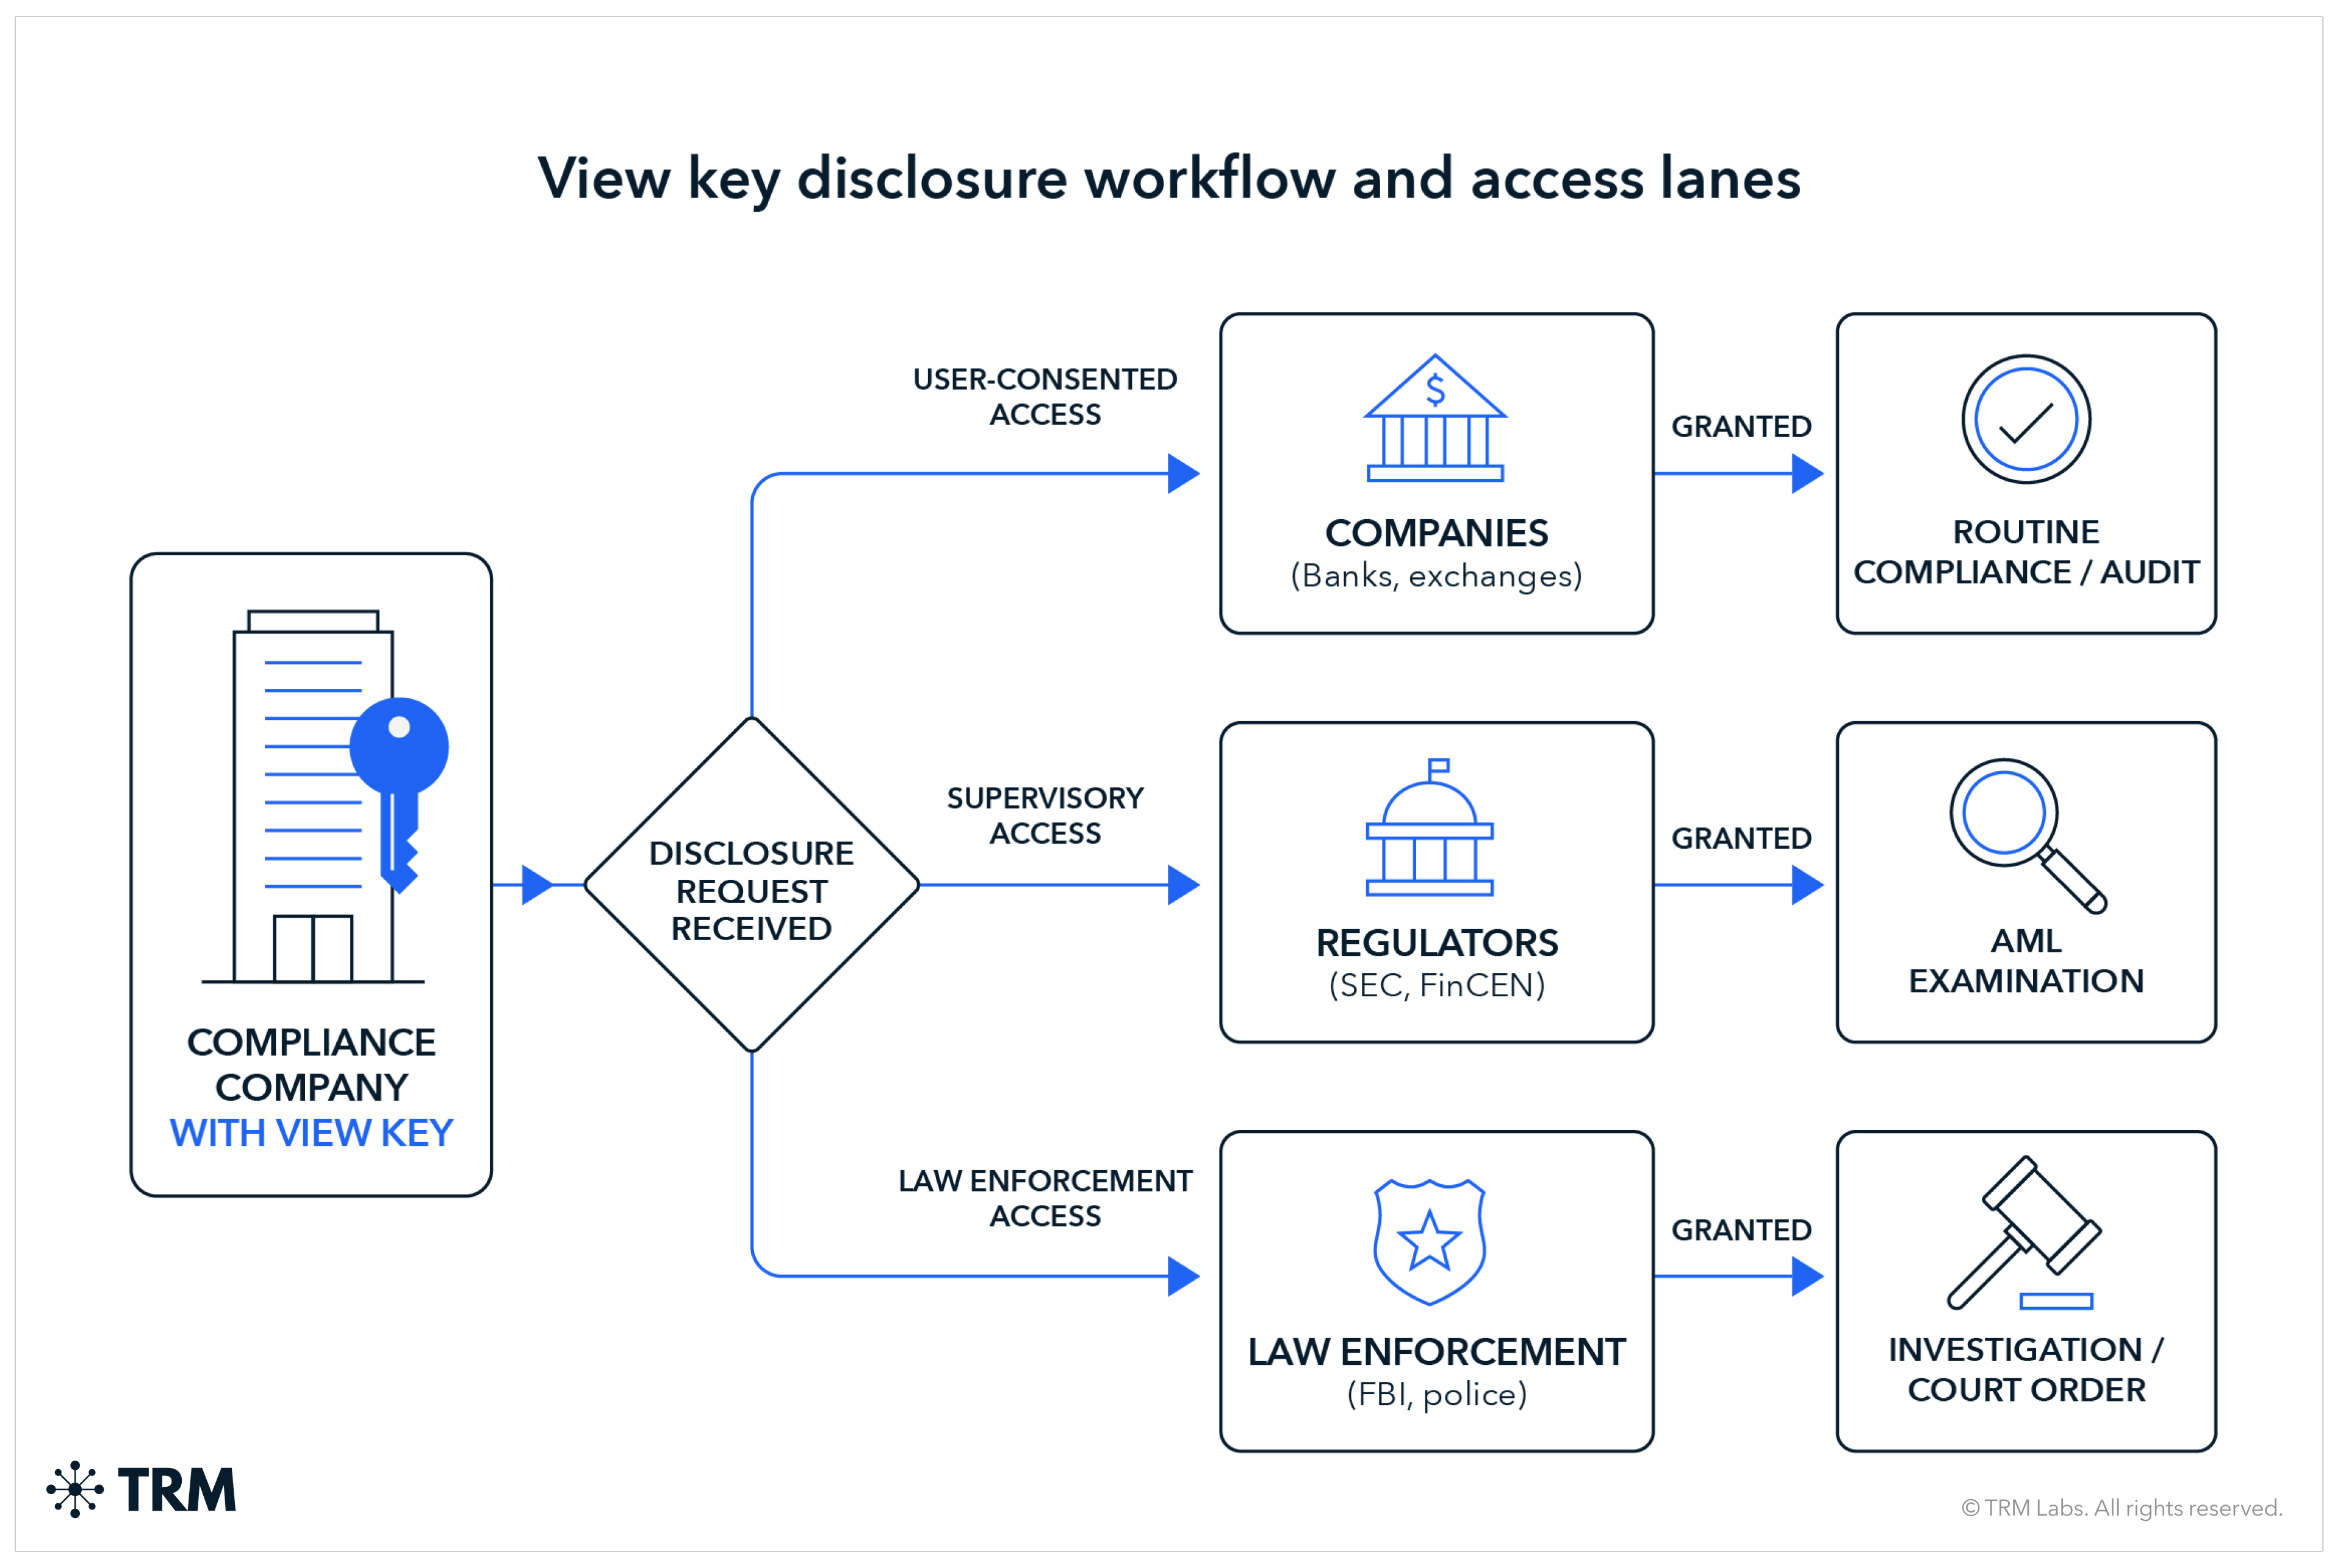
上院案は、ブロックチェーンのコードを一行残らず金融仲介業者として扱うのではなく、支配(コントロール)に基づいてDeFiを規制する。真に自動化された非カストディ型のプロトコルは、分散型をうたいながら実質的には企業や財団、少数のガバナンス集団に支配されているプラットフォームとは異なる扱いを受ける。実務上の判定基準は次のとおりである:
- 誰がスマートコントラクトをアップグレードできるのか?
- 誰がユーザーインターフェースを管理しているのか?
- 誰かが取引を検閲したり、資産を凍結・移転したりできるのか?
- ガバナンスは実質的に分散しているのか?
- 中央集権的な主体が手数料を徴収したり、裁量を行使したりしているのか?
法案はまた、コードを書く、ノードを運用する、取引を検証する、オラクルを提供するといった特定のソフトウェア活動が、それだけで証券仲介とみなされないよう保護する。ただし、この保護は顧客資金を管理する者や、偽装された中央集権型取引所を運営する者には及ばない。支持者は、これがピアツーピアのソフトウェアを守りつつ実際の支配点を規制するものだと主張する。一方、国家安全保障に関する民主党スタッフの勧告を含む批判者は、マネーロンダリング対策と制裁執行に抜け穴が残ると論じている。
取引所、ブローカー、トークン化証券
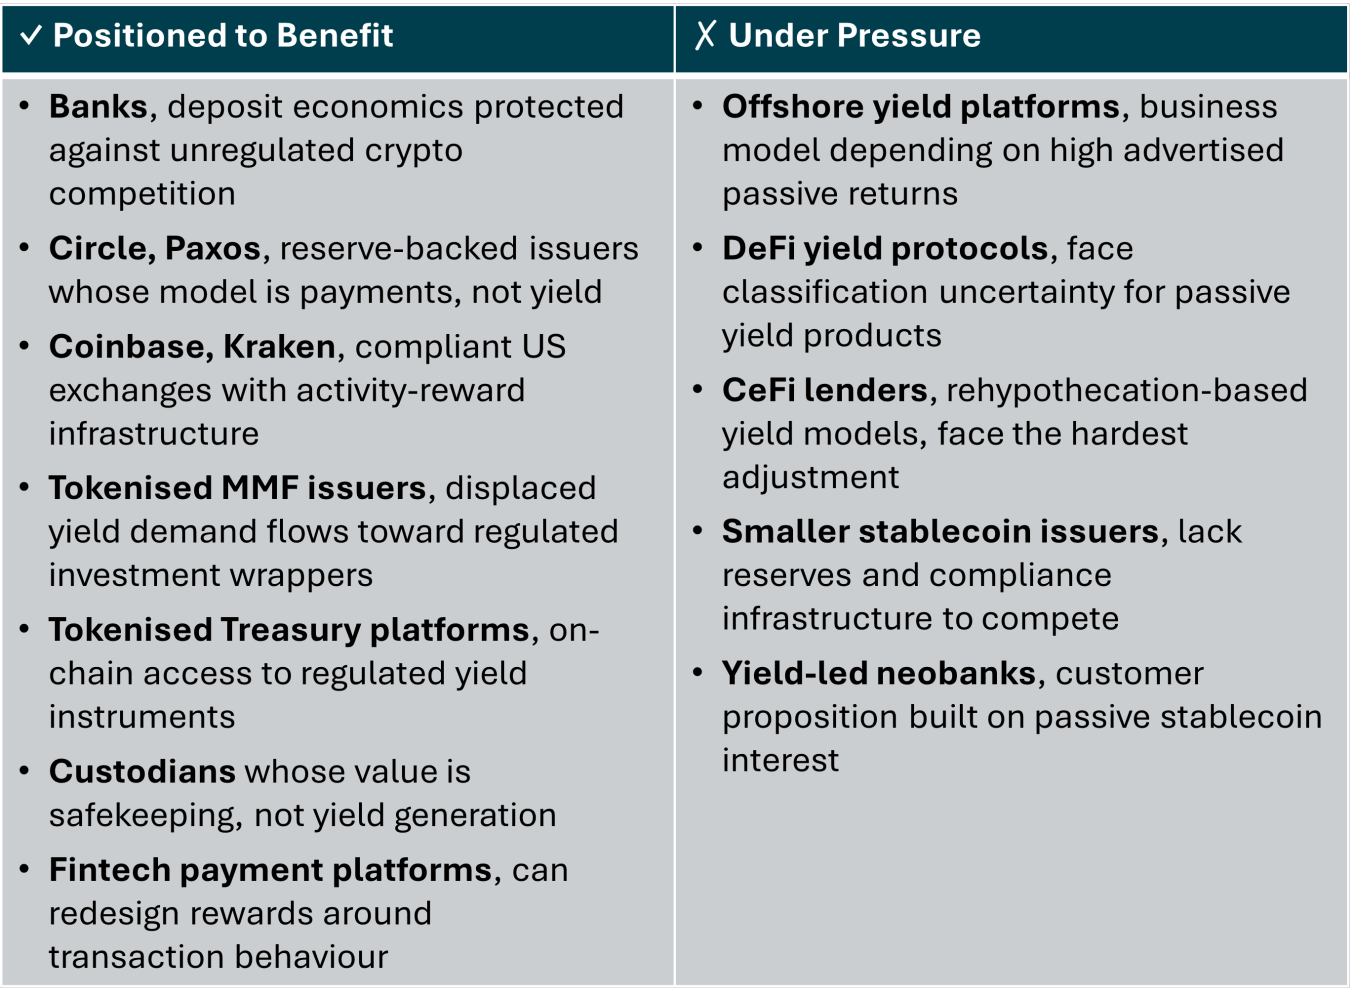
中央集権型取引所は、長期的には最大の受益者になり、短期的には最大のコンプライアンス支出者になる可能性がある。連邦の枠組みは州ごとの免許制度を一つの予測可能な制度に置き換え、機関投資家の参入と標準化された上場手続きを後押ししうる。その一方で、監視、分別保管、利益相反の管理、取引報告、サイバーセキュリティへの多額の投資を求めることになる。資本力のある大手プラットフォームが有利になり、小規模な取引所は統合が進むかもしれない。
| 分野 | 想定される影響 | 主な変数 |
|---|---|---|
| 米国の大手取引所 | 時間とともにプラス | コンプライアンス費用を吸収できるか |
| 海外取引所 | 米国でのアクセスにはマイナス | 登録要件 |
| 規制下の保管業者 | プラス | 機関投資家の資金流入 |
| 透明性の高いトークン発行体 | プラス | 規制に準拠した配布の適格性 |
| 匿名トークンプロジェクト | マイナス | 開示と上場の障壁 |
| 小規模取引プラットフォーム | 中立からマイナス | 連邦コンプライアンスの費用 |
トークン化された証券は証券のままである。上院案は、所有権が分散型台帳上で記録・移転されるというだけでは資産は証券であることをやめないと定めている。SECは保管、記録、決済のファイナリティ、チェーン再編成に関する規則を調整できるが、中核的な投資家保護は引き続き適用される。これはDTCCのトークン化証券パイロットのようなウォール街のトークン化の取り組みにとって重要である。
ブロックチェーンは決済の基盤を変えるかもしれないが、資産の法的性格を自動的に変えるわけではない。
市場への影響:CLARITY法の節目に暗号資産はどう反応したか
立法をめぐる見出しは、ビットコインそのものよりも暗号資産関連株を大きく動かす。下の表は、各節目の日の終値ベースの1日変化率を示している。暗号資産の価格はUTC基準の日次終値、株式は米国の通常取引時間の終値を用いている。
| 日付 | 節目 | ビットコイン | イーサ | Coinbase(COIN) | Robinhood(HOOD) | Circle(CRCL) | S&P 500 |
|---|---|---|---|---|---|---|---|
| 2025年7月17日 | 下院が294対134で可決 | +0.5% | +3.0% | +3.2% | +2.1% | +0.8% | +0.5% |
| 2026年1月15日 | 上院銀行委員会の法案審査が中止 | −1.3% | −1.0% | −6.5% | −7.8% | −9.7% | +0.3% |
| 2026年1月29日 | 上院農業委員会が自らの編を12対11で承認 | −5.2% | −6.2% | −4.9% | −2.1% | −7.3% | −0.1% |
| 2026年5月14日 | 上院銀行委員会が15対9で承認 | +2.2% | +1.1% | +5.1% | +5.2% | −2.1% | +0.8% |
| 2026年9月15日 | 上院の討論終結が49対50で否決 | −3.2% | −4.5% | −10.1% | −3.4% | −11.4% | −0.5% |
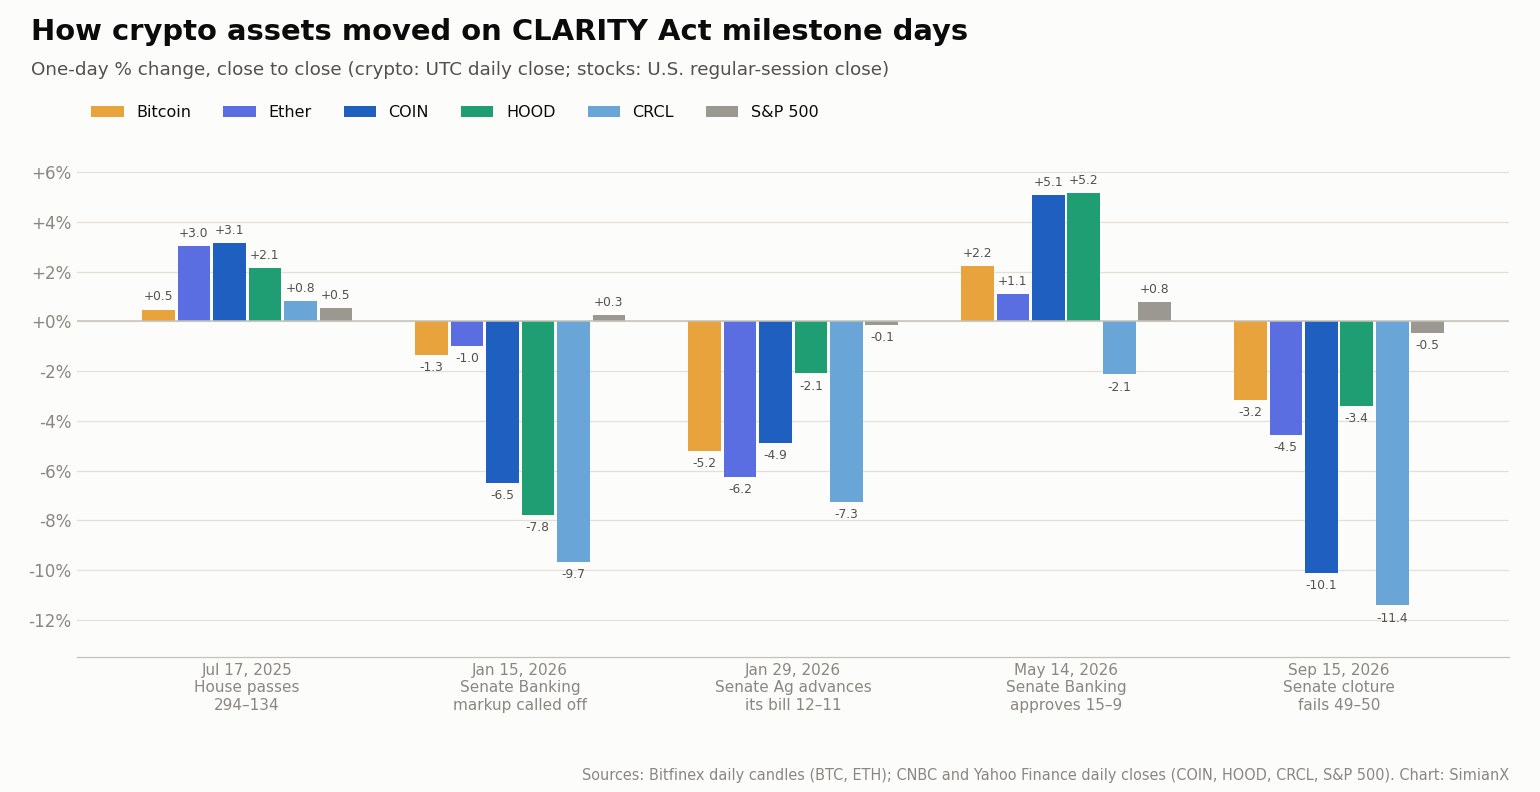
数字が示していること:
- 上院採決の失敗は暗号資産関連株を最も強く直撃した。 9月15日、Coinbaseは10.1%、Circleは11.4%下落したが、S&P 500の下落は0.5%にとどまり、ビットコインは約3%の下落だった。ビジネスモデルが米国のルールに依存する企業は立法リスクを負うが、ビットコインはおおむね負わない。
- 好材料は悪材料ほど価格を動かさなかった。 5月14日の委員会承認でCoinbaseとRobinhoodはそれぞれ約5%上昇したが、これは9月の下落のおよそ半分の大きさである。
- 背景が重要である。 1月29日は暗号資産全体の売りと重なっており、農業委員会の採決をマクロ要因から切り離すことはできない。1日の変化はおおまかな目安であって、因果関係の推定ではない。
- 大きな流れは見出しを圧倒する。 下院採決(2025年7月17日)から2026年10月15日までに、ビットコインは31%(119,250ドルから82,233ドル)、Coinbaseは55%、Circleは63%下落した一方、Robinhoodはほぼ横ばい(−1%)だった。討論終結採決の失敗以降、ビットコインは8.6%、Coinbaseは6.8%上昇している。
企業ごとのより深い背景については、Coinbase株とRobinhoodの暗号資産エクスポージャーの分析を参照してほしい。中間選挙が法案の行方を左右するいま、中間選挙と株式市場のリファレンスでは、1950年以降のすべての中間選挙の前後で市場がどう動いたかをまとめている。
投資家のための実践的な枠組み
この法案を、一度きりの強気材料や弱気材料としてではなく、別々の触媒の連なりとして扱うべきである:
- 上院本会議の日程設定 — 指導部が再審議動議を再び取り上げるかどうか。
- 最終案文の上院可決 — 倫理規定とステーブルコイン報酬の条文を含む。
- 下院との調整 — 下院は2025年に異なる版を可決している。
- 成立後の当局による規則制定 — SECによる付随資産の定義、CFTCの仲介業者規則、ステーブルコイン報酬に関する共同規則、移行期限。
好材料の見出しは、現物取引高の増加、機関投資家向け商品の投入、ステーブルコイン供給の力強い伸び、影響を受けるトークンや株式の持続的な相対的強さといった裏付けを伴うときに信頼性が高まる。SimianX AIを使えば、一つの見出しで売買するのではなく、立法のストーリーをリアルタイムの値動きや複数モデルの分析と並べて確認できる。また暗号資産リーダーボードでは、政策の見通しが変わるなかでAIモデルが主要コインにどう構えているかを確認できる。
CLARITY法をめぐる見立てのリスク
- 最終案文は大きく変わる可能性がある。 上院の修正案は下院案と異なり、倫理規定で合意が成立すれば、他の編が再び議論の対象になるかもしれない。
- 時間切れになるおそれがある。 第119議会の残りは3か月を切っており、レームダック会期は歳出の期限とも競合する。
- 新しい議会が優先順位をリセットする可能性がある。 11月にいずれかの院の多数派が入れ替われば、委員会の指導部——そして暗号資産立法への意欲——も変わる。
- SECとCFTCの規則が食い違う可能性がある。 法律があっても、規制の分断が再び生じうる。
- コンプライアンスが既存の大手に有利に働く可能性がある。 固定費を吸収できる企業が優位に立つ。
- ステーブルコイン報酬の制限がビジネスモデルを変える可能性がある。 利回りで顧客を集めている取引所への影響が大きい。
CLARITY法に関するよくある質問
CLARITY法は可決されたのか?
いいえ。下院は2025年7月17日にH.R. 3633を可決したが、2026年9月15日、上院は審議入り動議に対する討論終結を49対50で発動できなかった。2026年10月16日時点で、法案は再審議動議が係属したまま上院の議事日程に載っており、採決の予定はない。法律として署名されてはいない。
CLARITY法とは何か?
デジタル資産市場明確化法は、デジタル資産に連邦の市場構造制度を設けることを目指す米国の法案である。どのトークンをSECが規制し、どれをCFTCが規制するのか、開示に基づく適用除外制度の下でトークンをどう発行できるのか、取引所とブローカーがどう登録するのか、DeFiとソフトウェア開発者をどう扱うのか、そしてステーブルコイン報酬をどう制限するのかを定める。
CLARITY法はなぜ上院で失敗したのか?
討論を始めるのに必要な60票に届かなかったからである。投票した民主党議員は全員が反対し、共和党の4人(コリンズ、ホーリー、モラン、ティリス)がこれに加わった。報道は、高官の暗号資産ビジネス権益をめぐる倫理規定の未解決、選挙シーズンの政治、ステーブルコイン報酬に対する銀行の根強い反対を理由に挙げている。
CLARITY法とGENIUS法の違いは何か?
GENIUS法は決済用ステーブルコインを規制する法律で、2025年7月18日から施行されている。CLARITY法は、トークン分類、取引所、ブローカー、DeFi、SECとCFTCの役割分担など、より広い市場を規制するもので、上院を通過していない。
CLARITY法の採決はいつ行われるのか?
日程は決まっていない。上院が再び採決できるのは指導部が再審議動議を取り上げた場合に限られ、上院議員たちは2026年11月3日の選挙後のレームダック会期を挙げている。2027年1月3日までに可決されなければ、次の議会で改めて提出しなければならない。
CLARITY法は廃案になったのか?
正式にはなっていない。再審議動議によって第119議会の残り期間中は生き続けているが、60票に達するには新たな超党派の合意が必要であり、時間は限られている。
CLARITY法は暗号資産の価格にどう影響するのか?
法案が価格上昇を保証するわけではない。これまでで最もはっきりした影響は暗号資産関連株に表れている。上院採決が失敗した日、CoinbaseとCircleは10%を超えて下落したが、ビットコインの下落は約3%だった。成立すれば、規制に準拠した取引所、保管業者、透明性の高いトークンプロジェクトに有利に働き、不透明な発行体や海外のプラットフォームには逆風となる可能性が高い。
このページの更新方法
このトラッカーは、H.R. 3633および関連する上院法案に公式な動きがあるたびに更新する。Congress.govの法案手続き記録、上院の点呼投票、上院銀行委員会と農業委員会の声明を確認し、各動きを掲載する前に少なくとも二つの信頼できる報道機関で裏付けを取る。市場データは日次終値から再計算している。最終更新:2026年10月16日。次回の定期確認:2026年11月3日の選挙後、または上院が動けばそれより早く。
結論
CLARITY法は、下院での294対134の可決と超党派による15対9の委員会承認によって、これまでのどの米国暗号資産市場構造法案よりも成立に近づいた。そして上院本会議で49対50により停滞した。その中核となる考え方は変わっていない:SECとCFTCの役割分担、開示に基づくトークン発行の経路、DeFiに対する支配基準、受動的なステーブルコイン利回りの制限、そしてトークン化証券は証券のままであるという確認である。変わったのはスケジュールだ。投資家は本会議の日程、最終案文、下院との調整、当局による規則制定を別々の変数として追うべきである。このページをブックマークしておいてほしい。上院が動いた瞬間に更新する。
関連記事
- ステーブルコイン2026:Visa・StripeがUSDTに挑む
- すべての主要ステーブルコイン・デペッグ完全リファレンス表と解説
- Circle が OCC 認可:USDC 優勢、USDT 圧力増
- Coinbase株2026:ウォール街が見逃す暗号資産の復活
- Robinhood株2026:暗号資産は売上のわずか8%
- DTCCトークン化証券パイロット2026:ウォール街が連鎖
- Securitize NYSE上場:トークン化株がウォール街へ
- セキュリタイズ株式2026:SECZトークン化株式ガイド
- 英国トークン化ロードマップ2026:330億ポンドの資本市場推進
- 米国中間選挙の年と株式市場:1950–2026完全リファレンス
参考リンク
- U.S. Congress — H.R. 3633(デジタル資産市場明確化法)
- U.S. Senate — 点呼投票第234号(第119議会第2会期)
- U.S. House — 点呼投票第199号(2025年7月17日)
- U.S. Congress — S. 1582(GENIUS法)、公法119-27
- 米国証券取引委員会(SEC)
- 米国商品先物取引委員会(CFTC)
- 米国上院 銀行・住宅・都市問題委員会
- 米国上院 農業・栄養・林業委員会
- 金融犯罪取締ネットワーク(FinCEN)
- 連邦準備制度(Federal Reserve)
- CoinDesk — Clarity法、重要な手続き採決で失敗(2026年9月15日)
- CNBC — Clarity法の上院討論終結採決が失敗(2026年9月15日)
- ABA Banking Journal — 上院農業委員会がデジタル商品法案を前進(2026年1月29日)
- Troutman Pepper — 上院銀行委員会がCLARITY法を前進(2026年5月)