 글: Muke
코노코필립스 실적 참고 자료: EPS, 생산량, 현금흐름과 COP 주가
코노코필립스(ConocoPhillips)는 11월 5일 2026년 3분기 조정 EPS(주당순이익) 3.27달러를 발표했다. 전년 동기 1.61달러의 두 배가 넘고, 10월 29일 공개된 Zacks 컨센서스 2.97달러도 웃돌았다. 실적을 끌어올린 것은 가격이었다. 회사의 석유환산배럴(BOE)당 실현가격은 61.40달러로 1년 전보다 32% 높았지만, 하루 생산량은 230만 2천 BOE로 여전히 4% 적었다.
이 페이지는 코노코필립스 실적 참고 자료다. 회사가 발표한 7개 분기의 EPS, 생산량, 실현가격, 현금흐름을 하나의 표에 정리하고, 2026년 3분기 실적을 시장 추정치 및 회사 가이던스와 비교하며, 실적 발표일마다 COP 주가가 어떻게 움직였는지 보여준다. 이 글이 답하려는 질문은 원래의 프리뷰가 던졌던 질문과 같다. 높은 유가가 지속 가능한 현금 창출로 이어지고 있는가, 아니면 그저 한 분기의 호실적인가?
2026년 11월 5일(미국 태평양 시간) 업데이트. 코노코필립스가 미국 증시 개장 전 2026년 3분기 실적을 발표한 이후 작성했다. 출처: 회사의 Form 8-K 실적 보도자료와 보충 자료, 2026년 3분기 Form 10-Q, 8월 6일 실적 컨퍼런스콜 녹취록, EIA 전망, 날짜가 명시된 애널리스트 추정치. 주가는 Polygon.io의 일간 종가이며 Cboe 자료로 교차 확인했다. 회사 발표 수치, 추정치, 자체 계산은 본문 전체에서 구분해 표시했다. 11월 5일 컨퍼런스콜 내용은 포함하지 않았다.
코노코필립스 2026년 3분기 실적 한눈에 보기
| 항목 | 2026년 3분기 | 2026년 2분기 | 2025년 3분기 |
|---|---|---|---|
| 조정 EPS | $3.27 | $3.24 | $1.61 |
| GAAP EPS | $3.34 | $3.23 | $1.38 |
| 순이익 | $4,001M | $3,931M | $1,726M |
| 매출 및 기타 영업수익 | $19,435M | $19,161M | $15,031M |
| 생산량(MBOED) | 2,302 | 2,248 | 2,399 |
| 총 평균 실현가격($/BOE) | $61.40 | $62.33 | $46.44 |
| 영업현금흐름(CFO) | $7,172M | $7,176M | $5,366M |
| 자본지출 및 투자 | $3,133M | $3,024M | $2,866M |
| 잉여현금흐름(CFO − 자본지출) | $4,039M | $4,152M | $2,500M |
| 자사주 매입 | $2,401M | $2,000M | $1,274M |
| 지급 보통배당금 | $1,007M | $1,025M | $975M |
출처: 코노코필립스 2026년 3분기 실적 보도자료 및 보충 자료(Form 8-K, Exhibit 99.1 및 99.2). 2025년 3분기 CFO는 회사 정의(순운전자본 변동을 제외한 영업현금흐름: $5,878M − $512M)에 따른 자체 계산이다. 잉여현금흐름은 회사 정의에 따라 CFO에서 자본지출 및 투자를 뺀 값이다.
이번 분기 GAAP EPS가 조정 EPS보다 높았던 것은 1억 2,600만 달러의 세금 혜택 때문이다. 이는 주로 세금 충당금 환입에서 발생했으며, 회사는 이를 조정 이익에서 제외한다.
실제 실적과 시장 기대치 비교
| 지표 | 기대치 | 실적 | 평가 |
|---|---|---|---|
| 조정 EPS | $2.97(Zacks 컨센서스, 10월 29일) | $3.27 | 약 10% 상회 |
| 매출 | 약 $18.2B(Zacks 컨센서스, 10월 29일) | 매출 및 기타 영업수익 $19.4B | 상회 |
| 생산량 | 2,290~2,320 MBOED(회사 가이던스, 8월 6일) | 2,302 MBOED | 범위 내, 중간값보다 3 MBOED 낮음 |
| 2026년 주주환원 | CFO의 45%(회사 목표) | 연초 이후 CFO의 42.9%(자체 계산) | 회사 설명상 순조롭게 진행 중 |
추정치는 특정 날짜의 관측값이며 회사 가이던스가 아니다. 다른 제공업체들은 다른 수치를 발표했으므로, 상회 폭은 어떤 추정치를 쓰느냐에 따라 달라진다.
코노코필립스 분기별 실적: 2025년 1분기~2026년 3분기
| 분기 | 조정 EPS | GAAP EPS | 생산량(MBOED) | 실현가격($/BOE) | 브렌트유 현물(Dated, $/bbl) | CFO($M) | 자사주 매입($M) |
|---|---|---|---|---|---|---|---|
| 2025년 1분기 | $2.09 | $2.23 | 2,389 | $53.34 | $75.66 | 5,467 | 1,500 |
| 2025년 2분기 | $1.42 | $1.56 | 2,391 | $45.77 | $67.82 | 4,721 | 1,222 |
| 2025년 3분기 | $1.61 | $1.38 | 2,399 | $46.44 | $69.07 | 5,366 | 1,274 |
| 2025년 4분기 | $1.02 | $1.17 | 2,320 | $42.46 | $63.69 | 4,318 | 1,022 |
| 2026년 1분기 | $1.89 | $1.78 | 2,309 | $50.36 | $80.61 | 5,387 | 1,006 |
| 2026년 2분기 | $3.24 | $3.23 | 2,248 | $62.33 | $104.52 | 7,176 | 2,000 |
| 2026년 3분기 | $3.27 | $3.34 | 2,302 | $61.40 | $97.00 | 7,172 | 2,401 |
출처: EPS는 코노코필립스 분기 실적 보도자료(Form 8-K, Exhibit 99.1), 생산량·가격·현금흐름·자사주 매입은 2026년 3분기 보충 자료. CFO = 영업활동 순현금흐름 − 순운전자본 변동(회사 정의, 2026년 2분기 이전 분기는 자체 계산).
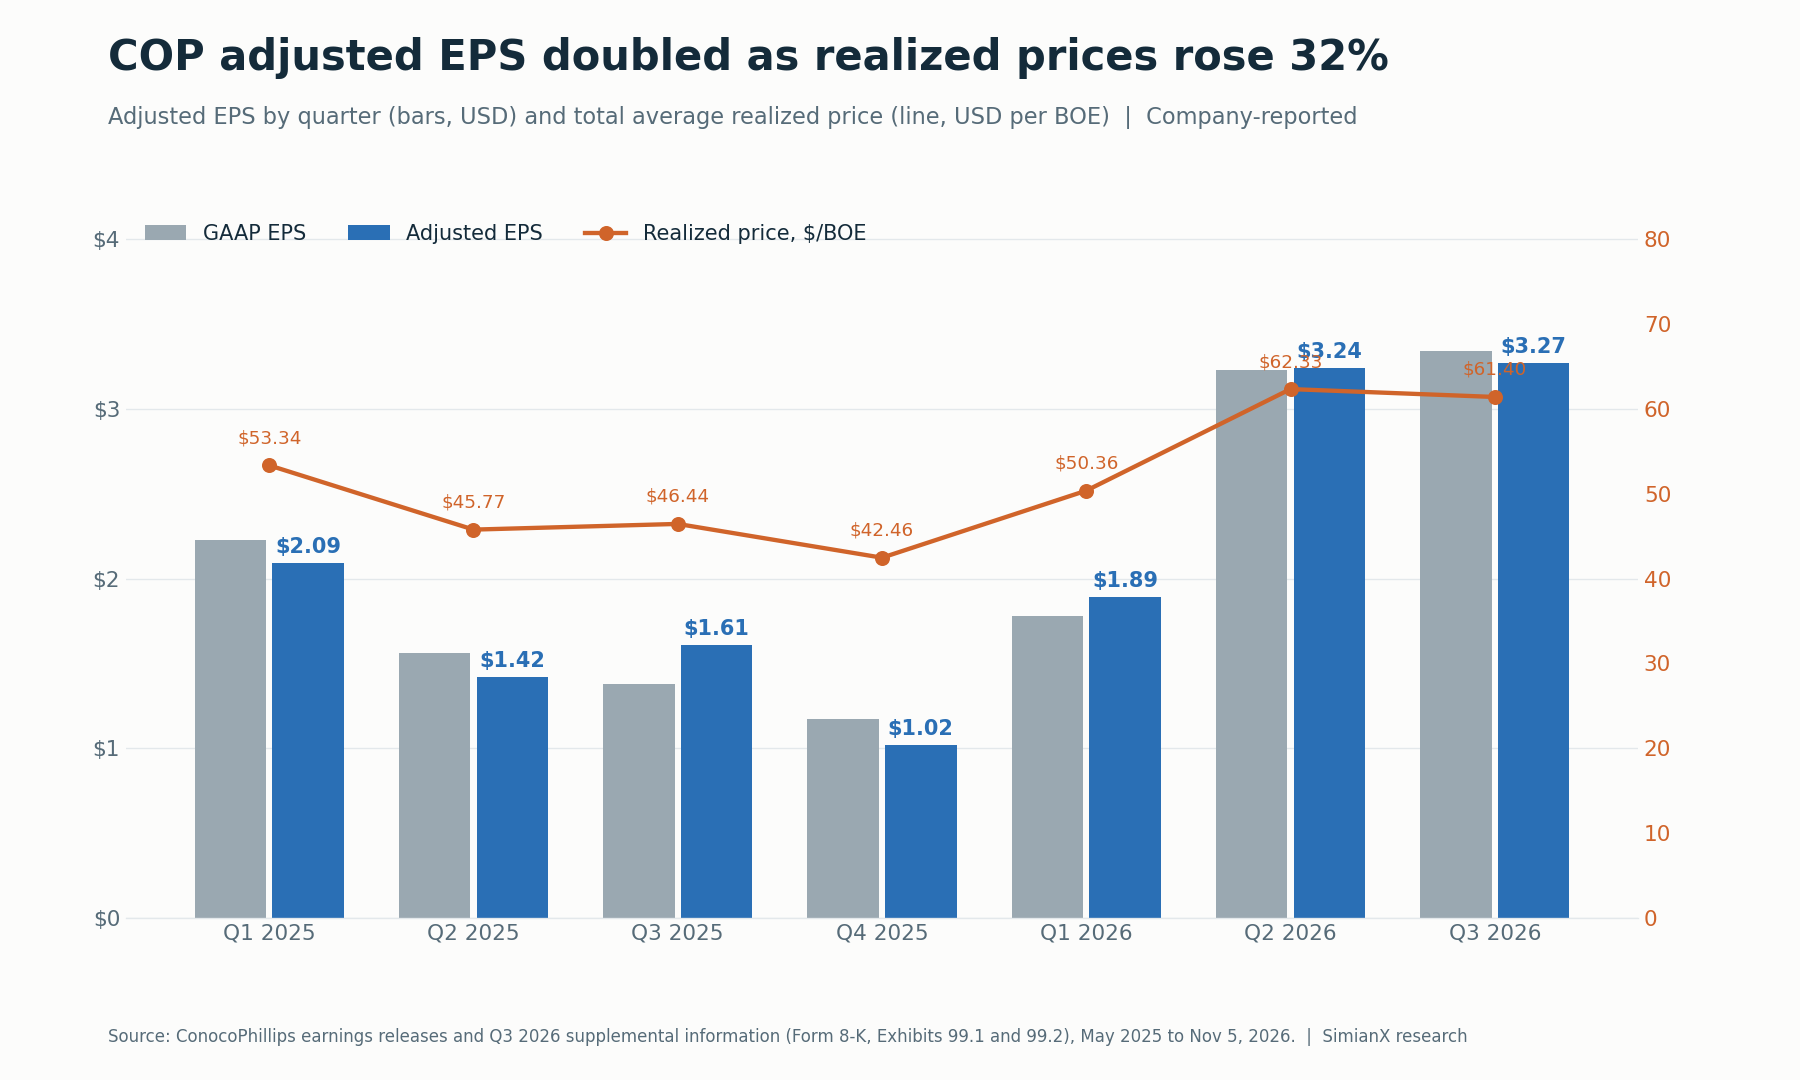
조정 EPS는 생산량보다 실현가격과 훨씬 더 밀접하게 움직인다.
두 가지 패턴이 두드러진다. 첫째, 2025년 4분기부터 2026년 3분기 사이 생산량은 줄었는데 EPS는 약 두 배가 됐다. 즉 이것은 성장이 아니라 가격의 이야기다. 둘째, 브렌트유 평균 가격이 배럴당 약 7.50달러 낮았는데도 2026년 3분기 이익은 2분기 수준을 유지했다. 천연가스 가격 강세가 도움이 됐다. 실현 가스 가격은 2분기 천 입방피트당 2.58달러에서 5.70달러로 올랐고, 일부 아시아태평양 LNG 계약의 기준이 되는 일본 원유 칵테일(JCC) 가격은 배럴당 67.14달러에서 111.24달러로 급등했다.
생산량: 가이던스 범위로 복귀했지만 여전히 2025년보다 낮아
3분기 생산량은 하루 230만 2천 석유환산배럴(2,302 MBOED)로, 2분기보다 54 MBOED 늘었지만 2025년 3분기보다는 97 MBOED 적었다. 회사가 직접 제시한 브리지 자료는 자산 매각 효과와 기저 추세를 구분한다.
| 생산량 브리지 | 2026년 3분기 | 2025년 3분기 |
|---|---|---|
| 보고 생산량(MBOED) | 2,302 | 2,399 |
| 차감: 완료된 자산 매각 | (8) | (65) |
| 프로포마 기저 생산량 | 2,295 | 2,334 |
| 기저 변동 | −40 MBOED, 약 −2% |
출처: 2026년 3분기 실적 보도자료, 표 3. 반올림으로 인해 합계가 일치하지 않을 수 있다.
따라서 전년 대비 감소분 중 약 57 MBOED는 7월에 완료된 17억 달러 규모 패키지를 포함한 Lower 48(미국 본토 48개 주) 비핵심 자산 매각에서, 약 40 MBOED는 사업 자체에서 비롯됐다. 회사는 Lower 48의 유기적 성장이 중동 분쟁이 카타르에 미친 영향과 캐나다 Surmont의 로열티 상승으로 상쇄되고도 남았다고 밝혔다.
부문별 세부 내용도 이 설명을 뒷받침한다.
- Lower 48: 1,517 MBOED로 2분기 1,479에서 증가. Delaware Basin 757, Eagle Ford 369, Midland Basin 197, Bakken 191 MBOED. 회사는 퍼미안 분지에서 사상 최고의 완결(completion) 효율을 기록했으며, 펌핑 시간이 전년 평균보다 15% 늘었다고 밝혔다.
- 카타르: 주로 카타르 LNG 합작사에서 나오는 지분법 관계사의 천연가스는 2분기 하루 8억 6,500만 입방피트에서 10억 900만 입방피트로 회복했지만, 2025년 3분기의 12억 2,600만 입방피트에는 여전히 못 미쳤다. 8월 컨퍼런스콜에서 경영진은 Ras Laffan이 2분기 동안 "대부분 가동 중단" 상태였으며 3분기 전망은 생산 재개를 전제로 한다고 말했다.
- 캐나다: 비투멘 생산량은 1년 전 하루 12만 3천 배럴에서 9만 5천 배럴로 줄었다. 이는 회사가 언급한 Surmont 로열티 상승을 반영한다.
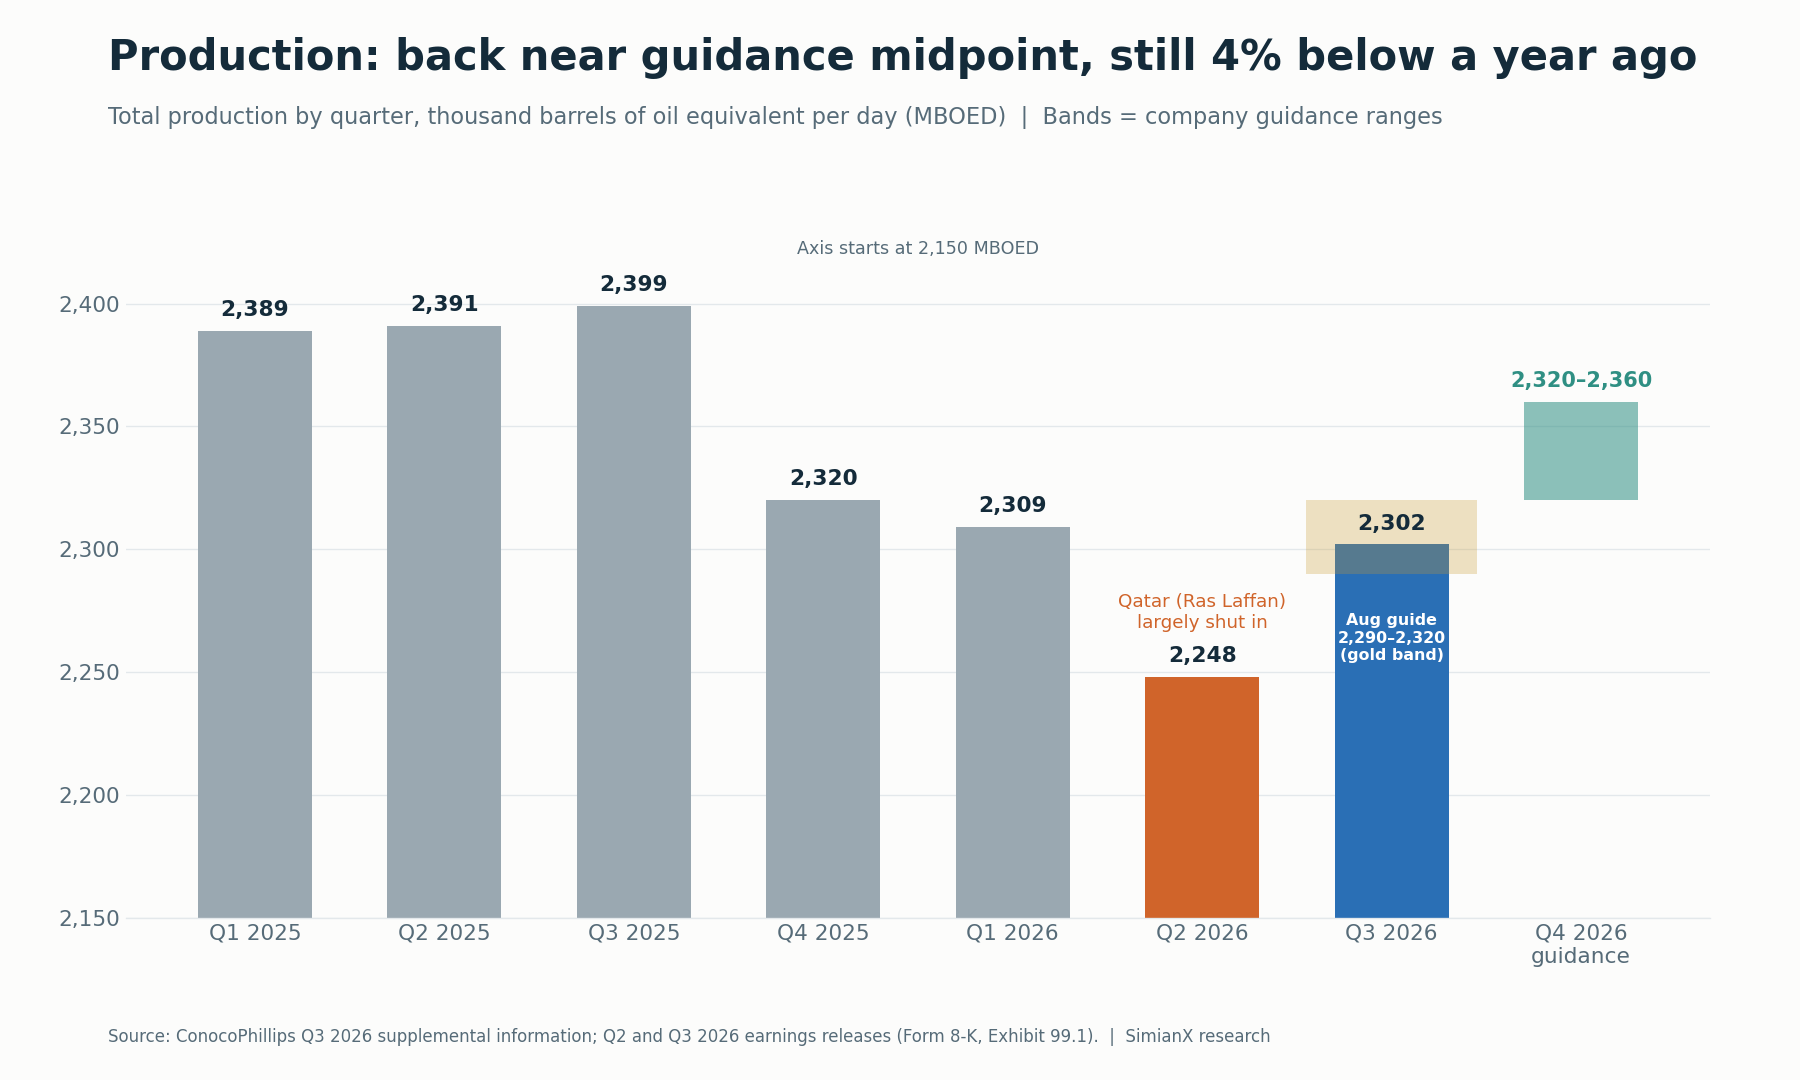
하루 232만~236만 BOE인 2026년 4분기 가이던스는 중간값 기준 약 1.7% 성장을 의미한다.
2026년 4분기 생산량 전망은 하루 232만~236만 BOE다. 연간 자본지출 및 조정 운영비 가이던스는 변경되지 않았다.
유가와 가스 가격: 3분기가 정점은 아니었다
이번 분기 가격은 높았지만 4분기는 그보다 더 높은 수준에서 출발했다. 코노코필립스는 3분기 브렌트유 현물(Dated) 평균이 97.00달러, WTI는 85.79달러였다고 보고했다. FRED의 브렌트유 현물 데이터에 따르면 2026년 10월 월평균은 배럴당 약 123.93달러였다. 이후 브렌트유는 10월 30일 120.15달러에서 11월 3일 107.03달러로 떨어졌다.
EIA의 10월 6일 단기 에너지 전망(STEO)은 다음과 같은 전망 틀을 제시한다.
| 원자재 지표 | EIA 수치 | 구분 |
|---|---|---|
| 브렌트유, 2026년 9월 평균 | 배럴당 $114 | 실적 |
| 브렌트유, 2026년 4분기 평균 | 배럴당 $105 | 전망 |
| 브렌트유, 2026년 연간 | 배럴당 $96 | 전망 |
| 브렌트유, 2027년 연간 | 배럴당 $84 | 전망 |
출처: 미국 에너지정보청(EIA), 2026년 10월 6일. 다음 STEO는 2026년 11월 10일 발표 예정이다. 전망치는 실현가격이 아니다.
EIA는 고유가의 원인으로 중동 공급 차질과 디젤 시장의 수급 경색을 꼽는다. 이는 COP에 두 방향으로 작용한다. 높은 기준 유가는 포트폴리오 전반의 실현가격을 끌어올린다. 반면 같은 분쟁으로 COP의 카타르 물량은 줄었다. 유가 급등기에 주식시장이 어떻게 움직였는지에 대한 장기 역사는 오일쇼크와 주가: S&P 500 1973~2026 참조표를 참고하라.
앞으로 몇 분기를 읽는 실용적인 방법은 다음과 같다.
- 코노코필립스가 BOE당, 그리고 제품별로 실제로 실현한 가격은 얼마인가?
- 선물 곡선은 4분기와 2027년에 대해 무엇을 시사하는가?
- 경기 사이클 전체를 아우르는 밸류에이션은 어떤 가격을 가정해야 하는가? EIA의 2027년 브렌트유 전망치 84달러는 3분기 수준보다 훨씬 낮다.
잉여현금흐름: 먼저 정의부터 확인하라
코노코필립스는 두 가지 현금 지표를 보고하며, 둘은 서로 차이가 날 수 있다. GAAP 영업활동 순현금흐름은 운전자본 변동을 포함한다. 회사의 비GAAP 영업현금흐름(CFO)은 이를 제외한다. 2026년 3분기에는 두 수치가 거의 같았다.
| 현금흐름 지표 | 2026년 3분기 | 2026년 9개월 누적 |
|---|---|---|
| 영업활동 순현금흐름(GAAP) | $7,195M | $18,924M |
| 순영업운전자본 변동 | $23M | ($811M) |
| 영업현금흐름(CFO, 비GAAP) | $7,172M | $19,735M |
| 자본지출 및 투자 | ($3,133M) | ($9,105M) |
| 잉여현금흐름(CFO 기준) | $4,039M | $10,630M |
| 자산 매각 대금(FCF에 미포함) | $1,566M | $1,756M |
출처: 2026년 3분기 실적 보도자료 표 2 및 현금흐름 보충 자료. 9개월 누적 CFO와 FCF는 분기 수치를 자체 합산한 값이다.
상반기에는 그 차이가 컸다. 운전자본이 현금을 흡수하면서 GAAP 영업현금흐름은 $11,729M, CFO는 $12,563M이었다. 따라서 한 기간의 GAAP 수치와 다른 기간의 CFO 수치를 비교하면 추세가 과장되거나 가려질 수 있다.
자산 매각 대금도 따로 봐야 한다. 3분기의 16억 달러 매각 대금은 재무구조를 강화했지만, 반복되는 영업 현금이 아니라 일회성 유입이다.
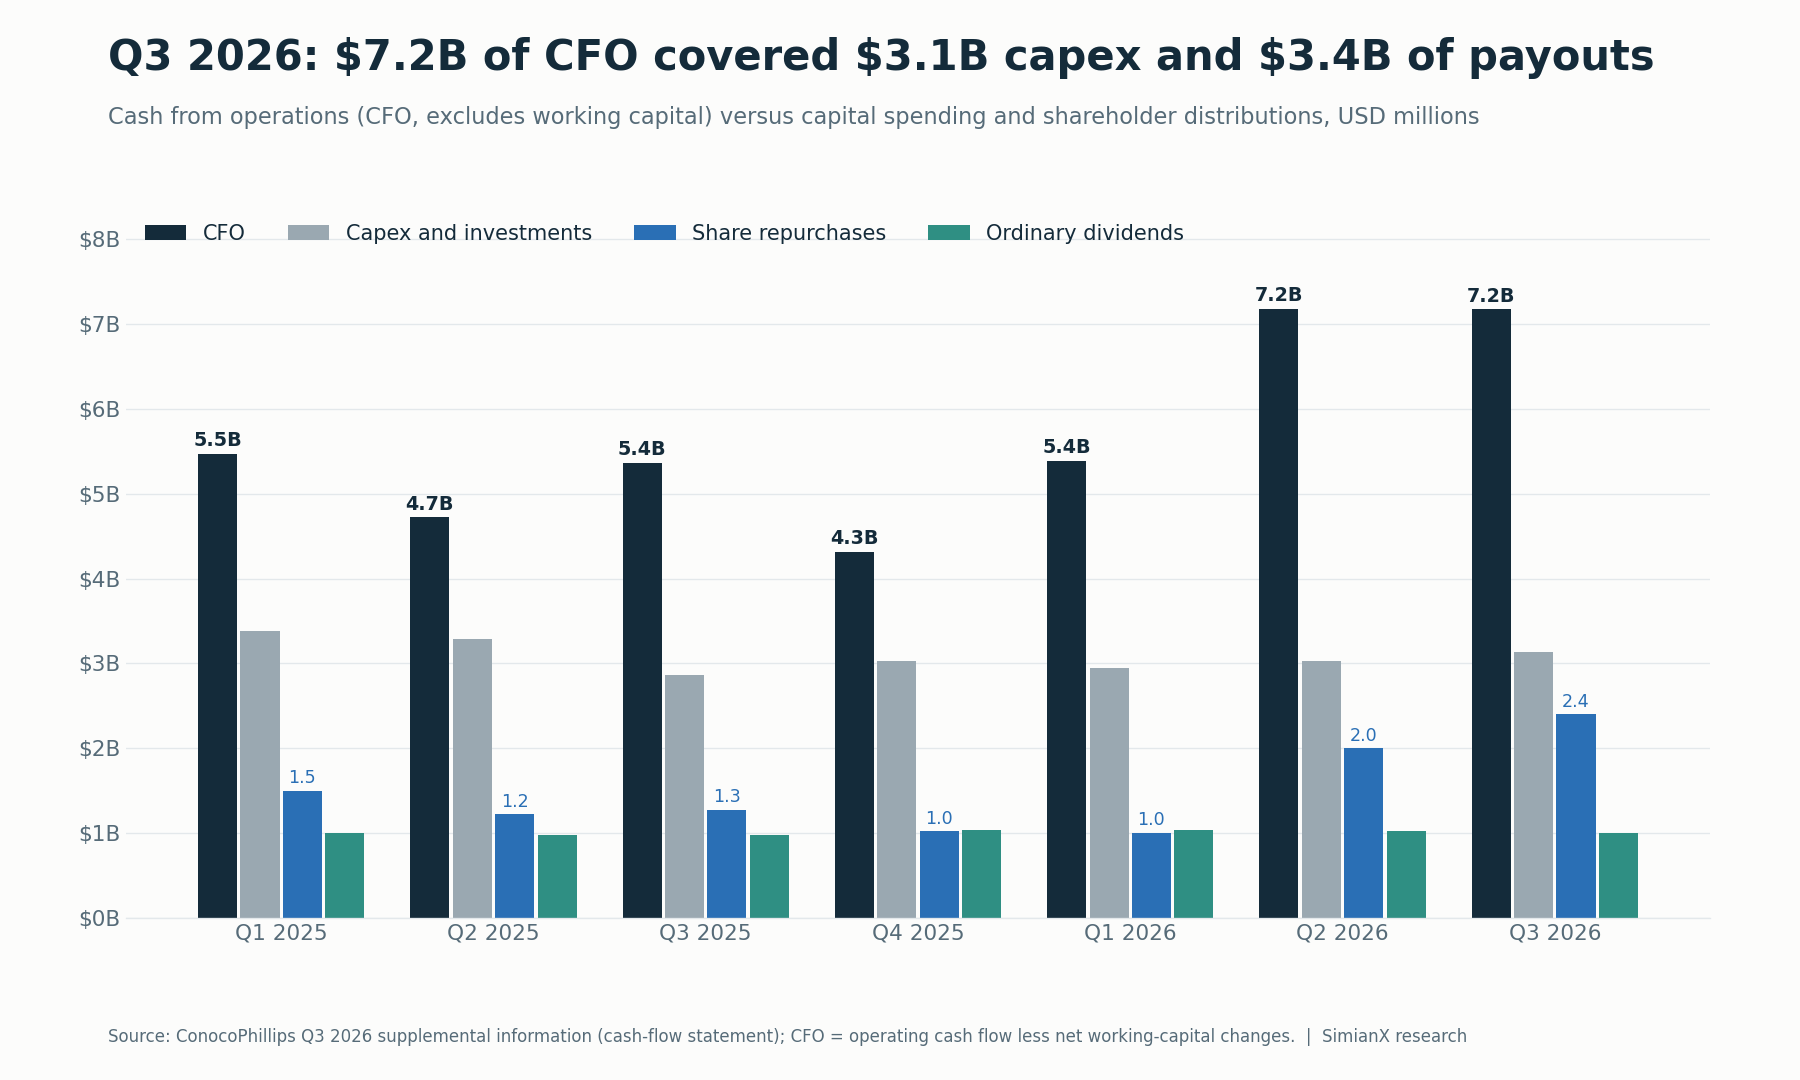
두 분기 연속 약 72억 달러의 CFO가 안정적인 자본 예산과 훨씬 커진 자사주 매입을 모두 감당했다.
분기 말 현금 및 단기 투자자산은 104억 달러, 장기 투자자산은 11억 달러였으며, 총부채는 약 233억 달러(단기 $878M, 장기 $22,384M)였다.
COP 배당과 자사주 매입: 11% 인상과 45% 목표
코노코필립스는 분기 보통배당금을 0.84달러에서 주당 0.93달러로 11% 인상했다. 2026년 11월 16일 기준 주주에게 12월 1일 지급된다. 11월 4일 종가 136.94달러 기준으로 새 연환산 배당금 3.72달러는 약 2.7%의 배당수익률에 해당한다(자체 계산).
회사는 2026년 CFO의 45%를 주주에게 환원하는 목표를 순조롭게 달성하고 있다고 밝혔다. 보고된 수치를 바탕으로 한 계산은 다음과 같다.
| 기간 | 자사주 매입 | 배당 | 합계 | CFO | CFO 대비 비율 |
|---|---|---|---|---|---|
| 2026년 상반기 | $3,006M | $2,057M | $5,063M | $12,563M | 40.3% |
| 2026년 3분기 | $2,401M | $1,007M | $3,408M | $7,172M | 47.5% |
| 2026년 9개월 누적 | $5,407M | $3,064M | $8,471M | $19,735M | 42.9% |
출처: 현금흐름 보충 자료. 비율은 자체 계산이다.
연간 45%를 달성하려면 4분기 환원액이 4분기 CFO의 약 45%에 대략 4억 달러를 더한 수준이어야 한다(0.45 × $19,735M − $8,471M ≈ $410M). 이는 계산일 뿐 회사의 약속이 아니다. 목표는 연간 기준이며 금액은 4분기 현금흐름에 따라 달라진다.
Form 10-Q에 따르면 자사주 매입은 분기 후반에 집중됐고 주가가 오르는 가운데 이뤄졌다. 7월 평균 112.09달러에 590만 주, 8월 125.96달러에 540만 주, 9월 132.39달러에 800만 주를 매입했다. 합계 약 1,930만 주, 평균 단가는 약 124달러다(자체 계산). 발행주식 수는 6월 30일 12억 130만 주에서 9월 30일 11억 8,230만 주로 줄어, 한 분기 만에 약 1.6% 감소했다. 현재 승인 한도 중 약 203억 달러가 남아 있다.
Willow, LNG, 그리고 70억 달러 잉여현금흐름 목표
경영진의 장기 투자 논리는 2029년까지 약 70억 달러의 추가 잉여현금흐름에 기반한다. 앤디 오브라이언(Andy O’Brien) 신임 CEO는 3분기 보도자료에서 이 목표를 재확인하며 "2029년이 종착점은 아니다"라고 덧붙였다. 주요 구성 요소는 다음과 같다.
| 동인 | 2026년 3분기 현황 | 다음에 확인할 사항 |
|---|---|---|
| Willow(알래스카) | 모듈 제작 75% 이상 완료, 2029년 초 첫 원유 생산 일정대로 진행 | 잔여 자본지출과 시운전 일정 |
| 프로젝트 비용 기준 | 총 프로젝트 자본지출 85억~90억 달러(2025년 11월 업데이트) | 해당 범위의 수정 여부 |
| 자본 집약도 | 8월 컨퍼런스콜에서 당시 CFO였던 오브라이언은 "Willow의 자본지출 정점은 지났다"고 말함 | Willow 가동과 함께 총 자본지출이 실제로 줄어드는지 |
| LNG 오프테이크(구매 계약) | 2분기 12 MTPA에서 13 MTPA로 확대 | 각 계약의 개시일, 가격, 마진 |
| 카타르 North Field 확장 프로젝트 | 8월에 경영진은 첫 가스 생산이나 첫 선적의 지연이 있더라도 "1년이 아니라 몇 개월 수준"일 것으로 예상 | 가동 개시일과 수출 안정성 |
출처: 2026년 3분기 및 2025년 3분기 실적 보도자료, 2026년 8월 6일 실적 컨퍼런스콜 녹취록.
놓치기 쉬운 구분이 하나 있다. LNG 오프테이크는 지분 생산량이 아니다. 오프테이크 계약은 코노코필립스에 다른 회사가 생산한 LNG를 구매해 판매할 권리를 준다. 보고 생산량에는 더해지지 않는다. 10-Q에 따르면 회사는 2026년에 LNG 오프테이크, 선박, 기타 설비 용량과 관련해 약 90억 달러의 미래 구매 의무를 추가했다. 이런 약정은 마케팅 마진을 만들 수 있지만, 그 마진은 표면적인 톤수가 아니라 계약 가격과 운송비에 달려 있다.
새 경영진과 이라크: 자본 배분에 관한 질문
경영진 교체는 2026년 9월 1일부로 발효됐다. 회사의 Form 8-K에 따르면 앤디 오브라이언(Andy O’Brien)이 사장 겸 CEO, 라이언 랜스(Ryan Lance)가 이사회 의장(executive chair), 콘테사(코니) 헤인스-웰시(Kontessa (Konnie) Haynes-Welsh)가 수석 부사장 겸 CFO가 됐다. 2026년 3분기는 새 경영진이 보고한 첫 분기다.
새로운 주요 기회는 이라크다. 7월에 코노코필립스는 Kirkuk 지역 4개 생산 유전의 재개발을 지원하는, bp 자회사와의 비운영 합작회사 지분 42%를 직접 인수하기로 합의했다. 10-Q는 조정 전 인수가를 4억 달러로 제시하며, 여기에는 2억 달러의 이연 지급이 포함되고 거래 종결은 2026년 말까지로 예상된다. 합작회사 지분 42%가 전체 유전 생산량의 42%를 의미하지는 않는다. 경제성은 계약 조건에 따라 달라진다. 회사는 또한 6월에 시리아의 가스 생산 확대 계약을 체결했는데, 2026년에는 실적에 미치는 영향이 크지 않을 것으로 예상한다.
실적 발표별 COP 주가 반응
코노코필립스는 장 개시 전에 실적을 발표하므로, 주가 반응은 전일 종가에서 발표 당일 종가까지의 변동이다.
| 실적 | 발표일 | 전일 종가 | 발표일 종가 | 변동률 |
|---|---|---|---|---|
| 2024년 4분기 | 2025년 2월 6일 | $100.21 | $99.94 | −0.27% |
| 2025년 1분기 | 2025년 5월 8일 | $87.71 | $88.82 | +1.27% |
| 2025년 2분기 | 2025년 8월 7일 | $93.11 | $92.60 | −0.55% |
| 2025년 3분기 | 2025년 11월 6일 | $87.70 | $85.66 | −2.33% |
| 2025년 4분기 | 2026년 2월 5일 | $107.59 | $104.98 | −2.43% |
| 2026년 1분기 | 2026년 4월 30일 | $128.25 | $125.78 | −1.93% |
| 2026년 2분기 | 2026년 8월 6일 | $115.04 | $116.76 | +1.50% |
| 2026년 3분기 | 2026년 11월 5일 | $136.94 | $135.46 | −1.08% |
출처: Polygon.io 일간 종가, Cboe 자료로 교차 확인. 변동률은 자체 계산이다.
8번의 실적 발표 중 COP는 6번 발표 당일 하락했고, 평균 변동률은 약 −0.7%였다. 강한 헤드라인 EPS가 발표 당일 주가를 꾸준히 끌어올리지는 못했다.
3분기 실적은 가파른 상승 이후에 나왔다. COP는 2026년 10월 30일 154.03달러로 사상 최고 종가를 기록한 뒤, 브렌트유 하락과 함께 3거래일 동안 11.1% 떨어져 11월 4일 136.94달러가 됐다. 그럼에도 11월 4일까지 2026년 주가 상승률은 46.3%로, Exxon Mobil(+40.7%), Chevron(+42.4%), Occidental(+39.4%), EOG Resources(+40.0%), XLE 에너지 ETF(+42.1%)를 앞섰다. S&P 500 ETF인 SPY는 12.4% 올랐다. 11월 5일 당일은 미국 증시 전반이 하락한 날이었다. COP는 발표 당일 1.08% 내린 135.46달러에 마감했고 SPY는 4.41% 떨어져, 주가가 시장보다 약 3.3%포인트 덜 빠졌다(종가는 Cboe 기준, Yahoo Finance와 대조).
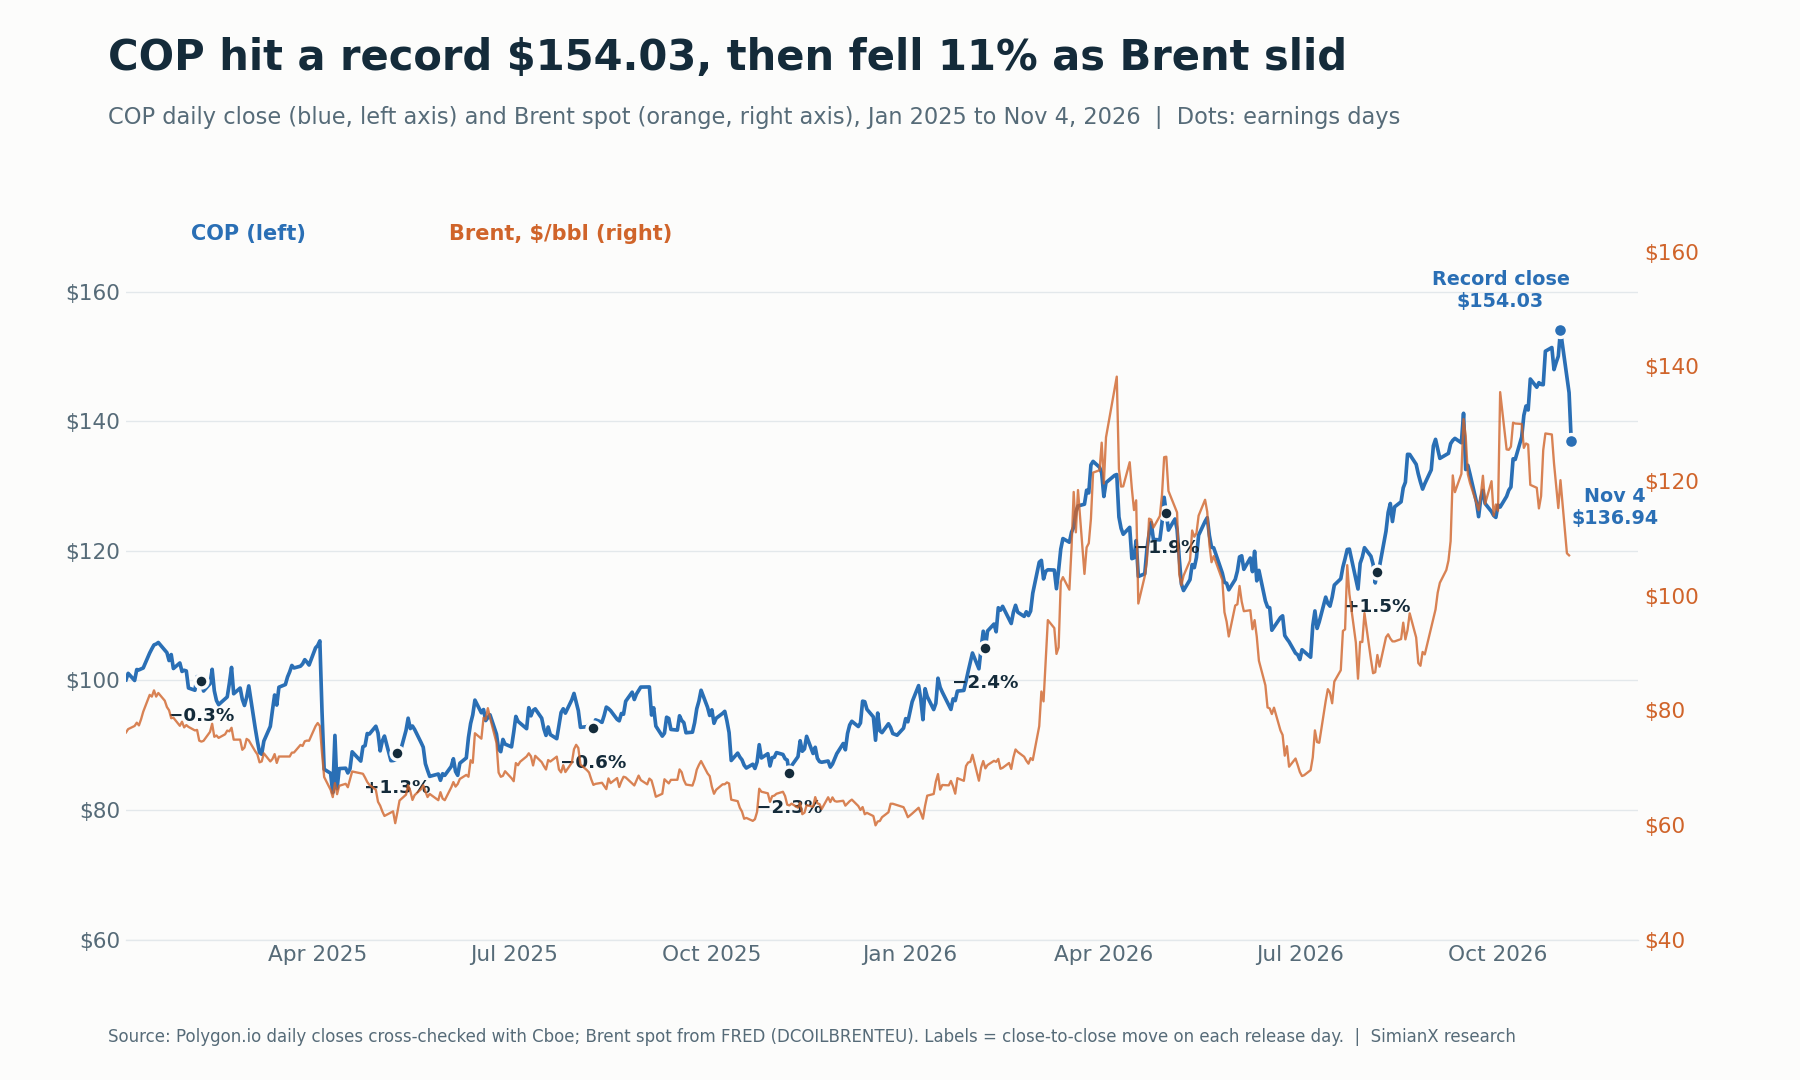
2026년 내내 COP는 브렌트유를 밀접하게 따라갔다. 그래서 주가에는 개별 분기의 실적 상회보다 유가가 더 중요하다.
선거 전후 에너지주의 흐름은 2026 중간선거와 에너지주: XOM·CVX·FSLR 전망과 중간선거 후 유가: WTI·브렌트유 1986-2022에서 다룬다.
실적 발표 이후 COP 주가를 움직일 요인은?
| 시나리오 | 주목할 근거 | 투자 해석 |
|---|---|---|
| 강세 시나리오 | 4분기 생산량 하루 236만 BOE 이상, 카타르 완전 정상화, 10월 수준에 가까운 실현가격, CFO 대비 환원율 45% 초과 | 11% 배당 성장과 대규모 자사주 매입을 모두 이어갈 만큼 강한 현금 창출 |
| 기본 시나리오 | 가이던스 범위 내 생산량, 브렌트유가 EIA의 4분기 전망치 105달러 쪽으로 점진적 이동, 환원율 45% 근접 | 장기 투자 논리의 변화 없이 현금 측면에서 좋은 한 해 |
| 약세 시나리오 | 브렌트유가 EIA의 2027년 전망치 84달러 쪽으로 하락, 새로운 중동 공급 차질, Willow 일정 지연 또는 비용 증가 | 배분 가능한 현금 감소. 배당은 고정 약정이므로 자사주 매입이 먼저 줄어듦 |
이는 분석용 시나리오이며 전망이나 확률을 부여한 것이 아니다.
자주 묻는 질문
코노코필립스는 언제 2026년 3분기 실적을 발표했나?
2026년 11월 5일 목요일, 미국 증시 개장 전에 발표했으며 컨퍼런스콜은 미국 동부시간 낮 12시에 열렸다.
코노코필립스는 2026년 3분기 실적 추정치를 상회했나?
그렇다. 조정 EPS 3.27달러는 10월 29일 공개된 Zacks 컨센서스 2.97달러를 약 10% 웃돌았다. GAAP EPS는 3.34달러였다. 다른 제공업체의 추정치는 서로 달랐다.
코노코필립스는 배당을 얼마나 올렸나?
11% 올렸다. 분기 주당 배당금이 0.84달러에서 0.93달러로 인상됐으며, 2026년 11월 16일 기준 주주에게 2026년 12월 1일 지급된다.
코노코필립스의 생산량이 작년보다 낮은 이유는?
3분기 전년 대비 감소분 97 MBOED 중 약 57 MBOED는 Lower 48 비핵심 자산 매각에서 비롯됐다. 나머지 40 MBOED(약 2%)는 중동 분쟁이 카타르에 미친 영향과 Surmont 로열티 상승을 반영하며, Lower 48 성장으로 일부 상쇄됐다.
유가는 코노코필립스 실적에 어떤 영향을 미치나?
직접적인 영향을 미친다. 생산량은 줄었는데도 조정 EPS는 2025년 4분기 1.02달러에서 2026년 3분기 3.27달러로 올랐다. BOE당 실현가격이 42.46달러에서 61.40달러로 상승했기 때문이다. 비용, 로열티, 세금, 가스와 LNG의 가격 구성이 이 변동의 일부를 상쇄할 수 있다.
코노코필립스의 2026년 4분기 가이던스는?
하루 232만~236만 BOE의 생산량이다. 연간 자본지출과 조정 운영비 가이던스는 변경되지 않았다.
결론: 가격이 이끈 실적 상회와 한층 강화된 현금 규율
코노코필립스의 2026년 3분기는 물량이 아니라 가격에 기반한 뚜렷한 실적 상회였다. 이번 분기 CFO 72억 달러, 잉여현금흐름 40억 달러, 발행주식 수 1.6% 감소, 배당 11% 인상을 달성했다. 생산량은 카타르 회복과 함께 가이던스 범위 안에 들어왔다.
더 어려운 시험은 아직 남아 있다. 브렌트유는 이미 10월 고점에서 내려왔고, EIA는 2027년 유가를 84달러로 예상하며, 주가는 실적 발표 전에 11%를 반납했다. COP의 다음 행보는 유가가 2026년만큼 넉넉하지 않을 때에도 Willow, LNG 포트폴리오, 낮아진 자본 집약도가 현금흐름을 계속 늘릴 수 있는지에 달려 있다. 최근 분기 실적 참고 자료로는 맥도날드 분기실적: 2026년 3분기 실적·동일매장 매출과 캐터필러 주가 하락 이유: 2026 Q3 실적과 수주잔고를 참고하라.
이 글은 금융 리서치이며, 개인화된 투자 조언이나 증권 매수·매도 권유가 아니다.
관련 글
- 오일쇼크와 주가: S&P 500 1973~2026 참조표
- 2026 중간선거와 에너지주: XOM·CVX·FSLR 전망
- 중간선거 후 유가: WTI·브렌트유 1986-2022
- 유가 변동성이 美 증시 흔든다: $10 별 섹터 지도
- 맥도날드 분기실적: 2026년 3분기 실적·동일매장 매출
- 캐터필러 주가 하락 이유: 2026 Q3 실적과 수주잔고
참고 자료
- 코노코필립스: 2026년 3분기 실적 보도자료(Form 8-K, Exhibit 99.1), 2026년 11월 5일
- 코노코필립스: 2026년 3분기 상세 보충 자료(Form 8-K, Exhibit 99.2)
- 코노코필립스: 2026년 9월 30일 마감 분기 Form 10-Q
- 코노코필립스: 2026년 2분기 실적 보도자료(Form 8-K, Exhibit 99.1), 2026년 8월 6일
- 코노코필립스: 2026년 2분기 실적 컨퍼런스콜 녹취록, 2026년 8월 6일
- 코노코필립스: 경영진 승계(Form 8-K, Item 5.02), 2026년 8월 6일
- 코노코필립스: 2026년 1분기 실적 보도자료(Form 8-K, Exhibit 99.1), 2026년 4월 30일
- 코노코필립스: 2025년 4분기 실적 보도자료(Form 8-K, Exhibit 99.1), 2026년 2월 5일
- 코노코필립스: Willow 비용 업데이트가 포함된 2025년 3분기 실적 보도자료, 2025년 11월 6일
- 코노코필립스: 2025년 2분기 실적 보도자료(Form 8-K, Exhibit 99.1), 2025년 8월 7일
- 코노코필립스: 2025년 1분기 실적 보도자료(Form 8-K, Exhibit 99.1), 2025년 5월 8일
- EIA: 단기 에너지 전망 발표, 2026년 10월 6일
- EIA: 단기 에너지 전망(STEO)
- FRED: 브렌트유 현물 가격(DCOILBRENTEU)
- Zacks: 코노코필립스 3분기 실적 프리뷰, 2026년 10월 29일
- SEC EDGAR: 코노코필립스 공시 목록


