
 글: Muke
D-Wave 2026년 3분기 실적 결과 레퍼런스: 분기별 실적, 백로그, 현금, 실적 발표일 QBTS 주가 반응
D-Wave Quantum은 11월 10일(화) 미국 증시 개장 전에 2026년 3분기 매출 451만 달러를 발표했습니다. 컨센서스 442만 달러보다 2.1% 많고, 1년 전 374만 달러보다 20.7% 늘어난 수치입니다. 순손실은 4,820만 달러, 주당 0.13달러로 애널리스트 예상치인 0.10달러 손실보다 컸지만, 워런트 비용으로 손실이 부풀었던 2025년 3분기의 0.41달러보다는 훨씬 작았습니다. 수주액은 190만 달러였고, 잔여이행의무는 6월 30일의 4,070만 달러에서 3,830만 달러로 줄었으며, 분기 말 현금 및 시장성 유가증권은 5억 340만 달러였습니다. D-Wave는 매출 가이던스를 제시하지 않았습니다. QBTS는 11월 10일 10.48달러로 마감해 실적 발표 전 종가 11.47달러보다 8.6% 하락했고, 같은 날 Nasdaq-100 ETF(QQQ)는 0.7% 하락했습니다.
이 글은 D-Wave 실적 레퍼런스입니다. 처음에는 실적 프리뷰로 작성했고, 이후 실적 결과 페이지로 전환했습니다. 회사가 보고한 11개 분기 실적을 하나의 표로 정리하고, 2026년 3분기를 컨센서스 및 발표 전에 제기한 질문과 비교해 평가하며, 수주액과 3,830만 달러 규모의 잔여이행의무(백로그)를 추적하고, 현금과 지분 희석을 살펴보고, 최근 12번의 분기 실적 발표 때 QBTS 주가가 어떻게 움직였는지 정리합니다. 핵심 질문은 원래 초안이 던진 질문과 같습니다. 수주 잔고가 매출과 현금으로 전환되기 전에 영업비용과 신주 발행이 그 가치를 지나치게 잠식하지 않을 수 있을까요? 3분기는 부분적인 답을 줬습니다. 매출은 늘었지만, 신규 주문이 납품된 작업만큼 채워지지는 않았습니다.
2026년 11월 10일(미국 태평양시간) 미국 증시 마감 후 D-Wave의 2026년 3분기 실적과 11월 10일 종가를 반영해 업데이트했습니다. 11월 9일 프리뷰로 처음 게시했습니다. 11월 10일 QBTS 주가는 Polygon.io의 정규장 종가이며, Nasdaq.com과 대조했습니다. 2026년 3분기 수치는 회사의 11월 10일 실적 발표문(Form 8-K, Exhibit 99.1)과 투자자 프레젠테이션(Exhibit 99.2)에서 가져왔으며, D-Wave 뉴스룸에 게재된 원문과 대조했습니다. 발표 전 출처: SEC EDGAR에 공시된 D-Wave의 Form 8-K 실적 발표문, Form 10-Q 및 10-K와 기타 공시, 회사 보도자료, 2026년 2분기 실적 발표 컨퍼런스콜 녹취록, FXEmpire와 Earnings Whispers의 날짜별 추정치, Polygon.io의 일별 종가. 보고 수치, 추정치, 자체 계산은 본문 전체에 구분해 표시했습니다.
D-Wave 2026년 3분기 실적 한눈에 보기
| 항목 | 2026년 3분기 | 2025년 3분기 | 변화 |
|---|---|---|---|
| 매출 | 451만 달러 | 374만 달러 | +20.7% |
| GAAP 매출총이익 | 239만 달러 | 267만 달러 | −10.6% |
| GAAP 매출총이익률 | 52.9% | 71.4% | −18.5%p |
| GAAP 영업비용 | 5,590만 달러 | 3,040만 달러 | +83.7% |
| 순손실 | 4,820만 달러 | 1억 4,000만 달러 | −65.6% |
| 주당 순손실 | −0.13달러 | −0.41달러 | +0.28달러 |
| 조정 EBITDA 손실(non-GAAP) | 3,770만 달러 | 2,060만 달러 | +82.7% |
| 수주액 | 190만 달러 | 240만 달러 | −19% |
| 잔여이행의무(RPO) | 3,830만 달러 | 290만 달러 | +1,221% |
| 현금 및 시장성 유가증권 | 5억 340만 달러 | 8억 3,620만 달러 | −39.8% |
출처: D-Wave 2026년 3분기 실적 발표문(Form 8-K, Exhibit 99.1) 및 투자자 프레젠테이션(Exhibit 99.2), 2026년 11월 10일. 수주액과 RPO의 변화율은 회사 발표 수치이며, 나머지 변화율은 자체 계산입니다.
매출 구성이 이익률 하락을 설명합니다. 전문 서비스 매출은 150만 달러 늘어 200만 달러가 됐고, QCaaS 매출은 80만 달러 늘어 220만 달러가 된 반면, 시스템 판매 매출은 150만 달러 줄었습니다. 회사는 매출총이익률 하락의 주된 원인으로 이익률이 낮은 전문 서비스의 비중 확대를 꼽았습니다. 이번 분기에 매출이 발생한 고객은 100곳이 넘었고, 그중 48%가 상업 기업이었습니다.
실제 실적 vs 예상치
| 지표 | 발표 전 예상 | 실제 | 평가 |
|---|---|---|---|
| 매출 | 442만 달러(FXEmpire 컨센서스, 11월 9일); 약 400만 달러(Earnings Whispers) | 451만 달러 | 2.1% 상회; 두 추정치 모두 웃돎 |
| 주당 순손실(GAAP) | −0.10달러(FXEmpire, 애널리스트 16명; Earnings Whispers도 −0.10달러); “위스퍼” −0.16달러 | −0.13달러 | 컨센서스보다 0.03달러 부진; 위스퍼보다는 양호 |
| 경영진이 밝힌 3분기 신호 | 매출이 2분기 308만 달러 대비 “소폭 증가” | 2분기 대비 +46.7% | “소폭”을 크게 웃돎 |
| 수주액 | 2025년 3분기 240만 달러; 2026년 2분기 210만 달러 | 190만 달러 | 둘 다 밑돎 |
| RPO | 6월 30일 4,070만 달러 | 3,830만 달러 | 6월 대비 5.9% 감소 |
| 조정 EBITDA 손실 | 2026년 2분기 3,710만 달러 | 3,770만 달러 | 소폭 확대 |
| 시스템 두 대 출하 | 4분기 예정(8월 컨퍼런스콜) | 발표문에 업데이트 없음 | 아직 미정 |
상회·미달 폭과 변화율은 자체 계산입니다. D-Wave는 GAAP EPS만 보고하며, −0.13달러는 가중평균 주식 수 3억 7,410만 주 기준 기본 및 희석 주당 순손실입니다.
이 페이지의 바탕이 된 발표 전 스냅샷은 기록으로 아래에 남겨 둡니다.
발표 전: 시장이 예상했던 것
| 항목 | 수치 | 출처 및 날짜 |
|---|---|---|
| 발표일 | 2026년 11월 10일(화), 미국 증시 개장 전; 웹캐스트 동부시간 오전 8시 | D-Wave 공지, 2026년 10월 27일 |
| 컨센서스 EPS | −0.10달러(애널리스트 16명), 2025년 3분기 −0.41달러 대비 | FXEmpire, 11월 9일; Earnings Whispers도 −0.10달러 |
| 컨센서스 매출 | 442만 달러(FXEmpire); 약 400만 달러(Earnings Whispers) | 2025년 3분기 373.9만 달러 대비 |
| Earnings Whispers “위스퍼” 추정치 | 주당 −0.16달러 | Earnings Whispers, 11월 3일 |
| 경영진이 직접 밝힌 3분기 신호 | 매출은 2분기 308만 달러 대비 “소폭 증가”; 4분기는 “크게 증가” | 2026년 2분기 실적 컨퍼런스콜, 8월 6일 |
| 2026년 2분기 실적 vs 추정치 | 매출 308만 달러(예상 411만 달러); GAAP EPS −0.13달러 | FXEmpire; 2분기 실적 발표문 |
| 6월 30일 기준 잔여이행의무(RPO) | 4,070만 달러, 이 중 57%가 12개월 내 인식 예정 | 2026년 2분기 실적 발표문 |
| 현금 및 시장성 유가증권 | 6월 30일 기준 5억 4,620만 달러 | 2026년 2분기 실적 발표문 |
| QBTS 최근 종가 | 11.47달러(2026년 11월 9일); 연초 대비 −56.1% | Polygon.io |
| 2026년 QBTS vs 동종 종목 | IONQ −21.2%, RGTI −41.4%, QUBT −33.1%; Nasdaq-100 ETF(QQQ) +10.6% | Polygon.io, 11월 9일까지 |
애널리스트 추정치는 제3자 자료의 특정 시점 스냅샷이며 회사 가이던스가 아닙니다. D-Wave는 분기 매출이나 EPS 목표를 공개하지 않습니다. 원래 초안은 MarketBeat 수치(437만 달러, −0.1021달러)도 인용했지만, 원문을 확인할 수 없어 제외했습니다.
가장 유용한 기준은 경영진 자신의 표현입니다. 442만 달러의 분기 매출은 2분기 대비 43.7% 증가에 해당하며, 이는 “소폭”을 넘어서는 수준입니다. Earnings Whispers의 약 400만 달러도 전분기 대비 30% 증가입니다. 어느 쪽이든 시장은 회사가 8월에 밝힌 것보다 더 많은 것을 요구하고 있으므로, 컨센서스 대비 매출이 “미달”하더라도 그것만으로 납품 계획이 지연됐다는 뜻은 아닙니다. 실제로 보고된 451만 달러는 2분기보다 46.7% 많았습니다. 두 추정치를 모두 웃돌았고 “소폭”을 크게 넘어섰습니다.
D-Wave 분기별 실적: 2024년 1분기~2026년 3분기
| 분기 | 매출 | 매출총이익 | GAAP 순손실 | EPS | 조정 EBITDA 손실 | 수주액 | 분기 말 RPO |
|---|---|---|---|---|---|---|---|
| 2024년 1분기 | 247만 달러 | 166만 달러 | 1,730만 달러 | −0.11달러 | 1,290만 달러 | 450만 달러 | 740만 달러 |
| 2024년 2분기 | 218만 달러 | 139만 달러 | 1,780만 달러 | −0.10달러 | 1,390만 달러 | 70만 달러 | 810만 달러 |
| 2024년 3분기 | 187만 달러 | 104만 달러 | 2,270만 달러 | −0.11달러 | 1,380만 달러 | 230만 달러 | 400만 달러 |
| 2024년 4분기 | 231만 달러 | 147만 달러 | 8,610만 달러 | −0.37달러 | 1,530만 달러 | 1,830만 달러 | 1,940만 달러 |
| 2025년 1분기 | 1,500만 달러 | 1,388만 달러 | 540만 달러 | −0.02달러 | 610만 달러 | 160만 달러 | 640만 달러 |
| 2025년 2분기 | 310만 달러 | 198만 달러 | 1억 6,730만 달러 | −0.55달러 | 2,000만 달러 | 130만 달러 | 530만 달러 |
| 2025년 3분기 | 374만 달러 | 267만 달러 | 1억 4,000만 달러 | −0.41달러 | 2,060만 달러 | 240만 달러 | 290만 달러 |
| 2025년 4분기 | 275만 달러 | 178만 달러 | 4,230만 달러 | −0.12달러 | 2,500만 달러 | 1,340만 달러 | 1,340만 달러 |
| 2026년 1분기 | 286만 달러 | 182만 달러 | 1,840만 달러 | −0.05달러 | 3,280만 달러 | 3,340만 달러 | 4,240만 달러 |
| 2026년 2분기 | 308만 달러 | 170만 달러 | 4,800만 달러 | −0.13달러 | 3,710만 달러 | 210만 달러 | 4,070만 달러 |
| 2026년 3분기 | 451만 달러 | 239만 달러 | 4,820만 달러 | −0.13달러 | 3,770만 달러 | 190만 달러 | 3,830만 달러 |
출처: EPS, 조정 EBITDA 손실, 수주액은 D-Wave의 Form 8-K 실적 발표문(Exhibit 99.1), 매출·매출총이익·순손실·RPO는 회사의 XBRL 공시(Form 10-Q 및 10-K) 기준입니다. 4분기 매출과 매출총이익은 자체 계산(연간 수치에서 1~9월 누계를 뺀 값)입니다. 2024년 1분기와 2분기의 수주액 및 조정 EBITDA 손실, 2024년 3분기의 조정 EBITDA 손실은 2025년 실적 발표문의 전년 동기 비교에서 역산했습니다. 2026년 3분기 수치는 2026년 11월 10일 실적 발표문 기준이며, FXEmpire 컨센서스는 매출 442만 달러, 주당 0.10달러 손실이었습니다.
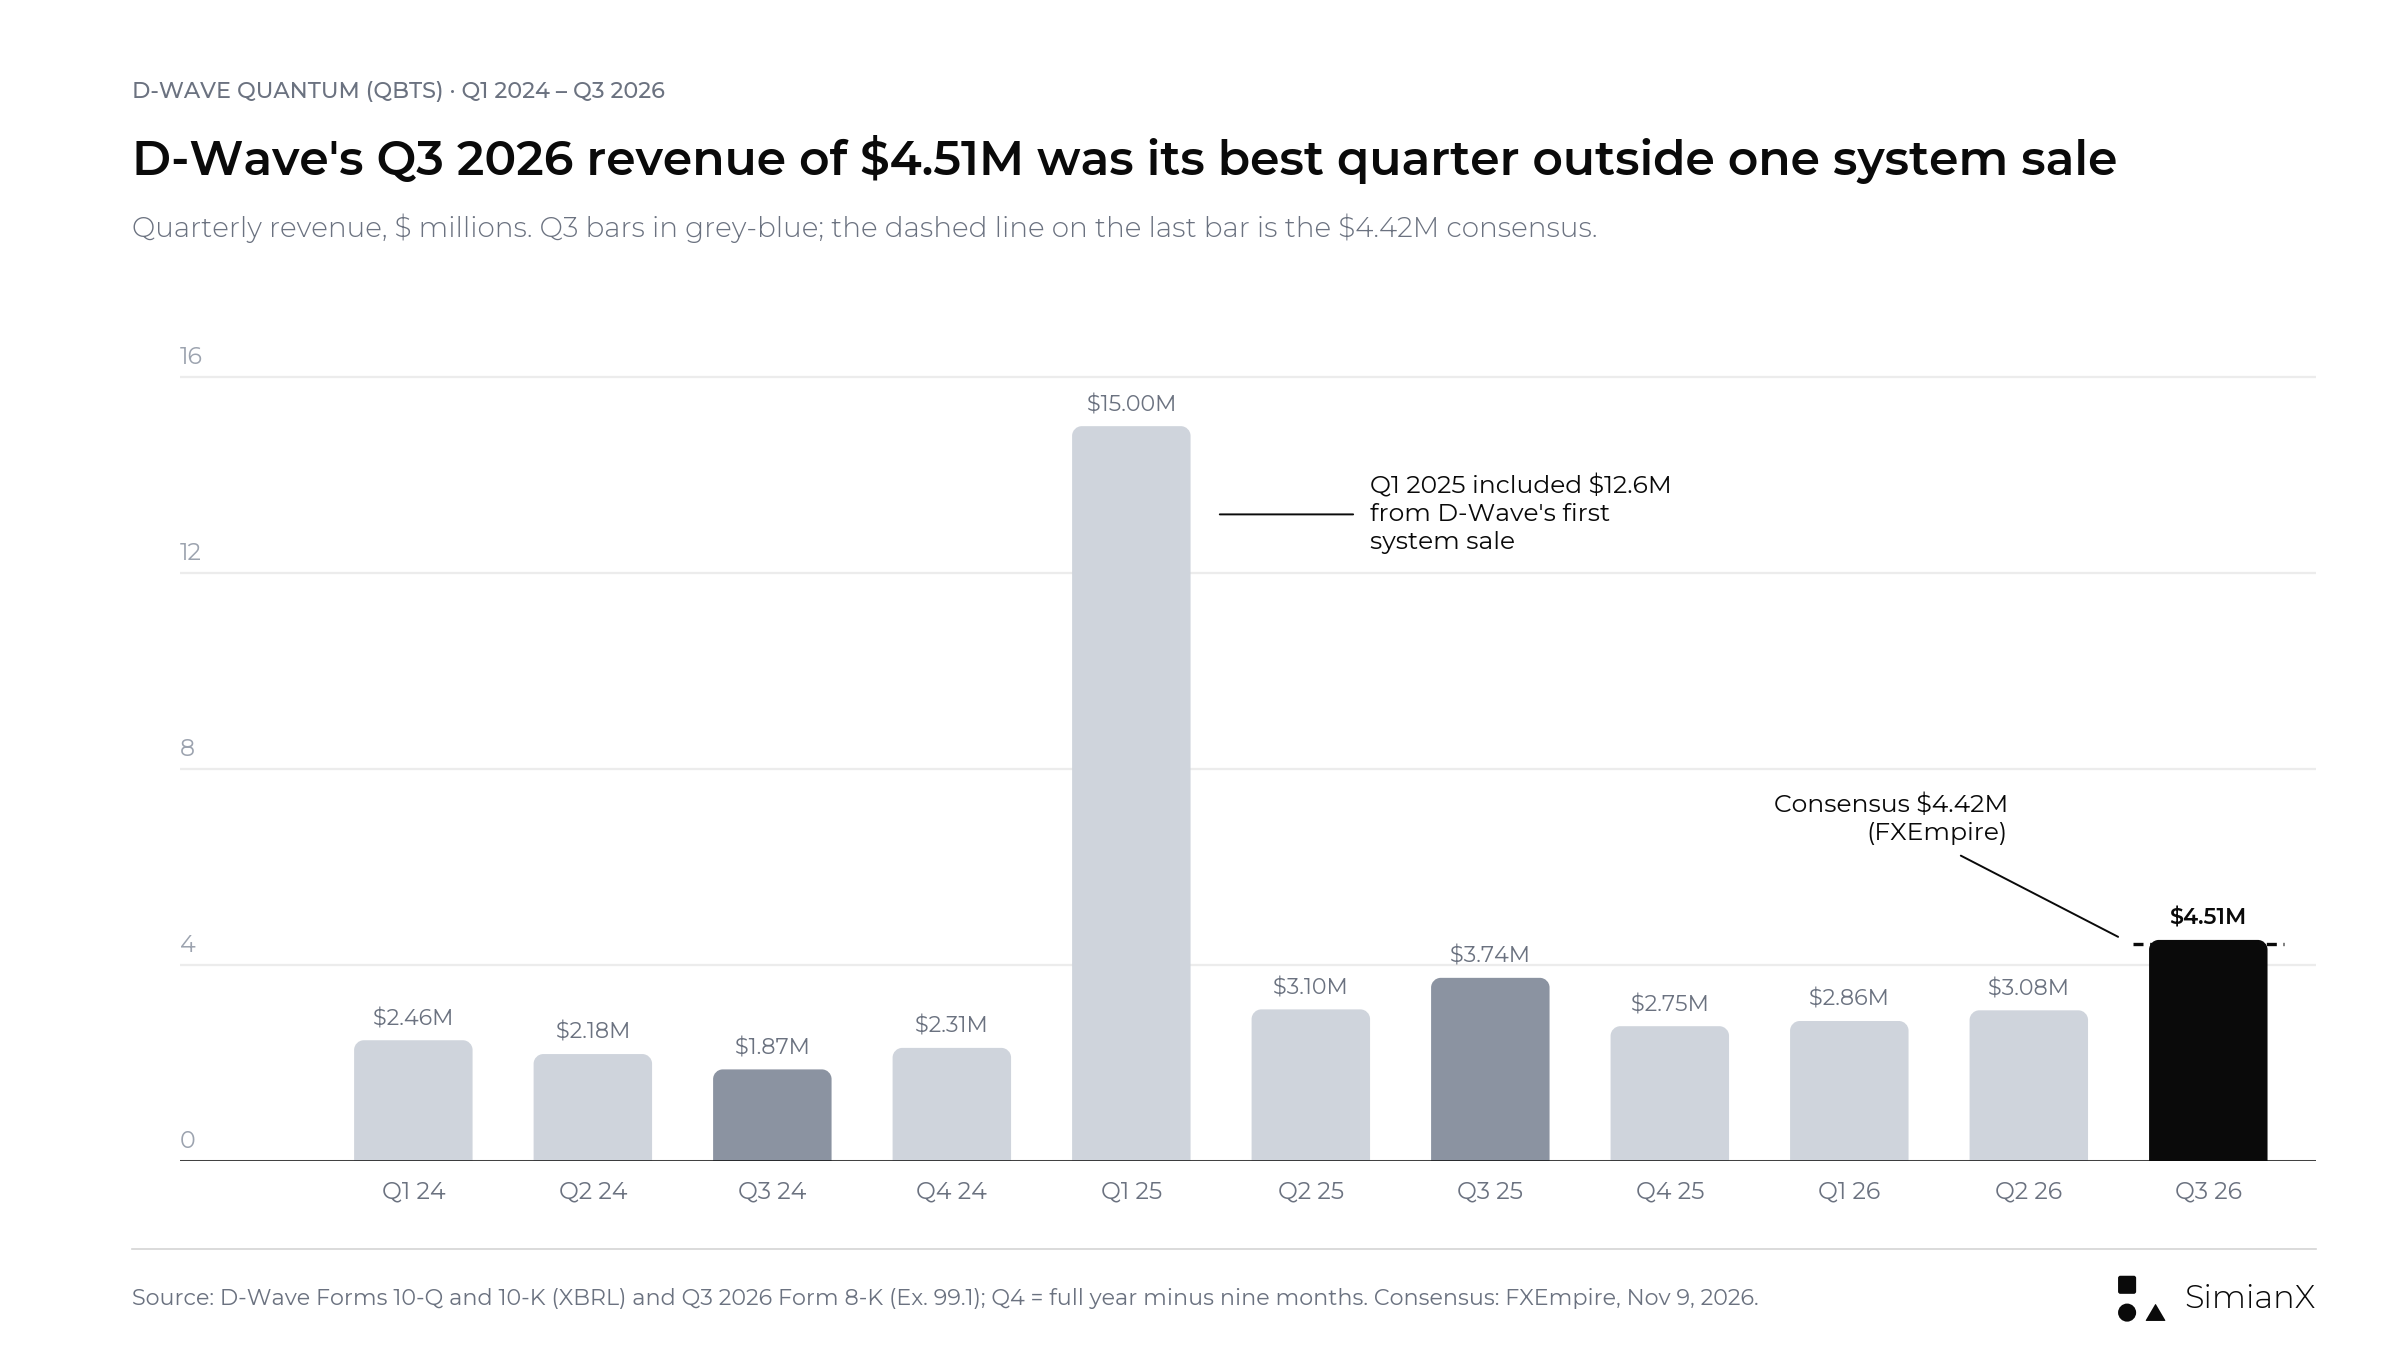
D-Wave의 첫 양자 어닐링 시스템 판매로 1,260만 달러가 반영된 2025년 1분기를 제외하면, 분기 매출은 약 190만~370만 달러 범위에 머물렀습니다. 451만 달러인 2026년 3분기는 그 판매를 제외하면 가장 높은 분기이며, 컨센서스 442만 달러(점선)를 약간 웃돌았습니다.
세 가지가 눈에 띕니다. 첫째, 한 차례의 시스템 판매를 제외하면 매출은 2년 반 동안 거의 늘지 않았습니다. 2026년 3분기의 451만 달러가 처음으로 뚜렷한 증가이며, 이는 시스템 판매가 아니라 전문 서비스와 QCaaS에서 나왔습니다. 둘째, GAAP 순손실은 비현금성 워런트 비용에 따라 크게 출렁입니다. 2025년 2분기와 3분기에는 대규모 워런트 공정가치 재평가 손실이 반영됐고, 남아 있던 공모 워런트는 2025년 11월에 모두 상환됐습니다. 셋째, 이런 비용을 제외한 조정 EBITDA 손실은 2025년 1분기 이후 매 분기 늘어나 610만 달러에서 2026년 3분기 3,770만 달러가 됐습니다. 이 마지막 지표가 사업 운영에 드는 비용을 가장 명확하게 보여 줍니다.
D-Wave 수주액과 백로그: 연간으로는 급증, 분기 모멘텀은 약화
수주액, 잔여이행의무, 매출은 상업화의 서로 다른 단계를 측정합니다.
수주액은 향후 매출을 창출할 것으로 예상되는 고객 주문을 뜻합니다. 잔여이행의무(RPO, 아직 매출로 인식되지 않은 계약 잔고)는 아직 용역이 수행되지 않은 취소 불가능한 주문의 거래 가격을 뜻합니다. 두 지표 모두 분기에 인식된 매출과 같지 않습니다.
기간별로 비교하면 많은 것이 드러납니다.
| 지표 | 2026년 1분기 | 2026년 2분기 | 비교가 보여 주는 것 |
|---|---|---|---|
| 분기 수주액 — 보고 수치 | 3,340만 달러 | 210만 달러 | 주문이 1분기에 크게 집중됨 |
| 분기 말 RPO — 보고 수치 | 4,240만 달러 | 4,070만 달러 | 백로그가 전분기 대비 감소 |
| 상반기 수주액 — 보고 수치 | — | 3,550만 달러 | 290만 달러에서 약 1,120% 증가 |
| 상반기 수주액 중 1분기 비중 — 자체 계산 | 94.1% | — | 대규모 1분기가 상반기 합계를 좌우 |
| RPO 전분기 대비 변화 — 자체 계산 | — | −4.0% | 연간 성장이 분기별 확장의 지속을 의미하지는 않음 |
출처: D-Wave의 2026년 1분기 및 2분기 실적 발표문. 상반기 수주액에는 인수 직전에 체결된 Quantum Circuits의 수주 230만 달러가 포함돼 있습니다.
2026년 3분기 실적으로 비교를 이어 가면 다음과 같습니다.
| 지표 | 2026년 2분기 | 2026년 3분기 | 비교가 보여 주는 것 |
|---|---|---|---|
| 분기 수주액 — 보고 수치 | 210만 달러 | 190만 달러 | 두 분기 연속 소규모 |
| 분기 말 RPO — 보고 수치 | 4,070만 달러 | 3,830만 달러 | 6월 대비 5.9%, 3월 고점 대비 9.7% 감소(자체 계산) |
| 연초 이후 누적 수주액 — 보고 수치 | 3,550만 달러(6개월) | 3,740만 달러(9개월) | 530만 달러에서 611% 증가 |
| 9개월 수주액 중 1분기 비중 — 자체 계산 | — | 89.3% | 올해 수주의 대부분은 여전히 1분기 |
출처: D-Wave 2026년 3분기 실적 발표문 및 투자자 프레젠테이션. 9개월 수주액에도 같은 Quantum Circuits 수주 230만 달러가 포함돼 있습니다.
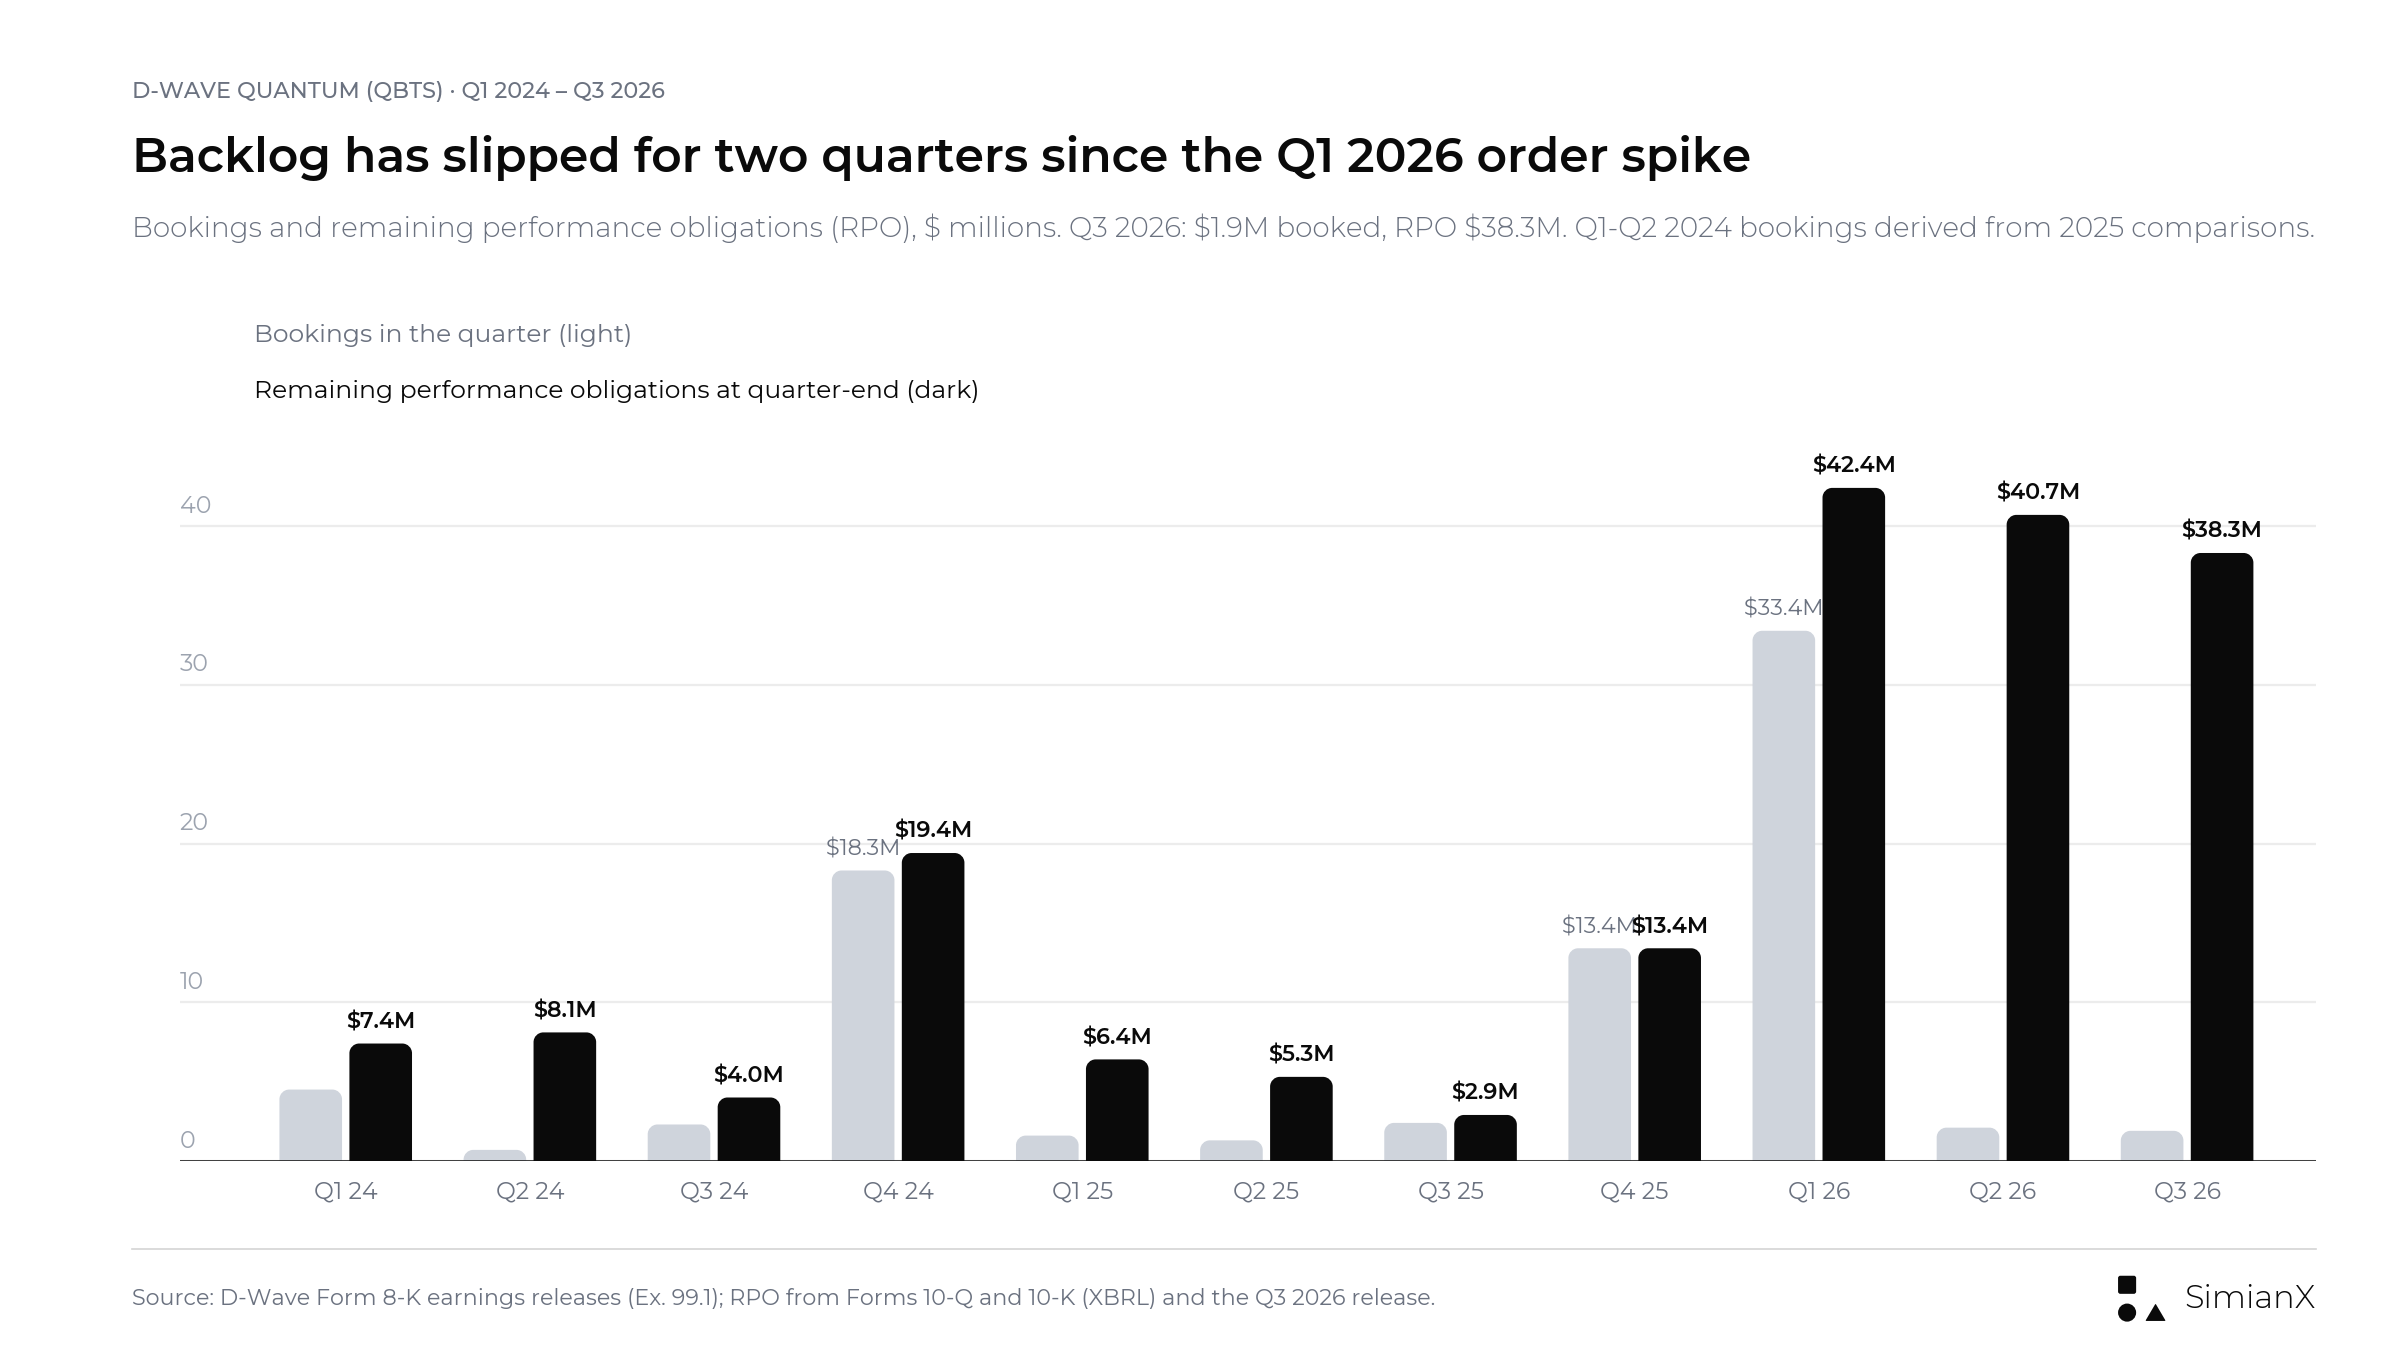
2026년 1분기에는 대형 계약 두 건으로 수주 잔고가 급증했지만, 2분기와 3분기에는 각각 210만 달러와 190만 달러가 추가되는 데 그쳤고 RPO는 3,830만 달러로 줄었습니다.
D-Wave는 6월 말 RPO가 1년 전 530만 달러에서 4,070만 달러로 668% 증가했다고 보고했습니다. 상당한 성장입니다. 그러나 6월과 3월을 비교하면 다른 모습이 보입니다. RPO가 170만 달러 줄었습니다. 3분기에도 같은 양상이 반복됐습니다. 9월 말 RPO는 1년 전 290만 달러보다 1,221% 늘었지만, 6월 30일보다는 240만 달러 적었습니다.
두 진술은 모두 사실일 수 있습니다. 더 유용한 질문은 매출이 인식되는 만큼 백로그가 다시 채워지고 있느냐입니다. 회사가 계약된 작업을 빠르게 이행하고 있다면 백로그 감소는 건전한 현상일 수 있습니다. 반면 신규 주문이 약해지면서 납품 일정이 뒤로 밀리고 있다면 덜 고무적입니다.
따라서 투자자에게는 기초 RPO, 신규 추가분, 인식된 매출, 계약 변경을 설명하는 연결 내역이 필요합니다. 수주액과 RPO는 정의가 다르므로, 기초 계약을 확인하지 않고 기계적으로 맞추려 해서는 안 됩니다. 3분기에 한해 대략 점검해 보면, 기초 RPO 4,070만 달러에 수주 190만 달러를 더하고 매출 450만 달러를 빼면 약 3,810만 달러로, 보고된 3,830만 달러와 비슷합니다(자체 계산).
D-Wave의 수주는 언제 매출이 될까?
D-Wave는 6월 말 RPO의 약 57%가 향후 12개월 내에, 72%가 2년 내에 매출로 인식될 것으로 예상한다고 밝혔습니다. 3개월 전에는 4,240만 달러 잔고 기준으로 각각 54%와 71%였습니다. 9월 30일에는 3,830만 달러 기준으로 59%와 71%였습니다.
| 인식 기간 | 2026년 3월 31일 기준(4,240만 달러) | 2026년 6월 30일 기준(4,070만 달러) | 2026년 9월 30일 기준(3,830만 달러) |
|---|---|---|---|
| 12개월 이내 | 54% ≈ 2,290만 달러 | 57% ≈ 2,320만 달러 | 59% ≈ 2,260만 달러 |
| 24개월 이내 | 71% ≈ 3,010만 달러 | 72% ≈ 2,930만 달러 | 71% ≈ 2,720만 달러 |
| 24개월 이후 | 29% ≈ 1,230만 달러 | 28% ≈ 1,140만 달러 | 29% ≈ 1,110만 달러 |
비율은 회사 공시이며, 달러 금액은 자체 계산입니다. 24개월 금액에는 12개월 금액이 포함돼 있습니다. 이 수치들을 서로 더해서는 안 됩니다.
이 일정표는 투자자가 백로그 전체를 단기 매출로 취급하거나 모두 2026년 회계연도에 속한다고 가정해서는 안 되는 이유를 보여 줍니다. 또한 대형 수주 발표와 소폭의 보고 매출이 동시에 나타날 수 있는 이유도 설명해 줍니다.
단일 항목으로 가장 큰 것은 Florida Atlantic University의 2,000만 달러 시스템 구매로, 1분기에 수주됐고 2026년 말까지 설치될 예정입니다. 8월 컨퍼런스콜에서 당시 CFO였던 John Markovich는 D-Wave가 연내 남은 기간에 양자 어닐링 시스템 두 대를 출하할 것으로 여전히 예상하며 둘 다 4분기가 될 가능성이 높다고 말했고, “이 시스템들의 설치 및 캘리브레이션과 관련된 일부 매출은 2027년으로 이월될 것”이라고 덧붙였습니다. D-Wave의 프레젠테이션은 시스템 매출이 주로 출하와 캘리브레이션 완료 시점에 인식된다고 설명합니다.
실적 컨퍼런스콜에서는 이러한 인식 예상이 바뀌었는지, 고객 인수나 설치 마일스톤이 진행되고 있는지, 계약된 작업 중 얼마가 이제 2027년 이후로 넘어가는지를 다뤄야 합니다. 3분기 실적 발표문 자체에는 4분기 시스템 두 대 출하나 Florida Atlantic University 시스템에 대한 업데이트가 없었으며, Florida Atlantic University는 게이트 모델 시뮬레이터 베타 참여 기관으로만 언급됐습니다.
현금 회수는 또 다른 별개의 문제입니다. 고객의 대금 지급이 매출 인식보다 먼저 이뤄질 수 있고, 반대로 인식된 매출 중 일부는 아직 회수되지 않았을 수 있습니다. 가장 좋은 공시는 세 단계를 모두 연결하는 것입니다. 계약 약정, 회계상 매출 인식, 현금 수령.
시스템 납품이 모두 같은 상거래는 아니다
양자 컴퓨팅 주식 분석의 큰 위험 중 하나는 설치된 모든 컴퓨터를 시스템 판매로 간주하는 것입니다. D-Wave의 계약들은 이런 접근이 왜 신뢰할 수 없는지 보여 줍니다.
2026년 1분기 공시에서는 Florida Atlantic University의 2,000만 달러 시스템 구매와, 이와 별도로 한 Fortune 100 기업과 맺은 2년간 1,000만 달러 규모의 기업용 QCaaS(서비스형 양자 컴퓨팅, 클라우드 접속) 계약을 밝혔습니다.
이탈리아 계약은 구조가 다릅니다. D-Wave의 2025년 3분기 실적 발표문은 Advantage2 시스템 용량의 50%를 5년간 사용하는 1,000만 유로 규모 계약으로, 시스템 전체를 구매할 수 있는 옵션이 포함돼 있다고 설명했습니다.
| 계약 | 공시된 상업적 구조 | 구분이 중요한 이유 |
|---|---|---|
| Florida Atlantic University | 2,000만 달러 시스템 구매 계약 | 매출이 대체로 출하와 캘리브레이션을 따름 |
| 기업용 QCaaS 계약 | 2년간 1,000만 달러 | 계약 금액이 한 분기가 아니라 기간에 걸쳐 인식됨 |
| 이탈리아 용량 계약 | 5년간 용량 50%에 1,000만 유로, 구매 옵션 포함 | 설치가 자동으로 시스템 전체 판매가 되지는 않음 |
출처: D-Wave의 2025년 3분기 및 2026년 1분기 실적 발표문.
D-Wave는 2026년 10월 15일, Swiss Quantum Technology가 자금을 댄 VoltaB1이라는 이름의 이탈리아 Advantage2 시스템이 코모의 Villa Saporiti에 설치되기 위해 롬바르디아에 도착했다고 발표했습니다. 이는 9월 30일 분기 말 이후의 일입니다. 전망과는 관련이 있지만, 3분기에 완료된 납품으로 묘사해서는 안 되며, 계약의 매출 인식 조건을 확인하지 않은 채 특정 매출 금액을 가정하는 근거로 써서도 안 됩니다. 3분기 실적 발표문은 이 시스템을 Swiss Quantum Technology SA가 자금을 댄, 설치를 위해 납품된 시스템으로 소개하며, 3분기 시스템 판매 매출은 1년 전보다 150만 달러 적었다고 밝혔습니다.
이 구분은 2026년 말에 시스템 두 대가 출하될 것이라는 경영진의 예상을 평가할 때 특히 중요합니다. 두 번의 출하가 반드시 경제적으로 동일한 두 건의 장비 판매를 뜻하지는 않습니다.
한 번의 대형 분기보다 매출의 질이 더 중요하다
시스템 거래 한 건은 분기 성장률을 완전히 바꿔 놓을 수 있지만, 반복 매출 사업에 대해서는 상대적으로 알려 주는 것이 적습니다.
D-Wave의 2025년 상반기 매출에는 첫 양자 어닐링 시스템 판매와 관련된 1,370만 달러가 포함돼 있었습니다. 이 비교 기준이 2026년 상반기 매출이 590만 달러로 67% 감소한 원인의 대부분을 설명합니다. 2026년 2분기에는 총 308만 달러 중 시스템 판매가 26만 달러에 불과했습니다.
교훈은 시스템 판매를 무시하라는 것이 아닙니다. 시스템 판매도 사업의 일부입니다. 교훈은 들쭉날쭉한 장비 판매 비교를 지속적인 고객 수요의 완전한 척도로 해석하지 말라는 것입니다.
서비스형 양자 컴퓨팅, 즉 QCaaS는 또 다른 관점을 제공합니다. 2026년 2분기 Form 10-Q에 따르면 QCaaS 매출은 186만 달러로, 1년 전 124만 달러보다 50% 증가했습니다. 상반기 QCaaS 매출에서 실제 운영(프로덕션) 애플리케이션이 차지한 비중은 37.3%, 약 130만 달러로, 전년 동기 9.8%에서 크게 늘었습니다. 2분기 매출에서 상업 고객 비중은 62.4%로, 1년 전 45.1%보다 높았습니다.
이 수치들은 더 구체적인 질문을 뒷받침합니다. 고객들이 실험 단계에서 반복적인 운영 사용으로 옮겨 가고 있는가? 반면 매출총이익률은 주로 인건비 증가 때문에 63.8%에서 55.4%로 떨어졌습니다. 2026년 3분기에는 QCaaS 매출이 140만 달러에서 220만 달러로, 전문 서비스 매출이 50만 달러에서 200만 달러로 늘었지만, 이익률이 낮은 전문 서비스의 비중이 커지면서 GAAP 매출총이익률은 71.4%에서 52.9%로 더 낮아졌습니다.
8월 18일 D-Wave와 NTT DOCOMO는 네트워크 운영 분야의 두 번째 프로덕션 애플리케이션을 발표했습니다. 이 애플리케이션은 위치 등록 신호의 일일 최대량을 65.3%, 페이징 신호를 7.0% 줄였습니다. 이는 특정 애플리케이션의 결과이며, 모든 고객이 같은 성과를 낼 것이라는 증거는 아닙니다. 그럼에도 두 번째 프로덕션 배치는 구분 없이 나열된 시범 프로젝트 목록보다 상업적으로 더 많은 정보를 줍니다.
3분기에 유용한 증거로는 계약 갱신, 기존 고객 내 애플리케이션 추가, 프로덕션 관련 매출, 소수의 대형 고객을 넘어서는 폭넓은 참여 등이 있습니다. 실적 발표문은 계약 금액이 공개된 거래보다 판매 채널을 추가했습니다. CGI와의 전략적 파트너십, LG CNS와의 양해각서, SkyWater와의 다년 제조 계약 연장입니다.
GAAP 손실 축소가 반드시 운영 개선을 뜻하지는 않는다
D-Wave의 직전 분기는 실적 헤드라인을 왜 따져 봐야 하는지 보여 줍니다.
| 지표 | 2025년 2분기 | 2026년 2분기 | 해석 |
|---|---|---|---|
| GAAP 순손실 — 보고 수치 | 1억 6,730만 달러 | 4,800만 달러 | 보고 손실이 크게 감소 |
| 워런트 재평가 비용 — 보고 수치 | 2025년에 약 1억 4,200만 달러 더 많음 | 없음(2025년 11월 워런트 상환) | 전년도의 대규모 회계상 비용이 사라짐 |
| GAAP 영업비용 — 보고 수치 | 2,850만 달러 | 5,500만 달러 | 93% 증가 |
| 조정 EBITDA 손실 — 보고 수치 | 2,000만 달러 | 3,710만 달러 | 조정 영업 지표는 악화 |
출처: D-Wave의 2026년 2분기 실적 발표문 및 Form 10-Q.
반올림한 수치로 보면 GAAP 순손실은 약 71.3% 줄었지만, 조정 EBITDA 손실은 약 85.5% 늘었습니다. 서로 모순돼 보이는 이 움직임은 대부분 전년도 워런트 비용으로 설명됩니다.
3분기 비교에도 같은 효과가 있습니다. 2025년 3분기의 순손실 1억 4,000만 달러(주당 0.41달러)에도 워런트 비용이 포함돼 있었습니다. 보고된 2026년 3분기 손실 4,820만 달러(주당 0.13달러)는 1년 전보다 65.6% 작은데, 이는 주로 1억 2,190만 달러의 워런트 비용이 사라졌기 때문이며, 같은 기간 조정 EBITDA 손실은 83% 늘어 3,770만 달러가 됐습니다. 2026년 1분기에는 또 다른 왜곡이 있었습니다. Quantum Circuits 인수에 따른 2,850만 달러의 법인세 혜택이 해당 분기 순손실을 1,840만 달러로 낮췄습니다.
그렇다고 GAAP 실적이 무의미하다는 뜻은 아닙니다. 순손실만 비교해서는 영업상의 진전을 불완전하게 설명하게 된다는 뜻입니다. 3분기에는 투자자가 다음을 구분해 봐야 합니다.
- 매출 및 매출총이익 성장.
- 연구개발 지출.
- 판매관리비.
- 인수 관련 항목과 세금 효과.
- 비현금성 보상과 회계적 효과.
조정 EBITDA도 불완전합니다. 주식 기반 보상을 제외한다고 해서 주주에게 그 의미가 사라지는 것은 아니며, EBITDA 지표는 모든 현금 수요를 담아내지 못합니다. 가장 확실한 개선은 영업 성과, 현금흐름, 주당 경제성 전반에서 함께 나타날 것입니다.
D-Wave 현금 소진: 유동성은 시간을 벌어 줄 뿐 수익성을 보장하지 않는다
D-Wave는 2026년 6월 30일 기준 현금 및 시장성 투자 유가증권이 5억 4,620만 달러라고 보고했습니다. 2025년 말 사상 최대였던 8억 8,450만 달러에서 줄어든 수치입니다. 1년 전 8억 1,930만 달러 대비 감소분의 90% 이상은 Quantum Circuits 인수에 지급한 현금으로, 투자자 프레젠테이션은 그 금액을 약 2억 5,000만 달러로 제시합니다. 9월 30일 기준으로는 5억 340만 달러로, 6월 30일보다 4,280만 달러 줄었습니다.
| 지표 | 기간 | 보고 금액 |
|---|---|---|
| 현금 및 시장성 투자 유가증권 | 2025년 12월 31일 | 8억 8,450만 달러 |
| 현금 및 시장성 투자 유가증권 | 2026년 3월 31일 | 5억 8,840만 달러 |
| 현금 및 시장성 투자 유가증권 | 2026년 6월 30일 | 5억 4,620만 달러 |
| 현금 및 시장성 투자 유가증권 | 2026년 9월 30일 | 5억 340만 달러 |
| 영업활동 현금 유출 | 2026년 상반기 | 7,350만 달러 |
| 영업활동 현금 유출 | 2025년 상반기 | 3,460만 달러 |
| 영업활동 현금 유출 | 2026년 1~9월 | 1억 900만 달러 |
| 영업활동 현금 유출 | 2026년 3분기(자체 계산) | 3,560만 달러 |
| 유형자산 취득 | 2026년 상반기 | 550만 달러 |
| 유형자산 취득 | 2026년 1~9월 | 1,300만 달러 |
출처: D-Wave의 2025년 4분기, 2026년 1분기·2분기·3분기 실적 발표문과 2026년 2분기 Form 10-Q.
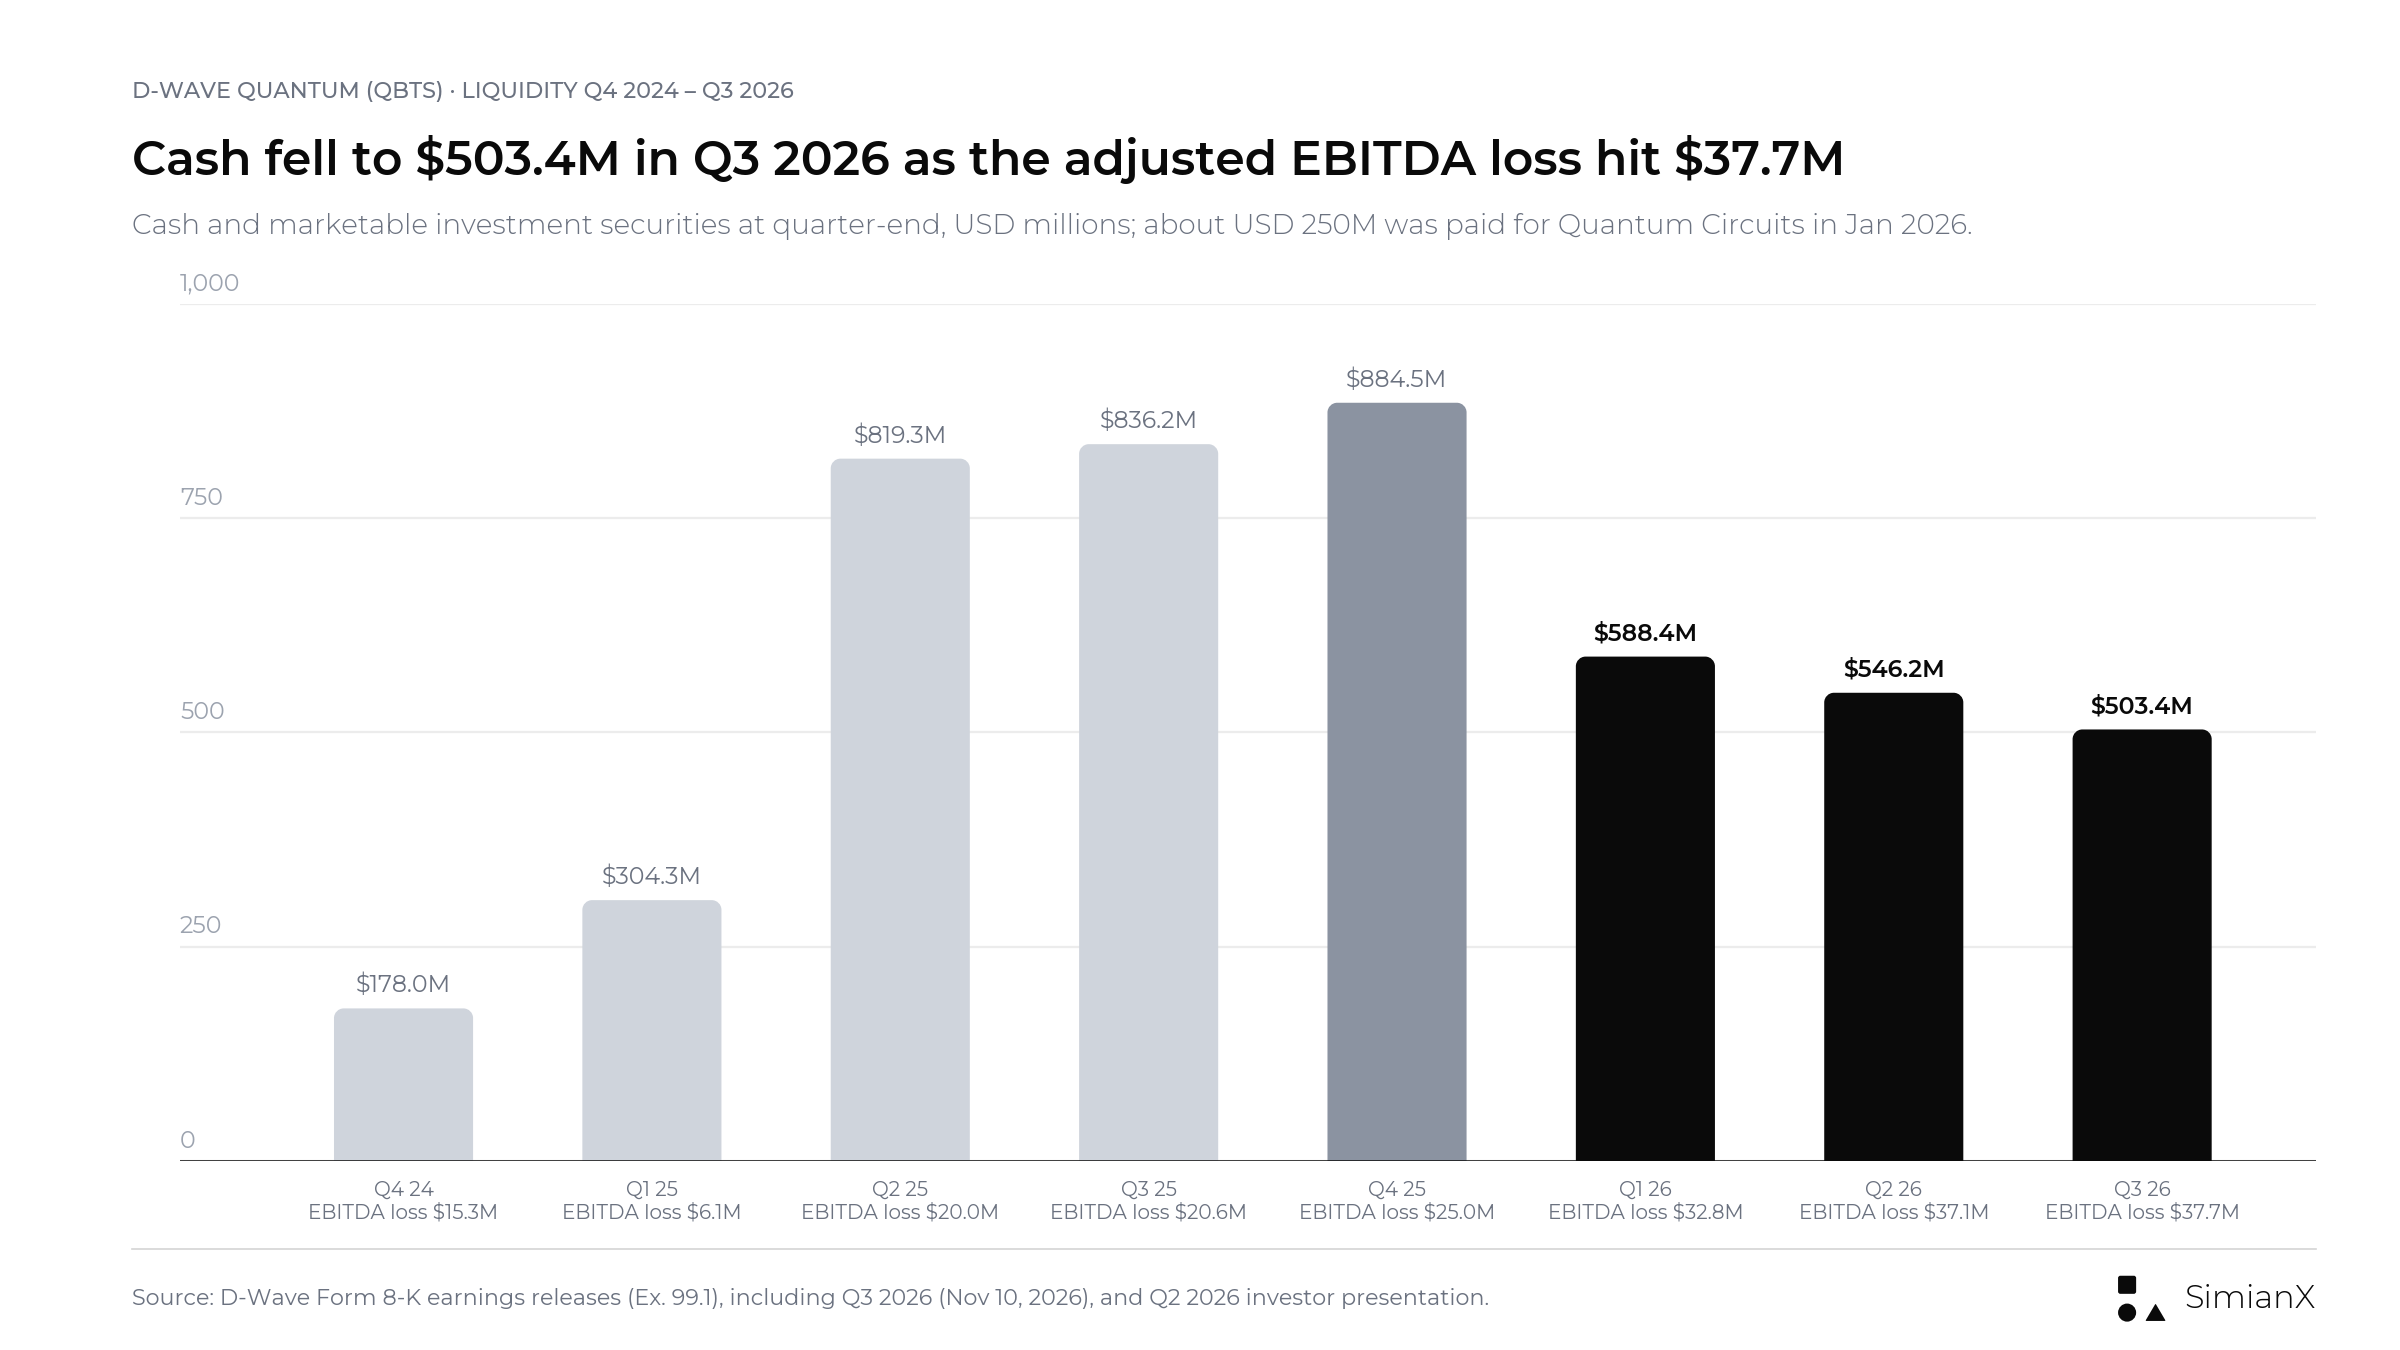
2025년에는 주식 매각으로 현금이 쌓였고, 2026년에는 인수와 늘어나는 영업손실로 현금이 줄어 9월 30일 5억 340만 달러가 됐습니다.
상반기 영업 현금 사용액을 연환산하면 7,346.3만 달러 × 2 = 1억 4,690만 달러입니다. 6월 말 유동성을 이 값으로 나누면 과거 영업 현금 사용 기준으로 약 3.7년을 버틸 수 있다는 계산이 나옵니다. 9개월 수치로 계산해도 결과는 비슷합니다. 1억 900만 달러 ÷ 9 × 12 = 연 1억 4,540만 달러이며, 9월 말 유동성 5억 340만 달러로 약 3.5년을 감당할 수 있습니다.
이는 정태적 계산이며 런웨이 전망이 아닙니다. 향후 설비투자, 인수, 자금 조달, 정부 지원금 수령, 영업상 필요 변화는 반영되지 않았습니다. 10-Q에 따르면 D-Wave는 2025년 상반기에만 시장가 발행(at-the-market offering, 시장에 직접 주식을 매각하는 방식)으로 5억 3,670만 달러를 조달한 뒤, 같은 해에 기존 시장가 발행 및 주식 한도(equity line) 프로그램에 따른 발행을 모두 마쳤습니다.
3분기에 가장 유용한 질문은 회사가 추가 지출이 식별 가능한 상업적·기술적 마일스톤을 어떻게 앞당기는지 설명할 수 있느냐입니다. 많은 현금은 당장의 자금 조달 압박을 줄여 줍니다. 그렇다고 그 지출이 적절한 수익을 낼 것이라는 사실이 입증되는 것은 아닙니다.
QBTS 지분 희석: 정부 지원에는 지분 비용이 따른다
9월의 정부 자금 지원 계약은 재무적으로 중요하지만, 1억 달러의 일반 고객 매출로 묘사해서는 안 됩니다.
2026년 9월 4일 D-Wave는 CHIPS and Science Act에 따라 미국 상무부로부터 최대 1억 달러를 지원받는 기타거래협약(Other Transaction Agreement, 일반 보조금·조달 계약과 다른 유연한 정부 협약)을 체결했습니다. 1차 지원금 53,552,620달러는 지원 결정일 직후 제공될 예정이었습니다. 나머지는 장비 설치, 시제품 제작, 공정 통합, 확장형 프로세서 캘리브레이션에 연동된 네 차례의 마일스톤 지원금으로 최대 5년에 걸쳐 지급됩니다.
9월 8일 D-Wave는 증권 발행 계약에 따라 상무부에 7,095,721주를 주당 14.093달러에 발행했습니다. 발행가는 세 가지 기준 종가 중 가장 낮은 가격에 15% 할인을 적용해 정해졌습니다. 계약 체결 전후 며칠 동안 QBTS 종가는 약 16.5~17.7달러였습니다.
| 지원 구성 요소 | 공시된 조건 | 투자자에게 주는 의미 |
|---|---|---|
| 최대 지원액 | 최대 1억 달러 | 전액을 이미 받았다는 증거가 아님 |
| 1차 지원금 | 9월 4일 이후 제공될 5,360만 달러 | 수령 여부와 회계 처리 확인이 필요 |
| 잔여 지원금 | 네 차례 마일스톤 지원금 4,640만 달러 | 실행 여부가 잔액 수령에 영향 |
| 발행 주식 | 7,095,721주, 주당 14.093달러 | 8월 5일 기준 발행주식 3억 6,930만 주에 약 1.9% 추가(자체 계산) |
| 양도 제한 | 상무부는 인출된 지원금에 비례해서만 매도 가능 | D-Wave의 동의가 없으면 재매도는 점진적 |
출처: D-Wave Form 8-K(9월 8일), Form 8-K/A(9월 9일), 9월 10일 재매도 투자설명서 보충서.
9월 10일 투자설명서 보충서는 해당 주식을 재매도용으로 등록했으며, 상무부의 매도로 D-Wave가 받는 대금은 없다고 밝혔습니다. 등록은 재매도를 가능하게 했을 뿐, 실제로 주식이 매도됐다는 뜻은 아닙니다. D-Wave의 위험 요인 공시는 이 발행이 희석적이며 계약의 회계 처리가 아직 확정되지 않았다고 밝히고 있습니다. 11월 9일 종가 기준으로 정부 보유 주식의 가치는 약 8,100만 달러로, 발행가보다 18.6% 낮습니다.
이로 인해 세 가지 별개의 문제가 생깁니다.
- 실제로 수령한 지원금은 얼마인가?
- 그 지원금은 재무제표에 어떻게 반영되는가?
- 늘어난 주식 수는 기존 주주에게 어떤 영향을 주는가?
3분기 실적 발표문은 앞의 두 질문에 일부 답합니다. 9월 30일 재무상태표에는 1억 달러의 “미수 주식 발행 대금”이 자본 차감 항목으로 표시돼 있는데, 이는 7,095,721주 × 14.093달러와 같은 금액입니다(자체 계산). 즉 지원금은 주식 대금으로 회계 처리됐고, 분기 말 기준으로 전액이 아직 회수되지 않았습니다. 3분기 투자자 프레젠테이션은 상무부의 보유 지분을 지원금 수령 조건으로 받은 비지배 소수 지분으로 설명합니다.
정부의 참여는 개발 프로그램을 강화하면서도 지분 비용을 수반할 수 있습니다. 이 상충 관계의 어느 쪽도 빠뜨려서는 안 됩니다.
D-Wave의 양자 컴퓨팅 로드맵은 다른 시계로 움직인다
D-Wave는 2026년 1월 20일 Quantum Circuits 인수를 완료하면서 양자 어닐링 사업에 더해 오류 정정 게이트 모델 프로그램을 확보했습니다. 6월 1일 발표한 게이트 모델 로드맵에는 여러 개의 별도 목표가 담겨 있습니다.
| 목표 연도 | 회사가 발표한 마일스톤 | 3분기 실적 발표 후 상태 |
|---|---|---|
| 2026 | 물리 큐비트 17개 시스템 공급 | 3분기 투자자 프레젠테이션에 여전히 2026년 목표로 표시 |
| 2027 | 물리 큐비트 49개 시스템 완성 | 개발 목표 |
| 2028 | 물리 큐비트 181개 시스템 완성 | 개발 목표 |
| 2030 | 논리 큐비트 10개 시스템 완성 | 장기 목표 |
| 2032 | 100만 회 이상의 연산을 지원하는 논리 큐비트 100개 시스템 완성 | 장기 목표 |
출처: 6월 1일 로드맵을 재확인한 D-Wave의 2026년 2분기 실적 발표문. 양자 어닐링 부문에서는 2029년 20,000큐비트 시스템, 2031년까지 100,000큐비트를 목표로 합니다.
이 목표들을 이미 달성한 역량처럼 제시해서는 안 됩니다. 물리 큐비트(하드웨어상 큐비트)와 논리 큐비트(오류 정정으로 묶인 연산 단위)는 서로 다른 지표이며, 단순 큐비트 수를 아키텍처 간 보편적 순위로 취급해서도 안 됩니다.
D-Wave는 10월 1일 게이트 모델 시뮬레이터 베타를 출시했으며, 참여 기관에는 BBVA, FirstQFM, Florida Atlantic University, Jülich Supercomputing Centre가 포함됩니다. 이는 3분기 보고 기간 이후의 개발 마일스톤이며, 3분기에 의미 있는 게이트 모델 매출이 있었다는 증거가 아닙니다. 8월 컨퍼런스콜에서 Alan Baratz CEO는 게이트 모델 시스템에서 의미 있는 QCaaS 매출이 나오는 것은 “2032년 무렵이 되어서야” 가능할 것으로 본다고 말했습니다.
따라서 이번 실적의 시험대는 두 가지입니다. 단기 상업화가 진전되는지, 그리고 장기 개발이 통제되지 않는 지출 없이 신뢰를 유지하는지입니다.
3분기 실적과 9월 30일 이후 발표를 구분하라
투자자는 뉴스를 그것이 영향을 줄 수 있는 보고 기간별로 정리해야 합니다.
| 발표 | 날짜 | 적절한 해석 |
|---|---|---|
| 상장 시장을 NYSE에서 Nasdaq으로 이전 | 2026년 7월 27일 | 실적에 영향 없음 |
| NTT DOCOMO 두 번째 프로덕션 애플리케이션 | 2026년 8월 18일 | 3분기 중 발표된 진전 |
| John Markovich CFO 은퇴, Greg Golkov CFO 대행 | 2026년 9월 2일 발효 | 3분기 중 재무 조직 교체 |
| 상무부 지원 및 주식 발행 | 2026년 9월 4~8일 | 3분기 자금 조달 및 개발 지원 사안 |
| 게이트 모델 시뮬레이터 베타 | 2026년 10월 1일 | 분기 종료 후 제품 마일스톤 |
| 이탈리아 시스템 코모 도착 | 2026년 10월 15일 | 분기 종료 후 납품 진척 |
| LG CNS 양해각서 | 2026년 10월 28일 | 구속력 없음; 계약 금액 없음 |
| Stride 하이브리드 솔버 개선 | 2026년 11월 4일 | 분기 종료 후 소프트웨어 업데이트 |
| CGI 전략적 파트너십 | 3분기 실적 발표문에 기재, 2026년 11월 10일 | 계약 금액 미공개 |
| SkyWater 다년 제조 계약 연장 | 3분기 실적 발표문에 기재, 2026년 11월 10일 | 공급 계약이며 고객 매출이 아님 |
| Bernard Gavgani, Kevan Krysler 이사 선임 | 3분기 실적 발표문에 기재, 2026년 11월 10일 | 지배구조 사안; 실적 영향 없음 |
출처: 회사 발표 및 SEC 공시.
11월 4일 Stride 발표는 회사 자체 벤치마크 테스트에서 성능이 개선됐다고 설명했습니다. 예를 들어 조립 라인 균형 문제에서 이전 버전이 120초 걸려 찾은 해보다 더 나은 해를 15초 만에 찾았으며, 새로운 개발자 교육도 추가됐습니다. 이는 향후 사용량과 관련이 있을 수 있습니다. 그러나 그 자체로 새로운 대형 계약이나 인식된 매출의 증거는 아닙니다. 서울에서 열린 D-Wave의 Qubits Asia 컨퍼런스에서 발표된 LG CNS 협약은 명시적으로 구속력이 없습니다.
재무 조직 교체에도 같은 원칙이 적용됩니다. 회사는 Markovich의 사임이 회계나 공시와 관련한 의견 불일치에서 비롯된 것이 아니라고 밝혔습니다. 2023년부터 D-Wave의 재무 담당 수석부사장을 맡아 온 Golkov가 컨퍼런스콜에서 발언할 예정입니다. 투자자는 이번 교체기에 재무 커뮤니케이션이 얼마나 명확한지 평가하되, 인사 변동을 회계 문제의 증거로 취급해서는 안 됩니다.
11월 10일: 3분기 실적 발표 당일 QBTS 주가 흐름
| 지표(2026년 11월 10일) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| 전일 종가(11월 9일) | 11.47달러 | 35.34달러 | 12.98달러 | 6.86달러 | 679.35달러 |
| 종가(11월 10일) | 10.48달러 | 34.96달러 | 12.15달러 | 6.30달러 | 674.76달러 |
| 등락률 | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
출처: Polygon.io의 2026년 11월 10일 종가이며 Nasdaq.com과 대조했습니다. IonQ는 Nasdaq 공식 종가 34.96달러를 사용했습니다(Polygon은 34.99달러). 등락률은 자체 계산입니다.
- 시가: QBTS는 개장 전 실적 발표 후 전일 종가보다 3.6% 낮은 11.06달러에 거래를 시작했습니다.
- 당일 거래 범위: 10.11~11.40달러로, 전일 종가 11.47달러를 한 번도 넘지 못했고 저가보다 3.7% 높은 수준에서 마감했습니다.
- 동종 종목: Quantum Computing Inc.는 8.2%, Rigetti는 6.4% 하락 마감해 하락분의 일부는 소형 양자 컴퓨팅 종목 전반에 공통된 것이었고, IonQ와 Nasdaq-100 ETF는 약 1% 하락했습니다.
- 수치로 보면: 이날 장은 소폭의 매출 상회와 예상보다 큰 주당 손실, 두 분기 연속 소규모 수주, 줄어든 RPO를 함께 반영했습니다.
실적 발표일 QBTS 주가 반응: 2024년 이후 12회
실적 발표일에 QBTS가 어떻게 거래됐는지는 이번 발표를 지켜보는 누구에게나 중요합니다. 이 주식은 분기 실적 수치가 시사하는 것보다 훨씬 크게 움직이는 일이 잦기 때문입니다.
| 보고 분기 | 발표일 | 전일 종가 | 발표일 종가 | QBTS 등락 | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| 2023년 4분기 | 2024년 3월 28일 | 2.10달러 | 2.04달러 | −2.9% | +4.6% | −0.6% | −2.9% | −0.2% |
| 2024년 1분기 | 2024년 5월 13일 | 1.30달러 | 1.37달러 | +5.4% | +0.7% | +9.5% | +1.0% | +0.2% |
| 2024년 2분기 | 2024년 8월 8일 | 0.81달러 | 0.80달러 | −1.2% | +4.6% | +6.8% | −3.7% | +3.1% |
| 2024년 3분기 | 2024년 11월 14일 | 1.78달러 | 1.87달러 | +5.1% | −2.2% | −8.8% | +65.4% | −0.7% |
| 2024년 4분기 | 2025년 3월 13일 | 5.82달러 | 6.91달러 | +18.7% | −2.1% | −2.2% | +1.3% | −1.8% |
| 2025년 1분기 | 2025년 5월 8일 | 6.89달러 | 10.42달러 | +51.2% | +9.3% | +11.5% | +19.2% | +1.0% |
| 2025년 2분기 | 2025년 8월 7일 | 17.58달러 | 17.17달러 | −2.3% | −1.8% | −2.1% | −2.5% | +0.3% |
| 2025년 3분기 | 2025년 11월 6일 | 31.02달러 | 28.39달러 | −8.5% | +3.6% | −7.9% | −7.3% | −1.9% |
| 2025년 4분기 | 2026년 2월 26일 | 19.65달러 | 20.14달러 | +2.5% | +21.7% | +5.7% | +4.1% | −1.2% |
| 2026년 1분기 | 2026년 5월 12일 | 24.03달러 | 22.35달러 | −7.0% | −1.8% | −7.0% | +15.7% | −0.9% |
| 2026년 2분기 | 2026년 8월 6일 | 21.39달러 | 19.41달러 | −9.3% | −0.5% | −1.5% | −1.2% | −0.4% |
| 2026년 3분기 | 2026년 11월 10일 | 11.47달러 | 10.48달러 | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
출처: Polygon.io의 일별 종가; 발표일은 D-Wave의 Form 8-K(Item 2.02) 공시 기준이며, 모두 미국 증시 개장 전에 발표됐습니다. 동종 종목 열은 같은 날 IonQ(IONQ), Rigetti Computing(RGTI), Quantum Computing Inc.(QUBT), Nasdaq-100 ETF(QQQ)의 등락으로, 참고용 맥락일 뿐 해당 기업들의 실적 반응이 아닙니다. 2026년 3분기 종가는 Nasdaq.com과 대조했습니다.
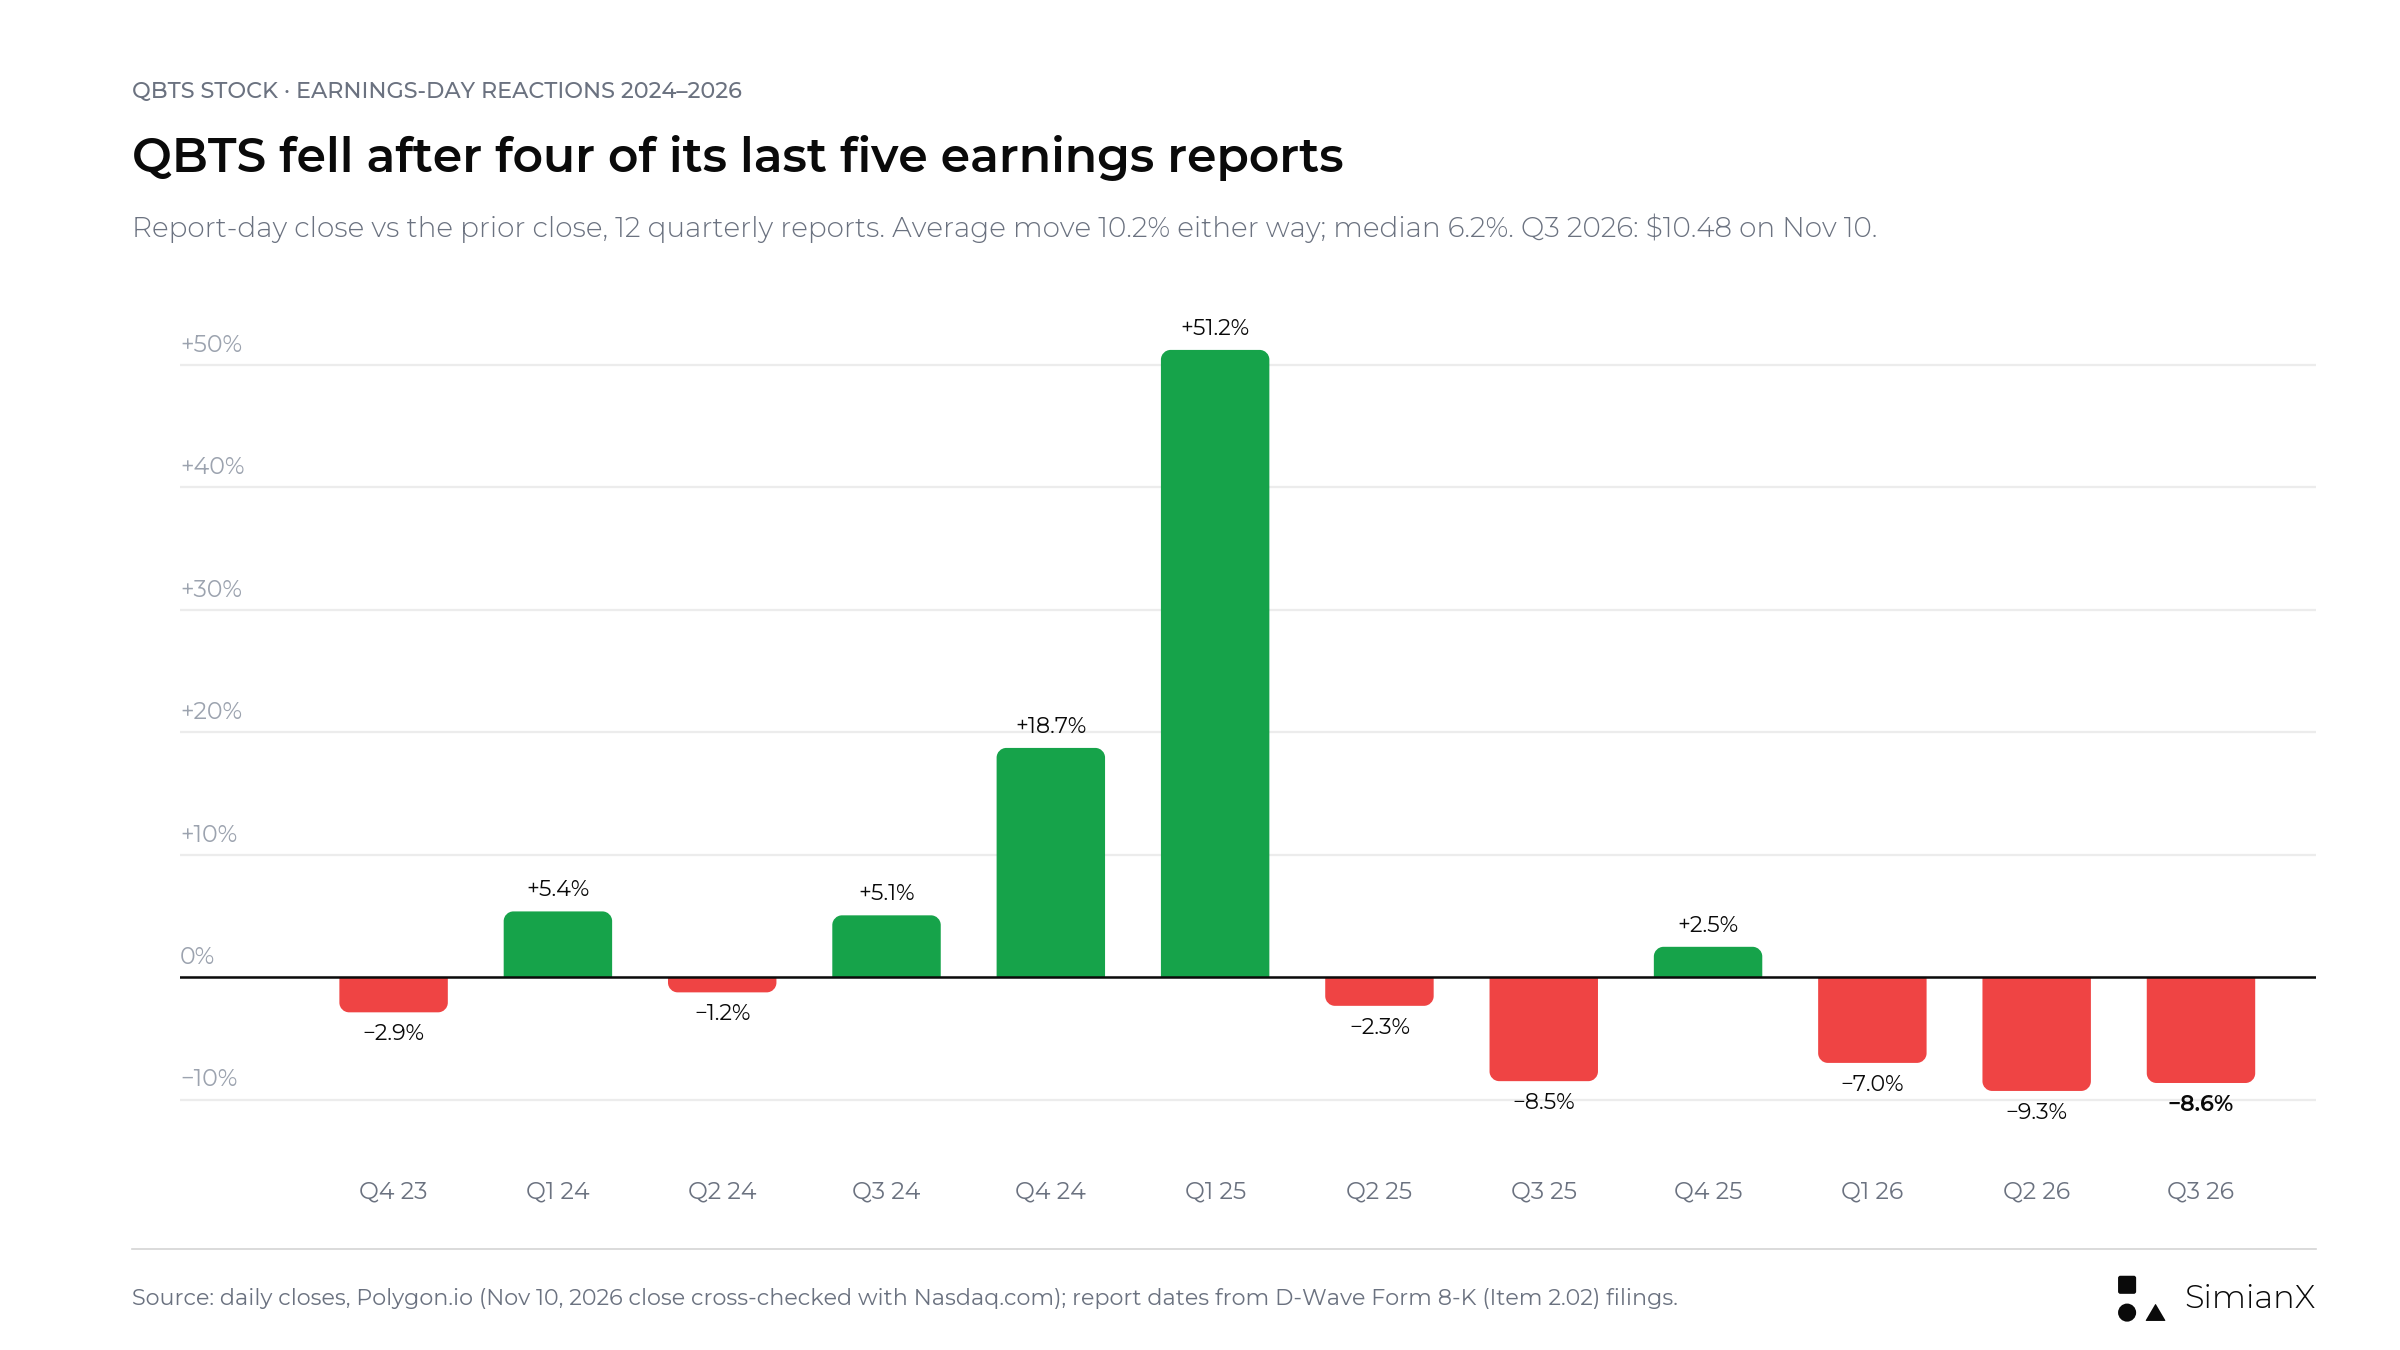
12번의 발표에서 발표일 평균 등락폭은 방향과 관계없이 10.2%, 중앙값은 6.2%였습니다. 2025년 5월의 +51.2% 급등일이 평균을 끌어올렸습니다. 2026년 3분기는 −8.6%였습니다.
예측이 아닌 과거 기록으로서 눈여겨볼 패턴은 다음과 같습니다.
- QBTS는 12번의 발표일 중 5번 상승하고 7번 하락했으며, 최근 다섯 번 중 네 번은 하락했습니다. 2026년 3분기 발표일 종가는 −8.6%였습니다.
- 가장 큰 두 번의 상승(+18.7%, +51.2%)은 D-Wave의 첫 시스템 판매가 수주액에 포함된 2024년 4분기 실적 발표와, 그 판매가 매출로 인식된 2025년 1분기 실적 발표 때 나왔습니다. 새로운 대형 계약이 없던 발표는 대부분 작은 폭의 움직임이나 하락으로 이어졌습니다.
- 2026년 8월 QBTS는 9.3% 하락한 반면, 다른 순수 양자 컴퓨팅 종목 세 곳은 2% 미만으로 움직였습니다. 매출 308만 달러로 예상치 411만 달러에 못 미친 것은 회사 고유의 문제였습니다.
- 그 발표 전날 종가 이후 QBTS는 46.4% 하락했으며, 같은 기간 IONQ는 −11.5%, RGTI는 −22.6%, QUBT는 −22.7%였습니다. 52주 최고 종가 32.19달러(2025년 12월 22일)보다 64.4% 낮습니다.
- 이 주식은 2026년 11월 5일 Nasdaq-100 ETF가 중간선거 이후 매도세로 6.5% 하락한 날 12.8% 떨어졌고, 이후 두 거래일 동안 18.0%, 7.4% 반등했습니다.
실적 발표 후 QBTS를 움직일 요인은?
가장 중요한 촉매는 분기 EPS의 작은 차이보다 사업의 예상 경로가 바뀌는지일 수 있습니다. 더 강한 실적 보고서라면 수주 잔고를 납품, 매출, 현금과 연결해 보여 줄 것입니다.
| 시나리오 | 확인할 증거 | 해석 |
|---|---|---|
| 강세 시나리오 | 신규 수주가 백로그를 다시 채움; 시스템 두 대 출하가 4분기 일정대로 진행; QCaaS 확대; 지출 근거 설명 | 상업화에 대한 신뢰를 갖기가 쉬워짐 |
| 기본 시나리오 | 매출은 늘지만 대형 거래는 여전히 4분기에 집중; 현금 사용은 높은 수준 유지 | 진전은 있으나 실행 위험이 결정적으로 줄지는 않음 |
| 약세 시나리오 | 매출 인식이 2027년으로 이연; 신규 주문이 RPO를 채우지 못함; 비용이 상업적 증거보다 빠르게 증가 | 기회와 재무적 성과 사이의 격차가 확대 |
이는 정성적 리서치 시나리오이며 확률 가중 전망이 아닙니다.
실적 평가: 매출이 늘고 QCaaS가 확대된 점은 기본 시나리오에 부합하지만, 190만 달러의 수주는 백로그를 다시 채우지 못했고 백로그는 3,830만 달러로 줄었으며, 발표문에는 4분기 시스템 두 대 출하에 대한 업데이트가 없었습니다. 따라서 3분기는 기본 시나리오와 약세 시나리오 사이에 있으며, 4분기 출하가 결정적인 변수입니다.
실행이 개선되더라도 밸류에이션은 여전히 중요합니다. 8월 5일 보고된 3억 6,930만 주에 상무부에 발행한 710만 주를 더하면, 실적 발표 전 종가 11.47달러의 QBTS는 약 43억 달러의 시가총액을 의미합니다(자체 추정; 이후 주식 보상으로 주식 수는 달라졌습니다). 최근 보고된 4개 분기 매출은 1,240만 달러이므로, 이 주식은 과거 12개월 매출의 약 350배에 거래되고 있습니다. 6월 30일 기준 현금 및 유가증권 5억 4,600만 달러와 비교하면, 그 가치의 대부분은 미래 성장에 기대고 있습니다. 3분기를 포함하면 최근 4개 분기 매출은 1,320만 달러로, 같은 발표 전 주가 기준 약 330배이며, 현금 및 유가증권은 5억 300만 달러입니다.
이 수치들은 단순 계산이며 목표주가나 투자 권유가 아닙니다. 투자자가 지불하는 가격을 정당화하려면 결국 성장이 충분히 크고 지속 가능해야 하는 이유를 보여 줄 뿐입니다. 밸류에이션이 이미 훨씬 큰 진전을 가정하고 있다면, 더 나은 사업도 실망스러운 투자가 될 수 있습니다.
실적 컨퍼런스콜에서 물어야 할 7가지 질문
다음 질문들에 대한 답이 있다면 실적 보고서는 훨씬 더 유용해질 것입니다.
- RPO에서 무엇이 바뀌었나? 신규 계약, 인식된 작업, 기타 조정이 각각 얼마나 반영됐나?
- 어떤 납품이 일정대로 진행되고 있나? 양자 어닐링 시스템 두 대는 여전히 4분기 출하 예정인가? 남은 설치, 캘리브레이션, 고객 인수 단계는 무엇인가?
- 매출 중 얼마가 2027년으로 넘어가나? 8월 이후 예상 시점이 바뀌었나?
- QCaaS 성장은 얼마나 반복적인가? 고객들이 계약을 갱신하고 프로덕션 애플리케이션을 추가하고 있나?
- 현금 사용을 이끄는 것은 무엇인가? 어떤 지출 증가가 일시적이고, 어떤 것이 반복적이거나 마일스톤에 연동돼 있나?
- 정부 지원금은 얼마나 받았나? 어떻게 분류되며, 남은 마일스톤은 무엇인가?
- 최신 주식 수는 얼마인가? 상무부 보유 주식과 새로운 보상 지급이 주당 경제성에 어떤 영향을 주나?
재무적 의미가 공개되지 않은 파트너십 목록이 늘어나는 것보다 정확한 답변이 훨씬 가치 있습니다.
2026년 3분기 체크리스트: 실적 발표문이 답한 것
- RPO: 3,830만 달러로 6월보다 240만 달러 감소; 59%는 12개월 내, 71%는 24개월 내 인식 예정. 신규 추가분과 인식 매출의 연결 내역은 발표문에 없습니다.
- 납품: 4분기 시스템 두 대 출하에 대한 업데이트 없음; 이탈리아 Advantage2 시스템은 10월 설치를 위해 납품됐습니다.
- 2027년으로 넘어가는 매출: 발표문에서 다루지 않았습니다.
- QCaaS: 220만 달러로 140만 달러에서 증가; NTT DOCOMO의 두 번째 프로덕션 애플리케이션이 언급됐습니다.
- 현금 사용: 조정 EBITDA 손실 3,770만 달러; 9개월 영업활동 현금 유출 1억 900만 달러; 유동성 5억 340만 달러.
- 정부 지원금: 최대 1억 달러의 확정 계약; 9월 30일 기준 1억 달러 전액이 미수 주식 발행 대금으로 표시.
- 주식 수: 3분기 가중평균 주식 수 3억 7,410만 주로, 1년 전 3억 4,220만 주보다 많습니다.
자주 묻는 질문
D-Wave는 2026년 3분기 실적을 언제 발표했나요?
2026년 11월 10일(화) 미국 증시 개장 전에 발표했습니다. 실적 발표문은 Form 8-K의 Exhibit 99.1로 SEC에 제출됐고, 웹캐스트는 동부시간 오전 8시에 Alan Baratz CEO와 Greg Golkov CFO 대행이 참여한 가운데 열렸습니다.
D-Wave는 2026년 3분기 실적 예상치를 넘었나요?
매출은 그렇습니다. 451만 달러로 FXEmpire 컨센서스 442만 달러를 웃돌았습니다. 주당 이익은 아닙니다. 순손실은 주당 0.13달러로 컨센서스 0.10달러 손실보다 컸지만, Earnings Whispers의 “위스퍼” 추정치인 0.16달러 손실보다는 양호했습니다. 수주액은 190만 달러였고 RPO는 3,830만 달러로 줄었습니다.
QBTS의 2026년 3분기 실적 추정치는 얼마였나요?
실적 발표 전 FXEmpire는 애널리스트 16명의 컨센서스로 주당 0.10달러 손실, 매출 442만 달러를 제시했습니다. Earnings Whispers도 매출 약 400만 달러에 주당 0.10달러 손실을 제시하며, “위스퍼” 추정치는 주당 0.16달러 손실입니다. 이는 제3자 추정치이며 회사 가이던스가 아닙니다.
D-Wave의 2025년 3분기 실적은 어땠나요?
매출은 374만 달러, 수주액은 240만 달러였고, GAAP 순손실은 1억 4,000만 달러(주당 0.41달러)였는데, 이는 주로 비현금성 워런트 비용 때문이었습니다. 조정 EBITDA 손실은 2,060만 달러였습니다.
D-Wave의 백로그는 매출과 같은가요?
아닙니다. RPO는 아직 이행되지 않은 계약상 의무를 뜻합니다. D-Wave는 9월 30일 기준 3,830만 달러 중 약 59%가 12개월 내에 매출로 인식될 것으로 예상하므로, 백로그를 이미 벌어들인 매출로 취급해서는 안 됩니다.
GAAP 손실 축소가 왜 영업 개선을 보여 주지 못할 수 있나요?
회계적 효과가 비교를 좌우하기 때문입니다. 전년도 분기에는 대규모 워런트 비용이 반영됐고, 조정 EBITDA 손실은 2025년 3분기 2,060만 달러에서 2026년 3분기 3,770만 달러로 늘었습니다.
정부 계약으로 지분 희석 위험이 사라지나요?
아닙니다. 이 거래에는 7,095,721주의 발행이 포함됐으며, 향후 주식 보상이나 자금 조달 결정의 중요성도 그대로 남습니다. 자금 지원과 지분 희석은 함께 평가해야 합니다.
2026년 3분기 실적 발표에 QBTS 주가는 어떻게 반응했나요?
QBTS는 11월 10일 10.48달러로 마감해 전일 종가 11.47달러보다 8.6% 하락했습니다. 시가는 11.06달러였고 장중 저가는 10.11달러였습니다. 같은 날 Quantum Computing Inc.는 8.2%, Rigetti는 6.4% 하락했고, Nasdaq-100 ETF는 0.7% 하락했습니다.
QBTS는 실적 발표일에 보통 얼마나 움직이나요?
2026년 3분기를 포함한 최근 12번의 발표에서 발표일 평균 등락폭은 방향과 관계없이 10.2%, 중앙값은 6.2%였습니다. 최근 다섯 번의 발표 중 네 번은 발표 후 주가가 하락했습니다.
어떤 결과라면 D-Wave 실적이 확실히 긍정적이라고 볼 수 있나요?
가장 강력한 조합은 신뢰할 만한 매출 전환, 다시 채워진 계약 수요, 확대되는 프로덕션 사용, 절제된 현금 사용입니다. 이런 증거 없이 EPS가 소폭 예상치를 웃도는 것만으로는 핵심 상업화 위험이 해소되지 않습니다.
결론: 매출은 예상 상회, 주당 손실은 예상 미달, 백로그는 축소
D-Wave의 2026년 3분기 실적은 시스템 판매를 제외하면 가장 높은 매출인 451만 달러(예상 442만 달러)를 기록했지만, 주당 손실은 0.13달러로 예상 0.10달러보다 컸고, 신규 수주는 190만 달러에 그쳤으며, 백로그는 3,830만 달러로 줄었습니다. 다음 과제는 여전히 지출과 기술 마일스톤의 신뢰를 유지하면서 상업적 약정을 인식된 매출과 현금으로 전환하는 것입니다.
강세 시나리오에는 확인 가능한 기반이 있습니다. 계약된 수요, 프로덕션 배치, 정부 지원, 더 넓어진 개발 프로그램입니다. 해결되지 않은 문제는 이 기반이 얼마나 효율적으로 지속 가능한 사업이 되느냐이며, 주가는 이미 올해 절반 이상 하락했습니다.
이번 실적은 네 가지 관점에서 판단해야 합니다.
- 전환: 계약된 작업이 일정대로 매출이 되는가?
- 반복성: 고객 사용이 개별 거래를 넘어 늘어나는가?
- 자본 규율: 지출이 측정 가능한 마일스톤을 앞당기는가?
- 주주 가치: 사업 성장이 주당 기준으로 가치를 창출하는가?
3분기에는 전환과 반복성이 소폭 개선됐지만 자본 규율과 주주 가치는 그렇지 않았습니다. 앞으로는 4분기 시스템 두 대 출하, 수주액이 190만 달러에서 회복되는지, 분기 3,770만 달러의 조정 EBITDA 손실 대비 현금 흐름을 지켜봐야 합니다. 이 지표들 전반에서 강한 답이 나온다면 투자 논리는 개선될 것입니다. 명확한 재무적 전환 없이 발표만 늘어난다면 문제는 해결되지 않습니다. 막대한 지출을 감수하며 대규모 백로그를 파는 기업이라는 점에서, CoreWeave의 백로그 대 부채 레퍼런스는 훨씬 큰 규모에서 같은 전환 문제를 보여 줍니다.
지속적인 모니터링을 위해 SimianX의 AI 주식 분석으로 이후 공시를 이 실적 점검표에 맞춰 정리해 보세요.
이 글은 금융 리서치이자 예시적 분석이며, 개인 맞춤형 투자 조언이나 증권 매수·매도 권유가 아닙니다.
관련 글
- 코어위브 주식: 백로그 1040억$ vs 부채 351억$
- 2026 중간선거 후 미국 증시 급락: 원인과 향후 전망
- 기술주 매도 다 반영됐나? AI주 10종·전쟁 18건
- 급락 후 반도체 장비주 램리서치·AMAT·TXN·인텔 주가
- AI 거품 vs 닷컴 버블: 1929년 이후 버블 총정리
- 매그니피센트7 실적 발표일·결과: 2026년 3분기 총정리
참고 자료
- D-Wave: 2026년 3분기 실적 발표문(Form 8-K, Exhibit 99.1), 2026년 11월 10일
- D-Wave: 2026년 3분기 투자자 프레젠테이션(Form 8-K, Exhibit 99.2), 2026년 11월 10일
- D-Wave: 2026년 3분기 실적 발표 Form 8-K, 2026년 11월 10일
- D-Wave 뉴스룸: D-Wave Reports Third Quarter 2026 Results, 2026년 11월 10일
- D-Wave: 2026년 3분기 실적 발표일 및 웹캐스트 공지, 2026년 10월 27일
- D-Wave: 2026년 2분기 실적 발표문(Form 8-K, Exhibit 99.1), 2026년 8월 6일
- D-Wave: 2026년 2분기 투자자 프레젠테이션, 2026년 8월 6일
- D-Wave: 2026년 6월 30일 종료 분기 Form 10-Q
- D-Wave: 2026년 1분기 실적 발표문(Form 8-K, Exhibit 99.1), 2026년 5월 12일
- D-Wave: 2025년 4분기 및 연간 실적 발표문(Form 8-K, Exhibit 99.1), 2026년 2월 26일
- D-Wave: 이탈리아 용량 계약이 포함된 2025년 3분기 실적 발표문, 2025년 11월 6일
- D-Wave: 2025년 2분기 실적 발표문, 2025년 8월 7일
- D-Wave: 2025년 1분기 실적 발표문, 2025년 5월 8일
- D-Wave: 2024년 4분기 및 연간 실적 발표문, 2025년 3월 13일
- D-Wave: 2024년 3분기 실적 발표문, 2024년 11월 14일
- D-Wave: 미국 상무부 지원 관련 Form 8-K, 2026년 9월 8일
- D-Wave: 미국 상무부 대상 주식 발행 관련 Form 8-K/A, 2026년 9월 9일
- D-Wave: 재매도 투자설명서 보충서(Form 424B7), 2026년 9월 10일
- D-Wave: CFO 은퇴 관련 Form 8-K, 2026년 8월 25일
- D-Wave: CFO 대행 선임 관련 Form 8-K/A, 2026년 9월 22일
- D-Wave: Quantum Circuits 인수 완료, 2026년 1월 20일
- D-Wave: Nasdaq 상장 이전 관련 Form 8-K, 2026년 7월 14일
- D-Wave와 NTT DOCOMO: 두 번째 프로덕션 애플리케이션, 2026년 8월 18일
- D-Wave: 게이트 모델 시뮬레이터 베타 프로그램, 2026년 10월 1일
- D-Wave: 이탈리아 최초의 양자 어닐링 컴퓨터 코모 도착, 2026년 10월 15일
- D-Wave와 LG CNS: 양해각서, 2026년 10월 28일
- D-Wave: Stride 하이브리드 솔버 및 개발자 교육, 2026년 11월 4일
- The Motley Fool: D-Wave 2026년 2분기 실적 컨퍼런스콜 녹취록
- FXEmpire: QBTS 실적 추정치
- Finviz 게재 Earnings Whispers: D-Wave의 3분기 시험대, 2026년 11월 3일
- SEC EDGAR: D-Wave Quantum Inc. 공시 목록


