에릭슨의 3분기를, 비교 대상이 된 분기와 나란히 읽는다
에릭슨은 2026년 10월 15일 3분기 실적을 발표했고 헤드라인은 나빠 보였다. 조정 EBITA 36% 감소, 순이익 49% 감소, 희석 주당순이익 47% 감소. 그런데도 주가는 올랐다. ERIC B는 스톡홀름에서 장중 +10.9%까지 찍은 뒤 6.8% 상승 마감했고, 나스닥 ADR은 11.8% 올랐다.
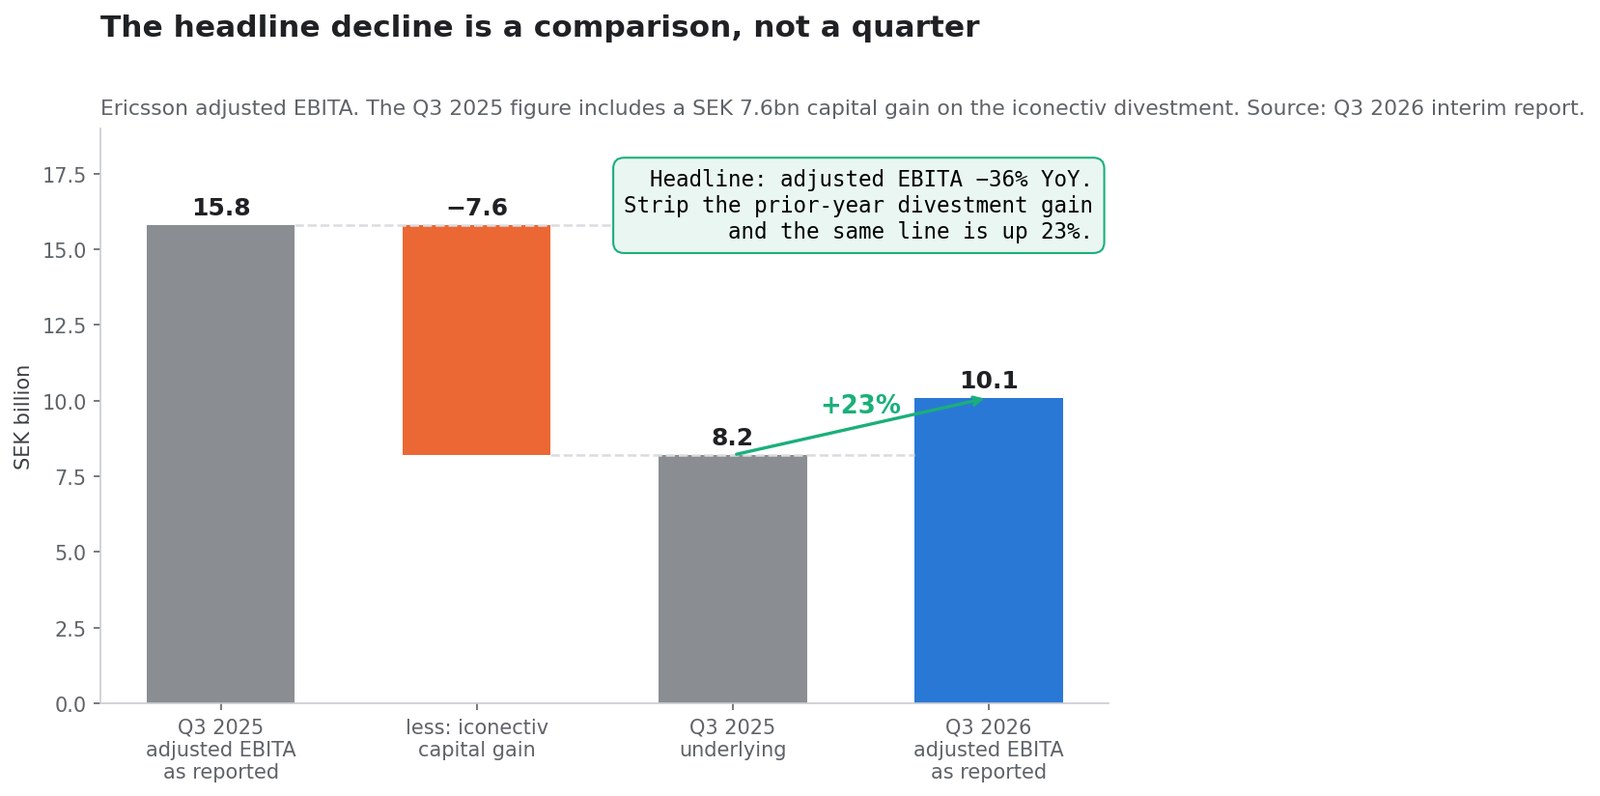
둘 다 사실이다. 둘을 잇는 것은 보고서의 단 한 줄이다. 2025년 3분기에는 iconectiv 매각에 따른 76억 스웨덴 크로나의 처분이익이 들어 있었다. 이를 빼면 같은 조정 EBITA 항목은 82억 크로나에서 101억 크로나로, 23% 증가한다.
이 페이지는 장부이지 반응 기사가 아니다. 성장한 부분과 비교 대상이 된 부분을 분리하고, 개선분 가운데 무선 장비가 아니라 라이선스에서 나온 몫에 값을 매기며, 경영진이 7월에 제시한 가이던스와 10월에 내놓은 실적을 나란히 놓고, 회사가 2027년에 대해 한 말을 기록한다. 모든 수치는 SEC에 제출된 문서에서 나온다. 2026년 3분기 보고서, 2026년 2분기 보고서, 같은 날 나온 조직 개편 발표, 그리고 2026년 6월의 CEO 교체다.
수치는 2026년 10월 15일까지 공개된 문서를 반영한다. 별도 표기가 없으면 금액 단위는 스웨덴 크로나다. 조사·정보 제공용 내용이며 개별 투자 자문이 아니다.
분기가 아니라 비교 대상의 문제
발표자료의 세 숫자가 거의 반토막이다. 셋 다 일회성 매각이익이 들어 있는 분기와 견준 결과다.
| 항목 | 2026년 3분기 | 2025년 3분기 공시 | 2025년 3분기 이익 제외 | 깨끗한 기준의 변화 |
|---|---|---|---|---|
| 조정 EBITA | 101억 크로나 | 158억 크로나 | 82억 크로나 | +23% |
| 조정 EBITA 마진 | 17.0% | 28.1% | 14.6% | +240bp |
| 희석 EPS | 1.77크로나 | 3.33크로나 | 1.61크로나 | +9.9% |
76억은 '기타 영업수익 및 비용'에 들어 있었고, 이 항목은 전년 동기 77억에서 1억으로 줄었다. 보고서는 솔직하게 적는다. EBITA는 "전년 동기의 76억 처분이익과 더 높은 구조조정 비용을 반영해 92(155)억으로 감소했다. 처분이익을 제외하면 수익성은 개선됐다."
EPS 항목도 같은 처리가 필요하다. 에릭슨은 "전년 EPS에는 주당 1.72크로나의 처분이익이 포함돼 있었다"고 적는다. 3.33에서 1.72를 빼면 1.61크로나이고, 실제로 내놓은 1.77과 비교하면 9.9% 증가이지 47% 붕괴가 아니다. 같은 분기에 대한 이 두 서술 사이의 거리가, 어떤 주식이 실적 발표를 앞두고 몇 주 내리다가 당일 11% 오를 수 있는 이유의 전부다.
헤드라인 숫자는 실제로 어땠나
| 지표 | 2026년 3분기 | 2025년 3분기 | 변화 | 2026년 1~9월 | 2025년 1~9월 |
|---|---|---|---|---|---|
| 순매출 | 595억 크로나 | 562억 크로나 | 공시 +6%, 유기적 +7% | 1,615억 크로나 | 1,674억 크로나 |
| 매출총이익 | 280억 크로나 | 268억 크로나 | +5% | 754억 크로나 | 800억 크로나 |
| 조정 매출총이익률 | 47.7% | 48.1% | −40bp | 48.0% | 48.2% |
| 조정 EBITA | 101억 크로나 | 158억 크로나 | −36% | 226억 크로나 | 302억 크로나 |
| EBIT | 89억 크로나 | 152억 크로나 | −41% | 162억 크로나 | 275억 크로나 |
| 순이익 | 58억 크로나 | 113억 크로나 | −49% | 108억 크로나 | 201억 크로나 |
| 희석 EPS | 1.77크로나 | 3.33크로나 | −47% | 3.24크로나 | 5.94크로나 |
| M&A 전 잉여현금흐름 | 49억 크로나 | 66억 크로나 | −26% | 112억 크로나 | 119억 크로나 |
| 기말 순현금 | 607억 크로나 | 519억 크로나 | +17% | — | — |
이 표에는 놓치기 쉬운 사실도 있다. 9개월 누계로 보면 매출은 공시 기준 4% 감소지만 유기적으로는 +4%이고, 차이는 거의 전부 환율에서 온다. 보고서가 제시한 통화 영향은 −96억 크로나다. 매출의 절반가량이 미국 달러로 표시되는 회사라면, 환율은 어느 분기에서든 영업 추세를 가리거나 부풀릴 수 있다.
비용 쪽으로는 두 줄을 봐야 한다. 구조조정 비용은 전년 −3억에 견줘 −9억이고, 9개월 누계로는 −12억에 견줘 −53억에 이른다. 금융수지는 −2억에서 −9억으로 돌아섰는데, 회사는 이를 세무 사안 해결과 관련된 이자 충당금과 환헤지 효과 탓으로 돌린다. 둘 다 조정 수치에는 들어 있지 않고, 둘 다 현금이거나 현금에 가깝다.
세금 항목은 앞을 내다보는 신호를 품는다. 에릭슨은 이제 연간 유효세율 28%를 예상한다. 2025년에는 25%였다. 이유는 "주로 높은 구조조정 비용과 세무 사안 해결을 위한 충당금의 영향을 반영"한다는 것이다.
7월에 무엇을 제시했고 10월에 무엇이 왔나
여기가 하루짜리 헤드라인이 담을 수 없는 부분이고, 이 분기가 놀라움이었는지 계획이었는지를 가리는 가장 깨끗한 시험이다.
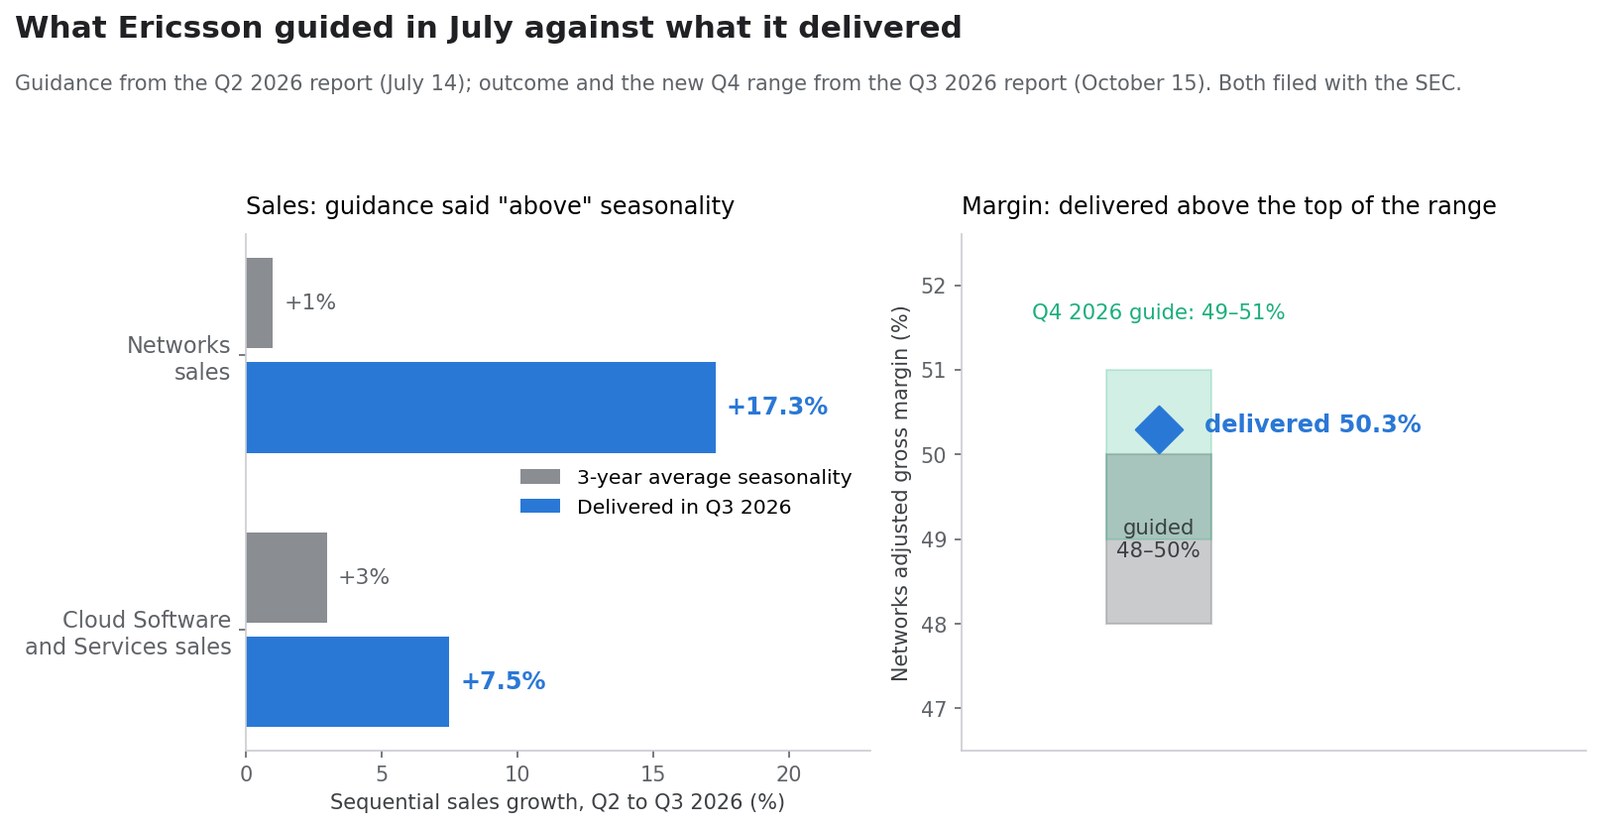
2026년 7월 14일자 2분기 보고서에서 에릭슨은 3분기에 대한 계획 전제를 공개했다. 3분기 보고서가 그 결과를 알려준다. 여기서 비교 대상은 애널리스트 전망이 아니라 회사가 석 달 전 스스로 적어 둔 전제라는 점에 유의할 만하다. 공개돼 있고 한 줄씩 대조할 수 있는 유일한 기준이다.
| 7월 14일의 가이던스 | 숫자로 환산하면 | 10월 15일의 실적 |
|---|---|---|
| Networks 매출 성장 3년 평균 계절성 "상회" | 2분기→3분기 3년 평균은 +1% | +17.3% (330억→387억 크로나) |
| Networks 조정 매출총이익률 48%~50% | — | 50.3% — 범위 상단 초과 |
| Cloud Software and Services 성장 계절성과 "대체로 유사" | 2분기→3분기 3년 평균은 +3% | +7.5% (147억→158억 크로나) |
| 3분기 환율 전제 USD:SEK 9.7, EUR:SEK 11.0 | — | 발표일 현물은 1달러에 약 9.94크로나 |
경영진은 시장에 Networks에서 계절성을 웃도는 분기를 예고했고, 3년 평균 전분기 대비 변동의 17배를 내놓았다. 이것이 서프라이즈다. 그리고 바로 그래서 과거와의 비교보다 앞으로의 가이던스가 더 무겁다.
4분기에 대해 에릭슨은 이제 USD:SEK 10.0, EUR:SEK 11.3을 전제로, Networks와 Cloud Software의 매출 성장이 3년 계절성과 "대체로 유사"할 것으로 본다. Networks는 전분기 대비 +17%, Cloud Software는 +29%에 해당한다. 그리고 Networks 조정 매출총이익률 가이던스를 49%~51%로 제시했다. 석 달 전 설정한 범위보다 꼬박 1%포인트 높다.
부문 장부
| 부문 | 2026년 3분기 매출 | 유기적 성장 | 조정 EBITA | 조정 EBITA 마진 | 최근 4개 분기 |
|---|---|---|---|---|---|
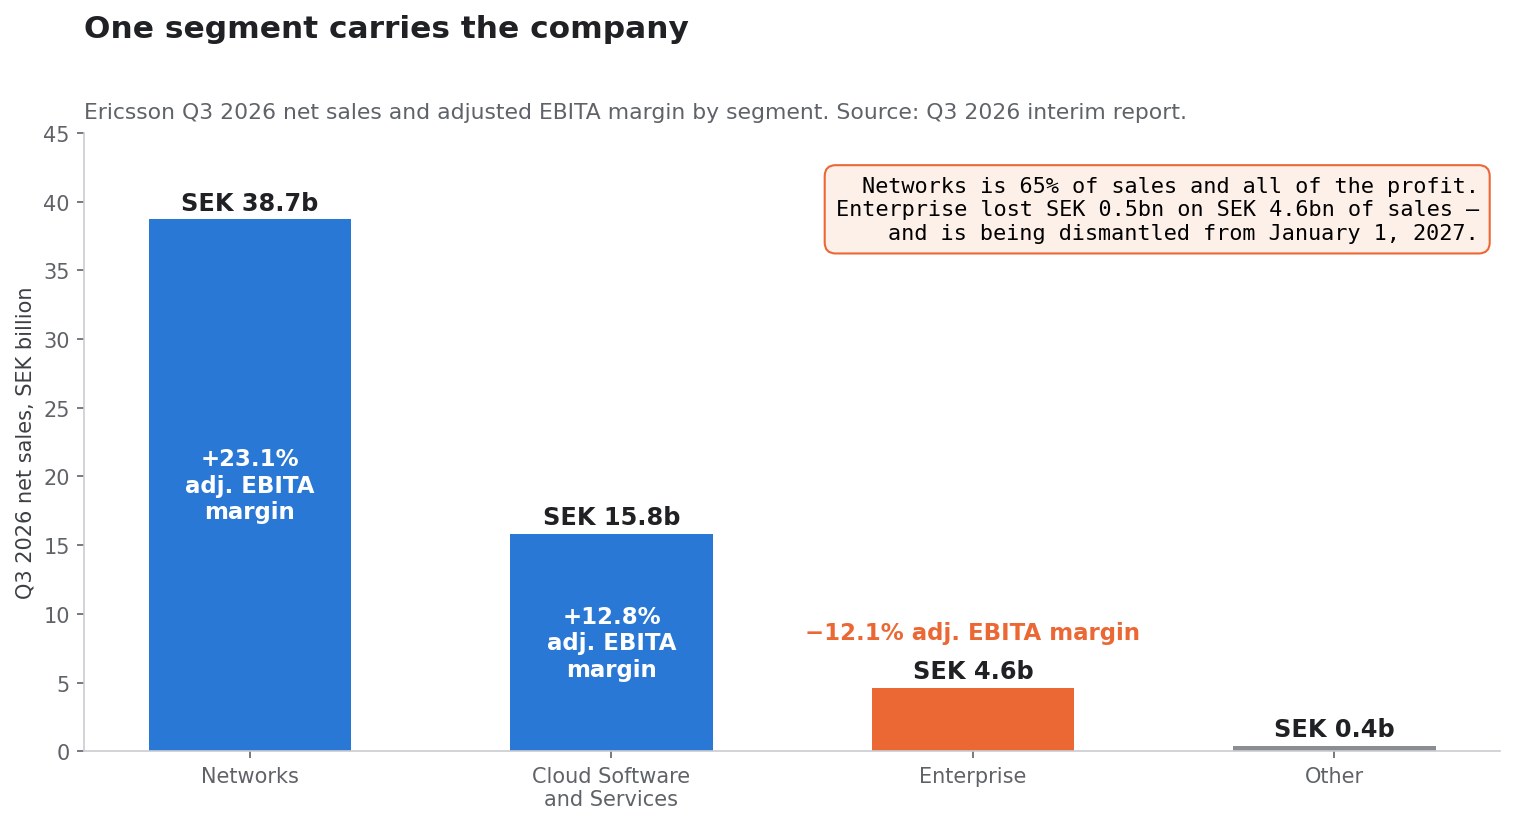
| Networks | 387억 크로나 | +9% | 90억 크로나 | 23.1% (20.3%) | 1,489억 크로나, 21.0% |
| Cloud Software and Services | 158억 크로나 | +3% | 20억 크로나 | 12.8% (12.5%) | 624억 크로나, 13.1% |
| Enterprise | 46억 크로나 | +1% | −5억 크로나 | −12.1% (138.7%) | 178억 크로나, −22.2% |
| Other | 4억 크로나 | — | — | — | — |
Networks는 그룹 매출의 65%이고 실질적으로 이익의 전부이기도 하다. 23.1%의 조정 EBITA 마진은 보고서가 인쇄한 세 열 가운데 가장 높은 분기 수치이며, 최근 4개 분기 21.0%라는 마진은 이것이 한 분기의 산물이 아님을 보여준다.
Enterprise의 비교는 터무니없어 보인다. 1년 전 138.7% 마진에 올해 −12.1%. iconectiv의 76억 이익이 바로 이 부문 안에 계상됐기 때문이다. 그것을 빼면 Enterprise는 그때도 적자였고 지금도 적자다. 최근 4개 분기 기준으로는 178억 크로나 규모의 사업이 −22.2%로 돌아가는 셈이고, 이는 그룹이 부문 단계에서 약 350억을 버는 것에 견줘 연간 약 40억의 영업적자에 해당한다.
이 숫자가 같은 날 구조적 발표가 나온 이유다.
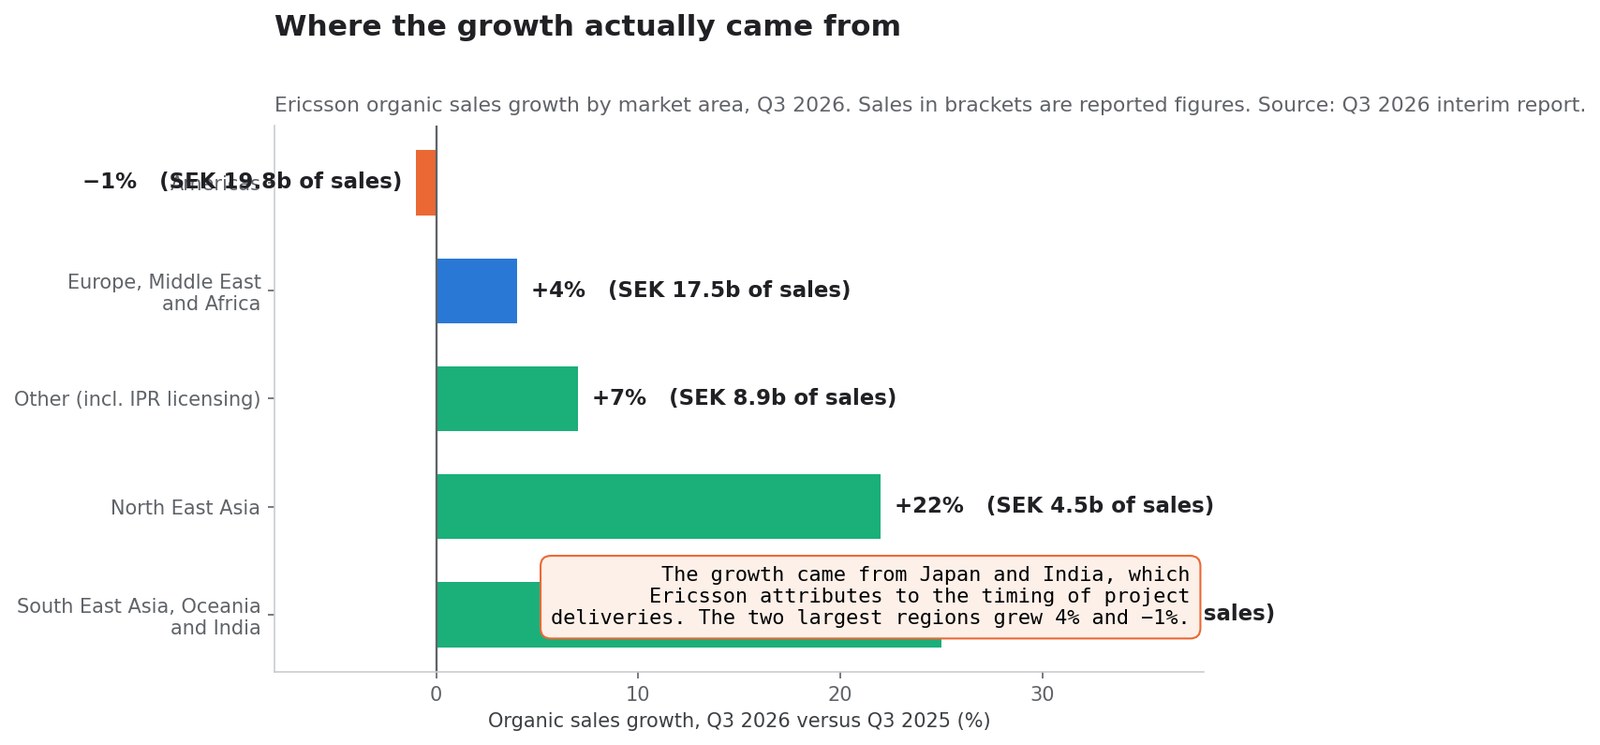
성장은 실제로 어디서 왔나
| 시장권역 | 2026년 3분기 매출 | 유기적 성장 | 1~9월 유기적 |
|---|---|---|---|
| 미주 | 198억 크로나 | −1% | −1% |
| 유럽·중동·아프리카 | 175억 크로나 | +4% | +5% |
| 동남아시아·오세아니아·인도 | 88억 크로나 | +25% | +14% |
| 동북아시아 | 45억 크로나 | +22% | +15% |
| Other(IPR 라이선스 포함) | 89억 크로나 | +7% | +1% |
| 합계 | 595억 크로나 | +7% | +4% |
두 자릿수로 성장한 두 권역은 공교롭게도 가장 작은 두 곳이고, 에릭슨은 둘 다 수요가 아니라 시점 탓으로 돌린다. 동북아시아의 성장은 "주로 일본에서 비롯됐고 더 많은 프로젝트 납품이 뒷받침했다". 동남아시아·오세아니아·인도는 "동남아시아와 인도의 프로젝트 납품 시점"에서 왔다.
미주는 그룹 매출의 3분의 1을 차지하는 최대 권역인데 유기적으로 1% 줄었다. "북미의 소폭 성장이 중남미의 매출 감소로 상쇄됐다"는 설명이다. 9개월로는 미주가 유기적 1%, 공시 기준 8% 감소다.
이 비대칭이 약세론의 정직한 형태다. 전분기 대비 성장이 3년 계절성 평균의 17배이고, 그것도 경영진이 납품 시점을 명시한 권역에 몰려 있는 분기는 앞뒤 분기에서 무언가를 빌려온 것이다. 에릭슨 자신의 4분기 가이던스 — 계절성을 웃도는 것이 아니라 "대체로 유사"한 성장 — 도 이 해석과 맞아떨어진다.
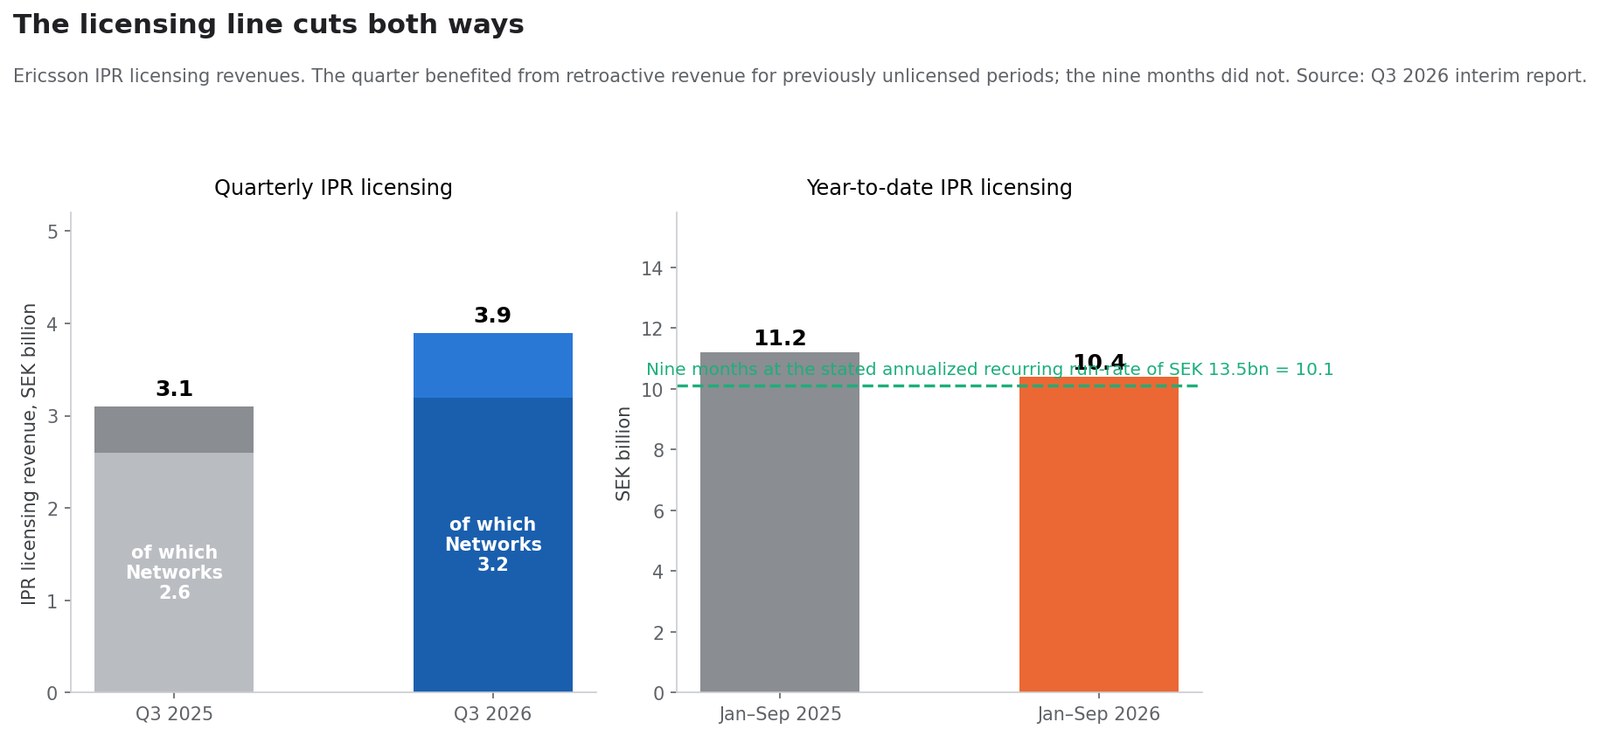
라이선스 항목은 양쪽으로 벤다
지식재산 라이선스는 에릭슨이 가진 가장 마진이 높은 수익이고, 이번 분기에 움직였다.
| IPR 라이선스 수익 | 2026년 3분기 | 2025년 3분기 | 2026년 1~9월 | 2025년 1~9월 |
|---|---|---|---|---|
| 그룹 합계 | 39억 크로나 | 31억 크로나 | 104억 크로나 | 112억 크로나 |
| 그중 Networks | 32억 크로나 | 26억 크로나 | — | — |
| 그중 Cloud Software and Services | 7억 크로나 | 6억 크로나 | — | — |
에릭슨은 분기 증가가 "부분적으로 이전에 라이선스되지 않았던 기간과 관련된 소급 수익에 의해 견인됐다"고 밝히며, IPR 라이선스 수익의 82%를 Networks 부문에 둔다. 회사는 또 연환산 반복 IPR 런레이트 약 135억 크로나를 공개하는데, 9개월로는 약 101억에 해당한다.
표의 양쪽 절반이 모두 중요하다. 분기는 소급 라이선스의 도움을 받았지만, 9개월은 2025년에 계상된 더 큰 소급 수익이 없다는 점에서 손해를 봤다. 연초 이후 IPR은 8억 감소다. 3분기 라이선스 순풍을 대변에 적는 독자라면 연초 이후의 라이선스 역풍도 차변에 적어야 한다.
개선분 중 무선 장비는 얼마고 로열티는 얼마인가
이것은 회사가 아니라 독자의 산술이며, 공개적으로 밝힌 전제 하나에 기댄다. 라이선스 수익은 추가 비용이 거의 없으므로 IPR 증가는 거의 그대로 EBITA로 떨어진다.
- 작년 처분이익을 뺀 그룹 조정 EBITA는 19억 개선됐다(82억→101억).
- 그룹 IPR 라이선스 수익은 8억 늘었다(31억→39억).
- 이 전제라면 라이선스가 개선분의 약 42%를 설명한다.
같은 시험을 Networks 안에서 하면,
- Networks 조정 EBITA는 18억 증가(72억→90억).
- Networks의 IPR은 6억 증가(26억→32억).
- 따라서 라이선스는 Networks 개선분의 약 3분의 1을 설명한다.
그래도 장비 사업 자체에서 나온 약 11억의 이익 개선이 남는다. 유기적 매출 9% 성장 위에서의 일이며, 보고서는 이를 "제품 믹스의 긍정적 영향과 소급 IPR 라이선스 수익, 부품 비용 상승으로 일부 상쇄"라고 설명한다. 영업 측면의 개선은 진짜다. 다만 헤드라인의 마진 확대가 암시하는 것보다 작고, 그중 일부는 같은 규모로 되풀이되지 않는다.
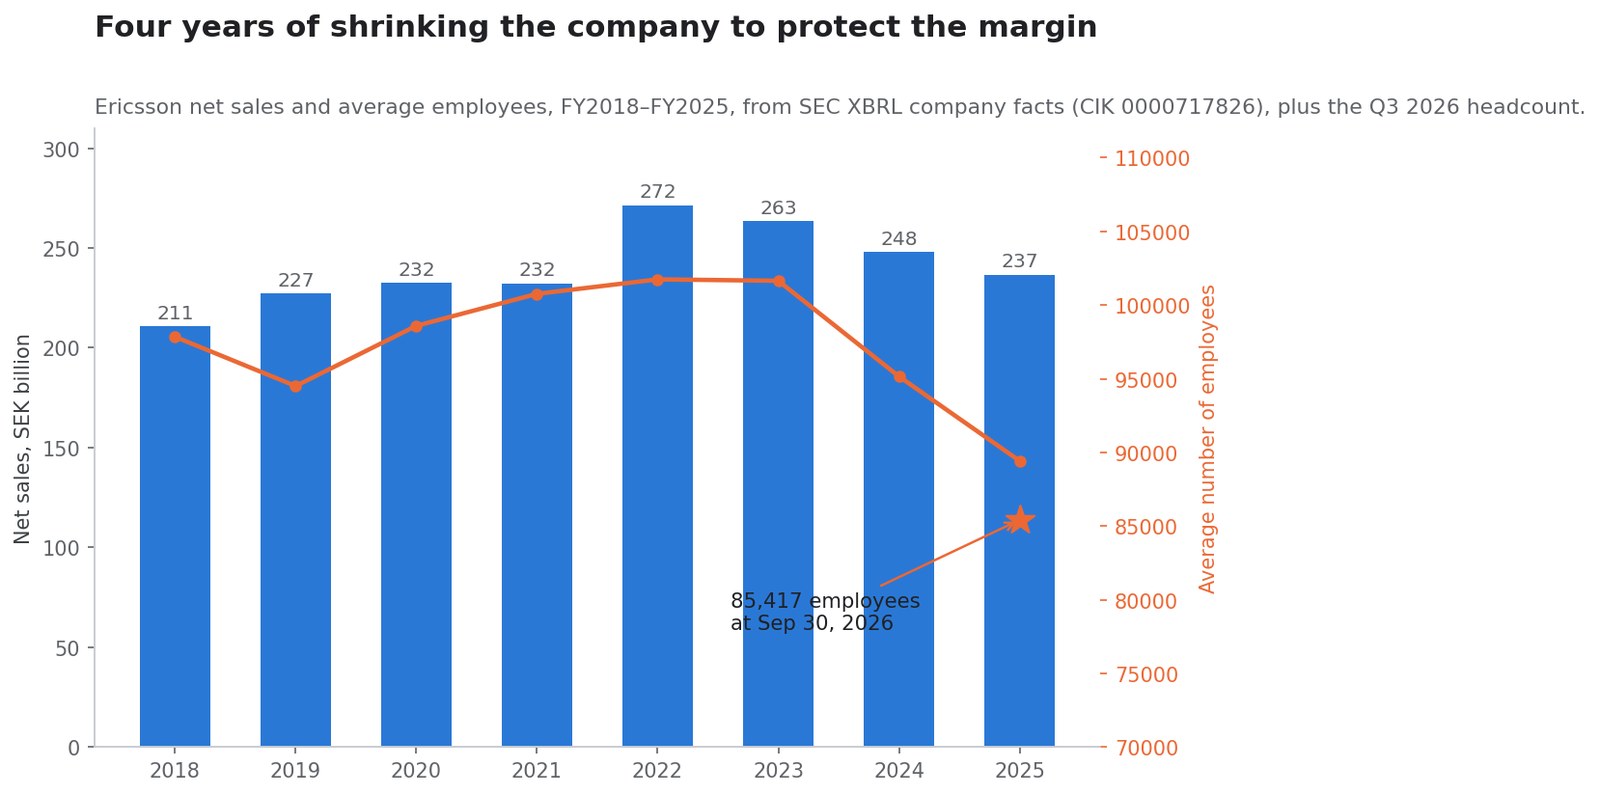
마진을 지키려 회사를 줄인 4년
| 회계연도 | 순매출 | 평균 임직원 수 |
|---|---|---|
| 2018 | 2,108억 크로나 | 97,843 |
| 2019 | 2,272억 크로나 | 94,503 |
| 2020 | 2,324억 크로나 | 98,589 |
| 2021 | 2,323억 크로나 | 100,757 |
| 2022 | 2,715억 크로나 | 101,741 |
| 2023 | 2,634억 크로나 | 101,644 |
| 2024 | 2,479억 크로나 | 95,154 |
| 2025 | 2,367억 크로나 | 89,425 |
출처: SEC XBRL 기업 데이터, CIK 0000717826.
매출은 2022년 2,715억으로 정점을 찍고 이후 12.8% 줄었다. 평균 임직원 수도 같은 해 정점을 지나 12.1% 줄었다. 인력 감축은 연간 데이터 너머로도 이어졌다. 2026년 9월 30일 기준 85,417명, 석 달 전은 86,536명, 1년 전은 89,898명이다. 전년 대비 4,481명, 5.0% 감소다.
이것이 마진 이야기 뒤의 메커니즘이다. Networks의 조정 EBITA 마진은 1년 사이 20.3%에서 23.1%로 올랐는데, 그동안 회사는 5% 적은 인원으로 일했고 2025년 연구개발비는 489억으로 2024년의 535억보다 적었다. 이런 비용 규율은 마진을 확실히 개선하고 성장률은 전혀 개선하지 않는다.
새 최고경영자와 취임 첫날의 조직 개편
7월 2분기 보고서에는 뵈리에 에크홀름의 코멘트가 실려 있었다. 3분기 보고서에는 페르 나르빙에르의 코멘트가 실린다. 그는 "빠른 기술 변화의 이 시기에 회사를 이끌게 되어 기쁘다"고 썼다.
인수인계는 문서로 남아 있다. 2026년 6월 16일 에릭슨은 당시 Business Area Networks를 이끌던 나르빙에르가 사장 겸 CEO가 되고, 에크홀름은 2026년 9월 30일 물러나 2027년 6월 15일까지 경영 자문을 맡는다고 발표했다. 6월 18일에는 다비드 함마르발을 2026년 10월 1일자로 Business Area Networks 책임자로 임명했다.
따라서 2026년 3분기는 인수인계 분기다. 실적은 한 CEO 아래에서 쌓였고, 다른 CEO가 자신의 첫 실적 발표일에 내놓았다.
그는 그날을 구조조정 발표에 썼다. 별도 보도자료로 제출됐다.
- 시장권역 동북아시아와 동남아시아·오세아니아·인도가 2027년 1월 1일부터 단일 아시아태평양 시장권역으로 통합된다. 책임자는 현 EMEA 총괄인 파트리크 요한손이며, 새 EMEA 총괄 물색이 시작된다.
- Business Area Enterprise Wireless Solutions는 해체된다. Neutral Host와 Ericsson Private 5G는 Business Area Networks로 옮기고, Wireless WAN은 미주 시장권역 총괄에게 보고하는 독립 사업이 된다.
- 경영진 세 명 — 오사 탐손스, 샤픽 나시프, 안드레스 비센테 — 가 2026년 12월 31일 현직에서 물러난다.
이 개편은 앞으로의 대조 난도도 바꾼다. 2027년부터 Enterprise는 따로 공시되지 않고, 아시아태평양 통합으로 기존 두 시장권역의 분해 데이터도 사라진다. 다시 말해 투자자가 지금 보는 이 부문 표 자체가 곧 만료될 참조물이다.
부문 표와 나란히 읽으면 논리는 조금도 미묘하지 않다. 통합되는 두 시장권역은 가장 작은 둘이다. 해체되는 사업 영역은 최근 4개 분기 기준 연 40억을 잃는 쪽이다. 새 최고경영자가 스스로를 먹여 살리지 못하는 부분을 먹여 살리는 부분 안으로 모으고 있다.
재무상태표는 어떤 모습인가
| 항목 | 2026년 9월 30일 | 비교 |
|---|---|---|
| 총현금 | 980억 크로나 | 전분기 대비 +67억 |
| 순현금 | 607억 크로나 | 1년 전 519억, +17% |
| 퇴직급여 부채 | 143억 크로나 | 6월 30일 180억 |
| 모회사 차입 평균 만기 | 2.9년 | 6월 30일 2.5년 |
| 유통주식수(기본) | 32.57억 주 | 1년 전 33.33억 주, −2.3% |
| 자기주식 | 1.141억 주 | 2025년 12월 31일 0.380억 주 |
재무활동 현금흐름은 4억 유입으로, 45억의 자사주 매입과 55억의 신규 차입이 합쳐진 결과다. 후자는 9월에 발행한 5억 유로 채권을 반영한다. 분기 중 에릭슨은 B종 주식 49,225,701주를 48억에 매입했고, 연초 이후로는 78,761,682주를 81억에 매입했다.
영업활동 현금흐름은 65억으로 전년 79억보다 적었고, 보고서는 "프로젝트 납품 시점과 더 높은 부품 가격을 반영한 재고 증가"를 짚는다. 경영진이 2027년에 대해 경고하는 바로 그 압력이 이미 운전자본에 나타나 있다.
에릭슨이 2027년에 대해 말한 것
보고서에는 미래에 관한 진술이 넷 있고 그중 셋은 경고다.
- "RAN 시장은 평탄하다." 에릭슨이 직접 인용하는 출처도 같은 말을 한다. Dell'Oro는 세계 무선접속망 장비 시장이 2026년에도 안정적일 것으로 본다.
- "부품 비용은 내년 매출총이익률에 역풍이다." CEO 코멘트에 나오고, Networks 마진 설명에도 다시 나온다. 거기서는 부품 비용 상승이 유리한 믹스를 일부 상쇄한다.
- "2026년 구조조정 비용은 높은 수준이 예상된다", 그리고 연간 세율이 28%로 오르는 것도 일부 이 때문이다.
- 유일한 긍정 신호: 4분기 Networks 조정 매출총이익률 가이던스가 49~51%로 상향됐다. 석 달 전은 48~50%였다.
가장 중요한 마진의 다음 분기 가이던스를 올리면서 그다음 해에는 투입 비용이 물 것이라고 경고하는 회사는, 경첩이 어디인지 알려주고 있는 것이다. 2027년의 질문은 수요가 아니다. 시장이 평탄하다는 것은 경영진이 이미 말했다. 질문은 가격, 믹스, 그리고 이번 개편이 올라가는 부품 청구서를 흡수할 수 있느냐다.
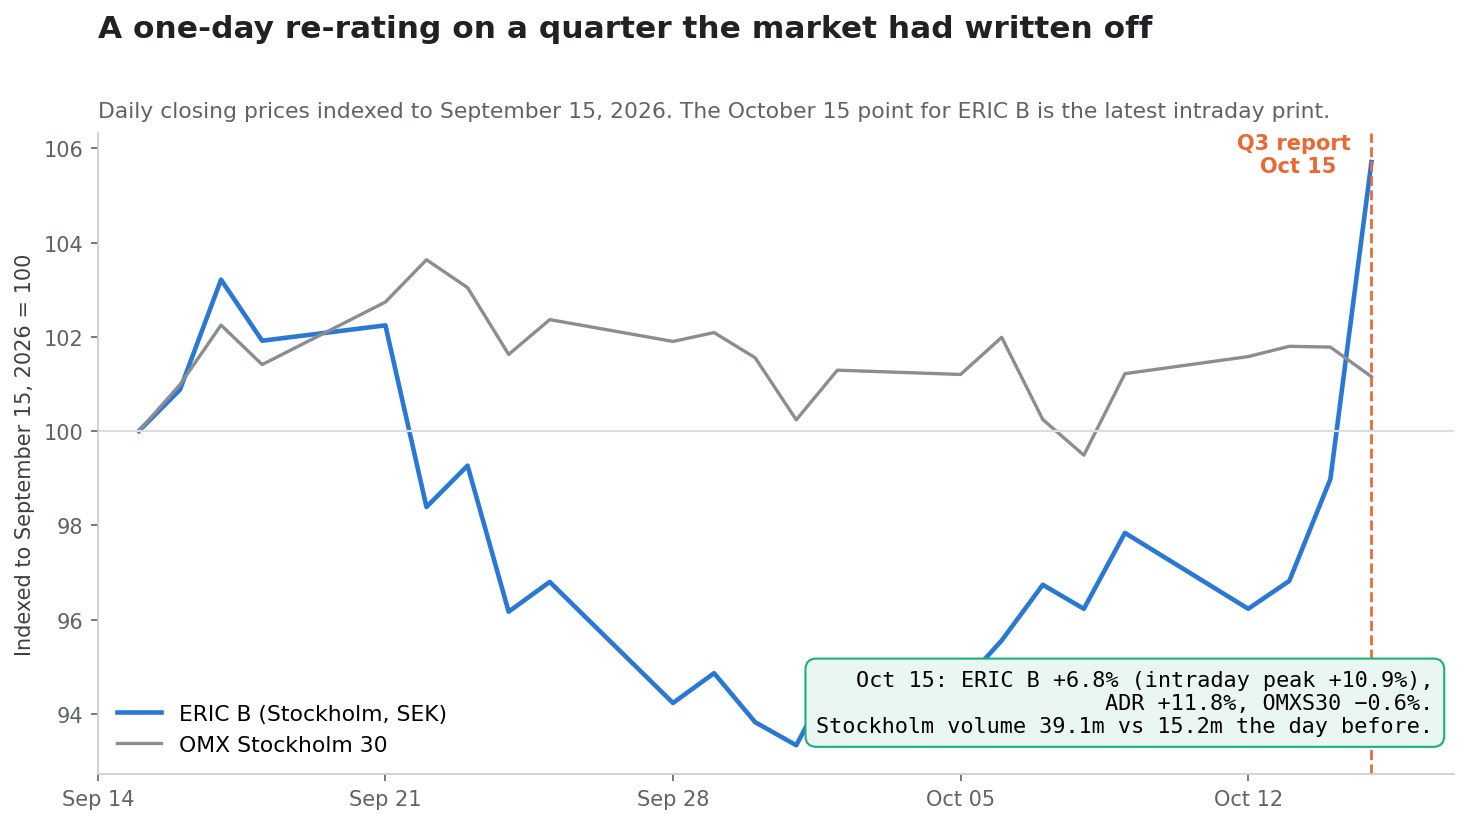
시장은 어떻게 값을 매겼나
| 상장 시장 | 전일 종가 | 10월 15일 | 변화 | 거래량 |
|---|---|---|---|---|
| ERIC B(스톡홀름, 크로나) | 97.10 | 103.70, 장중 고가 107.65 | +6.8%, 고점 +10.9% | 3,910만 주 대 1,520만 주 |
| ERIC ADR(나스닥, 달러) | 9.58 | 10.71 | +11.8% | 4,100만 주 대 1,890만 주 |
| OMX 스톡홀름 30 | 3,276.27 | 3,256.08 | −0.62% | — |
두 가지 단서가 이 대목을 정직하게 지킨다. 첫째, 두 상장 시장이 어긋나는 것은 서로 다른 통화로 값이 매겨지고 서로 다른 시각에 마감하기 때문이다. 103.70크로나에 달러가 약 9.94일 때 보통주는 약 10.44달러에 해당하는데 ADR은 10.71달러에 거래된다. 둘째, 이 움직임은 눌려 있던 바닥에서 시작됐다. ERIC B는 실적 발표에 들어갈 때 6개월 고점보다 약 23.7% 낮은 자리에 있었다.
시장은 헤드라인에 맞춰 포지션을 잡았다가 브리지에 맞춰 다시 값을 매겼다. 거래량 2.6배, ADR 11% 상승의 하루란 그런 모습이다.
상승 이후의 밸류에이션
103.70크로나와 유통주식 32.57억 주로 계산하면 에릭슨의 시가총액은 약 3,380억 크로나, 대략 340억 달러다. 순현금 607억 크로나를 빼면 기업가치는 2,770억 크로나 근처다.
이에 대응해, 보고 대상 3개 부문에 대해 공개된 최근 4개 분기 조정 EBITA는 다음과 같이 합산된다.
| 부문 | 최근 4개 분기 매출 | 조정 EBITA 마진 | 내재 조정 EBITA |
|---|---|---|---|
| Networks | 1,489억 크로나 | 21.0% | 313억 크로나 |
| Cloud Software and Services | 624억 크로나 | 13.1% | 82억 크로나 |
| Enterprise | 178억 크로나 | −22.2% | −40억 크로나 |
| 3개 부문 합계 | — | — | 355억 크로나 |
이로써 기업가치는 부문 단계 조정 EBITA의 약 7.8배에 놓인다. 이 수치는 Other 부문과 미배분 본사 비용을 제외하므로 정밀한 배수가 아니라 기준점으로 다루는 편이 낫다. 그래도 질문의 틀은 제대로 잡아 준다. 이 가격에 사는 사람은 최대 부문이 21% 마진을 버는 사업에 8배 미만을 지불하고, 607억의 순현금을 덤으로 받는다. 대가는 평탄한 최종 시장과 부품 비용 역풍을 받아들이는 것이다.
이 배수는 재무상태표와 함께 볼 때 공정해진다. 607억의 순현금은 시가총액의 18%이고, 이는 실제 영업을 떠받치는 몫의 시가총액이 훨씬 작다는 뜻이다. 이를 바꿀 산술은 단순하다. Enterprise의 연 약 40억 손실이 개편으로 사라진다면 — 사업이 해체되는 이상 불합리한 기본 시나리오는 아니다 — 같은 기업가치가 약 395억 위에 놓이고 7.0배가 된다. 이 배수에는 적자 부문을 고치는 쪽이 RAN 성장 1%포인트보다 값이 크다.
시나리오
| 시나리오 | 성립 조건 | 재무 경로 | 밸류에이션 함의 |
|---|---|---|---|
| 강세 | 4분기가 상향된 49~51% Networks 마진 가이던스에 안착. 개편이 2027년 안에 Enterprise 손실 대부분을 없앰. 부품 비용은 가격과 믹스로 상쇄 | 그룹 조정 EBITA 마진은 10%대 후반을 지키고, 자사주 매입은 분기 40~50억 선에서 지속 | 적자 부문이 더는 빼지 않게 되면서 배수가 과거 프리미엄 쪽으로 복원 |
| 기본 | 아시아 프로젝트 시점이 다음 두 분기에 되돌려짐. RAN은 Dell'Oro 예상대로 평탄. 부품 비용이 2027년 매출총이익률 1%포인트를 먹되 일부 상쇄 | 유기적 매출은 대체로 보합. 마진은 성장이 아니라 비용 절감으로 유지 | 대체로 현재 배수, 일은 순현금이 함 |
| 약세 | 3분기 강세는 앞당겨 쓴 것. 미주는 계속 마이너스. 부품 인플레가 가격 대응을 앞지름. 구조조정이 2026년 이후에도 높은 수준 유지 | 조정 EBITA 마진이 9개월 기준 14% 쪽으로 후퇴. 자사주 매입 속도 둔화 | 실적 발표 전 거래 수준으로 복귀 |
기본 시나리오는 "3분기를 연율화하라"가 아니다. 평탄한 시장에서 계절성을 17% 웃도는 분기는 시점의 사건이고, 자본화할 값어치가 있는 것은 지속되는 개선 — 인력, 믹스, Enterprise 개편 — 이라는 것이다.
무엇이 답을 줄 것인가
여기까지는 이미 일어난 사실의 기술이다. 아래는 아직 일어나지 않았지만 공시에서 하나씩 검증될 점검 항목이다.
- 4분기 Networks 조정 매출총이익률과 49~51% 가이던스의 대조. 에릭슨은 자사 범위의 상단을 한 번 넘었다. 두 번 넘으면 가격이 부품 비용을 버티고 있다는 뜻이 된다.
- 미주의 유기적 성장. 분기 −1%, 9개월 −1%. 최대 권역이 돌아서야 '회복'이라는 말이 의미를 갖는다.
- 아시아가 이 분기를 돌려주는지. 동북아시아 +22%와 동남아시아·오세아니아·인도 +25%는 둘 다 납품 시점으로 설명됐다. 4분기와 1분기를 본다.
- 연초 이후 IPR 라이선스. 104억은 연환산 런레이트 135억에 비춰, 새 계약이 들어오지 않는 한 약한 4분기를 시사한다.
- 해체 이후 Enterprise 손실. 이 부문은 2027년 1월 1일부터 보고 단위로서 사라진다. 손실이 함께 사라지는지, 단지 Networks로 옮겨가는지 본다.
- 2027년 구조조정 비용. 2026년은 "높은 수준"으로 안내됐다. 두 해 연속 높다면 개편이 아끼는 것보다 더 많이 쓴다는 뜻이다.
- 유효세율. 2026년 28% 예상, 2025년 25%. 일부는 세무 충당금이 밀어 올린다.
- 자사주 매입 속도. 연초 이후 81억, 주식 수 2.3% 감소. 이익 쪽 설명 없이 둔화하면 재무상태표를 아끼고 있다는 신호다.
- 임직원 수. 85,417명이고 줄고 있다. 마진 이야기가 여기에 달려 있고, 실행 리스크도 마찬가지다.
이 가운데 여럿은 SimianX AI의 주식 도구로 자동 관심목록에 넣을 수 있다. 공시 서류, 부문 공개, 주가 반응을 함께 추적한다.
- SimianX AI — 리서치 플랫폼
- 실시간 분석 커맨드룸 —
ERIC에 대한 실시간 멀티에이전트 분석 - Market Pulse — 개별 종목 이벤트 탐지
- Crypto Leaderboard — 모델별 성과 추적
- 포인트와 가격 — 사용량 구조
자주 묻는 질문
이익이 49% 줄었는데 에릭슨 주가는 왜 올랐나?
감소가 비교 효과이기 때문이다. 2025년 3분기에는 iconectiv 매각에 따른 76억 크로나의 처분이익이 들어 있었다. 이를 빼면 조정 EBITA는 82억에서 101억으로 23% 늘었고, 희석 EPS는 기초치 1.61크로나에서 1.77크로나로 올랐다. 매출도 에릭슨 스스로 평탄하다고 표현하는 시장에서 유기적으로 7% 성장했다.
에릭슨은 자사 가이던스를 넘었나?
공개한 두 항목 모두 넘었다. 7월에 Networks 매출 성장을 3년 평균 계절성 전분기 대비 +1%를 "상회"한다고 제시하고 +17.3%를 냈다. Networks 조정 매출총이익률은 48~50%로 제시하고 50.3%를 냈다.
개선분 중 특허 라이선스에서 온 몫은?
IPR 라이선스 수익은 그룹 전체에서 8억 늘었고, 작년 처분이익을 뺀 조정 EBITA 개선은 19억이었다. 라이선스는 추가 비용이 거의 없으므로 개선분의 약 42%를 차지한다. Networks 안에서는 약 3분의 1이다.
5G 시장은 회복 중인가?
에릭슨이 인용하는 출처에 따르면 아니다. Dell'Oro는 세계 RAN 장비 시장이 2026년에도 안정적일 것으로 보고, CEO 코멘트 자체가 "RAN 시장은 평탄하다"고 말한다. 이번 분기 성장은 일본과 인도의 프로젝트 시점, 더 높은 라이선스 수익, 비용 절감에서 왔지 더 커진 시장에서 온 것이 아니다.
지금 에릭슨은 누가 이끄나?
페르 나르빙에르가 2026년 10월 1일 사장 겸 CEO가 됐다. 전임 뵈리에 에크홀름은 9월 30일 물러났고 2027년 6월 15일까지 경영 자문으로 남는다. 임명은 2026년 6월 16일 발표됐다. 2026년 3분기는 나르빙에르가 보고하는 첫 분기다.
Enterprise 부문은 어떻게 되나?
해체된다. 2027년 1월 1일부터 Neutral Host와 Ericsson Private 5G는 Business Area Networks로 옮기고, Wireless WAN은 미주 시장권역 아래 독립 사업이 된다. 최근 4개 분기 기준으로 Enterprise는 178억 크로나 규모에 조정 EBITA 마진 −22.2%인 사업이다.
2027년 최대 리스크는?
부품 비용이다. 에릭슨은 보고서에서 두 번, 이것이 내년 매출총이익률의 역풍이라고 밝히며 그 영향은 이미 재고에 나타나 있다. RAN 시장이 평탄한 이상 상쇄는 가격과 믹스가 떠안아야 한다.