 글: Muke
dLocal 2026년 3분기: 결제액은 77% 늘었지만 1달러당 매출은 계속 줄었다
dLocal은 11월 12일 미국 증시 마감 후 2026년 3분기 실적을 발표했다. 총결제액(TPV)은 77%, 매출은 41% 증가했지만, 매출은 2분기와 비교하면 사실상 제자리였고 Investing.com이 공개한 컨센서스에도 못 미쳤다. 경영진은 또 연간 영업이익 증가율이 가이던스 범위의 하단 쪽으로 향하고 있다고 밝혔다. DLO는 시간외 거래에서 약 3% 떨어졌고 11월 13일에는 3.4% 낮게 출발했지만, 이후 회복해 0.07%만 내린 13.69달러로 마감했다.
결제액과 그 결제액이 만들어 내는 매출 및 이익을 따로 떼어 보면 이 모순처럼 보이는 상황은 쉽게 풀린다.
결제 회사는 처리 금액을 크게 늘리면서도 처리한 1달러당 버는 매출은 줄어들 수 있다. 또 운영 효율은 개선되는데 성장의 구성(믹스)은 불리해질 수도 있다.
이번 dLocal 2026년 3분기 실적 분석의 핵심이 바로 여기에 있다. 회사는 영업 레버리지를 입증했지만, 투자자들은 단기 수익화와 이익 모멘텀에 대해 덜 설득력 있는 신호를 받았다. 이 페이지는 dLocal의 분기별 실적을 추적하므로, 다음 실적 발표 때도 같은 표를 기준으로 비교해 볼 수 있다.
2026년 11월 15일 업데이트. 회사 수치는 dLocal의 11월 12일 Form 6-K(실적 보도자료 및 중간 재무제표)와 SEC EDGAR에 공시된 이전 분기 보도자료에서 가져왔다. 가이던스 관련 발언은 실적 보도자료와 11월 12일 실적 발표 컨퍼런스콜을 근거로 했다. 주가는 Polygon.io의 공식 종가이며 Nasdaq.com과 교차 확인했다. 제3자 추정치와 자체 계산치는 별도로 표시했다.
dLocal 2026년 3분기 실적 한눈에 보기
이번 실적에는 진전과 실망이 함께 담겼다.
| 2026년 3분기 지표 | 발표 실적 | 전년 동기 대비 변화 |
|---|---|---|
| 총결제액(TPV) | 183억 4,500만 달러 | +77% |
| 매출 | 3억 9,800만 달러 | +41% |
| 매출총이익 | 1억 3,200만 달러 | +28% |
| 영업이익 | 7,620만 달러 | +37% |
| 순이익 | 6,800만 달러 | +31% |
| 희석 주당순이익(EPS) | 0.23달러 | 전년 0.17달러 |
| 회사 정의 조정 잉여현금흐름 | 9,910만 달러 | +163% |
| 순매출 유지율 | 140% | 2026년 1분기 152% |
금액은 반올림한 수치다. 2026년 9월 30일로 끝난 분기 실적이며, 재무 보고는 IFRS를 따른다. 출처: dLocal 2026년 3분기 실적 보도자료(Form 6-K, Exhibit 99.1).
표가 보여 주는 것은 실적 붕괴가 아니라 성장하면서 이익을 내는 기업이다. 영업이익은 매출총이익의 58%에 달해 2023년 4분기 이후 가장 높은 비율을 기록했고, 순이익은 분기 사상 최대였다.
하지만 시장은 실적을 전년 수치만이 아니라 기대치, 그리고 앞으로의 이익 전망과 비교한다.
약세론의 해석은 세 가지 요소로 이뤄진다.
- 매출이 공개된 애널리스트 기준치에 못 미쳤다.
- 결제액이 매출과 매출총이익보다 빠르게 늘었다.
- 연간 가이던스 범위는 그대로였지만 그 안에서 경영진의 발언이 더 신중해졌다.
우리는 이 조합이 초기의 부정적 반응을 그럴듯하게 설명해 준다고 본다. 다만 모든 매도자가 같은 이유로 움직였다는 증거는 아니다.
dLocal 분기별 실적: 9개 분기 결과
단일 분기의 헤드라인 수치는 추세를 가린다. 아래 표는 dLocal 자체 보도자료를 바탕으로 9개 분기를 나란히 정리한 것이다. TPV는 10억 달러 단위이며, 비율을 제외한 나머지 항목은 모두 100만 달러 단위다.
| 분기 | TPV(10억 달러) | 매출 | 매출총이익 | 매출총이익률 | 매출 ÷ TPV | 매출총이익 ÷ TPV | 영업이익 | 순이익 | 희석 EPS |
|---|---|---|---|---|---|---|---|---|---|
| 2024년 3분기 | 6.5 | 185.8 | 78.2 | 42.1% | 2.85% | 1.20% | 41.1 | 26.8 | $0.09 |
| 2024년 4분기 | 7.7 | 204.5 | 83.7 | 40.9% | 2.65% | 1.09% | 42.3 | 29.7 | $0.10 |
| 2025년 1분기 | 8.1 | 216.8 | 84.9 | 39.2% | 2.67% | 1.05% | 45.8 | 46.7 | $0.15 |
| 2025년 2분기 | 9.2 | 256.5 | 98.9 | 38.6% | 2.78% | 1.07% | 55.8 | 42.8 | $0.14 |
| 2025년 3분기 | 10.4 | 282.5 | 103.2 | 36.5% | 2.72% | 0.99% | 55.6 | 51.8 | $0.17 |
| 2025년 4분기 | 13.1 | 337.9 | 115.8 | 34.3% | 2.58% | 0.88% | 62.7 | 55.6 | $0.18 |
| 2026년 1분기 | 14.1 | 335.9 | 118.7 | 35.3% | 2.39% | 0.84% | 52.8 | 41.9 | $0.14 |
| 2026년 2분기 | 17.7 | 399.7 | 127.2 | 31.8% | 2.26% | 0.72% | 64.2 | 54.8 | $0.18 |
| 2026년 3분기 | 18.3 | 398.0 | 132.0 | 33.2% | 2.17% | 0.72% | 76.2 | 68.0 | $0.23 |
출처: SEC EDGAR에 Form 6-K 첨부 서류로 제출된 dLocal 분기 실적 보도자료. 비율은 발표된 TPV, 매출, 매출총이익으로 직접 계산했다. 2026년 1분기 영업이익에는 과거 기간 관련 일회성 세금 비용 440만 달러가 포함돼 있으며, 이를 제외하면 영업이익은 5,720만 달러였다.
세 가지 패턴이 두드러진다.
- TPV는 2년 만에 거의 세 배로 늘어, 분기 65억 달러에서 183억 달러가 됐다.
- 처리 1달러당 매출은 최근 8개 분기 중 6개 분기에서 줄어, 2.85%에서 2.17%로 낮아졌다.
- 처리 1달러당 매출총이익은 2026년 3분기에 0.72%를 유지했다. 4개 분기 연속 하락 이후 처음으로 떨어지지 않은 분기로, 이번 실적에서 가장 긍정적인 단일 수치다.
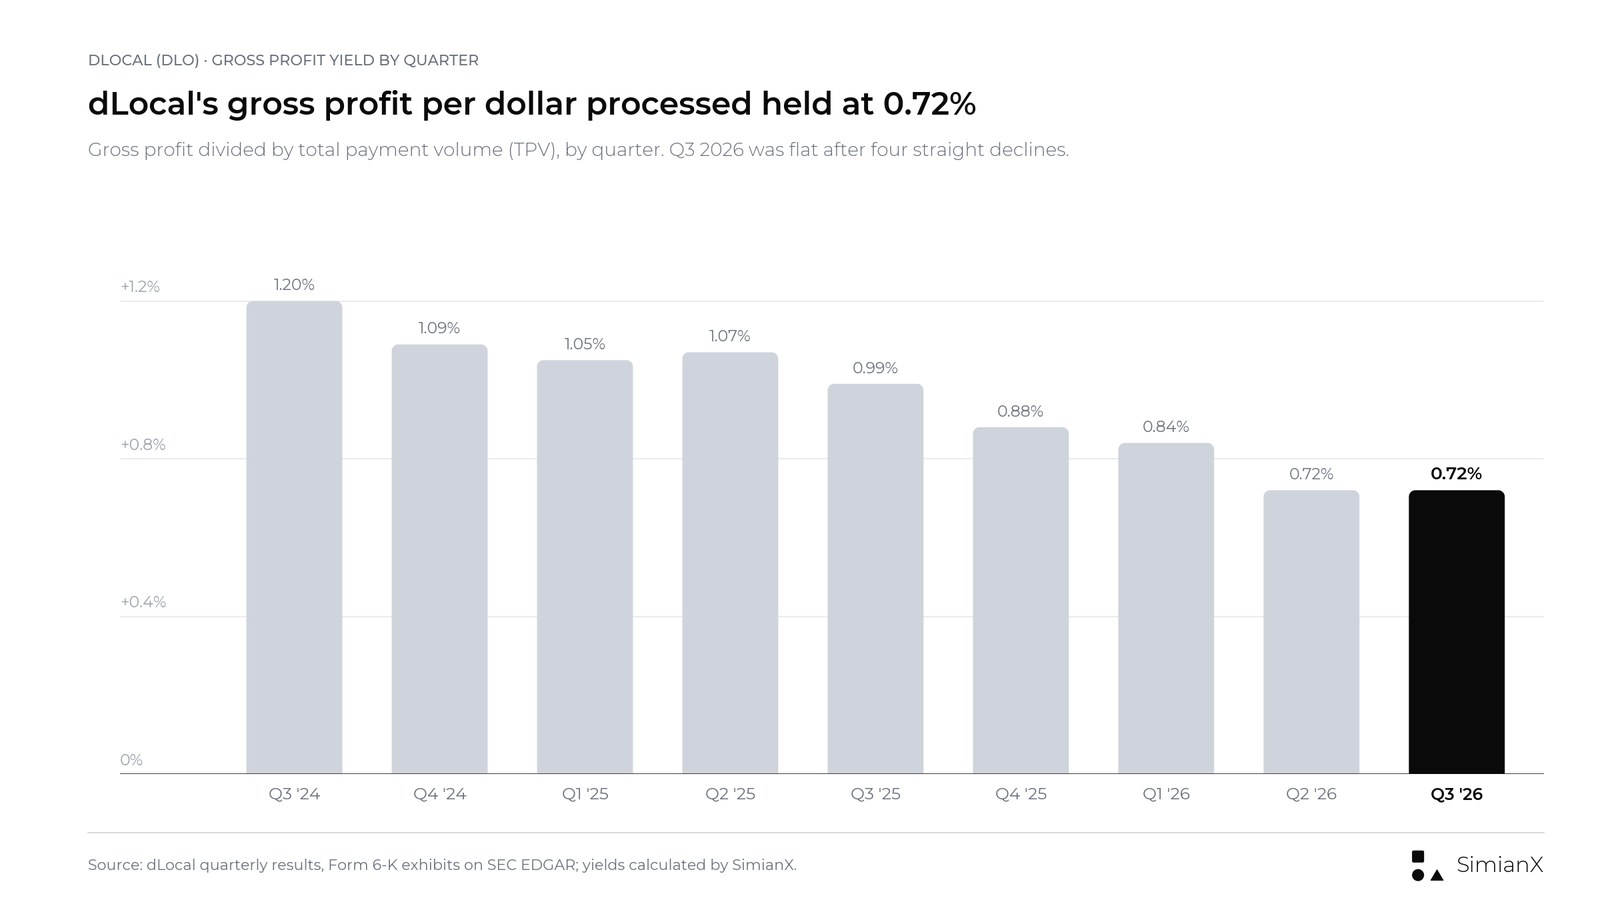
매출총이익 수익률(매출총이익 ÷ TPV)은 2년 동안 1.20%에서 0.72%로 떨어진 뒤 2026년 3분기에 하락을 멈췄다.
DLO 주가 반응: 시간외 급락, 보합 마감
타이밍이 중요하다. dLocal은 11월 12일 장 마감 후 실적을 발표했고, 컨퍼런스콜은 미 동부시간 오후 6시에 열었다.
| 거래 기준 시점 | 주가 | 11월 12일 종가 대비 변화 |
|---|---|---|
| 11월 12일 정규장 종가(실적 발표 전) | 13.70달러 | 11월 11일 대비 −1.86% |
| 11월 12일 시간외, 미 동부시간 오후 7시 45분경 | 약 13.30달러 | −2.9% |
| 11월 13일 시가 | 13.24달러 | −3.4% |
| 11월 13일 장중 저가 | 12.89달러 | −5.9% |
| 11월 13일 종가 | 13.69달러 | −0.07% |
출처: Polygon.io의 공식 일봉 데이터, Nasdaq.com DLO 과거 시세와 교차 확인. 시간외 가격은 Polygon.io 분봉 데이터 기준.
11월 12일 정규장 하락은 장 마감 후 실적 발표 전에 일어난 것이므로 이번에 발표된 실적 탓으로 돌려서는 안 된다.
시간외 하락과 11월 13일 시가가 초기의 부정적 반응이었다. 그러나 하루 전체 거래는 다른 이야기를 들려줬다. 매수세가 하락분을 흡수했고, DLO는 실적 발표 전 가격보다 1센트 낮은 수준에서 마감했다. 거래량은 약 437만 주로 전날의 약 2.2배였다.
이날 시장 전반은 더 약했다. SPY S&P 500 ETF는 0.36%, QQQ 나스닥100 ETF는 1.20% 하락했으므로 DLO는 두 지수를 소폭 앞선 셈이다.
그 전후의 주가 흐름도 이미 변동성이 컸다. DLO는 11월 6일 13.95달러, 11월 9일 14.39달러로 마감한 뒤 11월 11일 13.96달러로 밀렸다. 13.69달러는 2025년 말 종가 14.14달러보다 3.2% 낮고, 2026년 9월 3일 기록한 52주 장중 최고가 16.15달러보다 15.2% 낮은 수준이다.
따라서 더 공정한 표현은 "dLocal 주가가 실적 발표 후 하락했다"가 아니라 "dLocal 주가가 시간외에서 하락한 뒤 회복해 보합으로 마감했다"이다. 매출과 가이던스에 대한 우려는 시가를 끌어내릴 만큼 실재했지만, 주가를 계속 눌러 둘 만큼 강하지는 않았다.
2024~2026년 DLO 실적 발표일 주가 반응
dLocal은 실적 발표 후 주가가 크게 요동친 전력이 있어 이번처럼 보합으로 마감한 것은 이례적이다. 아래 표는 실적 발표 후 첫 거래일의 주가 변화를 종가 대비 종가로 측정한 것이다.
| 실적 | 반응 거래일 | 직전 종가 | 반응일 종가 | 변화 |
|---|---|---|---|---|
| 2024년 1분기 | 2024년 5월 15일 | 13.58달러 | 10.00달러 | −26.4% |
| 2024년 2분기 | 2024년 8월 15일 | 7.76달러 | 8.03달러 | +3.5% |
| 2024년 3분기 | 2024년 11월 14일 | 9.04달러 | 10.20달러 | +12.8% |
| 2024년 4분기 | 2025년 2월 28일 | 13.75달러 | 9.555달러 | −30.5% |
| 2025년 1분기 | 2025년 5월 15일 | 10.19달러 | 11.24달러 | +10.3% |
| 2025년 2분기 | 2025년 8월 14일 | 11.69달러 | 15.35달러 | +31.3% |
| 2025년 3분기 | 2025년 11월 13일 | 14.86달러 | 13.85달러 | −6.8% |
| 2025년 4분기 | 2026년 3월 19일 | 11.45달러 | 12.53달러 | +9.4% |
| 2026년 1분기 | 2026년 5월 15일 | 12.66달러 | 11.01달러 | −13.0% |
| 2026년 2분기 | 2026년 8월 14일 | 14.76달러 | 14.17달러 | −4.0% |
| 2026년 3분기 | 2026년 11월 13일 | 13.70달러 | 13.69달러 | −0.07% |
출처: Polygon.io 일별 종가, Nasdaq.com과 교차 확인. 실적 발표일은 dLocal의 Form 6-K 공시 기준. dLocal은 미국 장 마감 후 실적을 발표하므로 각 반응은 다음 거래일 기준으로 측정했다.
11차례 실적 발표에서 DLO는 다섯 번 오르고 여섯 번 내렸다. 평균 절대 변동폭은 13.5%였다. 2026년 11월 13일은 이 중 가장 작은 변동이었으며, 장 초반 움직임을 되돌린 것도 두 번 연속이었다. 2026년 2분기 실적 때는 3.5% 상승 출발해 4.0% 하락 마감했고, 2026년 3분기에는 3.4% 하락 출발해 보합으로 마감했다.
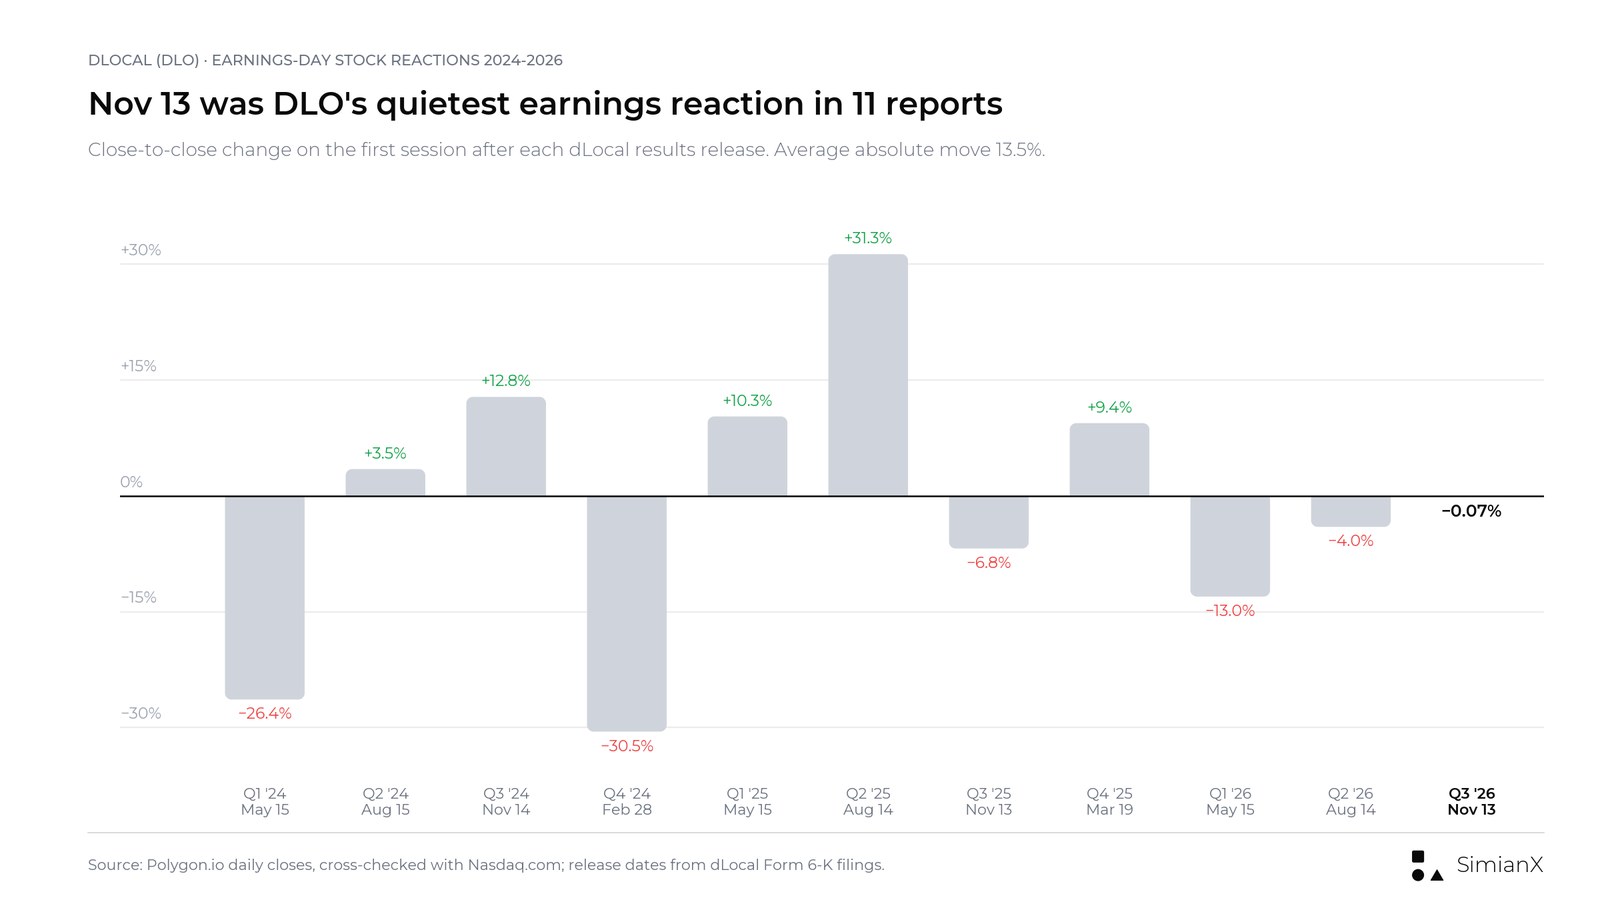
2026년 3분기 실적에 대한 반응은 최근 11차례 중 가장 조용했다.
매출 미달은 성장률 헤드라인이 시사하는 것보다 중요하다
Investing.com의 실적 표에는 매출이 예상치 4억 672만 달러 대비 약 3억 9,805만 달러, EPS는 추정치 0.22달러 대비 0.23달러로 나와 있다. Zacks 데이터를 기반으로 한 Nasdaq.com의 어닝 서프라이즈 표에도 같은 0.22달러 EPS 컨센서스가 나오며, 4.55% 상회한 것으로 표시된다.
| 지표 | 공개 추정치 | 실제 | 차이 |
|---|---|---|---|
| 매출 | 4억 672만 달러 | 3억 9,805만 달러 | −867만 달러 |
| EPS | 0.22달러 | 0.23달러 | +0.01달러 |
추정치 출처: 게재 시점에 인용된 Investing.com. EPS 컨센서스는 Nasdaq.com에서도 확인했다. 다른 데이터 제공업체는 서로 다른 매출 추정치와 기준 시점을 공개한다. 매출 미달 폭은 자체 계산이다.
매출 미달 폭은 약 2.1%였다.
(3억 9,805만 달러 ÷ 4억 672만 달러 − 1) × 100 ≈ −2.1%.
치명적인 미달은 아니다. 그 중요성은 실적 발표 전에 투자자들이 성장의 지속성과 수익화에 대해 어떻게 생각하고 있었느냐에 달려 있다.
EPS 상회 역시 그 크기에 맞게 평가해야 한다. 순이익 측면의 좋은 결과가 매출 궤적이 개선되고 있는지에 대한 답이 되는 것은 아니다.
성장 지향적 결제 기업이라면, 투자자들은 미래 매출 기반을 더 탄탄하게 만든다는 전제하에 단기 지출을 받아들일 수 있다. 반대로 비용 통제가 좋아져도 그 미래 기반에 대한 실망을 완전히 상쇄하지 못할 수 있다.
따라서 의미 있는 비교는 단순히 "성장이냐 정체냐"가 아니다. 실제로 달성한 성장과, 이미 기대에 반영돼 있던 성장 및 수익 구조의 비교다.
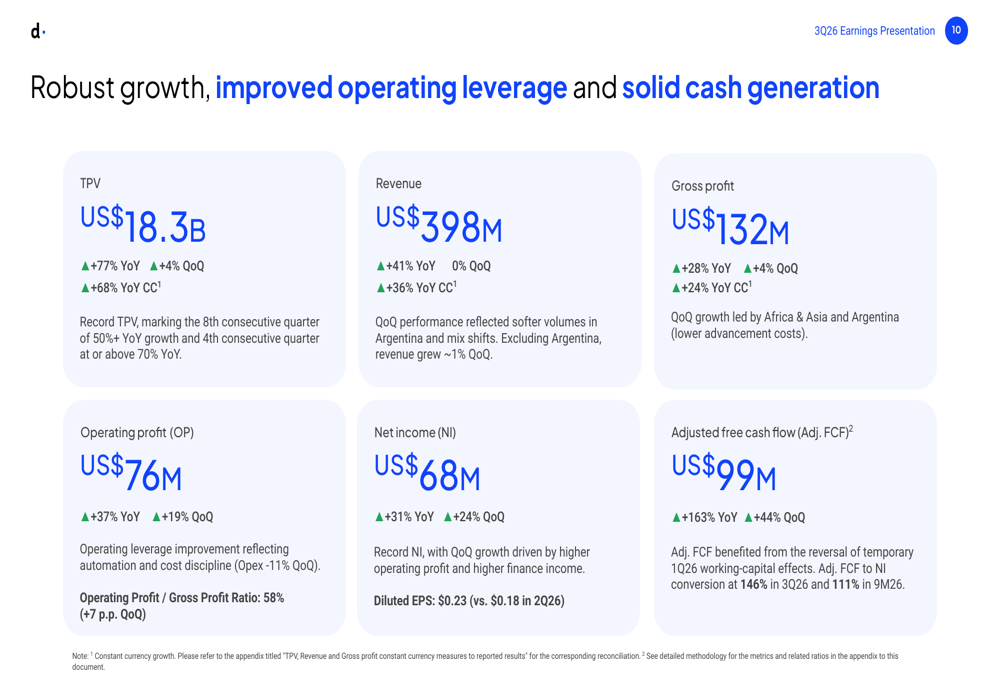
dLocal이 직접 공개한 2026년 3분기 요약 슬라이드: TPV 183억 달러, 매출 3억 9,800만 달러, 매출총이익 1억 3,200만 달러, 영업이익 7,600만 달러, 순이익 6,800만 달러, 조정 잉여현금흐름 9,900만 달러.
dLocal의 수익 구조, 그리고 TPV가 매출이 아닌 이유
dLocal은 글로벌 가맹점이 하나의 API로 신흥시장에서 결제를 받고 지급(페이아웃)을 보낼 수 있게 해 준다. 총결제액은 처리된 결제의 금액을 나타낼 뿐, dLocal이 버는 돈이 아니다.
유용한 분석 틀은 다음과 같다.
매출 = TPV × 총합 매출 수익률.
이 수익률은 매출을 TPV로 나눠 계산한다. 여러 요소가 섞인 회계상 비율일 뿐, 반드시 가맹점과 계약한 수수료율을 뜻하지는 않는다.
이 비율은 다음과 같은 요인으로 달라질 수 있다.
- 결제 수단.
- 상품 및 거래 믹스.
- 국가 믹스.
- 국경 간 거래와 국내 거래의 비중.
- 가맹점 규모와 거래 조건.
- 외환 관련 수익 구조.
매출총이익에도 같은 구분이 적용된다.
매출총이익 = TPV × 매출총이익 수익률.
매출총이익 수익률에는 매출과 결제 서비스 제공 비용의 관계가 반영된다. 그래서 매출 수익률을 보완하는 유용한 지표다.
두 비율 모두 따로 떼어 해석해서는 안 된다. 수익률이 낮아지더라도 추가된 사업이 매력적인 증분 이익, 높은 고객 유지율, 제한적인 추가 영업비용을 가져온다면 받아들일 만할 수 있다.
우려가 생기는 것은 결제액 성장은 여전히 인상적인데 그 경제적 기여도가 점점 예측하기 어려워질 때다.
테이크 레이트 브리지: 결제액은 늘고 1달러당 매출은 줄고
dLocal이 발표한 수치를 바탕으로 계산해 보면 총합 수익률이 전년 대비 크게 달라졌다.
| 계산 지표 | 2025년 3분기 | 2026년 2분기 | 2026년 3분기 |
|---|---|---|---|
| 매출 ÷ TPV | 2.72% | 2.26% | 2.17% |
| 매출총이익 ÷ TPV | 0.99% | 0.72% | 0.72% |
계산에는 발표된 TPV, 매출, 매출총이익을 사용했다. 이는 총합 수익률이며, 가맹점에 제시된 가격이 아니다.
이 하락이 성장률 간 격차가 그토록 큰 이유를 설명한다.
결제 기반이 커지면서 절대 금액 기준으로는 매출과 이익이 늘었지만, 처리 1달러당 몫은 줄었다. 결제액과 거래 마진 사이의 이런 압박은 PayPal의 분기별 실적에도 영향을 미쳐 왔다. 두 회사가 상대하는 시장은 매우 다르지만 말이다.
중요한 점은 이것만으로 dLocal이 모든 고객의 가격을 인하했다고 결론 내릴 수 없다는 것이다. 거래 구성의 변화만으로도 같은 총합 효과가 나타날 수 있다.
경영진은 분기 매출에 영향을 준 요인으로 로컬 투 로컬(같은 통화로 수납·정산) 거래와 페이아웃 결제액 비중 확대, 그리고 2분기 계절적 성수기인 Hot Sale 이후 아르헨티나 결제액 둔화를 꼽았다. 아르헨티나를 제외하면 매출은 전 분기 대비 약 1% 증가했다.
매출총이익과 관련해 보도자료는 아르헨티나의 선지급(정산 선결제) 비용 감소, 아프리카와 아시아의 결제액 성장, 나이지리아의 일회성 비용 회수, 환헤지 이익을 긍정적 요인으로 들었다. 상쇄 요인은 브라질 결제 수단 믹스가 Pix와 Boleto 쪽으로 이동한 것, 과거 기간분 소급 반영을 포함한 멕시코의 처리 비용 증가, 그리고 다른 라틴아메리카 시장에서의 로컬 투 로컬 거래 증가였다.
투자 관점의 질문은 이런 저수익률 거래가 상업적으로 가치 있는 관계를 심화시키는지, 아니면 같은 이익 성장률을 유지하기 위해 더 많은 처리 활동이 필요해질 뿐인지다.
긍정적인 답이라면 가맹점 활동 증가가 매력적인 이익 기여와 확장 가능한 영업비용과 함께 나타나야 한다.
덜 긍정적인 답이라면 수익률 압박이 계속되면서 회사가 결제액을 효율적으로 늘리는 능력을 앞지르는 상황이 될 것이다.
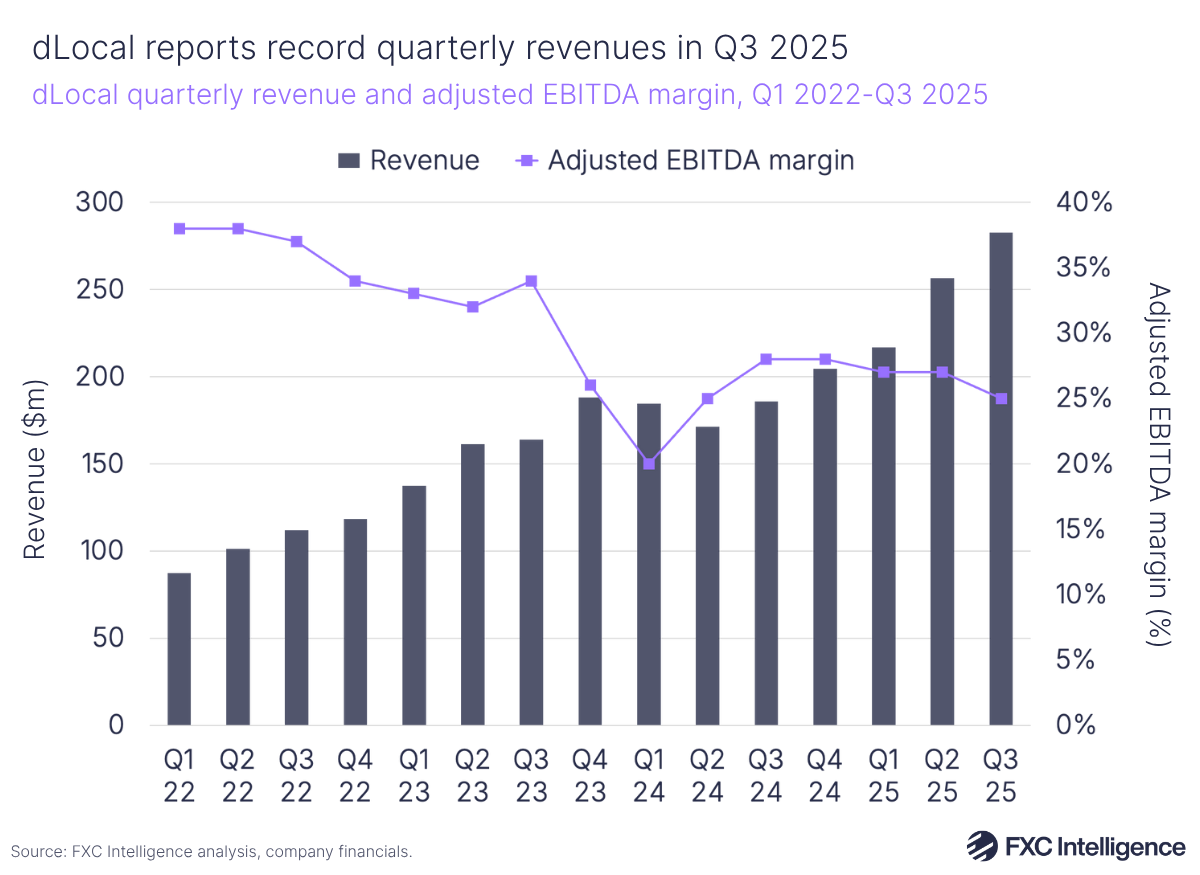
제3자(FXC Intelligence) 차트: 회사가 2026년 가이던스 기준을 영업이익으로 바꾸기 전인 2025년 3분기까지 dLocal의 분기 매출과 조정 EBITDA 마진.
전 분기 대비 비교는 전년 대비 비교만큼 인상적이지 않았다
전년 대비 성장률과 전 분기 대비 모멘텀은 서로 다른 질문에 답한다.
2분기 보도자료에 따르면 매출은 3억 9,970만 달러, 매출총이익은 1억 2,720만 달러, 영업이익은 6,420만 달러였다.
이와 비교하면 3분기 매출은 소폭 낮았고, 매출총이익과 영업이익은 늘었다.
재무제표로 계산하면 매출은 전 분기 대비 약 0.4% 감소했다. 반면 TPV는 2분기보다 여전히 4% 늘었다.
이것이 근본적인 수요가 위축됐다는 뜻은 아니다. 계절성과 거래 믹스가 비교에 영향을 줄 수 있다.
다만 회사의 연간 성장률 헤드라인이 전 분기 대비 매출 가속을 동반하지 않았다는 점은 분명히 보여 준다.
투자자에게 이 구분은 후속 질문을 바꿔 놓는다.
- 이번 비교 결과는 주로 계절적 요인 때문이었나?
- 수익률이 낮은 상품이 활동에서 더 큰 비중을 차지했나?
- 가맹점과의 관계가 운영 측면뿐 아니라 경제적 측면에서도 확대되고 있나?
- 다음 분기에 매출 모멘텀이 되살아났다는 증거가 나오나?
설득력 있는 답을 얻으려면 하나의 총합 성장률 이상이 필요하다.
매출총이익률은 전년 대비 약화됐지만 전 분기 대비 개선됐다
마진 이야기는 단순한 "마진 압박"이라는 헤드라인보다 더 균형 잡혀 있다.
손익계산서 원 수치로 계산한 매출총이익률은 대략 다음과 같다.
| 기간 | 매출총이익 ÷ 매출 |
|---|---|
| 2025년 3분기 | 36.5% |
| 2026년 2분기 | 31.8% |
| 2026년 3분기 | 33.2% |
출처: dLocal 2분기 보도자료 및 3분기 중간 재무제표. 비율은 자체 계산.
회사가 매출 1달러당 거둔 매출총이익은 1년 전보다 적었지만 직전 분기보다는 많았다.
두 관찰 모두 중요하다.
전년 대비 비교는 사업 믹스의 수익 구조에 의문을 제기한다. 전 분기 대비 개선은 악화가 끊임없이 이어지고 있다는 주장에 반하는 증거가 된다.
따라서 모든 마진 지표가 나빠지고 있다고 묘사하는 것은 정확하지 않다.
투자자들은 결제 수단 믹스, 처리 비용, 지역별 여건이 바뀌어도 전 분기 대비 개선이 지속될 수 있는지를 살펴봐야 한다. 3분기에 도움이 된 요인 중 하나인 나이지리아 비용 회수는 회사 스스로 일회성이라고 설명했다.
다음 세 가지 지표를 구분해 보는 것이 유용하다.
- 매출총이익률: 매출총이익 ÷ 매출.
- 매출총이익 수익률: 매출총이익 ÷ TPV.
- 영업 전환율: 영업이익 ÷ 매출총이익.
이 비율들은 경제적 사슬의 서로 다른 부분을 측정한다.
가장 강력한 강세 근거는 영업 레버리지였다
영업이익 개선은 주목할 만하다.
2분기와 3분기 손익계산서를 사용하면 전 분기 대비 브리지는 대략 다음과 같다.
| 2026년 2분기→3분기 브리지 | 기여도 |
|---|---|
| 매출총이익 증가분 | +490만 달러 |
| 영업비용 감소(6,300만 달러→5,590만 달러) | +710만 달러 |
| 영업이익 증가분 | +1,200만 달러 |
자체 계산: 영업비용 = 매출총이익 − 영업이익. 작은 차이는 반올림 때문이다.
전 분기 대비 영업이익 개선분의 약 60%는 매출총이익 증가가 아니라 비용 감소에서 나왔다.
이는 비용 절감을 비판하려는 것이 아니라 의미 있는 구분을 하려는 것이다.
확장 가능한 플랫폼에서는 매출총이익 중 더 큰 몫을 영업이익으로 전환하는 것이 주주 가치의 중요한 원천이 될 수 있다. 회사는 영업비용이 전 분기 대비 11% 줄어든 이유로 외부 비용 감소, 인력 감축, 자동화를 들었다.
다만 비용 개선의 지속성은 제각각일 수 있다. 자동화나 구조적으로 개선된 프로세스는 분기 사이에서 시점만 옮겨 다니는 지출과는 다르다.
실적 발표 컨퍼런스콜에서 CFO Guillermo López Pérez는 구조적 절감과 시점 효과를 구분했다. 마케팅 지출이 상반기에 집중됐고 일회성 비용이 평소보다 적었다는 것이다. 그는 이번 분기 결과를 마진 목표로 삼지 않겠으며, 한 분기 결과를 근거로 추정하는 데 신중하겠다고 말했다.
가장 강력한 강세론의 해석은 dLocal의 인프라가 그에 상응하는 간접비 증가 없이 성장을 뒷받침할 수 있다는 것이다.
보다 신중한 해석은 이번 분기 개선의 일부가 반복되지 않을 수 있다는 것이다.
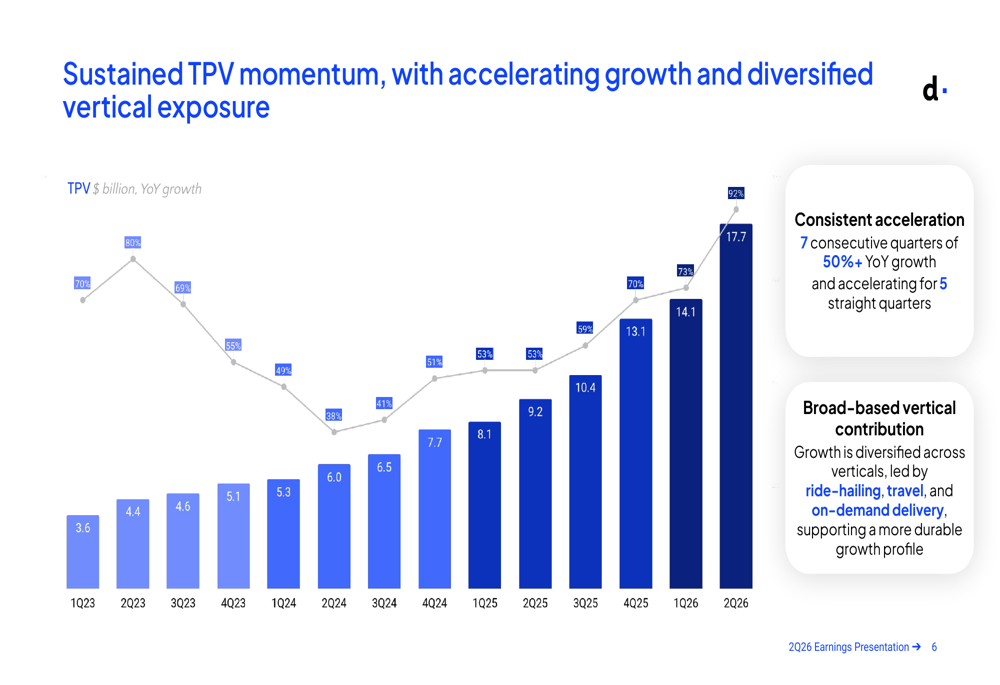
dLocal의 2026년 2분기 프레젠테이션 슬라이드: 전년 대비 성장률이 92%로 정점을 찍은 2026년 2분기까지의 분기별 TPV.
가이던스는 그대로였지만 메시지는 더 신중해졌다
가이던스 범위를 유지한다고 해서 그 범위 안에서의 기대치까지 그대로라는 뜻은 아니다.
2026년 전망은 올해 들어 두 차례 바뀌었다.
| 2026년 지표 | 최초 가이던스(3월 18일) | 수정 가이던스(8월 13일) | 11월 12일 밝힌 위치 |
|---|---|---|---|
| TPV 성장률 | 50%~60% | 60%~70% | 상단 쪽 |
| 매출총이익 성장률 | 22.5%~27.5% | 25%~30% | 중간값 부근 |
| 영업이익 성장률 | 27.5%~32.5% | 27.5%~32.5%(유지) | 하단 쪽 |
출처: dLocal의 2025년 4분기, 2026년 2분기, 2026년 3분기 실적 보도자료 및 11월 12일 실적 발표 컨퍼런스콜. 3분기 보도자료 자체 표에서는 1분기의 전년도분 세금 조정을 제외한 영업이익이 중간값에 위치하지만, 가이던스 자체는 발표 수치를 기준으로 한다.
이 패턴은 핵심 긴장 관계를 더욱 분명히 한다. 강한 결제액 성장이 이익 기대치로 비례해서 이어지지 않는다는 것이다.
회사는 그 이유를 밝혔다. 브라질, 멕시코, 아르헨티나에서 예상하지 못했던 환율 역풍, 그리고 테이크 레이트가 높은 아프리카와 아시아의 소규모 시장에서의 실적 둔화다. 컨퍼런스콜에서 CEO Pedro Arnt는 환율 역풍이 4분기 전년 대비 매출총이익 성장률을 약 6%포인트 흔들 수 있다고 추산했다. 이는 분기 기준 민감도이지, 연간 가이던스를 6%포인트 낮춘다는 뜻이 아니다. 그는 또 4분기 실적이 쇼핑 성수기에 좌우되며 어느 방향으로든 움직일 수 있다고 상기시켰다.
밝혀진 위치가 4분기에 의미하는 바(2025년 기준치와 2026년 9개월 실적을 바탕으로 한 자체 계산):
| 가이던스 위치가 시사하는 2026년 4분기 | 시사되는 4분기 값 | 2025년 4분기 대비 |
|---|---|---|
| 연간 성장률 65%~70% 기준 TPV | 173억~193억 달러 | +32%~+47% |
| 중간값 27.5% 기준 매출총이익 | 약 1억 3,570만 달러 | 약 +17% |
| 하단 27.5% 기준 영업이익 | 약 8,730만 달러 | 약 +39% |
2025년 기준치: TPV 408억 달러, 매출총이익 4억 280만 달러, 영업이익 2억 1,990만 달러. 2026년 9개월 누적: TPV 501억 달러, 매출총이익 3억 7,780만 달러, 영업이익 1억 9,310만 달러.
밸류에이션에서는 범위 안의 예상 위치가 공식 범위 자체만큼 중요할 수 있다.
회사가 가이던스 하향을 공식 발표하지 않아도 투자자들은 내부 전망치를 낮출 수 있다.
따라서 올바른 해석은 전망 철회가 아니라 범위는 그대로지만 이익 궤적은 더 신중해졌다는 것이다.
강한 현금 창출은 정의부터 확인해야 한다
현금흐름은 이번 실적의 긍정적인 부분이지만 용어가 중요하다.
dLocal은 조정 잉여현금흐름을 영업현금흐름에서 출발해 가맹점 운전자본 변동을 조정하고 자본적 지출을 빼는 방식으로 정의한다. 이는 비IFRS 지표이며, 단순히 영업현금흐름에서 설비투자를 뺀 값이 아니다. 표준 지표에 대한 쉬운 설명은 Investopedia의 잉여현금흐름 해설을 참고하면 된다.
3분기 조정 내역은 다음과 같았다.
| 현금흐름 구성 요소 | 금액 |
|---|---|
| 영업현금흐름 | 1억 7,923만 4,000달러 |
| 가맹점 운전자본 조정 | −7,111만 6,000달러 |
| 자본적 지출 | −906만 8,000달러 |
| 회사 정의 조정 잉여현금흐름 | 9,905만 달러 |
출처: 2026년 3분기 실적 보도자료의 회사 조정표.
계산은 정확히 맞아떨어진다.
1억 7,923만 4,000달러 − 7,111만 6,000달러 − 906만 8,000달러 = 9,905만 달러.
9개월 누적 조정 잉여현금흐름은 1억 8,230만 달러로 순이익의 111%였다. 2026년 1분기를 1,470만 달러로 끌어내렸던 일시적 운전자본 효과가 되돌려진 결과다.
결제 정산 활동이 현금 흐름에 영향을 줄 수 있기 때문에 이 조정은 중요하다.
투자자들은 현금 창출과 자금 조달도 구분해야 한다. dLocal은 8월 12일 1억 5,000만 달러 규모의 선순위 무담보 신용 한도 계약을 체결했다. 만기는 2029년 8월 14일, 금리는 Term SOFR에 2.00%를 더한 수준이며, 1,360만 달러씩 11회 분기 분할 상환한다. 회사 보유 현금은 이번 분기 1억 6,780만 달러 늘어 5억 3,690만 달러가 됐고, 회사는 이 증가가 대출 때문이라고 설명했다.
차입금은 유동성을 높이지만 영업현금흐름은 아니다. 현금흐름표에는 3분기 자사주 매입 3,400만 달러도 나타난다. 2026년 3월 승인된 3억 달러 규모 프로그램에 따라 dLocal은 9월 말까지 Class A 주식 약 910만 주를 1억 2,010만 달러에 매입했다.
분석의 목적은 조정 지표를 배척하는 것이 아니다. 무엇을 제외하는지 이해하고, IFRS 현금흐름과 비교하며, 현금이 늘어난 것을 모두 내부에서 창출한 이익으로 취급하지 않는 것이다.
가맹점 확대가 마진을 자동으로 지켜 주지 않는 이유
dLocal의 공시는 기존 가맹점이 회사의 확장을 어떻게 이끄는지 보여 준다.
2026년 1분기 보고서에서 순매출 유지율은 152%였다. 3분기 보도자료에서 CEO는 순매출 유지율을 140%로 제시했고, 컨퍼런스콜에서는 TPV 유지율 173%를 언급했다. 두 수치 모두 기존 가맹점이 훨씬 더 많은 결제액을 보내고 있음을 말해 주지만, 둘 사이의 격차는 다시 수익률 이야기다. 기존 고객의 결제액은 dLocal이 그들에게서 얻는 매출보다 빠르게 늘었다.
이는 전략적으로 의미가 있다. 기존 가맹점에서 더 많은 거래를 따내면 거래 관계를 처음부터 다시 쌓을 필요가 줄어든다.
하지만 유지율과 수익화는 서로 다른 질문에 답한다.
가맹점은 플랫폼을 통해 더 많은 거래를 보내면서도, 그 증분 거래의 지역이나 상품 믹스는 다를 수 있다.
절대 금액 기준으로 관계의 가치가 커지는 것과 혼합 수익률이 낮아지는 것은 동시에 일어날 수 있다.
따라서 투자자들은 유지율을 매출총이익 창출의 대체물로 쓸 것이 아니라 가맹점 확대를 매출총이익 창출과 함께 살펴봐야 한다.
지속 가능한 경쟁 우위는 매력적인 증분 수익과 안정적인 결제 성능을 유지하면서 더 많은 사업을 따낼 수 있는 능력일 것이다.
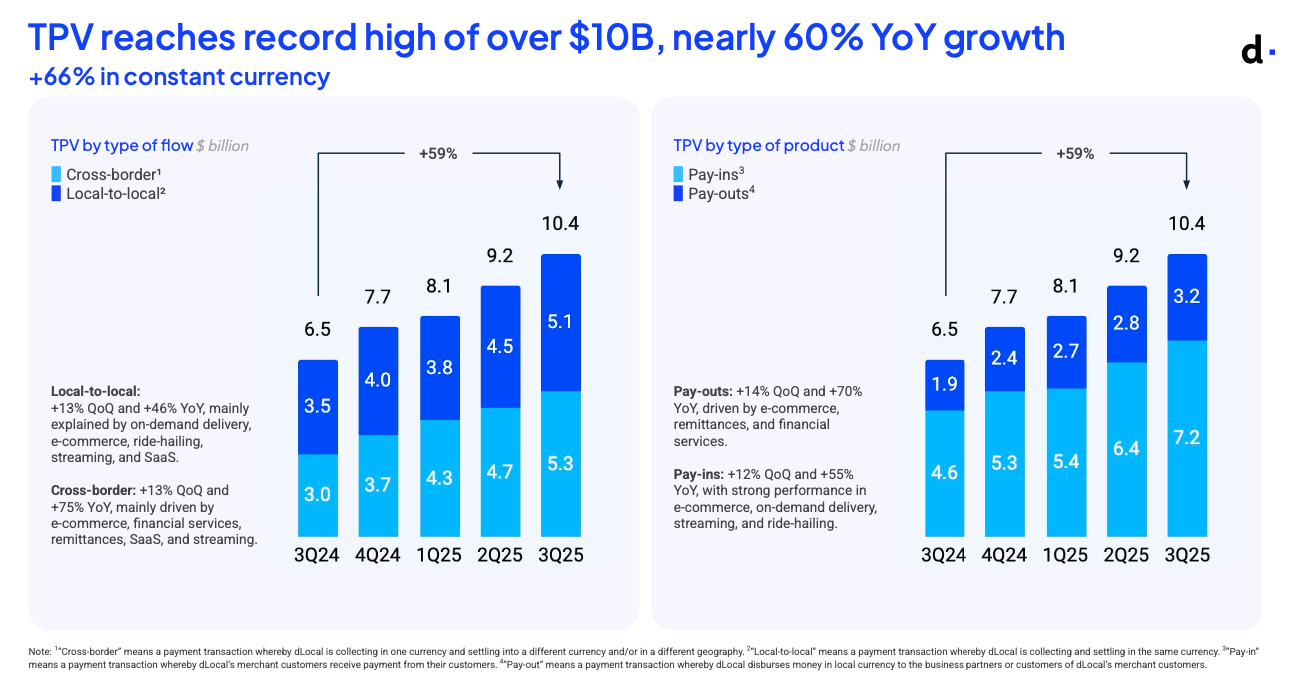
dLocal의 2025년 3분기 TPV를 흐름별(국경 간 대 로컬 투 로컬), 상품별(페이인 대 페이아웃)로 나눈 구성. 이 믹스가 혼합 수익률을 결정한다.
투자 해석을 바꿀 수 있는 것은?
이후 실적에서 다음이 확인되면 약세 시나리오는 힘을 잃을 것이다.
- 매출이 결제액 성장에 더 민감하게 반응한다.
- 믹스 요인을 감안한 수익률이 안정되고, 3분기에 보합을 기록한 매출총이익 수익률 0.72%를 기반으로 이어진다.
- 매출총이익 성장이 반복 가능한 영업 요인에 의해 뒷받침된다.
- 투자 부족 없이 효율 개선이 지속된다.
- 시점 효과가 정상화된 뒤에도 현금 전환이 건전하게 유지된다.
강세 시나리오는 다음과 같은 경우 힘을 잃을 것이다.
- 추가 결제액이 만들어 내는 경제적 기여가 점점 줄어든다.
- 이익 성장이 일시적인 지출 억제에 점점 더 의존한다.
- 전망치가 계속 더 나쁜 쪽으로 이동한다.
- 현금 개선이 자금 조달이나 정산 시점에 크게 의존한다.
어느 시나리오도 하나의 헤드라인 퍼센트로 결론 내려서는 안 된다.
유용한 영업 흐름은 다음과 같다.
결제액 → 매출 → 매출총이익 → 영업이익 → 지속 가능한 현금 창출.
각 단계는 성장이 단순히 활동량만 늘리는 것이 아니라 가치를 만들어 내고 있는지를 검증한다.
자주 묻는 질문
dLocal은 2026년 3분기 실적을 언제 발표했나?
dLocal은 2026년 11월 12일 미국 증시 마감 후 2026년 3분기 실적을 발표했고, 같은 날 저녁 미 동부시간 오후 6시에 실적 발표 컨퍼런스콜을 열었다.
dLocal 주가는 왜 실적 발표 후 하락했나?
DLO는 시간외 거래에서 약 3% 떨어졌고 11월 13일 3.4% 낮게 출발했다. 매출이 Investing.com이 공개한 기준치에 못 미쳤고, 2분기 대비 제자리였으며, 가이던스 범위는 그대로였지만 그 안에서 경영진의 이익 전망이 더 신중해졌다. 그러나 장 마감 무렵 주가는 13.69달러로 회복해 0.07% 하락에 그쳤다.
dLocal은 실적 기대치를 넘어섰나?
희석 EPS 0.23달러는 Investing.com과 Nasdaq.com이 제시한 컨센서스 0.22달러를 웃돌았다. 하지만 이 순이익 상회와 함께 약 2.1%의 매출 미달이 있었으므로, 이번 실적은 전반적으로 기대보다 강했다기보다 엇갈린 결과였다.
dLocal의 테이크 레이트는 하락하고 있나?
계산된 매출 ÷ TPV는 전년 대비 2.72%에서 2.17%로 떨어졌다. 매출총이익 ÷ TPV는 0.99%에서 0.72%로 떨어졌지만 2분기와 비교하면 보합이었다. 이런 혼합 수익률을 모든 가맹점의 계약 가격이 내려갔다는 증거로 읽어서는 안 된다.
모든 마진 지표가 악화됐나?
아니다. 매출총이익률은 전년 수준에는 못 미쳤지만 전 분기 대비 31.8%에서 33.2%로 개선됐다. 영업비용이 11% 줄면서 영업이익은 매출총이익의 58%로 높아졌다.
dLocal은 2026년 가이던스를 낮췄나?
아니다. dLocal은 8월에 정한 범위를 유지했지만, 영업이익 성장률은 27.5%~32.5%의 하단 쪽, 매출총이익은 중간값 부근, TPV는 상단 쪽이 될 것이라고 밝혔다. 공식적인 범위 하향은 없지만 더 신중한 전망이다.
조정 잉여현금흐름은 일반적인 잉여현금흐름과 같은가?
아니다. dLocal은 가맹점 운전자본 변동을 추가로 조정한다. 투자자들은 이 지표가 영업현금흐름에서 자본적 지출을 뺀 값과 같다고 가정하지 말고 조정 내역을 읽어 봐야 한다.
dLocal의 다음 실적 발표일은 언제인가?
dLocal은 2026년 4분기 실적 발표일을 아직 공지하지 않았다. 2025년 4분기 실적은 2026년 3월 18일에 발표했으므로, 다음 실적은 2027년 3월 중하순쯤 나올 것으로 예상된다.
결론: 시장이 원한 것은 더 많은 결제가 아니라 더 나은 수익화였다
이번 실적은 망가진 사업을 보여 주지 않았다. 빠른 성장만으로는 밸류에이션 논쟁을 끝낼 수 없는 이유를 보여 줬을 뿐이다.
약세 근거는 기대치, 결제 수익률, 단기 전망에 관한 것이다. 강세 근거는 수익성, 비용 규율, 현금 창출, 그리고 마침내 하락을 멈춘 매출총이익 수익률에 관한 것이다.
이 모든 관찰은 동시에 참일 수 있으며, 11월 13일의 주가 흐름이 대략 그렇게 말해 줬다. 낮은 시가, 그리고 보합 마감.
다음 시험대는 dLocal이 강한 가맹점 활동과 함께 결제액과 경제적 성과 사이에 더 예측 가능한 관계를 만들어 낼 수 있느냐다.
그때까지 가장 유용한 질문은 "결제가 얼마나 빨리 늘고 있나?"가 아니다.
바로 이것이다.
새로 늘어나는 결제 물량 하나하나가 얼마나 지속 가능한 이익과 현금을 만들어 내는가?
방법론 참고
- 매출 정밀도: 재무제표상 매출은 3억 9,804만 9,000달러다. 회사 헤드라인은 이를 3억 9,800만 달러로 반올림했고, 일부 시장 데이터 페이지는 3억 9,805만 달러로 표시한다.
- 계산된 매출 수익률: 매출 ÷ TPV × 100. 2026년 3분기: 3억 9,804만 9,000달러 ÷ 183억 4,500만 달러 ≈ 2.17%. 2025년 3분기: 2억 8,248만 3,000달러 ÷ 103억 9,000만 달러 ≈ 2.72%.
- 계산된 매출총이익 수익률: 매출총이익 ÷ TPV × 100. 2026년 3분기: 1억 3,201만 3,000달러 ÷ 183억 4,500만 달러 ≈ 0.72%. 2025년 3분기: 1억 318만 9,000달러 ÷ 103억 9,000만 달러 ≈ 0.99%.
- 전 분기 대비 브리지: 매출총이익 증가분은 약 486만 3,000달러였다. 영업비용 감소의 기여는 약 710만 달러였다. 둘을 합치면 영업이익 증가분 약 1,200만 달러가 설명된다.
- 실적 발표일 반응: 각 장 마감 후 실적 발표 직전 거래일의 종가를 다음 거래일 종가와 비교했다. 동종 기업 기준 조정은 하지 않았다.
- 인과관계: 주가 반응에 대한 설명은 공시 내용과 부합하는 분석적 해석이며, 개별 투자자의 동기를 입증하는 것은 아니다.
이 글은 리서치와 분석적 해석을 제공하며, 개인 맞춤형 투자 자문이나 매수·매도 추천이 아니다.
관련 글
- PayPal 주가 3분기 이후: 분기별 실적·13% 급락
- 스테이블코인 2026: Visa·Stripe USDT 격돌
- 코인베이스 주식 2026: 분기별 매출과 비트코인 비교
- 로빈후드(HOOD) 주식: 분기별 매출, 암호화폐 8%
- Stratasys 분기별 실적: 2026년 3분기 결과
- 에어비앤비 분기실적: 2026년 3분기 결과·ABNB 주가
- Tetra Tech 분기 실적: FY2026 4분기 결과
참고 자료
- dLocal: 2026년 3분기 실적 보도자료, 2026년 11월 12일(Form 6-K, Exhibit 99.1)
- dLocal: 2026년 9월 30일 기준 미감사 중간 재무제표(Form 6-K, Exhibit 99.2)
- dLocal: 2026년 11월 12일 Form 6-K 표지 및 첨부 서류 목록
- dLocal: 2026년 2분기 실적 보도자료, 2026년 8월 13일
- dLocal: 2026년 1분기 실적 보도자료, 2026년 5월 14일
- dLocal: 순매출 유지율이 포함된 2026년 1분기 실적 보고서
- dLocal: 2025년 4분기 실적 보도자료 및 2026년 가이던스, 2026년 3월 18일
- dLocal: 2025년 3분기 실적 보도자료, 2025년 11월 12일
- SEC EDGAR: dLocal Form 6-K 공시
- Stock Analysis: dLocal 2026년 3분기 실적 발표 컨퍼런스콜 녹취록
- Investing.com: dLocal 실적 이력 및 추정치
- Investing.com: dLocal 매출 미달 및 시간외 하락 보도, 2026년 11월 12일
- Nasdaq.com: DLO 과거 시세
- Nasdaq.com: DLO 어닝 서프라이즈 이력
- Polygon.io: 미국 주식시장 데이터
- dLocal: 회사 웹사이트
- Banco Central do Brasil: Pix
- 뉴욕 연방준비은행: 담보부 익일물 금리(SOFR)
- IFRS 재단: IAS 34 중간재무보고
- Investopedia: 잉여현금흐름


