
 글: Muke
La-Z-Boy 2027 회계연도 2분기 실적: 매출은 예상 상회, 주문은 둔화, 마진 기준선은 하향
핵심 요약: La-Z-Boy(NYSE: LZB)는 2026년 11월 17일 장 마감 후 2027 회계연도 2분기 실적을 발표했다. 매출은 1% 증가한 5억 2,610만 달러로 회사 가이던스인 5억~5억 2,000만 달러를 웃돌았고, 5월에 매각한 도매 케이스굿즈(목재 가구) 사업을 제외하면 4% 늘었다. 조정 영업이익률은 5.0%로 가이던스 범위인 4.0%~5.5% 안에 들었지만 전년 동기 7.1%보다 낮아졌으며, 조정 EPS는 0.53달러로 컨센서스 0.48달러를 웃돌았다. 약점은 수요였다. 1분기에 플러스(+3%)로 돌아섰던 동일점포 주문 매출은 부진했던 10월을 거치며 1% 감소했다. La-Z-Boy는 3분기 매출 가이던스로 5억 500만~5억 2,500만 달러를 제시했는데, 이는 전년 동기 실적인 5억 4,160만 달러를 밑도는 수준이며 마진 범위는 같은 4.0%~5.5%다. 분기 배당금은 12% 올린 0.27달러로 정했다.
이번 실적은 주가가 힘든 분기를 보낸 뒤에 나왔다. 매출과 마진이 모두 가이던스에 못 미쳤던 8월 1분기 실적 발표 직후 LZB는 하루 만에 16.9% 급락했다. 11월 17일 종가는 30.33달러로, 실적 발표에 앞서 당일 5.2% 하락했으며, 8월 실적 발표 직전 수준보다 25.7%, 연초보다 18.6% 낮다. 11월 18일이 실적 발표 이후 처음 열리는 정규 거래일이다.
2026년 11월 17일 실적 발표 후 업데이트(SEC 접수 시각: 미 동부시간 오후 4시 17분 / 태평양시간 오후 1시 17분). 주가는 11월 17일까지의 공식 종가이며, 11월 18일 종가는 추후 반영한다. 출처: SEC EDGAR에 공시된 La-Z-Boy 실적 보도자료와 분기 보고서, Nasdaq.com(Zacks 컨센서스 데이터 및 종가), Polygon.io 일별 주가, NAR, Freddie Mac. "SimianX 계산" 또는 "추정"으로 표시된 수치는 SimianX가 산출한 것이다. 조정 수치는 La-Z-Boy가 정의한 비GAAP 지표다.
La-Z-Boy Q2 FY2027 실적 한눈에 보기
| 지표 | Q2 FY2027(2026년 10월 24일 종료) | Q2 FY2026(2025년 10월 25일 종료) | 가이던스 또는 컨센서스 | 평가 |
|---|---|---|---|---|
| 매출 | 5억 2,610만 달러 | 5억 2,250만 달러 | 5억~5억 2,000만 달러 | 범위 상회 |
| 케이스굿즈 매각분 제외 매출 증가율 | +4% | 해당 없음 | −1%~+2% | 범위 상회 |
| 조정 영업이익률 | 5.0% | 7.1% | 4.0%~5.5% | 범위 내 |
| GAAP 영업이익률 | 4.1% | 6.9% | 가이던스 없음 | 280bp 하락 |
| 조정 희석 EPS | 0.53달러 | 0.71달러 | 컨센서스 0.48달러(추정치 3건) | 0.05달러 상회 |
| GAAP 희석 EPS | 0.45달러 | 0.70달러 | 가이던스 없음 | 36% 감소 |
| 리테일 주문 기준 매출(전체 직영 매장) | +11% | +4% | 가이던스 없음 | 매장 확대 효과 |
| 동일점포 주문 매출 | −1% | −2% | 가이던스 없음 | 1분기(+3%)보다 약화 |
| 리테일 인도 기준 매출 | 2억 5,250만 달러, +14% | 2억 2,200만 달러 | 가이던스 없음 | 증가 |
| 도매 매출 | 3억 6,220만 달러, −2%(케이스굿즈 제외 시 +3%) | 3억 6,940만 달러 | 가이던스 없음 | 보합~증가 |
| Joybird 주문 기준 매출 | −30% | +1% | 가이던스 없음 | 급감 |
| 분기 영업활동 현금흐름 | 4,260만 달러 | 5,000만 달러 | 가이던스 없음 | 감소 |
| 분기 배당금 | 0.27달러 | 0.242달러 | 해당 없음 | 12% 인상 |
출처: La-Z-Boy 2027 회계연도 2분기 실적 보도자료(Form 8-K, Exhibit 99.1), 동일점포 주문 매출은 2027 회계연도 2분기 Form 10-Q, 가이던스는 2027 회계연도 1분기 보도자료 참고. 컨센서스는 Nasdaq.com 기준(Zacks 데이터, 추정치 3건, 범위 0.47~0.48달러). 분기 영업활동 현금흐름은 6개월 누적 수치에서 1분기 수치를 뺀 값이다(SimianX 계산).
La-Z-Boy는 언제 실적을 발표했나? Q2 FY2027 실적 발표일과 컨퍼런스콜
La-Z-Boy는 11월 3일, 2026년 11월 17일(화) 뉴욕증권거래소 장 마감 후 실적을 발표하겠다고 밝혔다(회사 공지). 보도자료와 Form 8-K는 미 동부시간 오후 4시 17분에 SEC에 접수됐다.
| 항목 | 내용 |
|---|---|
| 회계 분기 | Q2 FY2027, 2026년 10월 24일 종료 |
| 실적 발표 | 2026년 11월 17일(화), NYSE 장 마감 후(미 동부시간 오후 4시 17분 / 태평양시간 오후 1시 17분 접수) |
| 컨퍼런스콜 | 2026년 11월 18일(수), 미 동부시간 오전 8시 30분 / 태평양시간 오전 5시 30분, La-Z-Boy 이벤트 페이지에서 웹캐스트 |
| 실적 발표 후 첫 거래일 | 2026년 11월 18일(수) |
| 다음 실적 발표(Q3 FY2027) | 2027년 2월 중순 예상, 아직 공지 전. 3분기 실적은 2025년 2월 18일과 2026년 2월 17일에 발표됨 |
회계연도 표기에 유의해야 한다. La-Z-Boy의 회계연도는 4월 말에 끝나므로 2027 회계연도는 2026년 4월 26일부터 2027년 4월 24일까지다. 이번 보고서는 달력 기준 2027년의 분기가 아니라 2026년 8~10월 분기를 다룬다.
Q2 FY2027 실적 vs 가이던스 및 컨센서스
경영진은 8월에 2분기 매출 5억~5억 2,000만 달러, 조정 영업이익률 4.0%~5.5%를 가이던스로 제시했다. 두 범위를 곱하면 조정 영업이익에 대한 간단한 기준선을 얻을 수 있다. 아래 조합은 회사 전망이 아니라 SimianX의 계산이다.
| 시나리오 | 매출 | 조정 영업이익률 | 조정 영업이익 |
|---|---|---|---|
| 가이던스 하단 | 5억 달러 | 4.0% | 2,000만 달러 |
| 가이던스 중간값 | 5억 1,000만 달러 | 4.75% | 2,420만 달러 |
| 가이던스 상단 | 5억 2,000만 달러 | 5.5% | 2,860만 달러 |
| 실적, Q2 FY2027 | 5억 2,610만 달러 | 5.0% | 2,600만 달러 |
| 실적, Q2 FY2026 | 5억 2,250만 달러 | 7.1% | 3,710만 달러 |
매출은 가이던스 상단을 약 600만 달러 웃돌았고, 조정 영업이익 2,600만 달러는 중간값과 상단 사이에 안착했다. 현재 매출 수준에서 마진 1%포인트는 영업이익 약 530만 달러에 해당한다. 조정 EPS 0.53달러는 Nasdaq.com의 컨센서스 0.48달러를 10.4% 상회했다. 같은 Zacks 기반 데이터로 보면 La-Z-Boy는 2026 회계연도 2분기(0.71달러 vs 0.52달러), 3분기(0.61달러 vs 0.59달러), 4분기(1.26달러 vs 0.82달러)에 컨센서스를 웃돌았고, 2027 회계연도 1분기(0.43달러 vs 0.48달러)에는 밑돌았다.
이번 실적 상회는 얼마나 의미 있었나?
- 전년 동기 마진은 부풀려져 있었다. 지난해 2분기에는 딜러 보증 계약 변경에 따른 일회성 이익이 포함돼 연결 마진을 110bp 끌어올렸으며, 회사도 당시와 이번 모두 이 점을 밝혔다. 이를 빼면 비교 기준 마진은 약 6.0%로, 실질적인 하락 폭은 2.1%포인트가 아니라 약 1%포인트다.
- 430만 달러의 비용이 조정 수치에서 제외됐다. GAAP EPS(0.45달러)와 조정 EPS(0.53달러)의 차이는 케이스굿즈 사업 매각 관련 비용 260만 달러, 가장 작은 공장 두 곳(멕시코 산루이스리오콜로라도와 티후아나) 폐쇄 비용 100만 달러, 물류 및 가정 배송 체계 개편 비용 60만 달러에서 비롯됐다.
- 관세가 도매 부문을 도왔다. 도매(Wholesale) 부문 조정 마진은 8.1%에서 5.9%로 낮아졌는데, 보도자료는 공장 통합 및 물류 비용이 "관세 비용을 차감한 환급금과 가격 조치를 포함한 우호적인 관세 영향으로 일부 상쇄됐다"고 설명했다. Form 10-Q는 이 효과를 도매 부문 매출총이익률 160bp로 제시했으며, 케이스굿즈를 제외한 도매 부문의 3% 성장이 "전략적 가격 책정과 할증료 조치에 힘입은 것"이라고 밝혔다. 다만 환급금 자체의 규모는 공개되지 않았다. SimianX의 IEEPA 관세 환급 트래커에서 이런 일회성 환급이 다른 기업들의 마진을 어떻게 부풀렸는지 확인할 수 있다.
- 리테일 부문의 성장에는 판촉의 힘도 일부 작용했다. 리테일(Retail) 부문 조정 마진은 "제품 구성 변화와 함께 이뤄진 표적 판촉 활동" 때문에 10.7%에서 9.7%로 하락했다.
- 자사주 매입이 약 2센트를 보탰다. 희석 주식 수가 전년보다 3.9% 줄어(3,980만 주 vs 4,140만 주) EPS를 약 0.02달러 끌어올렸다(SimianX 계산).
수요 문제: 동일점포 주문이 다시 미끄러지다
투자자들이 가장 주목한 지표는 동일점포 주문 매출이었다. 개점한 지 1년 이상 된 La-Z-Boy 직영 매장에서 가구가 제작·배송되기 전에 접수된 주문을 뜻한다. La-Z-Boy가 공시하는 지표 가운데 소비자 수요를 실시간에 가장 가깝게 보여주는 수치이며, 리테일 전체 매출을 끌어올리는 신규 매장 개점과 딜러 인수 효과를 걷어낸다.
2분기 동일점포 주문 매출은 1분기 +3%에 이어 1% 감소했다. 보도자료는 "소폭 감소"했다고만 밝혔으며, 이 수치는 몇 분 뒤 제출된 Form 10-Q에서 나왔다. 10-Q에는 상반기 기준 +1%도 함께 나와 있다. 회사에 따르면 동일점포 주문은 분기 첫 두 달 동안 플러스였지만 이후 "10월의 현저히 위축된 소비자 쇼핑 행태"에 타격을 받았고, "3분기 초반 몇 주 동안 개선됐다". 그래도 La-Z-Boy가 매장을 계속 늘리고 있어 리테일 전체 주문 기준 매출은 11% 증가했다. 회사는 약 380개 La-Z-Boy 매장 가운데 237개를 직영해 네트워크의 62% 이상을 보유하고 있으며, 이번 분기에도 매장 1곳을 추가로 인수하는 계약을 맺었다. 전자상거래 중심의 모던 가구 브랜드 Joybird는 훨씬 부진했다. 회사가 마케팅 지출을 줄이면서 주문 기준 매출은 30% 감소했고, 인도 기준 매출은 29% 줄어든 2,500만 달러에 그쳤다.
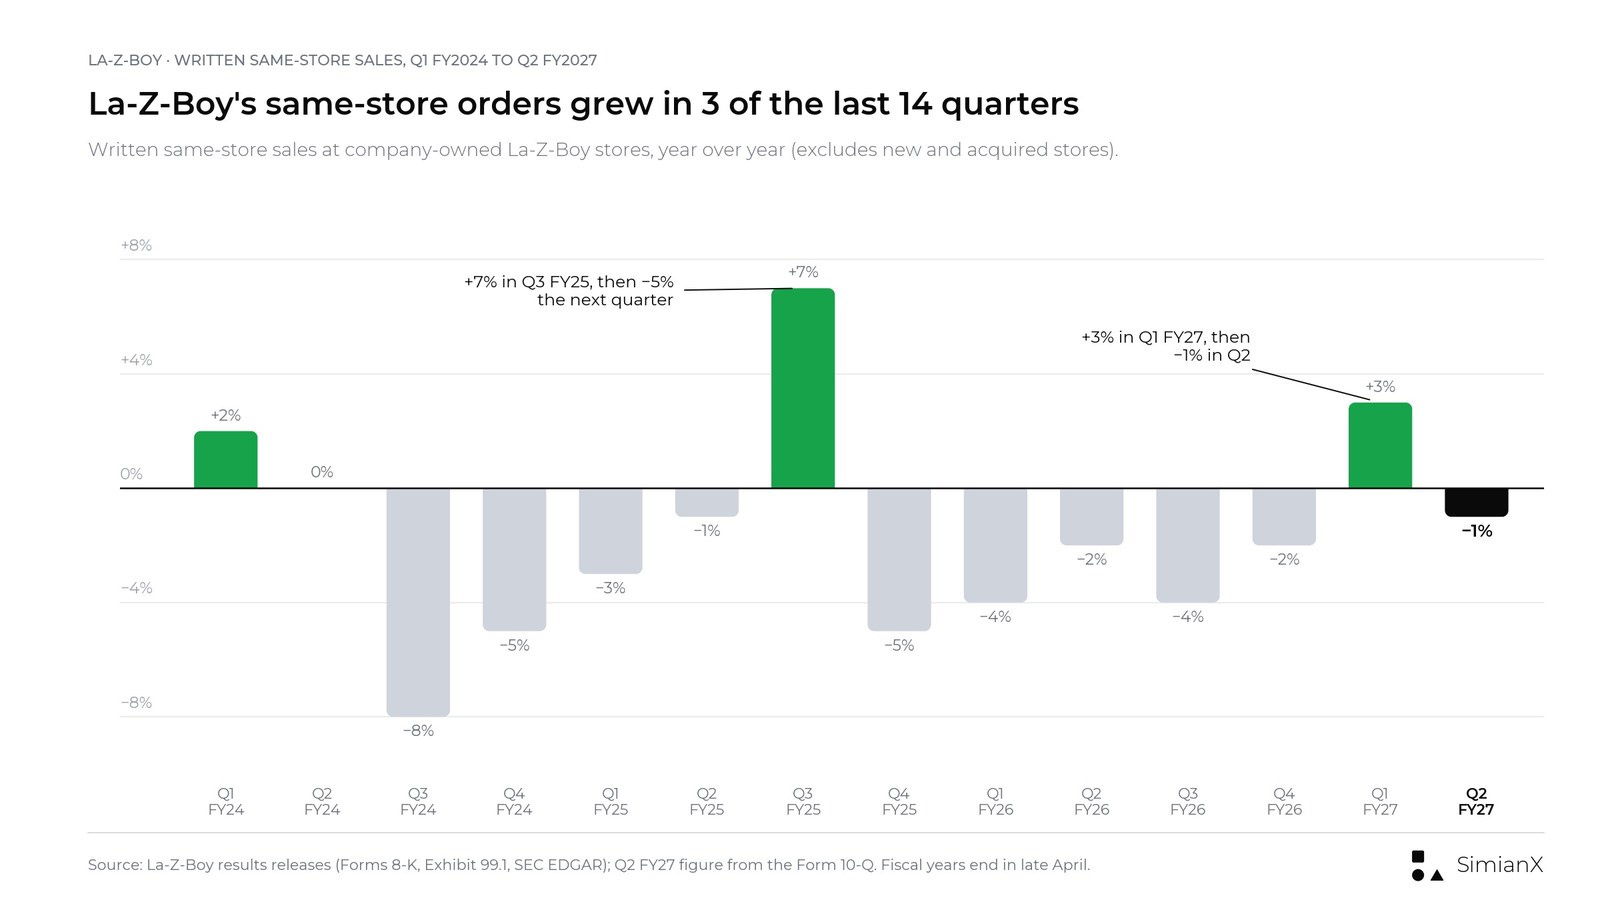
회계 분기별 La-Z-Boy 동일점포 주문 매출. 2027 회계연도 2분기 수치(−1%)는 Form 10-Q 기준이다.
지금까지의 기록은 냉정하다. 2024 회계연도 1분기부터 2027 회계연도 2분기까지 14개 분기 동안 동일점포 주문 매출은 플러스 3번(+2%, +7%, +3%), 보합 1번, 마이너스 10번이었으며, 분기 평균은 약 −1.6%다(SimianX 계산). 반면 리테일 전체 주문 기준 매출은 회사가 매장을 계속 열고 인수한 덕분에 14개 분기 중 13개 분기에 증가했다.
벌써 두 번째 '반짝 회복'이다. 직전에 동일점포 주문이 뚜렷한 플러스로 돌아선 것은 2025 회계연도 3분기(2024년 11월~2025년 1월)의 +7%였는데, 바로 다음 분기에 −5%로 떨어졌다. 2027 회계연도 1분기의 +3%도 한 분기에 그쳤다. McDonald's 분기별 동일점포 매출 페이지는 외식업 쪽에서 같은 문제를 보여준다. 동일점포 매출이 한 분기 강했다고 해도 다음 분기가 이를 확인해 주기 전까지는 큰 의미가 없다.
| 회계 분기 | 동일점포 주문 매출 | 리테일 전체 주문 기준 매출 | Joybird 주문 기준 매출 |
|---|---|---|---|
| Q1 FY2025(2024년 7월) | −3% | +4% | +9% |
| Q2 FY2025(2024년 10월) | −1% | +6% | +1% |
| Q3 FY2025(2025년 1월) | +7% | +15% | +10% |
| Q4 FY2025(2025년 4월) | −5% | +3% | −21% |
| Q1 FY2026(2025년 7월) | −4% | +5% | −14% |
| Q2 FY2026(2025년 10월) | −2% | +4% | +1% |
| Q3 FY2026(2026년 1월) | −4% | +11% | −13% |
| Q4 FY2026(2026년 4월) | −2% | +11% | +2% |
| Q1 FY2027(2026년 7월) | +3% | +16% | −17% |
| Q2 FY2027(2026년 10월) | −1% | +11% | −30% |
출처: La-Z-Boy 실적 보도자료(Form 8-K). Joybird 실적은 Corporate & Other(기업 및 기타) 부문에 포함돼 보고된다.
매출 브리지: 리테일 3,040만 달러 증가, 도매와 Joybird 2,690만 달러 감소
La-Z-Boy의 도매 부문은 자사 매장뿐 아니라 독립 딜러에도 제품을 공급하기 때문에, 부문별 매출을 단순 합산하면 일부 가구가 이중으로 계산된다. 깔끔하게 비교하려면 보도자료가 부문별로 공개하는 외부 고객 대상 매출을 써야 한다.
| 외부 고객 대상 매출(백만 달러) | Q2 FY2026 | Q2 FY2027 | 증감(SimianX 계산) |
|---|---|---|---|
| 도매 | 263.6 | 247.3 | −16.3 |
| 리테일 | 222.0 | 252.5 | +30.4 |
| Corporate & Other(대부분 Joybird) | 36.9 | 26.3 | −10.6 |
| 연결 합계 | 522.5 | 526.1 | +3.6 |
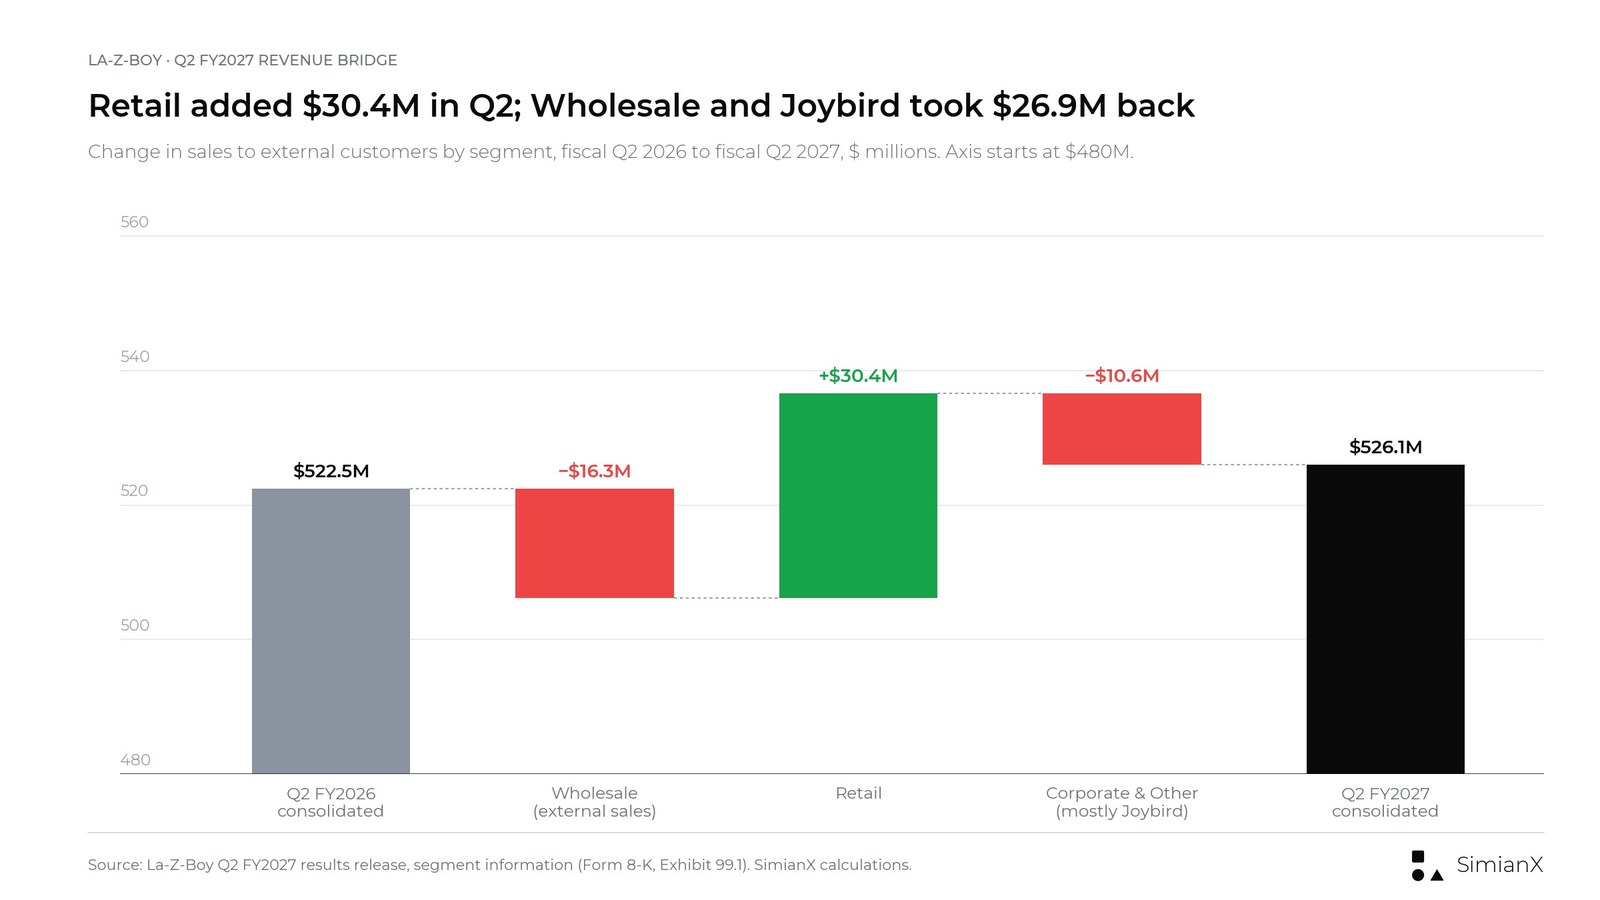
La-Z-Boy 2027 회계연도 2분기 부문별 매출 브리지(외부 고객 대상 매출 기준).
이 브리지 안에는 세 가지 요인이 들어 있다.
- 소유 구조 변화. La-Z-Boy가 독립 딜러를 인수하면, 예전에는 외부 고객 대상 도매 매출로 잡히던 매출이 리테일 매출로 다시 나타난다. 따라서 리테일 증가분의 일부는 새로운 수요가 아니라 부문 간 이동이다. Form 10-Q에 따르면 리테일 매출 증가분 가운데 1,960만 달러는 2026 회계연도와 2027 회계연도에 인수한 매장, 850만 달러는 폐점분을 차감한 신규 매장에서 나왔으며, 인도 기준 동일점포 매출은 소폭 줄었다.
- 케이스굿즈 사업 매각. 목재 가구 사업인 Kincaid와 American Drew는 2026년 5월 29일 매각됐다. 보고 기준 성장률 1%와 이들 사업을 제외한 성장률 4%의 차이는 전년 동기 케이스굿즈 매출이 대략 1,400만~1,900만 달러였음을 시사한다(반올림된 성장률에 근거한 SimianX 추정).
- Joybird. Corporate & Other 부문 매출이 1,060만 달러 줄었으며, 거의 전부가 Joybird에서 나왔다.
같은 기준으로 보면 1분기는 더 나빴다. 2027 회계연도 1분기 Form 10-Q의 부문별 표에 따르면 외부 고객 대상 매출은 1,650만 달러 감소했으며, 도매 −3,650만 달러, 리테일 +2,140만 달러, Corporate & Other −140만 달러였다.
Q3 FY2027 전망: 전년보다 낮은 매출, 같은 마진 범위
Taylor Luebke 최고재무책임자(CFO)는 보도자료에서 "3분기 매출은 5억 500만~5억 2,500만 달러, 조정 영업이익률은 4.0%~5.5% 범위가 될 것으로 예상한다. 이는 거시경제 여건, 고르지 못한 소비자 수요, 그리고 계속되는 단기 전략 투자와 전환 비용에 대한 신중한 시각을 반영한 것"이라고 말했다.
| 항목 | Q3 FY2027 가이던스 | Q3 FY2026 실적 | 변화 |
|---|---|---|---|
| 매출 | 5억 500만~5억 2,500만 달러 | 5억 4,160만 달러 | −6.8%~−3.1% |
| 조정 영업이익률 | 4.0%~5.5% | 6.1% | −2.1~−0.6%포인트 |
| 가이던스가 시사하는 조정 영업이익 | 2,020만~2,890만 달러 | 3,330만 달러 | SimianX 계산 |
매출 격차의 일부는 케이스굿즈 사업 매각에서 비롯된다. 매각된 사업이 지난해 3분기에도 비슷하게 1,400만~1,900만 달러를 기여했다면, 이번 가이던스는 동일 기준 매출이 대략 −4%에서 보합 수준임을 시사한다(SimianX 추정). 어느 쪽이든 경영진은 연말 성수기 분기에 성장을 제시하지 않고 있으며, 4.0%~5.5%라는 같은 마진 범위를 세 분기 연속 내놓았다. 이는 아래 가이던스 표에서 가장 낮은 마진 범위이며, 2027 회계연도 이전에는 최저치가 4.5%~6.0%였다.
La-Z-Boy 분기별 실적: 2024 회계연도~2027 회계연도
아래 표는 팬데믹 시기에 쌓였던 수주잔고가 소진된 이후의 모든 분기를 회사 실적 보도자료(SEC EDGAR에 공시된 각 Form 8-K의 Exhibit 99.1)를 바탕으로 정리한 것이다. 주가 열은 각 실적 발표 후 첫 정규 거래일의 종가 대비 종가 변동률이다.
| 회계 분기(종료일) | 매출 | 전년 대비 | 조정 영업이익률 | 조정 EPS | GAAP EPS | 동일점포 주문 매출 | 다음 거래일 주가 변동 |
|---|---|---|---|---|---|---|---|
| Q1 FY2024(2023년 7월 29일) | 4억 8,170만 달러 | −20.3% | 7.0% | 0.62달러 | 0.63달러 | +2% | −0.5% |
| Q2 FY2024(2023년 10월 28일) | 5억 1,140만 달러 | −16.3% | 7.9% | 0.74달러 | 0.63달러 | 0% | +11.0% |
| Q3 FY2024(2024년 1월 27일) | 5억 40만 달러 | −12.6% | 6.6% | 0.67달러 | 0.66달러 | −8% | −4.4% |
| Q4 FY2024(2024년 4월 27일) | 5억 5,350만 달러 | −1.4% | 9.4% | 0.95달러 | 0.91달러 | −5% | +19.4% |
| Q1 FY2025(2024년 7월 27일) | 4억 9,550만 달러 | +2.9% | 6.6% | 0.62달러 | 0.61달러 | −3% | −3.5% |
| Q2 FY2025(2024년 10월 26일) | 5억 2,100만 달러 | +1.9% | 7.5% | 0.71달러 | 0.71달러 | −1% | +1.1% |
| Q3 FY2025(2025년 1월 25일) | 5억 2,180만 달러 | +4.3% | 6.8% | 0.68달러 | 0.68달러 | +7% | +4.0% |
| Q4 FY2025(2025년 4월 26일) | 5억 7,090만 달러 | +3.1% | 9.4% | 0.92달러 | 0.36달러 | −5% | −1.2% |
| Q1 FY2026(2025년 7월 26일) | 4억 9,220만 달러 | −0.7% | 4.8% | 0.47달러 | 0.44달러 | −4% | −12.1% |
| Q2 FY2026(2025년 10월 25일) | 5억 2,250만 달러 | +0.3% | 7.1% | 0.71달러 | 0.70달러 | −2% | +20.2% |
| Q3 FY2026(2026년 1월 24일) | 5억 4,160만 달러 | +3.8% | 6.1% | 0.61달러 | 0.52달러 | −4% | −6.3% |
| Q4 FY2026(2026년 4월 25일) | 5억 7,030만 달러 | −0.1% | 9.9% | 1.26달러 | 0.81달러 | −2% | +14.8% |
| Q1 FY2027(2026년 7월 25일) | 4억 7,570만 달러 | −3.4% | 3.9% | 0.43달러 | −0.06달러 | +3% | −16.9% |
| Q2 FY2027(2026년 10월 24일) | 5억 2,610만 달러 | +0.7% | 5.0% | 0.53달러 | 0.45달러 | −1% | 대기 중(11월 18일) |
출처: La-Z-Boy 실적 보도자료, Form 8-K(Exhibit 99.1). 조정 수치는 2025 회계연도 4분기 이전에는 "비GAAP" 수치로 불렸다. 2026 회계연도 4분기 EPS에는 개별 세무 항목에 따른 0.16달러의 이익이 포함돼 있다. 전년 대비 매출 증감률과 주가 변동률은 SimianX 계산이며, 주가는 Polygon.io 자료를 Nasdaq.com과 교차 확인했다.
세 가지 패턴이 두드러진다.
- 매출은 3년째 제자리다. 팬데믹 수주잔고로 부풀려진 2023 회계연도와의 비교를 제외하면, 분기 매출은 약 4억 7,600만~5억 7,100만 달러 사이에 머물렀다. 2026 회계연도 매출은 21억 2,700만 달러로 2025 회계연도보다 1% 늘었다.
- 마진은 한 단계 내려앉았다. 연간 조정 영업이익률은 2025 회계연도 7.6%, 2026 회계연도 7.1%였다. 2027 회계연도 상반기에는 전년 동기 6.0%에 못 미치는 4.5%였고, 조정 EPS는 1.18달러에서 0.97달러로 줄었다.
- 회계연도 4분기가 한 해 실적을 떠받친다. 2~4월 분기가 매년 가장 강했다. 1분기(5~7월)는 계절적으로 가구 판매가 적은 데다 매년 7월 일주일 동안 공장 가동을 멈추기 때문에 가장 약하다.
가이던스 적중 기록: 14개 분기의 가이던스 범위 vs 실적
La-Z-Boy는 매 실적 보도자료에서 다음 한 분기의 매출과 조정 영업이익률 전망을 제시한다. 이 범위를 실제 발표된 실적과 비교해 보면 현재 가이던스를 얼마나 신뢰할 수 있는지 가늠할 수 있다.
| 회계 분기 | 매출 가이던스 | 실제 매출 | 결과 | 조정 마진 가이던스 | 실제 조정 마진 | 결과 |
|---|---|---|---|---|---|---|
| Q1 FY2024 | 4억 7,000만~4억 9,000만 달러 | 4억 8,170만 달러 | 범위 내 | 6.5%~7.5% | 7.0% | 범위 내 |
| Q2 FY2024 | 4억 9,000만~5억 1,000만 달러 | 5억 1,140만 달러 | 상회 | 6.5%~7.5% | 7.9% | 상회 |
| Q3 FY2024 | 5억 1,500만~5억 3,500만 달러 | 5억 40만 달러 | 하회 | 7.0%~8.0% | 6.6% | 하회 |
| Q4 FY2024 | 5억 500만~5억 3,500만 달러 | 5억 5,350만 달러 | 상회 | 7.0%~8.0% | 9.4% | 상회 |
| Q1 FY2025 | 4억 7,500만~4억 9,500만 달러 | 4억 9,550만 달러 | 상회 | 6.0%~7.0% | 6.6% | 범위 내 |
| Q2 FY2025 | 4억 9,500만~5억 1,500만 달러 | 5억 2,100만 달러 | 상회 | 6.0%~7.0% | 7.5% | 상회 |
| Q3 FY2025 | 5억 500만~5억 2,500만 달러 | 5억 2,180만 달러 | 범위 내 | 6.0%~7.0% | 6.8% | 범위 내 |
| Q4 FY2025 | 5억 4,500만~5억 6,500만 달러 | 5억 7,090만 달러 | 상회 | 8.5%~9.5% | 9.4% | 범위 내 |
| Q1 FY2026 | 4억 9,000만~5억 1,000만 달러 | 4억 9,220만 달러 | 범위 내 | 5.5%~7.0% | 4.8% | 하회 |
| Q2 FY2026 | 5억 1,000만~5억 3,000만 달러 | 5억 2,250만 달러 | 범위 내 | 4.5%~6.0% | 7.1% | 상회 |
| Q3 FY2026 | 5억 2,500만~5억 4,500만 달러 | 5억 4,160만 달러 | 범위 내 | 5.0%~6.5% | 6.1% | 범위 내 |
| Q4 FY2026 | 5억 6,000만~5억 8,000만 달러 | 5억 7,030만 달러 | 범위 내 | 7.5%~9.0% | 9.9% | 상회 |
| Q1 FY2027 | 4억 9,000만~5억 1,000만 달러 | 4억 7,570만 달러 | 하회 | 4.0%~5.5% | 3.9% | 하회 |
| Q2 FY2027 | 5억~5억 2,000만 달러 | 5억 2,610만 달러 | 상회 | 4.0%~5.5% | 5.0% | 범위 내 |
| Q3 FY2027 | 5억 500만~5억 2,500만 달러 | 2027년 2월 발표 예정 | 해당 없음 | 4.0%~5.5% | 2027년 2월 발표 예정 | 해당 없음 |
출처: La-Z-Boy 각 실적 보도자료(Form 8-K)의 전망 문구. "상회", "범위 내", "하회"는 실제 수치를 가이던스 범위와 비교한 SimianX의 분류다. 실제 마진은 조정 기준이다(2025 회계연도 4분기 이전 명칭은 비GAAP).
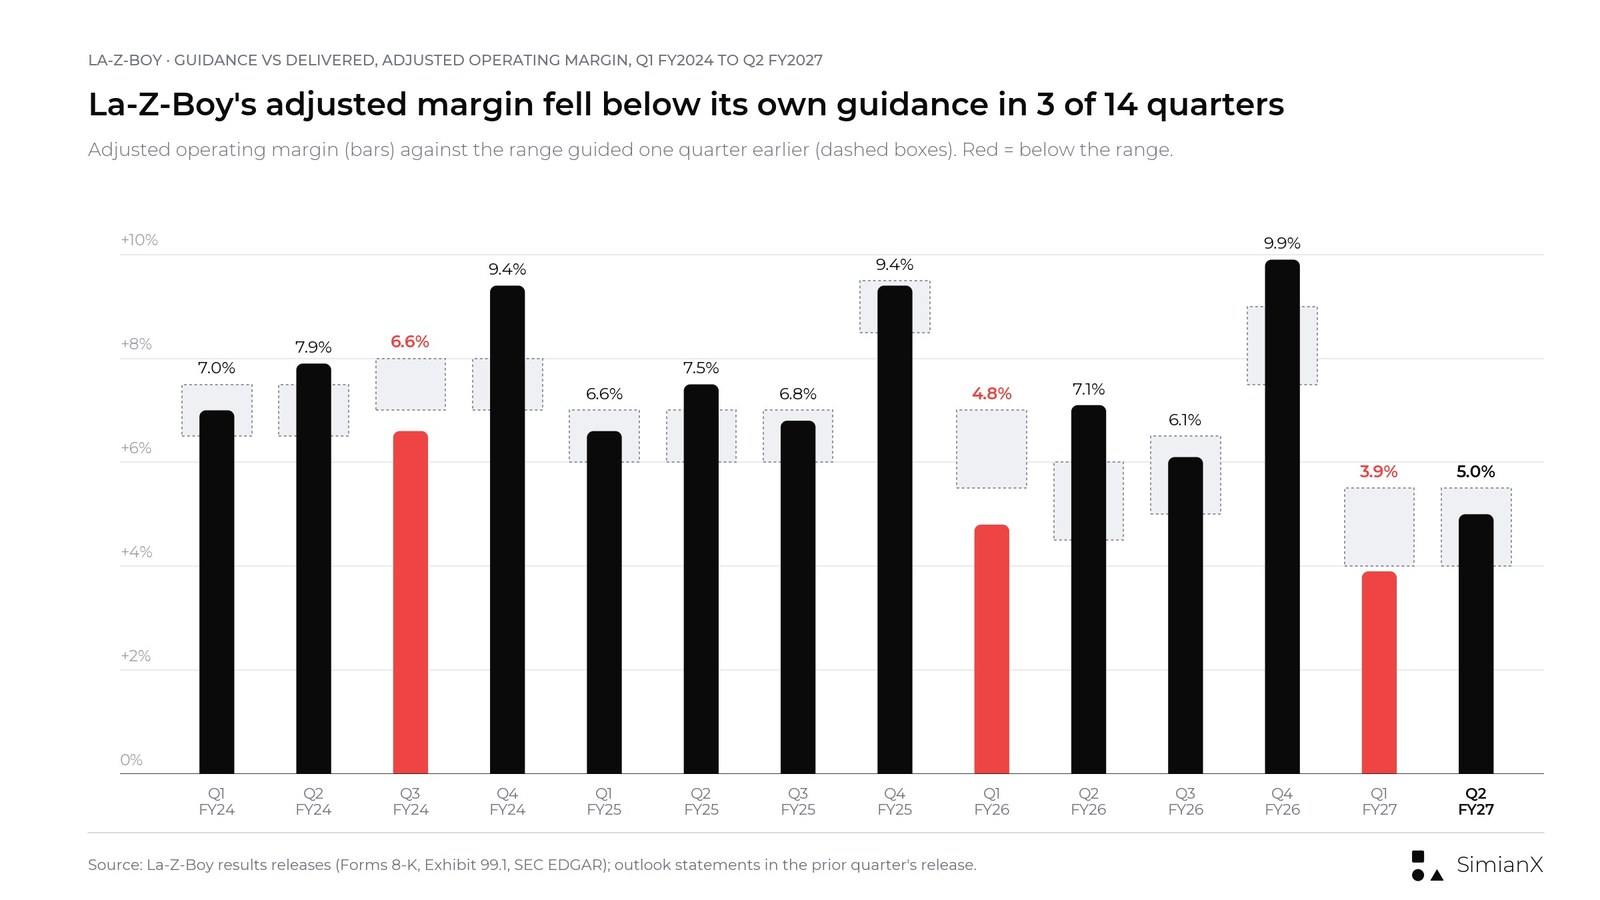
La-Z-Boy 조정 영업이익률 vs 한 분기 전에 제시된 가이던스 범위. 빨간 막대는 범위를 밑돈 분기다.
평가 대상 14개 분기 동안 매출은 가이던스 상단을 6번 넘어섰고, 6번은 범위 안에, 2번은 하단 아래에 머물렀다. 조정 영업이익률은 상단을 5번 웃돌았고, 6번은 범위 안, 3번은 범위 아래였다. 마진이 상단을 넘은 5번 가운데 2번은 회사 스스로 밝힌 요인의 도움을 받았다. 2026 회계연도 2분기의 110bp 보증 관련 이익, 그리고 2026 회계연도 4분기 매각을 앞둔 케이스굿즈 사업에서 발생한 유리한 재고 조정과 가격 효과에 따른 약 100bp다.
미달은 수요가 가장 약했던 시기에 몰려 있다. 2024 회계연도 3분기에는 1월 폭풍으로 공장이 문을 닫았다. 2026 회계연도 1분기에는 회사가 2025년 7월 14일 경고를 통해 매출과 마진이 범위의 "하단 부근"에 그칠 것이라고 밝혔지만, 마진은 그마저도 밑돌았다. 2027 회계연도 1분기는 두 범위 모두 미달했다. 이 성적표에서 2027 회계연도 2분기는 회복세였다. 매출은 범위를 웃돌았고 마진은 범위 안에 들었다.
가구 수요는 회복될 수 있을까? 주택 시장과 동종업체
주택 시장 전반이 회복되면 도움이 되겠지만, 최신 데이터에는 그런 조짐이 없다. 전미부동산중개인협회(NAR)는 2026년 11월 12일, 10월 기존주택 판매가 9월보다 5.5%, 전년 동월보다 8.8% 감소한 계절조정 연율 375만 건으로 2010년 8월 이후 최저치를 기록했다고 발표했다. Freddie Mac이 집계한 30년 만기 고정 모기지 금리는 11월 12일까지 한 주간 평균 7.11%로, 전주 7.18%보다는 낮지만 1년 전 6.24%보다는 높다. SimianX의 Fed 금리 결정 트래커에서 이러한 금리 환경의 정책 측면을 다룬다.
이사는 소파나 리클라이너를 사는 주요 계기 가운데 하나이므로, 주택 거래 부진은 직접적인 역풍이다. 다만 그것이 전부는 아니다. 교체 수요, 신규 세대 형성, 인테리어 변경은 이사 없이도 일어나며, 소매업체는 정체된 시장에서도 점유율을 늘릴 수 있다. 더 긴 주택 사이클에 대해서는 중간선거 이후 주택건설주를 참고하라.
최근 실적을 발표한 가구 업체들도 같은 방향을 가리킨다. 업종 전체는 대체로 보합이고, 과실은 점유율을 늘리는 기업에 돌아간다. La-Z-Boy의 분기는 동종업체보다 한 달 늦게 끝나기 때문에 부진했던 10월이 포함된다는 점에 유의해야 한다.
| 기업 | 최근 분기 | 매출 | 주문 또는 동일점포 지표 | 비고 |
|---|---|---|---|---|
| La-Z-Boy (LZB) | Q2 FY2027, 2026년 10월 24일 종료 | 5억 2,610만 달러, +0.7% | 동일점포 주문 매출 −1% | 케이스굿즈 매각분 제외 시 매출 +4%, 10월은 "현저히 위축" |
| Haverty's (HVT) | 2026년 3분기, 2026년 9월 30일 종료 | 2억 320만 달러, +4.5% | 기존점 주문 실적 +2.3% | 약 320만 달러의 IEEPA 관세 환급이 매출총이익률에 기여 |
| Ethan Allen (ETD) | Q1 FY2027, 2026년 9월 30일 종료 | 1억 2,960만 달러, −11.8% | 리테일 주문 −1.2% | 10월 리테일 주문 +0.3% |
| Wayfair (W) | 2026년 3분기, 2026년 9월 30일 종료 | 34억 달러, +9.7% | 인도 완료 주문 +12.2% | CEO: 미국 내 성장은 "대체로 보합인 업종 환경 속에서" 달성 |
출처: Haverty's 2026년 3분기 보도자료, Ethan Allen 2027 회계연도 1분기 보도자료, Wayfair 2026년 3분기 보도자료(Form 8-K). Ethan Allen의 매출 증감률은 SimianX 계산이다. 주문 지표는 기업마다 정의가 달라 직접 비교할 수 없다.
SimianX의 해석: 업계는 아직 회복하지 않고 있다. 실제로 일어나는 일은 자체 매장과 배송을 직접 통제하는 소매업체 쪽으로 점유율이 옮겨 가는 현상이다. La-Z-Boy는 주택 사이클보다 먼저 개선될 수 있지만, 이는 업계 회복이 아니라 기업 차원의 실행력으로 설명해야 하며, 2분기는 동일점포 주문이 얼마나 빨리 꺾일 수 있는지를 보여줬다.
현금흐름, 재무상태표, 자사주 매입
| 현금흐름 항목(백만 달러) | Q2 FY2026 | Q2 FY2027 | FY2026 상반기 | FY2027 상반기 |
|---|---|---|---|---|
| 영업활동 현금흐름 | 50.0 | 42.6 | 86.3 | 58.3 |
| 자본적 지출 | 20.5 | 31.4 | 38.9 | 54.7 |
| 잉여현금흐름 | 29.6 | 11.2 | 47.4 | 3.5 |
| 자사주 매입 | 0.8 | 22.4 | 13.3 | 47.5 |
| 배당금 지급 | 9.1 | 9.6 | 18.1 | 19.3 |
출처: La-Z-Boy Q2 FY2027 및 Q2 FY2026 실적 보도자료. 상반기 수치는 발표 기준이며, 분기 수치는 상반기에서 1분기를 뺀 값이다(SimianX 계산). 잉여현금흐름은 La-Z-Boy의 정의대로 영업활동 현금흐름에서 자본적 지출을 뺀 값이다(Investopedia: 잉여현금흐름). 1분기 영업활동 현금흐름에는 기존 퇴직연금 제도를 종료하기 위한 1,100만 달러 지급이 포함됐으며, 이는 투자자산 매각으로 상쇄됐다.
잉여현금흐름은 1분기 −760만 달러에서 2분기 1,120만 달러로 플러스 전환했다. 상반기 전체로는 350만 달러로 전년 동기 4,740만 달러에 크게 못 미쳤는데, 물류 및 가정 배송 체계 개편, 생산 설비 프로젝트, 신규 및 리모델링 매장에 들어가는 자본적 지출이 늘었기 때문이다.
주주환원은 이를 훨씬 웃돌았다. La-Z-Boy는 상반기에 6,680만 달러(자사주 매입 4,750만 달러, 배당 1,930만 달러)를 주주에게 돌려주고 매장 인수에 2,020만 달러를 썼다. 그 결과 현금은 4월 25일 3억 320만 달러에서 10월 24일 2억 4,670만 달러로 줄었다. 외부 차입금은 여전히 없다. 다만 회사는 대부분 매장 임차에서 비롯된 5억 3,870만 달러의 리스 부채(유동 9,070만 달러, 비유동 4억 4,790만 달러)를 안고 있으며, 이는 차입금은 아니지만 실질적인 고정 약정이다. 발행주식 수는 2026년 6월 승인된 3억 달러 규모의 자사주 매입 프로그램에 따라 6개월 만에 2.4% 줄어든 3,940만 주가 됐다.
새 분기 배당금 0.27달러는 12% 인상된 것으로 6년 연속 두 자릿수 인상이며, 현재 주식 수 기준으로 연간 약 4,250만 달러가 든다(SimianX 계산). 평년 수준의 잉여현금흐름(2026 회계연도 1억 2,780만 달러)으로는 충분히 감당할 수 있지만, 2027 회계연도 상반기 잉여현금흐름으로는 감당하지 못한다. 자사주 매입 속도는 마진이 지난해 수준에 가깝게 회복되느냐에 달려 있다.
LZB 주가는 실적에 어떻게 반응해 왔나
La-Z-Boy는 NYSE 장 마감 후 실적을 발표하므로 본격적인 첫 반응은 다음 정규 거래일에 나타난다. 변동 폭은 갈수록 커지고 있다. 최근 4번 발표의 평균 절대 변동률은 14.6%로, 2022 회계연도부터 2027 회계연도 1분기까지 21번 발표 전체의 8.0%를 크게 웃돈다(SimianX 계산).
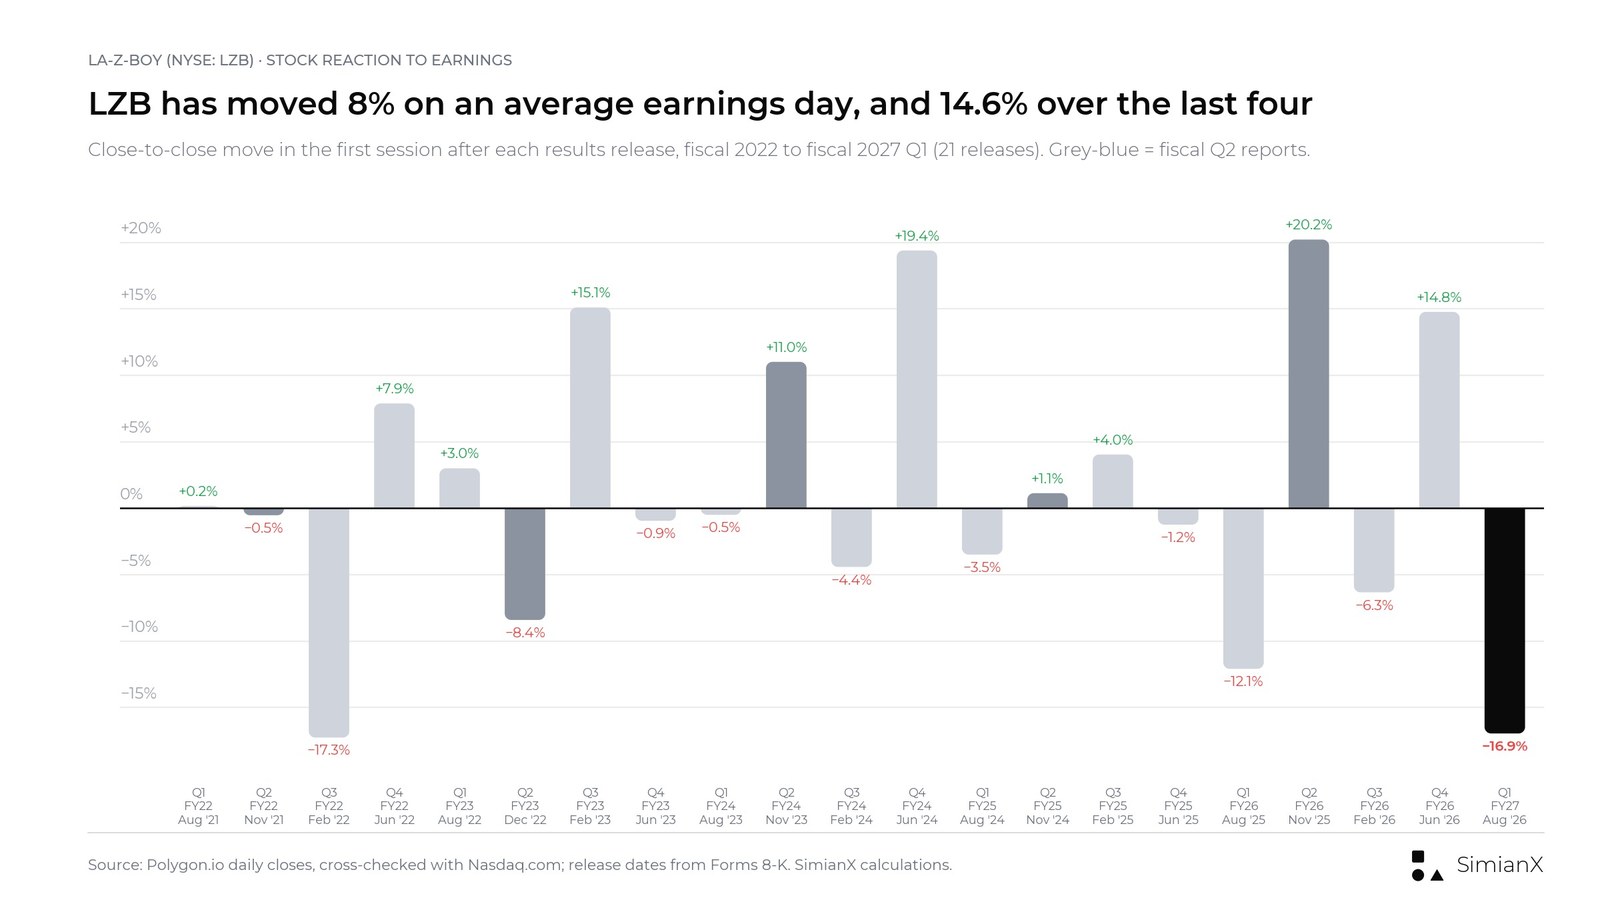
2022 회계연도~2027 회계연도 1분기, 각 실적 발표 후 첫 거래일 LZB의 종가 대비 종가 변동률.
| 발표일(장 마감 후) | 분기 | 발표 전 종가 | 다음 거래일 종가 | LZB 변동률 | SPY 변동률 | LZB vs SPY |
|---|---|---|---|---|---|---|
| 2021년 8월 24일 | Q1 FY2022 | 35.46달러 | 35.52달러 | +0.2% | +0.2% | 0.0% |
| 2021년 11월 23일 | Q2 FY2022 | 35.88달러 | 35.69달러 | −0.5% | +0.3% | −0.8% |
| 2022년 2월 15일 | Q3 FY2022 | 36.44달러 | 30.15달러 | −17.3% | +0.1% | −17.4% |
| 2022년 6월 21일 | Q4 FY2022 | 22.73달러 | 24.52달러 | +7.9% | −0.2% | +8.1% |
| 2022년 8월 23일 | Q1 FY2023 | 28.33달러 | 29.18달러 | +3.0% | +0.3% | +2.7% |
| 2022년 11월 30일 | Q2 FY2023 | 27.23달러 | 24.94달러 | −8.4% | −0.1% | −8.3% |
| 2023년 2월 21일 | Q3 FY2023 | 27.48달러 | 31.63달러 | +15.1% | −0.1% | +15.2% |
| 2023년 6월 20일 | Q4 FY2023 | 27.46달러 | 27.20달러 | −0.9% | −0.5% | −0.4% |
| 2023년 8월 22일 | Q1 FY2024 | 29.78달러 | 29.63달러 | −0.5% | +1.1% | −1.6% |
| 2023년 11월 29일 | Q2 FY2024 | 31.70달러 | 35.19달러 | +11.0% | +0.4% | +10.6% |
| 2024년 2월 20일 | Q3 FY2024 | 37.75달러 | 36.08달러 | −4.4% | +0.1% | −4.5% |
| 2024년 6월 17일 | Q4 FY2024 | 34.09달러 | 40.70달러 | +19.4% | +0.2% | +19.1% |
| 2024년 8월 20일 | Q1 FY2025 | 41.87달러 | 40.41달러 | −3.5% | +0.3% | −3.8% |
| 2024년 11월 19일 | Q2 FY2025 | 42.31달러 | 42.79달러 | +1.1% | 0.0% | +1.1% |
| 2025년 2월 18일 | Q3 FY2025 | 45.28달러 | 47.11달러 | +4.0% | +0.2% | +3.8% |
| 2025년 6월 17일 | Q4 FY2025 | 38.76달러 | 38.28달러 | −1.2% | 0.0% | −1.2% |
| 2025년 7월 14일 | Q1 FY2026 전망 하향 | 38.70달러 | 37.16달러 | −4.0% | −0.4% | −3.5% |
| 2025년 8월 19일 | Q1 FY2026 | 39.11달러 | 34.38달러 | −12.1% | −0.3% | −11.8% |
| 2025년 11월 18일 | Q2 FY2026 | 29.59달러 | 35.57달러 | +20.2% | +0.4% | +19.8% |
| 2026년 2월 17일 | Q3 FY2026 | 37.93달러 | 35.53달러 | −6.3% | +0.5% | −6.8% |
| 2026년 6월 16일 | Q4 FY2026 | 35.06달러 | 40.24달러 | +14.8% | −1.2% | +16.0% |
| 2026년 8월 18일 | Q1 FY2027 | 40.83달러 | 33.91달러 | −16.9% | +0.2% | −17.2% |
| 2026년 11월 17일 | Q2 FY2027 | 30.33달러 | 대기 중(11월 18일) | 대기 중 | 대기 중 | 대기 중 |
출처: Polygon.io 일별 종가, 최근 발표분은 Nasdaq.com과 교차 확인. 2025년 7월 14일 행은 실적 발표가 아니라 분기 중 전망 하향 조정이다. SimianX 계산.
기록이 말해주는 것:
- 주가는 매출이 아니라 마진과 다음 가이던스에 반응한다. 가장 큰 상승 두 번(2025년 11월 +20.2%, 2024년 6월 +19.4%)은 조정 영업이익률이 가이던스 상단을 넘어선 분기 뒤에 나왔으며, 2025년 11월에는 조정 EPS 0.71달러가 컨센서스 0.52달러도 웃돌았다. 최근 가장 큰 하락 두 번(2026년 8월 −16.9%, 2025년 8월 −12.1%)은 마진이 가이던스 범위를 밑돈 뒤에 나왔으며, 2026년 8월에는 조정 EPS 0.43달러가 컨센서스 0.48달러에도 못 미쳤다.
- 최근 두 번의 회계연도 1분기(8월) 실적 발표 뒤 주가는 모두 12% 넘게 떨어졌다.
- 2분기 실적 발표는 대체로 긍정적인 반응을 얻었다. 2022 회계연도 이후 2분기 실적 발표 뒤 주가는 −0.5%, −8.4%, +11.0%, +1.1%, +20.2% 움직였다.
11월 18일 거래를 앞두고 LZB는 11월 17일 30.33달러에 마감해 하루 동안 5.22% 하락했다. 같은 날 SPDR S&P 500 ETF(SPY)는 1.05% 내렸다(Nasdaq.com 공식 종가 기준). 주가는 2026년 들어 18.6% 떨어져 7.4% 오른 SPY와 대조를 이루며, 52주 종가 범위는 28.68달러(2026년 10월 21일)~42.14달러(2026년 8월 7일)다. 30.33달러는 실적 발표 전 Nasdaq.com에 표시된 2027 회계연도 EPS 컨센서스 2.50달러(추정치 2건)의 약 12.1배이며, 새 배당금 기준 배당수익률은 약 3.6%다(SimianX 계산).
La-Z-Boy 회복을 확인하거나 반박할 지표
회복 시나리오가 성립하려면 여러 지표가 함께 개선돼야 한다. 2025 회계연도 3분기와 2027 회계연도 1분기가 보여줬듯이 좋은 숫자 하나로는 충분하지 않다.
회복을 확인해 줄 증거:
- 동일점포 주문 매출이 할인 확대 없이 플러스로 돌아서 두 분기 이상 유지되는 것.
- 케이스굿즈 사업을 제외한 회사의 동일 기준으로 도매 매출이 늘어나는 것(매각이 2026년 5월 29일 완료됐으므로 보고 기준 비교는 2028 회계연도 1분기까지 왜곡된 상태로 남는다).
- 보증 계약 변경이나 관세 환급 같은 일회성 도움 없이 조정 영업이익률이 4.0%~5.5% 범위를 넘어서는 것.
- 줄어드는 현금 잔고가 아니라 잉여현금흐름으로 배당과 자사주 매입을 충당하는 것.
- Joybird 주문 기준 매출이 더 이상 두 자릿수로 감소하지 않는 것.
회복론을 약화시킬 증거:
- 동일점포 주문이 마이너스에 머무는 가운데 리테일 전체 성장이 주로 인수 매장과 신규 매장에서 나오는 경우.
- 3분기 매출이 가이던스 하단인 5억 500만 달러 근처이거나 그 아래인 경우.
- 최근 14개 분기 중 3번처럼 마진이 다시 가이던스를 밑도는 경우.
- 조정 수치를 맞추는 데 더 많은 일회성 항목이 필요한 경우.
- 기존주택 판매가 연 400만 건을 밑돌고 모기지 금리가 7%를 웃도는 등 주택 시장이 계속 약해지는 경우.
이는 분석을 위한 점검 기준일 뿐 회사의 약속이 아니다.
자주 묻는 질문
La-Z-Boy는 2027 회계연도 2분기 실적을 언제 발표했나?
La-Z-Boy는 2026년 11월 17일(화) NYSE 장 마감 후 2027 회계연도 2분기 실적을 발표했다. Form 8-K는 미 동부시간 오후 4시 17분(태평양시간 오후 1시 17분)에 제출됐다. 컨퍼런스콜은 11월 18일(수) 미 동부시간 오전 8시 30분에 열린다.
La-Z-Boy는 실적 예상치를 웃돌았나?
그렇다. 조정 EPS는 0.53달러로 컨센서스 0.48달러(Nasdaq.com의 Zacks 데이터, 추정치 3건)를 웃돌았고, 매출 5억 2,610만 달러는 회사 자체 가이던스인 5억~5억 2,000만 달러를 넘어섰다. 조정 영업이익률 5.0%는 4.0%~5.5% 범위 안에 들었다. GAAP EPS는 0.45달러였다.
La-Z-Boy의 2027 회계연도 2분기 동일점포 주문 매출은 어땠나?
Form 10-Q에 따르면 1% 감소했다. 실적 보도자료에는 "소폭 감소"했다고만 나와 있었다. 상반기 기준으로는 1% 증가했다. 분기 첫 두 달은 플러스였지만 10월에 급격히 약해졌고, La-Z-Boy에 따르면 3분기 초반 몇 주 동안 개선됐다. 리테일 전체 주문 기준 매출은 신규 매장과 인수 매장 덕분에 11% 증가했다.
La-Z-Boy의 2027 회계연도 3분기 가이던스는?
매출 5억 500만~5억 2,500만 달러, 조정 영업이익률 4.0%~5.5%다. 1년 전 3분기에는 매출 5억 4,160만 달러, 마진 6.1%를 기록했으므로, 이번 가이던스는 매출과 마진이 모두 낮아진다는 뜻이며 그 일부는 케이스굿즈 사업 매각 때문이다.
La-Z-Boy의 마진은 왜 전년보다 낮아졌나?
조정 영업이익률은 7.1%에서 5.0%로 떨어졌다. 이 가운데 약 1.1%포인트는 전년 동기에 있었던 일회성 보증 관련 이익 때문이다. 나머지는 도매 부문의 공장 통합 및 물류 비용, 리테일 부문의 판촉과 제품 구성 변화를 반영하며, 관세 환급과 가격 조정이 이를 일부 상쇄했다.
LZB 주가는 실적에 어떻게 반응해 왔나?
2022 회계연도 이후 21번의 실적 발표에서 첫 거래일 평균 변동률은 방향과 관계없이 8.0%였고, 최근 4번은 평균 14.6%였다. 최근 가장 큰 변동은 2025년 11월 +20.2%와 2026년 8월 −16.9%였다.
가구 수요는 주택 시장보다 먼저 회복될 수 있을까?
점유율 확대와 교체 수요를 통해 기업 차원에서는 가능하지만, 업계 전반의 회복 조짐은 아직 없다. 2026년 10월 기존주택 판매는 2010년 이후 최저 수준을 기록했고, 동종업체들은 업종 전체가 대체로 보합이라고 설명한다.
La-Z-Boy의 다음 실적 발표일은 언제인가?
La-Z-Boy는 아직 발표일을 공지하지 않았다. 회계연도 3분기는 2027년 1월 말에 끝나며, 최근 두 번의 3분기 실적이 2025년 2월 18일과 2026년 2월 17일에 나왔으므로 2027년 2월 중순이 유력하다.
결론: 실행력은 기대를 넘었지만 수요는 아직
La-Z-Boy의 2분기 실적은 8월에 입은 타격을 일부 만회했다. 매출은 가이던스 범위를 넘었고, 마진은 범위 안에 들었으며, EPS는 컨센서스를 웃돌았다. 그러나 수요에 대한 의문은 풀지 못했다. 동일점포 주문은 한 분기 플러스를 기록한 뒤 다시 마이너스로 돌아섰고, Joybird는 3분의 1 가까이 쪼그라들었으며, 3분기 가이던스는 전년보다 낮은 매출과 여전히 전년을 크게 밑도는 마진을 가리킨다.
강세론의 가장 강력한 논리는 La-Z-Boy가 직영 매장을 늘려 정체된 시장에서 점유율을 확대하고 있으며, 지금 마진을 짓누르는 공장 및 물류 프로젝트가 마무리되면 오히려 마진을 끌어올릴 것이라는 점이다. 보다 비관적인 해석은 기저 수요가 여전히 약한 가운데 매장 인수와 판촉이 외형을 떠받치고 있고, 자사주 매입 재원이 잉여현금흐름이 아니라 쌓아 둔 현금에서 나오고 있다는 것이다.
다음 실적 발표의 점검 목록은 단순하다. 주문, 그다음 마진, 그다음 현금이다. 동일점포 주문의 플러스 전환, 4.0%~5.5% 범위를 넘는 마진, 배당을 감당하는 잉여현금흐름이 확인되면 진정한 전환점으로 볼 수 있다. SimianX의 AI 주식 분석으로 이러한 공시를 나오는 대로 추적할 수 있다.
이 글은 금융 리서치이며, 개인 맞춤형 투자 조언이나 LZB 또는 기타 증권의 매수·매도 권유가 아니다.
관련 글
- 중간선거 이후 주택건설주: 1926~2022년 전체 기록
- IEEPA 관세 환급: 상장사 78곳 수령액과 실적 영향
- 미국 금리 결정: FOMC 결과와 2026 일정·금리 추이
- 워시는 트럼프를 무시했다: 연준의 3년 만의 첫 금리 인상
- 맥도날드 분기실적: 2026년 3분기 실적·동일매장 매출
- 에어비앤비 분기실적: 2026년 3분기 결과·ABNB 주가
참고 자료
- La-Z-Boy: 2027 회계연도 2분기 실적 보도자료, 2026년 11월 17일
- SEC EDGAR: La-Z-Boy Form 8-K, Exhibit 99.1, 2027 회계연도 2분기 실적
- SEC EDGAR: La-Z-Boy 2027 회계연도 2분기 Form 10-Q
- SEC EDGAR: La-Z-Boy Form 8-K 공시 목록, 2026년 11월 17일
- La-Z-Boy: 2027 회계연도 2분기 실적 발표 일정 공지, 2026년 11월 3일
- La-Z-Boy: 투자자 행사 및 웹캐스트
- La-Z-Boy: 2027 회계연도 1분기 실적 및 2분기 가이던스, 2026년 8월 18일
- SEC EDGAR: La-Z-Boy Form 8-K, Exhibit 99.1, 2027 회계연도 1분기 실적
- SEC EDGAR: La-Z-Boy 2027 회계연도 1분기 Form 10-Q
- SEC EDGAR: La-Z-Boy 2027 회계연도 1분기 부문별 정보
- SEC EDGAR: La-Z-Boy 2026 회계연도 4분기 실적, 2026년 6월 16일
- SEC EDGAR: La-Z-Boy 2026 회계연도 2분기 실적, 2025년 11월 18일
- SEC EDGAR: La-Z-Boy 전망 수정 및 미국 남동부 매장 인수, 2025년 7월 14일
- La-Z-Boy: 신규 매장 개점 및 인수, 2026년 10월 15일
- SEC EDGAR: La-Z-Boy Form 8-K 공시
- Nasdaq.com: LZB 실적, 컨센서스 및 서프라이즈 이력
- Nasdaq.com: LZB 과거 주가
- National Association of REALTORS: 2026년 10월 기존주택 판매, 2026년 11월 12일
- Freddie Mac: 주간 모기지 시장 조사(PMMS), 2026년 11월 12일 발표치
- SEC EDGAR: Haverty's 2026년 3분기 실적
- SEC EDGAR: Ethan Allen 2027 회계연도 1분기 실적
- SEC EDGAR: Wayfair 2026년 3분기 실적
- Investopedia: 동일점포 매출
- Investopedia: 잉여현금흐름
- Investopedia: 수주잔고


