
 글: Muke
GXO 인베스터 데이 2026 성적표: 2030년 목표, 2027년 전망, 그리고 그 뒤의 실적 기록
핵심 요약: GXO Logistics(NYSE: GXO)는 2026년 11월 16일 인베스터 데이에서 2030년 목표로 2027~2030년 연 7% 초과 유기적 매출 성장, 6.5% 초과 조정 EBITA 마진(2025년 4.1%에서 상향), 조정 EBITDA 대비 40%~50%의 잉여현금흐름(FCF) 전환율을 제시했다. 2027년 예비 전망은 5.5% 초과 유기적 성장과 7.1% 초과 조정 EBITDA 마진이다. GXO는 또 2030년까지 약 10억 달러 규모의 자사주 매입 여력과 약 2.0배의 순레버리지 비율을 약속했다. 주가는 4.70% 오른 57.20달러로 마감했는데, 같은 날 SPDR S&P 500 ETF(SPY)는 1.91% 하락했다. 맥락이 중요하다. GXO는 2023년 1월 첫 인베스터 데이에서 세운 2027년 목표 대부분을 달성하지 못했고, 그 이후 주가 상승률은 16.8%로 SPY의 87.1%에 크게 못 미쳤다.
이 글은 새 목표를 일곱 가지 지표로 평가한다. 유기적 성장, 신규 수주와 영업 파이프라인 전환, 조정 EBITA 마진, 생산성 절감, 잉여현금흐름 전환율, 레버리지, 주주환원이다. 지표마다 GXO의 현재 위치, 경영진이 11월 16일 약속한 내용, 그리고 회사가 이전 장기 계획 대비 실제로 달성한 결과를 비교한다.
2026년 11월 16일 미국 증시 마감 후 업데이트. 출처: GXO 인베스터 데이 보도자료 및 발표 자료(Form 8-K, Exhibit 99.1 및 99.2), SEC EDGAR에 제출된 GXO 분기 실적, Polygon.io 일별 주가(Nasdaq.com과 교차 확인). "SimianX 계산"으로 표시된 수치는 SimianX가 직접 산출한 것이며, 나머지는 모두 회사 발표 수치다. 조정 EBITDA, 조정 EBITA, 유기적 성장, 잉여현금흐름, 잉여현금흐름 전환율, ROIC는 GXO가 정의한 비GAAP 지표다.
GXO가 인베스터 데이 2026에서 발표한 내용
GXO는 11월 16일 미국 동부시간 오전 8시 57분, 뉴욕증권거래소에서 열린 오전 9시 행사 직전에 인베스터 데이 보도자료와 86장 분량의 발표 자료를 SEC에 제출했다. Patrick Kelleher(패트릭 켈러허) CEO와 Mark Suchinski(마크 수친스키) CFO를 비롯한 경영진은 "성장을 위한 새로운 플레이북(A New Playbook for Growth)"이라는 제목으로 계획을 발표했다.
Kelleher CEO는 보도자료에서 "오늘 공개하는 다년간의 재무 목표는 이번 10년이 끝날 때까지 지속적이고 복리로 불어나는 주주 가치를 창출할 수 있다는 우리의 자신감을 반영한다"고 말했다.
| 지표 | 2025년 실적 | 2026년 가이던스(11월 3일 재확인) | 2027년 예비 전망 | 2030년 목표 |
|---|---|---|---|---|
| 유기적 매출 성장률 | 3.9% | 4%~5% | 5.5% 초과 | 2027~2030년 연 7% 초과 |
| 조정 EBITDA 마진 | 6.7% | 미제시(조정 EBITDA 9억 4,500만~9억 6,500만 달러) | 7.1% 초과 | 미제시 |
| 조정 EBITA 마진 | 4.1% | 4.2%~4.3% | 4.5% 초과 | 6.5% 초과 |
| 잉여현금흐름 전환율(FCF/조정 EBITDA) | 29.4% | 30%~40% | 미제시 | 40%~50% |
| 조정 희석 EPS | 2.51달러 | 2.95~3.15달러 | 미제시 | 2025~2030년 연 20% 초과 성장 |
| ROIC(영업권 및 무형자산 포함) | 9% | 미제시 | 미제시 | 2025년 대비 500bp 초과 개선 |
| 순레버리지 비율 | 2.5배 | 2026년 9월 30일 기준 2.7배 | 2027년 상반기 2억 7,500만 달러 텀론 상환 | 장기적으로 약 2.0배 |
출처: GXO 인베스터 데이 보도자료 및 발표 자료(Form 8-K, 2026년 11월 16일), GXO 2025년 4분기 및 2026년 3분기 실적. 2025년 조정 EBITDA 마진(매출 131억 7,800만 달러 대비 8억 8,100만 달러)은 SimianX 계산이다.
새 목표를 읽을 때 놓치기 쉽지만 중요한 정의 변경이 두 가지 있다.
첫째, 대표 마진 지표가 조정 EBITDA에서 조정 EBITA로 바뀌었다. 조정 EBITA는 감가상각비를 비용으로 반영하고 인수로 취득한 무형자산의 상각비만 제외하므로, GXO가 도입하는 로봇, 컨베이어, 소프트웨어의 비용이 그대로 담긴다. 자동화 비중이 큰 계획을 평가하기에는 더 엄격한 잣대다. GXO는 2027년 감가상각비를 3억 7,000만~3억 9,000만 달러로 제시했다.
둘째, ROIC의 정의가 바뀌었다. GXO가 분사 이후 발표해 온 '영업 ROIC'는 영업권과 무형자산을 제외한 지표로, 2026년 9월 30일까지 12개월 기준 45.6%였다. 새 지표는 영업권과 무형자산을 포함하고 운용리스는 제외한다. 이 기준으로 2025년 ROIC는 9%였고, 2030년까지 500bp 넘게 끌어올리는 것이 목표다.
인베스터 데이 당일 GXO 주가 반응
GXO는 11월 13일 종가 54.63달러보다 1.6% 높은 55.52달러에 출발했다. 장중 54.53~57.66달러 사이에서 거래됐고, Nasdaq.com의 오후 4시 공식 종가 기준으로 정규장을 57.20달러, 2.57달러(4.70%) 상승으로 마쳤다. Polygon.io의 당일 일봉은 이보다 4센트 낮은 57.16달러를 표시했다. 공식 종가는 57.20달러다. 거래량은 약 255만 주로 20거래일 평균의 약 1.7배였다(Polygon.io 통합 거래량 기준).
시장 전반은 하락했다. SPY는 1.91% 내린 739.96달러에 마감해 GXO가 6.6%포인트 앞섰다. 인베스터 데이는 3분기 실적과 함께 시작된 랠리를 이어갔다. GXO는 3분기 실적 발표 다음 거래일인 11월 4일 9.48% 올랐고, 11월 3일 종가 52.03달러 대비로는 9.9% 상승했다. 그럼에도 주가는 52주 종가 최고치인 65.59달러(2026년 2월 20일)보다 12.8% 낮고, 52주 종가 최저치인 44.17달러(2026년 9월 24일)보다 29.5% 높다. 연초 대비 상승률은 8.7%로 SPY의 8.5%와 거의 같다.
7대 지표 한눈에 보기
| # | 지표 | 최근 수치 | 11월 16일 GXO 목표 | 달라져야 할 점 |
|---|---|---|---|---|
| 1 | 유기적 매출 성장률 | 2026년 3분기 6.4%, 1~9월 4.7% | 2027년 5.5% 초과, 2027~2030년 연 7% 초과 | 2023~2025년 연평균 성장률은 2.9%(SimianX 계산) |
| 2 | 수주와 파이프라인 | 사상 최대 31억 달러 파이프라인, 1~9월 신규 수주 10억 1,000만 달러(24% 증가) | 2027년 진입 시 이듬해 매출 8억 5,000만 달러 초과 확보 | 9월 30일 기준 2027년분 확보 매출 6억 3,000만 달러 |
| 3 | 조정 EBITA 마진 | 2025년 4.1%, 2026년 1~9월 3.9% | 2027년 4.5% 초과, 2030년 6.5% 초과 | 최소 240bp 개선 필요 |
| 4 | 생산성 절감 | 노무관리시스템(LMS)과 GXO IQ 초기 도입 단계 | 2027~2030년 순 EBITA 연환산(run-rate) 절감액 2억 4,000만~3억 1,000만 달러 | 2030년까지 LMS 300곳 이상, GXO IQ 400곳 이상 도입 |
| 5 | 잉여현금흐름 전환율 | 2025년 29.4%(자산 매각 제외 시 12.5%, SimianX 계산) | 2026년 30%~40%, 2030년까지 40%~50% | 2026년 4분기 FCF 2억 1,800만~3억 2,000만 달러 필요 |
| 6 | 순레버리지 | 2026년 9월 30일 기준 2.7배 | 약 2.0배, 투자등급 | 약 0.7배의 레버리지 축소 |
| 7 | 자사주 매입, ROIC, EPS | 2026년 자사주 매입 1억 달러, ROIC 9%, 2025년 조정 EPS 2.51달러 | 2030년까지 자사주 매입 약 10억 달러, 조정 EPS 연 20% 초과 성장 | 2030년 조정 EPS 약 6.25달러 이상(SimianX 계산) |
출처: GXO 공시 자료. 2023~2025년 평균 성장률과 2030년 EPS 수치(2.51달러를 연 20%씩 5년간 복리로 적용)는 SimianX 계산이다.
지표 1: 유기적 매출 성장률
유기적 성장은 환율 변동과 인수 효과를 제외한 성장이다. GXO는 2024년 4월 29일 영국 물류 기업 Wincanton을 인수했고 파운드화와 유로화 매출 비중이 크기 때문에 이 구분이 중요하다. GXO의 유기적 성장률은 2022년 15.4%에서 2023년 2.3%, 2024년 2.5%, 2025년 3.9%로 둔화했다. 2026년 1~9월에는 4.7%를 기록했고, 3분기의 6.4%는 3년여 만에 가장 빠른 성장이었다.
새 계획은 한 단계 도약을 요구한다. GXO 발표 자료는 매출 성장 경로를 2026년 4%~5%, 2027년 5.5% 초과, 2027~2030년 연 7% 초과로 제시한다. 2022년 4분기(7.5%) 이후 7%에 도달한 분기는 한 번도 없었다.
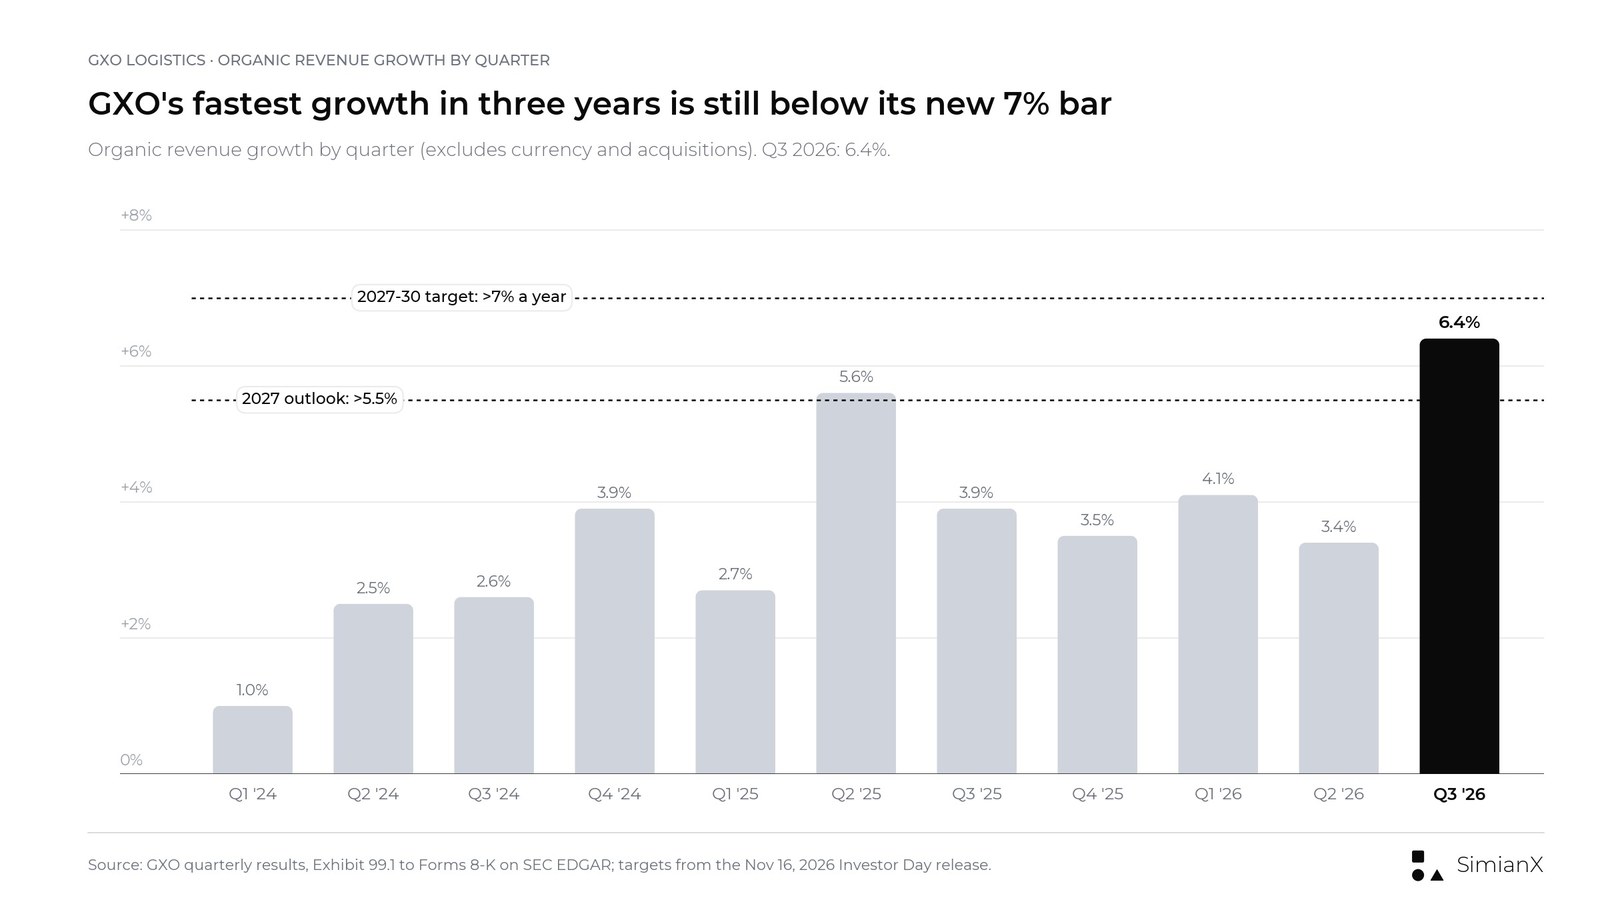
GXO의 분기별 유기적 성장률. 2026년 3분기 6.4%는 3년 만에 가장 좋은 분기였지만 여전히 새 목표인 7%에는 못 미친다.
GXO는 다섯 가지 성장 동력을 꼽는다. 회사가 약 1조 1,000억 달러 규모에 연 6%가량 성장한다고 보는 창고 시장(회사가 인용한 제3자 조사), 아웃소싱(시장의 약 70%는 여전히 기업이 자체 운영), 데이터센터·항공우주 및 방위·생명과학 같은 전략 업종(버티컬), 북미 점유율 확대, 그리고 기존 고객 내부에 있는 300억 달러 이상 규모의 '지갑 점유율(wallet share)' 확대 기회다. 고객 이탈(churn)과 포트폴리오 정리는 이 동력과 반대 방향으로 작용한다.
북미가 승부처이며, GXO 발표 자료도 이 점을 솔직하게 인정한다. 미국 유기적 매출은 2022~2025년 연평균 1.4% 성장에 그쳐 북미 시장의 4.4%에 못 미쳤다. 2025년 매출에서 북미는 24%, 영국은 48%를 차지했다. 새 영업팀의 초기 성과는 이보다 낫다. 2026년 1~9월 북미 신규 수주는 52% 늘었고, 3분기 북미 파이프라인은 전년 대비 87% 증가했다.
관전 포인트: 분기 유기적 성장률이 2027년 내내 5.5%를 웃도는지 여부. 한 분기의 호실적만으로 7% 추세가 확인되지는 않는다.
지표 2: 신규 수주와 파이프라인 전환
| 항목 | 2025년 3분기 | 2026년 3분기 |
|---|---|---|
| 분기 신규 수주 | 2억 8,000만 달러 | 3억 7,500만 달러(+34%) |
| 1~9월 누적 신규 수주 | 8억 1,400만 달러 | 10억 1,300만 달러(+24%) |
| 영업 파이프라인 | 23억 달러 | 31억 달러 |
| 파이프라인 중 북미 비중 | 31% | 43% |
| 9월 30일 기준 확보한 이듬해 증분 매출 | 6억 9,000만 달러(2026년분) | 6억 3,000만 달러(2027년분) |
출처: GXO 2026년 3분기 실적 발표 자료(Form 8-K, 2026년 11월 3일). 수주 금액은 분기 말 환율 기준 연환산 매출이다.
파이프라인은 새 경영진 체제에서 가장 눈에 띄게 개선된 부분이다. 9월 말 기준 31억 달러로 1년 전 23억 달러에서 늘었다. 2026년 수주의 약 40%는 항공우주 및 방위, 기술 및 데이터센터, 산업재, 생명과학 등 GXO의 전략 성장 업종에서 나왔다.
다만 시점의 문제가 있다. 9월 30일 기준 GXO가 이미 따낸 계약으로 확보한 2027년 증분 매출은 6억 3,000만 달러로, 수주가 34% 늘었는데도 1년 전 같은 시점에 확보했던 2026년분 6억 9,000만 달러보다 적다. 회사는 인베스터 데이에서 이듬해 매출을 8억 5,000만 달러 넘게, 즉 전년 매출의 6% 이상을 확보한 상태로 2027년에 들어설 것으로 예상한다고 밝혔다. 2024년 진입 시 5억 6,800만 달러, 2025년 6억 2,700만 달러, 2026년 7억 7,400만 달러와 비교되는 수치다. 6억 3,000만 달러에서 8억 5,000만 달러 이상으로 올라서려면 4분기 계약에서 약 2억 2,000만 달러의 2027년 매출을 추가로 확보해야 한다(SimianX 계산).
계산의 나머지 절반은 고객 유지율이다. GXO는 매출 유지율을 약 95%로 보는데, 이는 순성장이 나타나기 전에 매년 매출의 약 5%포인트를 새로 메워야 한다는 뜻이다. 매출의 6%를 넘는 신규 확보 물량은 기존 고객과의 물동량도 함께 늘어야만 5.5% 초과 유기적 성장으로 이어진다.
관전 포인트: GXO가 4분기 실적과 함께 발표할 이듬해 확보 매출. 8억 5,000만 달러를 넘으면 전망이 확인되는 것이고, 7억 달러 근처라면 그렇지 않다.
지표 3: 조정 EBITA 마진
계획의 핵심 숫자다. 2025년 조정 EBITA는 5억 4,300만 달러로, 매출 131억 7,800만 달러 대비 마진 4.1%였다. GXO는 2026년 4.2%~4.3%, 2027년 4.5% 초과, 2030년 6.5% 초과를 제시했다. 240bp 넘게 개선하겠다는 것이다.
2026년 1~9월 마진은 3.9%로 전년과 같았다. 3분기에는 4.8%에서 4.5%로 낮아졌다. 3분기 실적의 조정 EBITDA에서 드러난 것과 같은 문제다. 매출은 5.7% 늘었지만 조정 EBITDA는 2억 5,100만 달러로 제자리였고, 조정 EBITDA 마진은 7.4%에서 7.0%로 떨어졌다.
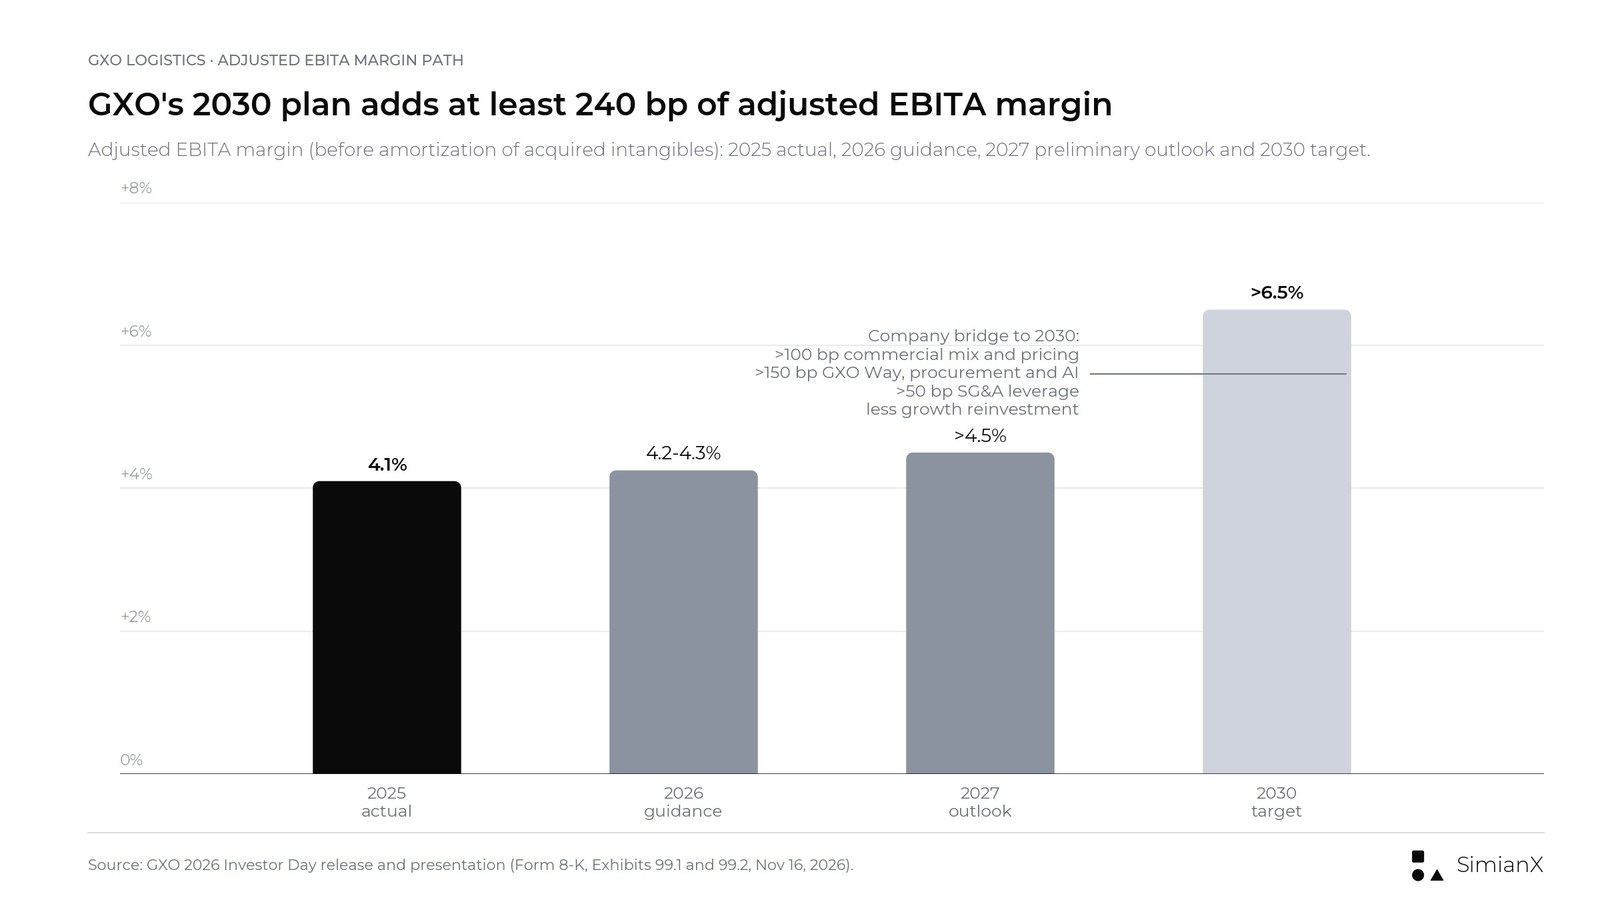
2025년 실적에서 2030년 목표에 이르는 GXO의 조정 EBITA 마진 경로와 회사가 제시한 마진 브리지.
GXO 발표 자료는 마진 개선 폭을 네 부분으로 나눈다.
- 영업 조치로 100bp 초과: 고마진 업종과 북미 쪽으로의 사업 믹스 전환, 신규 계약과 갱신 시 규율 있는 가격 책정, 저수익 계약의 철수 또는 재가격 책정.
- GXO Way와 기술로 150bp 초과: 노무관리시스템, 글로벌 구매, 자동화, 창고 AI(지표 4 참조).
- 판관비(SG&A) 레버리지로 50bp 초과: 공유 서비스와 백오피스 AI. 2030년까지 창고관리시스템(WMS)을 30개에서 4개로, 전사적 자원관리(ERP) 시스템을 8개에서 1개로 줄이는 계획도 포함된다.
- 성장 재투자분을 차감하면 순개선 폭은 240bp 초과다.
긴 이력을 보면 시장의 회의론이 이해된다. 조정 EBITDA 기준 GXO 마진은 2021년 7.7%, 2022년 8.1%였다가 2023년 7.6%, 2024년 7.0%, 2025년 6.7%로 떨어졌다(발표 수치를 바탕으로 한 SimianX 계산). 2027년 전망치인 7.1% 초과는 대략 2024년 수준을 회복하는 데 그친다.
관전 포인트: 2026년 연간 조정 EBITA 마진. 4.2%~4.3% 범위 안에 들면 새 경로의 첫걸음이 되고, 4.1% 이하라면 2027년 허들까지의 거리가 그만큼 멀어진다.
지표 4: GXO Way, LMS, GXO IQ
생산성 프로그램은 계획에서 가장 구체적인 부분이며, GXO는 처음으로 각 수단에 금액 목표를 붙였다.
| 수단 | 2027~2030년 순 EBITA 연환산 절감액 | 전체 기회(경영진 추정) |
|---|---|---|
| 노무관리시스템(LMS) | 7,000만~9,000만 달러 | 약 2억 7,000만 달러 |
| 글로벌 구매 | 5,000만~7,000만 달러 | 계획에 전액 반영 |
| 자동화, 창고 AI, 적응형 기술 | 5,000만~7,000만 달러 | 약 2억 3,000만 달러 |
| 기타 GXO Way 수단 | 7,000만~8,000만 달러 | 약 2억 달러 |
| 합계 | 2억 4,000만~3억 1,000만 달러 | 약 7억 달러 |
출처: GXO 2026 인베스터 데이 발표 자료. GXO는 전체 기회가 재무 가이던스가 아닌 경영진 추정치라고 밝혔다. 기타 수단에는 계약 재검토, 지게차 등 물류 하역 장비, 사업장 성숙도, 글로벌 비즈니스 서비스, 공공요금 비용이 포함된다.
노무관리시스템은 단일 수단으로는 가장 크다. 인건비가 GXO 창고 운영 비용의 약 60%를 차지하기 때문이다. 현재 회사에는 표준화된 시스템이 없고 생산성의 상당 부분을 스프레드시트로 관리한다. GXO는 단일 LMS를 2027년 약 80개, 2028년 약 210개, 2029년 약 280개, 2030년 300개 이상 사업장에 도입해 약 50억 달러의 대상 인건비를 포괄할 계획이다. GXO에 따르면 LMS를 운영하는 사업장은 그렇지 않은 사업장보다 노동 효율이 5%~15% 높다. 구매 부문은 연간 약 60억 달러의 대상 지출을 겨냥한다.
회사의 AI 창고 플랫폼인 GXO IQ는 2026년 1분기부터 세 지역 모두에서 가동됐고, 올해 약 50개 사업장 도입을 목표로 했다. 새 계획은 2027년 말까지 약 120개, 2030년 말까지 400개 이상 사업장 가동을 제시한다. 발표에는 공급업체 Apptronik과 함께한 휴머노이드 로봇 대담(fireside chat)도 포함됐다. GXO는 휴머노이드 비용이 급격히 떨어질 것이며 인건비 대비 투자 회수 기간이 1~2년으로 예상된다고 밝혔다. 유니트리(Unitree) IPO에서 보듯 휴머노이드 로봇은 그 자체로 하나의 시장 테마가 됐다.
유용한 교차 검증이 있다. 약 140억 달러 매출에서 2억 4,000만~3억 1,000만 달러를 절감하면 마진 약 170~220bp에 해당하며(SimianX 계산), 이는 GXO가 GXO Way와 기술에 배정한 '150bp 초과'와 부합한다.
관전 포인트: 분기 보고서에 나오는 LMS 도입 사업장 수와 실현된 절감액. GXO는 연도별 절감 일정을 제시하지 않았다.
지표 5: 잉여현금흐름 전환율
GXO는 잉여현금흐름을 영업활동 현금흐름에서 자본적 지출을 빼고 유형자산 매각 대금을 더한 값으로 정의하고, 잉여현금흐름 전환율은 순이익이 아니라 조정 EBITDA로 잉여현금흐름을 나눈 값으로 정의한다. 아래 수치를 읽을 때 두 정의 모두 중요하다.
| 연도 | 영업활동 현금흐름 | 자본적 지출 | 자산 매각 대금 | 잉여현금흐름 | 전환율(발표치) | 자산 매각 제외 전환율 |
|---|---|---|---|---|---|---|
| 2021 | $455M | $250M | $11M | $216M | 30% 초과 | 33.6% |
| 2022 | $542M | $342M | $40M | $240M | 33.0% | 27.5% |
| 2023 | $558M | $274M | $18M | $302M | 40.8% | 38.3% |
| 2024 | $549M | $359M | $61M | $251M | 30.8% | 23.3% |
| 2025 | $434M | $324M | $149M | $259M | 29.4% | 12.5% |
| 2026년 1~9월 | $263M | $204M | $7M | $66M | 의미 없음 | 의미 없음 |
출처: GXO 4분기 및 2026년 3분기 실적 보도자료의 잉여현금흐름 조정표. 마지막 열인 (영업활동 현금흐름 − 자본적 지출) ÷ 조정 EBITDA는 SimianX 계산이다.
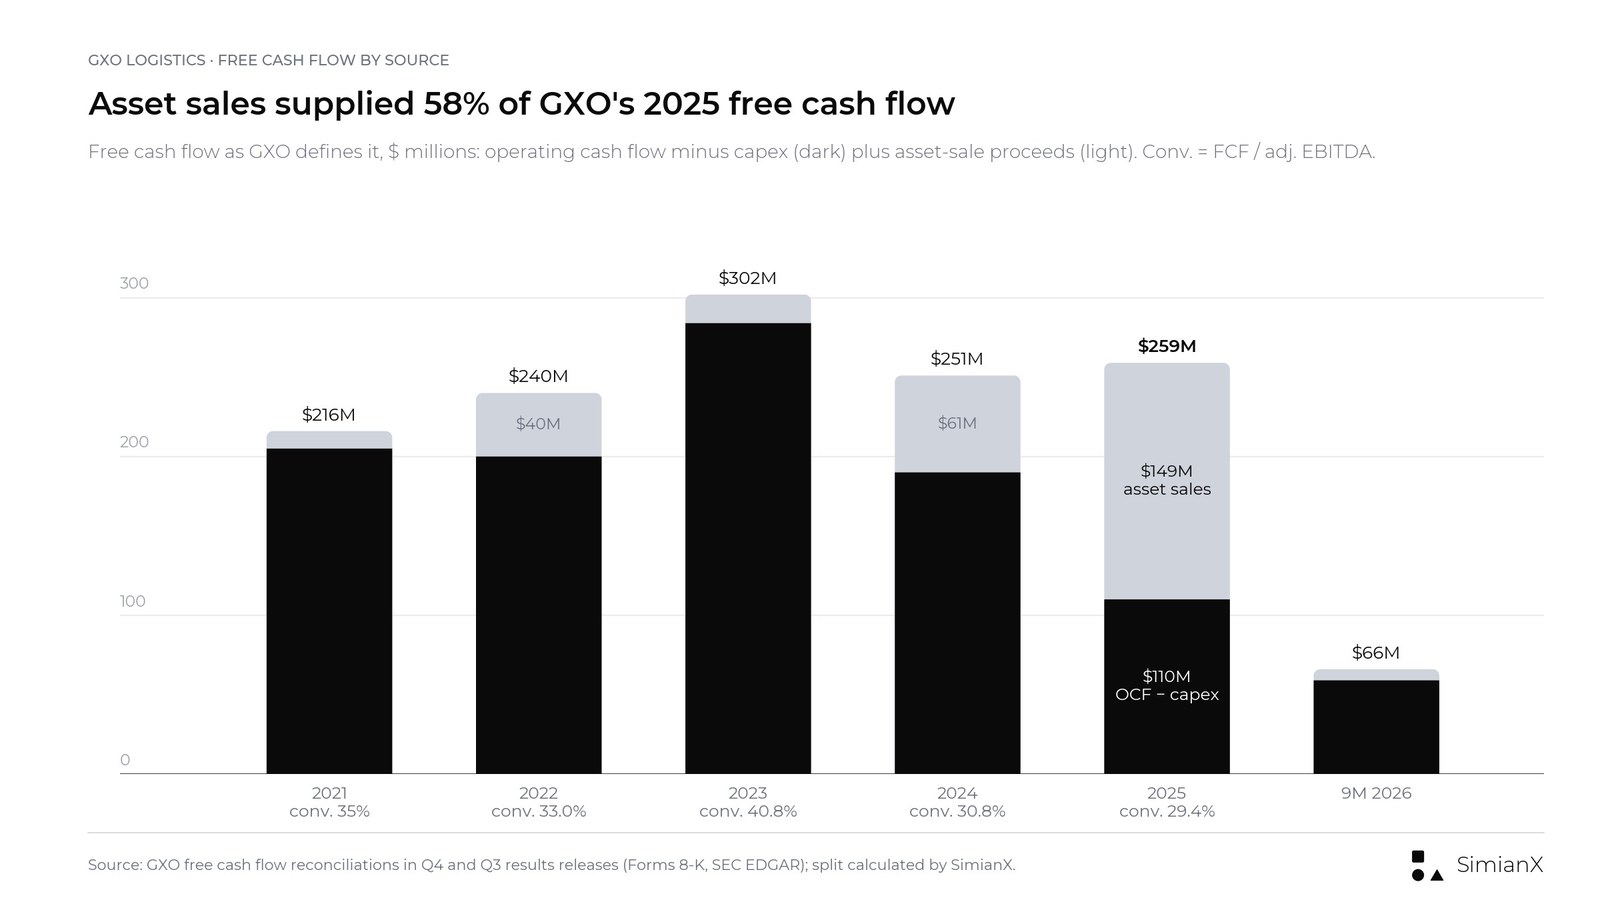
2025년 GXO 잉여현금흐름 2억 5,900만 달러 가운데 1억 4,900만 달러는 유형자산 매각에서 나왔다.
자산 매각은 3분기 실적도 설명해 준다. 잉여현금흐름은 1억 8,700만 달러에서 8,500만 달러로 줄었지만, 2025년 3분기에는 자산 매각 대금 9,900만 달러가 포함됐고 올해는 300만 달러에 그쳤다. 매각 대금을 빼면 영업활동 현금흐름에서 자본적 지출을 뺀 금액은 전년 동기 8,800만 달러 대비 8,200만 달러였다. 1~9월 누적으로는 마이너스 500만 달러에서 5,900만 달러로 개선됐다. 실제 압박은 영업활동 현금흐름에 있었다. 매출채권이 늘면서 분기 영업활동 현금흐름이 7,600만 달러 줄었다. GXO의 9개월 현금흐름표를 보면 매출채권 관련 유출액이 2억 1,500만 달러로, 1년 전 7,600만 달러보다 크게 늘었다.
2026년 가이던스는 4분기에 높은 허들을 세운다. 조정 EBITDA 9억 4,500만~9억 6,500만 달러에 전환율 30%~40%를 적용하면 연간 잉여현금흐름은 2억 8,400만~3억 8,600만 달러다. 9월까지 6,600만 달러를 창출했으므로 4분기에만 2억 1,800만~3억 2,000만 달러를 만들어야 한다(SimianX 계산). 분사 이후 GXO의 최고 4분기 실적은 2025년의 1억 6,300만 달러였고 여기에는 자산 매각 4,800만 달러가 포함됐다. 분기를 가리지 않은 최고치는 2023년 3분기의 1억 9,100만 달러였다.
2030년에 대해 GXO는 40%~50%의 전환율을 목표로 한다. 회사는 약 10%포인트가 운전자본 개선(표준 결제 조건, 더 빠른 청구와 회수, 대금이 더 빨리 들어오도록 조건을 설계한 'priced for cash' 계약), 매출의 2%~3% 수준으로 유지되는 자본적 지출(2025년 2.5%, 2026년 1~9월 약 2.0%, SimianX 계산), 그리고 Wincanton 통합 마무리에 따른 일회성 현금 비용 감소에서 나올 것이라고 설명한다. 전환율 40% 초과를 전제로 GXO는 2027~2030년 누적 영업활동 현금흐름 35억 달러 초과, 자본적 지출 약 15억 달러, 잉여현금흐름 20억 달러 초과를 예상한다.
관전 포인트: 2026년 4분기 잉여현금흐름과 그중 자산 매각이 차지하는 비중.
지표 6: 순레버리지와 재무상태표
2026년 9월 30일 기준 GXO의 현금은 3억 4,000만 달러, 총부채는 28억 1,800만 달러(금융리스 및 기타 부채 4억 9,700만 달러 포함), 순부채는 24억 8,000만 달러였다. 최근 12개월 조정 EBITDA 9억 2,500만 달러 기준 순레버리지는 2.7배였다. 현금은 1~9월 부채 상환 4억 100만 달러와 자사주 매입 1억 200만 달러를 거치며 2025년 말 8억 5,400만 달러에서 줄었다.
레버리지는 2024년 4월 Wincanton 인수 완료 이후 2.5~3.1배 사이에 머물러 왔다. 2023년 말에는 1.6배였다. 새 프레임워크는 투자등급 재무구조, 장기적으로 약 2.0배의 순레버리지 비율, 2027년 상반기 2억 7,500만 달러 텀론 상환을 약속한다. 현재의 최근 12개월 EBITDA를 기준으로 2.0배가 되려면 순부채가 약 18억 5,000만 달러여야 하며, 이는 9월 수준보다 약 6억 3,000만 달러 적은 금액이다(SimianX 계산). EBITDA가 늘면 부채를 줄이지 않고도 그 격차의 일부를 메울 수 있다.
관전 포인트: 2027년 상반기 텀론 상환, 그리고 레버리지가 2.5배를 웃도는 동안에도 자사주 매입이 계속되는지 여부.
지표 7: 자사주 매입, ROIC, 조정 EPS
GXO는 자본 배분의 우선순위를 제시했다. 매출의 2%~3%를 자본적 지출에 투자하고, 투자등급 재무구조를 유지하며, 잉여 자본을 주주에게 환원하고, 인수합병(M&A)은 북미·아시아태평양 또는 새로운 역량 확보를 위해 선별적으로만 추진한다는 것이다. 새로운 수치는 다음과 같다.
- 자사주 매입: 2030년까지 약 10억 달러 규모, 연 2억 달러 이상이며 잉여현금흐름으로 재원을 조달한다. GXO는 2026년 9월까지 1억 달러어치(210만 주, 평균 매입 단가 47.46달러)를 사들였고, 승인 한도 중 2억 달러가 남아 있다. 발행주식 1억 1,300만 주를 기준으로 10억 달러는 종가 57.20달러 기준 GXO 시가총액의 약 15%에 해당한다(SimianX 계산).
- 활용 가능 현금: GXO의 자금 원천·사용(sources-and-uses) 슬라이드는 자본적 지출과 텀론 상환 이후 2027~2030년 주주환원과 선별적 M&A에 쓸 수 있는 자금이 17억 달러를 넘는다고 보여준다.
- ROIC: 새 정의 기준 2025년 9%이며, 2030년까지 500bp 초과 개선이 목표다.
- 조정 EPS: 2025~2030년 연 20% 초과 성장. 2025년 기준치 2.51달러에서 출발하면 2030년 약 6.25달러 이상이 된다(SimianX 계산). 2026년 가이던스는 2.95~3.15달러다.
약속과 실적 사이의 격차가 가장 큰 곳은 조정 EPS다. GXO의 조정 주당순이익은 2021년 2.09달러, 2022년 2.85달러, 2023년 2.59달러, 2024년 2.80달러, 2025년 2.51달러였다. 분사 4년 뒤에도 조정 EPS는 2022년 수준을 밑돌았다.
분기별 GXO 실적: 2024년 1분기~2026년 3분기
| 분기 | 매출 | 발표 기준 성장률 | 유기적 성장률 | 조정 EBITDA | 조정 EBITDA 마진 | 조정 희석 EPS | 잉여현금흐름 |
|---|---|---|---|---|---|---|---|
| 2024년 1분기 | $2,456M | 5.7% | 1.0% | $154M | 6.3% | $0.45 | −$17M |
| 2024년 2분기 | $2,846M | 18.9% | 2.5% | $187M | 6.6% | $0.55 | $31M |
| 2024년 3분기 | $3,157M | 27.8% | 2.6% | $223M | 7.1% | $0.79 | $110M |
| 2024년 4분기 | $3,250M | 25.5% | 3.9% | $251M | 7.7% | $1.00 | $127M |
| 2025년 1분기 | $2,977M | 21.2% | 2.7% | $163M | 5.5% | $0.29 | −$48M |
| 2025년 2분기 | $3,299M | 15.9% | 5.6% | $212M | 6.4% | $0.57 | −$43M |
| 2025년 3분기 | $3,395M | 7.5% | 3.9% | $251M | 7.4% | $0.79 | $187M |
| 2025년 4분기 | $3,507M | 7.9% | 3.5% | $255M | 7.3% | $0.87 | $163M |
| 2026년 1분기 | $3,298M | 10.8% | 4.1% | $200M | 6.1% | $0.50 | −$31M |
| 2026년 2분기 | $3,441M | 4.3% | 3.4% | $219M | 6.4% | $0.59 | $12M |
| 2026년 3분기 | $3,590M | 5.7% | 6.4% | $251M | 7.0% | $0.89 | $85M |
출처: GXO 분기 실적, SEC EDGAR에 제출된 Form 8-K의 Exhibit 99.1. 2024년 4분기와 2025년 4분기 마진은 SimianX 계산이며, 나머지는 GXO가 발표한 마진과 일치한다. 2024년 2분기~2025년 1분기의 발표 기준 성장률에는 2024년 4월 29일부터 연결 편입된 Wincanton이 포함된다. 2026년 1분기 조정 EBITDA에는 주로 사업장 조기 철수와 계약 해지 비용 인식 시점에서 비롯된 전년 대비 순효과 1,250만 달러가 포함됐다. 잉여현금흐름에는 2025년 3분기 9,900만 달러, 2025년 4분기 4,800만 달러, 2024년 4분기 4,500만 달러의 자산 매각 대금이 포함됐다.
세 가지 패턴이 두드러진다. 첫째, 사업에 계절성이 있어 마진과 현금 모두 1분기가 가장 약하고 4분기가 가장 강하다. 둘째, Wincanton 인수 이후 네 분기 동안 발표 기준 매출 성장률이 실질 성장을 부풀렸다. 셋째, 마진은 확대되지 않았다. 3분기 조정 EBITDA 마진은 2024년 7.1%, 2025년 7.4%, 2026년 7.0%였다.
2026년 조정 EBITDA 가이던스 9억 4,500만~9억 6,500만 달러에서 9월까지의 6억 7,000만 달러를 빼면 4분기에 2억 7,500만~2억 9,500만 달러가 필요하다. 2025년 4분기 2억 5,500만 달러보다 8%~16% 많은 수준이다(SimianX 계산).
2023년 인베스터 데이 목표 대비 GXO의 실제 성과
GXO는 2021년 8월 2일 XPO에서 분사되며 독립 기업이 됐다. FedEx가 현재 화물 사업에 적용하고 있는 것과 같은 분리 구조다. 2023년 1월 12일 첫 인베스터 데이에서 당시 CEO였던 Malcolm Wilson(맬컴 윌슨)은 2027년 목표를 제시했다. GXO는 2024년 4월 24일 이를 수정해 Wincanton을 반영하면서 수치를 낮췄다. 2027년 목표를 마지막으로 재확인한 것은 2024년 8월 실적 발표 자료였다. 이후 실적 보도자료에서는 언급되지 않았고, 2026년 11월 자료는 이를 앞서 소개한 마진 중심의 2027년 전망으로 대체했다. Patrick Kelleher는 2025년 8월 CEO에 취임했다.
| 2027년 목표(2023년 1월 12일 설정) | 2024년 4월 24일 수정치 | GXO의 실제 성과 | 평가 |
|---|---|---|---|
| 2021~2027년 연 8%~12% 유기적 매출 성장 | 2024~2027년 연 약 10% | 15.4%(2022년), 2.3%(2023년), 2.5%(2024년), 3.9%(2025년). 2021~2025년 연평균 약 5.9%(SimianX 계산) | 미달 |
| 매출 약 170억 달러 | 155억~160억 달러 | 2025년 132억 달러(인수 효과 포함), 2026년 9월까지 12개월 약 138억 달러 | 뒤처짐 |
| 조정 EBITDA 약 16억 달러(2021년 6억 1,100만 달러에서 연 약 17% 성장) | 12억 5,000만~13억 달러(2024년부터 연 약 15% 성장) | 2025년 8억 8,100만 달러, 2026년 가이던스 9억 4,500만~9억 6,500만 달러 | 미달 |
| 함축 조정 EBITDA 마진 약 9.4%(SimianX 계산) | 약 7.8%~8.4%(SimianX 계산) | 2025년 6.7%, 2027년 전망은 이제 7.1% 초과 | 미달 |
| 잉여현금흐름 전환율 30% 초과 | 30% 초과 | 33.0%(2022년), 40.8%(2023년), 30.8%(2024년), 29.4%(2025년) | 대체로 달성(자산 매각의 도움) |
| 2021~2027년 누적 잉여현금흐름 약 20억 달러 | 재제시 안 함 | 2021~2025년 12억 7,000만 달러, 2026년 1~9월 6,600만 달러 추가 | 2026년과 2027년 모두 현금 목표를 달성해야만 도달 가능 |
| 영업 ROIC 30% 초과 | 30% 초과 | 2024년 46%, 2026년 9월까지 12개월 45.6% | 기존 정의로는 달성, 새 정의로는 9% |
| 설정 안 함 | 2024~2027년 조정 EPS 연 15% 초과 성장 | 2.80달러(2024년), 2.51달러(2025년), 2026년 가이던스 2.95~3.15달러 | 뒤처짐 |
출처: GXO 2023년 1월 12일 및 2024년 4월 24일 보도자료, 2022~2026년 연간 실적 보도자료. 함축 마진은 각 목표의 EBITDA를 해당 매출 수치로 나눈 값이다.
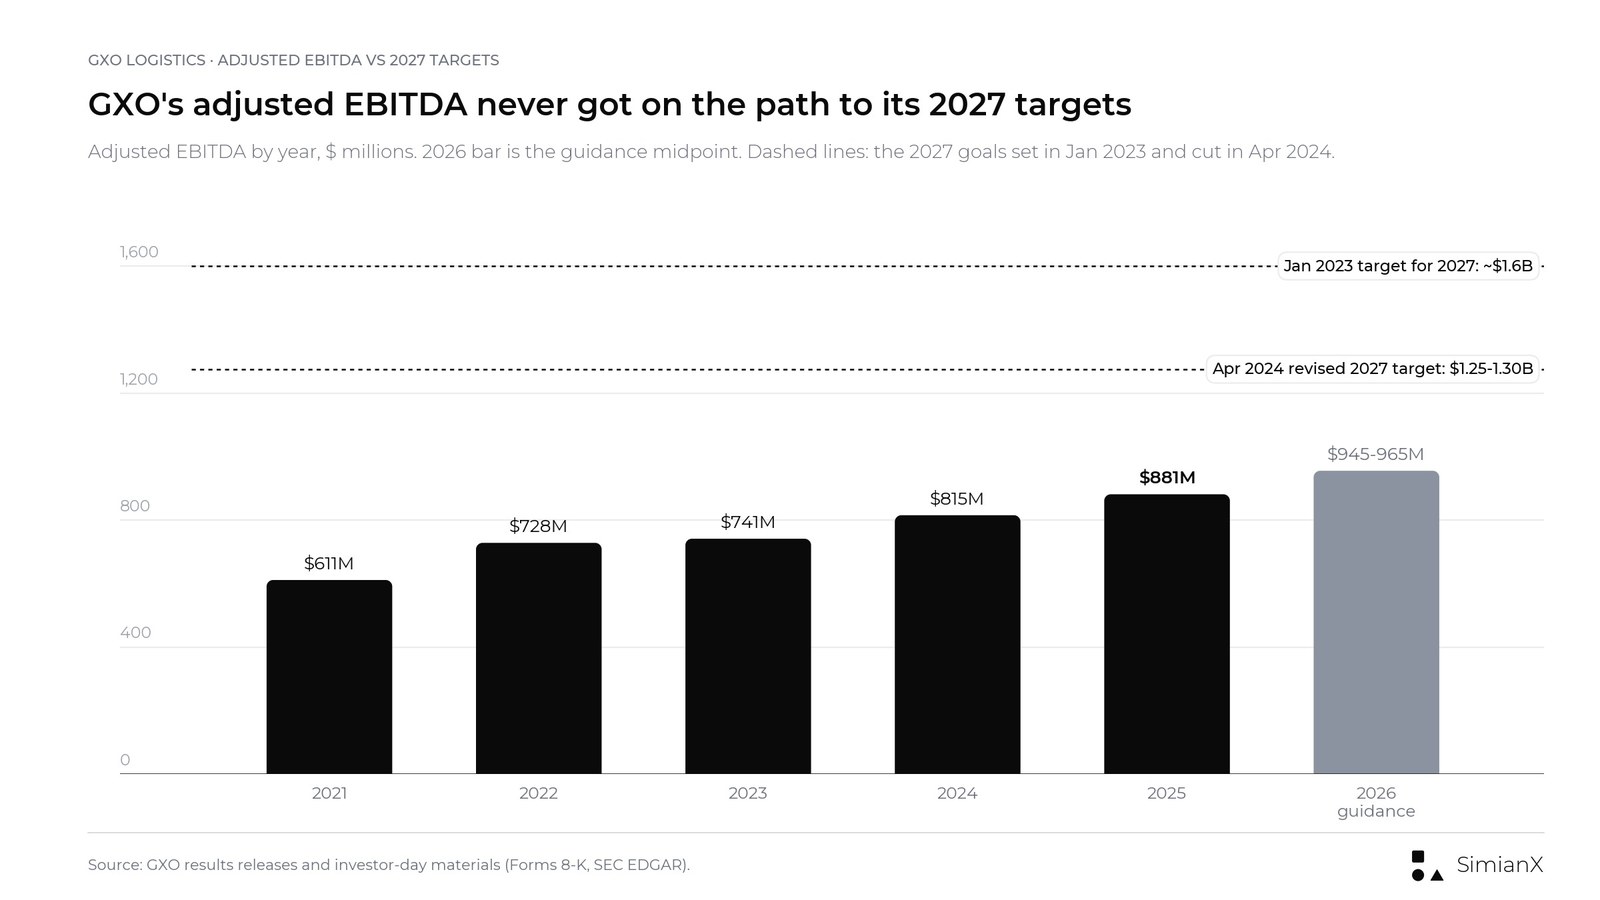
GXO의 조정 EBITDA는 2021년 이후 매년 늘었지만, 두 버전의 2027년 목표가 요구한 속도에는 한 번도 미치지 못했다.
패턴은 분명하다. GXO는 자본 규율에 달린 목표(영업 ROIC, 그리고 대체로 현금 전환율)는 달성했고, 성장과 마진에 달린 목표는 놓쳤다. 월가의 S&P 500 연말 목표치와 마찬가지로, 과거 전망의 적중 기록이 새 전망을 읽는 최선의 맥락이다.
시장의 평가는 주가에 담겨 있다. GXO는 첫 목표가 발표된 날 저녁인 2023년 1월 11일 48.96달러로 마감했고, 다음 날 5.96% 올랐다. 그 종가부터 2026년 11월 16일까지 주가는 16.8% 오른 반면 SPY는 87.1% 상승했다(가격 수익률 기준, Polygon.io와 Nasdaq.com 종가를 이용한 SimianX 계산). 2027년 목표가 하향된 2024년 4월 24일에는 주가가 2.07% 떨어졌다.
GXO 가이던스 이력, 2023~2026년
| 연도 | 항목 | 최초 가이던스 | 최종 가이던스 | 실적 |
|---|---|---|---|---|
| 2023 | 유기적 성장률 | 6%~8%(1월 12일) | 2%~4%(11월 7일) | 2.3% |
| 2023 | 조정 EBITDA | $700M-$730M | $730M-$755M | $741M |
| 2023 | 조정 희석 EPS | $2.30-$2.50(2월 14일) | $2.55-$2.65 | $2.59 |
| 2024 | 유기적 성장률 | 2%~5%(2월 13일) | 2%~5% | 2.5% |
| 2024 | 조정 EBITDA | $760M-$790M | $805M-$835M(Wincanton 포함) | $815M |
| 2024 | 조정 희석 EPS | $2.70-$2.90 | $2.73-$2.93 | $2.80 |
| 2025 | 유기적 성장률 | 3%~6%(2월 12일) | 3.5%~6.5% | 3.9% |
| 2025 | 조정 EBITDA | $840M-$860M | $865M-$885M | $881M |
| 2025 | 조정 희석 EPS | $2.40-$2.60 | $2.43-$2.63 | $2.51 |
| 2026 | 유기적 성장률 | 4%~5%(2월 10일) | 4%~5%(11월 3일 재확인) | 9월까지 4.7% |
| 2026 | 조정 EBITDA | $930M-$970M | $945M-$965M | 9월까지 $670M |
| 2026 | 조정 희석 EPS | $2.85-$3.15 | $2.95-$3.15 | 9월까지 $1.98 |
| 2026 | FCF 전환율 | 30%~40% | 30%~40% | 9월까지 FCF $66M |
출처: GXO 분기 실적 보도자료(2023~2026년). FCF 전환율 가이던스는 2023년 약 30%, 2024년 30%~40%, 2025년 25%~35%였으며, 실제 전환율은 각각 40.8%, 30.8%, 29.4%였다.
가이던스 이력에는 뚜렷한 모양이 있다. GXO는 최근 3년 연속 조정 EBITDA를 최종 범위 안에 안착시켰고, 2025년에는 범위의 상단 절반에 들었다. 유기적 성장률은 2023년, 2024년, 2025년 모두 범위의 하단 절반에 그쳤고, 2023년에는 처음 제시한 6%~8%를 크게 밑돌았다. 장기 목표와 같은 구도다. 이익 달성은 믿을 만했지만 매출 성장이 약한 고리였다. 2030년 계획은 과거 어떤 가이던스보다 성장에 더 크게 의존한다.
실적 발표와 인베스터 데이에 대한 GXO 주가 반응
| 거래일 | 이벤트 | GXO 종가 | GXO 등락률 | SPY 등락률 | GXO − SPY |
|---|---|---|---|---|---|
| 2023년 1월 12일 | 인베스터 데이, 2027년 목표 설정 | $51.88 | +5.96% | +0.36% | +5.6%p |
| 2023년 2월 15일 | 2022년 4분기 실적 | $50.53 | −5.00% | +0.32% | −5.3%p |
| 2023년 5월 10일 | 2023년 1분기 실적 | $54.71 | +2.90% | +0.47% | +2.4%p |
| 2023년 8월 3일 | 2023년 2분기 실적 | $63.54 | −1.75% | −0.29% | −1.5%p |
| 2023년 11월 8일 | 2023년 3분기 실적 | $54.28 | +3.75% | +0.07% | +3.7%p |
| 2024년 2월 14일 | 2023년 4분기 실적 | $54.49 | −1.20% | +0.91% | −2.1%p |
| 2024년 4월 24일 | 2024년 1분기 예비 실적, 2027년 목표 하향 | $49.10 | −2.07% | −0.05% | −2.0%p |
| 2024년 5월 8일 | 2024년 1분기 실적 | $50.93 | −0.49% | +0.01% | −0.5%p |
| 2024년 8월 6일 | 2024년 2분기 실적 | $47.48 | −3.79% | +0.92% | −4.7%p |
| 2024년 11월 5일 | 2024년 3분기 실적 | $57.70 | −1.54% | +1.21% | −2.8%p |
| 2025년 2월 13일 | 2024년 4분기 실적 | $36.31 | −15.08% | +1.06% | −16.1%p |
| 2025년 5월 8일 | 2025년 1분기 실적 | $39.71 | +4.28% | +0.70% | +3.6%p |
| 2025년 8월 6일 | 2025년 2분기 실적 | $50.49 | +3.08% | +0.77% | +2.3%p |
| 2025년 11월 5일 | 2025년 3분기 실적 | $52.54 | −5.11% | +0.35% | −5.5%p |
| 2026년 2월 11일 | 2025년 4분기 실적 | $63.35 | +9.22% | −0.02% | +9.2%p |
| 2026년 5월 6일 | 2026년 1분기 실적 | $49.91 | +0.12% | +1.39% | −1.3%p |
| 2026년 8월 5일 | 2026년 2분기 실적 | $47.62 | −9.07% | −0.20% | −8.9%p |
| 2026년 11월 4일 | 2026년 3분기 실적 | $56.96 | +9.48% | +1.65% | +7.8%p |
| 2026년 11월 16일 | 인베스터 데이, 2030년 목표 설정 | $57.20 | +4.70% | −1.91% | +6.6%p |
출처: Polygon.io 일별 종가(Nasdaq.com과 교차 확인). 11월 16일 수치는 Nasdaq.com 공식 종가를 사용했다. 등락률은 전 거래일 종가 대비다. GXO는 보통 장 마감 후 실적을 발표하므로 주가 반응은 다음 거래일에 나타난다. 예외로 2023년 1월 인베스터 데이 보도자료는 전날 저녁에 나왔고, 2024년 4월 예비 실적과 2024년 2분기 실적은 장 시작 전에 발표돼 당일 반응을 반영했다.
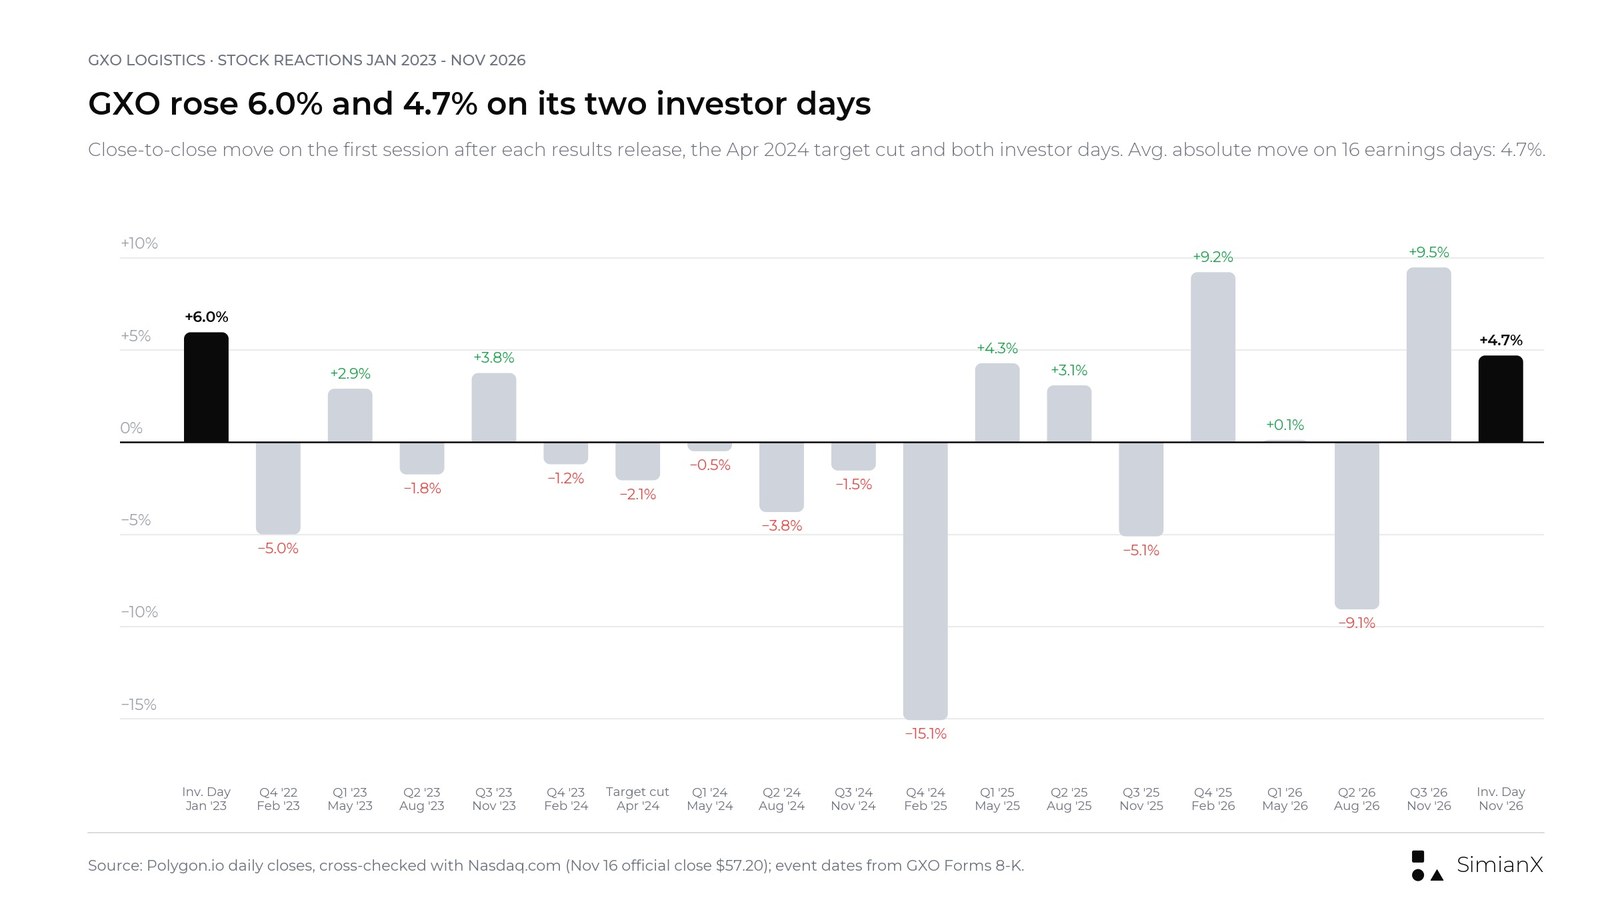
2023년 1월 이후 실적 발표일과 인베스터 데이의 GXO 종가 기준 등락률.
2023년 2월 이후 16차례 실적 발표에서 GXO는 7번 오르고 9번 내렸으며, 평균 절대 등락폭은 4.7%였다. 가장 큰 움직임은 2025년 2월 13일의 15.08% 급락이었다. 당시 GXO는 2025년 조정 EPS 가이던스로 2.40~2.60달러를 제시했는데, 이는 막 발표한 2024년 실적 2.80달러보다 낮았다. 최근 네 차례 실적 발표에서는 +9.2%, +0.1%, −9.1%, +9.5%의 움직임이 나왔다. 두 차례 인베스터 데이 모두 당일 주가를 끌어올렸다. 2023년에는 5.96%, 2026년에는 4.70% 올랐지만, 첫 번째 상승은 오래가지 못했다.
앞으로 GXO 주가를 움직일 요인
| 시나리오 | 향후 4~6개 분기에 나올 증거 | 예상 해석 |
|---|---|---|
| 강세 시나리오 | 대규모 자산 매각 없이 2026년 4분기 FCF 2억 1,800만 달러 이상, 2027년 매출 8억 5,000만 달러 초과 확보, 분기 유기적 성장률 5.5% 초과 | 시장이 2030년 계획을 신뢰할 만한 것으로 주가에 반영하기 시작 |
| 기본 시나리오 | 유기적 성장률 4%~6%, 조정 EBITA 마진은 4.5%를 향해 소폭 개선, 레버리지는 2.5배 쪽으로 서서히 하락 | 주가는 2030년이 아닌 단기 이익을 기준으로 움직임 |
| 약세 시나리오 | 유기적 성장률이 다시 3% 근처로 후퇴, FCF가 또다시 자산 매각에 의존, LMS 도입 일정 지연 | 투자자들이 2030년 목표를 2027년 목표의 재판으로 간주 |
이는 분석을 위한 시나리오일 뿐 목표주가나 투자 권고가 아니다.
2030년 계획의 리스크
영국 집중도
2025년 GXO 매출의 48%가 영국에서 나왔고, 회사 역사상 최대 계약인 잉글랜드 국민보건서비스 공급망 기관 National Health Service Supply Chain과의 계약은 총 계약 가치가 약 25억 달러에 이른다. 영국 소비 수요, 인건비, 파운드화가 실적에 미치는 영향이 지나치게 크다.
인력과 실행
인건비는 창고 운영 비용의 약 60%다. 임금 상승, 인력 부족, 더딘 LMS 도입은 계획이 기대는 절감 효과를 잠식할 수 있다.
초기 가동 비용과 파이프라인 시점
신규 계약은 매출이 발생하기 전에 사업장, 장비, 시스템, 인력을 먼저 갖춰야 한다. 파이프라인 전환이 계획보다 늦어지면 성장이 지연되고 마진에 부담이 된다.
환율
매출 대부분은 파운드화와 유로화로 발생한다. 유기적 성장은 환율 효과를 제외하지만, 발표 기준 매출, EBITDA, EPS는 그렇지 않다.
레버리지와 자본 배분
2.7배의 순레버리지는 Wincanton 인수 전 GXO가 유지했던 1.6배보다 여유가 적다. 연 2억 달러가 넘는 자사주 매입과 레버리지 축소는 모두 같은 잉여현금흐름에서 재원을 끌어온다.
기술 투자 수익
GXO는 AI, 자동화, 휴머노이드 로봇이 생산성을 끌어올릴 것으로 기대하지만, 절감 목표는 경영진 추정치이고 발표 자료의 휴머노이드 비용 곡선은 예시일 뿐이다.
자주 묻는 질문
GXO 인베스터 데이 2026은 언제 열렸나?
GXO는 2026년 11월 16일 미국 동부시간 오전 9시부터 뉴욕증권거래소에서 2026 인베스터 데이를 열었다. 보도자료와 발표 자료는 같은 날 오전 Form 8-K로 SEC에 제출됐다.
GXO의 2030년 재무 목표는 무엇인가?
GXO는 2027~2030년 연 7% 초과 유기적 매출 성장, 2030년 조정 EBITA 마진 6.5% 초과(2025년 4.1% 대비 240bp 넘게 개선), 조정 EBITDA 대비 40%~50%의 잉여현금흐름 전환율, 2025~2030년 연 20% 초과 조정 EPS 성장, 2025년보다 500bp 넘게 높은 ROIC를 목표로 한다.
GXO의 2027년 전망은?
2027년 예비 전망은 5.5% 초과 유기적 매출 성장, 7.1% 초과 조정 EBITDA 마진, 4.5% 초과 조정 EBITA 마진이다. GXO는 또 2027년 상반기에 2억 7,500만 달러 텀론을 상환할 계획이다.
GXO는 2023년 인베스터 데이 목표를 달성했나?
대부분 달성하지 못했다. 2023년 1월 목표는 연 8%~12% 유기적 성장과 2027년 조정 EBITDA 약 16억 달러였다. GXO의 유기적 성장률은 2023~2025년 연평균 약 2.9%였고, 2025년 조정 EBITDA는 8억 8,100만 달러였다. 목표는 2024년 4월 하향 조정됐고 이제 2030년 계획으로 대체됐다. GXO는 영업 ROIC 목표는 달성했고 현금 전환율 목표도 대체로 달성했다.
인베스터 데이에 GXO 주가는 어떻게 반응했나?
GXO는 2026년 11월 16일 4.70% 오른 57.20달러로 마감했고, 같은 날 SPY는 1.91% 하락했다. 주가는 앞서 11월 4일 3분기 실적 발표 후 이미 9.48% 오른 상태였다.
GXO는 잉여현금흐름 전환율을 어떻게 계산하나?
GXO는 잉여현금흐름을 조정 EBITDA로 나눈다. 잉여현금흐름은 영업활동 현금흐름에서 자본적 지출을 빼고 유형자산 매각 대금을 더해 계산한다. 2025년에는 자산 매각 대금 1억 4,900만 달러가 잉여현금흐름 2억 5,900만 달러의 58%를 차지했다.
GXO의 2026년 3분기 실적은?
매출은 35억 9,000만 달러로 5.7% 늘었고, 유기적 성장률은 6.4%였다. 조정 EBITDA는 2억 5,100만 달러로 제자리였고, 조정 희석 EPS는 0.79달러에서 0.89달러로 올랐으며, 잉여현금흐름은 8,500만 달러였다. 신규 수주는 3억 7,500만 달러로 34% 늘었고, 파이프라인은 사상 최대인 31억 달러에 달했다.
GXO의 다음 실적 발표는 언제인가?
GXO는 2026년 4분기 실적 발표일을 아직 공지하지 않았다. 최근 세 차례 4분기 실적은 2026년 2월 10일, 2025년 2월 12일, 2024년 2월 13일에 발표됐다.
결론: 검증되지 않은 성장 계획에 얹힌 신뢰할 만한 비용 계획
2030년 계획은 2023년 계획보다 구체적이다. 수단을 명시하고, 그 효과에 금액을 매기고(순절감액 2억 4,000만~3억 1,000만 달러), 노무관리시스템과 GXO IQ의 도입 이정표를 정했으며, 마진(조정 EBITA)과 수익률(영업권을 포함한 ROIC)에 더 엄격한 잣대를 채택했다. 추적하기에 더 나은 계획이다.
약점은 2027년 목표를 무너뜨린 것과 같다. 바로 성장이다. GXO는 2023~2025년 연 2%~4% 유기적 성장에 그친 회사가 2027년에는 5.5% 넘게, 그 이후에는 연 7% 넘게 성장할 것이라고 믿어 달라고 투자자들에게 요청하고 있다. 마진 레버리지부터 10억 달러 자사주 매입의 재원이 될 잉여현금흐름까지, 다른 모든 목표가 이 가정 위에 서 있다.
다음 점검 시점은 금방 온다. 2026년 4분기 실적은 GXO가 자산 매각에 기대지 않고 한 분기에 2억 1,800만 달러 이상의 잉여현금흐름을 낼 수 있는지, 그리고 8억 5,000만 달러 넘는 매출을 이미 확보한 채 2027년에 들어서는지를 보여줄 것이다. 이 두 숫자가 인베스터 데이의 주가 랠리보다 2030년 계획에 대해 더 많은 것을 말해 줄 것이다.
이 글은 리서치 목적으로만 작성됐으며, 개인 맞춤형 투자 조언이나 특정 증권의 매수·매도 권유가 아니다.
관련 글
- FedEx 2026 실적: 화물 분사와 FDX 주식 전망
- Tetra Tech 분기 실적: FY2026 4분기 결과
- 중간선거 후 산업재 주식: 1926~2022년 데이터
- 유니트리 주가 분석: 상장 첫날 460% 급등 뒤 반 토막
- S&P 500 전망 2027: 월가 연말 목표치와 적중률
참고 자료
- GXO: GXO, 인베스터 데이에서 2030년 재무 목표 발표(2026년 11월 16일)
- SEC EDGAR: GXO Form 8-K, Exhibit 99.1, 인베스터 데이 보도자료
- SEC EDGAR: GXO Form 8-K, Exhibit 99.2, 2026 인베스터 데이 발표 자료
- SEC EDGAR: GXO 2026년 3분기 실적 보도자료, Exhibit 99.1
- SEC EDGAR: GXO 2026년 3분기 실적 발표 자료
- GXO: GXO 2026년 3분기 실적 발표
- SEC EDGAR: GXO 2026년 2분기 실적 보도자료
- SEC EDGAR: GXO 2025년 4분기 및 연간 실적 보도자료
- SEC EDGAR: 2027년 목표를 담은 GXO 2023년 1월 인베스터 데이 보도자료
- SEC EDGAR: 2027년 목표를 수정한 GXO 2024년 4월 24일 보도자료
- GXO: 2026 인베스터 데이 개최 안내
- GXO 투자자 관계(IR): 행사 일정
- Nasdaq.com: GXO 과거 주가
- Investopedia: EBITDA
- Investopedia: 잉여현금흐름
- Investopedia: 유기적 성장
- Investopedia: 투하자본이익률(ROIC)


