 글: Muke
페어아이작은 어떻게 자기 주택담보 독점에 값을 매겨 무너뜨렸나
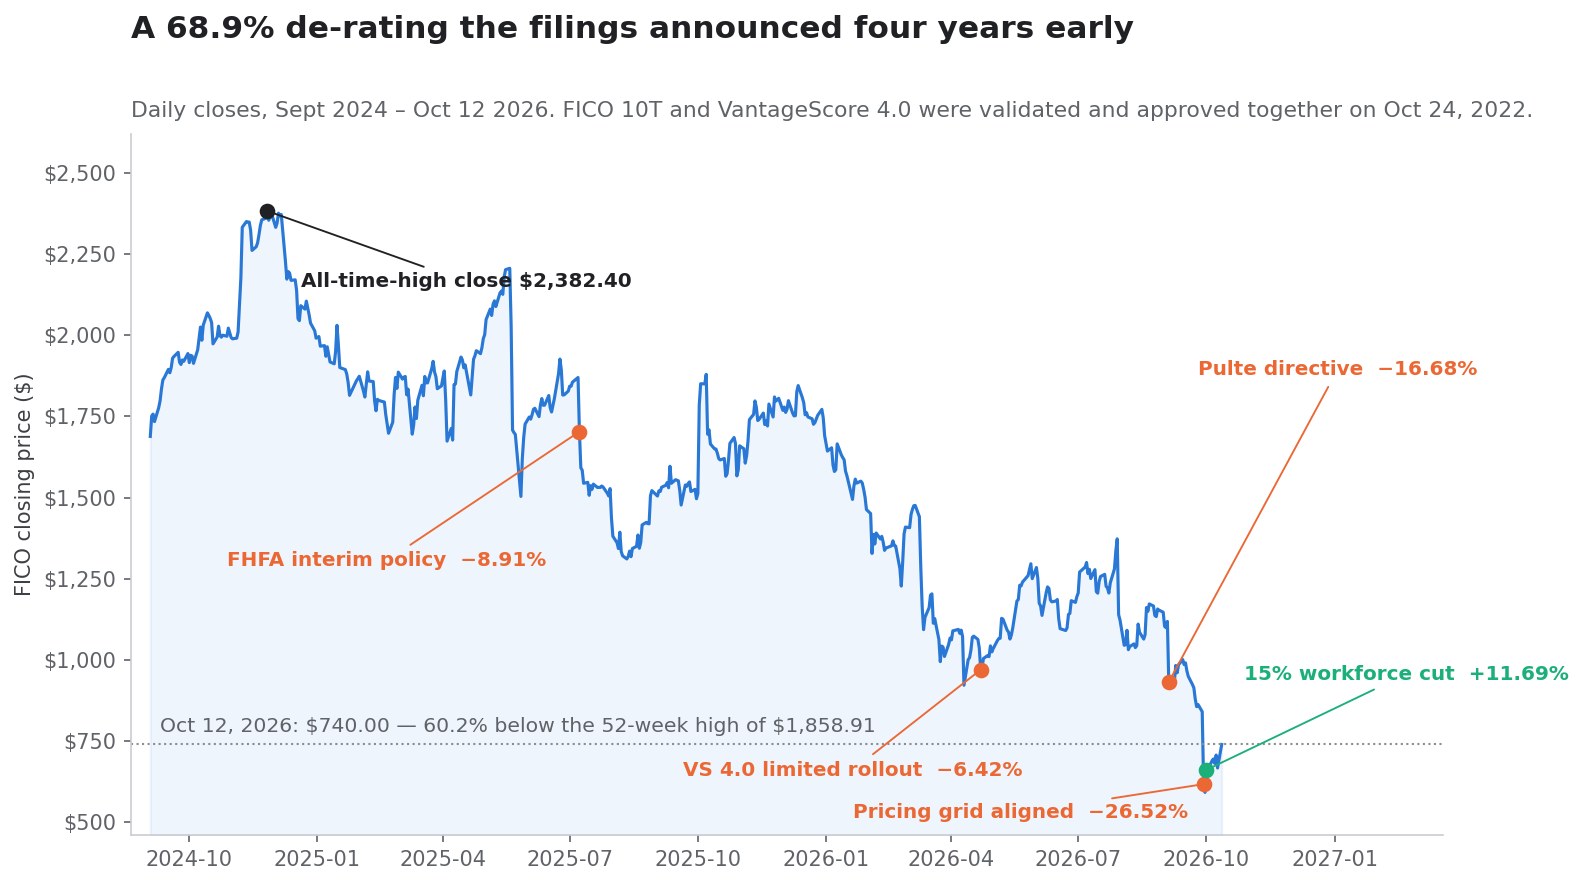
2026년 9월 29일 Fair Isaac Corporation은 단 하루 만에 가치의 26.52%를 잃었다. 회사 상장 역사상 최악의 하루였다. 이틀 뒤 주가는 11.69% 반등했다. 그로부터 여덟 거래일 뒤에는 10.85% 더 올라 10월 12일 740.00달러로 마감했다. 이 세 숫자는 거의 모든 곳에서 충격과 안도의 이야기로 읽혔다. 규제당국이 독점을 깼고, 시장이 공황에 빠졌고, 그다음 투자자들이 다시 생각했다는 식이다.
이 독해는 구체적이고 검증 가능한 방식으로 틀렸다. 규제당국이 FICO의 독점을 깬 것은 2026년 9월 29일이 아니다. 독점은 이미 깨져 있었다. 공식적으로, 공개적으로, 문서로, 2025년 7월 8일에. 그날 연방주택금융청은 대출기관이 VantageScore 4.0으로 평가한 적격 대출을 인도할 수 있도록 허용하는 잠정 정책을 공표했다. FICO는 그날 8.91% 하락했고, 이후 열네 달 동안 아무 일도 없었던 것처럼 거래되며 2026년 9월 3일에도 1,118.93달러를 유지했다.
9월 29일에 일어난 일은 독점권의 상실이 아니다. 가격의 상실이다. FHFA가 선취 수수료 체계를 맞추면서, VantageScore 4.0을 고르는 대출기관이 더 이상 경제적 불이익을 지지 않게 됐다. 그보다 스무 날 전, 같은 기관이 마지막 운영상 장벽을 없애고 승인받은 모든 대출기관에 VantageScore 4.0을 개방했을 때 FICO 주가는 오히려 5.35% 올랐다. 시장은 접근권에 플러스 5%를, 가격 동등화에 마이너스 27%를 매긴 것이다.
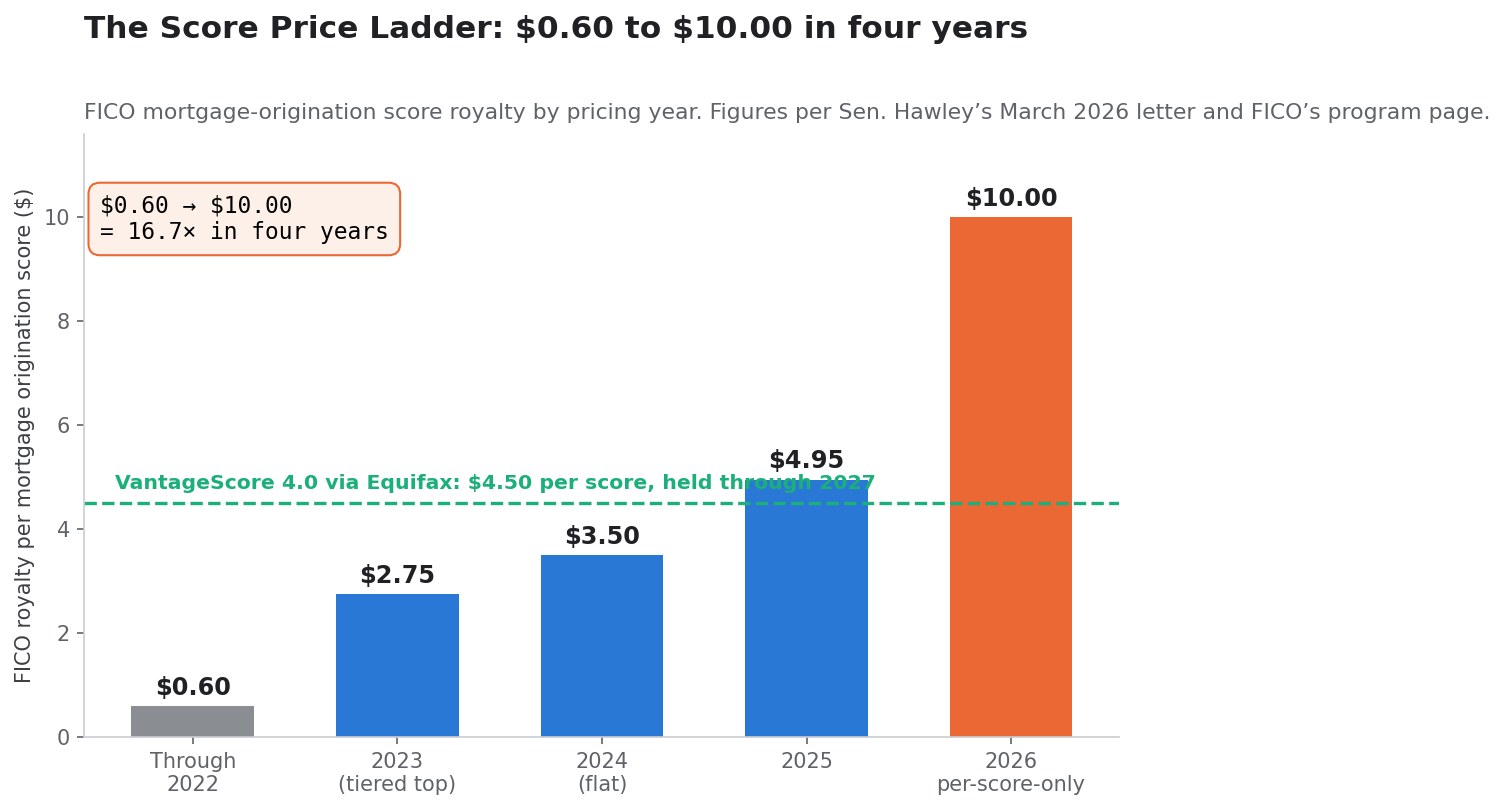
이 비대칭이 이야기의 전부이며 우연이 아니다. 출발점은 이것이다. FICO의 해자는 알고리즘 자체가 아니라, 대출 시스템 전체가 그것을 전제로 구축된 뒤 점수를 바꾸는 데 치러야 하는 대가였다. 2022년부터 2026년까지 FICO는 주택담보 개설 점수의 로열티를 건당 약 0.60달러에서 10.00달러로 올렸다. 4년에 16.7배다. 이 인상분의 거의 전액이 장애 없이 영업이익으로 흘러들었다. 점수 부문의 분기 비용이 약 4,200만 달러인 반면 분기 매출은 4억 5,900만 달러이기 때문이다. 인상은 두 가지를 더 했다. 20년 만에 처음으로 4.50달러짜리 경쟁자를 경제적으로 합리적인 선택으로 만들었고, 미국 상원의원 한 명과 반독점 신고, 그리고 끝내 수수료 체계를 평평하게 만들 의지가 있는 규제당국을 불러들였다.
그다음 2026년 6월 30일까지의 아홉 달 동안 FICO는 약 25억 3,000만 달러를 빌려 30억 5,000만 달러를 자사주 매입에 썼다. 평균 인도 비용은 약 1,409달러였고, 같은 기간 영업현금흐름은 7억 7,800만 달러였다. 2026년 10월 12일 주가는 740.00달러로 마감했다.
이 글은 참고 문서이지 매매 권유가 아니다. 다음 분기 주가를 예측하는 대신, 검증 가능한 사실을 인과 순서대로 배열해 어떤 시나리오가 진행 중인지 독자가 스스로 판단하게 한다. 일차 공시 자료와 공개된 가격표로부터 네 가지를 재구성한다. 각 분기점에 대한 FICO의 반응을 함께 적은 FHFA 통지의 완전한 기록, 이익을 만들어낸 점수 인상 계단, 그 이익에 레버리지를 건 자본 배분 기록, 그리고 주택담보 점수 경제가 재설정될 때의 가치를 결정하는 부문별 산술이다. 이 모든 것은 SimianX AI로 실시간 추적할 수 있다. SEC 공시, 부문별 데이터, 가격 반응을 FICO에 대한 하나의 리서치 흐름으로 묶어 준다.
FICO 주식에 실제로 무슨 일이 있었나, 순서대로
2026년 9월과 10월의 흐름은 보통 "FHFA가 시장을 열었고 FICO가 무너졌다"로 압축된다. 하지만 공시와 호가는 다섯 개의 별개 사건과 그에 대응하는 다섯 개의 서로 다른 시장 반응을 보여 준다. 이것들을 분리하는 것이 첫 번째 분석 단계다. 담고 있는 정보가 서로 다르기 때문이다.
2026년 9월 3~4일: 펄티 지시
2026년 9월 3일 늦은 밤, FHFA의 빌 펄티 국장은 Fannie Mae와 Freddie Mac에 사전 서면 승인을 받은 곳만이 아니라 모든 주택담보 대출기관이 VantageScore 4.0을 쓸 수 있게 하라고 지시했다. FICO는 9월 3일 1,118.93달러, 9월 4일 932.26달러로 마감했다. 16.68% 하락이며, 현재 발행주식 수 기준 약 40억 3,000만 달러의 시가에 해당한다.
이것이 접근권 사건이었다. VantageScore로 평가한 대출을 두 기관에 인도하기 전에 서면 허가를 받아야 한다는 요건을 없앴지만, 두 모델의 비용은 아무것도 바꾸지 않았다.
2026년 9월 9일: 공식 공표
FHFA의 신용점수 정책 페이지는 공식 개방일을 2026년 9월 9일로 적고, 사전 서면 승인 요건의 폐지로 설명한다. 그 시점에 지시는 닷새가 지났고 이미 가격에 반영돼 있었다. FICO는 그날 933.30달러에서 5.35% 올라 983.19달러로 마감했다.
규제당국이 경쟁자 앞의 마지막 행정적 장벽을 공식적으로 걷어냈는데 기존 강자의 주가가 그날 오른다는 것은, 이 전체 흐름에서 정보량이 가장 큰 데이터 포인트다. 시장은 이미 접근권이 구속 조건이 아니라고 결론 내린 상태였다.
2026년 9월 28일: 로켓모기지가 먼저 움직인다
2026년 9월 28일 Rocket Mortgage는 2026년 4분기부터 Fannie Mae 또는 Freddie Mac에 인도하는 적격 직판 대출, VA 대출, 기타 적격 주택담보 대출에 대해 VantageScore 4.0을 기본 신용평가 모델로 삼겠다고 발표했다. 회사는 이 결정이 약 넉 달의 검증을 거친 것이며, 2026년 중 두 모델로 약 140만 건의 신용보고서를 조회했고, 비용을 아낀 차주는 마감 시점에 평균 1,600달러를 아꼈다고 밝혔다.
로켓은 FICO에 남는 것도 공개했다. 투자용 부동산과 별장 담보대출, 주택순가치 상품, FHA 대출, 점보 대출이다. 중개 채널인 Rocket Pro는 두 점수를 모두 제공한다. 이 예외들은 중요하며 아래에서 다룬다.
FICO는 9월 28일 2.57% 내린 840.89달러로 마감했다.
2026년 9월 29일: 가격표
다음 거래일 FHFA는 Classic FICO와 VantageScore 4.0의 가격을 맞추는 선취 수수료 조정을 공표했다. FICO는 전일 종가 840.89달러 대비 668.08달러에 시작해 595.19달러까지 밀렸고 617.87달러로 마감했다. 26.52% 하락이며 거래량은 4,914,500주로 전 거래일 394,300주의 약 열두 배였다. 다음 날 4.11% 더 내려 592.47달러가 됐고 586.05달러를 찍었다. 이 수치는 지금도 52주 최저가다.
이 두 거래일 동안 FICO의 시가총액은 약 181억 6,000만 달러에서 128억 달러로 53억 7,000만 달러 줄었다.
2026년 10월 1일: 인력 감축
2026년 10월 1일 FICO 경영진은 인력 감축 계획을 의결했다. 회사는 닷새 뒤 항목 2.05에 따라 제출한 Form 8-K에서 이를 공시했다. 원문을 정확히 인용할 가치가 있다. 미래를 어떻게 보는지에 대한 경영진의 가장 분명한 진술이기 때문이다.
2026년 10월 1일, Fair Isaac Corporation 경영진은 조직의 계층 수를 줄이고, 운영 구조를 단순화하며, 프로세스와 도구를 최적화하고, AI 기반 제품 개발을 통합하는 방식으로 인력 감축 계획을 의결했다. 본 계획은 전사 직위의 약 15% 폐지를 수반한다.
대상 직원 통보는 10월 5일 주부터 시작됐다. 계획은 2027 회계연도 3분기 말까지 대부분 완료될 전망이며, 2026 회계연도 4분기에 세전 비용 합계 약 2,700만 달러를 인식한다. 거의 전액이 현금 지출이 될 예정이다.
FICO 주가는 10월 1일 11.69% 올라 661.75달러가 됐다.
이 흐름이 강제하는 독해
이 다섯 사건을 나란히 놓으면 대부분의 보도와 다른 서사가 떠오른다. 10월 1일의 반등은 투자자들이 위협이 과장됐다고 판단한 결과가 아니다. 그것은 경영진이 전사 직위의 15%를 영구히 없애겠다고 약속한 바로 그날에 일어났다. 둘은 반대 신호가 아니다. 같은 신호를 양쪽에서 읽은 것이다. 시장은 이익률이 더 낮은 미래를 다시 값 매기고 있었고, 경영진은 그 미래에 맞춰 회사 크기를 조정하고 있었다. 둘을 겹쳐 보면 10월 1일은 위협이 사라진 날이 아니라, 회사가 조직의 행동으로 위협이 구조적임을 처음 인정한 날이 된다.
| 날짜 | 사건 | FICO 종가 | 일중 등락 | 시가 변동 |
|---|---|---|---|---|
| 2026-09-03 | 전일 종가 | 1,118.93달러 | — | — |
| 2026-09-04 | 펄티가 두 기관에 VantageScore 4.0 전면 개방 지시 | 932.26달러 | −16.68% | −40.3억 달러 |
| 2026-09-09 | FHFA가 개방을 공식 공표 | 983.19달러 | +5.35% | +10.8억 달러 |
| 2026-09-28 | 로켓모기지가 VantageScore 4.0 기본 채택 발표 | 840.89달러 | −2.57% | −4.8억 달러 |
| 2026-09-29 | FHFA가 모델 간 선취 수수료 체계 일치 | 617.87달러 | −26.52% | −48.2억 달러 |
| 2026-09-30 | 리스크 축소 지속, 장중 52주 최저 586.05달러 | 592.47달러 | −4.11% | −5.5억 달러 |
| 2026-10-01 | FICO가 약 15% 인력 감축 의결 | 661.75달러 | +11.69% | +15.0억 달러 |
| 2026-10-12 | 최근 종가 | 740.00달러 | +10.85% | +15.6억 달러 |
시가 변동은 발행주식 21,597,635주로 계산했다. 2026년 7월 17일 기준 FICO 2026 회계연도 3분기 Form 10-Q 표지의 숫자다.
FHFA 통지 기록: 모든 분기점에 매겨진 값
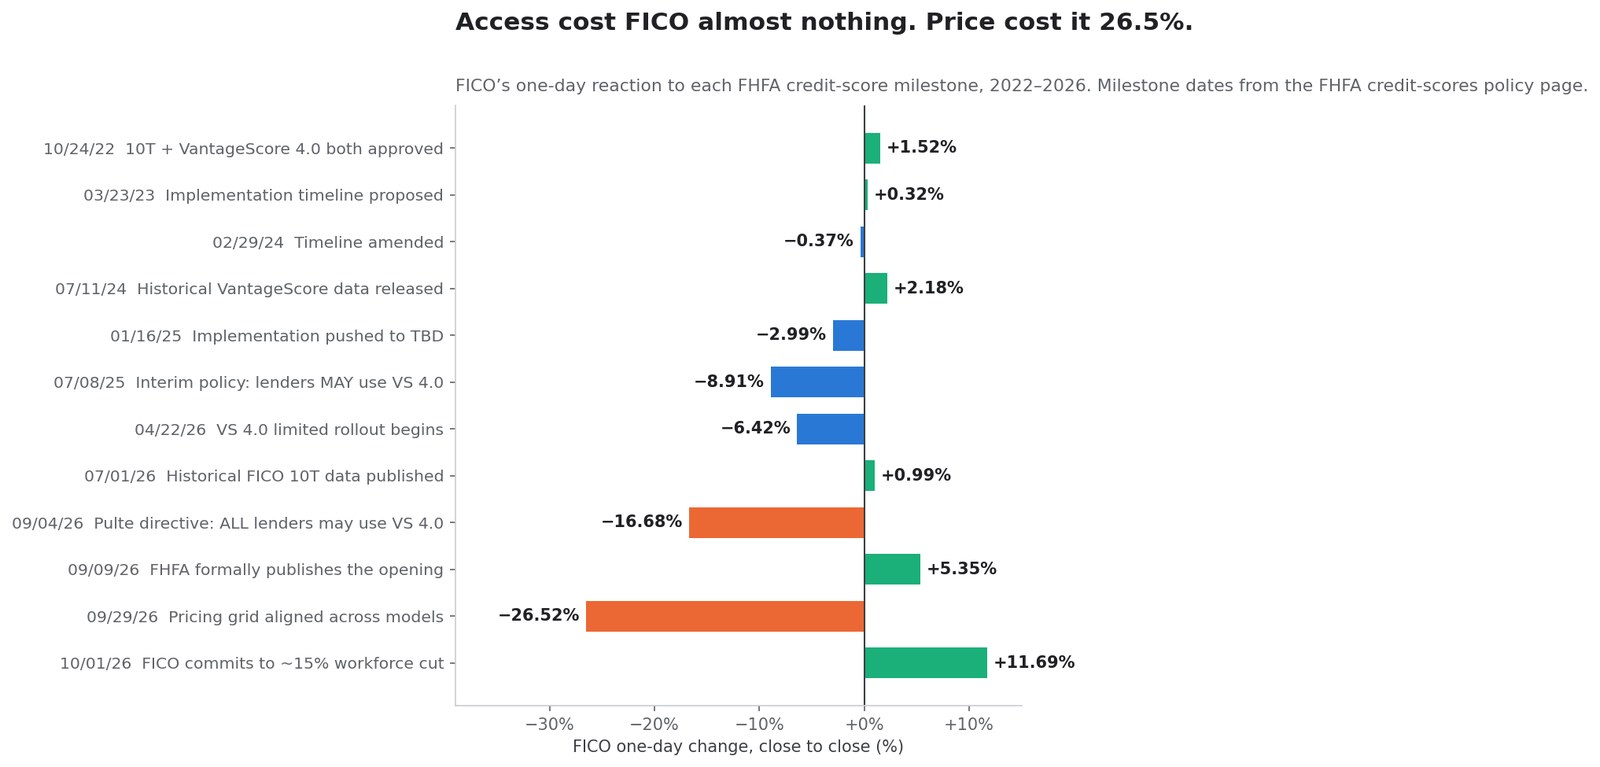
FHFA는 2018년 경제성장·규제완화·소비자보호법 제310조가 제정된 이래 적격 주택담보 신용점수 체계를 현대화해 왔다. 그 이후의 모든 실질적 분기점은 날짜와 함께 공개 정책 페이지에 게시됐다. 덕분에 보통은 존재하지 않는 것을 만들 수 있다. 규제 통지와 시장 반응을 맞댄 완전한 기록이다.
기록
| FHFA 분기점 | 날짜 | 무엇이 바뀌었나 | FICO 일중 등락 |
|---|---|---|---|
| FICO 10T와 VantageScore 4.0 동일자 검증·승인 | 2022-10-24 | 두 모델 모두 두 기관의 사용 후보로 승인 | +1.52% |
| 이행 현황 업데이트와 일정안 | 2023-03-23 | 순서 공표 | +0.32% |
| 일정 수정, VantageScore 데이터 앞당김 | 2024-02-29 | 바이머지를 Classic FICO 전환에 연결 | −0.37% |
| VantageScore 4.0 과거 점수 공개 | 2024-07-11 | 대출기관이 경쟁자를 소급 검증 가능 | +2.18% |
| 이행 시기를 2025년 4분기에서 미정으로 연기 | 2025-01-16 | 지연 | −2.99% |
| 잠정 정책: 대출기관은 VantageScore 4.0 사용 가능 | 2025-07-08 | 독점이 공식 종료 | −8.91% |
| VantageScore 4.0 제한 적용, 10T를 판매 지침에 추가 | 2026-04-22 | 첫 실질적 채택 창구 | −6.42% |
| FICO 10T 과거 데이터 공개(2013년 4월~2025년 9월) | 2026-07-01 | 10T의 향후 승인 뒷받침 | +0.99% |
| VantageScore 4.0을 승인받은 전 대출기관에 개방 | 2026-09-09 | 사전 서면 승인 불필요 | +5.35% |
| 승인 모델 간 선취 수수료 일치 | 2026-09-30 | 전환의 경제적 불이익 제거 | −26.52% |
분기점 날짜는 FHFA 신용점수 정책 페이지 게시 내용을 따랐다. 해당 페이지의 최종 갱신일은 2026년 10월 2일이다. 9월 30일의 수수료 일치는 9월 29일 거래에 반영됐으며, 시장 반응은 실제 발생한 거래일로 적었다.
이 기록이 보여 주는 것
맨 오른쪽 열을 하나의 계열로 읽으면 세 가지 사실이 피할 수 없게 된다.
첫째, FICO 10T는 4년째 승인 상태인데도 여전히 인도할 수 없다. 2022년 10월 24일 FHFA는 FICO 10T와 VantageScore 4.0을 같은 날 검증하고 승인했다. 정책 페이지의 2026년 10월 2일 갱신 기준으로 VantageScore 4.0은 승인받은 모든 대출기관이 쓸 수 있고, FICO 10T는 현재 인도 자격이 없다. 4년간의 동등한 규제상 지위가 낳은 것은 출시된 모델 하나와 출시되지 않은 모델 하나다. 이것은 사소한 사항이 아니다. FICO의 강세 논거 전체가 10T가 결국 도착한다는 데 걸려 있는데, 기록이 보여 주는 것은 4년간의 미도착이다. 달리 말하면 같은 규제상 출발선에서 경쟁자는 승인에서 전면 사용까지 4년에 완주했고, FICO의 새 모델은 첫 단계인 인도 자격에도 닿지 못했다.
둘째, 시장은 모든 구조적 통지를 소화했고 가격 통지에서 다시 값을 매겼다. 2022년 10월부터 2026년 9월까지 접근권, 승인, 데이터, 일정에 관한 아홉 개 분기점은 아홉 거래일에 걸쳐 누적 약 −8.3%포인트의 일중 변동을 냈다. 그것도 거의 4년에 분산돼 있다. 가격에 관한 단 하나의 분기점은 하루에 −26.52%였다.
셋째, 전체 흐름에서 가장 큰 두 하락은 모두 허가가 아니라 돈에 관한 것이다. 9월 4일의 −16.68%는 펄티 지시가 주택담보 점수의 물량을 위협했을 때다. 9월 29일의 −26.52%는 수수료 체계가 가격을 위협했을 때다. 반면 검증, 승인, 데이터 공개, 일정 순서에 관한 여섯 분기점은 어느 방향으로도 주가를 3% 넘게 움직인 적이 없다.
접근권이 구속 조건이 될 수 없었던 이유
이것은 시장의 비합리가 아니다. 신용점수 유통에 관해 구조적으로 참인 무언가를 반영한다.
대출기관은 어떤 모델이 허용됐다고 해서 평가 모델을 바꾸지 않는다. 바꿔서 이득이 될 때 바꾼다. 점수 모델 교체에는 과거 실적 기반 소급 검증, 승인 임계값 재보정, 불이익 처분 사유 코드 재작성, 모델 리스크 관리 정책에 따른 재검증, 직원 재교육, 자동 심사 재구성이 필요하다. 이것들은 실제 비용이고 한 번만 지불한다. 건당 수수료 차이는 모든 대출에서, 영원히 지불된다. 이는 타성이 아니라 제도적 제약이기도 하다. 대형 은행과 주택담보 대출기관은 다른 모델이 더 싸다는 이유만으로 평가 모델을 교체할 수 없다. 그 모델이 예측력이 있고, 안정적이며, 설명 가능하고, 법적으로 방어되며, 기존 시스템과 운영상 호환된다는 증거가 필요하다.
VantageScore 4.0 사용이 인도 시점에 선취 수수료 불이익을 동반하는 한, 일회성 전환 비용은 저울 한쪽에 있고 억눌린 반복적 절감은 다른 쪽에 있었다. 불이익을 없애면 산술이 뒤집힌다. 전환 비용은 영구적이고 누적되는 수수료 우위에 상각된다. 2026년 9월 30일이 한 일이 바로 그것이며, 그래서 가격 통지 한 번이 기록 속 가장 큰 접근권 통지의 약 세 배 무게를 가졌다.
점수 가격 사다리: 4년에 0.60달러에서 10.00달러로
규제당국을 움직인 이 인상은 공적 기록이며 각 단계마다 당시 보도됐다. 한자리에 모으면 이 글에서 가장 중요한 표가 된다.
사다리
| 가격 연도 | 주택담보 개설 점수 건당 FICO 로열티 | 구조 | 2022년 대비 배수 |
|---|---|---|---|
| 2022년까지 | 0.60달러 | 단일가, 수년간 불변 | 1.0배 |
| 2023년 | 0.60~2.75달러 | 대출기관 물량별 계층제 | 최대 4.6배 |
| 2024년 | 3.50달러 | 전 대출기관 단일가, 계층제 폐지 | 5.8배 |
| 2025년 | 4.95달러 | 단일가, 2024-10-30 각 신용정보사에 통보 | 8.3배 |
| 2026년 | 10.00달러 | 건당 과금 전용 선택지 | 16.7배 |
0.60달러라는 기준점과 2026년의 10.00달러는 모두 조시 홀리 상원의원의 2026년 3월 조사 요청 서한에 인용돼 있다. 3.50달러와 4.95달러 단계는 당시 보도됐다. FICO 자신의 주택담보 직접 라이선스 프로그램 페이지는 10.00달러를 자사 로열티가 아니라 2025년 신용정보사 평균 가격으로 설명한다. 이 틀의 차이는 아래에서 다룬다.
10달러를 둘러싼 쟁점
10달러라는 숫자를 설명하는 정직한 방식은 둘이며, 그 차이가 중요하다.
FICO의 틀. 10달러는 트라이머지 재판매업자가 FICO 점수 한 건에 대해 신용정보사에 지불하던 금액으로, 신용정보사의 가산이 포함돼 있다. 직접 라이선스를 통해 그 가산 계층을 없앴다는 것이 FICO의 주장이다. 성과 모델의 대출기관은 FICO에 4.95달러를 내고, FICO는 이를 재판매업자로 가는 건당 평균 수수료의 약 50% 인하로 설명한다.
상원의 틀. 홀리 의원의 서한은 건당 도매가가 5년 만에 0.60달러에서 10달러로 올랐다고 적고, 2026년의 4.95달러에서 10달러로의 단계가 업계 전체에 연간 약 5억 달러의 비용을 더한다고 본다. 그는 88%의 영업이익률을 경쟁이 작동하지 않는 시장의 증거로 들며 FTC 앤드루 퍼거슨 위원장에게 조사 착수를 요청했고, 그에 앞서 두 차례 법무부 반독점국에 같은 요청을 했다.
두 설명은 동시에 참일 수 있다. 유통 사슬의 서로 다른 지점을 재고 있기 때문이다. 다툼이 없는 것은 방향과 규모다. 어느 계층을 재든 FICO 주택담보 점수의 비용은 4년 만에 한 자릿수 규모 이상 올랐다. 그것도 구매자에게 대안이 없는 시장에서다.
반대 방향으로 움직인 이익률 숫자
홀리 의원의 88%는 비판자의 추정이 아니다. 2025년 6월 30일까지 아홉 달에 대해 FICO가 부문 주석에서 직접 공시한 점수 부문 영업이익률이다.
2026년 6월 30일까지의 아홉 달, 즉 조사 요청 이후 기간에 이 이익률은 90.2%로 올랐다. 2026년 6월 분기만 보면 90.8%에 이르렀고, FICO의 10-Q는 이유를 자기 말로 적는다. 증가는 "주로 주택담보 개설 점수의 단가 상승에 힘입은 기업 간 점수 매출 증가 때문"이라는 것이다.
가격 때문에 반독점 조사 요청에 직면한 회사가 이익률을 2%포인트 더 올리고, 그 이유가 가격 인상이라고 SEC에 설명하며, 연간 가이던스를 상향했다. 석 달 뒤 규제당국은 수수료 체계를 평평하게 만들었다.
이 사다리가 향하는 곳
인과의 사슬을 각 고리마다 출처와 함께 명시한다.
- FICO는 주택담보 점수 로열티를 4년 만에 약 16.7배로 올렸다.
- 그 인상이 2026 회계연도 첫 아홉 달 점수 매출을 44.5% 끌어올렸고 부문 이익률을 90.2%로 밀어 올렸다. FICO 자신의 경영진 분석에 따른 것이다.
- 그 인상이 만든 경제적 여유 덕분에 Equifax는 VantageScore 4.0을 4.50달러로 책정하고 2년 유지를 약속할 수 있었다.
- 같은 인상이 상원의 법무부·FTC 조사 요청을 불렀다.
- FHFA가 선취 수수료 체계를 맞추며 더 싼 모델의 인도 시 불이익을 없앴다.
- FICO 주가는 52주 최고가에서 60.2% 하락했고, 경영진은 직위 15% 폐지를 의결했다.
각 단계는 독립적으로 검증할 수 있다. 합쳐 놓으면, 보호받는 프랜차이즈를 너무 세게 현금화한 나머지 자기 경쟁자의 진입을 자금으로 받치고, 자극하고, 끝내 정당화해 버린 회사의 모습이 드러난다.
적격 대출 한 건을 평가하는 데 실제로 얼마가 드나
건당 표시 가격은 대출기관이 실제로 내는 금액이 아니다. 진짜 경쟁 위치를 이해하려면 완결된 거래 한 건으로 비용을 계산해야 한다. 그리고 바로 여기서 FICO의 직접 라이선스 구조는 거의 어떤 보도도 계산해 내지 않은 미묘한 일을 하고 있다.
가격표
FICO의 주택담보 직접 라이선스 프로그램 페이지에 공개된 내용은 다음과 같다.
- Classic FICO, 성과 모델: 건당 로열티 4.95달러에 더해, FICO로 평가한 대출이 성사될 때 부과되는 차주 1인·점수 1건당 33달러의 실행대출 수수료.
- Classic FICO, 건당 과금 전용 모델: 트라이머지 재판매업자에게 지급하는 건당 10.00달러, 실행대출 수수료 없음. FICO는 이를 2025년 신용정보사 평균 가격에 해당한다고 설명한다.
- FICO Score 10T, 단독 성과 모델: 건당 0.99달러에 차주 1인당 65달러의 실행대출 수수료.
- FICO Score 10T, Classic FICO와 묶음: 무료, 추가 실행대출 수수료 없음.
경쟁자 쪽에서는 Equifax가 VantageScore 4.0 주택담보 신용점수를 건당 4.50달러로 발표했고, 마크 비거 CEO는 이 가격을 2년간 2027년 말까지 유지하겠다고 약속했다. Equifax는 자사 가격이 FICO의 2026년 10달러보다 50% 이상 낮다고 설명했다.
성사된 대출의 산술
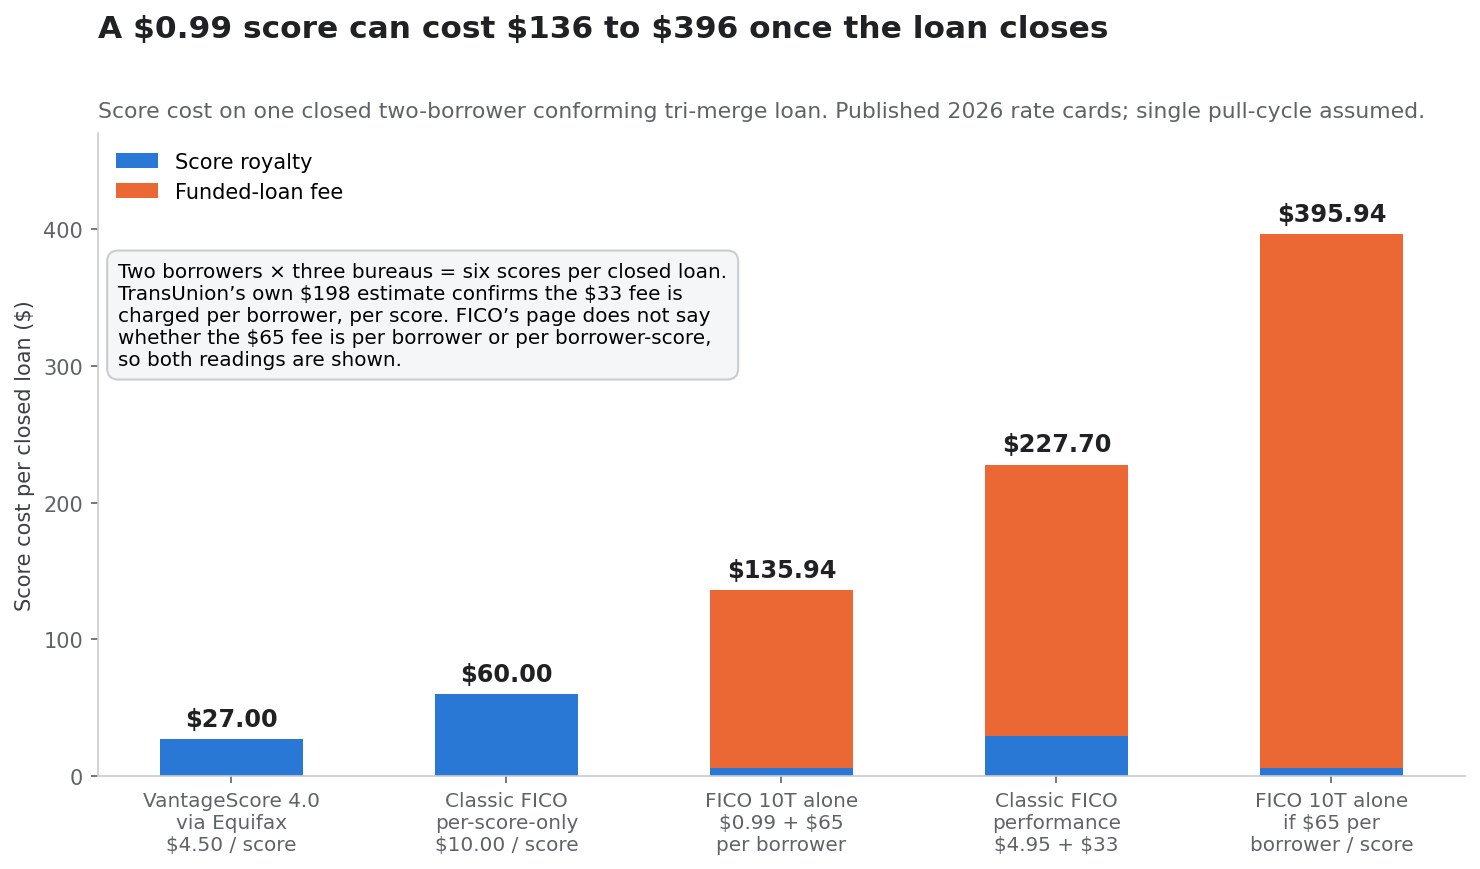
적격 트라이머지는 전국 3개 신용정보사에서 각각 한 건씩 점수를 가져온다. 따라서 차주 2인의 신청은 조회 주기 한 번당 여섯 건의 점수를 만든다. 조회 주기 한 번, 성사 대출 한 건을 가정한다.
| 선택지 | 점수 로열티 | 실행대출 수수료 | 성사 대출 1건당 합계 |
|---|---|---|---|
| Equifax 경유 VantageScore 4.0, 4.50달러 | 27.00달러 | 0.00달러 | 27.00달러 |
| Classic FICO, 건당 과금 전용, 10.00달러 | 60.00달러 | 0.00달러 | 60.00달러 |
| FICO Score 10T 단독, 0.99달러 + 차주당 65달러 | 5.94달러 | 130.00달러 | 135.94달러 |
| Classic FICO 성과, 4.95달러 + 차주·점수당 33달러 | 29.70달러 | 198.00달러 | 227.70달러 |
| FICO Score 10T 단독, 65달러가 차주·점수당일 경우 | 5.94달러 | 390.00달러 | 395.94달러 |
198달러 행은 가정이 아니다. TransUnion은 실행대출 수수료를 공개적으로 "벌칙성 수수료"라 부르며 주택을 사는 부부에게 198달러로 추산했다. 이는 정확히 차주 2인 × 점수 3건 × 33달러다. 33달러가 차주 1인·점수 1건당 부과된다는 사실을 확인해 주며, 표 전체의 닻이 된다.
FICO의 프로그램 페이지는 10T의 0.99달러 방안에 붙는 65달러가 차주당인지 차주·점수당인지 명시하지 않는다. 그래서 두 해석을 모두 제시한다. 어느 쪽이든 경제의 방향은 같다.
0.99달러라는 표제가 가격 인하가 아닌 이유
직접 라이선스 프로그램은 FICO가 경쟁을 위해 가격을 내린 것으로 으레 설명된다. 성사된 대출에서 보면 표제 선택지에 대해서는 정반대를 한다.
0.99달러 점수는 10.00달러 점수보다 90% 싸다. 그러나 차주 1인당 65달러의 실행대출 수수료를 붙이면 60달러짜리 거래가 136~396달러짜리 거래로 바뀐다. FICO의 진짜 가장 싼 선택지는 여전히 60달러인 옛 단일 건당 모델이며, 그조차 같은 대출을 Equifax 가격의 VantageScore 4.0으로 처리할 때의 27달러의 2.2배다.
이 프로그램의 경쟁 무기는 0.99달러 줄이 전혀 아니다. 묶음이다. Classic FICO를 4.95달러와 실행대출 수수료로 사면 FICO Score 10T가 추가 실행대출 수수료 없이 무료로 따라온다. 이것은 진짜 유인이다. 다만 10T가 인도 자격을 얻어야 의미가 생기는데, FHFA는 아직 아니라고 말한다.
이 구조가 실제로 바꾼 것
표제 숫자를 걷어내면 직접 라이선스 프로그램이 구조적으로 한 일은 하나다. FICO 주택담보 수익의 일부를 시도당 수수료에서 성사당 수수료로 옮겼다.
이것은 겉모양의 차이가 아니다. 건당 모델에서 FICO는 모든 신용 조회에서 번다. 비교 조회, 사전 심사, 재발급, 끝내 실행되지 않는 신청까지 포함해서다. 성과 모델에서는 큰 몫이 대출이 성사될 때만 회수된다. 그 결과 FICO의 주택담보 수익은 신청 활동이 아니라 개설 물량에 연동된다.
투자자에게 이것은 양날이다. 개설 시장이 강할 때는 성사 가중 수수료가 실행 대출 한 건당 더 많은 가치를 붙잡는다. 약할 때는 비교 활동이 제공하던 물량 완충을 없앤다. 또한 FICO의 점수 수익을 과거보다 훨씬 더 주택담보 금리와 상관시킨다. 회사가 조회 한 번당 0.60달러를 받던 시절에는 없던 민감도다. 고품질에 경기 민감도가 낮은 분석 기업으로 평가받아 온 회사에는 다시 살펴볼 만한 변화다.
이 일을 불가피하게 만든 비대칭
로켓의 검증에서 비용을 아낀 차주의 평균 절감액은 마감 시점 1,600달러였다. 차주 2인 트라이머지에 대한 FICO 로열티 전액은 2026년의 가장 비싼 건당 방안으로도 60달러다. 즉 점수 로열티는 언급된 절감액의 약 4%에 불과하다. 나머지는 신용정보사 가산, 재판매업자 마진, 재발급 수수료, 그리고 더 넓은 신용보고서 더미다.
FICO가 오래 써 온 변론, 즉 자사 로열티가 주택담보 마감 비용 전체에서 작은 몫이라는 주장은 이 숫자들 위에서 옳다. 그리고 바로 그것이 문제다.
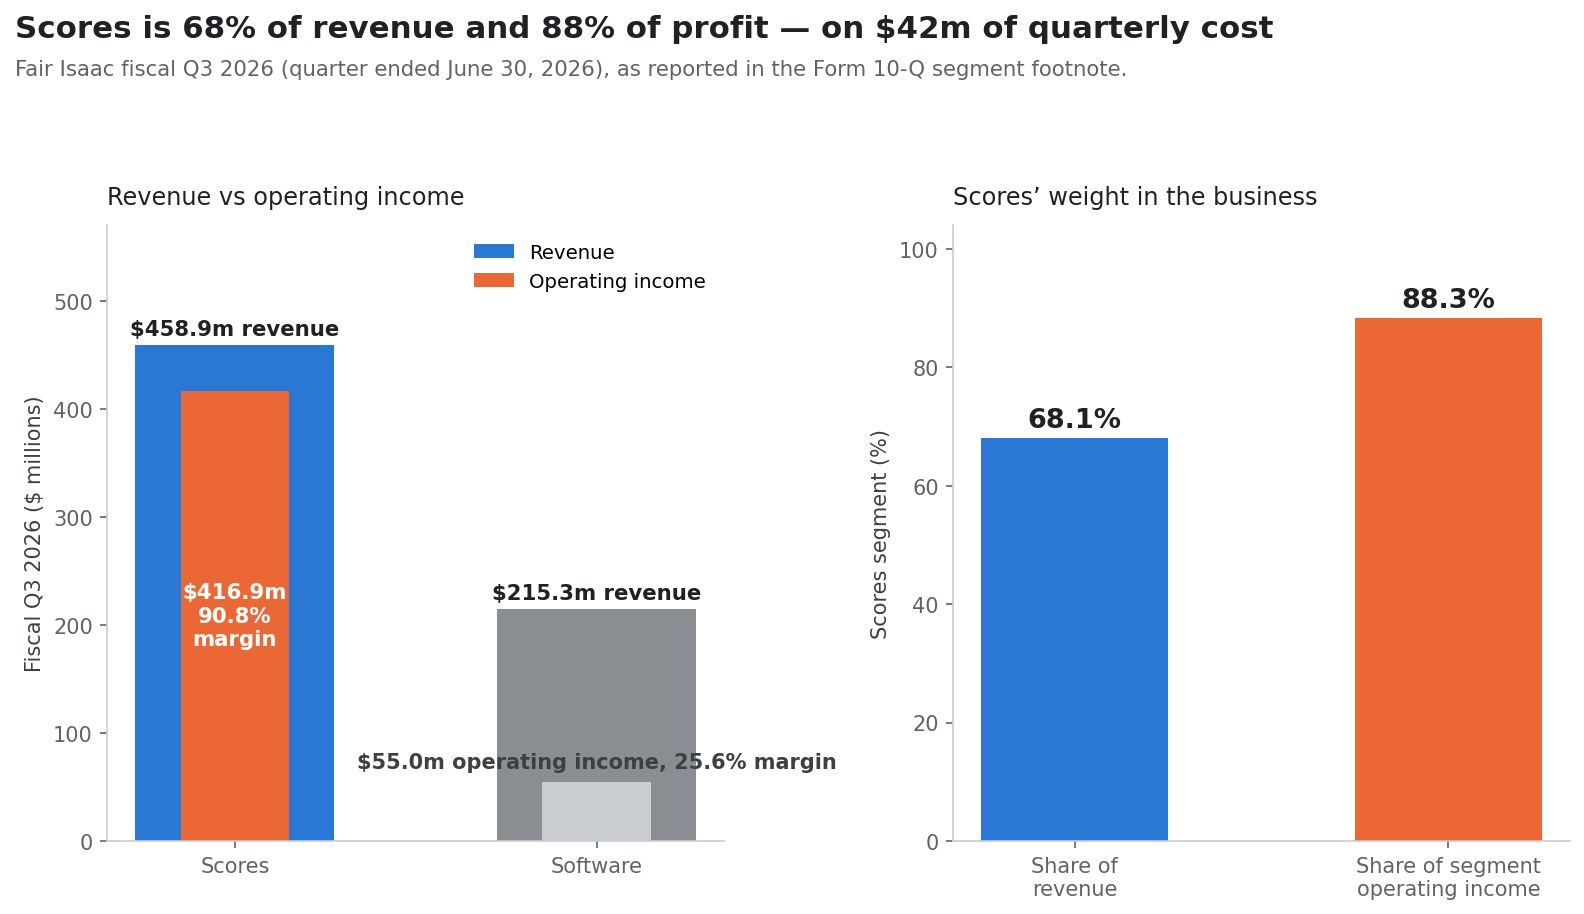
차주가 마감 테이블에서 알아차리지 못할 만큼 작은 수수료가, 160억 달러짜리 회사 영업이익의 대부분을 차지할 만큼 크다. 2026년 6월 분기에 점수는 매출의 68.1%, 부문 영업이익의 88.3%였다. 이 수수료는 내는 쪽에게는 사소하고 받는 쪽에게는 존립의 문제다. 이런 모양의 비대칭은 결국 가격에서 부러진다. 사소하다고 여기는 쪽은 그것을 지킬 이유가 없고, 존립의 문제로 여기는 쪽은 인상을 멈출 수 없기 때문이다.
부문별 산술: 매출의 68%, 이익의 88%
위의 모든 내용은 두 부문이 실제로 어떻게 버는지를 이해해야만 투자 대상이 된다. FICO의 부문 주석은 그것을 이례적으로 분명히 보여 주며, 그 분명함은 자랑스럽지 않다.
점수 부문: 분기 비용 4,200만 달러로 이익률 90.8%
2026년 6월 30일 종료 분기 기준이다.
| 2026 회계연도 3분기 | 점수 | 소프트웨어 | 합계 |
|---|---|---|---|
| 부문 매출 | 458,897천 달러 | 215,291천 달러 | 674,188천 달러 |
| 부문 영업비용 | (42,011)천 달러 | (160,251)천 달러 | (202,262)천 달러 |
| 부문 영업이익 | 416,886천 달러 | 55,040천 달러 | 471,926천 달러 |
| 부문 영업이익률 | 90.8% | 25.6% | 70.0% |
| 총매출 비중 | 68.1% | 31.9% | 100% |
| 부문 영업이익 비중 | 88.3% | 11.7% | 100% |
미배분 전사 비용 56,967천 달러와 미배분 주식보상비용 52,331천 달러가 471,926천 달러의 부문 영업이익을 보고 기준 연결 영업이익 362,628천 달러로 낮춘다.
멈춰 서서 봐야 할 숫자는 42,011천 달러다. 석 달에 4억 5,890만 달러의 매출을 내는 사업을 운영하는 직접비와 배분비 전액이다. 비율로 환산하면 점수 매출 1달러를 떠받치는 데 약 9센트의 비용이면 된다. 운영상 점수 부문은 라이선스 계약이다. 모델은 이미 있고, 신용정보사가 유통하며, 다음 한 건의 한계비용은 거의 0이다.
이것은 양방향으로 작동하는데, 대부분의 논평은 한쪽만 취한다.
낙관적 독해: 이익률 90.8%라면 FICO는 주택담보 평가 수익의 모든 달러를 지켜야만 높은 수익성을 유지하는 것이 아니다. 수익이 심하게 재설정돼도 구조적으로 뛰어난 경제성을 지닌 사업이 남는다.
산술적 독해: 이익률 90.8%라면 수익이 떨어질 때 깎을 비용이 없다. 잃은 점수 매출 1달러는 사실상 영업이익 1달러의 손실이다. 유연하게 조정할 변동비 기반도, 매출총이익 완충도, 거꾸로 돌릴 영업 레버리지도 없다. 이익률 25%인 사업은 20%의 매출 감소를 비용 절감으로 흡수한다. 이익률 91%인 사업은 그냥 20% 덜 번다.
소프트웨어: 줄어들고 있는 다각화
폭락 이후 FICO의 강세 논거는 소프트웨어 부문에 기댄다. 부문 주석이 그것을 복잡하게 만든다.
| 소프트웨어 부문 | 2026 회계연도 3분기 | 2025 회계연도 3분기 | 증감 |
|---|---|---|---|
| 매출 | 215,291천 달러 | 212,106천 달러 | +1.5% |
| 부문 영업비용 | (160,251)천 달러 | (144,164)천 달러 | +11.2% |
| 부문 영업이익 | 55,040천 달러 | 67,942천 달러 | −19.0% |
| 부문 영업이익률 | 25.6% | 32.0% | −6.4%포인트 |
소프트웨어 매출은 1.5% 늘었는데 소프트웨어 영업이익은 19.0% 줄었다. 영업비용이 11.2% 늘었기 때문이다. 아홉 달 기준에서도 같은 형태다. 매출 639,420천 달러 대 618,095천 달러, 영업이익 176,248천 달러 대 192,008천 달러로 8.2% 감소다.
널리 인용되는 플랫폼 수치는 진짜지만 부분적이다. FICO는 2026년 6월 30일 기준 소프트웨어 ARR이 전년 대비 10% 늘었다고 공시했고, 내역은 플랫폼 ARR 62% 증가와 비플랫폼 ARR 17% 감소다. 달러 기준 순유지율은 플랫폼 소프트웨어가 148%, 비플랫폼이 82%로 합계 109%였다.
148%가 대부분의 분석에 등장하는 숫자다. 109%가 부문 전체를 설명하는 숫자다. 줄어드는 온프레미스 기반에서 성장하는 클라우드 플랫폼으로 전환 중인 회사가 둘 다 제시하는 것은 정당하지만, 다각화의 규모를 재는 투자자는 연결 숫자를 써야 한다. 그리고 부문 영업이익이 줄어드는 가운데의 순유지율 109%는 지금 91% 이익률 프랜차이즈를 대체할 수 있는 사업이 아니다.
집중도를 솔직히 말하면
아홉 달 숫자를 연율화하면 점수 부문은 약 14억 9,000만 달러의 영업이익을 내고 소프트웨어는 약 2억 3,000만 달러를 낸다. 점수 영업이익이 반 토막 나면, 소프트웨어 영업이익은 합계를 유지하기 위해서만도 약 2억 3,000만 달러에서 약 9억 8,000만 달러로, 네 배 넘게 늘어야 한다.
이것이 집중도 문제다. FICO가 취약하다는 말이 아니다. 깊이 뿌리내린 표준 위에서 90% 이익률을 버는 사업은 취약하지 않다. 문제는 이 회사의 다각화 서사와 이익의 현실이 여섯 배 벌어져 있다는 것이다.
자사주 매입 기록: 주당 1,409달러로 30억 5,000만 달러
여기는 폭락 보도에서 완전히 빠져 있는 대목이고, 가격 문제를 재무상태표 문제로 바꾸는 대목이다.
열두 달에 세 번의 승인
FICO 이사회는 같은 해에 세 개의 자사주 매입 프로그램을 연달아 승인했고, 모두 앞선 프로그램의 만료 전에 교체했다.
| 날짜 | 프로그램 | 승인 금액 | 대체 대상 |
|---|---|---|---|
| 2025년 6월 | 2025년 6월 프로그램 | 10억 달러 | 2024년 7월 프로그램 |
| 2026년 2월 | 2026년 2월 프로그램 | 15억 달러 | 2025년 6월 프로그램 |
| 2026년 6월 | 2026년 6월 프로그램 | 20억 달러 | 2026년 2월 프로그램 |
각 확대는 2026 회계연도 3분기 10-Q에 공시돼 있다. 프로그램을 만료 전에 끝내고 더 큰 것으로 바꾸기를 열두 달에 세 번이라는 이 형태는, 자기 주가를 향해 가속하는 회사의 형태다.
지출과 현금흐름의 대비
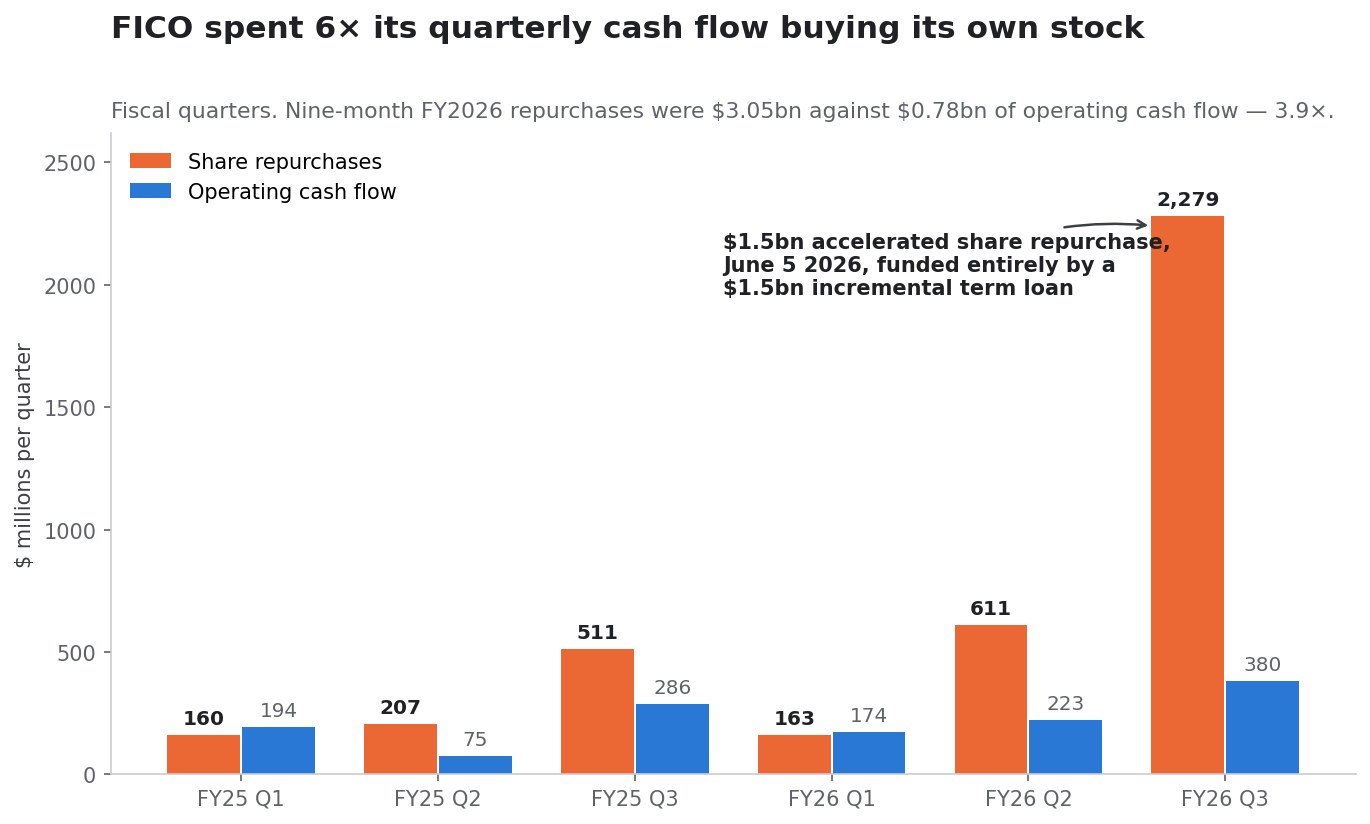
| 회계 기간 | 자사주 매입 | 영업현금흐름 | 배수 |
|---|---|---|---|
| 2025년도 1분기 | 1억 5,970만 달러 | 1억 9,400만 달러 | 0.8배 |
| 2025년도 2분기 | 2억 700만 달러 | 7,490만 달러 | 2.8배 |
| 2025년도 3분기 | 5억 1,130만 달러 | 2억 8,620만 달러 | 1.8배 |
| 2025년도 연간 | 14억 1,950만 달러 | 7억 7,880만 달러 | 1.8배 |
| 2026년도 1분기 | 1억 6,270만 달러 | 1억 7,410만 달러 | 0.9배 |
| 2026년도 2분기 | 6억 1,130만 달러 | 2억 2,340만 달러 | 2.7배 |
| 2026년도 3분기 | 22억 7,890만 달러 | 3억 8,040만 달러 | 6.0배 |
| 2026년도 9개월 누계 | 30억 5,290만 달러 | 7억 7,790만 달러 | 3.9배 |
자사주 매입은 10-Q에 공시된 자기주식 취득액이다. 현금흐름표는 소비세와 ASR 선급금을 포함해 매입에 지급한 현금 3,045,992천 달러를 보여 준다. 분기 숫자는 연초 이후 누계 공시에서 도출했다.
아홉 달 동안 영업현금흐름의 3.9배를 자사주 매입에 쓰는 회사는, 정의상 영업이 아닌 무언가로 그것을 조달하고 있다.
가속형 자사주 매입
2026년 6월 5일 FICO는 보통주 15억 달러어치에 대해 Wells Fargo Securities와 가속형 자사주 매입 계약을 체결했고, 6월 8일 8-K로 공시했다. 10-Q에 따른 구조는 다음과 같다.
- FICO는 15억 달러를 선지급했다.
- 약 12억 달러 상당의 1,055,103주를 초기 인도받았다. 주당 약 1,137달러로 예상 총량의 약 80%다.
- 나머지 3억 달러는 선급금으로 계상됐고, 해당 주식은 정산 시 인도된다.
- 최종 주식 수는 ASR 기간 FICO 주식의 거래량가중평균가격에서 할인을 뺀 값으로 정해진다. 즉 계약 시점에 회사는 결국 몇 주를 사게 될지 알지 못한다.
- 정산은 2026 회계연도 4분기, 즉 2026년 9월 30일 종료 분기에 이뤄질 예정이었다. 그리고 그 분기는 주가가 폭락한 분기이기도 하다.
이 마지막 항목이 이 사건 전체에서 가장 기이한 귀결 중 하나를 만든다. 이 절 끝에서 다룬다.
내재 비용과 시가 평가
자기주식은 2025년 9월 30일 65,093,000주에서 2026년 6월 30일 67,260,000주로 늘었다. 아홉 달 동안 2,167,000주 취득이며 자기주식 가액은 3,052,893천 달러다. 이는 평균 인도 비용이 주당 약 1,408.81달러임을 뜻한다.
FICO는 2026년 10월 12일 740.00달러로 마감했다.
| 2026년도 9개월 자사주 매입 | 금액 |
|---|---|
| 투입 현금 | 3,045,992천 달러 |
| 취득 자기주식 가액 | 3,052,893천 달러 |
| 자기주식으로 인도된 주식 수 | 2,167,000 |
| 주당 내재 평균 비용 | 1,408.81달러 |
| 종가, 2026-10-12 | 740.00달러 |
| 주당 시가 변동 | −668.81달러(−47.5%) |
| 포지션 전체 시가 변동 | −14억 4,900만 달러 |
이 14억 4,900만 달러는 같은 아홉 달 회사 전체 영업현금흐름의 1.86배다. 만약 FICO가 3,045,992천 달러를 현금으로 들고 740.00달러에 투입했다면 같은 돈으로 4,116,205주를 샀을 것이다. 실제로 소각한 주식 수의 1.90배다.
이것은 재량적 판단에 대한 사후 비판이 아니다. 자사주 매입이 가속된 시기는, FHFA가 이미 독점을 끝내는 잠정 정책을 공표했고(2025년 7월), VantageScore의 제한 적용을 시작했으며(2026년 4월), 10T가 인도 자격을 갖추지 못한 채 FICO 10T 과거 데이터를 공개했던(2026년 7월) 기간이다. 가장 큰 단일 트랜치인 15억 달러 ASR은 적용 시작 두 달 뒤인 2026년 6월에 실행됐다.
폭락이 유일하게 개선한 것
진짜이면서 정말로 직관에 반하는 상쇄가 하나 있다.
ASR의 최종 주식 수는 기간 중 거래량가중평균가격에서 할인을 뺀 값에 기초하고, 그 기간은 6월 초부터 2026 회계연도 4분기의 예정 정산까지 이어졌다. 그래서 9월의 붕괴는 측정 구간 안쪽에 들어왔다. VWAP이 낮을수록 같은 15억 달러로 인도되는 주식 수는 늘어난다.
일별 종가를 ASR의 VWAP 근사로 쓰면, 2026년 6월 5일부터 9월 30일까지 거래량가중평균 종가는 약 995달러이고, 마지막 폭락 2거래일을 제외하면 약 1,092달러다. 15억 달러에 대해 이 차이는 약 13만 4,000주이며, 10월 12일 주가로 약 9,900만 달러의 가치다.
이것은 근사이지 공시가 아니다. 실제 계산은 장중 VWAP에 계약상 할인과 조정을 더한 것이고, 정산된 숫자는 FICO의 2026 회계연도 Form 10-K에 나온다. 그래도 방향은 확실하다. 53억 7,000만 달러의 시가를 지운 두 거래일이, 이미 대금을 치른 자사주 매입에서 회사에 약 9,900만 달러어치의 추가 주식을 안겼다. 투자자는 최종 ASR 정산 공시를 지켜봐야 한다. 2026 회계연도 10-K에서 폭락이 대변으로 나타나는 유일한 줄이기 때문이다.
자사주 매입 이후의 재무상태표
자사주 매입은 현금으로 조달되지 않았다. 부채로 조달됐고, 그 부채는 구체적이고 날짜가 있으며 공시돼 있다.
무엇을 어떤 조건으로 빌렸나
2026년 3월 20일: 2034년 만기 6.250% 선순위 채권 10억 달러. FICO는 2034년 9월 15일 만기, 총 원금 10억 달러, 표면금리 6.250%의 선순위 채권 사모 발행을 완료했다. 이자는 매년 3월 15일과 9월 15일 반기 지급이다. 자금 용도는 신용계약상 인출금 상환, 2018년 5월 발행된 2026년 만기 5.25% 선순위 채권 4억 달러의 전액 상환, 제반 비용 지급, "그리고 일반 기업 목적으로서 여기에는 자사 보통주 매입이 포함될 수 있음"이라고 적혀 있다.
2026년 6월 5일: 15억 달러 증액 기간대출. 제3차 수정·재작성 신용계약의 제1차 수정은 2028년 5월 15일 만기, 무담보 15억 달러의 증액 기간대출을 설정했다. FICO는 2026년 6월 5일 전액을 인출했고, 8-K의 표현대로 "이 자금을 가속형 자사주 매입 프로그램에 따라 사용할" 예정이다. 금리는 SOFR에 연결 레버리지 비율로 정해지는 1.500%~2.250%의 가산금리를 더한 것이다. 원금은 2026년 9월 30일부터 2027년 6월 30일까지 분기당 7,500만 달러, 이후 분기당 1억 1,250만 달러로 분할 상환된다.
그 결과의 상태
| 재무상태표 항목 | 2025-09-30 | 2026-06-30 | 증감 |
|---|---|---|---|
| 장기차입금, 유동 부분 | 399,541천 달러 | 300,000천 달러 | −99,541천 달러 |
| 장기차입금, 비유동 부분 | 2,656,150천 달러 | 5,282,389천 달러 | +2,626,239천 달러 |
| 총차입금 | 3,055,691천 달러 | 5,582,389천 달러 | +2,526,698천 달러(+82.7%) |
| 현금 및 현금성자산 | 134,136천 달러 | 248,444천 달러 | +114,308천 달러 |
| 순차입금 | 2,921,555천 달러 | 5,333,945천 달러 | +82.6% |
| 자본총계 | (1,745,784)천 달러 | (4,097,135)천 달러 | −2,351,351천 달러 |
장부상 자본은 이번 주기 이전에도 이미 마이너스였다. 수년간 자사주를 사 온 회사에서는 정상적인 상태다. 지금은 마이너스 41억 달러이며, 아홉 달의 악화 폭은 새로 조달한 부채와 거의 정확히 같다.
레버리지의 비용
| 이자비용, 순액 | 2026년도 | 2025년도 | 증감 |
|---|---|---|---|
| 회계연도 3분기 | 59,877천 달러 | 32,899천 달러 | +82.0% |
| 9개월 누계 | 146,462천 달러 | 93,765천 달러 | +56.2% |
2026년 6월 분기의 순이자비용은 연율로 약 2억 4,000만 달러다. 연율화한 3분기 영업이익 약 14억 5,100만 달러에 대비하면, 순차입금 53억 3,400만 달러는 EBIT의 약 3.68배에 해당한다.
이것은 위기 상태의 재무상태표가 아니다. FICO는 상당한 잉여현금흐름을 낸다. 6월 분기만 3억 7,030만 달러다. 기간대출은 프리미엄이나 위약금 없이 조기 상환할 수 있다. 하지만 1년 전과는 실질적으로 다른 재무상태표이며, 점수 이익이 지속된다는 전제 위에 세워졌다.
아무도 모형화하지 않는 상환 일정
2026년 9월 30일부터 증액 기간대출의 상환이 시작된다. 2026년 9월 30일부터 2027년 6월 30일까지 분기당 7,500만 달러씩 네 번, 이후 분기당 1억 1,250만 달러다. 첫 네 분기에 3억 달러의 의무 원금이며, 2027년 9월 분기부터 연 4억 5,000만 달러 속도로 올라간다. 여기에 연 약 2억 4,000만 달러의 이자가 더해진다.
단계가 올라간 뒤의 계약상 부채 상환을 연 6억 9,000만 달러라고 부르자. 아홉 달 영업현금흐름 7억 7,800만 달러에 대비해서다. 현재 이익 수준에서 FICO는 여유 있게 감당한다. 문제는 지급 능력이 아니라 선택지의 폭이다. 부채 31억 달러인 회사와 56억 달러인 회사가 수익 재설정에 들어갈 때의 차이는, 재설정이 진행되는 동안 투자하고, 인수하고, 계속 주식을 살 여지가 얼마나 남아 있느냐다.
15% 인력 감축을 부문 데이터와 맞대어 읽기
15% 인력 감축은 대개 비용 규율로 보도된다. 부문 주석과 맞대어 읽으면 더 구체적인 것을 말한다.
감축의 산술
2026년 6월 30일 기준 FICO 직원은 3,876명으로, 1년 전 3,855명보다 많았다. 약 15%는 대략 581개 직위다. 공시된 세전 비용은 2,700만 달러이며, 폐지되는 직위 하나당 약 46,400달러의 퇴직 보상과 관련 비용에 해당한다.
비용이 실제로 어디에 있나
이 감축을 점수 프랜차이즈 방어로 읽을 때의 문제가 여기 있다. 2026년 6월 30일까지의 아홉 달 기준이다.
| 부문 | 9개월 영업비용 | 부문 비용 중 비중 |
|---|---|---|
| 점수 | 121,189천 달러 | 20.7% |
| 소프트웨어 | 463,172천 달러 | 79.3% |
| 부문 영업비용 합계 | 584,361천 달러 | 100% |
| 미배분 전사 비용 | 152,411천 달러 | — |
| 미배분 주식보상비용 | 141,910천 달러 | — |
점수 부문의 분기 운영비는 약 4,000만 달러이고, 만들어 내는 분기 영업이익은 약 4억 1,700만 달러다. 거기에는 의미 있게 깎을 것이 없다. 부문 비용 기반의 5분의 4, 그리고 직원의 압도적 다수는 소프트웨어와 전사 부문에 있다.
따라서 15% 인력 감축은 경영진이 다각화 엔진으로 자리매김한 그 부문, 영업이익이 이미 전년 대비 19.0% 줄어든 그 부문, 그리고 점수의 반 토막을 상쇄하려면 영업이익을 네 배 넘게 키워야 하는 그 부문에 불균형하게 떨어진다. 감원은 단기 손익계산서를 개선할 수 있지만, 이익률 90.8%인 사업의 비용 구조는 개선하지 못한다. 거기엔 애초에 비용이 거의 없기 때문이다.
8-K의 문구가 실제로 약속하는 것
이 문서는 일시적 비용 조치를 적은 것이 아니다. "조직의 계층 수를 줄이고, 운영 구조를 단순화하며, 프로세스와 도구를 최적화하고, AI 기반 제품 개발을 통합한다"고 적었고, 2027 회계연도 3분기 말까지 대부분 완료한다고 했다.
이것은 주가가 두 거래일에 29.5%를 잃은 직후 첫 거래일에 의결된 아홉 달짜리 구조 개편이다. 회사는 일시적인 놀람 때문에 조직을 개편하지 않는다. 정직한 독해는, 경영진이 자신들이 향하는 수익과 이익률의 모습이 2026 회계연도를 만든 모습과 영구히 다르다고 믿는다는 것이다.
그 독해는 그날 주가가 11.69% 오른 것이 시사하는 바보다 약세적이다. 더구나 그것은 시장이 아니라 회사에서 나왔다.
실제로 누가 이겼나: 반응일의 횡단면
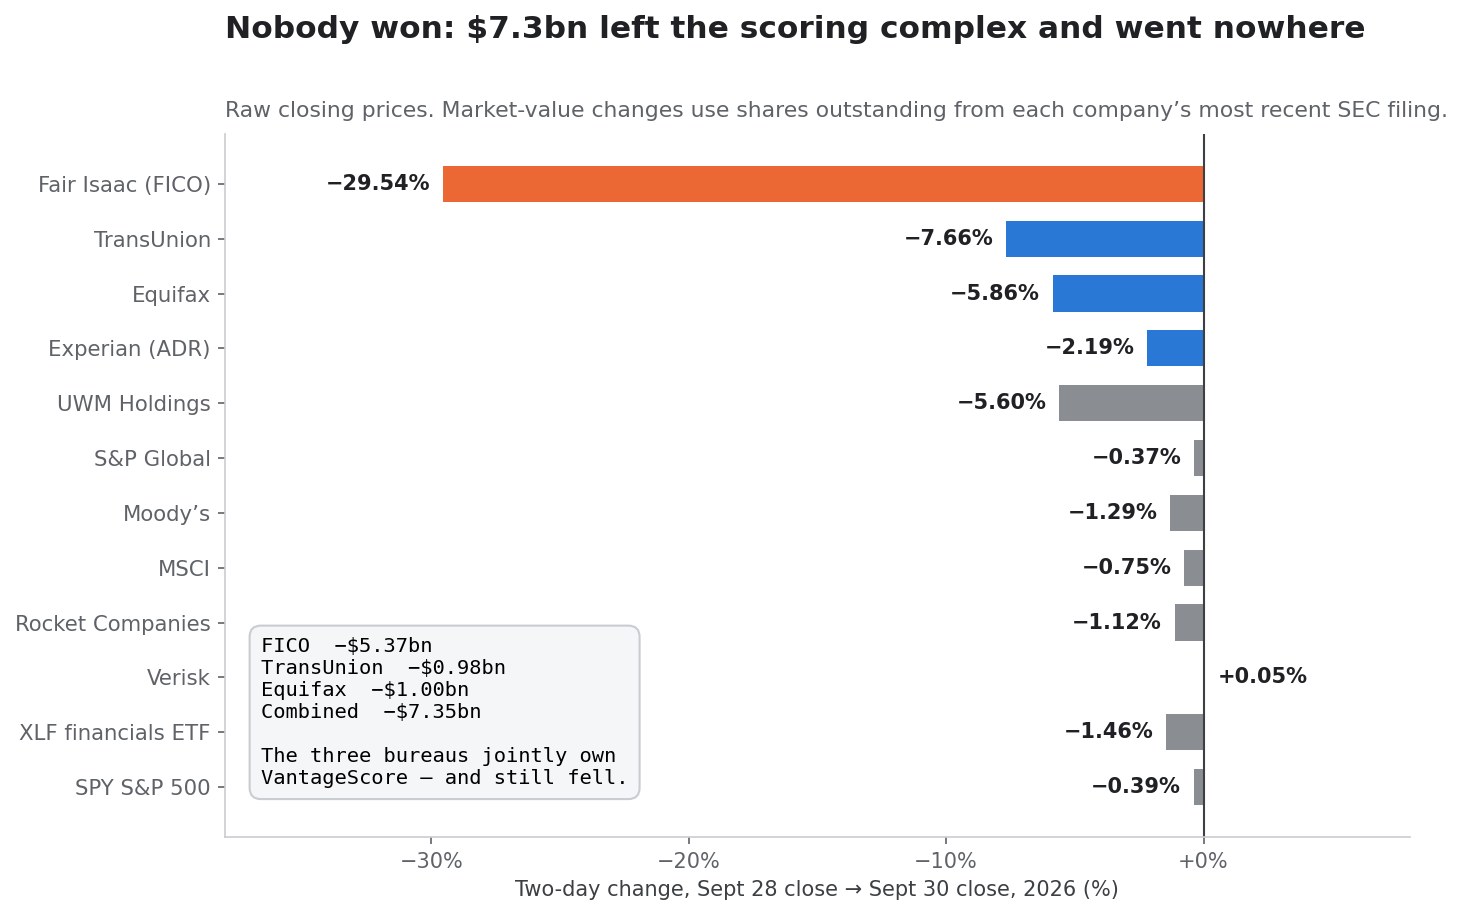
어떤 사건이 가치를 옮겼는지 파괴했는지 확인하는 가장 간단한 방법은 돈이 누구에게 갔는지 보는 것이다. 2026년 9월 29~30일에는 아무에게도 가지 않았다.
반응일의 횡단면
| 기업 | 9/28 종가 | 9/30 종가 | 이틀 등락 | 시가 변동 |
|---|---|---|---|---|
| 페어아이작(FICO) | 840.89달러 | 592.47달러 | −29.54% | −53억 6,500만 달러 |
| TransUnion | 66.19달러 | 61.12달러 | −7.66% | −9억 7,700만 달러 |
| Equifax | 145.78달러 | 137.24달러 | −5.86% | −10억 300만 달러 |
| Experian(ADR) | 33.38달러 | 32.65달러 | −2.19% | — |
| UWM Holdings | 1.25달러 | 1.18달러 | −5.60% | — |
| Rocket Companies | 11.64달러 | 11.51달러 | −1.12% | — |
| S&P Global | 395.92달러 | 394.47달러 | −0.37% | — |
| Moody's | 460.08달러 | 454.13달러 | −1.29% | — |
| MSCI | 542.72달러 | 538.66달러 | −0.75% | — |
| Verisk | 167.77달러 | 167.85달러 | +0.05% | — |
| XLF 금융 ETF | 54.19달러 | 53.40달러 | −1.46% | — |
| SPY(S&P 500) | 765.61달러 | 762.63달러 | −0.39% | — |
시가 변동은 각 기업의 가장 최근 SEC 공시의 발행주식 수를 썼다. FICO 21,597,635주, TransUnion 192,800,000주, Equifax 117,484,896주다. 세 회사를 합쳐 두 거래일에 73억 5,000만 달러를 잃었고, 같은 기간 S&P 500은 −0.39% 움직였을 뿐이다. 다시 말해 이것은 매크로도 섹터도 아니고, 하나의 산업 사슬에 대한 가격 재평가다.
신용정보사는 승자의 주인인데도 떨어졌다
이것이 사건 전체를 다시 틀 짓는 발견이다.
VantageScore Solutions LLC는 2006년 Equifax, Experian, TransUnion의 합작으로 설립됐다. 이 구조는 Equifax 자신의 2006 회계연도 Form 10-K에 기재돼 있고, 발표일은 2006년 3월 14일로 돼 있다. 전국 3대 신용정보사가 방금 FICO에서 점유율을 가져간 그 모델을 공동으로 소유하고 있는 것이다.
그리고 셋 다 떨어졌다. TransUnion −7.66%, Equifax −5.86%, Experian의 ADR −2.19%다.
이것이 점유율 이전, 즉 가치가 FICO에서 경쟁자로 옮겨 가는 사건이었다면 경쟁자의 주인들이 벌었어야 한다. 셋이 합쳐 약 20억 달러를 잃었다. 시장의 판정은 "FICO의 이익이 신용정보사로 옮겨 간다"가 아니었다. "주택담보 평가의 수수료 풀이 줄어들고, 거기서 걷는 모두가 덜 번다"였다.
이 구분은 전망에 결정적으로 중요하다. 점유율 이전 사건에는 바닥이 있다. FICO의 손실은 잃을 수 있는 점유율로 상한이 정해진다. 수수료 풀 압축 사건에는 그런 바닥이 없다. 살아남는 가격을 정하는 것은 남은 물량을 누가 쥐느냐가 아니라 경쟁이기 때문이다.
그리고 내는 쪽도 벌지 않았다
수수료 풀이 줄었다면 절감분은 대출기관에 가야 한다. 같은 두 거래일에 Rocket Companies는 1.12%, UWM Holdings는 5.60% 떨어졌다. 오른 곳은 없다.
설명은 규모에 있다. 로켓 자신의 검증은 비용을 아낀 차주의 평균 절감액을 마감 한 건당 1,600달러로 잡았고, 그 절감은 대체로 차주에게 귀속된다. 대출기관이 아니다. 주택담보 개설사는 신용보고서 비용을 전가한다. 점수가 싸지면 차주가 마감에 필요한 현금이 줄고, 적격 비율이 한계적으로 개선되며, 개설사의 채산은 거의 변하지 않는다.
그래서 2026년 9월 29~30일의 완전한 회계는 이렇다. 평가 복합체 전체에서 73억 5,000만 달러의 시가가 소멸했고, 상장된 수혜자는 한 곳도 없으며, 거래 한 건당 약 1,600달러라는 흩어진 편익이 미국의 주택 구매자들에게 배분됐다. 자본시장에서 규제된 가격 재설정은 이런 모습이며, 알아볼 가치가 있는 유형이다. 형태가 Crown Castle의 네 번째 통신사 시험과 같기 때문이다. 거기서도 업계 전반의 재평가는 옮긴 가치보다 훨씬 많은 가치를 파괴했다.
FICO가 이미 다투어 패한 2006년의 선례
FICO의 경쟁 문제는 새롭지 않다. 회사는 이미 법정에서 다투었고 졌다.
VantageScore Solutions는 2006년 3월 14일 발표됐다. Fair Isaac은 반독점 위반, 상표권 침해, 허위 광고를 주장하며 제소했다. 합작사가 승소했다.
20년 뒤 VantageScore는 신용 모니터링 서비스, 신용정보사와의 관계, 그리고 FICO 10T와 같은 날 FHFA 검증을 받은 4.0 세대 모델을 통해 소비자 대상 유통의 발자국을 갖고 있다. 20년 동안 갖지 못한 것은 적격 주택담보 대출기관이 그것을 쓸 이유였다. 모자랐던 것은 기술도 유통망도 아니고, 일회성 전환 비용을 덮을 만큼 큰 반복적 가격 차이였다.
바뀐 것은 모델의 품질도, 승인 상태도, 유통도 아니었다. 바뀐 것은 FICO가 가격을 0.60달러에서 10.00달러로 올렸고 Equifax가 4.50달러로 맞선 것이다.
이것이 이 기록이 가르치는 교훈이고, 신용평가를 훌쩍 넘어 일반화된다. 제품으로 이기지 못하는 경쟁자는 기존 강자가 자신을 가격 경쟁력 있게 만들어 줄 때까지 무한정 기다릴 수 있다. 20년 동안 VantageScore는 FICO를 이기지 못했다. 이길 필요도 없었다. FICO 자신의 가격 정책이 자신을 합리적 선택으로 만들어 주는 날에 그 자리에 있기만 하면 됐다.
740달러에서 FICO 주식의 가치는 얼마인가
메커니즘이 정리되면 가치평가 문제는 다룰 만해진다. 740달러는 무엇을 전제하는가.
배수
740.00달러, 21,597,635주 기준으로 FICO의 시가총액은 159억 8,000만 달러다. 순차입금 53억 3,000만 달러를 더하면 기업가치는 약 213억 2,000만 달러가 된다.
2026년 7월 29일 상향된 FICO 자신의 가이던스에 대비하면 다음과 같다.
| 지표 | 수정 2026년도 가이던스 | 740.00달러 기준 |
|---|---|---|
| 매출 | 25억 3,000만 달러 | EV/매출 8.4배 |
| GAAP 순이익 | 8억 5,000만 달러 | PER 18.8배 |
| GAAP 주당순이익 | 36.86달러 | PER 20.1배 |
| 비GAAP 순이익 | 9억 7,900만 달러 | PER 16.3배 |
| 비GAAP 주당순이익 | 42.43달러 | PER 17.4배 |
가이던스는 매출 24억 5,000만 달러, GAAP 순이익 8억 2,500만 달러, GAAP 주당순이익 35.60달러에서 상향됐다. 6월 분기 영업이익 362,628천 달러를 연율화하면 약 14억 5,000만 달러로 EV/EBIT 약 14.7배, 아홉 달 숫자를 연율화하면 13억 3,000만 달러로 16.0배다.
연결 영업이익률 70%인 사업에 이 배수들은 비싸지 않다. 다만 적용하는 이익이 정점이라면 싸지도 않다.
배수가 답할 수 없는 질문
FICO의 2026 회계연도 이익은 회사 자신의 공시에 따르면 가격 인상의 이야기다. 관련된 질문은 이익의 20배가 싼지가 아니다. 어느 이익이냐다.
네 가지 가능성이 있다.
- 지속 가능한 새 기준선. 트라이머지, MBS 유동화 요건, 비주택담보 여신이 FICO의 물량을 지켜 10달러 가격이 살아남는다. 2026 회계연도 이익은 바닥이다.
- 물량 재설정 전 가격 인상의 일시적 혜택. 가격은 올랐고 물량은 아직 버티며, 대출기관이 전환을 마치면 둘 다 정상화된다. 2026 회계연도 이익은 정점이다.
- 본격적 점유율 이동 전의 마지막 급등. 로켓은 많은 곳 중 첫 번째일 뿐이다. 2026 회계연도 이익은 반복되지 않을 주기의 꼭대기다.
- 혼합. 주택담보 점수 경제는 실질적으로 재설정되는 한편, 비주택담보 프랜차이즈, 즉 카드 심사, 자동차 대출, 개인 대출, 소상공인 여신, 은행 리스크 관리, 보험 분석, 채권 추심, 그리고 myFICO는 온전히 남는다. 2026 회계연도 이익은 일부는 구조적이고 일부는 일시적이다.
네 번째가 가장 가능성이 높고 값 매기기가 가장 어렵다. 주택담보 점수 매출을 나머지 전부에서 분리해야 하는데, FICO가 그 내역을 공시하지 않기 때문이다. 투자자가 할 수 있는 일은 부문 수준의 스트레스 테스트로 이 정보 공백을 우회하는 것이다.
정말로 중요한 스트레스 테스트
주택담보 비중을 정확히 알 길이 없는 이상, 정직한 방법은 점수 부문에 직접 압력을 가하고 나오는 배수를 읽는 것이다. 연율화한 연결 영업이익 약 13억 3,200만 달러에서 출발해, 연율화한 점수 부문 영업이익 약 14억 9,000만 달러와 대비한다. 부문 숫자가 더 큰 것은 미배분 전사 비용과 주식보상비용이 그 아래에 놓이기 때문이다.
| 점수 영업이익 감소폭 | 내재 영업이익 합계 | 740달러 기준 EV/EBIT |
|---|---|---|
| 0% | 13억 3,200만 달러 | 16.0배 |
| −10% | 11억 8,300만 달러 | 18.0배 |
| −20% | 10억 3,400만 달러 | 20.6배 |
| −30% | 8억 8,500만 달러 | 24.1배 |
| −40% | 7억 3,600만 달러 | 28.9배 |
| −50% | 5억 8,700만 달러 | 36.3배 |
이 표를 거꾸로 읽으면 시장의 허용치를 바로 읽을 수 있다. 740달러의 FICO가 고품질 분석 사업에 흔한 수준인 EV/EBIT 20배에 거래되려면, 점수 영업이익의 감소폭이 약 18%를 넘지 않아야 한다. 25배라면 허용치는 약 32%다.
즉 시장의 암묵적 기준 시나리오는 점수 영업이익이 20% 가까이에서 30% 남짓 사이로 줄어든다는 것이다. 그것이 맞는지가 투자 논쟁의 전부다. 분명한 것은, 이것이 FICO를 소멸로 값 매기는 시장은 아니라는 점이다. 오히려 740달러가 반영하는 것은 제한적인 재설정이며, 앞으로 몇 분기의 데이터로 입증도 반증도 가능하다.
부채가 자본의 민감도를 증폭한다
레버리지가 이 표에 무엇을 하는지 보자. 기업가치는 213억 2,000만 달러이고 그중 53억 3,000만 달러가 순차입금이다. 배수가 유지된다면 점수 영업이익 20% 감소는 기업가치를 비례해 낮춘다. 그러나 부채는 명목으로 고정돼 있으므로 변동 전부를 자본이 흡수한다.
계산해 보자. EV/EBIT 16.0배 고정, 점수 20% 삭감이면 기업가치는 약 165억 달러, 자본은 약 112억 달러, 주가는 약 519달러가 된다. 한 부문의 이익이 20% 줄었을 뿐인데 740달러에서 30% 하락이다. 이 증폭이 아홉 달의 자사주 매입이 사들인 것이고, 25억 달러의 재무 유연성을 1,409달러에 소각한 주식으로 바꾼 실무적 대가다. 같은 산술은 Lululemon의 43억 3,000만 달러 자사주 매입 기록에도 나타난다. 거기서는 고점 부근에서 실행한 매입이 이후 주가 하락의 주된 설명이 됐다.
강세론이 맞는 지점
한쪽만 논하는 자료는 참고 자료가 아니다. FICO에 유리한 세 가지는 정말로 강하고, 약세 보도에서 과소평가돼 있다.
비주택담보가 프랜차이즈의 대부분이며 아무것도 건드리지 않았다
FHFA가 규율하는 것은 적격 주택담보의 인도다. 신용카드 심사, 자동차 대출, 개인 대출, 소상공인 여신, 은행 리스크 관리, 보험 분석, 추심 판단, 사기 방지 흐름, 소비자 신용 모니터링은 규율하지 않는다. FICO Score는 미국 상위 대출기관의 90%가 쓰고, 미국 밖 40개국 이상에서 이용할 수 있다. 이들 영역에서 FICO의 모델, 사유 코드, 불이익 처분 설명, 과거 부도 실적은 여전히 업계의 기본 참조 틀이며, 그것들을 모두 교체하는 작업량은 주택담보 점수 하나를 바꾸는 것과 비교가 되지 않는다.
2025~2026년의 흐름은 그 어느 것도 바꾸지 않았다. B2C 점수 매출, 즉 myFICO 구독 사업과 소비자에게 간접 판매되는 점수의 로열티는 6월 분기에 5% 늘었고 규제 경계 밖에 온전히 남아 있다.
유동화 요건은 실제 바닥이다
주택저당증권 시장은 유동화 목적으로 FICO 점수를 계속 요구한다. VantageScore로 평가한 대출을 개설하는 대출기관도, 관행과 과거 실적 데이터와 투자자 기대가 FICO 위에 세워진 유통시장 안에서 움직인다. 관행은 천천히 바뀌고, 그 변화는 FHFA 혼자 손에 있지 않다.
전환 비용은 실재하며, 로켓 자신의 제외 목록이 그것을 증명한다
로켓은 가능한 가장 강한 검증 사례다. 140만 건의 신용보고서로 넉 달의 병행 검증을 수행하고 FHFA 국장의 경쟁 추진에 공개적으로 동조한, 크고 기술적으로 정교한 개설사다. 그런 로켓조차 투자용 부동산 담보대출, 별장, 주택순가치, FHA, 점보 대출에서는 FICO를 유지했다.
그 제외 목록이 바로 강세론의 구체적 형태다. 적격 경계 밖의 주택담보 시장은 바뀌지 않았고, 전환 동기가 가장 강한 대출기관이 그 영역은 바꾸지 않았다.
여기서부터 FICO 주식을 추적하는 법: 여섯 단계
추적할 수 없는 논지는 들고 있을 수도 없는 논지다. 위의 어느 시나리오가 전개 중인지는 여섯 가지가 결정하며, 여섯 가지 모두 관측 가능하다.
1단계 ― 표제가 아니라 단가를 추적하라
FICO의 경영진 분석은 점수 매출 성장을 명시적으로 단가에 돌린다. 이후의 모든 10-Q는 같은 말을 쓰거나 쓰지 않게 되거나 둘 중 하나다. 각 공시에서 찾아야 할 문장은 기업 간 점수 매출의 변화를 설명하는 문장이다. 그것이 "주택담보 개설 점수의 단가 상승"에서 "물량 증가"로, 더 나쁘게는 가격에 돌리는 감소로 바뀌면 재설정이 시작된 것이다.
2단계 ― 로열티와 실행대출 수수료를 분리하라
직접 라이선스 프로그램은 FICO의 주택담보 수익을 건당 로열티와 성사당 수수료로 나눈다. 둘은 개설 주기 내내 다르게 움직인다. 그 둘을 분리하는 공시라면 10-K든 실적 발표든 재판매업자의 보고든, 합산 숫자보다 정보량이 많다.
3단계 ― FICO 10T의 인도 자격을 주시하라
이야기 전체에서 레버리지가 가장 큰 이분 변수다. FHFA는 FICO 10T가 현재 인도 자격이 없고, 이용 가능해지면 두 기관이 지침을 낼 것이라고 밝혔다. 승인은 묶음, 즉 Classic FICO에 무료 10T를 추가 실행대출 수수료 없이 붙이는 구성을 다시 작동시킨다. 이것이 FICO의 가장 강한 경쟁 수단이다. 인도 자격 없이 동시 승인 상태로 4년이라는 것이 기준율이다. 어떤 승인이든 이미 기대에 반영된 일이 아니라 진짜 상방 촉매로 다뤄야 한다.
4단계 ― 소프트웨어 ARR이 아니라 소프트웨어 영업이익을 읽어라
플랫폼 ARR +62%, 플랫폼 순유지율 148%는 표제의 숫자다. 소프트웨어 부문 영업이익은 전년 대비 19.0% 줄었다. 둘 다 참이지만, 다각화가 돈을 벌고 있는지 알려 주는 것은 하나뿐이다. 같은 지표 선별의 문제가 Netflix의 과거 PER을 부풀린 일회성 항목 뒤에도 있다. 플랫폼 부분집합이 아니라 부문 영업이익과 전체 달러 기준 순유지율 109%를 추적해야 한다.
5단계 ― 기간대출 상환을 모형에 넣어라
증액 기간대출은 2026년 9월부터 2027년 6월까지 분기당 7,500만 달러, 이후 분기당 1억 1,250만 달러를 상환한다. 이 일정은 계약상 의무이며 재량적으로 쓸 자본을 줄인다. 자사주 매입이 어떤 속도로든 계속된다고 가정하기 전에, 잉여현금흐름에 대비해 명시적으로 모형화해야 한다.
6단계 ― 2026 회계연도 10-K의 ASR 정산을 주시하라
15억 달러 ASR은 2026 회계연도 4분기에 정산되고, 최종 주식 수와 평균 가격은 연차보고서에 공시된다. 이 공시는 두 가지를 알려 준다. 회사 역사상 최대 자사주 매입의 진짜 총비용, 그리고 9월 폭락이 인도되지 않은 3억 달러 분에 가져다준 뜻밖의 이득 규모다.
이 여섯 가지는 공시, 부문 공개, 가격 반응을 함께 추적하는 SimianX AI의 주식 도구로 자동 관심목록에 엮을 수 있다.
- SimianX AI ― 리서치 플랫폼
- 라이브 분석 지휘실 ―
FICO의 실시간 멀티에이전트 분석 - Market Pulse ― 개별 종목 이벤트 탐지
- 가상자산 리더보드 ― 모델별 성과 추적
- 포인트와 요금 ― 사용 방식 안내
강세·중립·약세 시나리오 표
| 시나리오 | 핵심 전제 | 점수 영업이익 경로 | 함의되는 틀 |
|---|---|---|---|
| 약세 | VantageScore 4.0이 대형 적격 개설사 다수에서 기본값이 된다. FICO의 건당 가격이 4.50달러 쪽으로 재설정된다. FICO 10T는 자격을 얻지 못한다. 소프트웨어 영업이익은 계속 하락한다 | −35%~−50% | 현재 EV 기준 EV/EBIT이 24~36배로 재평가. 순차입금 53억 3,000만 달러 탓에 하락 전부를 자본이 흡수. 추가 매입은 연 4억 5,000만 달러 상환에 제약 |
| 중립 | 적격 주택담보 점유율은 실질적으로 이동하지만 비주택담보, B2C, 유동화 관행은 버틴다. 가격은 부분적으로 재설정. 소프트웨어는 안정화 | −15%~−25% | EV/EBIT 19~22배. 프랜차이즈를 잃지 않는 이익 재설정. 레버리지는 악화가 아니라 축소 |
| 강세 | FICO 10T가 인도 자격을 얻는다. 묶음이 가격 차이를 중화한다. 대출기관은 두 모델을 병용한다. 소프트웨어 플랫폼 성장이 마침내 부문 영업이익을 끌어올린다 | −5%~+10% | EV/EBIT 14~17배. 1,858.91달러부터의 하락은 실제보다 큰 재설정을 미리 반영한 것으로 드러난다 |
약세 시나리오는 FICO가 프랜차이즈를 잃을 것을 요구하지 않는다. 주택담보 점수 경제가 재설정되고 소프트웨어가 메우지 못하기만 하면 된다. 강세 시나리오는 VantageScore의 실패를 요구하지 않는다. FICO 10T가 출시되기를 요구한다.
세 열에서 무엇이 빠져 있는지 보자. 주식이 "싸다"는 전제다. 이익의 16~20배에서 FICO는 명백히 싸지도 명백히 비싸지도 않다. 변수는 배수가 아니다. 분모다.
자주 묻는 질문
FICO 주가는 왜 2026년 9월 29일 26.52% 폭락했나
FHFA가 Classic FICO와 VantageScore 4.0의 주택담보 가격을 맞추는 선취 수수료 조정을 공표하면서, 대출기관이 더 싼 모델을 고를 때 지던 경제적 불이익을 없앴기 때문이다. 직전 거래일에는 로켓모기지가 2026년 4분기부터 적격 직판 적격 대출에 VantageScore 4.0을 기본 모델로 삼겠다고 발표했다. FICO는 840.89달러에서 617.87달러로 내렸고, 거래량은 4,914,500주로 평소의 약 열두 배였다.
FICO는 2026년 9월에 주택담보 신용점수 독점을 잃었나
아니다. 잃은 것은 2025년 7월 8일이다. 그날 FHFA의 잠정 정책이 처음으로 대출기관이 VantageScore 4.0으로 평가한 적격 대출을 인도할 수 있게 했다. 2026년 9월에 바뀐 것은 가격이지 허가가 아니다. FICO는 2025년 정책일에 8.91%, 2026년 가격일에 26.52% 내렸다.
2026년에 FICO 주택담보 점수는 얼마인가
고르는 모델에 따라 다르다. FICO의 주택담보 직접 라이선스 프로그램에서 Classic FICO는 건당 4.95달러에 차주 1인·점수 1건당 33달러의 실행대출 수수료, 또는 실행대출 수수료 없이 건당 10.00달러다. 단독 FICO Score 10T는 건당 0.99달러에 차주 1인당 65달러의 실행대출 수수료이며, Classic FICO와 묶으면 무료다. 2022년까지 FICO의 로열티는 건당 약 0.60달러였다.
VantageScore 4.0은 FICO보다 싼가
공표 요율로는 그렇다. Equifax는 VantageScore 4.0 주택담보 신용점수를 건당 4.50달러로 책정하고 2027년 말까지 이 가격을 유지하기로 약속했다. 차주 2인의 성사된 트라이머지 대출, 즉 점수 여섯 건이면 27.00달러이고, FICO의 가장 싼 건당 과금 전용 선택지는 60.00달러, Classic FICO 성과 모델은 227.70달러다.
VantageScore는 누가 소유하나
VantageScore Solutions LLC는 2006년 Equifax, Experian, TransUnion의 합작으로 설립됐고 발표는 2006년 3월 14일이다. Fair Isaac은 2006년 반독점 위반, 상표권 침해, 허위 광고를 주장하며 이 합작사를 제소했으나 합작사가 승소했다.
FICO는 왜 폭락 전에 30억 달러어치 자사주를 샀나
FICO 이사회는 열두 달에 걸쳐 세 번, 점점 커지는 매입 승인을 내렸다. 2025년 6월 10억 달러, 2026년 2월 15억 달러, 2026년 6월 20억 달러다. 회사는 2026년 6월 30일까지 아홉 달에 30억 5,000만 달러를 투입했고 같은 기간 영업현금흐름은 7억 7,800만 달러였다. 가장 큰 트랜치는 2026년 6월 5일 체결한 15억 달러 가속형 자사주 매입으로, 전액이 15억 달러 증액 기간대출로 조달됐다. 내재 평균 인도 비용은 주당 약 1,408.81달러였다.
FICO Score 10T는 무엇이고 왜 대출기관이 쓸 수 없나
FICO Score 10T는 FICO의 더 새로운 주택담보 평가 모델로, FHFA가 2022년 10월 24일 VantageScore 4.0과 같은 날 검증·승인했다. 2026년 4월 두 기관의 판매 지침에 추가됐고 과거 데이터는 2026년 7월 공개됐지만, FHFA는 현재 인도 자격이 없다고 밝히고 있다. 이용 가능해지면 두 기관이 지침을 낼 것이다.
740달러의 FICO 주식은 싼가
740.00달러에서 FICO는 가이던스 GAAP 주당순이익 36.86달러의 약 20.1배, 기업가치 213억 2,000만 달러 대비 연율화 영업이익의 약 16.0배에 거래된다. 연결 영업이익률 70%인 사업으로서는 눈에 띄는 배수가 아니다. 문제는 배수가 아니라 이익이다. 2026 회계연도 실적은 FICO 자신의 공시에 따르면 주택담보 개설 점수의 단가 상승이 이끈 것이며, 규제당국은 이제 그 항목을 선택 사항으로 만들어 버렸다.
감원 비용은 얼마이고 몇 명이 대상인가
2026년 6월 30일 기준 FICO 직원은 3,876명이었다. 2026년 10월 1일 의결된 약 15% 감축은 약 581개 직위가 대상이며, 2026 회계연도 4분기에 세전 비용 약 2,700만 달러를 인식한다. 직위당 약 46,400달러다. 계획은 2027 회계연도 3분기 말까지 대부분 완료될 전망이다.
결론: 해자는 언제나 가격에 있었지 쌓아 올린 것이 아니었다
주택담보 평가에서 페어아이작의 경쟁 우위는 한 번도 주로 모델의 예측 품질이었던 적이 없다. VantageScore 4.0은 FICO 자신의 최신 모델과 같은 날, 같은 규제당국에 의해 검증됐다. 우위는 FICO의 점수가 시스템이 그 둘레에 지어진 바로 그 점수라는 점, 그리고 값싼 반복 수수료에 비해 전환이 비쌌다는 점이었다.
FICO는 그 수수료를 비싸게 만드는 데 4년을 썼다. 개별 인상은 각각 합리적이었다. 회사에는 가격 결정력이 있었고 그것을 썼으며, 결과는 부문 이익률 90%와 2,382.40달러까지 오른 주가였다. 그러나 누적되면서 인상들은 시스템을 제자리에 붙들어 두던 단 하나, 즉 전환은 수고에 값하지 않는다는 사실을 녹여 버렸다.
그다음, FHFA의 잠정 정책이 이미 열네 달을 지나고 제한 적용도 이미 시작된 시점에, FICO는 25억 달러를 빌려 평균 1,409달러 가까운 비용으로 217만 주를 소각했다. 가격 인상이 만든 이익이 영구적이라는 베팅이었다. 아홉 달 뒤 그 주식들은 740.00달러로 평가되고, 장부상 자본은 마이너스 41억 달러이며, 회사는 직위의 15% 폐지를 약속했다.
이 가운데 어느 것도 FICO를 나쁜 사업으로 만들지 않는다. 깊이 뿌리내린 표준 위에서 90.8%의 이익률을 벌고, 미국 상위 대출기관의 90%를 고객으로 두며, 비주택담보 프랜차이즈가 온전한 회사는 평범한 배수에 거래되는 아주 좋은 사업이다. 740달러라는 가격은 소멸을 반영하지 않는다. 반영하는 것은 점수 영업이익의 20~30% 수준 재설정이며, 이는 방어 가능한 중심 시나리오다.
이 흐름이 확실히 세운 것은, 규제받는 다른 프랜차이즈 상황에도 들고 갈 만한 이름 붙은 유형이다.
보호받는 사업이 자신이 기대고 있는 전환 비용보다 빠르게 보호를 현금화할 때, 그 사업은 자기 경쟁자의 진입을 자금으로 받치고 있는 것이다. 규제당국의 허가가 구속 조건이었던 적은 없다. 구속 조건은 가격이다.
이 유형은 반복된다. 더구나 업종마다 겉모습은 전혀 다르고 핵만 같다. 보호받는 쪽은 보호 자체를 무한히 값을 올릴 수 있는 자산으로 다루지만, 실은 보호의 경계는 비용을 치르는 쪽이 견딜 수 있는 가격이 정한다. 타워 리츠가 네 번째 통신사 옵션이 시장이 치른 값보다 낮았음을 알게 된 구조와 같고, 결제 분야의 기존 강자가 마진 성장 없는 거래액 성장은 해자가 아님을 깨달은 구조와도 같다. 일찍 알아볼 가치가 있다. 그것을 기록하는 장부는 언제나 공개돼 있기 때문이다. FICO의 경우에는 주가가 움직이기 4년 전부터.
FICO의 공시, 부문 공개, 가격 반응, 그리고 그에 대한 상충하는 해석을 계속 갱신되는 형태로 보려면 SimianX AI를 살펴보기 바란다. 멀티에이전트 리서치 도구가 위의 여섯 가지 감시 단계를 자동으로 추적하고, 공시의 문구가 바뀌면 알려 준다.
관련 글
- 크라운 캐슬과 제4 통신사: 하루에 얹힌 45.7억 달러
- 룰루레몬 100달러 붕괴: 브랜드 몰락인가 기회인가
- 넷플릭스 4.7% 하락, 28억 달러가 PER을 꾸몄다
- PayPal 13% 급락: 결제 +10%, 마진 +1.5%
- 스페이스X 80억 달러 주파수: 통신 3사 위험도 순위
참고 자료
- FHFA ― 신용점수 정책과 이행 업데이트 ― 정본 분기점 일정표와 각 모델의 현재 자격
- FHFA ― 주택 구매가 신용점수 경쟁의 새 시대로 ― 개방에 대한 당국 자신의 설명
- Fair Isaac Corporation Form 10-Q, 2026년 6월 30일 종료 분기 ― 부문 주석, 부채, 자기주식, ASR 주석, 직원 수
- Fair Isaac Form 8-K, 2026년 10월 6일(항목 2.05) ― 약 15% 인력 감축과 2,700만 달러 비용
- Fair Isaac Form 8-K, 2026년 6월 8일 ― 15억 달러 증액 기간대출과 15억 달러 ASR
- Fair Isaac Form 8-K, 2026년 3월 20일 ― 2034년 만기 6.250% 선순위 채권 10억 달러
- FICO 2026 회계연도 3분기 실적(첨부 99.1) ― 부문 매출, ARR, 유지율, 상향된 가이던스
- FICO IR ― 2026 회계연도 3분기 실적 ― 회사 자신의 발표
- FICO 주택담보 직접 라이선스 프로그램 ― 2026년 공표 가격표
- Equifax, 가격 전략으로 FICO 직접 라이선스 프로그램에 대응 ― VantageScore 4.0을 2027년까지 4.50달러로 유지하겠다는 약속
- 홀리 상원의원, FTC에 FICO 주택담보 가격 조사 요청 ― 0.60달러에서 10달러로의 추이와 88% 이익률 인용
- FICO, 주택담보 점수 가격을 4.95달러로 인상 ― 2025년 인상 단계, 당시 보도
- 신용점수 경쟁 우려로 FICO 주가 급락 ― 9월 29일 거래에 대한 당일 보도
- Freddie Mac ― 신용점수 모델과 보고서 이니셔티브 ― 기관 측 이행 지침
- VantageScore Solutions ― 모델의 소유, 세대, 유통
- Fair Isaac Corporation의 SEC 공시 색인 ― 위에 인용한 모든 문서
- FICO 과거 주가 ― 기록 표에 쓴 일별 종가
- Investopedia ― 가속형 자사주 매입 ― 2026년 6월 ASR의 구조
- Investopedia ― 기업가치 ― 위에서 쓴 가치평가 지표
- Investopedia ― SOFR ― 증액 기간대출의 기준금리
- Investopedia ― 자사주 매입 ― 자사주 매입의 구조와 상충관계
- Investopedia ― 거래량가중평균가격 ― ASR의 최종 주식 수가 정해지는 방식
- Investopedia ― 순차입금 ― 본문 전반에서 쓴 레버리지 지표
- Investopedia ― 경제적 해자 ― 이 글이 FICO의 가격 기록에 비추어 검증한 개념


