 Por Marcus Reeve
Como funciona de verdade o calendário da bolsa: 76 anos de dados mensais
Atualizado em outubro de 2026. Dados até 15 de outubro de 2026.
Resposta curta: Desde 1950, os melhores meses do S&P 500 foram novembro (+1,9% em média), abril (+1,4%) e dezembro (+1,4%, em alta em 72% dos anos). Setembro é o pior (−0,6%, em alta em 45%). Em 2026, setembro caiu 0,4% e abril subiu 10,4%.
Todo ano, os traders fazem as mesmas duas perguntas: quais são os melhores meses para a bolsa e de quais meses se deve ter medo? A sazonalidade do S&P 500 — a tendência de o índice se comportar de forma diferente em cada mês do calendário — é um dos padrões mais antigos e mais estudados das finanças. Esta referência compila os retornos médios mensais aproximados do S&P 500 de 1950 a 2025, explica as famosas anomalias por trás deles — o efeito setembro, o "Sell in May and go away", o rali do Papai Noel e o ciclo presidencial — e mostra o que os dados implicam para o restante de 2026, um ano de eleições de meio de mandato que historicamente ocupa a posição mais fraca do ciclo de quatro anos.
Um aviso antes das tabelas: a sazonalidade descreve médias de 76 anos, não garantias sobre um ano específico. Trate-a como contexto que inclina probabilidades, nunca como um sinal isolado. No final, voltaremos a como os traders sistemáticos realmente a combinam com dados ao vivo.
A tabela completa de sazonalidade mensal (1950–2025)
A tabela abaixo resume o retorno médio aproximado de preço e a parcela de meses positivos do S&P 500 em cada mês do calendário desde 1950. Os números são médias das variações mensais de preço, calculadas a partir dos fechamentos de fim de mês do histórico do S&P 500 do Yahoo Finance (base dezembro de 1949) e conferidas com os dados do índice da CNBC, que coincidem com margem de cerca de 0,1 ponto por mês. A coluna 2026 mostra o resultado deste ano em cada mês. A tabela faz parte do nosso centro de referência de história do mercado.
| Mês | Retorno médio | % de anos positivos | Posição | 2026 | Nota sazonal |
|---|---|---|---|---|---|
| Janeiro | +1,1% | 61% | 5 | +1,4% | "Efeito janeiro" + fluxos de ano novo |
| Fevereiro | 0,0% | 54% | 11 | −0,9% | Marasmo de meio de trimestre |
| Março | +1,0% | 64% | 6 | −5,1% | Rebalanceamento de fim de trimestre |
| Abril | +1,4% | 70% | 2 | +10,4% | O mês mais forte da primavera |
| Maio | +0,4% | 62% | 8 | +5,2% | Início da "metade fraca" |
| Junho | +0,2% | 55% | 9 | −1,1% | Frequentemente lateral, pouca convicção |
| Julho | +1,3% | 61% | 4 | −0,1% | O melhor mês do verão |
| Agosto | 0,0% | 55% | 10 | +2,6% | Liquidez rala, mercado de férias |
| Setembro | −0,6% | 45% | 12 | −0,4% | O efeito setembro — o pior mês |
| Outubro | +0,9% | 59% | 7 | +1,2% (até 15 out.) | O mês mais volátil, mas um "mata-ursos" |
| Novembro | +1,9% | 70% | 1 | — | O melhor mês em média |
| Dezembro | +1,4% | 72% | 3 | — | A maior taxa de acerto de todos |
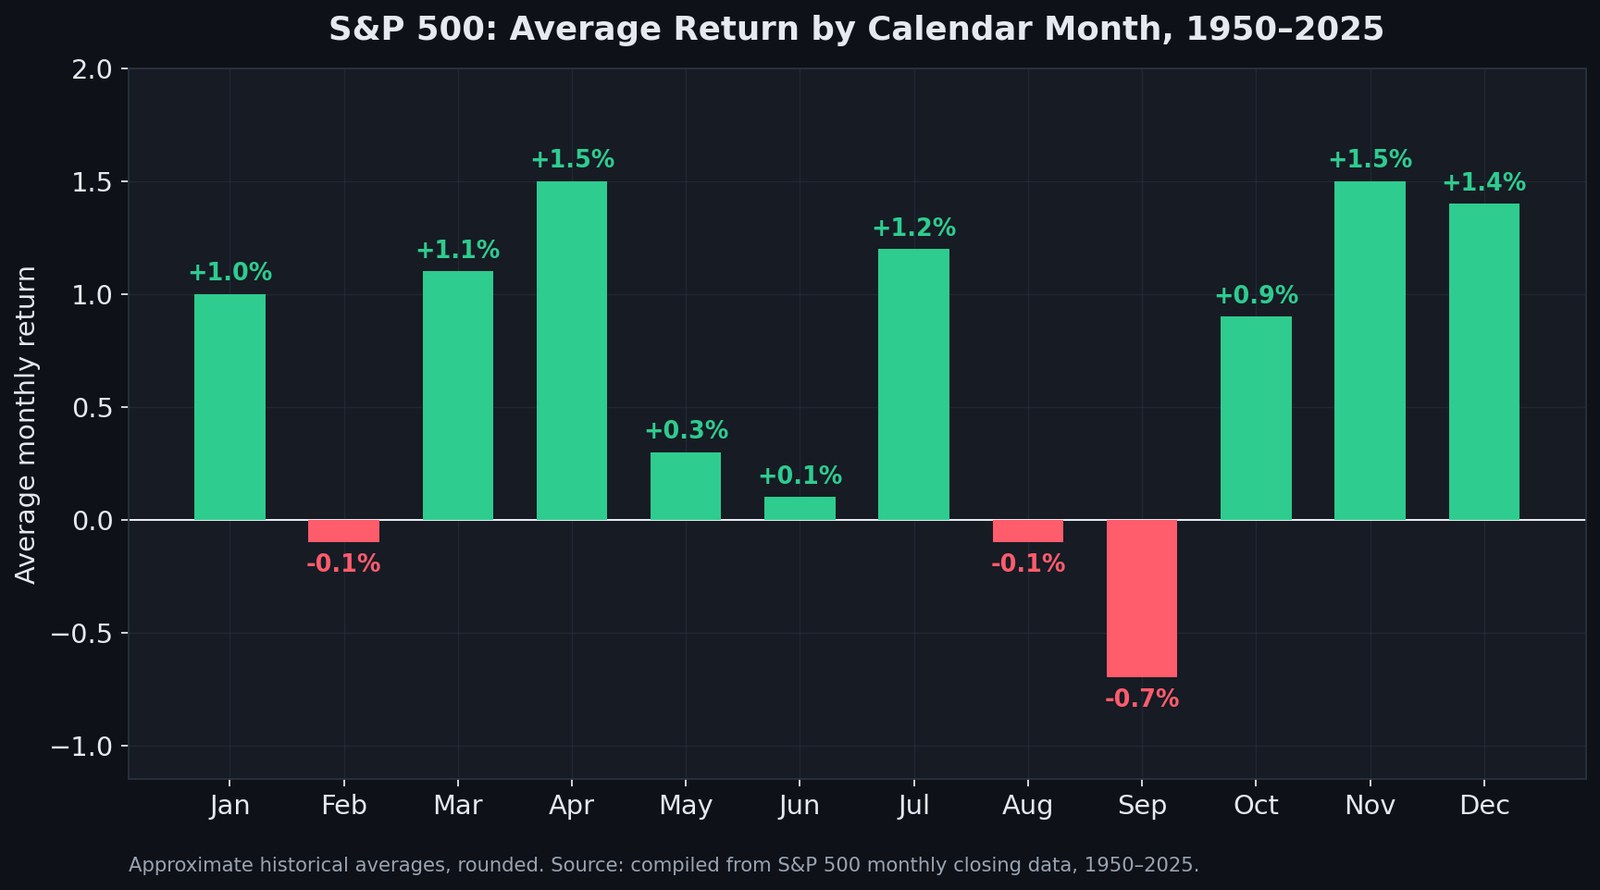
Três fatos saltam de sete décadas de dados:
- Novembro, abril e dezembro são os meses mais fortes. Combinam os maiores retornos médios (+1,4% a +1,9%) com taxas de acerto elevadas (70–72% positivos). A janela novembro–abril contém cinco dos seis meses mais fortes.
- Setembro é o único mês confiavelmente ruim. É o único mês com média claramente negativa (−0,6%) e taxa de acerto abaixo de 50% (45%). Todos os outros meses "fracos" (fevereiro, junho, agosto) estão mais próximos de um cara ou coroa em torno de zero.
- O verão não é um desastre — é uma zona morta. Maio, junho e agosto têm média próxima de zero. O problema da metade fraca do ano não são grandes perdas médias; é que, historicamente, você recebeu muito pouca recompensa pelo risco carregado.
O efeito setembro: por que o pior mês continua decepcionando
O efeito setembro é a anomalia de calendário mais persistente das ações americanas. Desde 1950, setembro é o pior mês para o S&P 500, o Dow e o Nasdaq igualmente, e o padrão também foi documentado em mercados fora dos EUA.
Por que ele persiste quando a maioria das anomalias conhecidas é arbitrada até desaparecer? Os pesquisadores oferecem explicações sobrepostas, em vez de uma única resposta limpa:
- Encerramento do ano fiscal dos fundos. Muitos fundos americanos fecham o ano fiscal em 31 de outubro e realizam perdas em setembro, criando pressão vendedora mecânica.
- Reposicionamento pós-férias. As mesas institucionais voltam das férias de agosto e executam ao mesmo tempo as reduções de risco adiadas.
- Calendário de emissão de títulos. Setembro é historicamente um mês pesado de nova oferta de dívida, drenando liquidez das ações.
- Cautela autorrealizável. Participantes suficientes do mercado agora esperam um setembro fraco e reduzem risco antecipadamente, antecipando a fraqueza.
Seja qual for a combinação de causas, a conclusão prática é modesta: setembro é um mês ruim para adicionar alavancagem e um mês historicamente recompensador para manter hedges — não uma razão para liquidar uma carteira. Se você quiser observar as condições que de fato transformam uma queda sazonal em um drawdown real, os sinais de amplitude, revisões e spreads de crédito acompanhados no nosso monitor de drawdown de Wall Street importam muito mais do que o calendário. Em 2026 o mês seguiu o padrão apenas de leve: o S&P 500 caiu 0,4% em setembro.
"Sell in May and Go Away": o que 76 anos de dados realmente mostram
A regra sazonal mais famosa de todas divide o ano em duas metades: a "metade forte" de novembro a abril e a "metade fraca" de maio a outubro. O slogan é anterior ao S&P 500 moderno — nasceu com corretores londrinos saindo de férias no verão — mas os dados por trás dele são reais.
Desde 1950, o S&P 500 teve média de +7,0% em novembro–abril contra +2,1% em maio–outubro, com a metade de inverno em alta em 76% dos anos e a de verão em 66%. Composto ao longo de 76 anos, o hiato é grande: US$ 10.000 investidos apenas nas metades de inverno crescem para cerca de US$ 1,17 milhão, enquanto os mesmos US$ 10.000 investidos apenas nas metades de verão crescem para cerca de US$ 34.000. Em 2026, o índice subiu cerca de 7,4% do fim de abril até 15 de outubro, já acima da média histórica de maio–outubro.
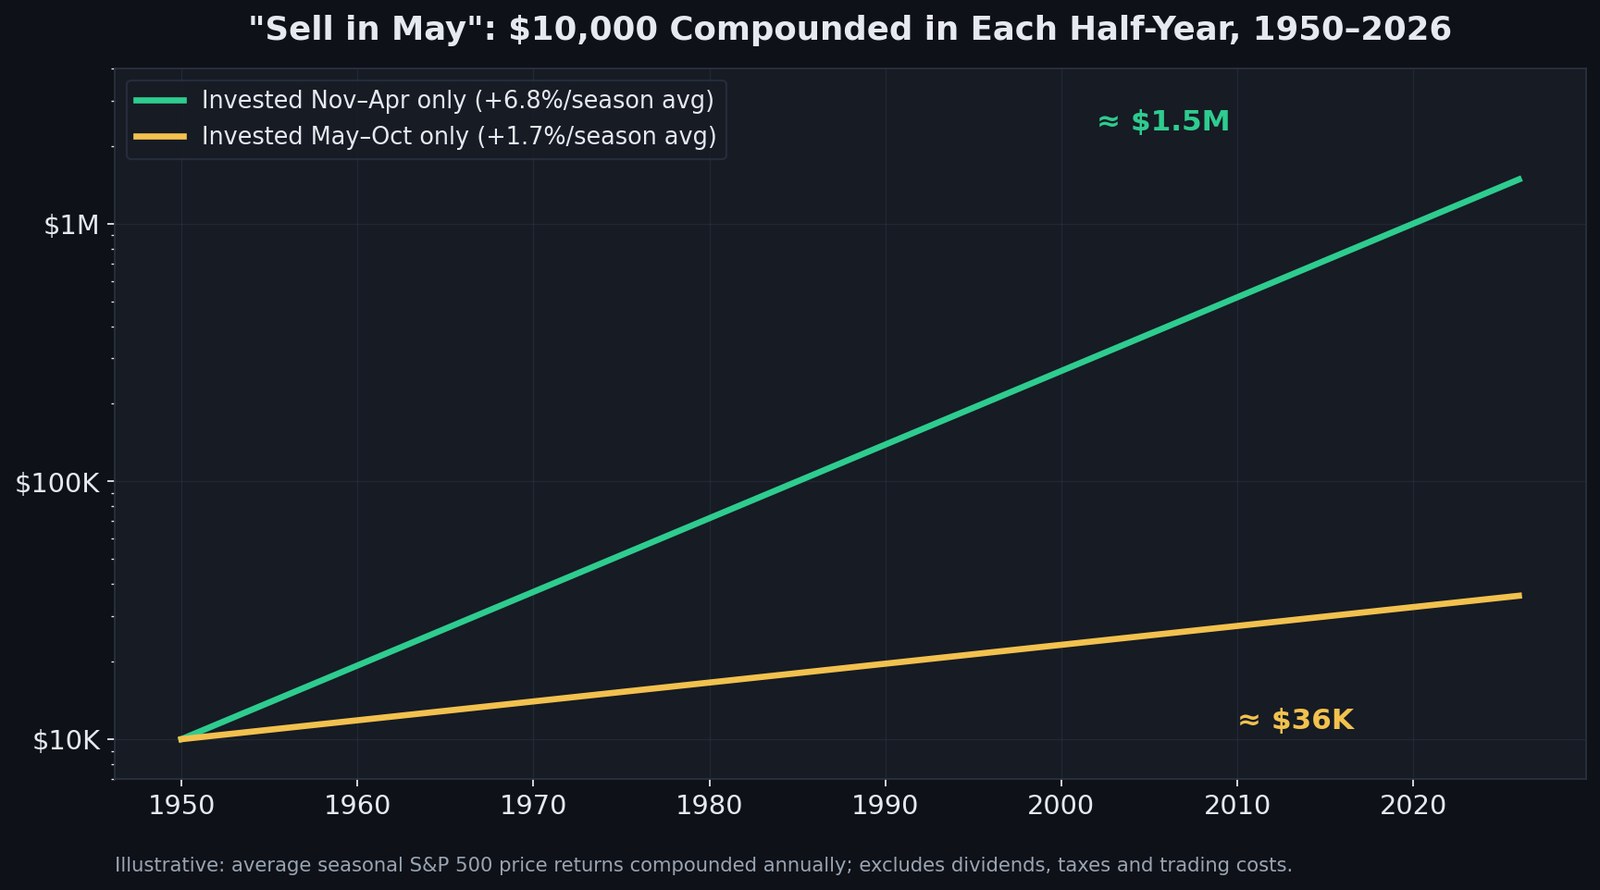
Então você deveria realmente vender em maio? Para a maioria dos investidores, não — e vale detalhar as razões:
- As duas metades são positivas na média. Sair em maio–outubro historicamente reduziu o retorno total em comparação com simplesmente permanecer investido; melhorou apenas o retorno ajustado ao risco.
- Impostos e custos corroem a vantagem. Realizar ganhos todo maio converte capitalização de longo prazo em eventos fiscais de curto prazo. Após os atritos, a versão ingênua da estratégia perde para o buy-and-hold na maioria dos estudos, incluindo a evidência de longo prazo resumida pela Investopedia.
- A dispersão é ampla. Maio–outubro de 2025 subiu 22,8%, a melhor metade de verão desde 1950. Maio–outubro de 2008 caiu 30,1%. A média esconde tudo o que importa em qualquer ano específico.
A leitura sofisticada do "Sell in May" não é sair em maio; é esperar menos do mercado de verão e dimensionar de acordo. É assim que ela também interage com a evidência dos bear markets: como mostra nossa referência sobre todos os bear markets do S&P 500 desde 1929, o dano mais profundo da história se concentrou na janela maio–outubro — incluindo 1987, 2002 e 2008.
Outubro: o mês dos crashes que secretamente mata os ursos
Outubro carrega a reputação mais assustadora do calendário porque os crashes de 1929, 1987 e 2008 detonaram nele, e a volatilidade realizada de outubro é a mais alta de qualquer mês: sua variação diária média desde 1950 é de cerca de 0,79%, contra 0,60–0,71% nos demais meses. No entanto, seu retorno médio desde 1950 é positivo (+0,9%), e ele carrega um apelido que os profissionais usam com mais frequência do que "mês do crash": o mata-ursos. Muitas quedas do pós-guerra — incluindo as de 1957, 1960, 1966, 1974, 1990, 2002, 2011 e 2022 — fizeram seus fundos finais de fechamento em outubro.
A lição é que outubro é um mês de resolução, não de direção confiável. A volatilidade se concentra ali e, historicamente, essa volatilidade marcou mais finais do que começos. Vender em pânico um buraco de ar de outubro tem sido um dos hábitos mais caros da história do mercado.
O rali do Papai Noel, o efeito janeiro e a virada do mês
Três anomalias menores completam o mapa sazonal:
- Rali do Papai Noel. Os últimos cinco pregões de dezembro mais os dois primeiros de janeiro tiveram média de cerca de +1,3% desde 1950, positivos em quase quatro de cada cinco anos. Seu criador, Yale Hirsch, do Stock Trader's Almanac, anexou o famoso aviso: "Se o Papai Noel não aparecer, os ursos virão a Broad e Wall" — um rali frustrado frequentemente precedeu janeiros fracos.
- O efeito janeiro. As small caps historicamente superavam as large caps em janeiro, conforme as vendas por motivos fiscais se revertiam. É o caso mais claro de uma anomalia que desbota após a publicação: desde os anos 1990, a vantagem encolheu drasticamente porque os investidores se anteciparam a ela.
- Efeito virada do mês. Uma parcela desproporcional de todos os retornos de ações se acumula na janela do último pregão de um mês até os primeiros três ou quatro do seguinte, impulsionada por fluxos salariais, contribuições de 401(k) e rebalanceamentos sistemáticos.
A história do efeito janeiro é o conto de advertência essencial de todo este tema: vantagens de calendário são fracas, públicas e capazes de decair. Quem as opera mecanicamente sem dados de confirmação está se voluntariando para ser a liquidez de quem confirma.
O ciclo presidencial: por que 2026 está sentado na cadeira fraca
Além do mapa mensal, o ciclo eleitoral presidencial de quatro anos é o padrão sazonal de médio prazo mais forte das ações americanas — e 2026 é um ano de meio de mandato, historicamente o mais fraco dos quatro.
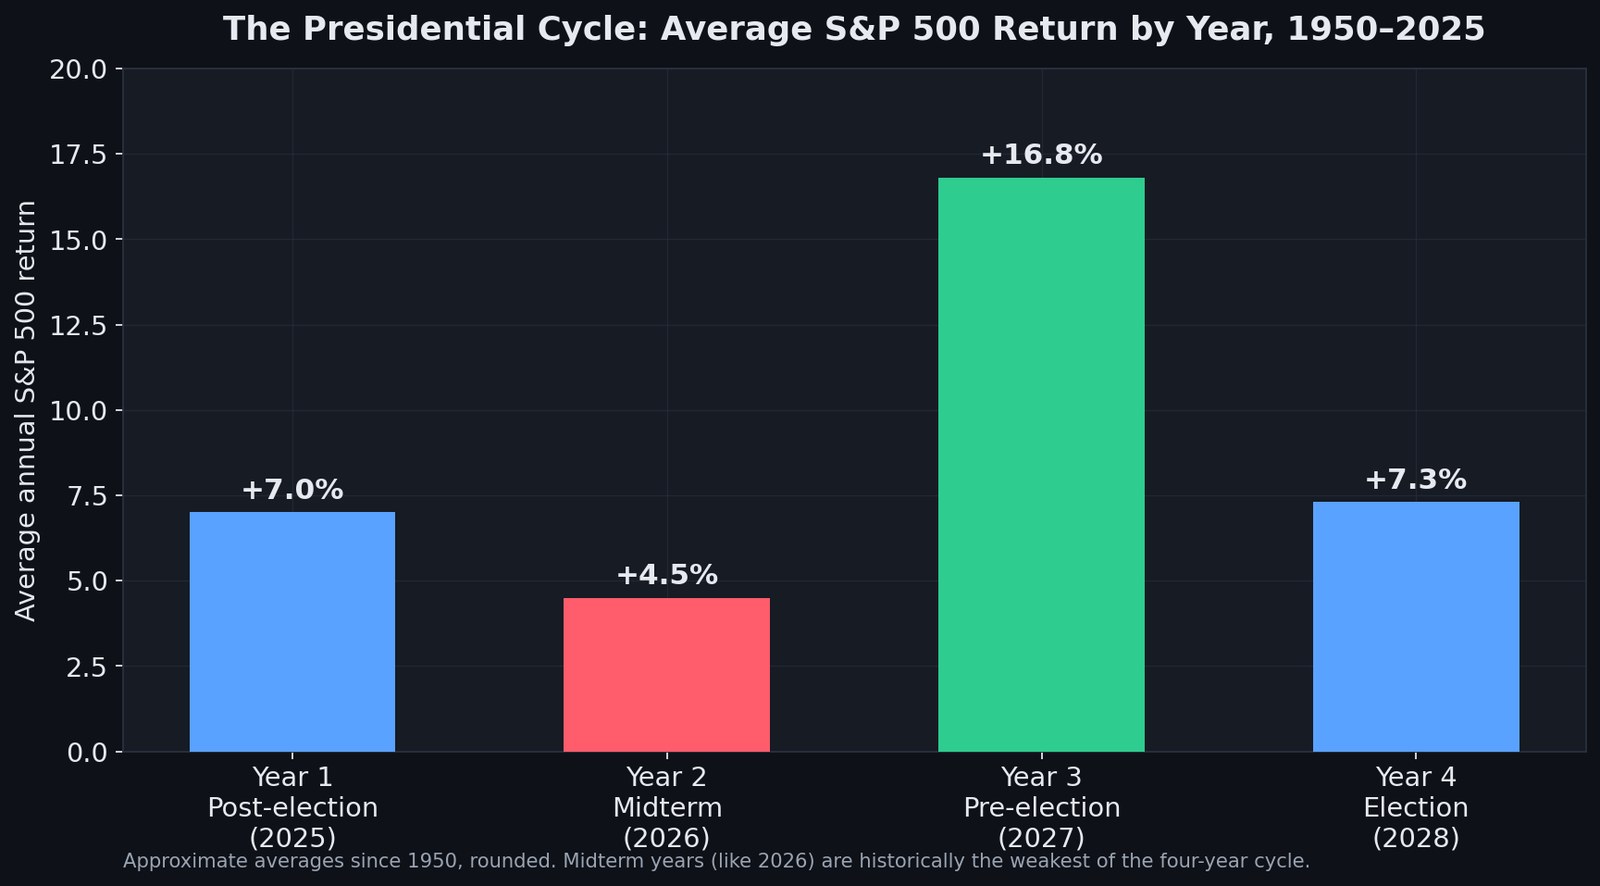
Desde 1950 (retornos anuais de preço, 1950–2025), o retorno médio do S&P 500 por ano do ciclo:
| Ano do ciclo | Retorno médio | Caráter |
|---|---|---|
| Ano 1 — pós-eleição (2025) | +8,4% | Agenda do novo governo precificada |
| Ano 2 — meio de mandato (2026) | +4,6% | Ano mais fraco; maior queda média |
| Ano 3 — pré-eleição (2027) | +17,2% | O ano mais forte, com folga |
| Ano 4 — eleição (2028) | +8,1% | Positivo, mas agitado até a votação |
Os anos de meio de mandato carregam duas características marcantes. Primeira, a maior queda média intra-ano do ciclo — cerca de 17,5% em média desde 1950, contra 11–13% nos outros três anos —, frequentemente fazendo fundo na janela agosto–outubro, quando a incerteza eleitoral atinge o pico. Segunda, uma resolução consistente: o S&P 500 esteve mais alto 12 meses após cada eleição de meio de mandato desde 1950 (19 de 19), com ganho médio de cerca de 15%, conforme a incerteza política se dissipa independentemente de qual partido vença. O registro completo ano a ano está na nossa referência do ciclo presidencial e na nossa tabela dos anos de eleições de meio de mandato.
Para 2026 especificamente, o roteiro histórico diz: respeite a possibilidade de um fim de verão e início de outono turbulentos, e trate qualquer fraqueza de setembro–outubro típica de ano de meio de mandato como terreno historicamente fértil, e não como motivo para capitular. Esse roteiro interage com o quadro macro ao vivo — expectativas de política do Fed em particular — que acompanhamos em tempo real no nosso mapa de precificação de cortes do Fed em 2026. E se o seu foco é o caminho de longo prazo do S&P rumo a novas máximas, o framework de momentum e liquidez de S&P 500 rumo aos 7000 é a leitura complementar.
Até agora, 2026 não seguiu o roteiro do meio de mandato. Até 15 de outubro, o S&P 500 subia 13,1% no ano, sua maior queda foi de 9,1% (de 27 de janeiro a 30 de março), cerca de metade da média dos anos de meio de mandato, e o índice fechou no recorde de 7.818,93 pontos em 6 de outubro. A eleição de meio de mandato acontece em 3 de novembro de 2026.
A sazonalidade existe também no cripto?
Padrões de calendário não são exclusivos das ações. O Bitcoin tem seus próprios ritmos bem documentados — outubros historicamente fortes ("Uptober"), setembros fracos e o ciclo de halving de quatro anos que domina todo o resto. A mecânica difere (halvings e ciclos de liquidez em vez de encerramentos fiscais), mas a regra analítica é idêntica: médias inclinam probabilidades, anos individuais rotineiramente as desafiam. Nossa referência sobre os ciclos de halving do Bitcoin e os dados sobre como o BTC opera após cortes do Fed cobrem em profundidade o lado cripto do mapa sazonal.
Como os traders realmente usam a sazonalidade (e como não deveriam)
Mal usada, a sazonalidade é astrologia com planilha. Bem usada, é um prior — uma taxa-base que você atualiza com evidência ao vivo. Três regras práticas separam as duas coisas:
- Nunca opere apenas pelo calendário. Um prior de setembro fraco somado a amplitude se deteriorando, spreads de crédito abrindo e revisões de lucros caindo é um sinal real. Um prior de setembro fraco sozinho é trivialidade. Os sistemas multiagente do leaderboard de IA da SimianX são explicitamente construídos em torno dessa ideia: 39 modelos de IA classificados de oito fornecedores (em 16 de outubro de 2026) analisam dados de mercado ao vivo, notícias e técnicos — e seu P&L real é publicado, para que você veja quais modelos realmente convertem contexto como sazonalidade em retornos. Nossa análise de qual modelo de IA é o melhor trader resume a classificação.
- Use a sazonalidade para dimensionamento e timing, não para direção. A vantagem histórica de novembro–abril é um argumento para carregar mais risco na metade forte e menos na fraca — não para chaves binárias de entra-e-sai que geram impostos e perdem os verões fora da curva.
- Automatize a disciplina. A parte mais difícil de qualquer plano sazonal é segui-lo em outubro, quando as telas estão vermelhas. A execução sistemática — por exemplo, via autopilots de IA que aplicam regras consistentes de dimensionamento de posição e condições de risk-off o tempo todo — remove a interferência emocional que destrói a maioria dos planos baseados em calendário. Você pode comparar planos na página de preços ou explorar o restante da nossa pesquisa na biblioteca de stories.
Ações individuais também dançam conforme seus próprios calendários sazonais — líderes de semicondutores como a NVDA se concentram em torno de resultados e ciclos de produto, megacaps como a AAPL em torno de lançamentos — mais uma razão pela qual médias no nível do índice devem ser apenas a camada inicial de uma análise.
FAQ: sazonalidade do S&P 500
Qual é o melhor mês para a bolsa?
Pelo retorno médio de preço de 1950 a 2025, novembro lidera com +1,9%, seguido de abril (+1,4%) e dezembro (+1,4%). Dezembro tem a maior taxa de acerto: o S&P 500 subiu em 72% dos anos. Novembro e abril subiram, cada um, em 70% dos anos.
Qual é o pior mês para as ações?
Setembro. De 1950 a 2025, teve média de −0,6%, e o S&P 500 subiu em apenas 45% dos setembros — o único mês abaixo de 50%. Em 2026 o índice caiu 0,4% em setembro.
O "Sell in May and go away" realmente funciona?
O hiato é real: desde 1950 o S&P 500 teve média de +7,0% de novembro a abril e de +2,1% de maio a outubro. Mas a metade de verão ainda é positiva em média, e sair todo mês de maio historicamente reduziu o retorno total após impostos e custos. Muitos profissionais o leem como "espere menos do verão", não como "vá para o caixa".
Outubro é um mês ruim para a bolsa?
Não em média. Outubro rendeu +0,9% em média de 1950 a 2025 e subiu em 59% dos anos. É o mês mais volátil, com variação diária média de cerca de 0,79%, e os crashes de 1929, 1987 e 2008 aconteceram nele, mas muitos bear markets também terminaram em outubro, incluindo os de 1974, 1990, 2002 e 2022.
2026 é um bom ano para ações, historicamente?
2026 é um ano de meio de mandato, historicamente o mais fraco do ciclo de quatro anos: +4,6% em média desde 1950, com a maior queda média intra-ano (cerca de 17,5%). Este ano está à frente desse padrão: o S&P 500 subia 13,1% até 15 de outubro, com queda máxima de 9,1%.
O que acontece com as ações depois das eleições de meio de mandato?
Desde 1950, o S&P 500 esteve mais alto 12 meses depois de todas as 19 eleições de meio de mandato, com alta média de cerca de 15%. O menor ganho foi de cerca de 1% (após 1986) e o maior, de cerca de 33% (após 1954). A eleição de meio de mandato de 2026 é em 3 de novembro.
Devo operar com base apenas na sazonalidade?
Não. As médias sazonais escondem uma ampla dispersão entre os anos — maio–outubro variou de −30,1% (2008) a +22,8% (2025) — e padrões de calendário conhecidos podem enfraquecer depois de divulgados. Use a sazonalidade como um prior para dimensionar posições e confirme-a com dados ao vivo de amplitude, crédito, revisões de lucros e volatilidade.
Conclusão
O mapa sazonal de 76 anos do S&P 500 é estável em sua forma: um trecho forte de novembro a abril, um verão plano e propenso a acidentes, um único mês genuinamente perigoso em setembro e um outubro que encerra mais bear markets do que inicia. Acrescente o ciclo presidencial e 2026 se lê como um ano para permanecer investido, mas permanecer humilde — com o trecho historicamente mais fraco do ciclo logo à frente, no fim do verão, e a janela de 12 meses historicamente mais forte de todo o ciclo começando logo após as eleições de meio de mandato.
O calendário monta o palco; os dados decidem a peça. Combine os dois e a sazonalidade deixa de ser um slogan e se torna o que sempre deveria ter sido — uma taxa-base dentro de um modelo de mercado maior e atualizado ao vivo.
Leitura Relacionada
- Mercúrio retrógrado afeta a bolsa? S&P 500 desde 1950
- Bear market do S&P 500 desde 1929: quando foi o último?
- Vigilância de Quedas em Wall Street: 10% e Cauda 40%
- Corte de Juros da Fed 2026: Mapa de Precificação Live
- S&P 500 a 7000: sinais de momentum, liquidez e avaliação
- Ações das 7 Magníficas em 2026: peso e risco de concentração
- Ciclos de dominância do Bitcoin: quando vem a altseason
- Bitcoin após cada corte do Fed: referência 2019-2026
- Qual modelo de IA opera melhor? Ranking por R médio
- Ciclo presidencial: o retorno do S&P 500 ano a ano
- A bolsa após as eleições de meio de mandato: 1950–2026
- Os 20 piores dias da história do S&P 500 e o que veio depois
- História do mercado: centro de referência
- SimianX AI — análise multiagente de IA do S&P 500 e ações
Referências
- Metodologia e dados oficiais do índice S&P 500 — S&P Dow Jones Indices
- O efeito setembro explicado — Investopedia
- Sell in May and go away — evidência de longo prazo — Investopedia
- Teoria do ciclo eleitoral presidencial — Investopedia
- Padrões sazonais e o rali do Papai Noel — Stock Trader's Almanac
- Dados históricos do S&P 500 desde 1928 — Macrotrends
- Histórico diário e mensal do S&P 500 (^GSPC) — Yahoo Finance
- Dados do índice S&P 500 (.SPX) — CNBC