 Автор: Muke
Отчетность BJ's Wholesale за III квартал 2026 финансового года: членские взносы, бензин в сопоставимых продажах, мировое соглашение на $240 млн и акции BJ
Коротко: BJ's Wholesale Club Holdings (NYSE: BJ), американская сеть складских клубов с платным членством, опубликовала результаты за третий квартал 2026 финансового года (13 недель по 31 октября 2026 года) до открытия рынка США в пятницу, 20 ноября 2026 года. Чистая выручка выросла на 17,7%, до $6,15 млрд, доходы от членских взносов — на 9,5%, до $138,4 млн, а сопоставимые продажи клубов — на 13,5%, или на 4,1% без учета бензина. EPS по GAAP и скорректированная EPS составили по $1,73 против $1,15 и $1,16 годом ранее, поскольку BJ's не исключила из расчета разовую выгоду около $240 млн от мирового соглашения по судебному спору о межбанковских (интерчейндж) комиссиях по кредитным картам, в котором компания выступала истцом. Компания отразила выгоду в SG&A, и ее частично компенсировали связанные расходы, оцениваемые в $95 млн. По нашим подсчетам, скорректированная EPS без этой чистой выгоды составила бы примерно $0,90. BJ's повысила прогноз скорректированной EPS на 2026 финансовый год до диапазона от $5,10 до $5,30.
Обновление (20 ноября 2026 года, после закрытия рынка США): BJ's опубликовала результаты за III квартал 2026 финансового года в 7:01 ET (Form 8-K). Строки за III квартал ниже заполнены по данным пресс-релиза (Exhibit 99.1). В первую сессию после отчета акции BJ закрылись на уровне $104,82, потеряв 5,35%, тогда как SPY снизился на 3,64%.
Эта страница — поквартальный справочник по BJ's: доходы от членских взносов, сопоставимые продажи с учетом и без учета бензина, скорректированная прибыль на акцию (EPS) и EPS по GAAP, прогнозы и реакция акций в каждый день публикации отчетности начиная с 2023 года. Все цифры взяты из документов BJ's, поданных в SEC, если не указано иное, а наши собственные расчеты помечены. Финансовый 2026 год BJ's — это 52 недели, заканчивающиеся 30 января 2027 года, поэтому ее «III квартал 2026 года» охватывает период со 2 августа по 31 октября 2026 года.
Отчет BJ's за III квартал 2026 финансового года: дата, время и что уже известно
| Параметр | Подробности | Источник |
|---|---|---|
| Дата и время отчета | Пятница, 20 ноября 2026, до открытия рынка США | Объявление BJ's от 29 октября 2026 |
| Конференц-звонок | 8:30 ET (5:30 PT), трансляция на investors.bjs.com | Объявление BJ's от 29 октября 2026 |
| Отчетный квартал | 13 недель, закончившиеся 31 октября 2026 | Финансовый календарь (II квартал закончился 1 августа 2026) |
| Разовая статья | Доналоговая выгода около $240 млн за вычетом юридических расходов, ожидается в результатах III квартала | Form 8-K, 8 сентября 2026 |
| База III квартала прошлого года | Чистая выручка $5,221.9M, доходы от членских взносов $126.3M, скорректированная EPS $1.16, EPS по GAAP $1.15 | Пресс-релиз за III квартал 2025 финансового года |
| Прогноз на 2026 финансовый год (21 августа) | Сопоставимые продажи без учета бензина от +2.0% до +3.0%, скорректированная EPS от $4.60 до $4.80, капитальные затраты около $800 млн | Пресс-релиз за II квартал 2026 финансового года |
| Сеть | 269 клубов и 211 АЗС BJ's Gas в 22 штатах | Объявление BJ's от 29 октября 2026 |
| Закрытие BJ перед отчетом | $110.75 на 19 ноября 2026 (−0.12%) | FT Markets, Stock Analysis |
Дата отчета и время звонка взяты из объявления BJ's от 29 октября. Каждый из последних 12 квартальных отчетов BJ's поступал в SEC до открытия рынка, между 6:52 и 7:27 ET, согласно времени приема документов в EDGAR, так что 20 ноября станет и первой торговой сессией после публикации результатов.
Мировое соглашение на $240 млн: что сказано в документе и чего в нем нет
8 сентября 2026 года, после закрытия рынка, BJ's подала краткую Form 8-K по Item 8.01. В ней говорится, что 4 сентября компания «заключила мировое соглашение об урегулировании судебного спора, связанного с межбанковскими комиссиями по кредитным картам, в котором Компания выступала истцом, что принесло разовую доналоговую выгоду в размере около $240 млн за вычетом соответствующих юридических расходов; Компания ожидает, что она будет отражена в ее результатах за третий квартал 2026 финансового года».
Межбанковские (интерчейндж) комиссии — это сборы, которые банк продавца платит банку — эмитенту карты при каждой покупке по карте; торговые компании оспаривают их в американских судах уже много лет. В 8-K не названы ни ответчики, ни суд, ни само дело, поэтому мы их тоже не называем.
Второй документ связывает соглашение с вознаграждением топ-менеджеров. В Form 8-K по Item 5.02, поданной 15 октября, раскрывается, что 22 сентября «в связи с ранее раскрытым урегулированием судебного спора о межбанковских комиссиях по кредитным картам» комитет по вознаграждениям одобрил разовые выплаты: $250 тыс. наличными финансовому директору Laura Felice, а также $500 тыс. наличными плюс ограниченные акции (RSU) стоимостью $500 тыс. на дату предоставления — Bill Werner, которого 8 октября повысили до исполнительного вице-президента и директора по развитию (Chief Development Officer).
Насколько велики $240 млн для BJ's?
| Сравнение | Сумма | $240M в % от суммы |
|---|---|---|
| Операционная прибыль, II квартал 2026 финансового года (лучший квартал в нашей таблице) | $252.4M | 95% |
| Операционная прибыль, III квартал 2025 финансового года (тот же квартал прошлого года) | $218.4M | 110% |
| Чистая прибыль, первое полугодие 2026 финансового года | $316.6M | 76% |
| Скорректированная EBITDA, последние четыре квартала по 1 августа 2026 | $1,213.1M | 20% |
Наши расчеты по пресс-релизам BJ's за II квартал 2026 и III квартал 2025 финансовых годов.
В 8-K выгода была указана до налогов. До выхода отчета, исключительно в качестве иллюстрации, при эффективной ставке налога 27,3%, как во II квартале 2026 финансового года, и 127,7 млн разводненных акций $240 млн соответствовали примерно $174 млн после налогов, или примерно $1,37 на акцию: это сопоставимо с прибылью за целый квартал (скорректированная EPS во II квартале составила $1,36), но лишь около 1,2% от цены акции $110,75. Затем в отчете за III квартал появились связанные расходы, оцениваемые в $95 млн, которые частично компенсировали выгоду; в следующем подразделе используются отчетные цифры.
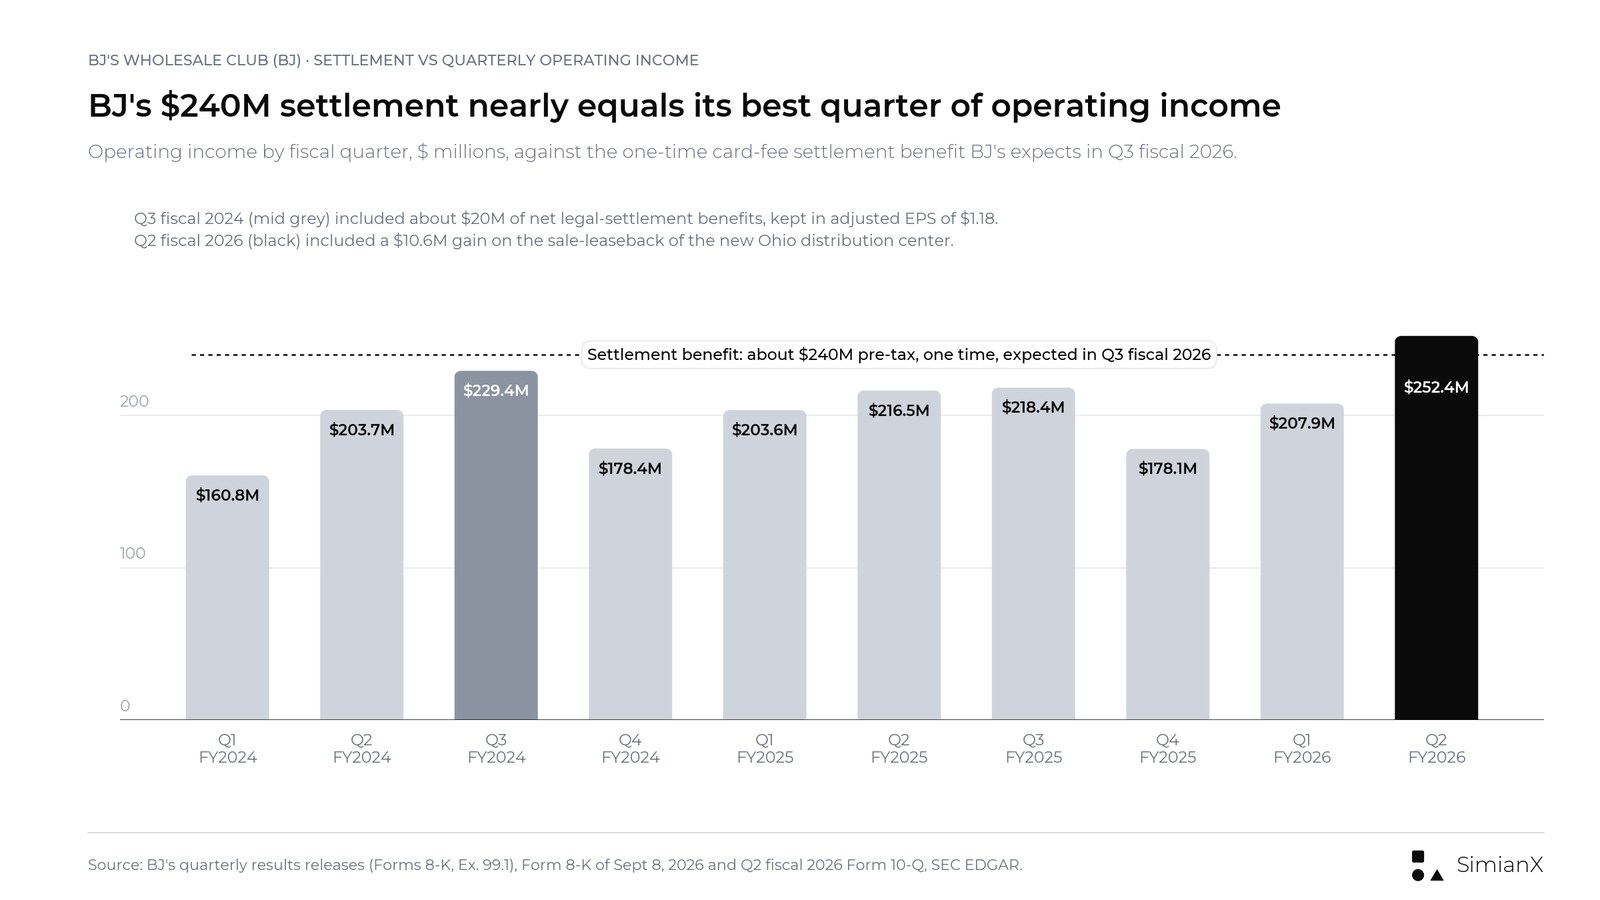
Разовая выгода почти равна лучшей квартальной операционной прибыли BJ's. В III квартале 2024 финансового года уже была отражена выгода от судебных урегулирований примерно на $20 млн.
Как BJ's отразила выгоду: в SG&A и в составе скорректированной EPS
BJ's не стала ее исключать. В пресс-релизе о результатах за III квартал 2026 финансового года говорится, что SG&A «включали выгоду в размере около $240 млн за вычетом соответствующих юридических расходов», признанную в третьем квартале, и что компания «признала расходы, связанные с использованием поступлений от соглашения, в размере, по оценке, $95 млн, которые частично компенсировали выгоду». В таблицах сверки скорректированной чистой прибыли и скорректированной EBITDA нет строки, относящейся к соглашению, поэтому EPS по GAAP и скорректированная EPS совпали — $1,73. Это повторяет прецедент III квартала 2024 финансового года, когда чистая выгода около $20 млн от судебных урегулирований также осталась в составе скорректированной EPS.
| Строка за III квартал 2026 финансового года | Отчетные данные (III квартал 2025 финансового года) | Что включает |
|---|---|---|
| SG&A | $696.1M ($788.2M) | Выгоду ~$240M за вычетом юридических расходов |
| Операционная прибыль | $313.8M ($218.4M) | Выгоду; строка, в которой отражены ~$95M связанных расходов, не раскрыта |
| Расходы по налогу на прибыль | $83.0M ($56.0M) | Налог на выгоду от соглашения отдельно не показан |
| Чистая прибыль | $219.5M ($152.1M) | Рост на 44.4% |
| EPS по GAAP / скорректированная EPS | $1.73 / $1.73 ($1.15 / $1.16) | Без корректировки на соглашение |
| Скорректированная EBITDA | $421.6M ($301.4M) | Рост на 39.9%, выгода включена |
Источник: пресс-релиз BJ's о результатах за III квартал 2026 финансового года (Form 8-K, Exhibit 99.1), 20 ноября 2026 года.
Исключительно в качестве иллюстрации, а не данные компании: выгода за вычетом связанных расходов, оцениваемых в $95 млн, составляет около $145 млн до налогов. При эффективной ставке налога в III квартале 27,4% (наш расчет) и 126,8 млн разводненных акций это около $105 млн после налогов, или примерно $0,83 на акцию. Без нее скорректированная EPS за III квартал составила бы около $0,90 против $1,16 годом ранее, а операционная прибыль — около $169 млн против $218,4 млн, если эти расходы входят в операционные затраты. В пресс-релизе не сказано, что представляли собой расходы на $95 млн, в какой строке они отражены и когда поступили деньги по соглашению; подробности должен добавить 10-Q.
На результаты квартала повлияли еще две статьи. Валовая маржа по товарам снизилась примерно на 170 базисных пунктов, что было «обусловлено прежде всего промоакциями, связанными главным образом с празднованием 42-летия Компании», а прибыль от сделок по продаже с обратной арендой во II и III кварталах, по словам BJ's, также помогла снизить SG&A; сумму компания не привела.
Прибыль BJ's по кварталам: 2024–2026 финансовые годы
| Квартал (дата окончания) | Чистая выручка | Доходы от членских взносов (г/г) | Сопоставимые продажи | Сопоставимые продажи без бензина | Скорректированная EPS | EPS по GAAP |
|---|---|---|---|---|---|---|
| Q1 FY2024 (4 мая 2024) | $4,807.1M | $111.4M (+8.6%) | +1.6% | +0.6% | $0.85 | $0.83 |
| Q2 FY2024 (3 августа 2024) | $5,092.3M | $113.1M (+9.1%) | +3.1% | +2.4% | $1.09 | $1.08 |
| Q3 FY2024 (2 ноября 2024) | $4,984.4M | $115.0M (+8.4%) | +1.5% | +3.8% | $1.18 | $1.17 |
| Q4 FY2024 (1 февраля 2025) | $5,161.5M | $117.0M (+7.9%*) | +4.0% | +4.6% | $0.93 | $0.92 |
| Q1 FY2025 (3 мая 2025) | $5,033.1M | $120.4M (+8.1%) | +1.6% | +3.9% | $1.14 | $1.13 |
| Q2 FY2025 (2 августа 2025) | $5,256.9M | $123.3M (+9.0%) | −0.3% | +2.3% | $1.14 | $1.14 |
| Q3 FY2025 (1 ноября 2025) | $5,221.9M | $126.3M (+9.8%) | +1.1% | +1.8% | $1.16 | $1.15 |
| Q4 FY2025 (31 января 2026) | $5,445.6M | $129.8M (+10.9%) | +1.6% | +2.6% | $0.96 | $0.96 |
| Q1 FY2026 (2 мая 2026) | $5,529.1M | $132.4M (+9.9%) | +6.3% | +1.5% | $1.10 | $1.10 |
| Q2 FY2026 (1 августа 2026) | $6,091.0M | $135.6M (+9.9%) | +11.9% | +3.1% | $1.36 | $1.36 |
| Q3 FY2026 (31 октября 2026) | $6,145.1M | $138.4M (+9.5%) | +13.5% | +4.1% | $1.73 (с учетом соглашения) | $1.73 |
«Сопоставимые продажи» — рост сопоставимых продаж клубов. Источник: квартальные пресс-релизы BJ's о результатах (Form 8-K, Exhibit 99.1) за каждый квартал, например за II квартал 2026 финансового года и за III квартал 2025 финансового года. \В IV квартале 2023 финансового года было 14 недель, поэтому рост на 7,9%, который BJ's сообщила по членским взносам за IV квартал 2024 финансового года, сравнивает 13-недельный квартал с 14-недельным.*
Годовые итоги сходятся с квартальными данными: чистая выручка составила $20,05 млрд в 2024 финансовом году и $20,96 млрд в 2025 финансовом году (+4,6%), а скорректированная EPS выросла с $4,05 до $4,40. В первом полугодии 2026 финансового года чистая выручка подскочила на 12,9%, до $11,62 млрд, но большая часть прироста пришлась на цены бензина, что видно по колонкам сопоставимых продаж.
Доходы от членских взносов составляют небольшую часть выручки — около 2,2–2,4% в каждом квартале таблицы. Для прибыли они значат гораздо больше: в каждом из этих десяти кварталов они были равны от 50% до 73% операционной прибыли (наш расчет). Поэтому в каждом отчете первой стоит смотреть строку членских взносов, а не чистую выручку.
Доходы от членских взносов: почему рост около 10% должен замедлиться
BJ's повысила годовые взносы 1 января 2025 года: с $55 до $60 за стандартное членство Club и с $110 до $120 за Club+, говорится в годовом отчете Form 10-K за 2025 финансовый год. Компания признает взносы в течение 12-месячного срока членства, поэтому повышение цены доходит до отчета о прибылях и убытках постепенно, по мере продления членства, и так же постепенно сходит на нет через год.
| Финансовый год | Доходы от членских взносов | Рост |
|---|---|---|
| 2023 финансовый год (53 недели) | $420.7M | н/д |
| 2024 финансовый год | $456.5M | +8.5% |
| 2025 финансовый год | $499.8M | +9.5% |
| Первое полугодие 2026 финансового года | $268.0M | +9.9% |
Источник: пресс-релизы BJ's за IV квартал 2024 и 2025 финансовых годов и пресс-релиз за II квартал 2026 финансового года.
Во время звонка по итогам II квартала финансовый директор Laura Felice, согласно тексту подготовленных выступлений BJ's, сказала: «Мы по-прежнему ожидаем, что рост MFI будет замедляться в течение года по мере того, как эффект прошлогоднего повышения взносов нормализуется». Поэтому более медленный рост в III квартале совпал бы с тем, что менеджмент уже говорил. Вопрос в том, насколько медленнее и почему.
Ранний сигнал дает баланс. Отложенная выручка от членских взносов — взносы, уже уплаченные, но еще не признанные, — составила на 1 августа 2026 года $291,0 млн, на 8,8% больше, чем годом ранее ($267,4 млн), согласно квартальному отчету Form 10-Q за II квартал 2026 финансового года. Это ниже роста признанных доходов от взносов на 9,9%, что согласуется скорее с постепенным замедлением, чем с резким (наша интерпретация; в 10-Q такое сравнение не проводится).
Показатели качества, которые раскрывает BJ's, годовые, а не квартальные:
- Участники: рекордные 8,5 млн на конец II квартала 2026 финансового года и более 1 млн новых за последние два года, согласно подготовленным выступлениям по итогам II квартала.
- Продления: 90% — доля продлений среди участников со стажем более года (tenured member renewal rate) в 2025 финансовом году, столько же, сколько в 2024-м.
- Более высокие уровни членства: участники Club+ и держатели кобрендинговой карты Mastercard составили 42% от общего числа участников в 2025 финансовом году против 39% в 2024 финансовом году, согласно 10-K. Это совокупный показатель, а не только Club+.
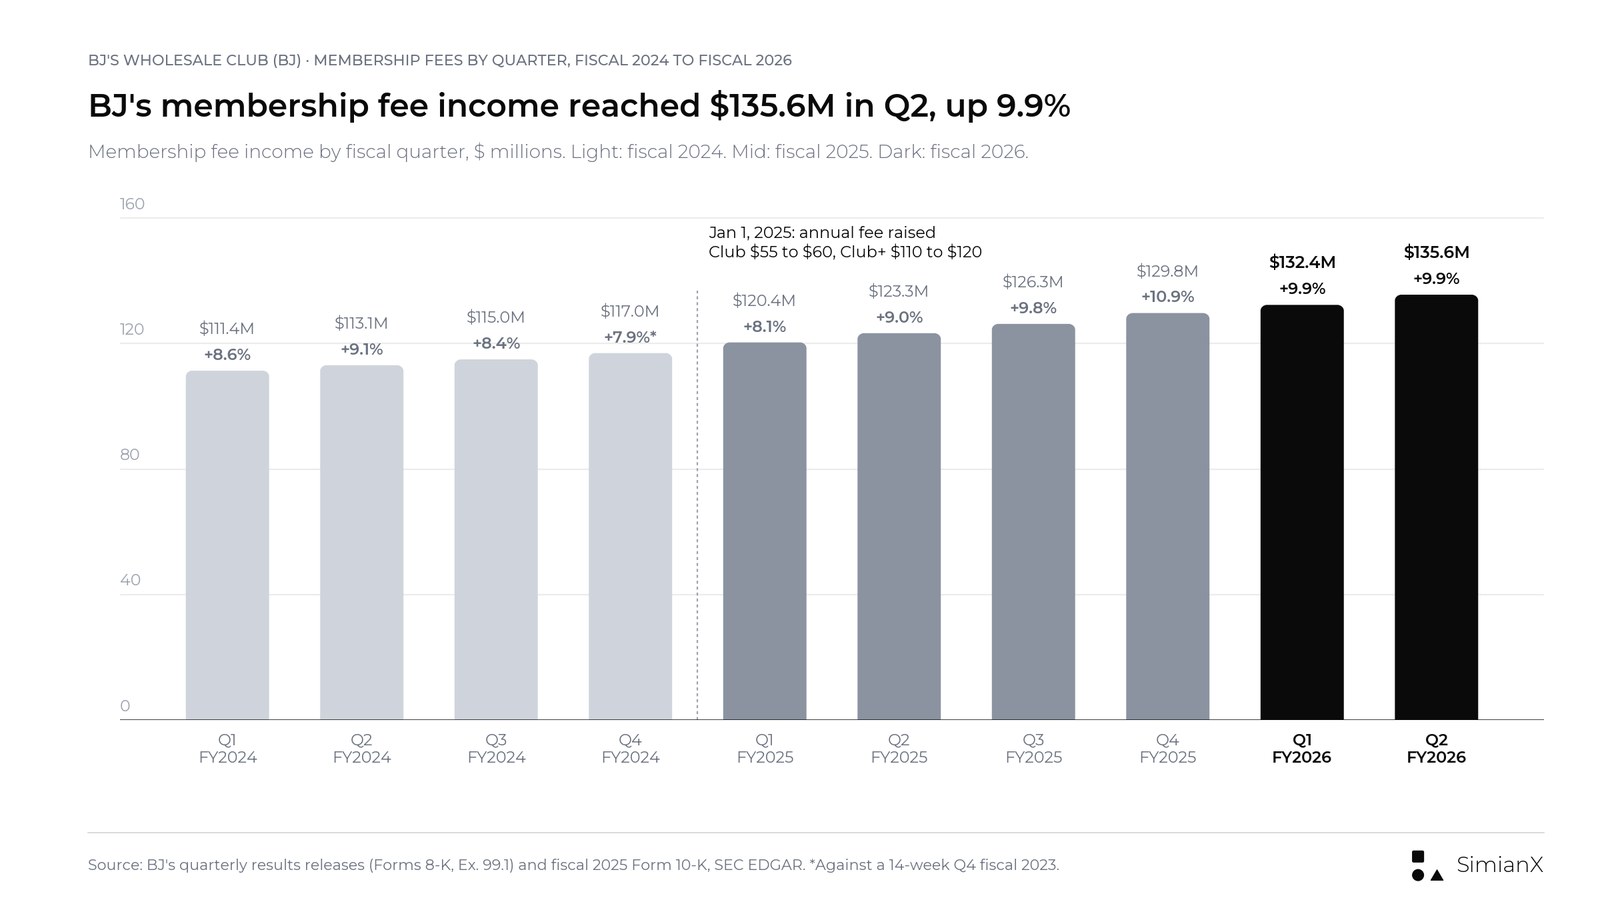
Доходы от членских взносов росли на 7,9–10,9% в годовом выражении в каждом показанном квартале (IV квартал 2024 финансового года — в сравнении с 14-недельным кварталом); повышение взносов в январе 2025 года подтолкнуло рост к 10%.
Замедление из-за того, что эффект повышения взносов выходит из базы сравнения, — это ценовой эффект. Замедление из-за меньшего притока новых участников, ослабления продлений или перехода участников с Club+ на более дешевый тариф было бы эффектом спроса, и оно значило бы куда больше. В 10-Q рост во II квартале объяснялся тем, что он был «обусловлен прежде всего сильными показателями привлечения и удержания участников, а также проникновения членства более высокого уровня», так что именно эти три формулировки стоит искать в объяснении за III квартал.
Бензин тянет на себе общие сопоставимые продажи
Во II квартале 2026 финансового года общие сопоставимые продажи клубов выросли на 11,9%. Сопоставимые продажи товаров, которые не учитывают бензин, увеличились на 3,1%, а остальные 8,8 процентного пункта пришлись на бензин, согласно 10-Q. BJ's объяснила эффект бензина как «результат роста розничных цен в годовом выражении» в сочетании с увеличением продаж в галлонах: сопоставимый объем в галлонах в квартале вырос на 10,5%, тогда как по отрасли он снизился примерно на 5%, согласно подготовленным выступлениям.
Большую часть объясняют цены на АЗС. Средняя цена обычного бензина в США составила $4,15 за галлон в мае–июле 2026 года, на 32% больше, чем годом ранее, и $4,24 в августе–октябре 2026 года, на 36% больше, чем в те же месяцы 2025 года, по среднемесячным данным Управления энергетической информации США (EIA) (наш расчет по ряду EIA). Поэтому общие сопоставимые продажи в III квартале, вероятно, снова окажутся завышены за счет топлива; с прогнозом стоит сравнивать показатель по товарам.
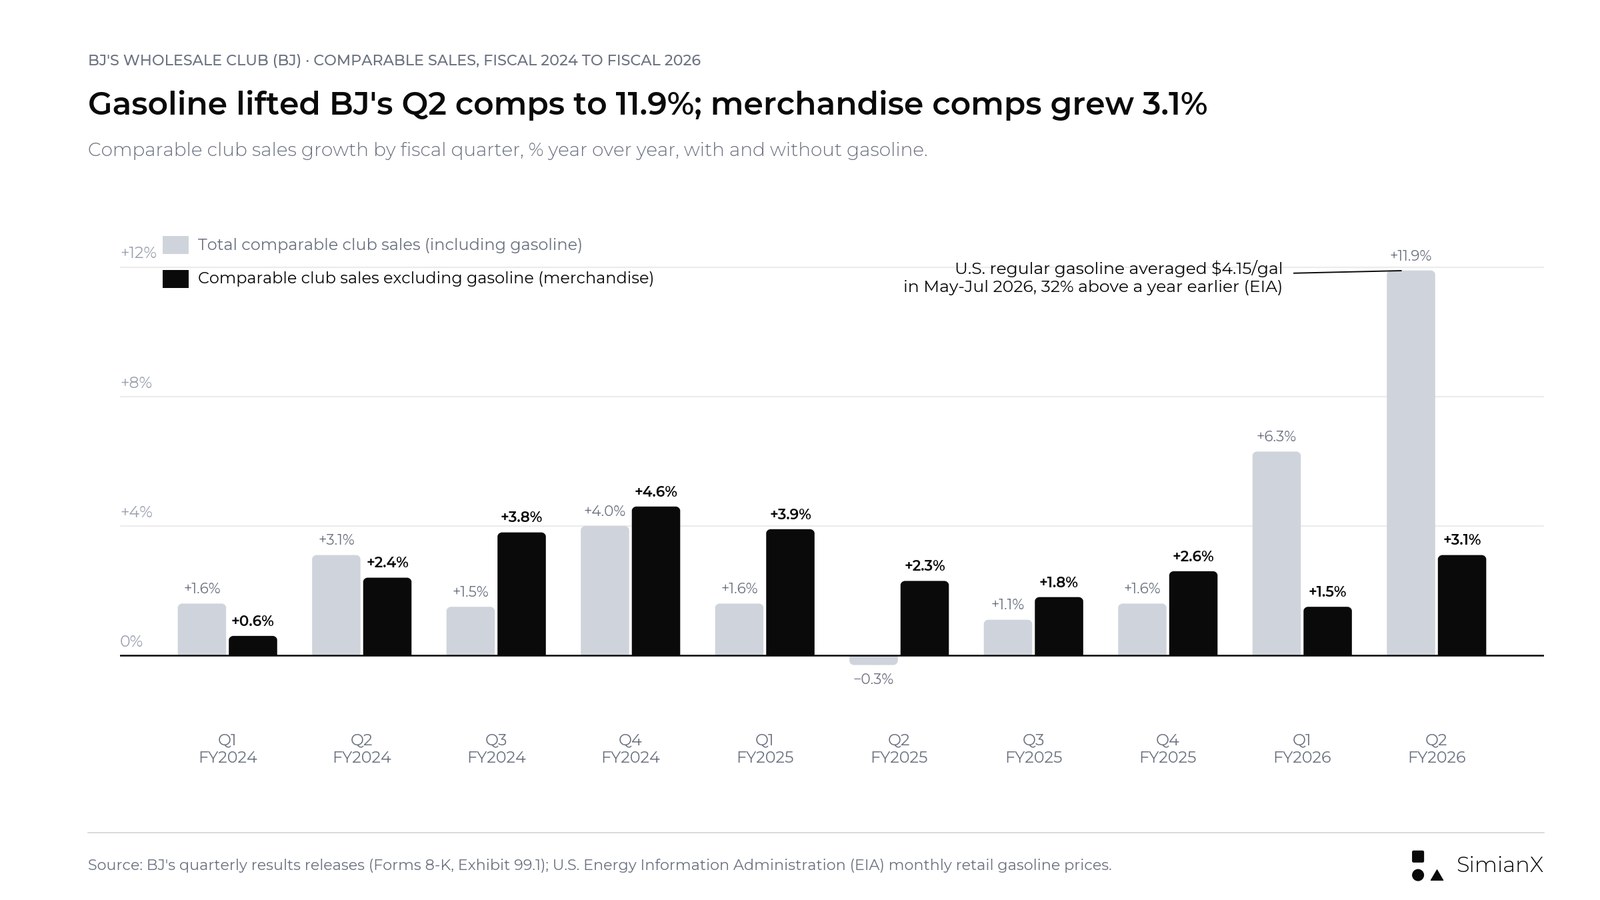
С III квартала 2024 финансового года до конца 2025 финансового года сопоставимые продажи товаров в каждом квартале опережали общие сопоставимые продажи. В первом полугодии 2026 финансового года порядок сменился на обратный, когда цены на бензин подскочили.
Бензин стал и драйвером прибыли. Felice сказала, что скорректированная EPS во II квартале в размере $1,36 оказалась «выше наших ожиданий, во многом благодаря опережающим результатам нашего топливного бизнеса», а гендиректор Bob Eddy заявил, что сильный рост объемов «в сочетании с благоприятным откатом цен на бензин от пиковых уровней обеспечил топливную прибыль в долларах выше плана». Ряд EIA показывает этот откат: среднемесячная цена снизилась с $4,48 в мае до $3,93 в июле. В III квартале направление сменилось: с $4,06 в августе до $4,36 в сентябре и $4,31 в октябре. Топливные ритейлеры, как правило, получают более высокую маржу, когда оптовые цены падают, чем когда они растут, поэтому топливная прибыль — одна из наименее предсказуемых составляющих квартала.
Две статьи поменьше приукрашивают недавнюю маржу:
- Возвраты пошлин. BJ's сообщила, что снижение валовой маржи по товарам — примерно на 20 базисных пунктов во II квартале и на 10 базисных пунктов в I квартале из-за ценовых инвестиций — было частично компенсировано возвратами пошлин. Сумму в долларах компания не назвала, как и ряд ритейлеров из нашего трекера возвратов пошлин IEEPA.
- Прибыль от сделки с недвижимостью. В SG&A за II квартал вошла прибыль $10,6 млн от продажи с обратной арендой нового распределительного центра в Огайо, которая не была исключена из скорректированной EPS. Это примерно $0,06 на акцию после налогов (наша оценка). В 10-Q также говорится, что сделка по продаже с обратной арендой двух принадлежащих BJ's розничных объектов, как ожидается, будет закрыта во втором полугодии 2026 финансового года.
История прогнозов BJ's: 2025 и 2026 финансовые годы
| Дата | Событие | Сопоставимые продажи без учета бензина | Скорректированная EPS | Капитальные затраты |
|---|---|---|---|---|
| 6 марта 2025 | Прогноз на 2025 финансовый год | От +2.0% до +3.5% | От $4.10 до $4.30 | Около $800M |
| 22 мая 2025 | Отчет за I квартал 2025 финансового года | Без изменений | Без изменений | Без изменений |
| 22 августа 2025 | Отчет за II квартал 2025 финансового года | Подтвержден | Повышен до диапазона от $4.20 до $4.35 | Около $800M |
| 21 ноября 2025 | Отчет за III квартал 2025 финансового года | Сужен до диапазона от +2.0% до +3.0% | Повышен до диапазона от $4.30 до $4.40 | Около $800M |
| 5 марта 2026 | Факт за 2025 финансовый год | +2.6% | $4.40 (верхняя граница диапазона) | н/д |
| 5 марта 2026 | Прогноз на 2026 финансовый год | От +2.0% до +3.0% | От $4.40 до $4.60 | Около $800M |
| 22 мая 2026 | Отчет за I квартал 2026 финансового года | Без изменений | Без изменений | Без изменений |
| 21 августа 2026 | Отчет за II квартал 2026 финансового года | Подтвержден | Повышен до диапазона от $4.60 до $4.80 | Около $800M |
| 20 ноября 2026 | Отчет за III квартал 2026 финансового года | Повышен до диапазона от +2.5% до +3.0% | Повышен до диапазона от $5.10 до $5.30 (с учетом соглашения в III квартале) | Около $800M |
Источник: квартальные пресс-релизы BJ's о результатах (Form 8-K, Exhibit 99.1), в том числе за IV квартал 2025 финансового года и за I квартал 2026 финансового года.
BJ's повышала диапазон скорректированной EPS в отчетах за II и III кварталы как 2025, так и 2026 финансового года, а 2025 финансовый год завершила на верхней границе итогового диапазона; ноябрьское повышение 2026 года включает выгоду от соглашения в III квартале. Сопоставимые продажи товаров пока укладывались в диапазон: +2,6% в 2025 финансовом году и +2,9% за первые 39 недель 2026 финансового года.
В августе диапазон от $4,60 до $4,80 предполагал от $2,14 до $2,34 во втором полугодии (скорректированная EPS за первое полугодие составила $2,46) против $2,12 годом ранее. После $1,73 в III квартале, включающих соглашение, ноябрьский диапазон от $5,10 до $5,30 предполагает от $0,91 до $1,11 в IV квартале против $0,96 годом ранее (наш расчет).
Денежный поток: скорректированный свободный денежный поток включает сделку с недвижимостью
| Первое полугодие 2026 финансового года (26 недель по 1 августа 2026) | Сумма |
|---|---|
| Чистые денежные средства от операционной деятельности | $541.4M |
| Минус: приобретение основных средств за вычетом выбытий | −$359.3M |
| Операционный денежный поток после капитальных затрат (наш расчет) | $182.1M |
| Плюс: поступления от уступки опциона на покупку | +$122.1M |
| Минус: платеж при исполнении опциона на покупку | −$80.7M |
| Скорректированный свободный денежный поток по данным BJ's | $223.5M |
| Тот же показатель, первое полугодие 2025 финансового года | $154.9M |
Источник: Form 10-Q и пресс-релиз BJ's о результатах за II квартал 2026 финансового года.
В июле 2026 года BJ's исполнила опцион на покупку по фиксированной цене своего нового распределительного центра для товаров сухого хранения в Огайо, уступила договор купли-продажи независимому покупателю за $122,1 млн наличными и подписала с этим покупателем договор аренды на 25 лет. Чистые $41,4 млн вошли в «скорректированный свободный денежный поток». Без них показатель за полугодие составил бы $182,1 млн, что все равно выше $151,9 млн, рассчитанных на той же основе годом ранее.
Обратный выкуп превысил денежные средства, которые сгенерировал бизнес: в первом полугодии BJ's выкупила 3,5 млн акций за $330,7 млн и воспользовалась возобновляемой кредитной линией, задолженность по которой на 1 августа составляла $230 млн против $120 млн на конец января. Долговая нагрузка остается низкой — соотношение чистого долга к скорректированной EBITDA составляет 0,5x, а из одобренной программы обратного выкупа на $1 млрд неиспользованными оставались $422,1 млн. Деньги по соглашению, когда бы они ни поступили, добавят гибкости, но это разовые деньги.
Расширение сети: 269 клубов и 25–30 новых клубов каждые два года
На 2 августа 2025 года у BJ's было 255 клубов, на 1 августа 2026 года — 267, а к 29 октября 2026 года — 269; тогда же у компании было 211 АЗС в 22 штатах. В августе Eddy сказал, что у компании «запланированы еще семь открытий клубов и один переезд до конца года», и подтвердил приверженность плану «от 25 до 30 новых клубов каждые два года». Новые клубы сначала требуют затрат и лишь потом начинают зарабатывать: расходы на подготовку к открытию в первом полугодии 2026 финансового года выросли до $20,4 млн с $8,3 млн годом ранее.
Самый новый штат для BJ's — Техас, где во II квартале 2026 финансового года открылись три клуба, и их общее число там достигло четырех. По словам Eddy, членство в Техасе идет «более чем на 30% с опережением плана». Новые клубы быстро добавляют участников и доходы от взносов — это одна из причин, по которым рост членской базы может оставаться здоровым, даже когда существующие клубы растут медленнее; BJ's не разделяет доходы от взносов между новыми и действующими клубами.
Акции BJ: реакция в дни отчетности с 2023 года
| Квартал | Дата отчета (до открытия) | Предыдущее закрытие | Закрытие | Изменение BJ | Изменение SPY | BJ минус SPY |
|---|---|---|---|---|---|---|
| Q3 FY2023 | 17 ноября 2023 | $67.60 | $64.35 | −4.81% | +0.12% | −4.93 п. п. |
| Q4 FY2023 | 7 марта 2024 | $72.15 | $78.88 | +9.33% | +0.99% | +8.34 п. п. |
| Q1 FY2024 | 23 мая 2024 | $80.49 | $83.20 | +3.37% | −0.73% | +4.10 п. п. |
| Q2 FY2024 | 22 августа 2024 | $87.62 | $81.66 | −6.80% | −0.78% | −6.02 п. п. |
| Q3 FY2024 | 21 ноября 2024 | $85.70 | $92.79 | +8.27% | +0.54% | +7.74 п. п. |
| Q4 FY2024 | 6 марта 2025 | $100.09 | $112.33 | +12.23% | −1.78% | +14.00 п. п. |
| Q1 FY2025 | 22 мая 2025 | $117.50 | $115.97 | −1.30% | +0.04% | −1.34 п. п. |
| Q2 FY2025 | 22 августа 2025 | $106.16 | $97.11 | −8.52% | +1.54% | −10.06 п. п. |
| Q3 FY2025 | 21 ноября 2025 | $90.59 | $91.61 | +1.13% | +1.00% | +0.13 п. п. |
| Q4 FY2025 | 5 марта 2026 | $99.98 | $98.47 | −1.51% | −0.56% | −0.95 п. п. |
| Q1 FY2026 | 22 мая 2026 | $94.43 | $86.64 | −8.25% | +0.39% | −8.64 п. п. |
| Q2 FY2026 | 21 августа 2026 | $91.30 | $96.42 | +5.61% | +0.41% | +5.20 п. п. |
| Q3 FY2026 | 20 ноября 2026 | $110.75 | $104.82 | −5.35% | −3.64% | −1.71 п. п. |
Изменение от закрытия до закрытия: от закрытия предыдущей сессии до закрытия в день отчета. Источник: дневные цены закрытия FT Markets с перекрестной проверкой по Stock Analysis; время публикации отчетов — SEC EDGAR. Наши расчеты.
По 12 отчетам, предшествовавшим этому, акции BJ в среднем менялись в цене на 5,93% в ту или иную сторону: шесть раз росли и шесть раз снижались. Крупнейший рост, +12,23%, пришелся на отчет за IV квартал 2024 финансового года в марте 2025 года, а крупнейшее падение, −8,52%, — на отчет за II квартал 2025 финансового года. Три предыдущих отчета за третий финансовый квартал дали −4,81%, +8,27% и +1,13%. Гэп на открытии не был надежным ориентиром: 5 марта 2026 года акции BJ открылись на 6,9% ниже, а закрылись снижением лишь на 1,5%. 20 ноября 2026 года, в первую сессию после отчета за III квартал 2026 финансового года, акции BJ открылись на 2,6% ниже, на уровне $107,91, опускались до $103,50 и закрылись на отметке $104,82, потеряв 5,35%, в день, когда SPY снизился на 3,64%; таким образом, BJ отстала от SPY на 1,71 процентного пункта. С учетом этого дня среднее абсолютное изменение по 13 отчетам составляет 5,88%.
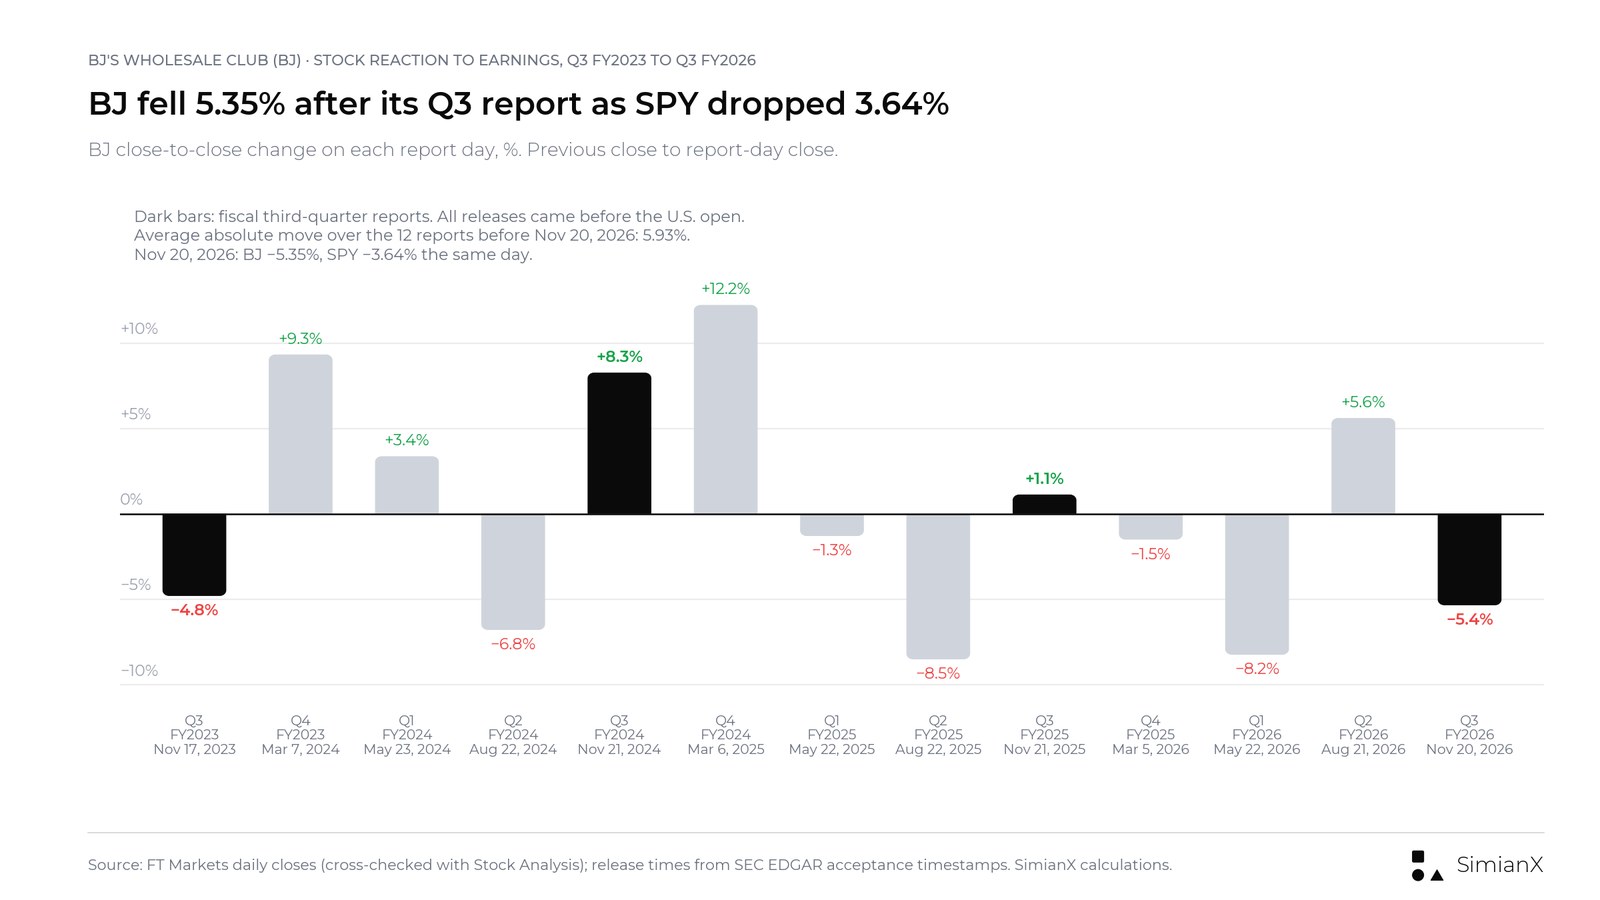
В дни отчетов акции BJ's совершали крупные движения в обе стороны. Темные столбцы — отчеты за третий финансовый квартал.
Само соглашение почти не сдвинуло акции. 9 сентября, в первую сессию после 8-K, акции BJ подешевели на 1,49%, а SPY — на 0,46%. Более сильное движение пришло позже: 19 ноября акции BJ закрылись на уровне $110,75, что на 25,1% выше $88,51 на 9 сентября и на 21,3% выше закрытия перед отчетом за II квартал ($91,30 на 20 августа), тогда как SPY за тот же период снизился на 6,1%; с начала 2026 года акции выросли на 23,0%. Акции подходят к отчету на 1,0% ниже 52-недельного максимума по цене закрытия $111,88 (16 ноября 2026 года) и на 7,7% ниже закрытия 14 апреля 2025 года на уровне $119,94 — максимума в наших данных с января 2023 года.
Оценка BJ по цене закрытия перед отчетом
| Показатель (при цене $110.75, 19 ноября 2026) | Значение |
|---|---|
| Скорректированная EPS за последние четыре отчетных квартала (с Q3 FY2025 по Q2 FY2026) | $4.58 |
| Цена к скорректированной EPS за последние четыре квартала | 24.2x |
| Цена к середине прогноза на 2026 финансовый год ($4.70) | 23.6x |
| Рыночная капитализация (126.3 млн акций по данным титульного листа 10-Q, 20 августа 2026) | Около $14.0B |
| Стоимость компании, EV (плюс чистый долг $599M на 1 августа 2026) | Около $14.6B |
| EV к скорректированной EBITDA за последние четыре квартала ($1,213M) | 12.0x |
| Соглашение после налогов по ставке II квартала в % от рыночной капитализации | Около 1.2% |
Наши расчеты по документам BJ's и цене закрытия FT Markets. Не является целевой ценой или прогнозом.
Последняя строка — суть вопроса об оценке. Рынок оценивает BJ's примерно в 24 раза выше ее регулярной прибыли, а соглашение добавляет к стоимости компании около одного процента, причем однократно. Если соглашение раздует прибыль по GAAP, а рост членских взносов или сопоставимые продажи товаров разочаруют, значит, ослабла та часть бизнеса, на которой держится мультипликатор. Верно и обратное: убедительный квартал по членским взносам и сопоставимым продажам скажет о мультипликаторе больше, чем размер разовой прибыли. Долгосрочный взгляд на более крупного конкурента — в нашем материале об истории акций Costco с IPO 1985 года.
Что показал отчет BJ's за III квартал 2026 финансового года
- Отражение соглашения. Выгода около $240 млн за вычетом юридических расходов отражена в SG&A и частично компенсирована связанными расходами, оцениваемыми в $95 млн; из скорректированной EPS и скорректированной EBITDA она не исключена. Сумма налога и сроки поступления денег не раскрыты.
- Доходы от членских взносов. $138,4 млн, рост на 9,5% — медленнее, чем 9,9% во II квартале и 9,8% годом ранее, как и предупреждал менеджмент; за первые 39 недель — $406,3 млн и +9,8%. В пресс-релизе нет данных о числе участников, продлениях и более высоких уровнях членства; гендиректор Bob Eddy упомянул «уверенный рост посещаемости и рекордную численность участников».
- Сопоставимые продажи товаров. Рост на 4,1% — выше диапазона от 2,0% до 3,0%, который BJ's давала на год, и самый быстрый квартальный темп с IV квартала 2024 финансового года (+4,6%); за первые 39 недель — +2,9%. Сопоставимые продажи через цифровые каналы выросли на 38%.
- Топливо. Общие сопоставимые продажи выросли на 13,5%, так что бензин добавил примерно 9,4 процентного пункта (наш расчет). О топливной прибыли в пресс-релизе не говорится.
- Валовая маржа по товарам и возвраты пошлин. Снижение примерно на 170 базисных пунктов в III квартале из-за промоакций ко дню рождения компании и примерно на 70 базисных пунктов за первые 39 недель, «частично компенсированное выгодой от возврата пошлин, признанной в первом полугодии 2026 финансового года». Суммы возвратов по-прежнему не раскрыты.
- Прогноз. Прогноз сопоставимых продаж без учета бензина повышен до диапазона от 2,5% до 3,0% (ранее от 2,0% до 3,0%), скорректированной EPS — до диапазона от $5,10 до $5,30 (ранее от $4,60 до $4,80), капитальные затраты не изменились — около $800 млн. В пресс-релизе не сказано, включает ли диапазон соглашение, но поскольку скорректированная EPS за III квартал его включает, его включает и годовой диапазон скорректированной EPS (наша интерпретация). Если вычесть нашу оценку примерно в $0,83 на акцию, остается примерно от $4,27 до $4,47 — ниже диапазона, данного в августе; диапазона без учета соглашения BJ's не дала, а любые дальнейшие расходы, связанные с использованием поступлений, изменили бы этот расчет. С учетом $4,19, заработанных за первые 39 недель, диапазон предполагает от $0,91 до $1,11 в IV квартале против $0,96 годом ранее.
- Недвижимость, обратный выкуп и клубы. Прибыль от продажи с обратной арендой помогла снизить SG&A (сумма не приводится). В III квартале BJ's выкупила 376 942 акции за $35,6 млн — это самый небольшой квартальный выкуп в этом году; неиспользованный лимит программы составляет $386,9 млн. За квартал компания открыла два клуба и пять АЗС и теперь насчитывает 271 клуб и 211 АЗС BJ's Gas в 22 штатах.
Чтобы следить за BJ между отчетами, можно воспользоваться анализом акций SimianX AI: он отслеживает график, новостной поток и фундаментальные показатели в одном месте.
Оптимистичный, базовый и пессимистичный сценарии
| Сценарий | Что покажет отчет | Что это будет означать |
|---|---|---|
| Оптимистичный | Рост доходов от взносов по-прежнему около 9%–10%, сопоставимые продажи товаров выше 3%, прогноз повышен без учета соглашения | Регулярная прибыль растет быстрее, чем предполагал прогноз |
| Базовый | Рост взносов замедляется, как и предупреждал менеджмент, сопоставимые продажи товаров в пределах 2%–3%, прогноз сохранен или сужен | План выполняется, а соглашение — отдельная разовая прибыль |
| Пессимистичный | Резкое замедление роста взносов при ослаблении продлений или притока участников, сопоставимые продажи ниже диапазона, давление на маржу сверх ценового фактора | Меньше уверенности в регулярной прибыли, на которой держится мультипликатор 24x |
Качественные сценарии, а не прогнозы или вероятности.
Часто задаваемые вопросы
Когда BJ's отчитается за III квартал 2026 года?
BJ's опубликовала результаты за третий квартал 2026 финансового года в пятницу, 20 ноября 2026 года, до открытия рынка США (8-K был принят в EDGAR в 7:01 ET), а конференц-звонок провела в 8:30 ET (5:30 PT). Квартал охватывает 13 недель по 31 октября 2026 года. Дата следующего отчета — за четвертый квартал и весь финансовый год — еще не назначена; два предыдущих таких отчета вышли 6 марта 2025 года и 5 марта 2026 года.
BJ's уже опубликовала результаты за III квартал 2026 финансового года?
Да. BJ's отчиталась 20 ноября 2026 года до открытия рынка США: чистая выручка составила $6,15 млрд (+17,7%), доходы от членских взносов — $138,4 млн (+9,5%), сопоставимые продажи клубов выросли на 13,5% (на 4,1% без учета бензина), а EPS по GAAP и скорректированная EPS составили по $1,73 против $1,15 и $1,16 годом ранее. Оба показателя EPS включают выгоду от соглашения примерно в $240 млн, частично компенсированную связанными расходами, оцениваемыми в $95 млн. BJ's повысила прогноз скорректированной EPS на 2026 финансовый год до диапазона от $5,10 до $5,30. В первую сессию после отчета акции BJ закрылись на уровне $104,82, снизившись на 5,35% с $110,75, тогда как SPY упал на 3,64%.
Что представляет собой мировое соглашение BJ's на $240 млн?
4 сентября 2026 года BJ's урегулировала судебный спор о межбанковских комиссиях по кредитным картам, в котором выступала истцом. В Form 8-K, поданной 8 сентября, компания сообщила, что соглашение принесет разовую доналоговую выгоду около $240 млн за вычетом юридических расходов, которая будет отражена в результатах за III квартал 2026 финансового года. В документе не названы ответчики и не сказано, когда поступят деньги.
Войдет ли соглашение в скорректированную EPS BJ's?
Да. BJ's оставила выгоду около $240 млн за вычетом юридических расходов в составе и EPS по GAAP, и скорректированной EPS (по $1,73 в III квартале), как это было с чистой выгодой около $20 млн от судебных урегулирований в III квартале 2024 финансового года. Ее частично компенсировали связанные расходы, оцениваемые в $95 млн. По нашим подсчетам, чистая выгода после налогов составила примерно $0,83 на акцию, так что скорректированная EPS за III квартал без нее составила бы около $0,90.
Сколько BJ's зарабатывает на членских взносах?
Доходы от членских взносов составили $499,8 млн в 2025 финансовом году (+9,5%) и $135,6 млн во II квартале 2026 финансового года (+9,9%). На конец II квартала у BJ's было 8,5 млн участников. 1 января 2025 года взносы были повышены до $60 для Club и до $120 для Club+, и BJ's ожидает замедления роста по мере того, как это повышение будет уходить из базы сравнения.
Почему общие сопоставимые продажи BJ's намного выше сопоставимых продаж товаров?
Из-за цен на бензин. Во II квартале 2026 финансового года общие сопоставимые продажи клубов выросли на 11,9%, из которых 8,8 процентного пункта пришлось на бензин и 3,1% — на товары. Цены на АЗС в США были примерно на треть выше, чем годом ранее, и к тому же BJ's продала больше галлонов.
Каков прогноз BJ's на 2026 финансовый год?
По состоянию на 20 ноября 2026 года: рост сопоставимых продаж клубов без учета бензина от 2,5% до 3,0% (повышен с диапазона от 2,0% до 3,0%), скорректированная EPS от $5,10 до $5,30 (повышена с диапазона от $4,60 до $4,80, установленного до сентябрьского соглашения) и капитальные затраты около $800 млн (без изменений). Поскольку скорректированная EPS за III квартал включает соглашение, его включает и новый диапазон; диапазона без его учета BJ's не дала.
Как акции BJ обычно реагируют на отчетность?
По 13 отчетам с ноября 2023 по ноябрь 2026 года акции BJ в день отчета в среднем менялись в цене на 5,88%: шесть раз росли и семь раз снижались. Разброс — от −8,52% (22 августа 2025 года) до +12,23% (6 марта 2025 года). После отчета за III квартал 2026 финансового года, вышедшего 20 ноября 2026 года, акции BJ подешевели на 5,35%, до $104,82, тогда как SPY снизился на 3,64%.
Вывод: сильный квартал по товарам, отчасти оплаченный разовым доходом
В III квартале BJ's продемонстрировала реальную операционную силу: сопоставимые продажи товаров выросли на 4,1% — быстрее всего с IV квартала 2024 финансового года, сопоставимые продажи через цифровые каналы — на 38%, а доходы от членских взносов по-прежнему растут на 9,5%. Но, по нашим подсчетам, почти половина заголовочной EPS в $1,73 приходится на соглашение. BJ's оставила выгоду примерно в $240 млн в составе скорректированной EPS, отразила связанные расходы, оцениваемые в $95 млн, и провела промоакции, которые снизили валовую маржу по товарам примерно на 170 базисных пунктов. Без чистой выгоды скорректированная EPS за III квартал составила бы около $0,90 — ниже прошлогодних $1,16.
Повышенный прогноз требует такого же прочтения. Новый диапазон от $5,10 до $5,30 включает соглашение; если вычесть нашу оценку его эффекта, остается примерно от $4,27 до $4,47 — ниже диапазона, который BJ's дала в августе. Вопросы к следующему отчету — поддержат ли промоакционные расходы рост посещаемости и членской базы и восстановится ли маржа по товарам, когда празднование дня рождения компании и соглашение останутся позади.
Эта статья представляет собой финансовое исследование исключительно в информационных целях. Она не является персональной инвестиционной рекомендацией или рекомендацией покупать или продавать какие-либо ценные бумаги.
Читайте также
- Акции Costco: $1,000 на IPO сегодня стоят от $607K до $914K
- Возвраты пошлин IEEPA: 78 компаний — кто и сколько получил
- Walmart и Target 2026: сигналы стресса потребителя в США
Источники
- BJ's Wholesale Club: пресс-релиз о результатах за III квартал 2026 финансового года (8-K, Exhibit 99.1), 20 ноября 2026 года
- BJ's Wholesale Club: Form 8-K, Item 8.01, мировое соглашение по межбанковским комиссиям по кредитным картам (8 сентября 2026 года), SEC EDGAR
- BJ's Wholesale Club: Form 8-K, Item 5.02, разовые выплаты и повышение руководителя (15 октября 2026 года), SEC EDGAR
- BJ's Wholesale Club: объявление о дате отчетности за III квартал 2026 финансового года и конференц-звонке, 29 октября 2026 года
- BJ's Wholesale Club: пресс-релиз о результатах за II квартал 2026 финансового года (8-K, Exhibit 99.1), 21 августа 2026 года
- BJ's Wholesale Club: Form 10-Q за квартал, закончившийся 1 августа 2026 года
- BJ's Wholesale Club: подготовленные выступления на звонке по итогам II квартала 2026 финансового года, 21 августа 2026 года
- BJ's Wholesale Club: пресс-релиз о результатах за I квартал 2026 финансового года, 22 мая 2026 года
- BJ's Wholesale Club: пресс-релиз о результатах за IV квартал и 2025 финансовый год, 5 марта 2026 года
- BJ's Wholesale Club: Form 10-K за 2025 финансовый год
- BJ's Wholesale Club: пресс-релиз о результатах за III квартал 2025 финансового года, 21 ноября 2025 года
- BJ's Wholesale Club: пресс-релиз о результатах за II квартал 2025 финансового года, 22 августа 2025 года
- BJ's Wholesale Club: пресс-релиз о результатах за I квартал 2025 финансового года, 22 мая 2025 года
- BJ's Wholesale Club: пресс-релиз о результатах за IV квартал и 2024 финансовый год, 6 марта 2025 года
- BJ's Wholesale Club: пресс-релиз о результатах за III квартал 2024 финансового года, 21 ноября 2024 года
- BJ's Wholesale Club: пресс-релиз о результатах за II квартал 2024 финансового года, 22 августа 2024 года
- BJ's Wholesale Club: пресс-релиз о результатах за I квартал 2024 финансового года, 23 мая 2024 года
- Управление энергетической информации США (EIA): розничные цены на обычный бензин в США, ежемесячно
- FT Markets: исторические цены BJ's Wholesale Club
- Stock Analysis: история цены акций BJ
- SEC EDGAR: перечень документов Form 8-K BJ's Wholesale Club