newcleo вышла на биржу по $8,145: что первое закрытие NWCL говорит о сделке
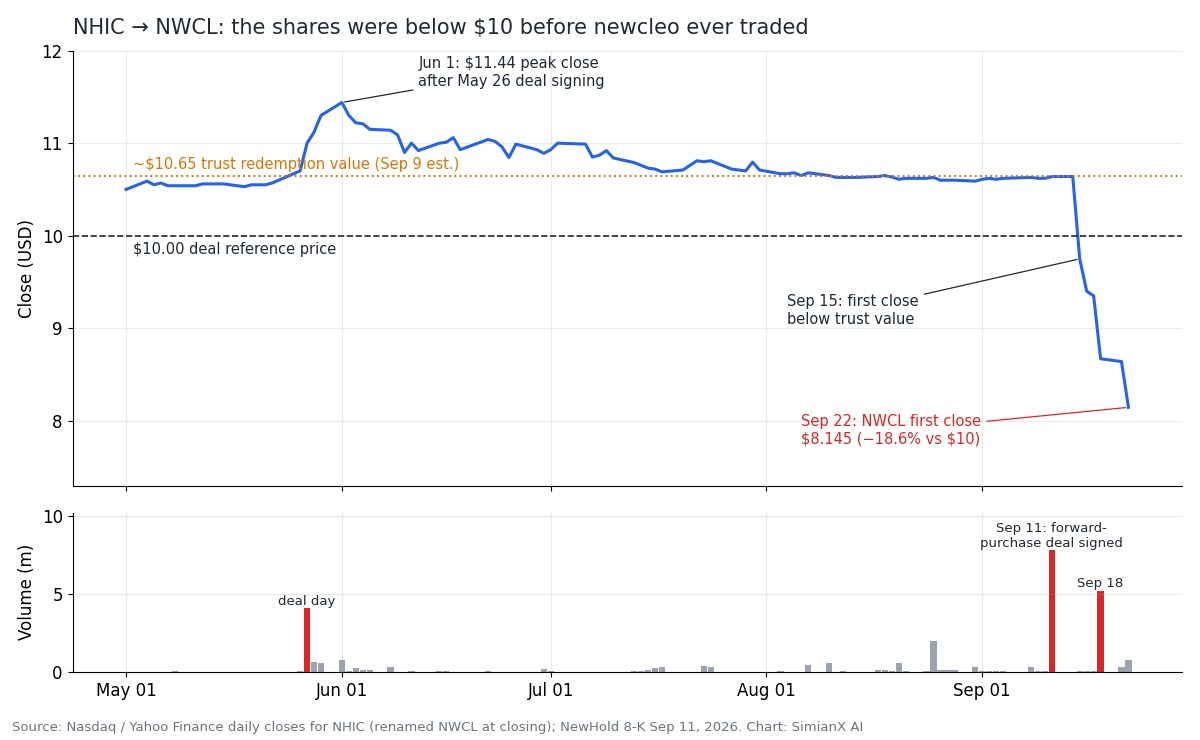
newcleo (Nasdaq: NWCL) — разработчик быстрых реакторов со свинцовым теплоносителем и переработанного MOX-топлива со штаб-квартирами в Лондоне и Турине — завершила свой первый день в качестве публичной компании 22 сентября 2026 года на уровне $8,145. Это на 18,6% ниже ориентировочной цены $10,00, по которой была заключена вся сделка, и на 28,8% ниже пика в $11,44, которого акции SPAC достигли через неделю после объявления о слиянии.
Большинство публикаций подавали листинг как «ядерное IPO на $2,4 млрд на волне энергетического бума ИИ». Три детали из документов SEC меняют эту картину:
- Это не IPO. newcleo объединилась со SPAC NewHold Investment Corp III (
NHIC), а $2,4 млрд — это доинвестиционная (pre-money) стоимость капитала, зафиксированная при подписании 26 мая 2026 года. Это не привлечённые деньги и не та оценка, которую рынок даёт компании сейчас. - Акции опустились ниже $10 ещё до того, как newcleo начала торговаться. За пять сессий после закрытия окна погашения NHIC снизилась примерно с $10,64 до $8,64, так что первая сделка по NWCL лишь продолжила уже начавшуюся переоценку.
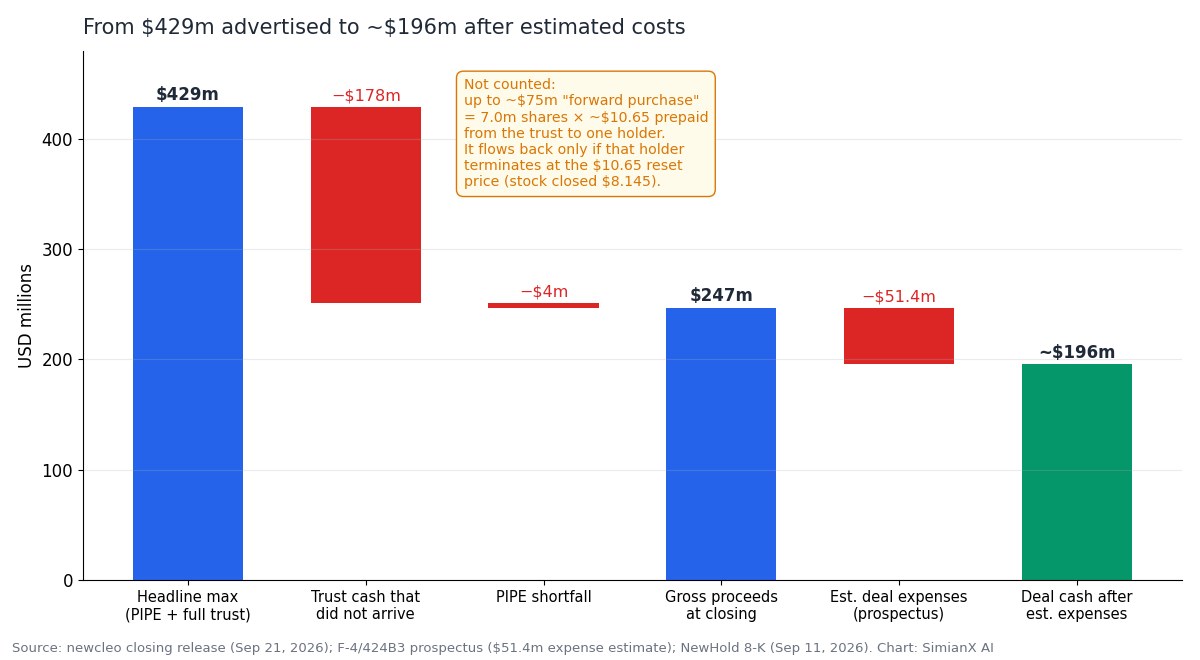
- Денег меньше, чем в заголовках. Валовые поступления составили $247 млн, а не заявленные $429 млн; после вычета оценки расходов из проспекта в $51,4 млн остаётся примерно $196 млн. При совокупных темпах сжигания денег newcleo в I квартале 2026 года этого хватит примерно на 11 месяцев.
Этот анализ восстанавливает сделку по проспекту в SEC, объявлению о закрытии, формам 8-K компании NewHold и данным торгов первого дня. К этому добавляются две вещи: ценовая лестница — семь цен акции, прописанных в документах сделки, — и оценка запаса денежных средств с учётом капитальных затрат.
Цены — цены закрытия Nasdaq на 22 сентября 2026 года. Показатели в евро взяты из финансовой отчётности newcleo по МСФО; пересчёт в доллары выполнен по курсу из проспекта — около $1,15 за евро.
Дебют NWCL в цифрах
| Показатель | Значение | Источник |
|---|---|---|
| Первое закрытие (22 сентября 2026 г.) | $8,145 | Nasdaq |
| Дневной диапазон | $7,15 – $8,63 | Nasdaq |
| Объём торгов в первый день | ~752 000 акций | Nasdaq |
| Изменение к цене сделки $10,00 | −18,6% | Расчёт |
| Изменение к пиковому закрытию NHIC ($11,44, 1 июня) | −28,8% | Расчёт |
Первое закрытие варрантов (NWCLW) | $1,00 | Nasdaq |
| Доинвестиционная стоимость капитала при подписании | ~$2,4 млрд | Объявление о закрытии |
| Полученные валовые поступления | $247 млн | Объявление о закрытии |
| Оценочные расходы по сделке | $51,4 млн | Проспект 424B3 |
| Полностью разводнённое число акций на закрытии (расчётное) | ~329,9 млн | Размер планов по S-8 |
| Полностью разводнённая стоимость на первом закрытии | ~$2,69 млрд | Расчёт |
| Доля акций под локапом | ~90% | Проспект 424B3 |
Полностью разводнённое число акций напрямую не публикуется. Его можно вывести из формы S-8, поданной в день листинга: план покупки акций сотрудниками резервирует 6 598 752 акции, а соглашение о сделке фиксирует этот резерв на уровне 2% акций в обращении сразу после закрытия на полностью разводнённой основе. Отсюда получается около 329,9 млн акций. Резерв плана вознаграждения акциями 2026 года в 32 993 758 акций, установленный на уровне 10% на той же основе, даёт то же число.
По $10,00 эти акции стоили бы около $3,30 млрд. По первому закрытию они стоят около $2,69 млрд. Полностью разводнённая величина включает опционы и варранты, которые сейчас находятся «вне денег», поэтому базовая рыночная капитализация ниже. Но именно эта цифра лучше всего показывает, сколько рынок сейчас платит за newcleo: примерно на $0,6 млрд меньше, чем подразумевала цена сделки в $10.
Было ли это IPO? Как работала сделка со SPAC NewHold
newcleo вышла на Nasdaq через слияние с компанией специального назначения (SPAC), а не через классическое первичное размещение с андеррайтерами. Последовательность событий:
- 26 мая 2026 года — подписано соглашение об объединении бизнеса при доинвестиционной стоимости капитала ~$2,4 млрд, с PIPE на $220 млн и до ~$209 млн из трастового счёта NewHold — в сумме до $429 млн валовых поступлений по $10,00 за акцию.
- 11 сентября — NewHold и newcleo заключили с независимым акционером соглашение о предоплаченной форвардной покупке (подробнее ниже). В тот день объём торгов NHIC составил 7,78 млн акций — примерно в 80 раз выше обычного.
- 15 сентября — истёк срок подачи заявок на погашение перед голосованием. NHIC закрылась на $9,75 — впервые ниже стоимости в трасте, около $10,65.
- 17 сентября — акционеры одобрили слияние: 93,4% поданных голосов, что соответствует 72,4% акций NewHold в обращении (8-K).
- 21 сентября — сделка закрыта. Прежние акционеры newcleo сохранили 100% своей доли, а бывший глава TVA Джеффри Ляш стал председателем совета директоров.
- 22 сентября —
NWCLиNWCLWначали торговаться на Nasdaq Global Select Market.
Для сравнения: X-energy в апреле 2026 года выбрала традиционный путь — IPO с андеррайтерами по $23,00, которое принесло около $1,02 млрд. Путь newcleo дал четверть этой суммы при более низкой оценке и принёс с собой механику, свойственную SPAC, — погашения, форвардную покупку и earn-out спонсора, — которая будет определять поведение акций в первые месяцы.
Куда делись $429 млн
| Источник финансирования | Объявлено (май) | Получено (21 сентября) |
|---|---|---|
| PIPE | $220 млн | $216 млн |
| Деньги из траста NewHold | до ~$209 млн | $31 млн |
| Валовые поступления | до $429 млн | $247 млн |
| Оценочные расходы по сделке | — | −$51,4 млн |
| Деньги после оценочных расходов | ~$374 млн (оценка компании, без погашений) | ~$196 млн |
| Форвардная покупка (условная) | — | до ~$75 млн |
Оценка расходов в $51,4 млн включает $26,3 млн вознаграждения финансовым консультантам и $5,0 млн отложенных комиссий андеррайтеров, которые подлежали выплате только в случае закрытия сделки. Часть суммы могла быть уже уплачена или может измениться при окончательных расчётах, поэтому ~$196 млн — это оценка, а не отчётный остаток. В мае собственный сценарий презентации NewHold предполагал, что на баланс newcleo поступит около $374 млн при отсутствии погашений. Фактически полученная сумма — примерно вдвое меньше.
PIPE выдержал: $216 млн из $220 млн, и в пресс-релизе он назван переподписанным. Траст — нет: до newcleo дошли лишь $31 млн. Тем не менее сделка выполнила условие о минимальной сумме денежных средств в $200 млн (PIPE плюс оставшиеся деньги траста). Поскольку итог не дотянул до $400 млн, часть акций earn-out спонсора аннулируется по соглашению о поддержке со стороны спонсора — одно из условий, которое работает в пользу публичных акционеров.
Этот сюжет знаком по другим заголовкам 2026 года об «энергии для ИИ». В сделке Generac с Amazon заголовок на $8 млрд на деле скрывал первоначальный заказ на $2,4 млрд.
Подвох форвардной покупки: «до $75 млн» — это не новые деньги
В объявлении о закрытии сказано, что по соглашению о форвардной покупке «может стать доступно» ещё до $75 млн. 8-K от 11 сентября описывает предоплаченный форвард на акции, который устроен иначе, чем новая инвестиция:
- Держатель согласился купить на рынке до 7 000 000 акций NewHold и отказаться по ним от права на погашение.
- При закрытии newcleo предоплачивает держателю сумму, равную числу акций, умноженному на цену погашения из траста (оценочно $10,65), причём деньги выплачиваются напрямую со счёта траста. На 7 млн акций это около $74,6 млн.
- newcleo возвращает эти деньги, только если держатель досрочно расторгает форвард и платит за каждую такую акцию цену перезапуска (изначально $10,65, её можно лишь понизить).
- При наступлении срока, до 24 месяцев после закрытия, держатель либо возвращает акции, либо форвард погашается деньгами в течение периода оценки.
Первое прочтение — это вывод, но арифметика сходится очень точно. Если предоплата, как и было указано в 8-K, ушла из траста, то $31 млн — это остаток после того, как около $75 млн получил держатель форварда. Это объяснило бы и то, почему в пресс-релизе форвард описан как «до дополнительных $75 млн». В любом случае, пока NWCL торгуется ниже цены перезапуска в $10,65, у держателя нет экономических причин расторгать форвард досрочно. Эти $75 млн следует оценивать как условные средства, а не как деньги на счёте. Кроме того, это значит, что по сумме денег из траста нельзя надёжно определить, сколько акций было погашено. На день листинга точное число погашений ещё не было раскрыто.
Ценовая лестница NWCL: семь уровней, прописанных в сделке
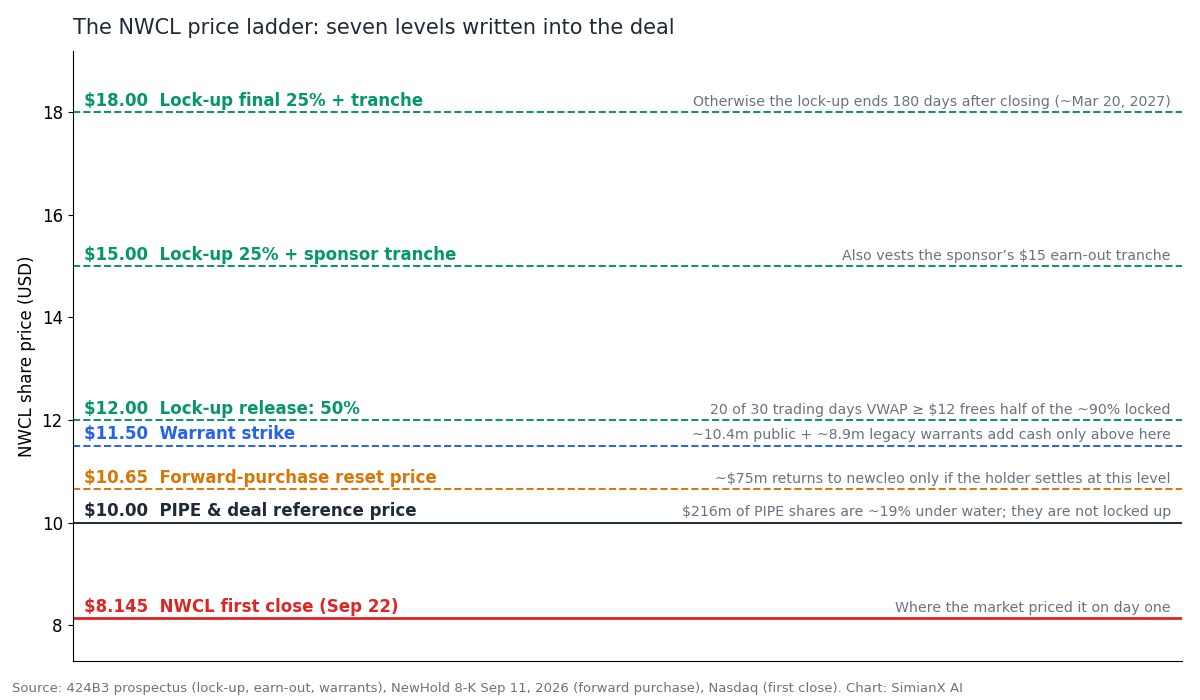
Документы сделки фиксируют ряд цен акции, которые меняют, кто может продавать и сколько денег получает newcleo. В первый день NWCL торговалась ниже всех из них.
| Цена | Что определяет | Почему это важно |
|---|---|---|
| $8,145 | Первое закрытие | Так рынок оценил newcleo в первый день |
| $10,00 | Цена PIPE и ориентир сделки | Акции PIPE на $216 млн в минусе примерно на 19%, и акции PIPE не подпадают под локап |
| $10,65 | Цена перезапуска форварда | ~$75 млн возвращаются только через досрочные расторжения на этом уровне |
| $11,50 | Цена исполнения варранта | Около 10,4 млн публичных и 8,9 млн унаследованных варрантов приносят деньги только выше неё |
| $12,00 | Снятие 50% локапа | VWAP ≥ $12 в 20 из 30 торговых дней освобождает половину заблокированных акций |
| $15,00 | Снятие 25% локапа + транш спонсора | Также закрепляет за спонсором транш earn-out на уровне $15 |
| $18,00 | Снятие последних 25% + транш спонсора | Иначе локап заканчивается через 180 дней после закрытия (около 20 марта 2027 года) |
Из этого следуют два практических вывода.
Свободное обращение невелико, а незаблокированные держатели в убытке. По оценке проспекта, при высоком уровне погашений под локапом окажется около 90% акций. Поэтому свободно торгуемые акции принадлежат в основном бывшим акционерам NHIC, держателю форварда и инвесторам PIPE. Инвесторы PIPE заплатили по $10,00, не связаны локапом и смогут продавать, как только вступит в силу регистрация их акций для перепродажи. Небольшой free float при убыточной базе незаблокированных держателей обычно означает высокую волатильность в обе стороны.
Варранты при текущих ценах ничего не дают. При цене $1,00 NWCLW оценивает право купить акцию по $11,50 примерно в 12% от цены акции. Деньги от варрантов, один из классических «дополнительных» источников финансирования SPAC, станут доступны только после роста на 41% от первого закрытия.
Почему NWCL стоит ниже $10: сектор переоценился раньше
Цена в $10 была установлена 26 мая. То, что произошло потом, важно не меньше, чем сама newcleo.
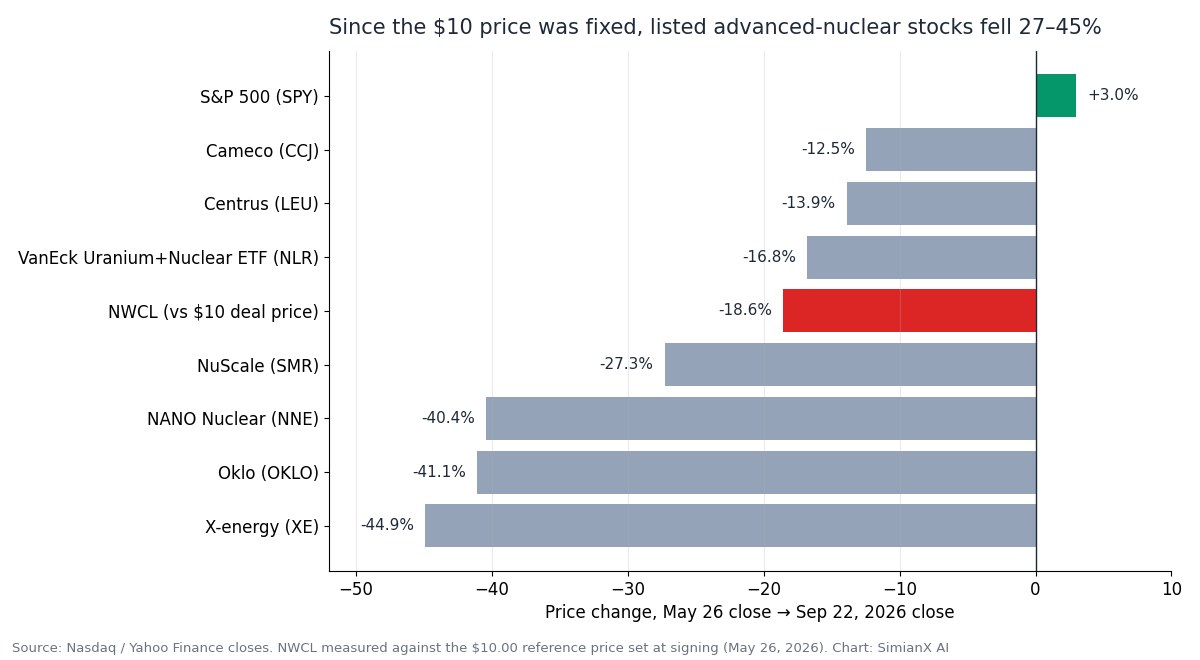
| Акция | 26 мая → 22 сентября 2026 г. | Падение от 52-недельного максимума закрытия | Рыночная капитализация (22 сентября) |
|---|---|---|---|
| NWCL (к цене сделки $10) | −18,6% | н/д | ~$2,7 млрд, полностью разводнённая |
| X-energy (XE) | −44,9% | −54,5% (цена IPO $23) | ~$6,6 млрд |
| Oklo (OKLO) | −41,1% | −76,8% | ~$7,5 млрд |
| NANO Nuclear (NNE) | −40,4% | −69,4% | ~$0,9 млрд |
| NuScale (SMR) | −27,3% | −83,4% | ~$3,8 млрд |
| VanEck Uranium & Nuclear ETF (NLR) | −16,8% | −31,9% | — |
| Centrus (LEU) | −13,9% | −63,8% | ~$3,1 млрд |
| Cameco (CCJ) | −12,5% | −29,5% | — |
| S&P 500 (SPY) | +3,0% | −0,6% | — |
С этой точки зрения первая цена NWCL не выбивается из ряда. Разработчики передовых реакторов, ещё не получающие выручки, — X-energy, Oklo и NANO Nuclear — за тот же период подешевели примерно на 40–45%, тогда как S&P 500 вырос на 3%. Фиксированная цена SPAC в $10 не может следовать за таким движением; единственный момент, когда она может перестроиться, — это первая сделка. На этом фоне дисконт в 18,6% выглядит умеренным.
Таблица также помещает оценку в контекст. При ~$2,7 млрд на полностью разводнённой основе newcleo оценена примерно в 40% от Oklo и X-energy. Это отражает её более раннюю стадию регулирования, меньший запас денег и навес, связанный со SPAC. Взгляд на сектор в целом — в нашем анализе акций атомной энергетики и урана на фоне энергодефицита из-за ИИ.
Что строит newcleo?
newcleo основал в 2021 году физик Стефано Буоно, чья предыдущая компания Advanced Accelerator Applications была продана Novartis за $3,9 млрд. В компании работают более 900 сотрудников и подрядчиков в Европе и США. Её план состоит из трёх частей:
1. Быстрый реактор со свинцовым теплоносителем. Флагманский LFR-AS-200 — модульный быстрый реактор со свинцовым теплоносителем мощностью 200 МВт(э) (480 МВт(т)), один из шести проектов IV поколения. Жидкий свинец позволяет реактору работать при давлении, близком к атмосферному, имеет очень высокую температуру кипения и служит защитой от излучения. Инженерная сложность — коррозия и эрозия конструкционных материалов в потоке свинца; проспект относит её к центральным техническим рискам. Меньший LFR-AS-30 (30 МВт(э)) запланирован как первый блок во Франции.
2. Переработанное MOX-топливо. newcleo планирует производить для быстрых реакторов смешанное оксидное (MOX) топливо — оксиды плутония и урана, извлечённые из отработавшего топлива. Первый завод MOX запланирован на 2031 год с целевой мощностью около 40 тонн тяжёлого металла в год на приобретённом компанией участке во Франции. Обращение с плутонием влечёт требования гарантий МАГАТЭ, физической защиты и экспортного контроля, с которыми большинство разработчиков реакторов не сталкивается.
3. Промышленные дочерние компании. Производитель насосов Rütschi, Fucina и инжиниринговые подразделения уже получают выручку от действующей атомной отрасли. Сегодня это единственная выручка newcleo.
Этапы по оборудованию и лицензированию
| Этап | Статус по документам | Цель |
|---|---|---|
| OTHELLO — контур с жидким свинцом мощностью 2 МВт(т) в центре ENEA Brasimone, Италия | Завершён; с 2022 года в Brasimone вложено ~€69 млн | Выполнено (IV кв. 2025 г.) |
| PRECURSOR — неядерный демонстратор всей системы мощностью 10 МВт(т) | Идёт строительство | Конец 2026 г. |
| Франция: LFR-AS-30 (Эндр и Луара) + завод MOX (Об) | Общественные дебаты CNDP со 2 апреля по 30 июля 2026 г.; положительный отзыв регулятора ASNR о вариантах обеспечения безопасности | Заявки на лицензии на строительство до конца 2027 г. |
| Первый завод по изготовлению MOX-топлива | Детальное проектирование; участок во Франции приобретён | 2031 г. |
| Первый коммерческий LFR в США (200 МВт(э)) | Базовое проектирование; взаимодействие с NRC до подачи заявки с марта 2026 г. | 2032 г. (презентация для инвесторов) |
| Великобритания | LFR-AS-200 принят в процедуру общей оценки проекта (GDA) | — |
| Словакия | СП с JAVYS на строительство до четырёх блоков LFR-AS-200 в Ясловске-Богунице | ТЭО |
Дата 2032 год относится к блоку мощностью 200 МВт(э) в США, который майская презентация newcleo для инвесторов связывает с размещением рядом с инфраструктурой ИИ в рамках партнёрства с IP3 и конкурса Министерства энергетики на площадку в Саванна-Ривер. Окончательное инвестиционное решение не принято ни по одному проекту, и проспект предупреждает, что ни один из этапов не гарантирован.
Сколько денег сжигает newcleo?
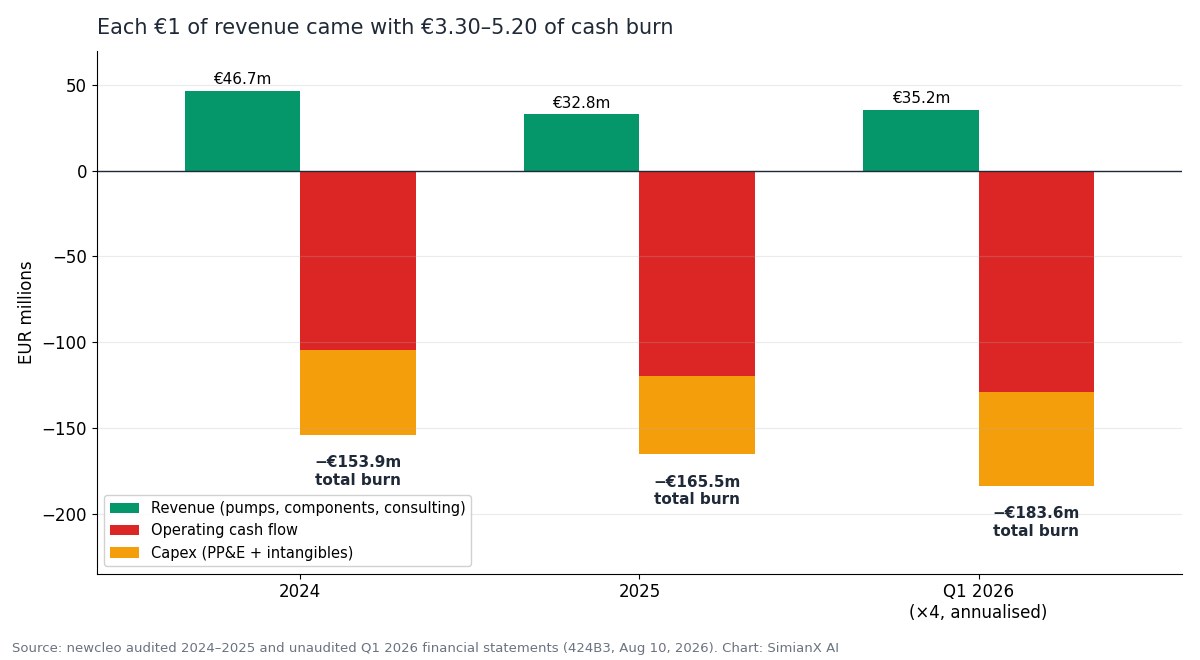
| млн € | 2024 | 2025 | I кв. 2026 |
|---|---|---|---|
| Выручка | 46,7 | 32,8 | 8,8 |
| Валовая прибыль | 11,7 | 7,8 | 3,3 |
| Прочие доходы (гранты, налоговые льготы на НИОКР) | 17,7 | 19,3 | 3,2 |
| Расходы на НИОКР | (58,5) | (68,5) | (16,1) |
| Коммерческие, общие и административные расходы | (86,8) | (98,5) | (26,8) |
| Чистый убыток | (110,2) | (140,0) | (36,2) |
| Операционный денежный поток | (104,5) | (119,7) | (32,3) |
| Капитальные затраты (ОС + нематериальные активы) | (49,4) | (45,8) | (13,6) |
| Всего сожжено денег | (153,9) | (165,5) | (45,9) |
| Денежные средства на конец периода | 192,7 | 105,3 | 100,6 |
Выручка упала на 30% в 2025 году до €32,8 млн, а затем выросла на 51% год к году в I квартале 2026 года до €8,8 млн благодаря новым долгосрочным контрактам на насосы и комплектующие. Это неравномерная промышленная выручка, зависящая от контрактов, и она пока никак не связана с реакторами или топливом.
Большинство оценок запаса прочности опираются только на операционный денежный поток (€32,3 млн в I квартале, или ~€129 млн в год). При этом упускаются капитальные затраты, которые в 2026 году в основном приходятся на строительство PRECURSOR в Brasimone. С их учётом расход денег в I квартале составил €45,9 млн — около €184 млн (~$211 млн) в год.
Расчёт запаса денежных средств
- Деньги от сделки после оценочных расходов: ~$196 млн ≈ €170 млн.
- Совокупный расход в I квартале 2026 года: €45,9 млн в квартал.
- Итог: около 3,7 квартала (~11 месяцев) расходов только за счёт поступлений от сделки.
У newcleo были и собственные деньги (€100,6 млн на 31 марта, до ещё двух кварталов расходов), около €45 млн, привлечённых от акционеров с января по июль, и «около $20 млн», привлечённых после объявления сделки. Это продлевает запас, но не меняет его порядок. Об этом же говорит и сама компания: в отчётности за I квартал раскрыта существенная неопределённость в отношении её способности продолжать деятельность непрерывно, указано, что «в ближайшие двенадцать месяцев потребуется дополнительный капитал», и упомянуты переговоры о бридж-финансировании до закрытия сделки. С 2021 года newcleo в общей сложности привлекла более $1 млрд; теперь роль фондового рынка — финансировать следующий раунд.
Поддерживает ли спрос ИИ на электроэнергию бычий сценарий для NWCL?
Спрос — самая сильная часть этой истории. По оценке Министерства энергетики США, в 2023 году центры обработки данных потребляли около 4,4% электроэнергии США (176 ТВт·ч) и к 2028 году могут потреблять 6,7–12% (325–580 ТВт·ч). МЭА ожидает, что к 2030 году спрос дата-центров на электроэнергию примерно удвоится. Гиперскейлеры уже заключают атомные сделки: Google — с Kairos Power, Amazon — с X-energy, а Microsoft — по перезапуску Crane Clean Energy Center на площадке Три-Майл-Айленд.
То же давление видно по всей энергетической цепочке — от проблемы NextEra и Dominion с сетью на 110 ГВт до энергетической платформы Helix от KKR и сделки NVIDIA с IREN на 5 ГВт.
То, что newcleo может заявить сегодня, куда скромнее:
- Коммерческий портфель проектов на 9,2 ГВт, который, по словам проспекта, является необязывающим и «не представляет собой законтрактованный портфель заказов, гарантированную выручку или обязывающие обязательства клиентов».
- Ни одного обязывающего контракта с клиентом на LFR или завод MOX.
- Партнёрство с IP3 по размещению рядом с ИИ-инфраструктурой и ряд других соглашений — это меморандумы о взаимопонимании или письма о намерениях, согласно сноске в самой презентации.
- Первый коммерческий реактор, намеченный на 2032 год. Газовые турбины, модернизация сетей, перезапуск действующих реакторов и генерация на месте покроют значительную часть спроса ИИ ещё до этого.
Спрос со стороны ИИ подтверждает размер рынка, за которым охотится newcleo. Но в выручке newcleo он пока не отражается, и акции следует оценивать с учётом этого.
Чем newcleo отличается от других
- Реактор плюс топливо. Мало кто из разработчиков пытается контролировать и реактор, и топливо для него. Если это сработает, newcleo превратит государственную обузу — выделенный плутоний и отработавшее топливо — в источник топлива, не зависящий от мощностей по обогащению.
- Связь с Oklo. В октябре 2025 года newcleo договорилась с Oklo о создании в США производства передового топлива и пообещала $2 млрд инвестиций в США. 26 мая 2026 года — в день подписания сделки с NewHold — Oklo вошла в число пяти компаний, которые Министерство энергетики отобрало для углублённых переговоров по программе использования избыточного плутония. На момент подготовки проспекта условия ещё обсуждались.
- Несколько регуляторов одновременно. Франция, Великобритания, Словакия, Италия и США распределяют политический риск, но и умножают объём лицензионной работы.
- Промышленная выручка с первого дня. Небольшая, но реальная, и она оплачивает компетенции в цепочке поставок.
- Основатель с успешным выходом. Буоно провёл Advanced Accelerator Applications от IPO по $16 до продажи за $3,9 млрд.
Главные риски для акционеров NWCL
- Финансирование и размытие. Около 11 месяцев денег от сделки при нынешних темпах расходов, плюс ежегодное автоматическое увеличение резерва плана вознаграждения акциями до 5% в течение девяти лет, ~19 млн варрантов и будущие размещения акций, которые, скорее всего, пройдут ниже $10.
- Локап и предложение со стороны PIPE. ~90% акций разблокируются примерно к марту 2027 года (или раньше при $12/$15/$18), а акции PIPE не заблокированы, но находятся в убытке.
- Технология. Коррозия в свинце и квалификация материалов ещё не подтверждены в масштабе полной системы; PRECURSOR станет первой проверкой.
- Топливо. Стратегия MOX зависит от доступа к плутонию, гарантий нераспространения и общественного одобрения в каждой стране.
- Лицензирование и сроки. Ни у одного проекта newcleo нет лицензии на строительство, а американский блок находится на стадии до подачи заявки.
- Клиенты. Необязывающий портфель проектов, а не портфель заказов.
- Раскрытие информации. Как иностранный частный эмитент, newcleo не подаёт ежеквартальные отчёты 10-Q; инвесторы получают полугодовые отчёты и формы 6-K.
- Бета сектора. Как показывает таблица аналогов, акции передовой атомной энергетики движутся вместе, и они упали на 40–85% от своих максимумов.
Бычий, базовый и медвежий сценарии
Бычий сценарий — лестница пройдена. PRECURSOR успешно заработает к концу 2026 года, Франция примет заявки на лицензии на строительство в 2027 году, топливная сделка с Oklo и площадка в США станут обязывающими, а проектное финансирование покроет большую часть первой станции. Акции поднимаются выше $12, и каждая ступень по очереди что-то открывает: держатель форварда расторгает его и возвращает деньги, варранты исполняются, а локап снимается на растущем рынке.
Базовый сценарий — прогресс с размытием. Технология продвигается, но сроки сдвигаются к середине 2030-х. newcleo привлекает капитал каждые 12–18 месяцев ниже цены сделки в $10. Компания создаёт стоимость, но ранним держателям NWCL из-за размытия достаётся меньшая её часть. Акции торгуются вместе с группой передовой атомной энергетики при высокой волатильности.
Медвежий сценарий — типичный путь SPAC. Слабый рынок атомных акций, небольшой free float и окончание локапа в марте 2027 года совпадают с потребностью в финансировании. Размещение с большим дисконтом сбрасывает цену акций, а форвард и варранты так и не приносят денег. По этому пути прошли многие компании на стадии разработки после de-SPAC; наша история технологических пузырей с 1929 года показывает, как часто капиталоёмкие темы проходят один и тот же цикл.
Как отслеживать NWCL после дебюта
- Следующее финансирование. Следите за ценой, объёмом и структурой следующего привлечения — будет ли это акционерный капитал, долг, грант или проектное финансирование.
- Лестница. Отслеживайте, вернётся ли NWCL выше $10 (безубыточность PIPE), $10,65 (форвард) и $11,50 (варранты).
- Отчёт по итогам слияния со SPAC и формы 6-K. Отчётность после закрытия должна раскрыть фактическое число погашений и базовое число акций.
- Запуск PRECURSOR к концу 2026 года — первое техническое подтверждение на уровне полной системы.
- Лицензирование во Франции — заявки на LFR-AS-30 и завод MOX до конца 2027 года.
- Обязывающие контракты — всё, что превратит портфель на 9,2 ГВт, партнёрство с IP3 или рамочное соглашение с Oklo в подписанные и профинансированные договоры.
- Аналоги. OKLO, XE, NNE и SMR задают настроение в секторе.
SimianX AI объединяет документы для регулятора, ценовую динамику и новости по акциям передовой атомной энергетики в единый мультиагентный исследовательский процесс. NWCL пока слишком новая бумага для нашего покрытия акций, но её ближайший публичный аналог и топливный партнёр, Oklo (OKLO), уже покрыт.
Вопросы и ответы
Какой была цена закрытия NWCL в первый день?
$8,145 22 сентября 2026 года при диапазоне $7,15–$8,63 и объёме около 752 000 акций. Это на 18,6% ниже ориентировочной цены сделки со SPAC в $10,00.
Является ли листинг newcleo на Nasdaq IPO?
Нет. newcleo вышла на биржу через слияние со SPAC NewHold Investment Corp III. Акции NHIC превратились в акции NWCL, а большую часть новых денег предоставили инвесторы PIPE.
Сколько денег newcleo фактически привлекла?
$247 млн валовых: $216 млн через PIPE и $31 млн из траста NewHold. Проспект оценивает расходы по сделке в $51,4 млн, так что остаётся около $196 млн. Форвардная покупка «до $75 млн» условна и зависит от того, будет ли акция торговаться около $10,65.
Какова сейчас оценка newcleo?
Около $2,69 млрд на полностью разводнённой основе по первому закрытию (примерно 329,9 млн акций, расчёт по форме S-8) против примерно $3,30 млрд по $10,00. Цифра $2,4 млрд — это доинвестиционная стоимость, согласованная в мае.
Когда истекает локап акций newcleo?
Примерно через 180 дней после закрытия 21 сентября 2026 года, то есть около 20 марта 2027 года. Досрочное снятие наступает, если VWAP NWCL держится на уровне $12 и выше (50%), $15 (25%) и $18 (25%) в 20 из любых 30 торговых дней. Акции PIPE под локап не подпадают.
Когда реакторы newcleo начнут вырабатывать электроэнергию?
Не раньше 2030-х годов. Неядерный демонстратор PRECURSOR должен быть готов к концу 2026 года, первый завод MOX — к 2031 году, а первый коммерческий американский реактор на 200 МВт(э) намечен на 2032 год. Ни у одного из этих проектов пока нет ни лицензии на строительство, ни окончательного инвестиционного решения.
Есть ли у newcleo клиенты среди дата-центров для ИИ?
Обязывающих — нет. Партнёрство с IP3 по размещению рядом с ИИ-инфраструктурой и портфель на 9,2 ГВт не являются обязывающими, а проспект прямо указывает, что newcleo не заключала обязывающих контрактов с клиентами на свои установки LFR или заводы MOX.
Заключение
Дебют newcleo переоценил сделку, согласованную четырьмя месяцами ранее. Между подписанием и листингом акции передовой атомной энергетики, с которыми сравнивают newcleo, подешевели на 27–45%. Траст в основном был выплачен, а не остался в сделке, «до $75 млн» превратились в деньги, которые вернутся только около $10,65, а заявленные $429 млн после оценочных расходов стали примерно $196 млн. Первое закрытие на уровне $8,145 — около $2,69 млрд на полностью разводнённой основе — это первая независимая рыночная цена за всё это.
То, что строит newcleo, серьёзно: реактор со свинцовым теплоносителем, за которым стоит испытательная инфраструктура на €69 млн, стратегия переработанного топлива, за которую берутся немногие конкуренты, работающие промышленные дочерние компании и основатель, который уже однажды продал атомную компанию. Однако следующий год для акций будет определяться ценовой лестницей и запасом денег: примерно 11 месяцев денег от сделки при темпах расходов I квартала, база инвесторов PIPE в убытке и локап, заканчивающийся к марту 2027 года. Ключевые факты, за которыми стоит следить, — размер и цена следующего привлечения, заработает ли PRECURSOR к концу года и станет ли хоть какая-то часть портфеля на 9,2 ГВт обязывающей.
Читайте также
- Акции ядерной энергетики и урана 2026: ставка на спрос ИИ
- Generac и Amazon: реальные $2,4 млрд за заголовком в $8 млрд
- Сделка NextEra-Dominion 2026: AI-узкое место и 110 ГВт США
- KKR Helix AI Инфраструктура: торговля энергией NVDA и VST
- NVIDIA-IREN 2026: сделка на $2,1 млрд по AI-мощности 5 ГВт
- Caterpillar 2026: энергетический трейд на ИИ-дата-центрах
- IPO Unitree Robotics взлетел на 460%: прорыв в ИИ или пузырь?
- Все пузыри на рынках с 1929 года: сравнение с ИИ-циклом 2026
- IPO Oura отложено: что S-1 показывает за оценкой $13,5 млрд
Источники
- newcleo — проспект и документ для голосования (форма 424B3, 10 августа 2026 г.)
- newcleo — форма S-8 (22 сентября 2026 г.)
- newcleo — объявление о закрытии сделки (GlobeNewswire, 21 сентября 2026 г.)
- NewHold Investment Corp III — 8-K о соглашении о форвардной покупке (11 сентября 2026 г.)
- NewHold Investment Corp III — 8-K с итогами голосования акционеров (17 сентября 2026 г.)
- SEC EDGAR — документы newcleo plc
- Nasdaq — котировка NWCL
- NRC США — взаимодействие Newcleo Americas до подачи заявки
- Generation IV International Forum — быстрый реактор со свинцовым теплоносителем
- World Nuclear Association — смешанное оксидное (MOX) топливо
- МАГАТЭ — что такое ядерные гарантии
- Министерство энергетики США — доклад о спросе дата-центров на электроэнергию
- МЭА — Energy and AI
- X-energy — цена первичного публичного размещения
- Investopedia — SPAC
- Investopedia — финансирование PIPE
- Investopedia — периоды локапа
- newcleo — сайт компании
- SimianX — фундаментальные показатели акций OKLO


