Внутри сделки Generac и Amazon: что обязывает 8-K и что он лишь подразумевает
17 сентября 2026 года Generac Holdings (NYSE: GNRC) закрылась на отметке 207,23 доллара, прибавив 18,34 процента к предыдущей сессии, после раскрытия долгосрочного соглашения с Amazon о поставках резервных генераторов для дата-центров Amazon. Во всех заголовках фигурировала цифра 8 миллиардов долларов.
В самом документе стоит цифра 2,4 миллиарда.
Обе верны, и расстояние между ними — это и есть весь инвестиционный вопрос. Форма 8-K компании Generac, поданная 16 сентября, сообщает, что первоначальные поставки ожидаются на сумму 2,4 миллиарда долларов в 2027 и 2028 годах. Восемь миллиардов — это потолок накопленных платежей, который определяет, сколько варрантных акций Amazon в итоге заработает, а не заказ на покупку.
Об этом различии написали. О четырёх вещах — нет.
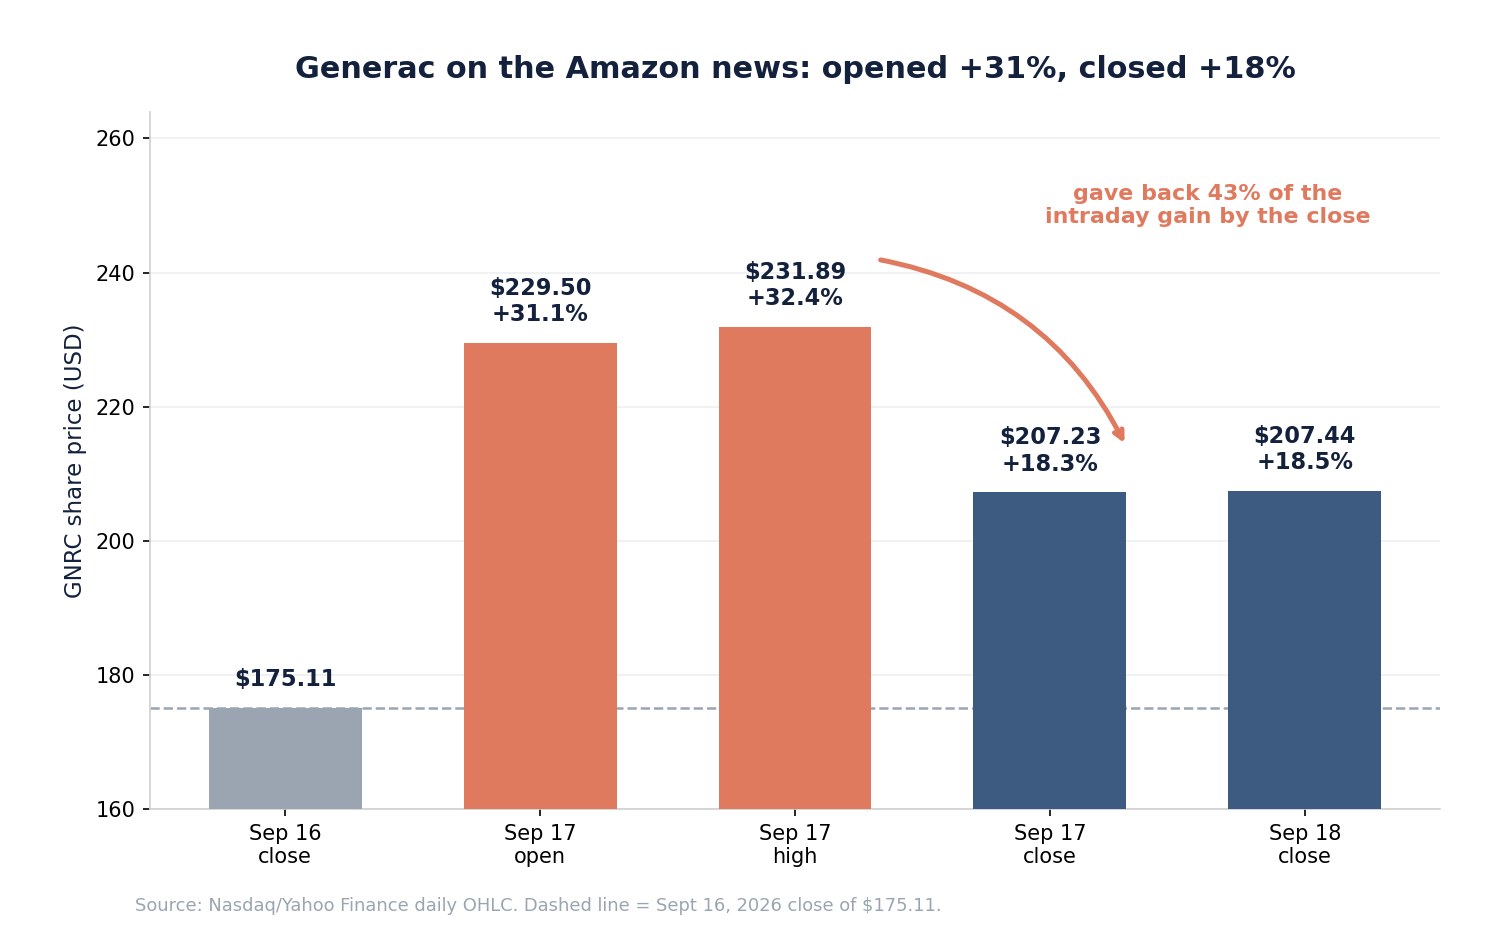
Первая — что на самом деле сделала котировка. Generac открылась на 229,50 доллара, разрывом в 31,1 процента, коснулась 231,89 внутри дня, а затем вернула 43 процента этого роста до закрытия. Вторая — график вестинга варранта вымаран в поданном приложении, поэтому ни один сторонний наблюдатель не может смоделировать график размытия. Третья — сегмент Residential компании Generac, её исторический двигатель прибыли, сокращается, и весь рост приходит из менее маржинального бизнеса Commercial & Industrial, где и разместится работа по контракту с Amazon. Четвёртая — маржа второго квартала 2026 года содержит возврат пошлин на 71,1 миллиона долларов, проведённый как уменьшение себестоимости продаж.
Ничто из этого не делает сделку плохой. Это делает её меньше, медленнее и условнее, чем подсказывает заголовок про 8 миллиардов. Тот, кто отслеживает позицию, может наблюдать за отчётностью GNRC, поведением цены и пересмотром прогнозов с помощью SimianX AI.
Все цифры взяты из документов SEC, сообщений компании и рыночных данных по состоянию на 18 сентября 2026 года.
Четыре цены, которые рассказывают настоящую историю
Один-единственный процент закрытия скрывает то, что трейдеры на самом деле сделали с этой новостью.
| Момент | Цена GNRC | К закрытию 16 сен. | Объём |
|---|---|---|---|
| Закрытие 16 сен. 2026 | 175,11 $ | — | 1,66 млн |
| Открытие 17 сен. | 229,50 $ | +31,06 % | — |
| Внутридневной максимум 17 сен. | 231,89 $ | +32,43 % | — |
| Минимум 17 сен. | 202,26 $ | +15,50 % | — |
| Закрытие 17 сен. | 207,23 $ | +18,34 % | 8,05 млн |
| Закрытие 18 сен. | 207,44 $ | +18,46 % | 3,04 млн |
Первая, необдуманная реакция рынка состояла в том, чтобы добавить около трети к стоимости Generac. К закрытию он вернул 43,4 процента внутридневного роста, завершив день на 10,6 процента ниже максимума. Следующая сессия добавила 0,10 процента — откат не выкупили.
Этот рисунок важен, потому что так рынок оценивает заголовок, который он пока не может подписать. Мгновенные плюс 31 процент — это реакция на «8 миллиардов». Закрытие на плюс 18 процентов ближе к реакции на «2,4 миллиарда за два года плюс опцион на остальное».
Рядом с праздником должны стоять ещё два факта. На отметке 207,44 доллара Generac по-прежнему на 30,0 процента ниже своего годового максимума в 296,44 доллара — новость от Amazon не вывела акцию к новому максимуму, она вернула её к середине собственного диапазона. И GNRC — действительно волатильный инструмент: 29 из последних 251 сессии двигались минимум на 5 процентов, годовая волатильность близка к 58 процентам, а в худшей точке прошедшего года акция теряла 40,8 процента от пика.
Обдуманный ответ рынка — плюс 18 процентов, а не плюс 31. Разница между этими числами и есть та часть 8 миллиардов, которую инвесторы решили пока не оплачивать.
Что именно подписала Generac
Отчёт 8-K короткий и необычно конкретный. 16 сентября 2026 года Generac и Amazon заключили Соглашение о сделке, по которому Generac выпустила варрант в пользу Amazon.com NV Investment Holdings LLC, стопроцентной дочерней компании Amazon, и в тот же день обе компании подписали долгосрочный договор поставки.
| Условие | Детали |
|---|---|
| Варрантные акции | До 1 693 745 |
| Цена исполнения | 200,9266 $ за акцию |
| Перешло при подписании | 307 954 акции |
| Оставшийся вестинг | Транши, привязанные к накопленным платежам Amazon, до 8 млрд $ |
| Первоначальные поставки | 2,4 млрд $ ожидаются в 2027 и 2028 годах |
| Истечение | Не позднее 16 сентября 2033 года |
| Способ исполнения | Денежный или безденежный, по выбору Amazon |
| Регистрация | Предоставлены права регистрации варрантных акций |
| Освобождение | Раздел 4(a)(2) Закона о ценных бумагах |
Важна именно структура. Amazon не платит Generac за варрант; Amazon зарабатывает его, размещая и оплачивая заказы. Вестинг запускается «совокупными валовыми платежами… полученными Компанией и её глобальными аффилированными лицами», а не учтёнными заказами. Размытие, следовательно, не может опережать выручку — по-настоящему дружественная акционерам конструкция и самый сильный отдельный аргумент быков.
Это к тому же тот же вектор и тот же сценарий, который Amazon уже использовала, беря варрантные позиции у поставщиков, и он перекликается со структурой, привязанной к акциям, в чиповом соглашении Amazon с Qualcomm: клиент одновременно обеспечивает поставки и получает опцион на капитал.
Одна деталь заслуживает упоминания, потому что работает в обратную сторону. Цена исполнения 200,9266 доллара была установлена на 14,8 процента выше невозмущённого закрытия Generac 16 сентября в 175,11 доллара. Скидки Amazon не получила. Но на следующий день акция закрылась на 207,23, так что варранты оказались «в деньгах» менее чем через сутки после выпуска — и действуют они семь лет.
Та часть варранта, которую никто не может смоделировать
Вот информационный пробел, о котором не упомянули.
Поданный варрант, Приложение 4.1, определяет условие вестинга так: варрант переходит «в отношении траншей по [\\\*] Варрантных Акций каждый раз, когда Компания и/или любое из её Аффилированных лиц совокупно получили валовые платежи по Коммерческим договорённостям на общую сумму [\\\*]».
Обе цифры вымараны. Generac исключила их на основании пункта 601(b)(10)(iv) Регламента S-K, который позволяет скрывать несущественные и чувствительные с точки зрения конкуренции условия.
Практическое следствие: инвестор знает крайние точки — 307 954 акции перешли сейчас, 1 693 745 при потолке в 8 миллиардов — и ничего между ними. Нельзя сказать, сколько акций переходит при 1 миллиарде платежей, или при 3, или при 5. Любой график размытия в аналитической записке — это допущение, а не раскрытие.
Вымарывание скрывает и форму кривой. Вестинг может быть линейным, смещённым к концу, чтобы вознаградить последние доллары, или смещённым вперёд, чтобы вознаградить раннюю приверженность. У этих трёх вариантов существенно разные последствия для того, когда акционеры примут на себя размытие.
Вторая деталь, соседняя с вымаранной, важна не меньше. Платежи, засчитываемые в потолок, — это валовые платежи за вычетом «зачётов», и варрант определяет этот термин широко: налоги, перевозка и сборы третьих лиц, кредиты, возвраты, штрафы, отменённые заказы, спорные счета и прочие зачёты. Счётчик 8 миллиардов, таким образом, не измеряет «размещённые заказы». Он измеряет фактически полученные и удержанные деньги, после отмен. Это более высокая планка, чем подразумевает заголовок, и это правильная планка для акционеров.
Потолок Amazon в 4,999 процента
Варрант содержит Ограничение бенефициарного владения, установленное изначально на уровне 4,999 процента выпущенных акций и измеряемое после учёта любого исполнения. Amazon может поднять его письменным уведомлением, вступающим в силу только после периода ожидания.
Это число не случайно. Оно находится прямо под порогом в 5 процентов, который запускает обязанность раскрывать бенефициарное владение по формам 13D/13G согласно разделу 13(d). Конструкция позволяет Amazon иметь реальный экономический интерес в своём поставщике, оставаясь ниже линии раскрытия, и ограничивает, какую часть реестра Generac Amazon может занимать в любой момент без активного шага.
Для акционеров Generac потолок умеренно успокаивает: он исключает ползучее наращивание доли. Он не исключает влияния. Клиент, способный составлять значительную часть вашего роста, обладает рычагом независимо от того, владеет он вашими акциями или нет.
Что 2,4 миллиарда значат для Generac
На фоне собственной отчётности Generac первоначальный заказ очень велик.
| Показатель | Сумма |
|---|---|
| Совокупная выручка 2025 финансового года | 4 209 млн $ |
| Первоначальные поставки Amazon, 2027-28 | 2 400 млн $ |
| Первоначальный заказ к выручке 2025 года | 57,0 % |
| Выручка Commercial & Industrial за 2025 (прибл.) | ~1 800 млн $ |
| Акций в обращении (31 июля 2026) | 59 006 361 |
| Рыночная капитализация при 207,44 $ | 12,2 млрд $ |
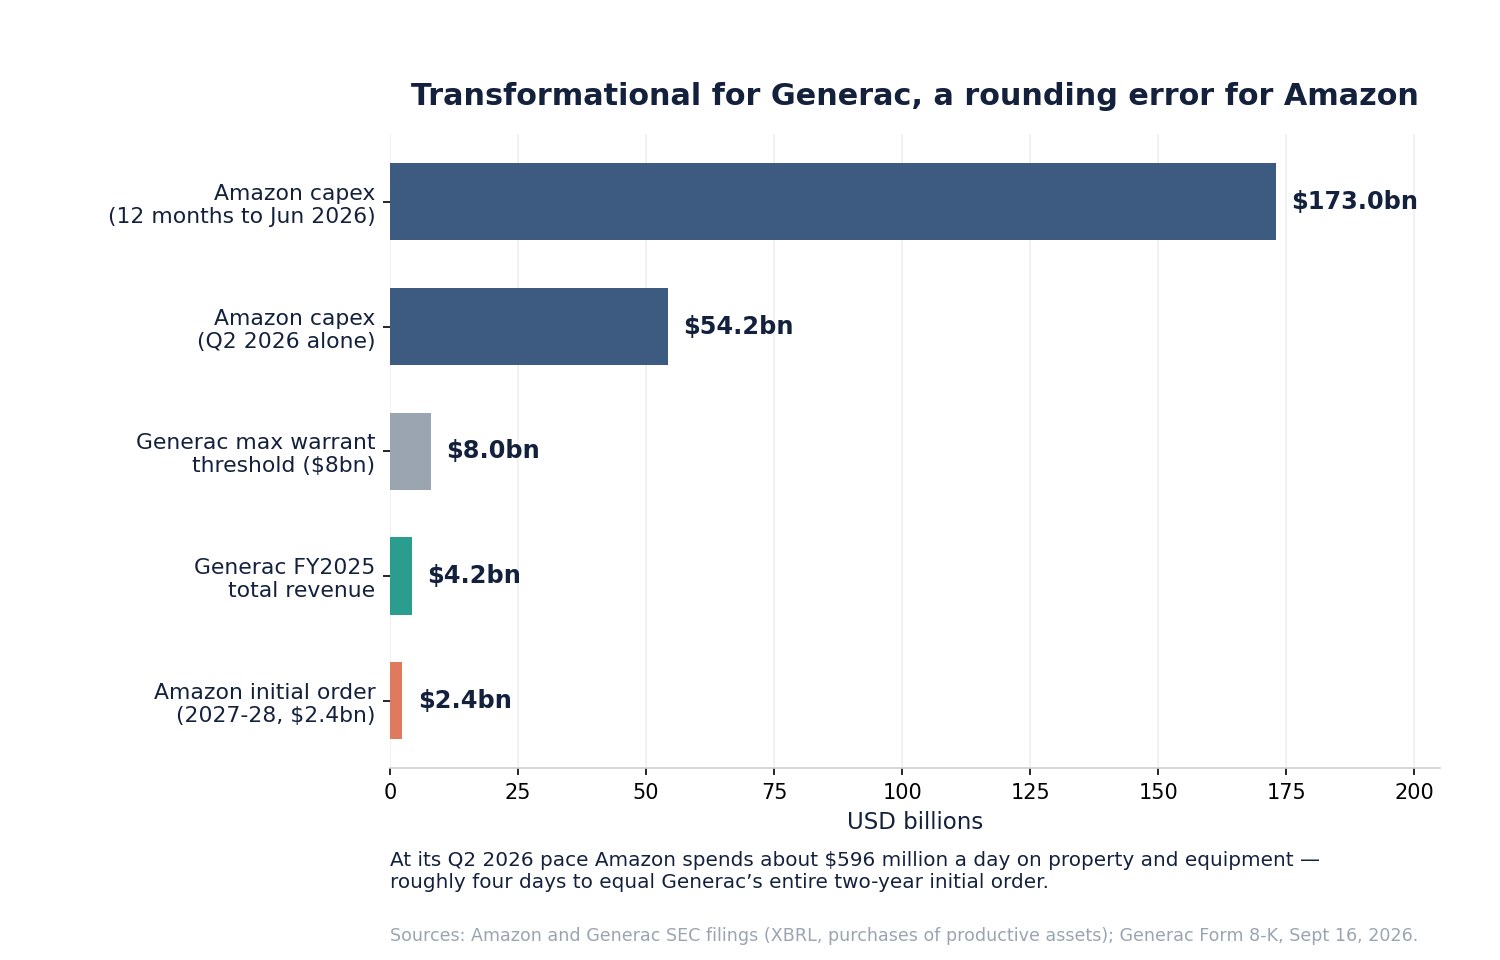
Распределённые на два года, 2,4 миллиарда — это примерно 1,2 миллиарда в год для компании, продавшей в 2025 году всего на 4,2 миллиарда. Для бизнеса, чей сегмент C&I в прошлом году был около 1,8 миллиарда, один клиент такого масштаба — преобразующий и одновременно концентрирующий фактор.
Это честный бычий тезис, и он вовсе не требует, чтобы 8 миллиардов материализовались.
Что 2,4 миллиарда значат для Amazon
Посчитайте то же число с другой стороны стола — и оно почти исчезает.
| Капитальные расходы Amazon (покупки производственных активов) | Сумма |
|---|---|
| 2025 финансовый год | 131,8 млрд $ |
| Первый квартал 2026 | 44,2 млрд $ |
| Второй квартал 2026 | 54,2 млрд $ |
| Первое полугодие 2026 | 98,4 млрд $ |
| Двенадцать месяцев до 30 июня 2026 | 173,0 млрд $ |
| Первоначальный заказ Generac к этой сумме | 1,4 % |
| Полный потолок в 8 млрд $ к этой сумме | 4,6 % |
В темпе второго квартала Amazon тратила около 596 миллионов долларов в день на недвижимость и оборудование. Весь двухлетний первоначальный заказ Generac равен примерно четырём дням капитальных расходов Amazon.
Эта асимметрия — центральный факт сделки. Она объясняет, почему соглашение может быть по-настоящему преобразующим для Generac и по-настоящему несущественным для Amazon, и почему у Amazon хватило веса, чтобы диктовать условия, получить варранты с ценой выше рынка и вымарать график вестинга. Она же объясняет риск: контрагент, для которого весь ваш портфель заказов — ошибка округления, может изменить приоритеты без долгих внутренних споров. Та же динамика проходит через собственные раскрытия капитальных расходов Amazon, где инфраструктурные обязательства достаточно велики, чтобы двигать целые цепочки поставок.
Зачем ИИ-дата-центрам резервные генераторы
Логика спроса прочная, и её стоит изложить прямо, потому что это та часть тезиса, которая не зависит от Amazon.
Гиперскейл-дата-центр не терпит внеплановых отключений. Сеть отказывает, и тогда источники бесперебойного питания держат нагрузку секунды или минуты, пока резервные генераторы запускаются и принимают её на себя, пока хватает топлива. Это требование масштабируется вместе с объектом, а кампусы для обучения и инференса ИИ гораздо плотнее предыдущего поколения облачных залов.
Три особенности делают это реальным продуктовым рынком, а не товарным:
- Машины мегаваттного класса. Резервная генерация для дата-центров продаётся крупными агрегатами, часто параллелится в многомегаваттные блоки, с распредустройствами и системами управления, которые должны координироваться автоматически.
- Выбросы и разрешения. Резервные двигатели регулируются. Размещение, лимиты наработки и выбор топлива взаимодействуют с местными разрешениями на выбросы, и работа по соответствию входит в продажу.
- Долгие сроки поставки. У двигателей, генераторов, кожухов и распредустройств сроки в несколько кварталов — именно поэтому гиперскейлер подписывает многолетний контракт, а не покупает на споте.
Стоит быть точным в том, чего эта категория не означает. Резервные генераторы не питают ИИ непрерывно. Это страховка, рассчитанная на объект и запускаемая редко. Выручка масштабируется с числом построенных дата-центров, а не с обработанными токенами, что делает это бизнесом строительного цикла, более близким к ограничению по электроэнергии и сети, чем к спросу на вычисления как таковому.
Проблема структуры выручки, о которой никто не сказал
Теперь вывод, который сильнее всего меняет картину.
С 1 июля 2025 года Generac перестроилась на два отчётных сегмента — Residential и Commercial & Industrial. Июньский квартал 2026 года выглядит так:
| Выручка сегмента (внешняя), II квартал | 2026 | 2025 | Изменение |
|---|---|---|---|
| Residential | 617,0 млн $ | 630,6 млн $ | −2,2 % |
| Commercial & Industrial | 556,5 млн $ | 430,6 млн $ | +29,2 % |
| Итого чистые продажи | 1 173,5 млн $ | 1 061,2 млн $ | +10,6 % |
Выручка Residential упала. Весь рост Generac — и даже больше — пришёл из C&I. Первое полугодие говорит о том же: Residential 1 166,3 млн $ против 1 173,7 млн $ годом ранее (−0,6 %), C&I 1 066,5 млн $ против 829,6 млн $ (+28,6 %).
Теперь наложите рентабельность. Скорректированная маржа EBITDA в июньском квартале составила 34,7 процента в Residential и 14,6 процента в Commercial & Industrial.
Итак: высокомаржинальный сегмент сжимается, низкомаржинальный даёт весь рост, и бизнес Amazon придёт в низкомаржинальный. Структура выручки смещается к предельным маржам около 15 процентов и уходит от примерно 35-процентных.
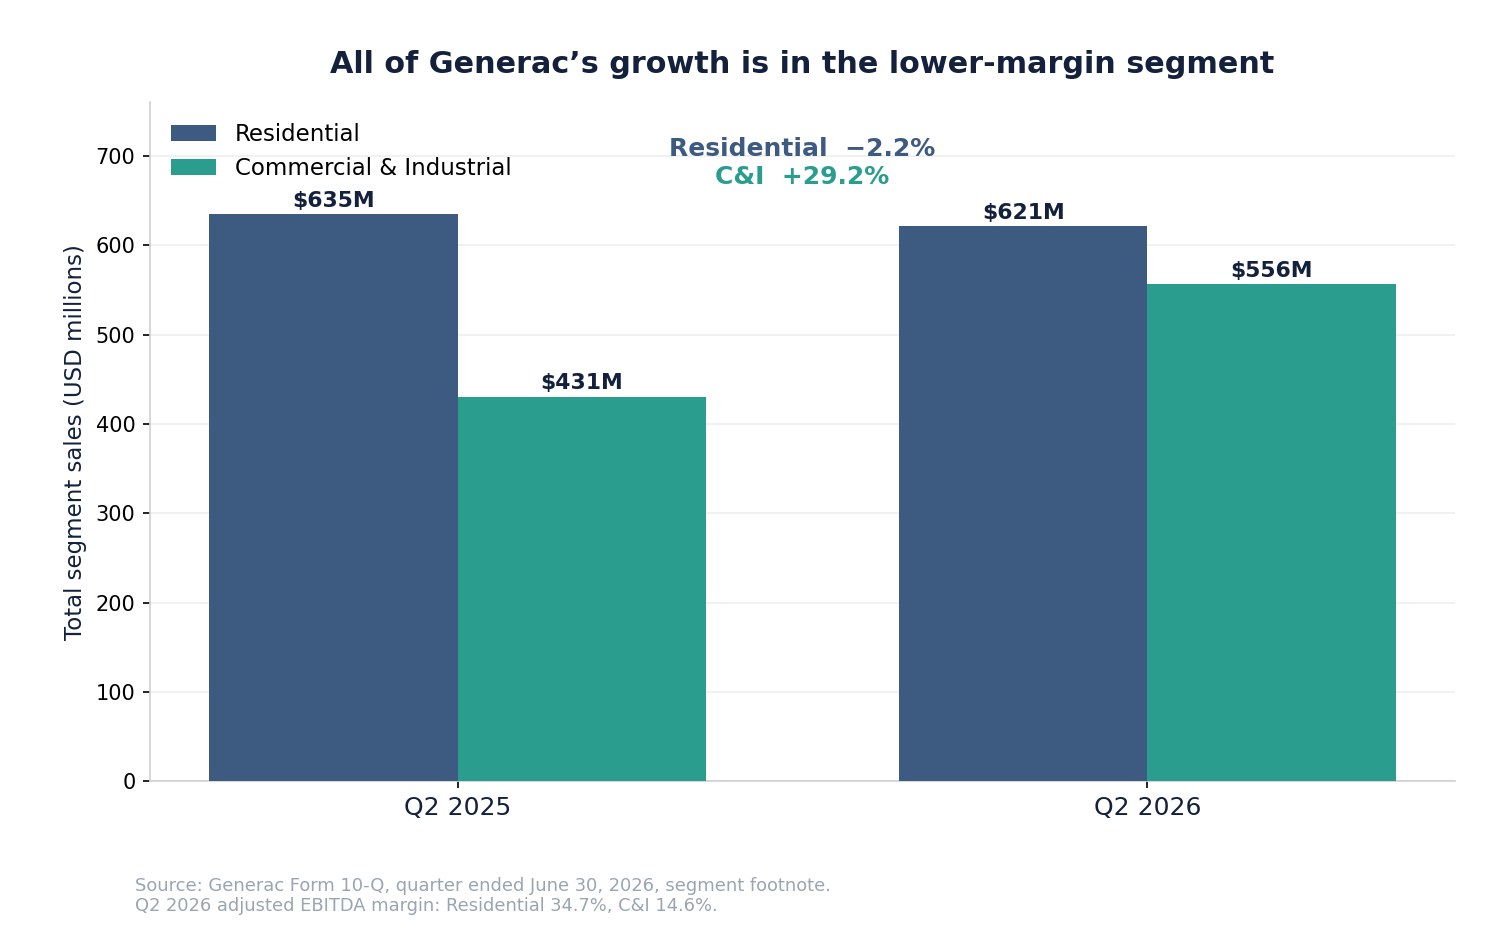
Это не значит, что сделка с Amazon разрушает стоимость. Объём при марже 15 процентов — всё равно прибыль, поглощение постоянных затрат улучшается с масштабом, а покупка Enercon позволила Generac перевести кожухи, системы управления и распредустройства внутрь компании, что повышает захватываемую стоимость на единицу. Но это значит, что сдвиг структуры такого размера — встречный ветер для консолидированной маржи, который нужно перекрывать объёмом и вертикальной интеграцией. «Рост выручки» и «расширение маржи» здесь не одна и та же история, а рынок сейчас платит за обе.
Возврат пошлин внутри заголовочной маржи
Прибыльность июньского квартала несёт ещё и разовую статью, которая не повторится.
20 февраля 2026 года Верховный суд США признал недействительными пошлины, введённые на основании Закона о международных чрезвычайных экономических полномочиях, и разрешил возврат ранее уплаченных сумм. Generac выбрала учёт возмещения убытков по ASC 410-30. Согласно Форме 10-Q за квартал, завершившийся 30 июня 2026 года:
- Generac получила возврат пошлин примерно на 61,4 миллиона долларов.
- Она отразила ещё и дебиторскую задолженность примерно на 27,7 миллиона, получение которой считает вероятным.
- Около 71,1 миллиона было отражено как уменьшение себестоимости продаж, остальное — в запасах.
Менеджмент прямо оценил эффект: валовая маржа составила 44,5 процента против 39,3 процента годом ранее, а возврат пошлин «обеспечил примерно 6 процентов» этого прироста валовой маржи.
Уберите возврат — и арифметика становится неудобной. Примерно шесть пунктов от 44,5 процента оставляют около 38,5 процента, что ниже 39,3 процента, которые Generac заработала в том же квартале 2025 года. На той же базе заявленная операционная прибыль в 210 миллионов превращается примерно в 139 миллионов, а операционная маржа — около 11,8 процента вместо 17,9: всё ещё лучше, чем 10,6 процента во втором квартале 2025 года, но куда более обыденно, чем заголовок.
Базовая валовая маржа в июньском квартале не расширилась. Она слегка сжалась. Расширением было судебное решение.
2025-й был плохим годом, и именно он — база
Восстановление Generac в 2026 году реально и измеряется от дна.
| Финансовый год | Выручка | Операционная прибыль | Разводнённая прибыль на акцию | Операционный денежный поток |
|---|---|---|---|---|
| 2022 | 4 565 млн $ | 566 млн $ | 5,42 $ | 59 млн $ |
| 2023 | 4 023 млн $ | 386 млн $ | 3,27 $ | 522 млн $ |
| 2024 | 4 296 млн $ | 537 млн $ | 5,39 $ | 741 млн $ |
| 2025 | 4 209 млн $ | 289 млн $ | 2,69 $ | 438 млн $ |
В 2025 году выручка снизилась на 2,0 процента, операционная прибыль упала на 46,2 процента, разводнённая прибыль на акцию сократилась вдвое, а операционный денежный поток снизился на 41 процент. Сравнения 2026 года льстят отчасти потому, что 2025-й был слабым.
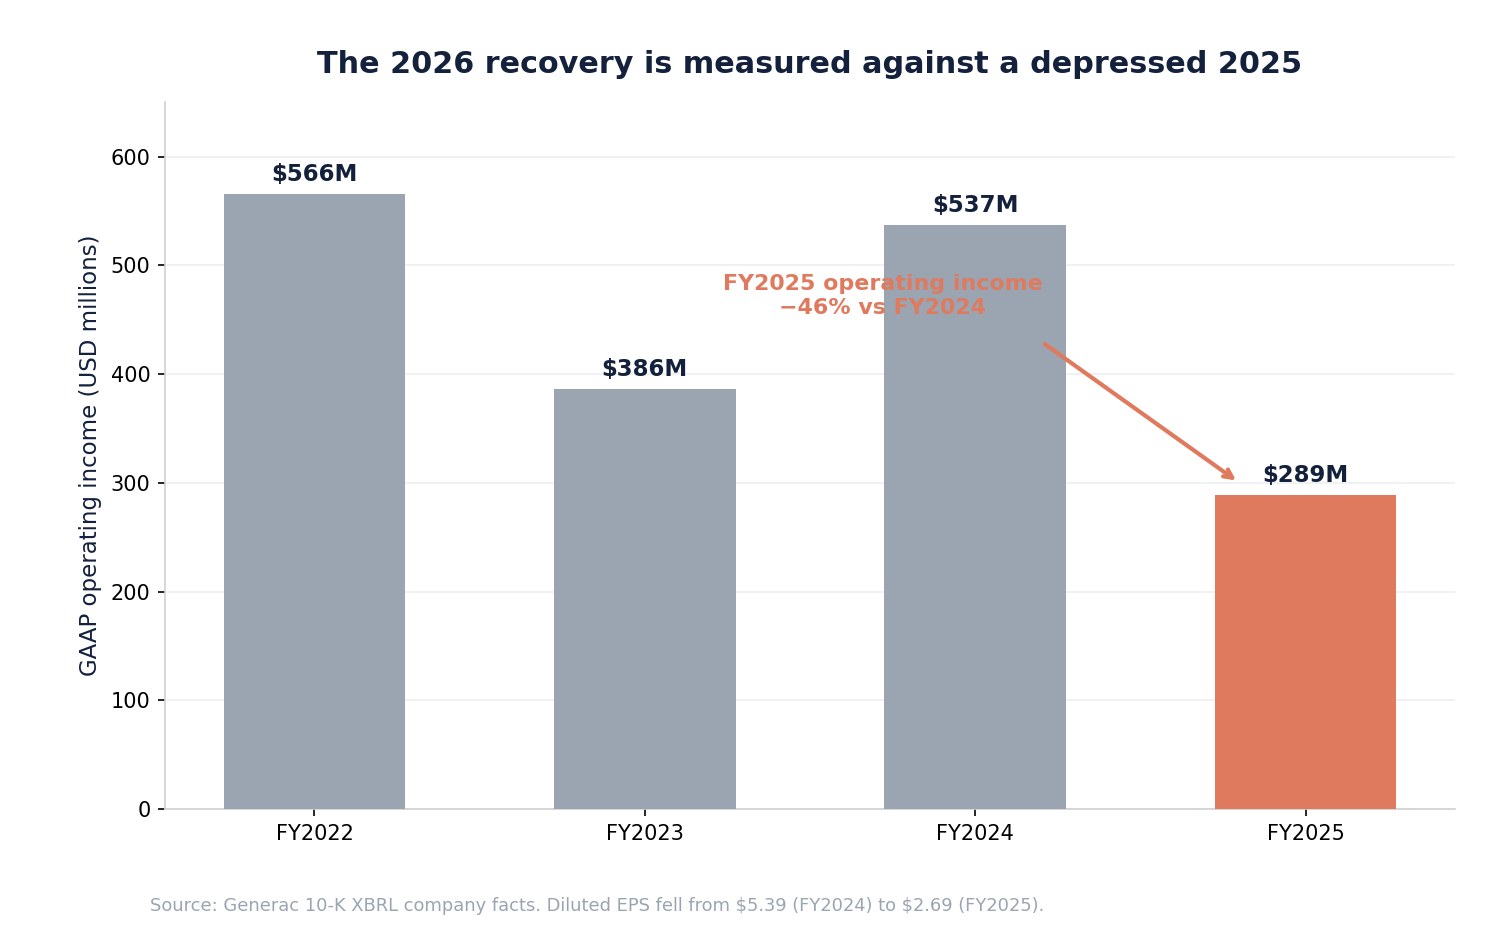
Первое полугодие 2026 года действительно улучшилось: выручка первого квартала 1 059 млн $ при операционной прибыли 117 млн $, второго — 1 173,5 млн $ при 210 млн $. Но около трети этой операционной прибыли второго квартала — возврат пошлин, а прошлогодняя база была самой слабой за четыре года. Обе поправки указывают в одну сторону: операционное восстановление реально, но скромнее заявленных процентов.
Во что варрант обходится акционерам
Размытие здесь небольшое, условное и — что необычно — самофинансируемое.
| Мера размытия | Акции | % от 59 006 361 |
|---|---|---|
| Перешло при подписании | 307 954 | 0,52 % |
| Максимум при полном вестинге | 1 693 745 | 2,87 % |
| Внутренняя стоимость при 207,44 $, перешедший транш | ~2,0 млн $ | — |
| Внутренняя стоимость при 207,44 $, весь варрант | ~11,0 млн $ | — |
При полном вестинге Amazon владела бы менее чем 3 процентами Generac — и только после того, как заплатит Generac 8 миллиардов. На фоне капитализации в 12,2 миллиарда сегодняшняя внутренняя стоимость варранта ничтожна; его опционная стоимость на семь лет — нет, но и она не является затратами акционеров в привычном смысле: это комиссия с выручки, которая сначала должна прийти.
Честный расчёт таков: если 8 миллиардов когда-нибудь будут достигнуты, размытие на 2,87 процента окажется отличной сделкой для нынешних держателей. Если не будут — бóльшая часть варранта никогда не перейдёт. Асимметрия работает в пользу акционеров. Это заметно лучшая конструкция, чем схемы размещения акций в других точках цепочки поставок ИИ, включая размытие от конвертации привилегированных бумаг и размещения, перекроившее число акций в Coherent.
Generac придётся произвести то, что она только что продала
Заказ такого размера — производственное обязательство прежде, чем строка выручки.
Generac расширяет мощности под крупные продукты C&I и для дата-центров, увеличив расходы на исследования и разработки со 173 миллионов долларов в 2023 году до 243 миллионов в 2025-м, а капитальные вложения — со 129 до 170 миллионов за тот же период. Обслуживать 1,2 миллиарда в год дополнительного гиперскейл-спроса требует большего: поставок двигателей и генераторов, производства кожухов и распредустройств, испытательных боксов, систем параллельной работы, пусконаладки на площадке и сервисного покрытия.
Отсюда напрямую вытекают три риска исполнения:
- Поглощение постоянных затрат. Мощность, построенная под одного клиента, становится операционным рычагом, если заказы приходят, и грузом для маржи, если они смещаются.
- Цепочка поставок. У крупных двигателей и генераторов концентрированная база поставщиков и долгие сроки; собственная отчётность Generac отмечает зависимость от ограниченного числа контрактных производителей и единственных поставщиков.
- Оборотный капитал. Крупнопроектный бизнес потребляет деньги до признания выручки — тот самый механизм, что в других точках ИИ-инфраструктуры превратил рекордные заказы в отрицательный свободный денежный поток.
Конкуренты не спят
Generac не является доминирующим игроком в резервной генерации мегаваттного класса. Она претендент.
| Конкурент | Позиция |
|---|---|
| Caterpillar | Давние позиции в резервной генерации и распредустройствах для дата-центров |
| Cummins | Франшиза крупных двигателей и генераторов с глобальным сервисом |
| Rolls-Royce (mtu) | Сильное европейское и гиперскейл-присутствие |
| Kohler | Устоявшийся бизнес промышленных генераторов |
| Eaton, Schneider, Vertiv | Смежные распределение энергии, коммутация и охлаждение |
Бычий аргумент в том, что выбор Amazon подтверждает компетенцию Generac в крупных двигателях именно против этих имён. Медвежий — в том, что у старожилов глубже установленная база и сервисные сети, а гиперскейлеры намеренно держат несколько квалифицированных поставщиков. Победа в дизайне — не ров, когда стандартная практика клиента — двойной источник; урок, заметный по всему комплексу ИИ-оборудования, от памяти до ускорителей.
Что акция закладывает в цену сейчас
При 207,44 доллара и 59 006 361 акции капитализация Generac составляет около 12,2 миллиарда долларов.
| Показатель оценки | Значение |
|---|---|
| Цена акции (18 сен. 2026) | 207,44 $ |
| Рыночная капитализация | 12,2 млрд $ |
| Выручка 2025 финансового года | 4 209 млн $ |
| Разводнённая прибыль на акцию 2025 | 2,69 $ |
| P/E по прибыли 2025 года | ~77x |
| Разводнённая прибыль на акцию, I полугодие 2026 | 3,64 $ |
| Изменение цены акции в 2026 году | +47,0 % |
| Отставание от годового максимума | −30,0 % |
| Годовая волатильность | ~58 % |
Мультипликатор 2025 года — неверная линза: 2025-й был дном. Но продлите восстановление 2026 года — и акция тоже не выглядит очевидно дешёвой. 17 сентября рынок добавил примерно 1,9 миллиарда долларов рыночной стоимости за контракт, который должен принести 2,4 миллиарда выручки — не прибыли — за два года при маржах сегмента C&I около 15 процентов.
Иначе говоря: при марже EBITDA 15 процентов 2,4 миллиарда выручки — это примерно 360 миллионов дополнительной EBITDA за два года. Рынок капитализировал это примерно в 1,9 миллиарда за одну сессию, до отгрузки первой единицы.
Это не обязательно неверно. Это суждение, что 2,4 миллиарда — начало, а не целое, и что потолок в 8 миллиардов — реалистичный пункт назначения. И это ровно то суждение, которое вымаранный график вестинга не даёт проверить.
Бычий сценарий
- Заказ реален и конкретен. 2,4 миллиарда ожидаемых поставок в 2027-28 годах, раскрытые в 8-K, а не намерение из пресс-релиза.
- Amazon подтвердила технологию против Caterpillar, Cummins и Rolls-Royce в самом требовательном резервном применении, какое существует.
- Размытие самофинансируется. Варрант переходит по полученным деньгам за вычетом отмен, поэтому акционеры платят только если выручка приходит.
- C&I растёт быстро — плюс 29,2 процента в июньском квартале и 28,6 процента за полугодие, а драйвером названы продукты для дата-центров.
- Потолок — настоящий опцион. Если платежи приблизятся к 8 миллиардам, выручка затмит размытие в 2,87 процента.
- Вертикальная интеграция улучшается благодаря Enercon, повышая захватываемую стоимость на единицу.
- Фон спроса огромен — 173 миллиарда долларов капитальных расходов Amazon за двенадцать месяцев, часть более широкой гиперскейл-стройки.
Медвежий сценарий
- 8 миллиардов — потолок варранта, а не обязательство, и засчитываемые платежи идут за вычетом отменённых заказов и спорных счетов.
- График вестинга вымаран, поэтому размытие невозможно смоделировать по публичным документам.
- Выручка Residential снижается, а весь рост — в сегменте с 14,6 процента вместо 34,7.
- Валовая маржа второго квартала без пошлин была около 38,5 процента, ниже 39,3 процента годом ранее: расширением было решение суда, а не операции.
- 2025-й был годом дна с падением операционной прибыли на 46 процентов и вдвое меньшей прибылью на акцию; темпы 2026 года льстят на этом фоне.
- Концентрация клиентов приходит вместе с заказом: один покупатель, способный стоить более четверти годовой выручки.
- Инвестиции в мощности берутся на себя раньше выручки, создавая риск постоянных затрат, если гиперскейл-стройка замедлится, как это ненадолго произошло, когда дисциплина расходов на ИИ оказалась под вопросом.
- Акция по-прежнему на 30 процентов ниже годового максимума при годовой волатильности 58 процентов — это не стабильный компаундер.
Generac, возможно, действительно выиграла по-настоящему важный контракт. Выиграть важный контракт и быть правильно оценённым за него — разные вопросы.
За чем следить каждый квартал
Механика контракта: любые 8-K или 10-Q с раскрытием перехода варрантных акций — каждый транш является публичным сигналом о накопленных полученных платежах; раскрытые накопленные платежи относительно потолка в 8 миллиардов; остаются ли первоначальные поставки в графике 2027-28.
Операционно: рост выручки и портфель заказов C&I; выручка Residential, которой нужно перестать падать; выручка продуктов для дата-центров, если раскрывается отдельно; загрузка мощностей и вехи новых заводов.
Финансово: консолидированная валовая маржа без возвратов пошлин; скорректированная маржа EBITDA сегмента C&I по мере роста объёмов Amazon; капитальные вложения; запасы и дебиторская задолженность; свободный денежный поток.
Структурно: любые изменения Ограничения бенефициарного владения; регистрационные заявления по варрантным акциям; дополнительные гиперскейл-клиенты, которые превратили бы риск концентрации в платформу.
Процедура из пяти шагов:
- Подтвердить платежи, а не заказы — транши вестинга и есть значимое раскрытие.
- Подтвердить структуру выручки, следя за стабилизацией Residential.
- Подтвердить маржу на чистой основе, без возвратов.
- Подтвердить денежный поток, поскольку крупные проекты потребляют оборотный капитал прежде, чем вернуть его.
- Подтвердить опору оценки — пересмотры прогнозов растут быстрее цены.
SimianX AI умеет собирать это в повторяемый процесс, связывающий документы SEC, пересмотры прибыли, поведение цены и тональность новостей.
- SimianX AI
- Криптотаблица лидеров SimianX
- Фундаментальные данные GNRC на SimianX
- Живая командная комната SimianX
Стоит ли покупать GNRC после сделки с Amazon?
Честный ответ отделяет контракт от бумаги.
Контракт — настоящая победа. Гиперскейлер со 173 миллиардами долларов годовых капитальных расходов выбрал Generac для критически важного резервного питания и выстроил отношения так, что его участие в капитале переходит только по мере оплаты. Бизнес C&I у Generac растёт почти на 30 процентов, продукты для дата-центров названы драйвером, и компания инвестирует, чтобы обслуживать этот спрос.
Бумага — это капитализация 12,2 миллиарда долларов, выросшая примерно на 1,9 миллиарда за одну сессию ради 2,4 миллиарда двухлетней выручки при сегментных маржах в районе середины подросткового диапазона, в акции на 30 процентов ниже годового максимума, с годовой волатильностью 58 процентов, снижающимся сегментом Residential, маржой, приукрашенной неповторяющимся возвратом пошлин, и варрантом с вымаранным графиком вестинга.
У инвесторов, считающих, что гиперскейл-стройка продлится годы, что Generac превратит это в дополнительных клиентов и что маржа C&I улучшится с масштабом и вертикальной интеграцией, тезис связный. Разгон поставок 2027 года — проверка.
У инвесторов, желающих сначала увидеть раскрытие первого транша вестинга, чистую маржу без возвратов и стабилизацию Residential, прежде чем подписываться под 8 миллиардами, тезис не менее связный. Следующие два отчёта 10-Q — контрольные точки.
Чего 17 сентября не говорит — так это какая группа права. Это была однодневная переоценка, вернувшая 43 процента себя до закрытия.
Частые вопросы о Generac и соглашении с Amazon
Обязалась ли Amazon потратить 8 миллиардов долларов у Generac?
Нет. В 8-K 8 миллиардов описаны как максимальный накопленный уровень платежей, относительно которого переходят варрантные акции. Раскрытое коммерческое ожидание — 2,4 миллиарда первоначальных поставок в 2027 и 2028 годах. Платежи, засчитываемые в потолок, к тому же идут за вычетом зачётов, включая отменённые заказы, спорные счета, кредиты и возвраты.
Какое размытие создают варранты?
До 1 693 745 акций против 59 006 361 в обращении, то есть около 2,87 процента при полном вестинге. При подписании перешли лишь 307 954 акции (0,52 процента). Остальное переходит только по мере накопления платежей Amazon, поэтому размытие не может опередить выручку.
Почему график вестинга нельзя смоделировать?
Потому что он вымаран. Варрант определяет вестинг «траншами по [\\\] Варрантных Акций» за каждые «[\\\]» накопленных платежей, и обе цифры опущены по пункту 601(b)(10)(iv) Регламента S-K. Публичны только крайние точки.
Действительно ли маржа Generac улучшилась в прошлом квартале?
Отчасти. Заявленная валовая маржа составила 44,5 процента против 39,3, но менеджмент отнёс около шести пунктов на возврат пошлин после решения Верховного суда в феврале 2026 года. Примерно 71,1 миллиона проведено как уменьшение себестоимости продаж. Без этого валовая маржа была около 38,5 процента — немного ниже прошлогоднего квартала.
Стала ли Generac теперь ИИ-акцией?
Это поставщик для стройки, смежной с ИИ. Резервные генераторы не выполняют ИИ-нагрузок; они страхуют объекты, которые их выполняют. Выручка масштабируется с числом построенных дата-центров, а не со спросом на вычисления, что делает экспозицию реальной, но на шаг отстоящей — ближе к инфраструктурному и энергетическому ограничению, чем к самим чипам.
Каков главный риск?
Структура выручки и концентрация вместе. Рост приходит в сегмент со скорректированной маржой EBITDA 14,6 процента, пока сегмент с 34,7 процента сжимается, и один клиент вскоре может представлять значительную долю выручки. Generac может сильно нарастить выручку и всё равно разочаровать по прибыли.
Дорога ли акция?
Она торгуется около 77 прибылей подавленного 2025 года, что завышает мультипликатор, и примерно 12,2 миллиарда против 4,2 миллиарда выручки 2025 года. Полезнее другой тест: что капитализировало сентябрьское движение — около 1,9 миллиарда рыночной стоимости за примерно 360 миллионов потенциальной дополнительной EBITDA за два года.
Заключение
Generac выиграла настоящий контракт у клиента, который тратит на недвижимость и оборудование за четыре дня больше, чем стоит весь первоначальный заказ.
Проверяемые факты таковы. Первоначальные поставки на 2,4 миллиарда долларов в 2027 и 2028 годах. Варрант на до 1 693 745 акций по 200,9266 доллара, из которых 307 954 перешли при подписании, а остальное переходит только против накопленных платежей до 8 миллиардов, за вычетом отмен, — по вымаранному графику. Потолок бенефициарного владения в 4,999 процента, стоящий прямо под порогом раскрытия по форме 13D. Истечение в 2033 году.
И со стороны Generac: выручка Residential минус 2,2 процента в июньском квартале, пока C&I рос на 29,2 процента; скорректированные маржи EBITDA 34,7 и 14,6 процента в этих двух сегментах; возврат пошлин на 71,1 миллиона внутри заявленной валовой маржи, без которого маржа снизилась год к году; и 2025 финансовый год, в котором операционная прибыль упала на 46 процентов, а разводнённая прибыль на акцию сократилась вдвое.
Первый порыв рынка — плюс 31 процент. Его обдуманный ответ четыре часа спустя — плюс 18. Акция по-прежнему на 30 процентов ниже уровня годичной давности.
Решат дело четыре вещи, именно в этом порядке: придут ли поставки 2027-28 годов по графику; вырастут ли маржи C&I по мере масштабирования объёмов; перестанет ли сжиматься Residential; и покажет ли первый раскрытый транш вестинга, что платежи накапливаются быстрее или медленнее, чем предполагал рынок. Последнее — единственное настоящее считывание 8 миллиардов, и придёт оно в форме 8-K, а не в заголовке.
Читайте также
- Отчёт Amazon за II квартал 2026: оправдывает ли AWS 200 млрд $ вложений в ИИ?
- Coherent: рост 8 % и −1,02 млрд $ свободного потока в 2026 году
- Сделка Amazon и Qualcomm по чипам: на кону 54 миллиона акций
- TeraWulf 2026: внутри ИИ-аренды Anthropic на 19 млрд $
- Главы ИИ-компаний жмут на тормоз: чипы упали, техгиганты выросли
- SK Hynix растёт на 8 %: реален ли суперцикл ИИ?
- AMD 2026: 6,7 млрд $ в дата-центрах против 75,2 млрд $ у Nvidia
- Отчёт Alphabet за II квартал 2026: оправдывают ли Gemini и Cloud вложения?
- Каждый технологический пузырь с 1929 года: где ИИ в 2026-м
Источники
- Generac Holdings — форма 8-K от 16 сентября 2026 года (пункты 1.01, 3.02, 9.01)
- Generac Holdings — варрант на покупку обыкновенных акций (приложение 4.1)
- Generac Holdings — соглашение о сделке с Amazon.com, Inc. (приложение 10.1)
- Generac Holdings — форма 10-Q за квартал, завершившийся 30 июня 2026 года
- Generac Holdings — отношения с инвесторами
- Generac Power Systems — сайт компании
- SEC EDGAR — история подач Generac Holdings
- Полнотекстовый поиск SEC EDGAR
- Cummins — крупные двигатели и генераторные системы
- Caterpillar — резервное питание для дата-центров
- SimianX — фундаментальные данные по акциям GNRC