 Автор: Muke
Акции SK Hynix выросли на 8%: Начинается ли суперцикл памяти для ИИ?
Обновлено 29 октября 2026 года: ниже добавлены результаты за третий квартал 2026 года (28 октября), план вернуть акционерам около 100 трлн вон в 2026 году и реакция котировок; сентябрьский анализ приводится без изменений.
Коротко: SK Hynix 28 октября 2026 года отчиталась о рекордном III квартале: выручка 104,6 трлн вон (+32% к II кварталу, +328% за год) и операционная прибыль 83,3 трлн вон, операционная маржа 79,7% — обе цифры выше LSEG SmartEstimates в 98,3 и 76,7 трлн вон (форма 6-K). Компания также определила возврат капитала акционерам за 2026 год в около 100 трлн вон — не менее 30 трлн вон денежных дивидендов и не менее 60 трлн вон обратного выкупа с погашением акций, — включая дивиденд 20 000 вон на акцию за III квартал и новый выкуп на 20 трлн вон (форма 6-K). Акции в Сеуле в день отчёта выросли на 10,9%, до 1 487 000 вон, и 29 октября закрылись на 1 526 000 вон — всё ещё на 48% ниже рекорда 22 июня (2 919 000 вон), но на 134% выше начала 2026 года; АДР на Nasdaq (
SKHY) 28 октября закрылись на $164,70 (+13,3%). В DRAM SK Hynix вторая после Samsung, в HBM по-прежнему первая.
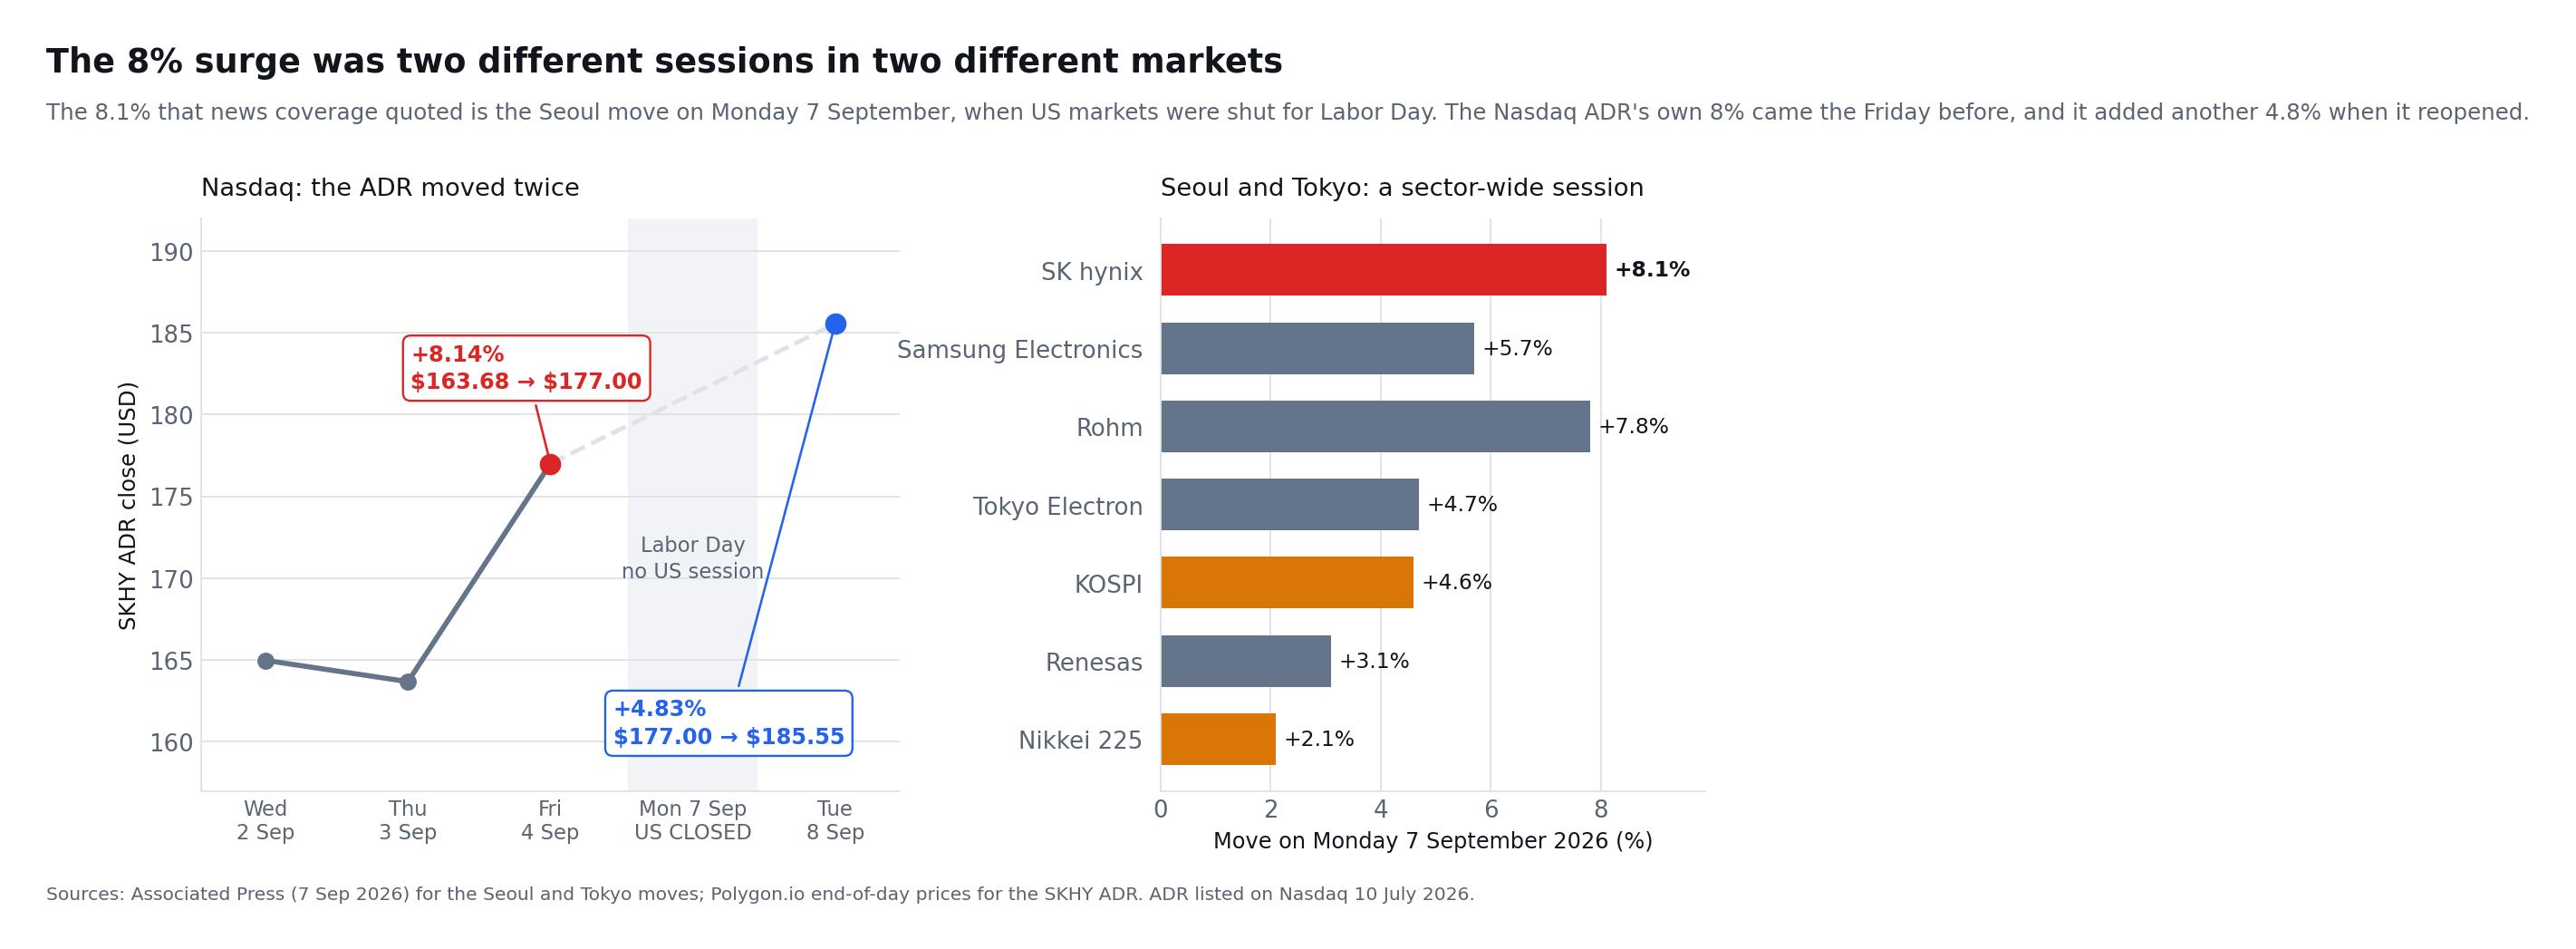
Акции SK Hynix выросли более чем на 8 % в понедельник, 7 сентября 2026 года, — в Сеуле. Это уточнение весит больше, чем кажется, потому что рынки США в тот день были закрыты в связи с Днём труда. Котирующиеся в Корее бумаги закрылись на отметке 1 783 000 вон, на 8,3 % выше официального закрытия 1 647 000 вон; именно эта сеульская сессия дала те 8,1 %, которые приводит большинство агентских сообщений. Associated Press
Американские депозитарные акции, торгующиеся на Nasdaq, жили по собственному расписанию. SKHY закрылись на уровне 177,00 доллара в пятницу 4 сентября, прибавив 8,14 % к 163,68 доллара накануне, а затем выросли ещё на 4,83 % до 185,55 доллара, когда торги в США возобновились во вторник 8 сентября. Так что многократно повторённый «скачок на 8 %» — это на самом деле две отдельные сессии на двух отдельных рынках, и инвестор, прочитавший заголовок в понедельник, в тот день вообще не мог купить АДР.
Движение было частью более широкого ралли полупроводников, а не результатом одной изолированной корпоративной новости. Samsung Electronics прибавила 5,7 %, корейский KOSPI подскочил на 4,6 % до 6 995,39, а японский Nikkei 225 вырос на 2,1 % до 66 399,84. Rohm поднялась на 7,8 %, Tokyo Electron — на 4,7 %, Renesas — на 3,1 %. Возобновившийся энтузиазм вокруг всё более требовательных к памяти моделей ИИ укрепил представление о том, что память с высокой пропускной способностью, или HBM, остаётся одним из важнейших узких мест в глобальной цепочке поставок для ИИ.
Но одна сильная торговая сессия не доказывает, что цикл будет продолжаться бесконечно. SK Hynix получает необычайные прибыли, поставляя HBM4, возвращая капитал акционерам и извлекая выгоду из ограниченного предложения DRAM. В то же время Samsung восстанавливает свою долю на рынке, Micron увеличивает поставки HBM, капитальные затраты растут, а акции SK Hynix уже принесли огромные прибыли.
Для инвесторов, использующих SimianX AI для изучения фундаментальных показателей в реальном времени, рыночных настроений и технических сигналов, центральный вопрос больше не в том, нуждается ли ИИ в большей памяти. Вопрос в том, может ли спрос на память для ИИ расти достаточно быстро, чтобы поддерживать сегодняшние доходы, новые мощности и высокие ожидания инвесторов.
Отчётность SK Hynix по кварталам, 2025–2026
| Квартал (дата публикации) | Выручка | Операционная прибыль | Операционная маржа | Чистая прибыль | Закрытие в Сеуле в день публикации |
|---|---|---|---|---|---|
| 1 кв. 2025 (24 апр. 2025) | KRW17.64tn | KRW7.44tn | 42% | KRW8.11tn | −1.5% |
| 2 кв. 2025 (24 июл. 2025) | KRW22.23tn | KRW9.21tn | 41% | KRW7.00tn | +0.2% |
| 3 кв. 2025 (29 окт. 2025) | KRW24.45tn | KRW11.38tn | 47% | KRW12.60tn | +7.1% |
| 4 кв. 2025 (28 янв. 2026) | KRW32.83tn | KRW19.17tn | 58% | KRW15.25tn* | +5.1% |
| 1 кв. 2026 (23 апр. 2026) | KRW52.58tn | KRW37.61tn | 72% | KRW40.35tn | +0.2% |
| 2 кв. 2026 (29 июл. 2026) | KRW79.32tn | KRW60.54tn | 76% | KRW93.92tn | −9.6% |
| 3 кв. 2026 (28 окт. 2026) | KRW104.62tn | KRW83.33tn | 80% | KRW39.78tn | +10.9% |
Источники: квартальные релизы SK hynix о результатах (1 кв. 2025, 2 кв. 2025, 3 кв. 2025, 2025 год / 4 кв. 2025, 1 кв. 2026, 2 кв. 2026). \Чистая прибыль за 4 кв. 2025 года — это чистая прибыль за весь 2025 год (42,95 трлн вон) за вычетом первых трёх кварталов. SK hynix публикует результаты до открытия торгов в Сеуле, поэтому в ценовом столбце указано закрытие KRX в тот же день относительно предыдущего закрытия (Yahoo Finance).*
Акции SK Hynix после листинга АДР на Nasdaq
| Дата | Событие | Закрытие в Сеуле (000660) | Закрытие АДР на Nasdaq (SKHY) |
|---|---|---|---|
| 30 дек. 2025 | Последнее закрытие 2025 года | KRW651,000 | — |
| 22 июн. 2026 | Рекордное закрытие | KRW2,919,000 | — |
| 10 июл. 2026 | Начало торгов АДР на Nasdaq | KRW2,180,000 | $168.01 |
| 29 июл. 2026 | Результаты за 2 кв. 2026 | KRW1,401,000 (−9.6%) | $126.79 (минимальное закрытие АДР) |
| 18 авг. 2026 | Справочная цена выкупа (см. ниже) | KRW1,662,000 | — |
| 7 сент. 2026 | Ралли в Сеуле при закрытых из-за Дня труда рынках США | KRW1,783,000 (+8.3%) | — |
| 9 сент. 2026 | Максимальное закрытие АДР | KRW1,856,000 | $198.63 |
| 28 окт. 2026 | Результаты за 3 кв. 2026 и план на 100 трлн вон | KRW1,487,000 (+10.9%) | $164.70 (+13.3%) |
| 28–29 окт. 2026 | Последние данные | KRW1,526,000 (29 окт.) | $164.70 (28 окт.) |
Закрытия в Сеуле: Yahoo Finance (000660.KS). Закрытия АДР: Yahoo Finance, сверено с Nasdaq.
Что показывают две таблицы вместе:
- III квартал сломал схему «прибыль растёт, акции падают». Операционная прибыль росла в каждом из последних шести кварталов и с I квартала 2025 года по III квартал 2026 года увеличилась более чем в одиннадцать раз. До октября акции падали именно на лучшем отчёте (−9,6% 29 июля, в день маржи 76%); отчёт за III квартал с более крупным превышением прогнозов и планом возврата на 100 трлн вон принёс рост на 10,9%, хотя бумаги всё ещё на 48% ниже июньского рекорда.
- АДР вернулись к уровню первого закрытия. При $164,70 на 28 октября они были на 2% ниже закрытия дебютного дня 10 июля ($168,01), на 17% ниже максимума 9 сентября и на 10,5% выше цены размещения $149.
- И второе место в DRAM, и лидерство в HBM по-прежнему в силе. В таблице TrendForce за 2 кв. 2026 года SK Hynix занимает второе место в DRAM с 24,9 % против 39,4 % у Samsung, а Counterpoint отдаёт ей 50 % выручки от HBM — анализ ниже объясняет, почему верно и то и другое. Собственную историю котировок и отчётность Samsung мы отслеживаем в справке по акциям Samsung, а более широкую распродажу в Сеуле — в истории обвала KOSPI.
Результаты SK Hynix за III квартал 2026 года и план возврата на 100 трлн вон
SK hynix опубликовала предварительные данные за III квартал до открытия торгов в Сеуле 28 октября 2026 года и в тот же день представила их в SEC. Выручка впервые превысила 100 трлн вон за один квартал.
| Консолидировано, K-IFRS (предварительно) | 3 кв. 2026 | 2 кв. 2026 | 3 кв. 2025 | LSEG SmartEstimate |
|---|---|---|---|---|
| Выручка | KRW104.62tn | KRW79.32tn | KRW24.45tn | KRW98.34tn |
| Операционная прибыль | KRW83.33tn | KRW60.54tn | KRW11.38tn | KRW76.72tn |
| Операционная маржа | 79.7% | 76.3% | 46.6% | — |
| Прибыль до налогообложения | KRW50.71tn | KRW122.71tn | KRW14.79tn | — |
| Чистая прибыль | KRW39.78tn | KRW93.92tn | KRW12.60tn | — |
Источники: SK hynix, форма 6-K с предварительными результатами (28 октября 2026 года); прогнозы — LSEG SmartEstimates по данным CNBC.
Выручка превысила прогноз на 6,4%, операционная прибыль — на 8,6%. Чистая прибыль снизилась на 58% к II кварталу из-за статей ниже операционной строки: во II квартале прибыль до налогообложения была примерно на 62 трлн вон выше операционной, а в III квартале — примерно на 32,6 трлн вон ниже. Предварительный отчёт не раскрывает эти неоперационные статьи, и это ещё один повод оценивать бизнес по операционной марже, а не по чистой прибыли.
На телефонной конференции, по данным CNBC, руководство сообщило, что средняя цена продажи DRAM выросла к II кварталу почти на 30%, а поставки серверной DDR5 — более чем на 40%; что HBM4 в IV квартале обгонит HBM3E и по поставкам, и по выручке по мере разгона фабрики M15X в Чхонджу; и что долгосрочные соглашения с 14 крупными клиентами уже покрывают более половины мощностей на 2027–2028 годы. Компания ожидает, что спрос на память пока будет опережать предложение, и планирует существенно нарастить инвестиции в следующем году.
План возврата капитала акционерам на 100 трлн вон
| Элемент (2026 финансовый год) | Сумма | Подробности |
|---|---|---|
| Общий возврат акционерам | ≈KRW100tn | Реализуется поэтапно до даты выплаты годового дивиденда за 2026 год |
| Денежные дивиденды | ≥KRW30tn | Дивиденд за 3 кв. — 20 000 вон на акцию (10 000 обычных + 10 000 специальных из прибыли от Kioxia), всего около 14,1 трлн вон; дата закрытия реестра — 30 ноября 2026 года |
| Выкуп и погашение | ≥KRW60tn | Включает программу на 40 трлн вон от августа 2026 года, завершённую 21 октября: 23 693 272 акции по средней цене 1 688 426 вон |
| Новый выкуп (решение 28 окт.) | KRW20tn | С 29 октября 2026 года по 28 января 2027 года; около 10 трлн вон на возврат акционерам (с погашением) и около 10 трлн вон на вознаграждение акциями сотрудников и руководителей |
| Целевой ориентир | >50% FCF | Совокупный свободный денежный поток за 2025–2027 годы |
Источники: формы 6-K SK hynix от 28 октября 2026 года о плане возврата, денежном дивиденде и новом выкупе, а также от 26 октября о завершённом выкупе на 40 трлн вон.
Из выкупа объёмом не менее 60 трлн вон 40 трлн уже исполнены, а около 10 трлн покрывает новая программа; остальное будет определяться ежеквартальными решениями совета директоров. Большую часть прибыли от вложений в Kioxia SK hynix намерена вернуть в виде специальных дивидендов двумя траншами — с дивидендом за III квартал и с годовым дивидендом за 2026 год, размер которого определят после годовой отчётности. Две оговорки для расчётов на акцию: половина нового выкупа на 20 трлн вон предназначена для вознаграждения персонала и потому не уменьшит число акций, а августовская программа платила в среднем 1 688 426 вон за акцию — примерно на 10% выше закрытия 29 октября. Что было сказано на конференции о Solidigm, рассмотрение IPO которой остаётся остановленным, — в нашем трекере статуса IPO Solidigm.
Что стало причиной роста акций SK Hynix на 8%?
Рост акций SK Hynix 7 сентября, похоже, был вызван несколькими взаимно усиливающимися событиями:
- Глобальное восстановление акций полупроводников и инфраструктуры ИИ.
- Обновленный оптимизм по поводу вычислительных требований продвинутых моделей ИИ.
- Доказательства того, что запасы DRAM остаются необычно низкими.
- Растущие цены на обычную серверную память.
- Сильный спрос на HBM3E, HBM4 и модули серверов с высокой емкостью.
- Недавно объявленная программа выкупа акций на сумму 40 триллионов корейских вон.
- Более широкий доступ для международных инвесторов после листинга ADR SK Hynix на Nasdaq.
Associated Press сообщило о движениях в Сеуле и Токио напрямую: SK Hynix выросла на 8,1 %, а Samsung — на 5,7 % на фоне ралли полупроводниковых бумаг на обоих рынках. Синхронный рост Samsung, японских поставщиков оборудования и KOSPI указывает, что движение отражало широкую переоценку ставки рынка на ИИ-оборудование, а не что-то специфическое для SK Hynix в тот день.
Это различие имеет значение. Катализатор, специфичный для компании — такой как квалификация крупного клиента или повышение прогнозов по прибыли — может изменить оценку будущих денежных потоков. В то время как общий рост сектора может отражать изменение аппетита к риску, позиционирование или импульс. В данном случае были поддерживающие фундаментальные события, но инвесторам следует избегать приписывания всего прироста одному объявлению о продукте.
Рост на 8% был вотумом доверия циклу памяти для ИИ, а не окончательным доказательством того, что долгосрочная прибыль SK Hynix увеличилась на 8%.
Меняет ли одна торговая сессия инвестиционный тезис?
Не сама по себе. Инвестиционный тезис всё ещё должен быть проверен по четырём переменным:
- Спрос на HBM: Сколько ИИ-ускорителей развернут гиперскейлеры?
- Доля на рынке: Может ли SK Hynix защитить свое лидерство против Samsung и Micron?
- Цены: Будут ли дефициты сохраняться по мере поступления новых мощностей?
- Капитальная эффективность: Может ли компания расширяться, не разрушая будущую доходность?
Дневное движение акций полезно как индикатор настроений. Это не замена изучению качества прибыли, квалификации продуктов, концентрации клиентов и капитальным расходам.
Почему память с высокой пропускной способностью важна для искусственного интеллекта
Ускорители ИИ могут выполнять огромное количество вычислений, но им нужен быстрый доступ к параметрам модели, данным для обучения и промежуточным результатам. Традиционные архитектуры памяти могут создать узкое место: процессор может быть способен на дополнительные вычисления, но должен ждать данные.
HBM решает эту проблему, вертикально укладывая несколько чипов DRAM и размещая память близко к GPU или ускорителю. Тысячи соединений позволяют данным перемещаться с гораздо большей пропускной способностью, чем в традиционных конфигурациях памяти.
| Характеристика памяти | Почему это важно для ИИ |
|---|---|
| Высокая пропускная способность | Быстрее передает данные в GPU и специальные ускорители |
| Большая емкость | Поддерживает более крупные модели и более длинные контексты инференса |
| Энергоэффективность | Снижает потребление электроэнергии для передачи данных |
| Передовая упаковка | Размещает память близко к вычислительным компонентам |
| Тепловые характеристики | Помогает плотным системам ИИ работать надежно |
| Настройка | Позволяет оптимизировать память для конкретных ускорителей |
Обучение крупных моделей — это только один источник спроса. Инференс ИИ также может потреблять значительное количество памяти, особенно когда приложения обслуживают множество пользователей, поддерживают длинные контексты или разворачивают агентные рабочие процессы, которые многократно извлекают информацию.
Это расширяет рыночные возможности. Спрос на память для ИИ все больше связан с:
- Кластерами для обучения моделей.
- Инференсом для потребителей и предприятий.
- Облачными ИИ-сервисами.
- Специальными ускорителями, разработанными гипермасштаберами.
- Памятью серверов CPU большой емкости.
- Корпоративными твердотельными накопителями.
- Системами ИИ для периферийных устройств и автомобилей.
Micron заявила, что ИИ изменяет инфраструктуру центров обработки данных за пределами стоек ускорителей. Серверы управления, контекстное хранилище и серверные системы общего назначения могут требовать больше DRAM и NAND. Это создаёт потенциальный эффект перетока, при котором ИИ поддерживает не только цены на HBM, но и спрос на обычную память.
Конкурентное преимущество SK Hynix в HBM
SK Hynix стала ранним лидером в текущем цикле HBM, сочетая сильные технологии DRAM, передовой опыт в упаковке и тесное сотрудничество с ведущими клиентами — разработчиками ИИ-ускорителей.
Ее преимущество не основано только на одной спецификации. Успешное производство HBM требует компетенции на нескольких уровнях:
- Производство высококачественных чипов DRAM.
- Укладка нескольких кристаллов в стек без их повреждения.
- Управление теплом, деформацией и потреблением энергии.
- Обеспечение приемлемого выхода годных в коммерческом масштабе.
- Координация базового кристалла с контрактными производителями логики.
- Прохождение длительных процессов квалификации клиентов.
- Надёжные поставки во время быстрого наращивания выпуска платформ.
Процесс упаковки MR-MUF от SK Hynix стал важной частью этой производственной способности. Компания утверждает, что эта техника обеспечивает эффективное рассеивание тепла и контролирует деформацию, защищая соединения между сложенными чипами.
HBM4 и HBM4E расширяют технологическую дорожную карту
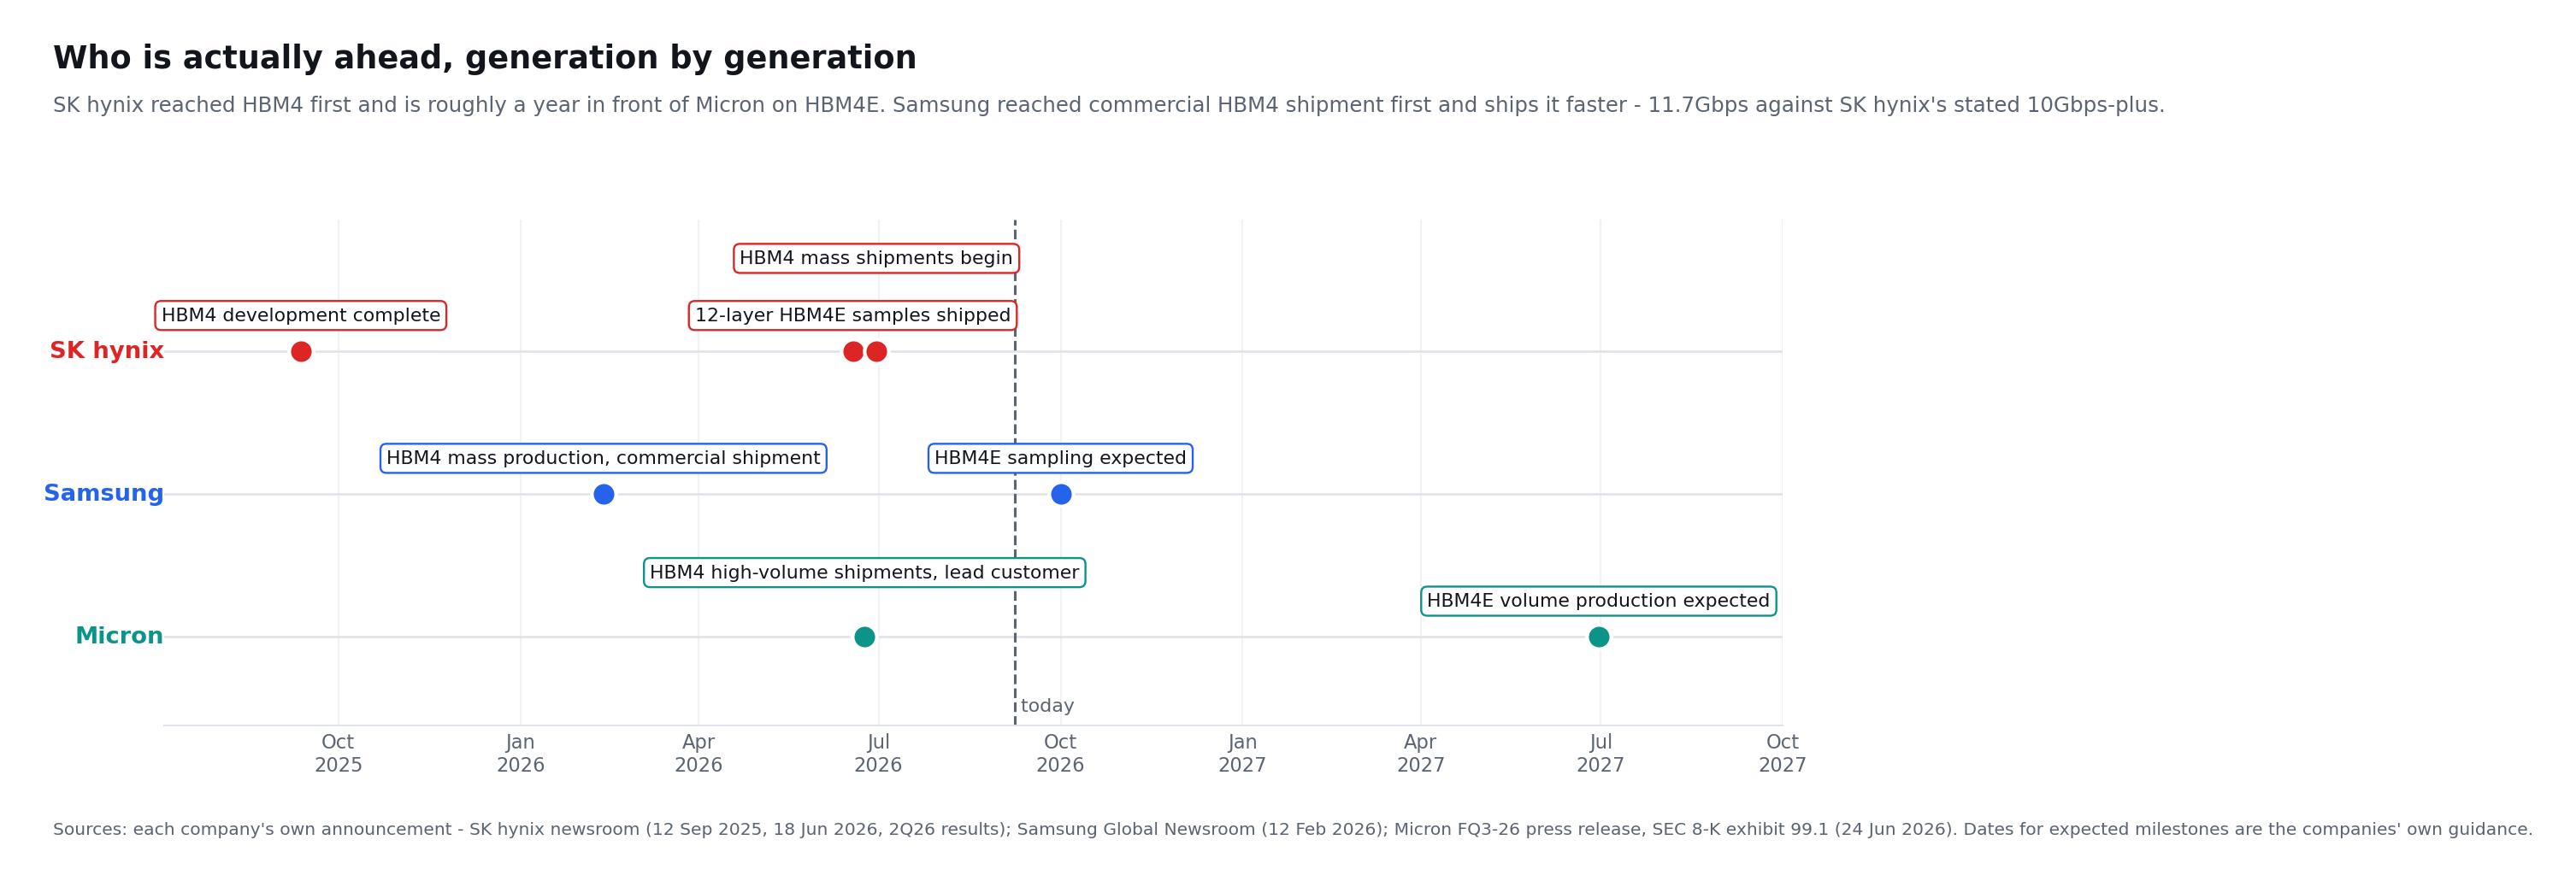
SK Hynix завершила разработку HBM4 12 сентября 2025 года и подготовила массовое производство. По данным компании, HBM4 удваивает число входов/выходов по сравнению с предыдущим поколением до 2 048 и улучшает энергоэффективность более чем на 40 %. Продукт достиг рабочих скоростей свыше 10 гигабит в секунду на контакт при стандарте JEDEC в 8 Гбит/с и, как ожидается, повышает производительность ИИ-сервисов до 69 % там, где применяется.
Компания начала массовые отгрузки HBM4 во втором квартале 2026 года и планирует увеличить производство во второй половине года. Она также отгрузила образцы 12-слойного HBM4E ключевым клиентам в июне 2026 года.
По отчетам, продукт HBM4E предлагает:
- Максимальная скорость 16 Гбит/с на контакт.
- Более чем на 20 % выше энергоэффективность по сравнению с предыдущим поколением.
- Тепловое сопротивление улучшено на 17 % относительно HBM4.
- 48 ГБ ёмкости в 12-слойной сборке с применением Advanced MR-MUF.
Эти достижения поддерживают оптимистичный сценарий, поскольку показывают, что SK Hynix не полагается исключительно на свою позицию HBM3E. Она пытается перенести свои производственные и клиентские преимущества на следующие два поколения продуктов.
Рекордная прибыль подтверждает настоящий бизнес-бум
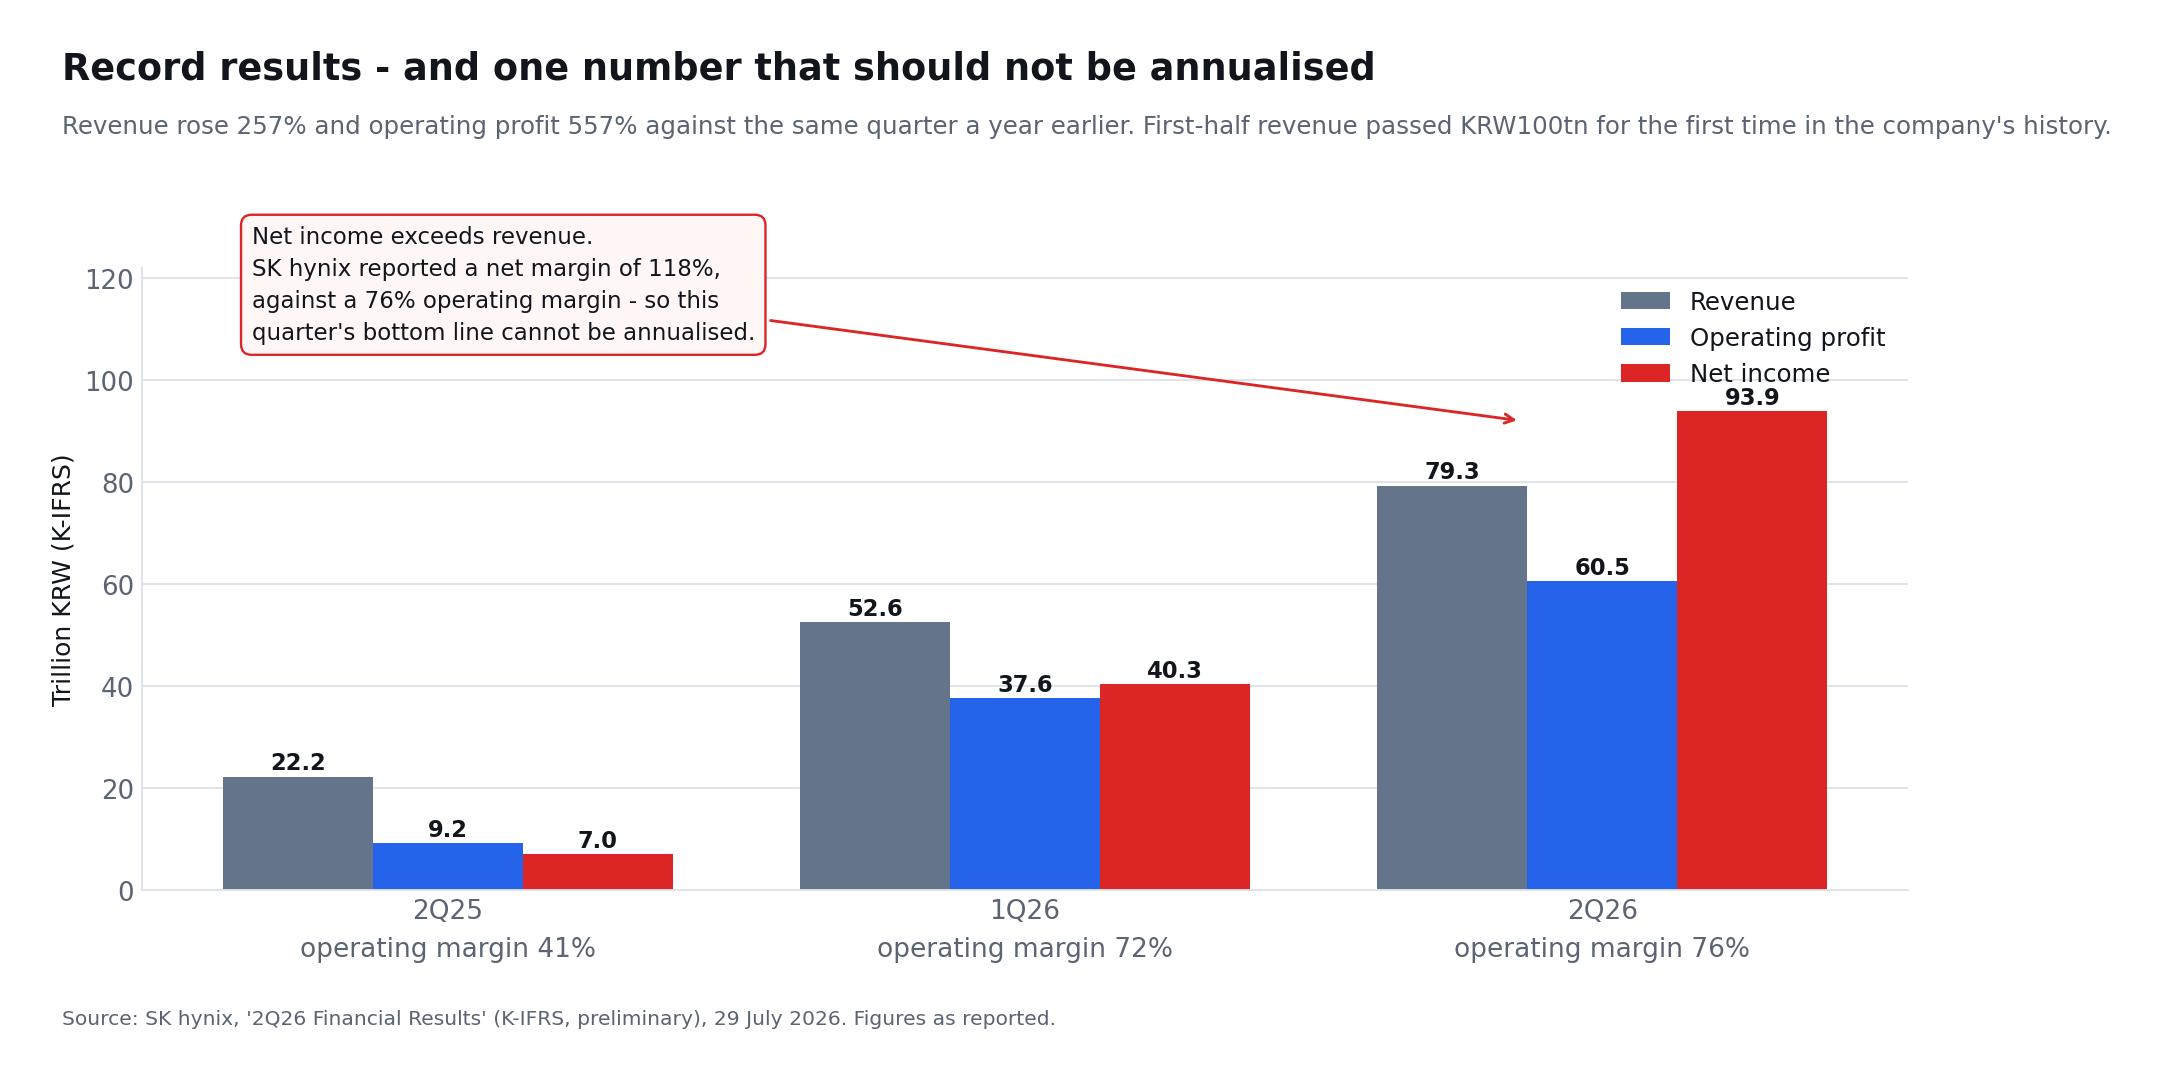
Тезис о памяти для ИИ поддерживается отчетной прибылью, а не только прогнозами. Предварительные результаты SK Hynix за второй квартал 2026 года показали:
| Финансовый показатель | 2 кв. 2025 | 1 кв. 2026 | 2 кв. 2026 | Изменение год к году |
|---|---|---|---|---|
| Выручка | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| Операционная прибыль | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| Операционная маржа | 41% | 72% | 76% | +35%p |
| Чистая прибыль | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| Чистая маржа | 31% | 77% | 118% | — |
Выручка выросла на 51 % к предыдущему кварталу, операционная прибыль — на 61 %, чистая прибыль — на 133 %. SK Hynix объяснила результат более высокими ценами на DRAM и NAND и увеличением продаж продуктов с высокой добавленной стоимостью, включая HBM, DRAM для ИИ-серверов и корпоративные SSD. Одна веха из того же релиза осталась почти незамеченной: накопленная выручка за первое полугодие впервые в истории компании превысила 100 трлн вон, достигнув 131,9 трлн.
Компания завершила квартал с примерно 88 трлн KRW наличными и эквивалентами наличных и 18,6 трлн KRW общего долга, что привело к чистой денежной позиции около 69,4 трлн KRW.
Есть важная аналитическая оговорка, и компания формулирует её прямо. SK Hynix отчиталась о чистой марже в 118 % — учтённая чистая прибыль превысила и выручку, и операционную прибыль. Поэтому инвесторам не следует механически пересчитывать чистую прибыль второго квартала в годовую. Внеоперационные доходы способны сделать чистую прибыль ненадёжной мерой повторяющихся результатов конкретного периода. Выручка, операционная прибыль, свободный денежный поток и нормализованная прибыль дают более полезную основу для оценки, а операционная маржа в 76 % — это та цифра, которая описывает сам бизнес.
Бум доходов реален, но самый впечатляющий бухгалтерский показатель не обязательно является самым повторяемым.
Доказательства того, что рынок памяти остается напряженным
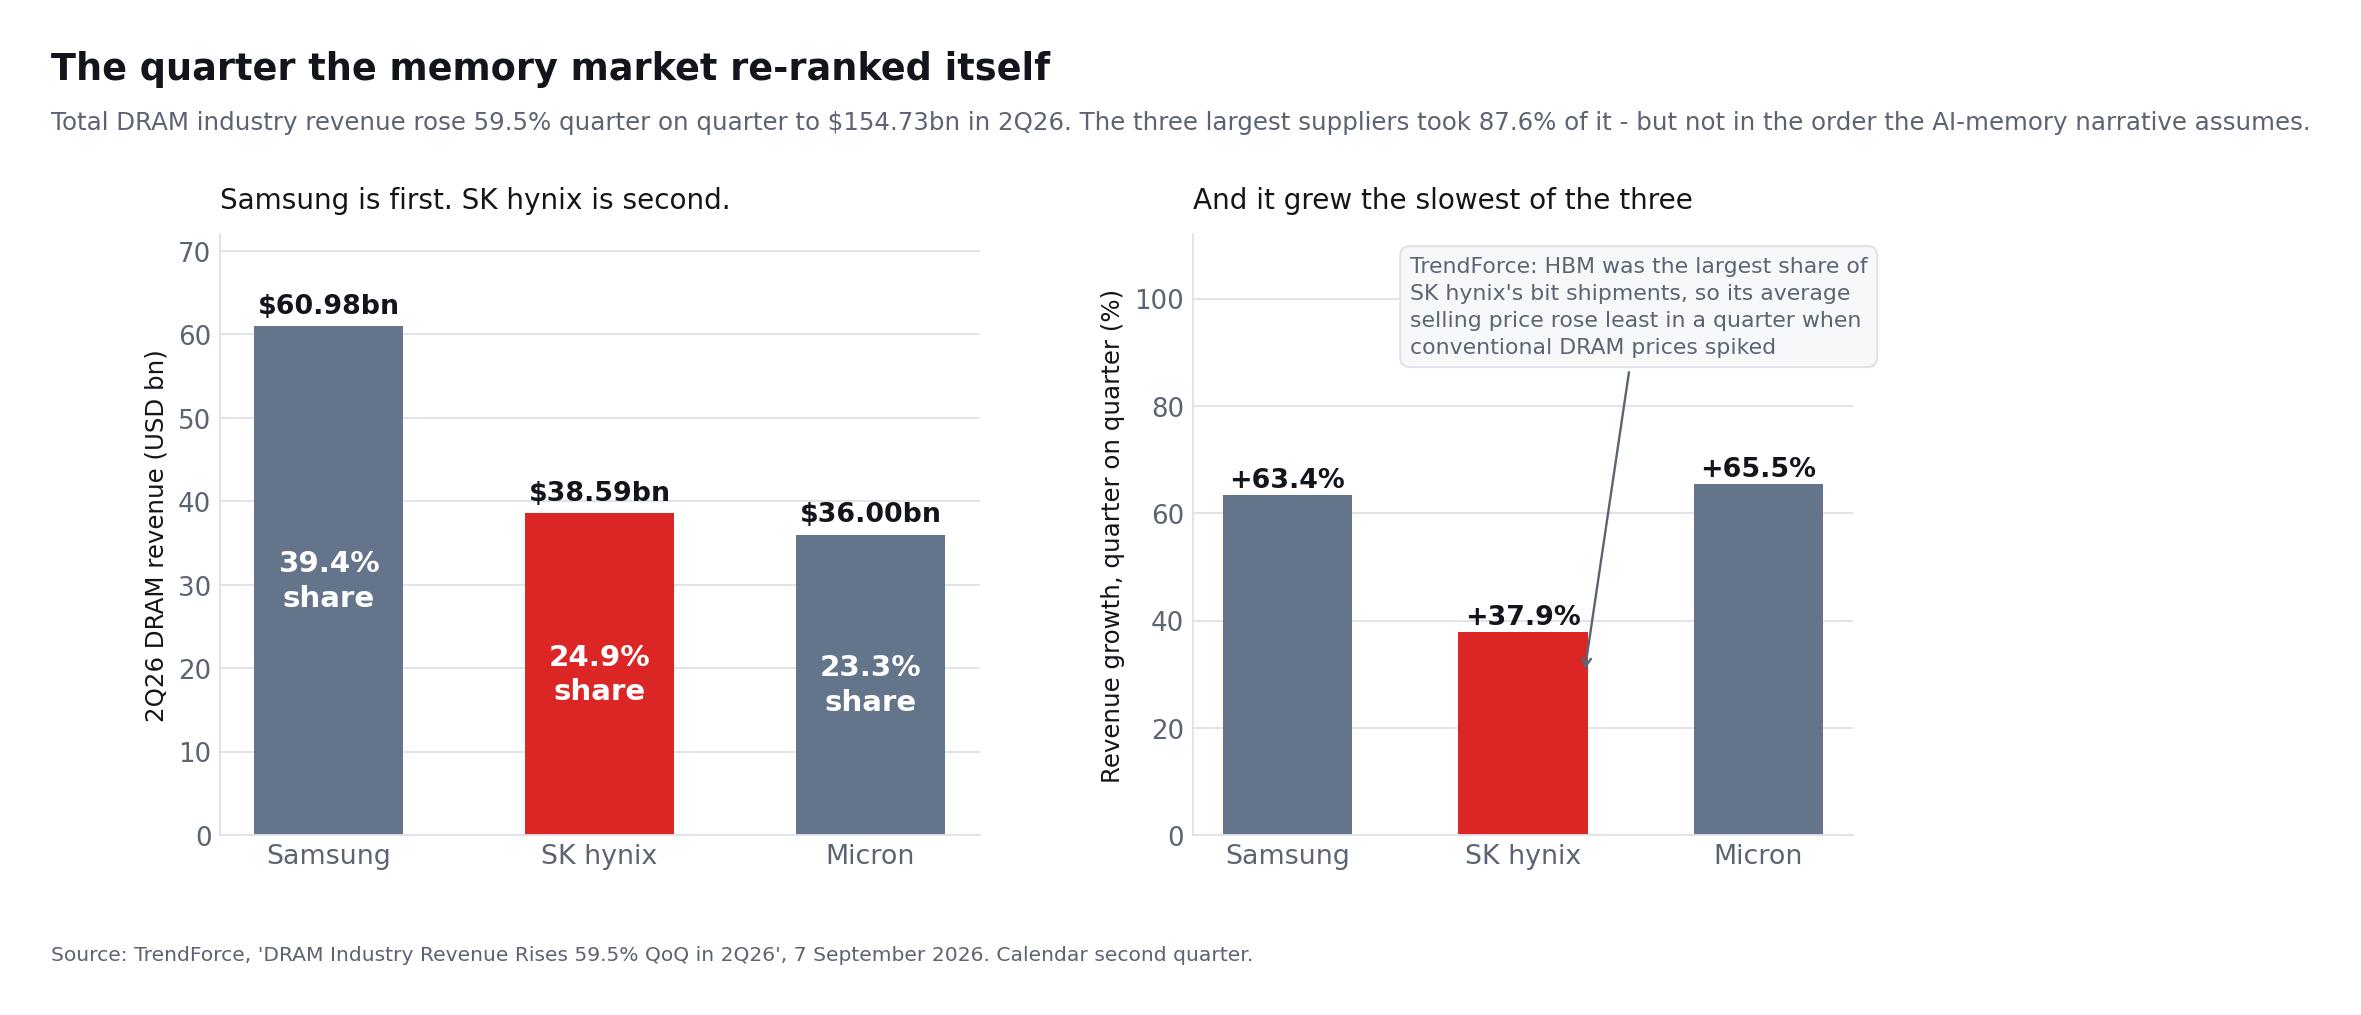
7 сентября TrendForce сообщила, что мировая выручка отрасли DRAM выросла во втором квартале 2026 года на 59,5 % к предыдущему кварталу, достигнув почти 154,73 млрд долларов. Исследовательская фирма отметила, что обучение и инференс ИИ поддерживали спрос на HBM3E, LPDDR5X и RDIMM высокой ёмкости, а всплеск агентных ИИ-приложений подтягивал спрос на RDIMM всех объёмов.
Сторона предложения не менее важна. TrendForce отметила, что запасы поставщиков находятся на исторически низком уровне и что новое предложение в основном направляется на серверные продукты. Она прогнозировала рост контрактных цен на обычный DRAM на 13%–18% по сравнению с предыдущим кварталом, хотя это будет представлять собой умеренность по сравнению с необычно быстрыми увеличениями, наблюдаемыми ранее.
Это создает мощную обратную связь:
- HBM потребляет больше ресурсов для производства и упаковки, чем обычный DRAM.
- Производители отдают приоритет памяти с высокой маржой для ИИ.
- Меньше мощностей остается доступными для товарных продуктов.
- Предложение обычного DRAM сужается.
- Цены растут на большем количестве памяти.
- Более высокий денежный поток финансирует следующее поколение инвестиций в HBM.
Цикл может улучшить доходы SK Hynix, даже если рост поставок HBM временно замедлится. Однако это также несет опасность: высокие цены побуждают клиентов оптимизировать потребление, а производителей расширять предложение.
SK Hynix больше не крупнейший производитель DRAM
В процитированном выше релизе TrendForce о низких запасах есть второй вывод, который рядом с первым приводят крайне редко, и он направлен в противоположную сторону. В том же отчёте от 7 сентября первое место по выручке от DRAM во втором квартале 2026 года заняла Samsung, а не SK Hynix.
| DRAM во 2 кв. 2026 | Выручка | Доля отрасли | Рост к 1 кв. 2026 |
|---|---|---|---|
| Samsung | $60.98bn | 39.4% | +63.4% |
| SK Hynix | $38.59bn | 24.9% | +37.9% |
| Micron | $36.00bn | 23.3% | +65.5% |
| Отрасль в целом | $154.73bn | 100% | +59.5% |
SK Hynix не просто оказалась второй. Она росла медленнее обоих конкурентов — и это в квартале с самым резким подорожанием обычной DRAM, какое отрасль когда-либо фиксировала. TrendForce называет причину, и это самая неудобная фраза во всём бычьем тезисе: поскольку среди тройки крупнейших именно у SK Hynix HBM составлял наибольшую долю отгрузок в битах, её средняя цена реализации выросла меньше всех.
Прочитайте это внимательно, потому что фраза переворачивает один из стандартных аргументов. Долгосрочные соглашения почти всегда подаются как чистое преимущество — предсказуемость, планирование, меньшая волатильность спотовых цен. Они же являются и потолком цены. Когда контрактные цены на обычную DRAM резко выросли, Samsung и Micron, у которых больше битов было выставлено на этот рынок, забрали большую часть движения. Законтрактованный портфель HBM у SK Hynix сделал то, что делают контракты: он устоял.
Этот компромисс защитим. Более ровная выручка при высокой абсолютной марже — вполне разумная вещь, и TrendForce ожидает, что рост контрактных цен на обычную DRAM в третьем квартале замедлится до 13-18 % квартал к кварталу, что сократит разрыв. Но его нужно честно оценивать. Инвестор, покупающий SK Hynix именно ради максимального рычага на скачок цен на память, покупает поставщика, у которого этого рычага меньше всех.
Чего рейтинг по DRAM не говорит
Две оговорки не позволяют сделать из этого самостоятельный медвежий тезис. Во-первых, выручка от DRAM — это не прибыль: микс HBM у SK Hynix несёт более высокую маржу, чем товарные биты, которые подняли выручку конкурентов, и сравнение маржи ниже это подтверждает. Во-вторых, таблица DRAM от TrendForce и таблица HBM от Counterpoint измеряют разное: одна — весь рынок DRAM, другая — сегмент HBM внутри него. SK Hynix лидирует в сегменте и отстаёт в целом. Оба утверждения верны одновременно, и любое честное резюме обязано нести оба.
Начинается ли суперцикл памяти ИИ?
Существует обоснованный аргумент, что этот цикл более устойчив, чем предыдущие подъемы на рынке памяти.
Традиционные циклы памяти были вызваны ПК, смартфонами и серверами общего назначения. Эти рынки могли создавать резкие колебания спроса, в то время как относительно стандартизированные продукты способствовали агрессивному увеличению мощностей. Когда предложение превышало спрос, цены и прибыль падали.
ИИ изменяет несколько аспектов этой модели:
- Объем памяти на одну систему ИИ значительно выше.
- HBM сложнее производить, чем товарный DRAM.
- Упаковка и квалификация создают дополнительные узкие места.
- Клиенты все чаще ведут переговоры о долгосрочных соглашениях на поставку.
- Новые поколения ускорителей ИИ требуют большей пропускной способности и емкости.
- Гиперскейлеры разрабатывают собственные чипы в дополнение к покупке GPU.
- Инференс может создать источник повторяющегося спроса помимо обучения моделей.
SK Hynix заявила в июле, что она завершила долгосрочные соглашения примерно с десятью клиентами и продолжает обсуждения с другими крупными клиентами. Многолетние соглашения могут улучшить видимость спроса и снизить некоторую волатильность, связанную с ценами на спотовом рынке.
Компания также считает, что инвестиции в ИИ все больше поддерживаются доходами от коммерческих услуг ИИ. Если это правда, расходы на инфраструктуру могут стать менее зависимыми от спекулятивных ожиданий и более тесно связаны с повторяющимися доходами от облачных и программных услуг.
Почему фраза «суперцикл» все еще требует осторожности
Структурный рынок роста все еще может испытывать циклические коррекции. Три события могут произойти одновременно:
- Объемы памяти ИИ продолжают расти.
- Производственные мощности отрасли растут еще быстрее.
- Цены на память и прибыль поставщиков снижаются.
Поэтому инвесторы не должны определять суперцикл как период, когда прибыль растет каждый квартал. Более обоснованное определение — это многолетний период, в течение которого средний уровень спроса, ценовая власть и рентабельность остаются выше исторической нормы, несмотря на временные коррекции.
Конкурентная угроза со стороны Samsung и Micron
SK Hynix остается лидером в HBM, но его позиция больше не является бесспорной.
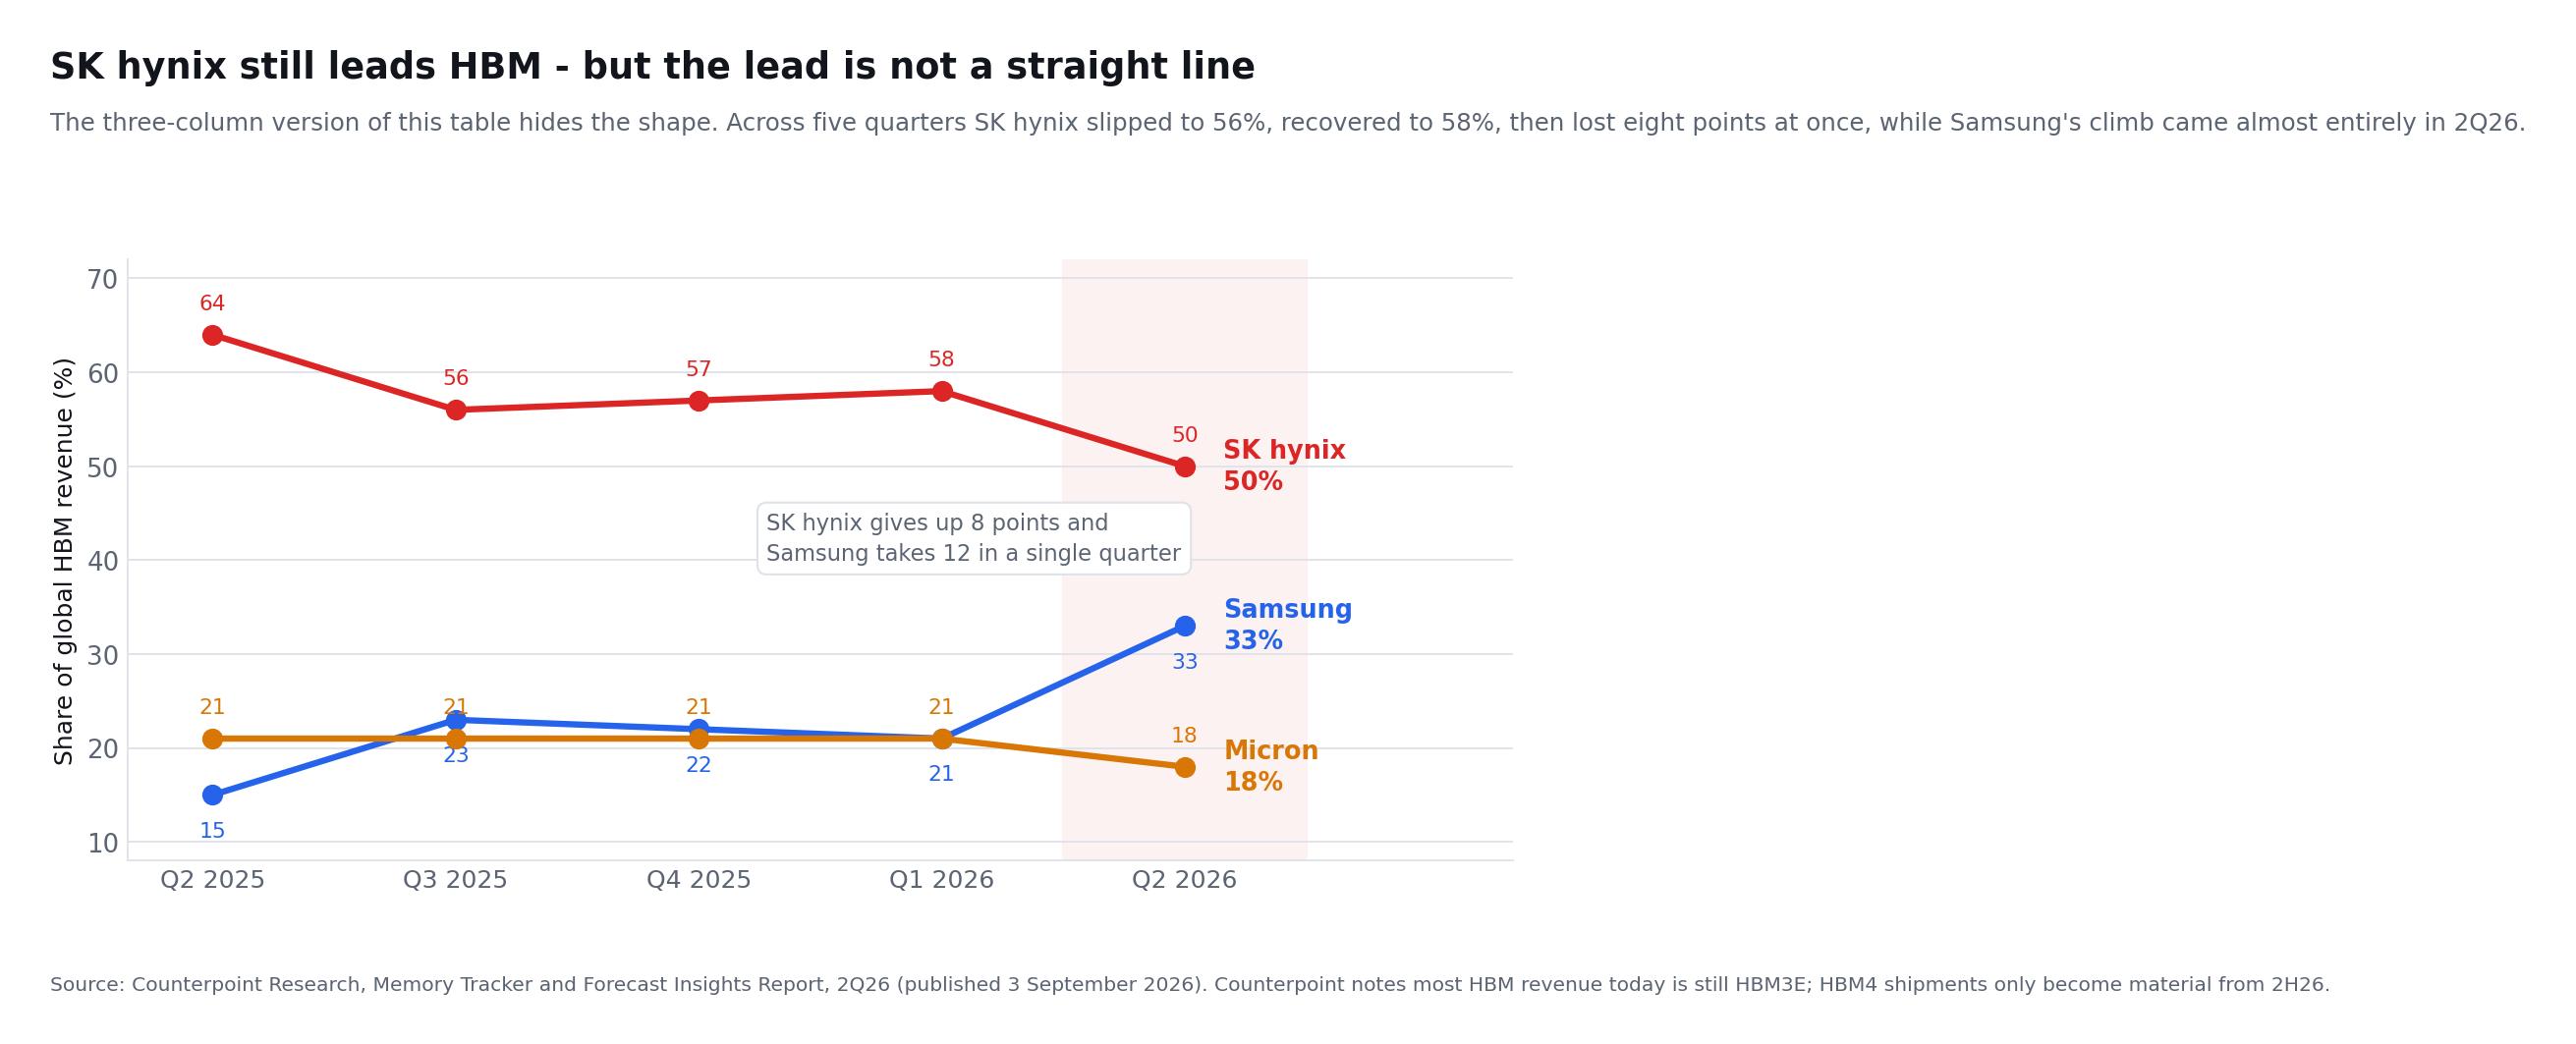
Counterpoint Research оценила долю SK Hynix в выручке от HBM во втором квартале 2026 года в 50 % против 64 % годом ранее. Доля Samsung выросла с 15 % до 33 %, а Micron удерживала около 18 %. Трёхколоночная версия этого сравнения — та, что воспроизводится чаще всего, — скрывает форму движения, поэтому стоит привести полный ряд из пяти кварталов.
| Доля выручки HBM | 2 кв. 2025 | 3 кв. 2025 | 4 кв. 2025 | 1 кв. 2026 | 2 кв. 2026 |
|---|---|---|---|---|---|
| SK Hynix | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
Источник: Counterpoint Research, Memory Tracker and Forecast Insights Report, 2 кв. 2026. Counterpoint добавляет оговорку, которая переосмысляет всё сравнение: основная часть выручки от HBM сегодня по-прежнему приходится на HBM3E, а поставки HBM4 становятся существенными лишь со второго полугодия 2026 года. Таблица выше, следовательно, измеряет уходящее поколение, а не то, которое сейчас продвигают все компании.
Если прочитать все пять кварталов, картина не выглядит равномерной эрозией. SK Hynix опустилась до 56 % в третьем квартале 2025 года, восстановилась до 58 % к первому кварталу 2026-го, а затем отдала восемь пунктов за один квартал. Подъём Samsung ещё более сконцентрирован: ещё в первом квартале 2026 года компания была на 21 % и за один квартал взяла двенадцать пунктов. Скачок такого размера — это либо начало устойчивого перераспределения доли, либо артефакт того, как совпали по времени несколько крупных квалификаций. Что именно, станет видно только по данным HBM4 за второе полугодие.
Samsung начала массовое производство HBM4 и отгрузила коммерческую продукцию 12 февраля 2026 года, назвав это отраслевым первенством, и заявила, что ожидает более чем трёхкратного роста продаж HBM в 2026 году относительно 2025-го. Спецификации заслуживают внимания, потому что они явно не отстают: HBM4 от Samsung работает стабильно на 11,7 Гбит/с и до 13 Гбит/с против заявленных SK Hynix «свыше 10 Гбит/с», и построена на собственной памяти Samsung 1c с логическим базовым кристаллом 4 нм с её же фабрики. SK Hynix согласует свой базовый кристалл с внешним партнёром по логическому производству. Samsung также рассчитывает начать поставки образцов HBM4E во втором полугодии 2026 года.
Micron отчиталась за третий финансовый квартал 24 июня 2026 года. HBM4 на памяти 1-beta отгружается крупными объёмами для платформы её ведущего заказчика, квалификационные образцы отправлены нескольким конечным клиентам; HBM4E на памяти 1-gamma, как ожидается, выйдет в серийное производство только в 2027 календарном году. Это даёт SK Hynix, отгрузившей 12-слойные образцы HBM4E в июне 2026 года, примерно годовое опережение над Micron в следующем поколении — самый отчётливый из оставшихся элементов аргумента о технологическом лидерстве.
Конкуренция вводит несколько рисков:
- Клиенты могут использовать нескольких поставщиков для повышения безопасности поставок.
- Увеличение доли рынка Samsung может снизить переговорные возможности SK Hynix.
- Более высокий совокупный объем производства в отрасли может оказать давление на цены HBM.
- Переходы технологий могут изменить распределение клиентов.
- Индивидуальные HBM могут потребовать больших затрат на инженерные разработки.
- Проблемы с выходом годных могут изменить рентабельность, даже когда спрос остается высоким.
Бычий сценарий не требует от SK Hynix сохранения доли более 60% на неопределенный срок. Он требует от компании поддержания лидирующей позиции и получения привлекательной прибыли по мере расширения общего рынка HBM.
Расширение мощностей: необходимая инвестиция или избыток в будущем?
SK Hynix наращивает мощности, чтобы покрыть связанный с ИИ спрос, и релиз за второй квартал конкретен в том, где именно. Прогноз капитальных затрат на 2026 год поднялся в верхнюю часть диапазона 40 трлн вон. Компания ускоряет график массового производства на M15X и инвестирует в быстрое расширение мощностей после открытия чистой комнаты первой очереди Yongin в начале 2027 года. Дальше идут недавно объявленный завод передовой упаковки P&T7, производственная база NAND M17 и новый полупроводниковый кластер — всё это будет реализовано поэтапно в зависимости от спроса заказчиков и эффективности вложений. В NAND на 321-слойные продукты уже приходится наибольшая доля выпуска, и компания планирует довести её примерно до 50 % внутренних мощностей к концу года.
Эти инвестиции необходимы, поскольку существующие мощности не могут удовлетворить весь потенциальный спрос. Но предложение полупроводников реагирует медленно. Новые фабрики требуют годы на строительство, установку оборудования, разработку процессов и улучшение выхода.
Эта задержка поддерживает цены в краткосрочной перспективе. Она также увеличивает риск долгосрочного прогнозирования. Мощности, одобренные на пике цикла, могут начать производство после замедления роста спроса.
Инвесторы должны оценивать капитальные затраты, используя четыре вопроса:
- Поддерживаются ли новые затраты обязательствами клиентов?
- Сосредоточены ли они на дифференцированной HBM или товарных мощностях?
- Может ли операционный денежный поток финансировать инвестиции без чрезмерного долга?
- Какую прибыль принесут активы при нормализованных ценах на память?
Самая сильная версия тезиса SK Hynix предполагает, что долгосрочные соглашения, техническая сложность и дисциплинированное предложение в отрасли предотвращают разрушительное перепроизводство, наблюдаемое в предыдущих циклах.
Самая слабая версия предполагает, что каждый крупный производитель экстраполирует текущие нехватки, активно инвестирует и создает избыток к 2028 году или позже.
Выкуп акций укрепляет бычий сценарий на акцию
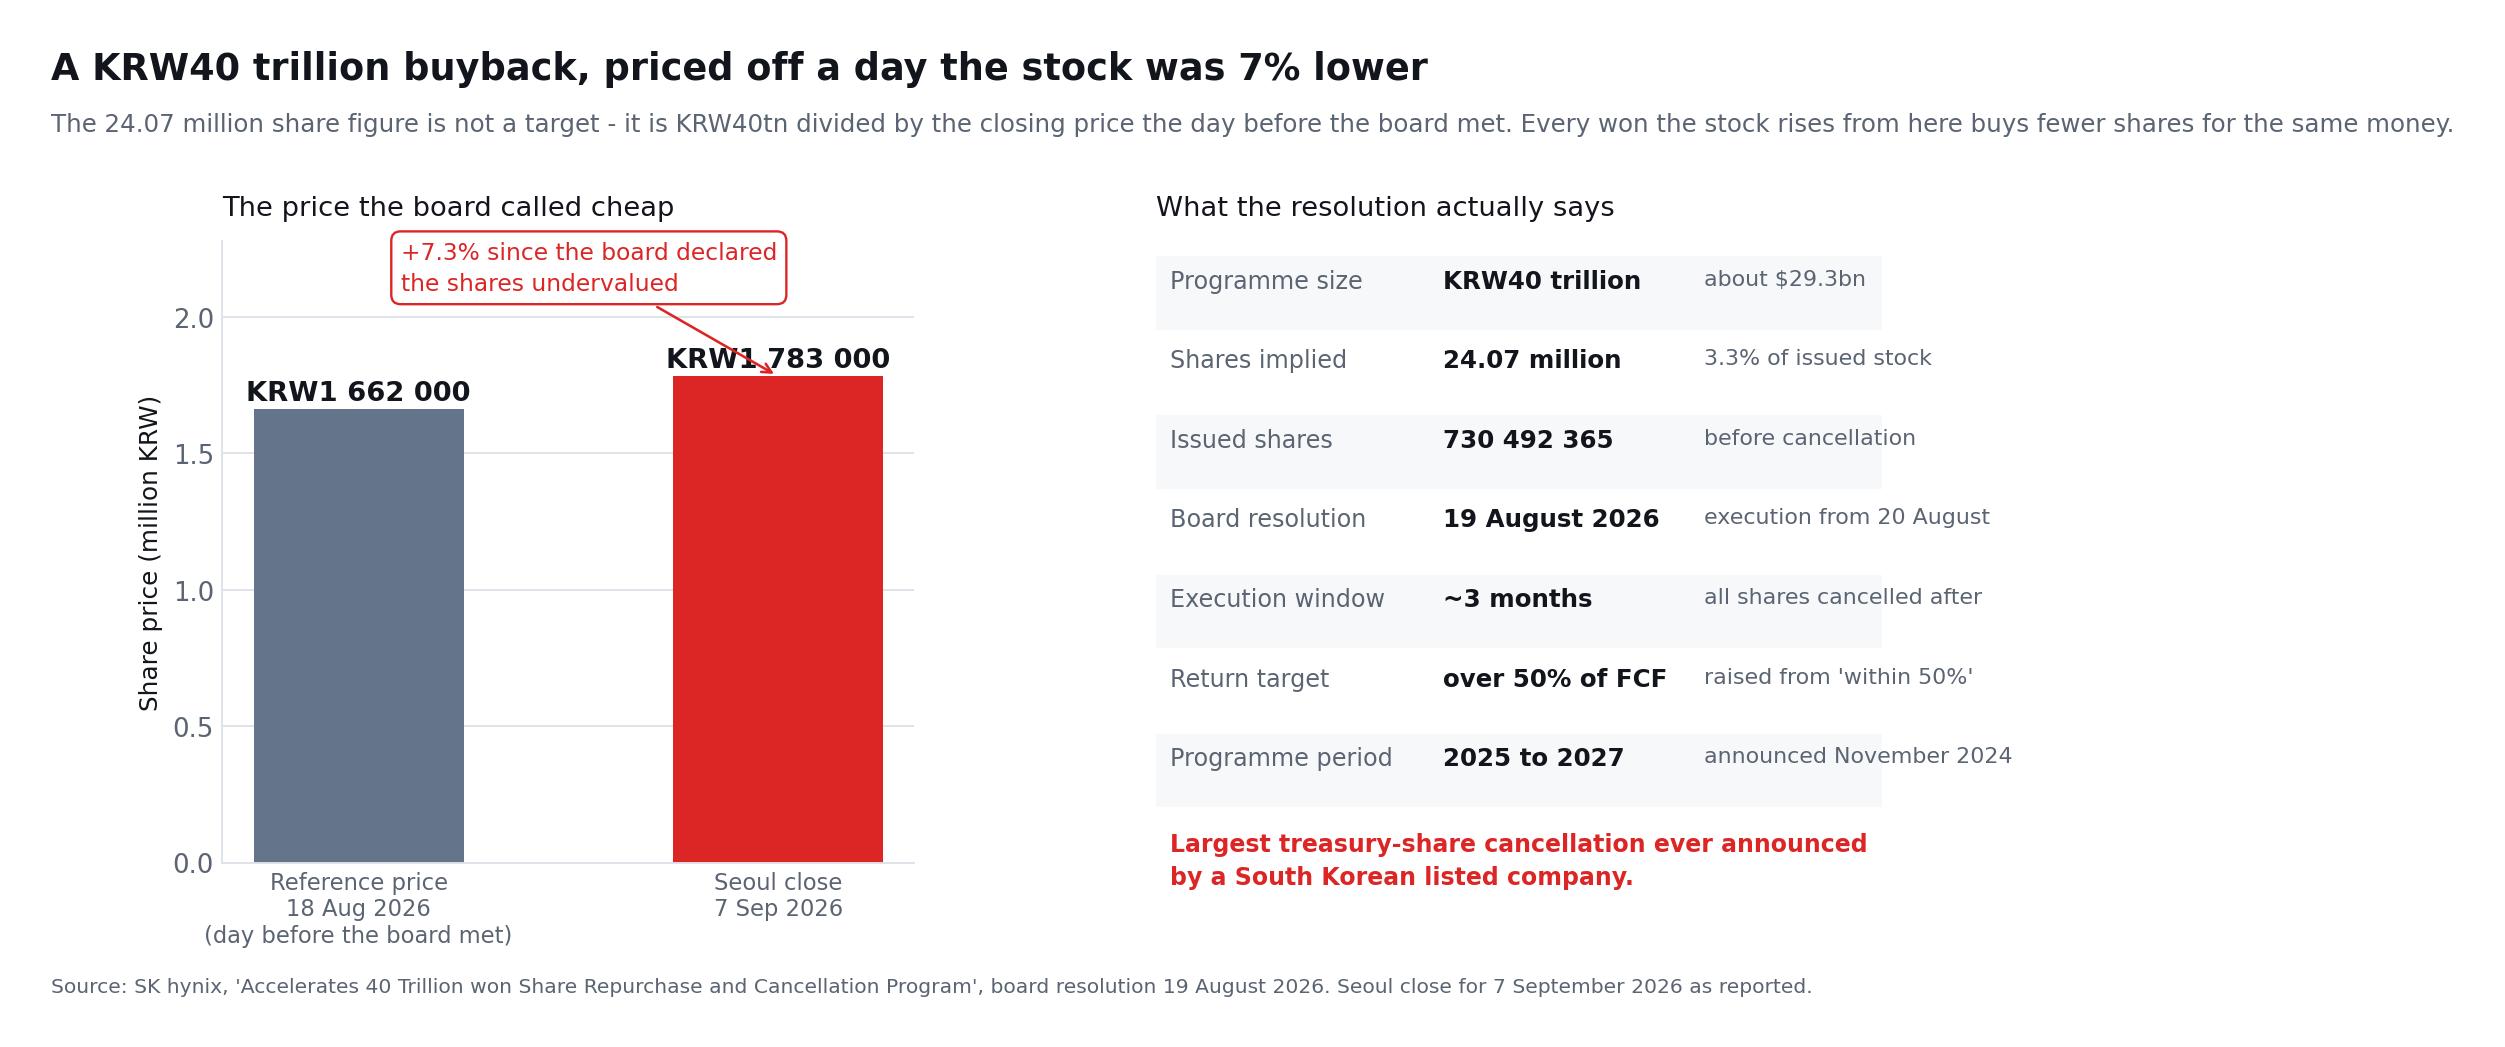
19 августа 2026 года совет директоров SK Hynix одобрил выкуп акций на 40 трлн вон с полным погашением. Деталь, на которой стоит остановиться, — как получено то количество акций, которое цитируют повсюду: 24,07 млн акций, или 3,3 % от 730 492 365 выпущенных на тот момент бумаг, — это попросту 40 трлн вон, делённые на 1 662 000 вон, цену закрытия 18 августа, за день до заседания совета. Это справочная цена, а не цель. Исполнение идёт около трёх месяцев с 20 августа, и каждый вон роста выше этой отметки покупает меньше акций за те же деньги. При сеульском закрытии 1,783 млн вон 7 сентября бумага была уже на 7,3 % выше.
Заявленная мотивировка совета необычно пряма: он счёл, что внутренняя стоимость компании — её конкурентоспособность, способность генерировать денежный поток и средне- и долгосрочный потенциал роста — не в полной мере отражена в цене акций. Компания также повысила целевой уровень выплат акционерам с в пределах 50 % до более 50 % накопленного свободного денежного потока за 2025-2027 годы, ускорив программу, изначально объявленную в ноябре 2024 года. Выплаты могут включать выкупы, погашения, фиксированные и возможные специальные дивиденды; масштаб и сроки подтвердят при публикации итогов третьего квартала.
По собственному заявлению компании, это крупнейшее погашение казначейских акций, когда-либо объявленное южнокорейской публичной компанией. Официальное сообщение важно по трём причинам:
- Аннулирование снижает количество акций, а не просто удерживает казначейские акции.
- Руководство сигнализирует о доверии к генерации наличности.
- Прибыль на акцию может расти быстрее, чем общая прибыль, если акции аннулируются.
Тем не менее, выкупы акций не всегда создают ценность. Их эффективность зависит от цены, по которой они выкупаются, и от того, сохраняет ли компания достаточный капитал для исследований, расширения мощностей и устойчивости к экономическим спадам.
SK Hynix должна сбалансировать три направления использования наличности:
| Использование наличности | Потенциальная выгода | Основной риск |
|---|---|---|
| Мощности HBM и НИОКР | Защищает лидерство в технологиях и поставках | Чрезмерные инвестиции на пике цикла |
| Снижение долга и ликвидность | Улучшает устойчивость к экономическим спадам | Избыточные наличные могут снизить эффективность капитала |
| Выкупы акций и дивиденды | Увеличивает возврат акционерам | Выкуп переоцененных акций разрушает ценность |
Обновление от 28 октября 2026 года: программа на 40 трлн вон завершена — с 20 августа по 21 октября выкуплены 23 693 272 акции по средней цене 1 688 426 вон, они будут погашены, — а результаты за III квартал определили обещанный в августе масштаб: около 100 трлн вон общего возврата акционерам за 2026 год, квартальный дивиденд 20 000 вон и новый выкуп на 20 трлн вон, подробно — в разделе о III квартале 2026 года выше.
Оценка акций SK Hynix после ралли
Оценка SK Hynix представляет собой парадокс. Цена акций резко возросла, однако обычно цитируемые мультипликаторы будущей прибыли остаются низкими по сравнению со многими компаниями в области полупроводников для ИИ.
На закрытии 8 сентября 2026 года StockAnalysis показывал котирующуюся на Nasdaq АДР SKHY на уровне 185,55 доллара при 52-недельном диапазоне от 124,80 до 194,80 доллара — менее чем в 5 % от максимума — с форвардным коэффициентом «цена/прибыль» около 4,4 и 14 аналитиками с рейтингом «активно покупать» при консенсусной 12-месячной цели 247,31 доллара. Отметим: сама АДР начала торговаться на Nasdaq лишь 10 июля 2026 года, так что её ценовая история насчитывает два месяца, а профиль ликвидности ещё формируется. Эти показатели часто меняются и сильно зависят от прогнозов прибыли.
Низкое значение P/E не означает автоматически, что акция дешева. Компании, занимающиеся производством памяти, часто торгуются по своим самым низким мультипликаторам вблизи пиковых доходов, потому что инвесторы ожидают снижения прибыли.
Для циклической компании низкое P/E может быть предупреждением о пиковых доходах, а не гарантией стоимости.
Инвесторы должны использовать несколько подходов к оценке.
1. Оценка нормализованных доходов
Оцените доходы при средних — а не пиковых — ценах на DRAM и NAND. Примените разумный мультипликатор к этому нормализованному результату.
2. Анализ цены к балансовой стоимости
Производство памяти требует значительных физических активов. Анализ цены к балансовой стоимости может помочь сравнить рыночную стоимость с производительным капиталом компании, хотя он не полностью отражает собственные технологии или отношения с клиентами.
3. Доходность свободного денежного потока
Вычтите капитальные расходы из операционного денежного потока. Это показывает, преобразуются ли рекордные бухгалтерские прибыли в наличные средства после финансирования мощностей.
4. Оценка на основе сценариев
Создайте медвежьи, базовые и бычьи сценарии, вместо того чтобы полагаться на один прогноз.
| Сценарий | Ключевые предположения | Вероятные последствия для акций |
|---|---|---|
| Медвежий | Капитальные расходы на ИИ замедляются, доля HBM падает, цены снижаются, а новые мощности создают избыток | Прибыль сокращается, и низкое значение P/E оказывается вводящим в заблуждение |
| Базовый | Инфраструктура ИИ растет, SK Hynix сохраняет лидерство, а цены постепенно нормализуются | Прибыль остается выше исторических уровней, но колеблется |
| Бычий | Спрос на HBM превышает мощность, лидерство HBM4E сохраняется, а долгосрочные контракты стабилизируют маржи | Сильное генерирование наличных средств поддерживает инвестиции и выплаты акционерам |
SimianX AI может помочь инвесторам отслеживать изменения в оценках доходов, техническом импульсе, пересмотрах аналитиков и новостях сектора ИИ. Это особенно полезно для SK Hynix, поскольку акции могут резко реагировать на события, связанные с Nvidia, капитальными расходами гиперскейлеров, ценами на память и потоками на корейском рынке, даже когда компания не публикует новых объявлений.
Самые сильные аргументы быков
Бычий тезис основывается на шести аргументах.
1. Модели ИИ становятся более требовательными к памяти
Длинные контексты, многомодальные рабочие нагрузки, агентные системы и инференс в реальном времени требуют как пропускной способности, так и ёмкости. Объём памяти может расти быстрее, чем количество поставленных ускорителей.
2. SK Hynix обладает сложным производственным преимуществом
Высокий выход годных, опыт упаковки и успешные квалификации клиентов не так легко воспроизводимы. HBM технологически сложнее, чем обычный DRAM.
3. HBM поглощает производственные мощности обычного DRAM
Выделение пластин и упаковочных ресурсов для HBM может сузить остальной рынок, поддерживая более высокие цены на память.
4. Долгосрочные соглашения улучшают видимость
Многолетние контракты с клиентами могут снизить неопределённость спроса и помочь компании планировать капитальные инвестиции.
5. Баланс сильный
Существенная чистая денежная позиция даёт SK Hynix возможность инвестировать, пережить спад и одновременно возвращать капитал.
6. Аннулирование акций улучшает экономику на акцию
Программа выкупа на сумму 40 триллионов вон напрямую снижает количество выпущенных акций после завершения, поддерживая прибыль и свободный денежный поток на акцию.
Главные медвежьи риски
Медвежий сценарий заслуживает не меньшего внимания.
Капитальные расходы на ИИ могут разочаровать
SK Hynix в конечном итоге зависит от клиентов, получающих адекватную прибыль от инфраструктуры ИИ. Если гипермасштабные компании сократят капитальные бюджеты, заказы на память могут резко упасть.
Samsung сокращает разрыв
Доля HBM Samsung резко возросла во втором квартале. Более высокая конкуренция может снизить долю рынка и ценовую силу SK Hynix.
Концентрация клиентов остаётся значительной
Ведущие клиенты — разработчики ускорителей и облачные платформы представляют собой важный источник спроса на HBM. Задержки с одной крупной архитектурой могут повлиять на поставки поставщиков.
Капитальные расходы могут достичь пика в неподходящее время
Новые фабрики дорогие и медленные в строительстве. Мощности, которые появляются после замедления роста спроса, могут повредить ценам в отрасли.
Обычная память остается цикличной
HBM получает много внимания, но SK Hynix также продает продукты DRAM и NAND, подверженные традиционным циклам спроса и предложения.
Ожидания уже высоки
Компания может сообщить о рекордных результатах и все равно увидеть падение своих акций, если прибыль не оправдает амбициозные прогнозы. Реакция на результаты второго квартала продемонстрировала, что сильные абсолютные показатели не гарантируют положительной реакции рынка.
Риски валюты, геополитики и политики сохраняются
SK Hynix работает в Корее, Китае, США и на других рынках. Экспортный контроль, торговая политика, изменения валютных курсов и ограничения на оборудование способны повлиять на издержки и производственную стратегию. Макроэкономический фон дня ралли стоит назвать прямо, потому что та же сводка агентства, где были 8,1 %, несла и это: Associated Press отмечало, что участники рынка ожидали от Федеральной резервной системы повышения ставок до конца года при инфляции, остающейся заметно выше 3 %, с решением FOMC 16 сентября и данными по инфляции за август 11 сентября. Нефть Brent стояла на 96,32 доллара на фоне шестимесячной войны США с Ираном и фактически по-прежнему закрытого Ормузского пролива. Бумага с бетой 2,39 и форвардным мультипликатором около 4 зависит от этой ставки дисконтирования не меньше, чем от роста битов HBM, — напряжение, которое разбирают Промежуточные выборы 2026 года и ФРС и глобальная распродажа облигаций.
За чем инвесторам стоит следить дальше
Дисциплинированный процесс исследования SK Hynix должен отслеживать измеримые доказательства, а не полагаться на фразу «суперцикл ИИ».
Квартальные операционные показатели
- Изменения средних цен продажи DRAM и NAND.
- Рост поставок HBM.
- Операционная маржа без учета необычных статей.
- Капитальные расходы и свободный денежный поток.
- Дни запасов.
- Чистая наличность и распределения акционерам.
Конкурентные показатели
- Доля выручки SK Hynix от HBM.
- Квалификации HBM4 и выход годных у Samsung.
- Увеличение выручки Micron от HBM4.
- Этапы поставки образцов и квалификации HBM4E.
- Принятие клиентами платформ GPU и кастомных ускорителей.
Показатели конечного спроса
- Прогноз капитальных расходов гиперскейлеров.
- Прогнозы поставок ускорителей ИИ.
- Рост выручки облачного ИИ.
- Рост серверных единиц.
- Содержимое памяти на один ускоритель.
- Доказательства задержанных или отмененных проектов центров обработки данных.
Практическая пятиступенчатая структура мониторинга
- Отделите ценовое движение от фундаментальных факторов. Определите, является ли движение специфичным для компании или охватывает весь сектор.
- Отслеживайте пересмотры прогнозов, а не только отчётные цифры. Растущие или падающие прогнозы часто влияют на акции.
- Нормализуйте маржи. Не предполагайте, что операционная маржа в 76% будет сохраняться бесконечно.
- Следите за долей рынка и общим ростом рынка вместе. Меньшая доля на гораздо большем рынке все равно может приносить более высокий доход.
- Определите доказательства, разрушающие тезис, заранее. Примеры включают потерю квалификаций, устойчивое снижение доли или падение цен на HBM во время быстрого роста мощностей.
Один и тот же бум в отчётности двух компаний
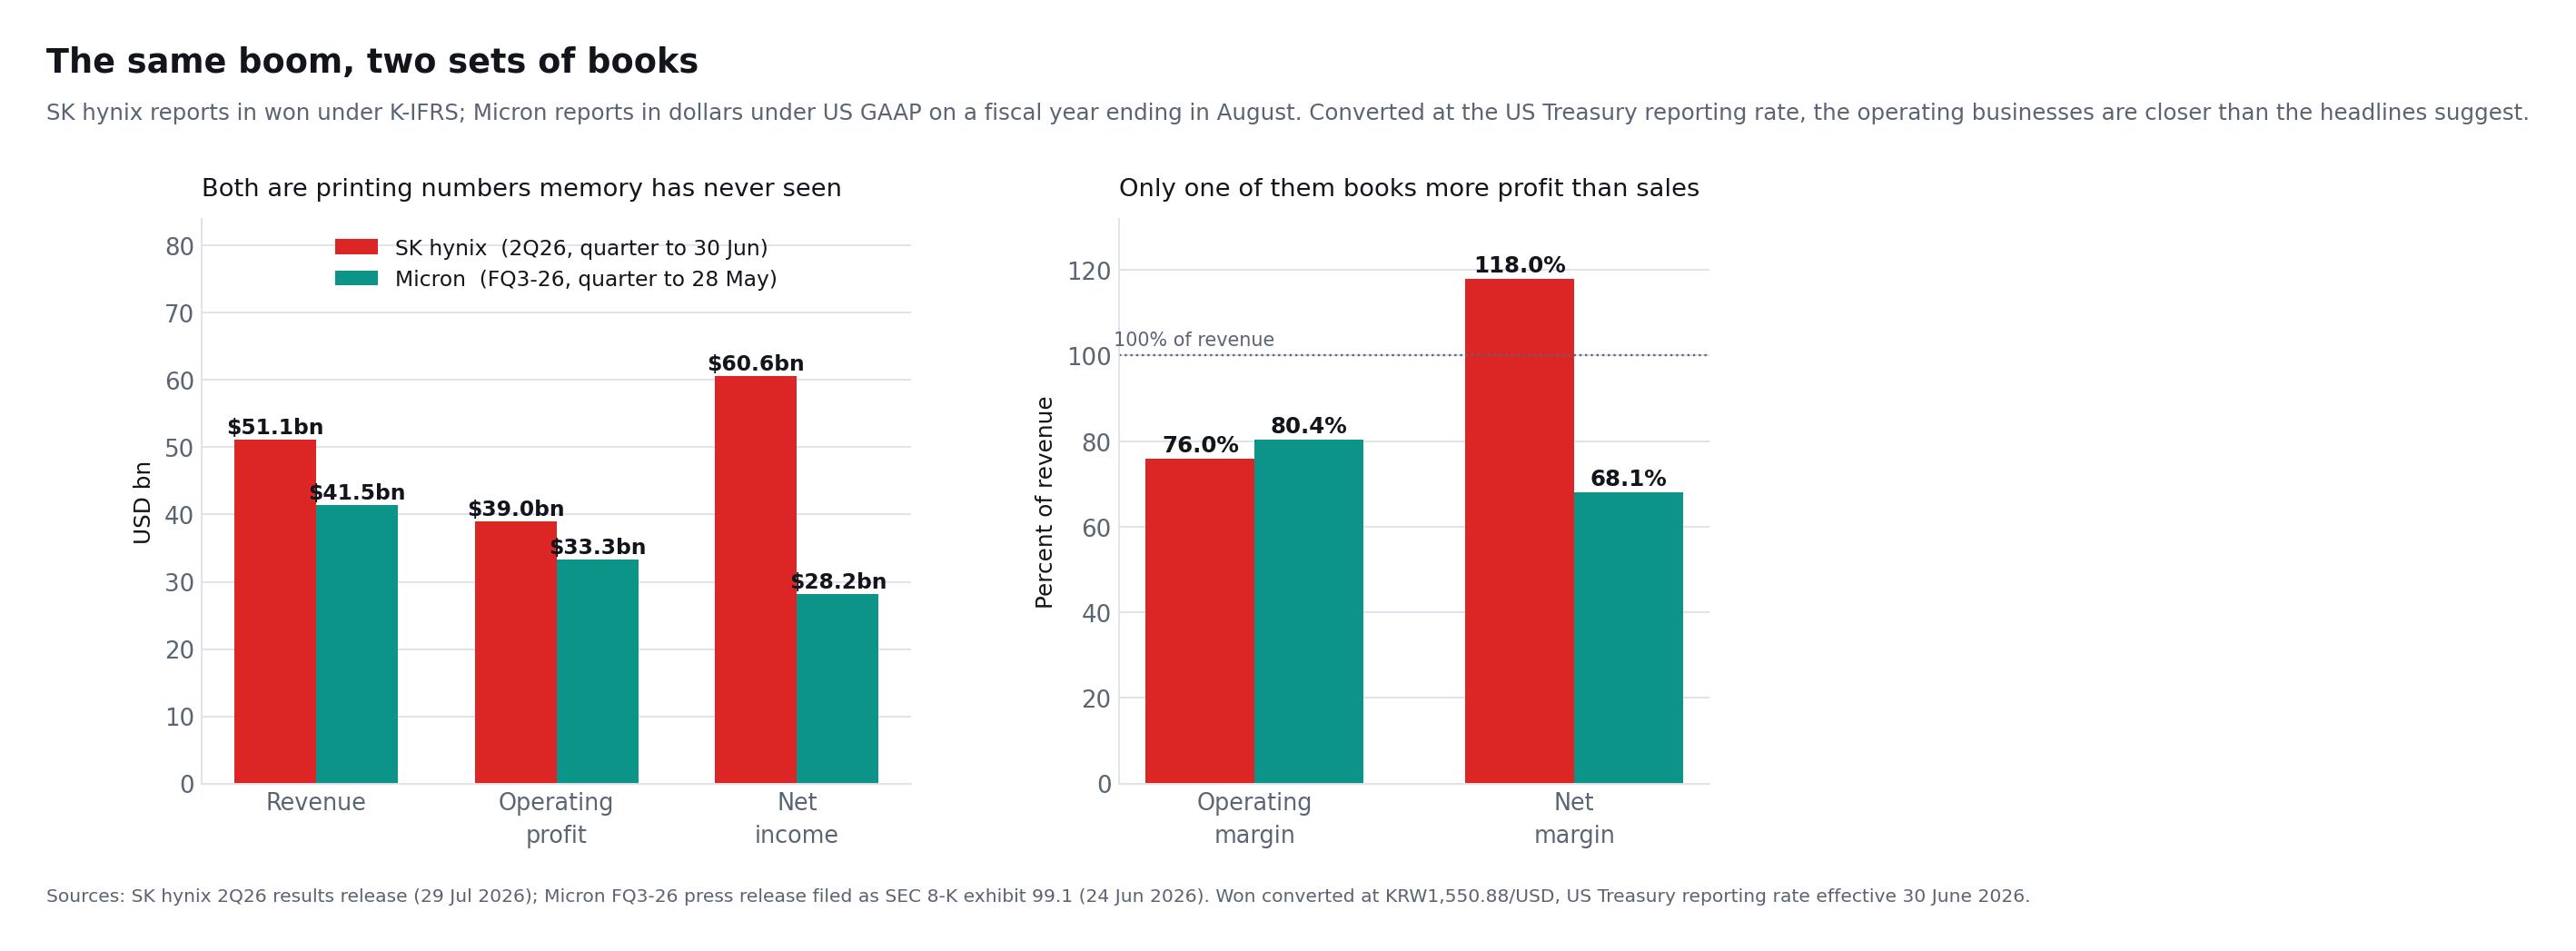
Сравнивать SK Hynix с Micron сложнее, чем кажется, и большинство публикаций попросту не пробует. SK Hynix отчитывается в вонах по K-IFRS по календарному году. Micron отчитывается в долларах по US GAAP с финансовым годом, заканчивающимся в августе, так что её «третий финансовый квартал» завершился 28 мая 2026 года — достаточно близко к июньскому кварталу SK Hynix для корректного сопоставления, если валюту обработать по названному курсу, а не на глазок.
В пересчёте по курсу отчётности Министерства финансов США 1 550,88 вона за доллар, действующему на 30 июня 2026 года, два последних отчётных квартала выстраиваются так. Каждая цифра ниже взята из релиза самой компании.
| Сравнение одного и того же квартала | SK Hynix (2 кв. 2026, до 30 июня) | Micron (3 фин. кв. 2026, до 28 мая) |
|---|---|---|
| Выручка | $51.1bn | $41.5bn |
| Операционная прибыль | $39.0bn | $33.3bn |
| Операционная маржа | 76% | 80.4% |
| Чистая прибыль | $60.6bn | $28.2bn |
| Чистая маржа | 118% | 68.1% |
| Операционный денежный поток | — | $25.4bn |
| Капитальные затраты | — | $7.1bn |
| Свободный денежный поток | — | $18.3bn |
| Чистая денежная позиция / денежные средства | $44.7bn (чистые) | $30.2bn (денежные средства и инвестиции) |
Из этой таблицы следуют три вещи, которые ни один из релизов сам по себе не делает очевидными.
В этом квартале более прибыльный оператор — Micron. По показателю, который описывает сам бизнес, а не бухгалтерский результат, операционная маржа Micron в 80,4 % опережает 76 % у SK Hynix. Разрыв невелик, а кварталы совпадают не идеально, но распространённое допущение, что лидерство в HBM автоматически даёт превосходную маржу, двумя отчётами рядом не подтверждается.
Преимущество SK Hynix — в масштабе и балансе, а не в юнит-экономике. Это более крупный бизнес по выручке и операционной прибыли, и он несёт около 44,7 млрд долларов чистой денежной позиции — больше, чем вся денежная и инвестиционная позиция Micron. Именно это финансирует M15X, Yongin, P&T7 и выкуп на 40 трлн вон одновременно.
Только Micron публикует ту денежную цифру, которая важна. Micron раскрыла 25,4 млрд долларов операционного денежного потока, 7,1 млрд капитальных затрат и 18,3 млрд скорректированного свободного денежного потока за квартал, а на следующий дала ориентир около 50 млрд долларов выручки при валовой марже 86 %. Квартальный релиз SK Hynix даёт выручку, прибыль и чистую денежную позицию, но не отчёт о движении денежных средств, — а значит, доходность свободного денежного потока, которой требует каждая модель оценки в этой статье, из одного предварительного релиза не вычисляется. Итоги 3 фин. кв. 2026 Micron
Последний пункт — скорее практическое указание, чем упрёк. Если нужен свободный денежный поток, предварительный релиз о прибыли — не тот документ; следует дождаться квартального отчёта. Всякий, кто построил модель свободного денежного потока для SK Hynix по июльскому релизу, оценил капитальные затраты приблизительно — сказал он об этом или нет.
Является ли акция SK Hynix покупкой после роста на 8%?
Доказательства подтверждают вывод, что SK Hynix — один из самых прямых способов получить на публичном рынке экспозицию на спрос на память для ИИ. Его лидерство в HBM, отгрузки HBM4, дорожная карта HBM4E, сильный баланс и выплаты акционерам обеспечивают убедительную долгосрочную основу.
Доказательства не подтверждают, что покупка сразу после однодневного роста на 8% автоматически привлекательна. Акции волатильны, ожидания высоки, а заявленные доходы могут быть близки к необычно благоприятной точке в ценовом цикле.
Акции могут подойти инвесторам, которые:
- Верят, что расходы на инфраструктуру ИИ останутся высокими в течение нескольких лет.
- Могут терпеть значительные падения в цикле полупроводников.
- Понимают специфические риски корейских акций и ADR.
- Готовы внимательно следить за конкуренцией в области HBM.
- Управляют размером позиции, а не делают ставку «всё или ничего».
Они могут быть менее подходящими для инвесторов, ищущих стабильные маржи, предсказуемые квартальные доходы или низкую волатильность.
Подход с поэтапным увеличением может снизить риск по времени. Вместо того чтобы рассматривать рост на 8% как подтверждение для покупки акций, инвестор может установить диапазон оценки, начать с ограниченного объема и добавлять только тогда, когда новые данные укрепляют долгосрочный тезис.
Часто задаваемые вопросы об акциях SK Hynix и суперцикле памяти ИИ
Какие результаты SK Hynix показала за III квартал 2026 года?
28 октября 2026 года SK hynix отчиталась о предварительной выручке за III квартал в 104,6 трлн вон и операционной прибыли в 83,3 трлн вон, операционная маржа — 79,7%, выше LSEG SmartEstimates в 98,3 и 76,7 трлн вон. Чистая прибыль составила 39,8 трлн вон. Компания также объявила около 100 трлн вон возврата акционерам за 2026 год, квартальный дивиденд 20 000 вон и новый выкуп на 20 трлн вон.
Насколько акции SK Hynix упали от максимума?
Акции на бирже в Сеуле 29 октября 2026 года закрылись на 1 526 000 вон — на 48% ниже рекордного закрытия 22 июня 2026 года (2 919 000 вон), но на 134% выше закрытия 2025 года (651 000 вон). АДР на Nasdaq 28 октября закрылись на $164,70 — на 17% ниже максимума 9 сентября ($198,63).
Сколько SK Hynix вернёт акционерам в 2026 году?
Около 100 трлн вон, согласно форме 6-K от 28 октября: не менее 30 трлн вон денежных дивидендов и не менее 60 трлн вон обратного выкупа с погашением, включая завершённую в октябре программу на 40 трлн вон. Дивиденд за III квартал — 20 000 вон на акцию, половина из них — специальный дивиденд из прибыли от Kioxia; его получат акционеры, внесённые в реестр на 30 ноября 2026 года.
Почему акции SK Hynix выросли более чем на 8%?
Ралли 7 сентября 2026 года отражало широкий оптимизм по поводу аппаратного обеспечения ИИ и спроса на память, поддерживаемое низкими запасами DRAM и сильными фундаментальными показателями HBM. Акции Samsung и других полупроводниковых компаний также выросли, что указывает на то, что движение было в основном секторальным.
Что такое HBM и почему он важен для SK Hynix?
Память с высокой пропускной способностью (HBM) укладывает чипы DRAM вертикально, чтобы обеспечить гораздо более быструю передачу данных рядом с процессором ИИ. SK Hynix является ведущим поставщиком HBM, поэтому растущий спрос на ускорители ИИ может увеличить его доход, маржу и стратегическую важность.
Является ли SK Hynix все еще лидером рынка HBM?
Да, по доле выручки. Counterpoint оценила долю SK Hynix в выручке от HBM во втором квартале 2026 года в 50 % против 64 % годом ранее, тогда как Samsung достигла примерно 33 %. Важны две оговорки. Counterpoint отмечает, что основная часть этой выручки по-прежнему приходится на HBM3E, то есть таблица измеряет уходящее поколение. А в обычной DRAM SK Hynix уже вовсе не первая: TrendForce ставит Samsung впереди с 39,4 % отраслевой выручки против 24,9 % у SK Hynix в том же квартале.
Дешевы ли акции SK Hynix на основе их прогнозируемого P/E?
Прогнозируемый P/E выглядит низким по сравнению со многими технологическими компаниями, но акции памяти часто выглядят дешевыми, когда прибыль близка к циклическому пику. Инвесторы должны оценивать нормализованную прибыль, капитальные затраты и свободный денежный поток, а не полагаться на один мультипликатор.
Может ли суперцикл памяти ИИ закончиться избытком предложения?
Да. Спрос на HBM может продолжать расти, в то время как производственные мощности в отрасли растут еще быстрее. Ключевые риски — замедление расходов гиперскейлеров, агрессивное увеличение мощностей и улучшение производства от Samsung и Micron.
Остаётся ли SK Hynix крупнейшей компанией на рынке памяти?
В DRAM — нет. TrendForce поставила Samsung на первое место с 39,4 % отраслевой выручки от DRAM во втором квартале 2026 года, SK Hynix на второе с 24,9 % и Micron на третье с 23,3 %. Именно в памяти с высокой пропускной способностью SK Hynix по-прежнему лидирует с 50 % выручки от HBM. Оба факта совместимы: HBM — это сегмент рынка DRAM, и SK Hynix лидирует в сегменте, отставая в целом.
Почему SK Hynix росла медленнее Samsung и Micron в прошлом квартале?
Из-за собственного продуктового микса. TrendForce обнаружила, что среди трёх крупнейших поставщиков именно у SK Hynix HBM составлял наибольшую долю отгрузок в битах, а HBM продаётся преимущественно по многолетним соглашениям. Когда контрактные цены на обычную DRAM подскочили в квартале, конкуренты с большей долей товарной продукции забрали больше от этого роста. Выручка SK Hynix выросла на 37,9 % к предыдущему кварталу против 63,4 % у Samsung и 65,5 % у Micron.
Заключение
Рост акций SK Hynix на 8% отражает в корне правдоподобную историю. Системы ИИ нуждаются в увеличении объемов высокопроизводительной памяти, запасы остаются ограниченными, производство HBM сложно, и SK Hynix превратила свое технологическое лидерство в рекордные операционные результаты.
Компания также вышла за пределы HBM3E. Она отгружает HBM4, поставляет образцы HBM4E, ведет переговоры о многолетних соглашениях с клиентами, расширяет производство и возвращает значительный свободный денежный поток акционерам.
Тем не менее объявлять суперцикл постоянным преждевременно. Доля SK Hynix на рынке HBM снижается по мере того, как Samsung отыгрывает позиции, а на более широком рынке DRAM SK Hynix уже опустилась на второе место позади Samsung, показав в квартале рост медленнее обоих конкурентов. Micron расширяет собственный бизнес HBM4. Капитальные затраты отрасли ускоряются, а низкая форвардная оценка акции отчасти отражает ожидание рынка, что исключительная маржа в конце концов нормализуется.
Наиболее сбалансированный вывод заключается в том, что восходящий цикл памяти для ИИ все еще имеет сильный фундаментальный импульс, но акции вошли в стадию, где исполнение имеет большее значение, чем ажиотаж. Инвесторам следует следить за долей рынка, квалификациями HBM4E, ценами на память, капитальной интенсивностью и расходами гиперскейлеров, а не предполагать, что каждое объявление о модели ИИ постоянно повышает внутреннюю стоимость.
Используйте SimianX AI для объединения финансовых показателей SK Hynix, пересмотров аналитиков, технических трендов и новостей ИИ, влияющих на рынок, в одном исследовательском рабочем процессе. Рассматривайте платформу как аналитический инструмент, независимо проверяйте важные данные и консультируйтесь с квалифицированным финансовым специалистом перед принятием инвестиционных решений.
Читайте также
- Сделка Micron и Anthropic 2026: условия, статус и акции MU
- Почему акции TSMC упали после отчёта за Q3 2026: все реакции
- Акции Broadcom (AVGO): ИИ-выручка по кварталам и падение
- Главы ИИ жмут на тормоз: чипы упали, а техногиганты выросли
- Акции Samsung 2026: цена акций по годам, прибыль и прогнозы
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Заседание ФРС в сентябре 2026: умерло ли снижение ставки?
- Мировая распродажа облигаций 2026: 30 лет на пике с 2007
- Крах KOSPI 2026: расплата Кореи за ИИ-чипы простыми словами
- Короткие позиции по Micron: почему шортисты ушли в 2026 году
- Акции полупроводников: все обвалы индекса SOX 1995–2026
- Акции TSMC 2026: рекорд III квартала, Nvidia не заменит TSMC
- Разворот импульса ИИ 2026: почему падают акции чипмейкеров
Источники
- Финансовые результаты SK Hynix за второй квартал 2026 года
- SK Hynix завершила разработку HBM4 и готовит массовое производство
- SK Hynix отгрузила 12-слойные образцы HBM4E
- Программа выкупа и погашения акций SK Hynix на 40 трлн вон
- TrendForce: выручка отрасли DRAM выросла на 59,5 % к предыдущему кварталу во 2 кв. 2026
- Counterpoint Research: мировые доли рынка HBM, 2 кв. 2026
- Samsung отгрузила первый в отрасли коммерческий HBM4
- Результаты третьего финансового квартала 2026 года Micron — релиз, поданный как приложение 99.1 к форме 8-K SEC
- Форма 8-K Micron, 24 июня 2026 года
- Associated Press: мировые площадки разнонаправленны на фоне ралли чипов, 7 сентября 2026 года
- Рыночные данные и оценки аналитиков по SKHY
- Курсы валют для отчётности Министерства финансов США
- SK hynix — приглашение на телефонную конференцию по итогам третьего квартала 2026 года (результаты 28 октября 2026 года)
- SK hynix — финансовые результаты за 1 квартал 2026 года
- SK hynix — финансовые результаты за 2025 год и 4 квартал 2025 года
- SK hynix — финансовые результаты за 3 квартал 2025 года
- SK hynix — финансовые результаты за 2 квартал 2025 года
- SK hynix — финансовые результаты за 1 квартал 2025 года
- Yahoo Finance — история котировок SK hynix (000660.KS)
- Nasdaq — исторические цены SKHY
- SK hynix — форма 6-K: предварительные результаты за 3 кв. 2026 (28 октября 2026)
- SK hynix — форма 6-K: план возврата капитала акционерам на 2026 год (28 октября 2026)
- SK hynix — форма 6-K: денежный дивиденд за 3 кв. 2026 (28 октября 2026)
- SK hynix — форма 6-K: выкуп собственных акций на 20 трлн вон (28 октября 2026)
- SK hynix — форма 6-K: завершение выкупа на 40 трлн вон (26 октября 2026)
- CNBC — SK Hynix: прибыль за 3 кв. 2026, прогнозы и конференция (28 октября 2026)
Раскрытие информации: Эта статья предназначена только для образовательных и информационных целей. Она не является инвестиционным, юридическим или налоговым советом. Финансовые оценки, рыночные цены и целевые показатели аналитиков могут изменяться без предварительного уведомления.