Внутри ралли Coherent: что годовой отчёт говорит о ставке на оптику для ИИ
16 сентября 2026 года Coherent Corp. (NYSE: COHR) закрылась на отметке 289,93 доллара, прибавив 6,92 процента при обороте 7,5 миллиона акций. Заголовки округлили внутридневное движение — бумага касалась 294,56 доллара, на 8,63 процента выше предыдущего закрытия — до «8 процентов», и перспективы Coherent в оптике для ИИ стали сделкой второго порядка этого дня.
Ралли было настоящим. Неполной оказалась подача.
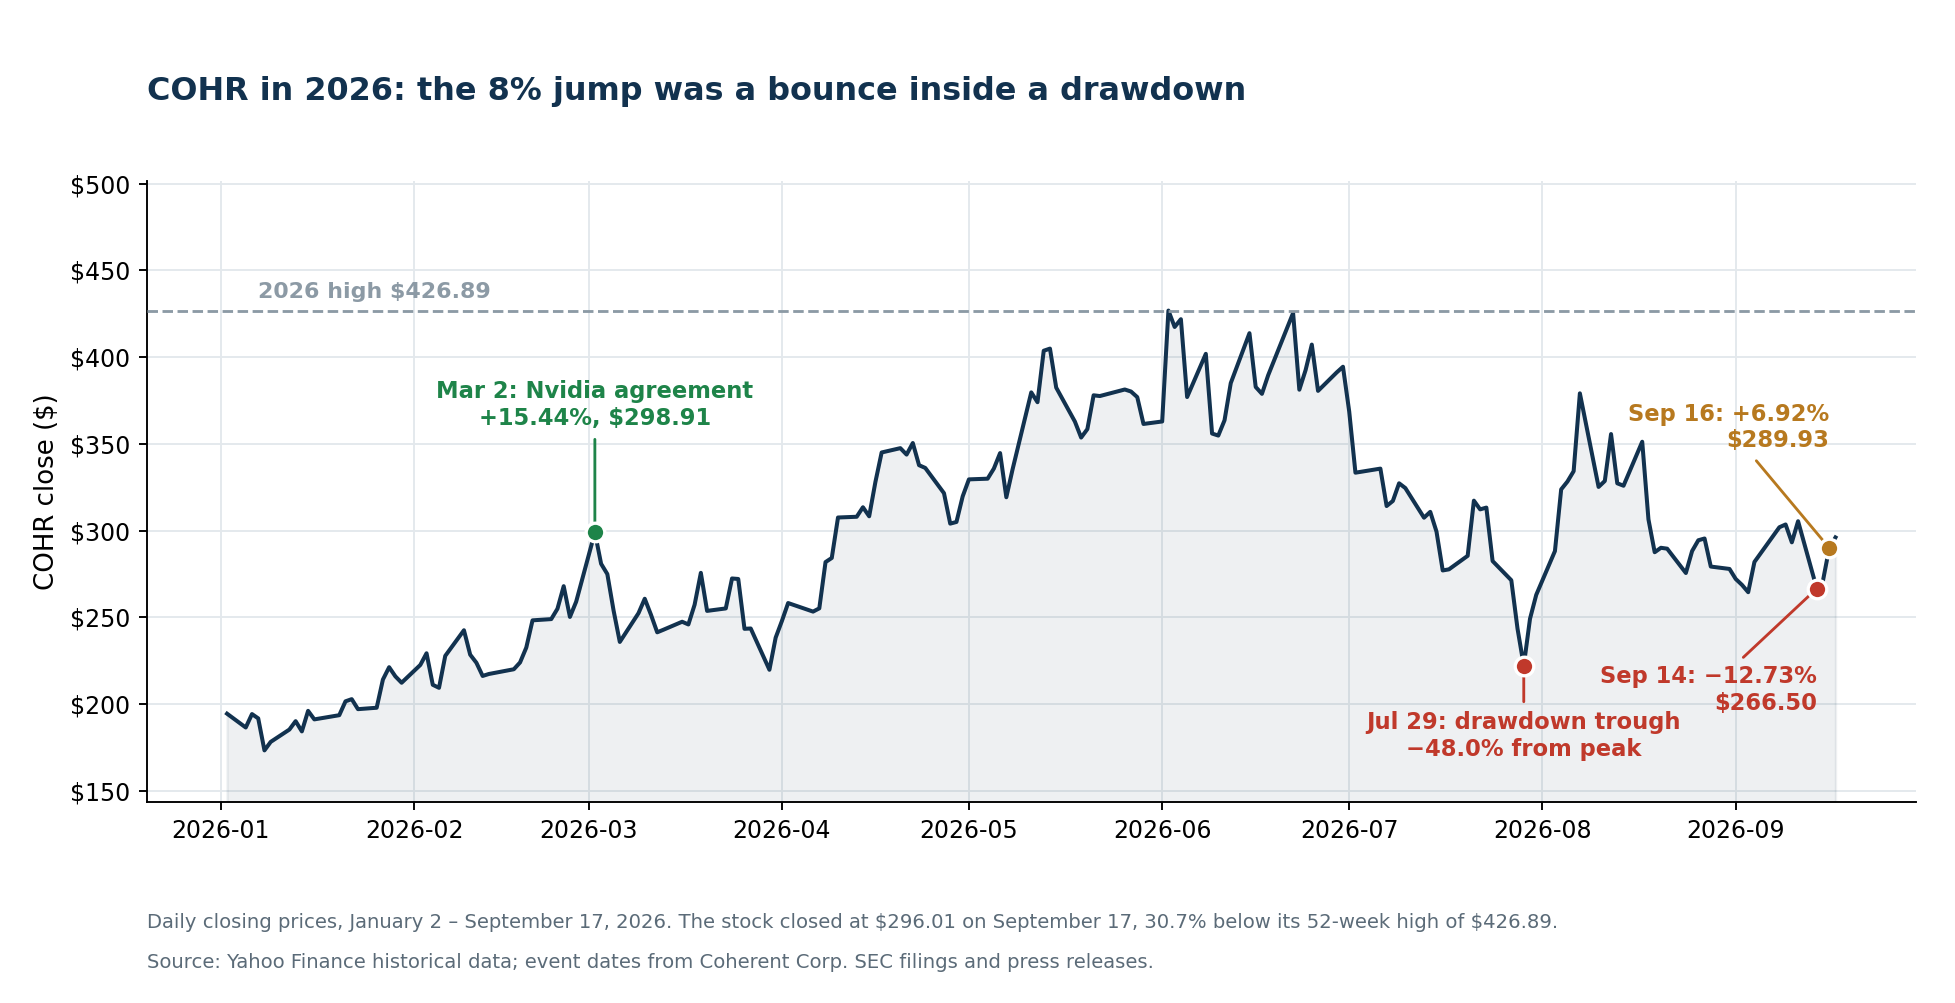
Двумя сессиями ранее, 14 сентября, Coherent рухнула на 12,73 процента при обороте 9,9 миллиона акций — в рамках той же переоценки поставщиков ИИ, которая ударила по акциям чипмейкеров, пока гиперскейлеры держались. Весь оптический комплекс упал вместе с ней: Ciena потеряла 8,55 процента, Lumentum — 9,92 процента. Рост на 6,92 процента 16 сентября не вывел бумагу ни из одной графической формации. Он закрыл часть трёхдневной ямы, и даже после дополнительных 2,10 процента 17 сентября до 296,01 доллара Coherent оставалась на 30,7 процента ниже годового максимума в 426,89 доллара.
Это первое, что упустили публикации. Второе — то, что Coherent подала 14 августа 2026 года. Годовой отчёт по форме 10-K за 2026 финансовый год содержит цифры, которые решат судьбу этого тезиса: свободный денежный поток минус 1,02 миллиарда долларов после трёх лет подряд в диапазоне от плюс 193 до плюс 199 миллионов, рост числа акций примерно на 26 процентов за двенадцать месяцев, единственный клиент с 20 процентами выручки и промышленный сегмент, сжавшийся на 10,3 процента, пока все смотрели на строку центров обработки данных.
Ничто из этого не делает Coherent плохой компанией. Операционно у неё выдающийся год. Но это меняет то, что инвестор на самом деле покупает при капитализации в 56,8 миллиарда долларов. Тот, кто отслеживает позицию, может наблюдать за отчётностью COHR, поведением цены и пересмотром прогнозов с помощью SimianX AI.
Все цифры взяты из документов SEC, сообщений компании и рыночных данных по состоянию на 17 сентября 2026 года.
Четыре сессии, породившие «скачок на 8 процентов»
Этому движению нужен непосредственный контекст. Вот динамика цены вокруг него.
| Дата | Закрытие COHR | Изменение COHR | Объём | CIEN | LITE |
|---|---|---|---|---|---|
| 11 сен. 2026 | 305,37 $ | — | — | — | — |
| 14 сен. 2026 | 266,50 $ | −12,73 % | 9,9 млн | −8,55 % | −9,92 % |
| 15 сен. 2026 | 271,17 $ | +1,75 % | 4,3 млн | +4,60 % | +0,47 % |
| 16 сен. 2026 | 289,93 $ | +6,92 % | 7,5 млн | +1,85 % | +9,59 % |
| 17 сен. 2026 | 296,01 $ | +2,10 % | 4,2 млн | +4,03 % | −0,73 % |
Важны три детали.
Coherent не была лидером. Lumentum выросла 16 сентября на 9,59 процента — заметно больше, чем 6,92 процента у Coherent. С начала года Lumentum прибавила 147,6 процента против 60,4 процента у Coherent. Если рынок вознаграждал именно позицию Coherent в фосфиде индия, в ценах это разглядеть трудно.
Ciena — источник импульса — сдала назад. На максимуме 16 сентября Ciena торговалась на 12,22 процента выше предыдущего закрытия, а день завершила ростом лишь на 1,85 процента. Компания, чьи прогнозы запустили ралли, отдала около пяти шестых дневной прибыли до закрытия.
Весь комплекс по-прежнему ниже уровня начала месяца. На отметке 296,01 доллара 17 сентября Coherent остаётся ниже закрытия 11 сентября в 305,37 доллара.
«Следующее узкое место» — повторяющаяся сделка этого цикла, её уже отыгрывали через электроэнергию и очереди на подключение к сети, — и каждый раз вопрос в том, переживёт ли дефицит ответ со стороны мощностей.
«Скачок на 8 процентов» был третьим днём частичного восстановления после падения на 12,7 процента за одну сессию, в группе, где Coherent отстала от ближайшего конкурента.
Что это за акция
Coherent регулярно описывают как волатильную бумагу. История цен позволяет сказать точно, насколько.
За 251 торговую сессию двенадцати месяцев, завершившихся 17 сентября 2026 года:
| Мера волатильности, 12 месяцев | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| Сессий с движением ±5 % и более | 85 | 69 | 110 | 8 |
| Доля от всех сессий | 34 % | 27 % | 44 % | 3 % |
| Сессий с движением ±10 % и более | 19 | — | — | — |
| Годовая волатильность | 86 % | 72 % | 98 % | 38 % |
| Максимальная просадка от пика | −48,0 % | −49,4 % | −42,8 % | −20,2 % |
| Текущее отставание от годового максимума | −30,7 % | −43,5 % | −13,3 % | −7,1 % |
Каждая третья сессия двигалась минимум на 5 процентов. Девятнадцать сессий — минимум на 10 процентов. Вероятность дня с движением ±5 процентов у Coherent более чем в десять раз выше, чем у Nvidia.
Десять крупнейших дневных движений за прошедший год:
| Дата | Движение | Дата | Движение |
|---|---|---|---|
| 6 ноя. 2025 | +18,32 % | 11 мая 2026 | +13,25 % |
| 2 июн. 2026 | +17,63 % | 18 авг. 2026 | −12,75 % |
| 2 мар. 2026 | +15,44 % | 14 сен. 2026 | −12,73 % |
| 10 авг. 2026 | −14,24 % | 4 авг. 2026 | +12,35 % |
| 7 авг. 2026 | +13,44 % | 30 июл. 2026 | +12,16 % |
2 марта 2026 года — крупнейшее фундаментальное движение в этом списке: день, когда объявили о соглашении с Nvidia и акция прибавила 15,44 процента. Рост на 6,92 процента 16 сентября к этому и близко не подходит. Самая глубокая просадка бумаги достигла дна 29 июля 2026 года, на 48,0 процента ниже пика.
Тот, кто определяет размер позиции в Coherent, покупает актив с годовой волатильностью около 86 процентов, а не защитную бумагу для сложного процента. Само по себе это не бычий и не медвежий сигнал. Это факт, который должен определять размер позиции ещё до того, как сформируется любое мнение об оптике.
Почему вырос сектор: цели Ciena на 2029 финансовый год
Импульс 16 сентября пришёл извне. На своём инвестиционном форуме в Оттаве 16 и 17 сентября Ciena опубликовала финансовые цели на 2029 финансовый год:
- Рост выручки примерно на 30 процентов в год с 2026 по 2029 финансовый год.
- Скорректированная валовая маржа около 50 процентов.
- Скорректированная операционная маржа 32–35 процентов.
- Маржа свободного денежного потока около 20 процентов.
Ciena также объявила о новых отчётных сегментах с 2027 финансового года: Optical Systems, Interconnects, Global Services и Routing and Other.
Эти цели — внешний показатель, подтверждающий, что спрос на оптику не ограничен одним поставщиком или одним гиперскейл-клиентом; именно поэтому Coherent, Lumentum, Corning и Applied Optoelectronics выросли вместе. Но это всё же цели, опубликованные конкурентом, на период, который завершится через три года.
Независимый прогноз полезнее. TrendForce оценивает, что рынок оптических трансиверов для ИИ вырастет с 16,5 миллиарда долларов в 2025 году до 26 миллиардов в 2026-м, то есть более чем на 57 процентов, и называет нехватку компонентов главным тормозом расширения мощностей, а 2026 и 2027 годы — решающими для закрепления в цепочке поставок 1,6 Т.
Собственные цифры Coherent действительно сильны
Ничто из сказанного ниже не означает, что бизнес слаб. 2026 финансовый год, завершившийся 30 июня 2026 года, стал лучшим в истории компании.
| Финансовый год, млн $ | 2026 | 2025 | Изменение |
|---|---|---|---|
| Выручка | 7 118 | 5 810 | +22,5 % |
| Валовая маржа (GAAP) | 37,5 % | 35,2 % | +233 б.п. |
| Операционная прибыль (GAAP) | 898 | 290 | +209,7 % |
| Операционная маржа (GAAP) | 12,6 % | 5,0 % | +762 б.п. |
| Чистая прибыль, приходящаяся на Coherent (GAAP) | 805 | 49 | +1 530,8 % |
| Разводнённая прибыль на акцию (GAAP) | 4,12 $ | (0,52) $ | выход из убытка |
| Операционная прибыль (non-GAAP) | 1 457 | 1 037 | +40,5 % |
| Операционная маржа (non-GAAP) | 20,5 % | 17,8 % | +262 б.п. |
| Чистая прибыль (non-GAAP) | 1 097 | 693 | +58,3 % |
| Разводнённая прибыль на акцию (non-GAAP) | 5,61 $ | 3,53 $ | +58,9 % |
Июньский квартал стал сильнейшим из четырёх: выручка 2 046 миллионов долларов, рост на 33,8 процента год к году, валовая маржа по GAAP 38,5 процента, разводнённая прибыль по GAAP 1,19 доллара и non-GAAP 1,74 доллара. Прогноз на сентябрьский квартал 2026 года предполагает выручку 2,2–2,4 миллиарда долларов, валовую маржу non-GAAP 39,5–41,5 процента и прибыль на акцию non-GAAP 1,85–2,05 доллара.
Прибыль росла примерно в два с половиной раза быстрее выручки. Это настоящий операционный рычаг и причина, по которой бумага несёт премиальный мультипликатор.
Но рост сосредоточен в одном сегменте
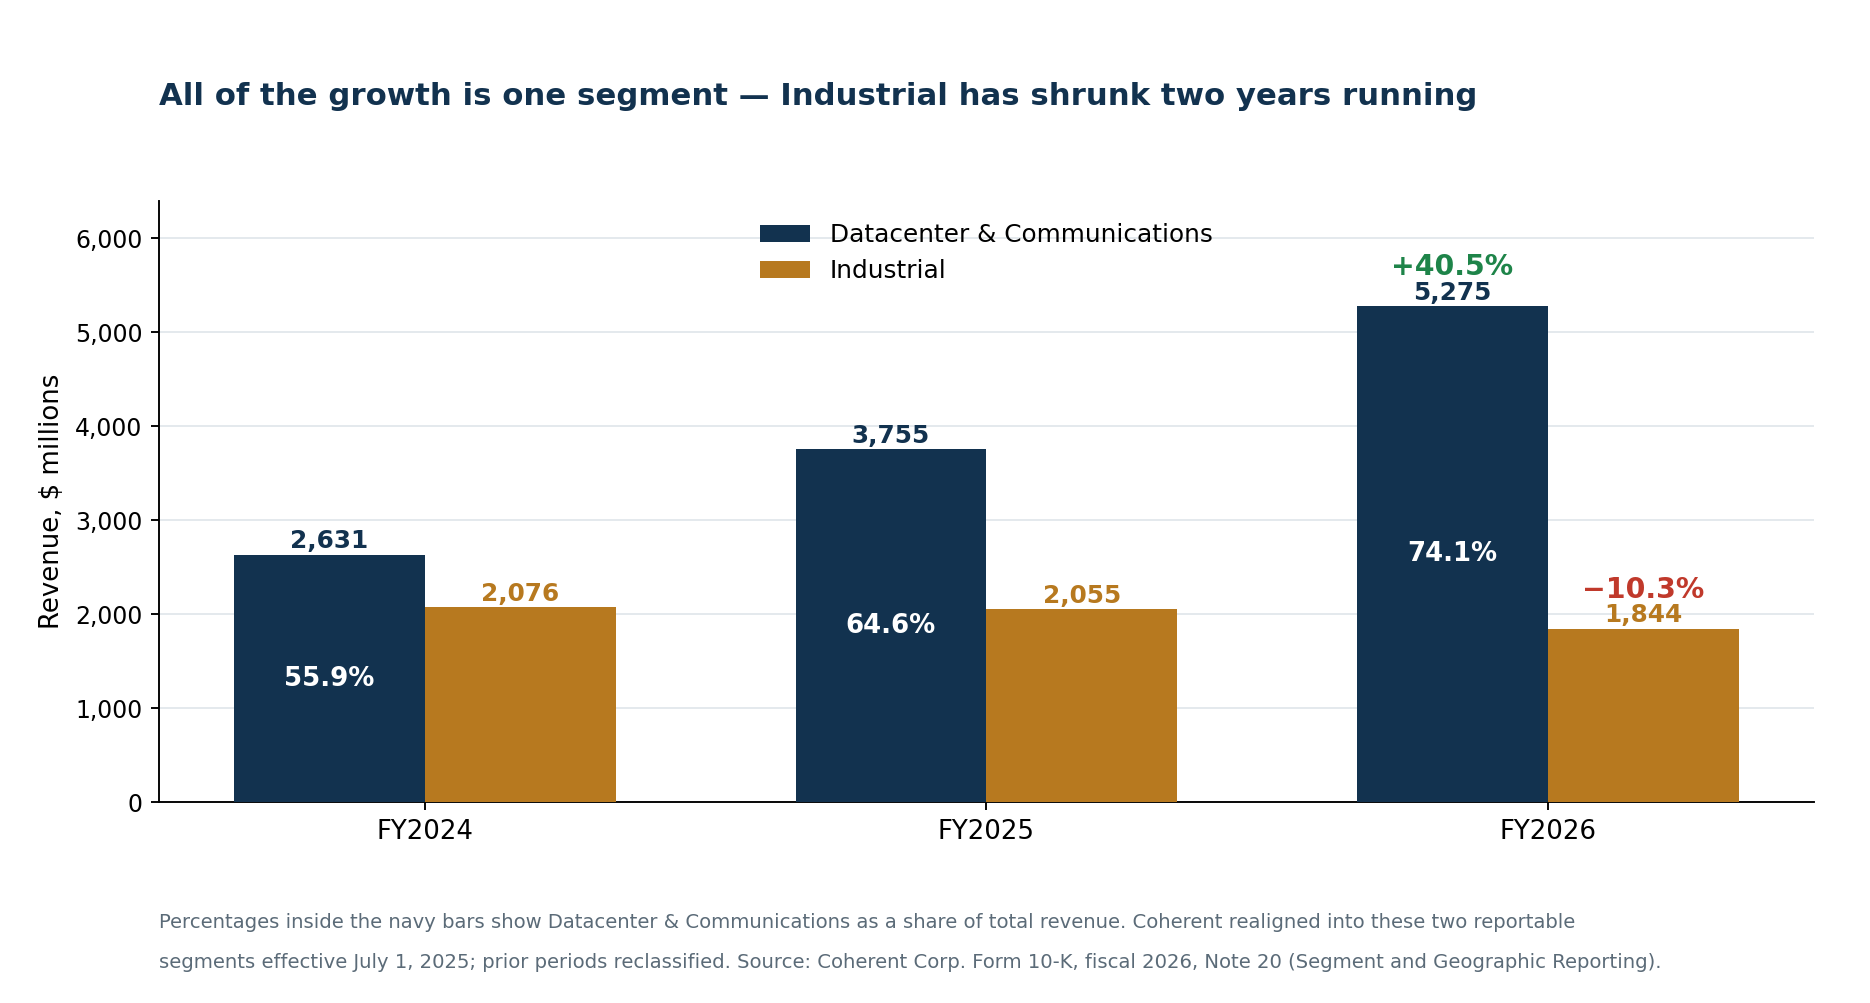
С 1 июля 2025 года Coherent перестроилась на два отчётных сегмента. Картина за три года перекошена.
| Выручка по рынкам, млн $ | 2026 | 2025 | 2024 | Изменение 2026 |
|---|---|---|---|---|
| Центры обработки данных и связь | 5 274,6 | 3 755,2 | 2 631,4 | +40,5 % |
| Промышленность | 1 843,6 | 2 055,0 | 2 076,3 | −10,3 % |
| Итого | 7 118,2 | 5 810,1 | 4 707,7 | +22,5 % |
| Доля центров данных и связи | 74,1 % | 64,6 % | 55,9 % | — |
Центры обработки данных и связь выросли на 40,5 процента и дают уже 74,1 процента выручки. Промышленность сжалась на 10,3 процента и падает второй год подряд: с 2 076,3 миллиона долларов в 2024 финансовом году до 1 843,6 миллиона в 2026-м.
Сегментная прибыль говорит о том же: центры данных и связь принесли 1 329,7 миллиона долларов из общих 1 752,5 миллиона — сегментная маржа 25,2 процента — против 422,8 миллиона у промышленности.
Это не диверсифицированная фотонная компания с добавкой в виде ИИ. Это компания оптических компонентов для ИИ с сокращающимся промышленным бизнесом в приложении, и оценку нужно подписывать именно на этой основе.
Разрыв в денежном потоке — вот настоящая история
Отчёт о прибылях и отчёт о движении денежных средств Coherent в 2026 финансовом году указывают в противоположные стороны, и разрыв не мал.
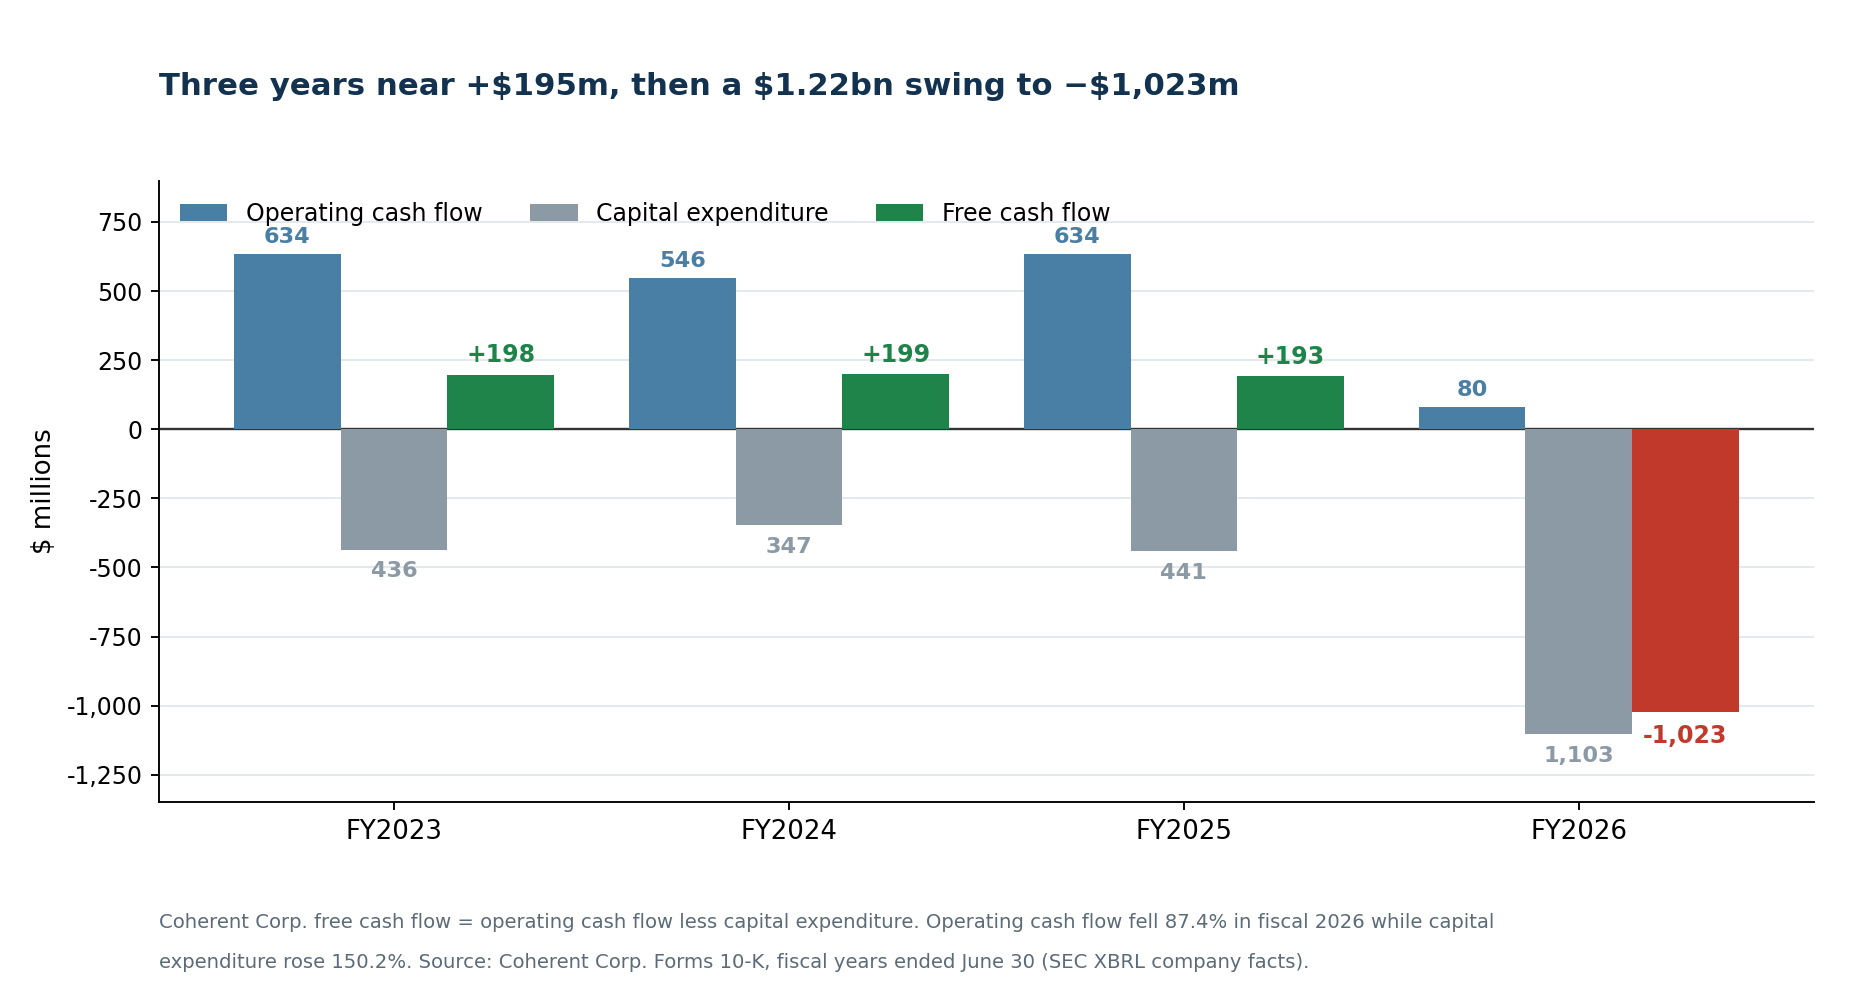
| Финансовый год, млн $ | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| Операционный денежный поток | 634,0 | 545,7 | 633,6 | 79,5 |
| Капитальные затраты | 436,1 | 346,8 | 440,8 | 1 102,9 |
| Свободный денежный поток | +198,0 | +198,9 | +192,8 | −1 023,4 |
Три года подряд Coherent генерировала свободный денежный поток от 192,8 до 198,9 миллиона долларов. В 2026 финансовом году он составил минус 1 023,4 миллиона — разворот на 1,22 миллиарда долларов за один год, потому что операционный поток упал на 87,4 процента, а капзатраты выросли на 150,2 процента.
Важны обе половины. Только рост капзатрат был бы историей роста. Падение операционного потока с 633,6 до 79,5 миллиона при росте чистой прибыли по GAAP с 49 до 805 миллионов — это история оборотного капитала: дебиторская задолженность, запасы и авансы поставщикам связывают прибыль до того, как она превратится в деньги.
Разрыв компания закрыла извне. Финансовая деятельность принесла 1 477 миллионов долларов в 2026 финансовом году против оттока в 452 миллиона в 2025-м — почти полностью это средства от Nvidia. Финансирование связанной с ИИ экспансии через рынки капитала, а не из операционной деятельности, — отличительная черта этого цикла, и спор о портфеле заказов против долга у CoreWeave — самая наблюдаемая его версия.
Тот же рисунок проходит через всю экспансию ИИ, где отчётная прибыль и генерация денег расходятся: крупные технологические компании теперь тратят 96 процентов операционного денежного потока на капитальные вложения. Coherent снабжает эту экспансию и решает то же уравнение ступенью ниже.
Что держит баланс
| На 30 июня 2026 года, млн $ | Сумма |
|---|---|
| Денежные средства и эквиваленты | 1 162 |
| Краткосрочные вложения | 825 |
| Денежные средства с ограничением в использовании (кратко- и долгосрочные) | 606 |
| в том числе обособленные в Silicon Carbide LLC | 604 |
| Доступный лимит револьверной кредитной линии | 664 |
| Общий долг | 3 222 |
Одна строка заслуживает акцента. Из 606 миллионов долларов с ограничением в использовании 604 миллиона находятся в Silicon Carbide LLC и могут использоваться только этой дочерней компанией. Это не ликвидность материнской структуры и не должна считаться таковой.
Долг тоже смещён к концу:
| Финансовый год погашения | Основная сумма к погашению, млн $ |
|---|---|
| 2027 | 7,9 |
| 2028 | 34,4 |
| 2029 | 93,6 |
| 2030 | 2 135,6 |
| 2031 | 985,9 |
| Итого | 3 257,5 |
Краткосрочной стены погашений нет — но 2,14 миллиарда долларов приходятся на 2030 финансовый год, и условия рефинансирования тогда будут зависеть от того, генерируют ли деньги мощности, которые строят сейчас.
Количество акций, о котором никто не сказал
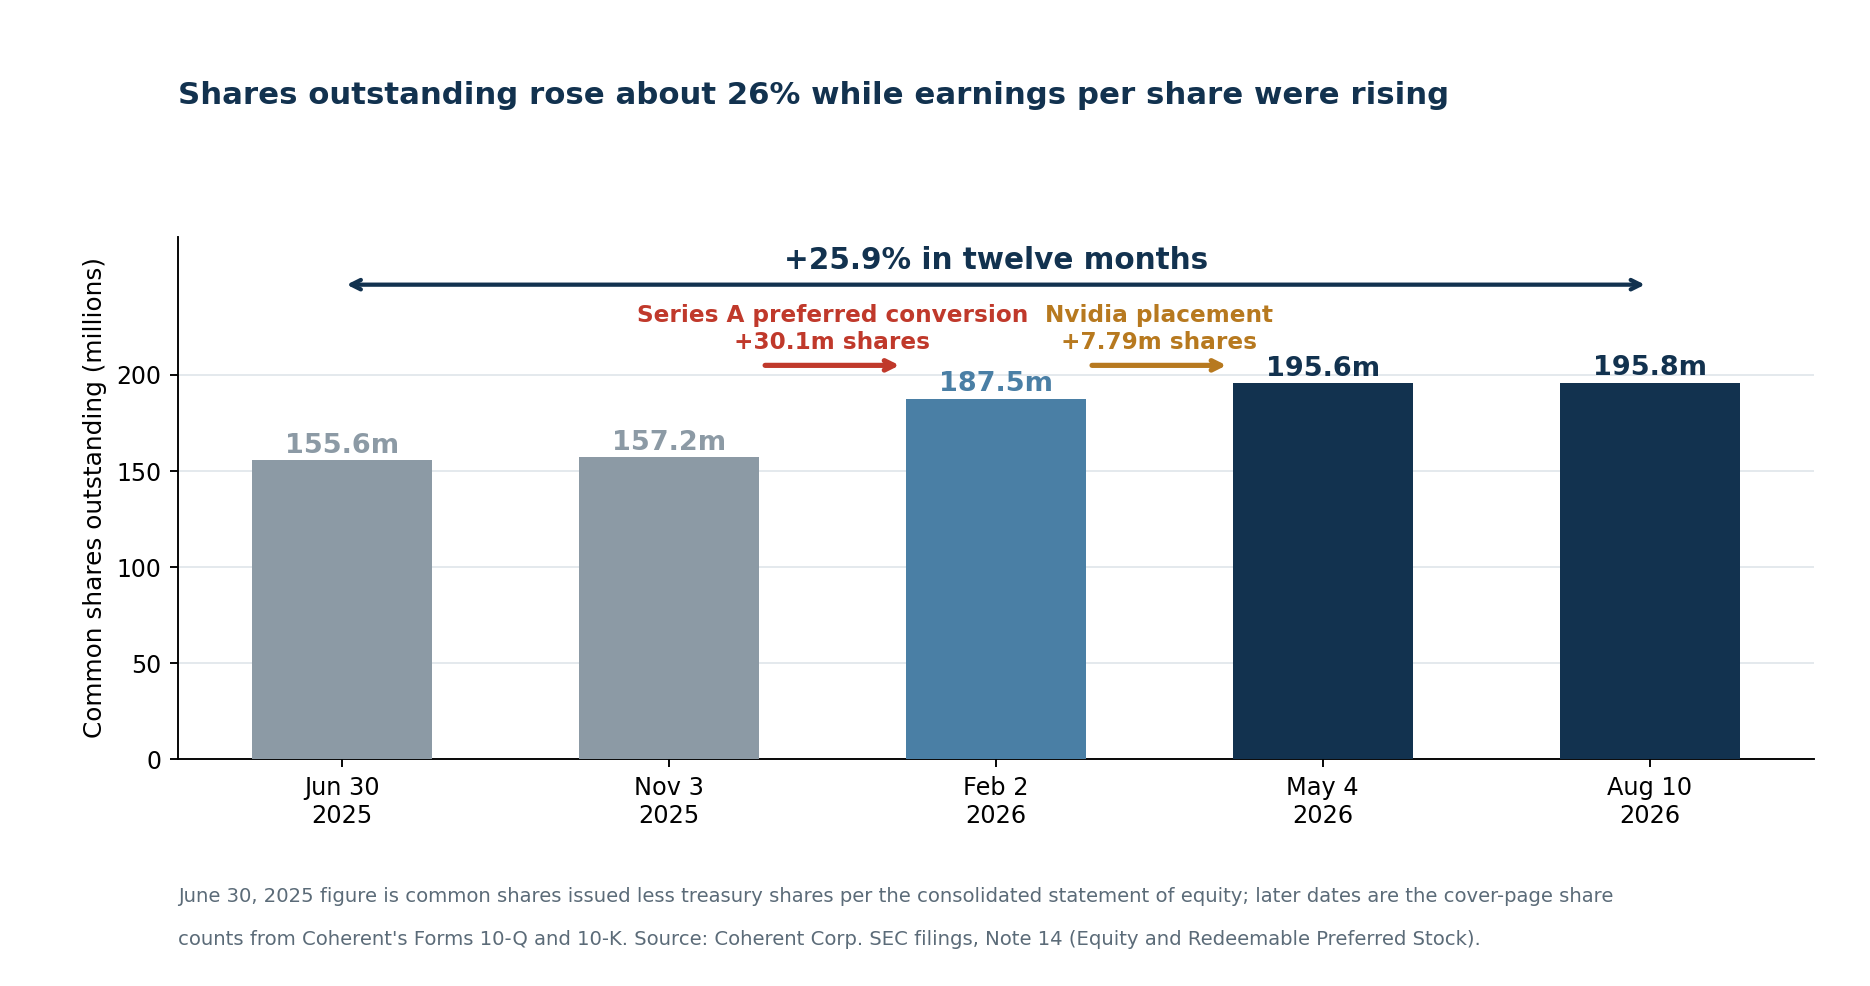
Прибыль на акцию Coherent в 2026 финансовом году выросла заметно. Знаменатель тоже изменился, причём сильнее, чем признавали большинство публикаций.
| Количество акций | Дата | Акции |
|---|---|---|
| Обыкновенные акции в обращении | 30 июн. 2025 | ~155,6 млн |
| Обыкновенные акции в обращении | 3 ноя. 2025 | 157 153 611 |
| Обыкновенные акции в обращении | 2 фев. 2026 | 187 481 852 |
| Обыкновенные акции в обращении | 4 мая 2026 | 195 639 321 |
| Обыкновенные акции в обращении | 10 авг. 2026 | 195 832 246 |
Это рост примерно на 26 процентов за двенадцать месяцев. Почти всё объясняют два события:
- Конвертация привилегированных акций серии A: 30,1 миллиона обыкновенных акций, выпущенных в 2026 финансовом году, что перевело 2 506,9 миллиона долларов из статьи выкупаемых привилегированных акций в собственный капитал.
- Частное размещение Nvidia: 7 788 161 акция.
Ни то, ни другое не скрыто — оба указаны в примечании 14 к отчёту 10-K, — но вместе они означают, что показатели на акцию улучшились несмотря на заметно расширившуюся базу, и что любое будущее сравнение «роста прибыли на акцию» должно учитывать выросшее на четверть число акций.
Соглашение с Nvidia в его фактических условиях
Отношения с Nvidia — самый сильный пункт бычьего сценария, и отчётность описывает их точно.
2 марта 2026 года Coherent заключила многолетнее стратегическое соглашение с Nvidia, охватывающее разработку передовой оптики, производственные мощности, а также исследования и разработки. Согласно 10-K, соглашение не является эксклюзивным и включает обязательство по закупкам на миллиарды долларов, а также будущие права доступа и на мощности по передовым лазерным и оптическим сетевым продуктам.
Отдельно и в тот же день Nvidia сделала инвестицию в капитал на 2 миллиарда долларов:
| Условия частного размещения Nvidia | Детали |
|---|---|
| Выпущено и продано акций | 7 788 161 |
| Цена за акцию | 256,80 $ |
| Общая валовая выручка | 2,0 млрд $ |
| Структура | Частное размещение, освобождение по разделу 4(a)(2) |
| Период запрета на продажу | Шесть месяцев с момента закрытия — истёк |
| Защита цены | Шесть месяцев с даты подписания договора купли-продажи |
| Реакция цены в день объявления | +15,44 % |
Два положения заслуживают большего внимания, чем получили.
Период запрета на продажу истёк. Акции были заблокированы шесть месяцев после закрытия 2 марта. Этот срок прошёл, и позиция теперь может быть передана. Nvidia не заявляла о намерении продавать, но ограничения больше нет.
Nvidia получила защиту цены. Договор купли-продажи содержит положение о защите цены сроком шесть месяцев с даты подписания. Coherent оценила его по ASC 815 и ASC 480, определила, что оно привязано к собственным акциям и отвечает критериям классификации в составе капитала, и раскрыла, что любая дополнительная эмиссия акций или денежная выплата по нему будет отражена как корректировка капитала. Проще говоря: Nvidia выторговала защиту от падения ниже своей цены входа, и механизмом потенциально служат дополнительные акции.
При цене 296,01 доллара доля Nvidia стоит около 2,31 миллиарда долларов против затрат в 2,0 миллиарда — примерно на 15 процентов выше цены покупки. Инвестиция оказалась удачной для Nvidia, что и подтверждает технологию, и напоминает, кто выторговал лучшие условия.
Стратегическая логика остаётся сильной, как и в других приобретениях и долевых вложениях Nvidia: обязательство по закупкам от крупнейшего поставщика вычислений для ИИ снижает риск того, что новые мощности не найдут покупателя. Оно не гарантирует отдачу от этих мощностей, а неэксклюзивность означает, что Nvidia может работать — и работает — с конкурирующими поставщиками оптики.
Концентрация клиентов удвоилась за год
Никто не спорит, что клиенты оптики для ИИ концентрированы. Отчёт 10-K даёт цифры, и наклон крутой.
| Концентрация клиентов, % консолидированной выручки | 2026 | 2025 | 2024 |
|---|---|---|---|
| Крупнейший клиент | 20 % | 10 % | 10 % |
| Второй по величине клиент | 12 % | — | — |
| Третий по величине клиент | — | 12 % | — |
| Два крупнейших вместе | 32 % | ~22 % | — |
Крупнейший клиент удвоил свою долю за год — с 10 до 20 процентов выручки, а второй достиг 12 процентов. Оба относятся преимущественно к центрам данных и связи. Около трети выручки Coherent теперь зависит от двух покупателей — в сегменте, где эти покупатели регулярно используют двойные источники поставок и собственное проектирование.
Гиперскейлеры, проектирующие собственные ускорители, меняют то, кто именно является клиентом по оптике, как показала сделка Amazon с Qualcomm по чипам. Такая концентрация режет в обе стороны. Она доказывает, что Coherent выиграла те счета, которые имеют значение. Она же объясняет, почему одна потеря квалификации или сдвиг сроков способны сдвинуть всю компанию — и почему у бумаги девятнадцать дней с движением ±10 процентов за год.
География усложняет рассказ о возвращении производства
Шестидюймовая платформа фосфида индия Coherent в Шермане, штат Техас, лежит в основе инвестиционного тезиса, и она реальна. Отчёт 10-K подтверждает, что компания расширила предприятие в Шермане в 2026 финансовом году и получила предварительный меморандум об условиях на 50 миллионов долларов в рамках закона CHIPS and Science для его финансирования. Coherent эксплуатирует шестидюймовые мощности InP в США и Европе, а также несколько шестидюймовых фабрик VCSEL на арсениде галлия.
Но «устойчивость американской цепочки поставок» лишь отчасти описывает, где активы находятся на самом деле.
| Долгосрочные активы, млн $ | 30 июн. 2026 | 30 июн. 2025 | Изменение |
|---|---|---|---|
| Соединённые Штаты | 1 394,8 | 1 092,4 | +302,4 |
| Китай | 968,8 | 403,0 | +565,8 |
| Малайзия | 473,8 | 196,5 | +277,2 |
| Германия | 189,8 | 189,3 | +0,5 |
| Вьетнам | 119,1 | 65,6 | +53,6 |
| Швеция | 98,5 | 51,0 | +47,5 |
| Прочие за пределами США | 187,4 | 150,2 | +37,2 |
| Итого за пределами США | 2 037,5 | 1 055,1 | +982,4 |
Долгосрочные активы в Китае выросли за один год на 565,8 миллиона долларов — больше, чем 302,4 миллиона, добавленные в США, — а Малайзия прибавила 277,2 миллиона. За пределами США находится 59,4 процента долгосрочных активов. Из 51 478 сотрудников на 30 июня 2026 года 44 582 человека (87 процентов) работают в Азиатско-Тихоокеанском регионе, против 3 719 в Америке.
Отсюда два связанных риска. Китай принёс 813,4 миллиона долларов, или 11,4 процента, выручки 2026 финансового года. А в январе 2025 года Coherent получила запрос информации от Bureau of Industry and Security о прошлых продажах продукции компании Huawei; компания раскрыла, что сотрудничает, проводит внутреннюю проверку и не может оценить диапазон возможных потерь.
Ничто из этого не является дисквалифицирующим. Просто это не та картина, которую подразумевает рассказ про завод в Техасе.
Где узкое место находится на самом деле
Технический аргумент в пользу оптики устойчив и заслуживает чёткого изложения.
Медные соединения теряют сигнал, потребляют энергию и теряют дальность по мере роста пропускной способности. Кластеры ИИ распределяют вычисления между тысячами ускорителей, которые должны постоянно обмениваться данными; ускоритель, ждущий данные, — это простаивающий капитал. По мере роста систем всё больше линий переходит с меди на оптику, и каждый оптический порт несёт больше трафика.
| Поколение | Совокупная скорость | Статус |
|---|---|---|
| 400G | 400 Гбит/с | Устоялось в облаках и телекоме |
| 800G | 800 Гбит/с | Быстрое распространение в кластерах ИИ |
| 1,6T | 1,6 Тбит/с | Начало серийного выпуска |
| 3,2T | 3,2 Тбит/с | Разработка и первые квалификации |
| 6,4T | 6,4 Тбит/с | Архитектура более дальнего горизонта |
Но «узкое место — это оптика» слишком грубо, чтобы на этом инвестировать. Дефицитный слой перемещается:
- Лазеры на фосфиде индия. InP в объёме действительно сложен. Шестидюймовая платформа Coherent даёт больше приборов за проход с более высоким выходом годных, чем трёхдюймовые линии, и компания планирует удвоить собственное производство InP, а в 2027 году увеличить его ещё более чем вдвое.
- Корпусирование и сборка. Упаковка лазеров, модуляторов, фотодетекторов, драйверов, сигнальных процессоров и теплоотвода в меньшие модули с более жёсткими допусками может ограничить раньше, чем пластины.
- Тестирование. Модуль 1,6 Т проводит в тестах больше времени, чем модуль 800 Г. Мощности тестирования способны ограничить выпуск готовой продукции даже при наличии компонентов.
- Волокно, разъёмы и коммутация. У волокна высокой плотности, оптических коммутаторов и сетевых систем есть собственные ограничения.
Рисунок знаком по стороне памяти в той же экспансии, где память с высокой пропускной способностью стала связывающим ограничением, прежде чем мощности догнали спрос, и по соглашению Micron о поставках с Anthropic.
Оптика — категория узких мест, но дефицитный актив перемещается между пластинами, корпусированием, тестированием и коммутацией по мере ввода мощностей. Тезис Coherent держится на вертикальной интеграции по всем этим слоям, а не на том, что дефицитным останется один слой.
То, что TrendForce называет связывающим ограничением нехватку именно компонентов, согласуется с таким прочтением: узкое место находится выше производителей модулей — ровно там, где расположена позиция Coherent в InP, и там же, где объявляются крупнейшие расширения мощностей в отрасли.
PhotonLink: следующее испытание, специфичное для компании
Coherent представит PhotonLink на European Conference on Optical Communication в Малаге, Испания, 21 сентября 2026 года, с выступлениями генерального директора Джима Андерсона, технического директора и исполнительного вице-президента по Optical Components Джули Энг, а также исполнительного вице-президента по Semiconductor Devices Бека Мейсона — очно и в веб-трансляции.
Платформа охватывает оптическую сигнальную цепочку: от генерации света и формирования пучка до передачи, детектирования и обратного преобразования в электрический сигнал на xPU или коммутаторе — и поддерживает совместно корпусированную оптику, оптику ближнего корпусирования и другие подходы к интеграции. Coherent ожидает первую выручку от совместно корпусированной оптики в декабрьском квартале 2026 года, затем — от оптической коммутации каналов, многорельсовых систем и дополнительных тепловых продуктов.
Вопросы, которые определят коммерческий вес запуска, узкие:
- Какие продукты отгружаются, а не рассылаются образцами?
- Есть ли поимённо названные клиенты?
- Когда выручка становится значимой и с какой валовой маржой?
- Поставляет ли Coherent целые системы или компоненты для чужих систем?
- Как это соотносится с Broadcom, Marvell, Lumentum и собственными разработками гиперскейлеров?
Технически впечатляющий запуск без коммерческих деталей не сдвинет бумагу, оценённую по исполнению.
Оценка после движения
При цене 296,01 доллара на 17 сентября и 195 832 246 акциях в обращении капитализация Coherent составляет около 58,0 миллиарда долларов.
| Показатель оценки | Значение |
|---|---|
| Цена акции (17 сен. 2026) | 296,01 $ |
| Акций в обращении (10 авг. 2026) | 195 832 246 |
| Рыночная капитализация | 58,0 млрд $ |
| Выручка 2026 финансового года | 7 118 млн $ |
| Стоимость бизнеса / выручка 2026 (прибл.) | ~8,3x |
| Разводнённая прибыль на акцию GAAP, 2026 | 4,12 $ |
| P/E по GAAP за последние 12 месяцев | ~72x |
| Разводнённая прибыль на акцию non-GAAP, 2026 | 5,61 $ |
| P/E по non-GAAP за последние 12 месяцев | ~53x |
| Свободный денежный поток 2026 | −1 023 млн $ |
| Прогноз прибыли на акцию non-GAAP, I кв. 2027 | 1,85–2,05 $ |
Если экстраполировать середину квартального прогноза — 1,95 × 4 = 7,80 доллара, — бумага торгуется примерно по 38 наивным форвардным прибылям non-GAAP, а оценки аналитиков с продолжением последовательного роста дают ещё более низкие мультипликаторы. В этом и суть: форвардный мультипликатор выглядит разумным, только если заложенный в него рост реализуется.
Мультипликатора свободного денежного потока нет, потому что он отрицательный.
| Сценарий | Что должно произойти | Следствие |
|---|---|---|
| Медвежий | Отраслевое расширение мощностей обгоняет спрос; заказы крупнейшего клиента нормализуются; операционный поток остаётся слабым | P/E 72x при волатильности 86 процентов сжимается быстро |
| Базовый | 800G и 1,6T масштабируются по прогнозу; валовая маржа non-GAAP держится около 40 процентов; оборотный капитал нормализуется, и свободный поток возвращается в плюс в 2027 году | Премиальный мультипликатор защитим, но доход придёт от прибыли, а не от переоценки |
| Бычий | PhotonLink, совместно корпусированная оптика и оптическая коммутация дают заметную выручку; мощности InP остаются напряжёнными до 2027 года; конверсия в деньги резко разворачивается | Премия за стратегическую инфраструктуру ИИ сохраняется |
Бычий сценарий
- Оптическая интенсивность растёт быстрее расходов на центры данных. Каждому поколению ускорителей нужна большая пропускная способность на процессор — та же кривая спроса, что питает суперцикл чипов во главе с Nvidia.
- Переход на 1,6T ускоряется, а спрос на 800G сохраняется вместо обвала.
- Мощности законтрактованы. Менеджмент описывает мощности 2027 финансового года как по сути распроданные, с заказами, уходящими в календарный 2027 год.
- Шестидюймовый InP — реальное производственное преимущество с более высоким выходом годных, чем у трёхдюймовых линий, и планируемым удвоением выпуска.
- Обязательство Nvidia по закупкам и права на мощности снижают риск того, что новые мощности останутся непроданными.
- Новые платформы расширяют рынок за пределы съёмных трансиверов — в совместно корпусированную и ближне корпусированную оптику, оптическую коммутацию каналов и тепловые продукты.
- Маржа расширяется — операционная маржа non-GAAP 20,5 процента против 17,8 процента годом ранее.
Медвежий сценарий
- Свободный денежный поток составляет минус 1,02 миллиарда долларов, и трёхлетняя серия около плюс 195 миллионов оборвалась резко.
- Обязательства по закупкам достигают 11,8 миллиарда долларов — 3,4 миллиарда в 2027 финансовом году и 8,4 миллиарда далее, — которые станут обязательствами, если прогнозы клиентов сдвинутся.
- Два клиента дают 32 процента выручки, причём крупнейший удвоил свою долю за год.
- Число акций выросло примерно на 26 процентов, размывая экономику роста в расчёте на акцию.
- Соглашение с Nvidia не эксклюзивно и пришло с защитой цены, а не только с капиталом.
- Промышленная выручка сокращается, минус 10,3 процента в 2026 финансовом году и ниже уровня 2024-го.
- Расширение мощностей может прекратить дефицит, который поддерживает сегодняшние цены, пока Coherent, Lumentum и азиатские поставщики добавляют линии.
- Запрос BIS о прошлых продажах Huawei не урегулирован, оценить диапазон потерь невозможно, а Китай даёт 11,4 процента выручки.
Coherent, возможно, действительно снабжает реальное узкое место ИИ. Поставщики узких мест не становятся хорошими инвестициями автоматически, когда цена уже предполагает, что дефицит сохранится.
За чем следить каждый квартал
Операционно: выручка от 800G и 1,6T; выпуск и выход годных шестидюймового InP; портфель заказов и отмены; выручка от совместно корпусированной, ближне корпусированной оптики и оптической коммутации; загрузка мощностей; квалификации у клиентов.
Финансово: валовая маржа по GAAP и non-GAAP; операционный денежный поток; капитальные затраты; дебиторская задолженность и запасы; обязательства по закупкам; чистый долг; разводнённое количество акций.
Коммерчески: поимённо названные клиенты PhotonLink; новые долгосрочные соглашения о поставках; концентрация клиентов; средние цены реализации; свидетельства спроса за пределами заказов, связанных с Nvidia.
Процедура из пяти шагов:
- Подтвердить спрос — заказы, портфель и рост выручки вместе.
- Подтвердить мощности — выпуск пластин, наращивание корпусирования и тестирования.
- Подтвердить ценообразование — стабильная или растущая валовая маржа.
- Подтвердить конверсию в деньги — улучшение операционного потока по мере выхода заводов на режим. Именно это сломалось в 2026 финансовом году.
- Подтвердить опору оценки — пересмотры прогнозов растут быстрее цены.
SimianX AI позволяет собрать это в повторяемый процесс, связывающий документы SEC, пересмотры прибыли, поведение цены и тональность новостей — что полезно для бумаги, тезис которой охватывает производство составных полупроводников, инвестиционные бюджеты гиперскейлеров и сетевую архитектуру.
- SimianX AI
- Криптотаблица лидеров SimianX
- Фундаментальные данные COHR на SimianX
- Живая командная комната SimianX
Стоит ли покупать акции COHR после скачка?
Честный ответ разделяет бизнес и бумагу.
Бизнес выдаёт результат. Выручка выросла на 22,5 процента, операционная прибыль по GAAP утроилась, прибыль на акцию non-GAAP прибавила 58,9 процента, а сегмент центров данных вырос на 40,5 процента и занимает три четверти компании. У менеджмента есть обязательства по мощностям вплоть до календарного 2027 года и убедительное производственное преимущество в шестидюймовом фосфиде индия. Nvidia заплатила 2 миллиарда долларов за место за этим столом.
Бумага — это капитализация 58 миллиардов долларов при выручке 7,1 миллиарда и свободном денежном потоке минус 1,02 миллиарда, при годовой волатильности 86 процентов, выросшем на 26 процентов числе акций, трети выручки у двух клиентов и P/E по GAAP 72. Она торгуется на 30,7 процента ниже годового максимума после падения на 48 процентов, дно которого пришлось на семь недель назад.
У инвесторов, считающих, что доля оптики в расчёте на ускоритель продолжит расти, что напряжённость по InP сохранится до 2027 года и что оборотный капитал нормализуется так, что деньги догонят прибыль, тезис связный — и 2027 финансовый год станет его проверкой.
У инвесторов, которые хотят увидеть квартал с положительным свободным денежным потоком, поимённо названных клиентов PhotonLink или доказательство устойчивости 20-процентной доли крупнейшего клиента, тезис не менее связный. Запуск 21 сентября и цифры декабрьского квартала — две ближайшие контрольные точки.
Чего движение 16 сентября не говорит — так это того, какая группа права. Это был секторный отклик по сочувствию внутри снижения, в бумаге, которая двигается на 5 процентов в каждой третьей сессии.
Частые вопросы о перспективах Coherent в оптике для ИИ
Почему акции Coherent выросли 16 сентября 2026 года?
Coherent прибавила 6,92 процента до 289,93 доллара после того, как Ciena опубликовала цели на 2029 финансовый год — около 30 процентов годового роста выручки, примерно 50 процентов скорректированной валовой маржи, 32–35 процентов скорректированной операционной маржи и около 20 процентов маржи свободного денежного потока, — что подняло оптические бумаги широким фронтом. Свою роль сыграло и ожидание запуска PhotonLink 21 сентября. Контекст важен: 14 сентября бумага упала на 12,73 процента, так что движение было частичным восстановлением, а не пробоем.
Прибыльна ли Coherent?
Да. Чистая прибыль по GAAP, приходящаяся на Coherent, составила 805 миллионов долларов в 2026 финансовом году, или 4,12 доллара на разводнённую акцию, против 49 миллионов годом ранее. Чистая прибыль non-GAAP составила 1 097 миллионов, или 5,61 доллара на разводнённую акцию. При этом свободный денежный поток равен минус 1 023 миллиона долларов, поскольку операционный поток упал до 79,5 миллиона, а капзатраты выросли до 1 102,9 миллиона.
Каковы именно отношения Coherent с Nvidia?
Многолетнее неэксклюзивное стратегическое соглашение, подписанное 2 марта 2026 года, охватывающее исследования и разработки в оптике, производственные мощности, обязательство по закупкам на миллиарды долларов и будущие права на мощности. Отдельно Nvidia купила 7 788 161 акцию по 256,80 доллара в частном размещении с валовой выручкой 2 миллиарда долларов. У акций был шестимесячный запрет на продажу, который истёк, а соглашение включает шестимесячное положение о защите цены, которое Coherent классифицирует в составе капитала.
Насколько размылись акционеры Coherent?
Число акций в обращении выросло примерно со 155,6 миллиона на 30 июня 2025 года до 195 832 246 на 10 августа 2026 года — примерно на 26 процентов. Двумя главными факторами стали конвертация привилегированных акций серии A в 30,1 миллиона обыкновенных акций и 7 788 161 акция, выпущенная в пользу Nvidia.
Действительно ли оптика для ИИ — следующее узкое место?
Дефицит на уровне компонентов реален: TrendForce называет нехватку компонентов главным тормозом мощностей по оптическим трансиверам для ИИ и ожидает роста рынка с 16,5 миллиарда долларов в 2025 году до 26 миллиардов в 2026-м. Но связывающий слой перемещается между пластинами фосфида индия, корпусированием, тестированием и коммутацией по мере ввода мощностей, поэтому фраза «узкое место — оптика» сама по себе ещё не инвестиционный тезис.
Дороги ли акции COHR?
При цене 296,01 доллара они торгуются примерно по 72 прибылям на акцию по GAAP за последние 12 месяцев и по 53 — по non-GAAP, без мультипликатора свободного денежного потока, поскольку он отрицательный. Экстраполяция середины прогноза на первый квартал 2027 финансового года даёт около 38 наивных форвардных прибылей. Дорого это или нет, полностью зависит от того, реализуются ли и прогнозируемый рост, и восстановление денежного потока.
Каков главный риск?
Конверсия в деньги. Coherent может наращивать выручку, удерживать маржу и всё равно разочаровать, если дебиторская задолженность, запасы и авансы поставщикам продолжат поглощать прибыль, пока капзатраты держатся выше миллиарда. Второй риск — концентрация: два клиента на 32 процента выручки в сегменте, где двойные источники поставок — норма.
Заключение
Coherent — по-настоящему сильная операционная история, упакованная в по-настоящему требовательную бумагу.
Операционный тезис задокументирован: выручка плюс 22,5 процента до 7,12 миллиарда долларов, операционная прибыль по GAAP плюс 209,7 процента, прибыль на акцию non-GAAP плюс 58,9 процента, сегмент центров данных плюс 40,5 процента до 74,1 процента выручки, законтрактованные мощности до календарного 2027 года, шестидюймовая платформа фосфида индия, которой у конкурентов в таком масштабе нет, меморандум об условиях CHIPS на 50 миллионов долларов для Шермана и инвестиция в 2 миллиарда долларов от важнейшего клиента в вычислениях для ИИ.
Тезис о бумаге задокументирован не хуже и обсуждается реже: свободный денежный поток минус 1 023 миллиона долларов после трёх лет в диапазоне от плюс 193 до плюс 199 миллионов; число акций выросло примерно на 26 процентов; один клиент на 20 процентов выручки и два на 32 процента; промышленная выручка минус 10,3 процента; 11,8 миллиарда долларов обязательств по закупкам; 2,14 миллиарда долларов долга с погашением в 2030 финансовом году; 59,4 процента долгосрочных активов вне США с самым быстрым ростом в Китае; неурегулированный запрос BIS; и годовая волатильность 86 процентов с падением на 48 процентов за прошедший год.
Ралли 16 сентября не решило ни одного из этих вопросов. Это был трёхдневный отскок после падения на 12,7 процента, вызванный трёхлетними целями конкурента, и в нём Coherent отстала от Lumentum.
Тезис решат четыре вещи, именно в этом порядке: масштабируются ли 1,6T и следующие поколения; удержится ли валовая маржа около 40 процентов; превратятся ли рекордные заказы в деньги; и даст ли новая мощность отдачу выше стоимости капитала — включая акционерный, — на который она построена. Третье — это то, что сломалось в 2026 финансовом году, и то, за чем нужно следить в первую очередь.
Читайте также
- SK Hynix растёт на 8 %: реален ли суперцикл ИИ?
- Капвложения в ИИ 2026: техгиганты тратят 96 % денежного потока
- Главы ИИ-компаний жмут на тормоз: чипы упали, техгиганты выросли
- Сделка Nvidia и Hugging Face 2026: 12,9 млрд $ при 86 выручках
- Сделка Amazon и Qualcomm по чипам: на кону 54 миллиона акций
- CoreWeave 2026: портфель заказов ИИ на 100 млрд $ против долга
- Сделка NextEra и Dominion 2026: узкое место в 110 ГВт для ИИ
- Сделка Micron и Anthropic 2026: память, стоящая за Claude AI
- Бум акций ИИ: Nvidia возглавляет суперцикл чипов
Источники
- Coherent Corp. — годовой отчёт по форме 10-K за 2026 финансовый год
- Coherent Corp. — результаты IV квартала и 2026 финансового года (форма 8-K, приложение 99.1)
- Coherent Corp. — презентация для инвесторов за IV квартал 2026 года (приложение 99.2)
- Coherent Corp. — объявление о стратегическом партнёрстве с Nvidia
- Coherent Corp. — письмо о намерениях по CHIPS для расширения в Шермане, Техас
- Coherent Corp. — представление платформы PhotonLink на ECOC 21 сентября 2026 года
- Ciena — финансовые цели на 2029 финансовый год
- TrendForce — мировой рынок оптических трансиверов для ИИ достигнет 26 млрд долларов в 2026 году
- US Bureau of Industry and Security — Export Administration Regulations
- SimianX — фундаментальные данные по акциям COHR