Как устроены варранты Amazon: транши, триггеры и реальное число акций
Сделка Amazon Qualcomm по AI-чипам трансформировала амбиции Qualcomm в области дата-центров из интересной дорожной карты в коммерчески обоснованную инвестиционную тезу. 8 сентября 2026 года Qualcomm объявила о многопоколенческом сотрудничестве с Amazon, охватывающем индивидуально разработанный кремний для вывода искусственного интеллекта, серверные технологии и продвинутую оптическую связь.
Amazon также получила варранты, связанные с обязательствами по покупке и будущими расходами, которые в конечном итоге могут позволить ей приобрести до 25 миллионов акций Qualcomm. Эта структура указывает на более глубокие отношения, чем обычный заказ компонентов, но это не означает, что Amazon заменяет Nvidia.
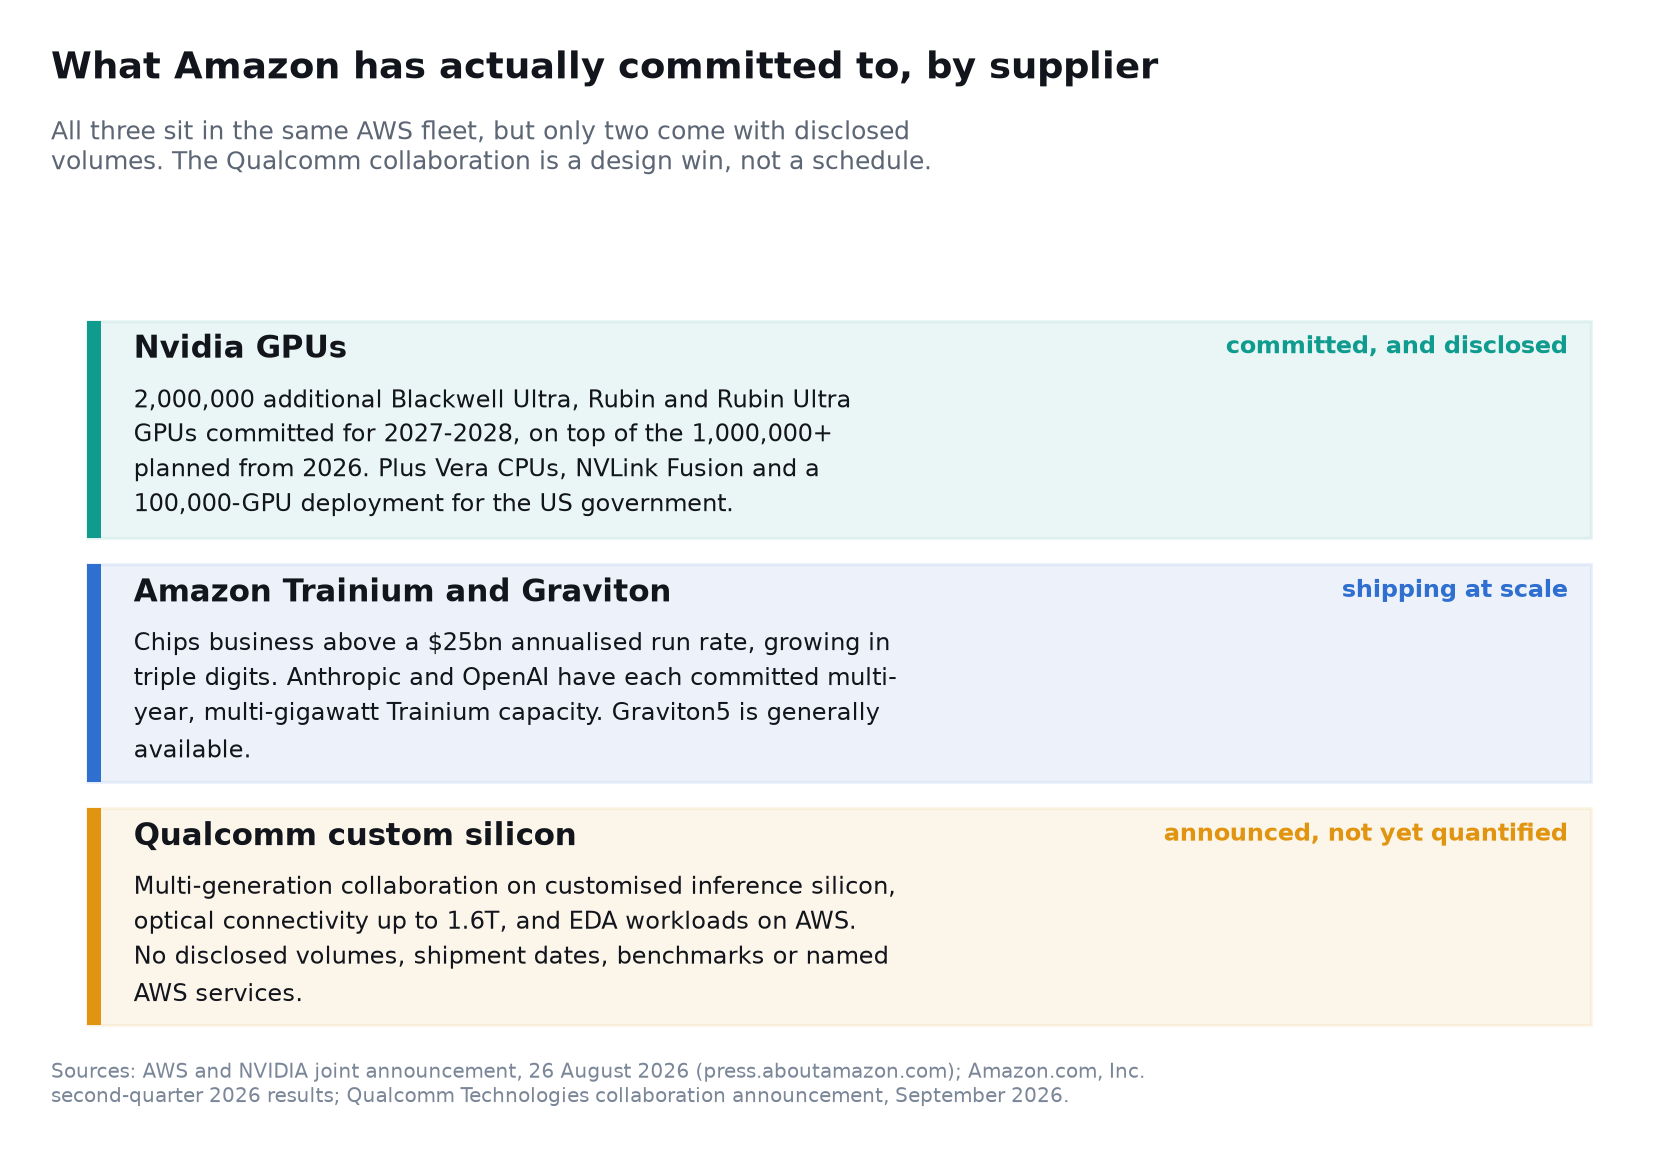
На самом деле, AWS объявила всего две недели назад, что планирует развернуть еще два миллиона GPU Nvidia в 2027 и 2028 годах. Amazon преследует гетерогенную стратегию: Nvidia для широкомасштабных ускоренных вычислений, свои собственные продукты Trainium и Graviton, а Qualcomm для индивидуально разработанного, энергоэффективного вывода и связи.
Для инвесторов, использующих SimianX AI для мониторинга QCOM, NVDA и AMZN, правильный вопрос, следовательно, не в том, сможет ли Qualcomm «убить» Nvidia. Вопрос в том, сможет ли Qualcomm захватить ценную часть быстро растущего рынка инфраструктуры AI — и достаточно ли эта возможность велика, чтобы изменить профиль доходов и оценку QCOM.
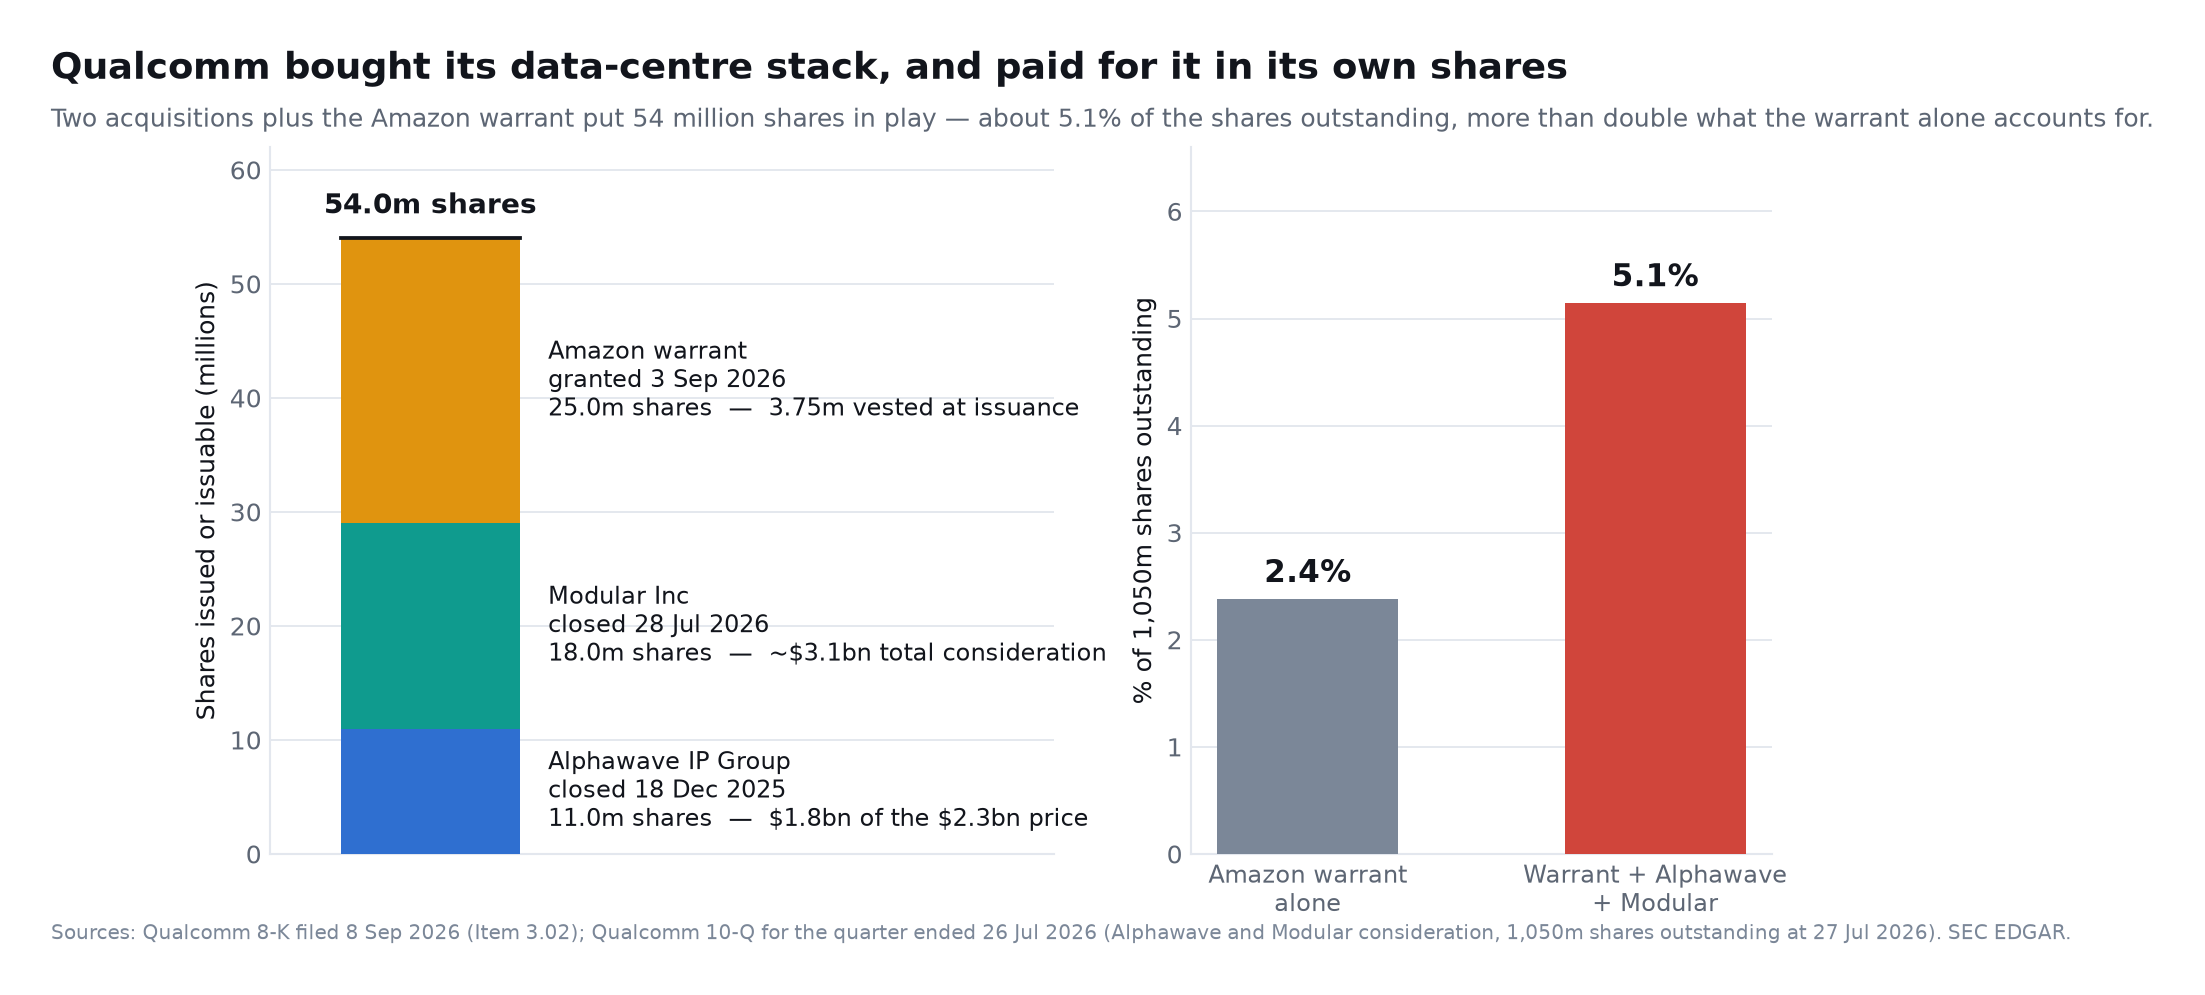
Два обстоятельства этого объявления не вошли в пресс-релиз, и оба меняют его прочтение. Варрант был выдан 3 сентября — за пять дней до новости — по цене исполнения на 4,34 % ниже закрытия того дня. И это не единственный капитал, который Qualcomm выпустила ради построения этого бизнеса: приобретения Alphawave и Modular, давшие оптическую связность и программное обеспечение, на которых держится сотрудничество с Amazon, добавляют ещё 29 миллионов акций. В сумме это около 5,1 % компании.
Информация и рыночные данные в этом исследовании актуальны на 9 сентября 2026 года.
Что на самом деле объявили Amazon и Qualcomm?
Согласно официальному объявлению Qualcomm, Qualcomm и Amazon будут сотрудничать в рамках нескольких поколений специализированного кремния, разработанного для крупных центров обработки данных с ИИ.
Соглашение имеет три основных компонента:
- Специализированный кремний для вывода ИИ: Qualcomm будет работать с Amazon над чипами, используемыми для запуска обученных моделей ИИ и предоставления ответов пользователям.
- Современная связь в центрах обработки данных: Компании будут сотрудничать над оптическими решениями, достигающими 1,6 терабит в секунду, с планами на будущие поколения.
- Автоматизация проектирования электроники: Qualcomm намерена расширить использование инфраструктуры AWS и Amazon Bedrock для рабочих нагрузок по проектированию чипов, что потенциально сократит циклы разработки.
Это важно, потому что дает Qualcomm гипермасштабного клиента на более чем одно поколение чипов. Это также охватывает как вычисления, так и связь, два из самых важных ограничений в современных центрах обработки данных с ИИ.
Тем не менее, несколько важных деталей не были раскрыты:
- Qualcomm не предоставила гарантированную сумму дохода.
- Компании не объявили даты отгрузки или объемы производства.
- Amazon не указала конкретные услуги AWS, которые будут использовать кремний Qualcomm.
- Не были опубликованы независимые проверенные показатели производительности.
- В объявлении не говорилось о том, что Qualcomm заменит графические процессоры Nvidia или ускорители Trainium от Amazon.
Сделка является значительной валидацией победы в дизайне, но финансовый результат все еще зависит от заказов на покупку, графиков развертывания, выходов, производительности и принятия клиентами.
Понимание варрантов акций Qualcomm от Amazon
Сопутствующий варрант на акции является одним из самых сильных сигналов о том, что Amazon ожидает коммерчески значимых отношений.
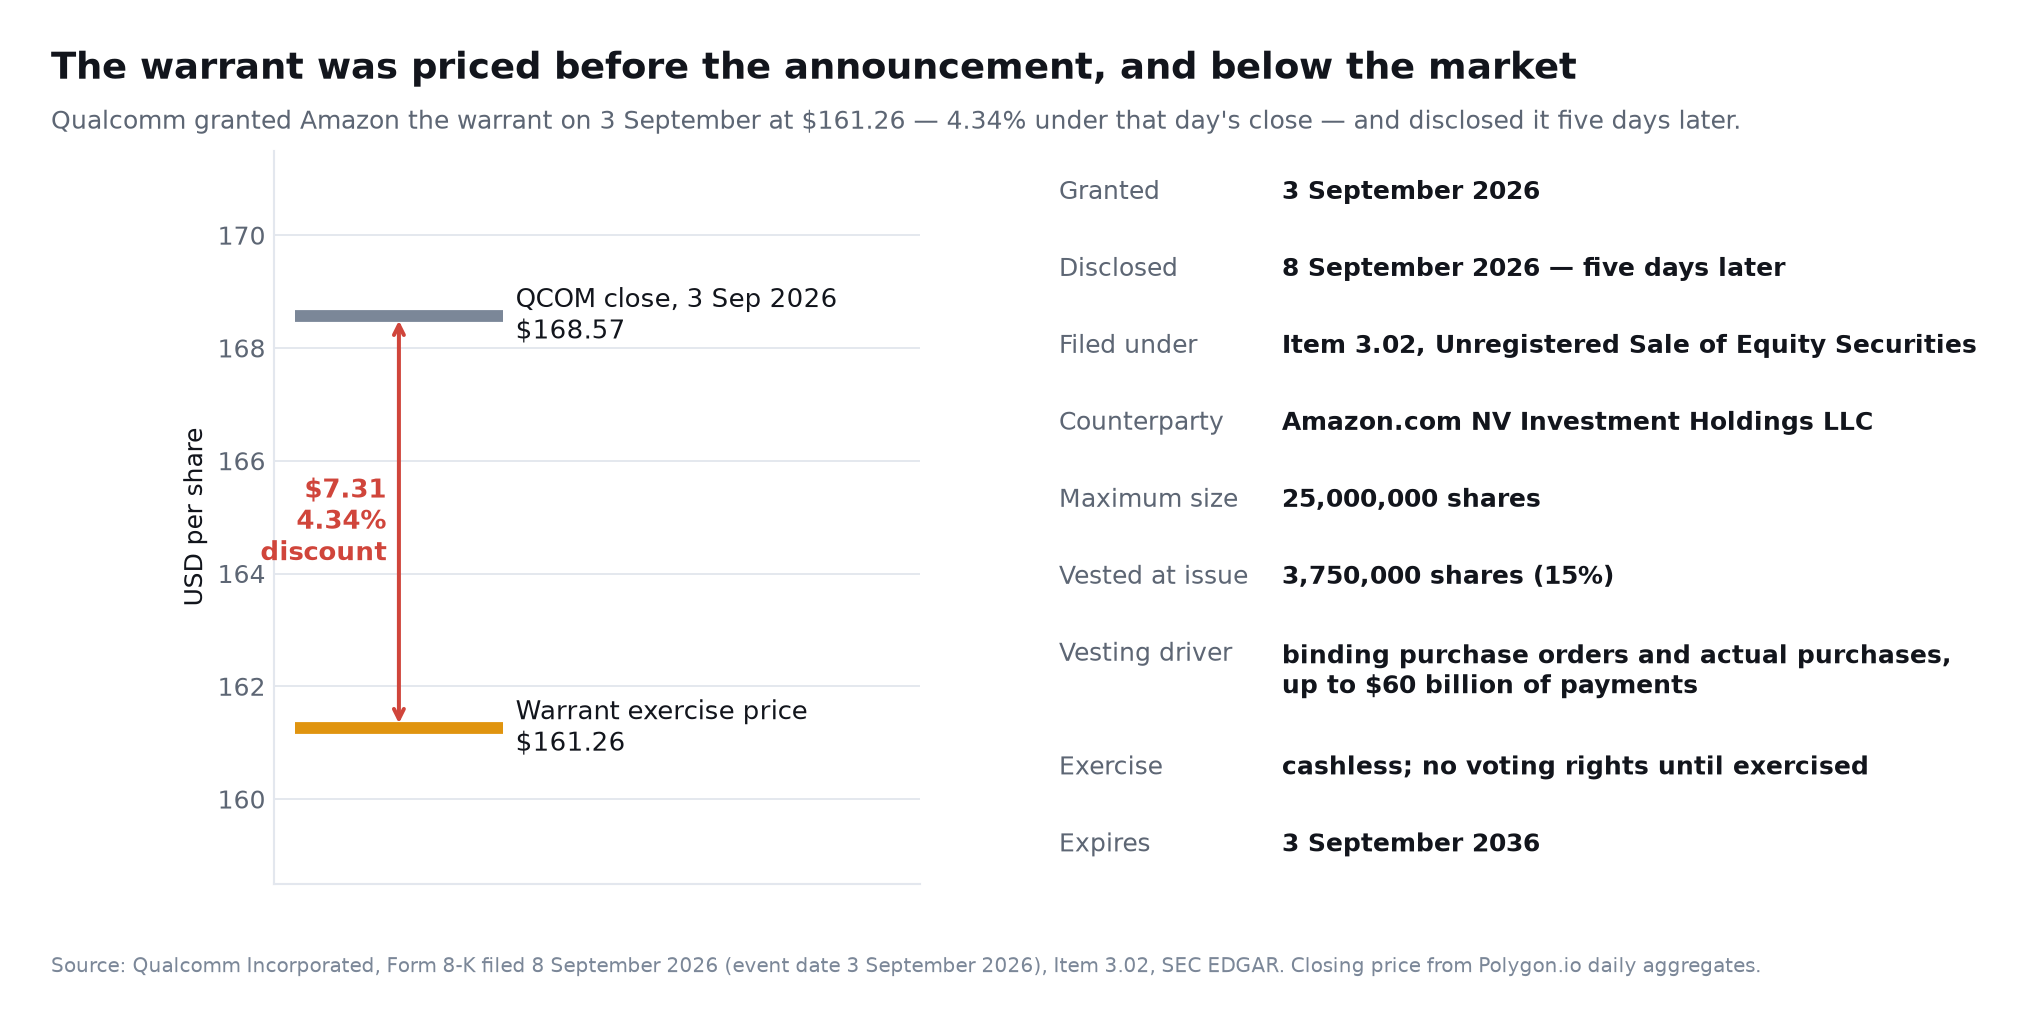
Согласно заявлению Qualcomm в SEC, Amazon получила право приобрести до 25 миллионов акций Qualcomm по цене исполнения $161.26 за акцию. Варрант позволяет безналичное исполнение и истекает 3 сентября 2036 года.
На двух деталях этого документа стоит остановиться, поскольку ни одной из них не было в пресс-релизе. Во-первых, варрант был выдан 3 сентября 2026 года — за пять дней до объявления о сотрудничестве, — а цена закрытия Qualcomm в тот день составляла 168,57 доллара, то есть цена исполнения 161,26 доллара была установлена на 4,34 % ниже рынка. Во-вторых, Qualcomm раскрыла его по пункту 3.02, незарегистрированные продажи долевых ценных бумаг, а не как существенное окончательное соглашение, и контрагентом по варранту выступает Amazon.com NV Investment Holdings LLC, инвестиционная структура, а не сама Amazon.com, Inc. До исполнения варрант не даёт права голоса.
Акции становятся доступными поэтапно, связанно с:
- Исполнением определенных коммерческих соглашений.
- Размещением обязательных заказов на покупку.
- Фактическими покупками серверных продуктов, технологий, систем и производственных услуг Qualcomm.
- Совокупными платежами, которые могут достигнуть максимума в $60 миллиардов в течение срока действия варранта.
В заявлении SEC говорится, что 3.75 миллиона акций стали доступными при выпуске на основе первоначальных обязательств по покупке.
| Срок действия варранта | Подробности | Инвестиционные последствия |
|---|---|---|
| Максимальное количество акций | 25 миллионов | Потенциальная размытость при полном исполнении и использовании |
| Цена исполнения | $161.26 | Обеспечивает Amazon долгосрочное участие в росте QCOM |
| Истечение | 3 сентября 2036 года | Поддерживает потенциальные отношения на десятилетия |
| Первоначальное предоставление | 3.75 миллиона акций | Указывает на то, что первоначальные обязательства уже существуют |
| Максимальный порог платежа | До $60 миллиардов | Не гарантированная стоимость контракта |
| Механизм предоставления | Заказы, покупки и коммерческие вехи | Соответствует выгоде акций Amazon с доходами Qualcomm |
Часто повторяемое описание этого как «доля в $4 миллиарда» требует контекста. Умножение 25 миллионов акций на цену исполнения $161.26 дает примерно $4.03 миллиарда, но это совокупная стоимость по страйку — не немедленный платеж от Amazon или гарантированная экономическая выгода.
Потенциальное размывание тоже имеет значение, и привычная подача его занижает. Qualcomm указала 1 050 миллионов акций в обращении на 27 июля 2026 года в отчёте за третий квартал финансового года, так что 25 миллионов акций по варранту — это около 2,4 % компании, а не 2,3 %, которые следуют из прошлогоднего числа акций. Но варрант — не единственный капитал, выпущенный Qualcomm ради этого бизнеса, и следующий раздел собирает всё воедино.
Что Qualcomm купила, чтобы дойти до этого объявления
Варрант Amazon — лишь видимая часть куда более крупного счёта в акциях. В сочетании с формой 8-K по варранту квартальный отчёт Qualcomm показывает, что компания собрала свой набор технологий для центров обработки данных двумя приобретениями за предшествующие девять месяцев и оплатила оба главным образом собственными акциями.
Сделка по Alphawave IP Group plc закрылась 18 декабря 2025 года примерно за 2,3 миллиарда долларов: около 1,8 миллиарда акциями — примерно 11 миллионов акций, включая 4 миллиона обмениваемых акций канадской дочерней компании, учтённых по справедливой стоимости 746 миллионов долларов, плюс 301 миллион долларов деньгами. Qualcomm описала приобретаемую компанию как бизнес высокоскоростной проводной связности, купленный, чтобы «ещё больше ускорить наше расширение в центры обработки данных и предоставить для него ключевые активы».
Сделка по Modular Inc закрылась 28 июля 2026 года примерно за 3,1 миллиарда долларов, с выпуском 18 миллионов акций. Около 4 миллионов из них, учтённые по справедливой стоимости порядка 700 миллионов долларов, достались руководителям Modular при условии четырёхлетней работы — то есть это удерживающий пакет, а не плата за покупку. Modular — компания, разрабатывающая компиляторы и среды исполнения для искусственного интеллекта, чья технология лежит в основе программного ответа на CUDA, вокруг которого строится пессимистичный сценарий для Qualcomm. За те же девять месяцев Qualcomm приобрела ещё семь компаний на общую сумму 1,1 миллиарда долларов.
| Сделка | Закрытие | Встречное предоставление | Выпущенные или подлежащие выпуску акции |
|---|---|---|---|
| Alphawave IP Group plc | 18 декабря 2025 | ~2,3 млрд долл. (1,8 млрд акциями, 301 млн деньгами) | ~11 миллионов |
| Modular Inc | 28 июля 2026 | ~3,1 млрд долл. | ~18 миллионов |
| Варрант Amazon | Выдан 3 сентября 2026 | Исполняется против заказов и платежей до 60 млрд долл. | до 25 миллионов |
| Итого | ~54 миллиона |
При 1 050 миллионах акций в обращении эти 54 миллиона составляют около 5,1 % компании — более чем вдвое больше того, что получается при взгляде на один только варрант.
Связность, которую Qualcomm продаёт Amazon, — это связность, которую она купила
Последовательность важнее итоговой суммы. В сентябрьском объявлении Qualcomm сказано, что сотрудничество «будет опираться на передовые технологии SerDes и оптических цифровых сигнальных процессоров Qualcomm Technologies», — а SerDes и оптические цифровые сигнальные процессоры и есть ровно те активы, которые девятью месяцами ранее принесла Alphawave в сделке, которую сама Qualcomm обосновывала тем, что та даёт «ключевые активы для нашего расширения в центры обработки данных».
Это разумный способ войти на рынок, и он быстрее, чем выстраивать компетенцию внутри. Но он меняет то, что подтверждает объявление Amazon. Оно подтверждает, что гиперскейлер купит недавно приобретённую технологию, встроенную в продукт, который ещё не поставляется в объёме, — а не то, что Qualcomm выработала устойчивое внутреннее преимущество в кремнии для центров обработки данных. Инженерный риск, который обычно предшествует победе в конкурсе на разработку, здесь сдвинут за неё.
Почему Qualcomm заходит в AI-центры обработки данных сейчас
Qualcomm заработала свою репутацию в области беспроводной связи, процессоров для смартфонов, модемов и проектирования энергоэффективных систем на кристалле. Эти сильные стороны становятся все более актуальными для инфраструктуры ИИ, поскольку экономика вывода зависит не только от сырой вычислительной мощности.
Операторы ИИ заботятся о:
- Токенах, производимых на ватт.
- Токенах, производимых на доллар.
- Пропускной способности и емкости памяти.
- Задержке для интерактивных приложений.
- Плотности установки в стойке.
- Требованиях к охлаждению.
- Сетевой и оптической пропускной способности.
- Портативности программного обеспечения.
- Общей стоимости владения на протяжении нескольких лет.
Qualcomm считает, что ее опыт в проектировании высокопроизводительных мобильных чипов при строгих ограничениях по мощности может быть перенесен в центр обработки данных. Система на кристалле для смартфона должна интегрировать вычисления, память, подключение и ускорение ИИ, работая в рамках крошечного энергетического бюджета. Стойки в центрах обработки данных работают в значительно больших масштабах, но энергоэффективность остается критическим экономическим ограничением.
На дне инвесторов в июне 2026 года Qualcomm представила портфель Dragonfly для центров обработки данных и установила годовой план по акселераторам:
| Продукт | Основное назначение | Ожидаемая позиция |
|---|---|---|
| Dragonfly AI200 | Акселератор вывода ИИ | Первое крупное поколение в новом плане |
| Dragonfly AI250 | Вывод следующего поколения | Более высокая производительность и улучшенная экономика токенов |
| Dragonfly AI300 | Платформа вывода будущего | Продолжение плана с ежегодной периодичностью |
| Dragonfly C1000 | ЦПУ для центра обработки данных | Агентный ИИ, хост-обработка и общие вычисления |
| Qualcomm HBC | Технология высокоскоростных вычислений | Устраняет узкие места памяти |
| Оптический DSP и SerDes | Подключение стоек и кластеров | Высокоскоростное перемещение данных |
| Пользовательский кремний | Дизайны, специфичные для гипермасштабируемых компаний | Оптимизированные рабочие нагрузки клиентов |
Официальная дорожная карта Dragonfly описывает процессор C1000, ускоритель AI300 и технологию памяти под названием High Bandwidth Compute, которая, по словам Qualcomm, снижает расход энергии на один токен, при ежегодном ритме выпуска. В релизе также заявлены многолетние соглашения с ведущими компаниями в области искусственного интеллекта и центров обработки данных и поддержка экосистемы со стороны более чем 35 лидеров отрасли. Подробные показатели производительности этих компонентов приводит сам производитель, и инвесторам стоит относиться к ним осторожно, пока не будут измерены независимые системы.
Почему выводы ИИ являются ключевой ареной
Обучение создает модель. Вывод выполняет эту модель каждый раз, когда человек, приложение или агент ИИ отправляет запрос.
Рабочие нагрузки на обучение огромны, но эпизодичны. Вывод становится непрерывным после того, как приложения выходят в продукцию. Агентный ИИ может еще больше увеличить требования, поскольку один запрос пользователя может вызвать планирование, поиск, использование инструментов, выполнение кода, проверку и множественные вызовы модели.
Это создает потенциально огромный спрос на специализированные чипы для вывода.
Qualcomm не нужно обыгрывать Nvidia в каждом бенчмарке обучения. Она может построить ценную бизнес-модель, выиграв в выбранных, предсказуемых рабочих нагрузках вывода, где клиенты отдают предпочтение стоимости и энергоэффективности, а не максимальной гибкости.
Примеры включают:
- Ответы чат-ботов в большом объеме.
- Рекомендательные системы.
- Ранжирование и извлечение информации.
- Корпоративные агенты ИИ.
- Услуги распознавания речи и перевода.
- Вывод компьютерного зрения.
- Ассистенты кода.
- Генерация с дополнением извлечения.
- Малые и средние языковые модели.
- Специальные рабочие нагрузки облачных сервисов первого уровня.
Пользовательский кремний особенно привлекателен для AWS, потому что Amazon контролирует облачную службу, программный слой, проектирование дата-центров и планирование рабочих нагрузок. Он может оптимизировать оборудование под высокообъемные внутренние шаблоны, а не поддерживать каждое возможное внешнее приложение.
Реалистичная возможность Qualcomm не в том, чтобы дублировать всю платформу Nvidia. Её задача — сделать определённые рабочие нагрузки ИИ значительно дешевле в эксплуатации.
Является ли Qualcomm следующей серьёзной угрозой для Nvidia?
Qualcomm теперь является надёжным участником, но это пока не угроза сопоставимого масштаба для Nvidia.
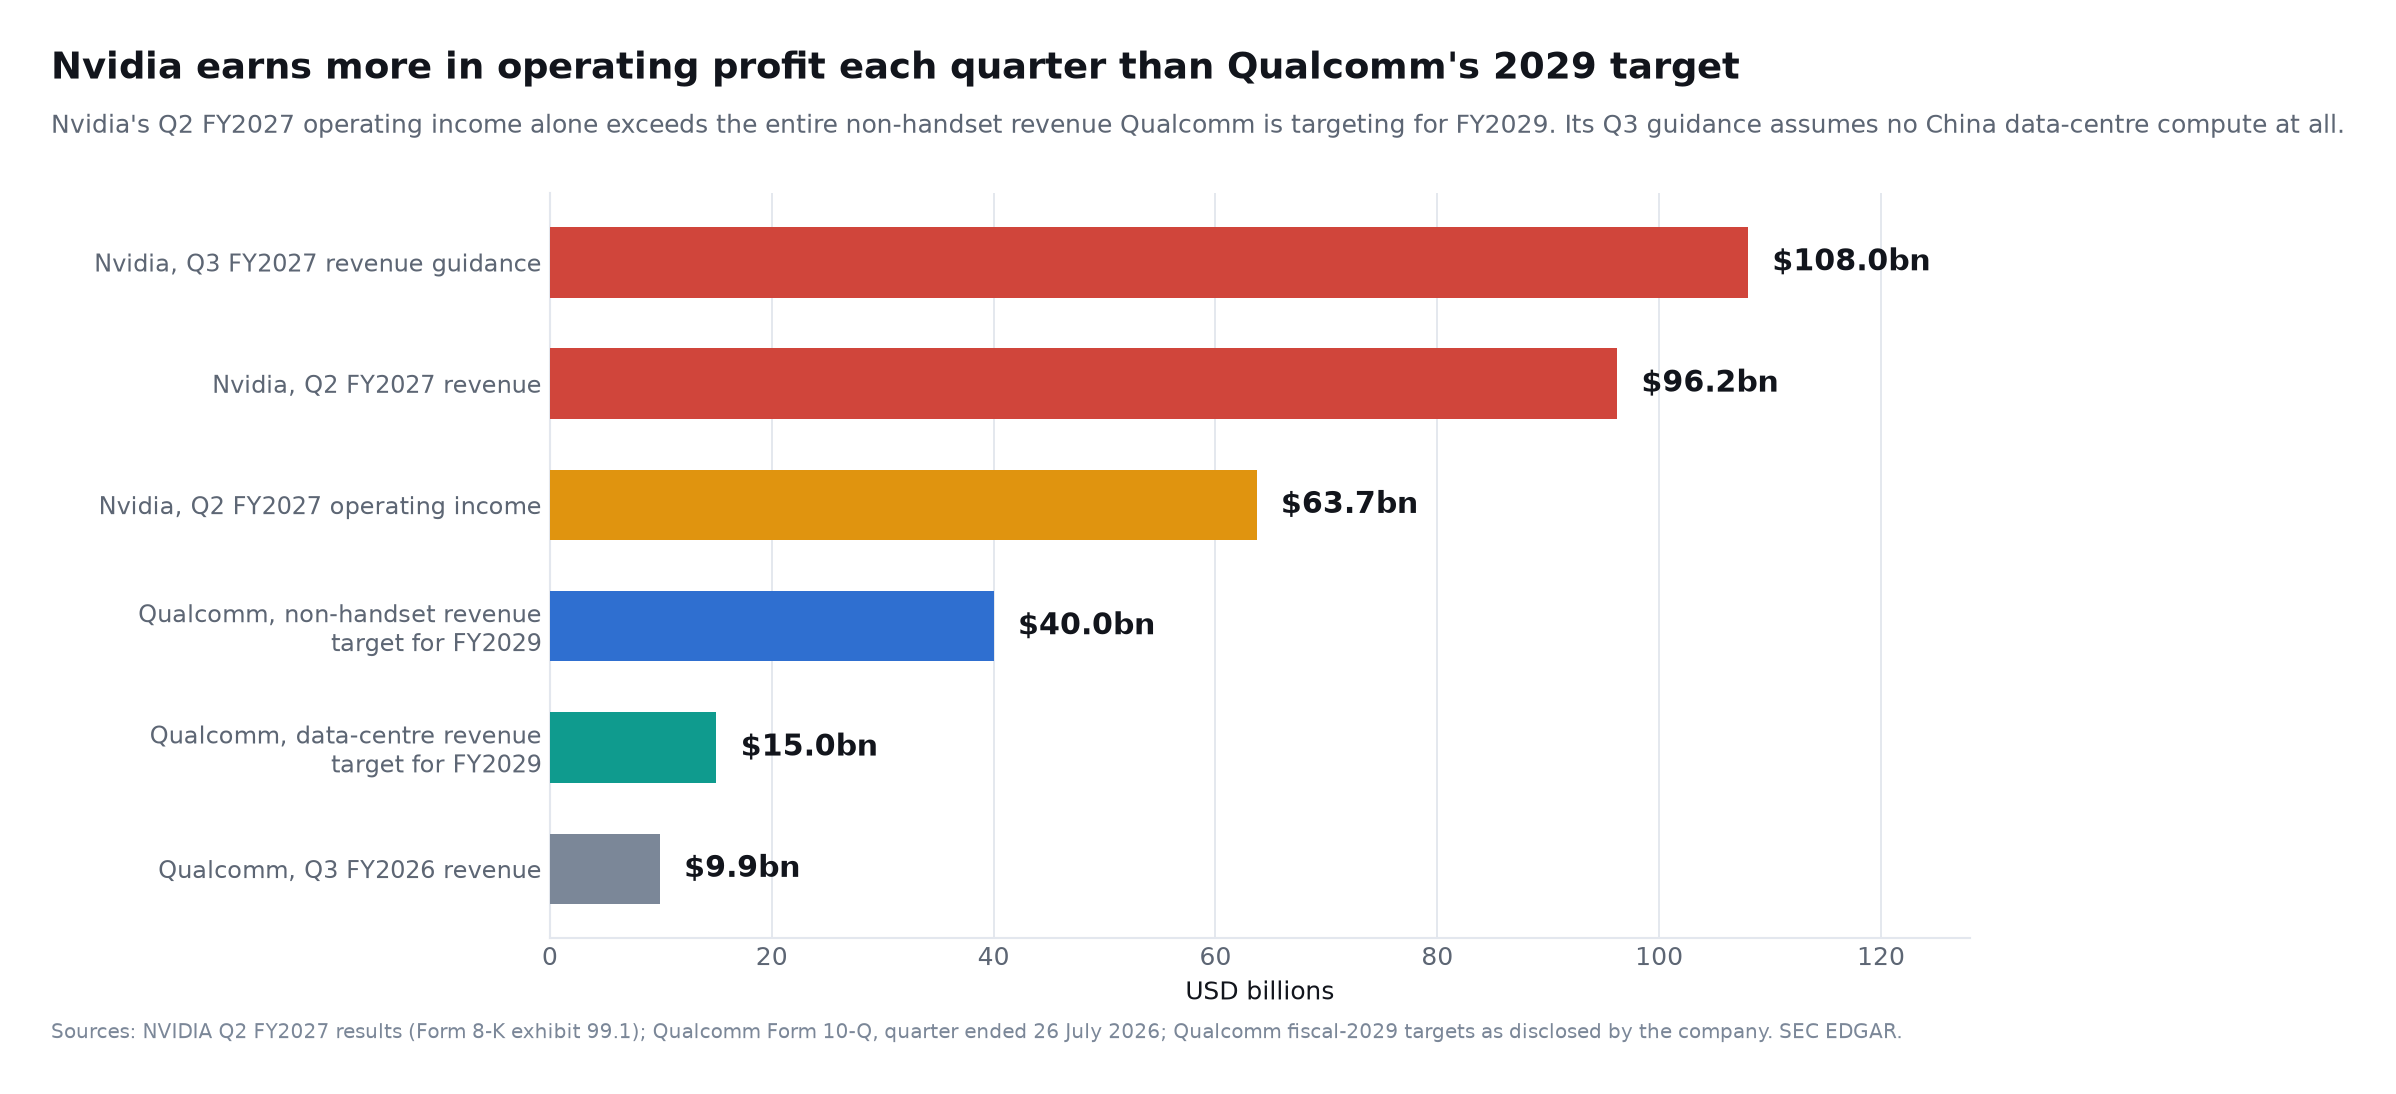
Nvidia сообщила о выручке в 96,2 миллиарда долларов за второй квартал 2027 финансового года, из которых 89,0 миллиарда пришлись на центры обработки данных. Выручка от центров обработки данных выросла на 117 % год к году, консолидированная валовая маржа достигла 75,0 %, а операционная прибыль за квартал составила 63,7 миллиарда долларов. Прогноз Nvidia на третий квартал — 108,0 миллиарда долларов выручки, плюс-минус 2 %, причём компания указала, что эта цифра не предполагает никакой выручки от вычислений в центрах обработки данных из Китая. См. результаты Nvidia за второй квартал 2027 финансового года, поданные в SEC 26 августа 2026 года.
Эти цифры стоит сопоставлять с целями Qualcomm, а не с её текущей выручкой. Операционная прибыль Nvidia за один квартал (63,7 миллиарда долларов) превышает все 40 миллиардов несмартфонной выручки, к которым Qualcomm стремится к 2029 финансовому году, а один только прогноз выручки на третий квартал примерно в два с половиной раза больше выручки Qualcomm за последние двенадцать месяцев. Такой разрыв не закрывается победой в конкурсе на разработку.
Общий доход Qualcomm за третий финансовый квартал 2026 года составил 9,9 миллиарда долларов. Даже её амбициозная цель по доходам от центров обработки данных в 2029 финансовом году более 15 миллиардов долларов составит лишь небольшую долю от текущих квартальных доходов Nvidia от центров обработки данных.
| Конкурентный фактор | Qualcomm | Nvidia |
|---|---|---|
| Основная позиция в ИИ | Поставщик развивающегося вывода и специализированного кремния | Доминирующая платформа ускоренных вычислений полного стека |
| Масштаб центров обработки данных | Ранняя коммерческая стадия | Десятки миллиардов долларов в квартал |
| Основная сила | Энергоэффективные вычисления и связь | Производительность, программное обеспечение, сети и масштаб |
| Программная экосистема | Развивается после приобретения Modular | Зрелая экосистема CUDA и CUDA-X |
| Возможности обучения | Пока не доказаны на уровне Nvidia | Лидирующая в отрасли платформа для передовых моделей |
| Стратегия вывода | Специализированная, эффективная и индивидуализированная | Широкая платформа, охватывающая почти все рабочие нагрузки ИИ |
| Леверидж гипермасштабировщиков | Amazon и другие многопоколенческие взаимодействия | Глубокие отношения с основными облаками |
| Основной риск | Исполнение и принятие экосистемы | Пользовательский кремний и концентрация клиентов |
Слово угроза также требует определения. Qualcomm не обязательно должна вызывать снижение доходов Nvidia, чтобы стать конкурентной угрозой. Она может оказывать давление на Nvidia несколькими более узкими способами:
- Захватить дополнительные рабочие нагрузки вывода.
- Дать AWS переговорный леверидж по ценам на GPU.
- Уменьшить долю Nvidia в будущих капитальных расходах на облачные технологии.
- Конкурировать в случаях низкого энергопотребления и интенсивного использования памяти.
- Поставлять пользовательский кремний, который никогда не станет доступен для Nvidia.
- Бросить вызов Nvidia в области оптической связи или обработки хостов.
Расходы на инфраструктуру ИИ растут так быстро, что Qualcomm и Nvidia могут обе расти. Конкурентный вопрос заключается в распределении будущих прибылей отрасли, а не обязательно в нулевой сумме передачи существующих доходов.
Amazon по-прежнему делает огромные обязательства перед Nvidia
Самая ясная причина не преувеличивать объявление Qualcomm — это одновременное расширение Amazon с Nvidia.
26 августа 2026 года AWS объявила о планах развернуть два миллиона дополнительных GPU Nvidia Blackwell Ultra, Rubin и Rubin Ultra в 2027 и 2028 годах. Это следует за ранее запланированным добавлением более одного миллиона GPU Nvidia, начиная с 2026 года.
Расширенное сотрудничество AWS-Nvidia также включает:
- Инфраструктура CPU Nvidia Vera на AWS.
- NVLink Fusion и высокоскоростная память Nvidia.
- Сетевая технология Nvidia.
- Запланированное развертывание инфраструктуры ИИ на 100,000 GPU для правительства США.
- Модели Nemotron через Bedrock и SageMaker.
- Аналитика с ускорением GPU и векторная индексация.
- Физическая платформа ИИ Nvidia для Amazon Robotics.
Это не поведение клиента, готовящегося отказаться от Nvidia. Amazon создает портфель вычислительных архитектур, потому что ни один единственный чип не может экономически обслуживать каждую рабочую нагрузку.
Вероятная иерархия чипов Amazon
- GPU Nvidia: Максимальная гибкость, обучение, продвинутая инференция, робототехника и рабочие нагрузки, зависящие от CUDA.
- AWS Trainium: Экономика обучения и инференции под контролем Amazon для крупных клиентов.
- AWS Graviton: Рабочие нагрузки общего назначения и требующие интенсивных вычислений на ЦП.
- Пользовательский кремний Qualcomm: Специализированная инференция, серверные компоненты и связь.
- Другой коммерческий кремний: Дополнительные ЦП, ускорители, сетевые и накопительные компоненты.
Сделка Amazon с AI-чипом Qualcomm, таким образом, подтверждает гетерогенные вычисления, а не превосходство Qualcomm.
Почему Amazon хочет еще одного партнера по AI-чипам
Мотивации Amazon являются как стратегическими, так и техническими.
AWS сгенерировала $42.2 миллиарда выручки во втором квартале 2026 года, что на 37% больше по сравнению с прошлым годом, в то время как операционная прибыль AWS составила $16.6 миллиарда. Amazon заявила, что ее бизнесы в области AI и чипов каждый превысили годовой уровень выручки в $25 миллиардов. Эти цифры представлены в результатах Amazon за Q2 2026.
Быстрый спрос вынуждает Amazon тратить много. За последние двенадцать месяцев операционный денежный поток вырос на 33 % до 161,4 миллиарда долларов, и тем не менее свободный денежный поток оказался отрицательным на 7,6 миллиарда долларов, поскольку покупки основных средств выросли на 66,1 миллиарда долларов год к году. Иначе говоря, Amazon сейчас превращает практически весь рекордный операционный денежный поток, и даже несколько больше, в инфраструктуру — вопрос расходов, который мы разбирали в материале Amazon во втором квартале 2026 года: оправдывает ли рост AWS 200 миллиардов вложений в ИИ?.
Успешный пользовательский чип может улучшить экономику Amazon несколькими способами:
- Снизить стоимость приобретения оборудования.
- Уменьшить расходы на электроэнергию и охлаждение.
- Улучшить использование стоек.
- Оптимизировать чипы для программного обеспечения AWS и внутренних рабочих нагрузок.
- Снизить зависимость от одного поставщика.
- Защитить валовую маржу AWS по мере расширения использования AI.
- Создать дифференцированные продукты EC2.
- Укрепить переговорные позиции с поставщиками полупроводников.
Цель бизнеса Amazon не в том, чтобы выбрать постоянного победителя в области чипов. Она заключается в том, чтобы предложить наилучшее сочетание производительности, доступности и цены, сохраняя контроль над экономикой своей инфраструктуры.
Тот, кого Qualcomm должна потеснить, — это Amazon, а не Nvidia
Вопрос в заголовке этой статьи — представляет ли Qualcomm угрозу для Nvidia — неверное сопоставление для сделки, о которой на самом деле объявили. Qualcomm пригласили в AWS не для того, чтобы заменить графические процессоры, которые Amazon покупает. Её пригласили в ту часть AWS, которую Amazon сегодня обеспечивает сама.
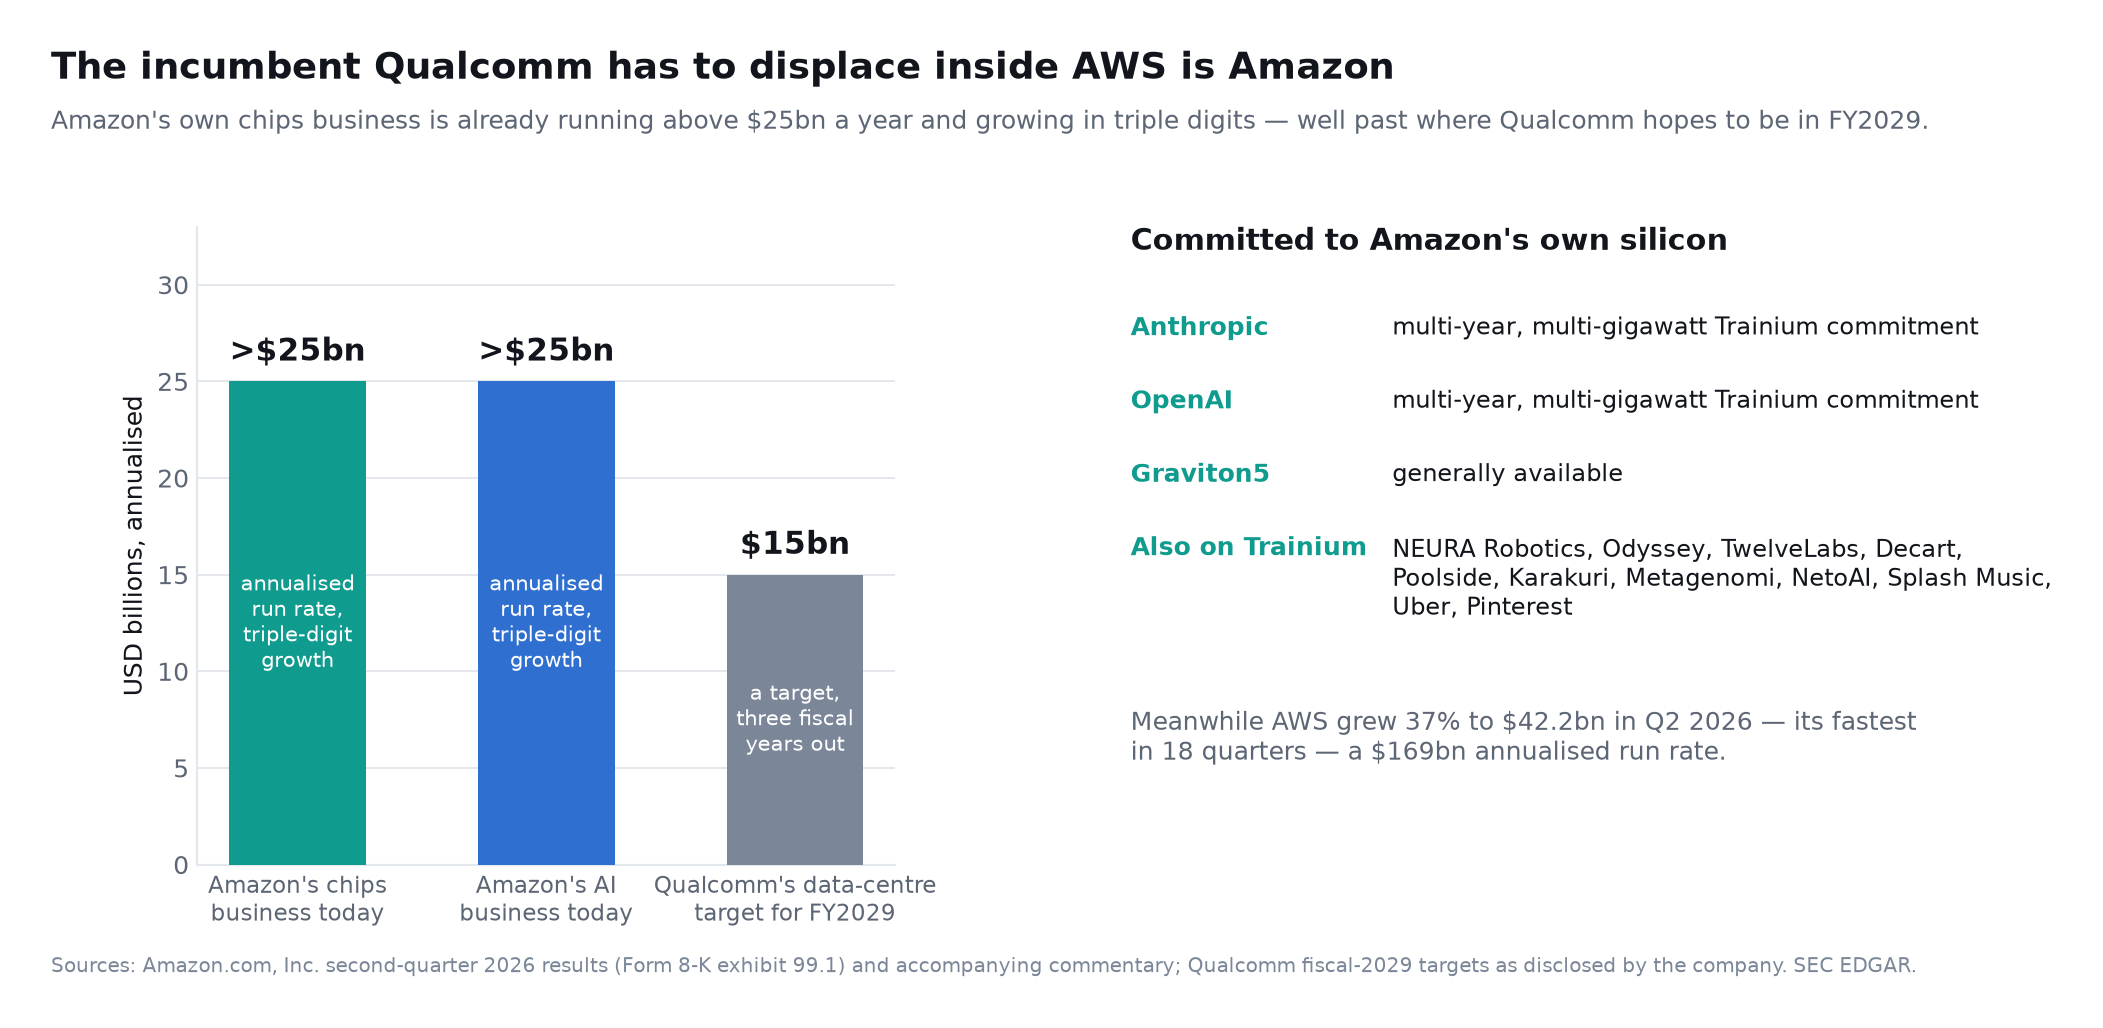
По собственному раскрытию Amazon за второй квартал 2026 года, чиповое направление компании работает на годовом темпе свыше 25 миллиардов долларов, и её направление искусственного интеллекта работает на годовом темпе свыше 25 миллиардов долларов, причём оба растут трёхзначными темпами. Amazon назвала и клиентов: Anthropic и OpenAI каждая приняли многолетние обязательства на несколько гигаватт по Trainium, наряду с NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber и Pinterest. Graviton5 общедоступен.
Этому противостоит заявленная амбиция Qualcomm: более 15 миллиардов долларов выручки от центров обработки данных в 2029 финансовом году. Собственное кремниевое направление Amazon перешагнуло этот годовой темп ещё до объявления о сотрудничестве с Qualcomm — и делает это, продолжая расти трёхзначными темпами.
Это переопределяет и возможность, и риск:
- Доступная доля уже, чем внушает заголовок. Первый выбор Amazon для внутреннего вывода большого объёма — Trainium, которым она владеет полностью и который может планировать под собственные мощности. Qualcomm борется за то, что Trainium не покрывает экономически.
- Клиент одновременно является конкурентом. AWS проектирует собственные ускорители, собственные процессоры, собственный сетевой кремний и собственную разгрузку гипервизора. Каждый компонент Qualcomm, который окажется удачным внутри AWS, учит Amazon делать следующий.
- Но пирог действительно огромен. AWS выросла на 37 % до 42,2 миллиарда долларов во втором квартале 2026 года — быстрее всего за восемнадцать кварталов, — что соответствует годовому темпу в 169 миллиардов, при операционной прибыли сегмента 16,6 миллиарда против 10,2 миллиарда годом ранее. Даже небольшая, но устойчивая доля стоящего за этим кремния была бы для Qualcomm существенной.
Отсюда следует и верное прочтение варранта. Amazon не заплатила Qualcomm 4 миллиарда долларов; она предоставила самой себе опцион на участие в росте Qualcomm тогда и только тогда, когда сама Amazon разместит заказы. Amazon выписала себе опцион на покупку, привязанный к её собственным закупочным решениям, по цене исполнения ниже рынка и без каких-либо обязательств. Для покупателя это необычайно выгодная конструкция, и понимать её стоит именно так, прежде чем читать как вотум доверия.
Оптимистичный сценарий для акций QCOM
Сделка с Amazon укрепляет оптимистичный сценарий для акций QCOM пятью важными способами.
1. Она подтверждает технологию центров обработки данных Qualcomm
Дорожные карты PowerPoint не гарантируют принятия клиентами. Первоначальные закупочные обязательства Amazon и структура многоразовых поколений обеспечивают значительное стороннее подтверждение.
Гипермасштабировщик, такой как AWS, предъявляет строгие требования к надежности, непрерывности поставок, интеграции программного обеспечения и общей стоимости владения. Успешное прохождение технической и коммерческой оценки Amazon увеличивает доверие к более широкой программе Qualcomm в области центров обработки данных.
2. Она создает путь за пределы смартфонов
Qualcomm долгое время сталкивалась с проблемами зрелости рынка мобильных телефонов, рисками, связанными с Китаем, и разработкой Apple внутренней технологии модемов. Выручка от центров обработки данных может диверсифицировать компанию в более быстрорастущий рынок с большими возможностями контента.
Цели Qualcomm на 2029 финансовый год включают:
- Более 15 миллиардов долларов выручки от центров обработки данных.
- 40 миллиардов долларов общей выручки вне сегмента мобильных телефонов.
- 10 миллиардов долларов выручки от автомобильного сектора.
- Более 14 миллиардов долларов выручки от IoT.
- Прибыль по неконсолидированным данным выше 18 долларов на акцию.
Это цели управления, а не гарантии. Тем не менее, сделка с Amazon делает цель по центрам обработки данных более правдоподобной, чем она была до объявления.
3. Индивидуальные кремниевые решения могут обеспечить стабильную выручку
Успешный серверный продукт обычно включает в себя длительные циклы проектирования и квалификации. После развертывания в больших масштабах замена становится сложной, поскольку оборудование становится связанным с компиляторами, планировками дата-центров, сетями и операционным программным обеспечением.
Многоуровневый язык предполагает, что Qualcomm может участвовать в повторяющихся циклах обновления AWS, а не делать разовую продажу.
4. Оптическая связь расширяет возможности Qualcomm
Кластеры ИИ требуют огромных объемов данных для перемещения между процессорами, памятью, стойками и зданиями. Поскольку размеры моделей и трафик вывода растут, связь может стать столь же важной, как и сам ускоритель.
Работа Qualcomm над оптическими решениями на 1,6 Тбит/с дает ей возможность продавать дополнительные высокоценные технологии вокруг вычислительной платформы. Это может увеличить содержание на развертывание и улучшить удержание клиентов.
5. Оценка QCOM остается значительно ниже рыночной стоимости Nvidia
QCOM закрылась на отметке 174,09 доллара 8 сентября 2026 года — в день объявления — и на 176,40 доллара 9 сентября, что при 1 050 миллионах акций в обращении даёт рыночную капитализацию около 185 миллиардов долларов. Nvidia в те же два дня закрылась на 225,73 и 223,67 доллара при капитализации около 5,4 триллиона долларов, согласно рыночным данным по QCOM и рыночным данным по NVDA того же периода.
Рынок не требует от Qualcomm соответствовать Nvidia, чтобы QCOM генерировал привлекательные доходы. Убедительный бизнес в области дата-центров на $15 миллиардов может существенно изменить структуру роста и мультипликатор оценки Qualcomm.
Как рынок на самом деле оценил объявление
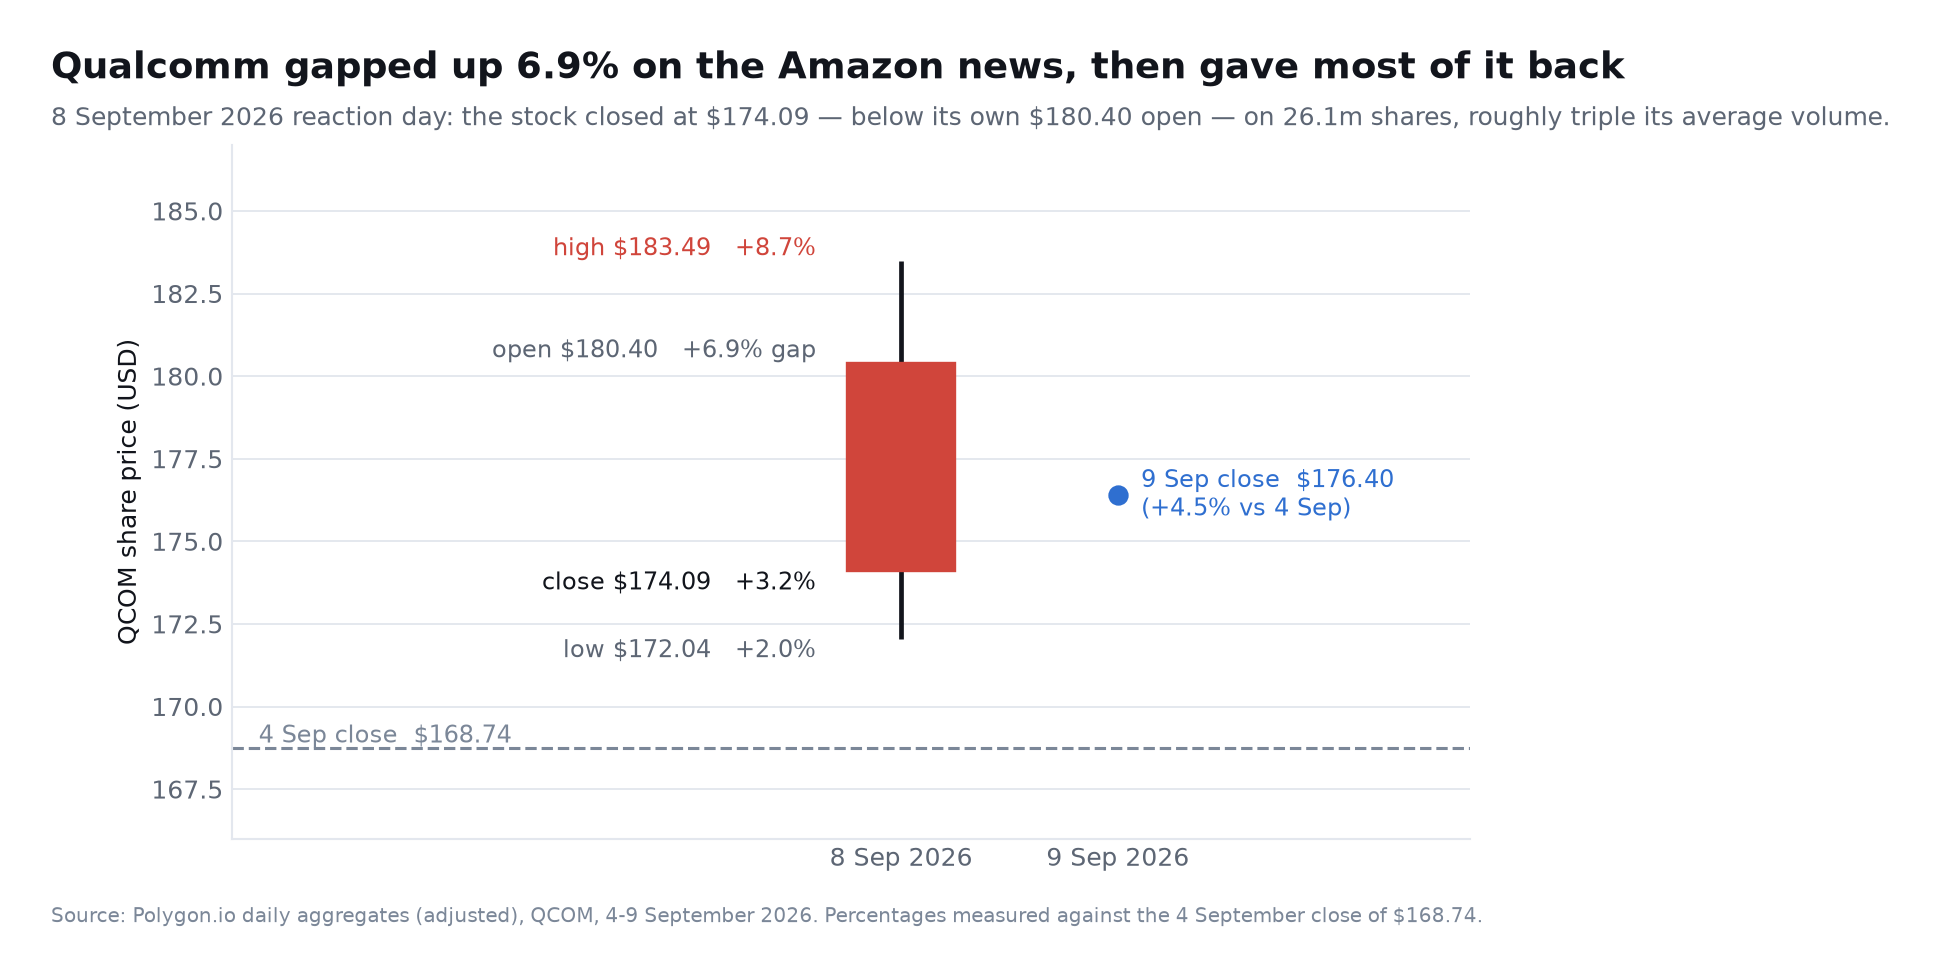
Реакцию часто описывают как простой скачок. Внутридневная картина говорит больше, чем заголовок.
Qualcomm закрылась на 168,74 доллара 4 сентября, в последнюю сессию перед объявлением. 8 сентября бумага открылась на 180,40 доллара — разрыв вверх на 6,9 %, — доходила до 183,49 доллара (+8,7 %), опускалась до 172,04 доллара и закрылась на 174,09 доллара, прибавив 3,2 %, при обороте 26,1 миллиона акций. День бумага завершила ниже собственной цены открытия: каждый, кто купил на открытии, отреагировав на заголовок, закончил сессию в минусе. 9 сентября она закрылась на 176,40 доллара.
Такая картина — разрыв, откат, частичное восстановление — это то, как ведёт себя рынок, когда соглашается, что объявление стратегически реально, но пока не может оценить выручку. Она согласуется с самим документом, где раскрыты вехи и верхняя граница, но нет портфеля заказов.
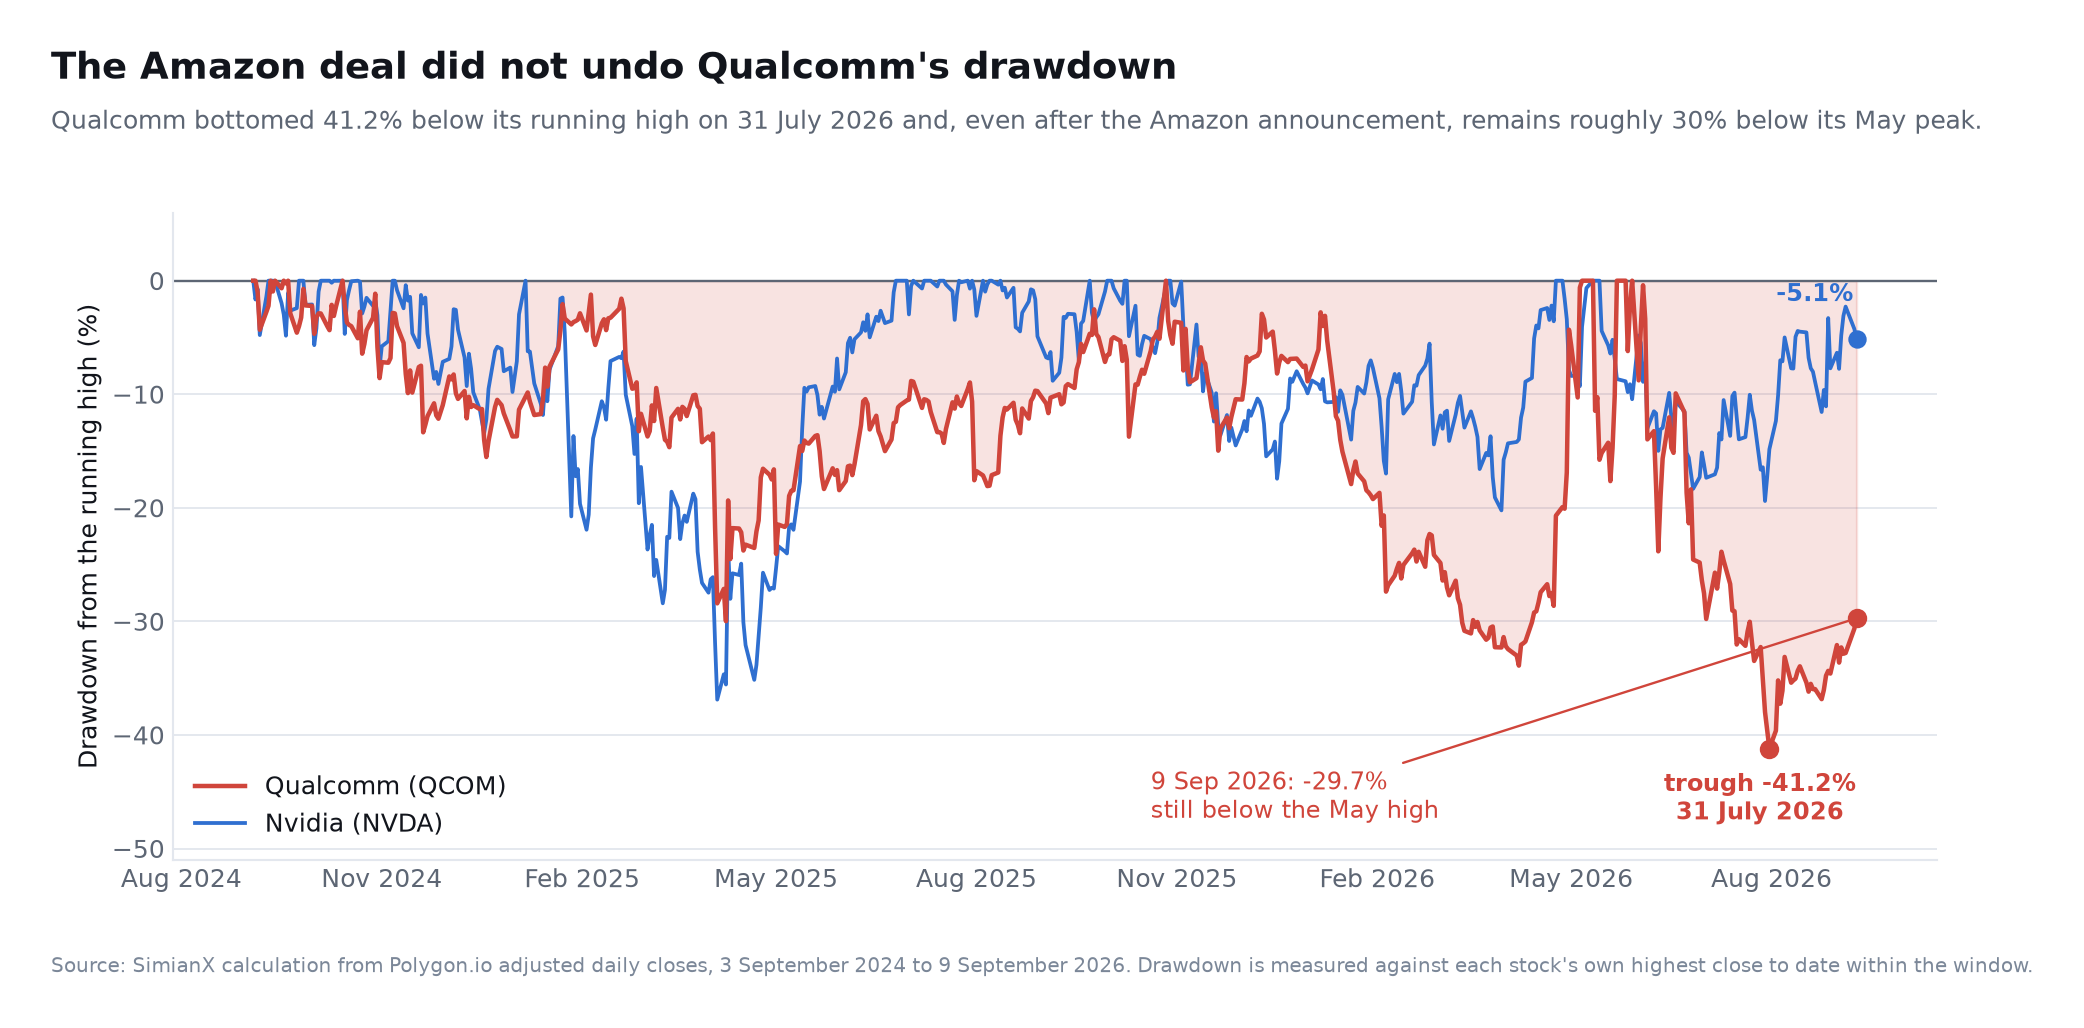
Длинная рамка тоже важна. Относительно собственного скользящего максимума Qualcomm достигла дна на 41,2 % ниже 31 июля 2026 года и даже после объявления Amazon остаётся примерно на 30 % ниже майского максимума 2026 года. Nvidia в том же окне находится примерно в 5 % от своего максимума. Сделка с Amazon отыграла лишь часть просадки, которую стратегическое партнёрство само по себе и не могло развернуть. О том, насколько глубокими исторически бывали просадки в полупроводниках, см. Медвежьи рынки полупроводников: каждое падение SOX с 1995 по 2026 год.
Финансовая база, из которой финансируется стратегия
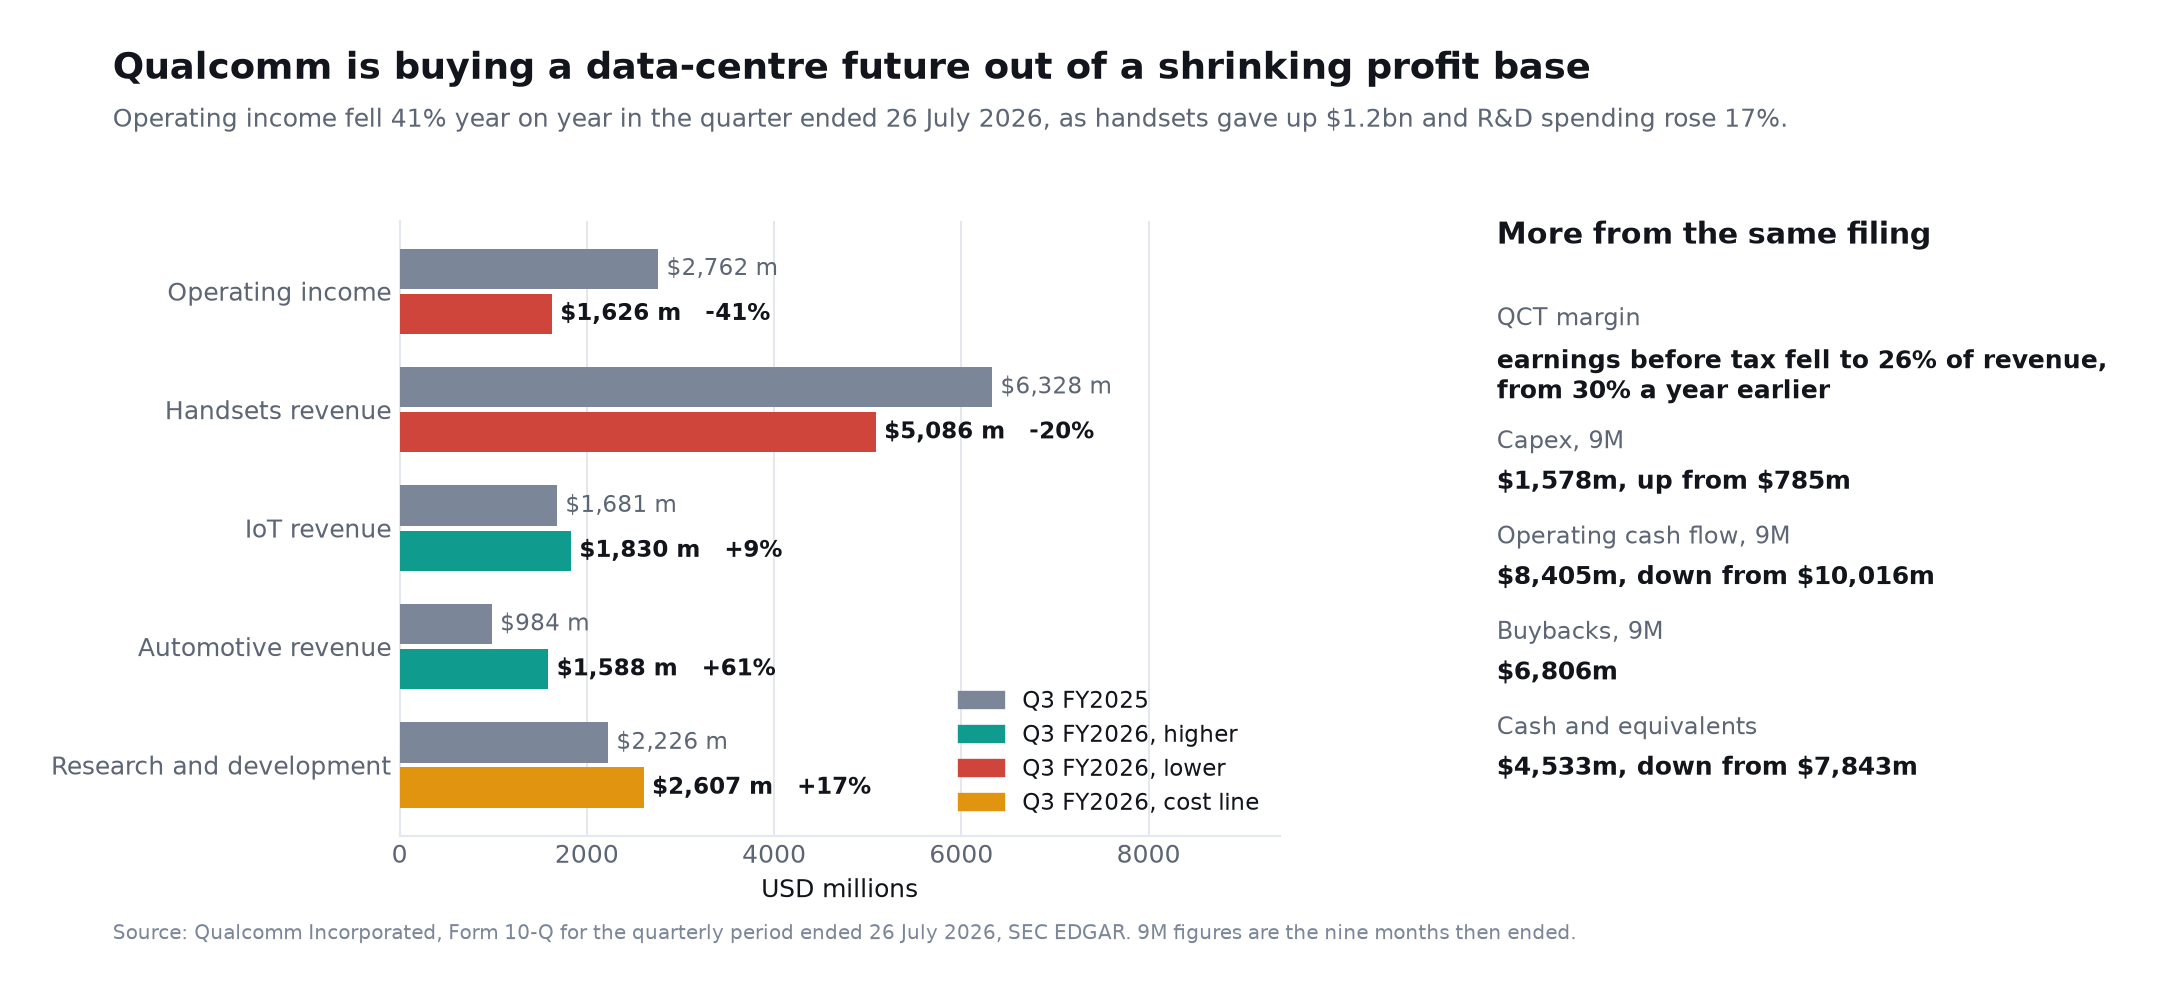
Тот же квартальный отчёт, где раскрыты приобретения Alphawave и Modular, показывает и то, что происходило с операционным бизнесом Qualcomm, пока она их совершала. В квартале, закончившемся 26 июля 2026 года:
- Операционная прибыль упала на 41 % до 1 626 миллионов долларов с 2 762 миллионов годом ранее.
- Выручка от смартфонов снизилась на 1 242 миллиона долларов до 5 086 миллионов.
- Исследования и разработки выросли на 17 % до 2 607 миллионов.
- Прибыль QCT до налогообложения снизилась до 26 % выручки с 30 %.
- Автомобильное направление (1 588 миллионов, плюс 604 миллиона) и интернет вещей (1 830 миллионов, плюс 149 миллионов) выросли, но недостаточно, чтобы компенсировать смартфоны.
Денежные показатели за девять месяцев указывают в ту же сторону: капитальные затраты удвоились до 1 578 миллионов долларов с 785 миллионов, операционный денежный поток снизился до 8 405 миллионов с 10 016 миллионов, 6 806 миллионов ушло на выкуп акций, а денежные средства и эквиваленты сократились до 4 533 миллионов с 7 843 миллионов.
Ничто из этого не делает стратегию по центрам обработки данных ошибочной. Но это очерчивает условие, в котором она осуществляется: Qualcomm финансирует многолетнее и капиталоёмкое расширение из прибыльной базы, которая сейчас сжимается, — и именно поэтому расплачивалась за приобретения акциями, а не деньгами.
Медвежий сценарий и что может пойти не так
Объявление стратегически важно, но инвесторы не должны капитализировать максимальный порог платежа в $60 миллиардов как гарантированный доход.
Сроки доходов остаются неопределенными
Индивидуальный кремний для дата-центров может потребовать годы для проектирования, проверки и развертывания. Ожидается, что Dragonfly C1000 не будет доступен для коммерческого использования до 2028 года, и в объявлении Amazon не было указано, когда начнется материальный доход.
Этапы покупки не гарантируют продажи
Варрант действует на основе этапов, охватывающих до 60 миллиардов долларов платежей. Эта цифра определяет верхний предел структуры стимулов; это не означает, что Amazon разместила твердый заказ на 60 миллиардов долларов.
Программное обеспечение остается сильнейшей защитой Nvidia
Платформа CUDA от Nvidia включает компиляторы, оптимизированные библиотеки, сетевые решения, модели фреймворков, инструменты отладки и большую сообщество разработчиков. Производительность полупроводников сама по себе недостаточна, если клиенты сталкиваются с высокими затратами на миграцию или ненадежным программным обеспечением.
Приобретение Qualcomm компанией Modular может улучшить ее программную основу, но создание альтернативы производственного уровня в масштабе дата-центра потребует устойчивого выполнения.
Amazon имеет сильную переговорную позицию
AWS не просто клиент. Это сложный дизайнер чипов с Trainium, Inferentia, Graviton, Nitro и Annapurna Labs. Amazon может использовать внешних партнеров для заполнения технических пробелов, сохраняя при этом ценовую мощь и внутренне увеличивая ценность с течением времени.
Концентрация может стать риском
Если Amazon вносит значительную долю в ранний доход Qualcomm от дата-центров, задержки или изменения стратегии в AWS могут существенно повлиять на цели QCOM.
Бизнес смартфонов по-прежнему важен
Выручка Qualcomm за третий квартал 2026 финансового года составила 9,9 миллиарда долларов, и её текущие результаты по-прежнему во многом определяются смартфонами. Операционная прибыль за этот квартал упала на 41 % год к году, причём одно только смартфонное направление потеряло 1,2 миллиарда долларов. Автомобильное направление и интернет вещей растут, но слабость смартфонов, снижение выручки, связанной с Apple, и ограничения рынка памяти всё ещё могут перевесить ранний оптимизм вокруг искусственного интеллекта — а бизнес центров обработки данных, достаточно крупный, чтобы это компенсировать, отстоит на несколько лет по собственному графику компании.
Варранты создают разводнение
Полное осуществление 25 миллионов акций может развести существующих держателей. Экономический компромисс выгоден только в том случае, если доходы и прибыль, связанные с Amazon, превышают стоимость этого разведения.
Сценарная структура для возможности ИИ Qualcomm
Вместо того чтобы назначать полную цель на сегодняшнюю оценку, инвесторы могут использовать три сценария.
| Сценарий | Результат дата-центра на 2029 финансовый год | Вероятная интерпретация |
|---|---|---|
| Пессимистичный сценарий | $4–7 миллиардов | Задержки, ограниченное принятие программного обеспечения и высокая концентрация на Amazon |
| Базовый сценарий | $10–15 миллиардов | Успешный рост AWS плюс несколько дополнительных клиентов |
| Оптимистичный сценарий | Более $15 миллиардов | Сильное принятие вывода, оптические победы и широкий спрос со стороны гипермасштаберов |
Пессимистичный сценарий
Qualcomm поставляет индивидуальные компоненты для Amazon, но развертывание задерживается, а маржи ниже ожидаемых. Nvidia сохраняет подавляющее доминирование платформы, в то время как Trainium поглощает большую часть спроса на индивидуальные кремниевые решения AWS.
В этом сценарии сделка стратегически полезна, но недостаточна для трансформации доходов Qualcomm.
Базовый сценарий
Развертывание Amazon увеличивается на нескольких поколениях, Qualcomm приближается к своей цели на 2029 финансовый год, и компания добавляет как минимум двух значимых клиентов в дата-центрах. Автомобильная промышленность, IoT и лицензирование продолжают генерировать денежные потоки, в то время как инфраструктура ИИ улучшает структуру роста.
Этот сценарий может оправдать более высокую оценку, чем у зрелого поставщика чипов для смартфонов.
Оптимистичный сценарий
Qualcomm демонстрирует превосходную экономику токенов на ватт для агентного вывода, выигрывает значительное содержание оптической связи и создает надежную открытую программную экосистему. Amazon становится якорем, а не единственным крупным клиентом.
В этом исходе Qualcomm эволюционирует в диверсифицированную компанию по производству вычислительных платформ, охватывающую устройства на краю, автомобили, роботы и дата-центры.
Как инвесторы должны следить за сделкой по чипам AI Qualcomm Amazon
Инвесторы должны рассматривать объявление как начало процесса сбора доказательств.
Отслеживайте следующие показатели каждый квартал:
- Раскрытие доходов дата-центра: Ищите отдельную строку дохода или более четкие оценки вклада.
- Этапы покупок Amazon: Следите за подачами в SEC для дополнительных прав на акции или обязательных заказов.
- Доступность продукта: Следите за тем, чтобы AI200, AI250, AI300 и C1000 оставались в графике.
- Независимые бенчмарки: Приоритизируйте пропускную способность производственных токенов, задержку, мощность и данные о полной стоимости.
- Принятие программного обеспечения: Мониторьте поддерживаемые модели, фреймворки, разработчиков и облачные сервисы.
- Диверсификация клиентов: Ищите развертывания за пределами Amazon.
- Валовая маржа: Определите, улучшает ли рост дата-центров прибыльность Qualcomm или размывает её.
- Капиталоемкость: Отслеживайте НИОКР, приобретения, запасы и требования к оборотному капиталу.
- Ответ Nvidia: Следите за ценами, продуктами для вывода, улучшениями CUDA и партнерствами по кастомным полупроводникам.
- Запуски экземпляров AWS: Коммерческая доступность EC2 будет более убедительным доказательством, чем объявление о дизайне.
SimianX AI может помочь в этом процессе, комбинируя ценовые действия, документы SEC, данные о доходах, пересмотры аналитиков и новостное настроение для Qualcomm, Nvidia и Amazon. Его многоагентный формат полезен здесь, потому что тезис охватывает несколько дисциплин: технологии полупроводников, финансовое моделирование, капитальные расходы на облачные технологии и конкурентную стратегию.
Инвесторы все еще должны проверять материальные требования в оригинальных документах. Генерируемый ИИ анализ — включая выводы SimianX — должен дополнять должную осмотрительность, а не заменять её.
Является ли акция QCOM покупкой после сделки с Amazon?
Сделка улучшает долгосрочную инвестиционную тезу Qualcomm, но это не делает QCOM автоматически привлекательным по каждой цене.
Дисциплинированное решение должно разделять три вопроса:
Является ли стратегия дата-центров надежной?
После объявления Amazon ответ более надежен, чем раньше. Первоначальные обязательства, многопоколенческое сотрудничество и вестинг варрантов предоставляют коммерческие доказательства.
Является ли Qualcomm уже крупным конкурентом Nvidia?
Нет. Qualcomm является новым конкурентом в области вывода и кастомного кремния. Nvidia по-прежнему значительно больше, более прибыльна и глубже интегрирована в стек программного и аппаратного обеспечения ИИ.
Оправдывает ли возможность оценку QCOM?
Это зависит от роста доходов, маржи и вероятности, присвоенной целям на 2029 финансовый год. Инвесторам следует избегать оплаты сегодня за полный оптимистичный сценарий до появления доказательств производства.
Один практический подход - создать сводную таблицу:
| Вопрос | Положительные доказательства | Предупреждающий знак |
|---|---|---|
| Заказывает ли Amazon в больших объемах? | Новые обязательные заказы и вестинг варрантов | Нет обновлений после первоначального объявления |
| Находится ли дорожная карта в срок? | Образцы и коммерческие системы запускаются по расписанию | Повторяющиеся задержки с продуктами |
| Улучшается ли программное обеспечение? | Больше фреймворков, моделей и услуг AWS | Сложные миграции и низкая эффективность использования |
| Привлекательны ли маржи? | Рост центров обработки данных увеличивает прибыль | Доходы растут, но НИОКР и поддержка поглощают прибыль |
| Расширяется ли клиентская база? | Дополнительные победы гипермасштаберов | Постоянная зависимость от Amazon |
| Теряет ли Nvidia долю рынка? | Qualcomm выигрывает рабочие нагрузки по выводу продукции | Qualcomm по-прежнему ограничена экспериментальными системами |
Часто задаваемые вопросы о сделке Amazon Qualcomm по ИИ-чипам
Выбрала ли Amazon Qualcomm вместо Nvidia?
Нет. Amazon выбрала Qualcomm для кастомизированного кремния для вывода ИИ и подключения, одновременно расширяя свои отношения с Nvidia. AWS планирует развернуть два миллиона дополнительных GPU Nvidia в 2027–2028 годах, помимо более чем одного миллиона ранее запланированных GPU.
Какова стоимость сделки Amazon Qualcomm?
Компании не раскрыли гарантированный доход от контракта. Подача варрантов Qualcomm связывает вестинг с этапами покупок и платежей до 60 миллиардов долларов, но этот максимальный порог не следует рассматривать как твердый заказ.
Могут ли чипы Qualcomm AI конкурировать с GPU Nvidia?
Qualcomm может эффективно конкурировать в избранных задачах вывода, где важны эффективность использования энергии, задержка и общая стоимость. Nvidia сохраняет значительные преимущества в обучении моделей на переднем крае, общем ускоренном вычислении, сетевых технологиях и экосистеме программного обеспечения CUDA.
Что означает сделка для акций QCOM?
Это подтверждает расширение Qualcomm за пределы смартфонов и делает ее цель по выручке от центров обработки данных более чем в 15 миллиардов долларов в фискальном 2029 году более правдоподобной. Долгосрочный результат акций все еще зависит от сроков поставок, маржи, выполнения программного обеспечения и дополнительных клиентов.
Является ли Qualcomm серьезной долгосрочной угрозой для Nvidia?
Qualcomm становится серьезным конкурентом в нише и на заказ, особенно в области вывода. Она еще не представляет собой серьезную угрозу для общего масштаба выручки Nvidia или лидерства в полной платформе.
Заключение
Сделка Amazon Qualcomm AI chip является одной из самых важных стратегических побед Qualcomm за последние годы. Она подтверждает экспертизу компании в области энергоэффективных вычислений, устанавливает многопоколенческие отношения с ведущим гипермасштабером и создает путь к значительной выручке от центров обработки данных.
Но заголовок требует внимательной интерпретации. Amazon не заменяет Nvidia. AWS одновременно расширяет свое развертывание Nvidia на миллионы GPU, инвестирует в Trainium и Graviton и добавляет Qualcomm в качестве еще одного специализированного партнера.
Наиболее вероятный исход — это гетерогенный рынок ИИ:
- Nvidia остается ведущей полной платформой.
- Amazon расширяет свой внутренний портфель кремния.
- Qualcomm конкурирует за кастомные решения для вывода и подключения.
- Клиенты выбирают архитектуры в зависимости от экономики нагрузки.
Для акционеров QCOM Qualcomm не нужно становиться «следующим Nvidia». Ей нужно превратить валидацию от Amazon в прибыльные отгрузки, соблюдать сроки выпуска продуктов, разрабатывать конкурентоспособное программное обеспечение и привлекать больше клиентов. Если это произойдет, центры обработки данных могут существенно снизить зависимость Qualcomm от смартфонов и поддержать более высокую долгосрочную оценку.
Что ещё почитать
- Amazon во втором квартале 2026 года: оправдывает ли рост AWS 200 миллиардов вложений в ИИ?
- Акции AMD в 2026 году: квартал центров обработки данных на 6,7 миллиарда против 75 миллиардов Nvidia
- Сделка Nvidia и Hugging Face в 2026 году: 12,9 миллиарда при 86 выручках
- Акции TSMC в 2026 году: почему Nvidia до сих пор не может заменить своего производителя
- Акции SK Hynix выросли на 8 %: реален ли суперцикл искусственного интеллекта?
- Акции Cerebras в 2026 году: бум чипов для ИИ против риска валовой маржи
- Медвежьи рынки полупроводников: каждое падение SOX с 1995 по 2026 год
- Amazon вступает в клуб трёх триллионов: полная хронология
Источники
- Qualcomm Incorporated, форма 8-K, поданная 8 сентября 2026 года (пункт 3.02, варрант Amazon) - SEC EDGAR
- Qualcomm Incorporated, квартальные и текущие отчёты - форма 10-Q за третий квартал 2026 финансового года, встречное предоставление по Alphawave и Modular, акции в обращении
- Qualcomm объявляет о многопоколенческом продуктовом сотрудничестве с Amazon - Qualcomm Technologies, сентябрь 2026 года
- Qualcomm представляет дорожную карту для центров обработки данных в эпоху агентного ИИ - Dragonfly C1000, AI300 и High Bandwidth Compute, июнь 2026 года
- NVIDIA Corporation, форма 8-K, поданная 26 августа 2026 года (пункт 2.02, результаты второго квартала 2027 финансового года) - SEC EDGAR
- AWS и NVIDIA предоставят дополнительно 2 миллиона графических процессоров и инфраструктуру нового поколения - пресс-центр Amazon, 26 августа 2026 года
- Результаты Amazon за второй квартал 2026 года - выручка AWS, годовые темпы по чипам и ИИ, обязательства по Trainium, капитальные затраты
- Рыночные данные по QCOM и рыночные данные по NVDA - цены закрытия и рыночная капитализация
- Polygon.io - скорректированные дневные данные, использованные для расчётов по дню реакции и просадкам
Используйте SimianX AI для отслеживания QCOM, NVDA и AMZN через новости в реальном времени, фундаментальные данные, документы SEC и технические сигналы. Рассматривайте платформу как вспомогательное средство для исследований, независимо проверяйте критически важную информацию и консультируйтесь с квалифицированным финансовым консультантом перед принятием инвестиционных решений.


