
Читаем собственную проформу Sysco: что на самом деле говорят цифры Jetro
15 сентября 2026 года Sysco Corporation (NYSE: SYY) установила цену на 12 345 679 обыкновенных акций — 81,00 доллара за штуку. Продажа акций Sysco на 1 миллиард долларов — последний и самый мелкий элемент финансирования предстоящего поглощения Jetro Restaurant Depot, и сам по себе он почти незначителен: он увеличивает число акций на 2,57 процента.
Документы, поданные вместе с ним, незначительными не назовёшь. Чтобы продать акции, Sysco пришлось опубликовать изменённое дополнение к проспекту и в текущем отчёте по форме 8-K от 14 сентября 2026 года раскрыть три вещи, которых рынок никогда не видел: аудированную комбинированную финансовую отчётность Jetro Restaurant Depot, разбор и анализ её руководства, а также полный неаудированный сокращённый комбинированный отчёт о прибылях и убытках по проформе для объединённой компании.
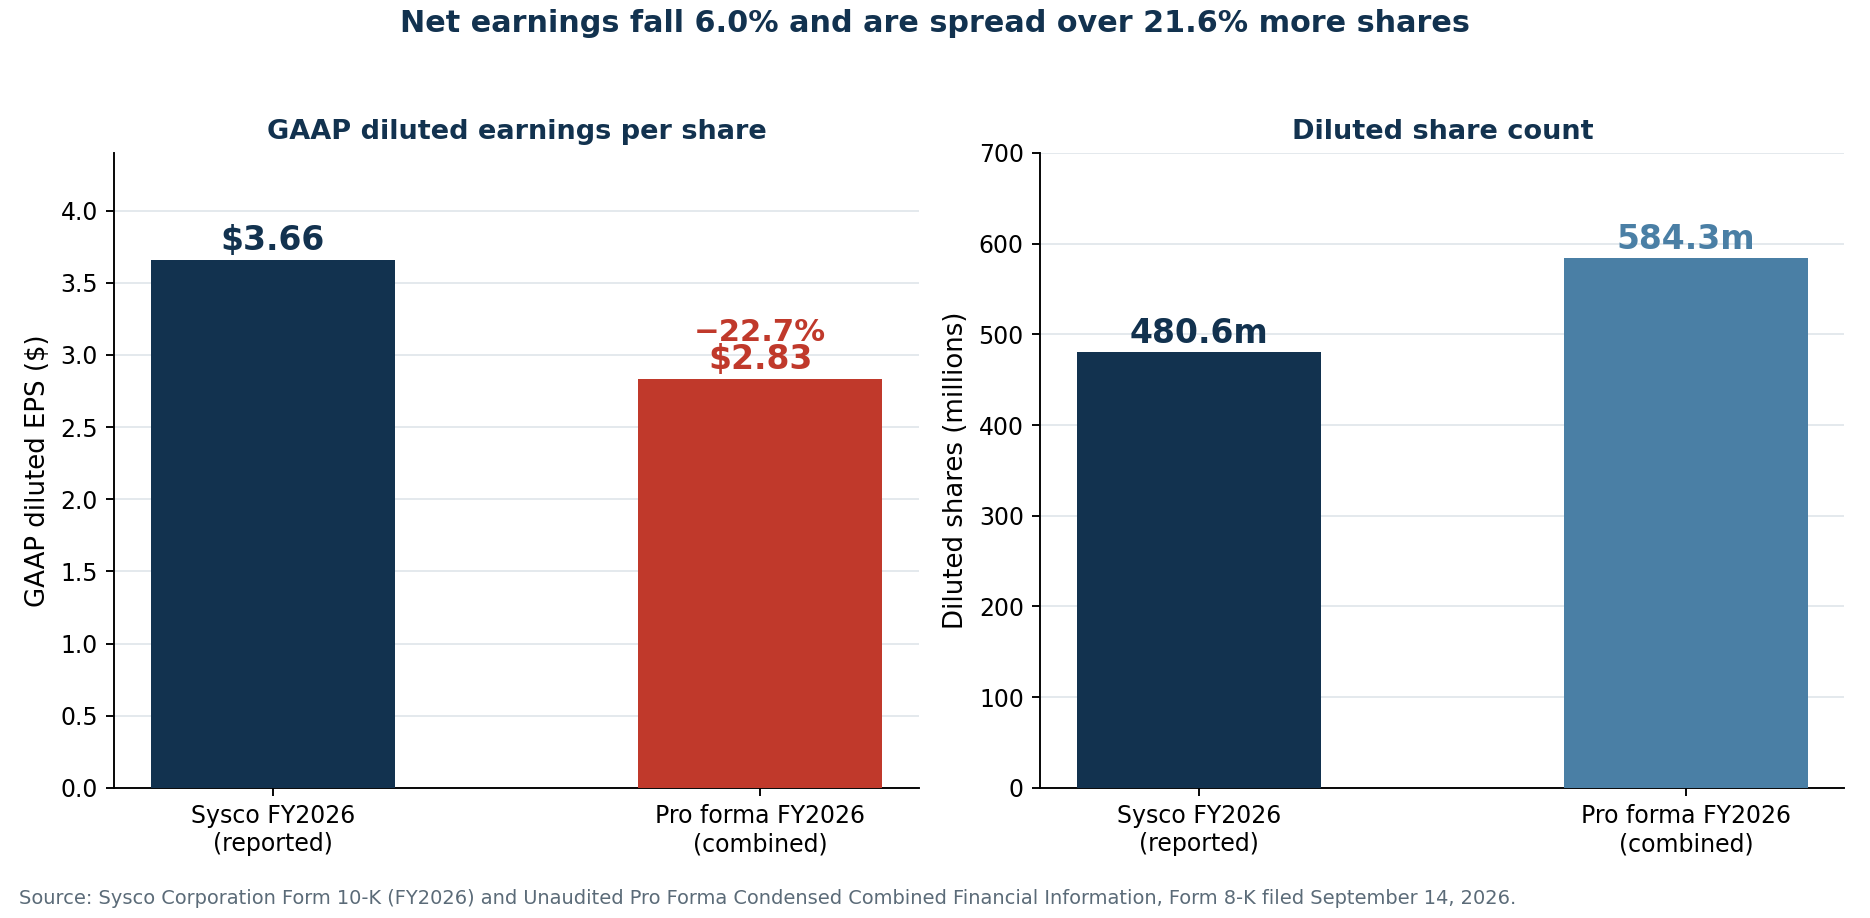
Эти документы отвечают на вопрос, вокруг которого заголовки лишь строили догадки. Собственная проформа Sysco показывает: если бы сделка закрылась в начале 2026 финансового года, объединённая разводнённая прибыль на акцию составила бы 2,83 доллара вместо фактически отчитанных 3,66 доллара — падение на 22,7 процента. Это не прогноз пессимистичного аналитика. Это собственная арифметика компании, подписанная для выпуска ценных бумаг.
Эта статья построчно разбирает то, что говорят документы: точную лестницу размывания, отчёт о прибылях и убытках по проформе, мост, объясняющий, почему «прирост скорректированной прибыли на акцию» и падение бухгалтерской прибыли на акцию на 23 процента одновременно верны, аудированные цифры за маркетинговыми показателями Jetro, куда на самом деле ложится в балансе цена покупки в 29 миллиардов долларов, и сколько наличности требует план снижения долга. Инвесторы, следящие за сделкой, могут отслеживать отчётность SYY, динамику цены и регуляторные новости с помощью SimianX AI.
Все цифры взяты из документов SEC и рыночных данных по состоянию на 16 сентября 2026 года.
Размещение, в точных цифрах
Sysco объявила о размещении после закрытия торгов 14 сентября и установила цену следующим вечером. Условия предельно точны, и точность здесь важна, потому что почти все комментарии о размывании оперируют округлёнными цифрами.
| Условие размещения | Базовая сделка | С полным опционом переподписки |
|---|---|---|
| Предлагаемые акции | 12 345 679 | 14 197 530 |
| Цена для публики | 81,00 $ | 81,00 $ |
| Валовая выручка | 1 000,0 млн $ | 1 150,0 млн $ |
| Дисконт андеррайтера на акцию | 2,43 $ | 2,43 $ |
| Совокупный дисконт андеррайтера | 30,0 млн $ | 34,5 млн $ |
| Чистая выручка Sysco | 967,4 млн $ | 1,1 млрд $ |
| Акций в обращении до (9 сент. 2026) | 479 568 281 | 479 568 281 |
| Акций в обращении после | 491 913 960 | 493 765 811 |
| Прирост числа акций | 2,574 % | 2,960 % |
Опцион переподписки андеррайтеров составляет ровно 1 851 851 дополнительную акцию. Goldman Sachs & Co. LLC взял 4 444 444 акции, а TD Securities (USA) LLC — 2 962 962 акции базовой сделки; ещё тринадцать банков поделили остаток.
Две детали заслуживают особого внимания. Во-первых, размещение не обусловлено закрытием сделки по Jetro. Если сделка сорвётся, акции останутся в обращении, а Sysco оставит деньги на общекорпоративные цели. Во-вторых, у Sysco есть ещё 33 878 051 зарезервированная акция по программам вознаграждения акциями, которые не входят ни в один из подсчётов в таблице выше.
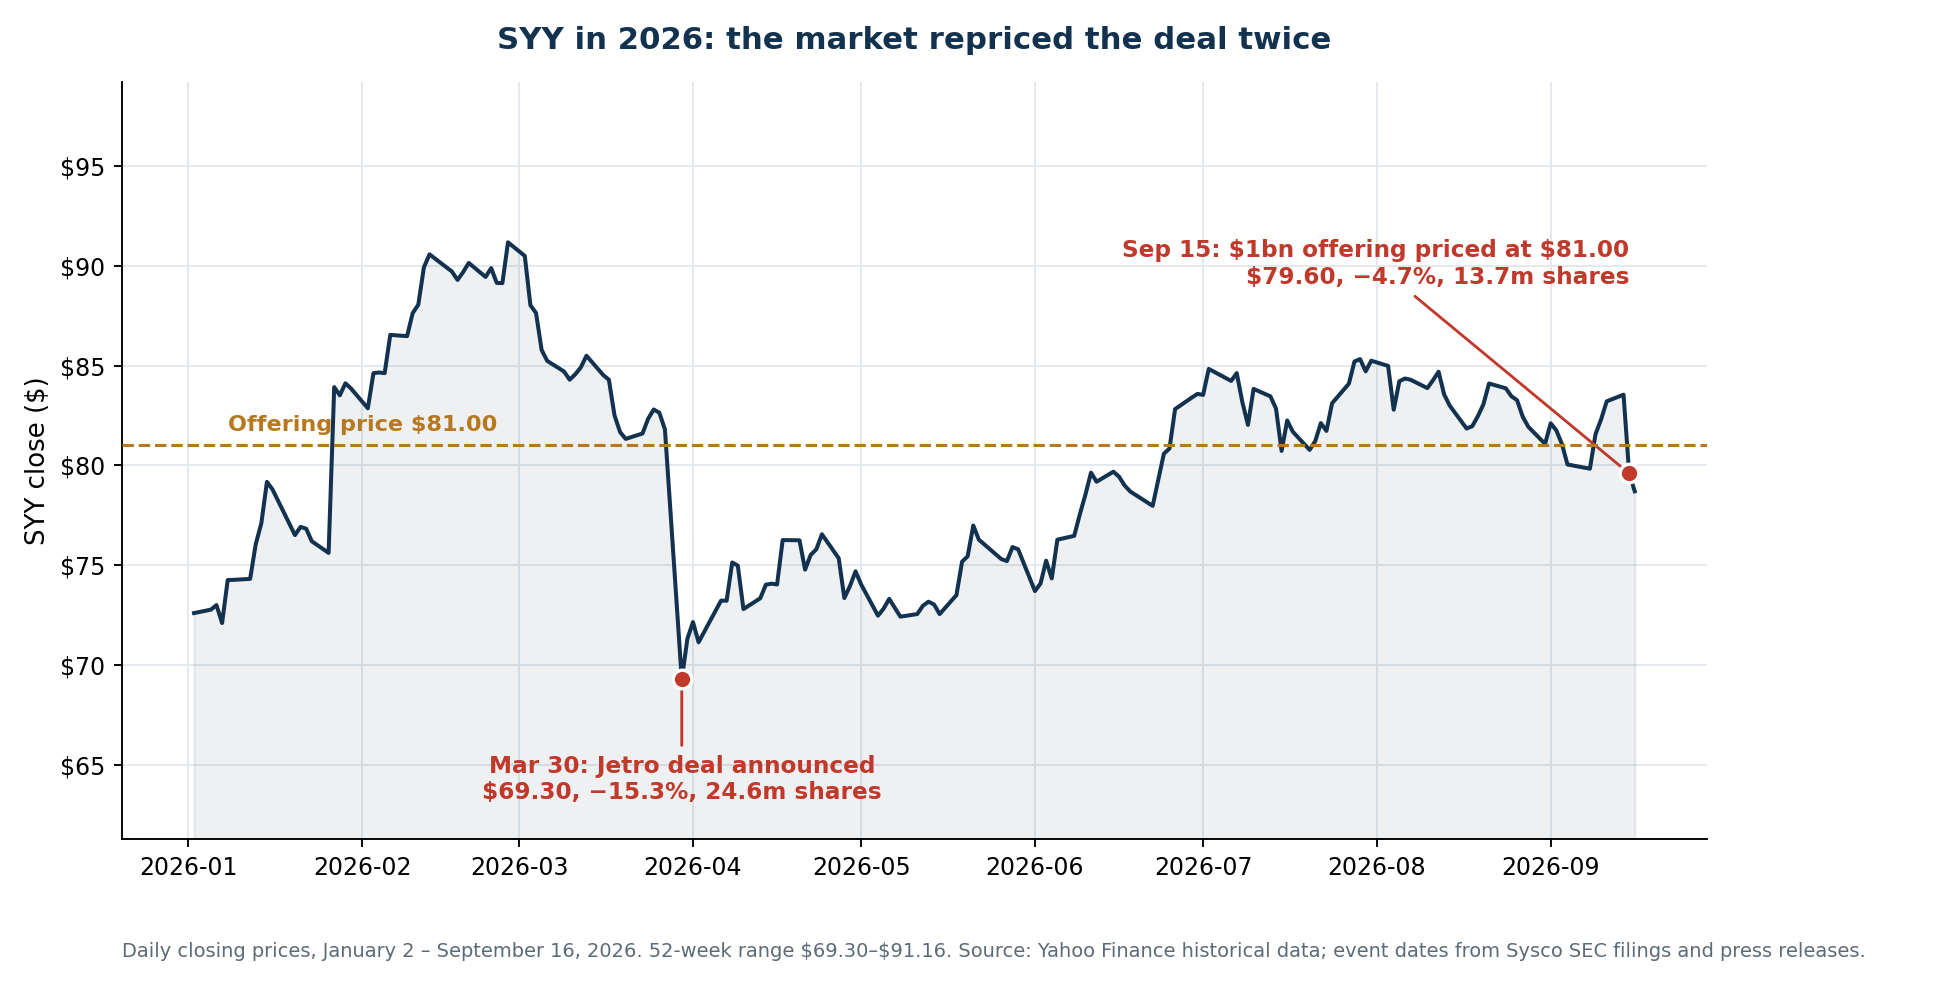
Цена 81,00 доллара означала дисконт 3,04 процента к закрытию 14 сентября на уровне 83,54 доллара. Это ничем не примечательная уступка при новом размещении. То, что последовало, было менее обычным: SYY закрылась на 79,60 доллара 15 сентября и на 78,71 доллара 16 сентября — на 2,8 процента ниже цены, которую заплатили новые инвесторы — при объёмах 13,7 и 6,3 миллиона акций против обычных 2–4 миллионов.
У лестницы размывания три ступени, а не одна
Размещение на 1 миллиард долларов — наименьшее из трёх событий, меняющих число акций. При закрытии Sysco также выпустит 91,5 миллиона акций для владельцев Jetro — пакет, оценённый в проформе в 7 514 миллионов долларов по референсной цене 82,11 доллара.
| Этап | Акций в обращении | Доля прежних акционеров |
|---|---|---|
| До размещения (9 сент. 2026) | 479 568 281 | 100,00 % |
| После размещения на 1 млрд $ | 491 913 960 | 97,49 % |
| После 91,5 млн акций владельцам Jetro | 583 413 960 | 82,20 % |
| При полном исполнении опциона переподписки | 585 265 811 | 81,94 % |
Отчётность по проформе использует 584 290 988 разводнённых акций, включая эффекты взвешивания и размывание по программам вознаграждения акциями.
Размещение акций стоит прежним акционерам 2,5 процентных пункта владения. Акции по сделке отнимают ещё 15,3. Спорить о размещении — значит спорить об одной шестой части размывания.
Сделки, финансируемые акциями, регулярно оценивают по заявленному в заголовке выпуску, а не по всей лестнице — ту же ошибку инвесторы допустили, читая о чиповом соглашении Amazon с Qualcomm, где объявленный пакет был лишь частью итогового количества.
Именно поэтому размещение само по себе — не инвестиционный вопрос, и именно поэтому решение Sysco профинансировать последний миллиард акциями, а не долгом, оправдано. При смешанной ставке около 5,6 процента, вытекающей из графика финансирования в проформе, использование акций вместо долга для последнего миллиарда позволяет избежать примерно 56 миллионов долларов годовых процентов до налогообложения и защищает инвестиционные рейтинги, определяющие стоимость остальных 20,9 миллиарда.
Собственный отчёт Sysco о прибылях и убытках по проформе
Вот таблица, которая переворачивает всю дискуссию. Она взята прямо из приложения 99.3 к форме 8-K от 14 сентября и показывает объединённую компанию так, будто сделка закрылась 29 июня 2025 года.
| Финансовый год, млн $ | Проформа 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| Выручка | 100 561 | 84 553 | 81 370 | 78 844 |
| Себестоимость продаж | 81 810 | 68 914 | 66 401 | 64 236 |
| Валовая прибыль | 18 751 | 15 639 | 14 969 | 14 608 |
| Операционные расходы | 14 594 | 12 544 | 11 881 | 11 406 |
| Операционная прибыль | 4 157 | 3 095 | 3 088 | 3 202 |
| Процентные расходы | 2 008 | 717 | 635 | 607 |
| Прочие расходы (доходы), нетто | 75 | 102 | 38 | 30 |
| Прибыль до налога на прибыль | 2 074 | 2 276 | 2 415 | 2 565 |
| Налог на прибыль | 423 | 519 | 587 | 610 |
| Чистая прибыль | 1 651 | 1 757 | 1 828 | 1 955 |
| Разводнённая прибыль на акцию | 2,83 $ | 3,66 $ | — | — |
| Разводнённые акции | 584 290 988 | 480 612 203 | — | — |
Прочитайте три нижние строки вместе. Выручка растёт на 18,9 процента. Операционная прибыль растёт на 34,3 процента. А чистая прибыль падает на 6,0 процента, потому что процентные расходы почти утраиваются — с 717 до 2 008 миллионов долларов. Распределённая на 21,6 процента большее число акций, разводнённая прибыль на акцию падает с 3,66 до 2,83 доллара.
Тот же документ даёт взгляд через EBITDA:
| Млн $ | Проформа 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5 787 | 3 969 |
| EBITDA, скорректированная на отдельные статьи | 6 608 | 4 387 |
| Маржа скорректированной EBITDA | 6,6 % | 5,2 % |
| Амортизация | 1 705 | 976 |
| Чистый долг | 32 286 | 11 730 |
| Чистый долг / скорректированная EBITDA | 4,89x | 2,67x |
Маржа действительно улучшается: переход с 5,2 до 6,6 процента по строке скорректированной EBITDA — реальный структурный выигрыш и самый сильный аргумент оптимистов. Проблема во всём, что расположено ниже EBITDA.
Почему «прирост прибыли на акцию» и падение на 23 процента верны одновременно
Sysco ориентирует на прирост скорректированной прибыли на акцию в средних-высоких однозначных процентах в первый год и на от десяти до пятнадцати процентов во второй. Эти утверждения не вводят в заблуждение. Но они и не измеряют то же, что проформа выше. Документы позволяют точно оценить разрыв.
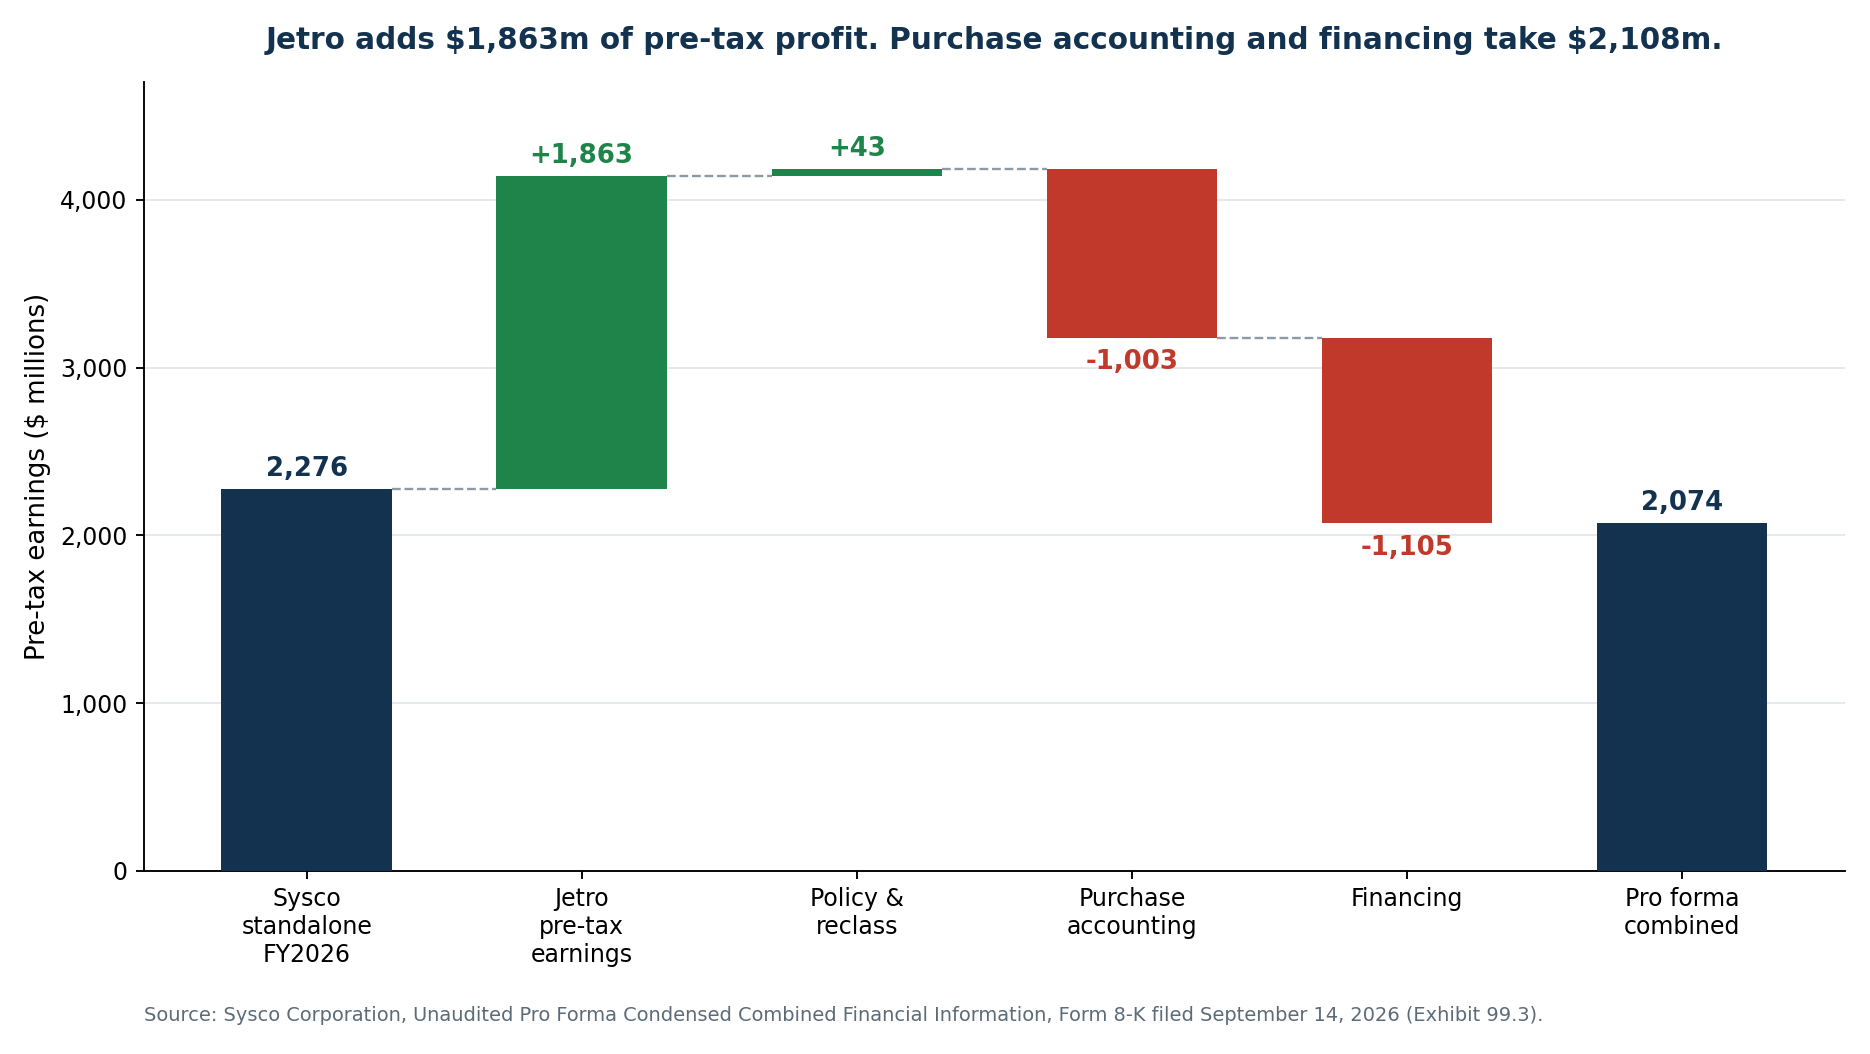
| Мост прибыли до налогообложения, млн $ | Сумма |
|---|---|
| Прибыль Sysco до налогообложения без сделки, 2026 | 2 276 |
| Плюс: прибыль Jetro до налогообложения (12 месяцев по 27 июня 2026) | +1 863 |
| Плюс: корректировки учётной политики и переклассификации | +43 |
| Минус: корректировки учёта приобретения | −1 003 |
| Минус: корректировки финансирования | −1 105 |
| Прибыль до налогообложения по проформе | 2 074 |
Jetro приносит 1 863 миллиона долларов прибыли до налогообложения. Учёт приобретения и финансирование вместе забирают 2 108 миллионов — на 245 миллионов больше, чем зарабатывает приобретаемый бизнес.
Статья учёта приобретения раскладывается дальше:
| Расходы по учёту приобретения, млн $ | Сумма |
|---|---|
| Амортизация приобретённых идентифицируемых нематериальных активов | 626 |
| Амортизация переоценённых основных средств | 91 |
| Минус: сторнирование собственной исторической амортизации Jetro | −66 |
| Разовые расходы по сделке | 191 |
| Разовые удерживающие бонусы | 118 |
| Разовые налоги на передачу | 49 |
| Минус: исключение амортизации процентных свопов Jetro | −6 |
| Итого | 1 003 |
Скорректированная прибыль на акцию исключает 626 миллионов долларов амортизации нематериальных активов. Одна эта строка — неденежная, реальная и растянутая на годы — равна примерно 32 процентам операционной прибыли Jetro. Добавьте 358 миллионов разовых расходов на сделку, удержание персонала и налоги на передачу, которые действительно не повторятся, и вы получите всю дистанцию между «приростом в высоких однозначных процентах» и «бухгалтерская прибыль на акцию ниже на 23 процента».
Ни одна из цифр не является ошибочной. Они отвечают на разные вопросы. Скорректированная прибыль спрашивает, улучшается ли денежная экономика. Бухгалтерская прибыль спрашивает, чем владеет одна акция объединённой компании. Для компании, чьё заявленное обязательство — дивиденд, выплачиваемый деньгами из отчётной прибыли, важны обе.
Что показывает аудированная отчётность Jetro
До 14 сентября Jetro Restaurant Depot описывалась почти исключительно через материалы сделки Sysco: примерно 16 миллиардов долларов выручки за 2025 год, около 2,1 миллиарда EBITDA, порядка 1,9 миллиарда свободного денежного потока. Аудированная комбинированная отчётность JRD Unico, Inc. и аффилированных лиц теперь опубликована, и она интереснее, чем краткое изложение.
| JRD Unico комбинированно, млн $ | 2025 (по 27 дек.) | 2024 (по 28 дек.) | Изменение |
|---|---|---|---|
| Выручка | 15 812,2 | 15 331,3 | +3,14 % |
| Валовая прибыль | 2 937,9 | 2 830,0 | +3,81 % |
| Валовая маржа | 18,58 % | 18,46 % | +12 б. п. |
| Коммерческие и административные расходы | 997,1 | 968,1 | +2,99 % |
| Операционная прибыль | 1 940,9 | 1 861,9 | +4,24 % |
| Операционная маржа | 12,28 % | 12,14 % | +14 б. п. |
| Процентные расходы | 186,5 | 165,1 | — |
| Процентные расходы перед связанными сторонами | 84,6 | 138,2 | — |
| Прибыль до налогообложения | 1 666,7 | 1 603,1 | +3,97 % |
| Чистая прибыль | 1 197,0 | 1 173,1 | +2,04 % |
| Чистая маржа | 7,57 % | 7,65 % | −8 б. п. |
История с маржой правдива. Операционная маржа 12,3 процента в дистрибуции продуктов питания — исключительный результат; у Sysco маржа скорректированной EBITDA в 2026 финансовом году составила 5,2 процента. Амортизация всего в 67,4 миллиона долларов на 15,8 миллиарда выручки и капитальные затраты в 137,2 миллиона описывают необычайно лёгкий по активам и высокодоходный бизнес.
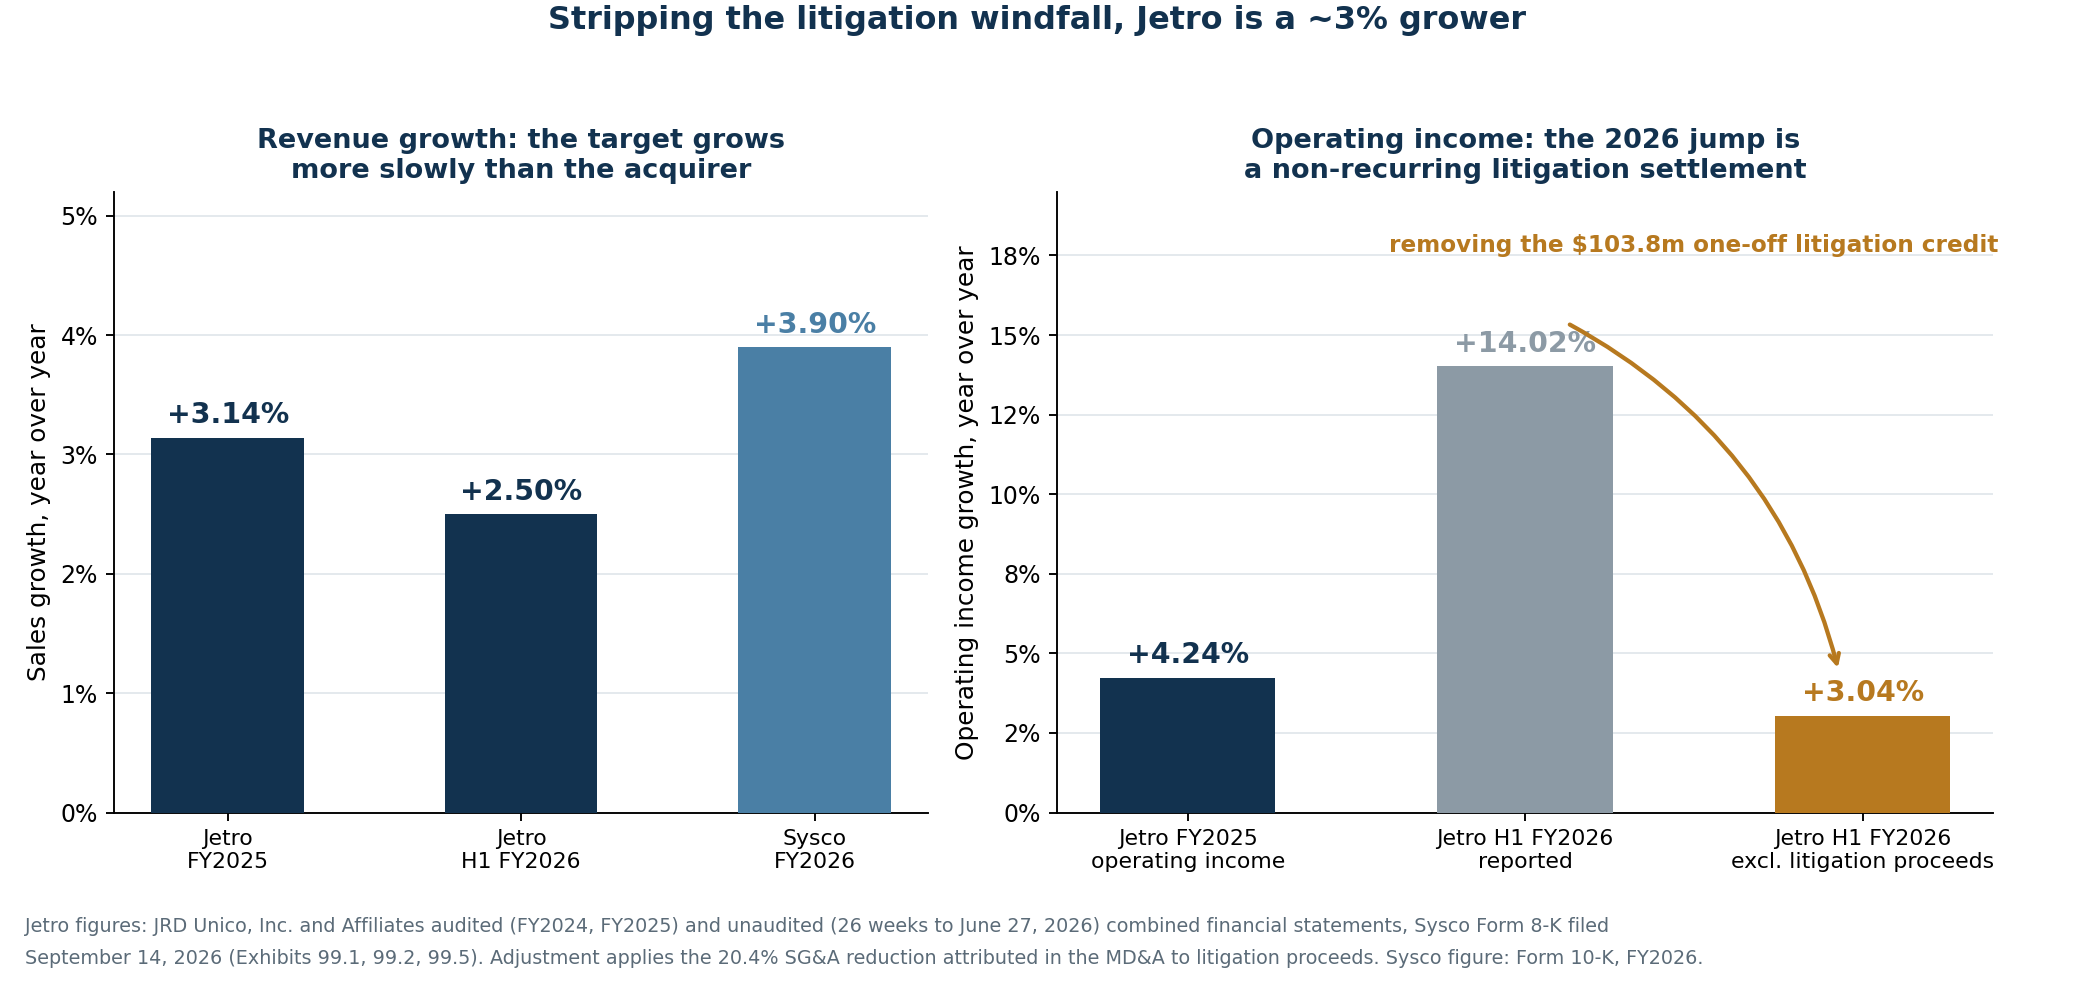
А вот история роста — это место, где аудированная отчётность и маркетинг расходятся. Выручка Jetro выросла на 3,14 процента в 2025 году. Собственная выручка Sysco выросла на 3,9 процента в 2026 финансовом году. Компания, приобретаемая как двигатель роста, растёт медленнее покупателя.
Ускорение 2026 года — это мировое соглашение по судебным спорам
Первое полугодие 2026 финансового года выглядит заметно лучше, и это та цифра, которую с наибольшей вероятностью будут цитировать как доказательство того, что сделка работает.
| JRD Unico, 26 недель по 27 июня, млн $ | 1П 2026 | 1П 2025 | Изменение |
|---|---|---|---|
| Выручка | 8 061,7 | 7 864,7 | +2,50 % |
| Валовая прибыль | 1 519,5 | 1 454,0 | +4,50 % |
| Коммерческие и административные расходы | 441,8 | 508,8 | −13,2 % |
| Операционная прибыль (отчётная) | 1 077,7 | 945,2 | +14,02 % |
| Чистая прибыль | 708,7 | 567,0 | +25,0 % |
Рост операционной прибыли на 14 процентов при росте выручки на 2,5 процента — результат поразительный. Собственный разбор руководства Jetro его объясняет: «Поступления от урегулирования различных неповторяющихся судебных споров привели к снижению коммерческих и административных расходов на 20,4 процента».
Снижение на 20,4 процента от прошлогодней базы в 508,8 миллиона долларов соответствует примерно 103,8 миллиона долларов разовых судебных поступлений, отражённых как уменьшение общехозяйственных расходов.
| Корректировка операционной прибыли 1П 2026, млн $ | Сумма |
|---|---|
| Отчётная операционная прибыль | 1 077,7 |
| Минус: оценочные поступления от урегулирования споров | −103,8 |
| Скорректированная операционная прибыль | 973,9 |
| Операционная прибыль 1П 2025 | 945,2 |
| Скорректированный рост | +3,04 % |
Убрав эту разовую выгоду, получаем рост операционной прибыли Jetro примерно на 3 процента — в русле её же результата 2025 года и согласующийся со зрелым, ровно накапливающим бизнесом, а не с ускоряющимся. Тот же разбор отмечает, что Jetro открыла пять новых складов в 2024 финансовом году и пять в 2025-м, что в точности соответствует темпу, подразумеваемому формулировкой Sysco «более 125 новых точек как минимум за следующие два десятилетия».
Баланс, выстроенный собственниками
Аудированная отчётность также показывает, какой компанией была Jetro под управлением Leonard Green & Partners и её соинвесторов.
| Баланс JRD Unico, млн $ | 27 июня 2026 | 27 дек. 2025 | 28 дек. 2024 |
|---|---|---|---|
| Итого активы | 3 383,0 | 3 183,9 | 3 059,8 |
| Совокупный долг (включая связанные стороны) | 5 778,6 | 6 235,3 | 6 844,1 |
| Итого обязательства | 7 434,3 | 7 711,7 | 8 326,5 |
| Казначейские акции, по стоимости | (2 614,1) | (2 614,1) | (2 614,1) |
| Итого отрицательный капитал | (4 051,3) | (4 527,8) | (5 266,7) |
У Jetro отрицательный собственный капитал в 4,05 миллиарда долларов. Это подпись рекапитализации с привлечением заёмных средств, а не финансовых трудностей — бизнес крайне прибылен, — но она показывает, куда уходили деньги.
| Денежные средства, возвращённые владельцам Jetro, млн $ | 2024 | 2025 | 1П 2026 | Итого |
|---|---|---|---|---|
| Выплаченные дивиденды | 1 028,9 | 456,0 | 232,3 | 1 717,2 |
| Погашение займов акционеров | 750,0 | 309,4 | 385,8 | 1 445,2 |
| Погашение векселя по казначейским акциям | 933,3 | — | — | 933,3 |
| Итого | 2 712,2 | 765,4 | 618,1 | 4 095,7 |
За тридцать месяцев по июнь 2026 года владельцы Jetro вывели примерно 4,1 миллиарда долларов. Sysco теперь платит 29,0 миллиарда за то, что осталось. Это не обвинение в чём-либо неподобающем; рекапитализация с выплатой дивидендов — обычная практика частных инвестиционных фондов. Это контекст для цены.
«1,9 миллиарда долларов свободного денежного потока» — это EBITDA минус капзатраты
В материалах сделки Sysco указывается около 1,9 миллиарда долларов свободного денежного потока Jetro и коэффициент конверсии выше 90 процентов. Сноска в презентации для инвесторов формулирует определение прямо: свободный денежный поток рассчитан как скорректированная EBITDA минус капитальные затраты.
Аудированный отчёт о движении денежных средств даёт традиционный расчёт.
| Генерация денежных средств Jetro в 2025 году, млн $ | Сумма |
|---|---|
| Маркетинговый «свободный денежный поток» (скорр. EBITDA − капзатраты) | ~1 900 |
| Аудированная EBITDA (операционная прибыль + амортизация) | 2 008,3 |
| Минус: капитальные затраты | −137,2 |
| Равно маркетинговому показателю | 1 871,1 |
| Минус: уплаченные проценты (включая связанные стороны) | −271,1 |
| Минус: уплаченный налог на прибыль | −469,7 |
| Аудированный операционный денежный поток минус капзатраты | 1 081,4 |
Маркетинговая цифра в 1,76 раза выше традиционной, потому что рассчитывается до процентов и налогов. Тот же разрыв между маркетинговым показателем денежного потока и реально остающимися деньгами проходит через инвестиционный цикл техногигантов. То же определение порождает заголовок про «5,5 миллиарда объединённого свободного денежного потока»: около 6,4 миллиарда объединённой скорректированной EBITDA минус примерно 0,9 миллиарда капзатрат. Проформа Sysco показывает, что остаётся после статей, которые это определение пропускает: 2 008 миллионов процентов и 423 миллиона налогов.
Это самая важная корректировка во всём анализе, и она перестраивает каждый мультипликатор:
| Проверка оценки при совокупной цене 28 996 млн $ | Мультипликатор |
|---|---|
| Стоимость бизнеса / выручка 2025 (15 812 млн $) | 1,83x |
| Стоимость бизнеса / EBITDA 2025 (2 008 млн $) | 14,4x |
| Стоимость бизнеса / операционная прибыль 2025 (1 941 млн $) | 14,9x |
| Стоимость бизнеса / операционная прибыль за 12 мес. по июнь 2026 (2 073 млн $) | 14,0x |
| Стоимость бизнеса / маркетинговый свободный денежный поток (1 900 млн $) | 15,3x |
| Стоимость бизнеса / аудированный свободный денежный поток (1 081 млн $) | 26,8x |
| Стоимость бизнеса / чистая прибыль 2025 (1 197 млн $) | 24,2x |
| Годовая синергия (250 млн $) в % от цены покупки | 0,86 % |
Sysco называла 14,6 операционных прибылей Jetro и около 13 после синергии. По операционной прибыли это в целом верно. По деньгам, которые владельцы действительно могут оставить себе, мультипликатор ближе к 27. Покупатели редко спорят с арифметикой; они спорят со знаменателем — именно этот спор проходил через покупку Hugging Face компанией Nvidia за 12,9 миллиарда долларов.
Куда 29 миллиардов ложатся в балансе
Проформа распределяет цену покупки. Вознаграждение складывается так:
| Оценочная совокупная цена покупки, млн $ | Сумма |
|---|---|
| Денежные средства, переданные при закрытии | 15 578 |
| Погашение существующего долга Jetro | 5 812 |
| Единицы прироста стоимости капитала Jetro | 92 |
| 91,5 млн акций Sysco Holdings по 82,11 $ | 7 514 |
| Итого | 28 996 |
И распределение:
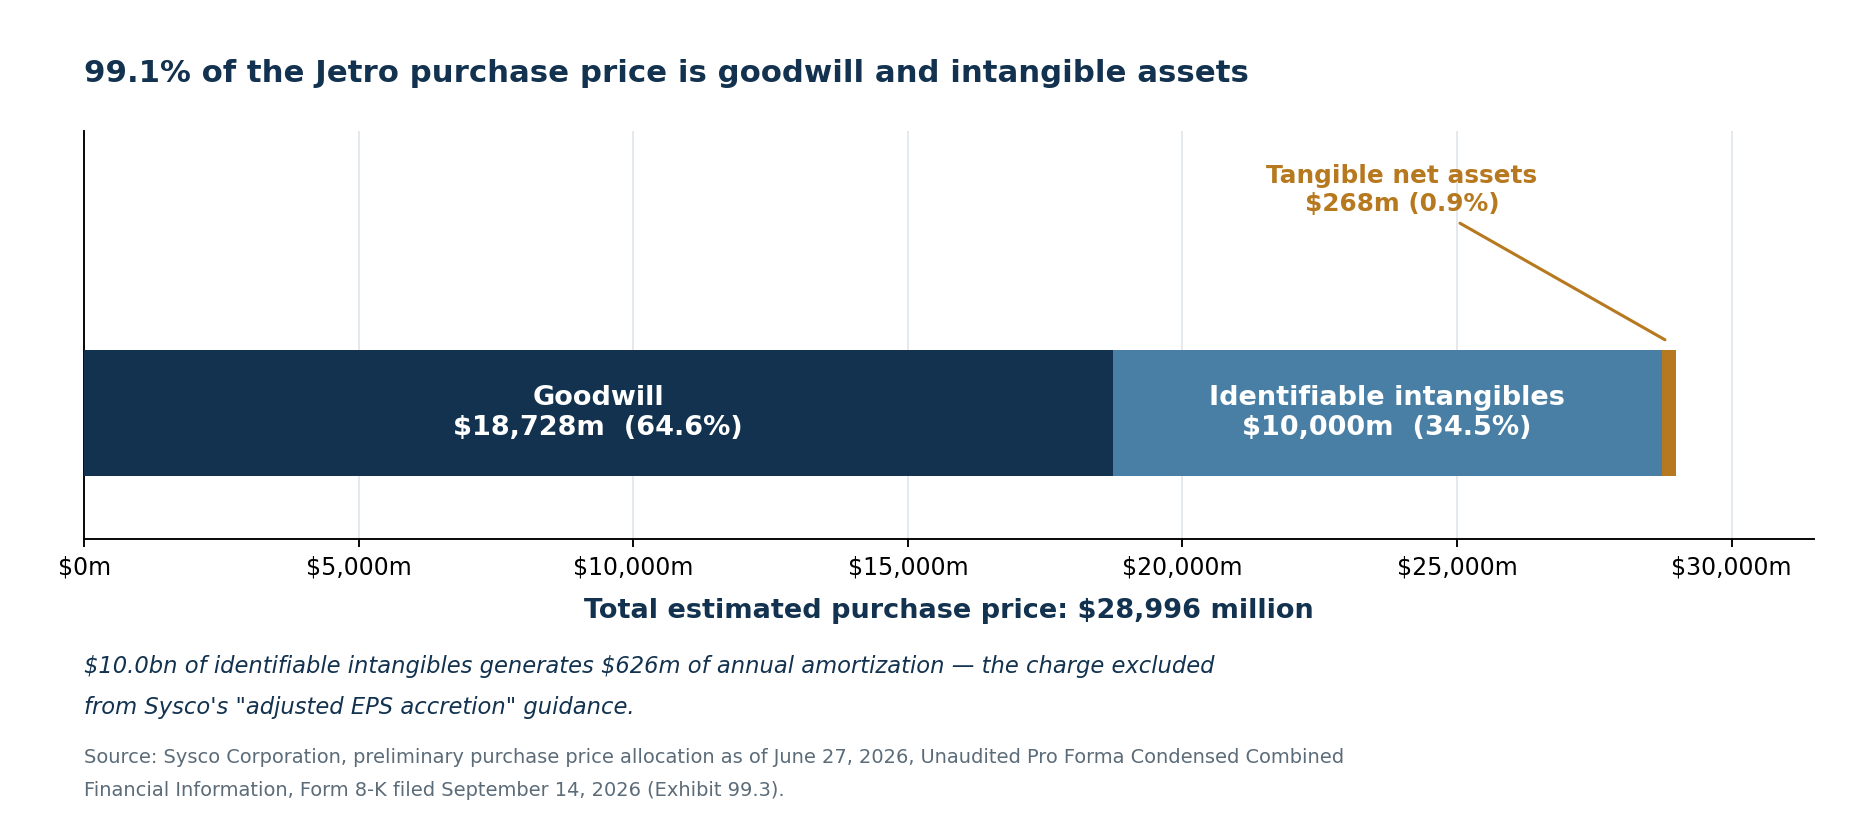
| Предварительное распределение цены покупки, млн $ | Сумма |
|---|---|
| Нематериальные активы | 10 000 |
| Основные средства (переоценены с 1 664 млн $) | 2 952 |
| Запасы (переоценены с 599 млн $) | 1 010 |
| Прочие приобретённые активы | 670 |
| Итого приобретённые активы | 14 632 |
| Минус: принятые обязательства (включая 2 805 млн $ отложенных налогов) | −4 364 |
| Чистые приобретённые активы без гудвилла | 10 268 |
| Гудвилл | 18 728 |
Гудвилл составляет 64,6 процента цены покупки. Гудвилл плюс нематериальные активы дают 28 728 миллионов долларов — 99,1 процента. За вычетом 10 000 миллионов нематериальных активов чистые материальные активы составляют 268 миллионов долларов, девять десятых одного процента того, что платит Sysco.
Это не приговор сам по себе. Ценность Restaurant Depot действительно заключена в клиентских отношениях, локациях и бренде, а методы освобождения от роялти и многопериодных избыточных доходов, применённые для их оценки, являются стандартными. Но это означает две вещи. 626 миллионов ежегодной амортизации — бухгалтерское следствие этого десятимиллиардного нематериального актива, и это именно та цифра, которую убирает «скорректированная прибыль на акцию». А 18,7 миллиарда гудвилла — это 18,7 миллиарда будущего риска обесценения, если спрос ресторанов или маржа Jetro ухудшатся.
Финансирование: 20,9 миллиарда, собранные в пять шагов
Размещение акций — видимый конец пакета финансирования, выстраивавшегося пять с половиной месяцев.
| Дата | Шаг | Влияние на бридж-обязательство |
|---|---|---|
| 30 марта 2026 | Обязательство по 364-дневному необеспеченному старшему бридж-кредиту на 22,0 млрд $ | 22,00 млрд $ |
| 13 апр. 2026 | К обязательству присоединились ещё тринадцать банков | 22,00 млрд $ |
| 16 апр. 2026 | Подписано срочное кредитное соглашение на 3,0 млрд $ | 19,00 млрд $ |
| 16 апр. 2026 | Заменена возобновляемая линия на 3,0 млрд $ (вырастет до 4,0 млрд после закрытия) | 19,00 млрд $ |
| 4 сент. 2026 | Срочный кредит CoBank с отложенной выборкой на 750 млн $ (375 млн на 6 лет + 375 млн на 8 лет) | 18,25 млрд $ |
| 15 сент. 2026 | Установлена цена размещения обыкновенных акций на 1,0 млрд $ | 18,25 млрд $ |
Долговой пакет в 20,9 миллиарда долларов против 6,6 миллиарда скорректированной EBITDA по проформе — это иной профиль риска, чем когда-либо нёс Sysco, а рынок стал заметно менее снисходительным к росту в долг: спор о портфеле заказов против долга у CoreWeave — нынешний ориентир. Впереди ещё «дополнительные выпуски ценных бумаг» — старшие облигации и младшие субординированные облигации, возможно в долларах США, канадских долларах или евро, — призванные погасить бридж.
Проформа раскрывает стоимость всего этого:
| Корректировка процентных расходов по проформе, млн $ | Сумма |
|---|---|
| Проценты по новому долгу | 1 063 |
| Срочная кредитная линия (предполагаемая средневзвешенная 4,81 %) | 69 |
| Линия CoBank | 38 |
| Комиссии за обязательство по бридж-линии | 106 |
| Амортизация расходов на выпуск долга | 11 |
| Комиссии за неиспользованную часть револьвера | 4 |
| Минус: исключение существующих процентных расходов Jetro | −157 |
| Чистая корректировка | 1 134 |
Две цифры выделяются. Регулярные проценты — 1 063 + 69 + 38 = 1 170 миллионов — на 20 883 миллиона нового долга подразумевают смешанную стоимость около 5,60 процента, выше сценариев в 4 и 5 процентов, которые предполагало большинство комментариев. И Sysco платит 106 миллионов долларов комиссий за обязательство просто за то, чтобы бридж-линия оставалась доступной, из которых 48 миллионов уже выплачены деньгами.
Чего на самом деле требует снижение долга
Руководство обязалось сократить чистую долговую нагрузку минимум на одну полную ступень в течение 24 месяцев после закрытия, двигаясь к долгосрочной цели около 2,75x. Отталкиваясь от раскрытых 4,89x по проформе, одна ступень означает 3,89x.
| Путь к 3,89x чистого долга / скорректированной EBITDA | Требуемый чистый долг | Необходимое сокращение долга |
|---|---|---|
| Скорректированная EBITDA неизменна на 6 608 млн $ | 25 706 млн $ | 6 580 млн $ |
| Скорректированная EBITDA растёт на 3 % в год два года | 27 048 млн $ | 5 238 млн $ |
| Плюс 250 млн $ синергии и рост 3 % в год | 28 238 млн $ | 4 048 млн $ |
В противовес этому — деньги, которые объединённая компания сгенерирует по цифрам проформы:
| Годовые средства, доступные для сокращения долга, млн $ | Сумма |
|---|---|
| EBITDA по проформе | 5 787 |
| Минус: процентные расходы | −2 008 |
| Минус: налог на прибыль | −423 |
| Минус: капитальные затраты (Sysco 700 млн $ + Jetro ~150 млн $) | −850 |
| Денежный поток до дивидендов | 2 506 |
| Минус: дивиденды по текущей ставке 2,17 $ на 584,3 млн акций | −1 268 |
| Дискреционный денежный поток | 1 238 |
Примерно 1,24 миллиарда долларов в год, или 2,5 миллиарда за 24 месяца, против требуемых 4,0 миллиарда в самом благоприятном из трёх сценариев. Разрыв должен закрыться ростом EBITDA свыше 3 процентов, более ранней синергией, оборотным капиталом, продажей активов или более длинным графиком. Выкупы уже приостановлены, и это освобождает лишь 200 миллионов, потраченных Sysco в 2026 финансовом году, — малую долю от того объёма выкупа, который компании вроде Lululemon задействовали, чтобы защитить число своих акций.
Отметим также, что обязательство по дивиденду дорожает чисто арифметически. При объявленной в 2026 финансовом году ставке 2,17 доллара на акцию 584,3 миллиона акций требуют около 1 268 миллионов долларов в год против фактически выплаченных Sysco 1 037 миллионов — примерно 231 миллион дополнительных денежных средств в год за тот же дивиденд на акцию. По отношению к чистой прибыли по проформе в 1 651 миллион коэффициент выплат вырастает с 59 до 77 процентов.
Котировки: две распродажи с разницей в полгода
Рынок уже дважды вынес вердикт по этой сделке, и вердикты не были двусмысленными.
| Дата | Событие | Закрытие | Изменение | Объём |
|---|---|---|---|---|
| 27 марта 2026 | Последнее закрытие до объявления | 81,80 $ | −1,02 % | 2,6 млн |
| 30 марта 2026 | Объявлено поглощение Jetro | 69,30 $ | −15,28 % | 24,6 млн |
| 31 марта 2026 | Частичный отскок | 71,33 $ | +2,93 % | 15,5 млн |
| 1 апр. 2026 | Отскок продолжился | 72,17 $ | +1,18 % | 9,7 млн |
| 11 сент. 2026 | Референсное закрытие в предварительном проспекте | 83,21 $ | +1,09 % | 3,5 млн |
| 14 сент. 2026 | Размещение объявлено после закрытия | 83,54 $ | +0,40 % | 2,3 млн |
| 15 сент. 2026 | Размещение по цене 81,00 $ | 79,60 $ | −4,72 % | 13,7 млн |
| 16 сент. 2026 | Закрытие размещения | 78,71 $ | −1,12 % | 6,3 млн |
В день объявления Sysco упала на 15,28 процента при объёме примерно вдесятеро выше нормального, потеряв около 6,0 миллиарда долларов рыночной капитализации — пятую часть цены покупки, стёртую за одну сессию, до того как была выпущена хоть одна акция или занят хоть один доллар. Акция отыграла бóльшую часть в последующие месяцы, достигнув 91,16 доллара на 52-недельном максимуме, а затем вернула часть вокруг размещения.
На уровне 78,71 доллара SYY торгуется за 17,1 скорректированной прибыли на акцию 2026 финансового года в 4,61 доллара, за 21,5 бухгалтерской прибыли в 3,66 доллара — и за 27,8 значения по проформе в 2,83 доллара, опубликованного самой компанией.
У регуляторного риска есть прецедент и цена
Сделка не закрыта и может не закрыться. Sysco и Jetro подали уведомления по закону Харта–Скотта–Родино 27 апреля 2026 года, и обе получили второй запрос от Федеральной торговой комиссии 27 мая 2026 года. Второй запрос означает, что ведомство хочет заглянуть глубоко, а крупные сделки, зависящие от одних регуляторных ворот — сделка NextEra–Dominion в их числе, — до закрытия обычно торгуются по календарю проверки, а не по фундаментальным показателям.
Sysco уже была здесь. В 2015 году она согласилась купить US Foods за 8,2 миллиарда долларов. FTC подала иск, утверждая, что объединение будет контролировать 75 процентов национального рынка полносортиментной дистрибуции. 23 июня 2015 года судья Амит Мехта из Окружного суда США по округу Колумбия вынес предварительный запрет, и Sysco отказалась от сделки шесть дней спустя, выплатив US Foods отступные в 300 миллионов долларов.
Сделка 2026 года структурно иная — склады самовывоза против доставляемой полносортиментной дистрибуции дают действительно более слабое пересечение, чем полный сортимент против полного сортимента, — но политическое внимание сопоставимо. 26 августа 2026 года сенаторы Кори Букер и Тэмми Болдуин написали председателю FTC Эндрю Фергюсону, настаивая на тщательном расследовании и утверждая, что модель Restaurant Depot без контрактов, без платы за доставку и без минимальных заказов является «важным источником конкуренции» для независимых ресторанов, работающих с маржой в три-пять процентов, и прямо ссылаясь на прецедент 2015 года.
Цена провала изменилась:
| Сравнение отступных | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| Стоимость сделки | 8,2 млрд $ | 29,0 млрд $ |
| Платёж со стороны Sysco | 300 млн $ | 1 164 млн $ |
| Платёж в % от стоимости сделки | 3,7 % | 4,0 % |
Если соглашение о слиянии будет расторгнуто из-за неполучения регуляторного разрешения либо просто потому, что сделка не закрылась к предельной дате, Sysco должна 1,164 миллиарда долларов. Предельная дата — 30 сентября 2027 года, с одним автоматическим продлением до 30 марта 2028 года, если регуляторное разрешение остаётся единственным невыполненным условием. Для инвесторов, торгующих риском сделки напрямую, механика та же, что управляла сделкой Copart–ACV Auctions: фиксированная цена, регуляторные ворота и спред, который приносит доход, только если ворота откроются.
Если сделка сорвётся
Поскольку размещение не обусловлено, 12,35 миллиона новых акций останутся в обращении в любом случае. Sysco сохранит около 967 миллионов долларов чистой выручки, будет должна 1,164 миллиарда отступных и потратит 106 миллионов на комиссии по бриджу плюс свою долю расходов по сделке. Прежние акционеры понесут 2,5 процента размывания без какой-либо прибыли Jetro. Компенсирующий момент — долговая нагрузка останется около 2,67x, а баланс невредим.
Оптимистичный, базовый и пессимистичный сценарии
Оптимистичный сценарий. FTC выдаёт разрешение без существенных предписаний. Операционная маржа Jetro в 12,3 процента удерживается, а объединённая маржа скорректированной EBITDA в 6,6 процента оказывается устойчивой. Синергия в 250 миллионов приходит рано. Доходность новых магазинов соответствует существующей базе. Объединённая генерация денег опережает проформу, потому что оборотный капитал у дистрибутора на 100 миллиардов — реальный рычаг. Чистая долговая нагрузка достигает 3,89x за 24 месяца, бридж рефинансируется по привлекательным ставкам, а выкупы возобновляются в 2029 финансовом году. Прирост скорректированной прибыли на акцию приходит как обещано, а бухгалтерская прибыль на акцию возвращается выше 3,66 доллара за три-четыре года, когда график амортизации становится известной величиной, сквозь которую рынок смотрит.
Базовый сценарий. Регуляторная проверка съедает бóльшую часть 2027 финансового года. Сделка закрывается со скромными предписаниями или без них. Стоимость финансирования оказывается близка к 5,6 процента проформы. Синергия входит постепенно все три года. Jetro растёт в районе 3 процентов, как подсказывают скорректированные цифры. Долговая нагрузка снижается примерно на ступень, но скорее за 30 месяцев, чем за 24; дивиденды поглощают 1,27 миллиарда в год, а выкупы остаются приостановленными до конца десятилетия. Акционеры владеют более крупной, более маржинальной и более закредитованной компанией, чьей отчётной прибыли на акцию нужно несколько лет на восстановление. Стратегически разумно, финансово медленно.
Пессимистичный сценарий. FTC требует продажи активов или идёт в суд. Спрос ресторанов слабеет; независимые рестораны — самый циклический клиентский сегмент в общественном питании, а инфляцию меню потребители впитывают уже несколько лет: сигналы напряжения, о которых предупредили Walmart и Target в 2026 году, доходят до клиентской базы Jetro раньше, чем до институциональной базы Sysco. Маржа Jetro сжимается, судебное поступление 2026 года не повторяется, и отчётные сравнения выглядят заметно хуже в 2027 финансовом году. Проценты оказываются выше 5,6 процента. Снижение долга отстаёт, обязательство по дивиденду конкурирует с погашением долга, и часть из 18,7 миллиарда гудвилла списывается. Это и есть ловушка размывания: меньшая доля в более закредитованной компании, чьи приобретённые доходы не покрывают финансирование.
За чем следить
- Исход FTC и предписания. Сроки разрешения и затронет ли какая-либо продажа активов сеть магазинов.
- Дополнительные выпуски ценных бумаг. Средневзвешенный купон, срочность и соотношение старших и младших субординированных облигаций. Каждые 100 базисных пунктов на 20,9 миллиарда — это 209 миллионов прибыли до налогообложения.
- Результаты Jetro до закрытия. Конкретно — вернётся ли рост операционной прибыли к 3 процентам, когда судебное поступление выйдет из базы сравнения.
- Завершение учёта приобретения. 10,0 миллиарда нематериальных активов и 18,7 миллиарда гудвилла предварительны. Бóльшее распределение на нематериальные активы означает больше амортизации и более широкий разрыв между бухгалтерской и скорректированной прибылью.
- Уплаченные проценты, а не процентные расходы. Комиссии по бриджу и расходы на выпуск — это реальные деньги, которые никогда не появляются в скорректированной EBITDA.
- Квартальный чистый долг. Сравнивайте фактическое сокращение с примерно 2,0 миллиарда в год, которые подразумевает обязательство на одну ступень.
- Покрытие дивиденда на акциях по проформе. Следите за свободным денежным потоком после процентов, налогов, капзатрат и возросшей потребности в деньгах на дивиденд.
- Отдача на инвестированный капитал. 29,0 миллиарда должны зарабатывать больше смешанной стоимости капитала Sysco. Прирост прибыли на акцию, измеренный после исключения 626 миллионов амортизации, этого не доказывает.
SimianX AI может собрать всё это в повторяемую процедуру мониторинга, объединяя документы SEC, пересмотры прибыли, динамику цены и тональность новостей — это полезно при слиянии, где регуляторные и финансовые раскрытия будут двигать SYY задолго до того, как Jetro появится в отчётных результатах.
- SimianX AI
- Крипторейтинг SimianX
- Фундаментальные показатели SYY на SimianX
- Оперативный центр SimianX в реальном времени
Стоит ли покупать SYY после размещения на 1 миллиард?
Честный ответ зависит от того, какую цифру прибыли подписывает инвестор.
На уровне 78,71 доллара SYY стоит 17,1 скорректированной прибыли за последние двенадцать месяцев — разумно для защитного лидера рынка с растущей на 3,9 процента выручкой, серией из более чем пятидесяти лет подряд повышений дивиденда и улучшающимся самостоятельным денежным профилем. 2026 финансовый год у Sysco был крепким: выручка 84,6 миллиарда долларов, плюс 3,9 процента; скорректированная прибыль на акцию 4,61 доллара, плюс 3,4 процента; операционный денежный поток 2 638 миллионов; капзатраты 700 миллионов; свободный денежный поток около 2,1 миллиарда, плюс 16,3 процента; и 4,8 миллиарда совокупной ликвидности. Руководство ориентирует 2027 финансовый год на рост выручки 6–7 процентов и рост скорректированной прибыли на акцию 9–11 процентов на базе 53 недель, чему помогают ожидаемые около 100 миллионов эффективности от процессов на базе искусственного интеллекта.
По бухгалтерской прибыли по проформе в 2,83 доллара та же цена даёт 27,8 — и покупатель финансирует поглощение на 29,0 миллиарда при 99-процентном распределении в гудвилл и нематериальные активы и 20,9 миллиарда нового долга примерно под 5,6 процента.
Размещение на 1 миллиард — наименее значимое из случившегося в этом месяце. Значимо то, что Sysco опубликовала проформу, показывающую падение бухгалтерской прибыли на акцию на 23 процента и чистую долговую нагрузку 4,89x.
У инвесторов, считающих, что дистрибуция по модели самовывоза заслуживает премии, что маржа Jetro в 12,3 процента защитима и что Sysco способна снизить долг по графику, есть связная идея: объединённый бизнес действительно прибыльнее на доллар выручки, чем Sysco в одиночку. У тех, кто хочет увидеть окончательные условия финансирования, исход FTC и один квартал результатов Jetro без судебного поступления, прежде чем вкладываться, идея не менее связная, и предельная дата даёт им время как минимум до сентября 2027 года.
Чего не стоит делать никому — это считать «прирост скорректированной прибыли на акцию в средних-высоких однозначных процентах» полной картиной. Доступные теперь документы достаточно конкретны, чтобы этого не требовалось.
Вопросы и ответы о продаже акций Sysco на 1 миллиард
Насколько размоются акционеры Sysco?
Размещение на 1 миллиард увеличивает число акций на 2,574 процента, с 479 568 281 до 491 913 960. С учётом 91,5 миллиона акций, предназначенных владельцам Jetro, прежние акционеры опускаются примерно до 82,20 процента базы в 583,4 миллиона акций — до 81,94 процента, если андеррайтеры полностью исполнят опцион на 1 851 851 акцию.
Увеличит ли поглощение Jetro прибыль Sysco на акцию?
Зависит от показателя. Sysco ориентирует на прирост скорректированной прибыли на акцию в средних-высоких однозначных процентах в первый год и на десять-пятнадцать процентов во второй. Её собственная проформа показывает бухгалтерскую разводнённую прибыль на акцию в 2,83 доллара против фактически отчитанных 3,66 доллара за 2026 финансовый год — падение на 22,7 процента. Разницу определяют 626 миллионов ежегодной амортизации приобретённых нематериальных активов, которые скорректированный показатель исключает, плюс 358 миллионов разовых расходов на сделку, удержание персонала и налоги на передачу.
Сколько долга берёт Sysco?
Баланс по проформе показывает 20 883 миллиона долларов нового долга, поднимающего совокупный долг с 13 516 до 34 399 миллионов, а чистый долг — с 11 730 до 32 286 миллионов. Чистая долговая нагрузка переходит с 2,67x на 4,89x скорректированной EBITDA в раскрытой проформе, против ориентира руководства примерно в 4,5x при закрытии.
Почему Sysco выпускает акции вместо дополнительного долга?
Потому что она уже занимает 20,9 миллиарда. Финансирование последнего миллиарда капиталом позволяет избежать примерно 56 миллионов годовых процентов до налогообложения при подразумеваемой смешанной ставке 5,6 процента и поддерживает инвестиционные рейтинги, определяющие стоимость остальной части пакета. Цена — постоянное увеличение числа акций на 2,57 процента.
Может ли FTC заблокировать сделку Sysco–Jetro?
Это реальный риск. Обе стороны получили второй запрос FTC 27 мая 2026 года, а в 2015 году ведомство успешно заблокировало покупку US Foods компанией Sysco. Сенаторы Букер и Болдуин официально потребовали тщательного расследования в августе 2026 года. Если соглашение будет расторгнуто из-за регуляторного разрешения, Sysco должна отступные в 1,164 миллиарда долларов.
Под угрозой ли дивиденд Sysco после поглощения?
Sysco обязалась сохранить текущий дивиденд и статус дивидендного аристократа. Арифметика ужесточается: при объявленной в 2026 финансовом году ставке 2,17 доллара на акцию число акций после сделки требует около 1 268 миллионов в год против 1 037 миллионов, выплаченных в 2026 финансовом году, что поднимает коэффициент выплат по чистой прибыли проформы с 59 до примерно 77 процентов. Дивиденд не находится под очевидной угрозой, но он напрямую конкурирует с обязательством по снижению долга.
Что будет с новыми акциями, если сделка сорвётся?
Они останутся в обращении. Размещение прямо не было обусловлено поглощением. Sysco сохранит примерно 967 миллионов долларов чистой выручки на общекорпоративные цели, будет должна 1,164 миллиарда отступных и уже заплатит 106 миллионов комиссий по бриджу — тогда как прежние акционеры понесут размывание в 2,57 процента без какой-либо прибыли Jetro.
Заключение
Продажа акций Sysco на 1 миллиард долларов — не главная история. Это 2,57 процента размывания, размещённые с рутинной уступкой в 3 процента, привлекающие наименьший кусок сделки на 29,0 миллиарда.
История — в том, что Sysco пришлось раскрыть, чтобы эту продажу провести. Проформа показывает рост выручки на 18,9 процента и операционной прибыли на 34,3 процента, тогда как процентные расходы почти утраиваются, а разводнённая прибыль на акцию падает с 3,66 до 2,83 доллара. Аудированная отчётность Jetro показывает по-настоящему отличный бизнес — операционная маржа 12,3 процента, минимальная капиталоёмкость, — который вырос на 3,1 процента в 2025 году, чьё ускорение в 2026-м во многом является мировым соглашением по спорам и чьи владельцы вывели 4,1 миллиарда за тридцать месяцев. Распределение цены покупки относит 99,1 процента из 29,0 миллиарда в гудвилл и нематериальные активы. Финансирование обходится примерно в 5,6 процента смешанной ставки плюс 106 миллионов только за то, чтобы держать бридж открытым.
Ничто из этого не делает сделку ошибкой. Превращение маржи скорректированной EBITDA из 5,2 в 6,6 процента — структурное улучшение, которого полносортиментный дистрибутор органически не добьётся, а модель самовывоза даёт Sysco второй способ обслуживать клиентов, которым она уже продаёт. Сделка стратегически читаема.
Но запас прочности тонок, и тонок он вполне конкретным, измеримым образом. Для акционеров SYY решающая величина — не число акций. Это свободный денежный поток на акцию по проформе после уплаченных процентов, уплаченных налогов, капзатрат и увеличенного дивиденда — примерно 1,24 миллиарда дискреционных денег в год против обязательства по снижению долга, требующего около 2,0 миллиарда. Если этот разрыв закроется ростом EBITDA и ранней синергией, размещение акций прочитается как осмотрительное финансирование преобразующей сделки. Если нет — как первое из нескольких.
Читайте также
- Сделка Copart-ACV 2026: ACVA взлетела на 44 %, оставив спред 0,9 %
- Соглашение Amazon и Qualcomm по ИИ-чипам: на кону 54 миллиона акций
- Сделка Nvidia и Hugging Face 2026: 12,9 млрд $ при 86 выручках
- Сделка NextEra-Dominion 2026: узкое место в 110 ГВт для ИИ
- CoreWeave 2026: портфель ИИ-заказов на 100 млрд $ против долгового риска
- Walmart и Target 2026: расшифровка сигналов напряжения у потребителя США
- Lululemon ниже 100 долларов: сломанный бренд или редкая возможность?
- Инвестиции в ИИ 2026: техногиганты тратят уже 96 % своего денежного потока
Источники
- Sysco Corporation — Дополнение к проспекту (форма 424B5), 16 сентября 2026
- Sysco Corporation — Форма 8-K с аудированной отчётностью Jetro и проформой, 14 сентября 2026
- JRD Unico, Inc. и аффилированные лица — Аудированная комбинированная отчётность, 2025 и 2024
- JRD Unico, Inc. и аффилированные лица — Неаудированная комбинированная отчётность, 26 недель по 27 июня 2026
- Sysco Corporation — Неаудированная сокращённая комбинированная финансовая информация по проформе
- JRD Unico, Inc. и аффилированные лица — Разбор и анализ руководства, июнь 2026
- Sysco Corporation — Годовой отчёт по форме 10-K, 2026 финансовый год
- Sysco Corporation — Объявление о поглощении Jetro Restaurant Depot, 30 марта 2026
- Sysco Corporation — Результаты четвёртого квартала и 2026 финансового года, 4 августа 2026
- Sysco Corporation — Установление цены размещения обыкновенных акций, 15 сентября 2026
- Федеральная торговая комиссия — FTC закрывает дело после отказа Sysco от слияния с US Foods, 2015
- Федеральная торговая комиссия — Материалы дела Sysco/USF Holding/US Foods
- Сенат США — Сенаторы Букер и Болдуин требуют расследования FTC, 26 августа 2026
- SimianX — Фундаментальные показатели акции SYY


