
Внутри решения FOMC в сентябре 2026 года: о чём говорит счёт 12:0
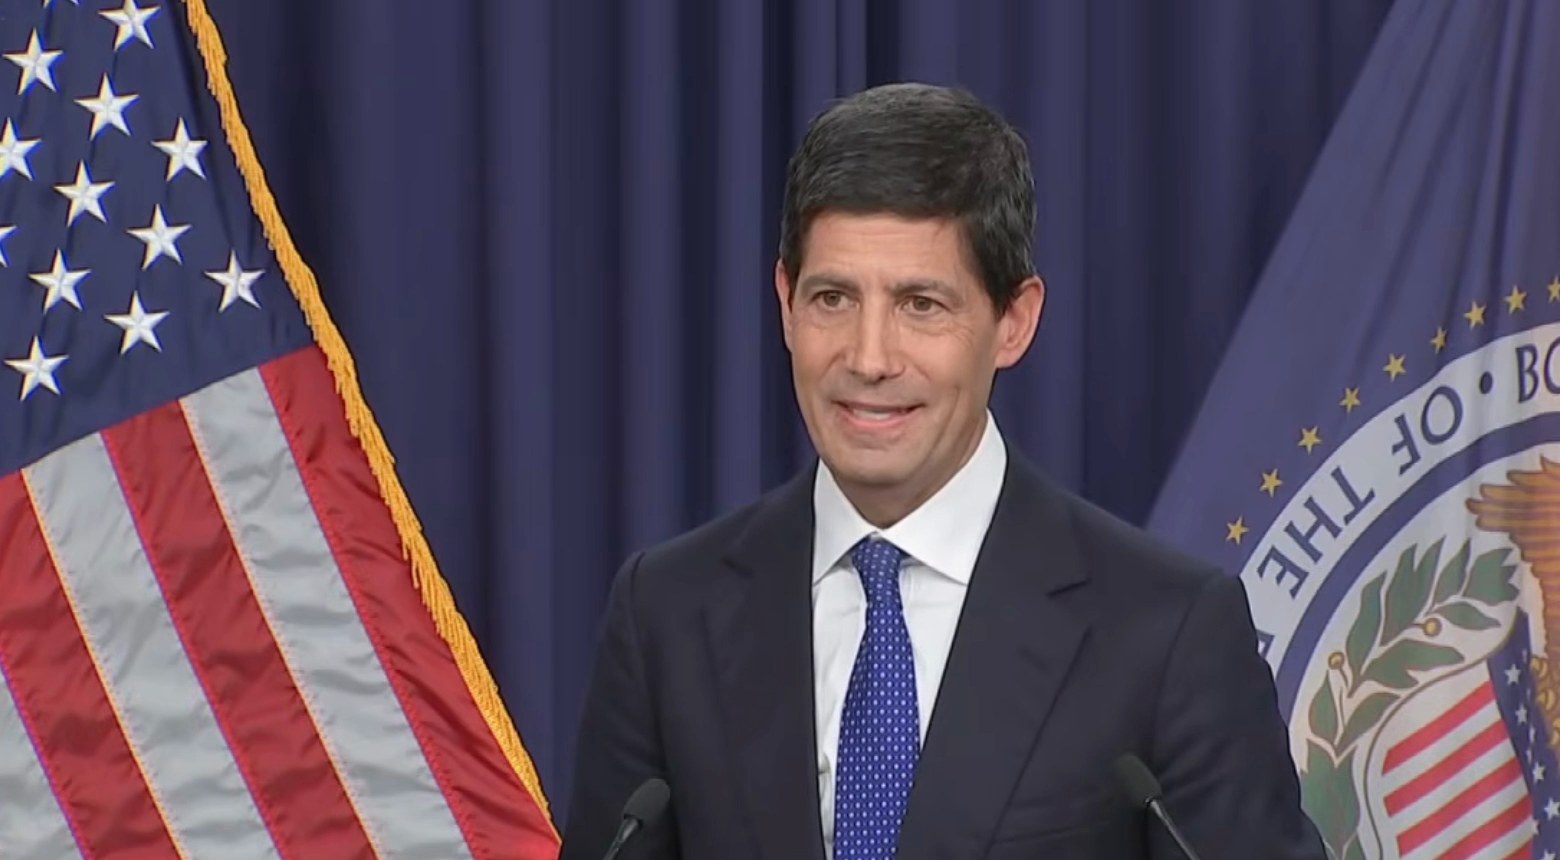
В среду, 16 сентября 2026 года, Федеральная резервная система впервые более чем за три года повысила процентные ставки. Шаг был небольшим: четверть процентного пункта, поднявшая целевой диапазон ставки по федеральным фондам до 3,75–4,00%. Политика вокруг этого шага небольшой не была вовсе. Кевин Уорш, председатель, которого президент Трамп лично выбрал восемь месяцев назад, чтобы деньги стали дешевле, использовал своё первое настоящее испытание ровно наоборот. А затем полчаса стоял у трибуны и трижды отказался произнести хотя бы слово о президенте.
Ниже — простыми словами: что произошло, кто такой Уорш, ястреб он или голубь, какие акции на самом деле оплатили счёт за это решение и чего ждать, когда комитет соберётся снова в октябре.
Что на самом деле сделала ФРС
Федеральный комитет по операциям на открытом рынке (FOMC) проголосовал за повышение ставки по федеральным фондам на 25 базисных пунктов — с 3,50–3,75% до 3,75–4,00%. В этой фразе три вещи важнее самой цифры.
Во-первых, это первое повышение с июля 2023 года. Ставка оставалась нетронутой на уровне 3,50–3,75% с момента последнего снижения в декабре 2025 года — девять месяцев без движения.
Во-вторых, голосование было единогласным. Двенадцать против нуля. Ни одного особого мнения, включая тех, кто всего двумя неделями ранее публично намекал на сохранение ставки.
В-третьих, в официальном заявлении FOMC появилась фраза, которой ФРС не использовала много лет: «Инфляция остаётся повышенной. Сегодняшнее решение поддержит более своевременное возвращение к цели комитета в 2%». Подчеркнуть стоит слова более своевременное. Центральный банк, который говорит, что хочет добраться куда-то быстрее, — это центральный банк, который ещё не дошёл.
Формулировка самого Уорша была мягче и показательнее. Он не сказал, что ФРС ужесточает политику. Он сказал, что «убрал одну дозу мягкости» — будто прежний уровень был лёгким потворством, которое наконец забрал разумный взрослый.
Кто такой Кевин Уорш?
Если имя вам незнакомо, это нормально. Уорш занимает пост председателя около четырёх месяцев.
Трамп выдвинул его 4 марта 2026 года, Сенат утвердил в середине мая, а 22 мая он принёс присягу, сменив Джерома Пауэлла. На день этого решения он находился в должности около 117 дней — цифру он дважды упомянул сам, как «мои сто десять или двадцать дней здесь».
Он не новичок в этом здании. Уорш вошёл в Совет управляющих ФРС в 2006 году в возрасте 35 лет — самый молодой управляющий в истории организации. До этого он работал в подразделении слияний и поглощений Morgan Stanley, а затем служил в Белом доме при Джордже Буше-младшем специальным помощником по экономической политике и исполнительным секретарём Национального экономического совета. У него диплом по государственной политике Стэнфорда и юридический диплом Гарварда — и, что показательно, нет докторской степени по экономике, что необычно для современных председателей ФРС.
Весь финансовый кризис 2008 года он провёл как главное связующее звено ФРС с Уолл-стрит, а в 2011 году ушёл в отставку. Причина отставки — самый полезный факт о нём: он глубоко скептически относился к количественному смягчению. В ноябре 2010 года он проголосовал за вторую программу выкупа облигаций, потому что управляющие не ломают строй, но сказал Бену Бернанке, что «не повёл бы комитет в этом направлении», будь он председателем, и публично утверждал, что выгоды от покупки облигаций «малы и мимолётны», тогда как риски «неизвестны, неопределённы и потенциально велики».
Итого: закалённый кризисом практик рынка, у которого аллергия на нетрадиционные стимулы, ни разу публично не выразивший несогласия, но неизменно тянущий институт изнутри в сторону более дорогих денег. Именно этому человеку Трамп доверил доллар.
Ястреб или голубь? Прямой ответ
Уорш — ястреб. Не пограничный случай и не ястреб в стиле «как пойдут данные». Ястреб.
Одних только свидетельств среды более чем достаточно. Он назвал инфляцию «слишком высокой и слишком долго высокой». Он сказал, что летние данные по инфляции «не говорят мне, что базовые тенденции существенно улучшились». Он отметил, что слишком много категорий по-прежнему растут выше 3% и на шестимесячном, и на двенадцатимесячном горизонте. А когда журналист напомнил, что собственные прогнозы ФРС отодвигают возвращение инфляции к 2% на 2029 год, он не смягчился: лишь заметил, что это прогнозы коллег, а не его, и повторил, что комитет обеспечит ценовую стабильность.
Но интереснее то, какого рода он ястреб, потому что от этого зависит, как торговать вокруг него.
Он отказывается давать сигналы о будущей политике. На прямой вопрос, открывает ли это повышение серию, он ответил: «Я не занимаюсь бизнесом сигналов о будущем». На вопрос о нейтральной ставке — уровне, при котором политика ни помогает, ни тормозит, — он был ещё лаконичнее: спросили, мыслит ли он такими категориями, он ответил «одним словом — нет».
Он отвергает и одержимость отдельной цифрой, которая десятилетие определяла наблюдение за ФРС. «Зависимость от отдельной точки данных — опасная одержимость, — сказал он. — Важны тенденции. Отдельные данные зашумлены». В Джексон-Хоуле в августе он возвёл это в принцип: «Я стою здесь сегодня, приверженный дисциплине, а не решению», добавив, что политикам нужно «допрашивать реальность».
Практический перевод для инвестора: при Пауэлле рынок обычно мог вычислить следующий шаг из последних данных по инфляции. При Уорше — не может. Он прямо говорит, что будет действовать по своему прочтению тенденции, по собственному графику и без предварительного объявления. Это рецепт более крупных сюрпризов вокруг заседаний FOMC — в обе стороны.
Эпизод, в котором он игнорирует Трампа
Трое разных журналистов пытались вывести его на разговор о президенте. Трижды он отказался, и сами отказы стали новостью.
Телеканал ABC спросил, каково его послание президенту, который неоднократно требовал снижения ставок. Уорш: «Мне нечего вам сказать о разговоре с президентом».
Издание Washington Examiner спросило об угрозе Трампа прекратить торговлю с рядом стран, если ставки не будут снижены, и о том, не очередная ли это проверка независимости ФРС. Уорш: «Мне нечего вам сказать о разговорах с президентом, и я не бюллетень с Уолл-стрит. Часть независимости Федеральной резервной системы — оставаться на своей полосе. Независимость — это улица с двусторонним движением. Мы позволим тем, кто занимается торговой и бюджетной политикой, тоже оставаться на своей полосе».
Ближе действующий председатель ФРС к фразе «пусть Белый дом занимается своими делами» подойти едва ли может — и сказал он это ровным тоном, без всякого драматизма, что как раз и придаёт словам вес.
Десять дней перед заседанием администрация провела в режиме тотального давления: президент, вице-президент, министр финансов и старшие экономические советники публично призывали ФРС не повышать ставку. Трамп писал, что «высокие ставки ставят США в крайне несправедливо невыгодное положение». Он также говорил, что не выбрал бы Уорша, если бы хотел повышений.
Вот что должно волновать рынки сильнее всего: борьбы не было и близко. Голосование — 12:0. Если кампания давления Белого дома и подействовала внутри зала, это не отразилось ни на одном бюллетене. Для всех, кто опасался, что назначенная Трампом ФРС окажется захваченной ФРС, среда стала реальной, наблюдаемой точкой данных. И рынок облигаций отнёсся к ней именно так.
Зачем повышать ставку, если инфляция идёт со стороны предложения?
Это была самая острая линия вопросов, и она заслуживает прямого ответа, потому что именно такое возражение возникнет у большинства читателей.
Нынешняя инфляция — во многом история энергоносителей и пошлин. Нарушение судоходства в Ормузском проливе держало нефть выше 100 долларов за баррель большую часть года, а двенадцатимесячное изменение общего индекса цен PCE в августе составляло около 3,6%, базового PCE — примерно 3,2%, а базовой потребительской инфляции — ближе к 2,4%. Четверть пункта в Вашингтоне не откроет морской путь в Персидском заливе.
Уорш признал это и переформулировал вопрос. «Мы не можем повлиять ни на одну отдельную цену, — сказал он, — ни на нефть, ни на продукты в магазине. Но что мы можем сделать и сделаем — это обеспечить, чтобы любое изменение относительных цен не расползалось, не давало эффектов второго и третьего порядка».
В этом весь аргумент, и он вполне защитим. ФРС не пытается удешевить бензин. Она пытается не допустить, чтобы дорогой бензин превратился в более высокие требования по зарплате, более высокие цены на услуги и отвязавшиеся ожидания — тот самый механизм, который превратил нефтяные шоки 1970-х в десятилетие инфляции.
Рынок труда даёт ему пространство для попытки. Безработица около 4,1%, число вакансий и продолжительность рабочей недели растут, а четырёхнедельное среднее заявок на пособие соответствует полной занятости. Когда одна сторона двойного мандата в целом выполнена, внимание получает другая. Уорш сказал это прямо: «наш преобладающий фокус — на стороне ценовой стабильности нашего мандата».
Рынок облигаций поднял ставки раньше ФРС
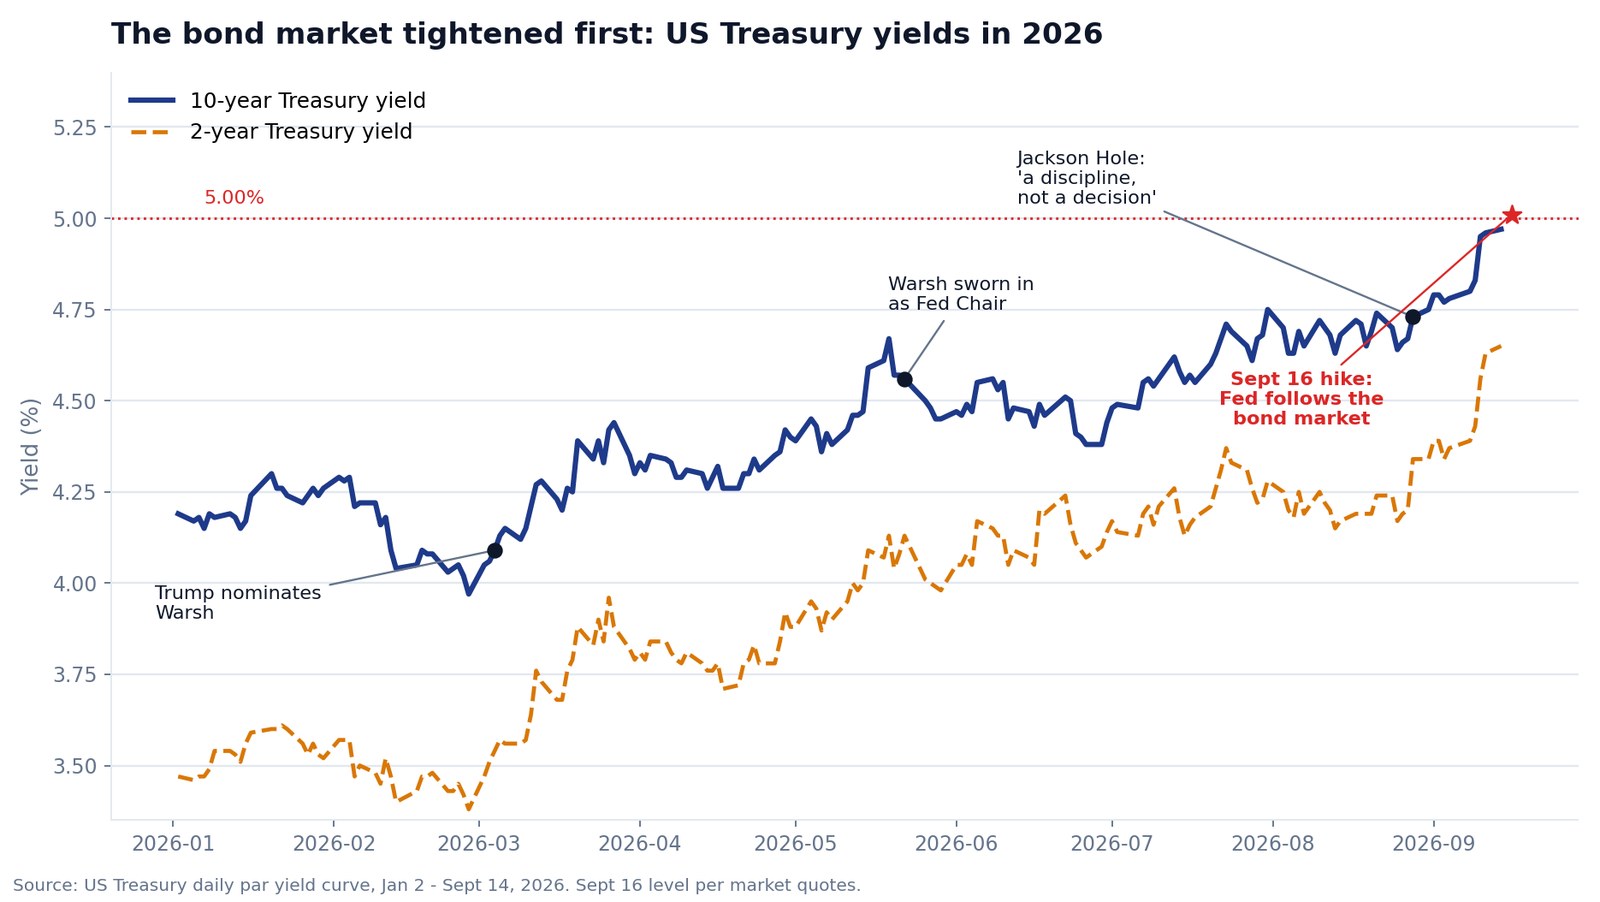
Посмотрите на график выше — это и есть настоящая история 2026 года.
4 марта, в день, когда Трамп выдвинул Уорша, доходность десятилетних казначейских облигаций США составляла 4,09%. К середине сентября она перешагнула 5,00% — максимум с 2007 года. Двухлетняя за тот же период поднялась с 3,54% примерно до 4,72%. ФРС в этом окне не двигалась ни разу. Всё ужесточение рынок проделал сам.
Именно поэтому Уорш смог сказать, что ему трудно «назвать широкие финансовые условия ограничительными», и поэтому коллеги с ним согласились. В его изложении четверть пункта — это не ФРС во главе, а ФРС, догоняющая рынок облигаций, который вынес вердикт раньше.
На вопрос, почему так выросли длинные доходности, он назвал три причины, которые стоит запомнить: экономика действительно окрепла; обострилась конкуренция за капитал, поскольку так называемые гиперскейлеры — крупные строители облачной инфраструктуры и искусственного интеллекта — вышли на рынок за деньгами для капитальных вложений; и геополитика, прежде всего разрыв между спотовыми ценами на энергоносители и переработочной маржой, которая в итоге доходит до полок магазинов.
А в сам день? Десятилетняя почти не сдвинулась, а длинные бумаги слегка укрепились. TLT, биржевой фонд казначейских облигаций со сроком более 20 лет, закрылся ростом на 0,29%. Иначе говоря, инвесторы в облигации восприняли повышение как доверие к борьбе с инфляцией, а не как угрозу росту. Лучшей рецензии Уорш получить не мог.
Как проголосовали акции: счёт оплатили банки
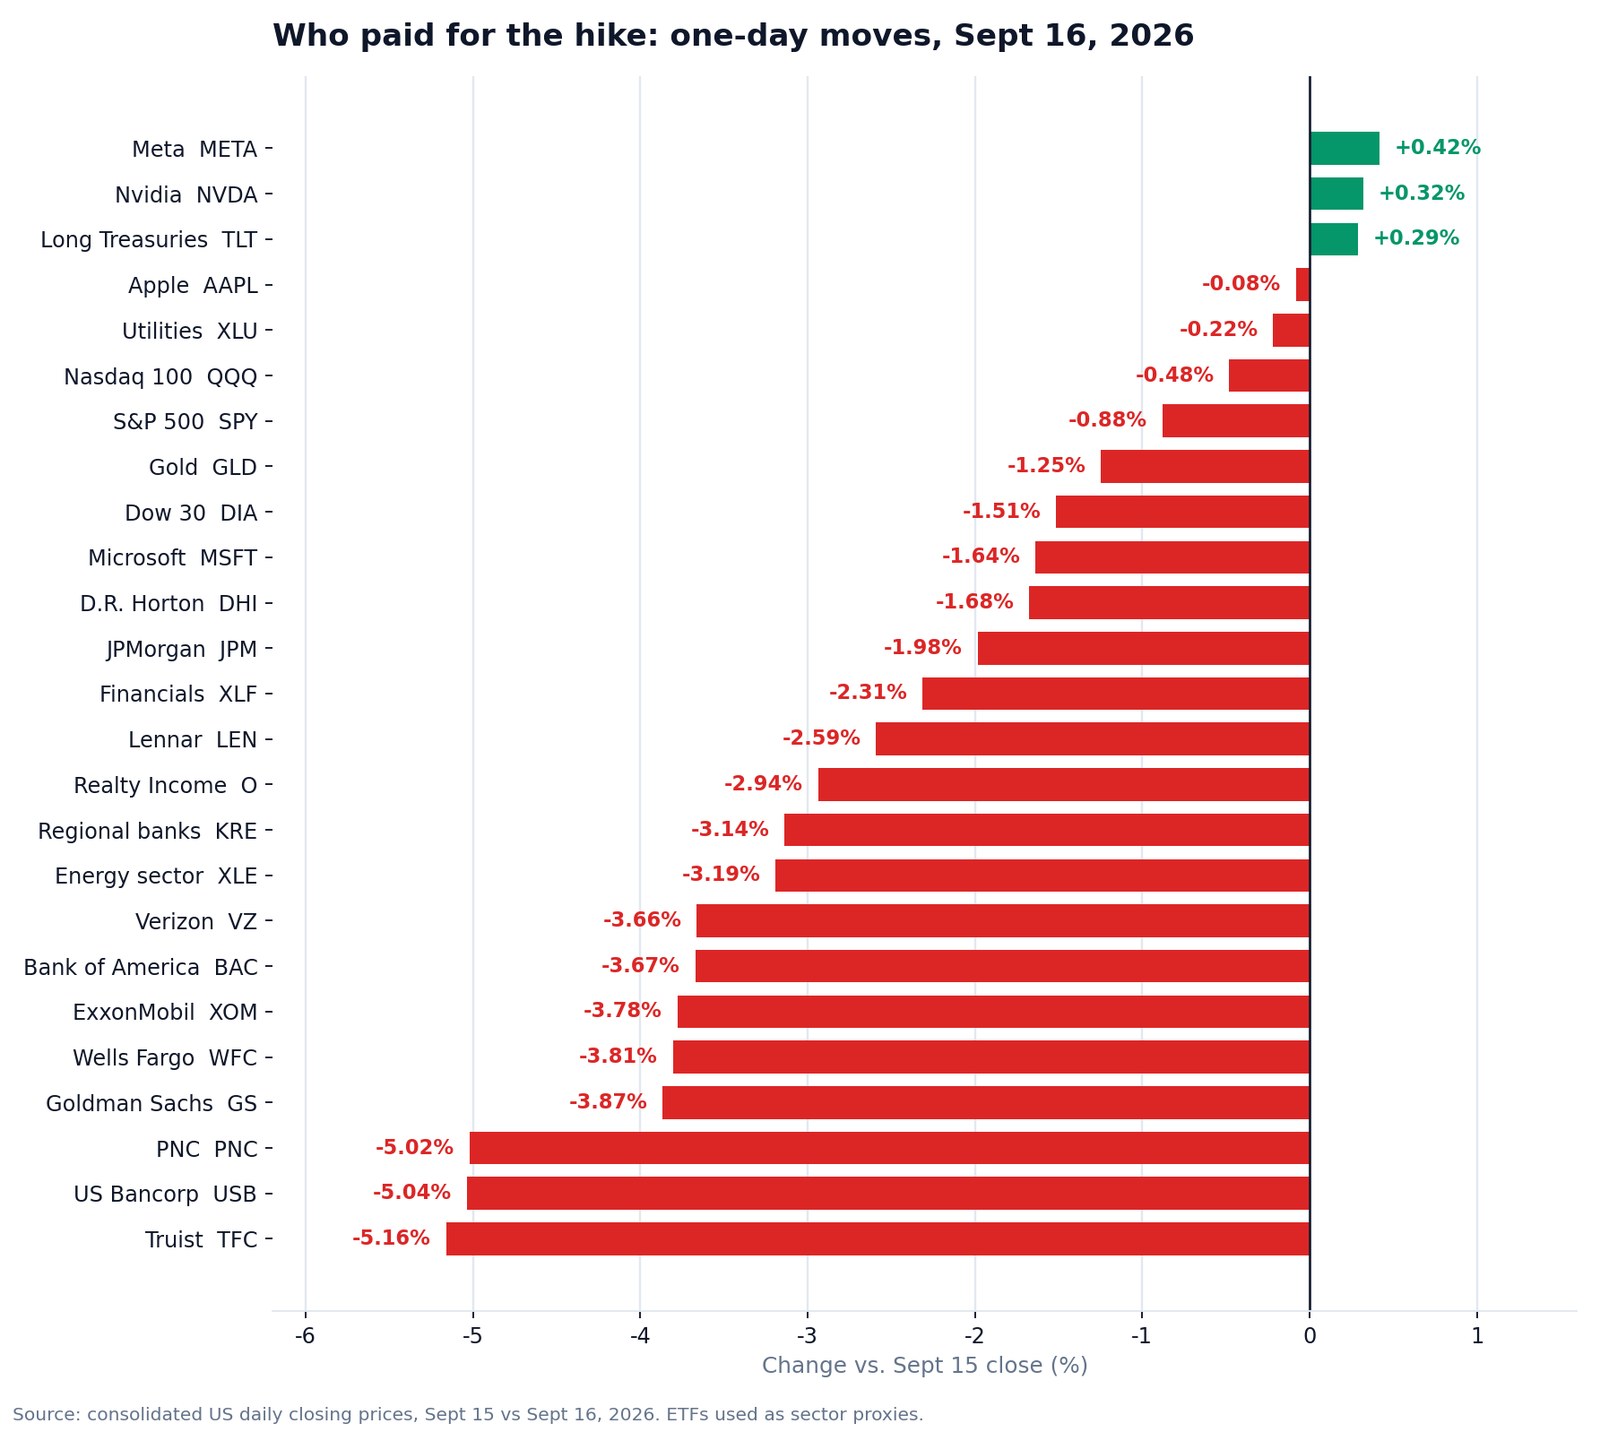
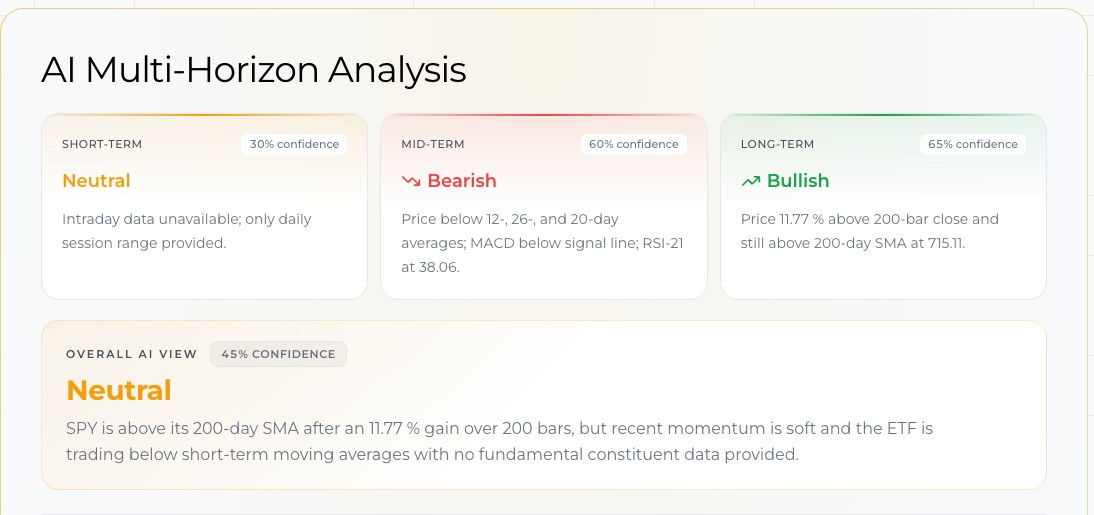
Основные индексы рассказали мягкую историю. Dow снизился примерно на 1,4%, S&P 500 — примерно на 0,8%, Nasdaq Composite — примерно на 0,5%. SPY закрылся на уровне 750,74 доллара, минус 0,88%.
Под поверхностью ничего мягкого не было. Это была одна из самых резких однодневных секторных ротаций года, и боль сосредоточилась в одном месте — в банках.
Truist упал на 5,16%. U.S. Bancorp — на 5,04%. PNC — на 5,02%. Goldman Sachs потерял 3,87%, Wells Fargo — 3,81%, Bank of America — 3,67%, Citigroup — 3,41%, Charles Schwab — 3,37%. Даже JPMorgan, крепость отрасли, опустился на 1,98%. Фонд региональных банков KRE упал на 3,14%, широкий финансовый фонд XLF — на 2,31%.
Большинство людей уверены, что банки любят повышение ставок, поэтому объяснить стоит максимально просто. Банки зарабатывают на разнице между тем, что получают по кредитам, и тем, что платят по депозитам. Это повышение подняло короткий конец кривой — стоимость депозитов, — тогда как длинный конец, откуда берётся доходность кредитов, почти не сдвинулся. Разница сужается, а не расширяется. Вдобавок десятилетняя доходность в 5% обесценивает облигации, которые банки уже держат, а долго высокие ставки повышают вероятность, что заёмщики перестанут платить. Сильнее всего страдают региональные банки — с наименее диверсифицированной выручкой и наиболее чувствительными к ставке депозитами. Именно такой порядок и выдали торги.
Вторая жертва — энергетика, но по другой причине: нефть за день упала более чем на 3%. ExxonMobil снизился на 3,78%, Chevron — на 3,21%.
Третьими шли заменители облигаций. Verizon упал на 3,66%, AT&T — на 3,42%, а фонд недвижимости с чистой арендой Realty Income — на 2,94%: когда безрисковая доходность подбирается к 5%, дивиденд в 6% перестаёт выглядеть особенным.
Жильё пострадало меньше, чем можно было ожидать: Lennar потерял 2,59%, D.R. Horton — 1,68%. Ипотечные ставки давно заложили десятилетнюю доходность в 5%.
А затем сюрприз. Крупные технологические компании почти не дрогнули. Nvidia прибавила 0,32%, Meta — 0,42%, Apple осталась на месте с минусом 0,08%. Исключением стал Microsoft с минусом 1,64%. Старое правило гласило, что высокие ставки давят на акции роста с большой дюрацией. В 2026 году комплекс капитальных вложений в искусственный интеллект воспринимается как генерирующий денежный поток промышленный цикл, а не как ставка на ставку дисконтирования, — и его вес в индексе уже достаточен, чтобы удержать падение S&P ниже одного процента, пока банки теряли 4%.
Самым явным проигравшим вне финансов стали акции, связанные с криптовалютами. Coinbase упал на 6,04%, но здесь была и вторая причина: в тот же день Сенат не смог продвинуть законопроект Clarity Act, проголосовав 49 против 50.
Моё прочтение: это была ротация, а не общая переоценка вниз. Рынок не решил, что экономика ломается. Он решил, что бизнесы, чья прибыль зависит от дешёвых денег, стоят меньше, а бизнесы, продающие в бум капитальных вложений в искусственный интеллект, — нет. Именно это различие полезнее всего взять с собой в октябрь.
Что точечный график говорит о дальнейшем
Одновременно с решением ФРС опубликовала квартальную Сводку экономических прогнозов. Уорш подчеркнул, что второе заседание подряд не подавал собственного прогноза, и представил цифры коллег как их, а не свои.
Вот как 18 участников расставили ставку по федеральным фондам на конец 2026 года:
| Ставка на конец 2026 года | Что это значит | Участников |
|---|---|---|
| 4,375% | Ещё два повышения в этом году | 4 |
| 4,125% | Ещё одно повышение в этом году | 12 |
| 3,875% | На этот год всё | 2 |
Шестнадцать из восемнадцати хотят как минимум ещё одного повышения в 2026 году. Только двое считают работу законченной.
Остальные прогнозы столь же жёсткие, пусть и негромко:
| Медианный прогноз | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Рост реального валового внутреннего продукта | 2,3% | 2,4% | 2,2% | 2,1% |
| Уровень безработицы | 4,1% | 4,1% | 4,1% | 4,1% |
| Инфляция PCE | 3,7% | 2,3% | 2,1% | 2,0% |
| Базовая инфляция PCE | 3,4% | 2,5% | 2,2% | 2,0% |
| Ставка по федеральным фондам | 4,1% | 4,1% | 3,9% | 3,6% |
Внимательно прочитайте последнюю строку. Медианный участник не видит в 2027 году ни одного снижения — ставка заканчивает 2027 год ровно там же, где заканчивает 2026-й. Восемь из восемнадцати ставят 2027 год даже выше, на 4,375%. А инфляция доходит до 2% только к 2029 году, что является негласным признанием: это будет долгая изматывающая работа, а не быстрый ремонт.
На фоне долгосрочной нейтральной ставки, которую комитет оценивает в 3,2%, сегодняшняя середина в 3,875% лишь умеренно ограничительная. Пространство идти дальше есть, и никто не назовёт это крайностью.
Чего ждать от октябрьского заседания
Следующее заседание FOMC состоится 27–28 октября 2026 года. Нового точечного графика там не будет — следующая Сводка экономических прогнозов выйдет в декабре, — но будет пресс-конференция, то есть ещё полчаса, в течение которых Уорш откажется брать на себя обязательства.
Фьючерсные рынки склоняются к ещё одному повышению до конца года. Точки согласны. Настоящий вопрос не будет ли, а на каком заседании: в октябре или в декабре.
Моя точка зрения, обозначенная именно как точка зрения:
Пауза в октябре с последующим повышением в декабре — чуть более вероятный путь, и я бы дал ему чуть больше половины. Аргумент в пользу ожидания: Уорш только что купил себе ровно то, о чём говорил в июле, — время посмотреть, развернётся ли тенденция. Он не раз повторял, что важны тенденции, а не отдельные данные, а между сегодняшним днём и концом октября выйдет всего один отчёт по потребительской инфляции, то есть одна точка данных. Декабрьское заседание придёт с полным набором прогнозов и двумя дополнительными месяцами свидетельств.
Но октябрьский сценарий реален, и я бы его не отметал. В заявлении сказано более своевременное. Уорш сказал, что критерий действий комитета — уверенность в том, что базовая инфляция движется к 2% «отчётливо и с достаточной скоростью», — не выполнен. Если он не был выполнен в сентябре, вряд ли один месяц данных выполнит его в октябре. Исторически, начав повышать, ФРС редко останавливается на одном шаге; журналистка The New York Times надавила именно на этот пункт, а он подчёркнуто уклонился от возражения.
Три вещи склонят чашу весов к действию в октябре: базовая инфляция выше ожиданий, рост нефти на новой эскалации в Персидском заливе или ещё один сильный отчёт по занятости. Три вещи склонят её к паузе: реальный пробой вниз в базовых услугах, нефть, отдающая геополитическую премию, и любая трещина в данных по труду — прежде всего скачок повторных заявок на пособие.
Одно предупреждение. Поскольку Уорш отказывается давать обязательства заранее, рынок войдёт в октябрь с меньшей определённостью, чем привык. Ждите более широких движений в тот день ровно там, где двигалось в среду: региональные банки, облигации с длинной дюрацией и всё, что живёт выплатой дивидендов.
Что это значит для обычного портфеля
Четыре вывода, и ни один не требует торгового стола.
Денежные средства и короткие облигации снова по-настоящему конкурентоспособны. При ключевой ставке 3,75–4,00% и полном отсутствии снижений в прогнозах до 2027 года издержки держать часть сухого пороха близки к нулю. Два года назад это было не так.
Чувствительные к ставке доходные активы требуют второго взгляда. Если вы держите коммунальные компании, телеком или фонды недвижимости в основном ради дивиденда, вы конкурируете с безрисковыми 5%. Дивиденд должен расти, а не просто быть большим.
Позиция в банках теперь ставка на кривую, а не на ставку. Банкам нужны не более высокие ставки, а более крутая кривая. Пока разрыв между короткими и длинными доходностями не расширится, повышения остаются встречным ветром для сектора, и чем меньше банк и чем сильнее он зависит от депозитов, тем сильнее этот ветер.
И не продавайте акции роста рефлекторно. Единственное, что доказала среда, — старый рефлекс «высокие ставки убивают технологии» в этом цикле не работает, потому что цикл капитальных вложений в искусственный интеллект влияет на прибыли этих компаний сильнее, чем ставка дисконтирования.
Если вы хотите видеть эти движения в реальном времени, а не в обзоре постфактум, наша живая многоагентная командная комната запускает ту же конфигурацию на любой американской акции, Секторы под наблюдением отслеживают, какие группы действительно поглощают удар, а Автопилоты следят за позицией и сообщают, когда картина меняется. Тарифы и включённые лимиты анализа — на странице цен, другие разборы рынка — в разделе Истории.
Частые вопросы
Насколько ФРС повысила ставку в сентябре 2026 года?
На 0,25 процентного пункта, подняв целевой диапазон ставки по федеральным фондам с 3,50–3,75% до 3,75–4,00%. Это первое повышение с июля 2023 года и первое при председателе Кевине Уорше.
Решение было единогласным?
Да. FOMC проголосовал 12:0 без особых мнений, что примечательно, учитывая публичные разногласия чиновников в предшествующие недели.
Кевин Уорш ястреб или голубь?
Ястреб. Он называет инфляцию «слишком высокой и слишком долгой», скептически относился к количественному смягчению в бытность управляющим в 2006–2011 годах и объявил ценовую стабильность своим преобладающим фокусом. При этом он необычный ястреб: отказывается давать сигналы о будущей политике и отбрасывает концепцию нейтральной ставки как академически интересную, но практически бесполезную.
Повысит ли ФРС ставку снова в октябре 2026 года?
Заседание 27–28 октября остаётся открытым. Шестнадцать из восемнадцати участников FOMC прогнозируют как минимум ещё одно повышение в 2026 году, а комитет заявил, что хочет «более своевременного» возвращения к инфляции в 2%. Придётся ли это повышение на октябрь или на заседание 8–9 декабря — по-настоящему неясно, и Уорш прямо отказался давать сигнал.
Почему банковские акции упали, если ставки выросли?
Потому что повышение подняло стоимость краткосрочного фондирования, не подняв доходность долгосрочных кредитов, что сжало маржу, и потому что десятилетняя доходность около 5% обесценивает облигации, уже находящиеся на балансе банков. Региональные банки — Truist, U.S. Bancorp и PNC — потеряли около 5%.
Что Уорш сказал о президенте Трампе?
Ничего. Трое журналистов спросили о кампании давления Белого дома, и он каждый раз отказался отвечать, сказав лишь, что «независимость — это улица с двусторонним движением» и что ФРС намерена «оставаться на своей полосе».
Итог
Четверть пункта — не главная новость. Главных новостей две.
Первая: председатель, назначенный именно для снижения ставок, повысил их на 117-й день работы, добился подписи каждого коллеги, а затем отказался даже упомянуть президента, который его назначил. Независимость центрального банка обычно абстракция. В среду она стала перекличкой.
Вторая: рынок ему поверил. Длинные доходности снизились, доллар укрепился, а продажи сосредоточились в бизнесах, которым нужны дешёвые деньги, вместо того чтобы расползтись по всему индексу. Вот так доверие выглядит в данных о ценах.
Уорш раз за разом повторяет, что привержен дисциплине, а не решению. Инвесторам теперь придётся оценивать ФРС, которая не собирается заранее рассказывать, что сделает. Это менее комфортно, чем последнее десятилетие. И это, судя по свидетельствам одного лишь дня, куда серьёзнее.
Читайте также
- Дебют Уорша в ФРС: точечный график развернулся к повышению
- Выборы 2026 и ФРС: умерло ли снижение ставки в сентябре?
- Трамп хвалит Уорша, но требует снижения ставки ФРС в июле
- Все циклы повышения ставки ФРС с 1983 года: акции и чипы
- Мировая распродажа облигаций 2026: 30 лет на пике с 2007
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Отчет CPI за июль 2026: инфляция падает, ФРС колеблется
- Инверсии кривой доходности и рецессии в США: справочник
- Джексон-Хоул 2026: перепишут ли инновации политику ФРС?
Источники
- Federal Reserve — заявление FOMC, 16 сентября 2026 года
- Federal Reserve — Сводка экономических прогнозов, сентябрь 2026 года
- Federal Reserve — выступление председателя Уорша в Джексон-Хоуле, 28 августа 2026 года
- Federal Reserve — календарь заседаний FOMC
- U.S. Department of the Treasury — ежедневная кривая доходности казначейских облигаций
- Bureau of Economic Analysis — индекс цен расходов на личное потребление


