 Автор: Marcus Reeve
Что показывает история после каждой инверсии кривой
Краткий ответ: На 15 октября 2026 года кривая доходности США не инвертирована: спред между 10-летними и 2-летними облигациями составляет +0,33 процентного пункта, между 10-летними и 3-месячными — +0,82. Инверсия 2022–24 годов закончилась в сентябре 2024 года, и к октябрю 2026 года рецессия объявлена не была.
Обновлено в октябре 2026 года: текущие спреды, точные даты инверсии и её окончания, добавлен эпизод 2022–24 годов.
Инвертированная кривая доходности — самый отслеживаемый сигнал рецессии в финансах: устойчивая инверсия кривой гособлигаций США предшествовала каждой американской рецессии более полувека. Но были и ложные тревоги, последняя — инверсия 2022–24 годов, самая длинная за всю историю наблюдений, за которой к октябрю 2026 года рецессия так и не последовала. Но «кривая инвертировалась» — это там, где останавливается большинство публикаций, и именно там начинается полезная работа. Это полный, многоразовый справочник о том, что такое инверсия на самом деле, о каждом эпизоде «инверсия-к-рецессии» с 1970-х годов и его опережении, о том, почему сигнал работает, и о самой неправильно понимаемой его части: опасность обычно приходит после того, как кривая нормализуется, а не пока она инвертирована.
Он сделан вечнозелёным (не устаревающим). Здесь нет истекающих прогнозов — только исторический рекорд, механизм за ним и прозрачный способ отслеживать кривую вместе с остальной макрокартиной с помощью ИИ-сигналов. Если вам нужен сопутствующий каркас, чтобы действовать при смене режима, сочетайте это с Руководством по секторальной ротации S&P 500.
Что на самом деле означает инвертированная кривая доходности
Кривая доходности отображает доходности гособлигаций США от коротких сроков к длинным. Обычно она наклонена вверх: кредиторы требуют больше за то, чтобы запереть деньги на десять лет, чем на три месяца. Инверсия — это когда всё переворачивается: короткие доходности поднимаются выше длинных — и она несёт конкретное сообщение. Инвесторы говорят, что ожидают снижения ставок ФРС в будущем (что тянет длинные доходности вниз), потому что ждут ослабления экономики. Рынок облигаций, по сути, закладывает в цену замедление до того, как оно проявится в данных.
Два спреда доминируют в обсуждении:
- 10 лет минус 2 года (10л–2л): популярный ориентир, цитируемый в большинстве рыночных комментариев.
- 10 лет минус 3 месяца (10л–3м): спред, на котором построена модель вероятности рецессии ФРБ Нью-Йорка, и который академические исследования (Эстрелла–Мишкин) сочли наиболее надёжным.
Обычно они согласуются, но не всегда в один и тот же момент — что само по себе полезный нюанс, рассмотренный ниже.
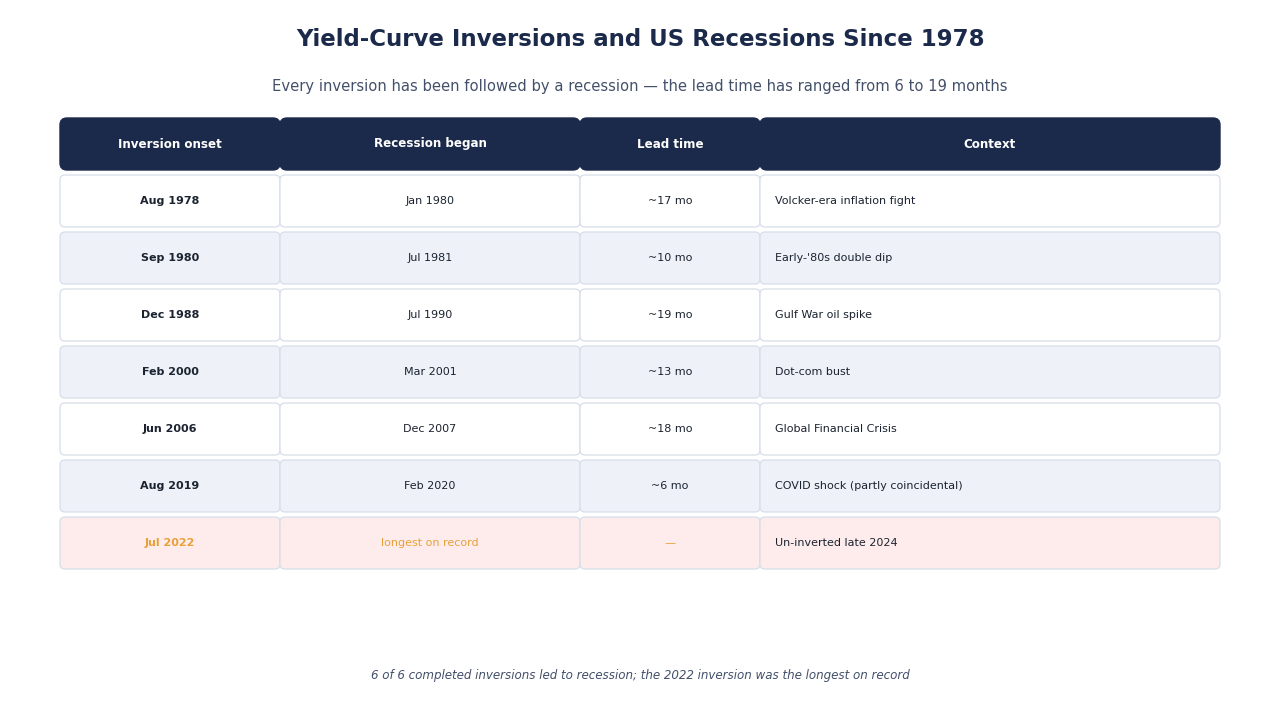
Каждый эпизод «инверсия-к-рецессии» с 1978 года
Таблица ниже сопоставляет каждую инверсию 10л–2л с 1978 года с последовавшей рецессией, датированной NBER. Даты — дневные закрытия ряда 10л–2л в FRED; «последнее закрытие в инверсии» — последний день ниже нуля, после которого кривая оставалась положительной.
| Начало инверсии | Последнее закрытие в инверсии | Начало рецессии | Инверсия → рецессия | Положительная кривая → рецессия | Контекст |
|---|---|---|---|---|---|
| 18 авг. 1978 | 1 мая 1980 | Янв. 1980 | ~17 мес. | Началась при ещё инвертированной кривой | Борьба с инфляцией эпохи Волкера |
| 12 сен. 1980 | 5 нояб. 1981 | Июл. 1981 | ~10 мес. | Началась при ещё инвертированной кривой | Вторая нога двойного дна начала 80-х |
| 13 дек. 1988 | 29 мар. 1990 | Июл. 1990 | ~19 мес. | ~3 мес. | Усугублена нефтяным шоком войны в Заливе |
| 26 мая 1998 | 27 июл. 1998 | Нет | — | — | Короткая и неглубокая (минимум −0,07); без рецессии |
| 2 фев. 2000 | 28 дек. 2000 | Мар. 2001 | ~13 мес. | ~2 мес. | Крах доткомов |
| 8 июн. 2006* | 5 июн. 2007 | Дек. 2007 | ~18 мес. | ~6 мес. | Глобальный финансовый кризис |
| 27 авг. 2019 | 29 авг. 2019 | Фев. 2020 | ~6 мес. | ~5 мес. | Шок COVID; тайминг отчасти случаен |
| 6 июл. 2022* | 5 сен. 2024 | Не объявлена на окт. 2026 | — | Более 25 мес. без рецессии | Самая длинная инверсия в истории |
\* Короткие уходы ниже нуля случались и раньше (27 декабря 2005 года и 1 апреля 2022 года); указанные даты отмечают начало устойчивой инверсии.
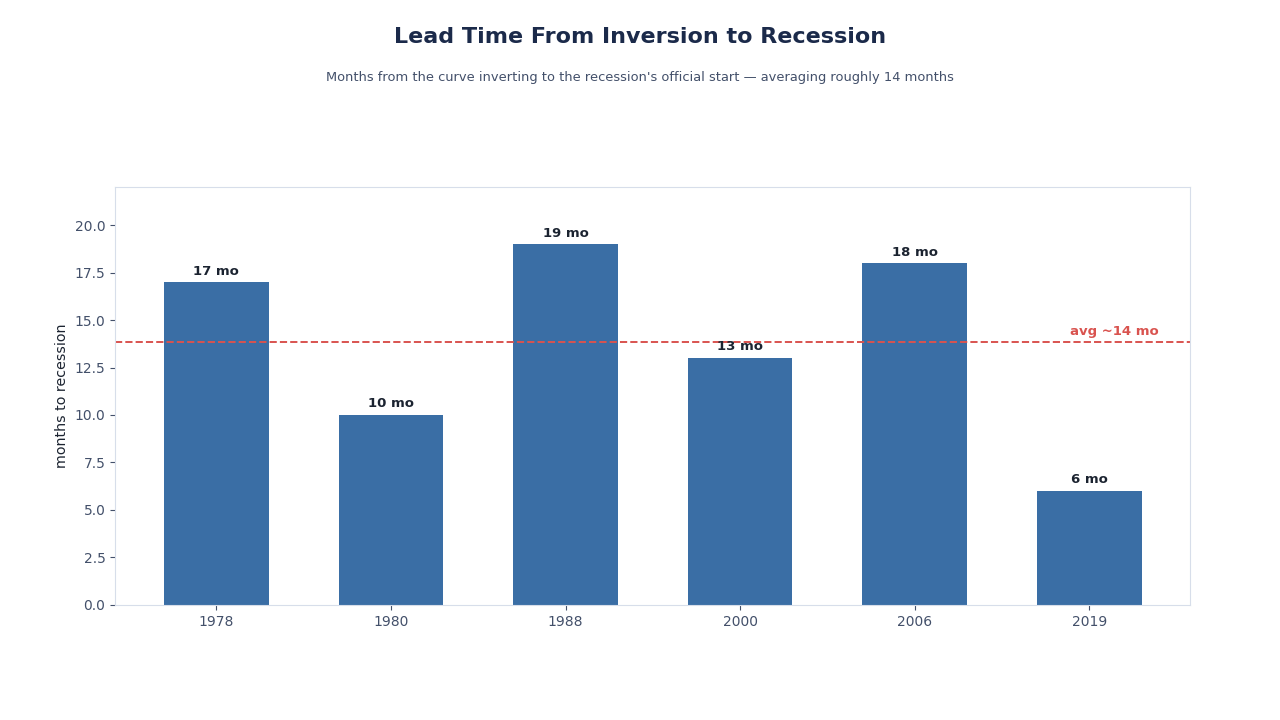
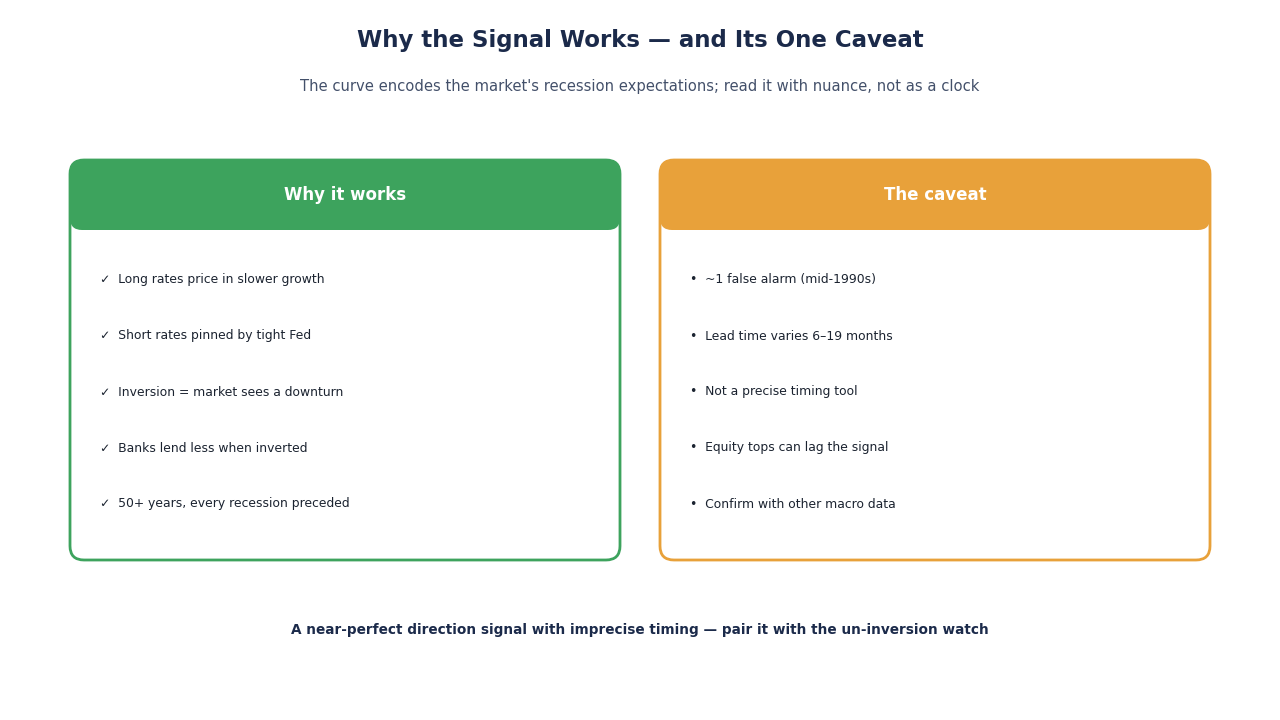
Несколько моментов выделяются. Опережение длинное и переменчивое: от 6 до 19 месяцев от начала инверсии до начала рецессии, в среднем около 14 месяцев по шести рецессиям, поэтому инверсия является предупреждением, а не спусковым крючком. Эпизод 2019 года идёт со звёздочкой: кривая верно инвертировалась, но последовавшая рецессия была пандемией, а не кредитным циклом. А инверсия 2022 года была самой длинной за всю историю наблюдений (с 6 июля 2022 года по 5 сентября 2024 года, 792 календарных дня) и самой глубокой с 1981 года: минимум −1,08 пункта 3 июля 2023 года (рекорд — −2,41 в марте 1980 года). Она закончилась в сентябре 2024 года, за следующие 25 месяцев NBER не объявило рецессию, и это делает её самым поучительным эпизодом для понимания границ сигнала.
Где сейчас кривая доходности (октябрь 2026 года)
15 октября 2026 года, по данным номинальной кривой доходности Минфина США, доходность 10-летних облигаций составляла 5,10%, 2-летних — 4,77%, 3-месячных векселей — 4,28%. Это даёт спред 10л–2л +0,33 и спред 10л–3м +0,82 процентного пункта, что совпадает с рядом 10л–3м в FRED. Спред 10л–3м был инвертирован с 18 октября 2022 года по 12 декабря 2024 года (минимум −1,89 4 мая 2023 года), временами снова опускался чуть ниже нуля с февраля по октябрь 2025 года (минимум −0,27) и с тех пор положителен. Кривая сейчас восходящая, при этом ФРС повышает ставки: в сентябре 2026 года она подняла целевой диапазон до 3,75–4,00% (см. последнее решение ФРС и его историю).
Единственная ложная тревога — и почему нюансы важны
Репутация инвертированной кривой держится на знаменитой оговорке: за инверсией середины 1960-х последовало резкое замедление, но не официальная рецессия NBER. Именно этот ложноположительный сигнал — причина, по которой осторожные аналитики описывают послужной список кривой как «одна ложная тревога за пятьдесят с лишним лет», а не заявляют о совершенстве. По мере 10л–2л была ещё короткая неглубокая инверсия в мае–июле 1998 года без рецессии, а за инверсией 2022–24 годов рецессия к октябрю 2026 года не последовала. Справочный актив должен указывать собственную погрешность; эти три эпизода и есть она.
Урок не в том, что сигнал ненадёжен; в том, что ни один отдельный индикатор не достаточен. Инверсия повышает условную вероятность рецессии; она её не гарантирует. Именно поэтому она принадлежит корзине сигналов, а не используется в одиночку.
Почему сигнал работает: механизм
Инвертированная кривая — не магия, она описывает реальное сжатие экономики.
- Банковское кредитование сжимается. Банки занимают коротко и кредитуют длинно; их чистая процентная маржа — разница между этими ставками. Когда этот спред инвертируется, кредитовать становится менее прибыльно, поэтому кредит ужесточается — а более тугой кредит замедляет рост. Чувствительные к кривой бумаги вроде JPM и BAC ощущают это напрямую.
- Политика по построению ограничительна. Кривая инвертируется потому, что ФРС подняла короткие ставки для борьбы с инфляцией, тогда как длинный конец закладывает в цену грядущее замедление. Инверсия почти по определению — признак того, что политика жёсткая.
- Ожидания дают обратную связь. Как только компании и рынки читают инверсию как предупреждение о рецессии, они сокращают найм и капвложения — что может помочь вызвать то самое замедление, которое кривая предвосхитила.
Это тот же «двигатель режима», что управляет лидерством секторов. Макрофон, который описывает инверсия, — это ровно тот вход, который модель режима превращает в вероятности — мост между этим справочником и применимым каркасом ротации.
Самая неправильно понимаемая часть: кусает не инверсия, а нормализация
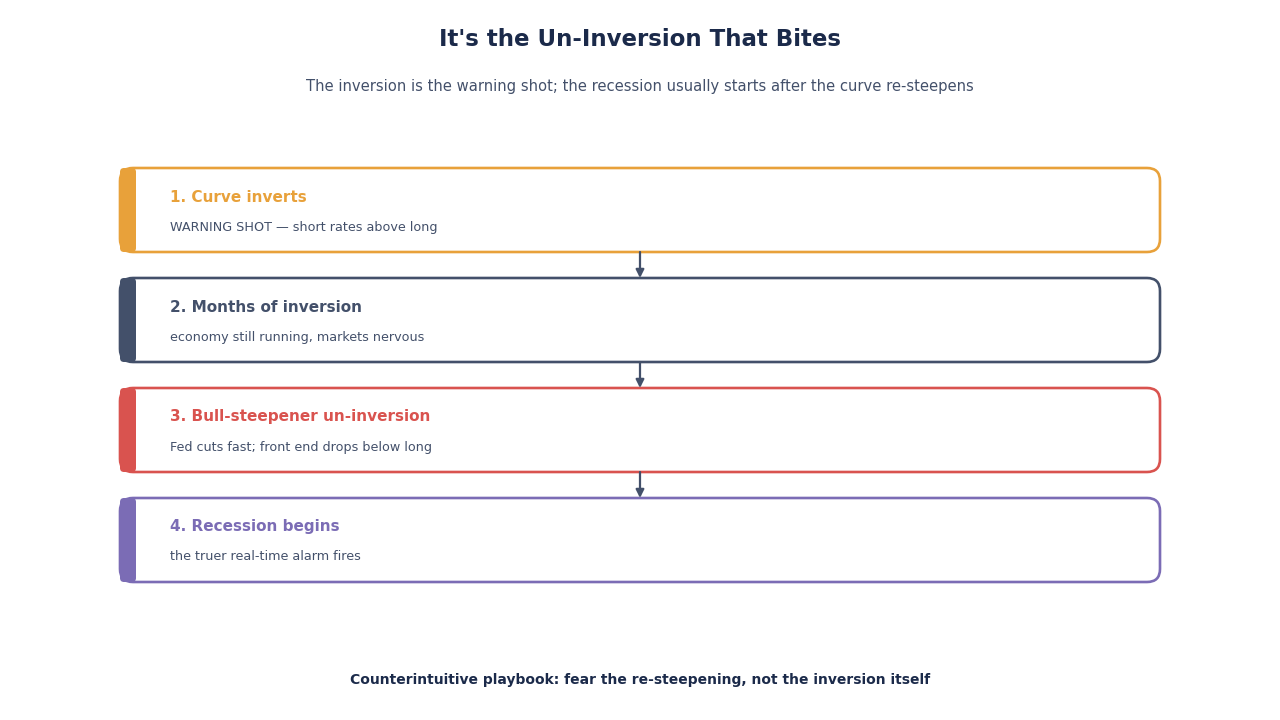
Вот деталь, которую упускает большинство заголовков. В четырёх из шести рецессий с 1978 года (1990, 2001, 2007 и 2020) рецессия началась после того, как кривая 10л–2л снова стала положительной, спустя 2–6 месяцев; в 1980 и 1981 годах она началась, когда кривая ещё была инвертирована. Обычная последовательность такова: ФРС, видя ослабление экономики, начинает быстро снижать короткие ставки, и передний конец падает обратно ниже длинного. Эта нормализация по типу «бычьего укручения» нередко была более истинным сигналом в реальном времени, чем сама инверсия.
Так что руководство контринтуитивно: инверсия — это предупредительный выстрел, месяцы инверсии — это окно для подготовки, а быстрая нормализация — это сигнал, что время вышло. Инвестор, который расслабляется, как только кривая нормализуется, читает график задом наперёд.
Как отслеживать кривую с помощью ИИ-сигналов
Кривая — один вход; наукаст рецессии смешивает многие. Вместо ожидания запаздывающих данных по ВВП прозрачная модель сворачивает кривую вместе со своевременными рядами — заявками на пособие, кредитными спредами, PMI, трендом безработицы — в единую объяснимую вероятность рецессии сегодня. Цель — никогда не чёрный ящик, кричащий «крах»; это вероятность, которую можно допросить, с видимыми признаками за ней.
В SimianX это выглядит как еженедельная привычка:
- Читайте макрофон. Начните с режима и контекста сигналов в обзоре акций США — кривая лишь один фрагмент этой мозаики.
- Смотрите на направление кривой, а не только на уровень. Глубоко инвертированная кривая, которая укручается, — иное сообщение, чем та, что ещё инвертируется. Живой рыночный контекст течёт в командном пункте по акциям.
- Пишите ответ заранее. Сопоставьте «растущую вероятность рецессии» с защитным наклоном — к базовым товарам, коммунальным услугам и здравоохранению вроде PG, NEE и UNH — и позвольте автопилоту SimianX следить за триггерами, чтобы медленный сигнал не требовал ежедневного сидения у экрана.
Инверсия и фондовый рынок: тайминг акций
Одна из самых дорогих ошибок инвесторов — продавать акции в день инверсии кривой. История говорит, что это слишком рано. Поскольку опережение до рецессии длинное, акции часто продолжали расти много месяцев — порой намного больше года — после первоначальной инверсии, прежде чем наконец сформировать вершину ближе к самой рецессии. Инверсия 2006 года — хрестоматийный случай: S&P 500 продолжал ставить новые максимумы до конца 2007 года, более чем год спустя, прежде чем начался медвежий рынок глобального финансового кризиса.
Вывод касается последовательности, а не направления. Инверсия говорит вам, что цикл стареет и вероятность медвежьего рынка растёт — а не что вершина уже поставлена. Поэтому исторически разумная реакция — повышать качество и постепенно наклоняться в защиту по мере созревания сигнала, а не выходить одним паническим движением. Инвестор, который относится к инверсии как к запущенным часам, а не как к уже сработавшей тревоге, ловит позднециклический рост и при этом готовится к спаду. Сочетайте тайминг отсюда с записью о глубине и длительности в Каждый медвежий рынок S&P 500 с 1929 года, и у вас будут обе половины картины: когда риск растёт и насколько глубоко он исторически падал.
Что инвесторы на самом деле делают с инверсией
Поскольку опережение длинное, инверсия — не сирена «продавай всё». Исторически разумные реакции все постепенны:
- Повышайте качество. По мере старения цикла предпочитайте прочность баланса и устойчивые денежные потоки спекулятивному росту.
- Наклоняйтесь в защиту со временем. Фаза замедления исторически благоприятствовала Базовым товарам, Коммунальным услугам и Здравоохранению — тем же защитным секторам, на которые часы ротации указывают поздно в цикле.
- Уважайте схему восстановления. Рынки смотрят вперёд и часто находили дно во время рецессии, задолго до разворота экономики. Полную запись о том, насколько глубокими и долгими были эти просадки акций, смотрите в Каждый медвежий рынок S&P 500 с 1929 года.
- Держите написанную лестницу риска. Заранее принятые правила побеждают панические решения, когда нормализация наконец наступает.
Разобранный пример чтения кривой
Допустим, спред 10л–2л инвертирован восемь месяцев и теперь начинает укручаться, тогда как заявки на пособие подрастают, а высокодоходные кредитные спреды расширяются. Прочитанное изолированно, «кривая нормализуется» звучит как хорошая новость. Прочитанное в контексте — наоборот: нормализация по типу бычьего укручения вместе с растущими заявками и расширяющимися спредами — это классическая позднециклическая передача эстафеты. Правильное действие — не праздновать нормализацию, а подтвердить защитный наклон и взвести лестницу риска. В этом вся ценность такого справочника — он не даёт вам прочитать опасный сигнал как успокаивающий.
Часто задаваемые вопросы
Инвертирована ли кривая доходности сейчас?
Нет. 15 октября 2026 года доходность 10-летних казначейских облигаций США составляла 5,10%, 2-летних — 4,77%, 3-месячных — 4,28%, так что спред 10л–2л был +0,33 пункта, а 10л–3м — +0,82. Спред 10л–2л положителен с 6 сентября 2024 года.
Всегда ли инвертированная кривая доходности означает, что грядёт рецессия?
Нет. Устойчивая инверсия предшествовала каждой рецессии в США более пятидесяти лет, но были и ложные тревоги: середина 1960-х, короткий уход ниже нуля в 1998 году и инверсия 2022–24 годов, за которой к октябрю 2026 года рецессия не последовала. Она повышает вероятность, но не служит таймером.
Через сколько после инверсии кривой доходности начинается рецессия?
Для шести рецессий с 1978 года — через 6–19 месяцев после первой инверсии спреда 10л–2л, в среднем около 14 месяцев. Именно из-за такого разброса инверсию рассматривают как окно для подготовки, а не как момент для действий.
Когда закончилась инверсия кривой доходности 2022 года?
Последнее закрытие спреда 10л–2л ниже нуля пришлось на 5 сентября 2024 года, после устойчивой инверсии, начавшейся 6 июля 2022 года, — самой длинной за всю историю наблюдений. Спред 10л–3м оставался инвертированным до декабря 2024 года и временами снова опускался чуть ниже нуля в 2025 году.
Какой спред доходности — самый надёжный сигнал рецессии?
Исследования и ФРБ Нью-Йорка предпочитают спред 10 лет минус 3 месяца, тогда как рыночный комментарий обычно цитирует 10 лет минус 2 года. В целом они согласуются; при расхождении у 10л–3м более сильный академический послужной список.
Почему говорят, что окончание инверсии опаснее самой инверсии?
Потому что в четырёх из шести рецессий с 1978 года спад начинался через 2–6 месяцев после того, как кривая снова становилась положительной. Быстрое окончание инверсии обычно означает, что ФРС быстро снижает ставки на фоне слабеющей экономики. Однако в 1980 и 1981 годах рецессия началась, когда кривая ещё была инвертирована.
Как ИИ-сигналы помогают отслеживать риск рецессии?
Модель может объединить кривую со своевременными данными — заявками на пособие по безработице, кредитными спредами и индексами деловой активности (PMI) — в объяснимую еженедельную вероятность рецессии и автоматизировать реакцию. Это идея автопилотов SimianX; смотрите цены, чтобы узнать, что входит в каждый тариф.
Связанные материалы
- Руководство по секторальной ротации S&P 500 — как позиционироваться после смены режима
- Каждый медвежий рынок S&P 500 с 1929 года — запись о глубине и длительности
- Обзор акций США — ИИ-анализ по всему рынку
- Автопилоты SimianX — автоматизируйте макронаблюдение
- Каждый цикл снижения ставок ФРС с 1980 года: акции и золото — что происходило после начала смягчения ФРС
- Все циклы повышения ставки ФРС с 1983 года: акции и чипы — фаза ужесточения, которая обычно предшествует инверсии
- Золото в каждую рецессию США с 1973 года: итоговая таблица — итоги золота в каждой рецессии
- Решение ФРС по ставке: итоги последнего FOMC и вся история — текущая ключевая ставка
- Больше справочных таблиц в тематическом разделе Циклы ставок ФРС, кривая доходности и даты FOMC
Инвертированная кривая доходности заслужила свою репутацию, но она вознаграждает инвестора, который читает её целиком, а не как однословный заголовок. Знайте, что она измеряет, уважайте её длинное и переменчивое опережение, помните единственную ложную тревогу и, прежде всего, следите за нормализацией — момент, когда кривая нормализуется, исторически тот, когда истекает время, а не когда риск миновал. Отслеживайте её одинаково каждую неделю — вручную или с SimianX — и самый отслеживаемый сигнал рецессии на рынках превратится в инструмент, которым вы действительно можете пользоваться, вместо заголовка, на который вы реагируете.