Чему век медвежьих рынков S&P 500 учит инвесторов
Обновлено в октябре 2026 года · данные S&P 500 по закрытию 15 октября 2026 года
Когда был последний медвежий рынок? Последний медвежий рынок S&P 500 — падение на 20% или больше от максимума закрытия до минимума закрытия — длился с 3 января 2022 года (4 796,56) по 12 октября 2022 года (3 577,03): снижение на 25,4%. Индекс закрылся выше прежнего максимума 19 января 2024 года, примерно через 15 месяцев после дна.
А 2025 год? Тарифная распродажа февраля–апреля 2025 года подошла близко, но под определение не попала: по закрытиям S&P 500 упал на 18,9% (с 6 144,15 19 февраля до 4 982,77 8 апреля), хотя внутри дня 7 апреля минус достигал 21,3%. Новое рекордное закрытие индекс установил 27 июня 2025 года. Nasdaq Composite, напротив, закрылся на медвежьей территории (−24,3%). На 15 октября 2026 года S&P 500 находится на 1,0% ниже своего рекордного закрытия.
Медвежьи рынки — это редкие, высокоуверенные "события перезагрузки", определяющие судьбу целого поколения инвесторов. Они же — самые изученные и самые мифологизированные периоды в финансовой истории, и данные о них наблюдаются чище, чем почти любое другое распределение доходностей на рынках. Эта статья — полный справочник каждого медвежьего рынка S&P 500 с 1929 года: дата пика, дата дна, процент падения, длительность и сколько времени индексу потребовалось, чтобы вернуться к новому максимуму.
Под "медвежьим рынком" здесь понимается снижение на 20% или больше по ценам закрытия в S&P 500 (и его предшественнике до 1957 года, S&P 90). Это пороговое значение, которое используют Standard & Poor's, Комиссия по ценным бумагам США (SEC), Yardeni Research и большинство классических брокеров. Внутридневные измерения, метрики полной доходности или другой индекс сдвинут отдельные цифры на один-два процентных пункта, но структура таблицы остаётся устойчивой между источниками.
Если вы следите за индексом в реальном времени, страница ETF S&P 500 обновляет ту же серию вживую. Чтобы понять, где находится текущий рынок относительно прошлых медведей, родственная статья Радар риска S&P 500 разбирает сигналы раннего предупреждения на базе ИИ; таблица ниже — историческая базовая линия, с которой эти сигналы сопоставляются.
Полная таблица
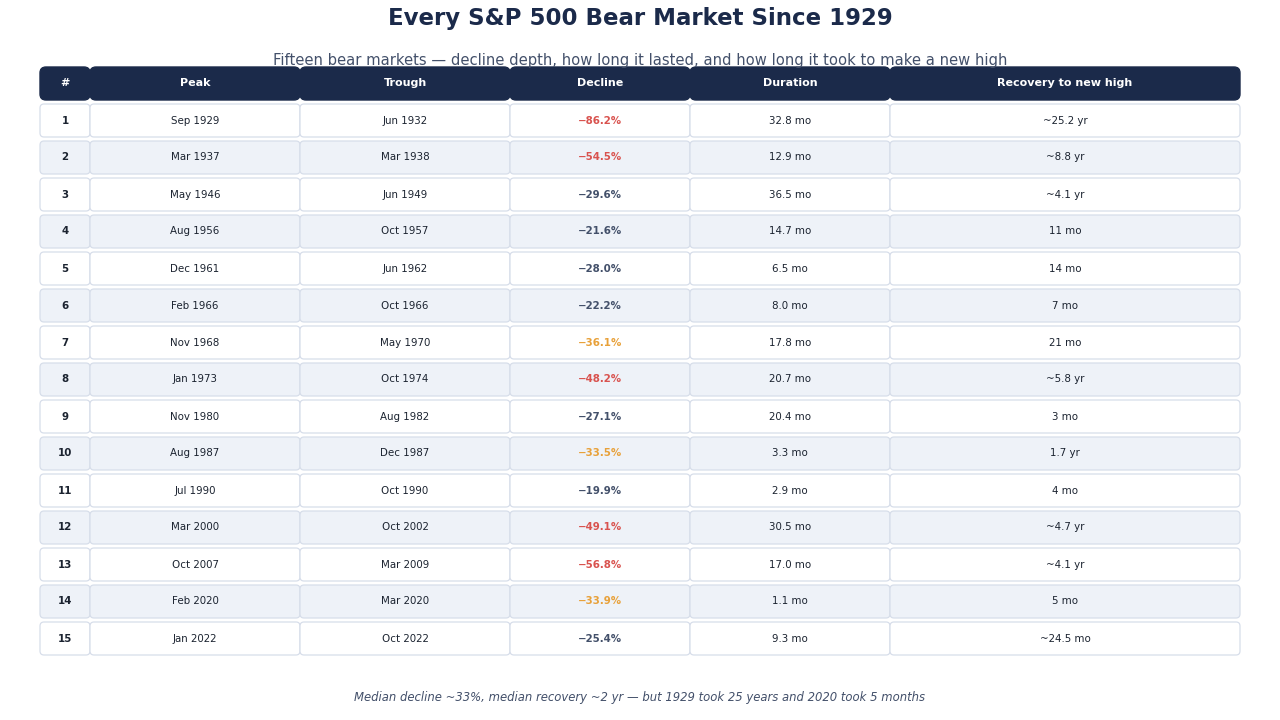
В каждой строке используются цены закрытия S&P 500. Длительность считается от дня пика до дня дна. Восстановление — это следующий день, когда индекс закрылся на уровне или выше предыдущего пика.
| # | Пик | Дно | Падение | Длительность | Восстановление до нового максимума |
|---|---|---|---|---|---|
| 1 | 16 сент. 1929 | 1 июн. 1932 | −86,2 % | 32,8 мес. | ~25,2 лет (сент. 1954) |
| 2 | 6 мар. 1937 | 31 мар. 1938 | −54,5 % | 12,9 мес. | ~8,8 лет (фев. 1945) |
| 3 | 29 мая 1946 | 13 июн. 1949 | −29,6 % | 36,5 мес. | ~4,1 лет (сент. 1950) |
| 4 | 2 авг. 1956 | 22 окт. 1957 | −21,6 % | 14,7 мес. | 11 мес. (сент. 1958) |
| 5 | 12 дек. 1961 | 26 июн. 1962 | −28,0 % | 6,5 мес. | 14 мес. (сент. 1963) |
| 6 | 9 фев. 1966 | 7 окт. 1966 | −22,2 % | 8,0 мес. | 7 мес. (май 1967) |
| 7 | 29 нояб. 1968 | 26 мая 1970 | −36,1 % | 17,8 мес. | 21 мес. (мар. 1972) |
| 8 | 11 янв. 1973 | 3 окт. 1974 | −48,2 % | 20,7 мес. | ~5,8 лет (июл. 1980) |
| 9 | 28 нояб. 1980 | 12 авг. 1982 | −27,1 % | 20,4 мес. | 3 мес. (нояб. 1982) |
| 10 | 25 авг. 1987 | 4 дек. 1987 | −33,5 % | 3,3 мес. | 1,7 лет (июл. 1989) |
| 11 | 16 июл. 1990 | 11 окт. 1990 | −19,9 % | 2,9 мес. | 4 мес. (фев. 1991) |
| 12 | 24 мар. 2000 | 9 окт. 2002 | −49,1 % | 30,5 мес. | ~4,7 лет (май 2007) |
| 13 | 9 окт. 2007 | 9 мар. 2009 | −56,8 % | 17,0 мес. | ~4,1 лет (мар. 2013) |
| 14 | 19 фев. 2020 | 23 мар. 2020 | −33,9 % | 1,1 мес. (33 дня) | 5 мес. (авг. 2020) |
| 15 | 3 янв. 2022 | 12 окт. 2022 | −25,4 % | 9,3 мес. | ~15 мес. (янв. 2024) |
Строка 1990 несёт ту самую звёздочку, без которой не обходится ни один справочник: на дне по закрытию она показала −19,9%, на один тик ниже общепринятого порога 20%. Она включена здесь потому, что и Yardeni Research, и собственные исторические данные S&P считают её медвежьим рынком, а её исключение исказило бы статистику восстановлений, убрав второй по скорости случай восстановления на странице.
Почти медвежьи рынки: падения, не дотянувшие до 20%
Порог в 20% — это условность, а не закон природы, и несколько распродаж S&P 500 остановились по закрытиям в одном-двух пунктах от него. Именно из таких почти медвежьих рынков вырастает большинство споров «медвежий ли это рынок?», ведь внутридневной минимум часто пробивал −20%, хотя ни одно закрытие этого не сделало.
| Почти медвежий рынок | Максимум закрытия | Минимум закрытия | Падение по закрытиям | Внутридневное падение | От пика до минимума | Возврат к прежнему максимуму |
|---|---|---|---|---|---|---|
| 1976–1978 | 21 сент. 1976 (107,83) | 6 мар. 1978 (86,90) | −19,4 % | н/д | 531 день | 15 авг. 1979 |
| 1990 | 16 июл. 1990 (368,95) | 11 окт. 1990 (295,46) | −19,9 % | −20,4 % | 87 дней | 13 фев. 1991 |
| 1998 | 17 июл. 1998 (1 186,75) | 31 авг. 1998 (957,28) | −19,3 % | −22,4 % (минимум 8 окт.) | 45 дней | 23 нояб. 1998 |
| 2011 | 29 апр. 2011 (1 363,61) | 3 окт. 2011 (1 099,23) | −19,4 % | −21,6 % | 157 дней | 24 фев. 2012 |
| 2018 | 20 сент. 2018 (2 930,75) | 24 дек. 2018 (2 351,10) | −19,8 % | −20,2 % | 95 дней | 23 апр. 2019 |
| 2025 | 19 фев. 2025 (6 144,15) | 8 апр. 2025 (4 982,77) | −18,9 % | −21,3 % | 48 дней | 27 июн. 2025 |
Падения по закрытиям измерены от закрытия до закрытия. Внутридневные падения считаются от самого высокого внутридневного значения возле пика до самого низкого внутридневного значения перед восстановлением; в 1998 году этот минимум (923,32) пришёлся на 8 октября, уже после минимума закрытия. Надёжных внутридневных данных за 1976–78 годы нет, поэтому в этой ячейке стоит «н/д». 1990 год также присутствует в основной таблице выше со звёздочкой; по строгому правилу закрытий это почти медвежий рынок. Дневные данные — Yahoo Finance и CNBC, сверенные между собой, а для 2018 и 2025 годов — ещё и с FRED.
Выделяются три вещи:
- Каждый почти медвежий рынок с надёжными внутридневными данными пробивал −20% внутри дня. Так было в 1990, 1998, 2011, 2018 и 2025 годах — поэтому в своё время каждый из них в некоторых заголовках называли медвежьим рынком. По правилу закрытий, которое используется во всей этой статье, ни один из них под определение не подходит.
- Они быстро залечивались. Если считать от минимума закрытия, прежний максимум вернулся за 80 дней в 2025 году, за 84 дня в 1998-м, за 120 дней в 2018-м, за 125 дней в 1990-м и за 144 дня в 2011-м. Медленным исключением стали 1976–78 годы: затяжное 17-месячное снижение, на восстановление после которого ушло ещё 17 месяцев.
- 2025 год оказался самым неглубоким и самым быстрым. Его падение на 18,9% от закрытия до закрытия — наименьшее в списке, а 80-дневный подъём от минимума 8 апреля до нового рекордного закрытия 27 июня 2025 года — самый быстрый. Nasdaq Composite же закрылся на медвежьей территории: −24,3% с 20 173,89 16 декабря 2024 года до 15 267,91 8 апреля 2025 года, после чего вернул пик 27 июня 2025 года. О спусковом крючке — справка о тарифных объявлениях апреля 2025 года и о биржевом крахе 2025 года.
Сколько длятся медвежьи рынки и сколько занимает восстановление?
По тому же правилу закрытий у S&P 500 с 1950 года было 11 медвежьих рынков (с 1956–57 по 2022 год, без −19,9% 1990 года). По дневным данным:
- Длительность падения: медиана 14,7 месяца от пика до дна (в среднем 13,6). Самым коротким был 2020 год — 33 дня; самым длинным — 2000–02 годы, около 30 месяцев.
- Глубина падения: медиана −33,5% (в среднем −34,7%).
- Восстановление от дна: медиана 15,2 месяца от дна до нового максимума закрытия (в среднем 24,5). Быстрее всего — в 2020 году, меньше чем за пять месяцев; медленнее всего — после 1973–74 годов, почти шесть лет (69,5 месяца, до июля 1980 года).
- Полный круг от прежнего максимума: медиана 24,5 месяца от предыдущего пика до нового максимума (в среднем 38,1). Медвежий рынок 2022 года занял 9,3 месяца вниз и 15,2 месяца обратно, всего 24,5 месяца.
Срок восстановления зависит от того, откуда вести отсчёт. Если считать от предыдущего пика — так, как это переживает инвестор, купивший на вершине, — полная таблица, включая примерно 25-летний путь обратно после 1929 года, приведена в нашем парном справочнике Сколько восстанавливался каждый медвежий рынок: 1929–2022.
Что данные действительно говорят
Пятнадцать медвежьих рынков за 96 лет дают огромный разброс — но центральные тенденции на удивление устойчивы.
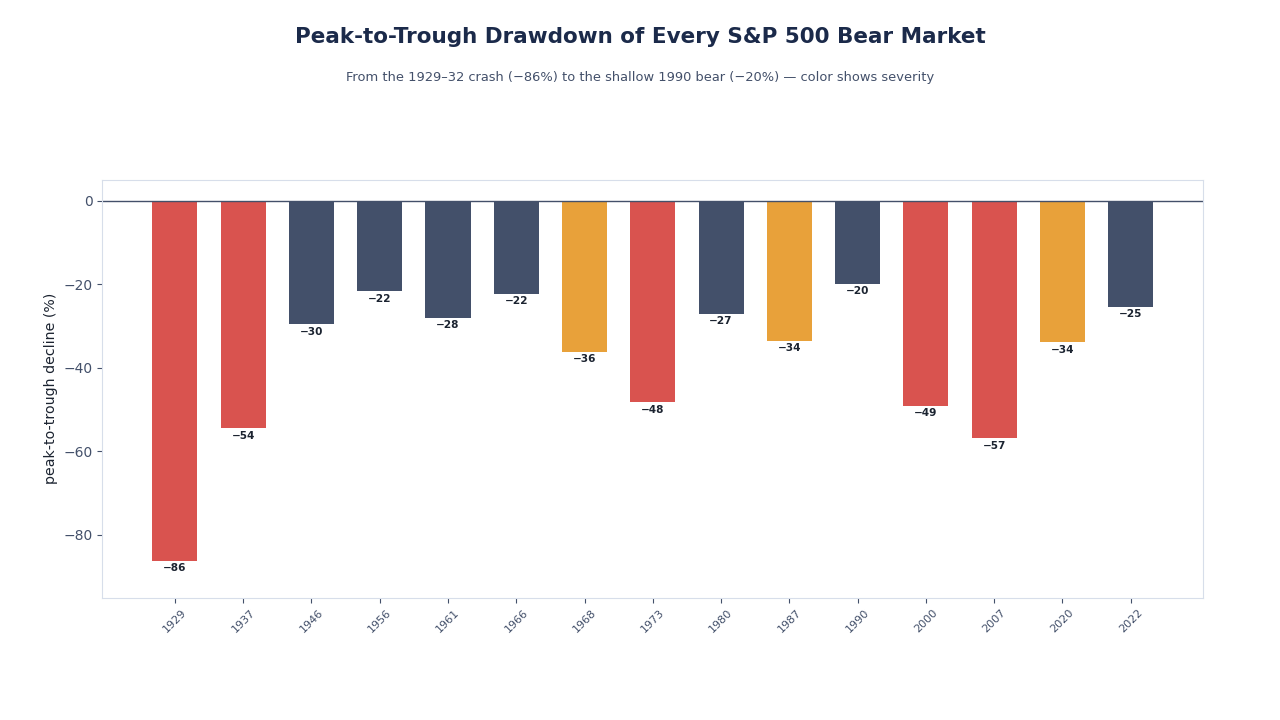
- Среднее падение пик-дно: −36,7 %
- Медианное падение: −33,5 %
- Средняя длительность (пик-дно): 15,6 мес.
- Медианная длительность: 14,7 мес.
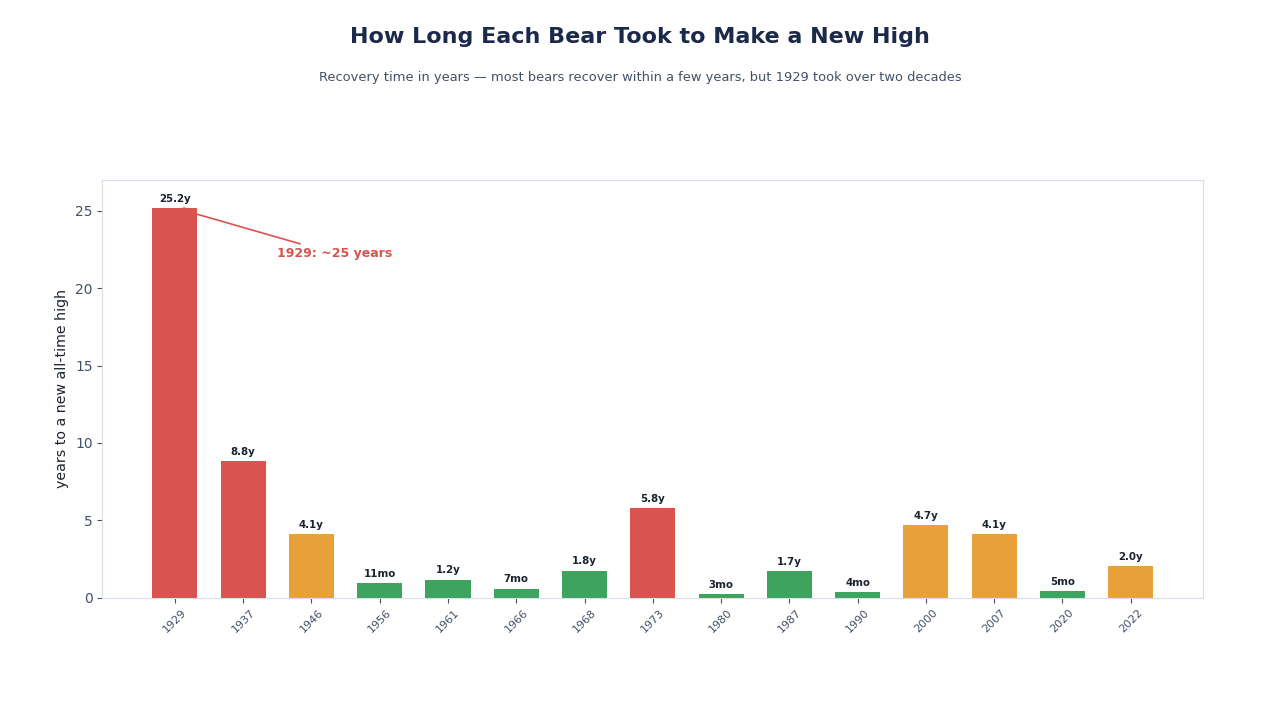
- Среднее восстановление (дно — новый максимум): ~50 мес.
- Медианное восстановление: 14 мес.
По времени восстановления среднее и медиана сильно расходятся. Причина в том, что в распределении есть несколько событий поколенческого масштаба — 1929, 1937, 1973, 2000, 2007 — на которые ушло от четырёх до двадцати пяти лет до нового максимума, и гораздо большая группа обычных медведей, разрешавшихся за один-два года. С поправкой на инфляцию любое восстановление длится дольше, и окно 1968–1982 в номинальных значениях скрывает то, что по сути является одним непрерывным пятнадцатилетним вековым медведем в реальном выражении.
Без учёта Великой депрессии — уникального структурного события с крахом банковской системы и шоком безработицы в 25% — среднее падение после 1937 года сужается примерно до −33%, а среднее восстановление сокращается примерно до 30 месяцев.
Стоит запомнить две закономерности.
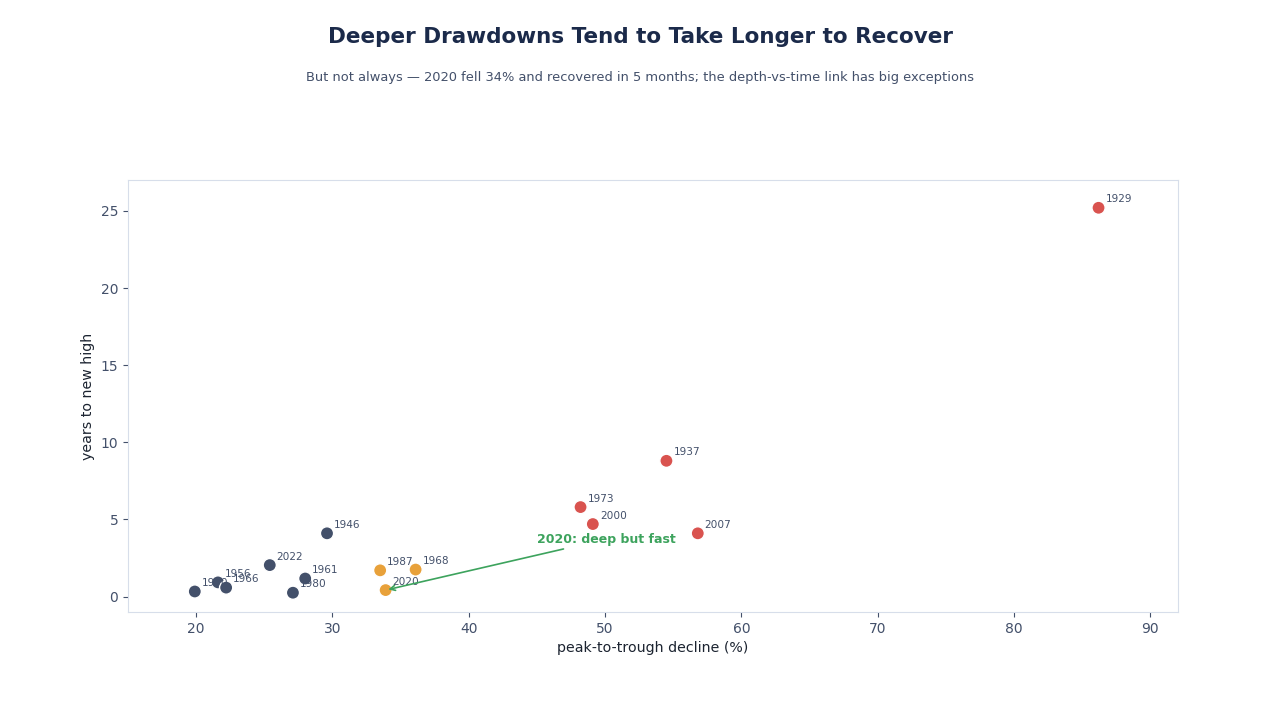
- Глубина медведя и время восстановления связаны слабо. Медведь −33% (1987) восстановился за 20 месяцев. Медведь −34% (2020) — за 5. Темп реакции политики, стартовая оценка и траектория прибылей значат больше, чем сам процент падения.
- Большинство медведей заканчиваются в течение 18 месяцев после пика. Одиннадцать из пятнадцати достигли дна в этом окне. Исключения — 1929, 1937, 1946, 2000 — все были вековыми медведями, и все сопровождались либо банковским шоком, либо длительным обвалом прибылей, либо многолетней переоценкой.
Тур по медведям, по одному абзацу на каждого
Справочная таблица по-настоящему полезна, только если к каждой строке можно добавить контекст. Ниже — каждое событие в одном абзаце.
1929–1932 (−86,2%). Это не история фондового рынка — это крах банковской системы, шок безработицы 25% и сжатие реального ВВП на 30%. S&P 90 потерял 86% за 33 месяца, а в инфляционно скорректированном выражении индекс не выходил на новые максимумы вплоть до конца 1950-х. Это аномалия на любом графике и причина, по которой существует современный кризисный учебник Федеральной резервной системы. Обзор Великой депрессии на Investopedia — стандартный макроэкономический источник.
1937–1938 (−54,5%). Ошибка денежно-кредитной политики. ФРС и Минфин ужесточили слишком рано: удвоили нормы резервирования и свернули фискальный стимул в момент, когда восстановление было ещё хрупким. Индекс потерял более половины стоимости чуть больше чем за год. Восстановление заняло восемь лет и потребовало помощи военной экономики.
1946–1949 (−29,6%). Медведь послевоенной демобилизации. Промышленное производство резко упало с окончанием военных заказов, инфляция взлетела. По меркам эпохи Великой депрессии падение было сравнительно мягким, но дно оказалось рваным и формировалось три года.
1956–1957 (−21,6%) и 1961–1962 (−28,0%). Два коротких и резких циклических медведя вокруг рецессии 1957-го и "Kennedy Slide" 1962-го. Оба перезагружали завышенные оценки, а не отражали реальный обвал прибылей.
1966 и 1968–1970 (−22,2% и −36,1%). Первая волна "Великой инфляции". Мини-медведь 1966-го запустила кредитная сжатость. Медведь 1968–1970-х был длиннее и больнее и подготовил сцену для худшего события послевоенной эпохи.
1973–1974 (−48,2%). Нефтяное эмбарго 1973-го плюс стагфляция. S&P потерял почти половину стоимости за 21 месяц и не выходил на новый номинальный максимум до июля 1980-го. В реальном выражении восстановление пришло только в начале 1990-х. Родственная статья о нефтяном шоке 1973 года разбирает геополитическую механику в деталях.
1980–1982 (−27,1%). Антиинфляционная война Волкера. Ставка fed funds в 20% вызвала глубочайшую к тому моменту послевоенную рецессию и раздавила мультипликаторы по акциям. Когда инфляция сломалась, сломался и медведь — три месяца со дна до нового максимума.
1987 (−33,5%). Чёрный понедельник. 19 октября 1987 года S&P за одну сессию потерял более 20%. Падение с августа составило 33,5% и заняло всего три месяца. Интересно восстановление: на новый максимум ушло 20 месяцев, хотя само падение завершилось за три. Рынки переваривают крах гораздо медленнее, чем подсказывают заголовки.
1990 (−19,9%). Медведь войны в Заливе и кризиса сберегательно-кредитных ассоциаций (S&L). По цене закрытия — на границе 20%, но универсально учитывается в опорных рядах. Три месяца падения, четыре месяца возврата к новому максимуму — второй по скорости цикл в таблице, уступающий только 2020-му.
2000–2002 (−49,1%). Сдутие доткомов. S&P понадобилось 30 месяцев, чтобы дойти до дна; Nasdaq 100 потерял 83%. Восстановление S&P 500 до нового максимума пришлось только на май 2007-го — и через пять месяцев начался следующий медведь.
2007–2009 (−56,8%). Глобальный финансовый кризис. Балансовое банковское событие невиданного с 1929 года масштаба, но впервые встреченное скоординированным глобальным денежно-кредитным и фискальным ответом, которого 1930-е никогда не получали. Дно 676,5 9 марта 2009 года стало стартовой площадкой самого длинного бычьего рынка в истории. Новый максимум — в марте 2013-го.
2020 (−33,9%). Крах из-за COVID. Самое быстрое в истории S&P 500 падение более чем на 30% — 33 календарных дня от пика до дна — и самое быстрое восстановление: новый максимум за пять месяцев, на фоне самого агрессивного денежно-кредитного и фискального ответа в мирное время. Аномальная строка таблицы и тот самый факт, который мешает отвергнуть тезис "на этот раз всё иначе" без аргументов.
2022 (−25,4%). Пост-ковидный инфляционный медведь, движимый самым быстрым со времён Волкера циклом повышения ставок. Девять месяцев падения, два года возврата к новому максимуму — медленнее, чем восстановление после COVID, быстрее, чем после 2008-го.
Уроки, на которые таблица заставляет смотреть прямо
В данных есть несколько фактов, неудобных для популярных нарративов.
"Time in the market" побеждает "тайминг рынка" — но только потому, что вековые медведи редки. Если избежать четырёх событий поколенческого масштаба (1929, 1937, 1973, 2000), арифметика восстановления остальных одиннадцати выглядит довольно мягко. Беда в том, что заранее нельзя узнать, текущий медведь — это тип 1987 (три месяца падения, двадцать месяцев возврата) или тип 2000 (тридцать месяцев падения, почти пять лет возврата), пока дно уже не сформировано. В этом — вся причина, по которой существуют систематические правила "risk-off".
Диверсификация по классам активов работает только в определённых медведях. В 1973 и 2022 годах акции и качественные облигации одновременно теряли реальную покупательную способность. В 1987, 2000, 2008 и 2020 годах облигации росли, пока акции падали. Корреляция доходностей акций и облигаций несколько раз меняла знак на протяжении таблицы.
ФРС важнее оценок. Каждое из четырёх самых быстрых восстановлений (1982, 1990, 2020, 2022) предшествовалось решительным разворотом политики. Каждое из четырёх самых медленных восстановлений (1929, 1937, 1973, 2000) сопровождалось либо ошибкой политики, либо многолетним сменом режима, который ФРС не могла достоверно компенсировать.
Медвежьи рынки не одинаково негативны для всех. Систематическая стратегия, которая ребалансирует портфель в акции на фиксированных порогах просадки — скажем, каждые 10% — обыгрывала "купить и держать" примерно в двух третях медведей в таблице. Автопилоты SimianX реализуют именно такое поведение по правилам; родственная статья сценарий действий в крипто-медведе описывает аналогичную логику для цифровых активов.
Где S&P 500 находится сейчас
Если вы читаете это в реальном времени, важный вопрос — не "что делали прошлые медведи", а "где находится текущий тикер по отношению к ним". Страница ETF S&P 500 показывает живую просадку от последнего максимума, скользящую среднюю за 200 дней и индикаторы ширины рынка, которые обычно ухудшаются раньше самого индекса. Рейтинг моделей ИИ ежедневно публикует сигналы "вероятности просадки" от 30 фронтирных моделей шести провайдеров — полезное второе мнение против сугубо технических фильтров. Инвесторам, предпочитающим исполнение по правилам, автопилоты SimianX переводят эти сигналы в системные изменения позиций.
В более широком контексте — текущие оценки, ширина, настроения и их сравнение с показаниями на пиках прошлых медведей — перспективы американского рынка акций 2026 выступает живым аналогом этой исторической справки.
Часто задаваемые вопросы
Когда был последний медвежий рынок? Последний медвежий рынок S&P 500 длился с 3 января по 12 октября 2022 года: падение от закрытия до закрытия на 25,4%. Новый максимум закрытия индекс установил 19 января 2024 года. С тех пор ни одно снижение не достигло порога в 20% по закрытиям.
Был ли 2025 год медвежьим рынком? Для S&P 500 по стандартному определению — нет. Он упал на 18,9% от максимума закрытия 19 февраля 2025 года до минимума закрытия 8 апреля и на 21,3% внутри дня. Nasdaq Composite закрылся на медвежьей территории, упав на 24,3% с 16 декабря 2024 года по 8 апреля 2025 года. Оба индекса вернулись к рекордам 27 июня 2025 года.
Находимся ли мы сейчас в медвежьем рынке? Нет. На закрытии 15 октября 2026 года S&P 500 стоял на отметке 7 744,06 — на 1,0% ниже рекордного закрытия 7 818,93, установленного 6 октября 2026 года. Крупнейшее снижение после восстановления в июне 2025 года составило −9,1% (с 27 января по 30 марта 2026 года) — движение масштаба коррекции, а не медвежий рынок.
Сколько раз S&P 500 подходил к медвежьему рынку, не дойдя до него? С 1950 года индекс шесть раз падал по закрытиям на 18,9–19,9%: 1976–78 (−19,4%), 1990 (−19,9%), 1998 (−19,3%), 2011 (−19,4%), 2018 (−19,8%) и 2025 (−18,9%). Пять из этих падений пробили −20% внутри дня. См. таблицу почти медвежьих рынков выше.
Как часто случаются медвежьи рынки? С 1950 года у S&P 500 было 11 медвежьих рынков по закрытиям — 12, если считать 1990 год, — то есть примерно один раз в шесть-семь лет. Промежутки между ними были очень неравномерными: в 2020 и 2022 годах два медвежьих рынка случились с разницей менее чем в два года, а между 1990 и 2000 годами не было ни одного.
Сколько в среднем длится медвежий рынок S&P 500? Около 15,6 месяца от пика до дна, медиана 14,7. Одиннадцать из пятнадцати медведей в таблице достигли дна за 18 месяцев.
Сколько в среднем длится восстановление? Среднее (дно — новый максимум) — около 50 месяцев. Медиана — 14 месяцев. Среднее сильно искажено четырьмя вековыми событиями (1929, 1937, 1973, 2000); без них среднее восстановление падает примерно до 16 месяцев.
Какой медвежий рынок в истории был худшим? Обвал 1929–1932 годов с падением пик-дно −86,2% и восстановлением в номинальных ценах примерно 25 лет. С учётом инфляции в полной доходности — ещё дольше.
Какой медвежий рынок в истории был самым быстрым? Крах COVID 2020 года. S&P 500 потерял 33,9% за 33 календарных дня от пика 19 февраля, и в августе 2020-го установил новый максимум — пять месяцев со дна.
Действительно ли просадка 1990-го — это медвежий рынок? По закрытию дно составило −19,9%, на один тик ниже общепринятого порога 20%. В основных опорных рядах (Yardeni, S&P) она засчитывается как медведь; во внутридневных метриках чуть ниже −20%. Здесь она включена в таблицу с такой звёздочкой.
Как в статье определяется "медвежий рынок"? По закрытию S&P 500 (и его предшественника S&P 90 до 1957 года), падение на 20% и больше от пика до дна. Длительность измеряется в календарных месяцах от закрытия пика до закрытия дна. Восстановление — первый последующий день закрытия на уровне или выше предыдущего пика.
Методические замечания
Все приведённые выше даты и проценты рассчитаны из опубликованной серии закрытий S&P 500, перекрёстно сверенной с CRSP, Bloomberg и Yahoo Finance — все три расходятся максимум на одну торговую сессию по ряду событий до 1990 года. Падение Великой депрессии иногда указывается как −89% при использовании среднемесячных цен или иных индексных конвенций; используемая здесь цифра (−86,2%) — это падение пик-дно по закрытию.
Для практикующего инвестора важнее структуры, чем точные цифры: 15 медвежьих рынков за 96 лет, среднее падение примерно на треть, средняя длительность — около года, и подлинно бимодальное распределение восстановлений — большинство медведей рассасываются за 12–24 месяца, но меньшая часть превращается в события поколенческого масштаба, занимающие полдесятилетия и больше. Задача Радара риска SimianX — различать оба случая в реальном времени. Задача таблицы выше — напомнить, что является правдоподобным, а что — нет.
Читайте также
- Buy the Invasion 2026: 9 из 12 войн дали ралли S&P 500.
- Wall Street Drawdown Watch: 10% сигналы и 40% tail-risk
- Перл-Харбор 1941: Dow -19.8% крах, 307 дней восстан. live
- Сколько восстанавливался каждый медвежий рынок: 1929–2022
- Фондовый рынок после промежуточных выборов США: 1950–2026
- Сезонность S&P 500: лучшие и худшие месяцы 1950–2026 годов
- Медвежьи рынки полупроводников: все обвалы SOX 1995–2026
- Каждый обвал биткоина свыше 50% с 2011: сроки восстановления
Источники
- Macrotrends — 100-летняя история Dow
- Investopedia — медвежий рынок
- FRED — исторические данные S&P 500
- Bloomberg — Финансовые новости и рыночные данные
- Nasdaq — Биржа и рыночные данные
- Yahoo Finance — дневная история S&P 500 (^GSPC)
- CNBC — индекс S&P 500 (.SPX)
- Hartford Funds — 10 вещей, которые нужно знать о медвежьих рынках
- Wikipedia — биржевой крах 2025 года
- Wikipedia — тарифы «Дня освобождения»