
Copart покупает ACV Auctions: ставка в 1,9 млрд долларов на цифровую оптовую торговлю между дилерами
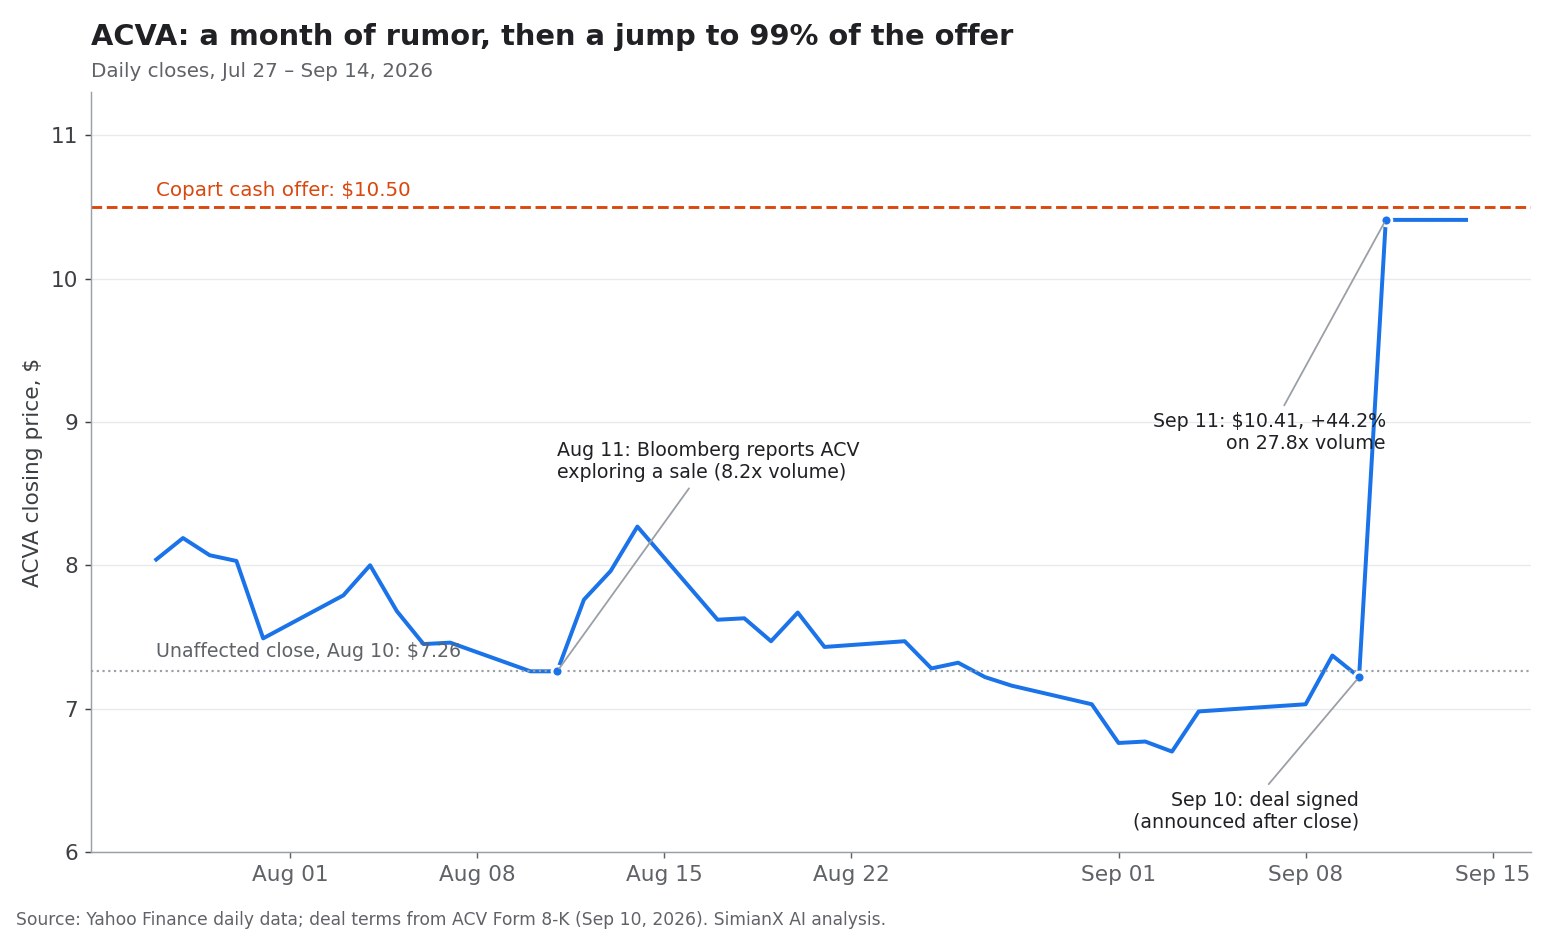
Сделка Copart по покупке ACV Auctions в 2026 году превратила ACVA из подешевевшей акции онлайн-площадки в ситуацию поглощения с фиксированной денежной ценой. 10 сентября 2026 года Copart и ACV объявили об окончательном соглашении, по которому Copart приобретёт ACV за 10,50 $ за акцию деньгами, что соответствует подразумеваемой стоимости капитала около 1,9 млрд $, говорится в совместном пресс-релизе, поданном в SEC. На следующей торговой сессии ACVA подскочила на 44,2% до 10,41 $ при объёме примерно в 28 раз выше обычного.
Для акционеров ACVA вопрос теперь простой, а для акционеров Copart — трудный. Для держателей ACVA почти вся стоимость уже в цене: акция закрылась на 9 центов ниже предложения. Для держателей CPRT вопрос в том, может ли компания, чья собственная выручка в 2026 финансовом году выросла лишь на 0,4%, купить себе рост за счёт площадки для торговли между дилерами со скромной скорректированной маржой EBITDA в 9%.
Стратегически сделка логична. Copart — мировой лидер в аукционах повреждённых автомобилей и машин, признанных страховщиками полной гибелью. ACV управляет технологичной оптовой площадкой для торговли между дилерами, дополненной осмотрами автомобилей, перевозкой, финансированием запасов, ценовым программным обеспечением и данными о техническом состоянии. Вместе они охватили бы весь жизненный цикл подержанного автомобиля — от сдачи в зачёт у дилера до оптового аукциона, продажи после аварии и перепродажи за рубеж.
Но стратегическая логика — это ещё не гарантированная доходность. Copart ожидает, что сделка будет нейтральной для прибыли на акцию в первый полный год владения и начнёт её увеличивать лишь с 2028 финансового года. Акционерам придётся ждать выгод, а Copart берёт на себя риски интеграции, исполнения и рыночного цикла.
SimianX AI помогает инвесторам отслеживать подобные события, объединяя отчётность, данные об оценке, технические индикаторы, финансовые результаты и настроения в новостях в одном многоагентном исследовательском процессе.
Что представляет собой сделка Copart и ACV?
Сделка построена как полностью денежное тендерное предложение с последующим слиянием. Ключевые условия по форме 8-K ACV и договору о слиянии:
| Условие | Подробности |
|---|---|
| Цена | 10,50 $ за акцию ACVA, полностью деньгами |
| Подразумеваемая стоимость капитала | Около 1,9 млрд $ |
| Премия | Около 45% к незатронутой цене закрытия 10 августа (7,26 $); около 41% к средневзвешенной по объёму цене за 30 дней по 9 сентября |
| Структура | Тендерное предложение, затем слияние дочерней компании Copart с ACV |
| Условия | Предъявление к выкупу большинства акций ACV; истечение периода ожидания по закону Харта — Скотта — Родино (HSR); обычные условия |
| Финансирование | Собственные денежные средства Copart; без условия о финансировании |
| Неустойка, которую платит ACV | 57,7 млн $ (например, при принятии более выгодного предложения) |
| Обратная неустойка, которую платит Copart | 115,3 млн $, если сделка сорвётся по антимонопольным причинам (судебный запрет по HSR или конкурентному праву либо невыполнение условия HSR к конечной дате) |
| Ожидаемое закрытие | До конца 2026 календарного года |
| После закрытия | ACV работает как самостоятельная дочерняя компания Copart под руководством нынешней команды |
Выделяются две детали. Во-первых, премия рассчитана к 10 августа, а не к 9 сентября. Дело в том, что 11 августа Bloomberg сообщил, что ACV изучает возможность продажи после проявленного к ней интереса со стороны покупателей, и объём торгов в тот день был в 8,2 раза выше обычного. К цене накануне подписания премия тоже составила около 45%, поскольку к тому времени ACVA вернулась к 7,22 $.
Во-вторых, обратная неустойка вдвое больше неустойки ACV. Copart поставила 115,3 млн $ на то, что регуляторы пропустят сделку. Это заметный сигнал уверенности — и одновременно самый ясный признак того, какой риск обе стороны считали главным.
На 3 августа 2026 года у ACV было 169,8 млн акций в обращении, что при цене 10,50 $ даёт около 1,78 млрд $; заявленная сумма около 1,9 млрд $ включает и вознаграждения в акциях.
Структура сделки несёт ещё один сигнал: Copart не рассматривает ACV как небольшую покупку программного обеспечения. Она приобретает бизнес с собственными связями с дилерами, операциями площадки, продуктами на основе данных и управленческой командой — и пообещала эту команду сохранить.
Почему ACV Auctions стратегически ценна
ACV — не просто сайт онлайн-аукционов. Компания сочетает цифровую площадку с сервисами, которые помогают дилерам находить, оценивать, перевозить, финансировать подержанные автомобили и управлять ими.
Ключевые продукты:
- ACV Auctions: цифровые оптовые аукционы между дилерами.
- ACV Transportation: логистика и перевозка автомобилей.
- ACV Capital: краткосрочное финансирование запасов для дилеров, отвечающих требованиям.
- ACV MAX: программное обеспечение для управления запасами и повышения прибыли.
- VIPER: технология съёмки и осмотра автомобилей на основе ИИ для дилеров.
- True360: осмотр автомобилей и отчёты об их техническом состоянии.
- ClearCar: инструменты для сдачи в зачёт и оценки автомобилей частными владельцами.
Технология ACV решает давнюю проблему рынка подержанных автомобилей: дилерам приходится быстро принимать решения о покупке при неполной информации. На прибыльность влияют состояние машины, пробег, история, местный спрос, стоимость перевозки и ожидаемая цена перепродажи. Системы осмотра и оценки ACV призваны сделать эти решения более последовательными.
Именно этот слой данных, по словам Copart, ей нужнее всего. В объявлении Copart заявила, что вместе компании будут обладать «одним из крупнейших в отрасли массивов данных о состоянии автомобилей», а «ориентированные на дилеров технологии осмотра, данные о состоянии и инструменты оценки на основе ИИ» ACV усилят её собственные продукты. По данным презентации сделки, ACV приносит более 850 инспекторов в США, свыше 70 000 сделок в месяц и более 22 000 уникальных покупателей в 2025 году.
Последние финансовые показатели ACV
ACV подошла к сделке с растущей выручкой, но скромной прибыльностью.
За 2025 год, согласно материалам к собранию акционеров 2026 года:
- Выручка 760 млн $, рост на 19% за год.
- Выручка площадки и сервисов 678 млн $, рост на 18%.
- 829 276 проданных на площадке автомобилей, рост на 12%.
- Скорректированная EBITDA 59 млн $.
Результаты за второй квартал 2026 года, опубликованные 10 августа, показали продолжающийся рост выручки при застое физических объёмов:
| Показатель II квартала 2026 года | Результат | Изменение за год |
|---|---|---|
| Выручка | 214 млн $ | +10% |
| Выручка площадки и сервисов | 189 млн $ | +8% |
| Валовой объём сделок (GMV) площадки | 2,7 млрд $ | Примерно без изменений |
| Автомобили, проданные на площадке | 211 472 | Примерно без изменений |
| Чистый убыток по GAAP | 8 млн $ | Убыток 7 млн $ годом ранее |
| Чистая прибыль (non-GAAP) | 10 млн $ | 12 млн $ годом ранее |
| Скорректированная EBITDA | 21 млн $ | 19 млн $ годом ранее |
ACV подтвердила прогноз на 2026 год: выручка 845–855 млн $ (рост на 11–13%), скорректированная EBITDA 73–77 млн $ и чистый убыток по GAAP 44–49 млн $. Прогноз исходил из того, что «оптовый дилерский рынок, как ожидается, стабилизируется во второй половине 2026 года», а руководство говорило о «сохраняющихся встречных ветрах на оптовом дилерском рынке».
Эти цифры показывают важную особенность бизнеса: ACV может наращивать выручку, даже когда число автомобилей и GMV не растут, за счёт более высокой выручки на автомобиль и более быстрого роста перевозок, финансирования, осмотров и программного обеспечения. Качество этого роста имеет значение. Выручка от сервисов может быть более регулярной, чем аукционные сборы, но у неё иная маржинальность и иные операционные требования.
ACV в сравнении с крупнейшим цифровым конкурентом
На оптовом дилерском рынке доминируют Manheim, принадлежащая Cox Automotive, и OPENLANE (бывшая KAR Auction Services) — обе гораздо крупнее ACV. Единственный конкурент с сопоставимой публичной отчётностью — OPENLANE:
| 2025 год | ACV | OPENLANE |
|---|---|---|
| Продано автомобилей | 829 276 | Почти 1,5 млн |
| Валовой объём сделок | Более 10 млрд $ | 29 млрд $ |
| Выручка | 760 млн $ | 1,9 млрд $ |
| Скорректированная EBITDA | 59 млн $ | 333 млн $ |
Источники: материалы ACV к собранию акционеров и презентация сделки; результаты OPENLANE за четвёртый квартал 2025 года.
Сравнение показывает и возможность, и разрыв. ACV — меньший и более быстрорастущий цифровой претендент; OPENLANE зарабатывает более чем впятеро больше скорректированной EBITDA. По сути, Copart делает ставку на то, что её капитал, сеть покупателей и более 250 площадок позволят сократить этот разрыв быстрее, чем ACV смогла бы сама.
Рост ACVA на 44%: что нужно понимать инвесторам
Скачок ACVA — это арбитражная реакция, а не новая рыночная оценка потенциала ACV как самостоятельной компании. Когда публичная компания соглашается на продажу за деньги, её акции обычно торгуются немного ниже цены предложения. Этот дисконт отражает время до закрытия, вероятность регуляторной задержки, риск того, что к выкупу будет предъявлено слишком мало акций, юридические сложности и небольшую вероятность конкурирующего предложения.
Вот что рынок уже заложил в цену:
| Точка отсчёта | Цена ACVA | По сравнению с предложением 10,50 $ |
|---|---|---|
| Незатронутая цена закрытия, 10 августа | 7,26 $ | Предложение выше на 44,6% |
| Закрытие накануне подписания, 10 сентября | 7,22 $ | Предложение выше на 45,4% |
| Первое закрытие после сделки, 11 сентября | 10,41 $ | На 0,9% ниже предложения |
| Закрытие 14 сентября | 10,41 $ | На 0,9% ниже предложения |
Источник: дневные цены закрытия Yahoo Finance.
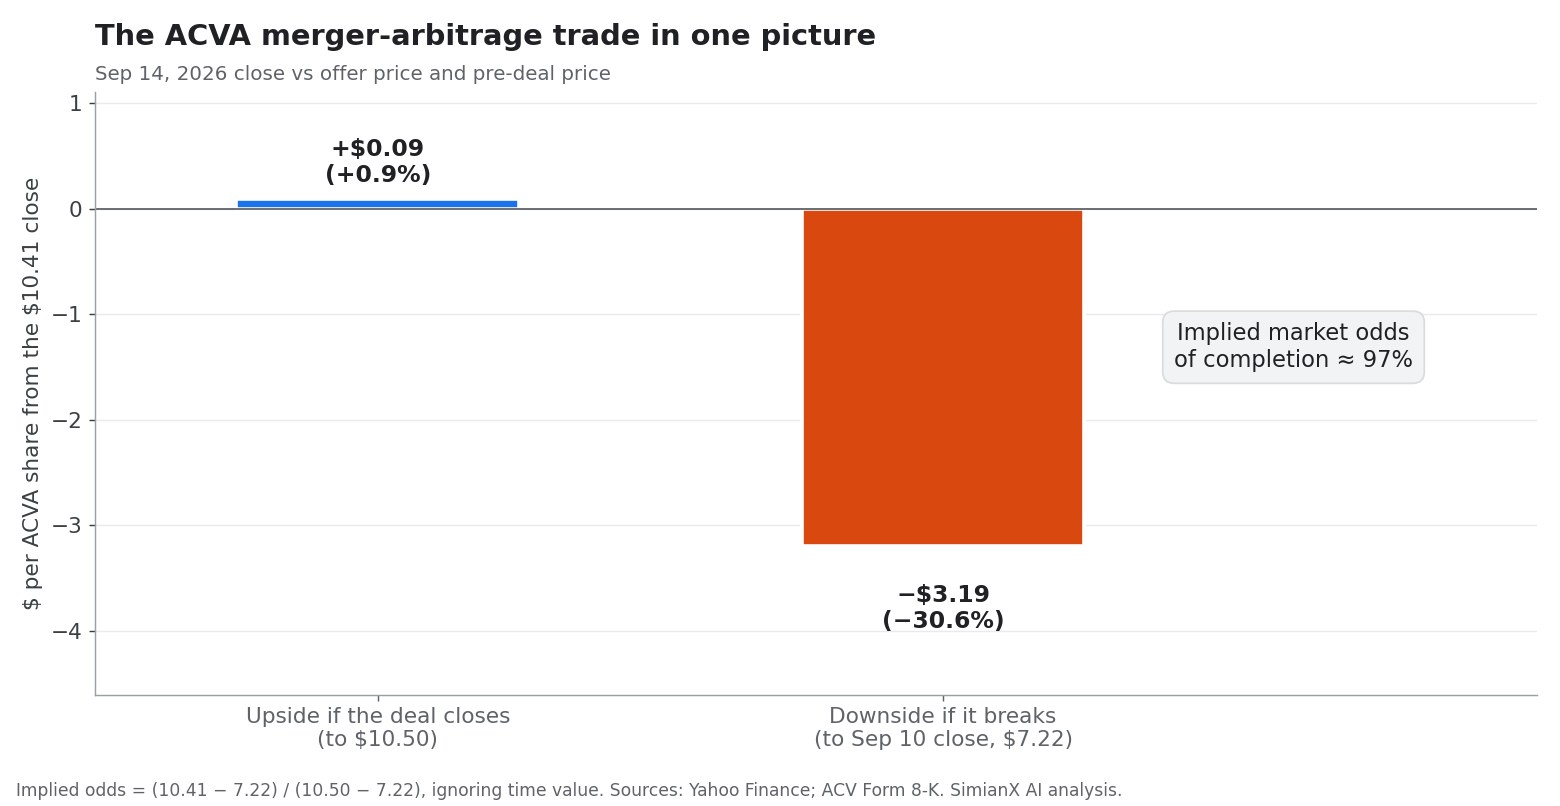
Асимметрия разительна. При цене 10,41 $ валовой спред составляет 9 центов, или 0,9%. Если сделка закроется к концу декабря, это около 3% годовых. Если она сорвётся и акция вернётся к цене до сделки в 7,22 $, убыток составит 3,19 $ на акцию, или около 31%. Если найти вероятность, при которой оба исхода уравновешены, получится подразумеваемая вероятность завершения около 97% без учёта временной стоимости денег.
Значит, рынок считает сделку почти гарантированной. Участникам арбитража слияний платят очень мало за оставшийся риск, который связан в основном со сроками антимонопольной проверки. Обратная неустойка в 115,3 млн $ смягчила бы, но не устранила ущерб для ACV, если бы регуляторы заблокировали сделку.
Стратегическая логика Copart: покупка роста
Проще всего понять эту сделку, взглянув на собственные результаты Copart, опубликованные в тот же день в отчёте за четвёртый квартал 2026 финансового года.
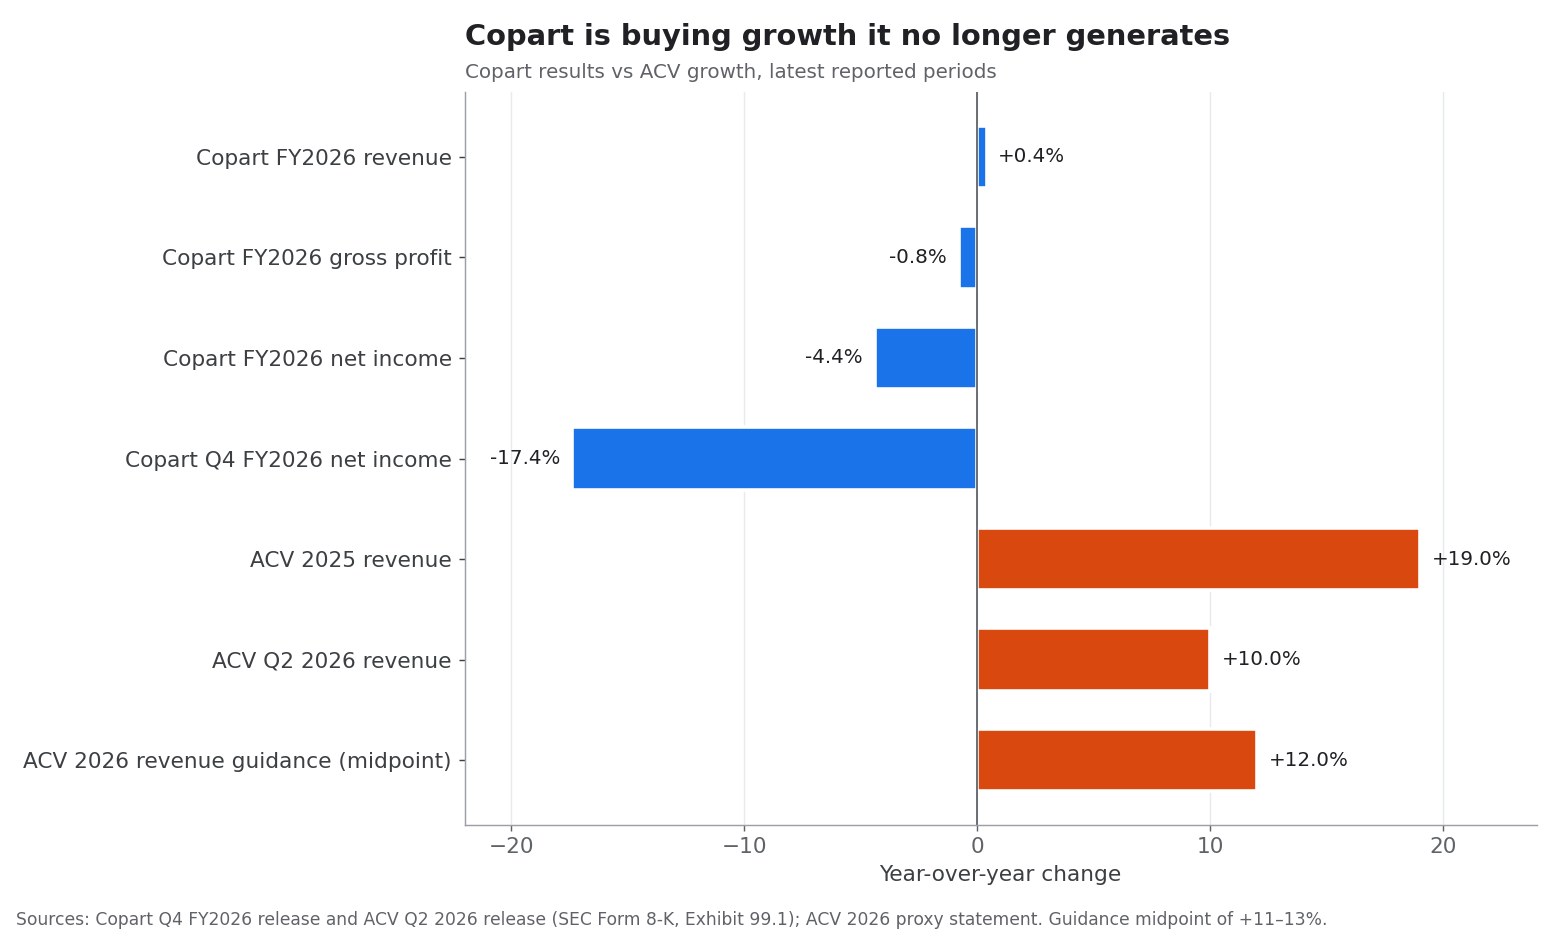
За финансовый год, завершившийся 31 июля 2026 года, Copart сообщила:
| Copart, 2026 финансовый год | Результат | Изменение |
|---|---|---|
| Выручка | 4,67 млрд $ | +0,4% |
| Валовая прибыль | 2,08 млрд $ | −0,8% |
| Чистая прибыль, приходящаяся на Copart | 1,48 млрд $ | −4,4% |
| Разводнённая прибыль на акцию | 1,55 $ | −2,5% |
| Чистая прибыль за четвёртый квартал | 327 млн $ | −17,4% |
| Разводнённая прибыль на акцию за четвёртый квартал | 0,35 $ | −14,6% |
| Денежные средства и ценные бумаги, удерживаемые до погашения, на 31 июля | 4,49 млрд $ | Снижение с 4,79 млрд $ |
Бизнес, который два десятилетия надёжно наращивал стоимость, перестал расти. Это видно и по акциям: 14 сентября CPRT закрылась на 31,73 $, примерно вдвое ниже максимума недельного закрытия в 63,84 $ в мае 2025 года. Прибыль на акцию за 2026 финансовый год к тому же поддержало сокращение числа акций: средневзвешенное разводнённое количество акций в четвёртом квартале снизилось на 4,7%.
На этом фоне ACV даёт три вещи, которых основной бизнес Copart с повреждёнными автомобилями не может обеспечить сам.
1. Новый источник роста
Copart доминирует на рынке повреждённых автомобилей и машин после полной гибели. ACV сразу даёт ей позицию в оптовой торговле между дилерами — на рынке, куда входят автомобили, сданные в зачёт, излишки запасов, продажи из автопарков и перепродажа подержанных машин. Copart называет дилерский канал «новым источником роста» и заявляет, что сделка, как ожидается, «ускорит рост выручки».
Автомобиль может попасть к дилеру в зачёт, пройти через оптовый аукцион, быть перевезён к другому дилеру и в итоге продан частному покупателю — или оказаться на аукционе повреждённых машин после аварии. Copart получила бы доступ к большему числу этапов этого пути.
2. Перекрёстные продажи в более широкой сети
У Copart около 1 млн участников более чем в 185 странах, а за последний год она продала более 4 млн единиц. У ACV есть связи с дилерами и технологии. Объединённая компания могла бы предлагать перекрёстно:
- Сервисы площадки ACV дилерам — покупателям Copart.
- Перевозку и логистику Copart клиентам ACV.
- Инструменты осмотра ACV продавцам Copart.
- Международную базу покупателей Copart для запасов ACV.
- Программы для коммерческих автомобилей для кэптивных финансовых компаний, банков, автопарков и кредиторов.
- Продукты на основе данных для оптового канала и канала повреждённых автомобилей.
3. Технологии и искусственный интеллект
ACV использует данные об автомобилях, съёмку на основе ИИ, прогнозную аналитику и рекомендации по запасам. Стратегическая ценность этих технологий может превышать их собственную выручку от программного обеспечения: более точные данные о состоянии улучшают ценообразование, повышают доверие покупателей и сокращают число споров — в дилерской оптовой торговле и, возможно, на аукционах повреждённых машин Copart.
Не переплачивает ли Copart за ACV?
Стоимость капитала в 1,9 млрд $ примерно соответствует:
- Около 2,2 раза середины прогноза выручки ACV на 2026 год.
- Около 25 раз середины прогноза скорректированной EBITDA на 2026 год.
- Премии в 45% к незатронутой рыночной стоимости ACV.
- Около 42% денежных средств и ценных бумаг до погашения Copart на 4,49 млрд $.
По мультипликатору к выручке сделка не выглядит чрезмерной для растущей цифровой площадки. По мультипликатору к EBITDA она гораздо требовательнее, поскольку скорректированная маржа EBITDA ACV составляет лишь около 9%. Для сравнения: у OPENLANE в 2025 году она была около 17%.
Цену стоит оценивать и в историческом контексте. Максимум месячного закрытия ACVA после IPO в 2021 году составлял 34,61 $, а до появления интереса покупателей акция за год подешевела на 47%. Некоторые давние акционеры ACV получат гораздо меньше, чем заплатили, даже с премией в 45%.
Copart может быть готова платить более высокий мультипликатор, потому что:
- ACV растёт быстрее зрелого бизнеса Copart с повреждёнными автомобилями.
- ACV открывает доступ к стратегически важному дилерскому каналу.
- Со временем Copart может сократить дублирующиеся технологические, корпоративные и операционные расходы.
- Платформа ACV может повысить производительность существующих площадок и сети покупателей Copart.
- Copart может вложить простаивающие денежные средства в смежный бизнес с длительным потенциалом роста.
Настоящая проверка — сможет ли объединённая компания генерировать дополнительный денежный поток, превышающий альтернативную стоимость 1,9 млрд $. Copart не назвала размер синергии. Пока она этого не сделает, инвесторам стоит считать единственной твёрдой финансовой целью формулу «нейтрально в первый год, рост прибыли на акцию с 2028 финансового года».
Финансовая сила Copart подкрепляет сделку
Copart вполне может позволить себе ACV. Она заплатит собственными средствами, избежит выпуска акций по заниженной оценке и не возьмёт долг под покупку. После выплаты около 1,9 млрд $ у неё, судя по балансу на 31 июля, останется примерно 2,6 млрд $ денежных средств и ценных бумаг.
И всё же у оплаты деньгами есть альтернативная стоимость. Copart могла бы направить эти средства на:
- Покупку земли и расширение площадок.
- Международный рост.
- Обратный выкуп акций, который при нынешней заниженной цене может выглядеть дешёвым.
- Развитие технологий.
- Небольшие приобретения с более быстрой отдачей.
В конечном счёте сделка должна оказаться выгоднее этих альтернатив.
Почему ACV останется самостоятельной дочерней компанией
Решение Copart сохранить ACV как самостоятельную дочернюю компанию во главе с генеральным директором Джорджем Шамуном стратегически оправдано.
Клиенты-дилеры ACV могут опасаться, что Copart будет использовать данные площадки для конкуренции с ними. Операционная обособленность ACV помогает сохранить доверие и избежать сбоев. У ACV также своя технологическая культура, свои процессы продаж и своя дорожная карта продуктов. Немедленная полная интеграция грозит потерей инженеров, дилеров или темпов разработки.
Самостоятельная структура даёт ряд преимуществ:
- Сохранение управленческой команды ACV.
- Меньше сбоев для дилеров.
- Продолжение инвестиций в ACV MAX, VIPER и продукты на основе данных.
- Более чёткая ответственность за операционные результаты.
- Постепенный путь к технологической интеграции.
Недостаток в том, что самостоятельность может отсрочить синергию затрат. Copart может не получить всю возможную экономию быстро, если ACV сохранит отдельные системы, персонал и операции.
Ключевые риски сделки Copart и ACV Auctions в 2026 году
Регуляторный и антимонопольный риск
Сделке нужно одобрение по закону Харта — Скотта — Родино. Copart и ACV называют свои бизнесы взаимодополняющими: с одной стороны — повреждённые автомобили, с другой — дилерская оптовая торговля. Тем не менее регуляторы могут изучить пересечения в онлайн-аукционах автомобилей и вопрос о том, не снижает ли конкуренцию объединение доминирующей платформы по повреждённым автомобилям с цифровым дилерским претендентом. Размер обратной неустойки показывает, что именно этот риск обе стороны оценивали особенно тщательно.
Риск интеграции
Технологические системы, клиентские базы, ценовые инструменты и транспортные сети нужно соединять осторожно. Неудачная интеграция может привести к ошибкам в расчётах, перебоям в обслуживании или недовольству дилеров.
Культурный риск
Бизнес Copart построен на масштабе, физической инфраструктуре и операционной дисциплине. ACV — технологическая площадка, зависящая от разработки программного обеспечения, науки о данных и быстрой доработки продуктов. Избыточная интеграция может лишить ACV предпринимательской хватки, недостаточная — оставить синергию нереализованной.
Риск для нейтральности по отношению к дилерам
Дилеры могут предпочитать нейтральную площадку. Copart придётся убедить клиентов ACV, что их данные не будут использоваться так, чтобы подорвать доверие к площадке.
Конкурентный риск
ACV конкурирует с Manheim, OPENLANE, физическими аукционами и другими цифровыми платформами. Пока сделка не закрыта, конкуренты могут ответить снижением комиссий, более качественными осмотрами или новыми инструментами.
Цикличность рынка подержанных автомобилей
Оптовые объёмы и цены зависят от процентных ставок, доступности подержанных машин, уровня запасов, возврата автомобилей из лизинга, изъятий за долги и потребительского спроса. Собственный прогноз ACV исходил из стабилизации дилерского рынка во второй половине 2026 года; более слабый рынок ударил бы по GMV и увеличил бы потери по финансированию.
Риск срыва предложения
Акционерам ACVA стоит помнить, что цена 10,50 $ условна. Сорвавшаяся сделка может вернуть акцию к уровню до объявления — около 7 $.
Оптимистичный, базовый и пессимистичный сценарии
| Сценарий | Основные допущения | Возможный итог |
|---|---|---|
| Оптимистичный | Сделка закрывается вовремя, лояльность дилеров остаётся высокой, Copart эффективно ведёт перекрёстные продажи, а ACV выходит на операционный рычаг | Держатели ACVA получают 10,50 $; Copart возвращается к росту и получает привлекательную отдачу на 1,9 млрд $ |
| Базовый | Сделка закрывается ближе к концу года, ACV остаётся самостоятельной, синергия проявляется постепенно | Умеренный прирост выручки Copart и рост прибыли на акцию с 2028 финансового года, как обещано |
| Пессимистичный | Антимонопольная задержка, потеря дилеров, слабый оптовый рынок или проблемы с интеграцией | Спред расширяется, при срыве сделки ACVA падает к 7 $, а доходность Copart на вложенный капитал снижается |
Для арбитража слияния по ACVA ключевые переменные — вероятность закрытия, сроки и потенциальное падение при срыве сделки.
Для акционеров CPRT ключевые переменные:
- Размер и сроки синергии затрат, когда они будут раскрыты.
- Рост выручки за счёт перекрёстных продаж.
- Удержание сотрудников и дилеров ACV.
- Дополнительные капитальные затраты.
- Вклад ACV в операционный денежный поток.
- Влияние на маржу Copart.
- Начнётся ли рост прибыли на акцию в 2028 финансовом году, как обещано.
За чем следить инвесторам до закрытия
Дисциплинированный список для мониторинга должен включать:
- Документы тендерного предложения: Schedule TO и Schedule 14D-9 от ACV, включая историю процесса продажи и участие других претендентов.
- Антимонопольную проверку: любой повторный запрос по HSR, который означал бы более долгую проверку.
- Ход предложения: число предъявленных к выкупу акций и возможные продления предложения.
- Операционные данные ACV: активность дилеров, число проданных автомобилей и GMV в третьем квартале.
- Раскрытие синергии: конкретные цифры экономии затрат и целей по выручке вместо общих стратегических формулировок.
- Распределение капитала Copart: продолжится ли обратный выкуп акций после крупной выплаты.
- Спред: расширение разрыва между ценой ACVA и 10,50 $ — ранний тревожный сигнал рынка.
- Ответ конкурентов: цены, стимулы для дилеров и технологические инвестиции Manheim и OPENLANE.
С помощью SimianX AI можно отслеживать ACVA и CPRT вместе, объединяя отчётность в SEC, финансовые результаты, динамику цены, пересмотры аналитиков и настроения в новостях, а также сразу открыть анализ CPRT в реальном времени. Инвесторам следует самостоятельно проверять данные и помнить, что SimianX помогает в исследовании, но не даёт персональных инвестиционных рекомендаций.
Может ли рост ACVA на 44% породить новую силу в автомобильных технологиях?
Ответ зависит от того, что понимать под словом «породить».
Сама ACVA перестанет быть самостоятельной публичной акцией, если Copart завершит тендерное предложение. Акционеры получат деньги, а не долю в долгосрочном потенциале ACV.
Но объединённый бизнес Copart и ACV может стать более мощной платформой автомобильных технологий и перепродажи автомобилей. ACV приносит связи с дилерами, ликвидность цифровой оптовой торговли, данные осмотров и оценки, услуги перевозки и финансирования, программное обеспечение для управления запасами и ценообразование с помощью ИИ. Copart приносит глобальный масштаб аукционов, физические площадки, отношения со страховщиками и корпоративными клиентами, международных покупателей, сильную генерацию денежных средств и капитал для инвестиций на протяжении всего цикла.
Каждая компания закрывает пробел в модели другой. Однако инвесторам не стоит считать, что стратегически логичная сделка автоматически принесёт повышенную доходность. Её нужно оценивать по измеримым итогам: удержанию клиентов, синергии выручки, экономии затрат, денежному потоку и доходности на вложенный капитал.
Частые вопросы о сделке Copart и ACV Auctions в 2026 году
Какова стоимость сделки Copart и ACV Auctions?
Copart договорилась купить ACV Auctions за 10,50 $ за акцию деньгами, что соответствует подразумеваемой стоимости капитала около 1,9 млрд $. Предложение даёт премию около 45% к незатронутой цене закрытия ACV в 7,26 $ 10 августа 2026 года — последней торговой сессии перед сообщениями СМИ о возможной продаже.
Почему акции ACVA выросли примерно на 44%?
11 сентября акция подскочила на 44,2% до 10,41 $, потому что инвесторы переоценили её с ориентиром на денежное предложение Copart. Оставшийся разрыв в 9 центов до 10,50 $ отражает время до закрытия и риск того, что сделка будет отложена или заблокирована.
Что будет, если сделка сорвётся?
Если сделку расторгнут из-за антимонопольного запрета или отсутствия одобрения по HSR к конечной дате, Copart должна выплатить ACV обратную неустойку в 115,3 млн $. ACV заплатила бы Copart 57,7 млн $, если бы приняла более выгодное предложение. Акции ACVA, скорее всего, вернулись бы к уровню до сделки — около 7 $.
Не переплачивает ли Copart за ACV Auctions?
Цена составляет около 2,2 раза прогноза выручки ACV на 2026 год, но около 25 раз прогноза скорректированной EBITDA. По прибыли она выглядит высокой, по выручке — разумной; окупится ли она, зависит от синергии, которую Copart пока не оценила в цифрах.
Когда ожидается закрытие сделки Copart и ACV?
Компании рассчитывают закрыть сделку до конца 2026 календарного года при условии предъявления к выкупу большинства акций, истечения периода ожидания по HSR и выполнения других обычных условий.
Почему Copart покупает ACV именно сейчас?
Выручка Copart в 2026 финансовом году выросла лишь на 0,4%, а чистая прибыль в четвёртом квартале упала на 17,4%, тогда как ACV прогнозирует рост выручки на 11–13%. ACV даёт Copart более быстрорастущий бизнес дилерской оптовой торговли и технологии данных об автомобилях, которых у неё нет.
Заключение
Сделка Copart и ACV Auctions в 2026 году — это больше, чем поглощение за 1,9 млрд $. Это ставка на то, что перепродажа автомобилей будет становиться всё более цифровой, основанной на данных и объединённой по каналам повреждённых машин, опта, перевозки, финансирования и розницы, — и одновременно признание того, что собственный двигатель роста Copart замедлился.
Рост ACVA на 44% вобрал почти всю стоимость предложения Copart. При цене 10,41 $ против 10,50 $ рынок закладывает вероятность завершения около 97%, оставляя арбитражёрам 0,9% роста против примерно 31% падения в случае срыва сделки. Долгосрочный вопрос касается акционеров Copart: смогут ли дилерская сеть, технологии площадки и данные об автомобилях ACV принести достаточно дополнительного денежного потока, чтобы оправдать цену около 25 скорректированных EBITDA?
Оптимистичный сценарий реален. Copart получает более быстрорастущий дилерский канал, расширяет доступный рынок, добавляет инструменты данных об автомобилях с поддержкой ИИ и может вести перекрёстные продажи в глобальной сети. Пессимистичный сценарий столь же реален. Число проданных автомобилей и GMV ACV во втором квартале не выросли, маржа скромная, а интеграция может повредить тем самым связям с дилерами и технологической культуре, за которые платит Copart.
О других крупных сделках, которые мы разобрали в этом году, читайте в материалах Сделка Amazon и Qualcomm: на кону 54 миллиона акций QCOM и Сделка Nvidia и Hugging Face 2026: 12,9 млрд и 86 выручек.
Инвесторы, которые хотят отслеживать сделку, изменения оценки и реакцию рынка после объявления, могут использовать SimianX AI, чтобы объединить фундаментальные данные, технический анализ, отчётность в SEC и настроения в новостях в реальном времени. Платформа помогает упорядочить факты, но инвесторам следует проводить собственную проверку и консультироваться с лицензированным специалистом перед принятием финансовых решений.
Эта статья носит исключительно информационный и образовательный характер. Она не является инвестиционной, юридической или налоговой рекомендацией. Рыночные цены и условия сделки могут меняться, и инвесторам следует проверять актуальные данные перед принятием финансовых решений.
Читайте также
- Сделка Amazon и Qualcomm: на кону 54 миллиона акций QCOM
- Сделка Nvidia и Hugging Face 2026: 12,9 млрд и 86 выручек
- Сделка NextEra-Dominion 2026: AI-узкое место и 110 ГВт США
Источники
- SEC EDGAR — Совместный пресс-релиз Copart и ACV (форма 8-K ACV, приложение 99.1, 10 сентября 2026 года)
- SEC EDGAR — Форма 8-K ACV с кратким изложением договора о слиянии и неустоек
- SEC EDGAR — Договор о слиянии (Agreement and Plan of Merger, приложение 2.1)
- SEC EDGAR — Презентация сделки Copart и ACV (приложение 99.2)
- SEC EDGAR — Результаты Copart за четвёртый квартал 2026 финансового года (приложение 99.1)
- SEC EDGAR — Результаты ACV за второй квартал 2026 года
- ACV, раздел для инвесторов — материалы к собранию акционеров 2026 года
- SEC EDGAR — Результаты OPENLANE за четвёртый квартал 2025 года
- Bloomberg — ACV Auctions изучает возможность продажи после интереса покупателей (11 августа 2026 года)
- Bloomberg — Copart близка к сделке по покупке ACV Auctions почти за 2 млрд $ (10 сентября 2026 года)


