Притормозить на передовой: что призыв замедлить ИИ значит для триллионного бума акций ИИ
Бум акций ИИ в 2026 году вошёл в неуютную фазу. В субботу, 12 сентября, глава Anthropic Дарио Амодеи опубликовал эссе объёмом около 3800 слов под названием We Must Pace the Frontier, в котором утверждал: «мы должны замедлить темп, с которым улучшаем возможности моделей ИИ». Меньше чем через сутки глава OpenAI Сэм Альтман написал, что согласен: «нам нужно сдерживать темп на передовой», а Илон Маск ответил двумя словами: «Дарио прав», как сообщило издание SiliconANGLE.
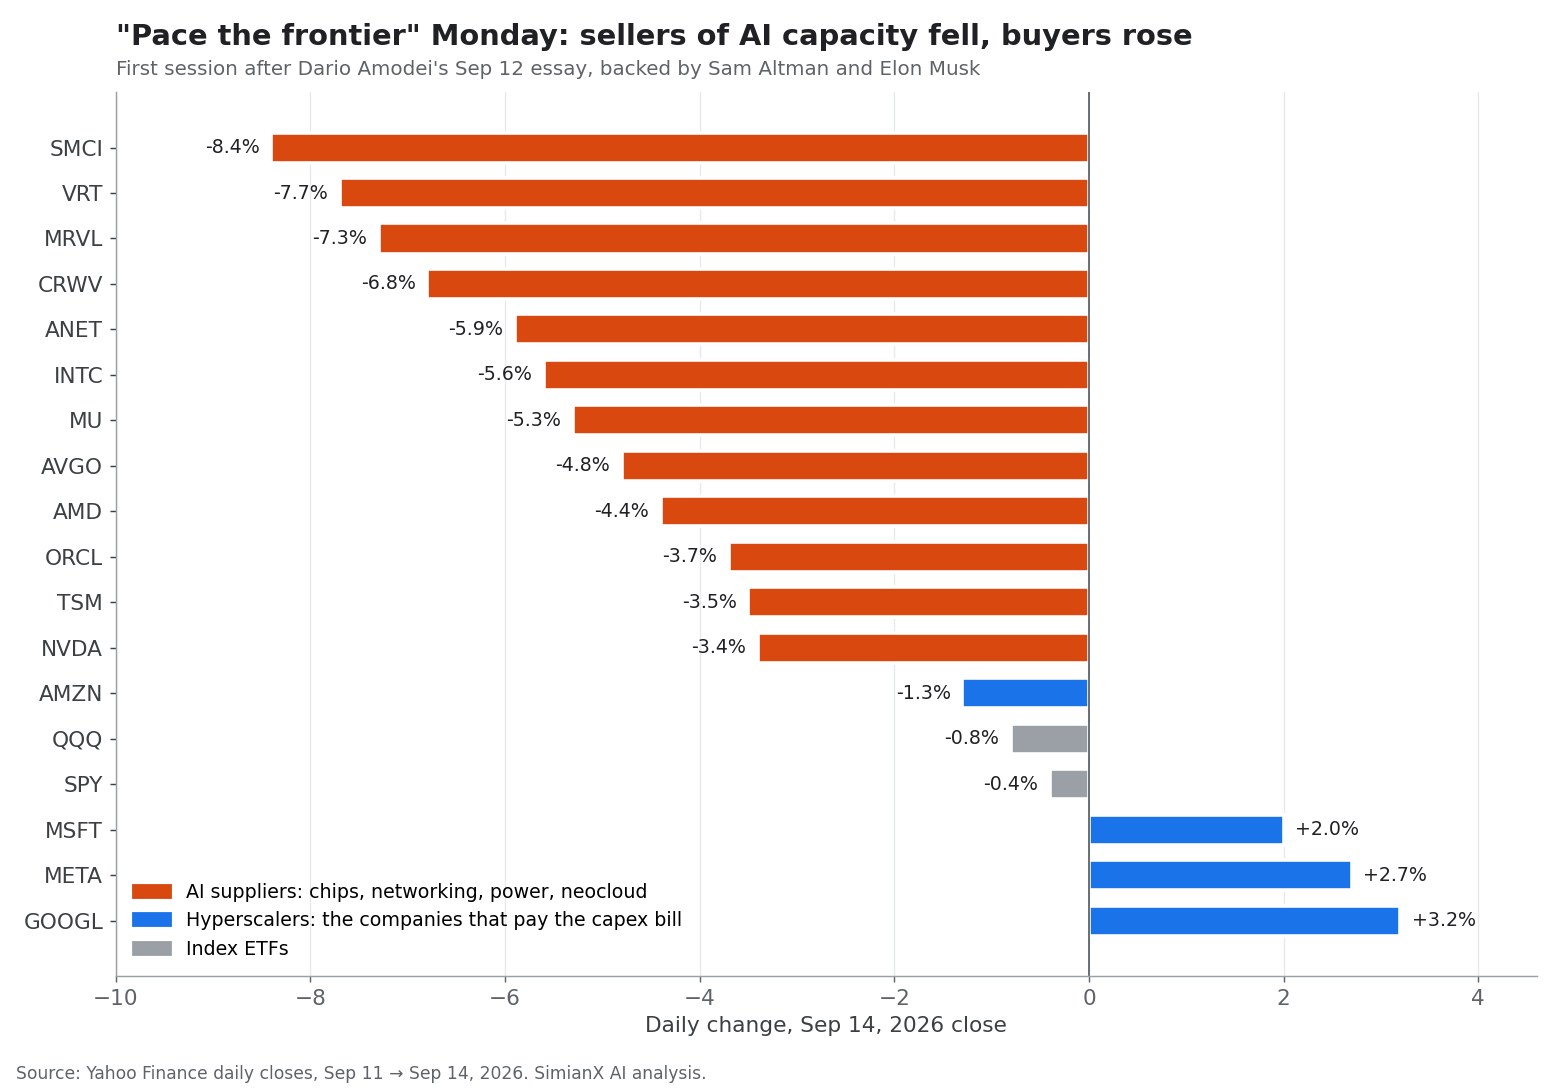
Впервые руководители трёх самых известных лабораторий ИИ публично сошлись во мнении по поводу чего-то, похожего на тормоз. Рынки восприняли это как вопрос о расходах. Когда в понедельник, 14 сентября, начались торги, компании, которые продают мощности для ИИ, резко упали: Super Micro подешевела на 8,4%, Vertiv — на 7,7%, Marvell — на 7,3%, CoreWeave — на 6,8%, а NVDA — на 3,4%. Компании, которые платят за эти мощности, двинулись в обратную сторону: Alphabet вырос на 3,2%, Meta — на 2,7%, Microsoft — на 2,0%.
Этот раскол — главное, что сейчас стоит понимать о триллионной ставке на ИИ. Искусственный интеллект остаётся одним из важнейших технологических сдвигов за десятилетия, но инвесторы спрашивают уже не только о масштабе возможностей. Они спрашивают, кто за это платит, из какого денежного потока и что будет с поставщиками, если покупатели когда-нибудь замедлятся.
Это не означает автоматически, что искусственный интеллект — пузырь. Но это означает, что доходность акций ИИ может в большей степени зависеть от качества прибыли, свободного денежного потока и дисциплины в расходовании капитала, чем от оптимистичных заголовков. В этом материале разобрано, что на самом деле сказали руководители ИИ-компаний, как торговались 16 акций, связанных с ИИ, что гиперскейлеры в действительности сделали со своими планами расходов, а также предложена практическая схема оценки того, какие части бума наиболее уязвимы.
SimianX AI создан именно для такого межрыночного анализа. Его мультиагентная платформа объединяет фундаментальные данные, технические индикаторы, отчётность, новости и настроения, чтобы инвесторы могли оценить, подкреплена ли цена акции операционными показателями.
Что на самом деле сказали руководители ИИ-компаний
С выражением «нажать на тормоза» нужно обращаться осторожно. Никто не объявлял о сокращении расходов. Эссе посвящено темпу роста возможностей, а его основные инструменты — надзор и координация, а не уменьшение центров обработки данных.
| Кто | Где | Что сказано | Конкретное обязательство |
|---|---|---|---|
| Дарио Амодеи, Anthropic | Личное эссе, 12 сентября | «Мы должны замедлить темп, с которым улучшаем возможности моделей ИИ. Прогресс всё равно будет казаться быстрым». | Внешние оценщики с постоянным доступом к системам Anthropic на уровне сотрудника — с этого момента |
| Сэм Альтман, OpenAI | Посты в X, 12–13 сентября | «Я согласен с Дарио: нам нужно сдерживать темп на передовой». | OpenAI тоже предоставит независимым оценщикам доступ на уровне сотрудника |
| Илон Маск, xAI | Пост в X | «Дарио прав» | Не названо |
План Амодеи состоит из трёх частей: встроенные внешние оценщики (Anthropic ввела их в одностороннем порядке), общие стандарты безопасности и ограничения возможностей, согласованные между разработчиками передовых моделей, и в перспективе — координация темпа между правительствами. Вычислительные мощности для обучения упоминаются в эссе лишь как возможный элемент сдерживания, и сам Амодеи опасается, что пороги по вычислениям легко обойти. Сокращать бюджеты на центры обработки данных он не предлагает. CNN и Axios подали его так же: как аргумент о безопасности, а не как заявление о капитальных затратах.
Почему же тогда упали акции производителей чипов? Потому что вся цепочка поставок ИИ оценена исходя из предположения, что передовые лаборатории годами будут покупать всё более крупные кластеры для обучения. Любой убедительный разговор о сдерживании темпа, даже без конкретной суммы, снижает вероятность самых агрессивных сценариев спроса. Гиперскейлеры выросли по зеркальной причине: более медленная гонка может означать меньшее давление в пользу дальнейшего наращивания инвестиционных бюджетов, которые уже переросли их денежный поток.
Вопрос об инвестициях в ИИ смещается от «Насколько велика возможность?» к «Кто получает достаточно денежного потока, чтобы за неё заплатить?»
Как торговались акции ИИ 14 сентября
В таблице ниже зафиксирована первая сессия после эссе. Объём показан как кратное среднему значению за 20 дней для каждой бумаги — это показывает, было ли движение паническим бегством или переоценкой.
| Акция | Роль в строительстве ИИ-инфраструктуры | Закрытие, 14 сент. | Изменение за день | Объём к среднему за 20 дней | От 52-недельного максимума | С начала 2026 года |
|---|---|---|---|---|---|---|
| NVDA | Ускорители | $210,96 | -3,4% | 1,0x | -10,5% | +13,1% |
| AVGO | Заказные ИИ-чипы, сетевое оборудование | $344,72 | -4,8% | 1,1x | -28,4% | -0,4% |
| AMD | Ускорители, процессоры | $493,41 | -4,4% | 1,4x | -15,1% | +130,4% |
| TSM | Контрактное производство | $418,01 | -3,5% | 1,5x | -12,5% | +37,6% |
| ORCL | Облачные мощности для ИИ | $144,79 | -3,7% | 1,6x | -55,9% | -25,7% |
| CRWV | Специализированное облако (аренда GPU) | $82,98 | -6,8% | 1,1x | -42,0% | +15,9% |
| AMZN | Гиперскейлер | $253,54 | -1,3% | 1,0x | -10,7% | +9,8% |
| MSFT | Гиперскейлер | $505,41 | +2,0% | 1,1x | -6,8% | +4,5% |
| META | Гиперскейлер | $665,60 | +2,7% | 1,1x | -14,7% | +0,8% |
| GOOGL | Гиперскейлер | $349,39 | +3,2% | 1,5x | -13,2% | +11,6% |
| QQQ | ETF на Nasdaq-100 | $709,18 | -0,8% | 1,1x | -5,0% | +15,4% |
| SPY | ETF на S&P 500 | $760,88 | -0,4% | 1,2x | -2,2% | +11,6% |
Источник: дневные цены закрытия Yahoo Finance; 52-недельный максимум рассчитан по ценам закрытия за предыдущие 252 сессии. Другие поставщики упали сильнее: Super Micro -8,4%, Vertiv -7,7%, Marvell -7,3%, Arista -5,9%, Intel -5,6% и Micron -5,3%.
Выделяются три момента.
- Это была переоценка, а не паника. Объём по большинству бумаг составил лишь 1,0–1,6 от обычного. Инвесторы сокращали позиции, но не бежали.
- Amazon стал исключением среди гиперскейлеров. Акция упала на 1,3%, пока конкуренты росли, что соответствует положению компании одновременно как покупателя чипов, продавца облачных мощностей и крупного инвестора в саму Anthropic.
- Индекс почти не сдвинулся. QQQ потерял 0,8%, то есть это была ротация внутри ставки на ИИ, а не общий день бегства от риска.
Ставка на ИИ дала трещину ещё до эссе
Эссе вышло на рынок, который уже несколько месяцев тихо переоценивал ИИ-инфраструктуру в сторону понижения. На закрытие 14 сентября каждая связанная с ИИ бумага в нашей выборке находилась ниже своего 52-недельного максимума, тогда как S&P 500 отставал от пика всего на 2,2%.
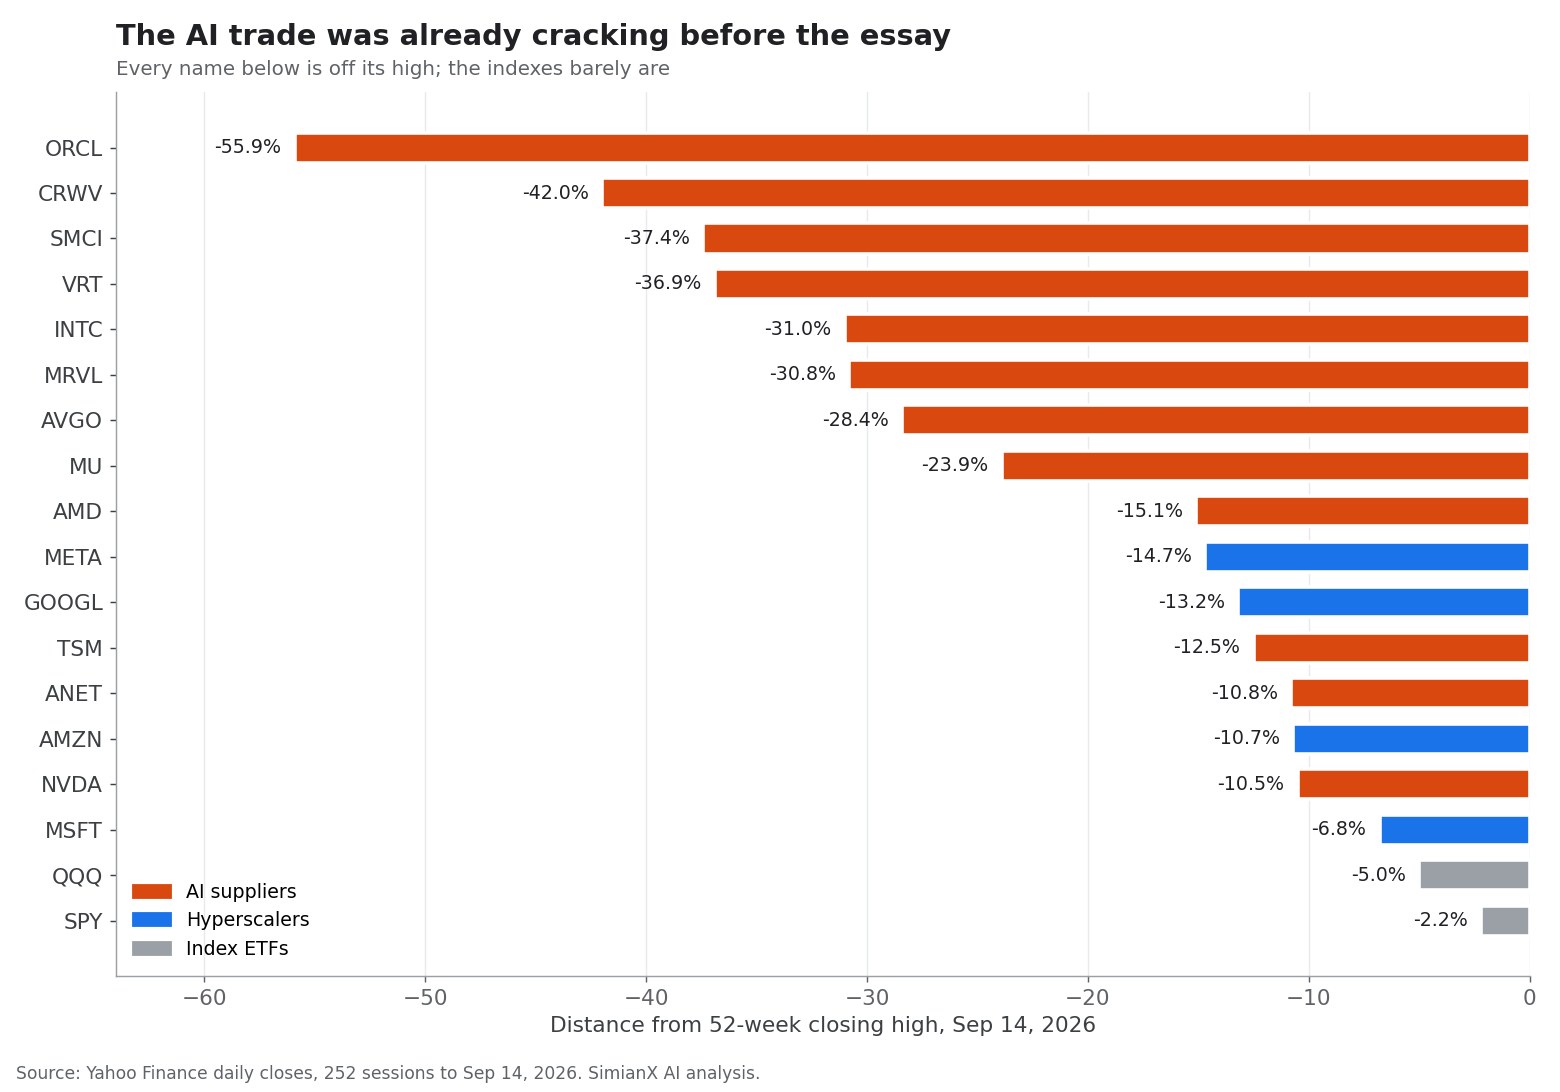
Эта картина не случайна. Самые глубокие просадки — у компаний, которые либо активно берут в долг ради строительства мощностей (Oracle, CoreWeave), либо продают физическую инфраструктуру с неравномерными заказами (Super Micro, Vertiv). Самые мелкие — у гиперскейлеров с крупнейшими текущими денежными потоками. При этом многие поставщики по итогам года всё ещё далеко впереди: Micron с начала 2026 года вырос примерно на 224%, Intel — на 163%, Marvell — на 158%, AMD — на 130%. Такое сочетание — огромный рост, а затем откаты на 25–35% — типично для зрелой импульсной ставки и делает группу более чувствительной к любому намёку на замедление роста спроса.
Никто на самом деле не сократил капитальные затраты на ИИ
Самый важный факт для инвесторов в акции ИИ: пока тормоз остаётся лишь риторическим. Каждый крупный гиперскейлер в июльский сезон отчётности повысил или сохранил свой план капитальных затрат на 2026 год.
| Компания | Прежний прогноз капзатрат на 2026 год | Последний прогноз (июль 2026) | Что изменилось |
|---|---|---|---|
| Alphabet | $180–190 млрд | $195–205 млрд | Повышен; капзатраты во 2-м квартале удвоились до $44,9 млрд |
| Amazon | Около $200 млрд | Около $220 млрд | Повышен; гендиректор ссылается на стоимость памяти и спрос |
| Meta | $125–145 млрд | $130–145 млрд | Диапазон сужен вверх |
| Microsoft (2026 календарный год) | Около $190 млрд | Около $175 млрд | Лишь изменение учёта: больше аренды ЦОД теперь учитывается как операционная аренда |
Источники: CNBC об Alphabet, Fortune об Amazon, результаты Meta за 2-й квартал 2026 года, CFO Dive о Microsoft.
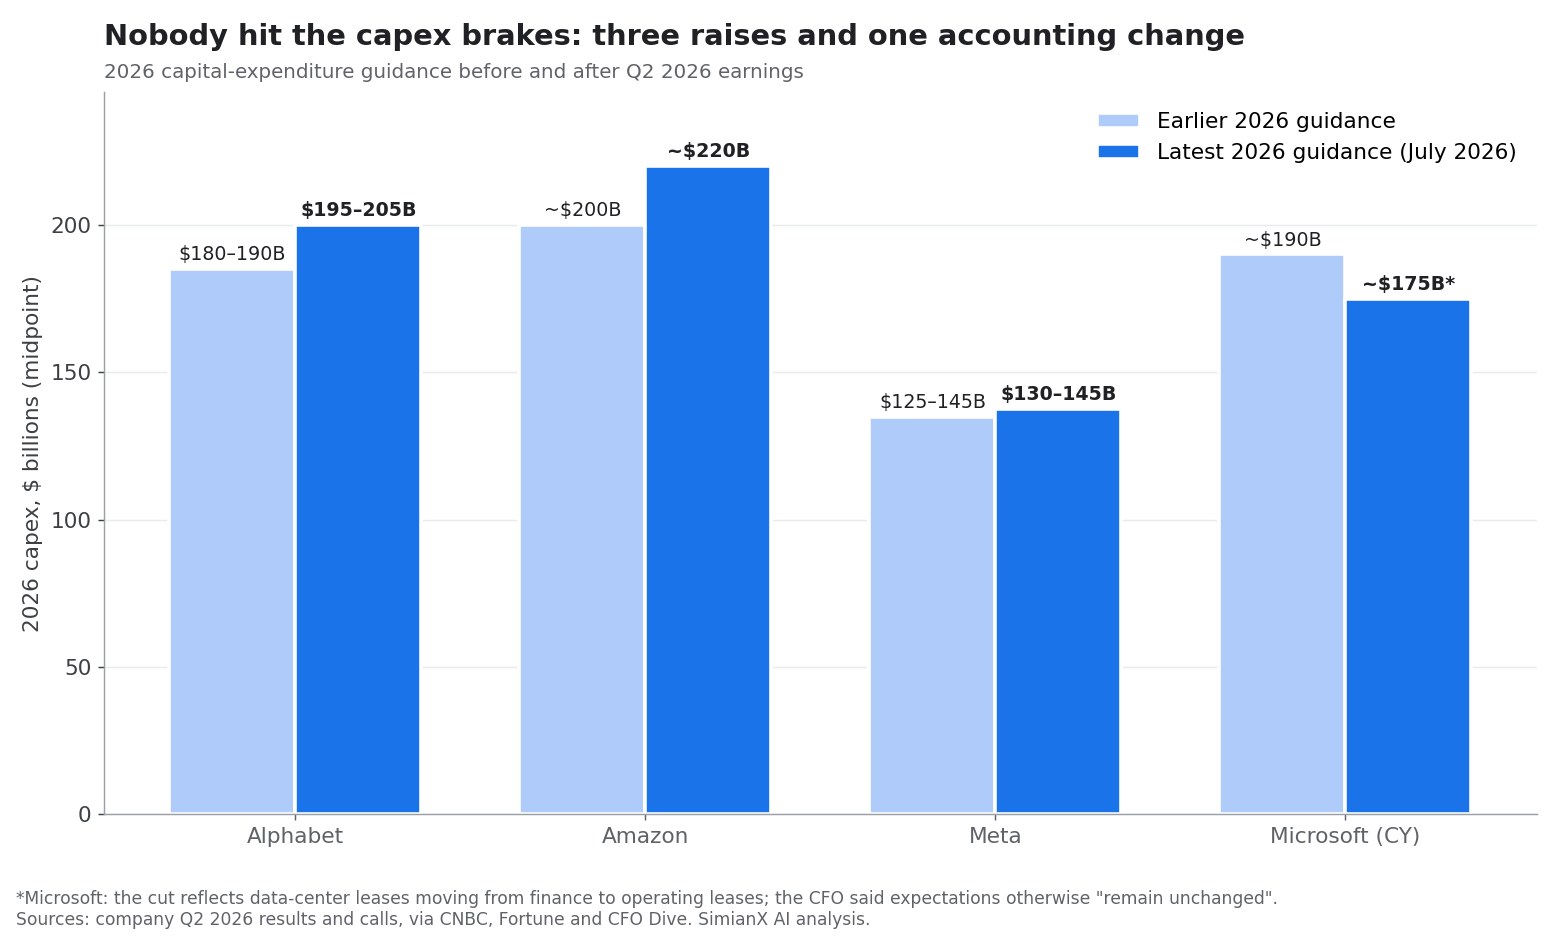
Цифра Microsoft заслуживает пояснения. Финансовый директор Эми Худ сказала, что снижение отражает перевод будущей аренды центров обработки данных из финансовой в операционную и что «за исключением этого влияния на срок полезного использования наши ожидания по капитальным затратам на 2026 календарный год остаются неизменными». Компания также продлила срок полезного использования ЦОД и офисных зданий с 15 до 25 лет, что снижает ежегодную амортизацию. Ни одно из этих изменений не означает, что Microsoft строит меньше.
Amazon высказался ещё прямее. «Нам всё равно не хватит мощностей, чтобы удовлетворить весь спрос, который у нас есть в 2026 году», — сказал Энди Джесси на конференц-звонке 30 июля. «И я считаю, что эта динамика сохранится и в 2027 году».
В совокупности четыре крупнейших инвестора шли к примерно $725 млрд капитальных затрат в 2026 году — на 77% больше рекордных $410 млрд в 2025 году, согласно прогнозам первого квартала, которые собрала Financial Times и о которых написал Tom's Hardware. К концу июля те же четыре компании потратили с 2023 года более $1,1 трлн, и только в этом году ожидалось ещё около $745 млрд, говорится во втором материале Tom's Hardware. Июльские повышения подняли эту сумму ещё выше.
В эти расходы входят:
- Графические процессоры и заказные ИИ-ускорители.
- Здания центров обработки данных и системы охлаждения.
- Высокоскоростное сетевое оборудование.
- Производство и передача электроэнергии.
- Облачные мощности для обучения и логического вывода моделей.
- Земля, строительство и долгосрочные контракты на электроэнергию.
- Новые программные платформы для коммерциализации ИИ-сервисов.
Со стратегической точки зрения гонка рациональна. Компания, которая построит слишком мало, может потерять клиентов, разработчиков и долю рынка в пользу лучше финансируемого конкурента. Но экономический риск в том, что все крупные компании могут одновременно построить слишком много.
В классическом инвестиционном цикле новые мощности обычно добавляются после того, как спрос становится видимым. В ИИ компании строят мощности под ожидаемый будущий спрос. Это создаёт временной разрыв: расходы возникают сразу, а выручка может прийти через годы — или не прийти вовсе. Насколько велик этот разрыв уже сейчас, мы измерили в материале Вложения в ИИ 2026: 96% денежного потока техногигантов США.
Почему расходы на ИИ становятся вопросом баланса
Свободный денежный поток у двух гигантов стал отрицательным
Во втором квартале 2026 года Alphabet потратил $44,9 млрд на основные средства при операционном денежном потоке $39,1 млрд, в результате чего свободный денежный поток за квартал составил минус $5,9 млрд, следует из его пресс-релиза о результатах за 2-й квартал 2026 года. Amazon сообщил о свободном денежном потоке за последние двенадцать месяцев в размере минус $7,6 млрд против плюс $18,2 млрд годом ранее, что было «обусловлено главным образом ростом покупок основных средств на $66,1 млрд в годовом выражении», говорится в его релизе за 2-й квартал 2026 года. Свободный денежный поток Meta во 2-м квартале упал до $784 млн, о чём мы подробно писали в материале Акции META после Muse: оправдает ли ИИ-агент 145 млрд $?.
Деньги приходят от новых акций и новых долгов
Когда денежный поток больше не покрывает строительство, компании привлекают внешний капитал. Alphabet сообщил, что в июне 2026 года выпустил акции классов A и C, а также обязательно конвертируемые привилегированные акции с чистыми поступлениями $49,6 млрд, «в том числе на капитальные затраты для масштабирования ИИ-инфраструктуры», и запустил программу продажи на рынке ещё до $40,0 млрд акций.
Растёт и долг. S&P Global насчитывает около $225 млрд облигаций, выпущенных гиперскейлерами и связанными с ними компаниями вроде Nvidia с начала 2026 года — это темп рекордного года, а её аналитики написали, что «кредитное качество гиперскейлеров постепенно ухудшается», сообщило Axios 11 сентября. Тот же анализ предполагает, что шесть крупнейших гиперскейлеров, включая Oracle, до 2030 года потратят на ЦОД и ИИ более $7 трлн.
Крупные технологические компании, как правило, могут безопасно обслуживать долг благодаря устоявшемуся бизнесу и сильным балансам. Опасения шире: более мелкие операторы ЦОД, спекулятивные девелоперы инфраструктуры и сильно закредитованные ИИ-стартапы могут оказаться уязвимее, если загрузка или цены разочаруют. Именно там просадки от 52-недельных максимумов глубже всего, о чём мы писали в материале Акции CoreWeave (CRWV) 2026: AI-портфель $100B против долга.
Короткоживущие активы создают риск амортизации
Значительная часть этих капзатрат идёт на серверы и ускорители, которые изнашиваются или устаревают гораздо быстрее зданий. Alphabet сообщал, что около 60% его расходов в 2026 году приходится на серверы, а 40% — на центры обработки данных и сетевое оборудование. Если архитектуры моделей или методы логического вывода будут быстро совершенствоваться, сегодняшнее дорогое оборудование может утратить экономическую привлекательность раньше, чем принесёт достаточную отдачу, а амортизационные отчисления будут продолжать ложиться на отчёт о прибылях и убытках.
Руководству нужно защищать свободный денежный поток
Гендиректор может называть инвестиции в ИИ стратегически необходимыми, но акционеры в конечном счёте получают ценность через прибыль, денежный поток или долгосрочное конкурентное преимущество. Если капитальные затраты растут быстрее операционной прибыли, свободный денежный поток может снижаться даже при росте выручки.
Именно поэтому инвесторы стали чувствительнее к прогнозам капзатрат. Alphabet превзошёл ожидания во втором квартале, но всё равно подешевел после повышения диапазона расходов — эта закономерность проявлялась на протяжении всего июльского сезона отчётности.
Замкнутая экономика ИИ проявляется в отчётной прибыли
Одно из серьёзных опасений — возможность всё более замкнутой экосистемы ИИ, и в 2026 году она стала заметна в аудированных цифрах.
Рассмотрим упрощённую цепочку:
- Производитель чипов продаёт ускорители облачному провайдеру.
- Облачный провайдер сдаёт вычислительные мощности в аренду разработчику моделей ИИ.
- Разработчик моделей заключает стратегическое партнёрство с облачным провайдером и принимает от него инвестиции.
- Облачный провайдер сообщает о сильном спросе на ИИ и признаёт прибыль по мере роста оценки лаборатории.
- Производитель чипов получает новые заказы на основе этого спроса.
Такая цепочка может отражать реальную экономическую активность. Но инвесторам всё равно стоит спросить, кто в конечном счёте платит и получает ли конечный клиент достаточно производительности или выручки, чтобы оправдать расходы.
Вот как это выглядело за один квартал:
| 2-й квартал 2026 года | Операционная прибыль | Прочие (внереализационные) доходы | Чистая прибыль | Главный источник прочих доходов |
|---|---|---|---|---|
| Alphabet | $40,8 млрд | $98,0 млрд | $112,1 млрд | «Чистая нереализованная прибыль по нашим долевым ценным бумагам» |
| Amazon | $27,5 млрд | $53,4 млрд | $62,6 млрд | «В основном от наших инвестиций в Anthropic» |
Источник: пресс-релизы Alphabet и Amazon о результатах за 2-й квартал 2026 года (Form 8-K, Exhibit 99.1).
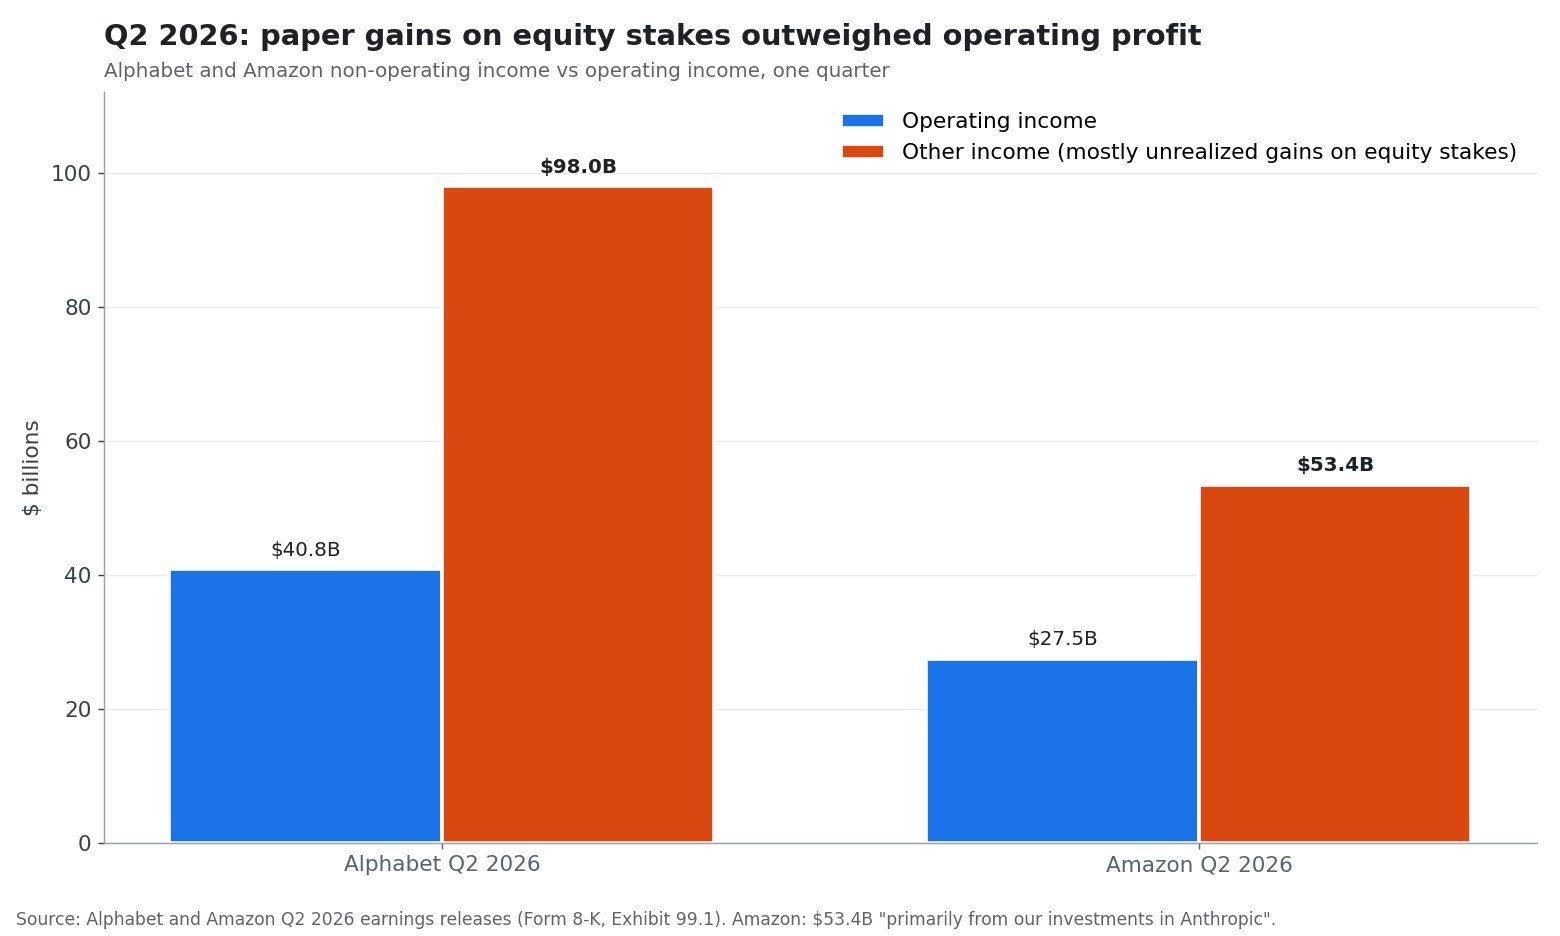
Чистая прибыль Alphabet, приходящаяся на акционеров, выросла на 298%, тогда как операционная прибыль — на 30%. Чистая прибыль Amazon более чем вдвое превысила операционную. Это реальная, раскрытая в отчётности прибыль, и оба бизнеса быстро растут. Но это прибыль от долей в ИИ-компаниях, которые сами являются крупными покупателями облачных мощностей Alphabet и Amazon. Если оценки частных ИИ-компаний упадут, та же строка может качнуться в обратную сторону.
Риск возрастает, когда стартапы получают огромное финансирование, берут на себя долгосрочные облачные контракты, а затем тратят значительную часть этих денег на облачные услуги своих стратегических партнёров. Экосистема может быстро расти, а прибыльность на конечном рынке останется недоказанной.
Здоровый рынок ИИ должен постепенно демонстрировать:
- Больше выручки из нетехнологических отраслей.
- Более высокую производительность сотрудников.
- Измеримую экономию затрат.
- Более высокую валовую маржу в программном обеспечении.
- Снижение затрат на логический вывод.
- Меньшую зависимость от субсидий.
- Более широкое распространение среди клиентов за пределами первопроходцев.
Если отрасль останется зависимой от инвесторов, финансирующих компании, которые покупают инфраструктуру у других технологических компаний, бум будет уязвимее к кризису доверия.
Nvidia доказывает, что реальный спрос есть, но риск не исчезает
Самый сильный аргумент против пузыря ИИ — результаты реального бизнеса Nvidia.
Nvidia отчиталась о выручке за 2026 финансовый год в размере $215,9 млрд, что на 65% больше, чем годом ранее, а выручка сегмента центров обработки данных выросла на 68%, говорится в её годовом отчёте за 2026 финансовый год по форме 10-K. Операционная прибыль выросла на 60%, до $130,4 млрд.
Эти цифры показывают, что строительство ИИ-инфраструктуры — не чистая фантазия. Клиенты покупают чипы, сетевые системы и целые платформы ускоренных вычислений в исключительных объёмах.
Тот же отчёт показывает и то, насколько переплелась экосистема. Nvidia раскрыла $95,2 млрд обязательств по поставкам и мощностям, почти полностью подлежащих оплате до 2027 финансового года, а также $27 млрд многолетних договоров на облачные услуги — то есть Nvidia сама обязалась арендовать облачные мощности. В 10-K также содержится предупреждение, что «наличие центров обработки данных, энергии и капитала для строительства ИИ-инфраструктуры NVIDIA нашими клиентами и партнёрами имеет решающее значение».
Сильная выручка поставщика не доказывает автоматически, что вся экосистема получит привлекательную доходность. Во многих технологических инвестиционных циклах производители оборудования зарабатывают раньше конечных пользователей. Ключевой вопрос в том, смогут ли клиенты монетизировать оборудование после покупки. Об исторической закономерности см. материалы NVDA после отчёта: каждая реакция с 2016 года в таблице и Раздувает ли Дженсен Хуанг пузырь ИИ? Разбор бума Nvidia.
Инвесторам в Nvidia стоит следить за:
- Ростом сегмента ЦОД после текущего продуктового цикла Blackwell.
- Концентрацией клиентов среди гиперскейлеров.
- Темпами разработки собственных чипов Google, Amazon и Microsoft.
- Экспортными ограничениями, затрагивающими продажи, связанные с Китаем.
- Устойчивостью валовой маржи по мере усиления конкуренции.
- Доходностью инвестированного капитала облачных провайдеров.
- Циклом замены ИИ-ускорителей.
- Тем, будет ли какое-либо соглашение передовых лабораторий о сдерживании темпа когда-нибудь включать ограничения на вычисления для обучения.
Акция может оставаться фундаментально сильной и при этом пережить значительную коррекцию оценки, если ожидаемый рост замедлится. Nvidia 14 сентября была хорошим примером: рекордный бизнес и цена акции на 10,5% ниже майского максимума.
Является ли триллионный бум акций ИИ пузырём прибыли?
Стратеги Fidelity Ану Гаггар и Брайан Саджади в феврале 2026 года предложили полезный контрольный список, 5 signs of an AI bubble to watch for: рост прибыли, качество прибыли, оценки в сравнении с историей, устойчивость капитальных затрат и цикл процентных ставок. Вот как выглядит каждый сигнал после событий 2026 года.
| Сигнал | На что смотреть | Оценка на сентябрь 2026 года |
|---|---|---|
| Рост прибыли | Подкреплена ли прибыль выручкой | Сильный: выручка Nvidia +65%, AWS +37%, Google Cloud ускоряется |
| Качество прибыли | Денежный поток против отчётной прибыли | Ухудшается: крупная внереализационная прибыль у Alphabet и Amazon; отрицательный свободный денежный поток |
| Оценки | Мультипликаторы в сравнении с историей | Смешанная картина: поставщики подешевели на 10–56% от максимумов; гиперскейлеры ближе к пикам |
| Устойчивость капзатрат | Финансируются из прибыли или за счёт долга и акций | Ухудшается: рекордные выпуски облигаций, привлечение Alphabet $49,6 млрд через акции |
| Процентные ставки | Ликвидность и политика ФРС | Ключевой фактор неопределённости для «длинных» акций ИИ |
Эта схема помогает отличить настоящую технологическую революцию от неустойчивого биржевого цикла.
Рост прибыли
Лидеры ИИ сообщают о значительном росте выручки и прибыли. Nvidia — самый наглядный пример, но облачные подразделения и рекламные платформы также выигрывают от спроса, связанного с ИИ.
Риск в том, что рынок ожидает высокого роста слишком много лет подряд. Компания, чья прибыль растёт на 40%, может заслуживать премиальной оценки; компания, растущая на 15% при огромных расходах, — возможно, нет.
Качество прибыли
Не всякий рост прибыли одинаково ценен. Инвесторам стоит различать:
- Выручку от внешних клиентов и выручку от аффилированных партнёров.
- Поступления денежных средств и бухгалтерскую дебиторскую задолженность.
- Регулярные подписки и разовые инфраструктурные контракты.
- Операционную прибыль и доходы от вложений в другие ИИ-компании.
- Операционную прибыль до и после вознаграждения акциями.
- Валовую прибыль от ИИ-продуктов и от традиционного бизнеса.
Оценка
Некоторые акции ИИ остаются дорогими относительно широкого рынка даже после сжатия мультипликаторов. Другие крупные технологические компании торгуются с более умеренными мультипликаторами, потому что их существующий бизнес генерирует значительный денежный поток.
Инвесторам не следует рассматривать «связь с ИИ» как отдельную категорию оценки. Прибыльный лидер полупроводников, облачная платформа, убыточный разработчик моделей и поставщик энергетического оборудования не должны оцениваться по одинаковым допущениям.
Устойчивость капитальных затрат
Капитальные затраты устойчивы, когда приносят выручку, снижают удельные издержки или создают прочное конкурентное преимущество. Они становятся опасными, когда компании вынуждены постоянно наращивать расходы лишь для того, чтобы удержать позиции.
Ключевые вопросы:
- Какая доля капзатрат напрямую привязана к законтрактованному спросу клиентов?
- Какая загрузка нужна для приемлемой доходности?
- Как быстро обесценивается оборудование?
- Могут ли клиенты перейти на более дешёвые модели или собственные чипы?
- Что произойдёт, если вырастут цены на электроэнергию или стоимость финансирования?
Процентные ставки
Акции ИИ — активы с большой дюрацией, поскольку значительная часть их ожидаемой стоимости приходится на будущую прибыль. Более высокие ставки снижают приведённую стоимость этой прибыли и могут сжимать мультипликаторы даже при устойчивых результатах бизнеса. Теперь ставки напрямую важны и для самого строительства, поскольку всё большая его часть финансируется долгом.
Что может спровоцировать коррекцию акций ИИ?
Коррекция не требует провала технологии. Достаточно, чтобы снизились ожидания.
Возможные катализаторы:
Реальное замедление капзатрат гиперскейлеров
Если Microsoft, Amazon, Alphabet или Meta дадут сигнал, что мощности растут быстрее спроса, инвесторы могут снизить оценки по всей цепочке поставок ИИ. 14 сентября стало предварительным показом того, как разойдутся поставщики и покупатели.
Обязывающее соглашение о сдерживании темпа
Эссе Амодеи сегодня — лишь предложение. Если разработчики передовых моделей или правительства когда-нибудь договорятся об ограничениях возможностей, включающих вычисления для обучения, кривая спроса на крупнейшие кластеры станет более пологой.
Отказ крупного клиента
Крупные проекты ЦОД часто зависят от небольшого числа якорных клиентов. Задержка или отмена может одновременно ударить по поставщикам чипов, строительным компаниям, коммунальным предприятиям и арендодателям.
Снижение цен на ИИ
Конкуренция между облачными провайдерами и разработчиками моделей может снижать цены быстрее, чем растёт использование. Снижение цен выгодно клиентам, но может ударить по марже поставщиков.
Разочаровывающий эффект для производительности
Компании могут обнаружить, что ИИ повышает эффективность сотрудников, но не приносит достаточной измеримой прибыли, чтобы оправдать крупные бюджеты. Внедрение может продолжаться, а монетизация — оставаться слабой.
Регуляторные или правовые ограничения
Регулирование ИИ в сфере конфиденциальности, авторского права, безопасности или национальной безопасности может задержать внедрение или увеличить расходы на соблюдение требований. Экспортные ограничения также могут сузить доступный рынок передовых чипов.
Событие в сфере финансирования или уценка частных ИИ-компаний
Если ИИ-стартап, оператор ЦОД или фонд частного кредитования допустит дефолт, инвесторы могут пересмотреть риски расширения инфраструктуры за счёт долга. Падение оценок частных ИИ-компаний также развернёт в обратную сторону инвестиционную прибыль, которая сейчас приукрашивает результаты гиперскейлеров.
Какие акции ИИ наиболее уязвимы?
Наиболее уязвимы не обязательно компании с наибольшей зависимостью от ИИ. Это компании с самым слабым сочетанием прочности баланса, концентрации клиентов и подтверждённого денежного потока.
| Тип компании | Главная сила | Главная уязвимость | Движение 14 сентября (примеры) |
|---|---|---|---|
| Ведущий разработчик чипов | Ценовая власть и немедленный спрос | Высокие ожидания и цикличные заказы | NVDA -3,4%, AMD -4,4%, AVGO -4,8% |
| Гиперскейлер | Диверсифицированный денежный поток и охват | Огромные капзатраты и амортизация | GOOGL +3,2%, META +2,7%, MSFT +2,0% |
| Разработчик моделей ИИ | Быстрые инновации и рост аудитории | Высокие затраты на вычисления и неясная маржа | В основном непубличные |
| Оператор ЦОД и облака на GPU | Дефицит инфраструктуры | Долговая нагрузка, загрузка и стоимость электроэнергии | CRWV -6,8%, ORCL -3,7% |
| Стартап в сфере ИИ-программ | Потенциально высокая валовая маржа | Отток клиентов и плотная конкуренция | В основном непубличные |
| Поставщик энергии, охлаждения и серверов | Необходимая инфраструктура | Задержки проектов и перенос переоценки | VRT -7,7%, SMCI -8,4% |
Инвесторам также стоит с осторожностью относиться к компаниям, которые используют слова об ИИ в презентациях для инвесторов, не раскрывая существенной выручки от ИИ. Ярлык ИИ может поднять оценку акции, даже если технология почти не влияет на прибыль.
Практическая схема анализа рисков акций ИИ
Инвесторы могут использовать следующий порядок действий, чтобы оценить, подкреплена ли акция ИИ фундаментальными показателями.
Шаг 1: отделите текущую выручку от будущих обещаний
Изучите последние годовые и квартальные отчёты. Определите, какая часть выручки приходится на продукты, уже используемые на коммерческой основе, а какая зависит от ожидаемого будущего спроса.
Шаг 2: сравните рост капзатрат с ростом операционной прибыли
Если капзатраты растут на 70%, а операционная прибыль — на 10%, руководство должно объяснить, как инвестиции принесут будущую отдачу. Временный разрыв может быть допустим; устойчивый разрыв вызывает больше беспокойства.
Шаг 3: проверьте конвертацию в денежные средства
Сравните чистую прибыль с операционным и свободным денежным потоком. Большие расхождения могут объясняться изменениями оборотного капитала, вознаграждением акциями, авансами клиентов или, как в 2026 году, доходами от вложений в другие ИИ-компании.
Шаг 4: проверьте концентрацию клиентов
Выясните, приходится ли на небольшую группу гиперскейлеров или ИИ-стартапов значительная доля выручки. Концентрация усиливает волатильность при изменении планов расходов.
Шаг 5: смоделируйте сценарий более медленного роста
Предположите, что рост выручки от ИИ сократится вдвое, валовая маржа немного снизится, а капзатраты останутся высокими ещё два года. Если акция и тогда выглядит разумно оценённой, риск снижения, вероятно, более управляем.
Шаг 6: отслеживайте формулировки руководства
Такие слова, как «оптимизация», «эффективность», «дисциплина в мощностях», «приоритизация», а теперь и «сдерживание темпа», могут указывать на переход от экспансии к анализу отдачи от инвестиций. Инвесторам стоит сравнивать нынешние формулировки с прежними прогнозами.
SimianX AI может поддержать этот процесс, позволяя сочетать анализ финансовой отчётности с техническими трендами, пересмотрами прогнозов аналитиков и настроениями новостей в реальном времени. Можно сразу открыть анализ NVDA в реальном времени или ознакомиться с исследовательской платформой SimianX AI. Результаты платформы носят информационный характер и должны дополнять, а не заменять профессиональную финансовую консультацию.
Оптимистичный, базовый и пессимистичный сценарии для бума акций ИИ
Оптимистичный сценарий: монетизация догоняет инфраструктуру
В оптимистичном сценарии ИИ становится универсальным слоем производительности. Компании внедряют агентов в клиентский сервис, разработку программного обеспечения, здравоохранение, финансы и промышленность. Использование облака продолжает расти, логический вывод дешевеет, а программы ИИ приносят регулярную выручку. «Сдерживание темпа на передовой» в итоге означает более качественную оценку, а не меньше вычислений.
В этом сценарии:
- Капзатраты гиперскейлеров приносят сильную отдачу в облаке и рекламе.
- Nvidia сохраняет технологическое лидерство.
- ИИ-приложения переходят от пилотных проектов к критически важным процессам.
- Загрузка ЦОД остаётся высокой.
- Рост производительности поддерживает более широкий экономический рост.
Рынок может и дальше вознаграждать лидеров ИИ, хотя доходность станет более избирательной.
Базовый сценарий: технология работает, но оценки нормализуются
В базовом сценарии внедрение ИИ продолжается, но занимает больше времени, чем ожидают инвесторы. Выручка растёт, но капиталоёмкость остаётся высокой, а маржа расширяется медленно.
В этом сценарии:
- Спрос на инфраструктуру остаётся сильным, но менее взрывным.
- Часть ИИ-стартапов объединяется или закрывается.
- Акции гиперскейлеров опережают более слабые спекулятивные бумаги.
- Мультипликаторы оценки постепенно снижаются.
- Доходность акций сильнее зависит от фактической прибыли.
Это была бы здоровая нормализация, а не обвал рынка.
Пессимистичный сценарий: избыток мощностей и разочаровывающая прибыль
В пессимистичном сценарии модели ИИ дешевеют и легче копируются, что снижает ценовую власть. Компании ограничивают расходы после слабой отдачи, а гиперскейлеры продолжают получать новые мощности быстрее, чем клиенты успевают их освоить.
В этом сценарии:
- Загрузка ИИ-инфраструктуры падает.
- Заказы на чипы откладываются или отменяются.
- Операторы ЦОД сталкиваются с давлением при рефинансировании.
- Технологические акции страдают от сжатия мультипликаторов.
- Оценки частных ИИ-компаний резко падают, разворачивая инвестиционную прибыль гиперскейлеров.
- Капитальные затраты сокращаются по всей экосистеме.
Технология может остаться важной в долгосрочной перспективе, но акции, связанные с ИИ, могут существенно упасть по мере перезагрузки ожиданий.
Частые вопросы о буме акций ИИ в 2026 году
Что руководители ИИ-компаний сказали о замедлении?
12 сентября 2026 года глава Anthropic Дарио Амодеи опубликовал эссе «We Must Pace the Frontier», призвав замедлить темп роста возможностей ИИ, встроить внешних оценщиков, ввести общие стандарты безопасности и в перспективе наладить международную координацию. Сэм Альтман из OpenAI согласился, что «нам нужно сдерживать темп на передовой», а Илон Маск написал: «Дарио прав». Никто из них не объявил о сокращении расходов на центры обработки данных.
Почему акции производителей чипов упали, а Alphabet и Meta выросли?
14 сентября такие поставщики, как Super Micro, Vertiv, Marvell, CoreWeave и Nvidia, упали на 3,4–8,4%, поскольку более медленная гонка на передовой может сократить будущие заказы. Alphabet, Meta и Microsoft выросли, потому что именно они оплачивают строительство, а снижение расходов поддержало бы их свободный денежный поток.
Сократил ли какой-либо гиперскейлер капзатраты на ИИ в 2026 году?
Нет. В июле 2026 года Alphabet повысил диапазон до $195–205 млрд, Amazon — примерно до $220 млрд, а Meta сузила диапазон до $130–145 млрд. Показатель Microsoft за календарный год снизился примерно до $175 млрд лишь из-за изменения учёта аренды; руководство заявило, что в остальном инвестиционные планы не изменились.
Переоценены ли акции ИИ в 2026 году?
Некоторые акции ИИ выглядят дорогими, поскольку их цены предполагают годы исключительного роста и высокой маржи. Другие подкреплены сильной текущей прибылью и денежным потоком, так что сектор скорее очень неоднороден, чем переоценён целиком. К середине сентября многие поставщики ИИ уже находились на 25–56% ниже своих 52-недельных максимумов.
Как инвесторам распознать пузырь прибыли в ИИ?
Обращайте внимание на рост выручки, зависящий от связанных технологических компаний, рост капзатрат без усиления денежного потока, прибыль за счёт доходов от долей в других ИИ-компаниях, высокую концентрацию клиентов, многократные повышения прогнозов без улучшения маржи и оценки, требующие нереалистичных долгосрочных допущений.
Продолжат ли акции Nvidia выигрывать от расходов на ИИ?
Nvidia остаётся крупным бенефициаром, пока клиенты продолжают покупать системы ускоренных вычислений. Её будущие результаты зависят от устойчивого спроса со стороны ЦОД, смены продуктовых поколений, конкуренции со стороны собственных чипов клиентов, экспортных ограничений и от того, оправдывает ли отдача клиентов дальнейшие расходы.
Что будет, если расходы гиперскейлеров на ИИ замедлятся?
Замедление расходов может надавить на акции полупроводниковых, сетевых, строительных, энергетических компаний и операторов ЦОД, одновременно потенциально поддержав свободный денежный поток самих гиперскейлеров. Масштаб влияния будет зависеть от того, отражает ли замедление временное освоение мощностей или фундаментальное снижение спроса на ИИ.
Заключение
Триллионный бум акций ИИ не обязательно закончился, но его следующая фаза будет более требовательной. Первая фаза вознаграждала компании, поставлявшие дефицитные чипы, облачные мощности и оборудование для ЦОД. Следующая будет вознаграждать компании, которые докажут, что ИИ способен генерировать устойчивый, регулярный и прибыльный денежный поток.
Руководители ИИ-компаний не отказываются от технологии, а гиперскейлеры не сократили ни доллара из своих планов на 2026 год. Изменилось в сентябре другое: лидеры передовых лабораторий открыто поставили под сомнение темп гонки, и рынок сразу показал, какая сторона сделки, по его мнению, проиграет, если гонка замедлится, — поставщики.
Важнейшие индикаторы для наблюдения:
- Рост выручки от ИИ за счёт внешних клиентов.
- Свободный денежный поток гиперскейлеров после капзатрат.
- Доля отчётной прибыли, полученная за счёт доходов от вложений в ИИ.
- Загрузка ЦОД и качество контрактов.
- Затраты на логический вывод и динамика цен.
- Рост производительности у клиентов.
- Выпуск долга и акций по всей инфраструктурной экосистеме.
- Превратятся ли предложения о сдерживании темпа в ограничения на вычисления для обучения.
Инвесторам не стоит воспринимать каждую акцию ИИ как одну и ту же сделку. Компании с сильным балансом, реальной выручкой и дисциплинированным распределением капитала находятся в лучшем положении, чем сильно закредитованный бизнес, зависящий от постоянного финансирования.
Для постоянного анализа SimianX AI может помочь инвесторам отслеживать акции ИИ по фундаментальным данным, техническим индикаторам, отчётности, новостям, влияющим на рынок, и настроениям. Используйте анализ из нескольких источников, проверяйте оптимистичные допущения на прочность и консультируйтесь с квалифицированным финансовым советником перед принятием инвестиционных решений.
Эта статья носит исключительно информационный и образовательный характер. Она не является инвестиционной, юридической или налоговой рекомендацией. Рыночные цены и прогнозы компаний меняются, и инвесторам следует проверять актуальные данные перед принятием финансовых решений.
Читайте также
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Акции META после Muse: оправдает ли ИИ-агент 145 млрд $?
- Раздувает ли Дженсен Хуанг пузырь ИИ? Разбор бума Nvidia
- NVDA после отчёта: каждая реакция с 2016 года в таблице
- Акции CoreWeave (CRWV) 2026: AI-портфель $100B против долга
- Отчетность Oracle 2026: OCI, бэклог Stargate и акции ORCL
- Alphabet Q2 2026: оправдают ли Gemini и Cloud капзатраты?
- Отчет Amazon за 2 квартал 2026: оправдает ли AWS $200 млрд?
- Microsoft Q4 2026: рост Azure против рисков капзатрат на ИИ
Источники
- Dario Amodei — We Must Pace the Frontier (12 сентября 2026 года)
- SiliconANGLE — Сэм Альтман и Илон Маск поддержали призыв Дарио Амодеи замедлить передовую разработку ИИ
- CNN Business — Глава Anthropic призвал сдерживать темп гонки ИИ
- Axios — Долги в сфере ИИ стремительно растут, и рейтинговое агентство обеспокоено (11 сентября 2026 года)
- SEC EDGAR — Пресс-релиз Alphabet о результатах за 2-й квартал 2026 года (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Пресс-релиз Amazon о результатах за 2-й квартал 2026 года (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Пресс-релиз Meta о результатах за 2-й квартал 2026 года (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Годовой отчёт Nvidia за 2026 финансовый год (Form 10-K)
- CNBC — Результаты Alphabet за 2-й квартал 2026 года и прогноз капзатрат
- Fortune — Энди Джесси: Amazon потратит в этом году $220 млрд
- CFO Dive — Microsoft придерживается своих планов расходов на ИИ
- Tom's Hardware — Капзатраты техногигантов в 2026 году достигнут $725 млрд
- Tom's Hardware — Техногиганты потратили на ИИ-инфраструктуру более $1 трлн
- Fidelity — 5 признаков пузыря ИИ, за которыми стоит следить


