Meta Muse и акции META: персональный ИИ-агент против капвложений на 145 млрд долларов
Акции META после запуска Muse ставят перед инвесторами необычайно важный вопрос: сможет ли Meta Platforms превратить свою огромную социальную сеть распространения в доминирующую потребительскую экосистему ИИ-агентов?
8 сентября 2026 года Meta официально запустила Muse — персонального агента на основе искусственного интеллекта, который умеет просматривать сайты, заполнять формы, отправлять электронные письма, бронировать поездки, вести переговоры от имени пользователя, совершать покупки и продолжать работу после того, как пользователь закрыл приложение. Muse разворачивается в США на iOS, Android и muse.ai, им можно пользоваться и прямо в WhatsApp, а поддержка ИИ-очков Meta появится в ближайшее время.
Это гораздо амбициознее, чем просто добавить ещё одного чат-бота в Facebook или Instagram. Meta хочет сделать Muse операционным слоем цифровой жизни пользователя — слоем, который понимает цели, запоминает предпочтения и действует через сторонние сервисы.
Возможность потенциально огромна. В июне 2026 года Meta сообщила о 3,60 млрд ежедневно активных людей в своём семействе приложений. Даже ограниченное распространение внутри этой сети может создать крупную платформу подписок, торговли или деловой переписки. Но инвестиционная идея не так проста. Muse требует, чтобы пользователи доверили Meta электронную почту, календари, платежи и другую глубоко личную информацию, а компания тем временем тратит беспрецедентные суммы на ИИ-инфраструктуру: во втором квартале 2026 года капитальные затраты поглотили 97,5% операционного денежного потока Meta.
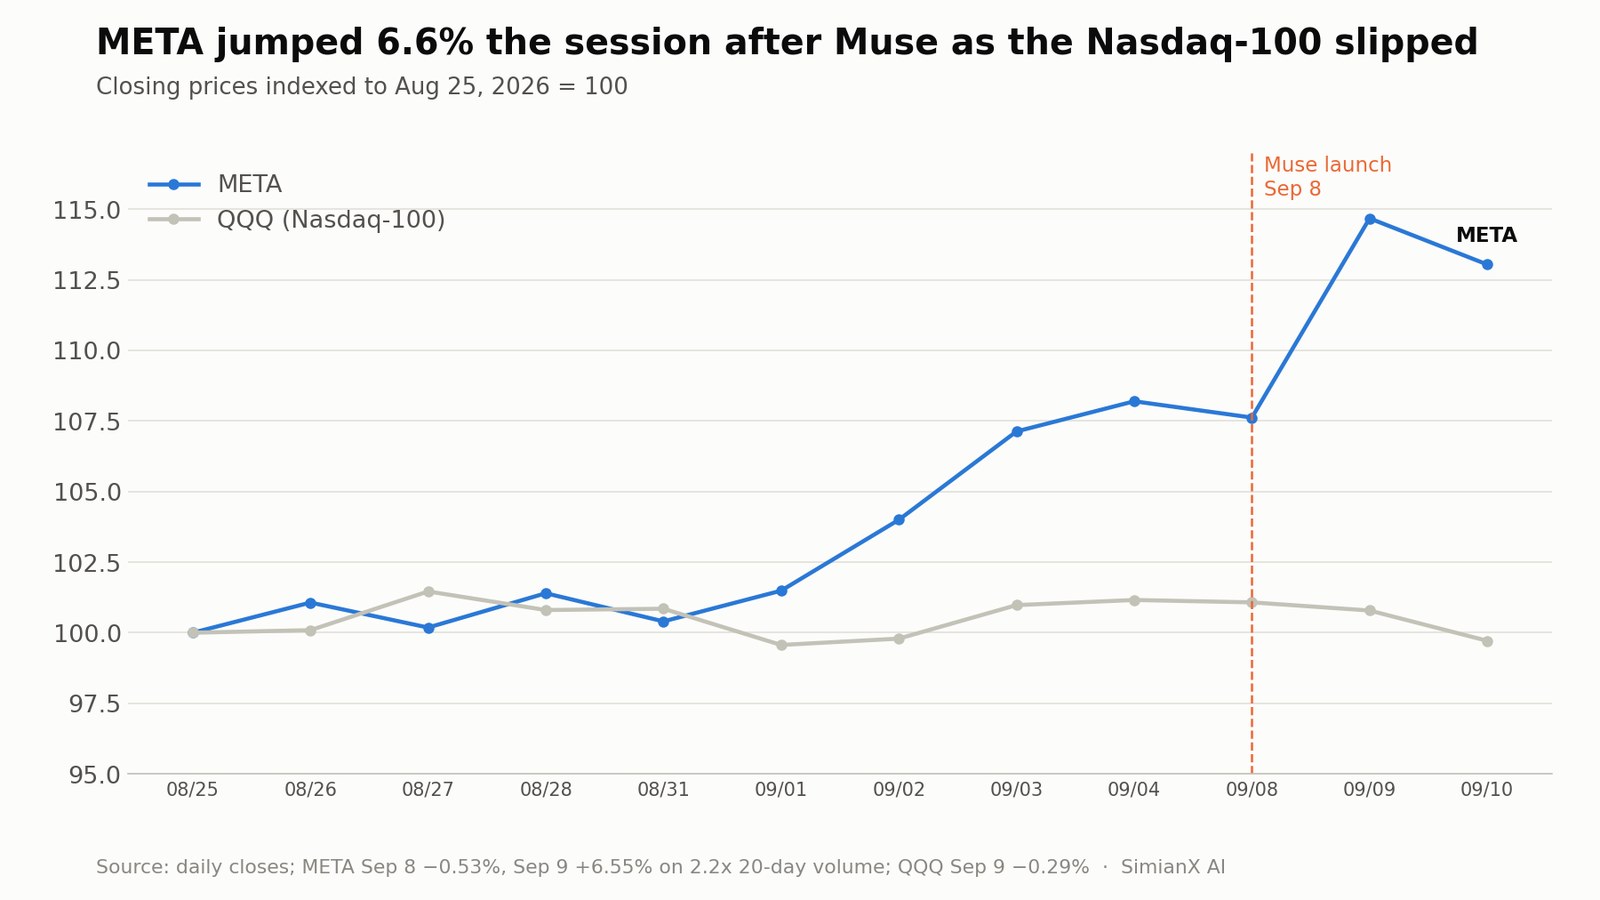
Первый вердикт рынка оказался неоднозначным. META подешевела на 0,5% в день запуска, затем подскочила на 6,6% на следующей сессии, пока Nasdaq-100 снижался, — однако акции всё ещё примерно на 18% ниже своего 52-недельного максимума в 790,80 $.
Поэтому главный вопрос не в том, впечатляет ли Muse с технологической точки зрения. Вопрос в том, сможет ли Meta превратить Muse в достаточный дополнительный доход и стратегическую ценность, чтобы оправдать стремительно растущие расходы.
В этом исследовании оцениваются возможности Muse, вероятные бизнес-модели, конкурентная позиция, финансовый эффект, риски и последствия для акций META. Инвесторы также могут использовать SimianX AI, чтобы отслеживать финансовую отчётность Meta, динамику цены, технические индикаторы и новости об ИИ по мере развития идеи Muse.
Что такое Meta Muse?
Muse — это агентная система ИИ, то есть она создана для того, чтобы выполнять действия, а не только выдавать ответы.
Обычный чат-бот отвечает на запрос и ждёт следующей команды. Muse может разбить крупную цель на шаги, использовать инструменты, работать в интернете, координировать отдельного субагента-браузера и действовать в фоновом режиме. Затем он возвращается к пользователю, когда что-то меняется или требуется одобрение.
Согласно официальному анонсу Muse от Meta, стартовая версия умеет:
- Отправлять электронные письма, запрашивая одобрение перед каждой отправкой.
- Бронировать поездки и решать повседневные дела.
- Открывать браузер и заполнять формы.
- Вести переговоры от имени пользователя — например, снизить счёт или продать автомобиль дороже.
- Превращать долгосрочные цели в персональные планы и продолжать их реализацию.
- Запоминать, что важно пользователю, и учитывать детали, упомянутые лишь однажды.
- Превращать сохранённый в Instagram рилс с рецептом в список покупок.
- Совершать покупки после одобрения пользователя.
Muse работает на модели Muse Spark 1.3 из семейства, созданного Meta Superintelligence Labs. По словам Meta, модель особенно хорошо управляет веб-браузером и «близка к передовому уровню» в сопротивлении промпт-инъекциям.
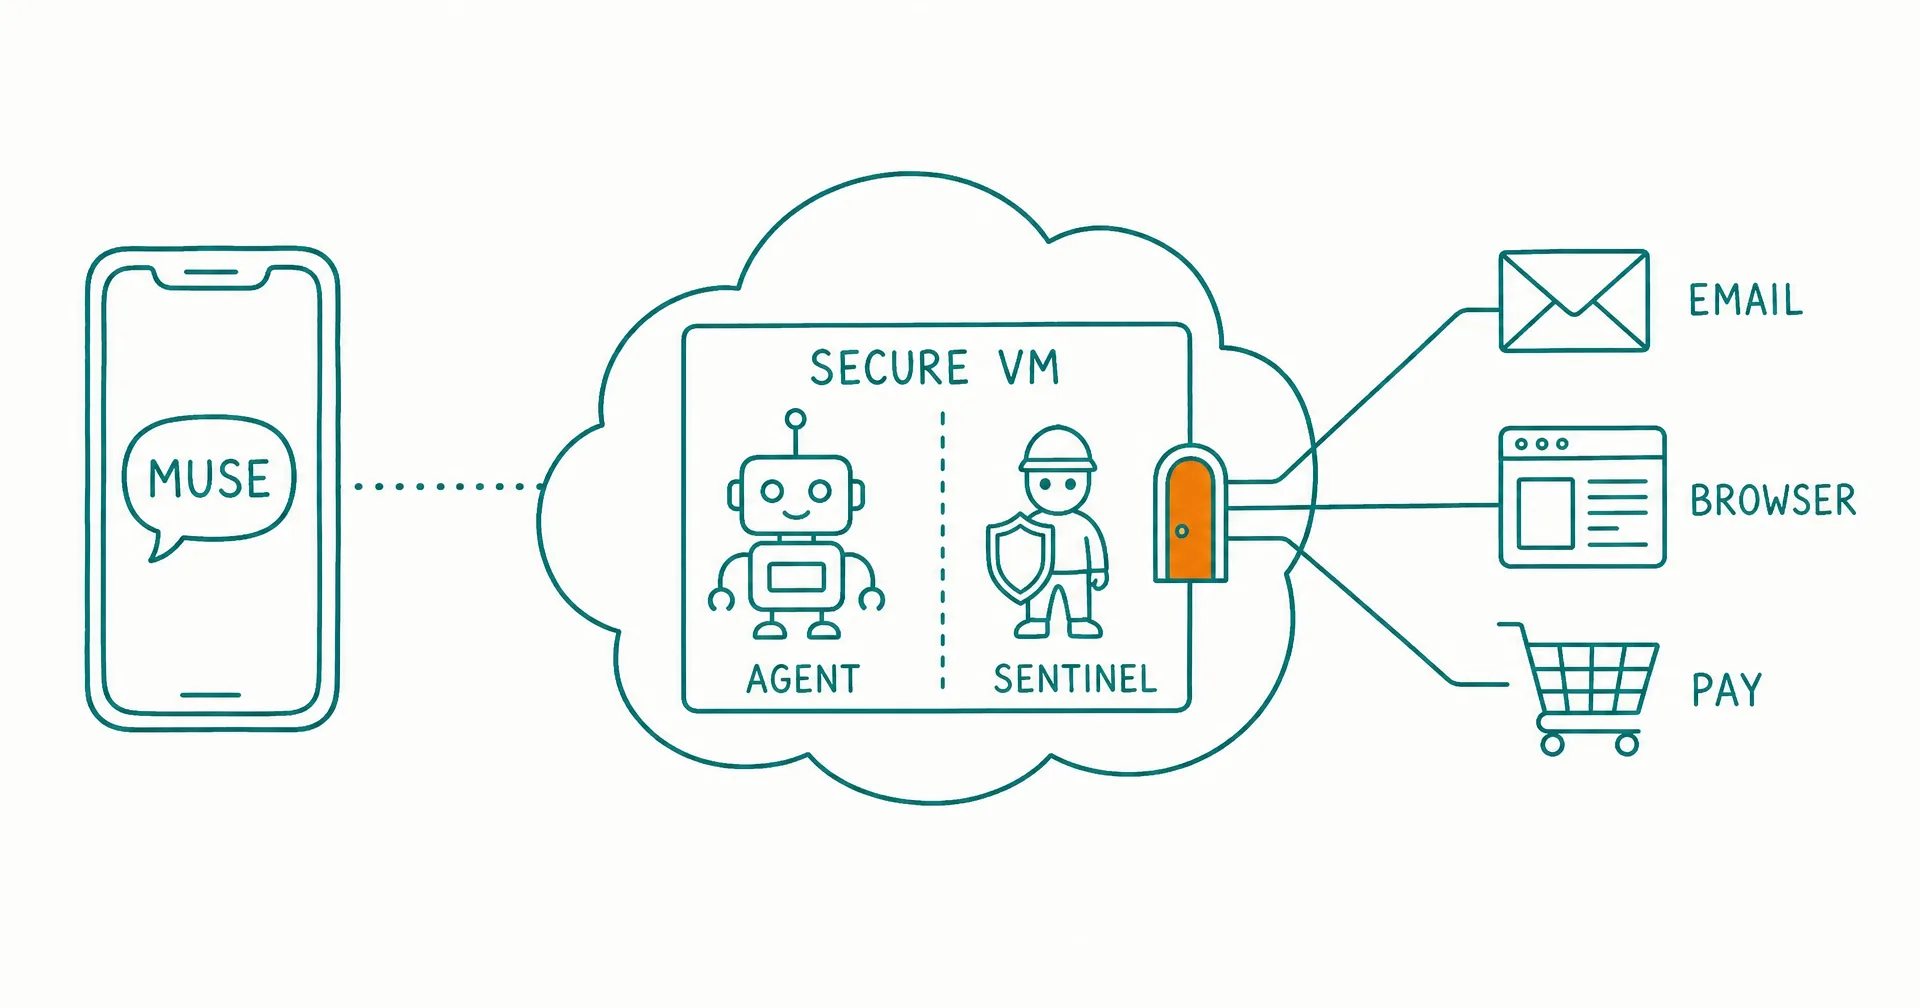
Агент работает в постоянной облачной среде под названием Muse Secure VM. Meta сообщает, что каждый пользователь получает выделенную изолированную виртуальную машину с браузером, хранилищем и вычислительными ресурсами, необходимыми для выполнения задач. Отдельный агент под названием Sentinel — единственный орган, выдающий разрешения на действия с подключёнными сервисами и на весь сетевой трафик, покидающий машину.
Такая архитектура важна, потому что способному агенту нужны гораздо более широкие полномочия, чем чат-боту. Он может столкнуться с вредоносными инструкциями на сайтах, неправильно понять запрос или попытаться совершить необратимое действие. Конструкция Meta исходит из того, что основной агент может ошибаться, и ставит между Muse и внешним миром ещё одну систему.
Muse — это не просто улучшенная строка поиска. Meta пытается построить доверенный слой транзакций и исполнения между потребителями, приложениями и бизнесом.
Почему Muse важен для акций META
Muse может усилить Meta на четырёх взаимосвязанных рынках:
| Возможность | Роль Muse | Потенциальная выгода для Meta |
|---|---|---|
| Потребительский ИИ | Личное планирование, поиск информации и выполнение задач | Подписки и более высокая вовлечённость в экосистему |
| Цифровая реклама | Переводит пользователя от знакомства с товаром к действию | Лучшее измерение конверсий и отдача для рекламодателей |
| Агентная торговля | Ищет, сравнивает и покупает товары | Транзакционные комиссии и коммерческие партнёрства |
| Деловая переписка | Связывает потребителей с автоматизированными агентами продавцов | Платные сообщения, бизнес-подписки и торговые инструменты |
Большая часть текущей выручки Meta по-прежнему приходится на рекламу. Во втором квартале 2026 года компания получила 59,36 млрд $ рекламной выручки — около 98% общей квартальной выручки.
Muse не нужно заменять этот рекламный двигатель, чтобы стать стратегически важным. Он может усилить его, приблизив Meta к самой транзакции.
Instagram уже влияет на желания потребителей. WhatsApp уже связывает пользователей с компаниями. Facebook Marketplace уже поддерживает поиск товаров. Эффективный персональный агент может объединить эти разрозненные действия:
- Пользователь сохраняет в Instagram видео о товаре или путешествии.
- Muse интерпретирует намерения и предпочтения пользователя.
- Агент изучает варианты или связывается с нужными компаниями.
- Он сравнивает цены, наличие и отзывы.
- Пользователь одобряет бронирование или покупку.
- Meta получает более точные доказательства того, что знакомство с товаром привело к сделке.
Такой замкнутый цикл может сделать рекламный инвентарь Meta ценнее. Рекламодатели обычно платят больше, когда платформа приносит измеримые продажи, а не только показы или клики.
Основной бизнес Meta уже быстро растёт
Инвесторам не стоит воспринимать Muse как план спасения слабой компании. Рекламный бизнес Meta подошёл к запуску с позиции значительной силы.
Согласно результатам Meta за второй квартал 2026 года (поданы в SEC как приложение 99.1 к форме 8-K от 29 июля):
| Показатель за 2 кв. 2026 года | Результат | Изменение год к году |
|---|---|---|
| Общая выручка | 60,80 млрд $ | +28% |
| Рекламная выручка | 59,36 млрд $ | +27% |
| Рекламные показы | — | +14% |
| Средняя цена рекламы | — | +12% |
| Ежедневно активные люди в семействе приложений | 3,60 млрд | +3% |
| Операционная прибыль | 18,78 млрд $ | -8% |
| Операционная маржа | 31% | Против 43% |
| Чистая прибыль | 15,85 млрд $ | -14% |
| Капитальные затраты (включая финансовую аренду) | 31,08 млрд $ | Против 17,01 млрд $ |
| Свободный денежный поток | 784 млн $ | Против 8,55 млрд $ |
Контраст очень важен. Выручка и рекламный спрос были исключительно сильными, но прибыль и свободный денежный поток ослабли, потому что расходы росли ещё быстрее.
Рекламные результаты Meta показывают, что ИИ уже приносит отдачу через рекомендательные системы, ранжирование рекламы, генерацию креативов и автоматизацию кампаний. В материалах к отчёту за второй квартал сказано, что число рекламных показов выросло на 14%, а средняя цена рекламы — на 12%.
Что на самом деле скрывалось за падением прибыли во втором квартале
Снижение операционной прибыли на 8% выглядит тревожно, пока не посмотришь на отдельные статьи. Общие затраты и расходы в 42,03 млрд $ включали 2,40 млрд $ расходов, связанных с судебными разбирательствами, и 1,18 млрд $ выходных пособий в связи с сокращением персонала в мае 2026 года. Если прибавить обратно эти две статьи, операционная прибыль составила около 22,36 млрд $, увеличившись примерно на 9% год к году, при скорректированной марже около 36,8%.
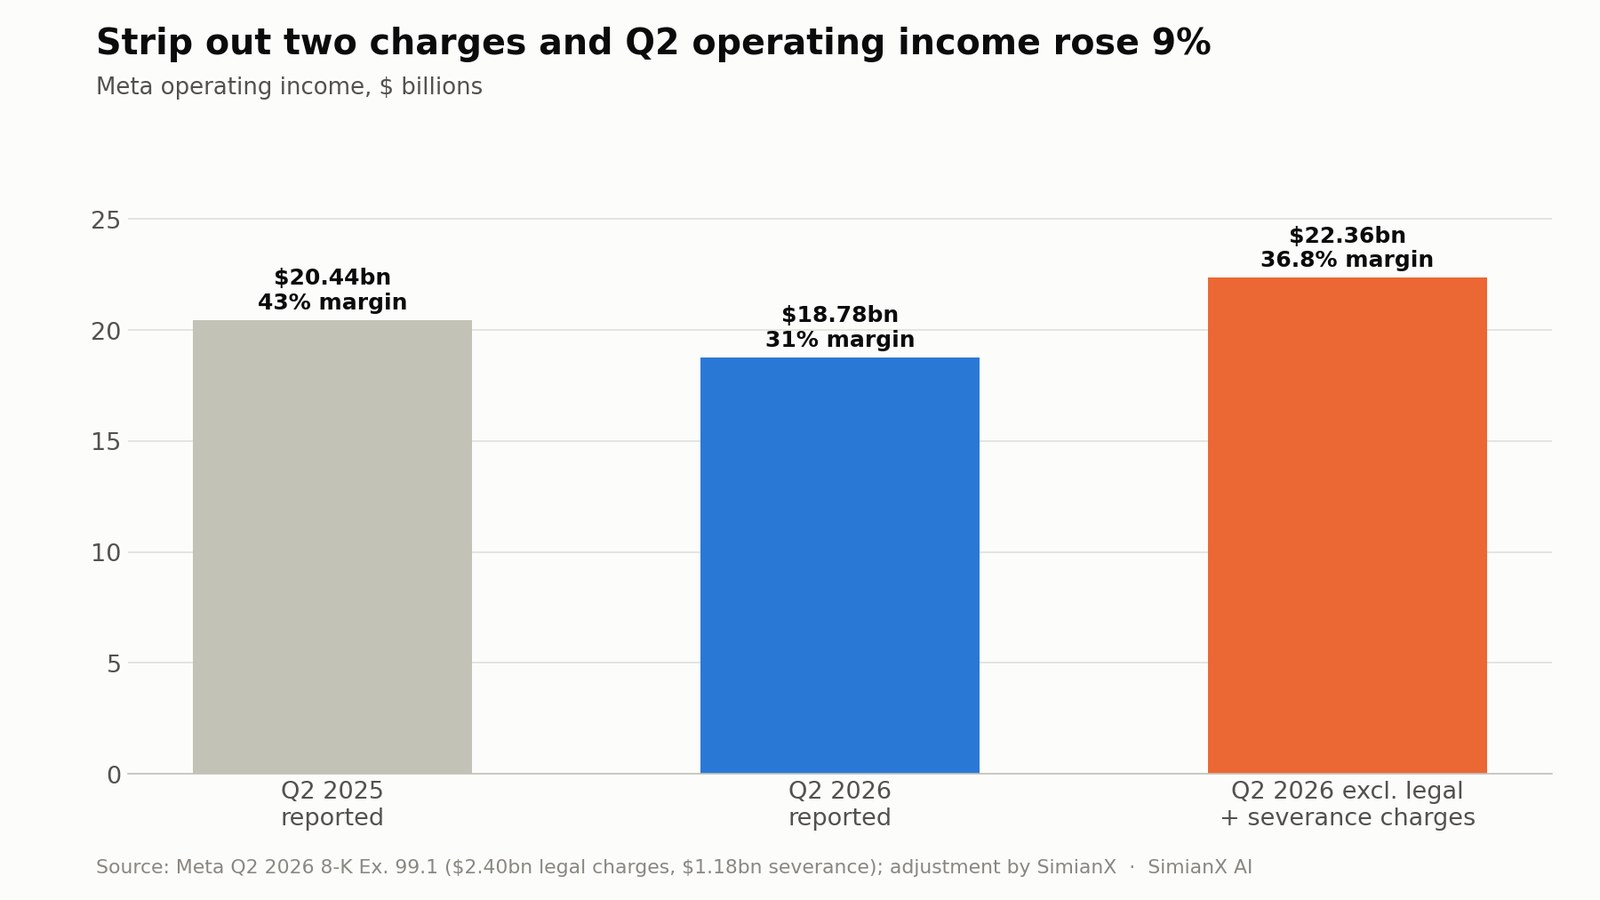
Две оговорки не позволяют считать это безупречным заключением о здоровье компании. Во-первых, один лишь сегмент Family of Apps заработал 23,39 млрд $ — всё ещё меньше, чем 24,97 млрд $ годом ранее, потому что растут расходы на ИИ-инфраструктуру и оплату труда. Во-вторых, Reality Labs потеряло ещё 4,62 млрд $ при выручке всего 431 млн $. Прогноз руководства предполагает выручку в третьем квартале на уровне 61–64 млрд $, общие расходы за год в 165–169 млрд $ и операционную прибыль в 2026 году выше уровня 2025 года.
Muse знаменует следующий этап стратегии в области ИИ:
- Этап первый: использовать ИИ, чтобы рекомендовать более качественный контент и рекламу.
- Этап второй: дать пользователям инструменты ИИ для создания контента и общения.
- Этап третий: позволить агенту выполнять задачи и совершать транзакции.
- Этап четвёртый: связать персональных агентов с агентами компаний на платформах Meta.
Первый этап уже помогает основному бизнесу. Ключевая неизвестная — принесут ли последующие этапы привлекательную отдачу или просто увеличат затраты на инфраструктуру.
Как Meta может монетизировать Muse?
Meta не раскрыла достаточно операционных данных, чтобы инвесторы могли моделировать Muse как зрелый сегмент. Поэтому любой прогноз выручки спекулятивен. Тем не менее существует четыре правдоподобных канала монетизации.
1. Потребительские подписки
По словам Meta, Muse бесплатен для большей части того, что нужно людям, а для тех, кто хочет большего, есть платные подписки. Модель подписки создаёт прямой путь от распространения к регулярной выручке.
Иллюстративные сценарии подписки показывают масштаб преимущества Meta в распространении:
| Платные подписчики | Средняя выручка в месяц | Иллюстративная годовая выручка |
|---|---|---|
| 5 млн | 20 $ | 1,2 млрд $ |
| 10 млн | 20 $ | 2,4 млрд $ |
| 25 млн | 20 $ | 6,0 млрд $ |
| 50 млн | 20 $ | 12,0 млрд $ |
Эти цифры — сценарии, а не прогноз компании. К тому же это валовая выручка до вычета затрат на инференс моделей, мощности виртуальных машин, поддержку клиентов, платёжные комиссии и распространение.
Даже 10 млн платящих пользователей составили бы лишь малую долю глобальной аудитории Meta. Однако рынок потребительских ИИ-подписок конкурентен, и многие пользователи могут остаться на бесплатных тарифах или подписаться лишь на один универсальный ИИ-сервис.
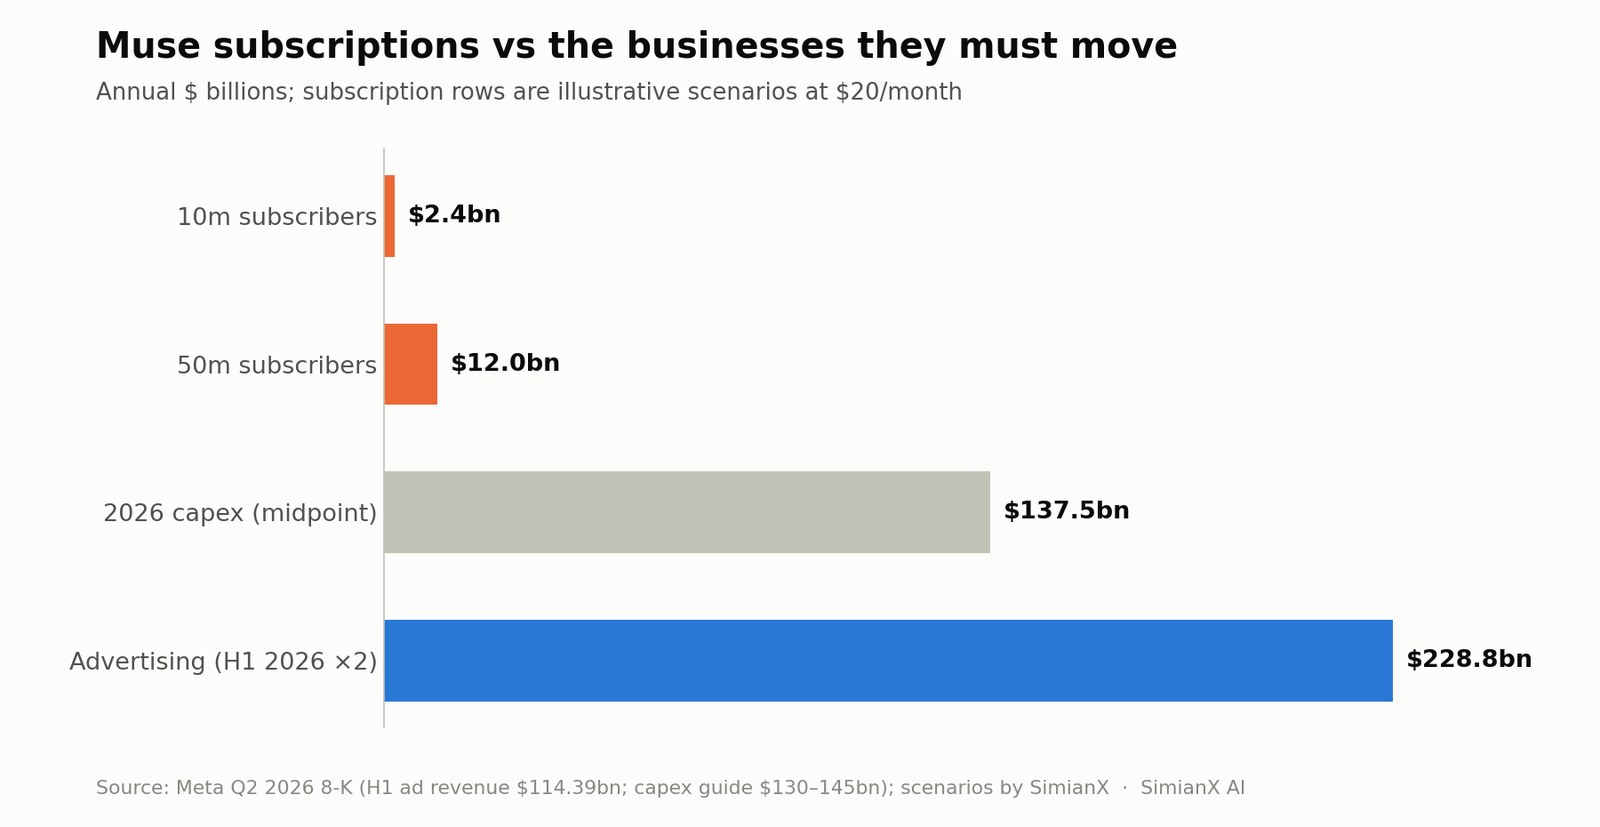
Если взглянуть в контексте, даже сценарий с 50 млн подписчиков покрыл бы менее десятой части средней точки капзатрат этого года. Вот почему одна лишь подписочная выручка не может вытянуть идею Muse.
2. Улучшение рекламы
Muse может улучшить экономику рекламы, не показывая классическую рекламу внутри своих диалогов.
Meta утверждает, что Muse не передаёт диалоги пользователей и данные их виртуальной машины рекламным системам компании. Это ограничение ценно для доверия пользователей, но оно ограничивает прямой таргетинг рекламы на основе приватных разговоров с агентом.
Есть нюанс, который инвесторам не стоит упускать. В собственном описании безопасности Meta признаёт «законные сценарии», при которых использование Muse всё же может влиять на рекламу: когда Muse просматривает интернет, это выглядит как активность самого пользователя, поэтому модельер, чей сайт посетил Muse, может затем повторно показать этому пользователю рекламу в Instagram.
Косвенная выгода всё равно может быть значительной. Muse может:
- Увеличить время, проводимое в экосистеме Meta.
- Превращать вдохновение из Instagram в коммерческую активность.
- Помогать потребителям общаться с рекламодателями.
- Сокращать путь от рекламного показа до покупки.
- Улучшать измерение конверсий с согласия пользователя.
- Создавать более ценные взаимодействия в деловой переписке.
Даже сравнительно небольшое улучшение гигантского рекламного бизнеса Meta может стоить больше, чем несколько миллионов ИИ-подписок. Для сравнения: за первые шесть месяцев 2026 года Meta получила 114,39 млрд $ рекламной выручки.
3. Агентная торговля
Muse может оплачивать покупки через Link от Stripe. По данным Meta, кошелёк Link для агентов генерирует одноразовую карту, поэтому ни продавец, ни агент не видят реальных данных карты пользователя, а Muse стал первым ИИ-агентом, на которого распространяется защита покупок Link, включая компенсацию за повреждённые или потерянные товары, снижение цен и бесплатный возврат по подходящим покупкам. Поддержка Shop Pay и 1Password появится в ближайшее время.
Возможные долгосрочные способы монетизации:
- Реферальные или партнёрские комиссии.
- Комиссии с продавцов.
- Плата за приоритетное размещение.
- Доходы, связанные с платежами.
- Комиссии за бронирование поездок и услуг.
- Премиальная защита покупок.
- Инструменты для продавцов, позволяющие создавать каталоги товаров, совместимые с агентами.
Meta должна действовать осторожно. Если Muse будет рекомендовать товары по размеру комиссии, а не исходя из интересов пользователя, доверие может быстро рухнуть. Поэтому инвесторам стоит различать торговую выручку, согласованную с интересами пользователя, и потенциально вредную систему платных рекомендаций.
4. ИИ для бизнеса и деловая переписка
Самая сильная коммерческая возможность может возникнуть, когда Muse начнёт общаться с ИИ-агентами, которыми управляют компании.
Meta уже представила ИИ-инструменты для бизнеса в WhatsApp, позволяющие продавцам отвечать на вопросы клиентов и поддерживать продажи. Компания также расширяет эти возможности через Instagram, Messenger и Meta Business Suite.
Потребитель может попросить Muse найти ресторан, заменить бытовой прибор или организовать отпуск. Затем Muse свяжется с агентами компаний, сравнит предложения и завершит сделку. Meta будет контролировать важные элементы обеих сторон взаимодействия.
Это может поддержать:
- Подписки WhatsApp Business.
- Платную деловую переписку.
- ИИ-инструменты для обслуживания клиентов.
- Плату за привлечение потенциальных клиентов.
- Транзакционные услуги.
- Автоматизированные рекламные кампании.
- Премиальную аналитику и программное обеспечение для продавцов.
Крупнейшая возможность Muse может заключаться не в прямой продаже ИИ потребителям. Она может состоять в создании коммерческой сети, где персональные агенты заключают сделки с агентами компаний.
Преимущество Meta в распространении
OpenAI, Google, Anthropic, Microsoft, Amazon и другие компании разрабатывают ассистентов или агентов. Главное преимущество Meta не обязательно в том, чтобы иметь лучшую модель в каждом бенчмарке. Оно в распространении.
Meta владеет Facebook, Instagram, Messenger, WhatsApp и Threads. В июне 2026 года её семейство приложений достигло 3,60 млрд ежедневно активных людей.
Это даёт Muse несколько преимуществ:
Привычные точки входа
Пользователи могут общаться с Muse так же, как переписываются с другим человеком. Интеграция с WhatsApp избавляет от необходимости вырабатывать совершенно новую привычку.
Богатый социальный контекст
С разрешения пользователя Muse может опираться на подключённые сервисы и информацию, полезную для планирования мероприятий, общения с друзьями или интерпретации сохранённого контента.
Прямой доступ к бизнесу
Миллионы компаний уже присутствуют в Facebook, Instagram или WhatsApp. Meta не нужно выстраивать каждую коммерческую связь с нуля.
Интеграция с устройствами
Meta планирует перенести Muse на ИИ-очки. Агент, подключённый к камере, микрофону и контекстному носимому интерфейсу, может оказаться полезнее чисто текстового ассистента.
Масштаб инфраструктуры
Meta может распределять затраты на ИИ-инференс по глобальной инфраструктуре и использовать одни и те же модели для улучшения рекомендаций контента, рекламы, бизнес-инструментов и потребительских агентов — эту тему мы разбирали в статье Meta Compute 2026: превратит ли избыток ИИ в доход META?
Однако распространение не гарантирует использования. У Microsoft было широкое программное распространение для Copilot, Google контролирует важные поисковые и мобильные поверхности, а у Amazon глубокие связи в сфере покупок и платежей. Потребители могут выбирать агентов по надёжности и уровню доверия, а не по тому, что предустановлено.
Безопасность и конфиденциальность Muse: конкурентный ров или барьер для распространения?
Muse требует доступа к необычайно чувствительной информации. Чтобы забронировать поездку или вести расписание, ему могут понадобиться электронная почта, календари, учётные данные, полномочия на оплату и сведения о личных связях.
Архитектура безопасности Meta включает несколько заметных мер защиты, подробно описанных в её отчёте о безопасности Muse:
- Агент каждого пользователя работает в изолированной виртуальной машине.
- Учётные данные хранятся отдельно и никогда не видны основному агенту; пароли подставляются в браузер лишь в момент необходимости.
- Sentinel независимо одобряет или отклоняет действия через коннекторы и весь исходящий сетевой трафик.
- Система «заражённого исходящего трафика» отслеживает, читал ли процесс пользовательские данные, и соответственно запрашивает одобрение.
- Действия, выводящие данные за пределы VM, отправляющие письма или совершающие покупки, требуют одобрения человека.
- Входящий веб-контент помечается как недоверенный ввод, а отдельно обученный классификатор отслеживает попытки манипуляции.
- Программа bug bounty Meta теперь выплачивает до 300 000 $ за подтверждённые отчёты о Muse, включая до 130 000 $ за успешную промпт-инъекцию, затрагивающую одного пользователя.
- Meta разрабатывает конфиденциальную VM, которая должна позволить внешним экспертам убедиться, что даже сама Meta не может получить доступ к хранимым данным.
Это значимые инженерные меры. И всё же Meta прямо признаёт, что Muse «может и будет ошибаться», а промпт-инъекции остаются нерешённой проблемой всей отрасли.
Есть и важное ограничение: пока конфиденциальная VM не появилась, защита от доступа самой Meta опирается на внутренние правила и архитектурные решения, а не на криптографическую гарантию, которую могли бы проверить посторонние.
Это создаёт двустороннюю инвестиционную проблему.
Оптимистичная трактовка: Meta рассматривает безопасность как ключевое требование к продукту и может задать отраслевой стандарт для инфраструктуры персональных агентов.
Пессимистичная трактовка: пользователи могут отказаться подключать к Meta свои самые чувствительные учётные записи, какими бы ни были технические меры защиты.
Вопрос доверия особенно важен из-за недавнего промаха. Когда 7 июля 2026 года Meta запустила Muse Image, пользователи могли создавать изображения, упоминая через @ публичные аккаунты Instagram. Спустя три дня Meta отозвала эту функцию, заявив, что «услышала отзывы о том, что эта функция не оправдала ожиданий». Этот эпизод показывает, как быстро дизайнерское решение может превратиться в скандал вокруг приватности.
Вопрос на 130 млрд долларов: капитальные затраты на ИИ
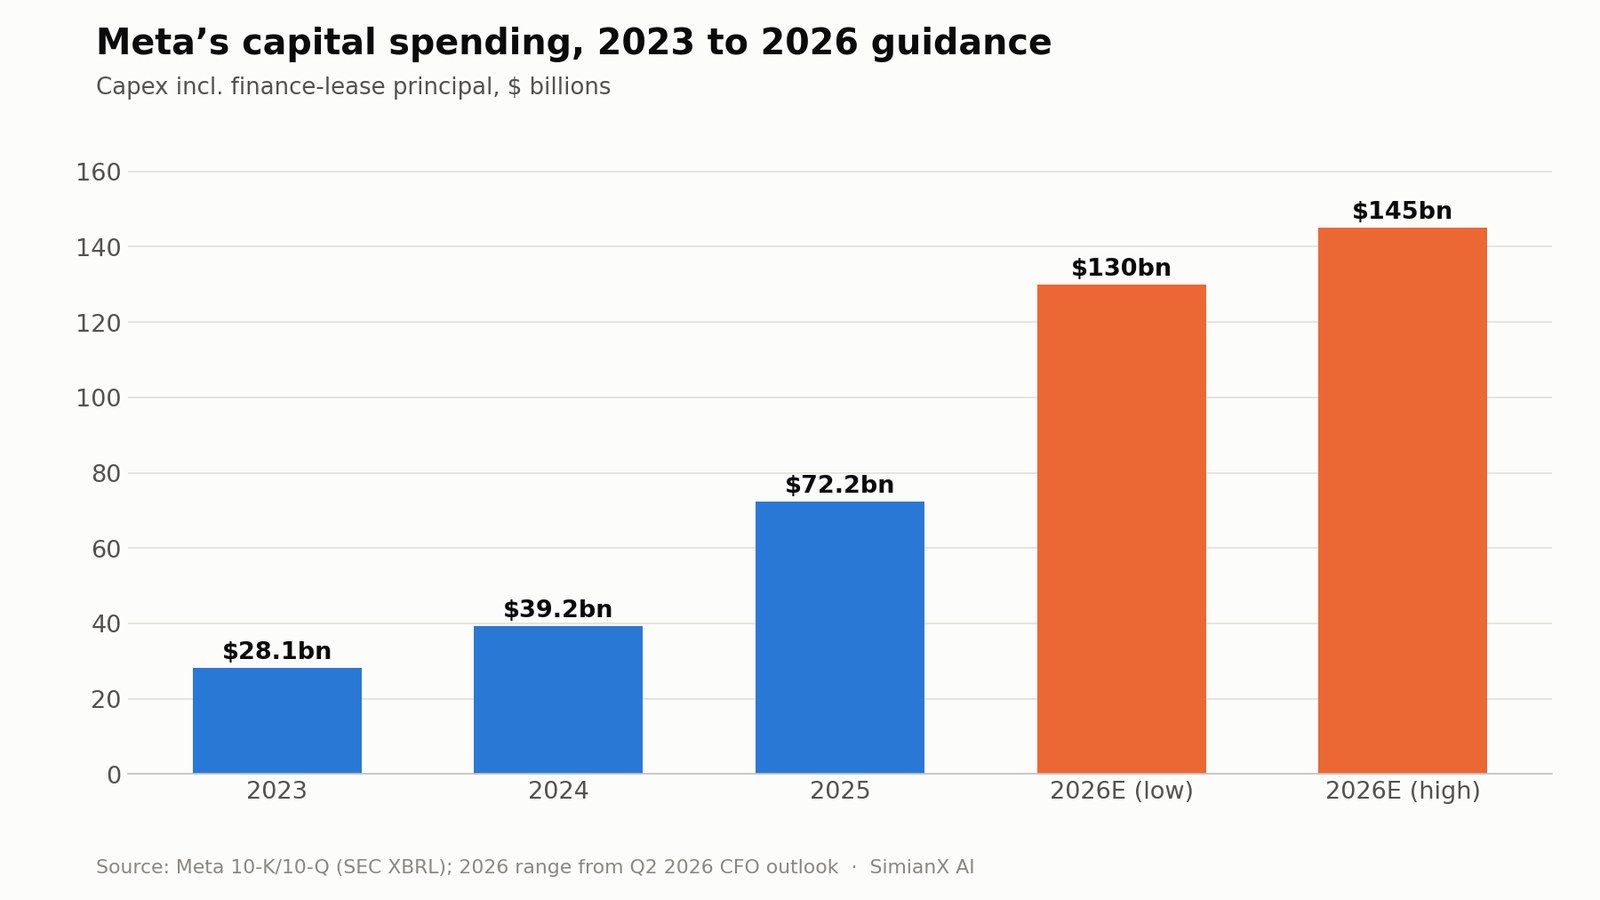
Meta ожидает, что капитальные затраты в 2026 году, включая погашение основного долга по финансовой аренде, составят от 130 до 145 млрд $ — в июле этот диапазон был сужен с 125–145 млрд $. Это резкий рост по сравнению с 72,22 млрд $ в 2025 году, которые, в свою очередь, почти вдвое превышали 39,23 млрд $ 2024 года.
В средней точке капзатраты 2026 года составят около 137,5 млрд $ — почти вдвое больше, чем годом ранее, и почти в пять раз больше уровня 2023 года.
Meta говорит, что эти расходы поддерживают как Meta Superintelligence Labs, так и основной бизнес. Они включают дата-центры, серверы, сетевое оборудование и другую инфраструктуру, необходимую для обучения и инференса, — ту же картину мы наблюдали по всей отрасли в статье Вложения в ИИ 2026: 96% денежного потока техногигантов США.
Инвестиционная идея зависит от того, принесёт ли эта инфраструктура отдачу сразу в нескольких продуктах:
| Кому выгодны вложения в ИИ | Потенциальная отдача |
|---|---|
| Реклама | Лучшие таргетинг, ранжирование, конверсия и креативные инструменты |
| Facebook и Instagram | Более высокая вовлечённость и качество контента |
| Meta AI и Muse | Потребительские подписки и удержание в экосистеме |
| WhatsApp Business | Платная переписка и услуги агентов для компаний |
| Модели и инструменты для разработчиков | Выручка от API и программного обеспечения |
| ИИ-очки | Продажи устройств и новая вычислительная платформа |
Общая инфраструктура — центральный элемент бычьего сценария. Если одни и те же вложения улучшают рекламный бизнес объёмом более 200 млрд $ и одновременно поддерживают Muse, планка для выручки, связанной именно с Muse, опускается.
Давление на денежный поток Meta, квартал за кварталом
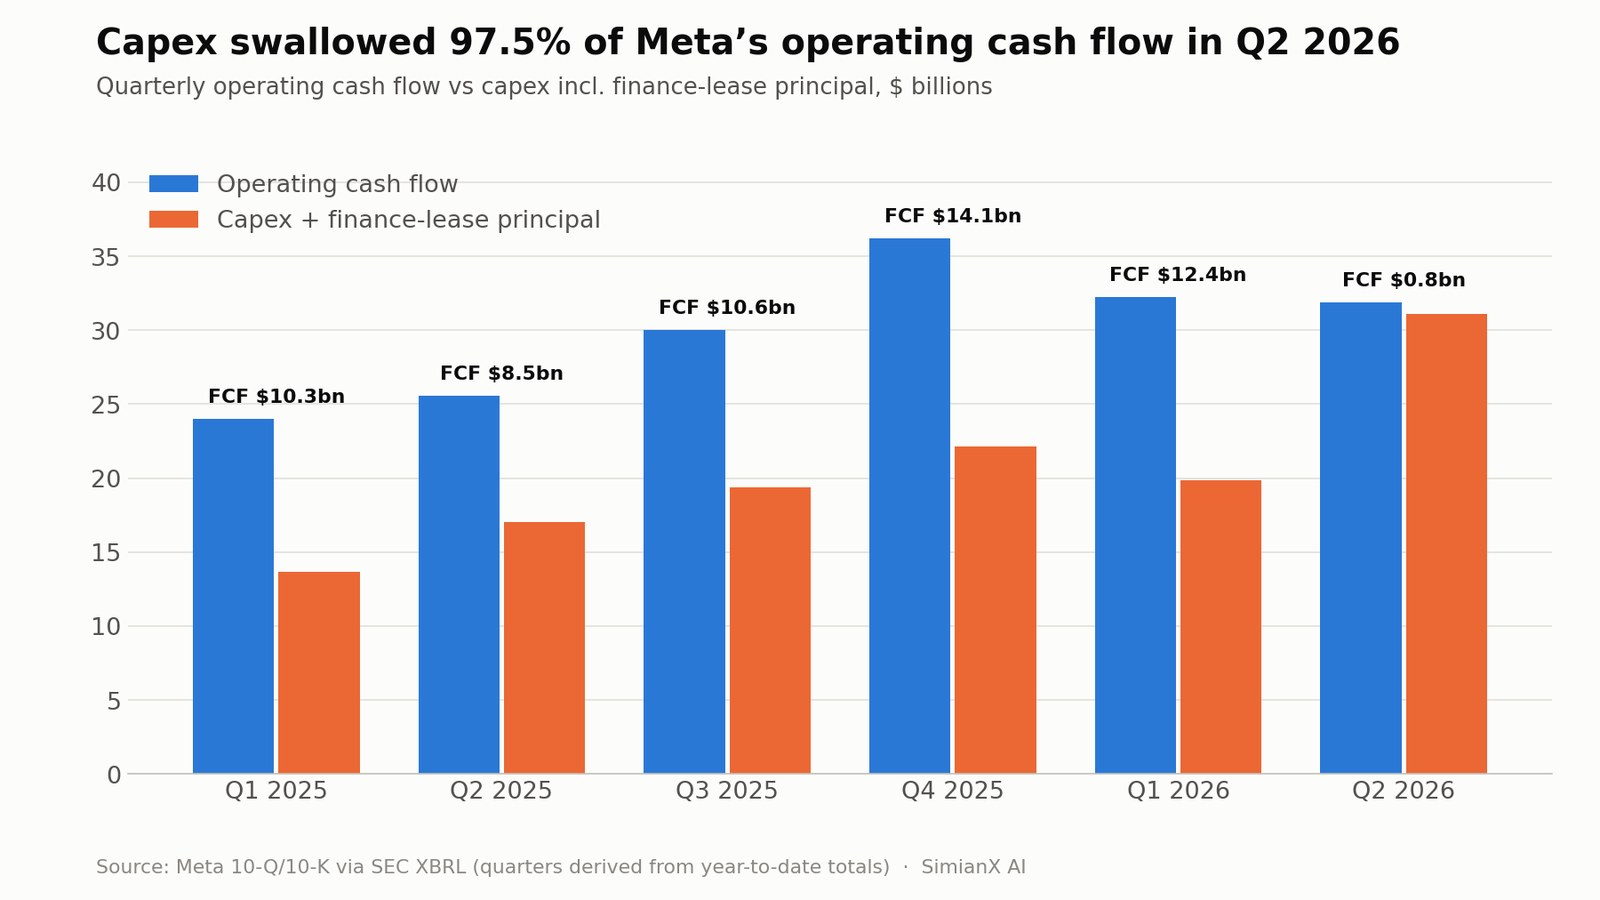
Но капиталоёмкость уже сказывается на денежном потоке. В таблице ниже квартальные данные рассчитаны на основе отчётности Meta в SEC (капзатраты включают погашение основного долга по финансовой аренде):
| Квартал | Операционный денежный поток | Капзатраты + финансовая аренда | Свободный денежный поток | Капзатраты в % от операционного потока |
|---|---|---|---|---|
| 1 кв. 2025 | 24,03 млрд $ | 13,69 млрд $ | 10,33 млрд $ | 57,0% |
| 2 кв. 2025 | 25,56 млрд $ | 17,01 млрд $ | 8,55 млрд $ | 66,6% |
| 3 кв. 2025 | 30,00 млрд $ | 19,37 млрд $ | 10,63 млрд $ | 64,6% |
| 4 кв. 2025 | 36,21 млрд $ | 22,14 млрд $ | 14,08 млрд $ | 61,1% |
| 1 кв. 2026 | 32,23 млрд $ | 19,84 млрд $ | 12,39 млрд $ | 61,6% |
| 2 кв. 2026 | 31,86 млрд $ | 31,08 млрд $ | 0,78 млрд $ | 97,5% |
Операционный денежный поток во втором квартале 2026 года оказался даже немного ниже, чем в первом, а капзатраты подскочили на 11,2 млрд $ всего за один квартал. Свободный денежный поток за первое полугодие сократился до 13,17 млрд $ с 18,88 млрд $ годом ранее, несмотря на сильный рост выручки. На 30 июня у Meta всё ещё было 90,26 млрд $ денежных средств и ликвидных ценных бумаг при долгосрочном долге в 83,66 млрд $, так что речь идёт о запасе прочности, а не о платёжеспособности.
Если прогноз в 130–145 млрд $ сохранится, во втором полугодии 2026 года потребуется ещё около 81–96 млрд $ расходов — намного больше, чем в любом предыдущем полугодии.
Инвесторам нужно следить не только за капзатратами, но и за амортизацией. Оборудование, купленное сегодня, будет порождать бухгалтерские расходы в будущих периодах. Даже если капитальные затраты со временем стабилизируются, амортизация может продолжать давить на операционную маржу.
Как торговалась META вокруг запуска Muse
Реакция акций даёт полезное представление о том, какую часть потенциала Muse рынок готов заложить в цену.
| Дата | Закрытие META | Изменение за день | Изменение QQQ за день |
|---|---|---|---|
| 3 сен. 2026 | 610,68 $ | +3,0% | +1,2% |
| 4 сен. 2026 | 616,77 $ | +1,0% | +0,2% |
| 8 сен. 2026 (запуск Muse) | 613,48 $ | -0,5% | -0,1% |
| 9 сен. 2026 | 653,69 $ | +6,6% | -0,3% |
| 10 сен. 2026 | 644,38 $ | -1,4% | -1,1% |
Сам день запуска прошёл спокойно: объём торгов лишь примерно в 1,2 раза превысил средний за 20 дней. Движение пришлось на следующую сессию, когда META выросла на 6,6% при объёме примерно в 2,2 раза выше обычного, пока Nasdaq-100 снижался, — опережение почти на семь процентных пунктов. Даже после этого скачка акции остаются примерно на 18% ниже 52-недельного максимума в 790,80 $, а рыночная капитализация держится около 1,64 трлн $.
Что докажет, что Muse работает?
Загрузок и позиций в рейтингах магазинов приложений в неделю запуска недостаточно. Инвесторам нужны доказательства регулярного использования, экономической ценности и растущей эффективности.
Самыми полезными индикаторами были бы:
- Ежемесячно и ежедневно активные пользователи Muse.
- Число выполненных задач на одного активного пользователя.
- Удержание пользователей через 30, 90 и 180 дней.
- Доля пользователей, подключающих почту, календарь или платёжные сервисы.
- Конверсия из бесплатных тарифов в платные.
- Выручка от подписки на одного платящего пользователя.
- Затраты на инференс и виртуальные машины в расчёте на задачу.
- Количество и сумма покупок с участием агента.
- Рост взаимодействий с агентами компаний.
- Дополнительная выручка WhatsApp Business.
- Измеримый рост рекламной конверсии.
- Инциденты безопасности, ошибочные действия и доля возвратов.
На начальном этапе Meta может раскрывать лишь качественные оценки. Инвесторам стоит проявлять скептицизм, если руководство делает упор на общий охват или число пробных пользователей без данных об удержании и юнит-экономике.
Практичный процесс мониторинга выглядит так:
- Следить за распространением: выяснить, продолжают ли пользователи пользоваться Muse после того, как угаснет первоначальное любопытство.
- Следить за глубиной: искать рост числа подключённых сервисов, выполненных задач и повторяющихся целей.
- Следить за монетизацией: сопоставлять прогресс подписок и деловой переписки с затратами на инфраструктуру.
- Следить за доверием: отслеживать инциденты безопасности, изменения в политике конфиденциальности и реакцию регуляторов.
- Следить за эффективностью капитала: сравнивать прирост операционной прибыли с капзатратами и амортизацией.
SimianX AI может поддержать этот процесс, объединяя отчёты о прибыли, данные SEC, технический анализ, пересмотры прогнозов аналитиков и новостной фон, — можно сразу открыть анализ META в реальном времени. Тем не менее инвесторам следует проверять важные цифры по отчётности и официальным раскрытиям Meta.
Оценка акций META после запуска Muse
После запуска META торговалась в районе 644–654 $, что давало Meta рыночную капитализацию около 1,64 трлн $, коэффициент P/E около 25 по прибыли за последние двенадцать месяцев и около 20 по ожидаемой прибыли, согласно рыночным данным StockAnalysis. Эти показатели меняются ежедневно, и их нужно проверять перед принятием инвестиционного решения.
Такая оценка, судя по всему, не требует, чтобы Muse сразу стал огромным самостоятельным бизнесом. Однако она предполагает, что Meta сумеет сохранить здоровые темпы роста и маржу, агрессивно инвестируя в ИИ.
Сценарный подход полезнее, чем приписывание Muse произвольной стоимости.
| Сценарий | Итог для Muse | Основной бизнес | Итог расходов | Вероятные последствия для акций |
|---|---|---|---|---|
| Медвежий | Слабое удержание; пользователи не хотят делиться данными | Рост рекламы замедляется | Капзатраты и амортизация остаются высокими | Мультипликатор сжимается, так как свободный денежный поток разочаровывает |
| Базовый | Полезный нишевый продукт с умеренным платным распространением | Реклама продолжает выигрывать от ИИ | Расходы постепенно приносят операционную отдачу | Рост прибыли поддерживает мультипликатор на уровне рынка или с небольшой премией |
| Бычий | Muse становится широко используемой платформой потребительских агентов | Реклама и переписка получают измеримый выигрыш в конверсии | Общая ИИ-инфраструктура приносит высокую отдачу | META получает дополнительную премию за платформу и опциональность в ИИ |
Иллюстративный медвежий сценарий
В медвежьем сценарии Muse приносит ограниченную подписочную выручку, потому что пользователи предпочитают конкурирующих ассистентов или отказываются подключать личные аккаунты. Расходы на инфраструктуру и амортизацию продолжают расти, рост рекламы нормализуется, а свободный денежный поток остаётся под давлением.
Опасность не в том, что Meta станет убыточной. Опасность в том, что инвесторы снизят мультипликатор компании, поскольку её потребность в капитале станет структурно выше.
Иллюстративный базовый сценарий
В базовом сценарии Muse получает значимую, но не доминирующую пользовательскую базу. За несколько лет подписки превращаются в бизнес на миллиарды долларов, а Muse также повышает вовлечённость, торговлю и переписку.
Рекламный бизнес Meta остаётся главным источником прибыли. Вложения в ИИ поддерживают рост выручки, но операционная маржа остаётся ниже прежнего пика, поскольку затраты на инференс и амортизацию существенны.
Иллюстративный бычий сценарий
В бычьем сценарии Muse становится одним из стандартных интерфейсов, через которые потребители организуют свои дела и взаимодействуют с компаниями. Интеграция с WhatsApp, Instagram, носимыми устройствами и агентами продавцов создаёт сетевой эффект.
Прямые подписки имеют значение, но основная ценность возникает благодаря лучшей рекламной конверсии, платным деловым взаимодействиям и агентной торговле. ИИ-инфраструктура Meta обслуживает сразу несколько высокодоходных продуктов, что позволяет операционной прибыли и свободному денежному потоку ускориться после того, как инвестиционный цикл пойдёт на спад.
Бычий сценарий не требует, чтобы Muse заменил рекламу. Он требует, чтобы Muse сделал рекламную, коммуникационную и торговую экосистему Meta ценнее.
Главные риски для идеи роста на Muse
Доверие потребителей
История Meta в вопросах приватности и использования данных может отпугнуть пользователей от подключения почты, календарей, финансовой информации и личных аккаунтов.
Ошибки агента
Ответ чат-бота можно проигнорировать. Неверное действие агента может стоить денег, испортить отношения или раскрыть личную информацию.
Промпт-инъекции и кибербезопасность
Вредоносный текст на сайте или в документе может попытаться манипулировать агентом. Sentinel и изолированное хранение учётных данных снижают этот риск, но не могут его устранить.
Конкуренция
У Google есть поиск, Android, Gmail и Maps. У Microsoft — Windows и офисное программное обеспечение. У Amazon — покупки, платежи и логистика. У OpenAI и Anthropic сильные собственные ИИ-бренды. Преимущество Meta в распространении существенно, но не исключительно.
Давление на маржу
Устойчиво высокие затраты на ИИ-инференс, виртуальные машины и амортизацию могут снизить рентабельность бесплатного или слабо монетизированного использования.
Регулирование
Muse может привлечь внимание регуляторов в сферах приватности, автоматизированных решений, защиты потребителей, конкуренции, финансовых транзакций и безопасности ИИ. Раздробленность регулирования может замедлить международную экспансию. Во втором квартале уже были отражены 2,40 млрд $ расходов, связанных с судебными разбирательствами.
Конфликты при монетизации
Использование данных персональных агентов для рекламы может подорвать доверие. Отказ от этих данных может ограничить монетизацию. Meta необходимо найти модели выручки, в которых её стимулы совпадают с интересами пользователя.
Распределение капитала
Meta одновременно финансирует ИИ-инфраструктуру, исследования в области суперинтеллекта, Reality Labs, носимые устройства и свои устоявшиеся платформы. Во втором квартале 2026 года Reality Labs принесло лишь 431 млн $ выручки при операционном убытке в 4,62 млрд $. Инвесторам нужно учитывать совокупную нагрузку этих долгосрочных проектов.
Стоит ли покупать акции META после Muse?
Muse усиливает стратегические аргументы в пользу Meta, но продукт слишком новый, чтобы сам по себе оправдывать инвестиционное решение.
Самые сильные причины владеть META по-прежнему таковы:
- Глобальная аудитория в 3,60 млрд ежедневно активных людей.
- Высокоприбыльная рекламная платформа.
- Сильный рост выручки и рекламы в 2026 году.
- Базовая операционная прибыль, которая во втором квартале выросла примерно на 9% без учёта разовых расходов.
- Улучшения на базе ИИ, которые уже повышают эффективность рекомендаций и рекламы.
- Несколько путей монетизации WhatsApp и деловой переписки.
- Преимущества в распространении в соцсетях, мессенджерах и носимых устройствах.
- Muse как потенциально ценная новая платформенная опция.
Самые сильные причины для осторожности:
- Капитальные затраты в 130–145 млрд $ в 2026 году.
- Свободный денежный поток, упавший во втором квартале до 784 млн $, поскольку капзатраты поглотили 97,5% операционного денежного потока.
- Более низкая операционная маржа.
- Высокие требования к безопасности и приватности.
- Недоказанное удержание пользователей потребительских агентов.
- Конкуренция со стороны хорошо финансируемых технологических платформ.
- Регуляторные и правовые риски.
- Ограниченное раскрытие экономики именно Muse.
Для долгосрочных инвесторов разумный подход — сначала оценить устоявшийся рекламный бизнес Meta, а Muse рассматривать как опцион. Платить крупную премию за гипотетическую выручку от Muse было бы преждевременно. Но полностью игнорировать Muse означало бы упустить возможность того, что Meta строит новый интерфейс для потребительских намерений и цифровой торговли.
Частые вопросы об акциях META и Muse
Что такое Meta Muse AI?
Muse — персональный ИИ-агент Meta, запущенный в США 8 сентября 2026 года на iOS, Android, muse.ai и внутри WhatsApp. Он может просматривать сайты, заполнять формы, отправлять письма, бронировать поездки, вести переговоры, совершать одобренные покупки и в фоновом режиме работать над долгосрочными целями.
Как Meta будет монетизировать Muse?
Muse бесплатен для большинства задач, а для активных пользователей предусмотрены платные подписки. Meta может также монетизировать его через услуги агентов для компаний, платную переписку, торговые партнёрства и повышение рекламной конверсии. Крупнейшая возможность может быть связана с тем, чтобы соединять персональных агентов с компаниями в WhatsApp, Instagram и Messenger.
Как акции META отреагировали на запуск Muse?
В день запуска, 8 сентября 2026 года, META снизилась на 0,5%, а на следующей сессии выросла на 6,6% до 653,69 $ при объёме примерно в 2,2 раза выше обычного, пока Nasdaq-100 снижался. Акции оставались примерно на 18% ниже своего 52-недельного максимума.
Может ли Muse стать следующим двигателем роста Meta?
Может, но инвесторам нужны доказательства удержания, платной конверсии, экономики задач и коммерческой активности. Muse с большей вероятностью станет значимым двигателем роста, если помимо подписочной выручки усилит рекламу и деловую переписку.
Стоит ли покупать акции META после запуска Muse?
Muse добавляет долгосрочный потенциал роста, но сам по себе не делает акции покупкой. Инвесторам следует сопоставить рост прибыли и оценку Meta с рисками, которые создают огромные капитальные затраты, снижение свободного денежного потока, регулирование и неопределённость монетизации ИИ.
Каков главный риск для Meta Muse?
Главный риск — доверие. Muse становится полезнее по мере того, как пользователи дают ему доступ к чувствительным данным и разрешение действовать, но Meta должна убедить потребителей, что выигрыш в продуктивности перевешивает риски для приватности, безопасности и ошибок.
Выводы
Запуск Muse стратегически важен для Meta, потому что он выводит компанию за рамки ответов, сгенерированных ИИ, к действиям, выполняемым ИИ. Muse может работать в интернете, общаться, совершать покупки и управлять проектами, будучи интегрированным в социальные и коммуникационные платформы, которыми уже пользуются миллиарды людей.
Со временем продукт может приносить подписочную выручку, повысить ценность рекламы Meta, расширить WhatsApp Business и сделать Meta посредником в агентной торговле. Его распространение через WhatsApp, Instagram, Facebook и будущие ИИ-очки — настоящее конкурентное преимущество.
Однако Muse пока не доказал, что он двигатель роста. Распространение, удержание, юнит-экономика и доверие потребителей остаются неизвестными. Тем временем Meta рассчитывает потратить в 2026 году на капитальные вложения от 130 до 145 млрд $, а свободный денежный поток во втором квартале упал ниже 1 млрд $ на фоне резкого роста инвестиций.
Поэтому самая обоснованная позиция — сбалансированная: основной рекламный бизнес Meta подкрепляет нынешнюю инвестиционную идею, а Muse даёт потенциально значительный, но недоказанный потенциал роста. Бычий сценарий укрепится, если Muse добьётся регулярной вовлечённости, платной конверсии и роста сделок с агентами компаний, не жертвуя приватностью и маржой. Он ослабнет, если затраты на ИИ-инфраструктуру останутся высокими, а пользователи будут отказываться поручать агенту значимые задачи.
Инвесторам, следящим за акциями META после запуска Muse, стоит отслеживать квартальные раскрытия о распространении, прогресс подписок, выручку от деловой переписки, рекламную конверсию, капитальные затраты, амортизацию и свободный денежный поток. SimianX AI может помочь отслеживать эти фундаментальные, технические и новостные сигналы в одной исследовательской среде.
Muse может стать следующим крупным двигателем роста Meta, но инвесторам стоит требовать измеримых доказательств, прежде чем оценивать его как таковой.
Эта статья носит исключительно информационный и образовательный характер. Она не является инвестиционной, юридической или налоговой консультацией. Рыночные цены и оценки аналитиков меняются; инвесторам следует проверять актуальные данные и консультироваться с квалифицированными специалистами перед принятием финансовых решений.
Читайте также
- Meta Compute 2026: превратит ли избыток ИИ в доход META?
- Вложения в ИИ 2026: 96% денежного потока техногигантов США
- Alphabet Q2 2026: оправдают ли Gemini и Cloud капзатраты?
- Отчет Amazon за 2 квартал 2026: оправдает ли AWS $200 млрд?
- Microsoft Q4 2026: рост Azure против рисков капзатрат на ИИ
- Акции AppLovin 2026: весь рост дала цена, а не объёмы продаж
Источники
- Meta Newsroom — представление Muse (8 сентября 2026 года)
- Meta AI Research — безопасность ИИ-агентов: наш подход на примере Muse
- Meta Newsroom — представление Muse Image (обновлено 10 июля 2026 года)
- SEC EDGAR — отчёт Meta о результатах за 2 кв. 2026 года (форма 8-K, приложение 99.1)
- SEC EDGAR — форма 10-Q Meta за квартал, завершившийся 30 июня 2026 года
- Stripe — Link
- Meta Bug Bounty
- StockAnalysis — рыночные данные по META


