Отложенное IPO Oura: цифры из S-1, раскладка по акциям и что будет дальше
29 сентября 2026 года Oura, производитель кольца Oura Ring, отложила запланированный листинг на Nasdaq под тикером OURA. Компания объяснила, что пережидает рыночную «неопределённость» «несмотря на высокий спрос». Размещение стартовало восемью днями ранее: 50 млн акций по $40–$44, около $2,1 млрд по середине диапазона и рыночная стоимость примерно $13,5 млрд.
Обновлённая форма S-1 объясняет, почему цена была так важна, и показывает три вещи, которые большинство публикаций пропустило:
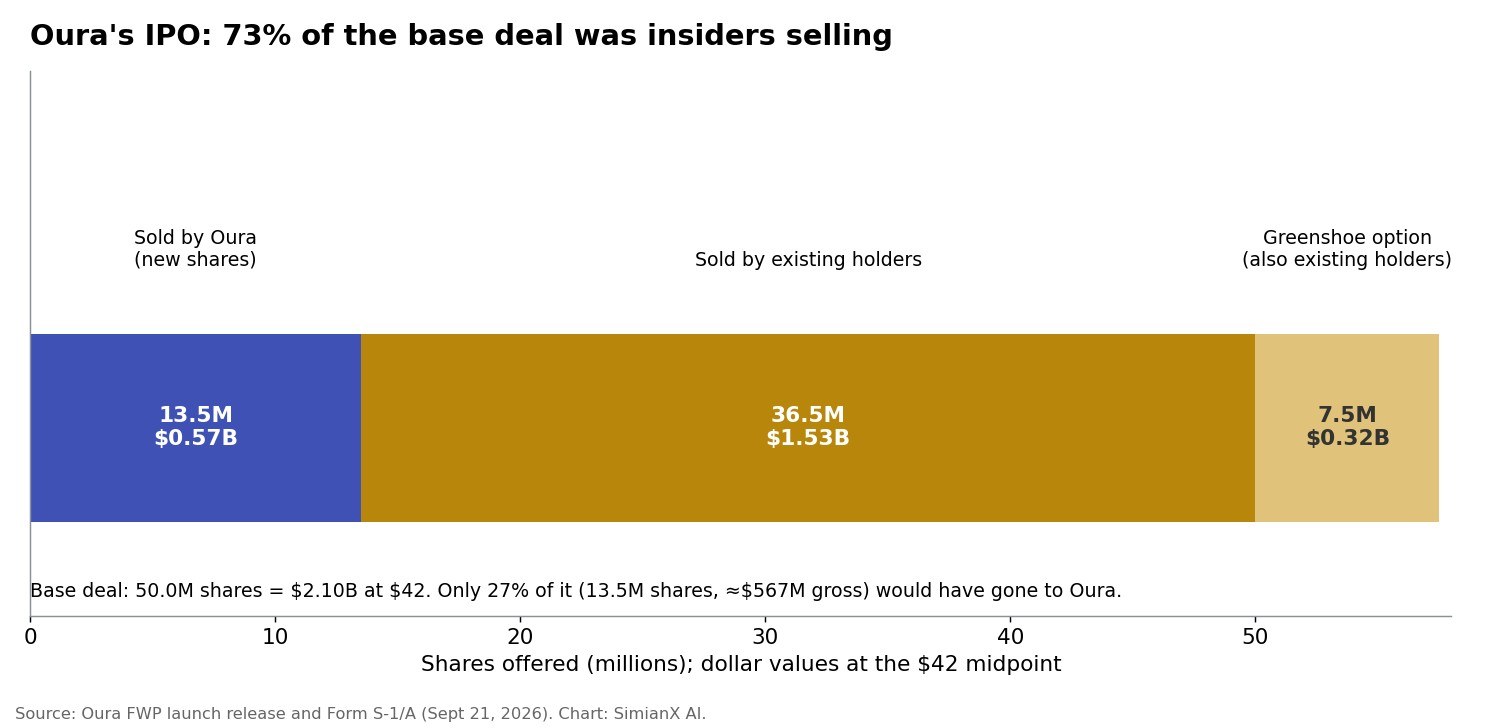
- По сути это была продажа инсайдеров. Действующие акционеры продавали 36,5 млн из 50 млн акций (73%) и ещё 7,5 млн через опцион андеррайтеров. Сама Oura получила бы лишь около $567 млн брутто за 13,5 млн новых акций и планировала направить $526 млн чистых поступлений на удержание налогов по акционным вознаграждениям сотрудников, которые получают право собственности при листинге.
- Oura только что потратила $1,17 млрд на выкуп доли собственных акционеров. За девять месяцев до 30 июня 2026 года компания выкупила обыкновенные и привилегированные акции на $1,17 млрд. Это в 3,6 раза больше её операционного денежного потока за период — $328 млн. Для финансирования выкупа она в основном использовала $375 млн, взятые по кредитной линии. Денежные средства сократились с $764 млн до $372 млн.
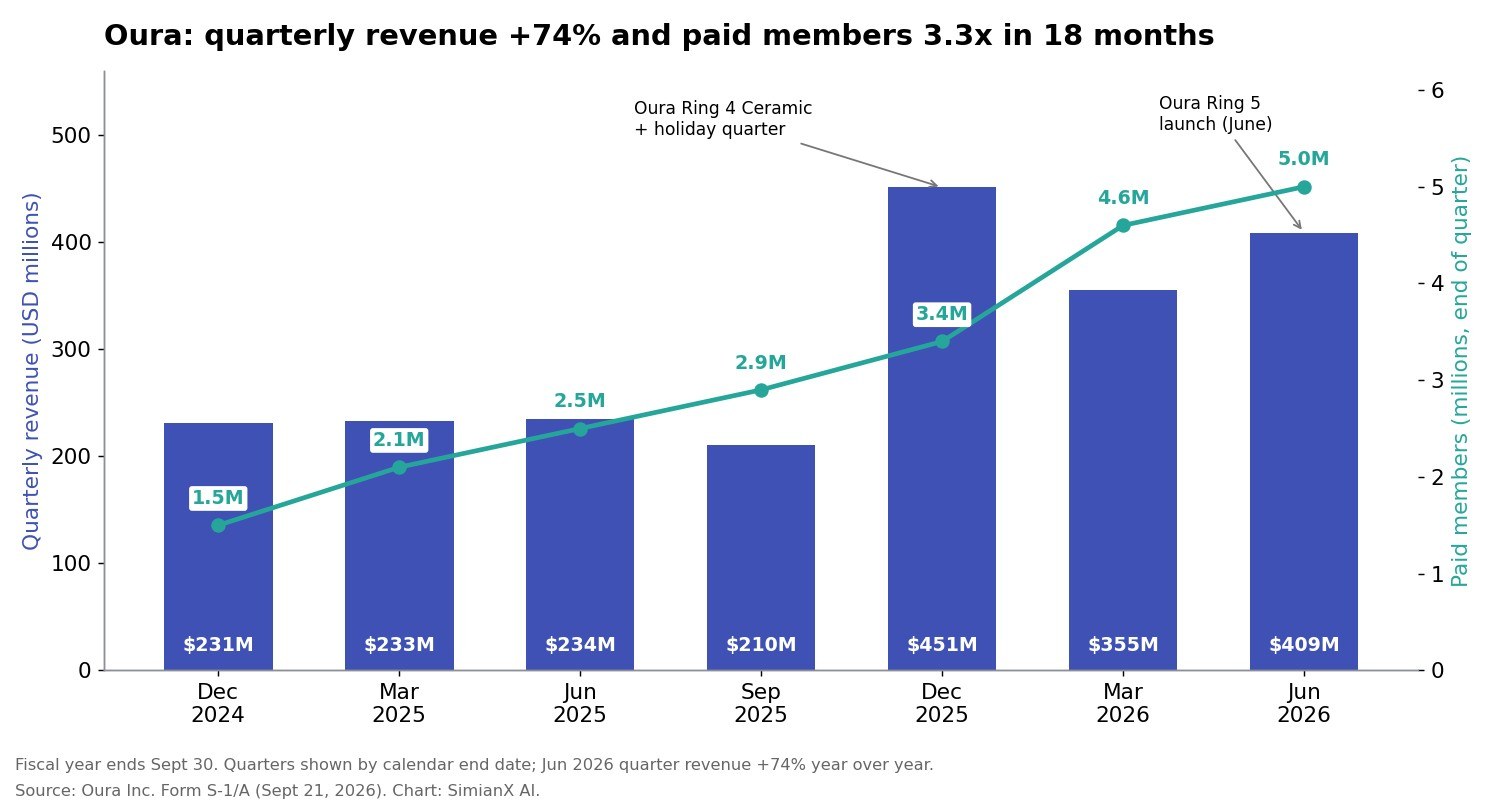
- Сам бизнес растёт быстро. Выручка за девять месяцев выросла на 74%, до $1,21 млрд. Число платных подписчиков достигло 5,0 млн против 1,5 млн на конец 2024 года, а бизнес был прибыльным на операционном уровне.
Таким образом, перенос — это спор о цене, а не о том, покупают ли люди кольцо. Ниже мы восстанавливаем размещение по документам: разбивку акций, движение денег, поквартальный рост, оценку при каждой цене диапазона, положение Oura на рынке умных колец, где она уже доминирует, и то, что понадобится для второй попытки.
Данные компании взяты из формы S-1/A и дополнительных материалов к проспекту (free writing prospectus), поданных Oura в SEC. Финансовый год Oura заканчивается 30 сентября, поэтому «девять месяцев» — это период с октября 2025 по июнь 2026 года. Оценки носят иллюстративный характер и не являются прогнозами.
Что произошло с IPO Oura
| Дата | Событие |
|---|---|
| 19 мая 2026 | Oura подаёт конфиденциальный проект регистрационного заявления |
| 3 сен 2026 | Подана публичная форма S-1 |
| 21 сен 2026 | Обновлённая S-1 и объявление о старте размещения: 50 млн акций по $40–$44 |
| 24 сен 2026 | Oura подаёт интервью Robinhood с генеральным директором Томом Хейлом как материал размещения |
| 29 сен 2026 | Размещение отложено со ссылкой на рыночные условия |
По данным Axios, книга заявок была переподписана примерно в пять раз. Однако Oura не смогла получить желаемую цену на фоне колебаний доходности облигаций и цен на нефть. Большую часть акций продавали инсайдеры, «что сделало цену особенно важной». Axios также сообщил, что это уже третий официальный перенос IPO за месяц. Генеральный директор Том Хейл заявил, что у компании есть «роскошь выбирать свой момент».
Associated Press со ссылкой на Renaissance Capital написало, что рынок IPO в США хорошо начал 2026 год, но в третьем квартале выдохся. Причины — опасения замедления расходов на ИИ, возобновление повышения ставок Федеральной резервной системой и скачок доходности облигаций. Об этих двух макроэкономических шоках мы писали в материалах о первом повышении ставки ФРС с 2023 года и глобальной распродаже облигаций.
Проблема была не в спросе. В S-1 сказано, что Eli Lilly выразила интерес к покупке акций на сумму до $100 млн, а фонды, связанные с Dragoneer, — до $300 млн. Вместе это около 19% базовой сделки на $2,1 млрд ещё до начала роуд-шоу. Переподписка книги заявок не означает, что покупатели заплатят верхнюю границу диапазона.
Арифметика размещения: кто продавал
| Компонент | Акции | По $40 | По $42 | По $44 |
|---|---|---|---|---|
| Новые акции, продаваемые Oura | 13,5 млн | $540 млн | $567 млн | $594 млн |
| Акции действующих акционеров | 36,5 млн | $1,46 млрд | $1,53 млрд | $1,61 млрд |
| Базовое размещение | 50,0 млн | $2,00 млрд | $2,10 млрд | $2,20 млрд |
| Опцион гриншу (действующие акционеры) | 7,5 млн | $300 млн | $315 млн | $330 млн |
| Рыночная стоимость (320,9 млн акций после размещения) | — | $12,84 млрд | $13,48 млрд | $14,12 млрд |
С исполнением опциона инсайдеры продали бы 44 млн из 57,5 млн акций, или 77%. Oura ничего не получила бы от этих продаж. Её собственные чистые поступления, оценённые в $532,6 млн при цене $42, почти полностью ($526,4 млн) предназначались для удержания налогов по ограниченным акциям (RSU), погашаемым при IPO, а небольшой остаток — на общекорпоративные цели.
Такая структура объясняет чувствительность к цене. Для компании, которая привлекает нужные ей деньги, более низкая цена означает некоторое размытие долей. Для акционеров, продающих собственные бумаги, каждый доллар скидки — это доллар, который они не получат. По данным Axios, до IPO Fidelity владела 10,9%, Forerunner Ventures — 9,3%, Bedford Ridge Capital — 9,2%, Lifeline Ventures — 7,3%.
Куда ушли деньги Oura: $1,17 млрд на выкуп акций
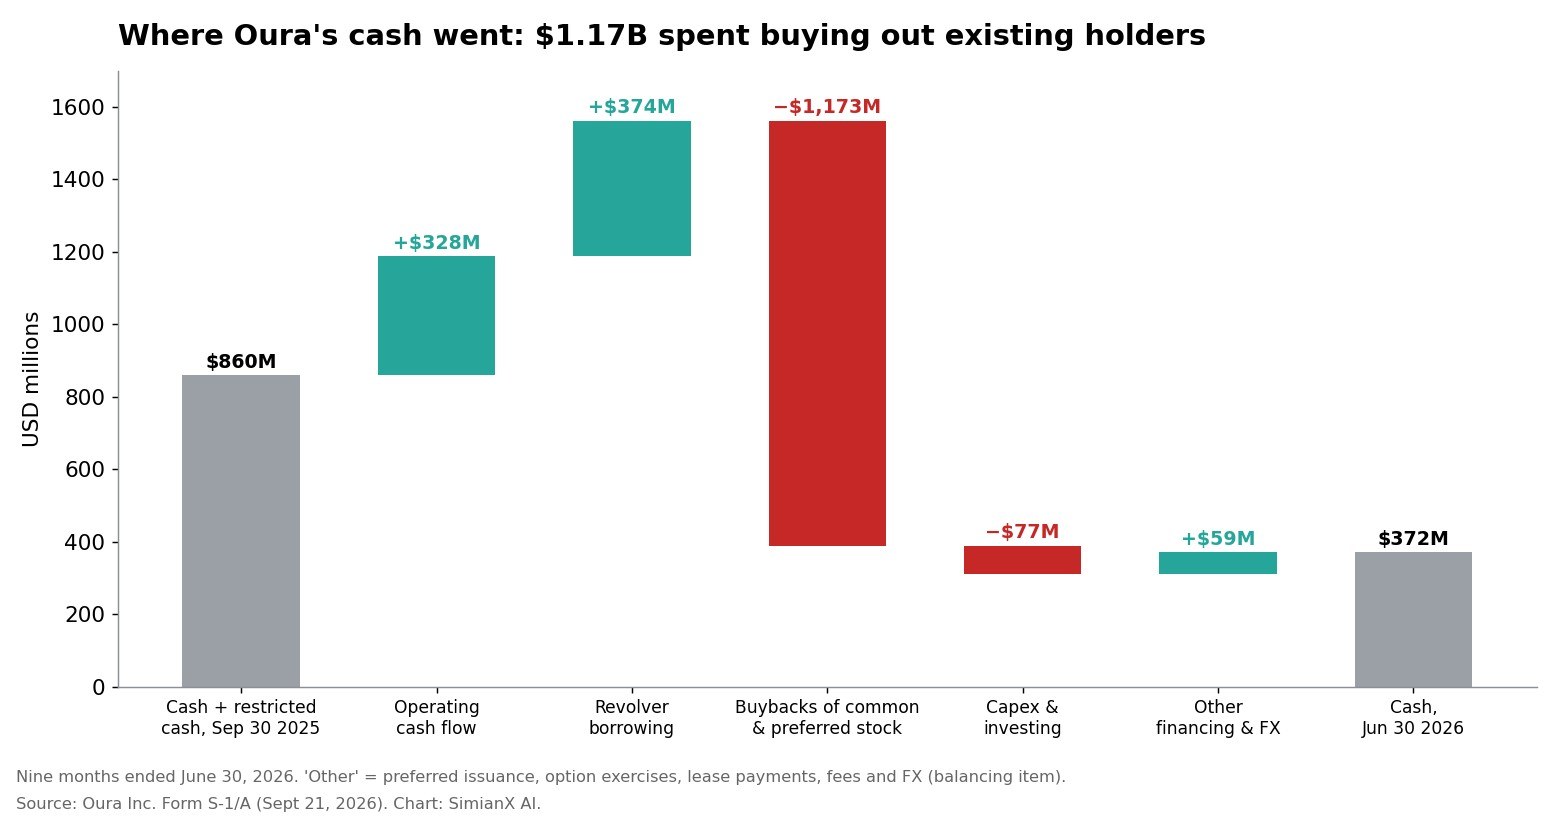
Отчёт о движении денежных средств — самая показательная часть документа. За девять месяцев до 30 июня 2026 года:
| Статья денежного потока | Сумма |
|---|---|
| Денежные средства, их эквиваленты и ограниченные средства на 30 сен 2025 | $860,5 млн |
| Операционный денежный поток | +$328,0 млн |
| Заимствования по возобновляемой кредитной линии (за вычетом комиссий) | +$373,9 млн |
| Выкуп обыкновенных и привилегированных акций | −$1 172,9 млн |
| Капитальные затраты и прочие инвестиции | −$77,0 млн |
| Прочие финансовые статьи и курсовые разницы | +$59,3 млн |
| Денежные средства на 30 июн 2026 | $371,8 млн |
В S-1 сказано, что средства кредитной линии использованы «главным образом для финансирования выкупа наших обыкновенных и погашаемых конвертируемых привилегированных акций». Axios связал часть этой суммы с тендерным предложением на $534 млн, завершённым в феврале. 13 августа Oura погасила $25 млн по линии, и задолженность составила $350 млн.
Вот почему тезис «Oura не нужны деньги» верен для операционного бизнеса, но не для всей картины. Компания заняла по возобновляемой кредитной линии, чтобы выкупить доли прежних инвесторов, а IPO этот долг не погасило бы: почти все собственные поступления Oura были зарезервированы под налоги по акционным вознаграждениям сотрудников. Долг в $350 млн остаётся на балансе в любом случае, а перенос заодно откладывает и налоговый счёт по RSU. При $328 млн операционного денежного потока за девять месяцев долг посилен, но и немаленький.
Насколько силён бизнес?
Операционные показатели выглядят убедительно. Из S-1:
| Показатель | 9 месяцев до 30 июн 2026 | 9 месяцев до 30 июн 2025 | Изменение |
|---|---|---|---|
| Выручка | $1 214,5 млн | $697,6 млн | +74% |
| Выручка от устройств | $974,0 млн | $588,7 млн | +65% |
| Выручка от подписки | $240,5 млн (20% от общей) | $108,8 млн (16%) | +121% |
| Валовая маржа | 55% | 51% | +4 п. п. |
| Операционная прибыль | $71,2 млн | $60,3 млн | +18% |
| Чистая прибыль | $60,8 млн | $1,6 млн | — |
| Скорректированная EBITDA | $106,7 млн (маржа 9%) | $83,5 млн (12%) | +28% |
| Операционный денежный поток | $328,0 млн | $135,3 млн | +142% |
| Продано колец | 3,1 млн | 1,8 млн | +75% |
| Платные подписчики (на конец периода) | 5,0 млн | 2,5 млн | +100% |
Другие раскрытия:
- Удержание: 12-месячное удержание платных подписчиков — около 85%, соотношение ежедневной и ежемесячной активности — около 65%. Платные подписчики открывали приложение в среднем более 3,5 раза в день.
- Подписчики: около 72% — женщины, а рост числа платных подписчиков превышает 100% год к году семь кварталов подряд.
- Прогноз: Oura рассчитывает завершить 2026 финансовый год примерно с 5,7 млн платных подписчиков благодаря Oura Ring 5, вышедшему в июне. AP также сообщило, что Oura ожидает роста годовой выручки примерно на 90%. Это подразумевает четвёртый квартал примерно на $510 млн против $210 млн годом ранее.
Две оговорки. Во-первых, маржа скорректированной EBITDA снизилась с 12% до 9%, потому что операционные расходы почти удвоились, до $591 млн. Oura активно тратится на маркетинг, исследования и разработки и подготовку к жизни публичной компании. Во-вторых, заголовочный «чистый убыток, приходящийся на держателей обыкновенных акций», в $924 млн — это бухгалтерский эффект. Он возникает из условного дивиденда в $985 млн: суммы, которую Oura заплатила сверх балансовой стоимости при выкупе привилегированных акций. Это не операционный убыток.
Устройства по-прежнему дают 80% выручки
Oura позиционирует себя как «платформу интеллектуального анализа здоровья». Но цифры по-прежнему описывают в основном производителя устройств: около 80% выручки за девять месяцев принесли кольца. Это важно, потому что с устройствами приходят и аппаратные риски.
- Гарантия: в 2025 финансовом году валовая маржа упала до 52% с 65%, отчасти из-за роста гарантийных расходов на $84,4 млн, связанного с проблемами аккумуляторов в некоторых партиях Oura Ring 4.
- Сезонность: выручка в квартале, завершившемся в декабре 2025 года, составила $451 млн против $210 млн в квартале, завершившемся в сентябре 2025 года. Праздничный сезон и выход новых колец вызывают сильные колебания.
- Привлечение клиентов: подписка начинается с покупки кольца. Если продажи колец замедлятся, со временем замедлится и рост числа платных подписчиков.
Подписка — это та часть, за которую инвесторы готовы платить мультипликаторы уровня софта. Она выросла на 121%, а её доля в выручке за год поднялась с 16% до 20%. Приближение этой доли к 30% изменит оценку акций сильнее, чем любой отдельный квартал продаж колец.
Чего стоил ценник в $13,5 млрд?
| Показатель оценки | По $40 ($12,84 млрд) | По $42 ($13,48 млрд) | По $44 ($14,12 млрд) |
|---|---|---|---|
| Цена / годовая выручка по 9 месяцам ($1,62 млрд) | 7,9× | 8,3× | 8,7× |
| Цена / выручка 2026 ф. г. при росте ~90% (~$1,73 млрд) | 7,4× | 7,8× | 8,2× |
| Цена / годовая скорректированная EBITDA ($142 млн) | 90× | 95× | 99× |
| Цена / годовая чистая прибыль ($81 млн) | 158× | 166× | 174× |
| Цена / годовой операционный денежный поток ($437 млн) | 29× | 31× | 32× |
Годовые показатели — это суммы за девять месяцев, умноженные на 4/3. Они не учитывают сезонность и потому занижают праздничный квартал; это ориентир, а не прогноз.
По выручке диапазон предлагал инвесторам заплатить около 8 годовых выручек за компанию, которая на 80% состоит из устройств. Именно этот разрыв описал Axios: Уолл-стрит нужно было решить, считать ли Oura компанией медицинских технологий или производителем потребительской электроники. Производители устройств обычно торгуются с гораздо меньшими мультипликаторами к выручке, а подписочные платформы для здоровья — с более высокими. В нижней точке диапазона, $40, мультипликатор снижается примерно до 7,4 ожидаемой выручки этого года. Перезапуск где-то около этого уровня — очевидный компромисс для второй попытки.
Умные кольца: рынок растёт, и Oura уже занимает большую его часть
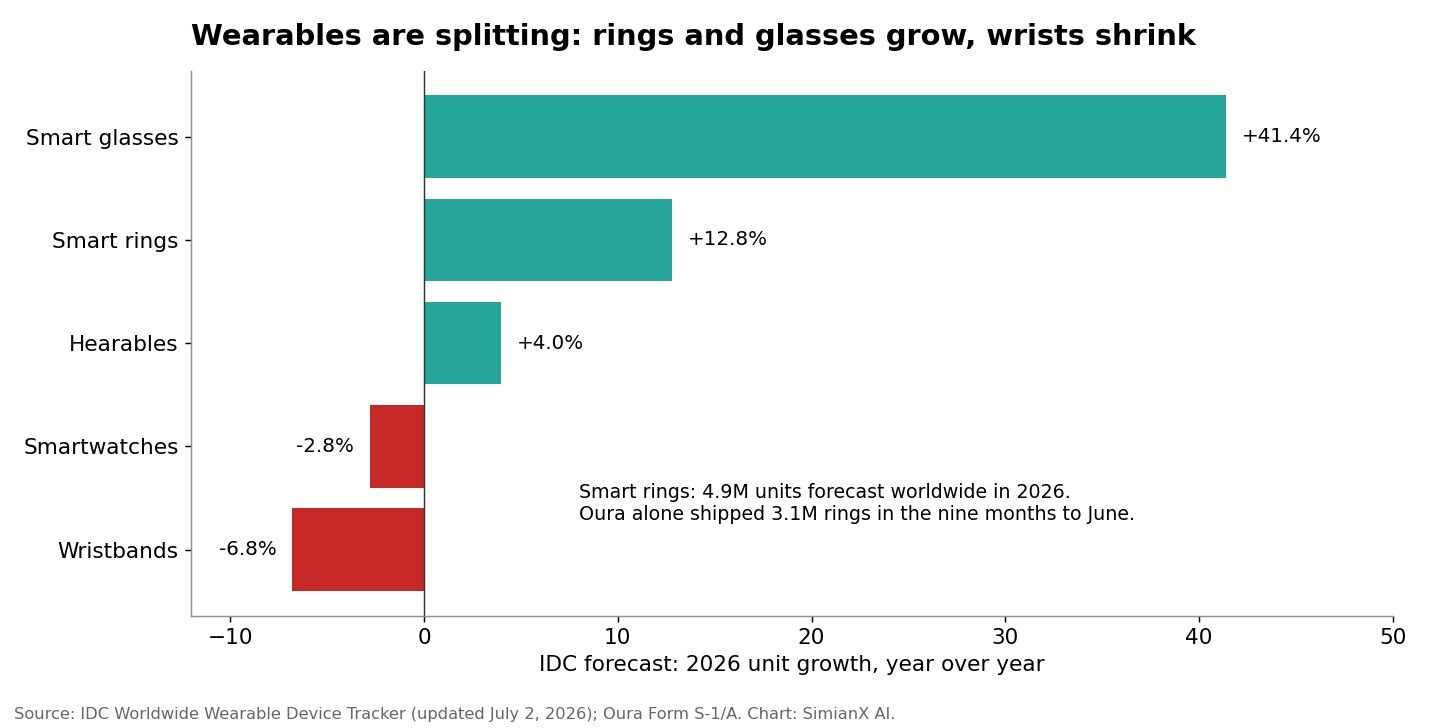
IDC насчитала 145,7 млн поставок носимых устройств в мире в первом квартале 2026 года, рост на 4,3%. Категории движутся в разных направлениях:
| Категория (прогноз IDC на 2026 год) | Штук | Рост |
|---|---|---|
| Беспроводные наушники | 407,6 млн | +4,0% |
| Смарт-часы | 159,7 млн | −2,8% |
| Фитнес-браслеты | 40,2 млн | −6,8% |
| Умные очки | 13,6 млн | +41,4% |
| Умные кольца | 4,9 млн | +12,8% |
Поразительное сравнение: IDC ожидает, что за весь 2026 год в мире будет поставлено 4,9 млн умных колец, а к 2030 году — около 6,3 млн. Одна только Oura зафиксировала продажи 3,1 млн колец за девять месяцев до июня. По словам IDC, Oura «остаётся опорой категории». Данные компании и трекера считаются не одинаково, но разрыв говорит сам за себя. Oura не отвоёвывает долю на большом рынке. Она и есть большая часть маленького рынка, а прогноз IDC о росте категории на 12,8% намного ниже, чем 75% у Oura.
Это работает в обе стороны. Рост Oura обеспечивали покупатели, у которых иначе не было бы кольца, а также обновления. Чтобы сохранить темп роста выше 70%, должна сильно вырасти сама категория. Конкуренты из раздела рисков S-1 — Apple, Fitbit от Google, Galaxy Ring от Samsung, Garmin и Whoop — усложняют эту задачу. Для сравнения с публичными компаниями ближайший «чистый» игрок в носимых устройствах — Garmin, а темп в смарт-часах задаёт Apple.
Перенос — проблема рынка или проблема Oura?
В основном рынка, а спусковым крючком стала цена.
| Указывает на рынок | Указывает на Oura |
|---|---|
| Книга заявок переподписана примерно в 5 раз (Axios) | 73–77% акций продавали инсайдеры |
| Третий официальный перенос IPO за месяц | ~8 годовых выручек за бизнес, на 80% состоящий из устройств |
| Повышение ставок ФРС и скачок доходности облигаций (Renaissance/AP) | Маржа скорректированной EBITDA упала с 12% до 9% |
| Выручка +74%, подписчики +100%, положительный операционный денежный поток | Долг $350 млн, взятый в основном для выкупа акций |
| Lilly и Dragoneer заявили интерес на $400 млн | Гарантийный удар на $84,4 млн всего одно поколение продукта назад |
Недавние IPO показывают, что стоит на кону. Newcleo закрыла первый день ниже ориентира в $10 по цене SPAC. Unitree взлетела на 460%. Падение в первый день ударило бы по сотрудникам Oura и её долгосрочным акционерам сильнее, чем перенос.
Что нужно для успеха следующей попытки?
- Более низкий диапазон. Около $36–$40 дало бы примерно 7 выручек этого года — уровень, который покупатели, судя по всему, готовы принять.
- Четвёртый квартал. Праздничный квартал с Oura Ring 5 должен стать крупнейшим в истории Oura (около $510 млн, если ожидания роста ~90% оправдаются). Сильный отчёт с валовой маржой на уровне 55% или выше поддержал бы аргументы.
- Меньше продаж инсайдеров. Меньшая доля вторичных акций или более длинный период локапа для крупнейших фондов снизили бы опасения избыточного предложения акций.
- Раскрытие данных по подписке. Квартальная выручка от подписки, отток и средняя выручка на подписчика покажут инвесторам, можно ли оценивать подписку как софт.
- Погашение долга. Использование операционного денежного потока для сокращения кредитной линии на $350 млн показало бы, что заимствования под выкуп акций временные.
Частые вопросы
Почему Oura отложила IPO?
Oura отложила размещение 29 сентября 2026 года, сославшись на рыночную неопределённость. По данным Axios и AP, дело было в цене: спрос был высоким (переподписка примерно в 5 раз), но не по верхней границе диапазона $40–$44 — на фоне повышения ставок ФРС и роста доходности облигаций.
IPO Oura отменено?
Нет. Оно отложено. Регистрационное заявление остаётся поданным, и Oura может перезапустить размещение, когда сочтёт нужным.
Какой тикер будет у акций Oura?
Oura подала заявку на листинг на Nasdaq Global Select Market под тикером OURA.
Во сколько оценивалась Oura при IPO?
Около $13,5 млрд по середине диапазона $42 исходя из 320,9 млн акций после размещения. Диапазон подразумевал $12,8–$14,1 млрд.
Прибыльна ли Oura?
Да, на операционном уровне. За девять месяцев до 30 июня 2026 года Oura отчиталась о $71,2 млн операционной прибыли, $60,8 млн чистой прибыли и $328 млн операционного денежного потока. Условный дивиденд в $985 млн по привилегированным акциям привёл к крупному бухгалтерскому убытку, приходящемуся на держателей обыкновенных акций.
Можно ли сейчас купить акции Oura?
Не на публичной бирже. Пока компания не вышла на биржу, ближайший публичный способ следить за рынком носимых устройств — такие компании, как Garmin и Apple. Фонд Robinhood Ventures Fund I, упомянутый в материалах размещения Oura, — один из её акционеров до IPO.
Актуальные фундаментальные данные по публичным компаниям носимой электроники смотрите на странице акций Garmin. О том, как известные IPO показали себя после листинга, читайте в материале Когда Tesla вышла на биржу?.
Эта статья предназначена только для исследовательских и образовательных целей и не является финансовой рекомендацией.
Читайте также
- Дебют newcleo NWCL: закрытие на $8,145 против $10 цены SPAC
- IPO Unitree Robotics взлетел на 460%: прорыв в ИИ или пузырь?
- Уорш игнорирует Трампа: первое повышение ставки ФРС с 2023
- Мировая распродажа облигаций 2026: 30 лет на пике с 2007
- Акции Robinhood 2026: криптовыручка — лишь 8% от выручки
- Когда Tesla вышла на биржу: дата, цена и рост в 290 раз
Источники
- Oura — обновлённая форма S-1 (21 сентября 2026 года)
- Oura — объявление о старте IPO (free writing prospectus)
- Oura — интервью генерального директора, поданное как материал размещения (24 сентября 2026 года)
- SEC EDGAR — документы Oura Inc.
- Axios — производитель умных колец Oura откладывает IPO на $2 млрд
- Associated Press — Oura откладывает IPO из-за рыночной неопределённости
- IDC — аналитика рынка носимых устройств
- Renaissance Capital — исследования рынка IPO
- Nasdaq — календарь IPO
- Oura — пресс-центр
- Википедия — Oura Health
- Investopedia — первичное публичное размещение
- Investopedia — вторичное размещение
- Investopedia — опцион гриншу
- Investopedia — переподписка
- Investopedia — тендерное предложение
- Investopedia — период локапа
- Investopedia — возобновляемый кредит
- Investopedia — EBITDA
- SimianX — фундаментальные показатели акций GRMN