 โดย Marcus Reeve
หลังการลดดอกเบี้ยครั้งแรก หุ้น พันธบัตร และทองคำเป็นอย่างไร
อัปเดตเดือนตุลาคม 2026 ข้อมูลถึงวันที่ 15 ตุลาคม 2026
คำตอบสั้น ๆ: ขึ้นอยู่กับว่าเฟดลดดอกเบี้ยเพราะอะไร หลังการลดครั้งแรกแบบซอฟต์แลนดิ้งตั้งแต่ปี 1980 S&P 500 ขึ้น 9% ถึง 24% ในปีถัดมา ส่วนหลังการลดเพราะถดถอยในปี 2001 และ 2007 ดัชนีร่วง 13% ถึง 18% วัฏจักร 2024–25 ซึ่งเป็นแบบซอฟต์แลนดิ้ง ขึ้น 18.0% ในปีแรก
ทุกครั้งที่ธนาคารกลางสหรัฐ (เฟด) ลดดอกเบี้ย คำถามแรกของนักลงทุนมักเหมือนเดิมเสมอ: นี่ดีหรือร้ายต่อพอร์ตของฉัน? คำตอบที่ตรงไปตรงมาคือ การลดดอกเบี้ยเพียงครั้งเดียวแทบไม่ได้บอกอะไรเลย — สิ่งที่สำคัญคือเฟด ทำไม ถึงลด นี่คือตารางอ้างอิงฉบับสมบูรณ์ของทุกวัฏจักรลดดอกเบี้ยของเฟดตั้งแต่ปี 1980 พร้อมผลตอบแทนจริงของ S&P 500 พันธบัตรรัฐบาลสหรัฐ และทองคำในช่วง 12 เดือนหลังการลดครั้งแรกแต่ละครั้ง บุ๊กมาร์กไว้เลย เพราะบริบทนี้แหละที่เปลี่ยนพาดหัวข่าวน่ากลัวให้เป็นสัญญาณที่ใช้งานได้ ดูผลการตัดสินใจล่าสุดและวันประชุมครั้งถัดไปได้ที่ หน้าผลประชุมเฟดล่าสุด ซึ่งเราอัปเดตตลอด ส่วนข้อมูลเงินเฟ้อเบื้องหลังอยู่ที่ หน้ารายงาน CPI สหรัฐฯ ทั้งสองหน้าอยู่ใน ศูนย์อ้างอิงเฟดและดอกเบี้ย ของเรา
รูปแบบที่ปรากฏตลอดกว่าสี่ทศวรรษนั้นชัดเจน เมื่อเฟดลดดอกเบี้ยเพื่อปรับจูนเศรษฐกิจที่ยังแข็งแรง — ที่เรียกว่า การลดเชิงป้องกัน (ประกันความเสี่ยง) หรือ การลดแบบซอฟต์แลนดิ้ง — หุ้นมักให้ผลตอบแทนดีมากในเชิงประวัติศาสตร์ แต่เมื่อเฟดลด เพราะ เศรษฐกิจเริ่มแตกหักแล้ว — การลดเพราะถดถอย — หุ้นมักร่วงต่ออีกหนึ่งปี ขณะที่พันธบัตรและทองคำเอาชนะตลาดอย่างเงียบ ๆ การกระทำเดียวกัน ผลลัพธ์ตรงกันข้าม ส่วนที่เหลือของบทความนี้จะบอกวิธีแยกสองสิ่งนี้ออกจากกันอย่างแม่นยำ
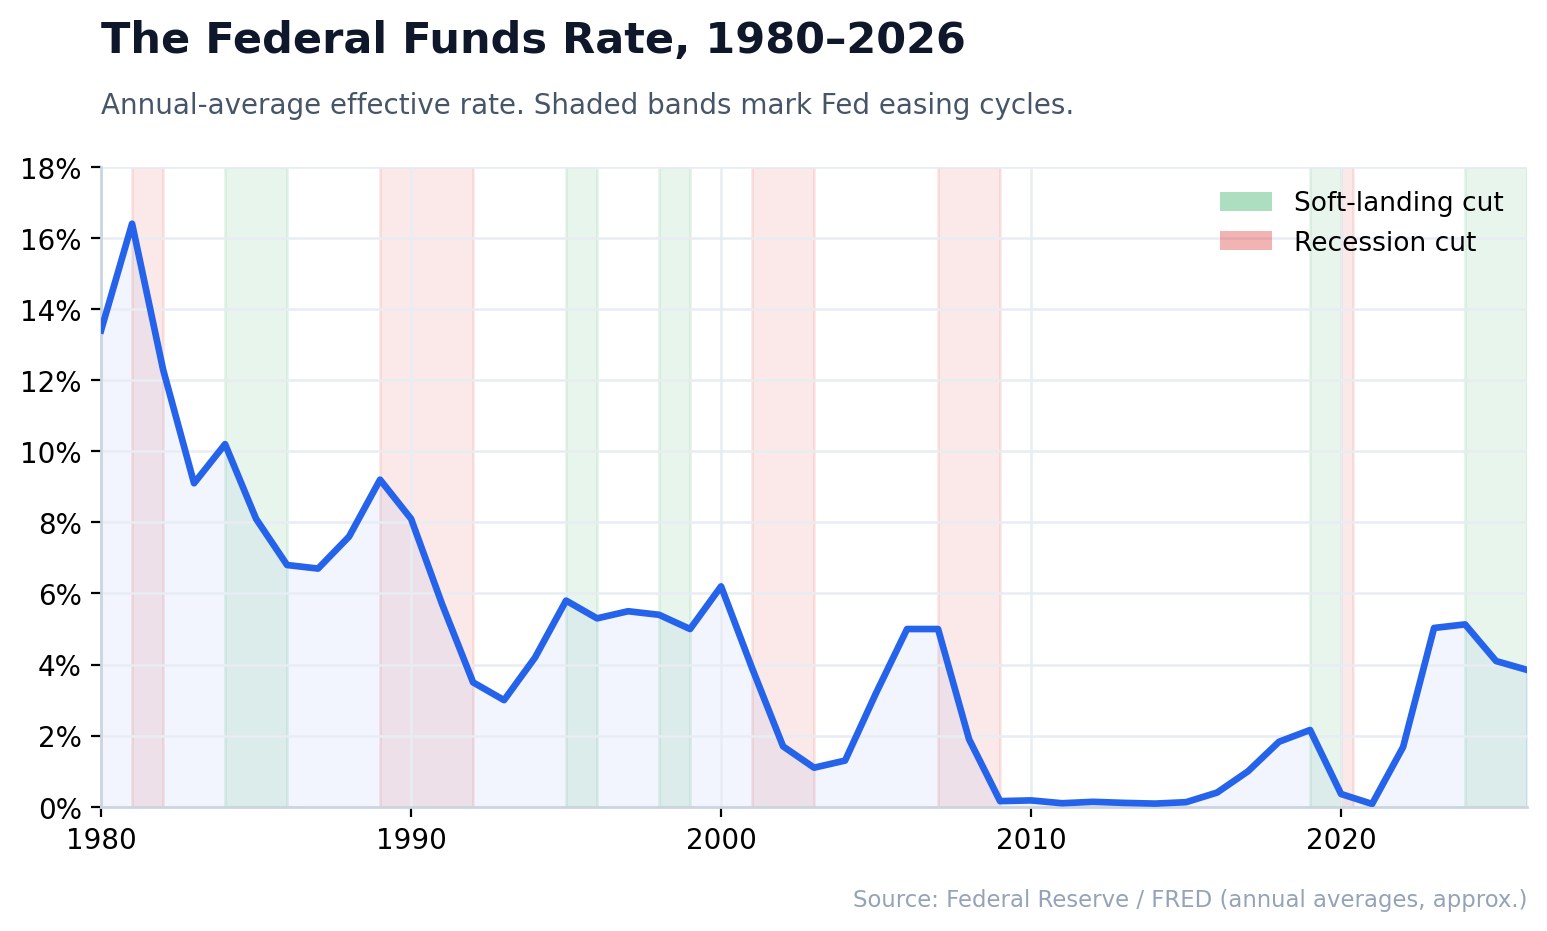
ทำไมการลดครั้งแรกจึงสำคัญกว่าการลดครั้งสุดท้าย
ตลาดคือเครื่องคิดลด เมื่อเฟดส่งการลดดอกเบี้ย ครั้งสุดท้าย ของวัฏจักร การผ่อนคลายก็เป็นข่าวเก่าและถูกสะท้อนในราคาไปแล้วเป็นส่วนใหญ่ แต่ การลดครั้งแรก ต่างออกไป มันคือสัญญาณการเปลี่ยนระบอบของต้นทุนเงิน และบังคับให้ทุกแบบจำลอง — มูลค่าหุ้น ผลตอบแทนพันธบัตร ค่าเงินดอลลาร์ และราคาทองคำ — ปรับราคาใหม่พร้อมกัน
นี่คือเหตุที่นักวิเคราะห์หมกมุ่นกับวันที่ของการลดครั้งแรกและ 12 เดือนถัดมา มันคือการทดลองธรรมชาติที่สะอาดที่สุดที่การเงินมี: ตัวเร่งที่รู้ล่วงหน้าในวันที่รู้ล่วงหน้า ซึ่งเกิดซ้ำราวหนึ่งครั้งต่อวัฏจักรเศรษฐกิจ ตั้งแต่ปี 1970 S&P 500 ให้ ผลตอบแทนด้านราคามัธยฐานราว +11.9% ใน 12 เดือนหลังการลดครั้งแรก ตาม RBC Wealth Management แต่ค่ามัธยฐานนั้นซ่อนสองโลกที่ต่างกันสิ้นเชิง และการเหมารวมมันคือความผิดพลาดที่พบบ่อยที่สุดของนักลงทุนต่อข้อมูลการลดดอกเบี้ย
หากต้องการภาพมหภาคของการตัดสินใจล่าสุด บทความคู่ขนานของเราเรื่อง การตัดสินใจของ FOMC เดือนมิถุนายน 2026 แยกแยะ dot plot และความหมายต่อหุ้น AI และ Bitcoin
ตารางอ้างอิงฉบับสมบูรณ์: ทุกวัฏจักรผ่อนคลายของเฟดตั้งแต่ปี 1980
ตารางด้านล่างแสดงทุกวัฏจักรผ่อนคลายของอัตราดอกเบี้ยนโยบายตั้งแต่ปี 1980 — วันที่ลดครั้งแรก จุดเริ่มต้นและจุดต่ำสุดของอัตราเป้าหมาย บริบทเศรษฐกิจ ว่าเป็นการลดแบบซอฟต์แลนดิ้งหรือเพราะถดถอย และผลตอบแทนด้านราคาของ S&P 500 ใน 12 เดือนถัดมา
| ลดครั้งแรก | อัตราเริ่มต้น | จุดต่ำสุด | บริบท | ประเภทการลด | S&P 500, 12 เดือน |
|---|---|---|---|---|---|
| มิ.ย. 1981 \* | ~19–20% (จุดสูงสุด) | ~8.5% | เฟดยุคโวลเกอร์สกัดเงินเฟ้อ; ถดถอยสองยอด 1981–82 | ถดถอย | ≈ −16% \* |
| พ.ย. 1984 | ~11.5% | ~5.85% (1986) | ชะลอตัวกลางวัฏจักร ไม่ถดถอย | ซอฟต์แลนดิ้ง | +20.4% |
| มิ.ย. 1989 | 9.75% | 3.00% (ก.ย. 1992) | ถดถอย 1990–91 + วิกฤต S&L | ถดถอย † | +11.4% † |
| ก.ค. 1995 | 6.00% | 5.25% (ม.ค. 1996) | ซอฟต์แลนดิ้งคลาสสิก | ซอฟต์แลนดิ้ง | +21.4% |
| ก.ย. 1998 | 5.50% | 4.75% (พ.ย. 1998) | LTCM ล่ม; วิกฤตเอเชียและรัสเซีย | ซอฟต์แลนดิ้ง | +24.0% |
| ม.ค. 2001 | 6.50% | 1.00% (มิ.ย. 2003) | ฟองสบู่ดอตคอมแตก; ถดถอย 2001 | ถดถอย | −13.0% |
| ก.ย. 2007 | 5.25% | 0–0.25% (ธ.ค. 2008) | วิกฤตการเงินโลก | ถดถอย | −17.6% |
| ก.ค. 2019 | 2.50% | 1.75% (ต.ค. 2019) | การลด "เชิงป้องกัน" จากสงครามการค้า | ซอฟต์แลนดิ้ง | +8.7% |
| มี.ค. 2020 | 1.75% | 0–0.25% (มี.ค. 2020) | ตลาดถล่มจาก COVID-19, ลดฉุกเฉิน | ถดถอย ‡ | ≈ +45% ‡ |
| ก.ย. 2024 | 5.25–5.50% | 3.50–3.75% (ธ.ค. 2025) | ปรับสู่ภาวะปกติหลังเงินเฟ้อ; ไม่มีภาวะถดถอย | ซอฟต์แลนดิ้ง | +18.0% § |
\* อัตราดอกเบี้ยนโยบายยุคโวลเกอร์ผันผวนสูง แกว่งระหว่างราว 9% ถึง 20% ในช่วง 1980–81; S&P 500 จมลงในตลาดหมีที่ทำจุดต่ำสุดในเดือนสิงหาคม 1982 จงถือว่าตัวเลขปี 1981 เป็นตัวอย่างของการลดเพราะถดถอย ไม่ใช่ข้อมูลที่สะอาด
† กรอบ 12 เดือนหลังการลดครั้งแรกในเดือนมิถุนายน 1989 เป็น บวก เพราะภาวะถดถอย 1990–91 เพิ่งเริ่มในเดือนกรกฎาคม 1990 — เดือนที่ 13 มันคือการลดเพราะถดถอยที่ปีแรกยังดูไม่มีพิษภัย เป็นเครื่องเตือนว่าจังหวะเวลาสำคัญ
‡ มีนาคม 2020 เป็นการลดฉุกเฉินเพราะถดถอย ทว่าผลตอบแทน 12 เดือนกลับเป็นบวกแรง — เครื่องเตือนว่า มูลค่าเริ่มต้นและขนาดของสภาพคล่อง สามารถลบล้างบทตั้งเดิมของการลดเพราะถดถอยได้
§ จากราคาปิดวันที่ 18 กันยายน 2024 (5,618.26) ถึงราคาปิดวันที่ 18 กันยายน 2025 (6,631.96) ใช้ประวัติราคา S&P 500 ของ Yahoo Finance และตรวจทานกับข้อมูลดัชนีของ CNBC วัฏจักรนี้ประกอบด้วยการลดหกครั้ง รวม 1.75 จุดเปอร์เซ็นต์ และสิ้นสุดเมื่อเฟดขึ้นดอกเบี้ยในวันที่ 16 กันยายน 2026
ระดับอัตราดอกเบี้ยมาจาก Federal Reserve และ ประวัติอัตราดอกเบี้ยนโยบายของ Bankrate; ผลตอบแทน S&P 500 เป็นผลตอบแทนด้านราคาที่ปัดเศษจากข้อมูลของ Bloomberg, CFRA และ Ned Davis Research ดูรายการเต็มได้ที่ ข้อมูลและแหล่งอ้างอิง ท้ายบทความ
การลดเชิงป้องกัน vs. การลดเพราะถดถอย: ความแตกต่างเดียวที่สำคัญ
อ่านตารางอีกครั้ง แล้วเส้นแบ่งหนึ่งจะโดดเด่นขึ้นมา ตัดวันที่ทิ้งไป ตัวแปรเดียวที่ทำนายผลตอบแทนหุ้นปีถัดไปได้อย่างน่าเชื่อถือคือ ภาวะถดถอยปรากฏหรือไม่
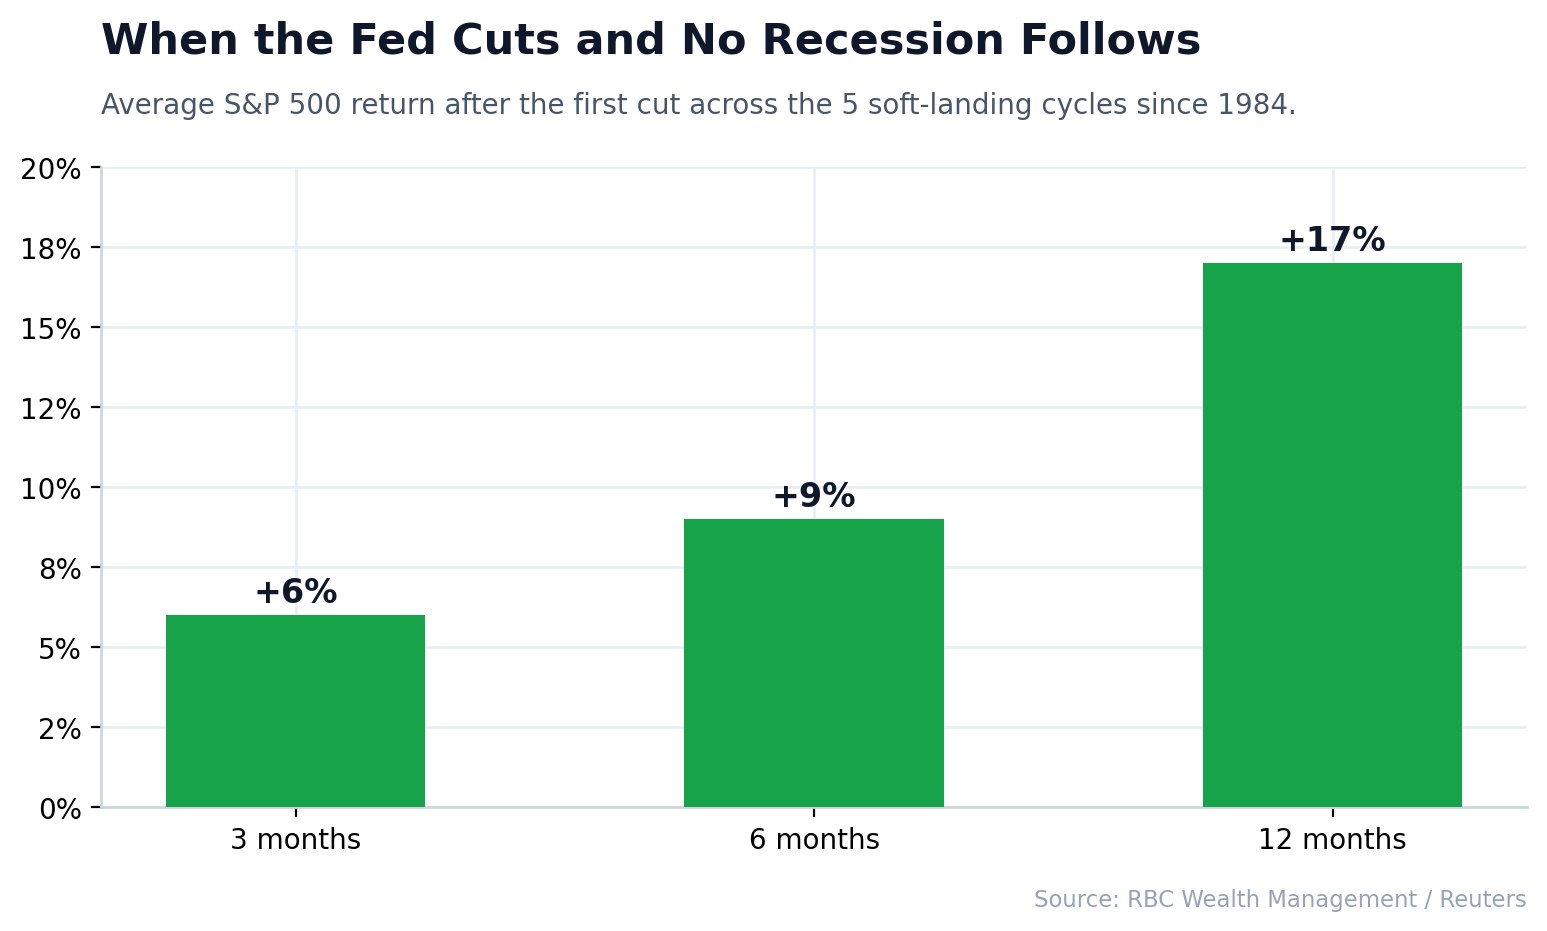
เมื่อเฟดผ่อนคลาย เข้าสู่ เศรษฐกิจที่ยังขยายตัวเพื่อยืดวัฏจักร — 1984, 1995, 1998, 2019 — S&P 500 มักให้ผลตอบแทนราว +6% ที่สามเดือน, +9% ที่หกเดือน และ +17% ที่สิบสองเดือน ตาม RBC Wealth Management และ Reuters ดอกเบี้ยที่ต่ำลงบวกเศรษฐกิจแข็งแรงเป็นหนึ่งในบริบทที่เอื้อต่อหุ้นมากที่สุด
ในทางกลับกัน เมื่อเฟดลด เพราะ การเติบโตกำลังพังทลาย — 2001, 2007 และภาวะถดถอยยุคโวลเกอร์ที่ยาวนาน — การลดเป็นอาการ ไม่ใช่ยารักษา กำไรบริษัทร่วงเร็วกว่าอัตราคิดลด และหุ้นยังคงตกแม้เฟดผ่อนคลายอย่างดุดัน วัฏจักรปี 2001 และ 2007 ต่างให้ การขาดทุนสองหลัก ของ S&P 500 ในปีหลังการลดครั้งแรก และทั้งคู่เกิดพร้อมตลาดหมีเต็มรูปแบบ (ดูรายการการร่วงเหล่านั้นแบบครบถ้วนได้ที่ ทุกตลาดหมีของ S&P 500 ตั้งแต่ปี 1929)
ตารางด้านล่างจัดกลุ่มวัฏจักรในตารางอ้างอิงตามประเภท โดยใช้เฉพาะวัฏจักรที่มีตัวเลข 12 เดือนชัดเจน (ปี 1981 และ 2020 เป็นค่าประมาณจึงแยกไว้ต่างหาก)
| กลุ่ม | วัฏจักร | ผลตอบแทนเฉลี่ยของ S&P 500 ใน 12 เดือนหลังการลดครั้งแรก | ช่วง |
|---|---|---|---|
| การลดแบบซอฟต์แลนดิ้ง | 1984, 1995, 1998, 2019, 2024 | +18.5% | +8.7% ถึง +24.0% |
| การลดเพราะถดถอย | 1989, 2001, 2007 | −6.4% | −17.6% ถึง +11.4% |
| ค่าผิดปกติที่เป็นค่าประมาณ | 1981 (ถดถอย), 2020 (ฉุกเฉิน) | — | ≈ −16% และ ≈ +45% |
| วัฏจักร 2024–25 | ลดครั้งแรก ก.ย. 2024 | +18.0% | — |
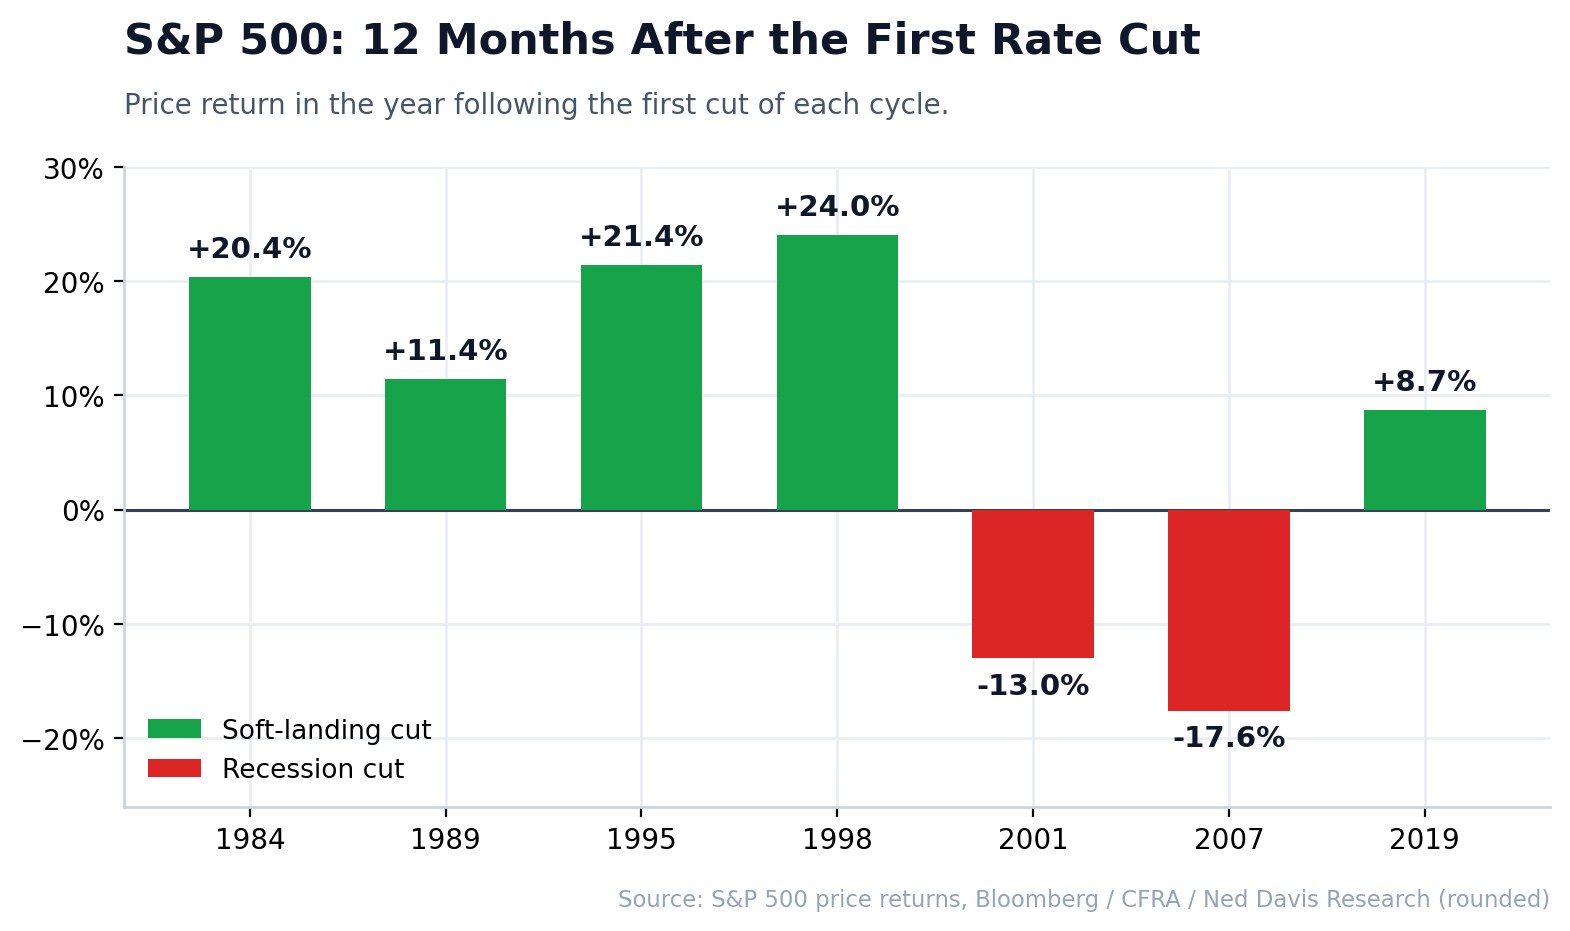
ความต่างมากพอจะเปลี่ยนวิธีที่คุณอ่านพาดหัวข่าวการลดดอกเบี้ยใด ๆ: "เฟดกำลังลด" ไม่ใช่สัญญาณ — "เฟดกำลังลด และเศรษฐกิจยังเติบโต" ต่างหากที่ใช่ แน่นอน ส่วนยากคือการรู้แบบเรียลไทม์ว่าคุณอยู่ในระบอบไหน นั่นคือที่มาของดัชนีชี้นำ
วิธีรู้ว่าคุณอยู่ในระบอบไหน
คุณจะแน่ใจได้ก็ต่อเมื่อเหตุการณ์ผ่านไปแล้ว แต่สัญญาณในอดีตค่อนข้างสม่ำเสมอ:
- เส้นอัตราผลตอบแทน (yield curve) เส้น 2/10 ปีที่กลับด้านลึกแล้ว ชันขึ้นใหม่ เมื่อเฟดเริ่มลด เคยนำหน้าทุกภาวะถดถอยสมัยใหม่ เมื่อเส้นแบนถึงปกติและชันขึ้นอย่างนุ่มนวล การลดจะเอนไปทางซอฟต์แลนดิ้ง ตารางอ้างอิงการกลับด้านของเส้นอัตราผลตอบแทน ของเราจับคู่ทุกการกลับด้านตั้งแต่ทศวรรษ 1970 เข้ากับภาวะถดถอยที่ตามมา — หรือไม่ตามมา
- อัตราการว่างงาน เมื่อการว่างงาน กำลังเพิ่ม ขณะเข้าสู่การลดครั้งแรก (พลวัตแบบกฎ Sahm) ผลแบบการลดเพราะถดถอยจะครอบงำ เมื่อการว่างงานต่ำและคงที่ ผลแบบการลดเชิงป้องกันจะครอบงำ
- เครดิตสเปรด สเปรดผลตอบแทนสูงที่กว้างขึ้นเมื่อใกล้การลดครั้งแรก ส่งสัญญาณความตึงเครียดที่การลดมักหยุดไม่ทัน สเปรดที่แคบส่งสัญญาณว่าตลาดยังเชื่อในซอฟต์แลนดิ้ง
- จังหวะการลด การลดแบบ "จูนละเอียด" 25 จุดพื้นฐานที่ช้า (1995, 2019) อ่านต่างจากการเคลื่อนไหวฉุกเฉิน 50 จุดพื้นฐาน (2007, 2020) มาก เฟดลดเร็วเมื่อกลัว
ไม่มีตัวใดเป็นลูกแก้ววิเศษ และวัฏจักรปี 1989 พิสูจน์ว่าจังหวะเวลาอาจโหดร้าย — ปีแรกดูดี แล้วภาวะถดถอยก็มาถึงในเดือนที่ 13 นี่แหละคือเหตุผลที่แดชบอร์ดเดียวที่ติดตามดอกเบี้ย เส้นโค้ง การปรับประมาณการกำไร และพฤติกรรมราคาพร้อมกัน ดีกว่าการตอบสนองต่อพาดหัวทีละข่าว
ไล่ทีละวัฏจักร: เกิดอะไรขึ้นจริง
1981–82 — ภาวะถดถอยยุคโวลเกอร์ พอล โวลเกอร์ ดันอัตราดอกเบี้ยนโยบายขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ราว 20% เพื่อหักเงินเฟ้อสองหลัก แล้วผ่อนคลายเมื่อเศรษฐกิจดิ่งสู่ถดถอยสองยอด หุ้นเป็นเงินตายจนกระทั่งตลาดกระทิงใหญ่เริ่มในเดือนสิงหาคม 1982 บทเรียน: การลดจากอัตราที่ลงโทษไม่ช่วยหุ้นหากภาวะถดถอยดำเนินอยู่แล้ว
1984–86 — การลดเชิงป้องกันตามตำรา เฟดลดจากราว 11.5% ลงต่ำกว่า 6% เพื่อประคองการชะลอตัวกลางวัฏจักรโดยไม่เกิดถดถอย S&P 500 ให้ผลตอบแทน +20.4% ในปีถัดมา นี่คือต้นแบบของซอฟต์แลนดิ้ง
1989–92 — การลดเพราะถดถอยแบบสโลว์โมชัน การผ่อนคลายเริ่มในเดือนมิถุนายน 1989 จาก 9.75% และ 12 เดือนแรกยังเป็น บวก (+11.4%) แต่ภาวะถดถอย 1990–91 และวิกฤต S&L ลากอัตราดอกเบี้ยนโยบายลงจนถึง 3% ในที่สุด บทเรียนนี้เกี่ยวกับจังหวะเวลา ไม่ใช่ทิศทาง
1995–96 — ซอฟต์แลนดิ้งของกรีนสแปน การลดเชิงป้องกันที่สะอาดที่สุดในประวัติการณ์: ลดไม่กี่ครั้งจาก 6.00% เป็น 5.25% ไม่มีถดถอย และเป็นปี +21.4% ของ S&P ที่ปูทางสู่การพุ่งทะยานปลายทศวรรษ 1990
1998 — การลดกู้ภัย LTCM การลดเร็วสามครั้งขณะ Long-Term Capital Management ระเบิด และวิกฤตเอเชียกับรัสเซียเขย่าตลาด เศรษฐกิจไม่เคยถดถอย และ S&P ให้ผลตอบแทนราว +24% ในปีถัดมา — ช่วงขาขึ้นสุดท้ายของฟองสบู่ดอตคอม
2001–03 — ฟองสบู่ดอตคอมแตก เฟดลดจาก 6.50% จนถึง 1.00% แต่ไม่ได้ผล: ฟองสบู่เทคโนโลยีคลาย ภาวะถดถอยมาถึง และ S&P ร่วง −13% ในปีหลังการลดครั้งแรก มุ่งสู่ตลาดหมีราว 49% จากยอดถึงก้น
2007–08 — วิกฤตการเงินโลก การลดเพราะถดถอยต้นแบบ การผ่อนคลายเริ่มในเดือนกันยายน 2007 ขณะ S&P อยู่ใกล้จุดสูงสุดตลอดกาล สิบสองเดือนต่อมาดัชนีร่วง −17.6% และอัตราดอกเบี้ยนโยบายกำลังมุ่งสู่ศูนย์ขณะระบบการเงินเยือกแข็ง
2019 — ประกันความเสี่ยงสงครามการค้า การลด "ปรับกลางวัฏจักร" สามครั้งจาก 2.50% เป็น 1.75% S&P เพิ่ม +8.7% ในปีถัดมาก่อนช็อก COVID — การลดแบบซอฟต์แลนดิ้งอีกครั้งที่ได้ผล จนกระทั่งช็อกภายนอกที่ไม่มีใครสร้างแบบจำลองไว้
2020 — ภาวะฉุกเฉินโรคระบาด เฟดลดสู่ศูนย์ภายในไม่กี่วัน เป็นการลดเพราะถดถอยตามนิยามใด ๆ ทว่าสภาพคล่องการคลังและการเงินที่ไม่เคยมีมาก่อน บวกการถล่มที่เริ่มจากจุดต่ำที่ขายเกินอย่างหนัก สร้างการฟื้นตัวเร็วที่สุดครั้งหนึ่งในประวัติศาสตร์ — S&P ขึ้นราว +45% หนึ่งปีหลังการลด ข้อยกเว้นที่พิสูจน์ว่าสภาพคล่องและจุดเริ่มต้นสำคัญ
2024–25 — การปรับสู่ภาวะปกติหลังเงินเฟ้อ เฟดเริ่มลดดอกเบี้ยในวันที่ 18 กันยายน 2024 ด้วยการลดครึ่งจุดเปอร์เซ็นต์จาก 5.25–5.50% ลดอีกสองครั้งครั้งละหนึ่งในสี่จุดภายในเดือนธันวาคม 2024 คงดอกเบี้ยไว้จนถึงกลางปี 2025 แล้วลดอีกสามครั้งระหว่างเดือนกันยายนถึงธันวาคม 2025 จบที่ 3.50–3.75% — รวมหกครั้ง 1.75 จุดเปอร์เซ็นต์ หลังจากนั้นไม่เกิดภาวะถดถอย และ S&P 500 ขึ้น 18.0% ใน 12 เดือนหลังการลดครั้งแรก ซึ่งเป็นโครงร่างของการลดแบบซอฟต์แลนดิ้ง วัฏจักรนี้สิ้นสุดในวันที่ 16 กันยายน 2026 เมื่อเฟดขึ้นดอกเบี้ยเป็น 3.75–4.00% หลังเงินเฟ้อผู้บริโภคเร่งขึ้นเป็น 3.4% ในเดือนสิงหาคม การคุมเข้มรอบใหม่ติดตามได้ใน ตารางอ้างอิงวัฏจักรขึ้นดอกเบี้ย ส่วนการประชุมในระหว่างนั้นอยู่ในบทวิเคราะห์ FOMC เดือนมิถุนายน 2026 ความเสี่ยงด้านการกระจุกตัวเฉพาะของการปรับขึ้นรอบนี้ — ดู เจ็ดมหัศจรรย์ในปี 2026 — คือรอยพับที่ทำให้วัฏจักรนี้ยากจะเทียบกับการเปรียบเทียบทางประวัติศาสตร์เพียงอันเดียว
แล้วพันธบัตรกับทองคำล่ะ
หุ้นได้พาดหัว แต่คู่มือการลดดอกเบี้ยจะไม่สมบูรณ์หากขาดสองสินทรัพย์ใหญ่ที่เหลือ — และนั่นแหละคือที่ที่ระบอบการลดเพราะถดถอยจ่ายผลตอบแทน
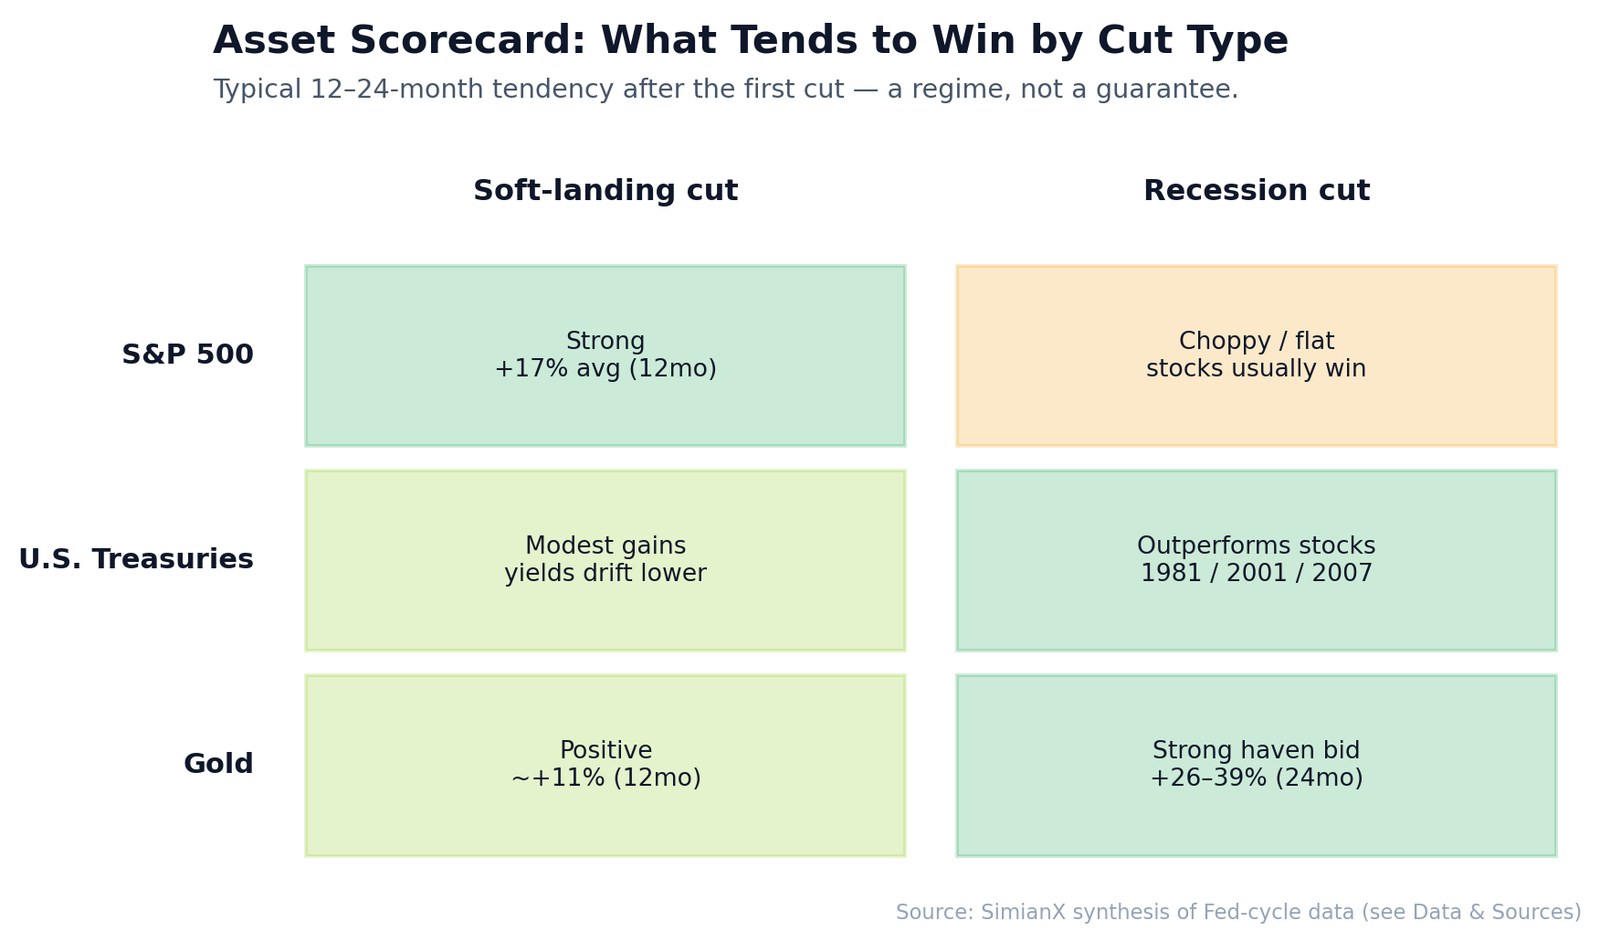
พันธบัตรรัฐบาลสหรัฐ ดอกเบี้ยที่ลดลงดันราคาพันธบัตรขึ้น ดังนั้นพันธบัตรชนะในเกือบทุกวัฏจักรผ่อนคลาย ประเด็นสำคัญคือผลงานเชิง เปรียบเทียบ: ตาม การทบทวนข้อมูลของ Seeking Alpha พันธบัตร เอาชนะหุ้น ในสามวัฏจักรสมัยใหม่ — 1981, 2001 และ 2007 — และทั้งสามล้วนเป็นภาวะถดถอย เมื่อการลดเป็นการลดเพราะถดถอย ดูเรชันคือดีลที่ใช่
ทองคำ ดอกเบี้ยที่ต่ำลงลดต้นทุนค่าเสียโอกาสของการถือสินทรัพย์ที่ไม่ให้ผลตอบแทน และความกลัวถดถอยเพิ่มแรงซื้อหลบภัย ทองคำขึ้นในช่วง 12 เดือนหลังการลดครั้งแรกใน หกในเจ็ดวัฏจักรล่าสุด และในกรอบ 24 เดือนทำกำไรโดดเด่น — ราว +31% หลังการลดปี 2000, +39% หลังปี 2007 และ +26% หลังปี 2019 ตาม Julius Baer และข้อมูลของ World Gold Council
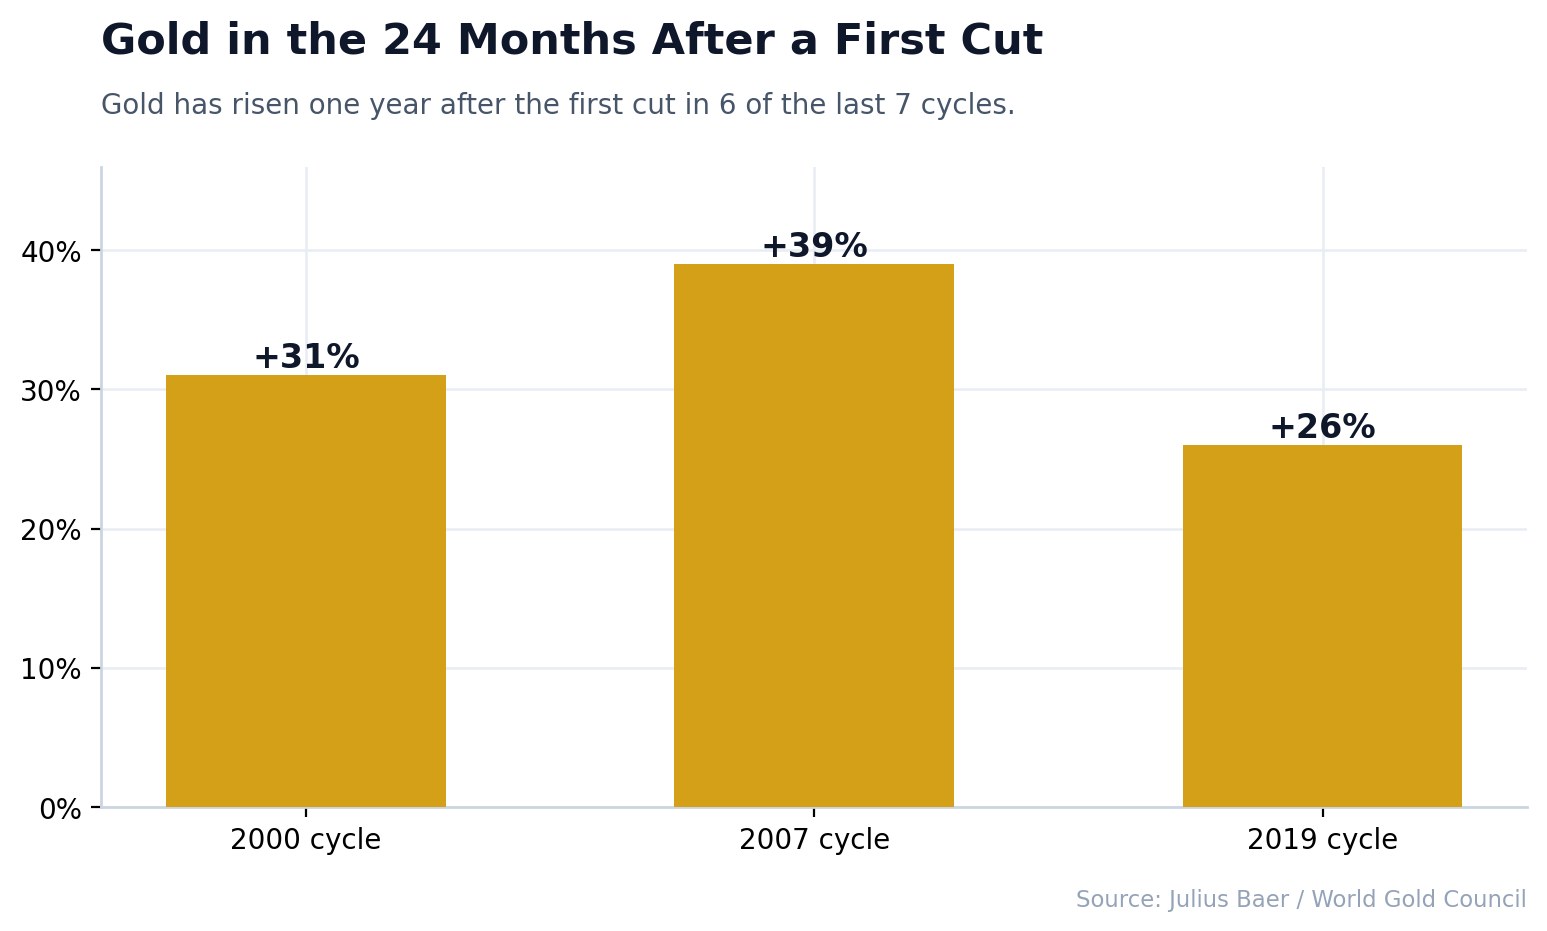
วางสามสินทรัพย์เคียงกัน แล้วกรอบระบอบจะกลายเป็นสกอร์การ์ดง่าย ๆ ในการลดแบบซอฟต์แลนดิ้ง หุ้นนำ พันธบัตรและทองคำตามมา ในการลดเพราะถดถอย หุ้นดิ้นรนขณะพันธบัตรและทองคำแบกงานหนัก — ซึ่งคือเหตุผลทั้งหมดของการถือมากกว่าหนึ่งสินทรัพย์ ณ จุดเปลี่ยน
ผลกระทบลำดับที่สอง: กลุ่มอุตสาหกรรมและดอลลาร์
ตัวเลขระดับดัชนีซ่อนการหมุนเวียนจำนวนมากไว้ข้างใต้ การลดไม่ได้ยกเรือทุกลำเท่ากัน และการรู้ว่าส่วนใดของตลาดนำอาจสำคัญกว่าผลตอบแทนที่พาดหัว
หุ้นอ่อนไหวต่อดอกเบี้ยและดูเรชันยาวเป็นผู้นำ — เมื่อการลดเป็นเชิงป้องกัน เทคโนโลยี การเติบโต และกลุ่มดูเรชันยาวอื่น ๆ ถูกตีมูลค่าจากกระแสเงินสดไกลในอนาคต ดังนั้นอัตราคิดลดที่ต่ำลงช่วยพวกมันมากที่สุด นี่คือเหตุที่การลดแบบซอฟต์แลนดิ้งมักเกิดพร้อมการปรับขึ้นที่นำโดยหุ้นเติบโต (1998, 2019 และการปรับขึ้น AI ปี 2024–25) จุดหักมุมคือ มันเป็นจริงเฉพาะเมื่อกำไรยังโต ในการลดเพราะถดถอย หุ้นมัลติเพิลสูงเดียวกันร่วงแรงที่สุดเมื่อ "E" (กำไร) ในอัตราส่วนราคาต่อกำไรพังทลาย
หุ้นเล็กและหุ้นวัฏจักรต้องการซอฟต์แลนดิ้ง บริษัทเล็กกว่ามีหนี้อัตราลอยตัวมากกว่าและอ่อนไหวต่อเศรษฐกิจมากกว่า จึงได้ประโยชน์มากที่สุดจากเงินถูกในทางทฤษฎี แต่ก็โดนหนักที่สุดหากการลดไม่อาจป้องกันถดถอย ดังนั้นการนำของหุ้นเล็กหลังการลดครั้งแรกจึงเป็นหนึ่งในโหวตเรียลไทม์ที่สะอาดที่สุดของตลาดสำหรับผลแบบซอฟต์แลนดิ้ง
ดอลลาร์มักอ่อนค่า ดอกเบี้ยสหรัฐที่ต่ำลงมักลดความได้เปรียบด้านผลตอบแทนของการถือดอลลาร์ ดังนั้นดอลลาร์มักอ่อนในวัฏจักรผ่อนคลาย ดอลลาร์ที่อ่อนลงเป็นส่วนหนึ่งของเหตุที่ทองคำและสินค้าโภคภัณฑ์หลายชนิดแข็งขึ้นหลังการลด และเป็นลมส่งต่อกำไรในต่างประเทศของบริษัทข้ามชาติสหรัฐและสินทรัพย์ตลาดเกิดใหม่
คริปโทเทรดเรื่องราวของสภาพคล่อง Bitcoin และตลาดคริปโทในวงกว้างกลายเป็นสินทรัพย์ที่อ่อนไหวต่อดอกเบี้ยมากที่สุดอย่างหนึ่ง เพราะเทรดบนสภาพคล่องและความเสี่ยงที่ยอมรับได้แทบล้วน ๆ เมื่อตลาดคาดนโยบายผ่อนคลายขึ้น สินทรัพย์เสี่ยงดูเรชันยาว — รวมถึง Bitcoin — มักนำการเคลื่อนไหว และอาจร่วงเร็วที่สุดเช่นกันเมื่อการลดเพราะถดถอยเผยว่าการผ่อนคลายเป็นการตอบสนองต่อความตึงเครียด ไม่ใช่ของขวัญแก่ผู้รับความเสี่ยง
แก่นเรื่องคือ ระบอบกำหนดไม่เพียงผลตอบแทนดัชนี แต่ยัง อะไรเป็นผู้นำ การลดแบบซอฟต์แลนดิ้งให้รางวัลกับดูเรชัน ความเป็นวัฏจักร และความเสี่ยง การลดเพราะถดถอยให้รางวัลกับคุณภาพ ดูเรชันพันธบัตร และที่หลบภัยอย่างทองคำ
วิธีใช้ตารางนี้ในปี 2026
ประวัติศาสตร์คล้องจอง แต่ไม่ซ้ำรอย และสิ่งที่แย่ที่สุดที่คุณทำกับตารางอ้างอิงคือมองมันเป็นคำพยากรณ์ การใช้ที่ถูกต้องคือใช้เป็น อัตราพื้นฐาน (ความน่าจะเป็นเริ่มต้น) — ความน่าจะเป็นเริ่มต้นที่คุณอัปเดตด้วยข้อมูลสดในภายหลัง นี่คือกระบวนการที่บทความนี้ออกแบบมาเพื่อรองรับ:
- จำแนกการลด ซอฟต์แลนดิ้งหรือถดถอย? ดูเส้นโค้ง การว่างงาน และเครดิตสเปรดก่อนตัดสินว่าการลด "หมายความว่าอย่างไร"
- ตั้งอัตราพื้นฐาน การลดแบบซอฟต์แลนดิ้ง → ในอดีตหุ้นให้ผลตอบแทนสองหลักระดับกลางในปีถัดมา โดยมีพันธบัตรและทองคำเป็นส่วนเสริมที่มั่นคง การลดเพราะถดถอย → คาดว่าหุ้นถูกกดดันต่ออีกปี และพึ่งดูเรชันกับทองคำ
- อัปเดตต่อเนื่อง วัฏจักร 1989 และ 2020 แสดงว่าระบอบสามารถพลิกไปทางใดก็ได้ หลัง การลดครั้งแรก จงเฝ้าติดตาม อย่าตั้งแล้วลืม
ขั้นสุดท้ายนั้นคือที่ที่เครื่องมือสมัยใหม่พิสูจน์คุณค่า SimianX ส่งข้อมูลตลาดชุดเดียวกันผ่านหลายโมเดล AI พร้อมกัน คุณจึงเห็นจุดที่พวกมันเห็นพ้องและจุดที่ต่างกัน แทนที่จะเดิมพันกับเลนส์เดียว คุณสามารถติดตามหุ้นที่อ่อนไหวต่อมหภาคตลอดการลดด้วย SimianX ออโตไพลอต สังเกตว่าแต่ละโมเดลอ่านความเสี่ยงที่ยอมรับได้อย่างไรบน กระดานจัดอันดับโมเดล AI และติดตามคริปโทที่อ่อนไหวต่อสภาพคล่องอย่าง Bitcoin บน กระดานจัดอันดับคริปโท — ในฐานะสินทรัพย์สภาพคล่องดูเรชันยาว Bitcoin มักเทรดเรื่องเล่าการลดดอกเบี้ยแรงยิ่งกว่าหุ้นเสียอีก หากต้องการซ้อนปัจจัยฤดูกาลลงบนทั้งหมดนี้ ให้จับคู่แผนที่การลดกับ คู่มือฤดูกาลของ S&P 500 ของเรา
คำถามที่พบบ่อย
ตลาดหุ้นขึ้นเมื่อเฟดลดดอกเบี้ยไหม?
ส่วนใหญ่ขึ้น แต่ไม่เสมอไป ตั้งแต่ปี 1970 ค่ามัธยฐานของผลตอบแทน S&P 500 ใน 12 เดือนหลังการลดครั้งแรกอยู่ที่ราว +11.9% การขาดทุนกระจุกอยู่ในการลดเพราะถดถอย (1981, 2001, 2007) ซึ่งหุ้นร่วงสองหลักแม้เฟดผ่อนคลายอย่างหนัก วัฏจักรล่าสุดที่เริ่มในเดือนกันยายน 2024 ขึ้น 18.0% ในปีแรก
การลดเชิงป้องกันต่างจากการลดเพราะถดถอยอย่างไร?
การลดเชิงป้องกัน (หรือแบบซอฟต์แลนดิ้ง) เป็นการชิงลงมือก่อน เฟดลดดอกเบี้ยเพื่อยืดการขยายตัวที่ยังแข็งแรง เช่นปี 1995, 1998, 2019 และ 2024 ส่วนการลดเพราะถดถอยเป็นการตั้งรับเมื่อเศรษฐกิจหดตัวแล้ว เช่นปี 2001, 2007 และ 2020 ในตารางนี้ การลดแบบซอฟต์แลนดิ้งให้ผลตอบแทนเฉลี่ย +18.5% ในปีถัดมา ส่วนการลดเพราะถดถอยที่มีตัวเลขชัดเจนเฉลี่ย −6.4%
เฟดลดดอกเบี้ยครั้งล่าสุดเมื่อไร?
วันที่ 10 ธันวาคม 2025 เมื่อเฟดลดกรอบเป้าหมายลงหนึ่งในสี่จุดเปอร์เซ็นต์เป็น 3.50%–3.75% นับเป็นการลดครั้งที่หกและครั้งสุดท้ายของวัฏจักรที่เริ่มในเดือนกันยายน 2024 หลังจากนั้นเฟดคงดอกเบี้ยไว้จนถึงวันที่ 16 กันยายน 2026 ซึ่งขึ้นดอกเบี้ยเป็น 3.75%–4.00%
วัฏจักรลดดอกเบี้ยของเฟดยาวแค่ไหน?
แตกต่างกันมาก วัฏจักรปี 1998 จบในราวเจ็ดสัปดาห์ ขณะที่วัฏจักร 1989–92 และ 2001–03 กินเวลากว่าสองปีและลดดอกเบี้ยไปหลายจุดเปอร์เซ็นต์ วัฏจักร 2024–25 ยาว 15 เดือน ตั้งแต่กันยายน 2024 ถึงธันวาคม 2025 โดยมีช่วงพักเก้าเดือนตรงกลาง การลดเพราะถดถอยมักลึกและยาวกว่า
พันธบัตรเป็นอย่างไรเมื่อเฟดลดดอกเบี้ย?
ดอกเบี้ยที่ลดลงดันราคาพันธบัตรขึ้น พันธบัตรรัฐบาลสหรัฐจึงขึ้นในแทบทุกวัฏจักรผ่อนคลาย ในปีหลังการลดครั้งแรกของปี 1981, 2001 และ 2007 พันธบัตรให้ผลดีกว่าหุ้น และทั้งสามครั้งเป็นการลดเพราะถดถอย ในวัฏจักรแบบซอฟต์แลนดิ้ง หุ้นมักนำหน้า
ทองคำเป็นการลงทุนที่ดีเมื่อเฟดลดดอกเบี้ยไหม?
ตามข้อมูลของ Julius Baer และ World Gold Council ทองคำขึ้นในปีหลังการลดครั้งแรกถึงหกครั้งจากเจ็ดวัฏจักรล่าสุด และให้ผลตอบแทน 24 เดือนราว +31% หลังปี 2000, +39% หลังปี 2007 และ +26% หลังปี 2019 อัตราดอกเบี้ยที่แท้จริงที่ต่ำลงและความต้องการสินทรัพย์ปลอดภัยช่วยหนุนราคา แต่กำไรในอดีตไม่ได้รับประกันอนาคต
ตอนนี้เฟดอยู่ตรงไหนของวัฏจักร?
วัฏจักรผ่อนคลายจบแล้ว หลังลดดอกเบี้ยจาก 5.25–5.50% เหลือ 3.50–3.75% ระหว่างกันยายน 2024 ถึงธันวาคม 2025 เฟดขึ้นดอกเบี้ยเป็น 3.75%–4.00% ในวันที่ 16 กันยายน 2026 และค่ามัธยฐานของประมาณการชี้ไปที่ 4.1% ณ สิ้นปี การตัดสินใจครั้งถัดไปคือวันที่ 28 ตุลาคม และ หน้าผลประชุมเฟดล่าสุด ของเราจะอัปเดตหลังการประชุมทุกครั้ง
อ่านเพิ่มเติม
- การตัดสินใจ FOMC มิถุนายน 2026: แผนภาพจุด, หุ้น AI และบิตคอยน์
- เส้นอัตราผลตอบแทนกลับด้านกับภาวะถดถอยสหรัฐ: ตารางอ้างอิง
- ตลาดหมี S&P 500 ทุกครั้งตั้งแต่ปี 1929: ระยะเวลาและการฟื้นตัว
- Magnificent 7 ในปี 2026: น้ำหนักและความเสี่ยงจากการกระจุกตัว
- ฤดูกาลของ S&P 500: เดือนที่ดีที่สุดและแย่ที่สุด 1950–2026
- ทุกวัฏจักรขึ้นดอกเบี้ยของ Fed ตั้งแต่ปี 1983: S&P 500 และหุ้นชิป
- ผลประชุมเฟดล่าสุด: การตัดสินดอกเบี้ย FOMC และประวัติทุกครั้ง
- รายงาน CPI สหรัฐฯ: ตัวเลขเงินเฟ้อล่าสุดและกำหนดการประกาศ
- Bitcoin หลังการลดดอกเบี้ย Fed ทุกครั้ง: อ้างอิง 2019-2026
- ตารางประชุมเฟด 2570 (FOMC 2027): S&P 500 ในวันประกาศมติเฟด
- ศูนย์อ้างอิงเฟดและดอกเบี้ย
ข้อมูลและแหล่งอ้างอิง
ตารางอ้างอิงนี้รวบรวมข้อมูลที่เปิดเผยต่อสาธารณะ ระดับอัตราดอกเบี้ยและวันที่ของวัฏจักรมาจาก Federal Reserve และประวัติอัตราดอกเบี้ยนโยบายของ Bankrate ตัวเลข S&P 500 เป็น ผลตอบแทนด้านราคา (ไม่ใช่ผลตอบแทนรวม) ในช่วง ~12 เดือนหลังการลดครั้งแรกแต่ละครั้ง ปัดเศษจากข้อมูลของ Bloomberg, CFRA และ Ned Davis Research ตามที่ปรากฏในสื่อการเงินทั่วไป ความต่างเล็กน้อยระหว่างแหล่งสะท้อนข้อตกลงเรื่องผลตอบแทนด้านราคากับผลตอบแทนรวม และวันที่แน่นอน ค่าเฉลี่ยของการลดเชิงป้องกัน (+6% / +9% / +17%) มาจาก RBC Wealth Management และ Reuters ผลเปรียบเทียบพันธบัตรกับหุ้นมาจากการทบทวนวัฏจักรตั้งแต่ปี 1970 ของ Seeking Alpha ตัวเลขทองคำมาจาก Julius Baer และ World Gold Council แถวเดือนกันยายน 2024 ใช้ราคาปิด S&P 500 จาก Yahoo Finance ที่ตรวจทานกับ CNBC และใช้การเปลี่ยนแปลงนโยบายจากบันทึกการดำเนินการตลาดเปิดของ Federal Reserve
- Federal Reserve — ปฏิบัติการตลาดเปิด: https://www.federalreserve.gov/monetarypolicy/openmarket.htm
- Bankrate — ประวัติอัตราดอกเบี้ยนโยบาย: https://www.bankrate.com/banking/federal-reserve/history-of-federal-funds-rate/
- RBC Wealth Management — การลดดอกเบี้ยของเฟดที่ขอบฟ้า: https://www.rbcwealthmanagement.com/en-us/insights/fed-rate-cuts-on-the-horizon
- Seeking Alpha — ผลตอบแทนเฉลี่ยของ S&P 500 หลังการลดดอกเบี้ยตั้งแต่ปี 1970: https://seekingalpha.com/article/4825189-since-1970-this-is-the-average-return-of-the-s-and-p-500-after-an-interest-rate-cut
- Julius Baer — การลดดอกเบี้ยของเฟดมีความหมายอย่างไรต่อทองคำ หุ้น และตลาดเกิดใหม่: https://www.juliusbaer.com/en/insights/market-insights/market-outlook/us-fed-cuts-rates-what-does-this-mean-for-gold-equities-and-emerging-markets/
- Bloomberg — ข้อมูลผลตอบแทนด้านราคาของ S&P 500: https://www.bloomberg.com
- Reuters — การรายงานตลาดเรื่องการลดดอกเบี้ยของเฟด: https://www.reuters.com
- World Gold Council — ข้อมูลอุปสงค์และราคาทองคำ: https://www.gold.org
บทความนี้มีไว้เพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำการลงทุน ผลตอบแทนในอดีตไม่รับประกันผลลัพธ์ในอนาคต