 โดย Marcus Reeve
เส้นอัตราผลตอบแทนกลับด้านกับภาวะถดถอยของสหรัฐ: ตารางอ้างอิง
คำตอบโดยสรุป: ณ วันที่ 15 ตุลาคม 2026 เส้นอัตราผลตอบแทนของสหรัฐไม่ได้กลับด้าน ส่วนต่างพันธบัตร 10 ปีลบ 2 ปีอยู่ที่ +0.33 จุดเปอร์เซ็นต์ และ 10 ปีลบ 3 เดือนอยู่ที่ +0.82 การกลับด้านช่วงปี 2022–24 สิ้นสุดในเดือนกันยายน 2024 และจนถึงเดือนตุลาคม 2026 ยังไม่มีการประกาศภาวะถดถอย
ปรับปรุงเดือนตุลาคม 2026: เพิ่มส่วนต่างปัจจุบัน วันที่กลับด้านและกลับสู่ปกติที่แน่นอน และรอบปี 2022–24
เส้นอัตราผลตอบแทนกลับด้านคือสัญญาณภาวะถดถอยที่ถูกจับตามากที่สุดในแวดวงการเงิน: การกลับด้านอย่างต่อเนื่องของเส้นพันธบัตรรัฐบาลสหรัฐได้นำหน้าทุกภาวะถดถอยของอเมริกามากว่าครึ่งศตวรรษ แต่ก็เคยส่งสัญญาณเตือนผิดเช่นกัน ล่าสุดคือการกลับด้านช่วงปี 2022–24 ซึ่งยาวที่สุดเท่าที่มีบันทึก และจนถึงเดือนตุลาคม 2026 ยังไม่มีภาวะถดถอยตามมา แต่ "เส้นกลับด้านแล้ว" คือจุดที่รายงานส่วนใหญ่หยุด—และตรงนั้นเองที่งานที่มีประโยชน์เริ่มต้น นี่คือเอกสารอ้างอิงที่ครบถ้วนและใช้ซ้ำได้ว่าด้วยการกลับด้านคืออะไรจริง ๆ, แต่ละกรณีของ "กลับด้านสู่ถดถอย" นับตั้งแต่ทศวรรษ 1970 พร้อมระยะเวลานำ, เหตุที่สัญญาณใช้ได้ผล และส่วนที่ถูกเข้าใจผิดมากที่สุด: อันตรายมักมา หลังจาก ที่เส้นกลับสู่ภาวะปกติ ไม่ใช่ขณะที่มันกลับด้านอยู่
มันถูกสร้างให้คงทน (ไม่ล้าสมัย) ที่นี่ไม่มีคำพยากรณ์ที่หมดอายุ—มีเพียงบันทึกประวัติศาสตร์ กลไกเบื้องหลัง และวิธีโปร่งใสในการติดตามเส้นไปพร้อมกับภาพมหภาคที่เหลือด้วย สัญญาณ AI หากคุณต้องการกรอบคู่กันเพื่อ ลงมือ เมื่อระบอบเปลี่ยน ให้จับคู่บทนี้กับคู่มือการหมุนเวียนกลุ่มอุตสาหกรรม S&P 500
เส้นอัตราผลตอบแทนกลับด้านหมายความว่าอย่างไรจริง ๆ
เส้นอัตราผลตอบแทนพล็อตผลตอบแทนพันธบัตรรัฐบาลสหรัฐจากอายุสั้นไปยาว ปกติมันลาดขึ้น: ผู้ให้กู้เรียกร้องมากกว่าเพื่อผูกเงินไว้สิบปีเทียบกับสามเดือน การกลับด้าน คือเมื่อสิ่งนั้นพลิก—ผลตอบแทนระยะสั้นขึ้นเหนือระยะยาว—และมันบรรจุข้อความเฉพาะ นักลงทุนกำลังบอกว่าพวกเขาคาดว่าเฟดจะลดดอกเบี้ยในอนาคต (ซึ่งดึงผลตอบแทนยาวลง) เพราะคาดว่าเศรษฐกิจจะอ่อนลง ตลาดพันธบัตรกำลังตั้งราคาให้กับการชะลอตัวก่อนที่มันจะปรากฏในข้อมูล
มีสองส่วนต่างครอบงำบทสนทนา:
- 10 ปี ลบ 2 ปี (10y–2y): เกณฑ์มาตรฐานยอดนิยม ที่อ้างในคำวิจารณ์ตลาดส่วนใหญ่
- 10 ปี ลบ 3 เดือน (10y–3m): ส่วนต่างที่แบบจำลองความน่าจะเป็นของภาวะถดถอยของเฟดนิวยอร์กสร้างขึ้น และเป็นตัวที่งานวิจัยทางวิชาการ (Estrella–Mishkin) พบว่าน่าเชื่อถือที่สุด
โดยทั่วไปทั้งสองสอดคล้องกัน แต่ไม่เสมอไปในช่วงเวลาเดียวกัน—ซึ่งตัวมันเองก็เป็นความละเอียดอ่อนที่มีประโยชน์ กล่าวไว้ด้านล่าง
ทุกกรณีของ "กลับด้านสู่ถดถอย" นับตั้งแต่ปี 1978
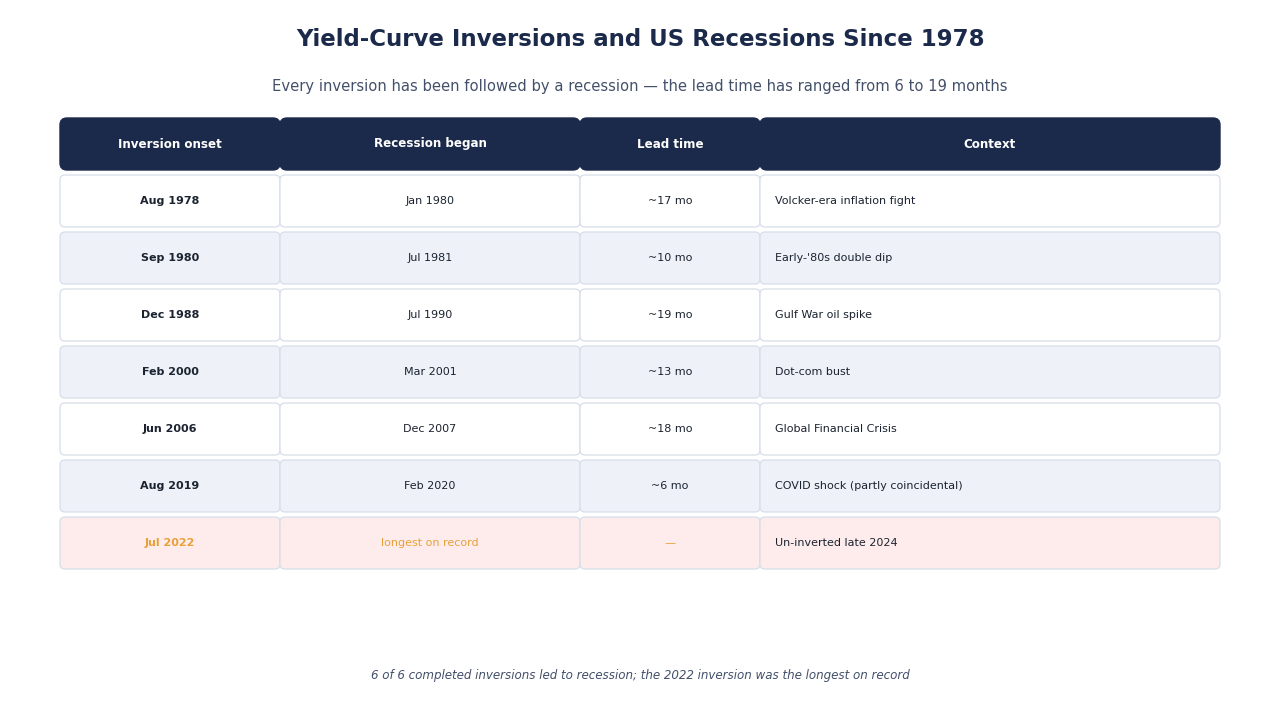
ตารางด้านล่างจับคู่การกลับด้าน 10y–2y ทุกครั้งนับตั้งแต่ปี 1978 กับภาวะถดถอยที่NBERลงวันที่ตามมา วันที่มาจากค่าปิดรายวันของชุดข้อมูล 10y–2y ของ FRED ส่วน "วันปิดกลับด้านวันสุดท้าย" คือวันสุดท้ายที่ปิดต่ำกว่าศูนย์ก่อนที่เส้นจะเป็นบวกต่อเนื่อง
| เริ่มกลับด้าน | วันปิดกลับด้านวันสุดท้าย | เริ่มถดถอย | กลับด้าน → ถดถอย | เส้นเป็นบวก → ถดถอย | บริบท |
|---|---|---|---|---|---|
| 18 ส.ค. 1978 | 1 พ.ค. 1980 | ม.ค. 1980 | ~17 เดือน | เริ่มขณะยังกลับด้าน | การสู้เงินเฟ้อยุควอลเคอร์ |
| 12 ก.ย. 1980 | 5 พ.ย. 1981 | ก.ค. 1981 | ~10 เดือน | เริ่มขณะยังกลับด้าน | ขาที่สองของก้นสองหลักต้นยุค 80 |
| 13 ธ.ค. 1988 | 29 มี.ค. 1990 | ก.ค. 1990 | ~19 เดือน | ~3 เดือน | ซ้ำเติมด้วยช็อกน้ำมันสงครามอ่าว |
| 26 พ.ค. 1998 | 27 ก.ค. 1998 | ไม่มี | — | — | สั้นและตื้น (ต่ำสุด −0.07) ไม่มีภาวะถดถอย |
| 2 ก.พ. 2000 | 28 ธ.ค. 2000 | มี.ค. 2001 | ~13 เดือน | ~2 เดือน | ฟองสบู่ดอตคอมแตก |
| 8 มิ.ย. 2006* | 5 มิ.ย. 2007 | ธ.ค. 2007 | ~18 เดือน | ~6 เดือน | วิกฤตการเงินโลก |
| 27 ส.ค. 2019 | 29 ส.ค. 2019 | ก.พ. 2020 | ~6 เดือน | ~5 เดือน | ช็อกโควิด; จังหวะส่วนหนึ่งบังเอิญ |
| 6 ก.ค. 2022* | 5 ก.ย. 2024 | ยังไม่ประกาศ ณ ต.ค. 2026 | — | เกิน 25 เดือน ไม่มีภาวะถดถอย | การกลับด้านที่ยาวที่สุดเท่าที่มีบันทึก |
\* ก่อนหน้านั้นเคยต่ำกว่าศูนย์ช่วงสั้น ๆ (27 ธ.ค. 2005 และ 1 เม.ย. 2022) วันที่ในตารางคือจุดเริ่มของการกลับด้านต่อเนื่อง
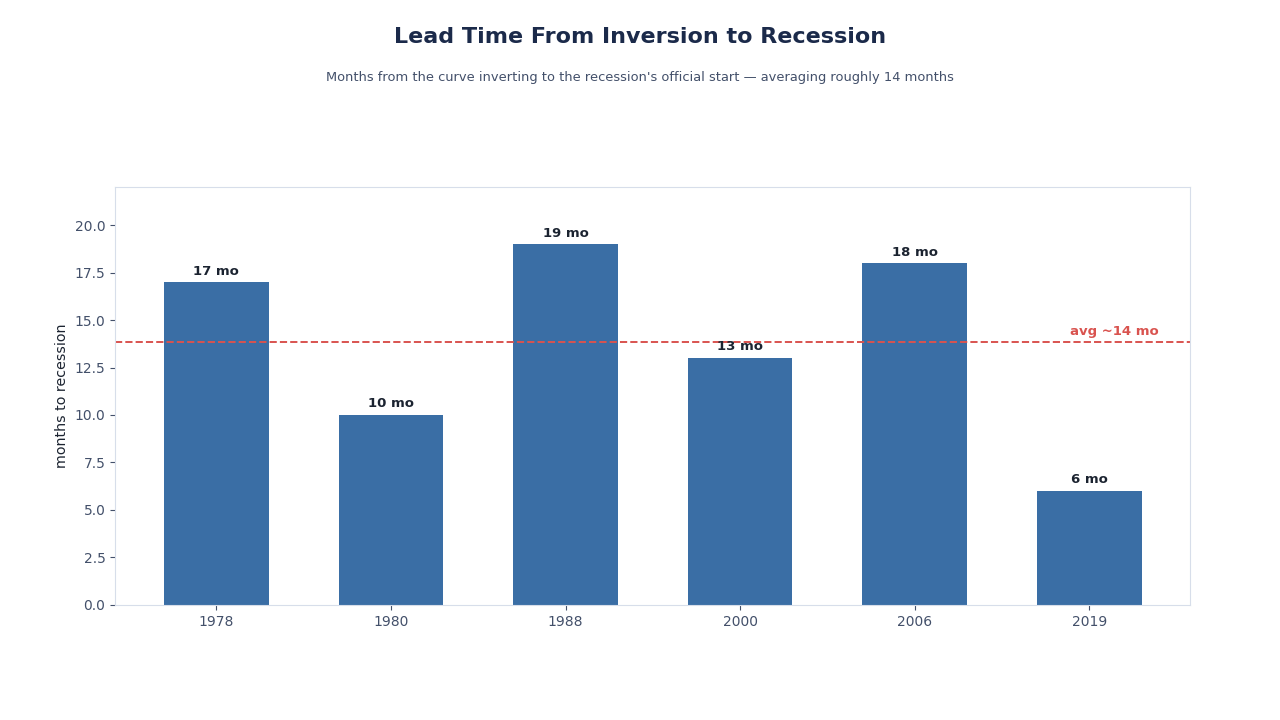
มีหลายอย่างที่สะดุดตา ระยะเวลานำยาวและผันแปร: 6 ถึง 19 เดือนจากจุดเริ่มกลับด้านถึงจุดเริ่มถดถอย เฉลี่ยราว 14 เดือนในหกภาวะถดถอย นี่คือเหตุที่การกลับด้านเป็นคำเตือน ไม่ใช่ตัวกระตุ้น กรณีปี 2019 มีดอกจัน: เส้นกลับด้านอย่างถูกต้อง แต่ภาวะถดถอยที่ตามมาเป็นโรคระบาด ไม่ใช่วัฏจักรสินเชื่อ และการกลับด้านปี 2022 ยาวที่สุดเท่าที่มีบันทึก (6 ก.ค. 2022 ถึง 5 ก.ย. 2024 รวม 792 วันปฏิทิน) และลึกที่สุดนับตั้งแต่ปี 1981 โดยแตะ −1.08 จุดเมื่อ 3 ก.ค. 2023 (สถิติคือ −2.41 ในเดือนมีนาคม 1980) มันสิ้นสุดในเดือนกันยายน 2024 และตลอด 25 เดือนหลังจากนั้น NBER ยังไม่ประกาศภาวะถดถอย จึงเป็นกรณีที่ให้บทเรียนมากที่สุดในการเข้าใจขีดจำกัดของสัญญาณ
สถานะของเส้นอัตราผลตอบแทนตอนนี้ (ตุลาคม 2026)
เมื่อวันที่ 15 ตุลาคม 2026 เส้นอัตราผลตอบแทนพาร์ของกระทรวงการคลังสหรัฐแสดงอัตราผลตอบแทนพันธบัตร 10 ปีที่ 5.10% อายุ 2 ปีที่ 4.77% และตั๋วเงินคลัง 3 เดือนที่ 4.28% จึงได้ ส่วนต่าง 10y–2y +0.33 และ ส่วนต่าง 10y–3m +0.82 จุดเปอร์เซ็นต์ ตรงกับชุดข้อมูล 10y–3m ของ FRED ส่วนต่าง 10y–3m กลับด้านตั้งแต่ 18 ตุลาคม 2022 ถึง 12 ธันวาคม 2024 (ต่ำสุด −1.89 เมื่อ 4 พฤษภาคม 2023) ลงไปต่ำกว่าศูนย์เล็กน้อยเป็นระยะระหว่างกุมภาพันธ์ถึงตุลาคม 2025 (ต่ำสุด −0.27) และเป็นบวกมาตั้งแต่นั้น ปัจจุบันเส้นชันขึ้นขณะที่เฟดขึ้นดอกเบี้ย โดยปรับกรอบเป้าหมายขึ้นเป็น 3.75–4.00% ในเดือนกันยายน 2026 (ดูผลประชุมเฟดล่าสุด: การตัดสินดอกเบี้ย FOMC และประวัติทุกครั้ง)
สัญญาณเตือนผิดครั้งเดียว—และเหตุที่ความละเอียดอ่อนสำคัญ
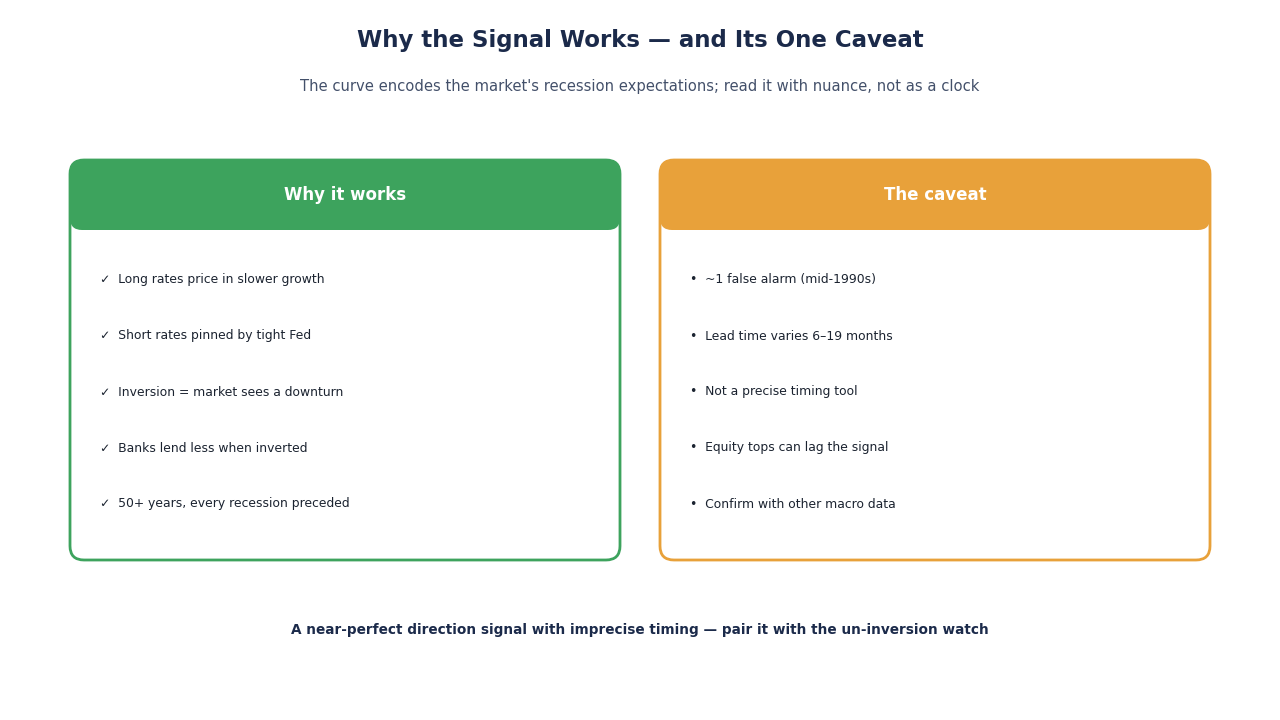
ชื่อเสียงของเส้นกลับด้านวางอยู่บนข้อแม้ที่โด่งดัง: การกลับด้านกลางทศวรรษ 1960ตามมาด้วยการชะลอตัวอย่างรุนแรงแต่ ไม่ได้ เกิดภาวะถดถอยอย่างเป็นทางการของ NBER ผลบวกลวงนั้นคือเหตุที่นักวิเคราะห์ที่รอบคอบอธิบายสถิติของเส้นว่า "มีสัญญาณเตือนผิดเพียงครั้งเดียวในกว่าห้าสิบปี" แทนที่จะอ้างความสมบูรณ์แบบ หากวัดด้วย 10y–2y ยังมีการกลับด้านสั้นและตื้นในช่วงพฤษภาคม–กรกฎาคม 1998 ที่ไม่มีภาวะถดถอยตามมา และการกลับด้านช่วงปี 2022–24 ก็ยังไม่มีภาวะถดถอยตามมาจนถึงเดือนตุลาคม 2026 สินทรัพย์อ้างอิงควรระบุช่วงความคลาดเคลื่อนของตัวเอง และสามกรณีนี้คือมัน
บทเรียนไม่ใช่ว่าสัญญาณเชื่อถือไม่ได้ แต่คือ ไม่มีตัวชี้วัดเดี่ยวใดเพียงพอ การกลับด้านยกความน่าจะเป็นแบบมีเงื่อนไขของภาวะถดถอย มันไม่รับประกัน นี่เองคือเหตุที่มันควรอยู่ในตะกร้าสัญญาณ แทนที่จะใช้ตามลำพัง
เหตุที่สัญญาณใช้ได้ผล: กลไก
เส้นกลับด้านไม่ใช่เวทมนตร์—มันบรรยายการบีบที่แท้จริงต่อเศรษฐกิจ
- การปล่อยกู้ของธนาคารหดตัว ธนาคารกู้สั้นและปล่อยยาว ส่วนต่างอัตราดอกเบี้ยสุทธิของพวกเขาคือผลต่างของทั้งสอง เมื่อส่วนต่างนั้นกลับด้าน การปล่อยกู้ทำกำไรน้อยลง สินเชื่อจึงตึงตัว—และสินเชื่อที่ตึงขึ้นทำให้การเติบโตช้าลง หุ้นที่อ่อนไหวต่อเส้นอย่าง JPM และ BAC รู้สึกถึงสิ่งนี้โดยตรง
- นโยบายเข้มงวดโดยโครงสร้าง เส้นกลับด้านเพราะเฟดดันดอกเบี้ยสั้นให้สูงเพื่อสู้เงินเฟ้อ ขณะที่ปลายยาวตั้งราคาให้กับการชะลอตัวในที่สุด การกลับด้านเกือบจะตามนิยามคือสัญญาณว่านโยบายตึง
- ความคาดหวังป้อนกลับ เมื่อบริษัทและตลาดอ่านการกลับด้านเป็นคำเตือนถดถอย พวกเขาก็ลดการจ้างงานและการลงทุน—ซึ่งอาจช่วยก่อให้เกิดการชะลอตัวที่เส้นได้คาดไว้นั่นเอง
นี่คือ "เครื่องยนต์ระบอบ" เดียวกันที่ขับเคลื่อนการนำของกลุ่ม ภูมิหลังมหภาคที่การกลับด้านบรรยายคือ input ที่แบบจำลองระบอบเปลี่ยนเป็นความน่าจะเป็น—สะพานระหว่างเอกสารอ้างอิงนี้กับกรอบการหมุนเวียนที่นำไปปฏิบัติได้
ส่วนที่ถูกเข้าใจผิดมากที่สุด: ตัวที่กัดคือการกลับสู่ปกติ ไม่ใช่การกลับด้าน
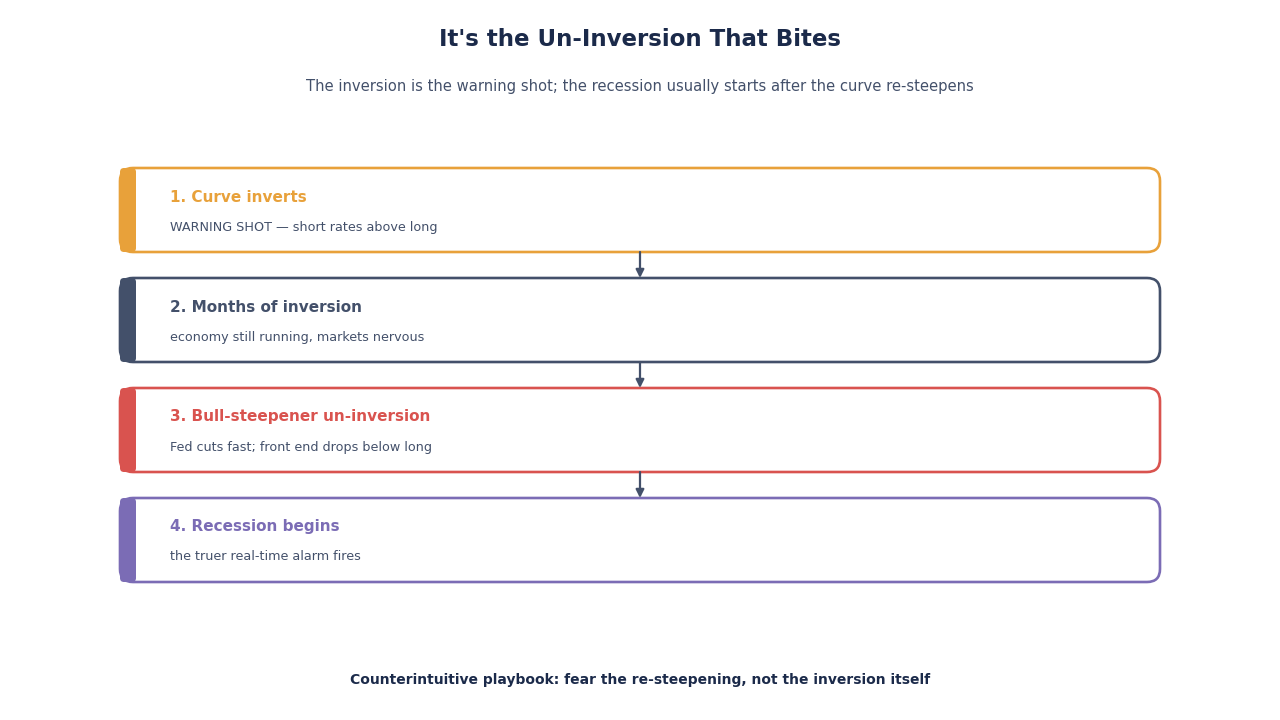
นี่คือรายละเอียดที่พาดหัวส่วนใหญ่พลาด ในหกภาวะถดถอยนับตั้งแต่ปี 1978 มีสี่ครั้ง (1990, 2001, 2007 และ 2020) ที่เริ่ม หลังจาก เส้น 10y–2y กลับมาเป็นบวกแล้ว 2 ถึง 6 เดือน ส่วนปี 1980 และ 1981 ภาวะถดถอยเริ่มขณะที่เส้นยังกลับด้านอยู่ ลำดับที่พบบ่อยคือเฟดเห็นเศรษฐกิจอ่อนแรงลง เริ่มลดดอกเบี้ยระยะสั้นอย่างรวดเร็ว และปลายสั้นตกกลับลงใต้ปลายยาว การกลับสู่ปกติแบบ "ชันขึ้นกระทิง" นั้นมักเป็นสัญญาณเตือนเรียลไทม์ที่จริงกว่าตัวการกลับด้านเอง
ดังนั้นคู่มือนี้สวนสัญชาตญาณ: การกลับด้านคือ การยิงเตือน, หลายเดือนของการกลับด้านคือ หน้าต่างให้เตรียมตัว, และการกลับสู่ปกติอย่างรวดเร็วคือ สัญญาณว่าหมดเวลา นักลงทุนที่ผ่อนคลายทันทีที่เส้นกลับสู่ปกติกำลังอ่านกราฟกลับด้าน
วิธีติดตามเส้นด้วยสัญญาณ AI
เส้นเป็นเพียง input เดียว การพยากรณ์ถดถอยปัจจุบันผสมหลายตัว แทนที่จะรอข้อมูล GDP ที่ล่าช้า แบบจำลองโปร่งใสพับเส้นเข้ากับชุดข้อมูลทันเวลา—ผู้ขอรับสวัสดิการว่างงาน, ส่วนต่างเครดิต, PMI, แนวโน้มการว่างงาน—เป็นความน่าจะเป็นของภาวะถดถอย วันนี้ ที่อธิบายได้เพียงค่าเดียว เป้าหมายไม่เคยเป็นกล่องดำที่ตะโกน "พังทลาย" แต่เป็นความน่าจะเป็นที่คุณสามารถซักถามได้ โดยมีคุณลักษณะเบื้องหลังแสดงอยู่
ที่ SimianX สิ่งนั้นดูเหมือนนิสัยรายสัปดาห์:
- อ่านภูมิหลังมหภาค เริ่มด้วยระบอบและบริบทสัญญาณบนภาพรวมหุ้นสหรัฐ—เส้นเป็นกระเบื้องชิ้นหนึ่งในโมเสกนั้น
- ดูทิศทางของเส้น ไม่ใช่แค่ระดับ เส้นที่กลับด้านลึกแต่กำลัง ชันขึ้น เป็นข้อความที่ต่างจากเส้นที่ยังกลับด้านอยู่ บริบทตลาดสด ๆ ไหลอยู่ในห้องบัญชาการหุ้น
- เขียนการตอบสนองล่วงหน้า จับคู่ "ความน่าจะเป็นถดถอยที่สูงขึ้น" กับการเอนตั้งรับ—ไปทางสินค้าจำเป็น สาธารณูปโภค และสุขภาพอย่าง PG, NEE และ UNH—และให้ SimianX ออโตไพลอต เฝ้าตัวกระตุ้นแทน เพื่อให้สัญญาณที่เคลื่อนช้าไม่ต้องจ้องจอทุกวัน
การกลับด้านกับตลาดหุ้น: จังหวะของหุ้น
หนึ่งในความผิดพลาดที่แพงที่สุดที่นักลงทุนทำคือการขายหุ้นในวันที่เส้นกลับด้าน ประวัติศาสตร์บอกว่านั่นเร็วเกินไปมาก เพราะระยะเวลานำสู่ภาวะถดถอยยาว หุ้นจึงมักไต่ขึ้นต่ออีกหลายเดือน—บางครั้งเกินกว่าหนึ่งปี—หลัง การกลับด้านครั้งแรก ก่อนจะทำจุดสูงสุดในที่สุดใกล้กับภาวะถดถอยเอง การกลับด้านปี 2006 คือตัวอย่างในตำรา: S&P 500 ทำจุดสูงสุดใหม่ต่อจนถึงปลายปี 2007 กว่าหนึ่งปีต่อมา ก่อนตลาดหมีของวิกฤตการเงินโลกจะเริ่ม
แก่นอยู่ที่ลำดับ ไม่ใช่ทิศทาง การกลับด้านบอกคุณว่า วัฏจักรกำลังแก่ และความน่าจะเป็นของตลาดหมีกำลังสูงขึ้น—ไม่ใช่ว่ายอดเกิดแล้ว นี่เองคือเหตุที่การตอบสนองที่ฉลาดในเชิงประวัติศาสตร์คือยกระดับคุณภาพและเอนตั้งรับ อย่างค่อยเป็นค่อยไป ขณะที่สัญญาณสุกงอม ไม่ใช่ออกในการเคลื่อนเดียวด้วยความตื่นตระหนก นักลงทุนที่ปฏิบัติต่อการกลับด้านเหมือนนาฬิกาที่เริ่มเดินแล้ว ไม่ใช่สัญญาณเตือนที่ดังไปแล้ว ย่อมเก็บการขึ้นช่วงปลายวัฏจักรไว้ขณะที่ยังเตรียมรับการลง จับคู่จังหวะที่นี่กับบันทึกความลึกและระยะเวลาในทุกตลาดหมีของ S&P 500 ตั้งแต่ปี 1929 แล้วคุณจะมีภาพทั้งสองครึ่ง: ความเสี่ยงสูงขึ้นเมื่อใด และในอดีตมันลงลึกแค่ไหน
นักลงทุนทำอะไรกับการกลับด้านจริง ๆ
เพราะระยะเวลานำยาว การกลับด้านจึงไม่ใช่ไซเรนขายทิ้งทั้งหมด การตอบสนองที่ฉลาดในประวัติศาสตร์ล้วนค่อยเป็นค่อยไป:
- ยกระดับคุณภาพ เลือกความแข็งแกร่งของงบดุลและกระแสเงินสดที่ยั่งยืนแทนการเติบโตแบบเก็งกำไรเมื่อวัฏจักรแก่ขึ้น
- เอนตั้งรับตามเวลา ระยะชะลอตัวในประวัติศาสตร์เอื้อต่อสินค้าจำเป็น สาธารณูปโภค และสุขภาพ—กลุ่มตั้งรับเดียวกับที่นาฬิกาการหมุนเวียนชี้ในช่วงปลายวัฏจักร
- เคารพรูปแบบการฟื้นตัว ตลาดมองไปข้างหน้าและมักทำก้น ระหว่าง ภาวะถดถอย นานก่อนเศรษฐกิจจะหันกลับ สำหรับบันทึกเต็มว่าการปรับลงของหุ้นเหล่านั้นลึกแค่ไหนและนานเท่าใด ดูทุกตลาดหมีของ S&P 500 ตั้งแต่ปี 1929
- เก็บบันไดความเสี่ยงที่เขียนไว้ กฎที่ผูกมัดไว้ล่วงหน้าชนะการตัดสินใจตื่นตระหนกเมื่อการกลับสู่ปกติมาถึงในที่สุด
ตัวอย่างที่คำนวณจริงในการอ่านเส้น
สมมติว่าส่วนต่าง 10y–2y กลับด้านมาแปดเดือนและตอนนี้เริ่มชันขึ้น ขณะที่ผู้ขอรับสวัสดิการว่างงานขยับขึ้นและส่วนต่างเครดิตผลตอบแทนสูงกำลังกว้างขึ้น อ่านอย่างโดดเดี่ยว "เส้นกำลังกลับสู่ปกติ" ฟังดูเป็นข่าวดี อ่านในบริบท กลับตรงกันข้าม: การกลับสู่ปกติแบบชันขึ้นกระทิงพร้อมผู้ขอที่เพิ่มขึ้นและส่วนต่างที่กว้างขึ้นคือการส่งไม้ต่อปลายวัฏจักรแบบคลาสสิก การกระทำที่ถูกต้องไม่ใช่ฉลองการกลับสู่ปกติ แต่คือยืนยันการเอนตั้งรับและขึ้นลำบันไดความเสี่ยง นั่นคือคุณค่าทั้งหมดของเอกสารอ้างอิงเช่นนี้—มันกันคุณจากการอ่านสัญญาณอันตรายเป็นสัญญาณที่ทำให้สบายใจ
คำถามที่พบบ่อย
ตอนนี้เส้นอัตราผลตอบแทนกลับด้านอยู่หรือไม่?
ไม่ เมื่อวันที่ 15 ตุลาคม 2026 อัตราผลตอบแทนพันธบัตรสหรัฐ 10 ปีอยู่ที่ 5.10% อายุ 2 ปี 4.77% และ 3 เดือน 4.28% ส่วนต่าง 10y–2y จึงเป็น +0.33 จุดเปอร์เซ็นต์ และ 10y–3m เป็น +0.82 ส่วนต่าง 10y–2y เป็นบวกมาตั้งแต่ 6 กันยายน 2024
เส้นอัตราผลตอบแทนกลับด้านหมายถึงภาวะถดถอยเสมอหรือไม่?
ไม่เสมอไป การกลับด้านต่อเนื่องนำหน้าทุกภาวะถดถอยของสหรัฐมากว่าห้าสิบปี แต่มีสัญญาณเตือนผิดด้วย ได้แก่กลางทศวรรษ 1960 การกลับด้านสั้น ๆ ในปี 1998 และการกลับด้านปี 2022–24 ที่ยังไม่มีภาวะถดถอยตามมาจนถึงเดือนตุลาคม 2026 มันเพิ่มความน่าจะเป็น แต่ไม่ใช่ตัวจับเวลา
หลังเส้นอัตราผลตอบแทนกลับด้านนานเท่าใดภาวะถดถอยจึงเริ่ม?
ในหกภาวะถดถอยนับตั้งแต่ปี 1978 อยู่ที่ 6 ถึง 19 เดือนหลังจาก 10y–2y กลับด้านครั้งแรก เฉลี่ยราว 14 เดือน ความผันแปรนี้คือเหตุที่การกลับด้านควรถูกมองเป็นหน้าต่างเตรียมตัว ไม่ใช่ช่วงเวลาลงมือ
การกลับด้านของเส้นอัตราผลตอบแทนปี 2022 สิ้นสุดเมื่อใด?
วันสุดท้ายที่ 10y–2y ปิดต่ำกว่าศูนย์คือ 5 กันยายน 2024 หลังการกลับด้านต่อเนื่องที่เริ่ม 6 กรกฎาคม 2022 ซึ่งยาวที่สุดเท่าที่มีบันทึก ส่วน 10y–3m กลับด้านจนถึงธันวาคม 2024 และลงต่ำกว่าศูนย์เล็กน้อยเป็นระยะในปี 2025
ส่วนต่างผลตอบแทนใดเป็นสัญญาณภาวะถดถอยที่น่าเชื่อถือที่สุด?
งานวิจัยและเฟดนิวยอร์กนิยมส่วนต่าง 10 ปี ลบ 3 เดือน ขณะที่คำวิจารณ์ตลาดมักอ้าง 10 ปี ลบ 2 ปี โดยทั่วไปทั้งสองสอดคล้องกัน เมื่อต่างกัน 10y–3m มีประวัติทางวิชาการที่แข็งแกร่งกว่า
ทำไมจึงว่าการกลับสู่ปกติอันตรายกว่าการกลับด้าน?
เพราะในหกภาวะถดถอยนับตั้งแต่ปี 1978 มีสี่ครั้งที่เริ่ม 2 ถึง 6 เดือนหลังเส้นกลับมาเป็นบวก การกลับสู่ปกติอย่างรวดเร็วมักหมายถึงเฟดกำลังรีบลดดอกเบี้ยเพราะเศรษฐกิจอ่อนแรง แต่ในปี 1980 และ 1981 ภาวะถดถอยเริ่มขณะที่เส้นยังกลับด้าน
สัญญาณ AI ช่วยติดตามความเสี่ยงภาวะถดถอยอย่างไร?
แบบจำลองสามารถรวมเส้นอัตราผลตอบแทนเข้ากับข้อมูลทันเวลา เช่น ผู้ขอรับสวัสดิการว่างงาน ส่วนต่างเครดิต และ PMI เป็นความน่าจะเป็นภาวะถดถอยรายสัปดาห์ที่อธิบายได้ และทำการตอบสนองให้อัตโนมัติ นั่นคือแนวคิดของSimianX ออโตไพลอต ดูรายละเอียดแต่ละแผนได้ที่ราคา
อ่านเพิ่มเติม
- คู่มือการหมุนเวียนกลุ่มอุตสาหกรรม S&P 500 — วิธีวางตำแหน่งหลังระบอบเปลี่ยน
- ทุกตลาดหมีของ S&P 500 ตั้งแต่ปี 1929 — บันทึกความลึกและระยะเวลา
- ภาพรวมหุ้นสหรัฐ — การวิเคราะห์ AI ทั่วทั้งตลาด
- SimianX ออโตไพลอต — ทำการเฝ้าระวังมหภาคให้อัตโนมัติ
- ทุกวัฏจักรลดดอกเบี้ยของเฟดตั้งแต่ปี 1980: หุ้น พันธบัตร ทองคำ — เกิดอะไรขึ้นหลังเฟดเริ่มผ่อนคลาย
- ทุกวัฏจักรขึ้นดอกเบี้ยของ Fed ตั้งแต่ปี 1983: S&P 500 และหุ้นชิป — ช่วงคุมเข้มที่มักมาก่อนการกลับด้าน
- ทองคำในทุกภาวะถดถอยของสหรัฐตั้งแต่ปี 1973: สกอร์การ์ดความปลอดภัย — ผลงานของทองคำในภาวะถดถอย
- ผลประชุมเฟดล่าสุด: การตัดสินดอกเบี้ย FOMC และประวัติทุกครั้ง — อัตราดอกเบี้ยนโยบายปัจจุบัน
- ตารางอ้างอิงเพิ่มเติมในหมวดวัฏจักรดอกเบี้ยเฟด เส้นอัตราผลตอบแทน และวันประชุม FOMC
เส้นอัตราผลตอบแทนกลับด้านได้ชื่อเสียงของมันมา แต่มันให้รางวัลแก่นักลงทุนที่อ่านมันทั้งหมด แทนที่จะเป็นพาดหัวคำเดียว รู้ว่ามันวัดอะไร เคารพระยะเวลานำที่ยาวและผันแปรของมัน จำสัญญาณเตือนผิดครั้งเดียวนั้น และเหนือสิ่งอื่นใดจับตาการกลับสู่ปกติ—ช่วงที่เส้นกลับสู่ภาวะปกติ ในประวัติศาสตร์ คือเมื่อเวลาหมด ไม่ใช่เมื่อความเสี่ยงผ่านพ้น ติดตามมันด้วยวิธีเดียวกันทุกสัปดาห์—ด้วยมือหรือด้วย SimianX—แล้วสัญญาณภาวะถดถอยที่ถูกจับตามากที่สุดในตลาดจะกลายเป็นเครื่องมือที่คุณใช้ได้จริง แทนที่จะเป็นพาดหัวที่คุณเพียงตอบสนอง