 โดย Marcus Reeve
ตลาดพันธบัตรและดอลลาร์เคลื่อนไหวอย่างไรหลังการเลือกตั้งกลางเทอม
ข้อมูลอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีถึงราคาปิดวันที่ 2 พฤศจิกายน 2026 และข้อมูลดัชนีดอลลาร์แบบกว้างถึงการกำหนดค่าวันที่ 30 ตุลาคม 2026 ตัวเลขทุกตัวด้านล่างคำนวณใหม่จากข้อมูลสาธารณะของธนาคารกลางสหรัฐฯ (Federal Reserve)
คำตอบโดยสรุป: ในการเลือกตั้งกลางเทอม 16 ครั้งตั้งแต่ปี 1962 ถึง 2022 อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี แทบไม่ตอบสนองต่อการลงคะแนนเลย ในวันทำการถัดไป ค่ามัธยฐานของการเปลี่ยนแปลงอยู่ที่ −0.5 จุดพื้นฐาน และไม่เคยขยับเกิน 10 จุดพื้นฐาน สามเดือนต่อมา อัตราผลตอบแทน ต่ำลงหลังการเลือกตั้งกลางเทอม 11 จาก 16 ครั้ง (มัธยฐาน −20.5 จุดพื้นฐาน) เทียบกับโอกาส 52% ที่จะสูงขึ้นในช่วงสามเดือนใดก็ได้ของปีเดียวกัน สิบสองเดือนต่อมา อัตราผลตอบแทนสูงขึ้น 9 จาก 16 ครั้ง ซึ่งใกล้เคียงกับแนวโน้มดอกเบี้ยของแต่ละยุค ส่วนดอลลาร์สหรัฐฯ ถ่วงน้ำหนักการค้าไม่มีรูปแบบที่เชื่อถือได้เลยในช่วงเลือกตั้งกลางเทอม โดยสูงขึ้นในหนึ่งปีต่อมาหลังการเลือกตั้ง 7 จาก 12 ครั้งในดัชนีสกุลเงินหลัก (1974–2018) และ 3 จาก 5 ครั้งในดัชนีแบบกว้าง (2006–2022)
ผลการเลือกตั้ง (ณ เวลา 01:50 น. ET วันที่ 4 พฤศจิกายน 2026): เดโมแครตชนะได้ครองทั้งวุฒิสภาและสภาผู้แทนราษฎร ตามการประกาศผลของ AP และ NBC News ตามการนับของ AP เมื่อเวลา 01:30 น. ET เดโมแครตพลิกชิงที่นั่งวุฒิสภาที่รีพับลิกันเคยครองได้ 7 ที่นั่ง และที่นั่งสภาผู้แทนราษฎร 16 ที่นั่ง ตั้งแต่ 3 มกราคม 2027 รัฐสภาจะไม่ได้อยู่ในมือพรรคของทำเนียบขาวทั้งหมดอีกต่อไป
งานวิจัยเรื่องการเลือกตั้งกลางเทอมส่วนใหญ่เน้นที่หุ้น บทความอ้างอิงของเรา ตลาดหุ้นหลังการเลือกตั้งกลางเทอม ครอบคลุม S&P 500 ในทุกรอบตั้งแต่ปี 1950 และ ภาวะการเมืองติดล็อกดีต่อหุ้นจริงไหม วิเคราะห์รัฐบาลที่อำนาจแบ่งขั้วทีละสมัย ตลาดพันธบัตรและค่าเงินได้รับความสนใจน้อยกว่ามาก ทั้งที่อัตราผลตอบแทนพันธบัตรอายุ 10 ปีเป็นตัวกำหนดราคาของสินเชื่อบ้าน หนี้ภาคเอกชน และกระแสเงินสดคิดลดทุกก้อนบนวอลล์สตรีท หน้านี้จึงเติมช่องว่างนั้น: อัตราผลตอบแทนพันธบัตรอายุ 10 ปีและดอลลาร์สหรัฐฯ รอบการเลือกตั้งกลางเทอมทุกครั้ง วัดด้วยวิธีเดียวกันทุกครั้ง และระบุปีที่ผลการเลือกตั้งเปลี่ยนผู้ควบคุมสภาคองเกรส
วิธีสร้างตัวเลข
- อัตราผลตอบแทน: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุคงที่ 10 ปีรายวัน (FRED ชุดข้อมูล DGS10) ซึ่งเริ่มวันที่ 2 มกราคม 1962 ทำให้ได้การเลือกตั้งกลางเทอม 16 ครั้ง ตั้งแต่ปี 1962 ถึง 2022 สำหรับปี 1954 และ 1958 เราแสดงค่าเฉลี่ยรายเดือนจาก GS10 ในตารางแยกที่ระบุชัดเจน เพราะค่าเฉลี่ยรายเดือนเทียบกับราคาปิดรายวันไม่ได้
- ดอลลาร์: ดัชนีดอลลาร์ถ่วงน้ำหนักการค้าของธนาคารกลางสหรัฐฯ จาก รายงาน H.10 ดัชนีสกุลเงินหลักแบบนามรุ่นเก่า (DTWEXM) มีข้อมูลตั้งแต่ปี 1973 ถึง 2019 ครอบคลุมการเลือกตั้งกลางเทอมปี 1974–2018 ดัชนีแบบกว้างแบบนามในปัจจุบัน (DTWEXBGS) เริ่มปี 2006 ครอบคลุมปี 2006–2022 ทุกแถวของดอลลาร์ระบุว่าใช้ดัชนีใด
- ฐาน: ราคาปิดล่าสุดในวันเลือกตั้งหรือก่อนหน้า (วันเลือกตั้งคือวันอังคารแรกหลังวันจันทร์แรกของเดือนพฤศจิกายน) FRED ไม่มีข้อมูลพันธบัตรอายุ 10 ปีในวันเลือกตั้งของการเลือกตั้งกลางเทอมใดเลยจนถึงปี 1982 (ตลาดปิด) ดังนั้นในปีเหล่านั้น ฐานคือราคาปิดวันจันทร์
- ช่วงเวลา: วันเลือกตั้ง (ราคาปิดวันเลือกตั้งเทียบกับราคาปิดก่อนหน้า เฉพาะตั้งแต่ปี 1986) วันทำการถัดไป และสามเดือนกับสิบสองเดือนหลังวันฐาน การเปลี่ยนแปลงของอัตราผลตอบแทนแสดงเป็น จุดพื้นฐาน (1 จุดพื้นฐาน = 0.01 จุดเปอร์เซ็นต์) ส่วนการเปลี่ยนแปลงของดอลลาร์แสดงเป็นเปอร์เซ็นต์
- รัฐบาลหลังการลงคะแนน: ใครครองทำเนียบขาว สภาผู้แทนราษฎร และวุฒิสภา เมื่อสภาคองเกรสชุดใหม่เข้ารับตำแหน่ง อ้างอิงจากบันทึกสาธารณะเรื่อง สัดส่วนพรรคในสภาคองเกรสสหรัฐฯ
การเลือกตั้งสิบหกครั้งเป็นกลุ่มตัวอย่างขนาดเล็ก ให้ถือว่าตัวเลขทุกตัวด้านล่างเป็นคำบรรยายสิ่งที่เกิดขึ้น ไม่ใช่ความน่าจะเป็น
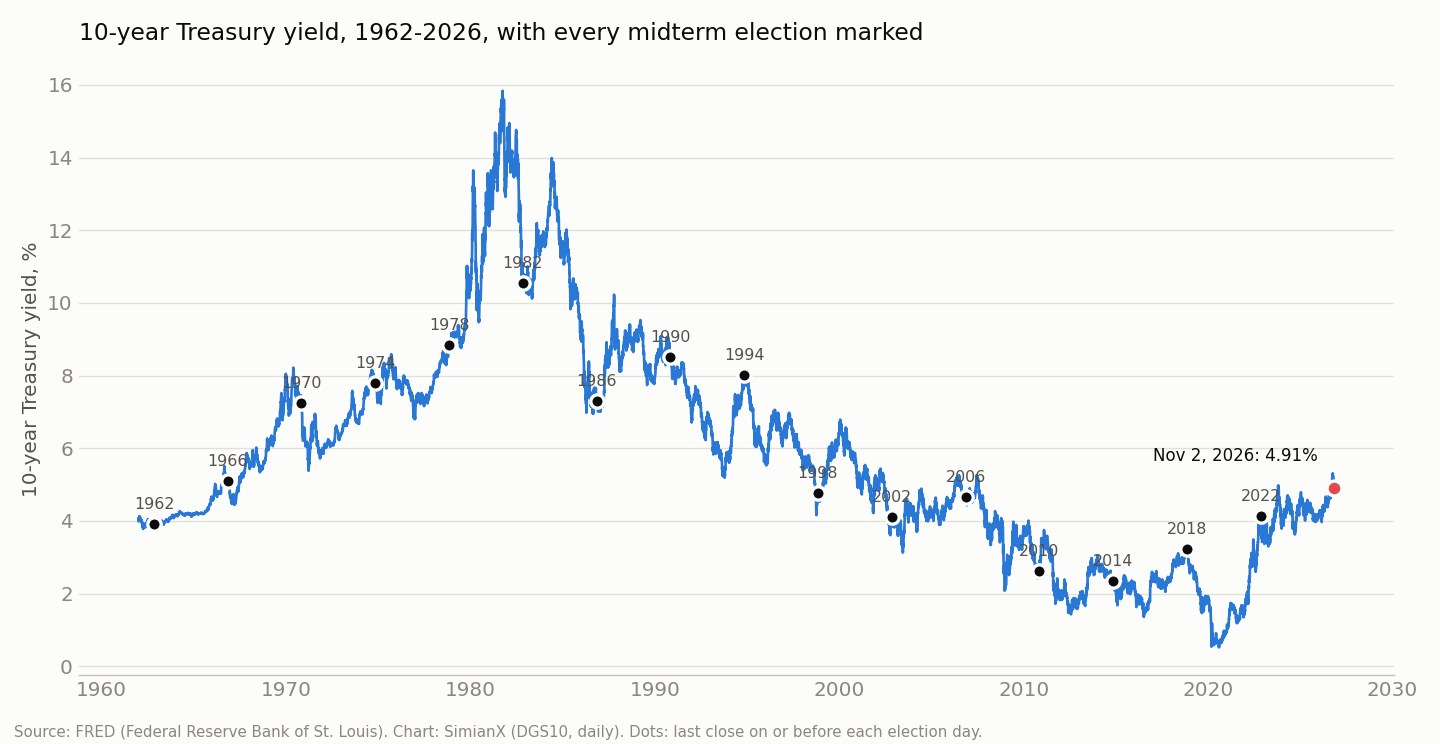
อัตราผลตอบแทนพันธบัตรอายุ 10 ปีรอบการเลือกตั้งกลางเทอมทุกครั้ง 1962–2022
| ปี | ราคาปิดฐาน (วันที่) | วันเลือกตั้ง | วันถัดไป | +3 เดือน | +12 เดือน | ระดับใน 12 เดือนต่อมา | รัฐบาลหลังการลงคะแนน |
|---|---|---|---|---|---|---|---|
| 1962 | 3.91% (5 พ.ย.) | ปิด | 0 | −1 | +24 | 4.15% | เอกภาพ (D) ไม่เปลี่ยน |
| 1966 | 5.11% (7 พ.ย.) | ปิด | +1 | −57 | +66 | 5.77% | เอกภาพ (D) ไม่เปลี่ยน |
| 1970 | 7.24% (2 พ.ย.) | ปิด | −1 | −113 | −144 | 5.80% | แบ่งขั้ว ไม่เปลี่ยน |
| 1974 | 7.80% (4 พ.ย.) | ปิด | −4 | −33 | +17 | 7.97% | แบ่งขั้ว ไม่เปลี่ยน |
| 1978 | 8.85% (6 พ.ย.) | ปิด | +1 | +15 | +200 | 10.85% | เอกภาพ (D) ไม่เปลี่ยน |
| 1982 | 10.56% (1 พ.ย.) | ปิด | −10 | +22 | +113 | 11.69% | แบ่งขั้ว ไม่เปลี่ยน |
| 1986 | 7.31% (4 พ.ย.) | +2 | −7 | −8 | +154 | 8.85% | แบ่งขั้ว วุฒิสภาเปลี่ยนเป็น D |
| 1990 | 8.52% (6 พ.ย.) | +2 | +5 | −73 | −101 | 7.51% | แบ่งขั้ว ไม่เปลี่ยน |
| 1994 | 8.01% (8 พ.ย.) | −4 | −7 | −48 | −209 | 5.92% | เอกภาพ → แบ่งขั้ว (ทั้งสองสภาเป็น R) |
| 1998 | 4.78% (3 พ.ย.) | +1 | +5 | +5 | +123 | 6.01% | แบ่งขั้ว ไม่เปลี่ยน |
| 2002 | 4.10% (5 พ.ย.) | +3 | −1 | −8 | +28 | 4.38% | แบ่งขั้ว → เอกภาพ (วุฒิสภาเป็น R) |
| 2006 | 4.66% (7 พ.ย.) | −5 | −2 | +8 | −32 | 4.34% | เอกภาพ → แบ่งขั้ว (ทั้งสองสภาเป็น D) |
| 2010 | 2.63% (2 พ.ย.) | −3 | +4 | +89 | −60 | 2.03% | เอกภาพ → แบ่งขั้ว (สภาผู้แทนฯ เป็น R) |
| 2014 | 2.35% (4 พ.ย.) | −1 | +1 | −54 | −10 | 2.25% | แบ่งขั้ว วุฒิสภาเปลี่ยนเป็น R |
| 2018 | 3.22% (6 พ.ย.) | +2 | 0 | −52 | −141 | 1.81% | เอกภาพ → แบ่งขั้ว (สภาผู้แทนฯ เป็น D) |
| 2022 | 4.14% (8 พ.ย.) | −8 | −2 | −51 | +35 | 4.49% | เอกภาพ → แบ่งขั้ว (สภาผู้แทนฯ เป็น R) |
การเปลี่ยนแปลงเป็นจุดพื้นฐาน "ปิด" หมายถึงไม่มีข้อมูล DGS10 ในวันเลือกตั้ง ที่มา: FRED DGS10 คำนวณโดย SimianX
| ช่วงเวลา | จำนวนครั้ง | อัตราผลตอบแทนขึ้น | อัตราผลตอบแทนลง | ไม่เปลี่ยน | ค่าเฉลี่ย | มัธยฐาน |
|---|---|---|---|---|---|---|
| วันเลือกตั้ง (1986–2022) | 10 | 5 | 5 | 0 | −1.1 จุดพื้นฐาน | 0 จุดพื้นฐาน |
| วันทำการถัดไป | 16 | 6 | 8 | 2 | −1.1 จุดพื้นฐาน | −0.5 จุดพื้นฐาน |
| +3 เดือน | 16 | 5 | 11 | 0 | −22.4 จุดพื้นฐาน | −20.5 จุดพื้นฐาน |
| +12 เดือน | 16 | 9 | 7 | 0 | +3.9 จุดพื้นฐาน | +20.5 จุดพื้นฐาน |
วันเลือกตั้งและเช้าวันรุ่งขึ้น: ตลาดพันธบัตรแทบไม่สะทกสะท้าน
สิ่งแรกที่ตารางแสดงคือการลงคะแนนเองขยับพันธบัตรรัฐบาลสหรัฐฯ ได้น้อยเพียงใด ในวันเลือกตั้งกลางเทอมสิบวันที่ตลาดเปิด (1986–2022) อัตราผลตอบแทน 10 ปีขึ้นห้าครั้งและลงห้าครั้ง อยู่ระหว่าง −8 จุดพื้นฐาน (2022) ถึง +3 จุดพื้นฐาน (2002) ในวันทำการถัดไปซึ่งรู้ผลแล้ว ค่ามัธยฐานของการเปลี่ยนแปลงอยู่ที่ −0.5 จุดพื้นฐาน การเคลื่อนไหววันถัดไปที่ใหญ่ที่สุดสามครั้งคือ −10 จุดพื้นฐานในปี 1982, −7 จุดพื้นฐานในปี 1986 และ −7 จุดพื้นฐานในปี 1994 แม้แต่ "การปฏิวัติของรีพับลิกัน" ปี 1994 ซึ่งทำให้พรรครีพับลิกันได้ครองสภาผู้แทนราษฎรเป็นครั้งแรกในรอบ 40 ปี ก็ขยับอัตราผลตอบแทน 10 ปีเพียง 7 จุดพื้นฐานในวันรุ่งขึ้น
เรื่องนี้ไม่น่าแปลกใจเมื่อดูว่าการเลือกตั้งกลางเทอมเปลี่ยนอะไรได้บ้าง สภาคองเกรสชุดใหม่ไม่ได้กำหนดอัตราดอกเบี้ยนโยบาย (federal funds rate) ผู้กำหนดคือธนาคารกลางสหรัฐฯ และไม่สามารถเปลี่ยนยอดหนี้คงค้างได้ตั้งแต่วันแรก สิ่งที่เปลี่ยนได้คือทิศทางของกฎหมายภาษีและการใช้จ่ายในอนาคต และตลาดมักสะท้อนผลที่น่าจะเกิดขึ้นไว้ในราคาแล้วในช่วงหลายสัปดาห์ก่อนลงคะแนน เมื่อผลโพลเริ่มบรรจบกัน พอผลการเลือกตั้งออกมา ข้อมูลส่วนใหญ่ก็อยู่ในราคาแล้ว
สำหรับความผันผวนของตลาดหุ้นรอบการเลือกตั้งชุดเดียวกัน ดูVIX หลังการเลือกตั้งกลางเทอม ดัชนี VIX ต่ำลงหนึ่งเดือนต่อมาหลังการเลือกตั้งกลางเทอมเพียง 5 จาก 9 ครั้งนับตั้งแต่ปี 1990
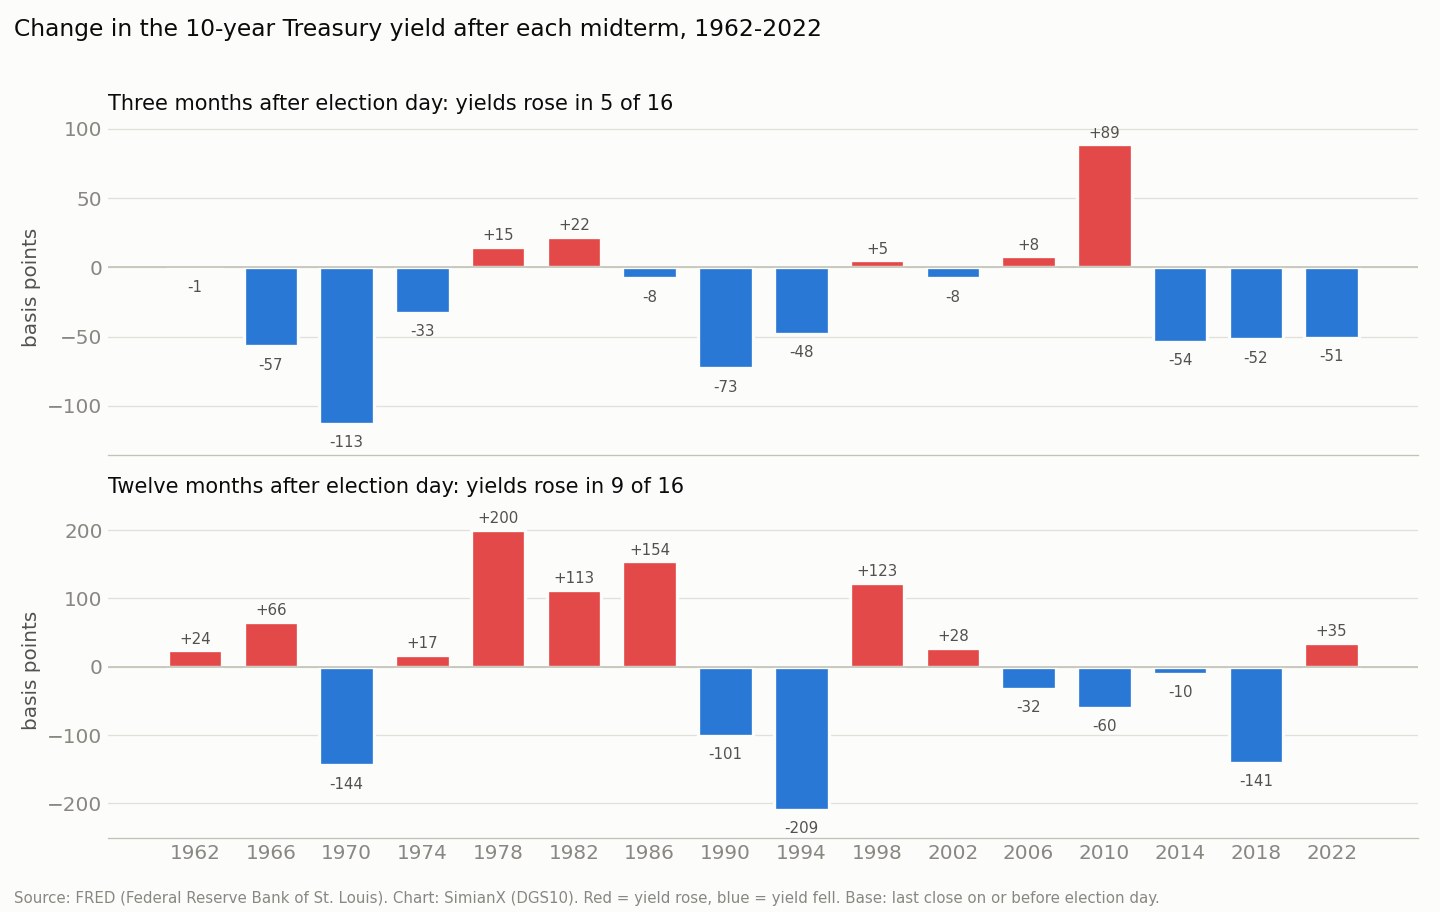
สามเดือนต่อมา: อัตราผลตอบแทนลดลงหลังการเลือกตั้งกลางเทอม 11 จาก 16 ครั้ง
รูปแบบที่น่าสนใจกว่าอยู่ในสามเดือนหลังการลงคะแนน อัตราผลตอบแทน 10 ปีต่ำลงในสามเดือนต่อมาในการเลือกตั้งกลางเทอม 11 จาก 16 ครั้ง ด้วยค่ามัธยฐาน 20.5 จุดพื้นฐานและค่าเฉลี่ย 22.4 จุดพื้นฐาน การลดลงรวมถึง −113 จุดพื้นฐานหลังปี 1970, −73 จุดพื้นฐานหลังปี 1990, −57 จุดพื้นฐานหลังปี 1966 และการลดลงติดต่อกันสี่ครั้งครั้งละ 48 จุดพื้นฐานขึ้นไปในปี 1994 (−48), 2014 (−54), 2018 (−52) และ 2022 (−51)
เพื่อตัดสินว่าสิ่งนี้ผิดปกติหรือไม่ ต้องเทียบกับทุกช่วงสามเดือนในปีเดียวกัน ไม่ใช่เฉพาะช่วงหลังเลือกตั้ง เมื่อดูทุกวันทำการตั้งแต่ปี 1962 ถึง 2022 อัตราผลตอบแทน 10 ปีสูงขึ้นในสามเดือนต่อมา 52.2% ของเวลาทั้งหมด โดยเปลี่ยนแปลงเฉลี่ย −0.3 จุดพื้นฐาน ตัวเลขของการเลือกตั้งกลางเทอม คือขึ้น 5 จาก 16 ครั้ง (31%) ต่ำกว่าอัตราฐานนั้นอย่างชัดเจน
การเปรียบเทียบนี้ยังคงอยู่เมื่อแบ่งตามยุค ซึ่งสำคัญเพราะดอกเบี้ยสหรัฐฯ ขึ้นต่อเนื่องสองทศวรรษแล้วลดลงต่อเนื่องสี่ทศวรรษ:
| ยุค | การเลือกตั้งกลางเทอมที่ขึ้นใน 3 เดือน | ทุกช่วง 3 เดือนที่ขึ้น | การเลือกตั้งกลางเทอมที่ขึ้นใน 12 เดือน | ทุกช่วง 12 เดือนที่ขึ้น |
|---|---|---|---|---|
| ยุคดอกเบี้ยขาขึ้น: การเลือกตั้งกลางเทอม 1962–1978 เทียบกับทุกวัน 1962–1981 | 1 จาก 5 | 63.4% | 4 จาก 5 | 76.2% |
| ยุคดอกเบี้ยขาลง: การเลือกตั้งกลางเทอม 1982–2018 เทียบกับทุกวัน 1982–2020 | 4 จาก 10 | 45.5% | 4 จาก 10 | 38.0% |
| ทั้งหมด: 1962–2022 | 5 จาก 16 | 52.2% | 9 จาก 16 | 52.5% |
ในยุคดอกเบี้ยขาขึ้น อัตราผลตอบแทนปรับสูงขึ้นเกือบสองในสามของทุกช่วงสามเดือน แต่กลับขึ้นเพียงหนึ่งในห้าช่วงหลังการเลือกตั้งกลางเทอม ในยุคดอกเบี้ยขาลง ช่องว่างแคบกว่า (40% เทียบกับ 45.5%) ด้วยข้อมูลเพียงห้าและสิบครั้ง ข้อสรุปที่ตรงไปตรงมาคือ ไตรมาสหลังการเลือกตั้งมีแนวโน้มเอนไปทางอัตราผลตอบแทนที่ต่ำลง ชัดที่สุดในทศวรรษ 1960 และ 1970 และกลุ่มตัวอย่างเล็กเกินกว่าจะใช้เป็นเหตุผลในการซื้อขายเพียงอย่างเดียว
ส่วนหนึ่งของเหตุผลมาจากปฏิทินมากกว่าการเลือกตั้ง ช่วงพฤศจิกายนถึงกุมภาพันธ์ยังครอบคลุมช่วงสิ้นปีและการประชุมเฟดครั้งแรกของปีใหม่ และการลดลงหลายครั้งตรงกับเหตุการณ์เศรษฐกิจมหภาคที่ชัดเจน ได้แก่ ภาวะเศรษฐกิจถดถอยปี 1970 ภาวะถดถอยปี 1990–91 และสงครามอ่าวเปอร์เซีย ความกังวลเรื่องการเติบโตช่วงปลายปี 2018 ที่ยุติวัฏจักรขึ้นดอกเบี้ยของเฟด และจุดสูงสุดของเงินเฟ้อปี 2022 ข้อยกเว้นใหญ่เพียงครั้งเดียวคือ +89 จุดพื้นฐานหลังปี 2010 ซึ่งเกิดขึ้นเมื่อตลาดคาดการณ์การฟื้นตัวที่แข็งแกร่งขึ้นในปี 2011 และการขยายมาตรการลดภาษีในเดือนธันวาคม 2010
สิบสองเดือนต่อมา: ยุคของดอกเบี้ยเป็นตัวตัดสิน
ตลอดหนึ่งปีเต็ม สัญญาณจากการเลือกตั้งกลางเทอมจะกลืนหายไปในแนวโน้ม อัตราผลตอบแทน 10 ปีสูงขึ้นใน 12 เดือนต่อมาหลังการเลือกตั้งกลางเทอม 9 จาก 16 ครั้ง ด้วยมัธยฐาน +20.5 จุดพื้นฐาน เกือบเท่ากับอัตราฐาน 52.5% ของทุกช่วง 12 เดือนตั้งแต่ปี 1962 ในยุคดอกเบี้ยขาขึ้น การเปลี่ยนแปลง 12 เดือนเป็นบวกหลังการเลือกตั้งกลางเทอมสี่จากห้าครั้ง รวมถึง +200 จุดพื้นฐานหลังปี 1978 เมื่อเงินเฟ้อดันอัตราผลตอบแทนจาก 8.85% เป็น 10.85% ในยุคดอกเบี้ยขาลง เป็นบวกเพียงสี่จากสิบครั้ง รวมถึง −209 จุดพื้นฐานหลังปี 1994 และ −141 จุดพื้นฐานหลังปี 2018 ซึ่งเป็นช่วงที่สิ้นสุดในเดือนพฤศจิกายน 2019 หลังเฟดลดดอกเบี้ยไปแล้วสามครั้ง
บทเรียนเชิงปฏิบัติคือ หากอยากรู้ว่าอัตราผลตอบแทน 10 ปีจะอยู่ที่ใดหนึ่งปีหลังการเลือกตั้งกลางเทอม ผลการเลือกตั้งเป็นปัจจัยที่อ่อนกว่าเงินเฟ้อ ทิศทางนโยบายของเฟด และความต้องการพันธบัตรระยะยาวทั่วโลกอย่างมาก บทความอ้างอิง เฟดลดดอกเบี้ยทุกวัฏจักรตั้งแต่ปี 1980 และ เฟดขึ้นดอกเบี้ยทุกวัฏจักรตั้งแต่ปี 1983 ของเราแสดงให้เห็นว่าแรงเหล่านั้นใหญ่กว่ามากเพียงใด
อัตราดอกเบี้ยเงินกู้ซื้อบ้าน 30 ปีต่ำลงหนึ่งปีหลังการเลือกตั้งกลางเทอม 9 จาก 13 ครั้งนับตั้งแต่ปี 1974 แต่หุ้นก่อสร้างชนะตลาดในปีเหล่านั้นเพียงสองปี (หุ้นสร้างบ้านหลังการเลือกตั้งกลางเทอม)
ก่อนปี 1962: ข้อมูลรายเดือนสองจุด
ข้อมูลรายวันของพันธบัตรอายุ 10 ปีใน FRED เริ่มต้นในปี 1962 สำหรับการเลือกตั้งกลางเทอมสองครั้งก่อนหน้านั้นหลังสงคราม ค่าเฉลี่ยรายเดือนของอัตราผลตอบแทน 10 ปี (GS10) ให้ภาพคร่าว ๆ ได้ ตัวเลขเหล่านี้เป็นค่าเฉลี่ยทั้งเดือน ไม่ใช่ราคาปิด จึงแยกไว้ในตารางต่างหาก:
| การเลือกตั้งกลางเทอม | ค่าเฉลี่ยเดือนตุลาคม | ค่าเฉลี่ยเดือนมกราคม | ค่าเฉลี่ยเดือนตุลาคมปีถัดไป | ต.ค. → ม.ค. | ต.ค. → ต.ค. |
|---|---|---|---|---|---|
| 1954 | 2.43% | 2.61% | 2.88% | +18 จุดพื้นฐาน | +45 จุดพื้นฐาน |
| 1958 | 3.80% | 4.02% | 4.53% | +22 จุดพื้นฐาน | +73 จุดพื้นฐาน |
ที่มา: FRED GS10 (ค่าเฉลี่ยรายเดือน) ทั้งสองครั้งอยู่ในช่วงดอกเบี้ยขาขึ้นยาวนานหลังสงคราม และทั้งสองครั้งอัตราผลตอบแทนปรับสูงขึ้นหลังการลงคะแนน
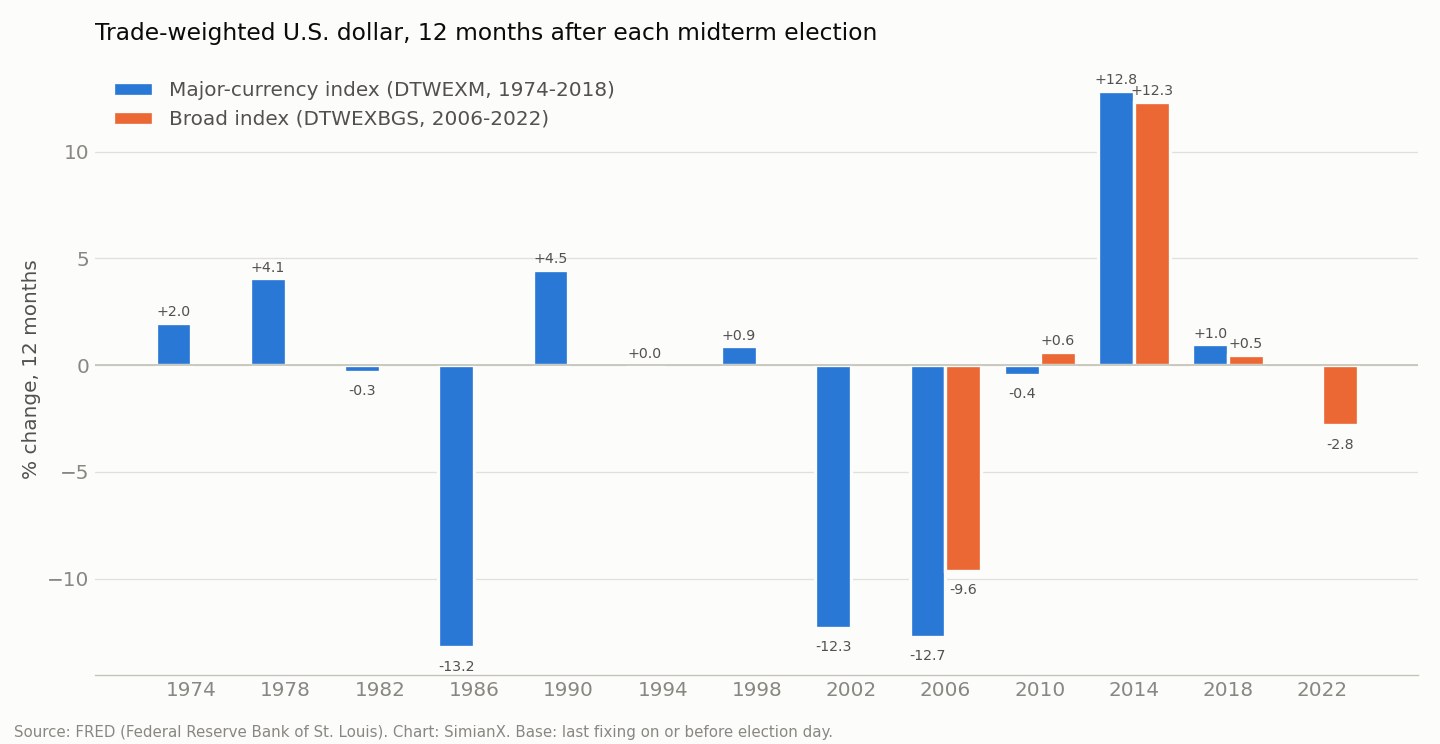
ดอลลาร์สหรัฐฯ รอบการเลือกตั้งกลางเทอมทุกครั้ง 1974–2022
| ปี | ดัชนี | ระดับฐาน | วันเลือกตั้ง | วันถัดไป | +3 เดือน | +12 เดือน |
|---|---|---|---|---|---|---|
| 1974 | สกุลเงินหลัก (DTWEXM) | 102.65 | ไม่มีการกำหนดค่า | −0.03% | −2.19% | +1.99% |
| 1978 | สกุลเงินหลัก (DTWEXM) | 93.76 | ไม่มีการกำหนดค่า | −0.71% | +1.28% | +4.07% |
| 1982 | สกุลเงินหลัก (DTWEXM) | 122.56 | ไม่มีการกำหนดค่า | −0.02% | −3.49% | −0.32% |
| 1986 | สกุลเงินหลัก (DTWEXM) | 108.02 | −0.14% | +0.11% | −7.52% | −13.22% |
| 1990 | สกุลเงินหลัก (DTWEXM) | 83.27 | +0.11% | +0.13% | −0.64% | +4.47% |
| 1994 | สกุลเงินหลัก (DTWEXM) | 84.58 | −0.21% | +0.70% | +2.60% | +0.03% |
| 1998 | สกุลเงินหลัก (DTWEXM) | 94.56 | +0.22% | +0.37% | +0.59% | +0.88% |
| 2002 | สกุลเงินหลัก (DTWEXM) | 102.50 | −0.30% | +0.20% | −4.67% | −12.29% |
| 2006 | สกุลเงินหลัก (DTWEXM) | 81.65 | −0.55% | +0.17% | +1.15% | −12.72% |
| 2006 | แบบกว้าง (DTWEXBGS) | 97.45 | −0.37% | +0.14% | +0.29% | −9.63% |
| 2010 | สกุลเงินหลัก (DTWEXM) | 71.69 | −0.52% | +0.11% | −0.11% | −0.44% |
| 2010 | แบบกว้าง (DTWEXBGS) | 89.68 | −0.38% | +0.03% | −0.68% | +0.62% |
| 2014 | สกุลเงินหลัก (DTWEXM) | 82.21 | −0.11% | +0.38% | +8.05% | +12.85% |
| 2014 | แบบกว้าง (DTWEXBGS) | 98.56 | +0.02% | +0.25% | +6.32% | +12.33% |
| 2018 | สกุลเงินหลัก (DTWEXM) | 91.31 | −0.02% | −0.32% | −0.14% | +0.98% |
| 2018 | แบบกว้าง (DTWEXBGS) | 115.56 | −0.12% | −0.27% | −1.15% | +0.47% |
| 2022 | แบบกว้าง (DTWEXBGS) | 125.63 | −0.53% | +0.28% | −4.37% | −2.82% |
ดัชนีที่สูงขึ้นหมายถึงดอลลาร์แข็งค่าขึ้น ทั้งสองดัชนีใช้ตะกร้าสกุลเงินและปีฐานต่างกัน จึงควรเปรียบเทียบการเปลี่ยนแปลง ไม่ใช่ระดับ ที่มา: FRED DTWEXM, DTWEXBGS คำนวณโดย SimianX
| ช่วงเวลา | ดัชนีสกุลเงินหลัก 1974–2018 | ดัชนีแบบกว้าง 2006–2022 |
|---|---|---|
| วันเลือกตั้ง | ลดลง 7 จาก 9 ครั้ง (เฉลี่ย −0.2%) | ลดลง 4 จาก 5 ครั้ง (เฉลี่ย −0.3%) |
| วันทำการถัดไป | เพิ่มขึ้น 8 จาก 12 ครั้ง (เฉลี่ย +0.1%) | เพิ่มขึ้น 4 จาก 5 ครั้ง (เฉลี่ย +0.1%) |
| +3 เดือน | เพิ่มขึ้น 5 จาก 12 ครั้ง (มัธยฐาน −0.1%) | เพิ่มขึ้น 2 จาก 5 ครั้ง (มัธยฐาน −0.7%) |
| +12 เดือน | เพิ่มขึ้น 7 จาก 12 ครั้ง (มัธยฐาน +0.5% เฉลี่ย −1.1%) | เพิ่มขึ้น 3 จาก 5 ครั้ง (มัธยฐาน +0.5% เฉลี่ย +0.2%) |
| ทุกช่วง 12 เดือนในประวัติของดัชนี | เพิ่มขึ้น 54.1% | เพิ่มขึ้น 57.7% |
ดอลลาร์มีลักษณะเฉพาะเล็ก ๆ สองอย่างรอบการลงคะแนน คืออ่อนค่าลงในวันเลือกตั้ง 7 จาก 9 รอบในดัชนีสกุลเงินหลัก และ 4 จาก 5 รอบในดัชนีแบบกว้าง แล้วดีดกลับในวันถัดไปในรอบส่วนใหญ่ การเคลื่อนไหวเหล่านี้เล็กมาก (การลดลงในวันเลือกตั้งที่ใหญ่ที่สุดคือ −0.55% ในปี 2006) และด้วยข้อมูลที่น้อยขนาดนี้ อาจเป็นเพียงความผันผวนแบบสุ่ม
ในกรอบหนึ่งปี ไม่มีรูปแบบจากการเลือกตั้งกลางเทอม การลดลงที่ใหญ่ที่สุดสามครั้ง ราว 12% ถึง 13% หลังปี 1986, 2002 และ 2006 เกิดขึ้นในช่วงตลาดหมีของดอลลาร์ ได้แก่ การคลายตัวจากจุดสูงสุดของดอลลาร์กลางทศวรรษ 1980 หลังข้อตกลงพลาซาปี 1985 และการอ่อนค่ายาวนานในปี 2002–2008 การเพิ่มขึ้นที่ใหญ่ที่สุด เกือบ 13% หลังปี 2014 เกิดขึ้นเมื่อธนาคารกลางสหรัฐฯ เตรียมขึ้นดอกเบี้ยขณะที่ยุโรปและญี่ปุ่นกำลังผ่อนคลายนโยบาย สิ่งเหล่านี้เป็นเรื่องของนโยบายการเงินและเศรษฐกิจโลก ไม่ใช่เรื่องของสภาคองเกรส สำหรับบันทึกดอลลาร์รายปีเทียบกับ 14 สกุลเงิน ดูตาราง อัตราแลกเปลี่ยนดอลลาร์รายปี ของเรา
รัฐบาลแบ่งขั้วกดอัตราผลตอบแทนให้ต่ำลงหรือไม่? ข้อมูลสนับสนุนแค่ไหน
ข้อโต้แย้งที่คุ้นเคยบอกว่า เมื่อการเลือกตั้งกลางเทอมแบ่งขั้ววอชิงตัน ภาวะการเมืองติดล็อกจะยับยั้งการใช้จ่ายใหม่ ทำให้ขาดดุลลดลง และอัตราผลตอบแทนระยะยาวลดลง ตารางอัตราผลตอบแทนช่วยให้เราทดสอบข้อแรกและข้อสุดท้ายของห่วงโซ่นี้ได้
| การเปลี่ยนแปลงของรัฐบาลในการเลือกตั้งกลางเทอม | จำนวนครั้ง | อัตราผลตอบแทน 10 ปี +3 เดือน (มัธยฐาน) | อัตราผลตอบแทน 10 ปี +12 เดือน (มัธยฐาน) | อัตราผลตอบแทนสูงขึ้นหลัง 12 เดือน |
|---|---|---|---|---|
| เอกภาพ → แบ่งขั้ว (1994, 2006, 2010, 2018, 2022) | 5 | −48 จุดพื้นฐาน | −60 จุดพื้นฐาน | 1 จาก 5 |
| แบ่งขั้วต่อไป (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 จุดพื้นฐาน | +17 จุดพื้นฐาน | 4 จาก 7 |
| เอกภาพต่อไป (1962, 1966, 1978) | 3 | −1 จุดพื้นฐาน | +66 จุดพื้นฐาน | 3 จาก 3 |
| แบ่งขั้ว → เอกภาพ (2002) | 1 | −8 จุดพื้นฐาน | +28 จุดพื้นฐาน | 1 จาก 1 |
เมื่อมองผิวเผิน ดูเหมือนสนับสนุนทฤษฎีการเมืองติดล็อก การเลือกตั้งกลางเทอมห้าครั้งที่ทำลายรัฐบาลพรรคเดียว ตามมาด้วยอัตราผลตอบแทนที่ต่ำลงในหนึ่งปีต่อมาถึงสี่ครั้ง ด้วยมัธยฐานลดลง 60 จุดพื้นฐาน แต่ห่วงโซ่ด้านการคลังตรงกลางไม่เป็นจริง เราใช้ดุลการคลังของรัฐบาลกลางเป็นสัดส่วนของ GDP (FRED FYFSGDA188S) เปรียบเทียบปีงบประมาณของแต่ละการเลือกตั้งกับปีงบประมาณสองปีถัดไป:
- หลังการเลือกตั้งกลางเทอมห้าครั้งที่เปลี่ยนจาก เอกภาพ → แบ่งขั้ว ขาดดุลลดลงเพียงสองครั้ง (ปี 1994 ลดลง 1.46 จุดเปอร์เซ็นต์ของ GDP และปี 2010 ลดลง 1.98 จุด) และเพิ่มขึ้นสามครั้ง การเปลี่ยนแปลงเฉลี่ยอยู่ที่ −1.94 จุด ซึ่งถูกครอบงำโดยปีโรคระบาดหลังปี 2018 (−10.88 จุด) หากไม่รวมปี 2018 ค่าเฉลี่ยคือ +0.29 จุด แทบไม่เปลี่ยนแปลง
- หลังการเลือกตั้งกลางเทอมเจ็ดครั้งที่รัฐบาล ยังแบ่งขั้วต่อไป ขาดดุลลดลงเพียงสองครั้ง (1986 และ 1998) โดยเปลี่ยนแปลงเฉลี่ย −0.51 จุด
ดังนั้นในกลุ่มตัวอย่างนี้ การลดลงของอัตราผลตอบแทนหลังการเลือกตั้งกลางเทอมที่แบ่งขั้ววอชิงตัน ไม่ได้มาจากขาดดุลที่เล็กลงอย่างเห็นได้ชัด แต่ตรงกับภาวะถดถอย การผ่อนคลายของเฟด หรือแรงกระแทกจากต่างประเทศ ได้แก่ การลงจอดอย่างนุ่มนวลปี 1995 หลังเฟดขึ้นดอกเบี้ยในปี 1994 วิกฤตสินเชื่อปี 2007 วิกฤตยูโรโซนปี 2011 และการลดดอกเบี้ยของเฟดในปี 2019 ห้ากรณีไม่พอจะแยก "รัฐบาลแบ่งขั้ว" ออกจาก "สิ่งที่เศรษฐกิจกำลังเป็นอยู่ในตอนนั้น" ข้อสรุปที่เป็นธรรมจึงเป็นว่า รัฐบาลแบ่งขั้วเกิดขึ้นพร้อมกับอัตราผลตอบแทนที่ต่ำลง แต่ช่องทางผ่านขาดดุลที่ควรจะใช้อธิบายเรื่องนี้ไม่ปรากฏในข้อมูล การศึกษาเรื่องการเมืองติดล็อก ของเราได้ข้อสรุปเชิงกังขาคล้ายกันสำหรับหุ้น
อีกการแบ่งหนึ่งตามพรรคของประธานาธิบดี: หลังการเลือกตั้งกลางเทอมแปดครั้งภายใต้ประธานาธิบดีเดโมแครต อัตราผลตอบแทน 10 ปีสูงขึ้นใน 12 เดือนต่อมาห้าครั้ง (เฉลี่ย +21.1 จุดพื้นฐาน) ภายใต้ประธานาธิบดีรีพับลิกันสูงขึ้นสี่จากแปดครั้ง (เฉลี่ย −13.2 จุดพื้นฐาน) ในกรณีนี้ยุคก็ยังเป็นตัวกำหนด เพราะรายชื่อฝั่งเดโมแครตรวมปี 1966 และ 1978 ซึ่งอยู่ในทศวรรษ 1960 และ 1970 ที่เงินเฟ้อสูง
สถานการณ์ปี 2026: อัตราผลตอบแทน 10 ปีใกล้จุดสูงสุดในรอบ 24 ปี
การเลือกตั้งกลางเทอมปี 2026 ตรงกับวันอังคารที่ 3 พฤศจิกายน ก่อนเข้าสู่การเลือกตั้ง รัฐบาลเป็นเอกภาพภายใต้พรรครีพับลิกัน ซึ่งเป็นโครงสร้างเดียวกับก่อนการเลือกตั้งกลางเทอมปี 2006 และ 2018 ซึ่งทั้งสองครั้งทำให้อย่างน้อยหนึ่งสภาตกเป็นของฝ่ายค้าน นี่คือระดับของดอกเบี้ยและดอลลาร์ในวันก่อนลงคะแนน:
| ตัวชี้วัด | ล่าสุด | เปรียบเทียบ |
|---|---|---|
| อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ 10 ปี (DGS10) | 4.91% ณ 2 พฤศจิกายน 2026 | 4.11% ณ 31 ตุลาคม 2025 (+80 จุดพื้นฐานในหนึ่งปี) 4.18% ณ 31 ธันวาคม 2025 (+73 จุดพื้นฐานตั้งแต่ต้นปี) |
| จุดสูงสุดของอัตราผลตอบแทน 10 ปีในปี 2026 | 5.31% ณ 5 ตุลาคม 2026 | ราคาปิดสูงสุดนับตั้งแต่ 5.32% ณ 14 พฤษภาคม 2002 |
| การเปลี่ยนแปลงตั้งแต่สิ้นเดือนกันยายน | −38 จุดพื้นฐาน | จาก 5.29% ณ 30 กันยายน 2026 |
| อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ 2 ปี (DGS2) | 4.59% ณ 2 พฤศจิกายน 2026 | ส่วนต่าง 10 ปีลบ 2 ปี: +32 จุดพื้นฐาน |
| ดอลลาร์ถ่วงน้ำหนักการค้าแบบกว้าง (DTWEXBGS) | 121.67 ณ 30 ตุลาคม 2026 | +0.3% ในหนึ่งปี +1.6% ตั้งแต่ต้นปี ต่ำกว่าจุดสูงสุดของชุดข้อมูลที่ 130.04 ณ 13 มกราคม 2025 อยู่ 6.4% |
| ตำแหน่งของดอลลาร์แบบกว้าง | เปอร์เซ็นไทล์ที่ 90.8 | ของข้อมูลรายวันทั้งหมดตั้งแต่มกราคม 2006 |
| ขาดดุลงบประมาณรัฐบาลกลาง ปีงบประมาณ 2025 | 5.75% ของ GDP | 3.77% ในปีงบประมาณ 2018 และ 1.80% ในปีงบประมาณ 2006 ซึ่งเป็นสองครั้งล่าสุดที่รัฐบาลรีพับลิกันแบบเอกภาพเผชิญการเลือกตั้งกลางเทอม |
มีสามเรื่องที่โดดเด่นเมื่อเทียบกับตารางในอดีต
อัตราผลตอบแทนสูงตั้งแต่ก่อนเลือกตั้ง อัตราผลตอบแทน 10 ปีที่ 4.91% จะเป็นระดับก่อนการเลือกตั้งกลางเทอมที่สูงที่สุดนับตั้งแต่ 8.01% ในปี 1994 สูงกว่า 4.66% ของปี 2006 และ 4.14% ของปี 2022 จุดสูงสุดในเดือนตุลาคมเกิดหลังแรงเทขายพันธบัตรระยะยาวทั่วโลก ซึ่งเรารายงานไว้ใน แรงเทขายพันธบัตรโลก 2026 และหลังจากธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ยในเดือนกันยายน 2026 สู่ 3.75%–4.00% แล้วคงไว้ในเดือนตุลาคม (ดูหน้า มติดอกเบี้ยเฟด ที่อัปเดตตลอด) กระทรวงการคลังสหรัฐฯ ยังขยายการซื้อคืนพันธบัตรระยะยาวจนถึงวันที่ 4 พฤศจิกายน ซึ่งเราวิเคราะห์ไว้ใน ทรัมป์ซื้อคืนพันธบัตรรัฐบาล ส่วนปฏิทินของเฟดเองซ้อนทับกับการเลือกตั้งอย่างไร ดู เลือกตั้งกลางเทอม 2026 กับเฟด
ขาดดุลใหญ่กว่าสถานการณ์เอกภาพสู่แบ่งขั้วในอดีตมาก ที่ 5.75% ของ GDP ในปีงบประมาณ 2025 ขาดดุลสูงกว่าจุดเริ่มต้นของปีงบประมาณ 2018 (3.77%) และปีงบประมาณ 2006 (1.80%) ตัวเลขนี้ไม่ได้บอกว่าอัตราผลตอบแทนจะไปทางใด แต่หมายความว่าข้อโต้แย้งด้านการคลังที่สนับสนุนส่วนชดเชยความเสี่ยงระยะยาว (term premium) ที่สูงขึ้นมีน้ำหนักมากกว่ารอบส่วนใหญ่ในอดีต
เส้นอัตราผลตอบแทนมีความชันเป็นบวก ส่วนต่าง 10 ปีลบ 2 ปีอยู่ที่ +32 จุดพื้นฐาน เทียบกับเส้นอัตราผลตอบแทนหัวกลับในวันก่อนการเลือกตั้งกลางเทอมปี 2006 (−11 จุดพื้นฐาน) และ 2022 (−53 จุดพื้นฐาน) บทความอ้างอิง Yield Curve Inversion กับภาวะถดถอยสหรัฐ ของเราอธิบายว่าทำไมรูปทรงสำคัญกว่าระดับสำหรับแนวโน้มเศรษฐกิจ
ทั้งหมดนี้ไม่ใช่การพยากรณ์ บันทึกในอดีตบอกว่าการลงคะแนนเองเป็นเหตุการณ์เล็กสำหรับพันธบัตรรัฐบาลสหรัฐฯ และดอลลาร์ และสิ่งที่ตามมาขึ้นอยู่กับเงินเฟ้อ เฟด และส่วนอื่นของโลกเป็นหลัก
วิธีใช้ตารางนี้
- สำหรับวันถัดไป: ประวัติบอกว่าให้คาดการณ์การเคลื่อนไหวเพียงไม่กี่จุดพื้นฐานในทิศทางใดก็ได้ การเคลื่อนไหวสองหลักในวันที่ 4 พฤศจิกายนถือว่าผิดปกติสำหรับการเลือกตั้งกลางเทอม
- สำหรับไตรมาสถัดไป: ไตรมาสหลังการเลือกตั้งกลางเทอมมีแนวโน้มเอนไปทางอัตราผลตอบแทน 10 ปีที่ต่ำลง (11 จาก 16) แต่ส่วนใหญ่มีคำอธิบายทางเศรษฐกิจมหภาคที่หนักแน่น ให้ดูว่าเฟดและเงินเฟ้อกำลังทำอะไรก่อนจะยกเครดิตให้การเลือกตั้ง
- สำหรับปีถัดไป: ใช้ยุคของดอกเบี้ย ไม่ใช่การเลือกตั้ง ยุคดอกเบี้ยขาขึ้นให้อัตราผลตอบแทนที่สูงขึ้นหลังการเลือกตั้งกลางเทอมส่วนใหญ่ ยุคดอกเบี้ยขาลงให้ผลตรงกันข้าม
- สำหรับดอลลาร์: ไม่มีสัญญาณจากการเลือกตั้งกลางเทอมที่เชื่อถือได้ ส่วนต่างดอกเบี้ยทั่วโลกและความต้องการรับความเสี่ยงเป็นตัวขับเคลื่อน
หากต้องการดูว่าปัจจัยมหภาคเหล่านี้ส่งผลต่อหุ้นรายตัวอย่างไรหลังการลงคะแนน คุณสามารถเปิดการวิเคราะห์ด้วย AI แบบสดของ SPY หรือหุ้นตัวใดก็ได้ใน SimianX live sessions สำหรับบทความคู่กันฝั่งหุ้น ดูตารางคะแนน กลุ่มหุ้นที่ดีที่สุดหลังเลือกตั้งกลางเทอม และตาราง วัฏจักรประธานาธิบดี
คำถามที่พบบ่อย
อัตราผลตอบแทนพันธบัตรขึ้นหรือลงหลังการเลือกตั้งกลางเทอม?
ในสามเดือนถัดมา อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ 10 ปีลดลงหลังการเลือกตั้งกลางเทอม 11 จาก 16 ครั้งตั้งแต่ปี 1962 ถึง 2022 ด้วยมัธยฐาน 20.5 จุดพื้นฐาน ในสิบสองเดือนเพิ่มขึ้น 9 จาก 16 ครั้ง สอดคล้องกับแนวโน้มระยะยาวของแต่ละยุค
อัตราผลตอบแทน 10 ปีขยับแค่ไหนในวันหลังการเลือกตั้งกลางเทอม?
น้อยมาก ค่ามัธยฐานของการเปลี่ยนแปลงวันถัดไปคือ −0.5 จุดพื้นฐาน และมากที่สุดคือ −10 จุดพื้นฐานในปี 1982
รัฐบาลแบ่งขั้วดีต่อพันธบัตรหรือไม่?
หลังการเลือกตั้งกลางเทอมห้าครั้งที่เปลี่ยนรัฐบาลเอกภาพเป็นรัฐบาลแบ่งขั้ว (1994, 2006, 2010, 2018, 2022) อัตราผลตอบแทน 10 ปีต่ำลงในหนึ่งปีต่อมาสี่ครั้ง ด้วยมัธยฐาน 60 จุดพื้นฐาน แต่ขาดดุลของรัฐบาลกลางไม่ได้ลดลงอย่างสม่ำเสมอหลังจากนั้น การลดลงจึงอธิบายได้ดีกว่าด้วยเศรษฐกิจและเฟด มากกว่าภาวะการเมืองติดล็อก
ดอลลาร์ขึ้นหรือลงหลังการเลือกตั้งกลางเทอม?
ไม่มีทิศทางที่เชื่อถือได้ หนึ่งปีหลังการลงคะแนน ดอลลาร์สูงขึ้นหลังการเลือกตั้งกลางเทอม 7 จาก 12 ครั้งในดัชนีสกุลเงินหลัก และ 3 จาก 5 ครั้งในดัชนีแบบกว้าง ใกล้เคียงกับโอกาสปกติ
ทำไมไม่มีข้อมูลวันเลือกตั้งก่อนปี 1986?
FRED ไม่มีข้อมูลพันธบัตรรัฐบาลสหรัฐฯ 10 ปีในวันเลือกตั้งของการเลือกตั้งกลางเทอมปี 1962 ถึง 1982 ซึ่งตลาดปิดเพื่อการลงคะแนน และดัชนีดอลลาร์ก็ไม่มีการกำหนดค่าในวันเหล่านั้นเช่นกัน
อัตราผลตอบแทน 10 ปีอยู่ที่เท่าไรก่อนการเลือกตั้งกลางเทอมปี 2026?
4.91% ณ ราคาปิดวันที่ 2 พฤศจิกายน 2026 ลดลงจากจุดสูงสุดปี 2026 ที่ 5.31% ณ วันที่ 5 ตุลาคม ซึ่งเป็นราคาปิดสูงสุดนับตั้งแต่เดือนพฤษภาคม 2002
อ่านเพิ่มเติม
- ตลาดหุ้นสหรัฐฯ หลังเลือกตั้งกลางเทอม: ทุกรอบตั้งแต่ 1950–2026
- ภาวะการเมืองติดล็อกดีต่อหุ้นจริงไหม? ข้อมูล 49 สภาคองเกรส
- กลุ่มหุ้นที่ดีที่สุดหลังเลือกตั้งกลางเทอม: ข้อมูล 100 ปี
- เฟดลดดอกเบี้ยกันยายน 2026 ยังมีหวังไหม ก่อนเลือกตั้งกลางเทอม
- ทรัมป์ซื้อคืนพันธบัตรรัฐบาล: เกมเลือกตั้งกลางเทอมหรือพยุงตลาด?
- แรงเทขายพันธบัตรโลก 2026: ผลตอบแทน 30 ปี สูงสุดในรอบ 19 ปี
- Yield Curve Inversion กับภาวะถดถอยสหรัฐ: ตารางอ้างอิงทุกครั้ง
- เฟดลดดอกเบี้ยทุกวัฏจักรตั้งแต่ปี 1980: หุ้น พันธบัตร ทองคำ
- ประชุมเฟดครั้งต่อไป 2569: ผลประชุมเฟดล่าสุดและมติดอกเบี้ย FOMC
- ค่าเงินบาทย้อนหลัง: อัตราแลกเปลี่ยนดอลลาร์รายปี พ.ศ. 2514–2569
- วัฏจักรประธานาธิบดี: ผลตอบแทน S&P 500 ตามปีของวาระ 1928-2025
- VIX หลังเลือกตั้งกลางเทอมสหรัฐฯ: ข้อมูลทุกครั้งตั้งแต่ปี 1990
- หุ้นช่วงสภาเป็ดง่อย: เลือกตั้งกลางเทอม 25 ครั้ง ปี 1926-2022
- Nasdaq หลังเลือกตั้งกลางเทอม: ทุกครั้งของสหรัฐฯ ปี 1974-2022
- ราคาน้ำมันหลังเลือกตั้งกลางเทอมสหรัฐฯ: WTI และ Brent ปี 1986-2022
แหล่งที่มา
- FRED: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุคงที่ 10 ปี (DGS10)
- FRED: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุคงที่ 10 ปี รายเดือน (GS10)
- FRED: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุคงที่ 2 ปี (DGS2)
- FRED: ดัชนีดอลลาร์สหรัฐฯ แบบกว้างแบบนาม (DTWEXBGS)
- FRED: ดัชนีดอลลาร์สหรัฐฯ เทียบสกุลเงินหลักแบบนาม (DTWEXM ยุติแล้ว)
- FRED: ดุลการคลังของรัฐบาลกลางเป็นร้อยละของ GDP (FYFSGDA188S)
- ธนาคารกลางสหรัฐฯ: รายงานอัตราแลกเปลี่ยนเงินตราต่างประเทศ H.10
- วิกิพีเดีย: สัดส่วนพรรคในสภาคองเกรสสหรัฐฯ
- วิกิพีเดีย: วันเลือกตั้งในสหรัฐอเมริกา
หน้านี้เป็นข้อมูลอ้างอิงทางประวัติศาสตร์ ไม่ใช่คำแนะนำการลงทุน รูปแบบในอดีตจากการเลือกตั้ง 16 ครั้งไม่ได้พยากรณ์ผลลัพธ์ในอนาคต


