
เจาะมติ FOMC เดือนกันยายน 2026 เสียง 12 ต่อ 0 บอกอะไรเรา
วันพุธที่ 16 กันยายน 2026 ธนาคารกลางสหรัฐ หรือเฟด ขึ้นอัตราดอกเบี้ยเป็นครั้งแรกในรอบกว่าสามปี ขนาดของการขยับถือว่าเล็ก คือหนึ่งในสี่ของจุดเปอร์เซ็นต์ ซึ่งดันกรอบเป้าหมายอัตราดอกเบี้ยเฟดฟันด์ขึ้นไปที่ 3.75%–4.00% แต่การเมืองที่ห้อมล้อมการตัดสินใจนี้ไม่เล็กเลย เควิน วอร์ช ประธานเฟดที่ประธานาธิบดีทรัมป์เลือกมาด้วยตัวเองเมื่อแปดเดือนก่อนเพื่อให้เงินถูกลง กลับใช้บททดสอบจริงครั้งแรกทำสิ่งตรงกันข้ามพอดี จากนั้นเขายืนอยู่หน้าโพเดียมนานครึ่งชั่วโมง และปฏิเสธถึงสามครั้งที่จะเอ่ยถึงประธานาธิบดีแม้แต่คำเดียว
บทความนี้อธิบายด้วยภาษาที่เข้าใจง่ายว่าเกิดอะไรขึ้น วอร์ชคือใคร เขาเป็นสายเหยี่ยวหรือสายพิราบ หุ้นกลุ่มไหนที่จ่ายค่าเสียหายจากการตัดสินใจนี้จริง ๆ และควรคาดหวังอะไรเมื่อคณะกรรมการประชุมอีกครั้งในเดือนตุลาคม
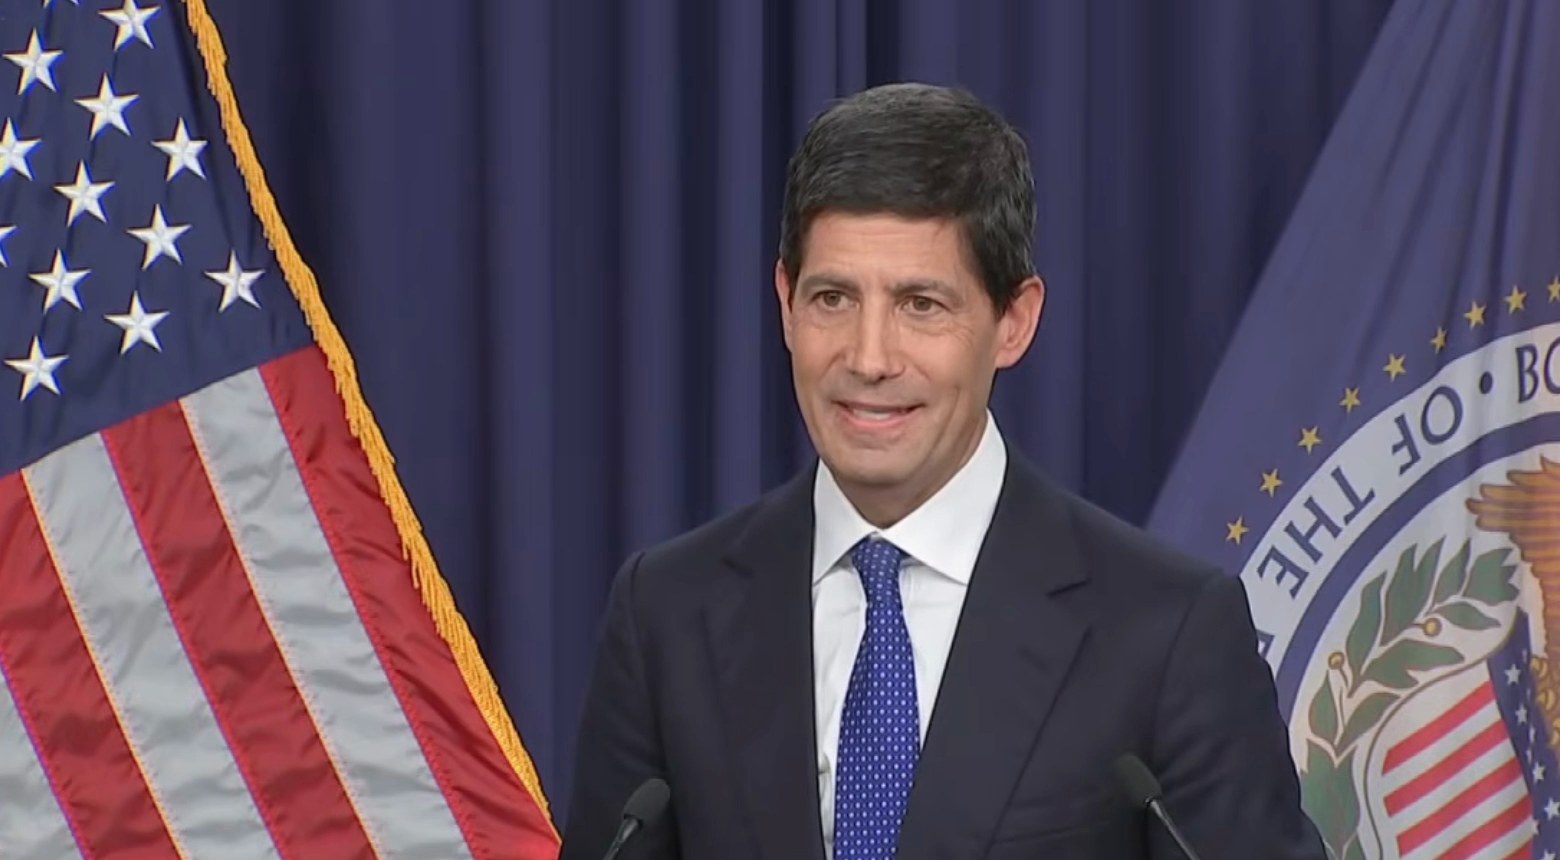
เฟดทำอะไรลงไปจริง ๆ
คณะกรรมการกำหนดนโยบายการเงินของเฟด หรือ FOMC ลงมติขึ้นอัตราดอกเบี้ยเฟดฟันด์ 25 จุดพื้นฐาน จาก 3.50%–3.75% ไปเป็น 3.75%–4.00% ในประโยคนั้นมีสามเรื่องที่สำคัญกว่าตัวเลขเสียอีก
เรื่องแรก นี่คือการขึ้นดอกเบี้ยครั้งแรกนับจากเดือนกรกฎาคม 2023 อัตราดอกเบี้ยอยู่นิ่งที่ 3.50%–3.75% มาตั้งแต่การลดครั้งสุดท้ายเมื่อเดือนธันวาคม 2025 คือเก้าเดือนที่ไม่มีอะไรเกิดขึ้นเลย
เรื่องที่สอง การลงมติเป็นเอกฉันท์ สิบสองต่อศูนย์ ไม่มีเสียงคัดค้านแม้แต่เสียงเดียว รวมถึงกรรมการที่เพียงสองสัปดาห์ก่อนหน้ายังส่งสัญญาณต่อสาธารณะว่าอยากคงดอกเบี้ยไว้
เรื่องที่สาม แถลงการณ์ทางการของ FOMC มีประโยคที่เฟดไม่ได้ใช้มาหลายปี คือ "เงินเฟ้อยังอยู่ในระดับสูง การดำเนินนโยบายในวันนี้จะสนับสนุนการกลับสู่เป้าหมาย 2 เปอร์เซ็นต์ของคณะกรรมการได้ทันการณ์มากขึ้น" คำที่ควรขีดเส้นใต้คือ ทันการณ์มากขึ้น ธนาคารกลางที่บอกว่าอยากไปถึงจุดหมายเร็วขึ้น คือธนาคารกลางที่ยังเดินไม่จบทาง
ถ้อยคำของวอร์ชเองนุ่มนวลกว่าและเผยอะไรมากกว่า เขาไม่ได้บอกว่าเฟดกำลังคุมเข้ม เขาบอกว่าเฟด "ถอนยาผ่อนคลายออกไปหนึ่งโดส" ราวกับว่าระดับดอกเบี้ยก่อนหน้านี้เป็นเพียงการตามใจเล็ก ๆ ที่ผู้ใหญ่ซึ่งรู้เรื่องได้เก็บกลับคืนไปเสียที
เควิน วอร์ช คือใคร
ถ้าชื่อนี้ยังใหม่สำหรับคุณ ก็ไม่แปลก วอร์ชเพิ่งเป็นประธานเฟดได้ประมาณสี่เดือน
ทรัมป์เสนอชื่อเขาเมื่อวันที่ 4 มีนาคม 2026 วุฒิสภารับรองกลางเดือนพฤษภาคม และเขาสาบานตนเข้ารับตำแหน่งเมื่อวันที่ 22 พฤษภาคม แทนที่เจอโรม พาวเวลล์ ณ วันที่มีมติครั้งนี้ เขาอยู่ในตำแหน่งมาราว 117 วัน ตัวเลขที่เขาเอ่ยเองถึงสองครั้งว่า "หนึ่งร้อยสิบหรือยี่สิบวันของผมที่นี่"
เขาไม่ใช่คนหน้าใหม่ในอาคารหลังนี้ วอร์ชเข้าเป็นกรรมการบริหารของเฟดในปี 2006 ขณะอายุ 35 ปี นับเป็นกรรมการที่อายุน้อยที่สุดในประวัติศาสตร์ขององค์กร ก่อนหน้านั้นเขาทำงานด้านควบรวมและซื้อกิจการที่มอร์แกน สแตนลีย์ จากนั้นเข้าทำงานในทำเนียบขาวสมัยจอร์จ ดับเบิลยู. บุช ในตำแหน่งผู้ช่วยพิเศษด้านนโยบายเศรษฐกิจและเลขานุการบริหารของสภาเศรษฐกิจแห่งชาติ เขาจบปริญญาด้านนโยบายสาธารณะจากสแตนฟอร์ดและปริญญากฎหมายจากฮาร์วาร์ด และที่น่าสังเกตคือเขาไม่มีปริญญาเอกด้านเศรษฐศาสตร์ ซึ่งถือว่าผิดแผกสำหรับประธานเฟดยุคใหม่
เขาผ่านวิกฤตการเงินปี 2008 มาทั้งรอบในฐานะจุดเชื่อมหลักระหว่างเฟดกับวอลล์สตรีท แล้วลาออกในปี 2011 เหตุผลของการลาออกคือข้อมูลที่มีประโยชน์ที่สุดเกี่ยวกับตัวเขา นั่นคือเขาคลางแคลงใจอย่างลึกซึ้งต่อมาตรการผ่อนคลายเชิงปริมาณ เขาลงมติเห็นชอบมาตรการซื้อพันธบัตรรอบสองในเดือนพฤศจิกายน 2010 เพราะกรรมการบริหารไม่แตกแถว แต่เขาบอกกับเบน เบอร์นันเก้ว่าถ้าตัวเองเป็นประธาน เขา "จะไม่นำคณะกรรมการไปในทิศทางนี้" และยังโต้แย้งต่อสาธารณะว่าประโยชน์ของการซื้อพันธบัตร "เล็กน้อยและชั่วครู่" ขณะที่ความเสี่ยงนั้น "ไม่รู้จัก ไม่แน่นอน และอาจใหญ่มาก"
สรุปคือ นักปฏิบัติสายตลาดที่ผ่านวิกฤตมาแล้ว แพ้มาตรการกระตุ้นนอกตำรา ไม่เคยแสดงความเห็นแย้งต่อสาธารณะแม้สักครั้ง แต่ดึงองค์กรจากภายในไปทางเงินที่แพงขึ้นอย่างสม่ำเสมอ นั่นคือคนที่ทรัมป์มอบหางเสือของเงินดอลลาร์ให้
สายเหยี่ยวหรือสายพิราบ คำตอบตรง ๆ
วอร์ชเป็นสายเหยี่ยว ไม่ใช่กรณีก้ำกึ่ง และไม่ใช่สายเหยี่ยวแบบ "ขึ้นอยู่กับตัวเลข" เขาคือสายเหยี่ยว
หลักฐานเฉพาะวันพุธวันเดียวก็มากพอแล้ว เขาเรียกเงินเฟ้อว่า "สูงเกินไป และสูงมานานเกินไป" เขาบอกว่าตัวเลขเงินเฟ้อของฤดูร้อนนี้ "ไม่ได้บอกผมว่าแนวโน้มพื้นฐานดีขึ้นอย่างมีนัยสำคัญ" เขาชี้ว่ายังมีหมวดสินค้ามากเกินไปที่เพิ่มขึ้นเกิน 3% ทั้งในรอบหกเดือนและสิบสองเดือน และเมื่อผู้สื่อข่าวทักว่าประมาณการของเฟดเองเลื่อนการกลับสู่เงินเฟ้อ 2% ออกไปถึงปี 2029 เขาก็ไม่ได้อ่อนลง เพียงแต่บอกว่านั่นเป็นประมาณการของเพื่อนร่วมคณะ ไม่ใช่ของเขา แล้วย้ำว่าคณะกรรมการจะส่งมอบเสถียรภาพราคาให้ได้
แต่สิ่งที่น่าสนใจกว่าคือเขาเป็นสายเหยี่ยว แบบไหน เพราะนั่นเปลี่ยนวิธีที่คุณควรเทรดรอบตัวเขา
เขาปฏิเสธการส่งสัญญาณนโยบายล่วงหน้า เมื่อถูกถามตรง ๆ ว่าการขึ้นครั้งนี้เปิดทางไปสู่ชุดการขึ้นดอกเบี้ยหรือไม่ เขาตอบว่า "ผมไม่ได้ทำธุรกิจส่งสัญญาณล่วงหน้า" เมื่อถูกถามถึงอัตราดอกเบี้ยที่เป็นกลาง คือระดับที่นโยบายไม่ช่วยและไม่ฉุดเศรษฐกิจ เขาตอบสั้นกว่าเดิม เมื่อถามว่าเขาคิดในกรอบนั้นไหม เขาตอบว่า "คำเดียวเลย ไม่"
เขายังปฏิเสธความหมกมุ่นกับตัวเลขเดี่ยว ๆ ที่ครอบงำวงการเฝ้าดูเฟดมาตลอดทศวรรษ "การพึ่งพาตัวเลขรายจุดคือความหมกมุ่นที่อันตราย" เขากล่าว "สิ่งที่สำคัญคือแนวโน้ม ตัวเลขรายจุดมีสัญญาณรบกวน" ที่การประชุมแจ็กสัน โฮล เมื่อเดือนสิงหาคม เขายกเรื่องนี้ขึ้นเป็นหลักการว่า "ผมยืนอยู่ที่นี่วันนี้เพื่อผูกพันกับวินัย ไม่ใช่กับการตัดสินใจ" และบอกว่าผู้กำหนดนโยบายต้อง "ซักถามความเป็นจริง"
แปลเป็นภาษาปฏิบัติสำหรับนักลงทุนคือ ในยุคพาวเวลล์ ตลาดมักถอดรหัสก้าวต่อไปจากตัวเลขเงินเฟ้อล่าสุดได้ ในยุควอร์ชทำไม่ได้แล้ว เขากำลังบอกคุณว่าเขาจะลงมือตามการอ่านแนวโน้มของเขาเอง ตามตารางเวลาของเขาเอง และจะไม่ประกาศล่วงหน้า นั่นคือสูตรของความเซอร์ไพรส์ที่ใหญ่ขึ้นรอบการประชุม FOMC และเซอร์ไพรส์ได้ทั้งสองทาง
ตอนที่เขาไม่สนทรัมป์
ผู้สื่อข่าวสามคนพยายามให้เขาพูดถึงประธานาธิบดี สามครั้งที่เขาปฏิเสธ และการปฏิเสธนั่นเองคือข่าว
สำนักข่าวเอบีซีถามว่าเขามีสารอะไรถึงประธานาธิบดีที่เรียกร้องให้ลดดอกเบี้ยซ้ำแล้วซ้ำเล่า วอร์ช "ผมไม่มีอะไรจะให้คุณเกี่ยวกับการสนทนากับประธานาธิบดี"
หนังสือพิมพ์วอชิงตัน เอ็กแซมิเนอร์ ถามถึงคำขู่ของทรัมป์ที่จะตัดการค้ากับบางประเทศหากดอกเบี้ยไม่ลง และถามว่านี่เป็นบททดสอบความเป็นอิสระของเฟดอีกครั้งหรือไม่ วอร์ช "ผมไม่มีอะไรจะให้คุณเกี่ยวกับการสนทนากับประธานาธิบดี และผมก็ไม่ใช่จดหมายข่าวของวอลล์สตรีท ส่วนหนึ่งของความเป็นอิสระของธนาคารกลางสหรัฐคือเราอยู่ในเลนของเรา ความเป็นอิสระเป็นถนนสองทาง เราจะปล่อยให้คนที่ทำนโยบายการค้าและนโยบายการคลังอยู่ในเลนของพวกเขาเช่นกัน"
นั่นเกือบจะเป็นระยะใกล้ที่สุดที่ประธานเฟดคนปัจจุบันจะบอกทำเนียบขาวให้ไปสนใจเรื่องของตัวเอง และเขาพูดด้วยน้ำเสียงเรียบ ๆ ไร้ดราม่า ซึ่งนั่นแหละที่ทำให้คำพูดมีน้ำหนัก
ฝ่ายบริหารใช้เวลาสิบวันก่อนการประชุมกดดันแบบเต็มกำลัง ทั้งประธานาธิบดี รองประธานาธิบดี รัฐมนตรีคลัง และที่ปรึกษาเศรษฐกิจระดับสูง ต่างออกมาเรียกร้องต่อสาธารณะไม่ให้เฟดขึ้นดอกเบี้ย ทรัมป์เคยโพสต์ว่า "ดอกเบี้ยสูงทำให้สหรัฐเสียเปรียบอย่างไม่เป็นธรรมอย่างยิ่ง" และเคยพูดด้วยว่าถ้าเขาต้องการการขึ้นดอกเบี้ย เขาคงไม่เลือกวอร์ช
นี่คือจุดที่ตลาดควรใส่ใจมากที่สุด ผลออกมาไม่สูสีด้วยซ้ำ มติคือ 12 ต่อ 0 ถ้าแคมเปญกดดันของทำเนียบขาวมีผลอะไรในห้องประชุม ผลนั้นก็ไม่ปรากฏบนบัตรลงคะแนนแม้แต่ใบเดียว สำหรับใครก็ตามที่กังวลว่าเฟดที่ทรัมป์ตั้งขึ้นจะกลายเป็นเฟดที่ถูกยึดครอง วันพุธคือข้อมูลจริงที่สังเกตได้ และตลาดพันธบัตรก็ปฏิบัติต่อมันเช่นนั้น
ในเมื่อเงินเฟ้อมาจากฝั่งอุปทาน ทำไมต้องขึ้นดอกเบี้ย
นี่คือแนวคำถามที่แหลมคมที่สุด และสมควรได้รับคำตอบตรง ๆ เพราะเป็นข้อโต้แย้งที่ผู้อ่านส่วนใหญ่จะนึกถึง
เงินเฟ้อตอนนี้ส่วนใหญ่เป็นเรื่องของพลังงานและภาษีนำเข้า การหยุดชะงักที่ช่องแคบฮอร์มุซทำให้น้ำมันดิบยืนเหนือ 100 ดอลลาร์ต่อบาร์เรลเกือบตลอดทั้งปี และการเปลี่ยนแปลงในรอบสิบสองเดือนของดัชนีราคา PCE รวมอยู่ที่ราว 3.6% ในเดือนสิงหาคม ขณะที่ PCE พื้นฐานอยู่ราว 3.2% และเงินเฟ้อพื้นฐานของราคาผู้บริโภคใกล้ 2.4% การขึ้นดอกเบี้ยหนึ่งในสี่จุดที่วอชิงตันไม่ได้เปิดเส้นทางเดินเรือในอ่าวเปอร์เซียขึ้นมาใหม่
วอร์ชยอมรับประเด็นนั้นแล้วจัดกรอบคำถามใหม่ "เราไม่สามารถกระทบราคาสินค้ารายตัวใด ๆ ได้" เขากล่าว "ไม่ว่าจะเป็นราคาน้ำมันหรืออาหารในร้านขายของชำ แต่สิ่งที่เราทำได้และจะทำคือดูแลไม่ให้การเปลี่ยนแปลงของราคาเปรียบเทียบลุกลามออกไป ไม่ให้เกิดผลกระทบรอบสองและรอบสาม"
นั่นคือข้อโต้แย้งทั้งหมด และเป็นข้อโต้แย้งที่ปกป้องได้ เฟดไม่ได้พยายามทำให้น้ำมันถูกลง เฟดพยายามป้องกันไม่ให้น้ำมันแพงกลายเป็นข้อเรียกร้องค่าจ้างที่สูงขึ้น ราคาบริการที่สูงขึ้น และการคาดการณ์เงินเฟ้อที่หลุดสมอ ซึ่งเป็นกลไกเดียวกับที่เปลี่ยนวิกฤตน้ำมันในทศวรรษ 1970 ให้กลายเป็นเงินเฟ้อยาวนานสิบปี
ตลาดแรงงานเปิดช่องให้เขาลอง อัตราว่างงานอยู่ราว 4.1% ตำแหน่งงานว่างและชั่วโมงทำงานต่อสัปดาห์ต่างเพิ่มขึ้น และค่าเฉลี่ยสี่สัปดาห์ของผู้ขอรับสวัสดิการว่างงานสอดคล้องกับภาวะการจ้างงานเต็มที่ เมื่อพันธกิจด้านหนึ่งบรรลุแล้วโดยพื้นฐาน อีกด้านก็จะได้รับความสนใจ วอร์ชพูดชัดว่า "จุดสนใจหลักของเราอยู่ที่ด้านเสถียรภาพราคาของพันธกิจ"
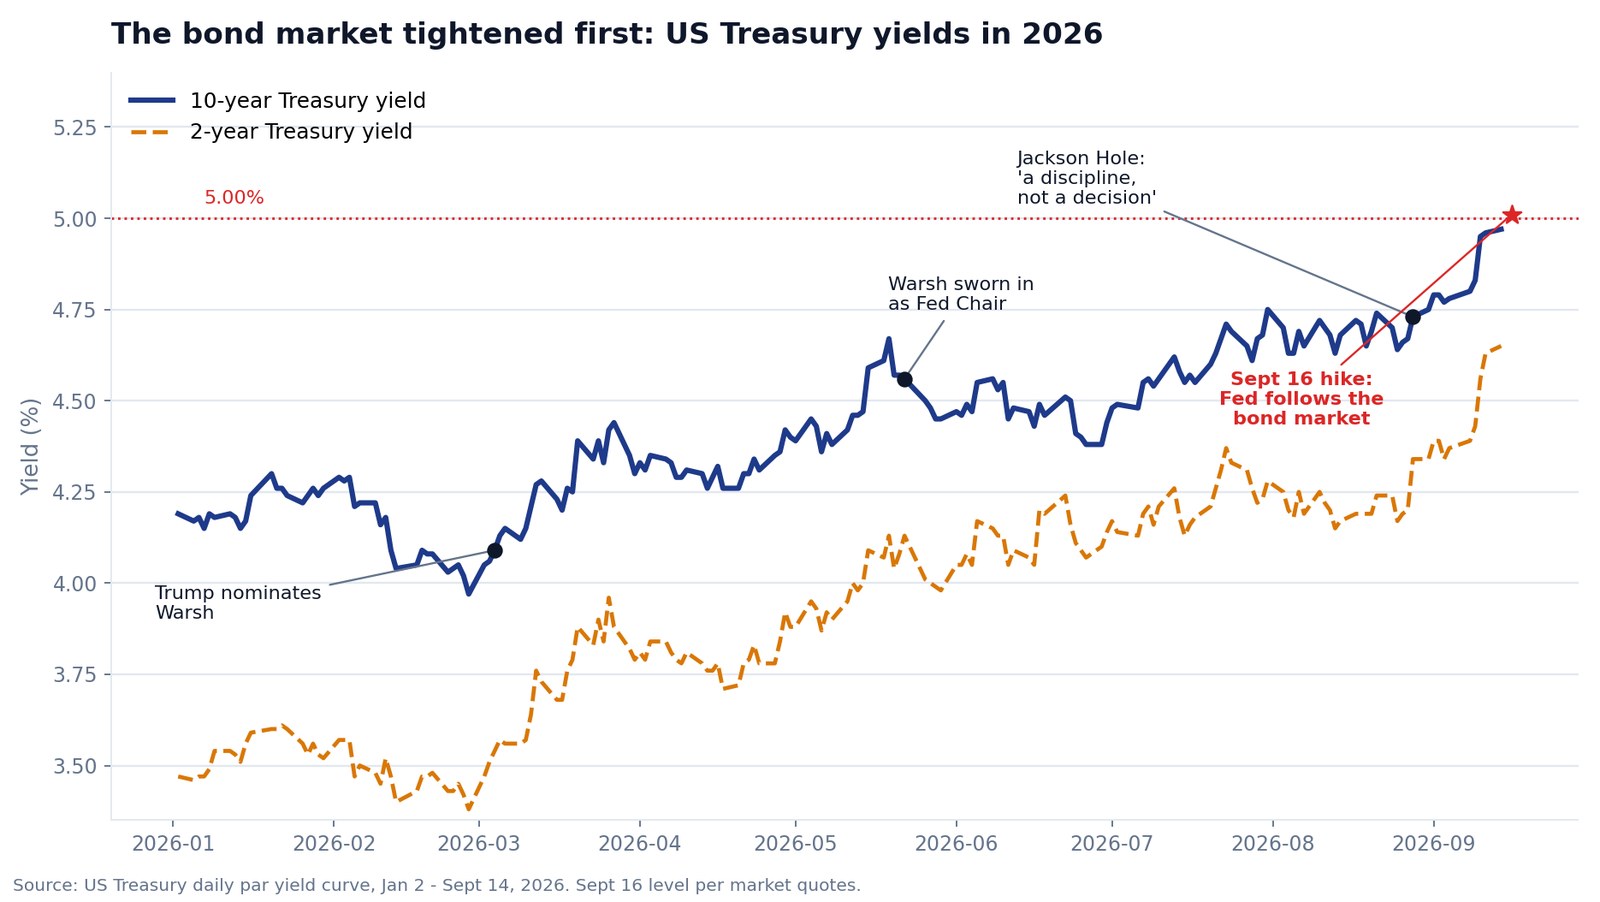
ตลาดพันธบัตรขึ้นดอกเบี้ยไปก่อนเฟดแล้ว
ดูกราฟด้านบน เพราะนั่นคือเรื่องจริงของปี 2026
วันที่ 4 มีนาคม วันที่ทรัมป์เสนอชื่อวอร์ช อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีอยู่ที่ 4.09% พอถึงกลางเดือนกันยายนมันข้ามระดับ 5.00% ไปแล้ว ซึ่งสูงที่สุดนับจากปี 2007 ส่วนอายุ 2 ปีขยับจาก 3.54% ไปราว 4.72% ในช่วงเดียวกัน เฟดไม่ได้ขยับแม้แต่ครั้งเดียวในช่วงนั้น การคุมเข้มทั้งหมดตลาดทำด้วยตัวเอง
นี่คือเหตุผลที่วอร์ชพูดได้ว่าเขา "ลำบากใจที่จะเรียกภาวะการเงินโดยรวมว่าเข้มงวด" และเป็นเหตุผลที่เพื่อนร่วมคณะเห็นด้วย ในคำบอกเล่าของเขา การขึ้นหนึ่งในสี่จุดไม่ใช่เฟดที่นำหน้า แต่คือเฟดที่ไล่ตามตลาดพันธบัตรซึ่งตัดสินไปก่อนแล้ว
เมื่อถูกถามว่าทำไมผลตอบแทนระยะยาวถึงพุ่งขึ้นมากขนาดนั้น เขาให้เหตุผลสามข้อที่ควรจำไว้ หนึ่งคือเศรษฐกิจแข็งแรงขึ้นจริง สองคือการแข่งขันแย่งเงินทุนรุนแรงขึ้น เพราะบรรดา "ไฮเปอร์สเกลเลอร์" หรือผู้สร้างระบบคลาวด์และปัญญาประดิษฐ์รายใหญ่ ต่างออกมาระดมทุนเพื่อการลงทุน และสามคือภูมิรัฐศาสตร์ โดยเฉพาะช่องว่างระหว่างราคาพลังงานในตลาดจรกับส่วนต่างการกลั่นที่สุดท้ายไปโผล่บนชั้นวางสินค้า
แล้ววันนั้นเองเป็นอย่างไร พันธบัตรอายุ 10 ปีแทบไม่ขยับ ส่วนพันธบัตรระยะยาวแข็งขึ้นเล็กน้อย TLT กองทุนอีทีเอฟพันธบัตรรัฐบาลสหรัฐอายุเกิน 20 ปี ปิดบวก 0.29% พูดอีกอย่างคือ นักลงทุนตราสารหนี้มองว่าการขึ้นดอกเบี้ยครั้งนี้คือความน่าเชื่อถือในการสู้เงินเฟ้อ ไม่ใช่ภัยคุกคามต่อการเติบโต นั่นคือบทวิจารณ์ที่ดีที่สุดเท่าที่วอร์ชจะได้รับ
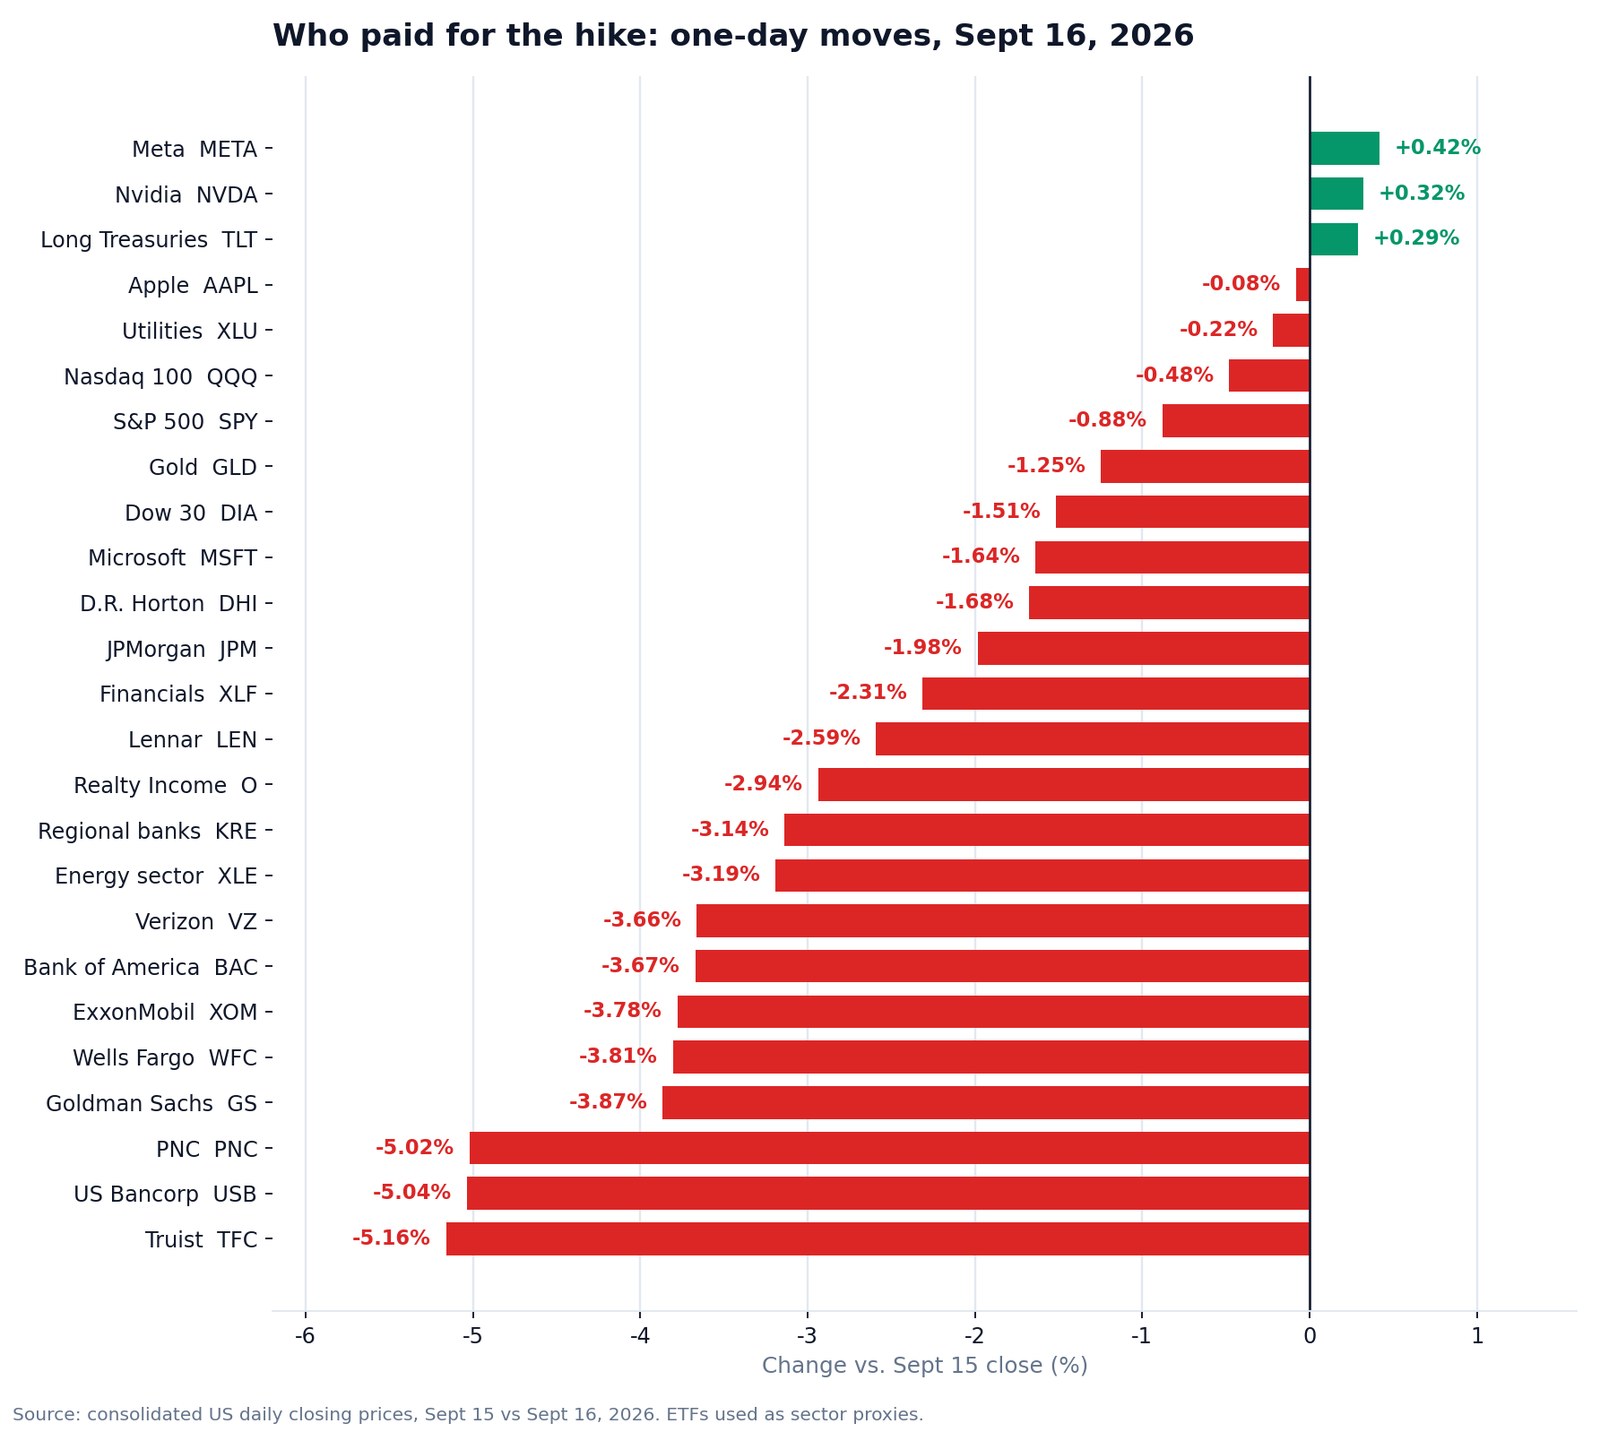
หุ้นโหวตอย่างไร คนที่จ่ายบิลคือธนาคาร
ดัชนีหลักเล่าเรื่องแบบอ่อนโยน ดาวโจนส์ลดลงราว 1.4% เอสแอนด์พี 500 ลดราว 0.8% และแนสแด็กคอมโพสิตลดราว 0.5% SPY ปิดที่ 750.74 ดอลลาร์ ลดลง 0.88%
แต่ใต้พื้นผิวไม่อ่อนโยนเลย นี่คือการหมุนกลุ่มอุตสาหกรรมในวันเดียวที่รุนแรงที่สุดครั้งหนึ่งของปี และความเจ็บปวดกระจุกอยู่ที่เดียว คือธนาคาร
Truist ร่วง 5.16% U.S. Bancorp ร่วง 5.04% PNC ร่วง 5.02% Goldman Sachs เสีย 3.87% Wells Fargo เสีย 3.81% Bank of America เสีย 3.67% Citigroup เสีย 3.41% และ Charles Schwab เสีย 3.37% แม้แต่ JPMorgan ป้อมปราการของกลุ่มก็ยังลดลง 1.98% กองทุนอีทีเอฟธนาคารระดับภูมิภาค KRE ร่วง 3.14% และกองทุนกลุ่มการเงินในภาพกว้าง XLF ร่วง 2.31%
คนส่วนใหญ่คิดว่าธนาคารชอบการขึ้นดอกเบี้ย จึงควรอธิบายด้วยภาษาที่ง่ายที่สุด ธนาคารทำกำไรจากส่วนต่างระหว่างดอกเบี้ยที่ได้จากสินเชื่อกับดอกเบี้ยที่จ่ายให้เงินฝาก การขึ้นครั้งนี้ดันปลายสั้นซึ่งคือต้นทุนเงินฝาก ขณะที่ปลายยาวซึ่งเป็นที่มาของผลตอบแทนสินเชื่อแทบไม่ขยับ ส่วนต่างจึงถูกบีบให้แคบลง ไม่ใช่กว้างขึ้น ยิ่งกว่านั้น อัตราผลตอบแทนอายุ 10 ปีที่ 5% ยังกดมูลค่าพันธบัตรที่ธนาคารถืออยู่แล้ว และดอกเบี้ยสูงยาวนานยังเพิ่มโอกาสที่ลูกหนี้จะหยุดจ่าย ธนาคารระดับภูมิภาคซึ่งมีแหล่งรายได้กระจุกที่สุดและเงินฝากอ่อนไหวต่อดอกเบี้ยที่สุด จึงโดนหนักที่สุด ลำดับที่กระดานหุ้นแสดงออกมาก็ตรงตามนั้นพอดี
เหยื่อรายที่สองคือพลังงาน ด้วยเหตุผลคนละอย่าง คือน้ำมันดิบร่วงเกิน 3% ในวันนั้น ExxonMobil ลดลง 3.78% และ Chevron ลดลง 3.21%
กลุ่มที่สามคือหุ้นที่คนซื้อแทนพันธบัตร Verizon ร่วง 3.66% AT&T ร่วง 3.42% และกองทรัสต์อสังหาริมทรัพย์แบบเช่าสุทธิ Realty Income ร่วง 2.94% เพราะเมื่อผลตอบแทนที่ปราศจากความเสี่ยงเข้าใกล้ 5% เงินปันผล 6% ก็ไม่ได้ดูพิเศษอีกต่อไป
กลุ่มที่อยู่อาศัยเจ็บน้อยกว่าที่คาด Lennar ลดลง 2.59% และ D.R. Horton ลดลง 1.68% เพราะดอกเบี้ยสินเชื่อบ้านซึมซับอัตราผลตอบแทน 10 ปีที่ 5% ไปนานแล้ว
แล้วก็มาถึงเรื่องเซอร์ไพรส์ หุ้นเทคโนโลยีขนาดใหญ่แทบไม่สะดุ้ง Nvidia บวก 0.32% Meta บวก 0.42% และ Apple ทรงตัวที่ –0.08% มีเพียง Microsoft ที่เป็นข้อยกเว้นด้วย –1.64% กฎเดิมบอกว่าดอกเบี้ยสูงจะบดขยี้หุ้นเติบโตที่มีอายุกระแสเงินสดยาว แต่ในปี 2026 กลุ่มการลงทุนด้านปัญญาประดิษฐ์ถูกมองเป็นวัฏจักรอุตสาหกรรมที่สร้างเงินสด ไม่ใช่การเดิมพันกับอัตราคิดลด และน้ำหนักในดัชนีของกลุ่มนี้ใหญ่พอที่จะรั้งการลดลงของเอสแอนด์พีไว้ต่ำกว่า 1% ทั้งที่ธนาคารร่วงไป 4%
ผู้แพ้ที่ชัดที่สุดนอกกลุ่มการเงินคือหุ้นที่โยงกับคริปโท Coinbase ร่วง 6.04% แม้จะมีสาเหตุที่สองด้วย คือบ่ายวันเดียวกันนั้นวุฒิสภาลงมติ 49 ต่อ 50 ไม่ผ่านการผลักดันร่างกฎหมาย Clarity Act
การอ่านของผมคือ นี่เป็นการหมุนกลุ่ม ไม่ใช่การลดมูลค่าทั้งตลาด ตลาดไม่ได้ตัดสินว่าเศรษฐกิจกำลังพัง ตลาดตัดสินว่าธุรกิจที่กำไรพึ่งพาเงินราคาถูกมีมูลค่าน้อยลง ส่วนธุรกิจที่ขายของให้กับการลงทุนด้านปัญญาประดิษฐ์ไม่ได้มีมูลค่าน้อยลง ความแตกต่างข้อนี้คือสิ่งที่มีประโยชน์ที่สุดที่ควรพกติดตัวไปยังเดือนตุลาคม
แผนภาพจุดบอกอะไรเกี่ยวกับก้าวต่อไป
พร้อมกับมติ เฟดเผยแพร่สรุปประมาณการเศรษฐกิจ รายไตรมาสด้วย วอร์ชตั้งใจบอกว่าเป็นการประชุมครั้งที่สองติดต่อกันที่เขาไม่ได้ส่งประมาณการของตัวเอง และนำเสนอตัวเลขของเพื่อนร่วมคณะในฐานะของพวกเขา ไม่ใช่ของเขา
นี่คือจุดที่ผู้เข้าร่วม 18 คนวางอัตราดอกเบี้ยเฟดฟันด์ ณ สิ้นปี 2026
| อัตราดอกเบี้ยเฟดฟันด์สิ้นปี 2026 | ความหมาย | จำนวนคน |
|---|---|---|
| 4.375% | ขึ้นอีกสองครั้งในปีนี้ | 4 |
| 4.125% | ขึ้นอีกหนึ่งครั้งในปีนี้ | 12 |
| 3.875% | จบแค่นี้สำหรับปีนี้ | 2 |
สิบหกจากสิบแปดคนต้องการการขึ้นดอกเบี้ยอย่างน้อยอีกหนึ่งครั้งในปี 2026 มีเพียงสองคนที่คิดว่างานจบแล้ว
ประมาณการส่วนที่เหลือก็เข้มพอกัน เพียงแต่เข้มอย่างเงียบ ๆ
| ค่ากลางของประมาณการ | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| การเติบโตของผลิตภัณฑ์มวลรวมภายในประเทศที่แท้จริง | 2.3% | 2.4% | 2.2% | 2.1% |
| อัตราว่างงาน | 4.1% | 4.1% | 4.1% | 4.1% |
| เงินเฟ้อ PCE | 3.7% | 2.3% | 2.1% | 2.0% |
| เงินเฟ้อ PCE พื้นฐาน | 3.4% | 2.5% | 2.2% | 2.0% |
| อัตราดอกเบี้ยเฟดฟันด์ | 4.1% | 4.1% | 3.9% | 3.6% |
อ่านบรรทัดสุดท้ายให้ดี ผู้เข้าร่วมค่ากลางไม่เห็นการลดดอกเบี้ยเลยในปี 2027 อัตราดอกเบี้ยจบปี 2027 ณ จุดเดียวกับที่จบปี 2026 พอดี แปดจากสิบแปดคนวางปี 2027 ไว้ สูงกว่า ด้วยซ้ำ คือที่ 4.375% ส่วนเงินเฟ้อจะกลับสู่ 2% ในปี 2029 ซึ่งเท่ากับยอมรับกลาย ๆ ว่านี่จะเป็นศึกยืดเยื้อ ไม่ใช่การซ่อมแบบรวดเร็ว
เทียบกับอัตราดอกเบี้ยที่เป็นกลางระยะยาวซึ่งคณะกรรมการวางไว้ที่ 3.2% จุดกึ่งกลางวันนี้ที่ 3.875% ถือว่าเข้มงวดเพียงพอประมาณ ยังมีพื้นที่ให้เดินต่อโดยไม่มีใครเรียกว่าสุดโต่ง
การประชุมเดือนตุลาคมควรคาดหวังอะไร
การประชุม FOMC ครั้งถัดไปคือวันที่ 27–28 ตุลาคม 2026 ครั้งนั้นจะไม่มีแผนภาพจุดชุดใหม่ เพราะสรุปประมาณการเศรษฐกิจฉบับหน้าจะออกในเดือนธันวาคม แต่จะมีการแถลงข่าว ซึ่งแปลว่าจะมีอีกครึ่งชั่วโมงที่วอร์ชปฏิเสธจะผูกมัดตัวเองกับอะไรทั้งนั้น
ตลาดล่วงหน้าเอนไปทางการขึ้นอีกหนึ่งครั้งก่อนสิ้นปี แผนภาพจุดก็เห็นตรงกัน คำถามที่แท้จริงไม่ใช่ จะขึ้นหรือไม่ แต่คือ ขึ้นในการประชุมไหน ตุลาคมหรือธันวาคม
มุมมองของผม และขอระบุชัดว่าเป็นมุมมอง
คงดอกเบี้ยในเดือนตุลาคมแล้วขึ้นในเดือนธันวาคม คือเส้นทางที่น่าจะเป็นไปได้มากกว่าเล็กน้อย ผมให้โอกาสสูงกว่าครึ่งต่อครึ่งอยู่นิดหน่อย เหตุผลของการรอคือวอร์ชเพิ่งซื้อสิ่งที่เขาบอกว่าต้องการเมื่อเดือนกรกฎาคมมาได้พอดี นั่นคือเวลาเพื่อดูว่าแนวโน้มจะกลับทิศหรือไม่ เขาพูดซ้ำ ๆ ว่าแนวโน้มสำคัญและตัวเลขรายจุดไม่สำคัญ และระหว่างนี้ถึงปลายตุลาคมจะมีรายงานเงินเฟ้อผู้บริโภคออกมาเพียงฉบับเดียว นั่นก็คือตัวเลขรายจุดหนึ่งตัว ส่วนการประชุมเดือนธันวาคมจะมาพร้อมประมาณการครบชุดและหลักฐานเพิ่มอีกสองเดือน
แต่ความเป็นไปได้ของเดือนตุลาคมก็เป็นเรื่องจริง และผมจะไม่ปัดทิ้ง แถลงการณ์เขียนว่า ทันการณ์มากขึ้น วอร์ชบอกว่ามาตรฐานการลงมือของคณะกรรมการ คือความมั่นใจว่าเงินเฟ้อพื้นฐานกำลังมุ่งสู่ 2% "อย่างชัดเจนและด้วยความเร็วที่เพียงพอ" นั้นยังไม่บรรลุ ถ้าเดือนกันยายนยังไม่บรรลุ ข้อมูลเพียงเดือนเดียวก็ยากจะทำให้บรรลุในเดือนตุลาคม ในทางประวัติศาสตร์ เมื่อเฟดเริ่มขึ้นดอกเบี้ยแล้ว มักไม่หยุดที่ครั้งเดียว ผู้สื่อข่าวของนิวยอร์กไทมส์กดประเด็นนี้กับเขา และเขาก็เลี่ยงที่จะโต้แย้งอย่างเห็นได้ชัด
สามสิ่งที่จะทำให้ตาชั่งเอียงไปทางลงมือในเดือนตุลาคม ได้แก่ เงินเฟ้อพื้นฐานออกมาสูงกว่าคาด ราคาน้ำมันดิบพุ่งจากความตึงเครียดรอบใหม่ในอ่าวเปอร์เซีย หรือรายงานการจ้างงานที่แข็งแกร่งอีกฉบับ และสามสิ่งที่จะทำให้เอียงไปทางคงดอกเบี้ย ได้แก่ ราคาบริการพื้นฐานหลุดลงอย่างแท้จริง ราคาน้ำมันคายส่วนเพิ่มทางภูมิรัฐศาสตร์ออกมา และรอยร้าวใด ๆ ในข้อมูลแรงงาน โดยเฉพาะการพุ่งขึ้นของผู้ขอรับสวัสดิการต่อเนื่อง
ขอเตือนไว้หนึ่งข้อ เพราะวอร์ชปฏิเสธจะผูกมัดล่วงหน้า ตลาดจะเข้าสู่เดือนตุลาคมด้วยความแน่นอนน้อยกว่าที่เคยชิน ให้คาดว่าช่วงแกว่งในวันนั้นจะกว้างขึ้น และกว้างขึ้นตรงจุดที่เคลื่อนไหวแรงที่สุดในวันพุธ คือธนาคารระดับภูมิภาค พันธบัตรระยะยาว และทุกอย่างที่อยู่ได้ด้วยการจ่ายเงินปันผล
เรื่องนี้มีความหมายอย่างไรกับพอร์ตทั่วไป
ข้อสรุปสี่ข้อ และไม่มีข้อไหนต้องใช้โต๊ะเทรดมืออาชีพ
เงินสดและพันธบัตรระยะสั้นกลับมามีความน่าสนใจจริง ๆ อีกครั้ง เมื่ออัตราดอกเบี้ยนโยบายอยู่ที่ 3.75%–4.00% และไม่มีการลดดอกเบี้ยเขียนไว้ในประมาณการจนถึงปี 2027 ต้นทุนค่าเสียโอกาสของการถือเงินสำรองไว้บางส่วนจึงเกือบเป็นศูนย์ เมื่อสองปีก่อนไม่ได้เป็นเช่นนี้
สินทรัพย์ปันผลที่อ่อนไหวต่อดอกเบี้ยต้องทบทวนใหม่ ถ้าคุณถือหุ้นสาธารณูปโภค โทรคมนาคม หรือกองทรัสต์อสังหาริมทรัพย์เพราะผลตอบแทนเป็นหลัก คุณกำลังแข่งกับผลตอบแทนปราศจากความเสี่ยงที่เกือบ 5% เงินปันผลจึงต้องเติบโต ไม่ใช่แค่ก้อนใหญ่
การถือหุ้นธนาคารตอนนี้คือการเดิมพันกับเส้นอัตราผลตอบแทน ไม่ใช่เดิมพันกับระดับดอกเบี้ย ธนาคารไม่ได้ต้องการดอกเบี้ยที่สูงขึ้น แต่ต้องการเส้นอัตราผลตอบแทนที่ ชันขึ้น ตราบใดที่ส่วนต่างระหว่างผลตอบแทนระยะสั้นกับระยะยาวยังไม่ถ่างออก การขึ้นดอกเบี้ยก็เป็นลมต้านของกลุ่มนี้ และยิ่งธนาคารเล็กและพึ่งเงินฝากมากเท่าไร ลมต้านก็ยิ่งแรงเท่านั้น
และอย่าเทขายหุ้นเติบโตด้วยสัญชาตญาณ สิ่งเดียวที่วันพุธพิสูจน์คือสัญชาตญาณเก่าที่ว่า "ดอกเบี้ยสูงฆ่าหุ้นเทคโนโลยี" ใช้ไม่ได้ในวัฏจักรนี้ เพราะวัฏจักรการลงทุนด้านปัญญาประดิษฐ์ตอนนี้มีอิทธิพลต่อกำไรของบริษัทเหล่านั้นมากกว่าอัตราคิดลด
ถ้าคุณอยากเห็นการเคลื่อนไหวเหล่านี้แบบเรียลไทม์แทนที่จะอ่านสรุปย้อนหลัง ห้องบัญชาการหลายเอเจนต์แบบสด ของเรารันการตั้งค่าชุดเดียวกันได้กับหุ้นสหรัฐตัวไหนก็ได้ จับตากลุ่มอุตสาหกรรม ติดตามว่ากลุ่มไหนกำลังดูดซับความเสียหายจริง และระบบนำทางอัตโนมัติ จะเฝ้าดูสถานะของคุณและแจ้งเมื่อภาพเปลี่ยน แพ็กเกจและโควตาการวิเคราะห์ที่รวมอยู่ดูได้ที่หน้าราคา ส่วนบทวิเคราะห์ตลาดอื่น ๆ อยู่ในเรื่องราว
คำถามที่พบบ่อย
เฟดขึ้นดอกเบี้ยเท่าไรในเดือนกันยายน 2026
0.25 จุดเปอร์เซ็นต์ ทำให้กรอบเป้าหมายอัตราดอกเบี้ยเฟดฟันด์ขยับจาก 3.50%–3.75% ไปเป็น 3.75%–4.00% นี่คือการขึ้นครั้งแรกนับจากเดือนกรกฎาคม 2023 และเป็นครั้งแรกในสมัยของประธานเควิน วอร์ช
มติเป็นเอกฉันท์หรือไม่
ใช่ FOMC ลงมติ 12 ต่อ 0 โดยไม่มีเสียงคัดค้าน ซึ่งน่าสังเกตมากเมื่อดูว่าในสัปดาห์ก่อนหน้ากรรมการดูแตกแยกกันต่อสาธารณะเพียงใด
เควิน วอร์ช เป็นสายเหยี่ยวหรือสายพิราบ
สายเหยี่ยว เขาเรียกเงินเฟ้อว่า "สูงเกินไปและนานเกินไป" คลางแคลงใจต่อมาตรการผ่อนคลายเชิงปริมาณตั้งแต่สมัยเป็นกรรมการบริหารปี 2006–2011 และประกาศให้เสถียรภาพราคาเป็นจุดสนใจหลักของตัวเอง อย่างไรก็ตามเขาเป็นสายเหยี่ยวที่ไม่ธรรมดา เพราะปฏิเสธการส่งสัญญาณล่วงหน้า และมองว่ากรอบอัตราดอกเบี้ยที่เป็นกลางน่าสนใจในเชิงวิชาการแต่ไร้ประโยชน์ในทางปฏิบัติ
เฟดจะขึ้นดอกเบี้ยอีกในเดือนตุลาคม 2026 หรือไม่
การประชุมวันที่ 27–28 ตุลาคมยังเปิดกว้าง ผู้เข้าร่วม FOMC สิบหกจากสิบแปดคนคาดว่าจะมีการขึ้นอย่างน้อยอีกหนึ่งครั้งในปี 2026 และคณะกรรมการระบุว่าต้องการกลับสู่เงินเฟ้อ 2% "ให้ทันการณ์มากขึ้น" ส่วนการขึ้นนั้นจะตกในเดือนตุลาคมหรือในการประชุมวันที่ 8–9 ธันวาคม ยังไม่แน่นอนจริง ๆ และวอร์ชปฏิเสธชัดเจนที่จะส่งสัญญาณ
ดอกเบี้ยขึ้น ทำไมหุ้นธนาคารถึงลง
เพราะการขึ้นครั้งนี้ทำให้ต้นทุนเงินทุนระยะสั้นแพงขึ้นโดยไม่ได้ดันผลตอบแทนสินเชื่อระยะยาวขึ้นตาม ส่วนต่างจึงถูกบีบ และเพราะอัตราผลตอบแทนอายุ 10 ปีที่ใกล้ 5% กดมูลค่าพันธบัตรที่ธนาคารถืออยู่แล้ว ธนาคารระดับภูมิภาคอย่าง Truist, U.S. Bancorp และ PNC ร่วงราว 5%
วอร์ชพูดถึงประธานาธิบดีทรัมป์ว่าอย่างไร
ไม่พูดเลย ผู้สื่อข่าวสามคนถามถึงแคมเปญกดดันของทำเนียบขาว และเขาปฏิเสธทุกครั้ง โดยบอกเพียงว่า "ความเป็นอิสระเป็นถนนสองทาง" และเฟดตั้งใจจะ "อยู่ในเลนของเรา"
สรุปใจความสำคัญ
หนึ่งในสี่จุดไม่ใช่ประเด็นหลัก ประเด็นหลักมีสองเรื่อง
เรื่องแรก ประธานที่ถูกแต่งตั้งมาเพื่อลดดอกเบี้ยโดยเฉพาะ กลับขึ้นดอกเบี้ยในวันที่ 117 ของการทำงาน ทำให้เพื่อนร่วมคณะทุกคนลงชื่อเห็นชอบ แล้วยังปฏิเสธแม้แต่จะเอ่ยถึงประธานาธิบดีที่แต่งตั้งเขา ความเป็นอิสระของธนาคารกลางมักเป็นเพียงแนวคิดนามธรรม แต่ในวันพุธมันกลายเป็นการขานชื่อทีละคน
เรื่องที่สอง ตลาดเชื่อเขา ผลตอบแทนระยะยาวผ่อนคลายลง ดอลลาร์แข็งขึ้น และแรงขายกระจุกอยู่ในธุรกิจที่ต้องพึ่งเงินราคาถูก แทนที่จะลามไปทั้งดัชนี ความน่าเชื่อถือหน้าตาแบบนี้เองเมื่อปรากฏในข้อมูลราคา
วอร์ชพูดซ้ำแล้วซ้ำอีกว่าเขาผูกพันกับวินัย ไม่ใช่กับการตัดสินใจ ตอนนี้นักลงทุนต้องตีราคาเฟดที่ไม่ยอมบอกล่วงหน้าว่าจะทำอะไร มันอึดอัดกว่าทศวรรษที่ผ่านมา แต่จากหลักฐานของบ่ายวันเดียว มันก็จริงจังกว่ามากเช่นกัน
อ่านเพิ่มเติม
- ประชุมเฟดครั้งแรกของวอร์ช: dot plot พลิกสู่การขึ้นดอกเบี้ย
- เลือกตั้งกลางเทอม 2026 กับเฟด: การลดดอกเบี้ยกันยายนตายแล้วหรือ
- ทรัมป์ชมวอร์ช กดดันเฟดให้ลดดอกเบี้ยในการประชุมเดือนกรกฎาคม
- ทุกวัฏจักรขึ้นดอกเบี้ยของ Fed ตั้งแต่ปี 1983: S&P 500 และหุ้นชิป
- แรงเทขายพันธบัตรโลก 2026: ผลตอบแทน 30 ปี สูงสุดในรอบ 19 ปี
- รายจ่ายลงทุนเอไอ 2569: กิน 96% ของกระแสเงินสดยักษ์เทคโนโลยี
- รายงาน CPI ก.ค. 2026: เงินเฟ้อเหลือ 3.5% เฟดยังลังเลขึ้นดอกเบี้ย
- เส้นอัตราผลตอบแทนกลับด้านกับภาวะถดถอยสหรัฐ: ตารางอ้างอิง
- แจ็คสันโฮล 2026: นวัตกรรมการเงินจะเขียนนโยบายเฟดใหม่ไหม?
แหล่งอ้างอิง
- Federal Reserve — แถลงการณ์ FOMC 16 กันยายน 2026
- Federal Reserve — สรุปประมาณการเศรษฐกิจ กันยายน 2026
- Federal Reserve — สุนทรพจน์ของประธานวอร์ชที่แจ็กสัน โฮล 28 สิงหาคม 2026
- Federal Reserve — ปฏิทินการประชุม FOMC
- U.S. Department of the Treasury — เส้นอัตราผลตอบแทนพันธบัตรรัฐบาลรายวัน
- Bureau of Economic Analysis — ดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคล


