
เจาะลึกการพุ่งขึ้นของ Coherent: รายงาน 10-K บอกอะไรเกี่ยวกับออปติกส์เพื่อ AI
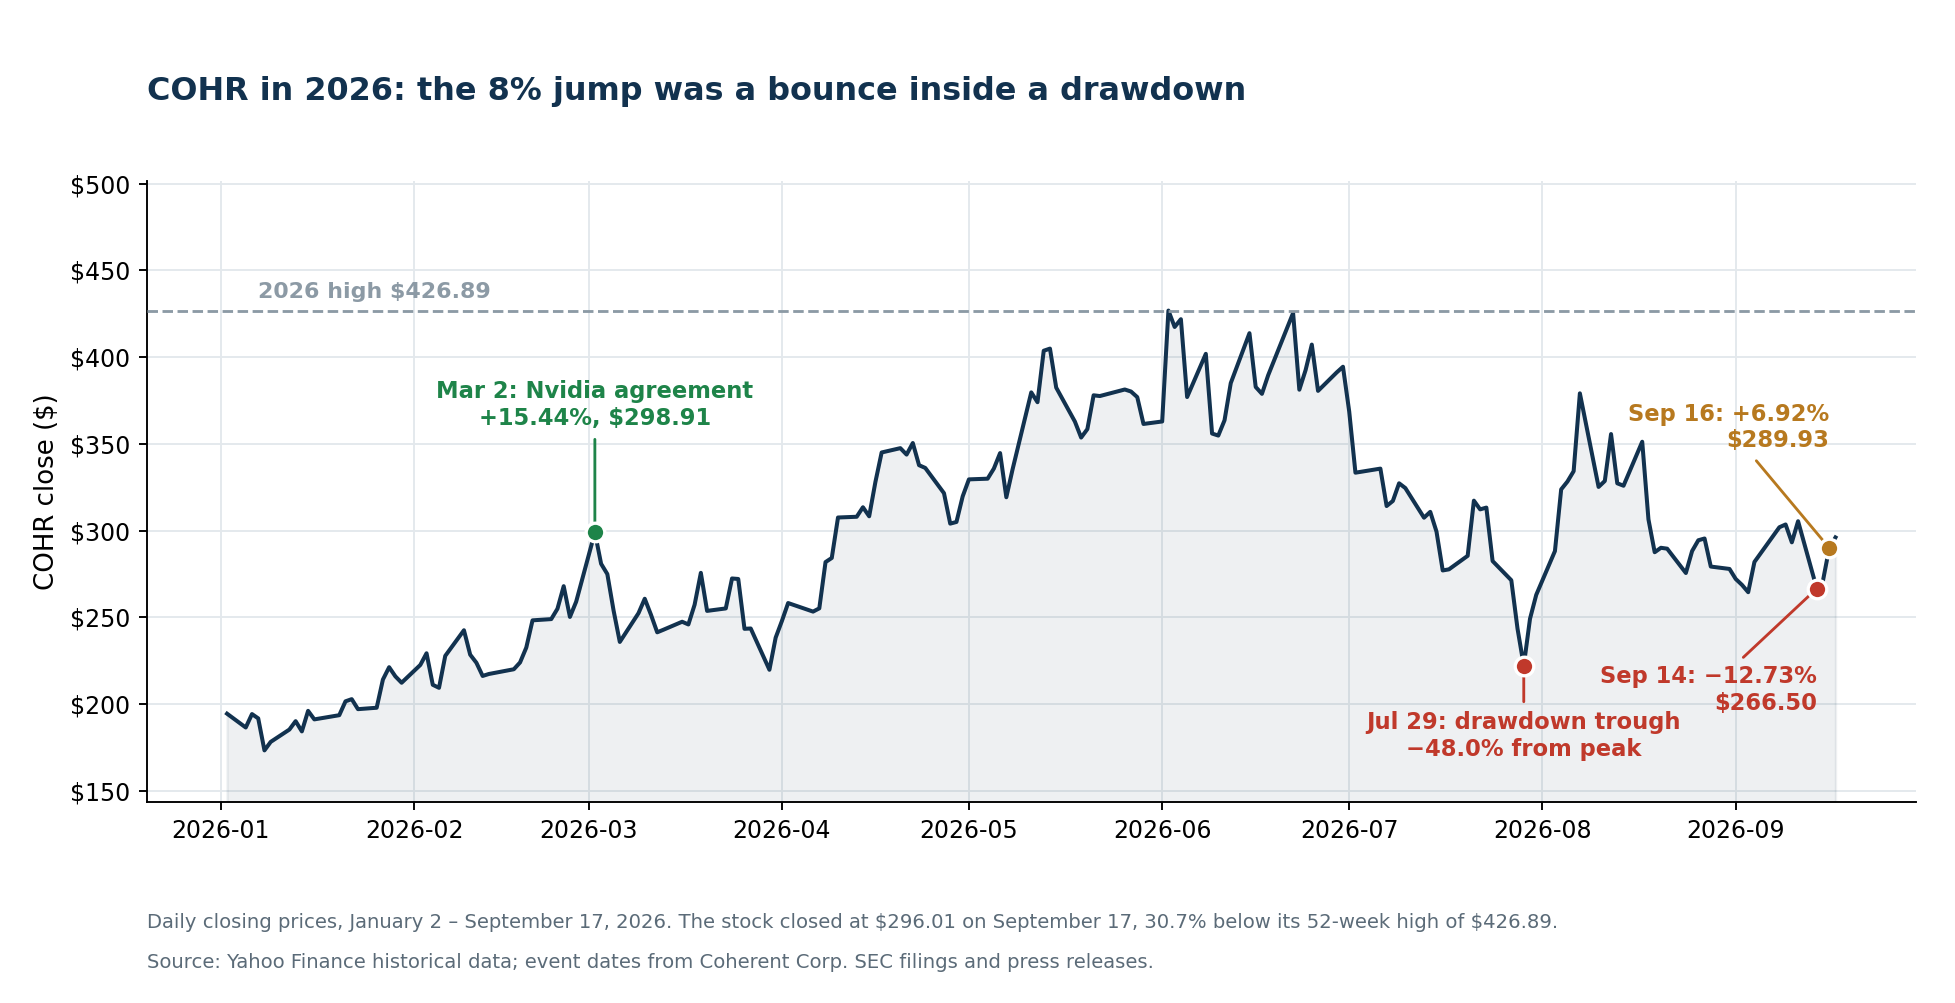
วันที่ 16 กันยายน 2569 หุ้น Coherent Corp. (NYSE: COHR) ปิดที่ 289.93 ดอลลาร์ เพิ่มขึ้นร้อยละ 6.92 ด้วยปริมาณซื้อขาย 7.5 ล้านหุ้น พาดหัวข่าวปัดตัวเลขระหว่างวัน — หุ้นเคยแตะ 294.56 ดอลลาร์ สูงกว่าราคาปิดก่อนหน้าร้อยละ 8.63 — ให้เหลือ "ร้อยละ 8" และ แนวโน้มของ Coherent ในออปติกส์เพื่อ AI ก็กลายเป็นธีมการลงทุนลำดับรองของวันนั้น
การพุ่งขึ้นเป็นเรื่องจริง สิ่งที่ไม่ครบถ้วนคือกรอบการเล่าเรื่อง
สองรอบการซื้อขายก่อนหน้านั้น ในวันที่ 14 กันยายน Coherent ร่วงลงร้อยละ 12.73 ด้วยปริมาณ 9.9 ล้านหุ้น ในการตีราคาผู้ผลิตชิ้นส่วนสำหรับ AI ครั้งเดียวกันที่ กดหุ้นชิปลงขณะที่กลุ่มไฮเปอร์สเกลเลอร์ยังยืนได้ กลุ่มออปติกส์ร่วงตามไปด้วย Ciena เสียร้อยละ 8.55 Lumentum เสียร้อยละ 9.92 การเพิ่มขึ้นร้อยละ 6.92 เมื่อวันที่ 16 กันยายนไม่ได้ทำให้หุ้นหลุดออกจากรูปแบบทางเทคนิคใด ๆ มันเพียงถมหลุมสามวันไปได้บางส่วน และแม้จะบวกอีกร้อยละ 2.10 ในวันที่ 17 กันยายนไปที่ 296.01 ดอลลาร์ Coherent ก็ยัง ต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์ที่ 426.89 ดอลลาร์อยู่ร้อยละ 30.7
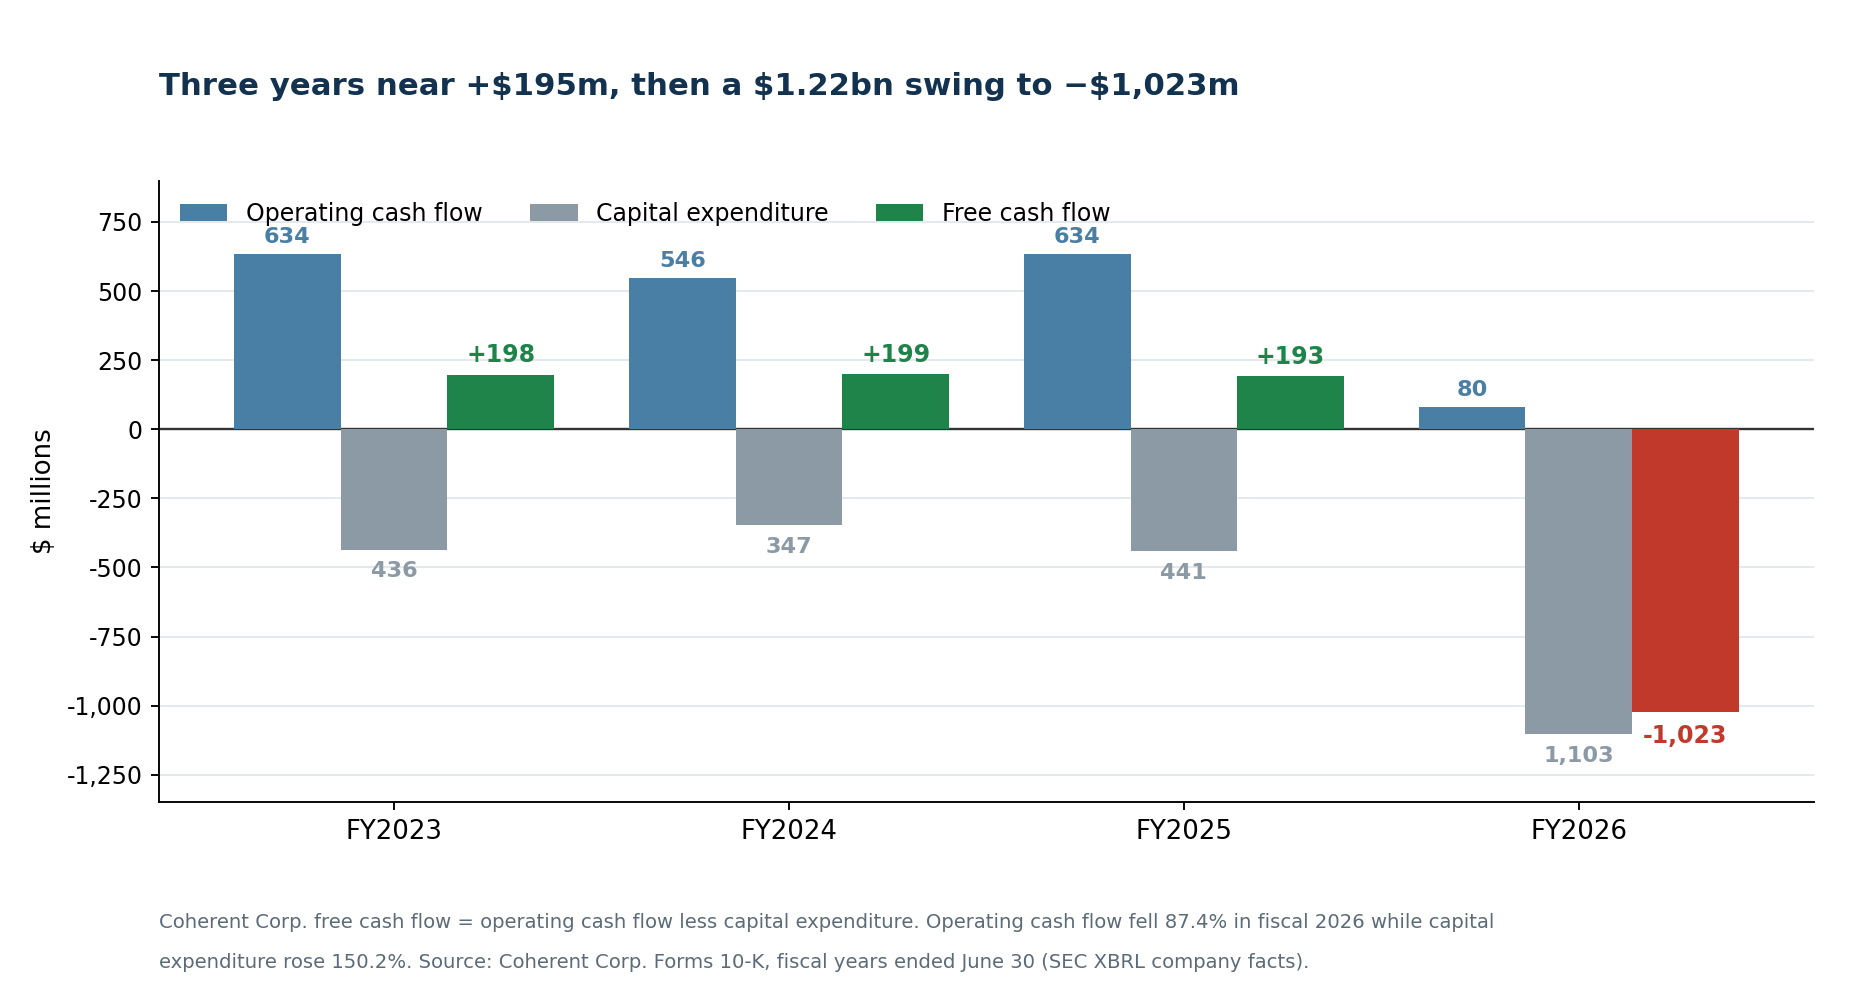
นั่นคือเรื่องแรกที่ข่าวมองข้าม เรื่องที่สองคือสิ่งที่ Coherent ยื่นไว้เมื่อวันที่ 14 สิงหาคม 2569 รายงานประจำปีแบบฟอร์ม 10-K ของปีงบประมาณ 2569 มีตัวเลขที่จะตัดสินสมมติฐานนี้ ได้แก่ กระแสเงินสดอิสระ ติดลบ 1.02 พันล้านดอลลาร์ หลังจากบวก 193 ถึงบวก 199 ล้านดอลลาร์ติดต่อกันสามปี จำนวนหุ้นที่เพิ่มขึ้นราวร้อยละ 26 ในสิบสองเดือน ลูกค้ารายเดียวที่คิดเป็น ร้อยละ 20 ของรายได้ และกลุ่มอุตสาหกรรมที่หดตัวร้อยละ 10.3 ขณะที่ทุกคนจ้องแต่บรรทัดศูนย์ข้อมูล
ไม่มีข้อใดที่ทำให้ Coherent เป็นบริษัทที่ไม่ดี ในเชิงปฏิบัติการนี่คือปีที่ยอดเยี่ยม แต่มันเปลี่ยนความหมายของสิ่งที่นักลงทุนกำลังซื้อจริง ๆ ที่มูลค่าตลาด 56.8 พันล้านดอลลาร์ ผู้ที่ติดตามสถานะนี้สามารถเฝ้าดูเอกสารยื่นของ COHR พฤติกรรมราคา และการปรับประมาณการด้วย SimianX AI
ตัวเลขทั้งหมดมาจากเอกสารยื่นต่อ ก.ล.ต. สหรัฐ ข่าวประชาสัมพันธ์ของบริษัท และข้อมูลตลาด ณ วันที่ 17 กันยายน 2569
สี่รอบการซื้อขายที่สร้าง "การพุ่งร้อยละ 8"
การเคลื่อนไหวนี้ต้องการบริบทที่อยู่รอบตัวมัน นี่คือพฤติกรรมราคาโดยรอบ
| วันที่ | ราคาปิด COHR | การเปลี่ยนแปลง COHR | ปริมาณ | CIEN | LITE |
|---|---|---|---|---|---|
| 11 ก.ย. 2569 | 305.37 $ | — | — | — | — |
| 14 ก.ย. 2569 | 266.50 $ | −12.73% | 9.9 ล้าน | −8.55% | −9.92% |
| 15 ก.ย. 2569 | 271.17 $ | +1.75% | 4.3 ล้าน | +4.60% | +0.47% |
| 16 ก.ย. 2569 | 289.93 $ | +6.92% | 7.5 ล้าน | +1.85% | +9.59% |
| 17 ก.ย. 2569 | 296.01 $ | +2.10% | 4.2 ล้าน | +4.03% | −0.73% |
มีสามรายละเอียดที่สำคัญ
Coherent ไม่ใช่ผู้นำ Lumentum เพิ่มขึ้นร้อยละ 9.59 ในวันที่ 16 กันยายน สูงกว่าร้อยละ 6.92 ของ Coherent อย่างชัดเจน นับจากต้นปี Lumentum บวกร้อยละ 147.6 เทียบกับร้อยละ 60.4 ของ Coherent หากตลาดกำลังให้รางวัลกับฐานะด้านอินเดียมฟอสไฟด์ของ Coherent โดยเฉพาะ ก็ยากที่จะเห็นสิ่งนั้นในราคา
Ciena ซึ่งเป็นตัวจุดชนวน กลับถอยลง Ciena เคยซื้อขายสูงกว่าราคาปิดก่อนหน้าร้อยละ 12.22 ที่จุดสูงสุดของวันที่ 16 กันยายน แล้วจบวันด้วยการบวกเพียงร้อยละ 1.85 บริษัทที่คาดการณ์ของมันจุดชนวนการพุ่งขึ้นได้คืนกำไรของวันไปราวห้าในหกส่วนก่อนปิดตลาด
ทั้งกลุ่มยังต่ำกว่าระดับต้นเดือน ที่ 296.01 ดอลลาร์ในวันที่ 17 กันยายน Coherent ยังต่ำกว่าราคาปิดวันที่ 11 กันยายนที่ 305.37 ดอลลาร์
"คอขวดถัดไป" เป็นธีมที่วนกลับมาซ้ำในวัฏจักรนี้ — เคยเล่นกันมาแล้วผ่าน ไฟฟ้าและคิวเชื่อมต่อโครงข่าย — และทุกครั้งคำถามคือความขาดแคลนจะอยู่ได้นานกว่าการตอบสนองด้านกำลังการผลิตหรือไม่
"การพุ่งร้อยละ 8" คือวันที่สามของการฟื้นตัวบางส่วนหลังจากร่วงร้อยละ 12.7 ในรอบเดียว ภายในกลุ่มที่ Coherent ทำได้แย่กว่าคู่แข่งที่ใกล้เคียงที่สุด
หุ้นตัวนี้เป็นหุ้นแบบไหน
Coherent ถูกอธิบายเป็นประจำว่าเป็นหุ้นผันผวน ประวัติราคาช่วยให้ระบุได้แม่นยำว่าผันผวนแค่ไหน
ตลอด 251 วันทำการซื้อขายในรอบสิบสองเดือนถึงวันที่ 17 กันยายน 2569
| ตัววัดความผันผวน 12 เดือน | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| รอบที่เคลื่อนไหว ±5% ขึ้นไป | 85 | 69 | 110 | 8 |
| สัดส่วนต่อรอบทั้งหมด | 34% | 27% | 44% | 3% |
| รอบที่เคลื่อนไหว ±10% ขึ้นไป | 19 | — | — | — |
| ความผันผวนรายปี | 86% | 72% | 98% | 38% |
| การลดลงลึกสุดจากจุดสูงสุด | −48.0% | −49.4% | −42.8% | −20.2% |
| ระยะห่างปัจจุบันจากจุดสูงสุด 52 สัปดาห์ | −30.7% | −43.5% | −13.3% | −7.1% |
หนึ่งในสามรอบเคลื่อนไหวอย่างน้อยร้อยละ 5 มีสิบเก้ารอบที่เคลื่อนไหวอย่างน้อยร้อยละ 10 โอกาสที่ Coherent จะมีวันเคลื่อนไหว ±ร้อยละ 5 สูงกว่า Nvidia มากกว่าสิบเท่า
สิบการเคลื่อนไหวรายวันที่ใหญ่ที่สุดในปีที่ผ่านมา
| วันที่ | การเคลื่อนไหว | วันที่ | การเคลื่อนไหว |
|---|---|---|---|
| 6 พ.ย. 2568 | +18.32% | 11 พ.ค. 2569 | +13.25% |
| 2 มิ.ย. 2569 | +17.63% | 18 ส.ค. 2569 | −12.75% |
| 2 มี.ค. 2569 | +15.44% | 14 ก.ย. 2569 | −12.73% |
| 10 ส.ค. 2569 | −14.24% | 4 ส.ค. 2569 | +12.35% |
| 7 ส.ค. 2569 | +13.44% | 30 ก.ค. 2569 | +12.16% |
วันที่ 2 มีนาคม 2569 คือการเคลื่อนไหวเชิงปัจจัยพื้นฐานที่ใหญ่ที่สุดในรายการนี้ — วันที่ประกาศข้อตกลงกับ Nvidia และหุ้นบวกร้อยละ 15.44 การเพิ่มขึ้นร้อยละ 6.92 ของวันที่ 16 กันยายนยังห่างไกลจากระดับนั้น การลดลงที่ลึกที่สุดของหุ้นทำจุดต่ำสุดเมื่อวันที่ 29 กรกฎาคม 2569 ต่ำกว่าจุดสูงสุดร้อยละ 48.0
ผู้ที่กำหนดขนาดสถานะใน Coherent กำลังซื้อสินทรัพย์ที่มีความผันผวนรายปีราวร้อยละ 86 ไม่ใช่หุ้นสะสมมูลค่าเชิงตั้งรับ ในตัวมันเองนี่ไม่ใช่สัญญาณขาขึ้นหรือขาลง แต่เป็นข้อเท็จจริงที่ควรกำหนดขนาดสถานะก่อนจะเกิดความเห็นใด ๆ เกี่ยวกับออปติกส์
ทำไมทั้งกลุ่มจึงขึ้น: เป้าหมายปีงบประมาณ 2572 ของ Ciena
ตัวจุดชนวนของวันที่ 16 กันยายนมาจากภายนอก ในเวทีนักลงทุนที่ออตตาวาเมื่อวันที่ 16 และ 17 กันยายน Ciena เผยแพร่เป้าหมายทางการเงินสำหรับปีงบประมาณ 2572 ดังนี้
- การเติบโตของรายได้ราว ร้อยละ 30 ต่อปี ตั้งแต่ปีงบประมาณ 2569 ถึง 2572
- อัตรากำไรขั้นต้นที่ปรับแล้วราว ร้อยละ 50
- อัตรากำไรจากการดำเนินงานที่ปรับแล้ว ร้อยละ 32 ถึง 35
- อัตราส่วนกระแสเงินสดอิสระราว ร้อยละ 20
Ciena ยังประกาศส่วนงานรายงานใหม่ตั้งแต่ปีงบประมาณ 2570 ได้แก่ Optical Systems, Interconnects, Global Services และ Routing and Other
เป้าหมายเหล่านี้เป็นข้อมูลจากภายนอกที่ยืนยันว่าความต้องการด้านออปติกส์ไม่ได้จำกัดอยู่ที่ผู้ผลิตรายเดียวหรือลูกค้าไฮเปอร์สเกลรายเดียว — จึงเป็นเหตุให้ Coherent, Lumentum, Corning และ Applied Optoelectronics ขึ้นพร้อมกัน อย่างไรก็ตาม นี่ยังเป็นเพียงเป้าหมายที่ประกาศโดยคู่แข่ง สำหรับช่วงเวลาที่จะสิ้นสุดในอีกสามปี
การคาดการณ์จากผู้ประเมินอิสระมีประโยชน์มากกว่า TrendForce ประเมิน ว่าตลาดตัวรับส่งสัญญาณแสงสำหรับ AI จะโตจาก 16.5 พันล้านดอลลาร์ในปี 2568 เป็น 26 พันล้านดอลลาร์ในปี 2569 เพิ่มขึ้นกว่าร้อยละ 57 และระบุว่าการขาดแคลนชิ้นส่วนคือตัวถ่วงหลักของการขยายกำลังการผลิต โดยปี 2569 และ 2570 เป็นปีชี้ขาดสำหรับการวางตำแหน่งในห่วงโซ่อุปทาน 1.6 T
ตัวเลขของ Coherent เองแข็งแกร่งจริง
ไม่มีข้อความใดต่อจากนี้ที่บอกว่าธุรกิจอ่อนแอ ปีงบประมาณ 2569 ซึ่งสิ้นสุดวันที่ 30 มิถุนายน 2569 เป็นปีที่ดีที่สุดในประวัติศาสตร์บริษัท
| ปีงบประมาณ ล้านดอลลาร์ | 2569 | 2568 | เปลี่ยนแปลง |
|---|---|---|---|
| รายได้ | 7,118 | 5,810 | +22.5% |
| อัตรากำไรขั้นต้น (GAAP) | 37.5% | 35.2% | +233 จุด |
| กำไรจากการดำเนินงาน (GAAP) | 898 | 290 | +209.7% |
| อัตรากำไรจากการดำเนินงาน (GAAP) | 12.6% | 5.0% | +762 จุด |
| กำไรสุทธิส่วนของ Coherent (GAAP) | 805 | 49 | +1,530.8% |
| กำไรต่อหุ้นปรับลด (GAAP) | 4.12 $ | (0.52) $ | พลิกจากขาดทุน |
| กำไรจากการดำเนินงาน (non-GAAP) | 1,457 | 1,037 | +40.5% |
| อัตรากำไรจากการดำเนินงาน (non-GAAP) | 20.5% | 17.8% | +262 จุด |
| กำไรสุทธิ (non-GAAP) | 1,097 | 693 | +58.3% |
| กำไรต่อหุ้นปรับลด (non-GAAP) | 5.61 $ | 3.53 $ | +58.9% |
ไตรมาสมิถุนายนแข็งแกร่งที่สุดในสี่ไตรมาส รายได้ 2,046 ล้านดอลลาร์ เพิ่มขึ้นร้อยละ 33.8 จากปีก่อน อัตรากำไรขั้นต้นตาม GAAP ร้อยละ 38.5 กำไรต่อหุ้นปรับลดตาม GAAP 1.19 ดอลลาร์ และ non-GAAP 1.74 ดอลลาร์ คาดการณ์สำหรับไตรมาสกันยายน 2569 อยู่ที่รายได้ 2.2 ถึง 2.4 พันล้านดอลลาร์ อัตรากำไรขั้นต้น non-GAAP ร้อยละ 39.5 ถึง 41.5 และกำไรต่อหุ้น non-GAAP 1.85 ถึง 2.05 ดอลลาร์
กำไรเติบโตเร็วกว่ารายได้ราวสองเท่าครึ่ง นั่นคือความได้เปรียบเชิงปฏิบัติการที่แท้จริง และเป็นเหตุผลที่หุ้นตัวนี้ได้ตัวคูณระดับพรีเมียม
แต่การเติบโตกระจุกอยู่ในส่วนงานเดียว
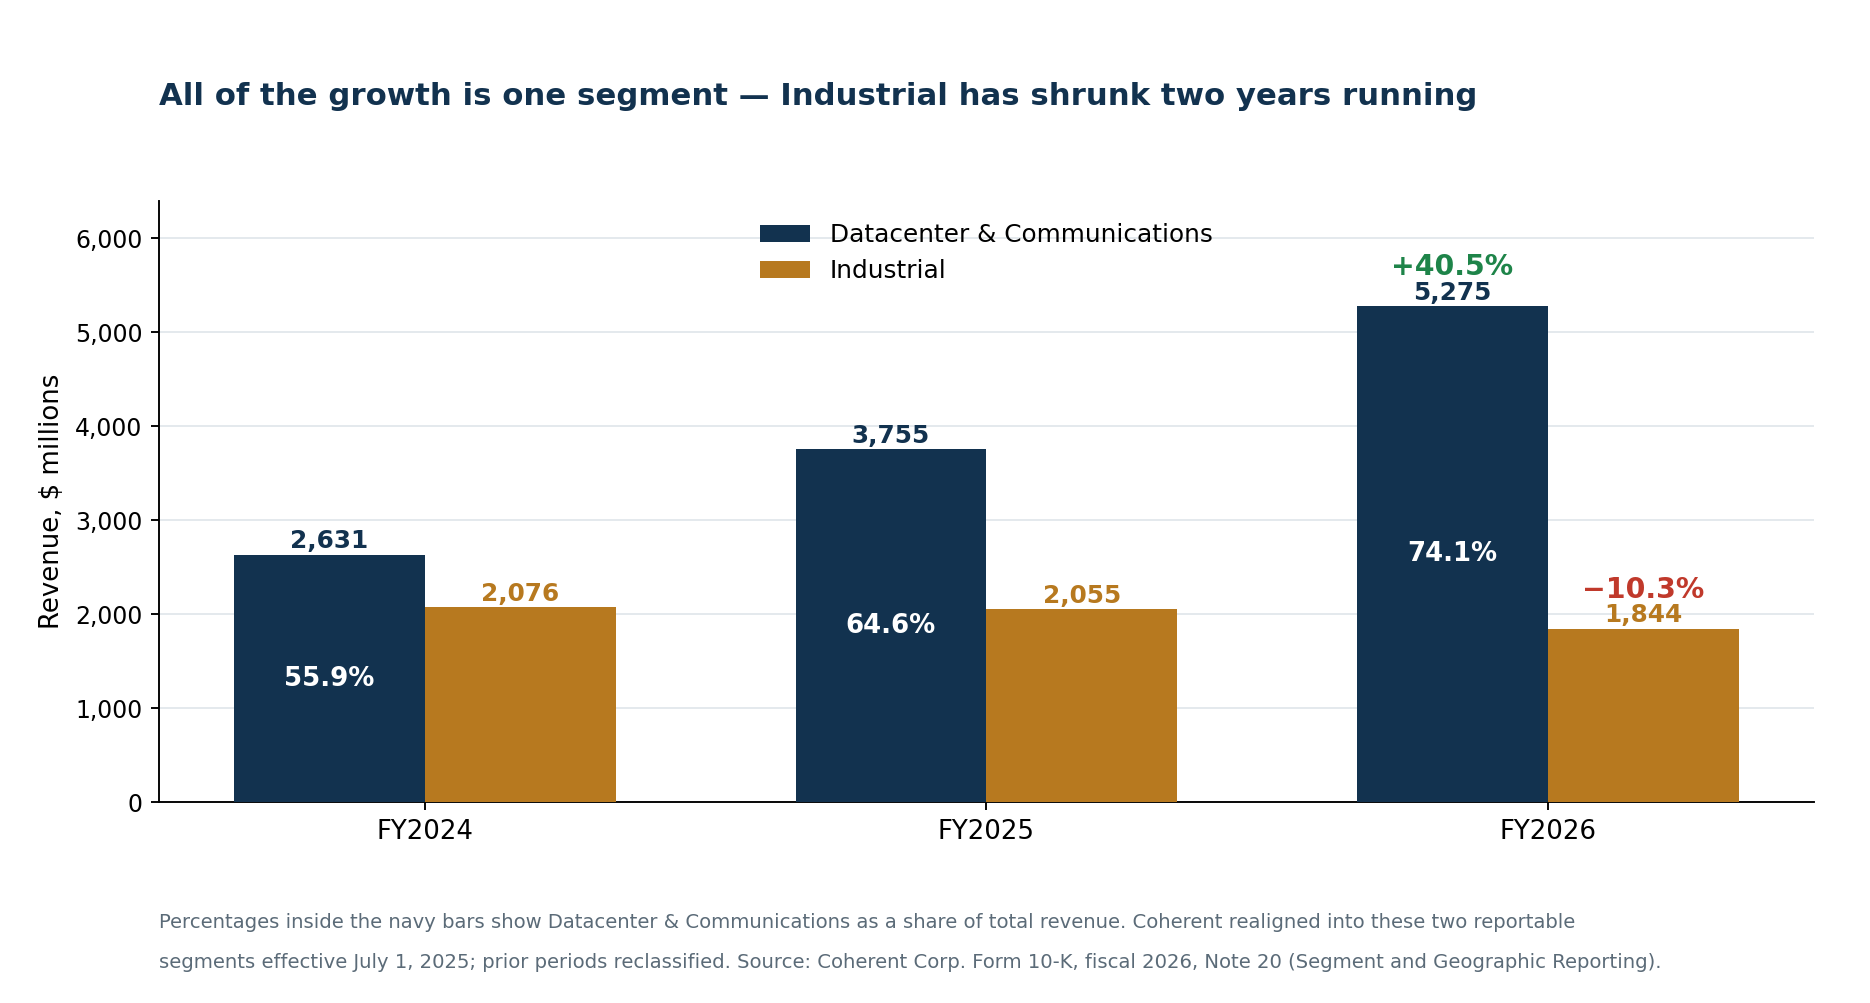
Coherent จัดโครงสร้างใหม่เป็นสองส่วนงานรายงานเมื่อวันที่ 1 กรกฎาคม 2568 ภาพรวมสามปีเอียงไปทางเดียวชัดเจน
| รายได้ตามตลาด ล้านดอลลาร์ | 2569 | 2568 | 2567 | เปลี่ยนแปลง 2569 |
|---|---|---|---|---|
| ศูนย์ข้อมูลและการสื่อสาร | 5,274.6 | 3,755.2 | 2,631.4 | +40.5% |
| อุตสาหกรรม | 1,843.6 | 2,055.0 | 2,076.3 | −10.3% |
| รวม | 7,118.2 | 5,810.1 | 4,707.7 | +22.5% |
| สัดส่วนศูนย์ข้อมูลและการสื่อสาร | 74.1% | 64.6% | 55.9% | — |
ศูนย์ข้อมูลและการสื่อสารเติบโตร้อยละ 40.5 และคิดเป็นร้อยละ 74.1 ของรายได้แล้ว ส่วนอุตสาหกรรมหดตัวร้อยละ 10.3 และลดลงเป็นปีที่สองติดต่อกัน จาก 2,076.3 ล้านดอลลาร์ในปีงบประมาณ 2567 เหลือ 1,843.6 ล้านในปี 2569
กำไรตามส่วนงานบอกเรื่องเดียวกัน ศูนย์ข้อมูลและการสื่อสารสร้าง 1,329.7 ล้านดอลลาร์จากทั้งหมด 1,752.5 ล้าน — อัตรากำไรส่วนงานร้อยละ 25.2 — เทียบกับ 422.8 ล้านของอุตสาหกรรม
นี่ไม่ใช่บริษัทโฟโตนิกส์ที่กระจายความเสี่ยงและมี AI เป็นของแถม แต่เป็นบริษัทชิ้นส่วนออปติกส์เพื่อ AI ที่มีธุรกิจอุตสาหกรรมกำลังถดถอยพ่วงมาด้วย และการประเมินมูลค่าต้องเขียนขึ้นบนพื้นฐานนั้น
รอยแตกของกระแสเงินสดคือเรื่องจริง
งบกำไรขาดทุนและงบกระแสเงินสดของ Coherent ชี้ไปคนละทางในปีงบประมาณ 2569 และช่องว่างนั้นไม่เล็ก
| ปีงบประมาณ ล้านดอลลาร์ | 2566 | 2567 | 2568 | 2569 |
|---|---|---|---|---|
| กระแสเงินสดจากการดำเนินงาน | 634.0 | 545.7 | 633.6 | 79.5 |
| รายจ่ายลงทุนในที่ดินอาคารอุปกรณ์ | 436.1 | 346.8 | 440.8 | 1,102.9 |
| กระแสเงินสดอิสระ | +198.0 | +198.9 | +192.8 | −1,023.4 |
สามปีติดต่อกัน Coherent สร้างกระแสเงินสดอิสระระหว่าง 192.8 ถึง 198.9 ล้านดอลลาร์ ในปีงบประมาณ 2569 ตัวเลขคือติดลบ 1,023.4 ล้าน — การพลิกกลับ 1.22 พันล้านดอลลาร์ ในปีเดียว เพราะกระแสเงินสดจากการดำเนินงานลดลงร้อยละ 87.4 ขณะที่รายจ่ายลงทุนพุ่งขึ้นร้อยละ 150.2
ทั้งสองด้านสำคัญ ถ้ารายจ่ายลงทุนเพิ่มอย่างเดียวก็จะเป็นเรื่องของการเติบโต แต่การที่กระแสเงินสดจากการดำเนินงานตกจาก 633.6 เหลือ 79.5 ล้าน ขณะที่กำไรสุทธิตาม GAAP เพิ่มจาก 49 เป็น 805 ล้าน คือเรื่องของเงินทุนหมุนเวียน ลูกหนี้การค้า สินค้าคงคลัง และเงินจ่ายล่วงหน้าแก่ผู้จัดหาตรึงกำไรไว้ก่อนที่มันจะกลายเป็นเงินสด
บริษัทปิดช่องว่างด้วยแหล่งเงินภายนอก กิจกรรมจัดหาเงินให้มา 1,477 ล้านดอลลาร์ ในปีงบประมาณ 2569 เทียบกับเงินไหลออก 452 ล้านในปี 2568 — เกือบทั้งหมดคือเงินจาก Nvidia การใช้ตลาดทุนแทนผลการดำเนินงานเพื่อสนับสนุนการขยายตัวที่ผูกกับ AI คือลายเซ็นของวัฏจักรนี้ และ ข้อถกเถียงเรื่องคำสั่งซื้อค้างเทียบกับหนี้ของ CoreWeave คือเวอร์ชันที่ถูกจับตามากที่สุด
รูปแบบเดียวกันนี้พาดผ่านการขยายตัวของ AI ทั้งหมด ที่กำไรตามบัญชีกับการสร้างเงินสดแยกทางกัน บริษัทเทคโนโลยีขนาดใหญ่ตอนนี้ใช้จ่ายร้อยละ 96 ของกระแสเงินสดจากการดำเนินงานไปกับการลงทุน Coherent เป็นผู้ป้อนการขยายตัวนั้นและกำลังแก้สมการเดียวกันในชั้นที่ต่ำลงมาหนึ่งขั้น
สิ่งที่งบดุลรองรับอยู่
| ณ 30 มิถุนายน 2569 ล้านดอลลาร์ | จำนวน |
|---|---|
| เงินสดและรายการเทียบเท่าเงินสด | 1,162 |
| เงินลงทุนระยะสั้น | 825 |
| เงินสดที่มีข้อจำกัดในการใช้ (ระยะสั้นและระยะยาว) | 606 |
| ส่วนที่กันไว้ใน Silicon Carbide LLC | 604 |
| วงเงินคงเหลือของสินเชื่อหมุนเวียน | 664 |
| หนี้สินรวม | 3,222 |
มีบรรทัดหนึ่งที่ควรเน้น จากเงินสดที่มีข้อจำกัด 606 ล้านดอลลาร์ 604 ล้านอยู่ใน Silicon Carbide LLC และใช้ได้เฉพาะโดยบริษัทย่อยนั้น นี่ไม่ใช่สภาพคล่องของบริษัทแม่และไม่ควรนับรวมเช่นนั้น
หนี้ยังกระจุกอยู่ปลายทางด้วย
| ปีงบประมาณที่ครบกำหนด | เงินต้นที่ครบกำหนด ล้านดอลลาร์ |
|---|---|
| 2570 | 7.9 |
| 2571 | 34.4 |
| 2572 | 93.6 |
| 2573 | 2,135.6 |
| 2574 | 985.9 |
| รวม | 3,257.5 |
ไม่มีกำแพงครบกำหนดในระยะใกล้ — แต่ 2.14 พันล้านดอลลาร์ครบกำหนดในปีงบประมาณ 2573 และสภาพแวดล้อมการรีไฟแนนซ์ ณ เวลานั้นจะขึ้นอยู่กับว่ากำลังการผลิตที่สร้างวันนี้สร้างเงินสดได้หรือไม่
จำนวนหุ้นที่ไม่มีใครพูดถึง
กำไรต่อหุ้นของ Coherent เพิ่มขึ้นแรงในปีงบประมาณ 2569 ตัวหารก็ขยับด้วย และมากกว่าที่ข่าวส่วนใหญ่ยอมรับ
| จำนวนหุ้น | วันที่ | หุ้น |
|---|---|---|
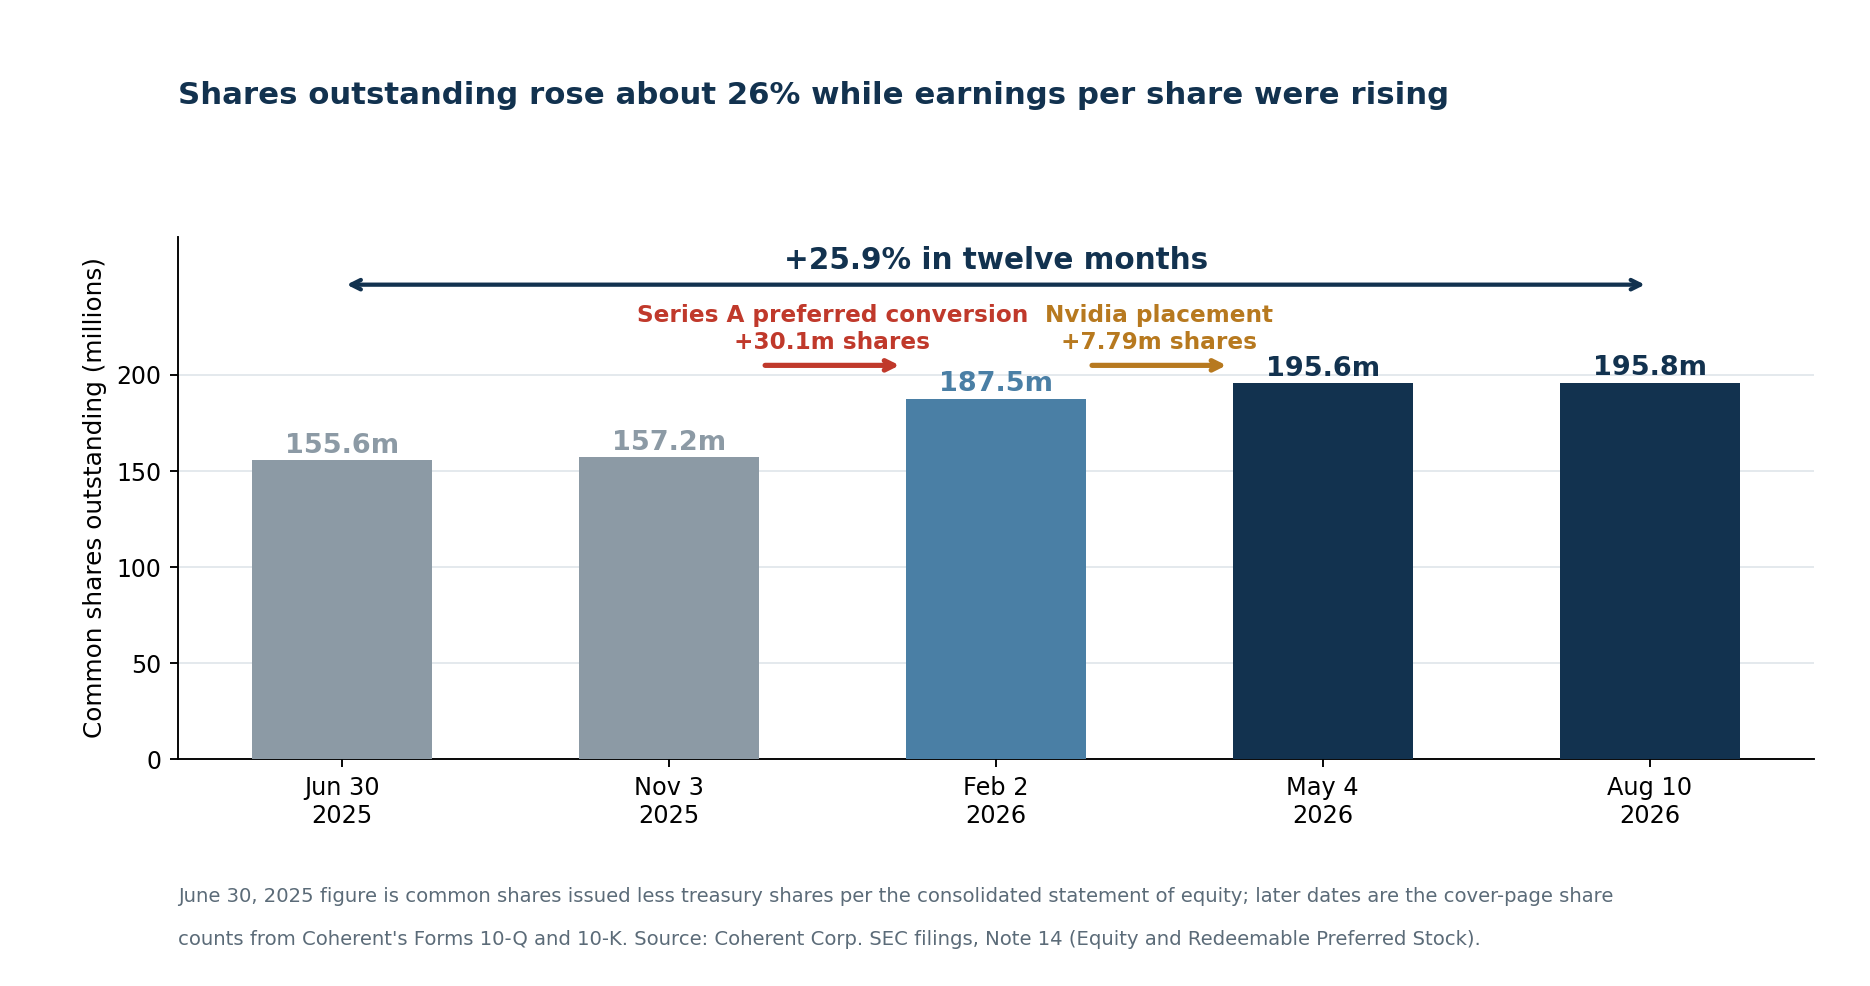
| หุ้นสามัญที่ออกจำหน่าย | 30 มิ.ย. 2568 | ~155.6 ล้าน |
| หุ้นสามัญที่ออกจำหน่าย | 3 พ.ย. 2568 | 157,153,611 |
| หุ้นสามัญที่ออกจำหน่าย | 2 ก.พ. 2569 | 187,481,852 |
| หุ้นสามัญที่ออกจำหน่าย | 4 พ.ค. 2569 | 195,639,321 |
| หุ้นสามัญที่ออกจำหน่าย | 10 ส.ค. 2569 | 195,832,246 |
นั่นคือการเพิ่มขึ้นราว ร้อยละ 26 ในสิบสองเดือน สองเหตุการณ์อธิบายได้เกือบทั้งหมด
- การแปลงสภาพหุ้นบุริมสิทธิชุด A: หุ้นสามัญ 30.1 ล้านหุ้น ที่ออกในปีงบประมาณ 2569 ย้าย 2,506.9 ล้านดอลลาร์จากรายการหุ้นบุริมสิทธิที่ไถ่ถอนได้ไปสู่ส่วนของผู้ถือหุ้น
- การเสนอขายแบบเฉพาะเจาะจงแก่ Nvidia: 7,788,161 หุ้น
ทั้งสองรายการไม่ได้ถูกซ่อน — ทั้งคู่อยู่ในหมายเหตุที่ 14 ของ 10-K — แต่เมื่อรวมกันแล้วหมายความว่าตัวเลขต่อหุ้นดีขึ้นแม้ฐานหุ้นจะใหญ่ขึ้นมาก และการเปรียบเทียบ "การเติบโตของกำไรต่อหุ้น" ในอนาคตต้องคิดถึงจำนวนหุ้นที่โตขึ้นหนึ่งในสี่
ข้อตกลง Nvidia ตามเงื่อนไขที่แท้จริง
ความสัมพันธ์กับ Nvidia คือจุดแข็งที่สุดของฉากทัศน์ขาขึ้น และเอกสารยื่นก็อธิบายไว้อย่างแม่นยำ
วันที่ 2 มีนาคม 2569 Coherent ทำข้อตกลงเชิงกลยุทธ์หลายปีกับ Nvidia ครอบคลุมการพัฒนาออปติกส์ขั้นสูง กำลังการผลิต และการวิจัยและพัฒนา ตาม 10-K ข้อตกลงนี้ ไม่ใช่สิทธิพิเศษเฉพาะราย และรวมถึงพันธะการสั่งซื้อมูลค่าหลายพันล้านดอลลาร์ ตลอดจนสิทธิในการเข้าถึงและสิทธิด้านกำลังการผลิตในอนาคตสำหรับผลิตภัณฑ์เลเซอร์ขั้นสูงและเครือข่ายเชิงแสง
แยกต่างหากและในวันเดียวกัน Nvidia ลงทุนในส่วนของผู้ถือหุ้น 2 พันล้านดอลลาร์
| เงื่อนไขการเสนอขายแบบเฉพาะเจาะจงแก่ Nvidia | รายละเอียด |
|---|---|
| หุ้นที่ออกและขาย | 7,788,161 |
| ราคาต่อหุ้น | 256.80 $ |
| เงินที่ได้รับรวมก่อนหักค่าใช้จ่าย | 2.0 พันล้าน $ |
| โครงสร้าง | การเสนอขายแบบเฉพาะเจาะจง ยกเว้นตามมาตรา 4(a)(2) |
| ระยะเวลาห้ามขาย | หกเดือนนับจากวันปิดรายการ — สิ้นสุดแล้ว |
| การคุ้มครองราคา | หกเดือนนับจากวันลงนามสัญญาซื้อขาย |
| ปฏิกิริยาราคาในวันประกาศ | +15.44% |
มีสองข้อกำหนดที่ควรได้รับความสนใจมากกว่าที่ผ่านมา
ระยะเวลาห้ามขายสิ้นสุดแล้ว หุ้นถูกล็อกไว้หกเดือนหลังปิดรายการเมื่อวันที่ 2 มีนาคม ช่วงเวลานั้นผ่านไปแล้วและสถานะนี้โอนย้ายได้แล้ว Nvidia ยังไม่ส่งสัญญาณว่าจะขาย แต่ข้อจำกัดไม่มีอยู่แล้ว
Nvidia ได้รับการคุ้มครองราคา สัญญาซื้อขายมีข้อกำหนดคุ้มครองราคาอายุหกเดือนนับจากวันลงนาม Coherent ประเมินตาม ASC 815 และ ASC 480 สรุปว่าข้อกำหนดนี้อ้างอิงหุ้นของบริษัทเองและเข้าเกณฑ์จัดประเภทในส่วนของผู้ถือหุ้น และเปิดเผยว่าการออกหุ้นเพิ่มหรือการจ่ายเงินสดใด ๆ ที่เกิดจากข้อกำหนดนี้จะบันทึกเป็นรายการปรับปรุงส่วนของผู้ถือหุ้น พูดง่าย ๆ คือ Nvidia ต่อรองการคุ้มครองขาลงจากราคาที่เข้าซื้อไว้ และกลไกของมันอาจเป็นการออกหุ้นเพิ่ม
ที่ราคา 296.01 ดอลลาร์ สัดส่วนที่ Nvidia ถืออยู่มีมูลค่าราว 2.31 พันล้านดอลลาร์ เทียบกับต้นทุน 2.0 พันล้าน — สูงกว่าราคาซื้อราวร้อยละ 15 การลงทุนนี้เป็นผลดีต่อ Nvidia ซึ่งทั้งยืนยันคุณค่าของเทคโนโลยีและย้ำเตือนว่าใครต่อรองเงื่อนไขได้ดีกว่า
ตรรกะเชิงกลยุทธ์ยังแข็งแรง เช่นเดียวกับ การเข้าซื้อกิจการและการถือหุ้นอื่น ๆ ของ Nvidia พันธะการสั่งซื้อจากผู้จัดหาการประมวลผลเพื่อ AI รายใหญ่ที่สุดช่วยลดความเสี่ยงที่กำลังการผลิตใหม่จะไม่มีผู้ซื้อ แต่ไม่ได้รับประกันผลตอบแทนของกำลังการผลิตนั้น และการไม่ผูกขาดหมายความว่า Nvidia สามารถทำงาน — และกำลังทำงาน — กับผู้ผลิตออปติกส์รายอื่นได้
การกระจุกตัวของลูกค้าเพิ่มเป็นสองเท่าในหนึ่งปี
ไม่มีใครเถียงว่าลูกค้าออปติกส์เพื่อ AI กระจุกตัว 10-K ให้ตัวเลขไว้ และความชันนั้นสูง
| การกระจุกตัวของลูกค้า % ของรายได้รวม | 2569 | 2568 | 2567 |
|---|---|---|---|
| ลูกค้ารายใหญ่ที่สุด | 20% | 10% | 10% |
| ลูกค้ารายใหญ่อันดับสอง | 12% | — | — |
| ลูกค้ารายใหญ่อันดับสาม | — | 12% | — |
| สองรายใหญ่ที่สุดรวมกัน | 32% | ~22% | — |
ลูกค้ารายใหญ่ที่สุดเพิ่มสัดส่วนเป็นสองเท่าในหนึ่งปี จากร้อยละ 10 เป็นร้อยละ 20 ของรายได้ และรายที่สองแตะร้อยละ 12 ทั้งคู่อยู่ในกลุ่มศูนย์ข้อมูลและการสื่อสารเป็นหลัก ราวหนึ่งในสามของรายได้ Coherent ตอนนี้ขึ้นอยู่กับผู้ซื้อสองราย — ในส่วนงานที่ผู้ซื้อเหล่านั้นมักจัดหาจากสองแหล่งและออกแบบเองเป็นปกติ
ไฮเปอร์สเกลเลอร์ที่ออกแบบตัวเร่งความเร็วของตัวเองกำลังเปลี่ยนว่าใครคือลูกค้าออปติกส์ ดังที่ ข้อตกลงชิปของ Amazon กับ Qualcomm แสดงให้เห็น การกระจุกตัวเช่นนี้เป็นดาบสองคม มันพิสูจน์ว่า Coherent ชนะบัญชีลูกค้าที่สำคัญ และยังเป็นเหตุผลว่าทำไมการเสียการรับรองหนึ่งครั้งหรือการเลื่อนกำหนดการหนึ่งครั้งจึงขยับทั้งบริษัทได้ — และทำไมหุ้นตัวนี้จึงมีวันเคลื่อนไหว ±ร้อยละ 10 ถึงสิบเก้าวันต่อปี
ภูมิศาสตร์ทำให้เรื่องเล่าการย้ายฐานผลิตกลับซับซ้อนขึ้น
แพลตฟอร์มอินเดียมฟอสไฟด์ขนาดหกนิ้วของ Coherent ที่เชอร์แมน รัฐเท็กซัส เป็นแกนกลางของสมมติฐานการลงทุน และมันมีอยู่จริง 10-K ยืนยันว่าบริษัทขยายโรงงานเชอร์แมนในปีงบประมาณ 2569 และได้รับ บันทึกข้อตกลงเบื้องต้นมูลค่า 50 ล้านดอลลาร์ภายใต้กฎหมาย CHIPS and Science เพื่อสนับสนุน Coherent เดินสายการผลิต InP หกนิ้วในสหรัฐและยุโรป พร้อมโรงงาน VCSEL บนแกลเลียมอาร์เซไนด์หกนิ้วอีกหลายแห่ง
แต่ "ความทนทานของห่วงโซ่อุปทานสหรัฐ" อธิบายได้เพียงบางส่วนว่าสินทรัพย์อยู่ที่ใดจริง ๆ
| สินทรัพย์ระยะยาว ล้านดอลลาร์ | 30 มิ.ย. 2569 | 30 มิ.ย. 2568 | เปลี่ยนแปลง |
|---|---|---|---|
| สหรัฐอเมริกา | 1,394.8 | 1,092.4 | +302.4 |
| จีน | 968.8 | 403.0 | +565.8 |
| มาเลเซีย | 473.8 | 196.5 | +277.2 |
| เยอรมนี | 189.8 | 189.3 | +0.5 |
| เวียดนาม | 119.1 | 65.6 | +53.6 |
| สวีเดน | 98.5 | 51.0 | +47.5 |
| ประเทศอื่นนอกสหรัฐ | 187.4 | 150.2 | +37.2 |
| รวมนอกสหรัฐ | 2,037.5 | 1,055.1 | +982.4 |
สินทรัพย์ระยะยาวในจีนเพิ่มขึ้น 565.8 ล้านดอลลาร์ในปีเดียว — มากกว่า 302.4 ล้านที่เพิ่มในสหรัฐ — และมาเลเซียเพิ่ม 277.2 ล้าน สินทรัพย์ระยะยาว ร้อยละ 59.4 อยู่นอกสหรัฐ จากพนักงาน 51,478 คน ณ วันที่ 30 มิถุนายน 2569 มี 44,582 คน (ร้อยละ 87) ทำงานในภูมิภาคเอเชียแปซิฟิก เทียบกับ 3,719 คนในทวีปอเมริกา
จากตรงนี้เกิดความเสี่ยงที่เกี่ยวเนื่องกันสองข้อ จีนสร้างรายได้ 813.4 ล้านดอลลาร์ หรือร้อยละ 11.4 ของรายได้ปีงบประมาณ 2569 และในเดือนมกราคม 2568 Coherent ได้รับคำขอข้อมูลจาก Bureau of Industry and Security เกี่ยวกับการขายผลิตภัณฑ์ให้ Huawei ในอดีต บริษัทเปิดเผยว่ากำลังให้ความร่วมมือ ดำเนินการตรวจสอบภายใน และ ไม่สามารถประมาณช่วงความเสียหายได้
ไม่มีข้อใดที่ตัดสิทธิ์บริษัทออกไป เพียงแต่มันไม่ใช่ภาพที่เรื่องเล่าเกี่ยวกับโรงงานในเท็กซัสชวนให้นึกถึง
คอขวดอยู่ตรงไหนจริง ๆ
ข้อโต้แย้งทางเทคนิคที่สนับสนุนออปติกส์นั้นหนักแน่นและควรนำเสนออย่างชัดเจน
สายเชื่อมต่อทองแดงสูญเสียสัญญาณ กินพลังงาน และระยะทางสั้นลงเมื่อแบนด์วิดท์สูงขึ้น คลัสเตอร์ AI กระจายการคำนวณไปยังตัวเร่งความเร็วนับพันตัวที่ต้องแลกเปลี่ยนข้อมูลตลอดเวลา ตัวเร่งความเร็วที่รอข้อมูลคือทุนที่นิ่งอยู่เฉย ๆ เมื่อระบบใหญ่ขึ้น การเชื่อมต่อจำนวนมากขึ้นย้ายจากทองแดงไปเป็นแสง และแต่ละพอร์ตแสงก็รับปริมาณข้อมูลมากขึ้น
| รุ่น | ความเร็วรวม | สถานะ |
|---|---|---|
| 400G | 400 Gb/วินาที | ใช้งานแพร่หลายในคลาวด์และโทรคมนาคม |
| 800G | 800 Gb/วินาที | แพร่กระจายอย่างรวดเร็วในคลัสเตอร์ AI |
| 1.6T | 1.6 Tb/วินาที | เริ่มผลิตจำนวนมาก |
| 3.2T | 3.2 Tb/วินาที | อยู่ระหว่างพัฒนาและรับรองรุ่นแรก |
| 6.4T | 6.4 Tb/วินาที | สถาปัตยกรรมระยะยาวกว่า |
แต่ "ออปติกส์คือคอขวด" หยาบเกินกว่าจะใช้ลงทุน ชั้นที่ขาดแคลนขยับที่ไปเรื่อย ๆ
- เลเซอร์อินเดียมฟอสไฟด์ InP ในปริมาณมากยากจริง ๆ แพลตฟอร์มหกนิ้วของ Coherent ผลิตอุปกรณ์ได้มากกว่าต่อรอบด้วยอัตราผลผลิตสูงกว่าสายการผลิตสามนิ้ว และบริษัทวางแผนเพิ่มการผลิต InP ภายในเป็นสองเท่า แล้วเพิ่มอีกกว่าเท่าตัวในปี 2570
- การบรรจุและประกอบ การอัดเลเซอร์ ตัวมอดูเลต ตัวตรวจจับแสง วงจรขับ ตัวประมวลผลสัญญาณ และการจัดการความร้อนลงในโมดูลที่เล็กลงด้วยค่าคลาดเคลื่อนที่แคบลง อาจกลายเป็นข้อจำกัดก่อนแผ่นเวเฟอร์
- การทดสอบ โมดูล 1.6 T ใช้เวลาทดสอบนานกว่าโมดูล 800 G กำลังการทดสอบอาจจำกัดผลผลิตสินค้าสำเร็จรูปแม้จะมีชิ้นส่วนพร้อม
- เส้นใยแก้ว หัวต่อ และการสับเปลี่ยนสัญญาณ เส้นใยความหนาแน่นสูง สวิตช์วงจรแสง และระบบเครือข่าย ต่างมีข้อจำกัดของตัวเอง
รูปแบบนี้คุ้นเคยจากฝั่งหน่วยความจำของการขยายตัวเดียวกัน ที่ หน่วยความจำแบนด์วิดท์สูงกลายเป็นข้อจำกัดที่ผูกมัด ก่อนที่กำลังการผลิตจะตามทัน และจาก ข้อตกลงจัดหาของ Micron กับ Anthropic
ออปติกส์เป็นหมวดคอขวดจริง แต่สินทรัพย์ที่ขาดแคลนเคลื่อนไปมาระหว่างแผ่นเวเฟอร์ การบรรจุ การทดสอบ และการสับเปลี่ยนสัญญาณเมื่อกำลังการผลิตเข้ามา สมมติฐานของ Coherent ตั้งอยู่บนการรวมแนวดิ่งครอบคลุมทุกชั้นเหล่านั้น ไม่ใช่การที่ชั้นใดชั้นหนึ่งจะขาดแคลนตลอดไป
การที่ TrendForce ระบุว่าการขาดแคลนชิ้นส่วนคือข้อจำกัดที่ผูกมัดนั้นสอดคล้องกับการอ่านแบบนี้ คอขวดอยู่เหนือผู้ผลิตโมดูลขึ้นไป — ตรงจุดที่ฐานะด้าน InP ของ Coherent ตั้งอยู่พอดี และเป็นจุดเดียวกับที่มีการประกาศขยายกำลังการผลิตครั้งใหญ่ที่สุดของอุตสาหกรรม
PhotonLink: บททดสอบเฉพาะตัวของบริษัทลำดับถัดไป
Coherent จะเปิดตัว PhotonLink ที่งาน European Conference on Optical Communication ในเมืองมาลากา ประเทศสเปน วันที่ 21 กันยายน 2569 พร้อมการบรรยายของประธานเจ้าหน้าที่บริหาร จิม แอนเดอร์สัน ประธานเจ้าหน้าที่ฝ่ายเทคโนโลยีและรองประธานบริหารฝ่าย Optical Components จูลี เอ็ง และรองประธานบริหารฝ่าย Semiconductor Devices เบ็ก เมสัน ทั้งในสถานที่และผ่านการถ่ายทอดออนไลน์
แพลตฟอร์มนี้ครอบคลุมสายสัญญาณเชิงแสง ตั้งแต่การกำเนิดแสงและการจัดรูปลำแสง ไปจนถึงการส่ง การตรวจจับ และการแปลงกลับเป็นสัญญาณไฟฟ้าที่ xPU หรือสวิตช์ และรองรับออปติกส์แบบบรรจุร่วม ออปติกส์แบบบรรจุใกล้ และแนวทางบูรณาการอื่น ๆ Coherent คาดว่าจะมีรายได้แรกจากออปติกส์แบบบรรจุร่วมในไตรมาสธันวาคม 2569 ตามด้วยการสับเปลี่ยนวงจรแสง ระบบหลายราง และผลิตภัณฑ์ด้านความร้อนเพิ่มเติม
คำถามที่จะตัดสินน้ำหนักเชิงพาณิชย์ของการเปิดตัวนั้นเจาะจง
- ผลิตภัณฑ์ใดที่กำลังส่งมอบ ไม่ใช่แค่ส่งตัวอย่าง
- มีลูกค้าที่ระบุชื่อหรือไม่
- รายได้จะมีนัยสำคัญเมื่อใด และที่อัตรากำไรขั้นต้นเท่าไร
- Coherent ส่งมอบทั้งระบบหรือส่งชิ้นส่วนให้ระบบของผู้อื่น
- เทียบกับ Broadcom, Marvell, Lumentum และการออกแบบภายในของไฮเปอร์สเกลเลอร์แล้วเป็นอย่างไร
การเปิดตัวที่น่าประทับใจทางเทคนิคแต่ไร้รายละเอียดเชิงพาณิชย์จะไม่ขยับหุ้นที่ถูกตีราคาตามความสามารถในการส่งมอบ
การประเมินมูลค่าหลังการเคลื่อนไหว
ที่ราคา 296.01 ดอลลาร์ ณ วันที่ 17 กันยายน และหุ้นที่ออกจำหน่าย 195,832,246 หุ้น มูลค่าตลาดของ Coherent อยู่ที่ราว 58.0 พันล้านดอลลาร์
| ตัววัดการประเมินมูลค่า | ค่า |
|---|---|
| ราคาหุ้น (17 ก.ย. 2569) | 296.01 $ |
| หุ้นที่ออกจำหน่าย (10 ส.ค. 2569) | 195,832,246 |
| มูลค่าตลาด | 58.0 พันล้าน $ |
| รายได้ปีงบประมาณ 2569 | 7,118 ล้าน $ |
| มูลค่ากิจการ / รายได้ 2569 (โดยประมาณ) | ~8.3 เท่า |
| กำไรต่อหุ้นปรับลด GAAP 2569 | 4.12 $ |
| อัตราส่วนราคาต่อกำไร GAAP ย้อนหลัง | ~72 เท่า |
| กำไรต่อหุ้นปรับลด non-GAAP 2569 | 5.61 $ |
| อัตราส่วนราคาต่อกำไร non-GAAP ย้อนหลัง | ~53 เท่า |
| กระแสเงินสดอิสระ 2569 | −1,023 ล้าน $ |
| คาดการณ์กำไรต่อหุ้น non-GAAP ไตรมาส 1/2570 | 1.85–2.05 $ |
หากขยายค่ากลางของคาดการณ์รายไตรมาสเป็นทั้งปี — 1.95 × 4 = 7.80 ดอลลาร์ — หุ้นซื้อขายที่ราว 38 เท่าของกำไรล่วงหน้าแบบหยาบ ๆ ตาม non-GAAP และประมาณการของนักวิเคราะห์ที่รวมการเติบโตต่อเนื่องรายไตรมาสก็ให้ตัวคูณต่ำลงไปอีก นี่คือแก่นของเรื่อง ตัวคูณล่วงหน้าดูสมเหตุสมผลก็ต่อเมื่อการเติบโตที่ฝังอยู่ในนั้นเกิดขึ้นจริง
ไม่มีตัวคูณกระแสเงินสดอิสระ เพราะตัวเลขติดลบ
| ฉากทัศน์ | สิ่งที่ต้องเกิดขึ้น | นัยยะ |
|---|---|---|
| ขาลง | การขยายกำลังการผลิตทั้งอุตสาหกรรมแซงอุปสงค์ คำสั่งซื้อของลูกค้ารายใหญ่ที่สุดกลับสู่ระดับปกติ กระแสเงินสดจากการดำเนินงานยังอ่อน | อัตราส่วนราคาต่อกำไร 72 เท่าพร้อมความผันผวนร้อยละ 86 หดตัวเร็ว |
| ฐาน | 800G และ 1.6T ขยายตัวตามที่คาด อัตรากำไรขั้นต้น non-GAAP อยู่ใกล้ร้อยละ 40 เงินทุนหมุนเวียนกลับสู่ปกติและกระแสเงินสดอิสระกลับเป็นบวกในปี 2570 | ตัวคูณพรีเมียมพอป้องกันได้ แต่ผลตอบแทนมาจากกำไร ไม่ใช่การตีราคาใหม่ |
| ขาขึ้น | PhotonLink ออปติกส์แบบบรรจุร่วม และการสับเปลี่ยนวงจรแสงสร้างรายได้ที่มีนัยสำคัญ กำลังการผลิต InP ยังตึงถึงปี 2570 การแปลงเป็นเงินสดฟื้นตัวแรง | ส่วนเพิ่มสำหรับโครงสร้างพื้นฐาน AI เชิงกลยุทธ์ยังคงอยู่ |
ฉากทัศน์ขาขึ้น
- ความเข้มข้นของออปติกส์โตเร็วกว่ารายจ่ายศูนย์ข้อมูล ตัวเร่งความเร็วแต่ละรุ่นต้องการแบนด์วิดท์ต่อหน่วยประมวลผลมากขึ้น — เส้นอุปสงค์เดียวกับที่ขับเคลื่อน วัฏจักรชิปที่ Nvidia เป็นผู้นำ
- การเปลี่ยนไปใช้ 1.6T เกิดเร็วขึ้น ขณะที่อุปสงค์ 800G ยังคงอยู่แทนที่จะพังลง
- กำลังการผลิตถูกจองแล้ว ผู้บริหารระบุว่ากำลังการผลิตปีงบประมาณ 2570 ขายหมดแล้วโดยพื้นฐาน โดยมีคำสั่งซื้อยาวไปถึงปีปฏิทิน 2570
- InP หกนิ้วเป็นความได้เปรียบด้านการผลิตที่แท้จริง ด้วยอัตราผลผลิตสูงกว่าสายการผลิตสามนิ้วและแผนเพิ่มผลผลิตเป็นสองเท่า
- พันธะการสั่งซื้อและสิทธิด้านกำลังการผลิตของ Nvidia ลดความเสี่ยงที่กำลังการผลิตใหม่จะขายไม่ออก
- แพลตฟอร์มใหม่ขยายตลาด ออกไปนอกเหนือตัวรับส่งสัญญาณแบบเสียบ สู่ออปติกส์แบบบรรจุร่วม บรรจุใกล้ การสับเปลี่ยนวงจรแสง และผลิตภัณฑ์ด้านความร้อน
- อัตรากำไรขยายตัว — อัตรากำไรจากการดำเนินงาน non-GAAP ร้อยละ 20.5 เทียบกับร้อยละ 17.8 เมื่อปีก่อน
ฉากทัศน์ขาลง
- กระแสเงินสดอิสระติดลบ 1.02 พันล้านดอลลาร์ และสถิติสามปีที่ราวบวก 195 ล้านขาดตอนอย่างฉับพลัน
- พันธะการสั่งซื้อรวม 11.8 พันล้านดอลลาร์ — 3.4 พันล้านในปีงบประมาณ 2570 และ 8.4 พันล้านหลังจากนั้น — ซึ่งจะกลายเป็นภาระหากคาดการณ์ของลูกค้าเลื่อนออกไป
- ลูกค้าสองรายคิดเป็นร้อยละ 32 ของรายได้ โดยรายใหญ่ที่สุดเพิ่มสัดส่วนเป็นสองเท่าในหนึ่งปี
- จำนวนหุ้นเพิ่มขึ้นราวร้อยละ 26 เจือจางเศรษฐศาสตร์ของการเติบโตเมื่อคิดต่อหุ้น
- ข้อตกลงกับ Nvidia ไม่ใช่สิทธิพิเศษเฉพาะราย และมาพร้อมการคุ้มครองราคา ไม่ใช่แค่เงินทุน
- รายได้อุตสาหกรรมกำลังหดตัว ลดลงร้อยละ 10.3 ในปีงบประมาณ 2569 และต่ำกว่าระดับปี 2567
- การขยายกำลังการผลิตอาจยุติความขาดแคลน ที่พยุงราคาในวันนี้ ขณะที่ Coherent, Lumentum และผู้ผลิตในเอเชียต่างเพิ่มสายการผลิต
- คำขอข้อมูลของ BIS เกี่ยวกับการขายให้ Huawei ในอดีตยังไม่ยุติ โดยไม่สามารถประมาณช่วงความเสียหายได้ ขณะที่จีนคิดเป็นร้อยละ 11.4 ของรายได้
Coherent อาจกำลังป้อนคอขวดของ AI ที่มีอยู่จริง แต่ผู้ป้อนคอขวดไม่ได้เป็นการลงทุนที่ดีโดยอัตโนมัติ เมื่อราคาสมมติไว้แล้วว่าความขาดแคลนจะคงอยู่ต่อไป
สิ่งที่ต้องติดตามทุกไตรมาส
ด้านปฏิบัติการ รายได้จาก 800G และ 1.6T ผลผลิตและอัตราผลผลิตของ InP หกนิ้ว คำสั่งซื้อค้างและการยกเลิก รายได้จากออปติกส์แบบบรรจุร่วม บรรจุใกล้ และการสับเปลี่ยนวงจรแสง อัตราการใช้กำลังการผลิต และการรับรองจากลูกค้า
ด้านการเงิน อัตรากำไรขั้นต้นทั้ง GAAP และ non-GAAP กระแสเงินสดจากการดำเนินงาน รายจ่ายลงทุน ลูกหนี้การค้าและสินค้าคงคลัง พันธะการสั่งซื้อ หนี้สุทธิ และ จำนวนหุ้นปรับลด
ด้านการพาณิชย์ ลูกค้า PhotonLink ที่ระบุชื่อ ข้อตกลงจัดหาระยะยาวใหม่ การกระจุกตัวของลูกค้า ราคาขายเฉลี่ย และหลักฐานของอุปสงค์ที่อยู่นอกเหนือคำสั่งซื้อที่ผูกกับ Nvidia
ขั้นตอนห้าข้อ
- ยืนยันอุปสงค์ — คำสั่งซื้อ คำสั่งซื้อค้าง และการเติบโตของรายได้ไปด้วยกัน
- ยืนยันกำลังการผลิต — ผลผลิตเวเฟอร์ การขยายการบรรจุและการทดสอบ
- ยืนยันราคา — อัตรากำไรขั้นต้นคงที่หรือสูงขึ้น
- ยืนยันการแปลงเป็นเงินสด — กระแสเงินสดจากการดำเนินงานดีขึ้นเมื่อโรงงานเดินเครื่องเต็มที่ นี่คือจุดที่พังไปในปีงบประมาณ 2569
- ยืนยันฐานรองรับการประเมินมูลค่า — การปรับประมาณการขึ้นเร็วกว่าราคา
SimianX AI ช่วยร้อยเรื่องเหล่านี้ให้เป็นกระบวนการที่ทำซ้ำได้ เชื่อมโยงเอกสารยื่นต่อ ก.ล.ต. การปรับประมาณการกำไร พฤติกรรมราคา และโทนของข่าว ซึ่งมีประโยชน์สำหรับหุ้นที่สมมติฐานครอบคลุมตั้งแต่การผลิตสารกึ่งตัวนำผสม งบลงทุนของไฮเปอร์สเกลเลอร์ ไปจนถึงสถาปัตยกรรมเครือข่าย
ควรซื้อหุ้น COHR หลังการพุ่งขึ้นหรือไม่
คำตอบที่ตรงไปตรงมาคือต้องแยกธุรกิจออกจากตัวหุ้น
ธุรกิจ กำลังส่งมอบผลงาน รายได้โตร้อยละ 22.5 กำไรจากการดำเนินงานตาม GAAP เพิ่มขึ้นสามเท่า กำไรต่อหุ้น non-GAAP เพิ่มร้อยละ 58.9 และส่วนงานศูนย์ข้อมูลโตร้อยละ 40.5 จนเป็นสามในสี่ของบริษัท ผู้บริหารมีพันธะด้านกำลังการผลิตที่ทอดยาวถึงปีปฏิทิน 2570 และความได้เปรียบด้านการผลิตที่น่าเชื่อถือในอินเดียมฟอสไฟด์หกนิ้ว Nvidia จ่าย 2 พันล้านดอลลาร์เพื่อที่นั่งบนโต๊ะนั้น
ตัวหุ้น คือมูลค่าตลาด 58 พันล้านดอลลาร์บนรายได้ 7.1 พันล้านและกระแสเงินสดอิสระติดลบ 1.02 พันล้าน พร้อมความผันผวนรายปีร้อยละ 86 จำนวนหุ้นที่โตขึ้นร้อยละ 26 รายได้หนึ่งในสามอยู่ที่ลูกค้าสองราย และอัตราส่วนราคาต่อกำไรตาม GAAP 72 เท่า หุ้นซื้อขายต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์ร้อยละ 30.7 หลังการลดลงร้อยละ 48 ที่ทำจุดต่ำสุดไว้เมื่อเจ็ดสัปดาห์ก่อน
นักลงทุนที่เชื่อว่าสัดส่วนออปติกส์ต่อตัวเร่งความเร็วจะเพิ่มขึ้นต่อไป ว่าความตึงตัวของ InP จะคงอยู่ถึงปี 2570 และว่าเงินทุนหมุนเวียนจะกลับสู่ปกติจนเงินสดตามกำไรทัน มีสมมติฐานที่สอดคล้องกัน — และปีงบประมาณ 2570 คือบททดสอบ
นักลงทุนที่อยากเห็นไตรมาสที่กระแสเงินสดอิสระเป็นบวก เห็นชื่อลูกค้า PhotonLink หรือเห็นหลักฐานว่าสัดส่วนร้อยละ 20 ของลูกค้ารายใหญ่ที่สุดจะอยู่ยาว ก็มีสมมติฐานที่สอดคล้องกันเช่นกัน การเปิดตัววันที่ 21 กันยายนและตัวเลขไตรมาสธันวาคมคือจุดตรวจสองจุดถัดไป
สิ่งที่การเคลื่อนไหววันที่ 16 กันยายนไม่ได้บอกคือฝ่ายไหนถูก มันเป็นการขึ้นตามกระแสของกลุ่มภายในช่วงขาลง ในหุ้นที่เคลื่อนไหวร้อยละ 5 ในหนึ่งจากทุกสามรอบการซื้อขาย
คำถามที่พบบ่อยเกี่ยวกับแนวโน้มออปติกส์เพื่อ AI ของ Coherent
ทำไมหุ้น Coherent ถึงขึ้นเมื่อวันที่ 16 กันยายน 2569
Coherent เพิ่มขึ้นร้อยละ 6.92 ไปที่ 289.93 ดอลลาร์ หลัง Ciena เผยเป้าหมายปีงบประมาณ 2572 — การเติบโตของรายได้ราวร้อยละ 30 ต่อปี อัตรากำไรขั้นต้นที่ปรับแล้วราวร้อยละ 50 อัตรากำไรจากการดำเนินงานที่ปรับแล้วร้อยละ 32 ถึง 35 และอัตราส่วนกระแสเงินสดอิสระราวร้อยละ 20 — ซึ่งดันหุ้นกลุ่มออปติกส์ขึ้นเป็นวงกว้าง ความคาดหวังต่อการเปิดตัว PhotonLink วันที่ 21 กันยายนก็มีส่วน บริบทสำคัญ หุ้นร่วงร้อยละ 12.73 เมื่อวันที่ 14 กันยายน การเคลื่อนไหวนี้จึงเป็นการฟื้นตัวบางส่วน ไม่ใช่การทะลุขึ้น
Coherent มีกำไรหรือไม่
มี กำไรสุทธิตาม GAAP ส่วนของ Coherent อยู่ที่ 805 ล้านดอลลาร์ในปีงบประมาณ 2569 หรือ 4.12 ดอลลาร์ต่อหุ้นปรับลด เทียบกับ 49 ล้านในปีก่อน กำไรสุทธิ non-GAAP อยู่ที่ 1,097 ล้าน หรือ 5.61 ดอลลาร์ต่อหุ้นปรับลด อย่างไรก็ตาม กระแสเงินสดอิสระคือ ติดลบ 1,023 ล้านดอลลาร์ เพราะกระแสเงินสดจากการดำเนินงานลดเหลือ 79.5 ล้าน ขณะที่รายจ่ายลงทุนเพิ่มเป็น 1,102.9 ล้าน
ความสัมพันธ์ระหว่าง Coherent กับ Nvidia คืออะไรกันแน่
ข้อตกลงเชิงกลยุทธ์หลายปีแบบไม่ผูกขาด ลงนามเมื่อวันที่ 2 มีนาคม 2569 ครอบคลุมการวิจัยและพัฒนาด้านออปติกส์ กำลังการผลิต พันธะการสั่งซื้อมูลค่าหลายพันล้านดอลลาร์ และสิทธิด้านกำลังการผลิตในอนาคต แยกต่างหาก Nvidia ซื้อหุ้น 7,788,161 หุ้นที่ราคา 256.80 ดอลลาร์ ในการเสนอขายแบบเฉพาะเจาะจงที่ได้เงิน 2 พันล้านดอลลาร์ หุ้นดังกล่าวมีระยะเวลาห้ามขายหกเดือนซึ่งสิ้นสุดแล้ว และข้อตกลงมีข้อกำหนดคุ้มครองราคาหกเดือนที่ Coherent จัดประเภทไว้ในส่วนของผู้ถือหุ้น
ผู้ถือหุ้น Coherent ถูกเจือจางไปเท่าไร
หุ้นที่ออกจำหน่ายเพิ่มจากราว 155.6 ล้านหุ้น ณ วันที่ 30 มิถุนายน 2568 เป็น 195,832,246 หุ้น ณ วันที่ 10 สิงหาคม 2569 — ราวร้อยละ 26 ปัจจัยหลักสองข้อคือการแปลงสภาพหุ้นบุริมสิทธิชุด A เป็นหุ้นสามัญ 30.1 ล้านหุ้น และหุ้น 7,788,161 หุ้นที่ออกให้ Nvidia
ออปติกส์เพื่อ AI คือคอขวดถัดไปจริงหรือ
ความขาดแคลนระดับชิ้นส่วนมีจริง TrendForce ระบุว่าการขาดชิ้นส่วนเป็นตัวถ่วงหลักของกำลังการผลิตตัวรับส่งสัญญาณแสงสำหรับ AI และคาดว่าตลาดจะโตจาก 16.5 พันล้านดอลลาร์ในปี 2568 เป็น 26 พันล้านในปี 2569 แต่ชั้นที่เป็นข้อจำกัดขยับไปมาระหว่างแผ่นเวเฟอร์อินเดียมฟอสไฟด์ การบรรจุ การทดสอบ และการสับเปลี่ยนสัญญาณเมื่อกำลังการผลิตเข้ามา ดังนั้นคำว่า "ออปติกส์คือคอขวด" เพียงลำพังจึงยังไม่ใช่สมมติฐานการลงทุน
หุ้น COHR แพงหรือไม่
ที่ราคา 296.01 ดอลลาร์ หุ้นซื้อขายที่ราว 72 เท่าของกำไรต่อหุ้นตาม GAAP ย้อนหลัง และ 53 เท่าตาม non-GAAP โดยไม่มีตัวคูณกระแสเงินสดอิสระเพราะตัวเลขติดลบ การขยายค่ากลางของคาดการณ์ไตรมาสแรกปีงบประมาณ 2570 เป็นทั้งปีให้ราว 38 เท่าของมูลค่าล่วงหน้าแบบหยาบ ๆ จะแพงหรือไม่ขึ้นอยู่กับว่าทั้งการเติบโตที่คาดไว้และการฟื้นตัวของกระแสเงินสดจะเกิดขึ้นจริงหรือไม่
ความเสี่ยงที่ใหญ่ที่สุดคืออะไร
การแปลงเป็นเงินสด Coherent อาจเพิ่มรายได้ รักษาอัตรากำไร แล้วยังทำให้ผิดหวังได้ หากลูกหนี้การค้า สินค้าคงคลัง และเงินจ่ายล่วงหน้าแก่ผู้จัดหายังดูดซับกำไรต่อไปขณะที่รายจ่ายลงทุนยังอยู่เหนือหนึ่งพันล้าน ความเสี่ยงที่สองคือการกระจุกตัว ลูกค้าสองรายคิดเป็นร้อยละ 32 ของรายได้ ในส่วนงานที่การจัดหาจากสองแหล่งเป็นมาตรฐาน
บทสรุป
Coherent คือเรื่องราวเชิงปฏิบัติการที่แข็งแกร่งจริง ห่อหุ้มอยู่ในหุ้นที่เรียกร้องสูงจริง
สมมติฐานเชิงปฏิบัติการมีเอกสารรองรับ รายได้เพิ่มร้อยละ 22.5 เป็น 7.12 พันล้านดอลลาร์ กำไรจากการดำเนินงานตาม GAAP เพิ่มร้อยละ 209.7 กำไรต่อหุ้น non-GAAP เพิ่มร้อยละ 58.9 ส่วนงานศูนย์ข้อมูลเพิ่มร้อยละ 40.5 เป็นร้อยละ 74.1 ของรายได้ กำลังการผลิตถูกจองถึงปีปฏิทิน 2570 แพลตฟอร์มอินเดียมฟอสไฟด์หกนิ้วที่คู่แข่งไม่มีในระดับนี้ บันทึกข้อตกลง CHIPS มูลค่า 50 ล้านดอลลาร์สำหรับเชอร์แมน และเงินลงทุน 2 พันล้านดอลลาร์จากลูกค้าที่สำคัญที่สุดในการประมวลผลเพื่อ AI
สมมติฐานเกี่ยวกับตัวหุ้นมีเอกสารรองรับไม่แพ้กันแต่ถูกพูดถึงน้อยกว่า กระแสเงินสดอิสระติดลบ 1,023 ล้านดอลลาร์หลังสามปีที่อยู่ระหว่างบวก 193 ถึงบวก 199 ล้าน จำนวนหุ้นโตขึ้นราวร้อยละ 26 ลูกค้าหนึ่งรายคิดเป็นร้อยละ 20 ของรายได้และสองรายคิดเป็นร้อยละ 32 รายได้อุตสาหกรรมลดลงร้อยละ 10.3 พันธะการสั่งซื้อ 11.8 พันล้านดอลลาร์ หนี้ 2.14 พันล้านดอลลาร์ครบกำหนดในปีงบประมาณ 2573 สินทรัพย์ระยะยาวร้อยละ 59.4 อยู่นอกสหรัฐโดยโตเร็วที่สุดในจีน คำขอข้อมูลของ BIS ที่ยังไม่ยุติ และความผันผวนรายปีร้อยละ 86 พร้อมการลดลงร้อยละ 48 ในปีที่ผ่านมา
การพุ่งขึ้นวันที่ 16 กันยายนไม่ได้คลี่คลายข้อใดเลย มันคือการเด้งกลับสามวันหลังการลดลงร้อยละ 12.7 ที่จุดชนวนโดยเป้าหมายสามปีของคู่แข่ง และเป็นการเคลื่อนไหวที่ Coherent ทำได้แย่กว่า Lumentum
สมมติฐานนี้จะถูกตัดสินด้วยสี่สิ่งตามลำดับนี้ 1.6T และรุ่นถัดไปขยายตัวได้จริงหรือไม่ อัตรากำไรขั้นต้นอยู่ใกล้ร้อยละ 40 ได้หรือไม่ คำสั่งซื้อระดับสถิติแปลงเป็นเงินสดได้หรือไม่ และกำลังการผลิตใหม่ให้ผลตอบแทนเหนือต้นทุนของเงินทุน — รวมถึงส่วนของผู้ถือหุ้น — ที่ใช้สร้างมันขึ้นมาหรือไม่ ข้อที่สามคือสิ่งที่พังไปในปีงบประมาณ 2569 และเป็นสิ่งที่ต้องเฝ้าดูก่อนเป็นอันดับแรก
บทความที่เกี่ยวข้อง
- SK Hynix พุ่ง 8%: วัฏจักร AI เป็นเรื่องจริงหรือไม่
- งบลงทุน AI 2569: ยักษ์เทคใช้ร้อยละ 96 ของกระแสเงินสด
- ผู้บริหาร AI เหยียบเบรก: หุ้นชิปร่วง ยักษ์เทคขึ้น
- ดีล Nvidia กับ Hugging Face 2569: 12.9 พันล้านที่ 86 เท่าของรายได้
- ดีลชิป Amazon กับ Qualcomm: 54 ล้านหุ้นที่เดิมพันไว้
- CoreWeave 2569: คำสั่งซื้อ AI แสนล้านเทียบความเสี่ยงหนี้
- ดีล NextEra กับ Dominion 2569: คอขวด 110 กิกะวัตต์เพื่อ AI
- ดีล Micron กับ Anthropic 2569: หน่วยความจำเบื้องหลัง Claude AI
- หุ้น AI บูม: Nvidia นำวัฏจักรชิป
แหล่งอ้างอิง
- Coherent Corp. — รายงานประจำปีแบบฟอร์ม 10-K ปีงบประมาณ 2569
- Coherent Corp. — ผลประกอบการไตรมาสสี่และปีงบประมาณ 2569 (แบบฟอร์ม 8-K เอกสารแนบ 99.1)
- Coherent Corp. — เอกสารนำเสนอนักลงทุนไตรมาสสี่ 2569 (เอกสารแนบ 99.2)
- Coherent Corp. — ประกาศความร่วมมือเชิงกลยุทธ์กับ Nvidia
- Coherent Corp. — หนังสือแสดงเจตจำนง CHIPS สำหรับการขยายที่เชอร์แมน เท็กซัส
- Coherent Corp. — เปิดตัวแพลตฟอร์ม PhotonLink ที่งาน ECOC วันที่ 21 กันยายน 2569
- Ciena — เป้าหมายทางการเงินปีงบประมาณ 2572
- TrendForce — ตลาดตัวรับส่งสัญญาณแสงเพื่อ AI ทั่วโลกแตะ 26 พันล้านดอลลาร์ในปี 2569
- US Bureau of Industry and Security — Export Administration Regulations
- SimianX — ข้อมูลพื้นฐานหุ้น COHR


