
Copart ซื้อ ACV Auctions: เดิมพัน 1.9 พันล้านดอลลาร์กับตลาดขายส่งรถระหว่างดีลเลอร์แบบดิจิทัล
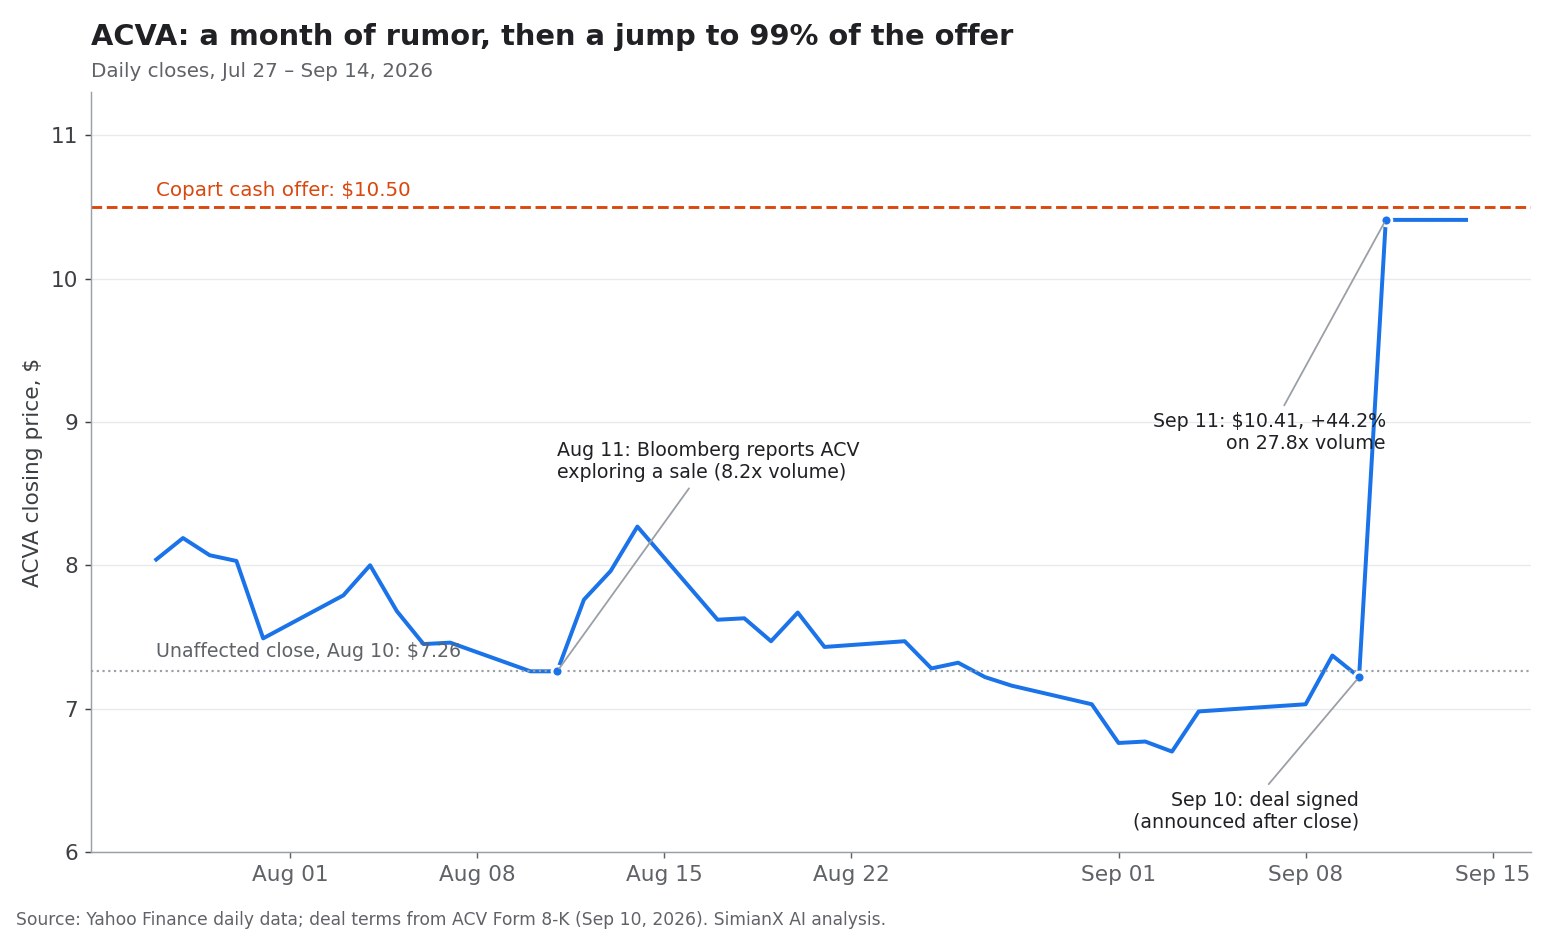
ดีล Copart ซื้อ ACV Auctions ปี 2026 เปลี่ยน ACVA จากหุ้นมาร์เก็ตเพลสที่ราคาตกหนักให้กลายเป็นหุ้นที่ถูกเข้าซื้อกิจการด้วยมูลค่าเงินสดที่แน่นอน เมื่อวันที่ 10 กันยายน 2026 Copart และ ACV ประกาศข้อตกลงฉบับสมบูรณ์ ซึ่ง Copart จะซื้อ ACV ใน ราคาหุ้นละ 10.50 ดอลลาร์เป็นเงินสด คิดเป็นมูลค่าส่วนของผู้ถือหุ้นราว 1.9 พันล้านดอลลาร์ ตาม ข่าวประชาสัมพันธ์ร่วมที่ยื่นต่อ SEC ในวันทำการถัดมา ACVA พุ่งขึ้น 44.2% ไปอยู่ที่ 10.41 ดอลลาร์ ด้วยปริมาณซื้อขายราว 28 เท่าของปกติ
ผลที่ตามมาคือผู้ถือหุ้น ACVA เหลือคำถามที่ง่าย ส่วนผู้ถือหุ้น Copart เหลือคำถามที่ยาก สำหรับผู้ถือ ACVA มูลค่าเกือบทั้งหมดสะท้อนอยู่ในราคาหุ้นแล้ว เพราะหุ้นปิดต่ำกว่าราคาเสนอซื้อเพียง 9 เซนต์ สำหรับผู้ถือ CPRT คำถามคือ บริษัทที่รายได้ของตัวเองเติบโตเพียง 0.4% ในปีงบประมาณ 2026 จะซื้อการเติบโตกลับมาได้หรือไม่ ด้วยมาร์เก็ตเพลสขายส่งระหว่างดีลเลอร์ที่มีอัตรากำไร EBITDA ที่ปรับปรุงแล้วเพียงราว 9%
ดีลนี้มีเหตุผลเชิงกลยุทธ์ Copart เป็นผู้นำระดับโลกด้านการประมูลรถซาก และรถที่บริษัทประกันจ่ายค่าเสียหายเต็มจำนวน ACV ดำเนินมาร์เก็ตเพลสขายส่งระหว่างดีลเลอร์ที่ขับเคลื่อนด้วยเทคโนโลยี พร้อมบริการตรวจสภาพรถ ขนส่ง สินเชื่อสต็อก ซอฟต์แวร์กำหนดราคา และข้อมูลสภาพรถ เมื่อรวมกันจะครอบคลุมวงจรชีวิตทั้งหมดของรถมือสอง ตั้งแต่การรับรถเทิร์นของดีลเลอร์ การประมูลขายส่ง การขายซาก ไปจนถึงการขายต่อในต่างประเทศ
แต่เรื่องเล่าเชิงกลยุทธ์ไม่ได้รับประกันผลตอบแทน Copart ระบุว่าธุรกรรมนี้ควรเป็นกลางต่อกำไรต่อหุ้นในปีเต็มแรกหลังเข้าเป็นเจ้าของ และจะเพิ่มกำไรต่อหุ้นตั้งแต่ปีงบประมาณ 2028 เป็นต้นไปเท่านั้น ผู้ถือหุ้นต้องรอผลประโยชน์ ขณะที่ Copart ต้องแบกความเสี่ยงด้านการควบรวม การดำเนินงาน และวัฏจักรตลาด
SimianX AI ช่วยนักลงทุนติดตามเหตุการณ์แบบนี้ได้ด้วยการรวมเอกสารยื่นต่อหน่วยงานกำกับ ข้อมูลมูลค่า ตัวชี้วัดทางเทคนิค ประกาศผลประกอบการ และความเชื่อมั่นจากข่าวไว้ในเวิร์กโฟลว์วิจัยแบบหลายเอเจนต์เดียว
ดีล Copart–ACV คืออะไรกันแน่?
ธุรกรรมนี้มีโครงสร้างเป็นการเสนอซื้อหุ้นด้วยเงินสดทั้งหมด ตามด้วยการควบรวมกิจการ เงื่อนไขสำคัญจาก แบบฟอร์ม 8-K ของ ACV และ สัญญาควบรวมกิจการ มีดังนี้
| เงื่อนไข | รายละเอียด |
|---|---|
| ราคา | 10.50 ดอลลาร์ต่อหุ้น ACVA เป็นเงินสดทั้งหมด |
| มูลค่าส่วนของผู้ถือหุ้นโดยนัย | ราว 1.9 พันล้านดอลลาร์ |
| ส่วนเพิ่มราคา | ราว 45% จากราคาปิดวันที่ 10 สิงหาคมที่ยังไม่ได้รับผลกระทบจากข่าว (7.26 ดอลลาร์) และราว 41% จากราคาเฉลี่ยถ่วงน้ำหนักด้วยปริมาณ 30 วันถึงวันที่ 9 กันยายน |
| โครงสร้าง | เสนอซื้อหุ้น แล้วควบรวมบริษัทย่อยของ Copart เข้ากับ ACV |
| เงื่อนไขปิดดีล | หุ้น ACV เกินครึ่งหนึ่งถูกนำมาเสนอขาย ระยะเวลารอตามกฎหมาย Hart-Scott-Rodino (HSR) สิ้นสุดลง และเงื่อนไขทั่วไป |
| แหล่งเงินทุน | เงินสดในมือของ Copart ไม่มีเงื่อนไขด้านการจัดหาเงิน |
| ค่าปรับที่ ACV ต้องจ่าย | 57.7 ล้านดอลลาร์ (เช่น เมื่อรับข้อเสนอที่ดีกว่า) |
| ค่าปรับย้อนกลับที่ Copart ต้องจ่าย | 115.3 ล้านดอลลาร์ หากดีลล้มด้วยเหตุผลด้านการต่อต้านการผูกขาด (คำสั่งห้ามตาม HSR หรือกฎหมายการแข่งขัน หรือเงื่อนไข HSR ไม่สำเร็จภายในวันสิ้นสุด) |
| คาดว่าจะปิดดีล | ภายในสิ้นปีปฏิทิน 2026 |
| หลังปิดดีล | ACV ดำเนินงานเป็นบริษัทย่อยอิสระของ Copart ภายใต้ทีมผู้บริหารชุดปัจจุบัน |
มีสองรายละเอียดที่โดดเด่น ข้อแรก ส่วนเพิ่มราคาวัดจากวันที่ 10 สิงหาคม ไม่ใช่ 9 กันยายน เพราะเมื่อวันที่ 11 สิงหาคม บลูมเบิร์กรายงาน ว่า ACV กำลังพิจารณาขายกิจการหลังได้รับความสนใจจากผู้ต้องการซื้อ และหุ้นมีปริมาณซื้อขาย 8.2 เท่าของปกติในวันนั้น หากวัดจากราคาก่อนวันลงนาม ส่วนเพิ่มราคาก็ยังอยู่ที่ราว 45% เพราะ ACVA ย่อตัวกลับไปที่ 7.22 ดอลลาร์แล้ว
ข้อสอง ค่าปรับย้อนกลับสูงเป็นสองเท่าของค่าปรับที่ ACV ต้องจ่าย Copart วางเงิน 115.3 ล้านดอลลาร์เป็นเดิมพันว่าหน่วยงานกำกับจะอนุมัติดีล นี่เป็นสัญญาณความมั่นใจที่มีความหมาย และยังเป็นสัญญาณที่ชัดที่สุดว่าทั้งสองฝ่ายมองความเสี่ยงใดสำคัญที่สุด
ACV รายงานหุ้นที่ออกจำหน่ายแล้ว 169.8 ล้านหุ้น ณ วันที่ 3 สิงหาคม 2026 เมื่อคูณ 10.50 ดอลลาร์จะได้ราว 1.78 พันล้านดอลลาร์ ตัวเลขราว 1.9 พันล้านดอลลาร์ที่ประกาศจึงรวมหุ้นที่ให้เป็นค่าตอบแทนพนักงานด้วย
โครงสร้างนี้ยังส่งสารอีกข้อหนึ่ง Copart ไม่ได้มอง ACV เป็นการซื้อซอฟต์แวร์เล็ก ๆ แต่เป็นการซื้อธุรกิจที่มีความสัมพันธ์กับดีลเลอร์ การดำเนินงานมาร์เก็ตเพลส ผลิตภัณฑ์ข้อมูล และทีมผู้บริหารเป็นของตัวเอง และ Copart สัญญาว่าจะเก็บทีมนั้นไว้
ทำไม ACV Auctions จึงมีคุณค่าเชิงกลยุทธ์
ACV ไม่ใช่แค่เว็บไซต์ประมูลออนไลน์ แต่ผสานมาร์เก็ตเพลสดิจิทัลเข้ากับบริการที่ช่วยดีลเลอร์จัดหา ตั้งราคา ขนส่ง จัดหาเงินทุน และบริหารรถมือสอง
บริการหลักประกอบด้วย
- ACV Auctions: การประมูลขายส่งระหว่างดีลเลอร์แบบดิจิทัล
- ACV Transportation: บริการโลจิสติกส์และขนย้ายรถ
- ACV Capital: สินเชื่อสต็อกระยะสั้นสำหรับดีลเลอร์ที่มีคุณสมบัติ
- ACV MAX: ซอฟต์แวร์บริหารสต็อกและเพิ่มกำไรสูงสุด
- VIPER: เทคโนโลยีถ่ายภาพและตรวจสภาพรถด้วย AI สำหรับดีลเลอร์
- True360: ข้อมูลการตรวจและรายงานสภาพรถ
- ClearCar: เครื่องมือรับรถเทิร์นและประเมินมูลค่ารถสำหรับผู้บริโภค
เทคโนโลยีของ ACV มุ่งแก้ปัญหาเรื้อรังของตลาดรถมือสอง ดีลเลอร์ต้องตัดสินใจซื้ออย่างรวดเร็วโดยมีข้อมูลไม่ครบ สภาพรถ ระยะทางวิ่ง ประวัติทะเบียน อุปสงค์ในพื้นที่ ค่าขนส่ง และราคาขายต่อที่คาดไว้ ล้วนมีผลต่อกำไร ระบบตรวจสภาพและประเมินมูลค่าของ ACV พยายามทำให้การตัดสินใจเหล่านี้สม่ำเสมอขึ้น
ชั้นข้อมูลนี้คือสิ่งที่ Copart บอกว่าต้องการมากที่สุด ในประกาศ Copart ระบุว่าเมื่อรวมกัน ทั้งสองบริษัทจะมี "ชุดข้อมูลสภาพรถที่ใหญ่ที่สุดชุดหนึ่งในอุตสาหกรรม" และ "เทคโนโลยีตรวจสภาพที่เน้นดีลเลอร์ ข้อมูลสภาพรถ และเครื่องมือประเมินมูลค่าด้วย AI" ของ ACV จะเสริมผลิตภัณฑ์ของ Copart เอง ตาม เอกสารนำเสนอธุรกรรม ACV มีผู้ตรวจสภาพรถในสหรัฐฯ มากกว่า 850 คน ธุรกรรมกว่า 70,000 รายการต่อเดือน และผู้ซื้อที่ไม่ซ้ำกันมากกว่า 22,000 รายในปี 2025
ภาพรวมการเงินล่าสุดของ ACV
ACV เข้าสู่ดีลนี้ด้วยแรงส่งด้านรายได้ แต่ความสามารถทำกำไรยังไม่มาก
สำหรับทั้งปี 2025 ตาม หนังสือเชิญประชุมผู้ถือหุ้นปี 2026 ของ ACV
- รายได้ 760 ล้านดอลลาร์ เพิ่มขึ้น 19% จากปีก่อน
- รายได้จากมาร์เก็ตเพลสและบริการ 678 ล้านดอลลาร์ เพิ่มขึ้น 18%
- ยอดขายรถผ่านมาร์เก็ตเพลส 829,276 คัน เพิ่มขึ้น 12%
- EBITDA ที่ปรับปรุงแล้ว 59 ล้านดอลลาร์
ผลประกอบการไตรมาส 2 ปี 2026 ที่ประกาศเมื่อ 10 สิงหาคม แสดงว่ารายได้ยังเติบโต แต่ปริมาณรถหยุดนิ่ง
| ตัวชี้วัดไตรมาส 2 ปี 2026 | ผลลัพธ์ | เปลี่ยนแปลงจากปีก่อน |
|---|---|---|
| รายได้ | 214 ล้านดอลลาร์ | +10% |
| รายได้จากมาร์เก็ตเพลสและบริการ | 189 ล้านดอลลาร์ | +8% |
| มูลค่าสินค้ารวมบนมาร์เก็ตเพลส (GMV) | 2.7 พันล้านดอลลาร์ | ทรงตัว |
| ยอดขายรถผ่านมาร์เก็ตเพลส | 211,472 คัน | ทรงตัว |
| ขาดทุนสุทธิตาม GAAP | 8 ล้านดอลลาร์ | ขาดทุน 7 ล้านดอลลาร์เมื่อปีก่อน |
| กำไรสุทธิที่ไม่ใช่ GAAP | 10 ล้านดอลลาร์ | 12 ล้านดอลลาร์เมื่อปีก่อน |
| EBITDA ที่ปรับปรุงแล้ว | 21 ล้านดอลลาร์ | 19 ล้านดอลลาร์เมื่อปีก่อน |
ACV ยืนยันแนวทางทั้งปี 2026 ที่รายได้ 845–855 ล้านดอลลาร์ (เพิ่มขึ้น 11% ถึง 13%) EBITDA ที่ปรับปรุงแล้ว 73–77 ล้านดอลลาร์ และขาดทุนสุทธิตาม GAAP 44–49 ล้านดอลลาร์ แนวทางนี้ตั้งสมมติฐานว่า "ตลาดขายส่งของดีลเลอร์คาดว่าจะมีเสถียรภาพในครึ่งหลังของปี 2026" และผู้บริหารกล่าวถึง "แรงต้านต่อเนื่องในตลาดขายส่งของดีลเลอร์"
ตัวเลขเหล่านี้เผยลักษณะสำคัญของธุรกิจ ACV เพิ่มรายได้ได้แม้จำนวนรถและ GMV จะทรงตัว เพราะรายได้ต่อคันสูงขึ้น และบริการขนส่ง สินเชื่อ การตรวจสภาพ และซอฟต์แวร์เติบโตเร็วกว่า คุณภาพของการเติบโตนั้นสำคัญ รายได้จากบริการอาจเกิดซ้ำได้มากกว่าค่าธรรมเนียมประมูล แต่มีโครงสร้างอัตรากำไรและภาระการดำเนินงานต่างกัน
ACV เทียบกับคู่แข่งดิจิทัลรายใหญ่ที่สุด
ตลาดขายส่งของดีลเลอร์ถูกครองโดย Manheim ของ Cox Automotive และ OPENLANE (ชื่อเดิม KAR Auction Services) ซึ่งทั้งสองรายใหญ่กว่า ACV มาก คู่แข่งรายเดียวที่เปิดเผยข้อมูลได้เทียบเคียงกันคือ OPENLANE
| ปี 2025 | ACV | OPENLANE |
|---|---|---|
| จำนวนรถที่ขาย | 829,276 คัน | เกือบ 1.5 ล้านคัน |
| มูลค่าสินค้ารวม | กว่า 10 พันล้านดอลลาร์ | 29 พันล้านดอลลาร์ |
| รายได้ | 760 ล้านดอลลาร์ | 1.9 พันล้านดอลลาร์ |
| EBITDA ที่ปรับปรุงแล้ว | 59 ล้านดอลลาร์ | 333 ล้านดอลลาร์ |
ที่มา: หนังสือเชิญประชุมผู้ถือหุ้นและเอกสารนำเสนอธุรกรรมของ ACV และ ผลประกอบการไตรมาส 4 ปี 2025 ของ OPENLANE
การเปรียบเทียบนี้แสดงทั้งโอกาสและช่องว่าง ACV เป็นผู้ท้าชิงดิจิทัลที่เล็กกว่าแต่โตเร็วกว่า ส่วน OPENLANE มี EBITDA ที่ปรับปรุงแล้วมากกว่า ACV กว่าห้าเท่า Copart กำลังเดิมพันว่าเงินทุน เครือข่ายผู้ซื้อ และจุดบริการทางกายภาพกว่า 250 แห่งของตนจะปิดช่องว่างนี้ได้เร็วกว่าที่ ACV จะทำได้เพียงลำพัง
ACVA พุ่ง 44%: สิ่งที่นักลงทุนควรเข้าใจ
การพุ่งขึ้นของ ACVA เป็นปฏิกิริยาเชิงเก็งกำไรส่วนต่างราคา ไม่ใช่การประเมินใหม่ของตลาดต่อศักยภาพของ ACV เมื่อยืนลำพัง เมื่อบริษัทจดทะเบียนตกลงให้ถูกซื้อด้วยเงินสด หุ้นมักซื้อขายต่ำกว่าราคาเสนอซื้อเล็กน้อย ส่วนลดนั้นสะท้อนเวลาจนถึงวันปิดดีล โอกาสที่หน่วยงานกำกับจะทำให้ล่าช้า ความเสี่ยงที่หุ้นถูกนำมาเสนอขายไม่พอ ปัญหาทางกฎหมาย และโอกาสเล็กน้อยที่จะมีผู้เสนอราคาแข่ง
นี่คือสิ่งที่ตลาดสะท้อนไว้ในราคาแล้ว
| จุดอ้างอิง | ราคา ACVA | เทียบกับราคาเสนอซื้อ 10.50 ดอลลาร์ |
|---|---|---|
| ราคาปิดที่ยังไม่ได้รับผลกระทบ 10 สิงหาคม | 7.26 ดอลลาร์ | ราคาเสนอซื้อสูงกว่า 44.6% |
| ราคาปิดก่อนลงนาม 10 กันยายน | 7.22 ดอลลาร์ | ราคาเสนอซื้อสูงกว่า 45.4% |
| ราคาปิดแรกหลังประกาศดีล 11 กันยายน | 10.41 ดอลลาร์ | ต่ำกว่าราคาเสนอซื้อ 0.9% |
| ราคาปิด 14 กันยายน | 10.41 ดอลลาร์ | ต่ำกว่าราคาเสนอซื้อ 0.9% |
ที่มา: ราคาปิดรายวันจาก Yahoo Finance
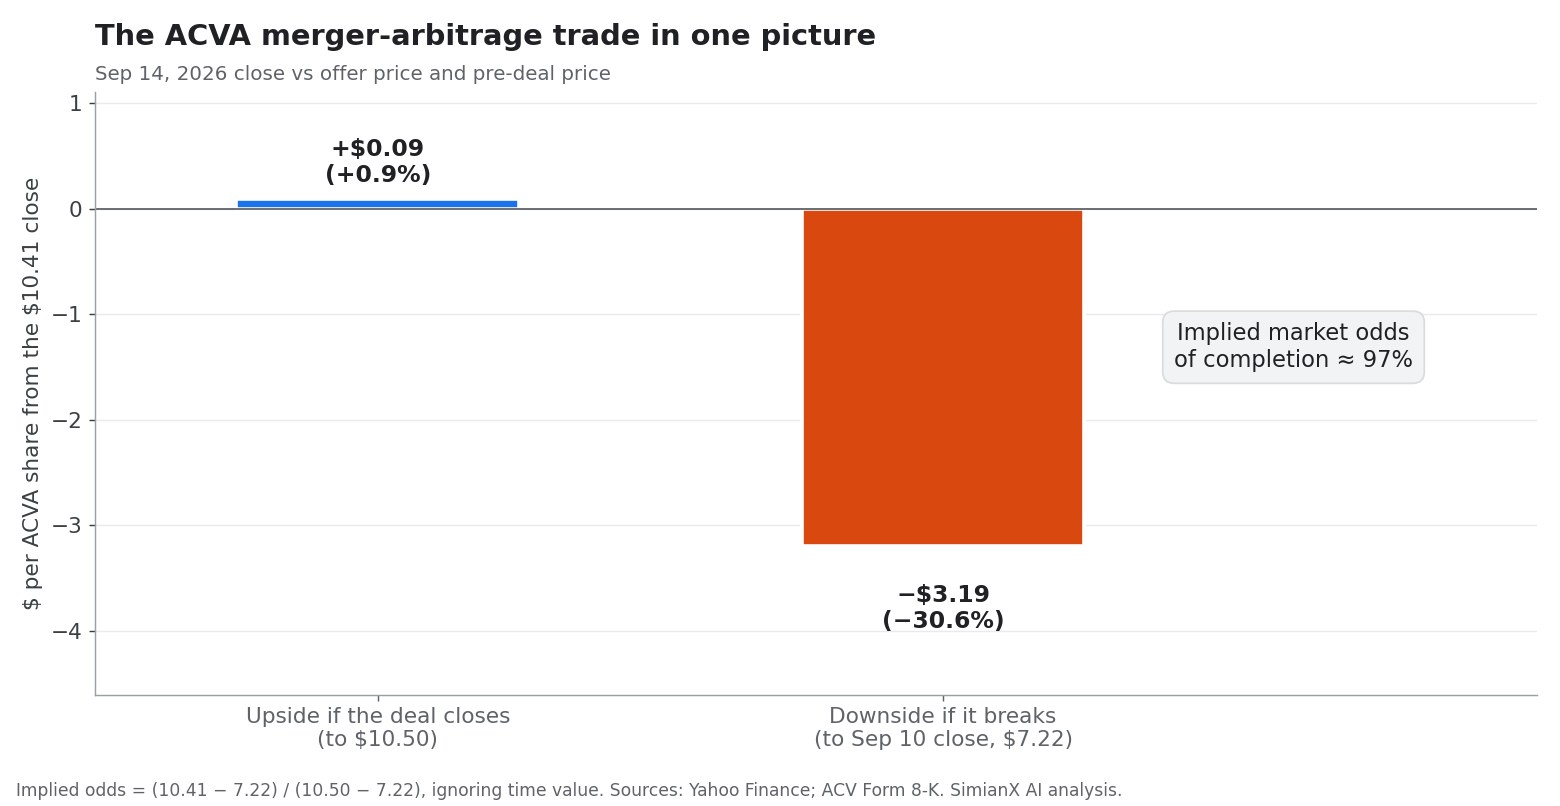
ความไม่สมมาตรชัดเจนมาก ที่ 10.41 ดอลลาร์ ส่วนต่างรวมอยู่ที่ 9 เซนต์ หรือ 0.9% หากดีลปิดภายในสิ้นเดือนธันวาคม จะคิดเป็นผลตอบแทนต่อปีราว 3% หากดีลล้มและหุ้นกลับไปที่ราคาก่อนดีล 7.22 ดอลลาร์ จะขาดทุน 3.19 ดอลลาร์ต่อหุ้น หรือราว 31% เมื่อหาความน่าจะเป็นที่ทำให้สองผลลัพธ์นี้เท่ากัน จะได้ความน่าจะเป็นโดยนัยที่ดีลจะสำเร็จราว 97% โดยไม่คิดมูลค่าเงินตามเวลา
นั่นหมายความว่าตลาดมองดีลนี้ว่าเกือบแน่นอน นักลงทุนเก็งกำไรจากการควบรวมได้ค่าตอบแทนน้อยมากสำหรับการรับความเสี่ยงที่เหลือ ซึ่งส่วนใหญ่คือความเสี่ยงด้านเวลาในการพิจารณาต่อต้านการผูกขาด ค่าปรับย้อนกลับ 115.3 ล้านดอลลาร์จะช่วยบรรเทาความเสียหายต่อ ACV ได้หากหน่วยงานกำกับขวางดีล แต่ไม่ได้ขจัดความเสียหายนั้น
ตรรกะเชิงกลยุทธ์ของ Copart: ซื้อการเติบโต
วิธีที่ง่ายที่สุดในการเข้าใจดีลนี้คือดูผลประกอบการของ Copart เอง ซึ่งประกาศในบ่ายวันเดียวกันใน รายงานไตรมาส 4 ปีงบประมาณ 2026
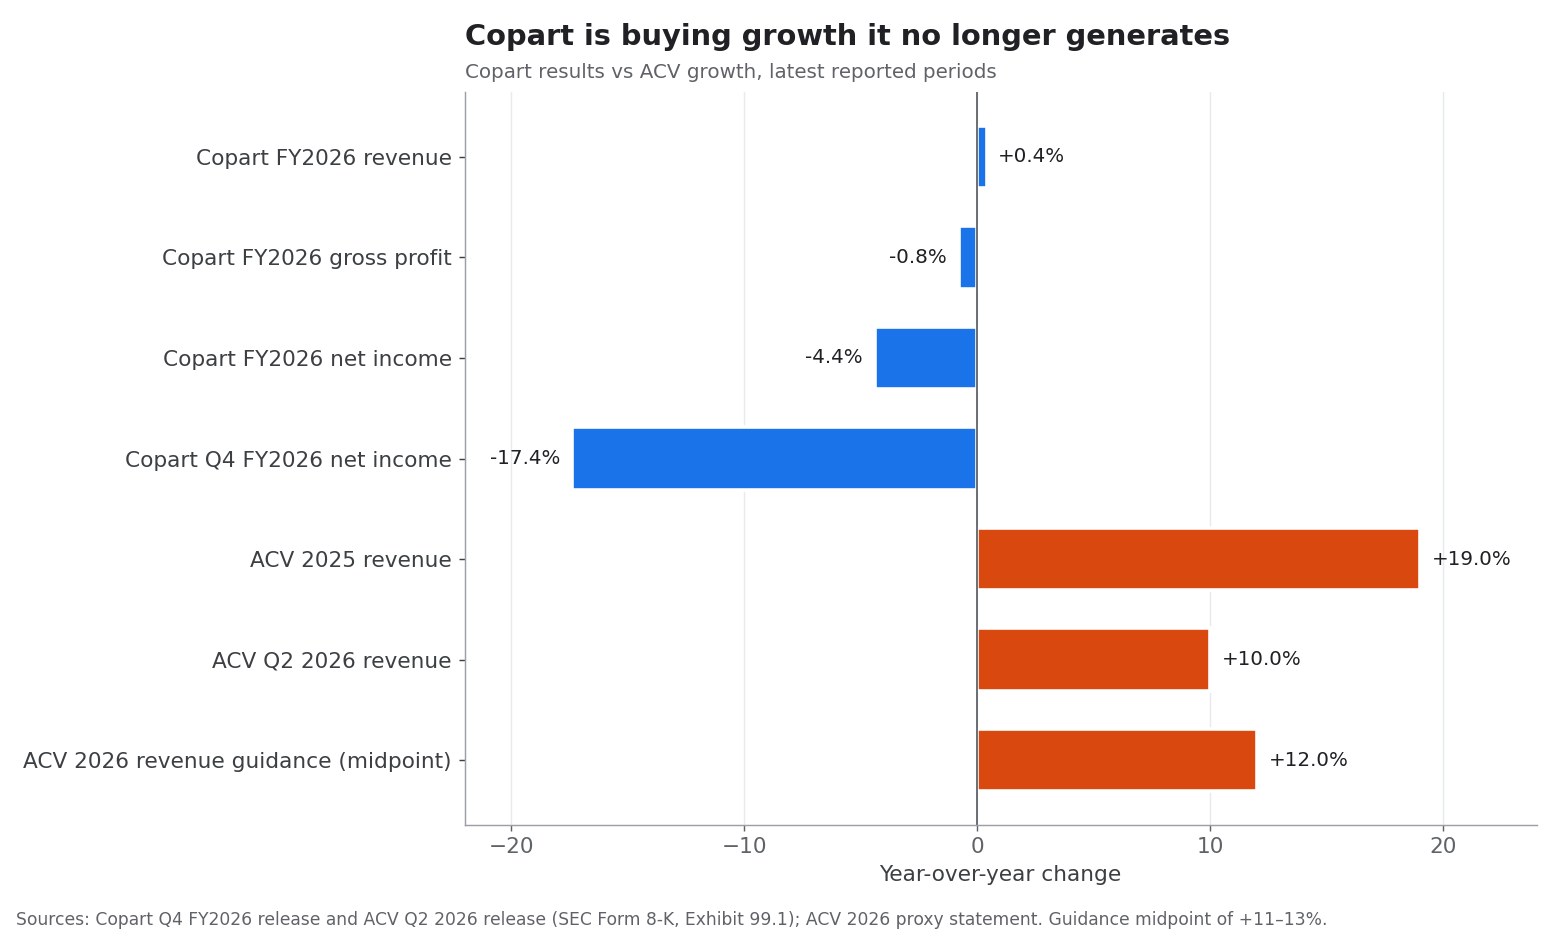
สำหรับปีงบประมาณที่สิ้นสุด 31 กรกฎาคม 2026 Copart รายงานดังนี้
| Copart ปีงบประมาณ 2026 | ผลลัพธ์ | เปลี่ยนแปลง |
|---|---|---|
| รายได้ | 4.67 พันล้านดอลลาร์ | +0.4% |
| กำไรขั้นต้น | 2.08 พันล้านดอลลาร์ | −0.8% |
| กำไรสุทธิส่วนที่เป็นของ Copart | 1.48 พันล้านดอลลาร์ | −4.4% |
| กำไรต่อหุ้นปรับลด | 1.55 ดอลลาร์ | −2.5% |
| กำไรสุทธิไตรมาส 4 | 327 ล้านดอลลาร์ | −17.4% |
| กำไรต่อหุ้นปรับลดไตรมาส 4 | 0.35 ดอลลาร์ | −14.6% |
| เงินสดและหลักทรัพย์ที่ถือจนครบกำหนด ณ 31 กรกฎาคม | 4.49 พันล้านดอลลาร์ | ลดลงจาก 4.79 พันล้านดอลลาร์ |
ธุรกิจที่เคยเติบโตทบต้นอย่างสม่ำเสมอมาสองทศวรรษได้หยุดโตแล้ว ราคาหุ้นก็สะท้อนสิ่งนี้ CPRT ปิดที่ 31.73 ดอลลาร์ในวันที่ 14 กันยายน ราวครึ่งหนึ่งของราคาปิดรายสัปดาห์สูงสุด 63.84 ดอลลาร์เมื่อเดือนพฤษภาคม 2025 กำไรต่อหุ้นปีงบประมาณ 2026 ยังได้แรงหนุนจากจำนวนหุ้นที่ลดลง เพราะจำนวนหุ้นถัวเฉลี่ยถ่วงน้ำหนักแบบปรับลดลดลง 4.7% ในไตรมาส 4
ในบริบทนี้ ACV มอบสามสิ่งที่ธุรกิจรถซากหลักของ Copart ให้ตัวเองไม่ได้
1. แหล่งการเติบโตใหม่
Copart ครองตลาดรถซากและรถที่เสียหายสิ้นเชิง ACV ให้สถานะทันทีในตลาดขายส่งระหว่างดีลเลอร์ ซึ่งรวมรถเทิร์น สต็อกส่วนเกิน การระบายรถฝูง และการขายต่อรถมือสอง Copart เรียกช่องทางดีลเลอร์ว่า "แหล่งการเติบโตใหม่" และบอกว่าดีลนี้ "คาดว่าจะเร่งการเติบโตของรายได้"
รถหนึ่งคันอาจเข้าสู่สต็อกของดีลเลอร์ในฐานะรถเทิร์น ผ่านการประมูลขายส่ง ถูกขนส่งไปยังดีลเลอร์อีกราย และขายให้ผู้บริโภคในที่สุด หรืออาจจบลงที่การขายซากหลังเกิดอุบัติเหตุ Copart จะได้เข้าไปมีบทบาทในขั้นตอนมากขึ้นของกระบวนการนี้
2. การขายข้ามบนเครือข่ายที่ใหญ่ขึ้น
Copart มีสมาชิกราว 1 ล้านรายในกว่า 185 ประเทศ และขายรถมากกว่า 4 ล้านคันในปีที่ผ่านมา ACV มีความสัมพันธ์กับดีลเลอร์และเทคโนโลยี บริษัทที่รวมกันจะขายข้ามได้ดังนี้
- บริการมาร์เก็ตเพลสของ ACV ให้ผู้ซื้อที่เป็นดีลเลอร์ของ Copart
- บริการขนส่งและโลจิสติกส์ของ Copart ให้ลูกค้า ACV
- เครื่องมือตรวจสภาพของ ACV ให้ผู้ขายของ Copart
- ฐานผู้ซื้อต่างประเทศของ Copart ให้กับสต็อกของ ACV
- โครงการรถเชิงพาณิชย์สำหรับบริษัทสินเชื่อของค่ายรถ ธนาคาร ผู้บริหารรถฝูง และผู้ให้กู้
- ผลิตภัณฑ์ข้อมูลครอบคลุมช่องทางขายส่งและรถซาก
3. เทคโนโลยีและปัญญาประดิษฐ์
ACV ใช้ข้อมูลรถ การถ่ายภาพด้วย AI การวิเคราะห์เชิงคาดการณ์ และคำแนะนำด้านสต็อก คุณค่าเชิงกลยุทธ์ของเทคโนโลยีนี้อาจเกินรายได้ซอฟต์แวร์ของตัวเอง ข้อมูลสภาพรถที่ดีขึ้นช่วยให้ตั้งราคาได้ดีขึ้น เพิ่มความมั่นใจของผู้ซื้อ และลดข้อพิพาท ทั้งในตลาดขายส่งของดีลเลอร์ และอาจรวมถึงการประมูลรถซากของ Copart ด้วย
Copart จ่ายแพงเกินไปสำหรับ ACV หรือไม่?
มูลค่าส่วนของผู้ถือหุ้น 1.9 พันล้านดอลลาร์เท่ากับราว
- ประมาณ 2.2 เท่า ของค่ากลางแนวทางรายได้ปี 2026 ของ ACV
- ประมาณ 25 เท่า ของค่ากลางแนวทาง EBITDA ที่ปรับปรุงแล้วปี 2026
- ส่วนเพิ่ม 45% จากมูลค่าตลาดของ ACV ที่ยังไม่ได้รับผลกระทบจากข่าว
- ราว 42% ของเงินสดและหลักทรัพย์ที่ถือจนครบกำหนด 4.49 พันล้านดอลลาร์ของ Copart
หากดูจากอัตราส่วนต่อรายได้ ดีลนี้ไม่ได้ดูสุดโต่งสำหรับมาร์เก็ตเพลสดิจิทัลที่กำลังเติบโต แต่หากดูจากอัตราส่วนต่อ EBITDA จะดูตึงกว่ามาก เพราะอัตรากำไร EBITDA ที่ปรับปรุงแล้วของ ACV มีเพียงราว 9% เพื่อเปรียบเทียบ อัตรากำไร EBITDA ที่ปรับปรุงแล้วของ OPENLANE ในปี 2025 อยู่ที่ราว 17%
ราคายังต้องเทียบกับอดีตด้วย ราคาปิดรายเดือนสูงสุดของ ACVA หลังเข้าตลาดในปี 2021 อยู่ที่ 34.61 ดอลลาร์ และก่อนความสนใจซื้อกิจการจะปรากฏ หุ้นร่วงไปแล้ว 47% ในรอบปี ผู้ถือหุ้นระยะยาวบางรายจะได้รับเงินน้อยกว่าที่ลงทุนไปมาก แม้จะได้ส่วนเพิ่ม 45%
Copart อาจยอมจ่ายอัตราส่วนที่สูงขึ้นเพราะ
- ACV เติบโตเร็วกว่าธุรกิจรถซากที่อิ่มตัวแล้วของ Copart
- ACV ให้การเข้าถึงช่องทางดีลเลอร์ที่สำคัญเชิงกลยุทธ์
- Copart ลดต้นทุนด้านเทคโนโลยี สำนักงานใหญ่ และการดำเนินงานที่ซ้ำซ้อนได้เมื่อเวลาผ่านไป
- แพลตฟอร์มของ ACV อาจเพิ่มผลิตภาพของลานจอดรถและเครือข่ายผู้ซื้อเดิมของ Copart
- Copart นำเงินสดที่ว่างอยู่ไปลงทุนในธุรกิจที่เกี่ยวข้องและมีทางให้เติบโตอีกยาว
บททดสอบที่แท้จริงคือบริษัทที่รวมกันจะสร้างกระแสเงินสดส่วนเพิ่มได้เกินต้นทุนค่าเสียโอกาสของเงิน 1.9 พันล้านดอลลาร์หรือไม่ Copart ยังไม่ได้ระบุตัวเลขการประสานประโยชน์ จนกว่าจะมีตัวเลข นักลงทุนควรถือว่า "เป็นกลางในปีแรก เพิ่มกำไรต่อหุ้นตั้งแต่ปีงบประมาณ 2028" คือเป้าหมายทางการเงินเดียวที่ให้คำมั่นไว้
ความแข็งแกร่งทางการเงินของ Copart หนุนดีลนี้
Copart จ่ายค่า ACV ได้อย่างสบาย บริษัทจะจ่ายด้วยเงินสดในมือ ไม่ต้องออกหุ้นใหม่ในช่วงที่มูลค่าหุ้นต่ำ และไม่ต้องกู้เงินเพื่อซื้อกิจการ หลังจ่ายราว 1.9 พันล้านดอลลาร์ ยังจะเหลือเงินสดและหลักทรัพย์ราว 2.6 พันล้านดอลลาร์ ตามงบดุล ณ 31 กรกฎาคม
ถึงอย่างนั้น การจ่ายเงินสดก็มีต้นทุนค่าเสียโอกาส Copart อาจใช้เงินก้อนนี้เพื่อ
- ซื้อที่ดินและขยายลานจอดรถ
- การเติบโตในต่างประเทศ
- ซื้อหุ้นคืน ซึ่งที่ราคาหุ้นต่ำในปัจจุบันอาจดูถูก
- พัฒนาเทคโนโลยี
- ซื้อกิจการขนาดเล็กที่ให้ผลตอบแทนเร็วกว่า
ท้ายที่สุด ธุรกรรมนี้ต้องให้ผลดีกว่าทางเลือกเหล่านั้น
ทำไม ACV จะยังเป็นบริษัทย่อยอิสระ
การที่ Copart ตัดสินใจให้ ACV เป็นบริษัทย่อยอิสระภายใต้การนำของจอร์จ ชามูน ประธานเจ้าหน้าที่บริหาร เป็นเรื่องที่มีเหตุผลเชิงกลยุทธ์
ลูกค้าดีลเลอร์ของ ACV อาจกังวลว่า Copart จะใช้ข้อมูลมาร์เก็ตเพลสมาแข่งกับพวกเขา การแยก ACV ออกในเชิงปฏิบัติการช่วยรักษาความไว้วางใจและลดความปั่นป่วน ACV ยังมีวัฒนธรรมเทคโนโลยี กระบวนการขาย และแผนพัฒนาผลิตภัณฑ์ของตัวเอง การควบรวมเต็มรูปแบบทันทีเสี่ยงที่จะเสียวิศวกร ดีลเลอร์ หรือความเร็วในการพัฒนาผลิตภัณฑ์
โครงสร้างแบบอิสระมีข้อดีหลายประการ
- รักษาทีมผู้บริหารของ ACV
- ดีลเลอร์ถูกรบกวนน้อยลง
- ลงทุนต่อเนื่องใน ACV MAX, VIPER และผลิตภัณฑ์ข้อมูล
- ความรับผิดชอบต่อผลการดำเนินงานชัดเจนขึ้น
- เส้นทางค่อยเป็นค่อยไปสู่การผสานเทคโนโลยี
ข้อเสียคือความเป็นอิสระอาจทำให้การประหยัดต้นทุนจากการควบรวมล่าช้า Copart อาจไม่ได้รับการประหยัดที่อาจเกิดขึ้นทั้งหมดอย่างรวดเร็ว หาก ACV ยังแยกระบบ พนักงาน และการดำเนินงาน
ความเสี่ยงสำคัญในดีล Copart ซื้อ ACV Auctions ปี 2026
ความเสี่ยงด้านกฎระเบียบและการต่อต้านการผูกขาด
ดีลนี้ต้องผ่านการพิจารณาตามกฎหมาย Hart-Scott-Rodino Copart และ ACV บอกว่าธุรกิจของทั้งสองเสริมกัน ฝั่งหนึ่งคือรถซาก อีกฝั่งคือขายส่งระหว่างดีลเลอร์ แต่หน่วยงานกำกับอาจยังตรวจสอบส่วนที่ทับซ้อนในการประมูลรถออนไลน์ และดูว่าการรวมแพลตฟอร์มรถซากที่ครองตลาดเข้ากับผู้ท้าชิงดิจิทัลในตลาดดีลเลอร์จะลดการแข่งขันหรือไม่ ขนาดของค่าปรับย้อนกลับแสดงว่านี่คือความเสี่ยงที่ทั้งสองฝ่ายคำนวณราคาไว้อย่างรอบคอบที่สุด
ความเสี่ยงด้านการควบรวม
ระบบเทคโนโลยี ฐานข้อมูลลูกค้า เครื่องมือกำหนดราคา และเครือข่ายขนส่งต้องเชื่อมกันอย่างระมัดระวัง การควบรวมที่ไม่ดีอาจทำให้เกิดข้อผิดพลาดในการเรียกเก็บเงิน บริการหยุดชะงัก หรือดีลเลอร์ไม่พอใจ
ความเสี่ยงด้านวัฒนธรรม
ธุรกิจของ Copart สร้างบนขนาด โครงสร้างพื้นฐานทางกายภาพ และวินัยการดำเนินงาน ACV เป็นมาร์เก็ตเพลสเทคโนโลยีที่พึ่งพาการพัฒนาซอฟต์แวร์ วิทยาการข้อมูล และการปรับปรุงผลิตภัณฑ์อย่างรวดเร็ว การควบรวมมากเกินไปอาจทำให้ ACV เสียความเป็นผู้ประกอบการ ส่วนการควบรวมน้อยเกินไปอาจทำให้ผลประโยชน์จากการประสานไม่เกิดขึ้น
ความเสี่ยงด้านความเป็นกลางต่อดีลเลอร์
ดีลเลอร์อาจชอบมาร์เก็ตเพลสที่เป็นกลาง Copart ต้องทำให้ลูกค้า ACV มั่นใจว่าข้อมูลของพวกเขาจะไม่ถูกใช้ในทางที่บั่นทอนความเชื่อมั่นในมาร์เก็ตเพลส
ความเสี่ยงด้านการแข่งขัน
ACV แข่งกับ Manheim, OPENLANE การประมูลแบบมีสถานที่จริง และแพลตฟอร์มดิจิทัลอื่น คู่แข่งอาจตอบโต้ด้วยค่าธรรมเนียมที่ต่ำลง การตรวจสภาพที่ดีขึ้น หรือเครื่องมือใหม่ระหว่างที่ดีลยังไม่ปิด
วัฏจักรของตลาดรถมือสอง
ปริมาณและราคาขายส่งขึ้นอยู่กับอัตราดอกเบี้ย กำลังซื้อรถมือสอง ระดับสต็อก อุปทานรถหมดสัญญาเช่า การยึดรถ และอุปสงค์ของผู้บริโภค แนวทางของ ACV เองตั้งสมมติฐานว่าตลาดดีลเลอร์จะมีเสถียรภาพในครึ่งหลังของปี 2026 หากตลาดอ่อนแอลงจะกระทบ GMV และผลขาดทุนจากสินเชื่อ
ความเสี่ยงที่ข้อเสนอซื้อจะล้มเหลว
ผู้ถือหุ้น ACVA ควรจำไว้ว่าราคา 10.50 ดอลลาร์มีเงื่อนไข หากดีลล้ม หุ้นอาจร่วงกลับไปใกล้ระดับก่อนประกาศที่ราว 7 ดอลลาร์
ฉากทัศน์ขาขึ้น กรณีฐาน และขาลง
| ฉากทัศน์ | สมมติฐานหลัก | ผลลัพธ์ที่อาจเกิดขึ้น |
|---|---|---|
| ขาขึ้น | ดีลปิดตามกำหนด รักษาดีลเลอร์ไว้ได้สูง Copart ขายข้ามได้ดี และ ACV บรรลุความได้เปรียบจากขนาดการดำเนินงาน | ผู้ถือ ACVA ได้ 10.50 ดอลลาร์ Copart กลับมาเติบโตและได้ผลตอบแทนที่น่าสนใจจากเงิน 1.9 พันล้านดอลลาร์ |
| กรณีฐาน | ดีลปิดราวสิ้นปี ACV ยังเป็นอิสระ และผลประโยชน์จากการประสานค่อย ๆ มา | รายได้ Copart เพิ่มขึ้นปานกลางและกำไรต่อหุ้นเพิ่มตั้งแต่ปีงบประมาณ 2028 ตามที่สัญญา |
| ขาลง | การพิจารณาต่อต้านการผูกขาดล่าช้า เสียดีลเลอร์ ตลาดขายส่งอ่อนแอ หรือปัญหาการควบรวม | ส่วนต่างราคากว้างขึ้น ACVA ร่วงไปทาง 7 ดอลลาร์หากดีลล้ม และ Copart ได้ผลตอบแทนจากเงินลงทุนต่ำลง |
สำหรับการเก็งกำไรจากการควบรวม ACVA ตัวแปรสำคัญคือความน่าจะเป็นที่ดีลจะปิด ระยะเวลา และความเสียหายหากดีลล้ม
สำหรับผู้ถือหุ้น CPRT ตัวแปรสำคัญคือ
- ขนาดและจังหวะเวลาของการประหยัดต้นทุน เมื่อมีการเปิดเผย
- การเติบโตของรายได้จากการขายข้าม
- การรักษาพนักงานและดีลเลอร์ของ ACV
- รายจ่ายลงทุนส่วนเพิ่ม
- ส่วนที่ ACV เพิ่มให้กระแสเงินสดจากการดำเนินงาน
- ผลกระทบต่ออัตรากำไรของ Copart
- กำไรต่อหุ้นจะเริ่มเพิ่มในปีงบประมาณ 2028 ตามที่สัญญาไว้หรือไม่
สิ่งที่นักลงทุนควรติดตามก่อนปิดดีล
รายการตรวจสอบที่มีวินัยควรรวมถึง
- เอกสารการเสนอซื้อ: Schedule TO และ Schedule 14D-9 ของ ACV รวมถึงความเป็นมาของกระบวนการขายและมีผู้เสนอซื้อรายอื่นหรือไม่
- การต่อต้านการผูกขาด: คำขอข้อมูลเพิ่มเติมรอบสองภายใต้ HSR ซึ่งจะส่งสัญญาณว่าการพิจารณาจะนานขึ้น
- ความคืบหน้าการเสนอขาย: จำนวนหุ้นที่ถูกนำมาเสนอขาย และการขยายระยะเวลาเสนอซื้อ
- ข้อมูลการดำเนินงานของ ACV: กิจกรรมของดีลเลอร์ ยอดขายรถผ่านมาร์เก็ตเพลส และ GMV ในไตรมาส 3
- การเปิดเผยผลประโยชน์จากการประสาน: ตัวเลขการประหยัดต้นทุนและเป้ารายได้ที่ชัดเจน แทนถ้อยคำเชิงกลยุทธ์กว้าง ๆ
- การจัดสรรเงินทุนของ Copart: จะยังซื้อหุ้นคืนต่อหลังจ่ายเงินสดก้อนนี้หรือไม่
- ส่วนต่างราคา: ช่องว่างระหว่างราคา ACVA กับ 10.50 ดอลลาร์ที่กว้างขึ้นคือสัญญาณเตือนล่วงหน้าของตลาด
- การตอบโต้ของคู่แข่ง: ราคา สิ่งจูงใจดีลเลอร์ และการลงทุนด้านเทคโนโลยีของ Manheim และ OPENLANE
SimianX AI ใช้ติดตาม ACVA และ CPRT ไปพร้อมกันได้ โดยรวมเอกสาร SEC ประกาศผลประกอบการ ความเคลื่อนไหวของราคา การปรับประมาณการของนักวิเคราะห์ และความเชื่อมั่นจากข่าว และคุณสามารถเปิด การวิเคราะห์ CPRT แบบสด ได้ทันที นักลงทุนควรตรวจสอบข้อมูลด้วยตนเอง และจำไว้ว่า SimianX ให้การสนับสนุนการวิจัย ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล
การพุ่ง 44% ของ ACVA จะกลายเป็นขุมพลังเทคโนโลยียานยนต์ใหม่ได้หรือไม่?
คำตอบขึ้นอยู่กับว่า "กลายเป็น" หมายถึงอะไร
ACVA เองจะไม่ใช่หุ้นจดทะเบียนที่ยืนลำพังอีกต่อไปหาก Copart ทำการเสนอซื้อสำเร็จ ผู้ถือหุ้นได้รับเงินสด แทนที่จะได้ร่วมรับโอกาสขาขึ้นระยะยาวของ ACV
แต่ ธุรกิจ Copart–ACV ที่รวมกัน อาจกลายเป็นแพลตฟอร์มเทคโนโลยียานยนต์และการขายต่อรถที่ทรงพลังกว่าเดิม ACV นำความสัมพันธ์กับดีลเลอร์ สภาพคล่องในการขายส่งแบบดิจิทัล ข้อมูลการตรวจสภาพและประเมินมูลค่า บริการขนส่งและสินเชื่อ ซอฟต์แวร์บริหารสต็อก และการตั้งราคาด้วย AI มาให้ Copart นำขนาดการประมูลระดับโลก ลานจอดรถจริง ความสัมพันธ์กับบริษัทประกันและลูกค้าเชิงพาณิชย์ ผู้ซื้อต่างประเทศ การสร้างเงินสดที่แข็งแกร่ง และเงินทุนสำหรับลงทุนตลอดวัฏจักรตลาด
แต่ละบริษัทเติมช่องว่างในโมเดลของอีกฝ่าย อย่างไรก็ตาม นักลงทุนไม่ควรคิดว่าดีลที่มีเหตุผลเชิงกลยุทธ์จะให้ผลตอบแทนเหนือกว่าโดยอัตโนมัติ ต้องประเมินจากผลลัพธ์ที่วัดได้ ได้แก่ การรักษาลูกค้า รายได้จากการประสาน การประหยัดต้นทุน กระแสเงินสด และผลตอบแทนจากเงินลงทุน
คำถามที่พบบ่อยเกี่ยวกับดีล Copart ซื้อ ACV Auctions ปี 2026
ดีล Copart ซื้อ ACV Auctions มีมูลค่าเท่าไร?
Copart ตกลงซื้อ ACV Auctions ในราคาหุ้นละ 10.50 ดอลลาร์เป็นเงินสด คิดเป็นมูลค่าส่วนของผู้ถือหุ้นราว 1.9 พันล้านดอลลาร์ ข้อเสนอนี้มีส่วนเพิ่มราว 45% จากราคาปิดที่ยังไม่ได้รับผลกระทบ 7.26 ดอลลาร์เมื่อวันที่ 10 สิงหาคม 2026 ซึ่งเป็นวันทำการสุดท้ายก่อนสื่อรายงานเรื่องการขายกิจการที่อาจเกิดขึ้น
ทำไมหุ้น ACVA พุ่งราว 44%?
หุ้นพุ่ง 44.2% ไปที่ 10.41 ดอลลาร์ในวันที่ 11 กันยายน เพราะนักลงทุนปรับราคาเข้าหาราคาเสนอซื้อเงินสดของ Copart ช่องว่าง 9 เซนต์ที่เหลือถึง 10.50 ดอลลาร์สะท้อนเวลาจนถึงวันปิดดีล และความเสี่ยงที่ดีลจะล่าช้าหรือถูกขวาง
จะเกิดอะไรขึ้นหากดีลล้ม?
หากดีลถูกยกเลิกเพราะคำสั่งห้ามด้านการต่อต้านการผูกขาด หรือไม่ผ่านการพิจารณาตาม HSR ภายในวันสิ้นสุด Copart ต้องจ่ายค่าปรับย้อนกลับ 115.3 ล้านดอลลาร์ให้ ACV ส่วน ACV จะจ่ายให้ Copart 57.7 ล้านดอลลาร์หากรับข้อเสนอที่ดีกว่า หุ้น ACVA มีแนวโน้มร่วงกลับไปใกล้ระดับก่อนดีลราว 7 ดอลลาร์
Copart จ่ายแพงเกินไปสำหรับ ACV Auctions หรือไม่?
ราคานี้เท่ากับราว 2.2 เท่าของแนวทางรายได้ปี 2026 ของ ACV แต่ราว 25 เท่าของแนวทาง EBITDA ที่ปรับปรุงแล้ว ดูตึงเมื่อเทียบกับกำไรและสมเหตุสมผลเมื่อเทียบกับรายได้ จะคุ้มหรือไม่ขึ้นกับผลประโยชน์จากการประสานที่ Copart ยังไม่ได้ระบุเป็นตัวเลข
คาดว่าดีล Copart ซื้อ ACV จะปิดเมื่อใด?
ทั้งสองบริษัทคาดว่าจะปิดดีลภายในสิ้นปีปฏิทิน 2026 ภายใต้เงื่อนไขว่าหุ้นเกินครึ่งถูกนำมาเสนอขาย ระยะเวลารอตาม HSR สิ้นสุดลง และเงื่อนไขทั่วไปอื่น ๆ
ทำไม Copart จึงซื้อ ACV ตอนนี้?
รายได้ปีงบประมาณ 2026 ของ Copart เติบโตเพียง 0.4% และกำไรสุทธิไตรมาส 4 ลดลง 17.4% ขณะที่ ACV คาดการณ์รายได้โต 11% ถึง 13% ACV มอบธุรกิจขายส่งของดีลเลอร์ที่โตเร็วกว่า และเทคโนโลยีข้อมูลรถที่ Copart ไม่มี
บทสรุป
ดีล Copart ซื้อ ACV Auctions ปี 2026 เป็นมากกว่าการซื้อกิจการมูลค่า 1.9 พันล้านดอลลาร์ นี่คือเดิมพันว่าการขายต่อรถจะเป็นดิจิทัล ขับเคลื่อนด้วยข้อมูล และเชื่อมโยงกันมากขึ้นทั้งในช่องทางรถซาก ขายส่ง ขนส่ง สินเชื่อ และค้าปลีก และยังเป็นการยอมรับว่าเครื่องยนต์การเติบโตของ Copart เองชะลอลงแล้ว
การพุ่ง 44% ของ ACVA ดูดซับมูลค่าเกือบทั้งหมดของข้อเสนอของ Copart ไปแล้ว ที่ 10.41 ดอลลาร์เทียบกับ 10.50 ดอลลาร์ ตลาดให้โอกาสดีลสำเร็จราว 97% เหลือกำไร 0.9% ให้นักลงทุนเก็งกำไร เทียบกับความเสี่ยงขาลงราว 31% หากดีลล้ม คำถามระยะยาวเป็นของผู้ถือหุ้น Copart เครือข่ายดีลเลอร์ เทคโนโลยีมาร์เก็ตเพลส และข้อมูลรถของ ACV จะสร้างกระแสเงินสดส่วนเพิ่มได้มากพอที่จะคุ้มกับการจ่ายราว 25 เท่าของ EBITDA ที่ปรับปรุงแล้วหรือไม่?
มุมมองขาขึ้นมีมูลจริง Copart ได้ช่องทางดีลเลอร์ที่โตเร็วกว่า ขยายตลาดที่เข้าถึงได้ เพิ่มเครื่องมือข้อมูลรถที่ใช้ AI และขายข้ามได้ทั่วเครือข่ายระดับโลก มุมมองขาลงก็มีมูลไม่แพ้กัน จำนวนรถและ GMV ของ ACV ทรงตัวในไตรมาส 2 อัตรากำไรไม่สูง และการควบรวมอาจทำลายความสัมพันธ์กับดีลเลอร์และวัฒนธรรมเทคโนโลยีที่ Copart ยอมจ่ายเงินเพื่อให้ได้มา
สำหรับดีลใหญ่อื่น ๆ ที่เราวิเคราะห์ในปีนี้ ดู ดีลแอมะซอนกับควอลคอมม์ 54 ล้านหุ้นที่เดิมพันเอาไว้ทั้งหมด และ ดีล Nvidia กับ Hugging Face ปี 2026: แพง 86 เท่าของรายได้
นักลงทุนที่ต้องการติดตามธุรกรรม การเปลี่ยนแปลงของมูลค่า และปฏิกิริยาตลาดหลังประกาศ ใช้ SimianX AI รวมปัจจัยพื้นฐาน การวิเคราะห์ทางเทคนิค เอกสาร SEC และความเชื่อมั่นจากข่าวแบบเรียลไทม์ได้ แพลตฟอร์มช่วยจัดระเบียบหลักฐาน แต่นักลงทุนควรตรวจสอบข้อมูลด้วยตนเองอย่างรอบคอบ และปรึกษาผู้เชี่ยวชาญที่มีใบอนุญาตก่อนตัดสินใจทางการเงิน
บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลและการศึกษาเท่านั้น ไม่ใช่คำแนะนำด้านการลงทุน กฎหมาย หรือภาษี ราคาตลาดและเงื่อนไขดีลอาจเปลี่ยนแปลงได้ นักลงทุนควรตรวจสอบข้อมูลล่าสุดก่อนตัดสินใจทางการเงิน
อ่านเพิ่มเติม
- ดีลแอมะซอนกับควอลคอมม์ 54 ล้านหุ้นที่เดิมพันเอาไว้ทั้งหมด
- ดีล Nvidia กับ Hugging Face ปี 2026: แพง 86 เท่าของรายได้
- ดีลควบรวม NextEra-Dominion 2026: AI Power 110 GW คอขวดใหม่
แหล่งอ้างอิง
- SEC EDGAR — ข่าวประชาสัมพันธ์ร่วมของ Copart และ ACV (แบบฟอร์ม 8-K ของ ACV, Exhibit 99.1, 10 กันยายน 2026)
- SEC EDGAR — แบบฟอร์ม 8-K ของ ACV พร้อมสรุปสัญญาควบรวมและค่าปรับการยกเลิก
- SEC EDGAR — สัญญาและแผนการควบรวมกิจการ (Exhibit 2.1)
- SEC EDGAR — เอกสารนำเสนอธุรกรรมของ Copart และ ACV (Exhibit 99.2)
- SEC EDGAR — ผลประกอบการไตรมาส 4 ปีงบประมาณ 2026 ของ Copart (Exhibit 99.1)
- SEC EDGAR — ผลประกอบการไตรมาส 2 ปี 2026 ของ ACV
- นักลงทุนสัมพันธ์ ACV — หนังสือเชิญประชุมผู้ถือหุ้นปี 2026
- SEC EDGAR — ผลประกอบการไตรมาส 4 ปี 2025 ของ OPENLANE
- บลูมเบิร์ก — ACV Auctions พิจารณาขายกิจการหลังได้รับความสนใจจากผู้ต้องการซื้อ (11 สิงหาคม 2026)
- บลูมเบิร์ก — Copart ใกล้บรรลุดีลซื้อ ACV Auctions มูลค่าราว 2 พันล้านดอลลาร์ (10 กันยายน 2026)


