วอร์แรนต์ของแอมะซอนทำงานอย่างไร: ช่วงชั้น เงื่อนไข และจำนวนหุ้นจริง
ข้อตกลง ชิป AI ของ Amazon Qualcomm ได้เปลี่ยนความทะเยอทะยานด้านศูนย์ข้อมูลของ Qualcomm จากแผนที่น่าสนใจไปสู่การลงทุนที่ได้รับการตรวจสอบทางการค้าแล้ว เมื่อวันที่ 8 กันยายน 2026 Qualcomm ได้ประกาศความร่วมมือหลายรุ่นกับ Amazon ซึ่งครอบคลุมซิลิคอนที่ปรับแต่งสำหรับการอนุมานปัญญาประดิษฐ์ เทคโนโลยีเซิร์ฟเวอร์ และการเชื่อมต่อแบบออปติคัลขั้นสูง
Amazon ยังได้รับใบสำคัญแสดงสิทธิที่เกี่ยวข้องกับการซื้อและการใช้จ่ายในอนาคตที่อาจทำให้สามารถซื้อหุ้น Qualcomm ได้มากถึง 25 ล้านหุ้น โครงสร้างนี้บ่งชี้ถึงความสัมพันธ์ที่ลึกซึ้งกว่าการสั่งซื้อชิ้นส่วนตามปกติ—แต่ไม่ได้หมายความว่า Amazon กำลังแทนที่ Nvidia
ในความเป็นจริง AWS ได้ประกาศเพียงสองสัปดาห์ก่อนหน้านั้นว่ามีแผนที่จะติดตั้ง GPU Nvidia อีกสองล้านตัวในปี 2027 และ 2028 Amazon กำลังใช้กลยุทธ์ที่หลากหลาย: Nvidia สำหรับการประมวลผลที่เร่งความเร็วอย่างกว้างขวาง ผลิตภัณฑ์ Trainium และ Graviton ของตนเอง และ Qualcomm สำหรับการอนุมานและการเชื่อมต่อที่ปรับแต่งและประหยัดพลังงาน
สำหรับนักลงทุนที่ใช้ SimianX AI เพื่อติดตาม QCOM, NVDA และ AMZN คำถามที่ถูกต้องจึงไม่ใช่ว่า Qualcomm จะ “ฆ่า” Nvidia หรือไม่ แต่เป็นว่า Qualcomm สามารถจับส่วนที่มีค่าในตลาดโครงสร้างพื้นฐาน AI ที่กำลังขยายตัวอย่างรวดเร็วได้หรือไม่—และโอกาสนั้นใหญ่พอที่จะเปลี่ยนโปรไฟล์รายได้และการประเมินมูลค่าของ QCOM หรือไม่
มีสองเรื่องในประกาศนี้ที่ไม่ปรากฏในเอกสารข่าว และทั้งสองเรื่องเปลี่ยนวิธีอ่านประกาศดังกล่าว ใบสำคัญแสดงสิทธิถูกให้ไว้เมื่อวันที่ 3 กันยายน ซึ่งเป็นห้าวันก่อนข่าวจะออก ที่ราคาใช้สิทธิต่ำกว่าราคาปิดของวันนั้น 4.34 เปอร์เซ็นต์ และนี่ไม่ใช่ส่วนทุนเพียงรายการเดียวที่ควอลคอมม์ออกเพื่อสร้างธุรกิจนี้ การเข้าซื้ออัลฟาเวฟและโมดูลาร์ ซึ่งเป็นผู้จัดหาการเชื่อมต่อเชิงแสงและซอฟต์แวร์ที่ความร่วมมือกับแอมะซอนต้องพึ่งพา คิดเป็นอีก 29 ล้านหุ้น รวมกันแล้วประมาณ 5.1 เปอร์เซ็นต์ของบริษัท
ข้อมูลและข้อมูลตลาดในงานวิจัยนี้เป็นปัจจุบัน ณ วันที่ 9 กันยายน 2026
Amazon และ Qualcomm ประกาศอะไรจริงๆ?
ตามที่ ประกาศอย่างเป็นทางการของ Qualcomm Qualcomm และ Amazon จะร่วมมือกันในหลายรุ่นของซิลิกอนที่ปรับแต่งสำหรับศูนย์ข้อมูล AI ขนาดใหญ่
ข้อตกลงนี้มีสามส่วนหลัก:
- ซิลิกอนที่ปรับแต่งสำหรับการอนุมาน AI: Qualcomm จะทำงานร่วมกับ Amazon ในการผลิตชิปที่ใช้ในการรันโมเดล AI ที่ได้รับการฝึกอบรมและให้บริการคำตอบแก่ผู้ใช้
- การเชื่อมต่อศูนย์ข้อมูลขั้นสูง: บริษัทจะร่วมมือกันในโซลูชันออปติคัลที่มีความเร็วถึง 1.6 เทราบิตต่อวินาที โดยมีการวางแผนรุ่นในอนาคต
- การออกแบบอิเล็กทรอนิกส์อัตโนมัติ: Qualcomm ตั้งใจที่จะขยายการใช้โครงสร้างพื้นฐาน AWS และ Amazon Bedrock สำหรับงานออกแบบชิป ซึ่งอาจช่วยลดระยะเวลาการพัฒนา
สิ่งนี้สำคัญเพราะมันทำให้ Qualcomm มีลูกค้าขนาดใหญ่สำหรับมากกว่าหนึ่งรุ่นของชิป นอกจากนี้ยังครอบคลุมทั้งการคำนวณและการเชื่อมต่อ ซึ่งเป็นข้อจำกัดที่สำคัญที่สุดสองประการในศูนย์ข้อมูล AI สมัยใหม่
อย่างไรก็ตาม มีรายละเอียดสำคัญหลายประการที่ไม่ได้เปิดเผย:
- Qualcomm ไม่ได้ให้ตัวเลขรายได้ที่รับประกัน
- บริษัทไม่ได้ประกาศวันที่จัดส่งหรือปริมาณการผลิต
- Amazon ไม่ได้ระบุบริการ AWS ที่แน่นอนที่จะใช้ซิลิกอนของ Qualcomm
- ไม่มีการเผยแพร่การทดสอบประสิทธิภาพที่ได้รับการตรวจสอบโดยอิสระ
- การประกาศไม่ได้บอกว่า Qualcomm จะมาแทนที่ GPU ของ Nvidia หรืออุปกรณ์เร่งความเร็ว Trainium ของ Amazon
ข้อตกลงนี้เป็นการยืนยันการออกแบบที่สำคัญ แต่ผลลัพธ์ทางการเงินยังคงขึ้นอยู่กับคำสั่งซื้อ ตารางการจัดส่ง ผลผลิต ประสิทธิภาพ และการนำไปใช้ของลูกค้า
การทำความเข้าใจเกี่ยวกับใบสำคัญแสดงสิทธิหุ้นของ Qualcomm ของ Amazon
ใบสำคัญแสดงสิทธิหุ้นที่แนบมานี้เป็นหนึ่งในสัญญาณที่แข็งแกร่งที่สุดที่ Amazon คาดหวังความสัมพันธ์ที่มีความหมายทางการค้า
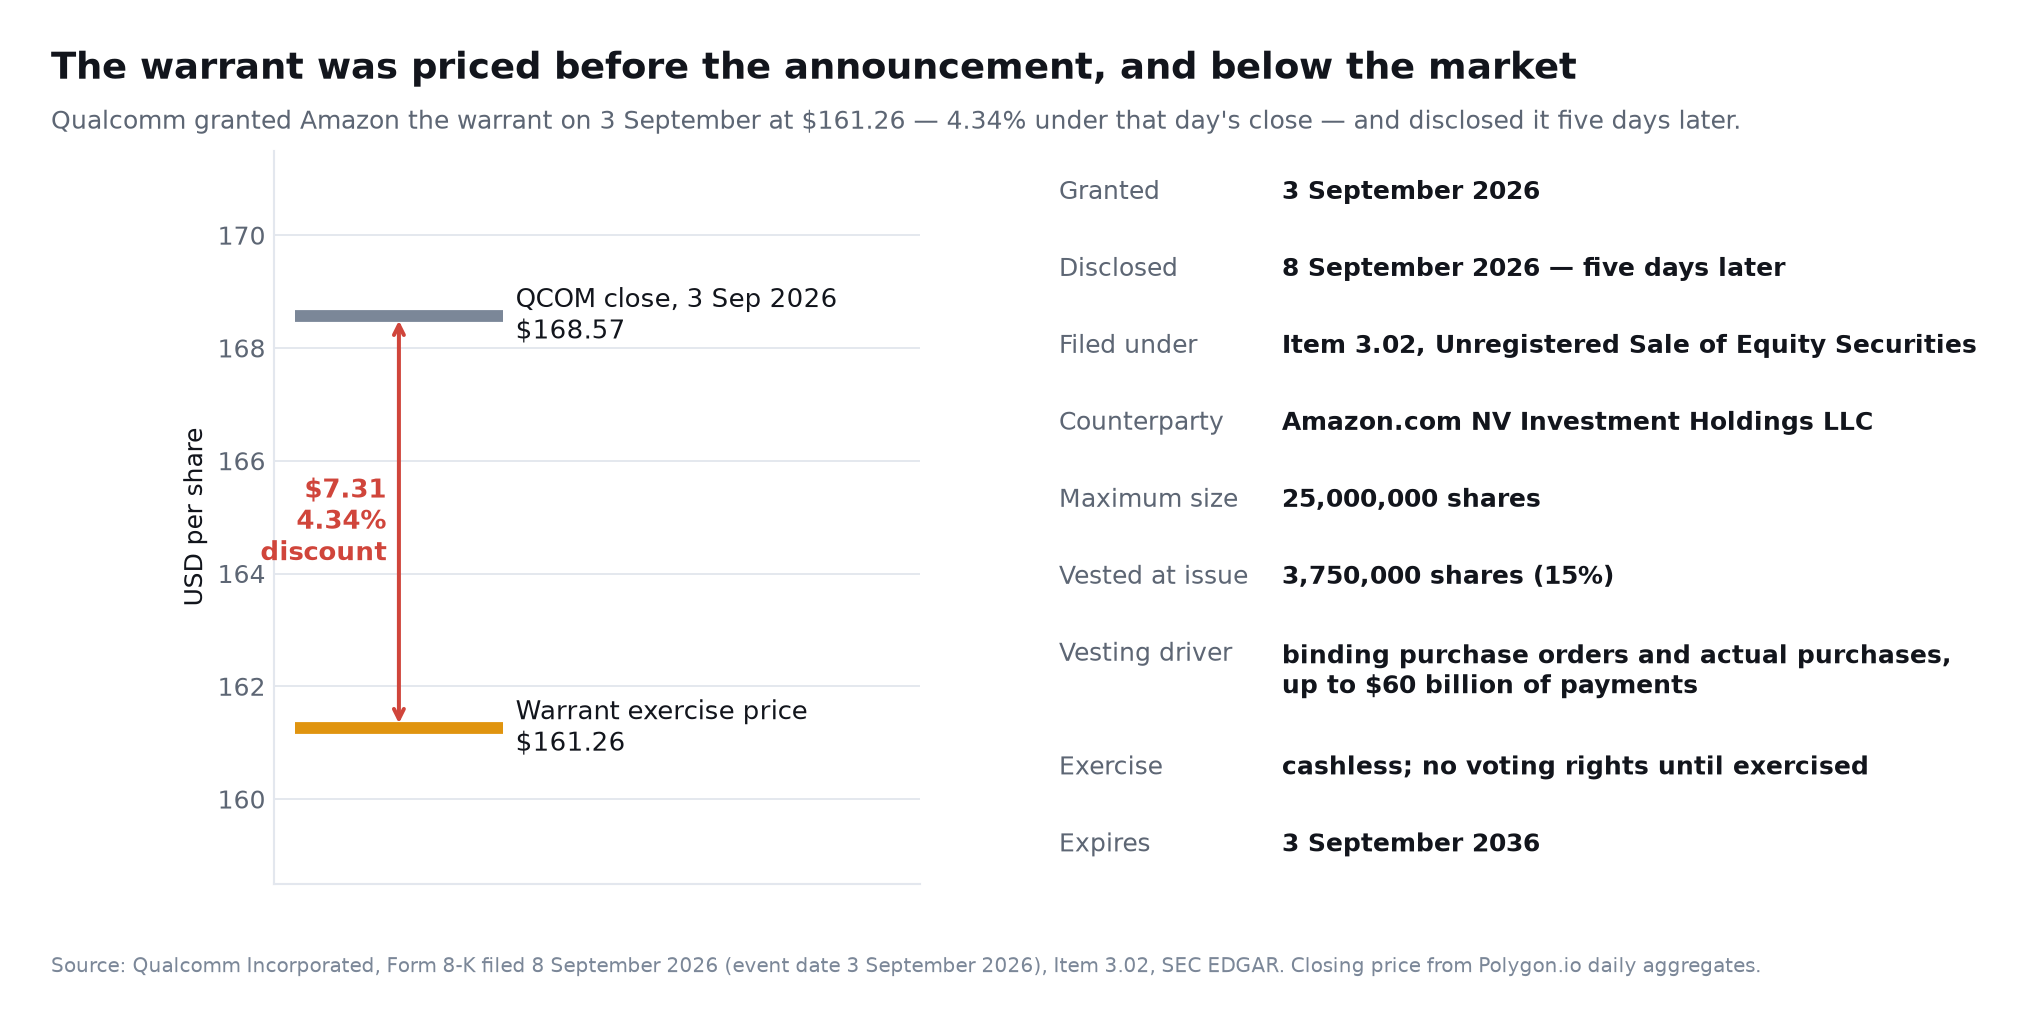
ตามที่ การยื่นฟ้องของ Qualcomm ต่อ SEC อเมซอนได้รับสิทธิในการซื้อหุ้น Qualcomm ได้สูงสุดถึง 25 ล้านหุ้นในราคาการใช้สิทธิ $161.26 ต่อหุ้น สัญญาอนุญาตให้มีการใช้สิทธิแบบไม่ต้องจ่ายเงินสดและจะหมดอายุในวันที่ 3 กันยายน 2036
มีรายละเอียดสองข้อในเอกสารฉบับนั้นที่ควรหยุดพิจารณา เพราะไม่มีข้อใดปรากฏในเอกสารข่าว ข้อแรก ใบสำคัญแสดงสิทธิถูกให้ไว้เมื่อวันที่ 3 กันยายน 2026 ซึ่งเป็นห้าวันก่อนการประกาศความร่วมมือ และราคาปิดของควอลคอมม์ในวันนั้นอยู่ที่ 168.57 ดอลลาร์ หมายความว่าราคาใช้สิทธิ 161.26 ดอลลาร์ถูกกำหนดไว้ต่ำกว่าราคาตลาด 4.34 เปอร์เซ็นต์ ข้อที่สอง ควอลคอมม์เปิดเผยเรื่องนี้ภายใต้หัวข้อ 3.02 การขายหลักทรัพย์ประเภททุนที่ไม่ได้จดทะเบียน ไม่ใช่ในฐานะข้อตกลงขั้นสุดท้ายที่มีสาระสำคัญ และคู่สัญญาในใบสำคัญแสดงสิทธิคือ Amazon.com NV Investment Holdings LLC ซึ่งเป็นนิติบุคคลเพื่อการลงทุน ไม่ใช่ Amazon.com, Inc. เอง ใบสำคัญแสดงสิทธินี้ไม่ให้สิทธิออกเสียงจนกว่าจะมีการใช้สิทธิ
หุ้นจะถูกปล่อยในช่วงที่เชื่อมโยงกับ:
- การดำเนินการตามข้อตกลงทางการค้าที่กำหนด
- การวางคำสั่งซื้อที่มีผลผูกพัน
- การซื้อผลิตภัณฑ์เซิร์ฟเวอร์ของ Qualcomm, เทคโนโลยี, ระบบ และบริการการผลิตจริง
- การชำระเงินรวมที่อาจสูงถึง $60 พันล้านในระยะเวลาของสัญญา
การยื่นฟ้องของ SEC ระบุว่ามีหุ้น 3.75 ล้านหุ้นที่ถูกปล่อยเมื่อออกสิทธิ์ตามข้อผูกพันการซื้อเริ่มต้น
| ระยะเวลาของสัญญา | รายละเอียด | ผลกระทบการลงทุน |
|---|---|---|
| จำนวนหุ้นสูงสุด | 25 ล้าน | ความเสี่ยงในการลดสัดส่วนหากถูกปล่อยและใช้สิทธิทั้งหมด |
| ราคาการใช้สิทธิ | $161.26 | ทำให้อเมซอนมีโอกาสในการเติบโตระยะยาวจาก QCOM |
| วันหมดอายุ | 3 กันยายน 2036 | สนับสนุนความสัมพันธ์ที่อาจยาวนานถึงสิบปี |
| การปล่อยหุ้นเริ่มต้น | 3.75 ล้านหุ้น | แสดงว่ามีข้อผูกพันเริ่มต้นอยู่แล้ว |
| ขีดจำกัดการชำระเงินสูงสุด | สูงถึง $60 พันล้าน | ไม่ใช่ค่าความมั่นคงของสัญญา |
| กลไกการปล่อยหุ้น | คำสั่งซื้อ, การซื้อ และเหตุการณ์สำคัญทางการค้า | ทำให้ผลประโยชน์ของหุ้นของอเมซอนสอดคล้องกับรายได้ของ Qualcomm |
คำบรรยายที่มักถูกกล่าวซ้ำว่าเป็น “การลงทุนมูลค่า $4 พันล้าน” ต้องการบริบท การคูณ 25 ล้านหุ้นด้วยราคาการใช้สิทธิ $161.26 จะได้มูลค่าประมาณ $4.03 พันล้าน แต่เป็นมูลค่ารวมของราคาการใช้สิทธิ—ไม่ใช่การชำระเงินทันทีจากอเมซอนหรือผลกำไรทางเศรษฐกิจที่รับประกัน
การลดสัดส่วนที่อาจเกิดขึ้นก็สำคัญเช่นกัน และการนำเสนอตามปกติทำให้เรื่องนี้ดูเล็กกว่าความจริง ควอลคอมม์รายงานหุ้นที่ออกจำหน่ายแล้ว 1,050 ล้านหุ้น ณ วันที่ 27 กรกฎาคม 2026 ในรายงานไตรมาสที่สามของปีงบประมาณ ดังนั้นหุ้น 25 ล้านหุ้นจากใบสำคัญแสดงสิทธิจึงคิดเป็นราว 2.4 เปอร์เซ็นต์ของบริษัท ไม่ใช่ 2.3 เปอร์เซ็นต์ตามจำนวนหุ้นของปีก่อน แต่ใบสำคัญแสดงสิทธิไม่ใช่ส่วนทุนเพียงรายการเดียวที่ควอลคอมม์ออกเพื่อสร้างธุรกิจนี้ และหัวข้อถัดไปรวบรวมทั้งหมดไว้ในที่เดียว
สิ่งที่ควอลคอมม์ซื้อมาเพื่อให้มาถึงประกาศฉบับนี้
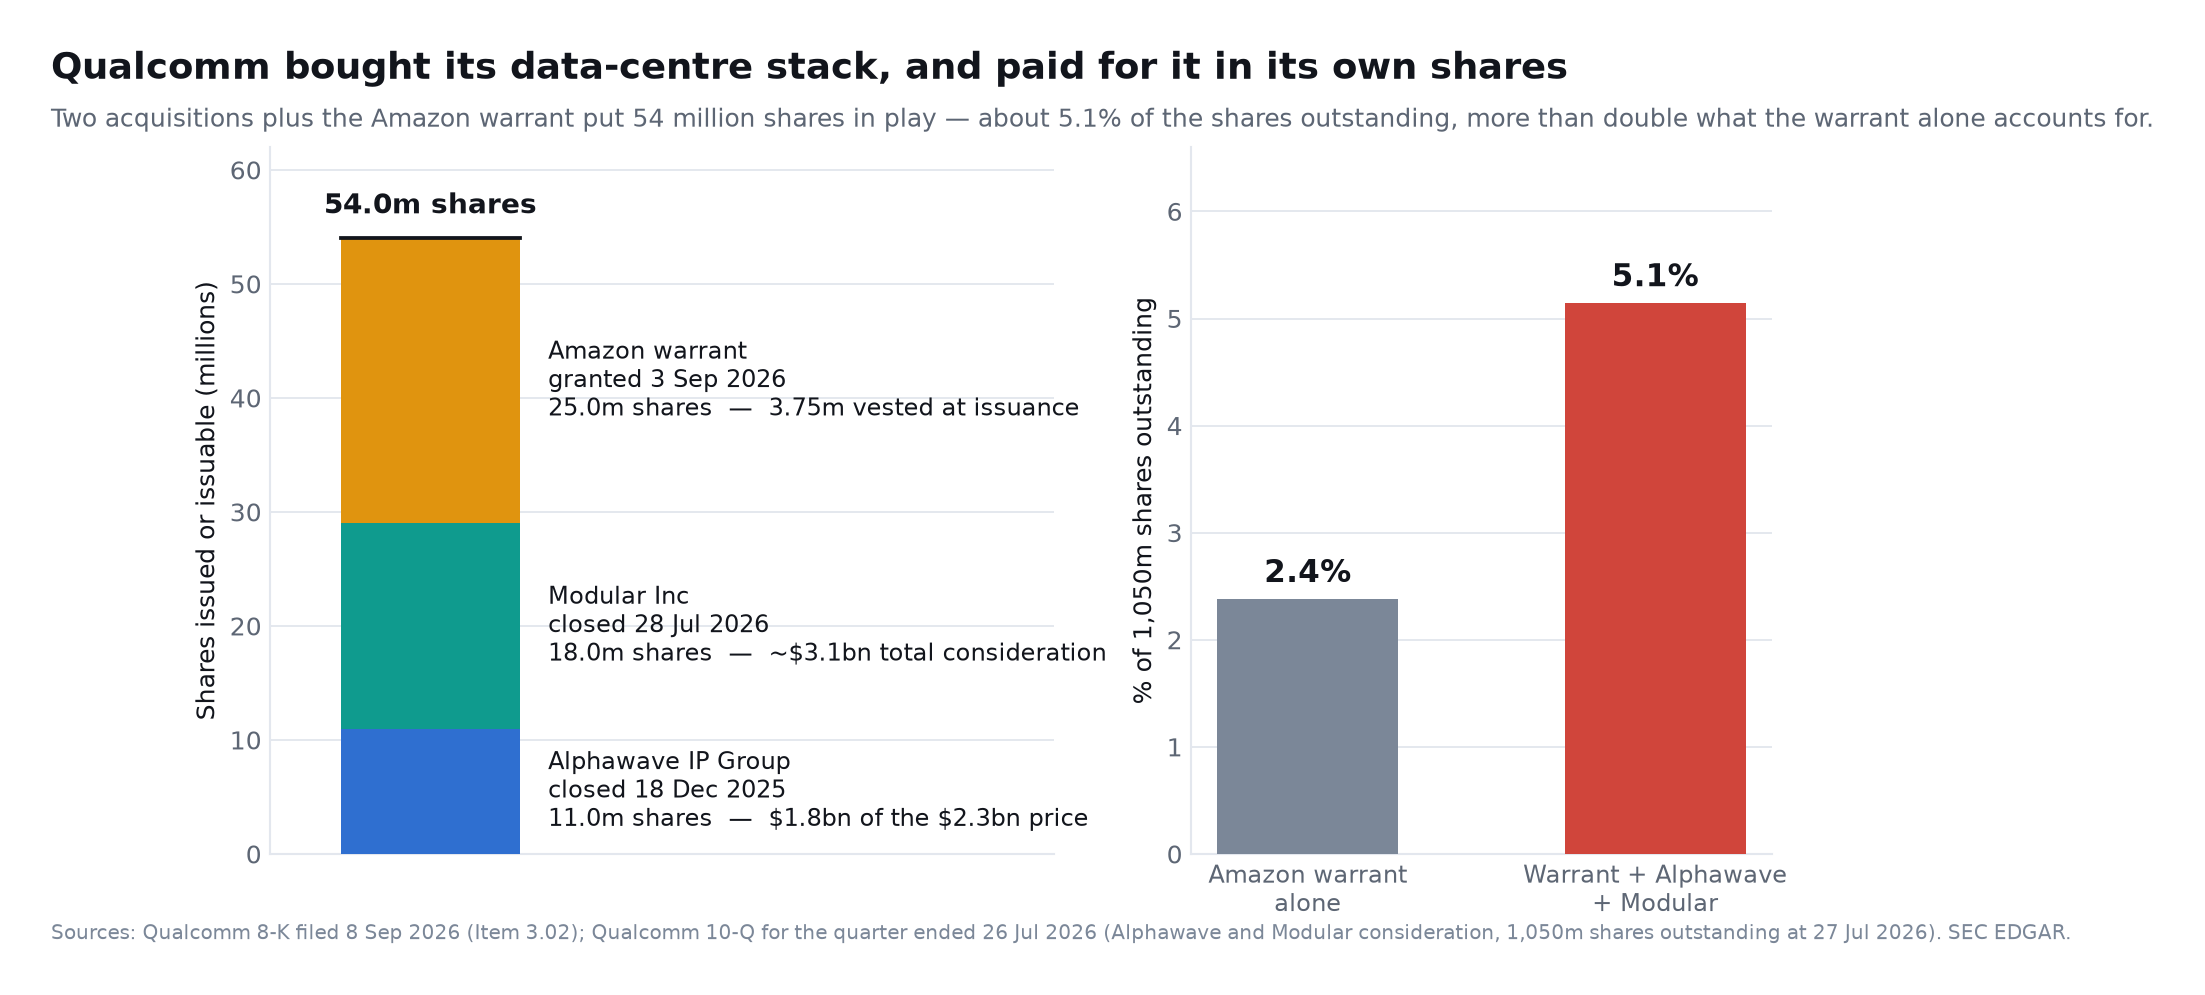
ใบสำคัญแสดงสิทธิของแอมะซอนเป็นเพียงส่วนที่มองเห็นได้ของบิลค่าหุ้นที่ใหญ่กว่านั้นมาก เมื่ออ่านควบคู่กับเอกสาร 8-K เรื่องใบสำคัญแสดงสิทธิ รายงานไตรมาสที่สามของปีงบประมาณของควอลคอมม์แสดงให้เห็นว่าบริษัทประกอบชุดเทคโนโลยีศูนย์ข้อมูลของตนขึ้นจากการเข้าซื้อกิจการสองรายการในช่วงเก้าเดือนก่อนหน้า และจ่ายค่าทั้งสองรายการด้วยหุ้นของตนเองเป็นหลัก
อัลฟาเวฟ ไอพี กรุ๊ป เสร็จสิ้นเมื่อวันที่ 18 ธันวาคม 2025 ที่มูลค่าราว 2.3 พันล้านดอลลาร์ แบ่งเป็นส่วนทุนราว 1.8 พันล้านดอลลาร์ หรือประมาณ 11 ล้านหุ้น ซึ่งรวมหุ้นแลกเปลี่ยนได้ 4 ล้านหุ้นของบริษัทย่อยในแคนาดาที่บันทึกด้วยมูลค่ายุติธรรม 746 ล้านดอลลาร์ บวกเงินสดอีก 301 ล้านดอลลาร์ ควอลคอมม์อธิบายกิจการที่ซื้อมาว่าเป็นธุรกิจการเชื่อมต่อแบบมีสายความเร็วสูง ซึ่งซื้อมาเพื่อ "เร่งและจัดหาสินทรัพย์สำคัญให้แก่การขยายตัวของเราสู่ศูนย์ข้อมูล"
โมดูลาร์เสร็จสิ้นเมื่อวันที่ 28 กรกฎาคม 2026 ที่มูลค่าราว 3.1 พันล้านดอลลาร์ โดยออกหุ้น 18 ล้านหุ้น ในจำนวนนี้ราว 4 ล้านหุ้นซึ่งบันทึกด้วยมูลค่ายุติธรรมราว 700 ล้านดอลลาร์ มอบให้ผู้บริหารของโมดูลาร์ภายใต้เงื่อนไขการทำงานสี่ปี กล่าวอีกอย่างคือเป็นชุดผลตอบแทนเพื่อรักษาบุคลากร ไม่ใช่ค่าตอบแทนการซื้อกิจการ โมดูลาร์ คือบริษัทด้านคอมไพเลอร์และสภาพแวดล้อมการทำงานสำหรับปัญญาประดิษฐ์ ซึ่งเทคโนโลยีของบริษัทรองรับคำตอบเชิงซอฟต์แวร์ต่อ CUDA อันเป็นแกนของฉากทัศน์ด้านลบของควอลคอมม์ ในช่วงเก้าเดือนเดียวกันนี้ ควอลคอมม์ยังเข้าซื้อกิจการอีกเจ็ดแห่งรวมมูลค่า 1.1 พันล้านดอลลาร์
| รายการ | เสร็จสิ้น | ค่าตอบแทน | หุ้นที่ออกแล้วหรืออาจออก |
|---|---|---|---|
| อัลฟาเวฟ ไอพี กรุ๊ป | 18 ธันวาคม 2025 | ~2.3 พันล้านดอลลาร์ (ส่วนทุน 1.8 พันล้าน เงินสด 301 ล้าน) | ~11 ล้าน |
| โมดูลาร์ | 28 กรกฎาคม 2026 | ~3.1 พันล้านดอลลาร์ | ~18 ล้าน |
| ใบสำคัญแสดงสิทธิแอมะซอน | ให้ไว้ 3 กันยายน 2026 | ได้สิทธิตามคำสั่งซื้อและการชำระเงินสูงสุด 60 พันล้านดอลลาร์ | สูงสุด 25 ล้าน |
| รวม | ~54 ล้าน |
เทียบกับหุ้นที่ออกจำหน่ายแล้ว 1,050 ล้านหุ้น หุ้น 54 ล้านหุ้นดังกล่าวคิดเป็นราว 5.1 เปอร์เซ็นต์ของบริษัท ซึ่งมากกว่าสองเท่าของตัวเลขที่ได้จากการมองเฉพาะใบสำคัญแสดงสิทธิเพียงอย่างเดียว
การเชื่อมต่อที่ควอลคอมม์ขายให้แอมะซอนคือการเชื่อมต่อที่บริษัทซื้อมา
ลำดับเวลาสำคัญกว่ายอดรวม ประกาศเดือนกันยายนของควอลคอมม์ระบุว่าความร่วมมือนี้ "จะใช้ประโยชน์จากเทคโนโลยี SerDes และ DSP เชิงแสงขั้นสูงของ Qualcomm Technologies" ซึ่ง SerDes และ DSP เชิงแสงคือสินทรัพย์ที่อัลฟาเวฟนำมาให้เมื่อเก้าเดือนก่อนหน้าพอดี ในดีลที่ควอลคอมม์เองอธิบายว่าให้ "สินทรัพย์สำคัญสำหรับการขยายตัวของเราสู่ศูนย์ข้อมูล"
นั่นเป็นวิธีเข้าสู่ตลาดที่สมเหตุสมผล และเร็วกว่าการสร้างขีดความสามารถขึ้นเองภายในบริษัท แต่มันเปลี่ยนสิ่งที่ประกาศของแอมะซอนยืนยัน ประกาศนี้ยืนยันว่าผู้ให้บริการคลาวด์ขนาดใหญ่จะซื้อเทคโนโลยีที่เพิ่งถูกซื้อมา ซึ่งผนวกเข้าไปในผลิตภัณฑ์ที่ยังไม่ได้ส่งมอบในปริมาณมาก ไม่ได้ยืนยันว่าควอลคอมม์ได้พัฒนาความได้เปรียบภายในที่ยั่งยืนในด้านชิปสำหรับศูนย์ข้อมูล ความเสี่ยงด้านวิศวกรรมที่ตามปกติจะอยู่ก่อนการชนะงานออกแบบ ในกรณีนี้ถูกเลื่อนไปอยู่หลังจากนั้นแทน
ทำไม Qualcomm ถึงเข้ามาในศูนย์ข้อมูล AI ตอนนี้
Qualcomm สร้างชื่อเสียงในด้านการสื่อสารแบบไร้สาย, โปรเซสเซอร์สมาร์ทโฟน, โมเด็ม และการออกแบบระบบบนชิปที่ประหยัดพลังงาน จุดแข็งเหล่านั้นมีความเกี่ยวข้องมากขึ้นกับโครงสร้างพื้นฐาน AI เพราะเศรษฐศาสตร์การอนุมานขึ้นอยู่กับมากกว่าประสิทธิภาพการคำนวณดิบ
ผู้ดำเนินการ AI สนใจใน:
- โทเค็นที่ผลิตต่อวัตต์
- โทเค็นที่ผลิตต่อดอลลาร์
- แบนด์วิธและความจุของหน่วยความจำ
- ความหน่วงสำหรับแอปพลิเคชันเชิงโต้ตอบ
- ความหนาแน่นของแร็ค
- ความต้องการการระบายความร้อน
- การเชื่อมต่อและแบนด์วิธออปติก
- ความสามารถในการพอร์ตซอฟต์แวร์
- ต้นทุนรวมในการเป็นเจ้าของตลอดหลายปี
Qualcomm เชื่อว่าประสบการณ์ในการออกแบบชิปมือถือประสิทธิภาพสูงภายใต้ข้อจำกัดด้านพลังงานที่เข้มงวดสามารถนำไปใช้ในศูนย์ข้อมูลได้ ระบบบนชิปสมาร์ทโฟนต้องรวมการคำนวณ, หน่วยความจำ, การเชื่อมต่อ และการเร่งความเร็ว AI ขณะทำงานภายในขอบเขตพลังงานที่เล็กมาก แร็คในศูนย์ข้อมูลทำงานในขนาดที่ใหญ่กว่าอย่างมาก แต่ประสิทธิภาพการใช้พลังงานยังคงเป็นข้อจำกัดทางเศรษฐกิจที่สำคัญ
ในวันนักลงทุนเดือนมิถุนายน 2026 Qualcomm ได้แนะนำพอร์ตโฟลิโอศูนย์ข้อมูล Dragonfly และกำหนดแผนงานการเร่งความเร็วประจำปี:
| ผลิตภัณฑ์ | วัตถุประสงค์หลัก | การวางตำแหน่งที่คาดหวัง |
|---|---|---|
| Dragonfly AI200 | ตัวเร่งการอนุมาน AI | รุ่นหลักรุ่นแรกในแผนงานใหม่ |
| Dragonfly AI250 | การอนุมานรุ่นถัดไป | ประสิทธิภาพที่สูงขึ้นและเศรษฐศาสตร์โทเค็นที่ดีขึ้น |
| Dragonfly AI300 | แพลตฟอร์มการอนุมานในอนาคต | การดำเนินการต่อเนื่องของแผนงานประจำปี |
| Dragonfly C1000 | CPU ศูนย์ข้อมูล | AI ที่มีความสามารถ, การประมวลผลโฮสต์ และการคำนวณทั่วไป |
| Qualcomm HBC | เทคโนโลยีการคำนวณแบนด์วิธสูง | แก้ไขปัญหาคอขวดของหน่วยความจำ |
| Optical DSP และ SerDes | การเชื่อมต่อแร็คและคลัสเตอร์ | การเคลื่อนย้ายข้อมูลความเร็วสูง |
| ซิลิคอนที่กำหนดเอง | การออกแบบเฉพาะสำหรับผู้ให้บริการขนาดใหญ่ | การทำงานของลูกค้าที่ปรับแต่งแล้ว |
แผนงานดรากอนฟลายอย่างเป็นทางการ ระบุถึงหน่วยประมวลผลกลาง C1000 ตัวเร่งความเร็ว AI300 และเทคโนโลยีหน่วยความจำชื่อ High Bandwidth Compute ที่ควอลคอมม์ระบุว่าช่วยลดพลังงานที่ใช้ต่อโทเคน โดยมีจังหวะการออกผลิตภัณฑ์รายปี เอกสารข่าวยังอ้างถึงข้อตกลงหลายปีกับบริษัทชั้นนำด้านปัญญาประดิษฐ์และศูนย์ข้อมูล และการสนับสนุนจากระบบนิเวศที่มีผู้นำในอุตสาหกรรมมากกว่า 35 ราย ตัวเลขสมรรถนะโดยละเอียดของชิ้นส่วนเหล่านี้มาจากผู้ผลิตเอง และนักลงทุนควรพิจารณาอย่างระมัดระวังจนกว่าจะมีการวัดผลระบบอิสระ
ทำไมการอนุมาน AI จึงเป็นสนามรบที่สำคัญ
การฝึกอบรมสร้างโมเดล การอนุมานทำงานกับโมเดลนั้นทุกครั้งที่บุคคล แอปพลิเคชัน หรือเอเจนต์ AI ส่งคำขอ
การทำงานในการฝึกอบรมมีขนาดใหญ่แต่เป็นช่วง ๆ การอนุมานจะกลายเป็นต่อเนื่องหลังจากแอปพลิเคชันเข้าสู่การผลิต AI ที่มีความสามารถในการดำเนินการสามารถเพิ่มความต้องการได้อีก เพราะคำขอจากผู้ใช้หนึ่งคำอาจกระตุ้นการวางแผน การค้นหา การใช้เครื่องมือ การดำเนินการโค้ด การตรวจสอบ และการเรียกโมเดลหลายตัว
นี่สร้างความต้องการที่อาจมีขนาดมหาศาลสำหรับชิปการอนุมานเฉพาะทาง
Qualcomm ไม่จำเป็นต้องเอาชนะ Nvidia ในทุกเกณฑ์การทดสอบการฝึกอบรม มันสามารถสร้างธุรกิจที่มีค่าโดยการชนะการทำงานการอนุมานที่เลือกและคาดการณ์ได้ซึ่งลูกค้าให้ความสำคัญกับต้นทุนและประสิทธิภาพด้านพลังงานมากกว่าความยืดหยุ่นสูงสุด
ตัวอย่างรวมถึง:
- การตอบสนองของแชทบอทจำนวนมาก
- ระบบแนะนำ
- การจัดอันดับและการดึงข้อมูลการค้นหา
- เอเจนต์ AI ในองค์กร
- บริการพูดและการแปล
- การอนุมานการมองเห็นด้วยคอมพิวเตอร์
- ผู้ช่วยโค้ด
- การสร้างที่เพิ่มขึ้นจากการดึงข้อมูล
- โมเดลภาษาขนาดเล็กและขนาดกลาง
- การทำงานในคลาวด์ที่กำหนดเองจากผู้ให้บริการรายแรก
ซิลิคอนที่กำหนดเองมีความน่าสนใจโดยเฉพาะสำหรับ AWS เพราะ Amazon ควบคุมบริการคลาวด์ ชั้นซอฟต์แวร์ การออกแบบศูนย์ข้อมูล และการจัดตารางการทำงาน มันสามารถปรับแต่งฮาร์ดแวร์ให้เหมาะสมกับรูปแบบภายในที่มีปริมาณสูงแทนที่จะสนับสนุนแอปพลิเคชันภายนอกทุกประเภท
โอกาสที่แท้จริงของ Qualcomm ไม่ใช่การทำซ้ำแพลตฟอร์มทั้งหมดของ Nvidia แต่คือการทำให้การดำเนินงานของงาน AI inference ที่เลือกมีต้นทุนที่ต่ำลงอย่างมีนัยสำคัญ
Qualcomm เป็นภัยคุกคามที่จริงจังต่อ Nvidia หรือไม่?
Qualcomm ขณะนี้เป็นผู้เข้าร่วมที่เชื่อถือได้ แต่ ยังไม่ใช่ภัยคุกคามในระดับเพื่อน ต่อ Nvidia
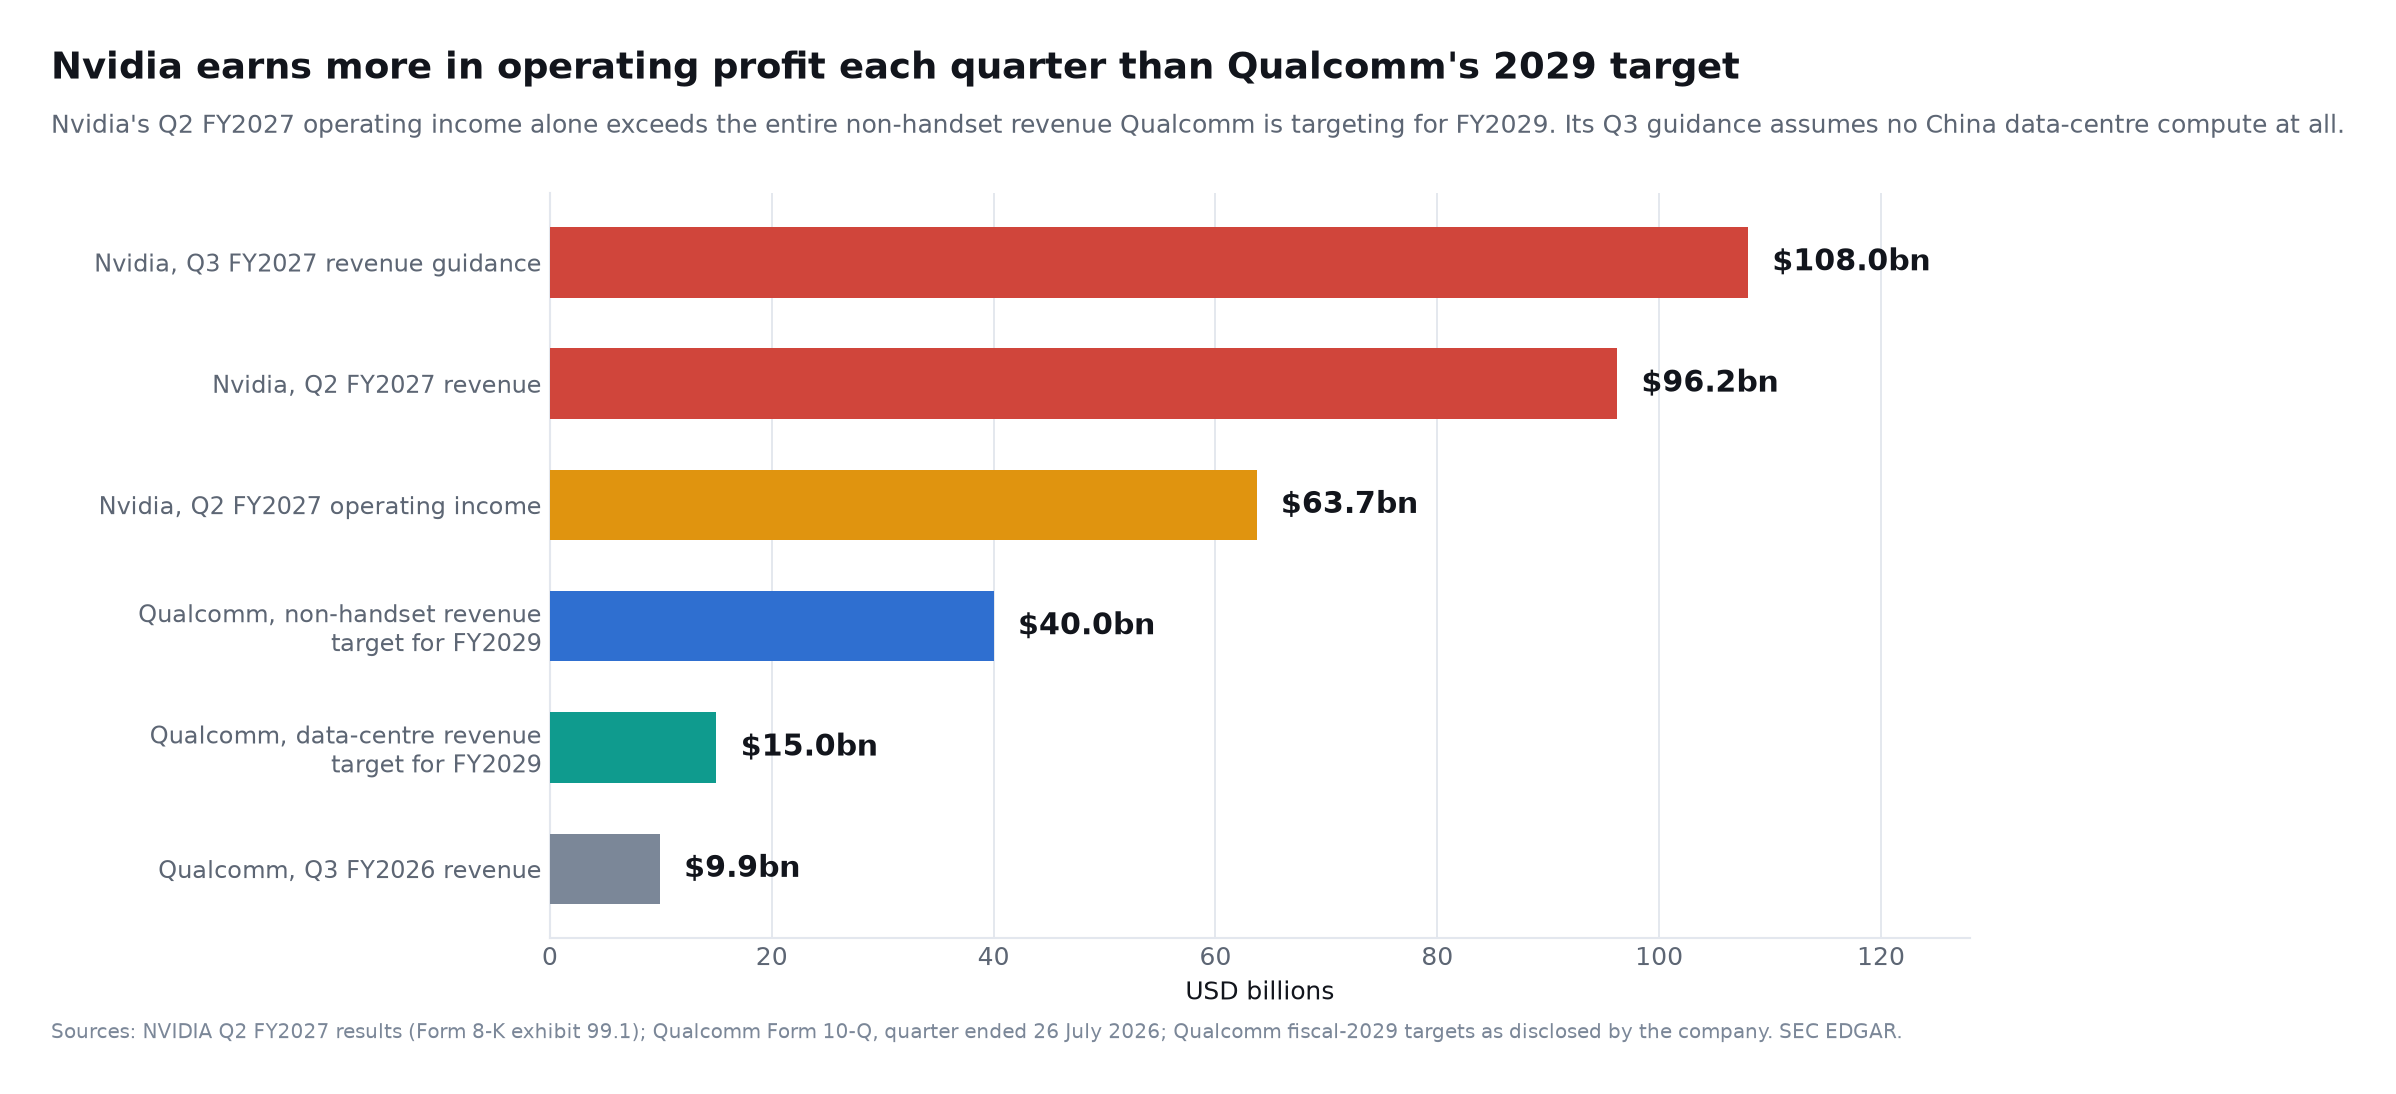
เอ็นวิเดียรายงานรายได้ 96.2 พันล้านดอลลาร์ในไตรมาสที่สองของปีงบประมาณ 2027 โดย 89.0 พันล้านดอลลาร์มาจากศูนย์ข้อมูล รายได้จากศูนย์ข้อมูลเพิ่มขึ้น 117 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน อัตรากำไรขั้นต้นรวมอยู่ที่ 75.0 เปอร์เซ็นต์ และกำไรจากการดำเนินงานในไตรมาสอยู่ที่ 63.7 พันล้านดอลลาร์ เอ็นวิเดียให้แนวทางรายได้ไตรมาสที่สามไว้ที่ 108.0 พันล้านดอลลาร์ บวกลบ 2 เปอร์เซ็นต์ และระบุว่าตัวเลขดังกล่าวไม่ได้รวมรายได้จากการประมวลผลในศูนย์ข้อมูลจากจีนเลย ดูผลประกอบการไตรมาสที่สองปีงบประมาณ 2027 ของเอ็นวิเดีย ซึ่งยื่นต่อ ก.ล.ต. สหรัฐเมื่อวันที่ 26 สิงหาคม 2026
ตัวเลขเหล่านั้นควรนำไปวางเทียบกับเป้าหมายของควอลคอมม์ ไม่ใช่รายได้ปัจจุบันของบริษัท กำไรจากการดำเนินงานของเอ็นวิเดียเพียงไตรมาสเดียว (63.7 พันล้านดอลลาร์) สูงกว่ารายได้นอกกลุ่มโทรศัพท์ทั้งหมด 40 พันล้านดอลลาร์ที่ควอลคอมม์ตั้งเป้าไว้สำหรับปีงบประมาณ 2029 และเฉพาะแนวทางรายได้ไตรมาสที่สามของเอ็นวิเดียก็เท่ากับราวสองเท่าครึ่งของรายได้ควอลคอมม์ในรอบสิบสองเดือนที่ผ่านมา ช่องว่างเช่นนี้ไม่อาจปิดได้ด้วยการชนะงานออกแบบเพียงงานเดียว
รายได้ทั้งหมดของ Qualcomm ในไตรมาสที่สามปีงบประมาณ 2026 คือ 9.9 พันล้านดอลลาร์ แม้ว่าเป้าหมายศูนย์ข้อมูลในปีงบประมาณ 2029 ที่ทะเยอทะยานกว่า 15 พันล้านดอลลาร์ก็จะเท่ากับเพียงเศษเสี้ยวของรายได้จากศูนย์ข้อมูลรายไตรมาสปัจจุบันของ Nvidia
| ปัจจัยการแข่งขัน | Qualcomm | Nvidia |
|---|---|---|
| ตำแหน่ง AI หลัก | ผู้ให้บริการ inference ที่เกิดขึ้นใหม่และซิลิคอนที่กำหนดเอง | แพลตฟอร์มการประมวลผลที่เร่งความเร็วแบบเต็มรูปแบบที่โดดเด่น |
| ขนาดศูนย์ข้อมูล | การเริ่มต้นเชิงพาณิชย์ในระยะเริ่มต้น | หลายหมื่นล้านดอลลาร์ต่อไตรมาส |
| จุดแข็งหลัก | การประมวลผลและการเชื่อมต่อที่ประหยัดพลังงาน | ประสิทธิภาพ ซอฟต์แวร์ เครือข่าย และขนาด |
| ระบบนิเวศซอฟต์แวร์ | กำลังพัฒนาหลังจากการเข้าซื้อ Modular | ระบบนิเวศ CUDA และ CUDA-X ที่เติบโตเต็มที่ |
| ความสามารถในการฝึกอบรม | ยังไม่พิสูจน์ในระดับของ Nvidia | แพลตฟอร์มโมเดลแนวหน้าที่นำในอุตสาหกรรม |
| กลยุทธ์การ inference | เฉพาะทาง มีประสิทธิภาพ และกำหนดเอง | แพลตฟอร์มกว้างที่ครอบคลุมงาน AI เกือบทั้งหมด |
| การใช้ประโยชน์จาก Hyperscaler | Amazon และการมีส่วนร่วมหลายรุ่นอื่นๆ | ความสัมพันธ์ที่ลึกซึ้งข้ามคลาวด์หลัก |
| ความเสี่ยงหลัก | การดำเนินการและการนำไปใช้ในระบบนิเวศ | ซิลิคอนที่กำหนดเองและการมุ่งเน้นลูกค้า |
คำว่า ภัยคุกคาม ก็ต้องการการกำหนดเช่นกัน Qualcomm ไม่จำเป็นต้องทำให้รายได้ของ Nvidia ลดลงเพื่อที่จะกลายเป็นภัยคุกคามทางการแข่งขัน มันสามารถกดดัน Nvidia ในหลายวิธีที่แคบลง:
- จับงานการอนุมานเพิ่มเติม
- ให้ AWS มีอำนาจในการเจรจาต่อรองเกี่ยวกับราคาของ GPU
- ลดส่วนแบ่งของ Nvidia ในการใช้จ่ายด้านทุนคลาวด์ในอนาคต
- แข่งขันในกรณีการใช้งานที่ใช้พลังงานต่ำและต้องการหน่วยความจำสูง
- จัดหาซิลิคอนที่กำหนดเองซึ่งไม่เคยมีให้กับ Nvidia
- ท้าทาย Nvidia ในการเชื่อมต่อด้วยแสงหรือการประมวลผลโฮสต์
การใช้จ่ายด้านโครงสร้างพื้นฐาน AI กำลังขยายตัวอย่างรวดเร็วจน Qualcomm และ Nvidia สามารถเติบโตได้ทั้งคู่ ปัญหาการแข่งขันคือการกระจายกำไรในอุตสาหกรรมในอนาคต ไม่จำเป็นต้องเป็นการโอนรายได้ที่มีอยู่ในรูปแบบที่เป็นศูนย์
Amazon ยังคงให้คำมั่นสัญญาอย่างมหาศาลต่อ Nvidia
เหตุผลที่ชัดเจนที่สุดในการไม่พูดเกินจริงเกี่ยวกับการประกาศของ Qualcomm คือการขยายตัวพร้อมกันของ Amazon กับ Nvidia
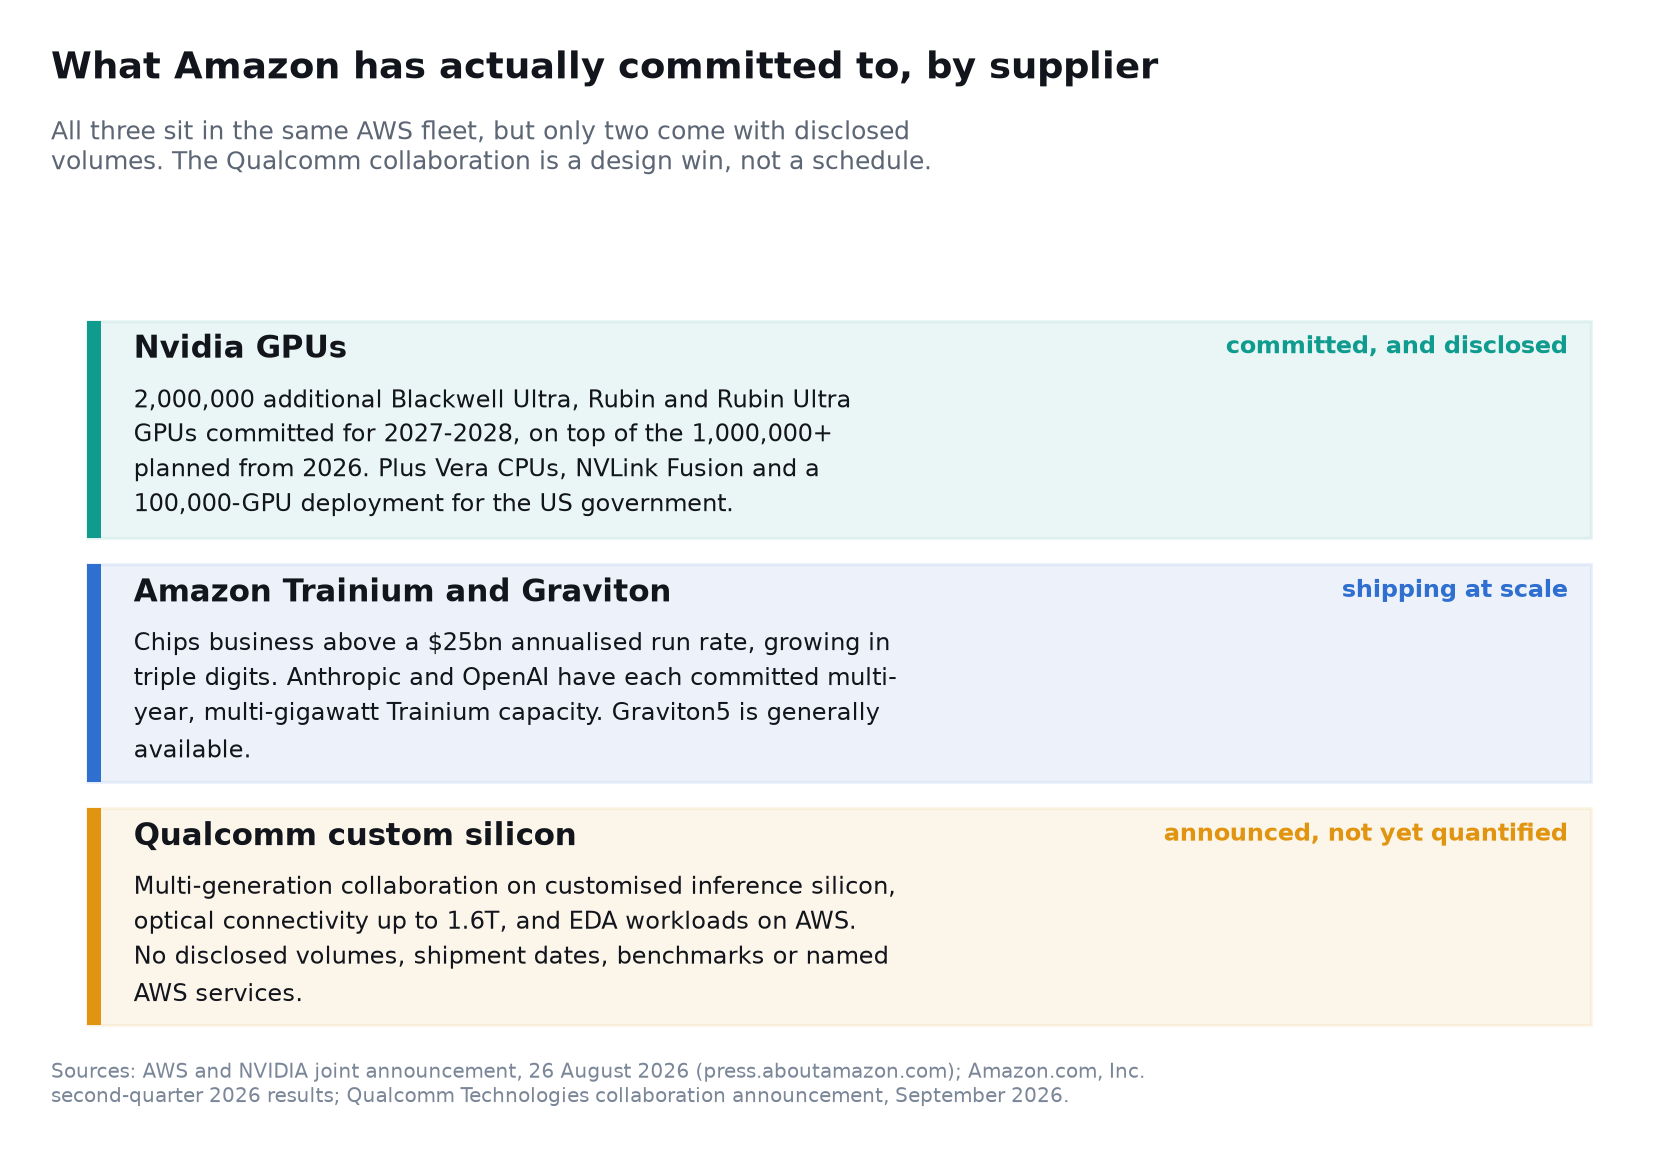
เมื่อวันที่ 26 สิงหาคม 2026 AWS ได้ประกาศแผนการที่จะนำ Nvidia Blackwell Ultra, Rubin และ Rubin Ultra GPUs เพิ่มอีกสองล้านตัวในปี 2027 และ 2028 ซึ่งเป็นไปตามแผนก่อนหน้านี้ในการเพิ่ม GPU ของ Nvidia มากกว่าหนึ่งล้านตัวตั้งแต่ปี 2026
ความร่วมมือที่ขยาย AWS-Nvidia ยังรวมถึง:
- โครงสร้างพื้นฐาน CPU Nvidia Vera บน AWS
- NVLink Fusion และหน่วยความจำความกว้างสูงของ Nvidia
- เทคโนโลยีเครือข่ายของ Nvidia
- การวางแผนการนำโครงสร้างพื้นฐาน AI ที่มี GPU 100,000 ตัวสำหรับรัฐบาลสหรัฐฯ
- โมเดล Nemotron ผ่าน Bedrock และ SageMaker
- การวิเคราะห์ที่เร่งด้วย GPU และการจัดทำดัชนีเวกเตอร์
- แพลตฟอร์ม AI ทางกายภาพของ Nvidia สำหรับ Amazon Robotics.
นั่นไม่ใช่พฤติกรรมของลูกค้าที่เตรียมจะละทิ้ง Nvidia. Amazon กำลังสร้างพอร์ตโฟลิโอของสถาปัตยกรรมการคอมพิวเตอร์เพราะไม่มีชิปเดียวที่สามารถให้บริการทุกภาระงานได้อย่างคุ้มค่า
ลำดับชั้นชิปที่น่าจะเป็นของ Amazon
- Nvidia GPUs: ความยืดหยุ่นสูงสุด, การฝึกอบรม, การอนุมานขั้นสูง, หุ่นยนต์และภาระงานที่ขึ้นอยู่กับ CUDA.
- AWS Trainium: เศรษฐศาสตร์การฝึกอบรมและการอนุมานที่ควบคุมโดย Amazon สำหรับลูกค้าขนาดใหญ่.
- AWS Graviton: ภาระงานทั่วไปและที่ต้องการ CPU สูง.
- Qualcomm custom silicon: การอนุมานเฉพาะทาง, ส่วนประกอบเซิร์ฟเวอร์และการเชื่อมต่อ.
- Other merchant silicon: CPU, ตัวเร่งความเร็ว, ส่วนประกอบเครือข่ายและการจัดเก็บเพิ่มเติม.
ข้อตกลงชิป AI ของ Amazon Qualcomm จึงยืนยันถึง การคอมพิวเตอร์ที่หลากหลาย, ไม่ใช่ความเหนือกว่าของ Qualcomm.
ทำไม Amazon ต้องการพันธมิตรชิป AI อีกคน
แรงจูงใจของ Amazon มีทั้งเชิงกลยุทธ์และเชิงเทคนิค.
AWS สร้างรายได้ $42.2 พันล้านในไตรมาสที่สองของปี 2026 เพิ่มขึ้น 37% เมื่อเทียบปีต่อปี ในขณะที่รายได้จากการดำเนินงานของ AWS อยู่ที่ $16.6 พันล้าน. Amazon กล่าวว่า ธุรกิจ AI และชิปของตนแต่ละแห่งมีรายได้ประจำปีเกิน $25 พันล้าน. ตัวเลขเหล่านี้ปรากฏใน ผลลัพธ์ของ Amazon ในไตรมาสที่ 2 ปี 2026.
ความต้องการที่เพิ่มขึ้นอย่างรวดเร็วบีบให้แอมะซอนต้องใช้จ่ายอย่างหนัก ในรอบสิบสองเดือนที่ผ่านมา กระแสเงินสดจากการดำเนินงานเพิ่มขึ้น 33 เปอร์เซ็นต์เป็น 161.4 พันล้านดอลลาร์ แต่กระแสเงินสดอิสระกลับติดลบ 7.6 พันล้านดอลลาร์ เพราะการซื้อที่ดิน อาคารและอุปกรณ์เพิ่มขึ้น 66.1 พันล้านดอลลาร์เมื่อเทียบกับปีก่อน กล่าวอีกอย่างคือ ขณะนี้แอมะซอนแปลงกระแสเงินสดจากการดำเนินงานที่ทำสถิติสูงสุดเกือบทั้งหมด และมากกว่านั้นอีก ไปเป็นโครงสร้างพื้นฐาน ซึ่งเป็นคำถามเรื่องการใช้จ่ายที่เราพิจารณาไว้ในผลประกอบการแอมะซอนไตรมาสสองปี 2026 การเติบโตของ AWS คุ้มกับการลงทุนด้านปัญญาประดิษฐ์ 200 พันล้านดอลลาร์หรือไม่
ชิปที่กำหนดเองที่ประสบความสำเร็จสามารถปรับปรุงเศรษฐศาสตร์ของ Amazon ได้หลายวิธี:
- ลดต้นทุนการจัดหาฮาร์ดแวร์.
- ลดค่าใช้จ่ายด้านพลังงานและการทำความเย็น.
- ปรับปรุงการใช้ตู้.
- ปรับแต่งชิปสำหรับซอฟต์แวร์ AWS และภาระงานภายใน.
- ลดการพึ่งพาซัพพลายเออร์เพียงรายเดียว.
- ปกป้องอัตรากำไรขั้นต้นของ AWS เมื่อการใช้งาน AI ขยายตัว.
- สร้างผลิตภัณฑ์ EC2 ที่แตกต่าง.
- เสริมสร้างอำนาจในการเจรจากับผู้จำหน่ายเซมิคอนดักเตอร์
วัตถุประสงค์ทางธุรกิจของ Amazon ไม่ใช่การเลือกชิปที่ชนะถาวร แต่คือการส่งมอบการผสมผสานที่ดีที่สุดของประสิทธิภาพ ความพร้อมใช้งาน และราคา ในขณะที่ยังคงควบคุมเศรษฐศาสตร์โครงสร้างพื้นฐานของตน
คู่แข่งเจ้าถิ่นที่ควอลคอมม์ต้องแทนที่คือแอมะซอน ไม่ใช่เอ็นวิเดีย
คำถามในชื่อบทความนี้ว่าควอลคอมม์เป็นภัยคุกคามต่อเอ็นวิเดียหรือไม่ เป็นการเปรียบเทียบที่ผิดสำหรับดีลที่ประกาศออกมาจริง ควอลคอมม์ไม่ได้ถูกเชิญเข้าไปใน AWS เพื่อแทนที่หน่วยประมวลผลกราฟิกที่แอมะซอนซื้อ แต่ถูกเชิญเข้าไปในส่วนของ AWS ที่แอมะซอนจัดหาให้ตัวเองอยู่ในปัจจุบัน
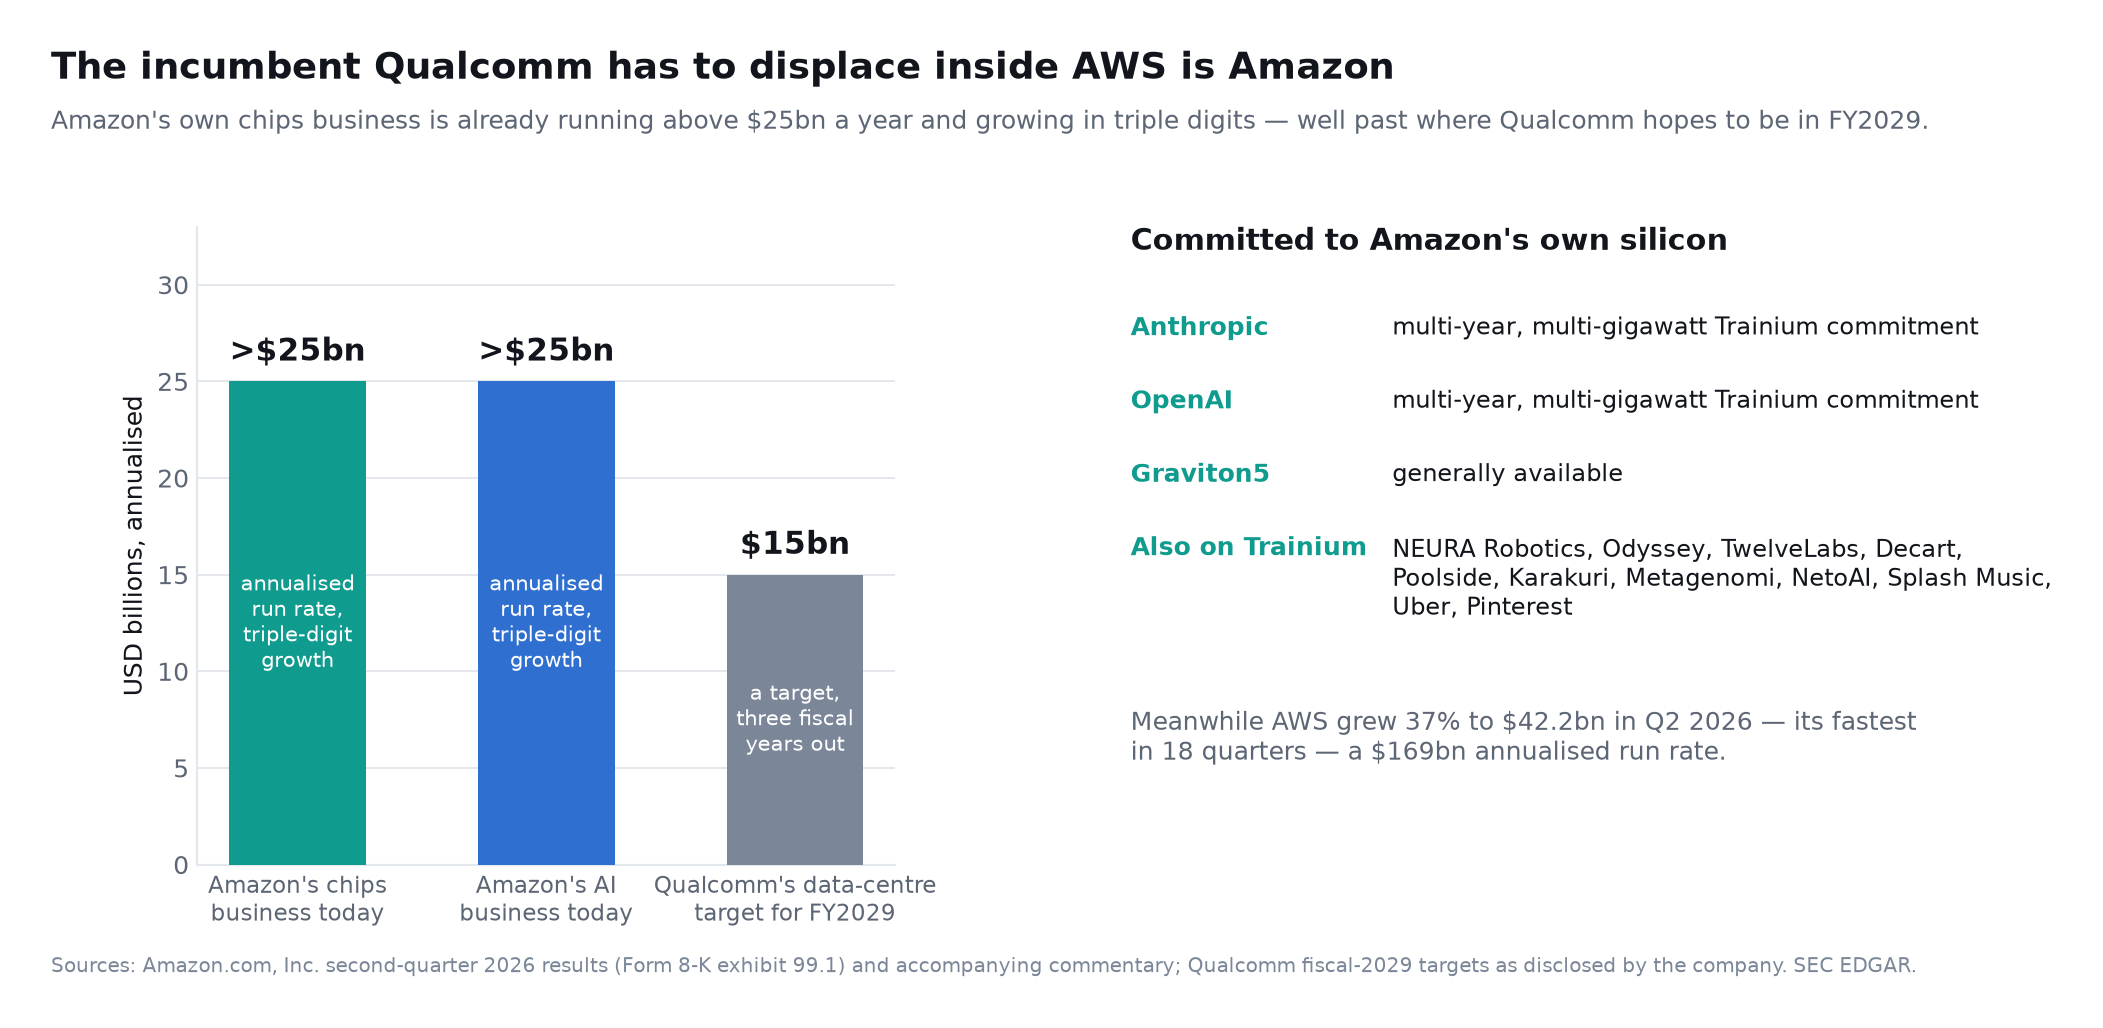
ตามการเปิดเผยข้อมูลไตรมาสที่สองปี 2026 ของแอมะซอนเอง ธุรกิจชิปของบริษัทเดินอยู่เหนืออัตราต่อปี 25 พันล้านดอลลาร์ และธุรกิจปัญญาประดิษฐ์ก็เดินอยู่เหนืออัตราต่อปี 25 พันล้านดอลลาร์ โดยทั้งคู่เติบโตในระดับสามหลัก แอมะซอนระบุชื่อลูกค้าไว้ด้วย คือ แอนโทรปิก และ โอเพนเอไอ ต่างให้คำมั่นหลายปีในระดับหลายกิกะวัตต์กับ เทรเนียม พร้อมด้วย NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber และ Pinterest ส่วน กราวิตอน5 เปิดให้ใช้งานทั่วไปแล้ว
เทียบกับความมุ่งหมายที่ควอลคอมม์ประกาศไว้ คือรายได้จากศูนย์ข้อมูลมากกว่า 15 พันล้านดอลลาร์ในปีงบประมาณ 2029 ธุรกิจชิปภายในของแอมะซอนผ่านอัตราต่อปีระดับนั้นไปแล้วก่อนที่ความร่วมมือกับควอลคอมม์จะถูกประกาศ และยังทำได้พร้อมกับการเติบโตในระดับสามหลัก
สิ่งนี้จัดวางทั้งโอกาสและความเสี่ยงเสียใหม่
- ส่วนแบ่งที่เข้าถึงได้แคบกว่าที่พาดหัวชวนให้คิด ตัวเลือกแรกของแอมะซอนสำหรับการอนุมานภายในที่มีปริมาณสูงคือเทรเนียม ซึ่งบริษัทเป็นเจ้าของเต็มตัวและจัดตารางใช้งานกับกำลังการผลิตของตนเองได้ ควอลคอมม์กำลังแข่งขันเพื่อสิ่งที่เทรเนียมไม่ครอบคลุมในเชิงต้นทุน
- ลูกค้าคือคู่แข่งในเวลาเดียวกัน AWS ออกแบบตัวเร่งความเร็ว หน่วยประมวลผลกลาง ชิปเครือข่าย และการถ่ายโอนภาระของไฮเปอร์ไวเซอร์ด้วยตนเองทั้งหมด ทุกชิ้นส่วนของควอลคอมม์ที่ประสบความสำเร็จภายใน AWS ล้วนสอนให้แอมะซอนรู้วิธีสร้างชิ้นถัดไป
- แต่ขนาดของตลาดนั้นใหญ่มากจริง ๆ AWS เติบโต 37 เปอร์เซ็นต์เป็น 42.2 พันล้านดอลลาร์ในไตรมาสที่สองของปี 2026 ซึ่งเป็นการเติบโตที่เร็วที่สุดในรอบสิบแปดไตรมาส คิดเป็นอัตราต่อปี 169 พันล้านดอลลาร์ โดยมีกำไรจากการดำเนินงานของกลุ่มธุรกิจ 16.6 พันล้านดอลลาร์ เทียบกับ 10.2 พันล้านดอลลาร์เมื่อปีก่อน แม้ส่วนแบ่งเล็ก ๆ ที่ยั่งยืนในชิปที่อยู่เบื้องหลังตัวเลขนั้นก็มีนัยสำคัญต่อควอลคอมม์แล้ว
การอ่านใบสำคัญแสดงสิทธิอย่างถูกต้องจึงตามมาจากข้อนี้ แอมะซอนไม่ได้จ่ายเงิน 4 พันล้านดอลลาร์ให้ควอลคอมม์ แต่มอบสิทธิเลือกให้ตนเองในการมีส่วนร่วมกับมูลค่าที่เพิ่มขึ้นของควอลคอมม์ ก็ต่อเมื่อแอมะซอนเป็นฝ่ายวางคำสั่งซื้อเองเท่านั้น แอมะซอนเขียนสิทธิเลือกซื้อให้ตนเองบนพื้นฐานการตัดสินใจจัดซื้อของตนเอง ที่ราคาใช้สิทธิต่ำกว่าตลาด และไม่มีข้อผูกพันใด ๆ ติดมาด้วย นั่นคือโครงสร้างที่เอื้อประโยชน์ต่อผู้ซื้ออย่างผิดปกติ และควรทำความเข้าใจเช่นนั้นก่อนจะอ่านว่าเป็นการลงคะแนนไว้วางใจ
กรณีที่ดีสำหรับหุ้น QCOM
ข้อตกลงของ Amazon เสริมสร้างกรณีที่ดีสำหรับ QCOM ในห้าด้านสำคัญ
1. มันยืนยันเทคโนโลยีศูนย์ข้อมูลของ Qualcomm
แผนที่ใน PowerPoint ไม่รับประกันการนำไปใช้ของลูกค้า ข้อตกลงการซื้อเริ่มต้นของ Amazon และโครงสร้างหลายรุ่นให้การยืนยันจากบุคคลที่สามที่มีความหมาย
ผู้ให้บริการคลาวด์ขนาดใหญ่เช่น AWS มีข้อกำหนดที่เข้มงวดสำหรับความน่าเชื่อถือ ความต่อเนื่องของการจัดหา การรวมซอฟต์แวร์ และต้นทุนรวมในการเป็นเจ้าของ การผ่านการประเมินทางเทคนิคและเชิงพาณิชย์ของ Amazon จะเพิ่มความน่าเชื่อถือของแผนศูนย์ข้อมูลที่กว้างขึ้นของ Qualcomm
2. มันสร้างเส้นทางที่เกินกว่ามือถือ
Qualcomm ต้องเผชิญกับข้อกังวลเกี่ยวกับความเป็นผู้ใหญ่ของตลาดโทรศัพท์มือถือ การเปิดเผยต่อจีน และการพัฒนาเทคโนโลยีโมเด็มภายในของ Apple มูลค่ารายได้จากศูนย์ข้อมูลอาจช่วยให้บริษัทเข้าสู่ตลาดที่เติบโตเร็วขึ้นพร้อมโอกาสในการสร้างเนื้อหาที่มากขึ้น
เป้าหมายทางการเงินของ Qualcomm ในปี 2029 รวมถึง:
- รายได้จากศูนย์ข้อมูลมากกว่า 15,000 ล้านดอลลาร์
- รายได้รวมจากนอกมือถือ 40,000 ล้านดอลลาร์
- รายได้จากยานยนต์ 10,000 ล้านดอลลาร์
- รายได้จาก IoT มากกว่า 14,000 ล้านดอลลาร์
- กำไรที่ไม่ใช่ GAAP มากกว่า 18 ดอลลาร์ต่อหุ้น
นี่คือเป้าหมายของฝ่ายบริหาร ไม่ใช่การรับประกัน อย่างไรก็ตาม Amazon ทำให้เป้าหมายศูนย์ข้อมูลมีความน่าเชื่อถือมากขึ้นกว่าที่เคยเป็นมาก่อนการประกาศ
3. ซิลิคอนที่กำหนดเองสามารถสร้างรายได้ที่ยั่งยืน
ผลิตภัณฑ์เซิร์ฟเวอร์ที่ประสบความสำเร็จมักจะเกี่ยวข้องกับรอบการออกแบบและการรับรองที่ยาวนาน เมื่อมีการใช้งานในระดับใหญ่ การเปลี่ยนแปลงจะเป็นเรื่องยากเนื่องจากฮาร์ดแวร์จะเชื่อมต่อกับคอมไพเลอร์ รูปแบบศูนย์ข้อมูล เครือข่าย และซอฟต์แวร์ปฏิบัติการ
ภาษาหลายรุ่นแนะนำว่า Qualcomm อาจมีส่วนร่วมในรอบการอัปเกรด AWS ที่เกิดขึ้นซ้ำ ๆ แทนที่จะทำการขายครั้งเดียว
4. การเชื่อมต่อแบบออปติคอลขยายโอกาสของ Qualcomm
คลัสเตอร์ AI ต้องการข้อมูลจำนวนมหาศาลในการเคลื่อนย้ายระหว่างโปรเซสเซอร์ หน่วยความจำ ตู้แร็ค และอาคาร ขนาดของโมเดลและการจราจรในการอนุมานที่เพิ่มขึ้นทำให้การเชื่อมต่อมีความสำคัญเท่ากับตัวเร่งความเร็วเอง
งานของ Qualcomm ในโซลูชันออปติคอล 1.6T มอบโอกาสในการขายเทคโนโลยีที่มีมูลค่าเพิ่มรอบแพลตฟอร์มการคอมพิวเตอร์ ซึ่งอาจขยายเนื้อหาต่อการใช้งานและปรับปรุงความยึดมั่นของลูกค้า
5. มูลค่าของ QCOM ยังคงต่ำกว่ามูลค่าตลาดของ Nvidia
QCOM ปิดที่ 174.09 ดอลลาร์เมื่อวันที่ 8 กันยายน 2026 ซึ่งเป็นวันประกาศ และปิดที่ 176.40 ดอลลาร์เมื่อวันที่ 9 กันยายน ทำให้มูลค่าตลาดใกล้เคียง 185 พันล้านดอลลาร์จากหุ้นที่ออกจำหน่ายแล้ว 1,050 ล้านหุ้น ส่วนเอ็นวิเดียปิดที่ 225.73 และ 223.67 ดอลลาร์ในสองวันเดียวกัน โดยมีมูลค่าตลาดราว 5.4 ล้านล้านดอลลาร์ ตามข้อมูลตลาดของ QCOM และข้อมูลตลาดของ NVDA ในช่วงเวลาเดียวกัน
ตลาดไม่ต้องการให้ Qualcomm ตรงกับ Nvidia เพื่อให้ QCOM สร้างผลตอบแทนที่น่าสนใจ ธุรกิจศูนย์ข้อมูลที่เชื่อถือได้มูลค่า $15 พันล้านอาจเปลี่ยนแปลงส่วนผสมการเติบโตและมูลค่าหุ้นของ Qualcomm ได้อย่างมีนัยสำคัญ
ตลาดตีราคาประกาศนี้อย่างไรจริง ๆ
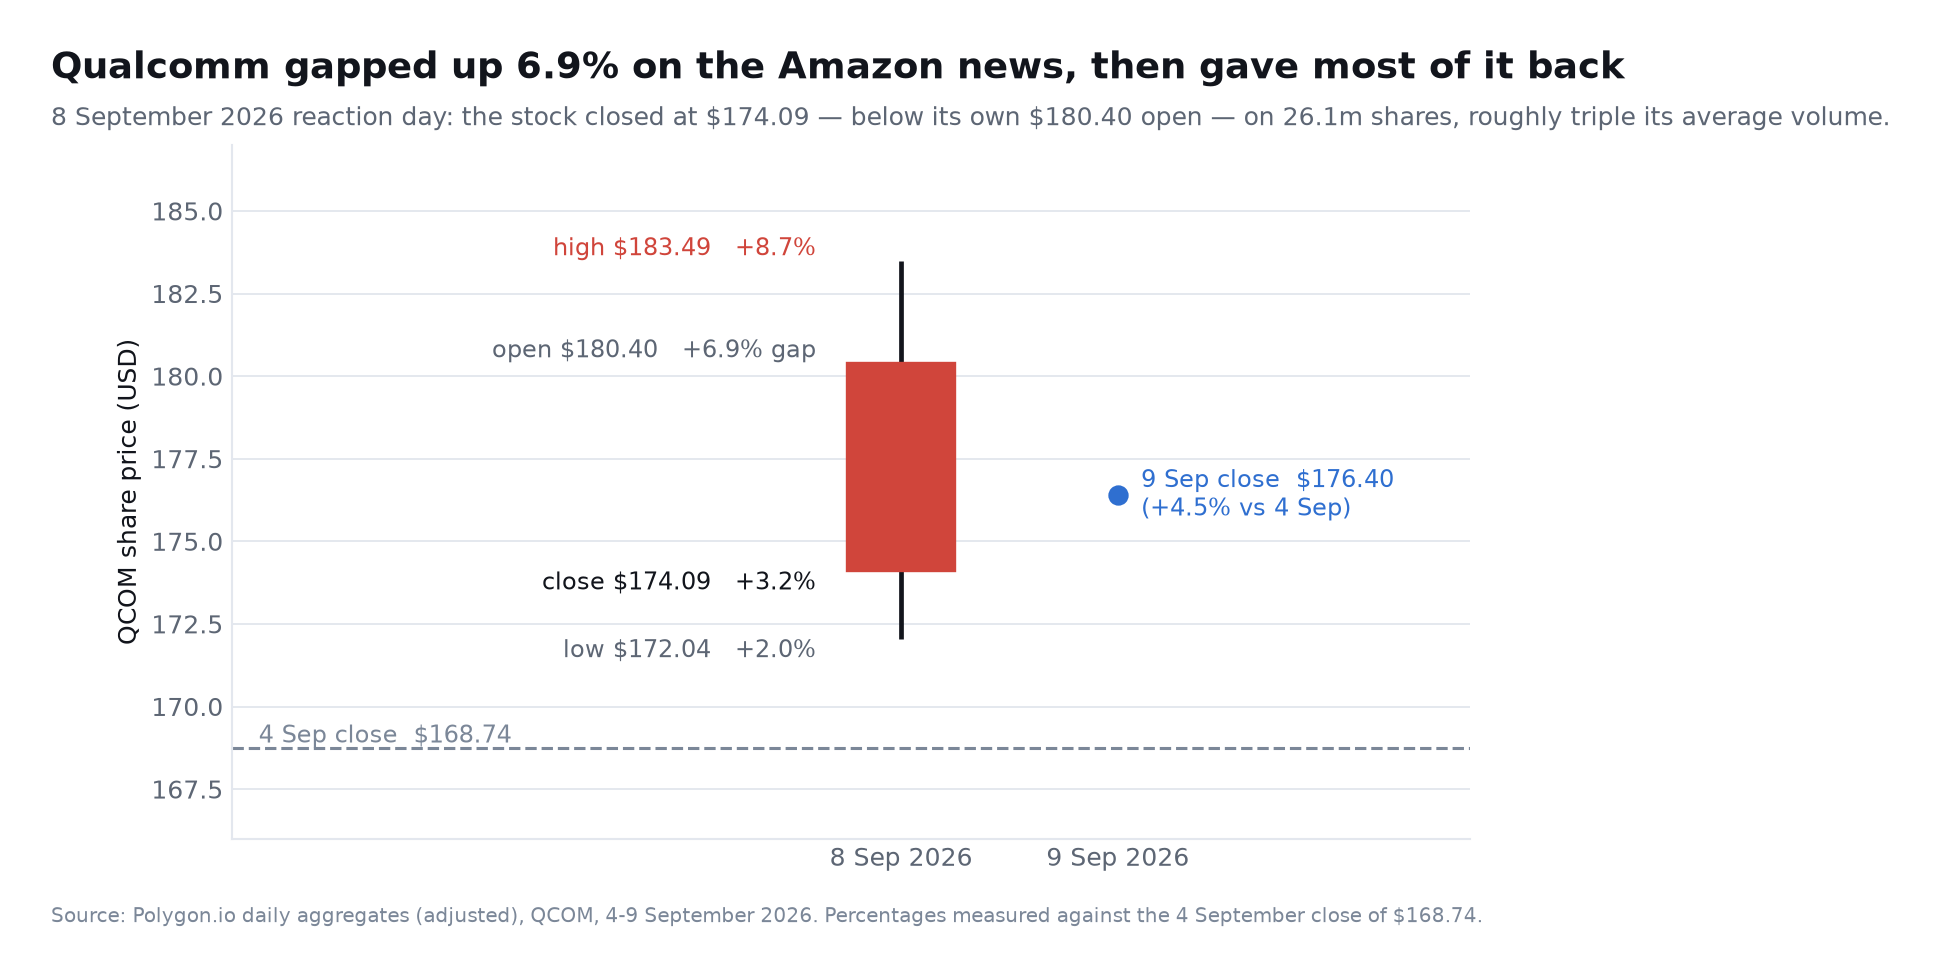
ปฏิกิริยาของตลาดมักถูกรายงานว่าเป็นการพุ่งขึ้นอย่างตรงไปตรงมา แต่บันทึกระหว่างวันบอกอะไรได้มากกว่าพาดหัว
ควอลคอมม์ปิดที่ 168.74 ดอลลาร์เมื่อวันที่ 4 กันยายน ซึ่งเป็นวันทำการสุดท้ายก่อนการประกาศ ในวันที่ 8 กันยายน หุ้นเปิดที่ 180.40 ดอลลาร์ ซึ่งเป็นการกระโดดขึ้น 6.9 เปอร์เซ็นต์ ขึ้นไปสูงสุดที่ 183.49 ดอลลาร์ หรือบวก 8.7 เปอร์เซ็นต์ ลงไปต่ำสุดที่ 172.04 ดอลลาร์ และปิดที่ 174.09 ดอลลาร์ เพิ่มขึ้น 3.2 เปอร์เซ็นต์ ด้วยปริมาณซื้อขาย 26.1 ล้านหุ้น หุ้นปิดวันนั้นต่ำกว่าราคาเปิดของตัวเอง กล่าวคือ ผู้ที่ซื้อตามพาดหัวตอนเปิดตลาดล้วนจบวันในสถานะขาดทุน และในวันที่ 9 กันยายน หุ้นปิดที่ 176.40 ดอลลาร์
รูปแบบเช่นนี้ คือกระโดด จางลง แล้วฟื้นบางส่วน เป็นสิ่งที่ตลาดทำเมื่อยอมรับว่าประกาศนั้นมีความหมายเชิงกลยุทธ์จริง แต่ยังประเมินขนาดของรายได้ไม่ได้ ซึ่งสอดคล้องกับตัวเอกสารเอง ที่เปิดเผยหมุดหมายและเพดานไว้ แต่ไม่มีสมุดคำสั่งซื้อ
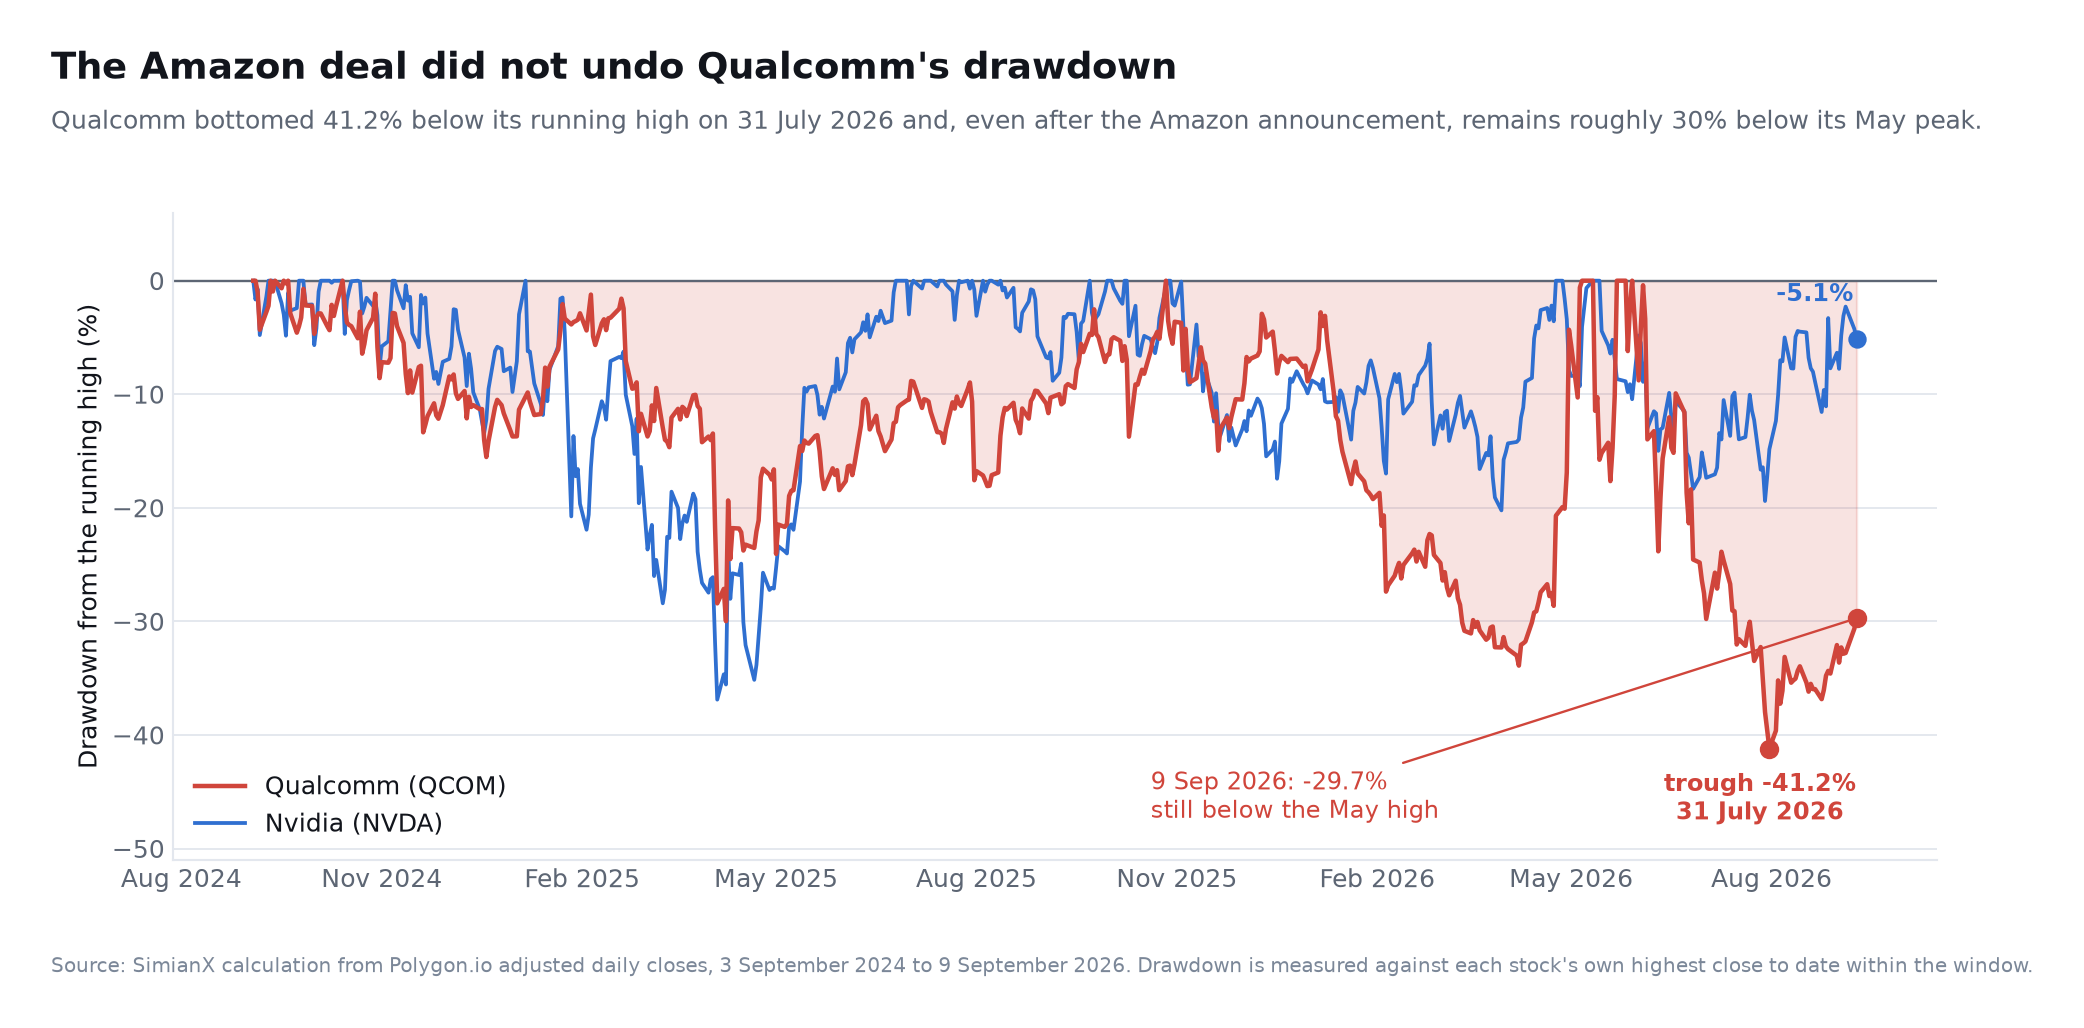
กรอบเวลาที่ยาวกว่านั้นก็สำคัญ เมื่อวัดเทียบกับจุดสูงสุดเคลื่อนที่ของตนเอง ควอลคอมม์ทำจุดต่ำสุดต่ำกว่า 41.2 เปอร์เซ็นต์เมื่อวันที่ 31 กรกฎาคม 2026 และแม้หลังการประกาศของแอมะซอนแล้ว ก็ยังอยู่ต่ำกว่าจุดสูงสุดเดือนพฤษภาคม 2026 ราว 30 เปอร์เซ็นต์ ส่วนเอ็นวิเดียในช่วงเวลาเดียวกันอยู่ห่างจากจุดสูงสุดของตนราว 5 เปอร์เซ็นต์ ดีลกับแอมะซอนกู้คืนได้เพียงเศษเสี้ยวของการปรับตัวลงที่ความร่วมมือเชิงกลยุทธ์เพียงลำพังไม่มีวันพลิกกลับได้ สำหรับความลึกของการปรับตัวลงในกลุ่มเซมิคอนดักเตอร์ในอดีต ดู ตลาดหมีเซมิคอนดักเตอร์ ทุกครั้งที่ดัชนี SOX ร่วง ปี 1995 ถึง 2026
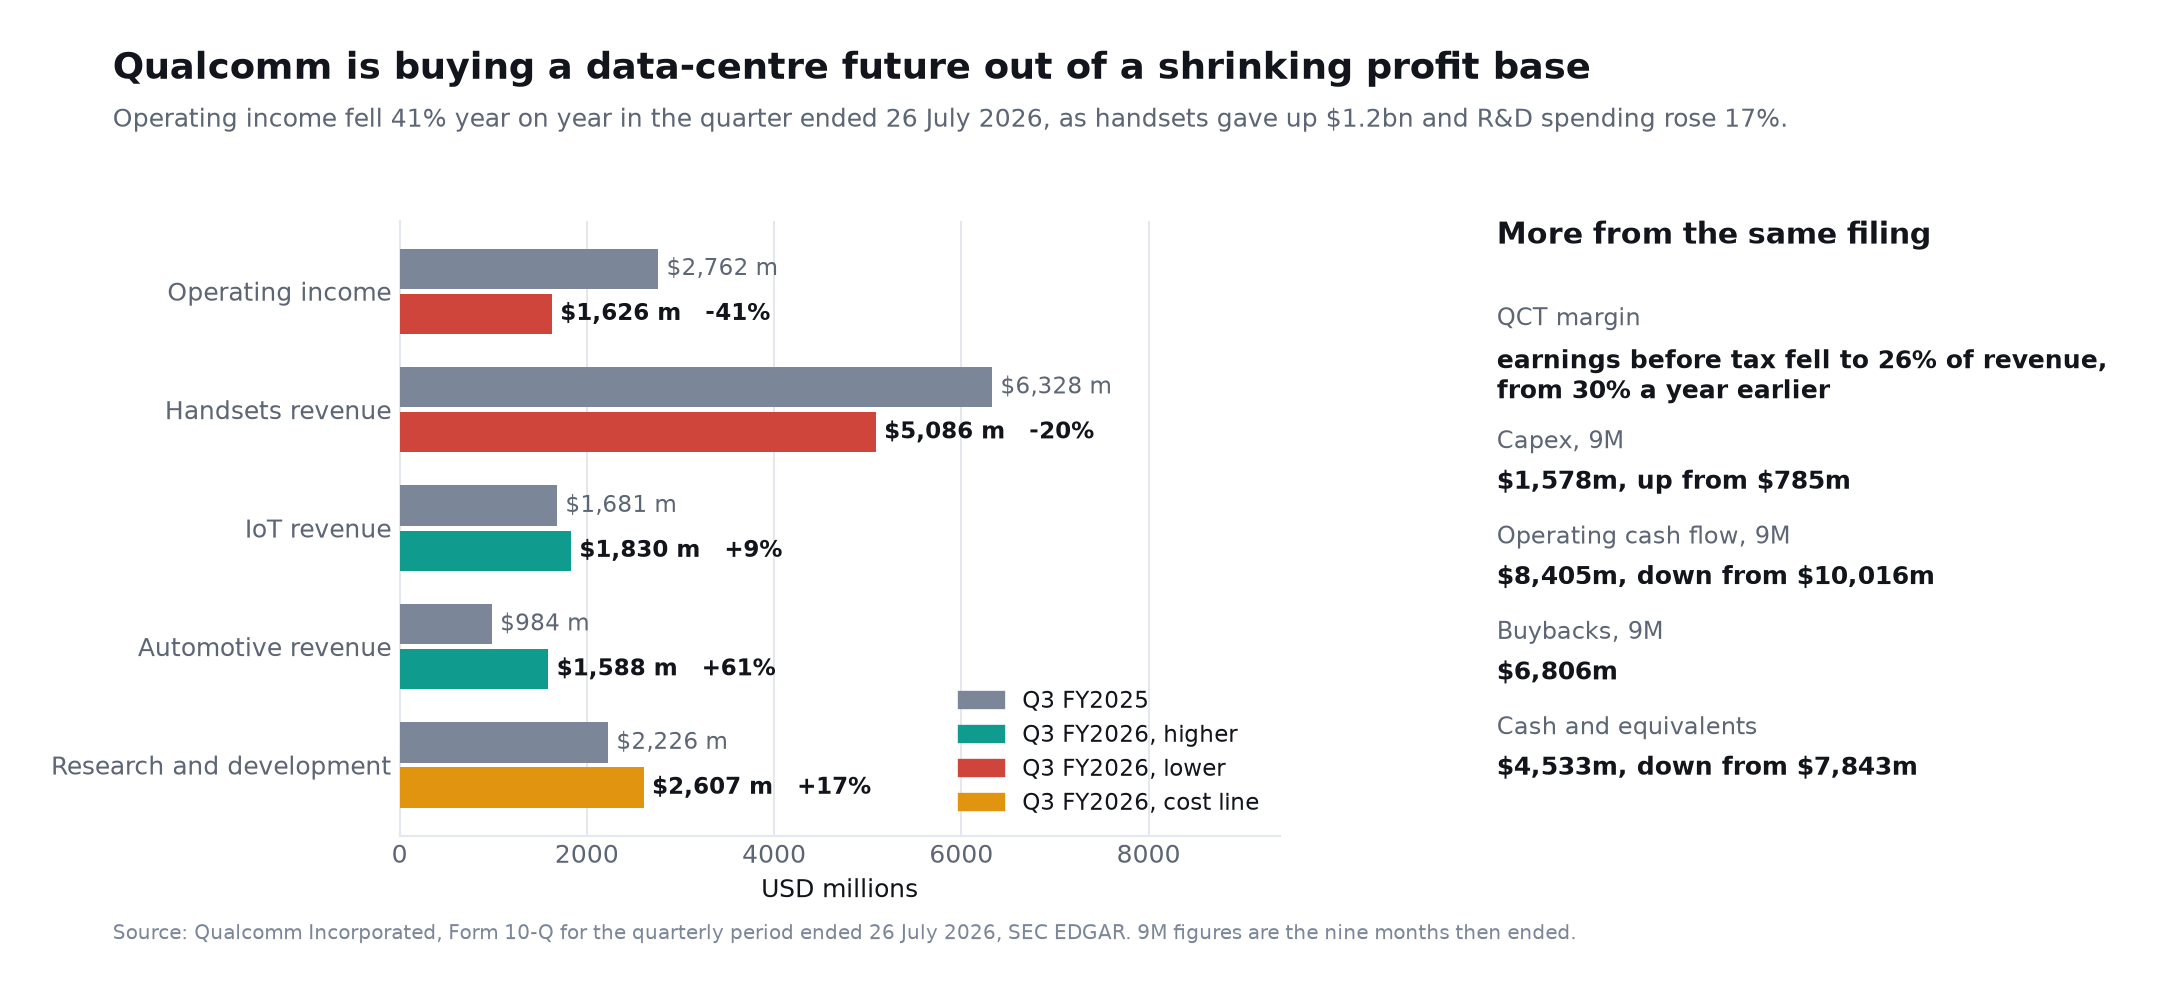
ฐานทางการเงินที่ใช้สนับสนุนกลยุทธ์นี้
รายงานไตรมาสฉบับเดียวกันที่เปิดเผยการเข้าซื้ออัลฟาเวฟและโมดูลาร์ ยังแสดงให้เห็นด้วยว่าธุรกิจหลักของควอลคอมม์เป็นอย่างไรในระหว่างที่ทำสิ่งเหล่านั้น ในไตรมาสที่สิ้นสุดวันที่ 26 กรกฎาคม 2026
- กำไรจากการดำเนินงานลดลง 41 เปอร์เซ็นต์เหลือ 1,626 ล้านดอลลาร์ จาก 2,762 ล้านดอลลาร์เมื่อปีก่อน
- รายได้จากโทรศัพท์ลดลง 1,242 ล้านดอลลาร์เหลือ 5,086 ล้านดอลลาร์
- การวิจัยและพัฒนาเพิ่มขึ้น 17 เปอร์เซ็นต์เป็น 2,607 ล้านดอลลาร์
- กำไรก่อนภาษีของ QCT ลดลงเหลือ 26 เปอร์เซ็นต์ของรายได้ จาก 30 เปอร์เซ็นต์
- กลุ่มยานยนต์ (1,588 ล้านดอลลาร์ เพิ่มขึ้น 604 ล้าน) และอินเทอร์เน็ตของสรรพสิ่ง (1,830 ล้านดอลลาร์ เพิ่มขึ้น 149 ล้าน) เติบโต แต่ไม่มากพอจะชดเชยกลุ่มโทรศัพท์
ตัวเลขกระแสเงินสดเก้าเดือนชี้ไปในทิศทางเดียวกัน คือรายจ่ายลงทุนเพิ่มขึ้นเท่าตัวเป็น 1,578 ล้านดอลลาร์จาก 785 ล้าน กระแสเงินสดจากการดำเนินงานลดลงเหลือ 8,405 ล้านดอลลาร์จาก 10,016 ล้าน มีเงิน 6,806 ล้านดอลลาร์ใช้ไปกับการซื้อหุ้นคืน และเงินสดและรายการเทียบเท่าเงินสดลดลงเหลือ 4,533 ล้านดอลลาร์จาก 7,843 ล้าน
ไม่มีข้อใดในนี้ที่ทำให้กลยุทธ์ศูนย์ข้อมูลผิดพลาด แต่มันกำหนดข้อจำกัดที่กลยุทธ์นี้ต้องดำเนินอยู่ภายใน นั่นคือควอลคอมม์กำลังสนับสนุนการขยายตัวหลายปีที่ใช้เงินทุนสูงจากฐานกำไรที่กำลังหดตัวอยู่ในขณะนี้ และนั่นคือเหตุผลที่บริษัทจ่ายค่ากิจการที่ซื้อมาด้วยหุ้นแทนเงินสด
กรณีหมีและสิ่งที่อาจผิดพลาด
การประกาศนี้มีความสำคัญเชิงกลยุทธ์ แต่ผู้ลงทุนไม่ควรคาดหวังการชำระเงินสูงสุดที่ $60 พันล้านเป็นรายได้ที่รับประกัน
เวลาการสร้างรายได้ยังไม่แน่นอน
ซิลิคอนศูนย์ข้อมูลที่กำหนดเองอาจใช้เวลาหลายปีในการออกแบบ ตรวจสอบ และนำไปใช้ Dragonfly C1000 คาดว่าจะไม่สามารถใช้งานเชิงพาณิชย์ได้จนถึงปี 2028 และการประกาศของ Amazon ไม่ได้เปิดเผยว่าเมื่อใดที่รายได้ที่สำคัญจะเริ่มต้นขึ้น
จุดสำคัญในการซื้อไม่ใช่การขายที่รับประกัน
หมายศาลจะมีผลต่อเหตุการณ์สำคัญที่ขยายไปถึงการชำระเงินสูงถึง 60 พันล้านดอลลาร์ ตัวเลขนั้นกำหนดขอบเขตสูงสุดของโครงสร้างแรงจูงใจ; มันไม่ได้หมายความว่า Amazon ได้สั่งซื้อที่แน่นอน 60 พันล้านดอลลาร์
ซอฟต์แวร์ยังคงเป็นจุดแข็งที่สำคัญที่สุดของ Nvidia
แพลตฟอร์ม CUDA ของ Nvidia ประกอบด้วยคอมไพเลอร์ ไลบรารีที่ปรับแต่งแล้ว เครือข่าย โครงสร้างโมเดล เครื่องมือดีบัก และชุมชนผู้พัฒนาขนาดใหญ่ ประสิทธิภาพของเซมิคอนดักเตอร์เพียงอย่างเดียวไม่เพียงพอหากลูกค้าต้องเผชิญกับต้นทุนการย้ายถิ่นที่สูงหรือต้องเผชิญกับซอฟต์แวร์ที่ไม่น่าเชื่อถือ
การเข้าซื้อ Modular ของ Qualcomm อาจปรับปรุงพื้นฐานซอฟต์แวร์ของตน แต่การสร้างทางเลือกที่มีคุณภาพการผลิตในระดับศูนย์ข้อมูลจะต้องการการดำเนินการอย่างต่อเนื่อง
Amazon มีอำนาจในการต่อรองที่แข็งแกร่ง
AWS ไม่ใช่เพียงแค่ลูกค้า มันเป็นนักออกแบบชิปที่ซับซ้อนด้วย Trainium, Inferentia, Graviton, Nitro และ Annapurna Labs Amazon สามารถใช้พันธมิตรภายนอกเพื่อเติมเต็มช่องว่างทางเทคนิคในขณะที่ยังคงอำนาจในการตั้งราคาและสร้างมูลค่าในระยะยาว
การรวมศูนย์อาจกลายเป็นความเสี่ยง
หาก Amazon มีส่วนแบ่งที่ใหญ่ในรายได้ศูนย์ข้อมูลในช่วงแรกของ Qualcomm ความล่าช้าหรือการเปลี่ยนแปลงกลยุทธ์ที่ AWS อาจส่งผลกระทบอย่างมีนัยสำคัญต่อเป้าหมายของ QCOM
ธุรกิจสมาร์ทโฟนยังคงมีความสำคัญ
รายได้ของควอลคอมม์ในไตรมาสที่สามของปีงบประมาณ 2026 อยู่ที่ 9.9 พันล้านดอลลาร์ และผลประกอบการปัจจุบันยังได้รับอิทธิพลอย่างมากจากสมาร์ตโฟน กำไรจากการดำเนินงานในไตรมาสนั้นลดลง 41 เปอร์เซ็นต์เมื่อเทียบกับปีก่อน โดยเฉพาะกลุ่มโทรศัพท์เพียงอย่างเดียวหายไป 1.2 พันล้านดอลลาร์ กลุ่มยานยนต์และอินเทอร์เน็ตของสรรพสิ่งกำลังเติบโต แต่ความอ่อนแอของกลุ่มโทรศัพท์ รายได้ที่เกี่ยวข้องกับแอปเปิลที่ลดลง และข้อจำกัดของตลาดหน่วยความจำ ยังอาจมีน้ำหนักมากกว่าความคาดหวังในช่วงต้นเกี่ยวกับปัญญาประดิษฐ์ และธุรกิจศูนย์ข้อมูลที่ใหญ่พอจะชดเชยสิ่งเหล่านั้นยังอยู่ห่างออกไปอีกหลายปีตามกำหนดการของบริษัทเอง
หมายศาลสร้างการเจือจาง
การใช้สิทธิ์ทั้งหมดของหุ้น 25 ล้านหุ้นอาจทำให้ผู้ถือหุ้นเดิมได้รับผลกระทบ การแลกเปลี่ยนทางเศรษฐกิจจะเป็นที่น่าพอใจเฉพาะเมื่อรายได้และกำไรที่เกี่ยวข้องกับ Amazon เกินกว่าต้นทุนของการเจือจางนั้น
กรอบสถานการณ์สำหรับโอกาส AI ของ Qualcomm
แทนที่จะกำหนดเป้าหมายทั้งหมดให้กับการประเมินมูลค่าในวันนี้ นักลงทุนสามารถใช้สามสถานการณ์
| สถานการณ์ | ผลลัพธ์ศูนย์ข้อมูลทางการเงิน 2029 | การตีความที่น่าจะเป็น |
|---|---|---|
| กรณีหมี | 4–7 พันล้านดอลลาร์ | การล่าช้า การนำซอฟต์แวร์มาใช้จำกัด และการมุ่งเน้นที่ Amazon อย่างมาก |
| กรณีพื้นฐาน | 10–15 พันล้านดอลลาร์ | การเพิ่มขึ้นของ AWS ที่ประสบความสำเร็จบวกกับลูกค้าเพิ่มเติมอีกหลายราย |
| กรณีวัว | มากกว่า 15 พันล้านดอลลาร์ | การนำซอฟต์แวร์ที่แข็งแกร่ง การชนะด้านการเชื่อมต่อด้วยแสง และความต้องการจากผู้ให้บริการคลาวด์ขนาดใหญ่ |
กรณีหมี
Qualcomm ส่งมอบส่วนประกอบที่กำหนดเองให้กับ Amazon แต่การติดตั้งล่าช้าและอัตรากำไรต่ำกว่าที่คาดไว้ Nvidia ยังคงรักษาความโดดเด่นของแพลตฟอร์มอย่างท่วมท้น ในขณะที่ Trainium ดูดซับความต้องการซิลิคอนที่กำหนดเองของ AWS ส่วนใหญ่
ในสถานการณ์นี้ ข้อตกลงมีประโยชน์เชิงกลยุทธ์ แต่ไม่เพียงพอที่จะเปลี่ยนแปลงรายได้ของ Qualcomm
กรณีพื้นฐาน
การติดตั้งของ Amazon เพิ่มขึ้นในหลายรุ่น Qualcomm เข้าใกล้เป้าหมายทางการเงิน 2029 และบริษัทเพิ่มลูกค้าศูนย์ข้อมูลที่มีความหมายอย่างน้อยสองราย ยานยนต์ IoT และการอนุญาตยังคงสร้างรายได้ในขณะที่โครงสร้างพื้นฐาน AI ปรับปรุงการเติบโต
สถานการณ์นี้อาจทำให้การประเมินมูลค่าสูงกว่าผู้จัดหาชิปสมาร์ทโฟนที่เติบโตเต็มที่
กรณีวัว
Qualcomm แสดงให้เห็นถึงเศรษฐศาสตร์ที่เหนือกว่าของโทเค็นต่อวัตต์สำหรับการอนุมานเชิงเอเจนต์ ชนะเนื้อหาการเชื่อมต่อด้วยแสงที่สำคัญ และสร้างระบบนิเวศซอฟต์แวร์เปิดที่เชื่อถือได้ Amazon กลายเป็นลูกค้าหลักแทนที่จะเป็นลูกค้ารายใหญ่เพียงรายเดียว
ภายใต้ผลลัพธ์นี้ Qualcomm พัฒนาเป็นบริษัทแพลตฟอร์มการคอมพิวเตอร์ที่หลากหลายซึ่งครอบคลุมอุปกรณ์ขอบ ยานพาหนะ หุ่นยนต์ และศูนย์ข้อมูล
นักลงทุนควรติดตามข้อตกลงชิป AI ของ Amazon Qualcomm อย่างไร
นักลงทุนควรถือว่าการประกาศเป็นจุดเริ่มต้นของกระบวนการรวบรวมหลักฐาน
ติดตามตัวชี้วัดต่อไปนี้ในแต่ละไตรมาส:
- การเปิดเผยรายได้ศูนย์ข้อมูล: มองหาบรรทัดรายได้แยกต่างหากหรือการประมาณการการมีส่วนร่วมที่ชัดเจนขึ้น
- เหตุการณ์การซื้อของ Amazon: ตรวจสอบเอกสาร SEC สำหรับการให้สิทธิ์เพิ่มเติมหรือคำสั่งที่มีผลผูกพัน
- ความพร้อมของผลิตภัณฑ์: ตรวจสอบว่า AI200, AI250, AI300 และ C1000 ยังคงเป็นไปตามกำหนดหรือไม่
- เกณฑ์มาตรฐานอิสระ: ให้ความสำคัญกับการผลิตโทเค็น throughput, ความล่าช้า, พลังงาน และข้อมูลต้นทุนรวม
- การนำซอฟต์แวร์ไปใช้: ติดตามโมเดลที่สนับสนุน, เฟรมเวิร์ก, นักพัฒนา และบริการคลาวด์
- การกระจายลูกค้า: มองหาการใช้งานที่เกินกว่า Amazon
- กำไรขั้นต้น: กำหนดว่าการเติบโตของศูนย์ข้อมูลจะช่วยปรับปรุงหรือทำให้กำไรของ Qualcomm ลดลงหรือไม่
- ความเข้มข้นของทุน: ติดตาม R&D, การเข้าซื้อกิจการ, สินค้าคงคลัง และความต้องการเงินทุนหมุนเวียน
- การตอบสนองของ Nvidia: ตรวจสอบราคา, ผลิตภัณฑ์การอนุมาน, การปรับปรุง CUDA และการเป็นหุ้นส่วนซิลิคอนแบบกำหนดเอง
- การเปิดตัวอินสแตนซ์ AWS: ความพร้อมใช้งาน EC2 เชิงพาณิชย์จะเป็นหลักฐานที่แข็งแกร่งกว่าการประกาศการออกแบบ
SimianX AI สามารถช่วยในกระบวนการนี้โดยการรวมการเคลื่อนไหวของราคา, การยื่นฟ้อง SEC, ข้อมูลรายได้, การปรับปรุงของนักวิเคราะห์ และความรู้สึกข่าวสารสำหรับ Qualcomm, Nvidia และ Amazon รูปแบบหลายเอเจนต์ของมันมีประโยชน์ที่นี่เพราะวิทยานิพนธ์ข้ามหลายสาขา: เทคโนโลยีเซมิคอนดักเตอร์, การสร้างแบบจำลองทางการเงิน, การใช้จ่ายทุนคลาวด์ และกลยุทธ์การแข่งขัน
นักลงทุนควรตรวจสอบข้อเรียกร้องที่สำคัญในเอกสารต้นฉบับอยู่เสมอ การวิเคราะห์ที่สร้างโดย AI—รวมถึงผลลัพธ์ของ SimianX—ควรเสริมการตรวจสอบความรอบคอบแทนที่จะมาแทนที่
QCOM หุ้นน่าซื้อหลังจากดีล Amazon หรือไม่?
ดีลนี้ช่วยปรับปรุงวิทยานิพนธ์การลงทุนระยะยาวของ Qualcomm แต่ไม่ได้ทำให้ QCOM น่าสนใจในทุก ๆ ราคาโดยอัตโนมัติ
การตัดสินใจที่มีระเบียบควรแยกคำถามสามข้อ:
กลยุทธ์ศูนย์ข้อมูลเชื่อถือได้หรือไม่?
หลังจากการประกาศของ Amazon คำตอบคือ เชื่อถือได้มากกว่าก่อนหน้า ข้อผูกพันเบื้องต้น, ความร่วมมือหลายรุ่น และการให้สิทธิ์วอร์แรนต์ให้หลักฐานเชิงพาณิชย์
Qualcomm เป็นคู่แข่งหลักของ Nvidia แล้วหรือยัง?
ไม่ Qualcomm เป็นคู่แข่งที่เกิดใหม่ในด้านการอนุมานและซิลิคอนที่กำหนดเอง Nvidia ยังคงมีขนาดใหญ่กว่ามาก มีกำไรมากกว่า และฝังลึกกว่าในซอฟต์แวร์และฮาร์ดแวร์ AI
โอกาสนี้สมควรกับการประเมินมูลค่า QCOM หรือไม่?
ขึ้นอยู่กับการเพิ่มขึ้นของรายได้ อัตรากำไร และความน่าจะเป็นที่กำหนดให้กับเป้าหมายทางการเงินปี 2029 นักลงทุนควรหลีกเลี่ยงการจ่ายเงินในวันนี้สำหรับกรณีที่ดีที่สุดก่อนที่จะมีหลักฐานการผลิตปรากฏ
วิธีการที่เป็นประโยชน์คือการสร้างคะแนน:
| คำถาม | หลักฐานเชิงบวก | สัญญาณเตือน |
|---|---|---|
| Amazon สั่งซื้อในปริมาณมากหรือไม่? | คำสั่งซื้อใหม่และการให้สิทธิ์ | ไม่มีการอัปเดตหลังจากการประกาศครั้งแรก |
| แผนที่อยู่ตามกำหนดเวลาหรือไม่? | ตัวอย่างและระบบเชิงพาณิชย์เปิดตัวตามกำหนด | การล่าช้าของผลิตภัณฑ์ซ้ำแล้วซ้ำเล่า |
| ซอฟต์แวร์ดีขึ้นหรือไม่? | มีกรอบงาน โมเดล และบริการ AWS เพิ่มเติม | การโยกย้ายที่ยากลำบากและการใช้ทรัพยากรที่ไม่ดี |
| อัตรากำไรน่าสนใจหรือไม่? | การเติบโตของศูนย์ข้อมูลเพิ่มรายได้ | รายได้เพิ่มขึ้นแต่ R&D และการสนับสนุนดูดซับกำไร |
| ฐานลูกค้ากว้างขึ้นหรือไม่? | ชัยชนะจากผู้ให้บริการคลาวด์เพิ่มเติม | การพึ่งพา Amazon อย่างต่อเนื่อง |
| Nvidia สูญเสียส่วนแบ่งหรือไม่? | Qualcomm ชนะงานอนุมานการผลิต | Qualcomm ยังคงจำกัดอยู่ที่ระบบทดลอง |
คำถามที่พบบ่อยเกี่ยวกับข้อตกลงชิป AI ของ Amazon Qualcomm
Amazon เลือก Qualcomm แทน Nvidia หรือไม่?
ไม่ Amazon เลือก Qualcomm สำหรับซิลิคอนอนุมาน AI ที่กำหนดเองและการเชื่อมต่อในขณะที่ขยายความสัมพันธ์กับ Nvidia ไปพร้อมกัน AWS วางแผนที่จะนำ GPU Nvidia เพิ่มอีกสองล้านตัวในปี 2027–2028 นอกเหนือจาก GPU ที่วางแผนไว้ก่อนหน้านี้มากกว่าหนึ่งล้านตัว
ข้อตกลง Amazon Qualcomm มีมูลค่าเท่าไหร่?
บริษัทไม่ได้เปิดเผยรายได้จากสัญญาที่รับประกัน การยื่นคำร้องของ Qualcomm เชื่อมโยงเหตุการณ์การให้สิทธิ์กับการซื้อและการชำระเงินสูงสุดถึง 60 พันล้านดอลลาร์ แต่เกณฑ์สูงสุดนั้นไม่ควรถือเป็นคำสั่งซื้อที่แน่นอน
ชิป AI ของ Qualcomm สามารถแข่งขันกับ GPU ของ Nvidia ได้หรือไม่?
Qualcomm อาจแข่งขันได้อย่างมีประสิทธิภาพในงานการอนุมานที่เลือกซึ่งประสิทธิภาพการใช้พลังงาน, ความหน่วง และต้นทุนรวมมีความสำคัญที่สุด Nvidia ยังคงมีข้อได้เปรียบที่สำคัญในด้านการฝึกอบรมโมเดลขอบเขต, การประมวลผลที่เร่งความเร็วทั่วไป, การเชื่อมต่อ และระบบซอฟต์แวร์ CUDA
ข้อตกลงนี้หมายถึงอะไรสำหรับหุ้น QCOM?
มันทำให้การขยายตัวของ Qualcomm นอกเหนือจากสมาร์ทโฟนมีความน่าเชื่อถือมากขึ้น และทำให้เป้าหมายของรายได้จากศูนย์ข้อมูลมากกว่า 15 พันล้านดอลลาร์ในปีงบประมาณ 2029 มีความน่าเชื่อถือมากขึ้น ผลลัพธ์ระยะยาวของหุ้นยังคงขึ้นอยู่กับเวลาการจัดส่ง, อัตรากำไร, การดำเนินการซอฟต์แวร์ และลูกค้าเพิ่มเติม
Qualcomm เป็นภัยคุกคามที่จริงจังในระยะยาวต่อ Nvidia หรือไม่?
Qualcomm กำลังกลายเป็น ผู้ท้าชิงในตลาดเฉพาะและซิลิคอนที่กำหนดเอง ที่จริงจัง โดยเฉพาะในด้านการอนุมาน ยังไม่ถือเป็นภัยคุกคามที่จริงจังต่อขนาดรายได้โดยรวมของ Nvidia หรือความเป็นผู้นำในแพลตฟอร์มแบบเต็มสแต็ค
สรุป
ข้อตกลง ชิป AI ของ Amazon Qualcomm เป็นหนึ่งในชัยชนะเชิงกลยุทธ์ที่สำคัญที่สุดของ Qualcomm ในรอบหลายปี มันยืนยันความเชี่ยวชาญในการประมวลผลที่ใช้พลังงานอย่างมีประสิทธิภาพของบริษัท, สร้างความสัมพันธ์หลายรุ่นกับผู้ให้บริการคลาวด์ชั้นนำ และสร้างเส้นทางสู่รายได้จากศูนย์ข้อมูลที่มีความหมาย
แต่หัวข้อข่าวต้องการการตีความอย่างรอบคอบ Amazon ไม่ได้แทนที่ Nvidia AWS กำลังขยายการใช้งาน Nvidia โดยพร้อมกันด้วย GPU หลายล้านตัว, ลงทุนใน Trainium และ Graviton, และเพิ่ม Qualcomm เป็นพันธมิตรเฉพาะทางอีกหนึ่งราย
ผลลัพธ์ที่น่าจะเป็นไปได้มากที่สุดคือ ตลาด AI ที่หลากหลาย:
- Nvidia ยังคงเป็นแพลตฟอร์มแบบเต็มสแต็คที่นำหน้า
- Amazon ขยายพอร์ตโฟลิโอซิลิคอนภายใน
- Qualcomm แข่งขันในด้านการอนุมานที่กำหนดเองและการเชื่อมต่อ
- ลูกค้าเลือกสถาปัตยกรรมตามเศรษฐศาสตร์ของงาน
สำหรับผู้ถือหุ้น QCOM, Qualcomm ไม่จำเป็นต้องกลายเป็น “Nvidia ถัดไป” มันจำเป็นต้องเปลี่ยนการรับรองจาก Amazon ให้เป็นการจัดส่งที่ทำกำไร, ตรงตามกำหนดเวลาผลิตภัณฑ์, พัฒนาซอฟต์แวร์ที่แข่งขันได้ และชนะลูกค้ามากขึ้น หากทำได้, ศูนย์ข้อมูลอาจลดการพึ่งพาสมาร์ทโฟนของ Qualcomm ลงอย่างมีนัยสำคัญและสนับสนุนการประเมินมูลค่าระยะยาวที่สูงขึ้น
อ่านเพิ่มเติม
- ผลประกอบการแอมะซอนไตรมาสสองปี 2026 การเติบโตของ AWS คุ้มกับการลงทุนด้านปัญญาประดิษฐ์ 200 พันล้านดอลลาร์หรือไม่
- หุ้นเอเอ็มดีปี 2026 ไตรมาสศูนย์ข้อมูล 6.7 พันล้านดอลลาร์เทียบกับ 75 พันล้านของเอ็นวิเดีย
- ดีลเอ็นวิเดียกับฮักกิงเฟซปี 2026 มูลค่า 12.9 พันล้านดอลลาร์ที่ 86 เท่าของรายได้
- หุ้นทีเอสเอ็มซีปี 2026 เหตุใดเอ็นวิเดียจึงยังแทนที่โรงงานผลิตของตนไม่ได้
- หุ้นเอสเคไฮนิกซ์พุ่ง 8 เปอร์เซ็นต์ วัฏจักรใหญ่ของปัญญาประดิษฐ์เป็นเรื่องจริงหรือไม่
- หุ้นเซเรบราสปี 2026 การเติบโตของชิปปัญญาประดิษฐ์กับความเสี่ยงด้านอัตรากำไรขั้นต้น
- ตลาดหมีเซมิคอนดักเตอร์ ทุกครั้งที่ดัชนี SOX ร่วง ปี 1995 ถึง 2026
- แอมะซอนเข้าสู่สโมสรสามล้านล้านดอลลาร์ ลำดับเหตุการณ์ฉบับสมบูรณ์
แหล่งข้อมูล
- ควอลคอมม์ แบบฟอร์ม 8-K ยื่นวันที่ 8 กันยายน 2026 หัวข้อ 3.02 ใบสำคัญแสดงสิทธิของแอมะซอน - SEC EDGAR
- ควอลคอมม์ รายงานรายไตรมาสและรายงานปัจจุบัน - แบบฟอร์ม 10-Q ไตรมาสที่สามของปีงบประมาณ 2026 ค่าตอบแทนอัลฟาเวฟและโมดูลาร์ หุ้นที่ออกจำหน่ายแล้ว
- ควอลคอมม์ประกาศความร่วมมือด้านผลิตภัณฑ์ข้ามหลายรุ่นกับแอมะซอน - Qualcomm Technologies กันยายน 2026
- ควอลคอมม์เปิดเผยแผนงานศูนย์ข้อมูลสำหรับยุคปัญญาประดิษฐ์เชิงตัวแทน - Dragonfly C1000, AI300 และ High Bandwidth Compute มิถุนายน 2026
- เอ็นวิเดีย แบบฟอร์ม 8-K ยื่นวันที่ 26 สิงหาคม 2026 หัวข้อ 2.02 ผลประกอบการไตรมาสที่สองปีงบประมาณ 2027 - SEC EDGAR
- AWS และเอ็นวิเดียจะส่งมอบหน่วยประมวลผลกราฟิกเพิ่มอีก 2 ล้านหน่วยพร้อมโครงสร้างพื้นฐานรุ่นถัดไป - ศูนย์ข่าวแอมะซอน 26 สิงหาคม 2026
- ผลประกอบการแอมะซอนไตรมาสที่สองปี 2026 - รายได้ AWS อัตราต่อปีของธุรกิจชิปและปัญญาประดิษฐ์ คำมั่นเรื่องเทรเนียม รายจ่ายลงทุน
- ข้อมูลตลาดของ QCOM และ ข้อมูลตลาดของ NVDA - ราคาปิดและมูลค่าตลาด
- Polygon.io - ข้อมูลรายวันที่ปรับแล้วซึ่งใช้ในการคำนวณวันตอบสนองและการปรับตัวลง
ใช้ SimianX AI เพื่อติดตาม QCOM, NVDA และ AMZN ผ่านข่าวสารแบบเรียลไทม์, ข้อมูลพื้นฐาน, การยื่นฟ้อง SEC และสัญญาณทางเทคนิค ใช้แพลตฟอร์มนี้เป็นเครื่องมือช่วยวิจัย, ตรวจสอบข้อมูลที่สำคัญอย่างอิสระ และปรึกษาที่ปรึกษาทางการเงินที่มีคุณสมบัติก่อนตัดสินใจลงทุน.


