 โดย Muke
หุ้นเอสเคไฮนิกซ์เพิ่มขึ้น 8%: วัฏจักรหน่วยความจำ AI กำลังเริ่มต้นขึ้นหรือไม่?
อัปเดตเมื่อ 29 ตุลาคม 2026 — เพิ่มผลประกอบการไตรมาสสามปี 2026 (ประกาศ 28 ตุลาคม) แผนคืนเงินผู้ถือหุ้นราว 100 ล้านล้านวอนในปี 2026 และปฏิกิริยาของราคาหุ้นไว้ด้านล่าง ส่วนบทวิเคราะห์เดือนกันยายนตามมาโดยไม่มีการแก้ไข
คำตอบโดยย่อ: SK Hynix ประกาศผลประกอบการไตรมาสสามปี 2026 ที่ทำสถิติสูงสุดเมื่อ 28 ตุลาคม 2026 รายได้ 104.6 ล้านล้านวอน (+32% จากไตรมาสสอง และ +328% จากปีก่อน) กำไรจากการดำเนินงาน 83.3 ล้านล้านวอน คิดเป็นอัตรากำไรจากการดำเนินงาน 79.7% ทั้งสองตัวเลขสูงกว่า LSEG SmartEstimates ที่ 98.3 และ 76.7 ล้านล้านวอน (Form 6-K) บริษัทยังกำหนดการคืนผลตอบแทนผู้ถือหุ้นปี 2026 ไว้ราว 100 ล้านล้านวอน ได้แก่ เงินปันผลเงินสดอย่างน้อย 30 ล้านล้านวอน และการซื้อหุ้นคืนพร้อมยกเลิกหุ้นอย่างน้อย 60 ล้านล้านวอน ซึ่งรวมถึงเงินปันผลไตรมาสสามหุ้นละ 20,000 วอน และการซื้อหุ้นคืนรอบใหม่ 20 ล้านล้านวอน (Form 6-K) หุ้นในโซลพุ่ง 10.9% ไปที่ 1,487,000 วอน ในวันประกาศงบ และปิดที่ 1,526,000 วอนเมื่อ 29 ตุลาคม ยังต่ำกว่าสถิติ 2,919,000 วอนเมื่อ 22 มิถุนายน 48% แต่เพิ่มขึ้น 134% ในปี 2026 ส่วน ADR บนแนสแด็ก (
SKHY) ปิดที่ 164.70 ดอลลาร์ (+13.3%) เมื่อ 28 ตุลาคม ในตลาด DRAM SK Hynix อยู่อันดับสองรองจากซัมซุง ส่วน HBM ยังเป็นอันดับหนึ่ง
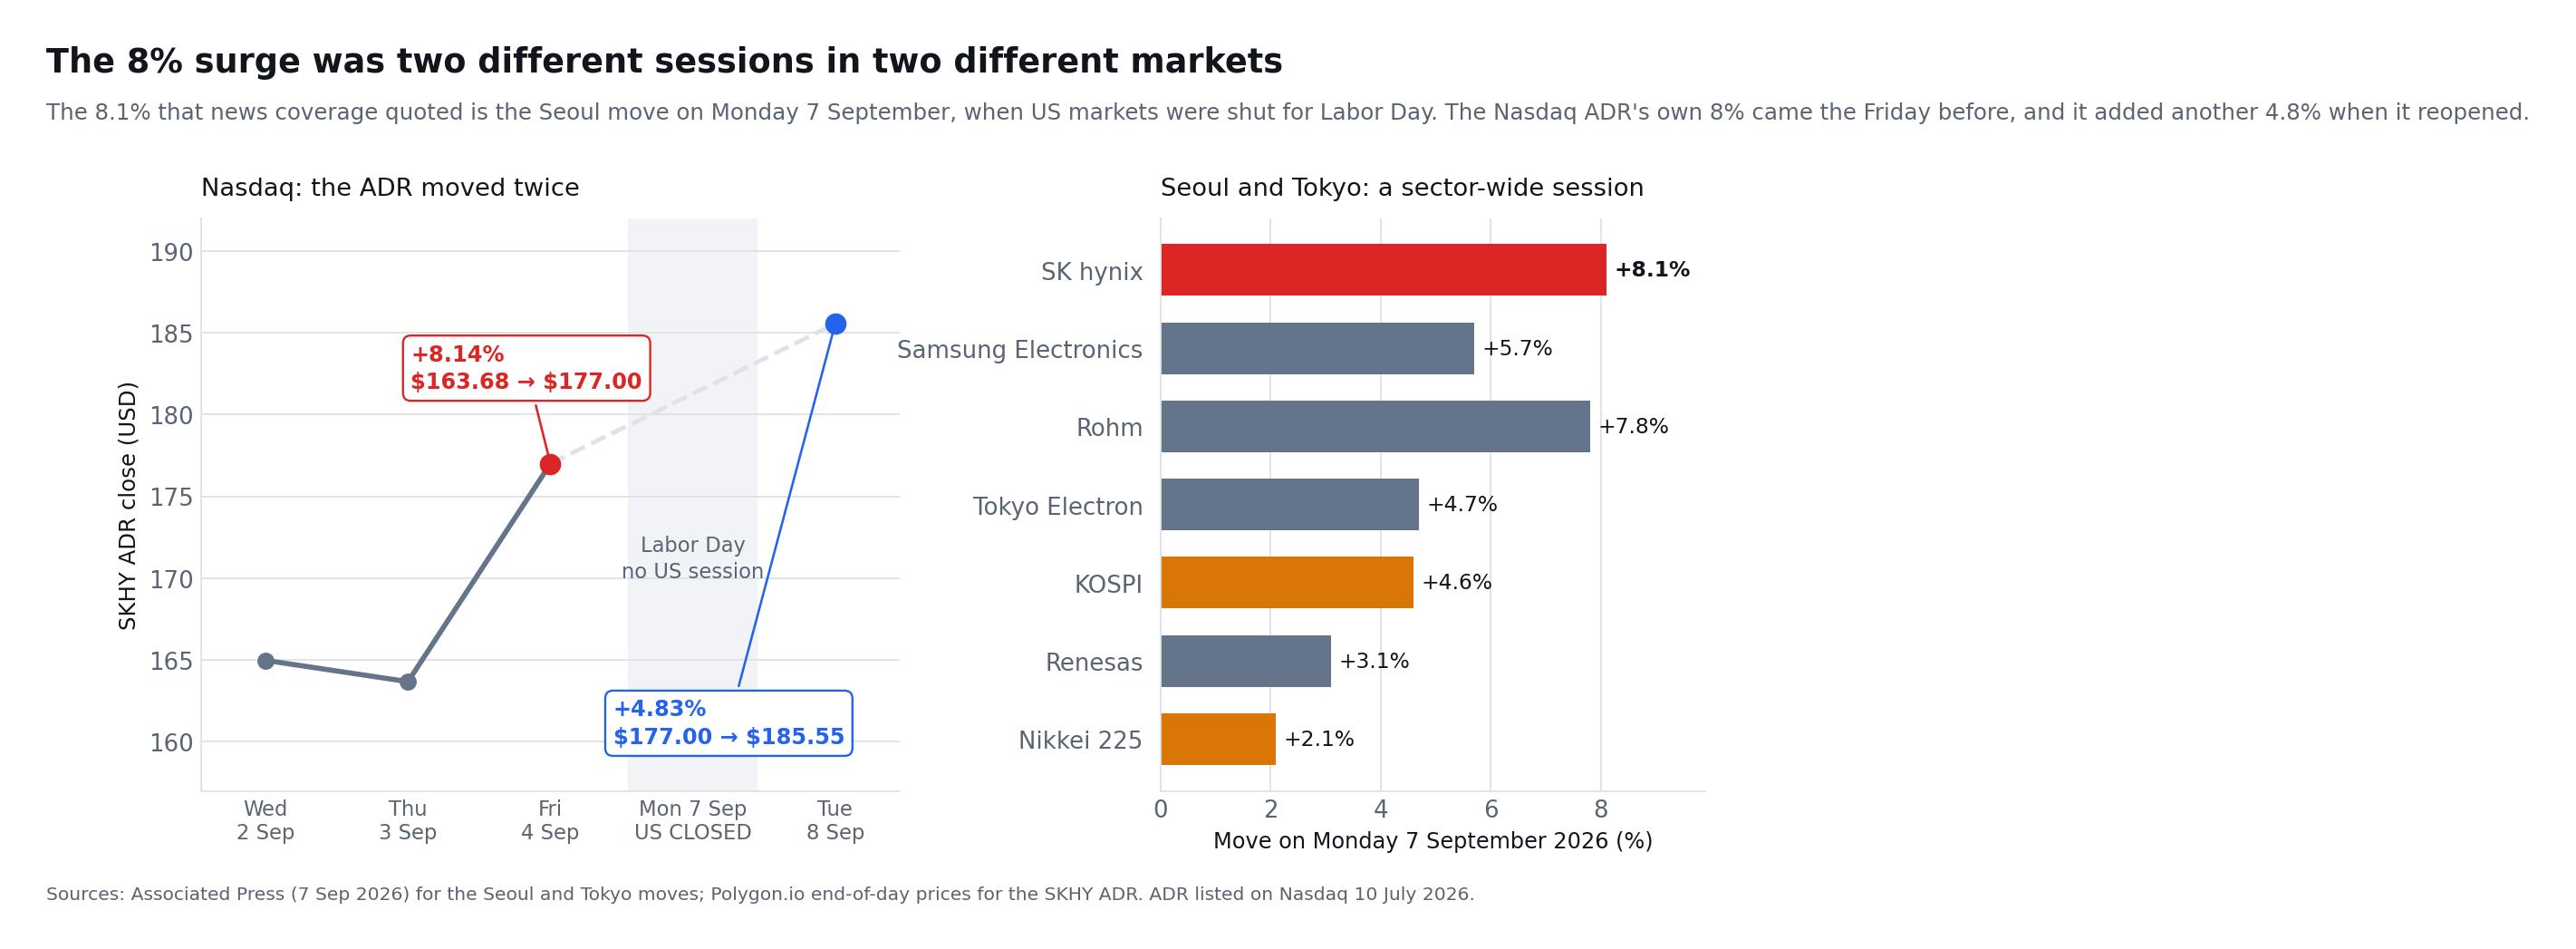
หุ้นเอสเคไฮนิกซ์พุ่งขึ้นกว่า 8 เปอร์เซ็นต์ ในวันจันทร์ที่ 7 กันยายน 2026 — ที่โซล ความแตกต่างนี้สำคัญกว่าที่ฟังดู เพราะตลาดสหรัฐปิดทำการในวันนั้นเนื่องในวันแรงงาน หุ้นที่จดทะเบียนในเกาหลีปิดที่ 1,783,000 วอน เพิ่มขึ้น 8.3 เปอร์เซ็นต์จาก 1,647,000 วอนตามราคาปิดอย่างเป็นทางการ และเป็นการซื้อขายรอบโซลนี้เอง ที่ให้ตัวเลข 8.1 เปอร์เซ็นต์ซึ่งรายงานของสำนักข่าวส่วนใหญ่อ้างถึง Associated Press
ใบแสดงสิทธิฝากหลักทรัพย์อเมริกันที่จดทะเบียนในแนสแด็กเดินตามนาฬิกาของตัวเอง SKHY ปิดที่ 177.00 ดอลลาร์ในวันศุกร์ที่ 4 กันยายน สูงขึ้น 8.14 เปอร์เซ็นต์จาก 163.68 ดอลลาร์ของวันก่อนหน้า จากนั้นบวกอีก 4.83 เปอร์เซ็นต์เป็น 185.55 ดอลลาร์ เมื่อการซื้อขายในสหรัฐกลับมาเปิดในวันอังคารที่ 8 กันยายน ดังนั้น "การพุ่งขึ้น 8 เปอร์เซ็นต์" ที่ถูกพูดซ้ำแล้วซ้ำเล่า แท้จริงคือสองรอบการซื้อขายที่แยกจากกันในสองตลาดที่แยกจากกัน และนักลงทุนที่อ่านพาดหัวในวันจันทร์ไม่สามารถซื้อ ADR ได้เลยในวันนั้น
ความเคลื่อนไหวนี้เป็นส่วนหนึ่งของการฟื้นตัวในวงกว้างของกลุ่มเซมิคอนดักเตอร์ ไม่ใช่ผลจากประกาศของบริษัทเดียวที่แยกออกมา ซัมซุงอิเล็กทรอนิกส์ขึ้น 5.7 เปอร์เซ็นต์ ดัชนีคอสปีของเกาหลีพุ่ง 4.6 เปอร์เซ็นต์ไปที่ 6,995.39 และดัชนีนิกเกอิ 225 ของญี่ปุ่น เพิ่มขึ้น 2.1 เปอร์เซ็นต์เป็น 66,399.84 โรห์มขึ้น 7.8 เปอร์เซ็นต์ โตเกียวอิเล็กตรอน 4.7 เปอร์เซ็นต์ และเรเนซัส 3.1 เปอร์เซ็นต์ ความกระตือรือร้นที่กลับมาต่อโมเดลเอไอที่ใช้หน่วยความจำมากขึ้นเรื่อยๆ ช่วยตอกย้ำความคิดที่ว่าหน่วยความจำแบนด์วิดท์สูง หรือ HBM ยังคงเป็นหนึ่งในคอขวดที่สำคัญที่สุดของห่วงโซ่อุปทานเอไอทั่วโลก
แต่การซื้อขายที่แข็งแกร่งเพียงครั้งเดียวไม่ได้พิสูจน์ว่าวัฏจักรจะดำเนินต่อไปอย่างไม่สิ้นสุด เอสเคไฮนิกซ์กำลังสร้างกำไรมหาศาล จัดส่ง HBM4 คืนเงินทุนให้ผู้ถือหุ้น และได้รับประโยชน์จากการขาดแคลน DRAM ในขณะเดียวกัน Samsung ก็กำลังฟื้นฟูส่วนแบ่งตลาด Micron กำลังขยายการจัดส่ง HBM การใช้จ่ายด้านทุนกำลังเพิ่มขึ้น และหุ้นเอสเคไฮนิกซ์ก็ได้มอบผลกำไรอย่างมหาศาลแล้ว
สำหรับนักลงทุนที่ใช้ SimianX AI ในการศึกษาพื้นฐานแบบเรียลไทม์ อารมณ์ตลาด และสัญญาณทางเทคนิค คำถามสำคัญไม่ใช่ว่า AI ต้องการหน่วยความจำมากขึ้นหรือไม่ แต่คือ ความต้องการหน่วยความจำ AI สามารถเติบโตได้เร็วพอที่จะรองรับกำไรในปัจจุบัน กำลังการผลิตใหม่ และความคาดหวังของนักลงทุนที่สูงขึ้นหรือไม่
ผลประกอบการเอสเคไฮนิกซ์รายไตรมาส ปี 2025–2026
| ไตรมาส (วันประกาศงบ) | รายได้ | กำไรจากการดำเนินงาน | อัตรากำไรจากการดำเนินงาน | กำไรสุทธิ | ราคาปิดโซลในวันประกาศงบ |
|---|---|---|---|---|---|
| ไตรมาส 1/2025 (24 เม.ย. 2025) | KRW17.64tn | KRW7.44tn | 42% | KRW8.11tn | −1.5% |
| ไตรมาส 2/2025 (24 ก.ค. 2025) | KRW22.23tn | KRW9.21tn | 41% | KRW7.00tn | +0.2% |
| ไตรมาส 3/2025 (29 ต.ค. 2025) | KRW24.45tn | KRW11.38tn | 47% | KRW12.60tn | +7.1% |
| ไตรมาส 4/2025 (28 ม.ค. 2026) | KRW32.83tn | KRW19.17tn | 58% | KRW15.25tn* | +5.1% |
| ไตรมาส 1/2026 (23 เม.ย. 2026) | KRW52.58tn | KRW37.61tn | 72% | KRW40.35tn | +0.2% |
| ไตรมาส 2/2026 (29 ก.ค. 2026) | KRW79.32tn | KRW60.54tn | 76% | KRW93.92tn | −9.6% |
| ไตรมาส 3/2026 (28 ต.ค. 2026) | KRW104.62tn | KRW83.33tn | 80% | KRW39.78tn | +10.9% |
ที่มา: เอกสารแถลงผลประกอบการรายไตรมาสของ SK hynix (ไตรมาส 1/2025, ไตรมาส 2/2025, ไตรมาส 3/2025, ทั้งปี 2025/ไตรมาส 4/2025, ไตรมาส 1/2026, ไตรมาส 2/2026) \กำไรสุทธิไตรมาส 4/2025 คือกำไรสุทธิทั้งปี 2025 (KRW42.95tn) หักด้วยผลรวมสามไตรมาสแรก เอสเคไฮนิกซ์ประกาศงบก่อนตลาดโซลเปิด คอลัมน์ราคาจึงเป็นราคาปิดของ KRX ในวันนั้นเทียบกับราคาปิดวันก่อนหน้า (Yahoo Finance)*
หุ้นเอสเคไฮนิกซ์นับตั้งแต่ ADR เข้าจดทะเบียนในแนสแด็ก
| วันที่ | เหตุการณ์ | ราคาปิดโซล (000660) | ราคาปิด ADR ในแนสแด็ก (SKHY) |
|---|---|---|---|
| 30 ธ.ค. 2025 | ราคาปิดวันสุดท้ายของปี 2025 | 651,000 วอน | — |
| 22 มิ.ย. 2026 | ราคาปิดสูงสุดเป็นประวัติการณ์ | 2,919,000 วอน | — |
| 10 ก.ค. 2026 | ADR เริ่มซื้อขายในแนสแด็ก | 2,180,000 วอน | $168.01 |
| 29 ก.ค. 2026 | ผลประกอบการไตรมาส 2/2026 | 1,401,000 วอน (−9.6%) | $126.79 (ราคาปิด ADR ต่ำสุด) |
| 18 ส.ค. 2026 | ราคาอ้างอิงการซื้อหุ้นคืน (ดูด้านล่าง) | 1,662,000 วอน | — |
| 7 ก.ย. 2026 | โซลพุ่งขณะตลาดสหรัฐปิดเนื่องในวันแรงงาน | 1,783,000 วอน (+8.3%) | — |
| 9 ก.ย. 2026 | ราคาปิด ADR สูงสุด | 1,856,000 วอน | $198.63 |
| 28 ต.ค. 2026 | งบไตรมาส 3/2026 และแผนคืนผู้ถือหุ้น 100 ล้านล้านวอน | 1,487,000 วอน (+10.9%) | $164.70 (+13.3%) |
| 28–29 ต.ค. 2026 | ล่าสุด | 1,526,000 วอน (29 ต.ค.) | $164.70 (28 ต.ค.) |
ราคาปิดโซล: Yahoo Finance (000660.KS) ราคาปิด ADR: Yahoo Finance ตรวจทานกับข้อมูลของแนสแด็ก
สิ่งที่สองตารางนี้บอกเมื่ออ่านคู่กัน:
- ไตรมาสสามทำลายรูปแบบ "กำไรขึ้น หุ้นลง" กำไรจากการดำเนินงานเพิ่มขึ้นทุกไตรมาสตลอดหกไตรมาสล่าสุด และโตกว่าสิบเอ็ดเท่าจากไตรมาส 1/2025 ถึงไตรมาส 3/2026 ก่อนเดือนตุลาคม หุ้นกลับร่วงในวันที่งบดีที่สุด (−9.6% เมื่อ 29 กรกฎาคม วันที่ประกาศมาร์จิน 76%) แต่งบไตรมาสสามซึ่งชนะคาดการณ์มากกว่าและมาพร้อมแผนคืนผู้ถือหุ้น 100 ล้านล้านวอน ทำให้หุ้นขึ้น 10.9% แม้ราคายังต่ำกว่าสถิติเดือนมิถุนายน 48%
- ADR กลับมาใกล้ราคาปิดวันแรกอีกครั้ง ที่ 164.70 ดอลลาร์เมื่อ 28 ตุลาคม ต่ำกว่าราคาปิดวันเปิดตัว 10 กรกฎาคม (168.01 ดอลลาร์) 2% ต่ำกว่าจุดสูงสุด 9 กันยายน 17% และสูงกว่าราคาเสนอขาย 149 ดอลลาร์ 10.5%
- ทั้งอันดับใน DRAM และความเป็นผู้นำใน HBM ยังคงเป็นจริง ตารางไตรมาส 2/2026 ของ TrendForce จัดให้เอสเคไฮนิกซ์อยู่อันดับสองใน DRAM ด้วยร้อยละ 24.9 เทียบกับร้อยละ 39.4 ของซัมซุง ขณะที่ Counterpoint ให้เอสเคไฮนิกซ์ครองรายได้ HBM ร้อยละ 50 บทวิเคราะห์ด้านล่างอธิบายว่าทำไมทั้งสองข้อจึงจริงพร้อมกัน ประวัติราคาและผลประกอบการของซัมซุงติดตามไว้ในข้อมูลอ้างอิงหุ้นซัมซุง และแรงเทขายในตลาดโซลโดยรวมอยู่ในประวัติการดิ่งของ KOSPI
ผลประกอบการไตรมาส 3/2026 ของ SK Hynix และแผนคืนผู้ถือหุ้น 100 ล้านล้านวอน
SK hynix เปิดเผยตัวเลขเบื้องต้นของไตรมาสสามก่อนตลาดโซลเปิดเมื่อ 28 ตุลาคม 2026 และยื่นต่อ SEC ในวันเดียวกัน รายได้ต่อไตรมาสทะลุ 100 ล้านล้านวอนเป็นครั้งแรก
| งบรวม K-IFRS (เบื้องต้น) | ไตรมาส 3/2026 | ไตรมาส 2/2026 | ไตรมาส 3/2025 | LSEG SmartEstimate |
|---|---|---|---|---|
| รายได้ | KRW104.62tn | KRW79.32tn | KRW24.45tn | KRW98.34tn |
| กำไรจากการดำเนินงาน | KRW83.33tn | KRW60.54tn | KRW11.38tn | KRW76.72tn |
| อัตรากำไรจากการดำเนินงาน | 79.7% | 76.3% | 46.6% | — |
| กำไรก่อนภาษี | KRW50.71tn | KRW122.71tn | KRW14.79tn | — |
| กำไรสุทธิ | KRW39.78tn | KRW93.92tn | KRW12.60tn | — |
แหล่งที่มา: SK hynix, Form 6-K ผลประกอบการเบื้องต้น (28 ตุลาคม 2026) ตัวเลขคาดการณ์คือ LSEG SmartEstimates ตามที่ CNBC รายงาน
รายได้สูงกว่าคาดการณ์ 6.4% และกำไรจากการดำเนินงานสูงกว่าคาด 8.6% กำไรสุทธิลดลง 58% จากไตรมาสสอง เพราะรายการที่อยู่ต่ำกว่าบรรทัดกำไรจากการดำเนินงาน ในไตรมาสสองกำไรก่อนภาษีสูงกว่ากำไรจากการดำเนินงานราว 62 ล้านล้านวอน แต่ในไตรมาสสามกลับต่ำกว่าราว 32.6 ล้านล้านวอน เอกสารเบื้องต้นไม่ได้แจกแจงรายการนอกการดำเนินงานเหล่านี้ นี่จึงเป็นอีกเหตุผลที่ควรวัดธุรกิจจากอัตรากำไรจากการดำเนินงานมากกว่ากำไรสุทธิ
ในการประชุมทางโทรศัพท์ CNBC รายงานว่าผู้บริหารระบุว่าราคาขายเฉลี่ยของ DRAM เพิ่มขึ้นเกือบ 30% จากไตรมาสสอง และการส่งมอบ DDR5 สำหรับเซิร์ฟเวอร์เพิ่มขึ้นมากกว่า 40% HBM4 จะแซง HBM3E ทั้งปริมาณส่งมอบและรายได้ในไตรมาสสี่ ขณะที่โรงงาน M15X ในชองจูเร่งกำลังการผลิต และสัญญาระยะยาวกับลูกค้ารายใหญ่ 14 รายครอบคลุมกำลังการผลิตปี 2027–2028 แล้วกว่าครึ่ง บริษัทคาดว่าความต้องการหน่วยความจำจะยังสูงกว่าอุปทานไปอีกระยะ และวางแผนเพิ่มการลงทุนอย่างมากในปีหน้า
แผนคืนผลตอบแทนผู้ถือหุ้น 100 ล้านล้านวอน
| องค์ประกอบ (ปีบัญชี 2026) | จำนวน | รายละเอียด |
|---|---|---|
| ผลตอบแทนผู้ถือหุ้นรวม | ≈KRW100tn | ทยอยดำเนินการจนถึงวันจ่ายเงินปันผลประจำปี 2026 |
| เงินปันผลเงินสด | ≥KRW30tn | เงินปันผลไตรมาส 3 หุ้นละ 20,000 วอน (ปกติ 10,000 วอน + พิเศษ 10,000 วอนจากกำไรการลงทุนใน Kioxia) รวมราว 14.1 ล้านล้านวอน วันกำหนดรายชื่อ 30 พฤศจิกายน 2026 |
| ซื้อหุ้นคืนและยกเลิกหุ้น | ≥KRW60tn | รวมโครงการ 40 ล้านล้านวอนเมื่อสิงหาคม 2026 ซึ่งเสร็จสิ้น 21 ตุลาคม: 23,693,272 หุ้น ราคาเฉลี่ย 1,688,426 วอน |
| ซื้อหุ้นคืนรอบใหม่ (มติ 28 ต.ค.) | KRW20tn | 29 ตุลาคม 2026 ถึง 28 มกราคม 2027 ราว 10 ล้านล้านวอนเพื่อคืนผู้ถือหุ้น (จะยกเลิก) และราว 10 ล้านล้านวอนเพื่อจ่ายค่าตอบแทนเป็นหุ้นแก่พนักงานและผู้บริหาร |
| เป้าหมายนโยบาย | มากกว่า 50% ของ FCF | กระแสเงินสดอิสระสะสมปี 2025–2027 |
แหล่งที่มา: Form 6-K ของ SK hynix วันที่ 28 ตุลาคม 2026 เรื่องแผนคืนผลตอบแทน เงินปันผลเงินสด และการซื้อหุ้นคืนรอบใหม่ และวันที่ 26 ตุลาคม เรื่องการซื้อหุ้นคืน 40 ล้านล้านวอนที่เสร็จสิ้นแล้ว
จากส่วนซื้อหุ้นคืนอย่างน้อย 60 ล้านล้านวอน ดำเนินการแล้ว 40 ล้านล้านวอน และโครงการใหม่ครอบคลุมอีกราว 10 ล้านล้านวอน ส่วนที่เหลือจะกำหนดโดยมติคณะกรรมการรายไตรมาส SK hynix วางแผนคืนกำไรส่วนใหญ่จากการลงทุนใน Kioxia เป็นเงินปันผลพิเศษสองงวด คือพร้อมเงินปันผลไตรมาส 3 และพร้อมเงินปันผลประจำปี 2026 ซึ่งจะกำหนดจำนวนหลังผลประกอบการสิ้นปี ข้อควรระวังสองข้อสำหรับการคำนวณต่อหุ้น คือครึ่งหนึ่งของการซื้อหุ้นคืน 20 ล้านล้านวอนรอบใหม่กันไว้เป็นค่าตอบแทนพนักงาน จึงไม่ลดจำนวนหุ้น และโครงการเดือนสิงหาคมจ่ายเฉลี่ยหุ้นละ 1,688,426 วอน สูงกว่าราคาปิด 29 ตุลาคมราว 10% สิ่งที่ที่ประชุมพูดถึง Solidigm ซึ่งการพิจารณา IPO ยังคงหยุดไว้ อยู่ในตัวติดตามสถานะ IPO ของ Solidigm ของเรา
อะไรเป็นสาเหตุให้หุ้นเอสเคไฮนิกซ์เพิ่มขึ้น 8%?
การเพิ่มขึ้นของเอสเคไฮนิกซ์ในวันที่ 7 กันยายน ดูเหมือนว่าจะเกิดจากการพัฒนาหลายอย่างที่เสริมสร้างซึ่งกันและกัน:
- การฟื้นตัวทั่วโลกในหุ้นเซมิคอนดักเตอร์และโครงสร้างพื้นฐาน AI
- ความหวังใหม่เกี่ยวกับความต้องการด้านการประมวลผลของโมเดล AI ขั้นสูง
- หลักฐานว่าคลัง DRAM ยังคงอยู่ในระดับต่ำผิดปกติ
- ราคาที่สูงขึ้นสำหรับหน่วยความจำเซิร์ฟเวอร์แบบดั้งเดิม
- ความต้องการที่แข็งแกร่งสำหรับ HBM3E, HBM4 และโมดูลเซิร์ฟเวอร์ความจุสูง
- โปรแกรมการซื้อคืนหุ้นมูลค่า 40 ล้านล้านวอนที่ประกาศเมื่อเร็วๆ นี้
- การเข้าถึงที่มากขึ้นสำหรับนักลงทุนต่างประเทศหลังจากการจดทะเบียน ADR ของเอสเคไฮนิกซ์ใน Nasdaq
Associated Press รายงาน ความเคลื่อนไหวที่โซลและโตเกียวโดยตรง: เอสเคไฮนิกซ์พุ่งขึ้น 8.1 เปอร์เซ็นต์ และซัมซุง 5.7 เปอร์เซ็นต์ ขณะที่หุ้นเซมิคอนดักเตอร์ปรับขึ้นในทั้งสองตลาด การขึ้นพร้อมกันของซัมซุง ผู้ผลิตอุปกรณ์ญี่ปุ่น และดัชนีคอสปี บ่งชี้ว่าความเคลื่อนไหวนี้สะท้อนการประเมินมูลค่าใหม่ในวงกว้างของธุรกิจฮาร์ดแวร์เอไอ มากกว่าจะเป็นเรื่องเฉพาะของเอสเคไฮนิกซ์ในวันนั้น
ความแตกต่างนี้มีความสำคัญ ตัวกระตุ้นเฉพาะบริษัท—เช่น การรับรองจากลูกค้ารายใหญ่หรือการปรับเพิ่มประมาณการกำไร—สามารถเปลี่ยนกระแสเงินสดในอนาคตที่คาดการณ์ไว้ได้ ส่วนการปรับขึ้นทั้งกลุ่มอุตสาหกรรมอาจสะท้อนเพียงการเปลี่ยนแปลงของความกล้ารับความเสี่ยง การจัดสถานะการลงทุน หรือโมเมนตัม ในกรณีนี้มีการพัฒนาพื้นฐานที่สนับสนุน แต่ผู้ลงทุนควรหลีกเลี่ยงการตีความกำไรทั้งหมดว่าเป็นผลมาจากการประกาศผลิตภัณฑ์เพียงอย่างเดียว
การฟื้นตัว 8% เป็นการลงคะแนนเสียงความเชื่อมั่นในวงจรหน่วยความจำ AI ไม่ใช่หลักฐานที่ชัดเจนว่าผลกำไรระยะยาวของเอสเคไฮนิกซ์เพิ่มขึ้น 8%
การซื้อขายเพียงวันเดียวเปลี่ยนเหตุผลการลงทุนได้หรือไม่?
ไม่ได้ด้วยตัวมันเอง เหตุผลการลงทุนยังต้องถูกทดสอบกับสี่ตัวแปร:
- ความต้องการ HBM: ผู้ให้บริการคลาวด์รายใหญ่จะติดตั้งตัวเร่ง AI จำนวนเท่าใด?
- ส่วนแบ่งตลาด: เอสเคไฮนิกซ์สามารถปกป้องความเป็นผู้นำจาก Samsung และ Micron ได้หรือไม่?
- การตั้งราคา: การขาดแคลนจะยังคงมีอยู่เมื่อมีกำลังการผลิตใหม่เข้ามาหรือไม่?
- ประสิทธิภาพการใช้เงินทุน: บริษัทสามารถขยายตัวได้โดยไม่ทำลายผลตอบแทนในอนาคตหรือไม่?
การเคลื่อนไหวของหุ้นในแต่ละวันมีประโยชน์ในฐานะตัวชี้วัดอารมณ์ตลาด แต่ไม่สามารถทดแทนการศึกษาคุณภาพกำไร การรับรองผลิตภัณฑ์ การกระจุกตัวของลูกค้า และการใช้จ่ายด้านทุนได้
ทำไมหน่วยความจำแบนด์วิธสูงจึงสำคัญต่อปัญญาประดิษฐ์
ตัวเร่ง AI สามารถทำการคำนวณจำนวนมาก แต่ต้องการการเข้าถึงพารามิเตอร์โมเดล ข้อมูลการฝึกอบรม และผลลัพธ์ระหว่างการทำงานอย่างรวดเร็ว สถาปัตยกรรมหน่วยความจำแบบดั้งเดิมอาจสร้างปัญหาคอขวด: โปรเซสเซอร์อาจสามารถทำงานเพิ่มเติมได้ แต่ต้องรอข้อมูล
HBM แก้ไขข้อจำกัดนั้นโดยการจัดเรียง DRAM หลายตัวในแนวตั้งและวางหน่วยความจำใกล้กับ GPU หรือตัวเร่ง การเชื่อมต่อหลายพันจุดช่วยให้ข้อมูลเคลื่อนที่ด้วยแบนด์วิธที่สูงกว่าการกำหนดค่าหน่วยความจำแบบดั้งเดิมมาก
| ลักษณะของหน่วยความจำ | ทำไมมันถึงสำคัญสำหรับ AI |
|---|---|
| แบนด์วิธสูง | ส่งข้อมูลไปยัง GPU และตัวเร่งที่ออกแบบเฉพาะได้รวดเร็วกว่า |
| ความจุขนาดใหญ่ | รองรับโมเดลที่ใหญ่ขึ้นและบริบทการอนุมานที่ยาวขึ้น |
| ประสิทธิภาพการใช้พลังงาน | ลดไฟฟ้าที่จำเป็นในการเคลื่อนย้ายข้อมูล |
| การบรรจุขั้นสูง | วางหน่วยความจำใกล้กับส่วนประกอบการคำนวณ |
| ประสิทธิภาพความร้อน | ช่วยให้ระบบ AI ที่หนาแน่นทำงานได้อย่างเชื่อถือได้ |
| การปรับแต่ง | อนุญาตให้หน่วยความจำถูกปรับให้เหมาะสมกับตัวเร่งเฉพาะรุ่น |
การฝึกโมเดลขนาดใหญ่เป็นเพียงแหล่งความต้องการหนึ่งเท่านั้น การอนุมาน AI ยังสามารถใช้หน่วยความจำอย่างมาก โดยเฉพาะเมื่อแอปพลิเคชันให้บริการผู้ใช้จำนวนมาก รักษาบริบทที่ยาวนาน หรือใช้เวิร์กโฟลว์แบบเอเจนต์ซึ่งดึงข้อมูลซ้ำ ๆ
นั่นขยายโอกาสในตลาด ความต้องการหน่วยความจำ AI เชื่อมโยงกับ:
- คลัสเตอร์การฝึกโมเดล
- การอนุมานสำหรับผู้บริโภคและองค์กร
- บริการ AI ในคลาวด์
- ตัวเร่งที่ออกแบบเฉพาะซึ่งพัฒนาโดยผู้ให้บริการคลาวด์รายใหญ่
- หน่วยความจำเซิร์ฟเวอร์ CPU ความจุสูง
- ไดรฟ์ SSD สำหรับองค์กร
- ระบบ AI ที่ขอบและในยานยนต์
Micron ได้ระบุว่า AI กำลังเปลี่ยนแปลงโครงสร้างพื้นฐานของศูนย์ข้อมูลนอกเหนือจากแร็กตัวเร่ง เซิร์ฟเวอร์ควบคุม, การจัดเก็บบริบท และระบบเซิร์ฟเวอร์ทั่วไปทั้งหมดอาจต้องการ DRAM และ NAND มากขึ้น สิ่งนี้สร้างผลกระทบที่อาจเกิดขึ้นซึ่ง AI สนับสนุนไม่เพียงแต่ราคาของ HBM แต่ยังรวมถึงความต้องการหน่วยความจำทั่วไปด้วย
ข้อได้เปรียบในการแข่งขันของเอสเคไฮนิกซ์ใน HBM
เอสเคไฮนิกซ์กลายเป็นผู้นำในรอบ HBM ปัจจุบันโดยการรวมเทคโนโลยี DRAM ที่แข็งแกร่ง, ความเชี่ยวชาญด้านการบรรจุหีบห่อที่ทันสมัย และความร่วมมืออย่างใกล้ชิดกับลูกค้าชั้นนำด้านตัวเร่ง AI
ข้อได้เปรียบของมันไม่ได้ขึ้นอยู่กับข้อกำหนดเพียงข้อเดียว การผลิต HBM ที่ประสบความสำเร็จต้องการความสามารถในหลายชั้น:
- การผลิตชิป DRAM ที่มีคุณภาพสูง
- การซ้อนชิปหลายตัวโดยไม่ทำให้เสียหาย
- การจัดการความร้อน, การบิดเบี้ยว และการใช้พลังงาน
- การทำอัตราผลผลิต (yield) ที่ยอมรับได้ในระดับเชิงพาณิชย์
- การประสานงานเบสไดกับพันธมิตรโรงหล่อชิปลอจิก
- ผ่านกระบวนการรับรองลูกค้าที่ยาวนาน
- การส่งมอบอย่างเชื่อถือได้ในช่วงการเพิ่มขึ้นของแพลตฟอร์มอย่างรวดเร็ว
กระบวนการบรรจุหีบห่อ MR-MUF ของเอสเคไฮนิกซ์ได้กลายเป็นส่วนสำคัญของความสามารถในการผลิตนี้ บริษัทกล่าวว่าเทคนิคนี้ให้การกระจายความร้อนที่มีประสิทธิภาพและควบคุมการบิดเบี้ยวในขณะที่ปกป้องการเชื่อมต่อระหว่างชิปที่ซ้อนกัน
HBM4 และ HBM4E ขยายแผนที่เทคโนโลยี
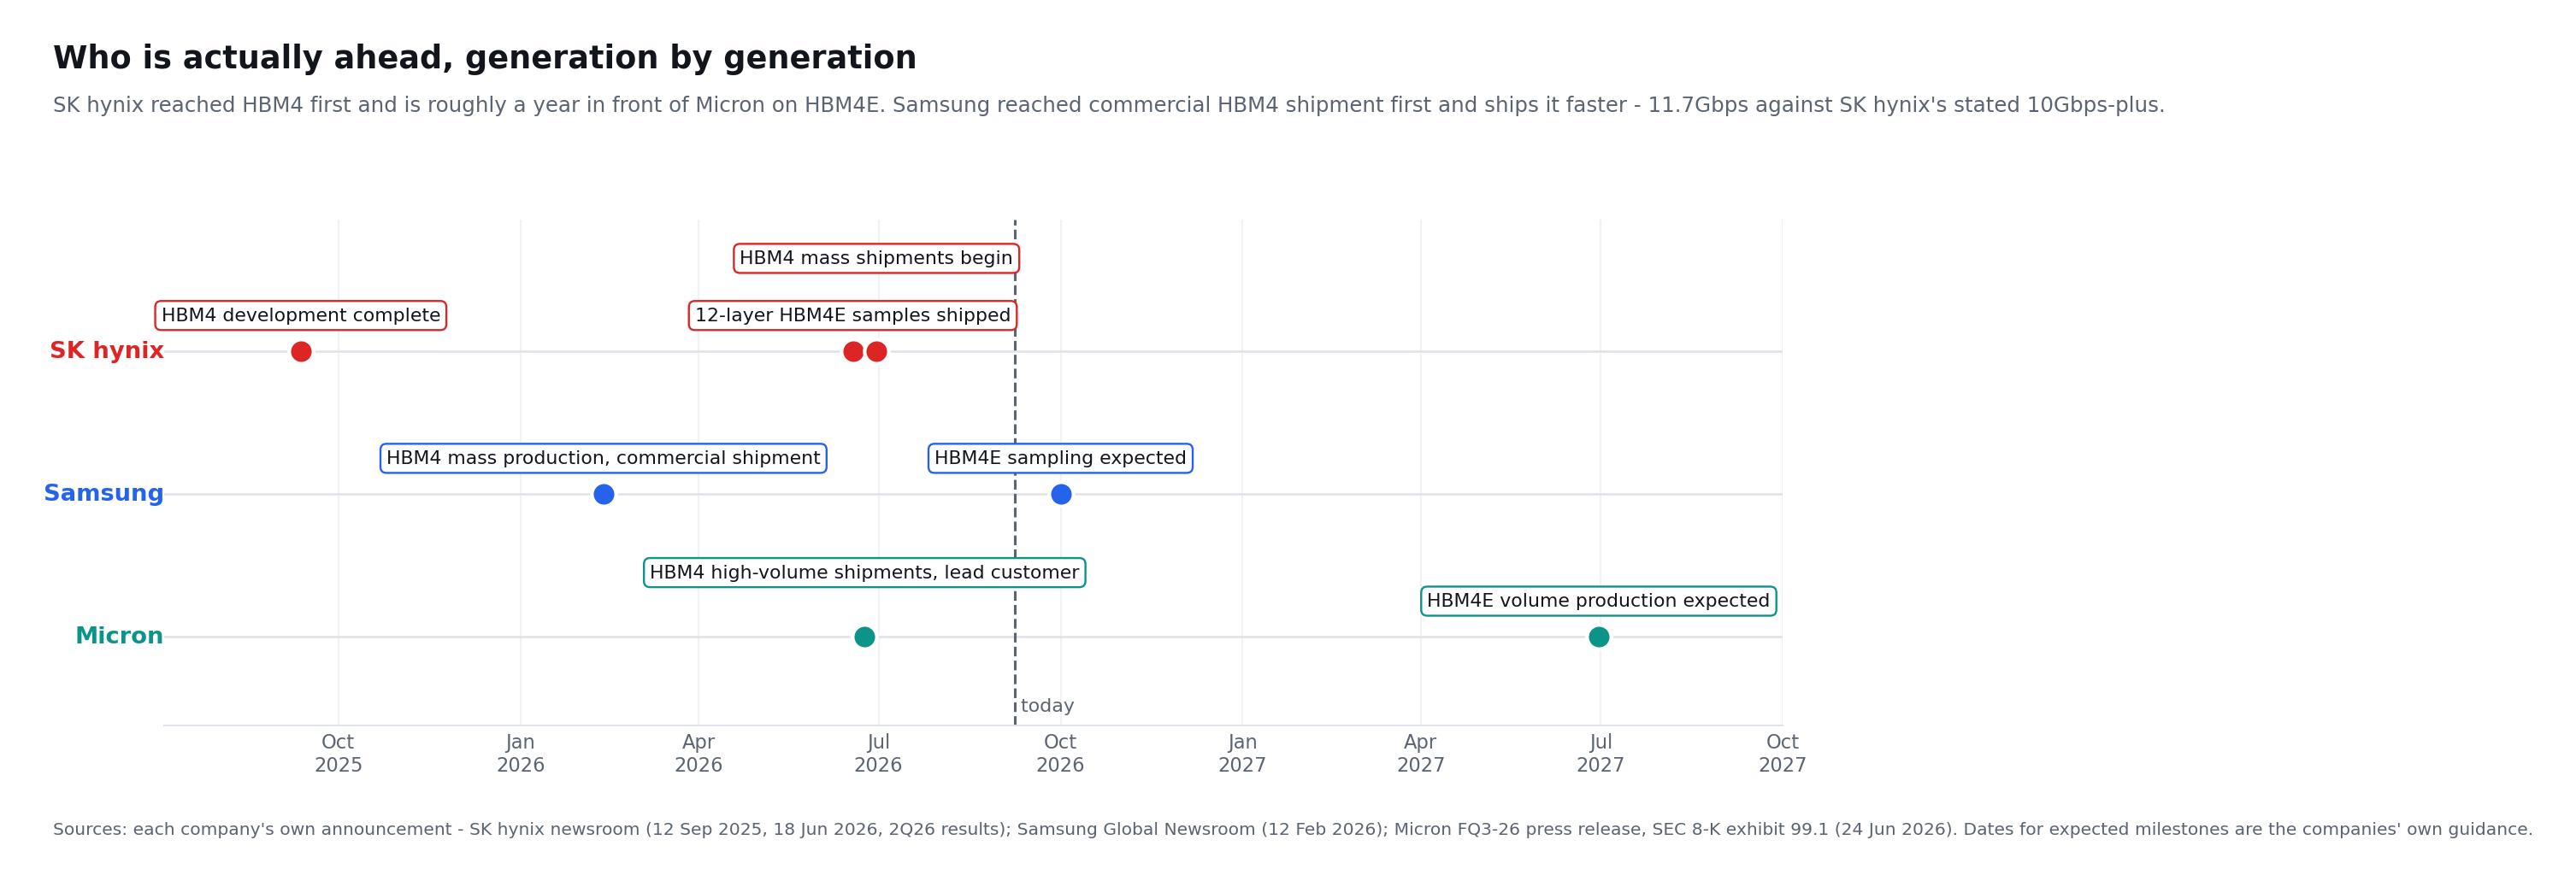
เอสเคไฮนิกซ์ เสร็จสิ้นการพัฒนา HBM4 เมื่อวันที่ 12 กันยายน 2025 และเตรียมการผลิตจำนวนมาก ตามที่บริษัทระบุ HBM4 เพิ่มจำนวนขั้วรับส่งข้อมูลเป็นสองเท่าจากรุ่นก่อนเป็น 2,048 ขั้ว และปรับปรุงประสิทธิภาพพลังงานมากกว่า 40 เปอร์เซ็นต์ โดยทำความเร็วได้เกิน 10 กิกะบิตต่อวินาทีต่อพิน เทียบกับมาตรฐาน JEDEC ที่ 8 Gbps และคาดว่าจะช่วยเพิ่มประสิทธิภาพบริการเอไอได้สูงสุดถึง 69 เปอร์เซ็นต์ในจุดที่นำไปใช้
บริษัทเริ่มการจัดส่ง HBM4 แบบจำนวนมากในไตรมาสที่สองของปี 2026 และมีแผนที่จะเพิ่มการผลิตในครึ่งหลัง นอกจากนี้ยัง ได้จัดส่งตัวอย่าง HBM4E 12 ชั้น ให้กับลูกค้าหลักในเดือนมิถุนายน 2026
ผลิตภัณฑ์ HBM4E ที่ส่งตัวอย่างแล้วมีรายงานว่าให้:
- ความเร็วสูงสุด 16 Gbps ต่อพิน
- ประสิทธิภาพพลังงานสูงกว่ารุ่นก่อนมากกว่า 20 เปอร์เซ็นต์
- ความต้านทานความร้อนดีขึ้น 17 เปอร์เซ็นต์เมื่อเทียบกับ HBM4
- ความจุ 48 GB ในสแต็ก 12 ชั้น ด้วยเทคโนโลยี Advanced MR-MUF
ความสำเร็จเหล่านี้สนับสนุนมุมมองเชิงบวกเพราะแสดงให้เห็นว่าเอสเคไฮนิกซ์ไม่ได้พึ่งพาเฉพาะตำแหน่ง HBM3E ของตนเอง มันกำลังพยายามนำข้อได้เปรียบด้านการผลิตและลูกค้าไปสู่สองรุ่นผลิตภัณฑ์ถัดไป
ผลประกอบการสูงเป็นประวัติการณ์ยืนยันว่าธุรกิจเฟื่องฟูจริง
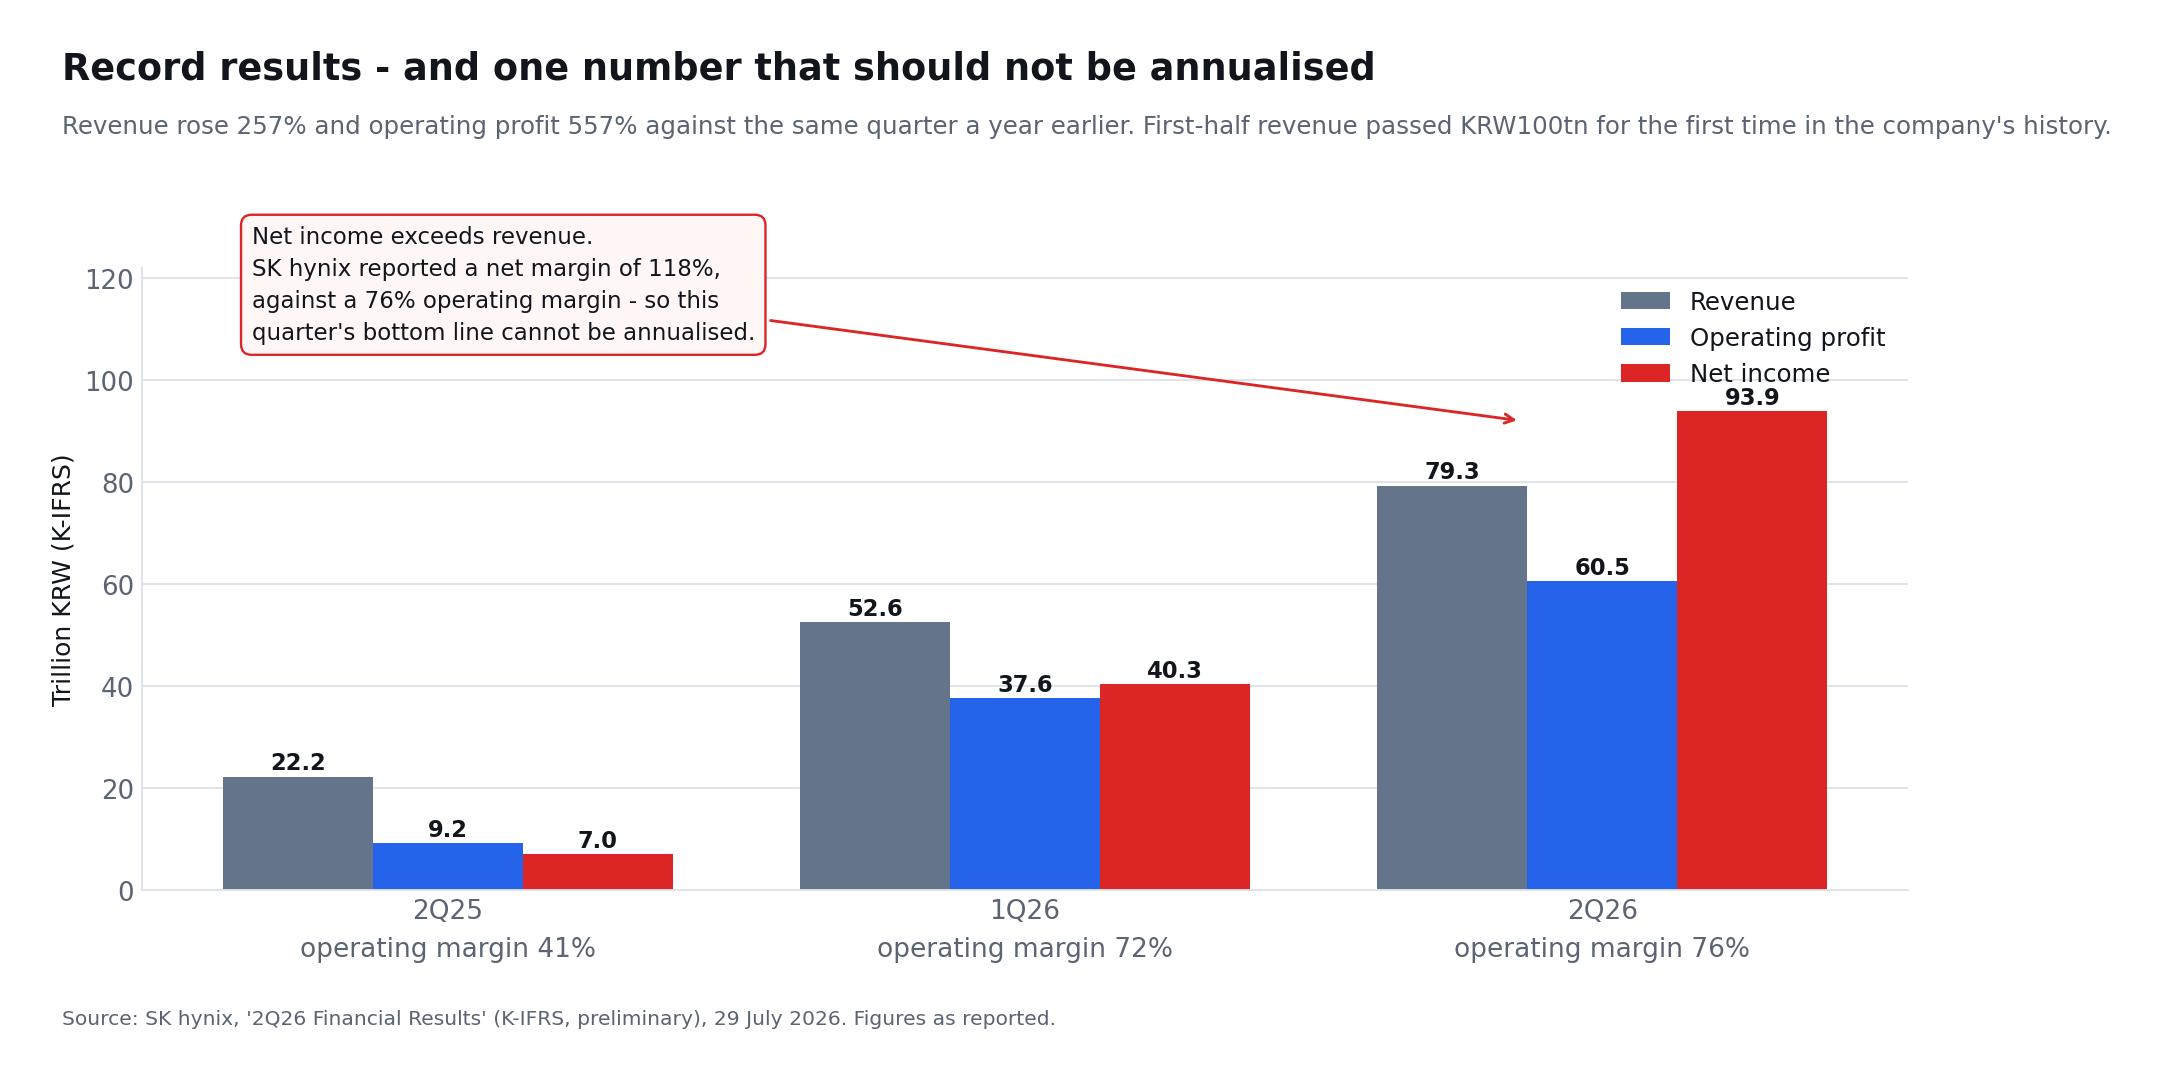
มุมมองการลงทุนในหน่วยความจำ AI ได้รับการสนับสนุนจากผลประกอบการที่รายงานจริง ไม่ใช่เพียงการคาดการณ์ ผลลัพธ์เบื้องต้นของเอสเคไฮนิกซ์สำหรับไตรมาสที่สองปี 2026 แสดงให้เห็นว่า:
| ตัวชี้วัดทางการเงิน | Q2 2025 | Q1 2026 | Q2 2026 | เปลี่ยนแปลงจากปีก่อน |
|---|---|---|---|---|
| รายได้ | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| กำไรจากการดำเนินงาน | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| อัตรากำไรจากการดำเนินงาน | 41% | 72% | 76% | +35%p |
| กำไรสุทธิ | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| อัตรากำไรสุทธิ | 31% | 77% | 118% | — |
รายได้เพิ่มขึ้น 51 เปอร์เซ็นต์จากไตรมาสก่อน กำไรจากการดำเนินงานเพิ่ม 61 เปอร์เซ็นต์ และกำไรสุทธิเพิ่ม 133 เปอร์เซ็นต์ เอสเคไฮนิกซ์ระบุว่าผลงานนี้มาจากราคา DRAM และ NAND ที่สูงขึ้น และยอดขายสินค้ามูลค่าสูงที่มากขึ้น รวมถึง HBM, DRAM สำหรับเซิร์ฟเวอร์เอไอ และ SSD สำหรับองค์กร มีหมุดหมายหนึ่งในเอกสารฉบับเดียวกันที่แทบไม่ถูกรายงาน: รายได้สะสมครึ่งปีแรกทะลุ 100 ล้านล้านวอนเป็นครั้งแรกในประวัติศาสตร์ของบริษัท โดยจบที่ 131.9 ล้านล้านวอน
บริษัทสิ้นสุดไตรมาสด้วยเงินสดและรายการเทียบเท่าเงินสดประมาณ KRW88 ล้านล้าน และหนี้สินรวม KRW18.6 ล้านล้าน สร้างฐานะเงินสดสุทธิประมาณ KRW69.4 ล้านล้าน
มีข้อควรระวังทางการวิเคราะห์ที่สำคัญ และบริษัทเองก็ระบุไว้อย่างตรงไปตรงมา เอสเคไฮนิกซ์รายงานอัตรากำไรสุทธิ 118 เปอร์เซ็นต์ โดยกำไรสุทธิที่บันทึกไว้สูงกว่าทั้งรายได้และกำไรจากการดำเนินงาน นักลงทุนจึงไม่ควรนำกำไรสุทธิไตรมาสสองมาคูณเป็นทั้งปีอย่างกลไก กำไรที่ไม่ได้มาจากการดำเนินงานอาจทำให้กำไรสุทธิเป็นมาตรวัดผลประกอบการที่เกิดซ้ำในงวดหนึ่งๆ ที่เชื่อถือไม่ได้ รายได้ กำไรจากการดำเนินงาน กระแสเงินสดอิสระ และกำไรที่ปรับให้เป็นปกติ ให้ฐานที่มีประโยชน์กว่าสำหรับการประเมินมูลค่า และอัตรากำไรจากการดำเนินงาน 76 เปอร์เซ็นต์คือตัวเลขที่อธิบายตัวธุรกิจจริง
ผลประกอบการที่เฟื่องฟูเป็นเรื่องจริง แต่ตัวเลขบัญชีที่น่าทึ่งที่สุดไม่ได้หมายความว่าจะเป็นตัวเลขที่สามารถทำซ้ำได้มากที่สุดเสมอไป
หลักฐานว่าตลาดหน่วยความจำยังคงตึงตัว
เมื่อวันที่ 7 กันยายน TrendForce รายงาน ว่ารายได้อุตสาหกรรม DRAM ทั่วโลกเพิ่มขึ้น 59.5 เปอร์เซ็นต์จากไตรมาสก่อนในไตรมาสสองปี 2026 แตะเกือบ 154.73 พันล้านดอลลาร์ บริษัทวิจัยระบุว่าการฝึกและการอนุมานของเอไอกำลังหนุนความต้องการ HBM3E, LPDDR5X และ RDIMM ความจุสูง และการเติบโตของแอปพลิเคชันเอไอแบบเอเจนต์กำลังผลักดันความต้องการ RDIMM ในทุกระดับความจุ
ด้านอุปทานยังคงมีความสำคัญเช่นกัน TrendForce กล่าว ว่าสินค้าคงคลังของซัพพลายเออร์อยู่ใกล้ระดับต่ำสุดในประวัติศาสตร์และอุปทานใหม่ถูกจัดสรรไปยังผลิตภัณฑ์เซิร์ฟเวอร์เป็นหลัก บริษัทคาดการณ์การเติบโตของราคาสัญญา DRAM แบบดั้งเดิมที่ 13%–18% เมื่อเทียบกับไตรมาสก่อนในไตรมาสที่สาม แม้ว่านั่นจะหมายถึงการชะลอตัวจากการเพิ่มขึ้นที่รวดเร็วผิดปกติที่เห็นก่อนหน้านี้
สิ่งนี้สร้างวงจรป้อนกลับที่ทรงพลัง:
- HBM ใช้ทรัพยากรการผลิตและการบรรจุมากกว่า DRAM ทั่วไป
- ผู้ผลิตให้ความสำคัญกับหน่วยความจำ AI ที่มีกำไรสูง
- เหลือกำลังการผลิตสำหรับผลิตภัณฑ์ทั่วไปน้อยลง
- อุปทาน DRAM แบบดั้งเดิมตึงตัว
- ราคาสูงขึ้นในพอร์ตโฟลิโอหน่วยความจำมากขึ้น
- กระแสเงินสดที่สูงขึ้นสนับสนุนการลงทุนใน HBM รุ่นถัดไป
วงจรนี้สามารถปรับปรุงกำไรของเอสเคไฮนิกซ์แม้ว่าอัตราการเติบโตของการจัดส่ง HBM จะชะลอตัวในชั่วขณะหนึ่ง อย่างไรก็ตาม มันยังมีอันตราย: ราคาที่สูงกระตุ้นให้ลูกค้าเพิ่มประสิทธิภาพการบริโภคและผู้ผลิตขยายอุปทาน
เอสเคไฮนิกซ์ไม่ใช่ผู้ผลิต DRAM รายใหญ่ที่สุดอีกต่อไป
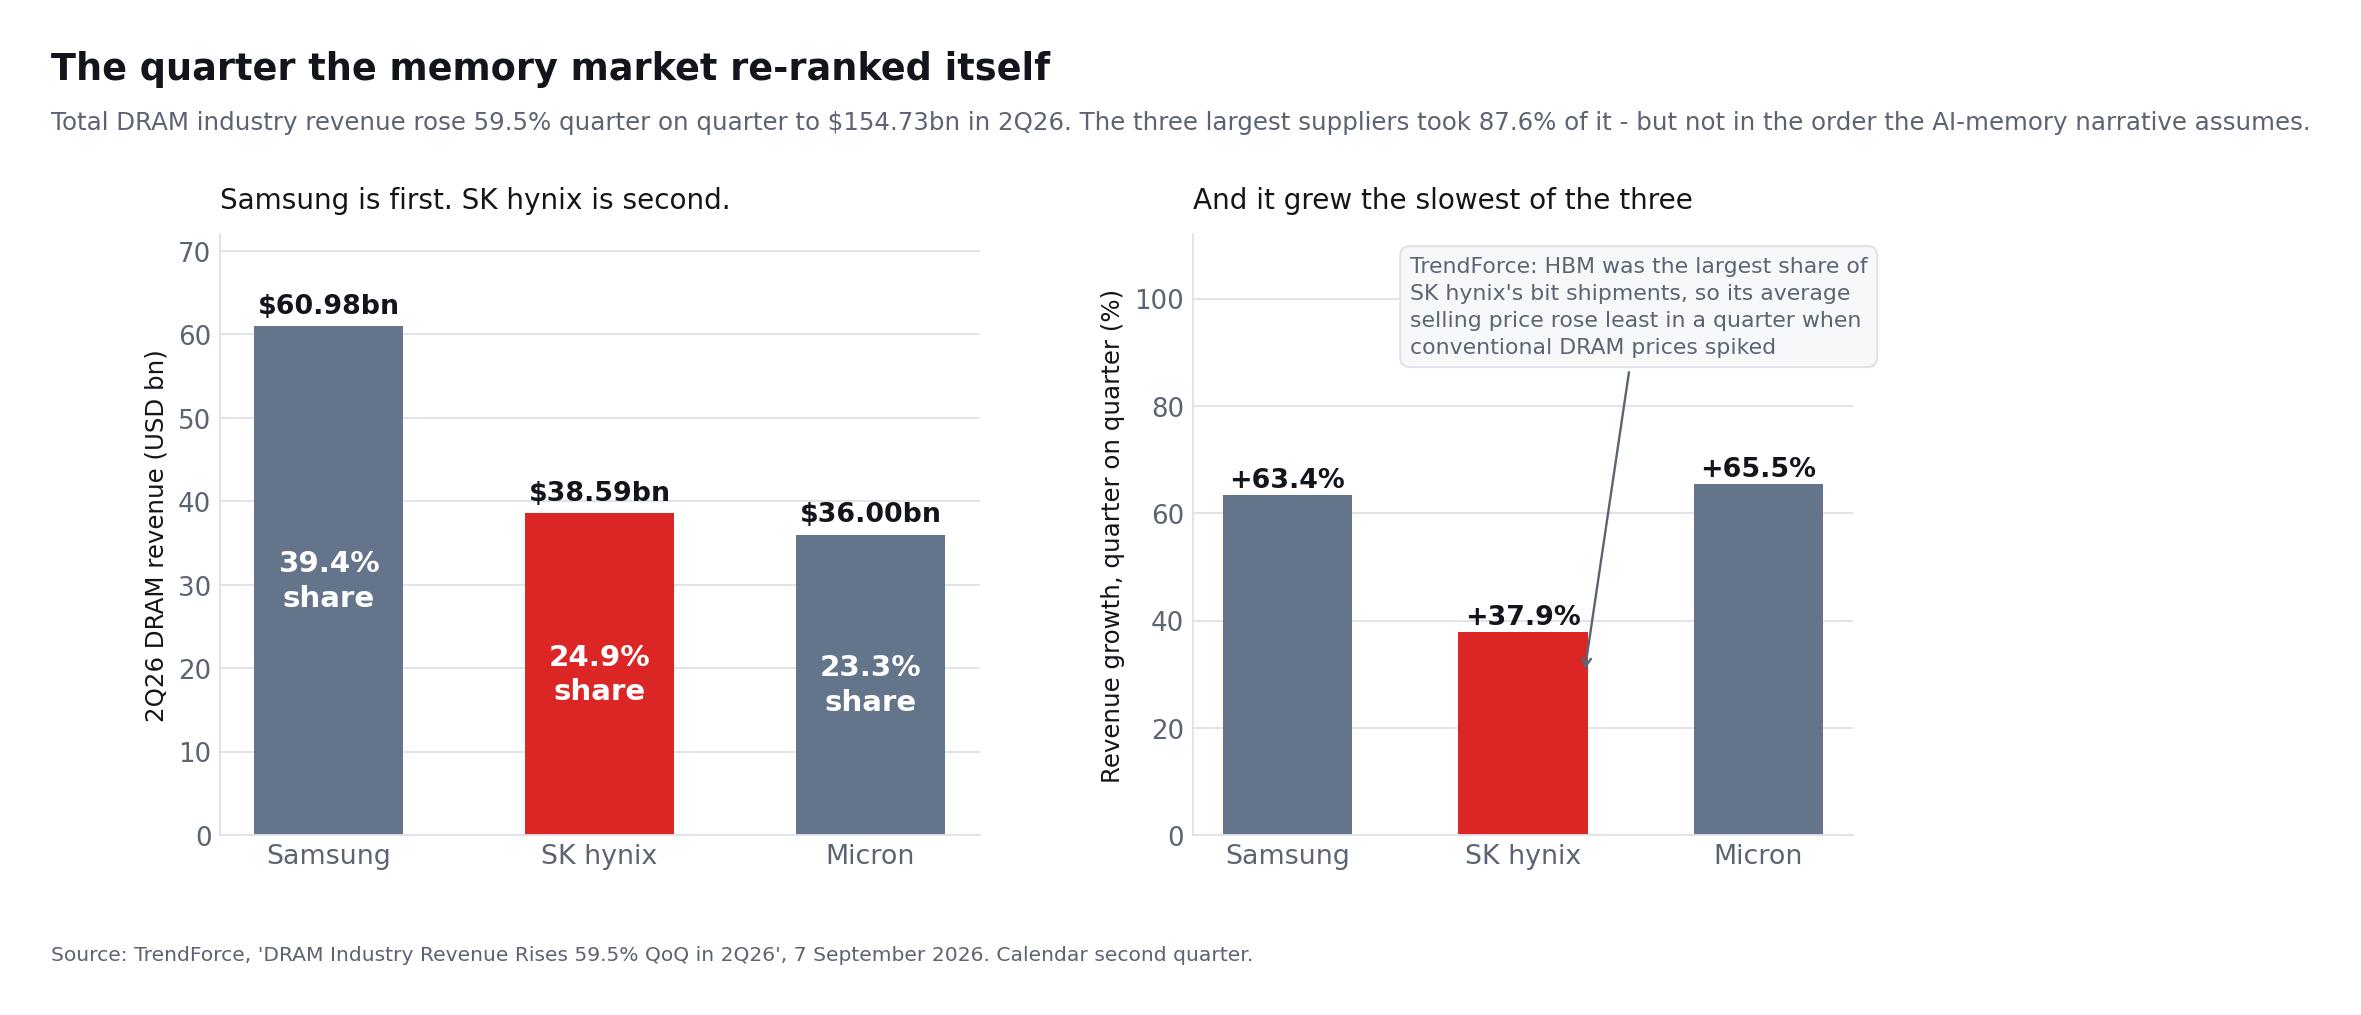
เอกสารของ TrendForce ที่อ้างข้างต้นเรื่องสินค้าคงคลังตึงตัว ยังมีข้อค้นพบที่สองซึ่งแทบไม่เคยถูกอ้างคู่กัน และมันชี้ไปคนละทาง ในรายงานฉบับเดียวกันของวันที่ 7 กันยายน ซัมซุง — ไม่ใช่เอสเคไฮนิกซ์ — คือผู้ครองอันดับหนึ่งด้านรายได้ DRAM ในไตรมาสสองปี 2026
| DRAM ในไตรมาสสองปี 2026 | รายได้ | ส่วนแบ่งอุตสาหกรรม | เติบโตจาก Q1 2026 |
|---|---|---|---|
| ซัมซุง | $60.98bn | 39.4% | +63.4% |
| เอสเคไฮนิกซ์ | $38.59bn | 24.9% | +37.9% |
| ไมครอน | $36.00bn | 23.3% | +65.5% |
| รวมทั้งอุตสาหกรรม | $154.73bn | 100% | +59.5% |
เอสเคไฮนิกซ์ไม่ได้เพียงตกไปอยู่อันดับสอง บริษัทเติบโตช้ากว่าคู่แข่งทั้งสองราย และเกิดขึ้นในไตรมาสที่ราคา DRAM ทั่วไปปรับขึ้นแรงที่สุด เท่าที่อุตสาหกรรมเคยบันทึกไว้ TrendForce ให้เหตุผลไว้ และนั่นคือประโยคที่อึดอัดที่สุดในข้อโต้แย้งฝั่งบวกทั้งหมด: เพราะ HBM คิดเป็นสัดส่วนสูงที่สุดของการส่งมอบบิตของเอสเคไฮนิกซ์ในบรรดาสามรายใหญ่ ราคาขายเฉลี่ยของบริษัทจึงขึ้นน้อยที่สุด
อ่านให้ดี เพราะประโยคนี้พลิกข้อโต้แย้งมาตรฐานข้อหนึ่ง ข้อตกลงระยะยาวมักถูกนำเสนอว่าเป็นข้อดีล้วนๆ — มองเห็นอนาคต วางแผนได้ ความผันผวนของราคาตลาดจรน้อยลง แต่มันก็เป็นเพดานราคาด้วย เมื่อราคาสัญญาของ DRAM ทั่วไปพุ่งขึ้น ซัมซุงและไมครอนซึ่งมีบิตเปิดรับตลาดนั้นมากกว่า จึงเก็บเกี่ยวส่วนที่มากกว่าของการเคลื่อนไหวนี้ ส่วนสมุดคำสั่ง HBM ที่ผูกสัญญาไว้ของเอสเคไฮนิกซ์ก็ทำในสิ่งที่สัญญาทำ นั่นคือมันอยู่นิ่ง
การแลกเปลี่ยนนี้ปกป้องได้ รายได้ที่ราบเรียบกว่าบนอัตรากำไรสัมบูรณ์ที่สูงเป็นสิ่งที่สมเหตุสมผลจะถือครอง และ TrendForce คาดว่าการเติบโตของราคาสัญญา DRAM ทั่วไปจะชะลอลงเหลือ 13-18 เปอร์เซ็นต์ต่อไตรมาสในไตรมาสสาม ซึ่งจะทำให้ช่องว่างแคบลง แต่ควรตีราคาอย่างซื่อตรง นักลงทุนที่ซื้อเอสเคไฮนิกซ์เพราะต้องการแรงส่งสูงสุดจากการพุ่งขึ้นของราคาหน่วยความจำ กำลังซื้อผู้ผลิตที่มีแรงส่งนั้นน้อยที่สุด
สิ่งที่อันดับ DRAM ไม่ได้บอก
ข้อควรระวังสองข้อทำให้เรื่องนี้ยังไม่เป็นข้อโต้แย้งฝั่งลบด้วยตัวเอง ข้อแรก รายได้ DRAM ไม่ใช่กำไร ส่วนผสม HBM ของเอสเคไฮนิกซ์ให้อัตรากำไรสูงกว่า บิตทั่วไปที่ดันรายได้ของคู่แข่ง และการเทียบอัตรากำไรด้านล่างก็ยืนยันเช่นนั้น ข้อสอง ตาราง DRAM ของ TrendForce กับตาราง HBM ของ Counterpoint วัดคนละสิ่ง อย่างหนึ่งคือตลาด DRAM ทั้งหมด อีกอย่างคือส่วนของ HBM ที่อยู่ภายในนั้น เอสเคไฮนิกซ์นำในส่วนย่อยและตามหลังในภาพรวม ทั้งสองข้อความเป็นจริงพร้อมกัน และบทสรุปที่ซื่อตรงต้องนำพาทั้งสองไปด้วย
ซูเปอร์ไซเคิลหน่วยความจำ AI เพิ่งเริ่มต้นขึ้นหรือไม่?
มีข้อโต้แย้งที่เชื่อถือได้ว่าวงจรนี้มีความทนทานมากกว่าวงจรหน่วยความจำก่อนหน้านี้
วงจรหน่วยความจำแบบดั้งเดิมถูกขับเคลื่อนโดยพีซี สมาร์ทโฟน และเซิร์ฟเวอร์ทั่วไป ตลาดเหล่านั้นสามารถสร้างความผันผวนของความต้องการได้อย่างมาก ในขณะที่ผลิตภัณฑ์ที่ค่อนข้างเป็นมาตรฐานเดียวกันกระตุ้นการเพิ่มกำลังการผลิตอย่างรุนแรง เมื่ออุปทานเกินความต้องการ ราคาก็จะตกต่ำและกำไรลดลง
AI เปลี่ยนแปลงหลายส่วนของโมเดลนั้น:
- เนื้อหาหน่วยความจำต่อระบบ AI สูงกว่ามาก
- HBM ผลิตได้ยากกว่าหน่วยความจำ DRAM ทั่วไป
- การบรรจุและการรับรองสร้างอุปสรรคเพิ่มเติม
- ลูกค้าต่อรองข้อตกลงการจัดหาระยะยาวมากขึ้น
- ตัวเร่ง AI รุ่นใหม่ต้องการแบนด์วิธและความจุหน่วยความจำมากขึ้น
- ผู้ให้บริการคลาวด์รายใหญ่กำลังพัฒนาชิปที่ออกแบบเฉพาะนอกเหนือจากการซื้อ GPU
- การอนุมานอาจสร้างแหล่งความต้องการที่เกิดขึ้นซ้ำได้เกินกว่าการฝึกอบรมโมเดล
เอสเคไฮนิกซ์กล่าวในเดือนกรกฎาคมว่าพวกเขาได้สรุปข้อตกลงระยะยาวกับลูกค้าประมาณสิบรายและกำลังดำเนินการหารือกับลูกค้ารายใหญ่รายอื่น ข้อตกลงหลายปีสามารถปรับปรุงความชัดเจนของความต้องการและลดความผันผวนบางอย่างที่เกี่ยวข้องกับราคาตลาดจร
บริษัทเชื่อว่าการลงทุนใน AI ได้รับการสนับสนุนจากรายได้จากบริการ AI เชิงพาณิชย์มากขึ้น หากเป็นเช่นนั้น การใช้จ่ายด้านโครงสร้างพื้นฐานอาจไม่ขึ้นอยู่กับความคาดหวังเชิงเก็งกำไรและเชื่อมโยงกับรายได้จากคลาวด์และซอฟต์แวร์ที่เกิดขึ้นซ้ำได้มากขึ้น
ทำไมคำว่า “supercycle” ยังคงต้องใช้ความระมัดระวัง
ตลาดการเติบโตเชิงโครงสร้างยังสามารถประสบกับการปรับตัวตามวัฏจักร สามารถเกิดการพัฒนา 3 ประการพร้อมกัน:
- ปริมาณหน่วยความจำ AI ยังคงเติบโตต่อไป
- กำลังการผลิตของอุตสาหกรรมเติบโตเร็วขึ้น
- ราคาหน่วยความจำและกำไรของผู้ผลิตลดลง
ดังนั้น นักลงทุนไม่ควรกำหนดซูเปอร์ไซเคิลว่าเป็นช่วงเวลาที่กำไรเพิ่มขึ้นทุกไตรมาส คำนิยามที่มีเหตุผลมากกว่าคือช่วงเวลาหลายปีที่ ระดับเฉลี่ยของความต้องการ, อำนาจในการตั้งราคา และความสามารถในการทำกำไรยังคงสูงกว่าค่าเฉลี่ยในอดีต แม้ว่าจะมีการปรับตัวชั่วคราว
ภัยคุกคามจากการแข่งขันจาก Samsung และ Micron
เอสเคไฮนิกซ์ยังคงเป็นผู้นำ HBM แต่ตำแหน่งของมันไม่ใช่ที่ไม่มีการแข่งขันอีกต่อไป
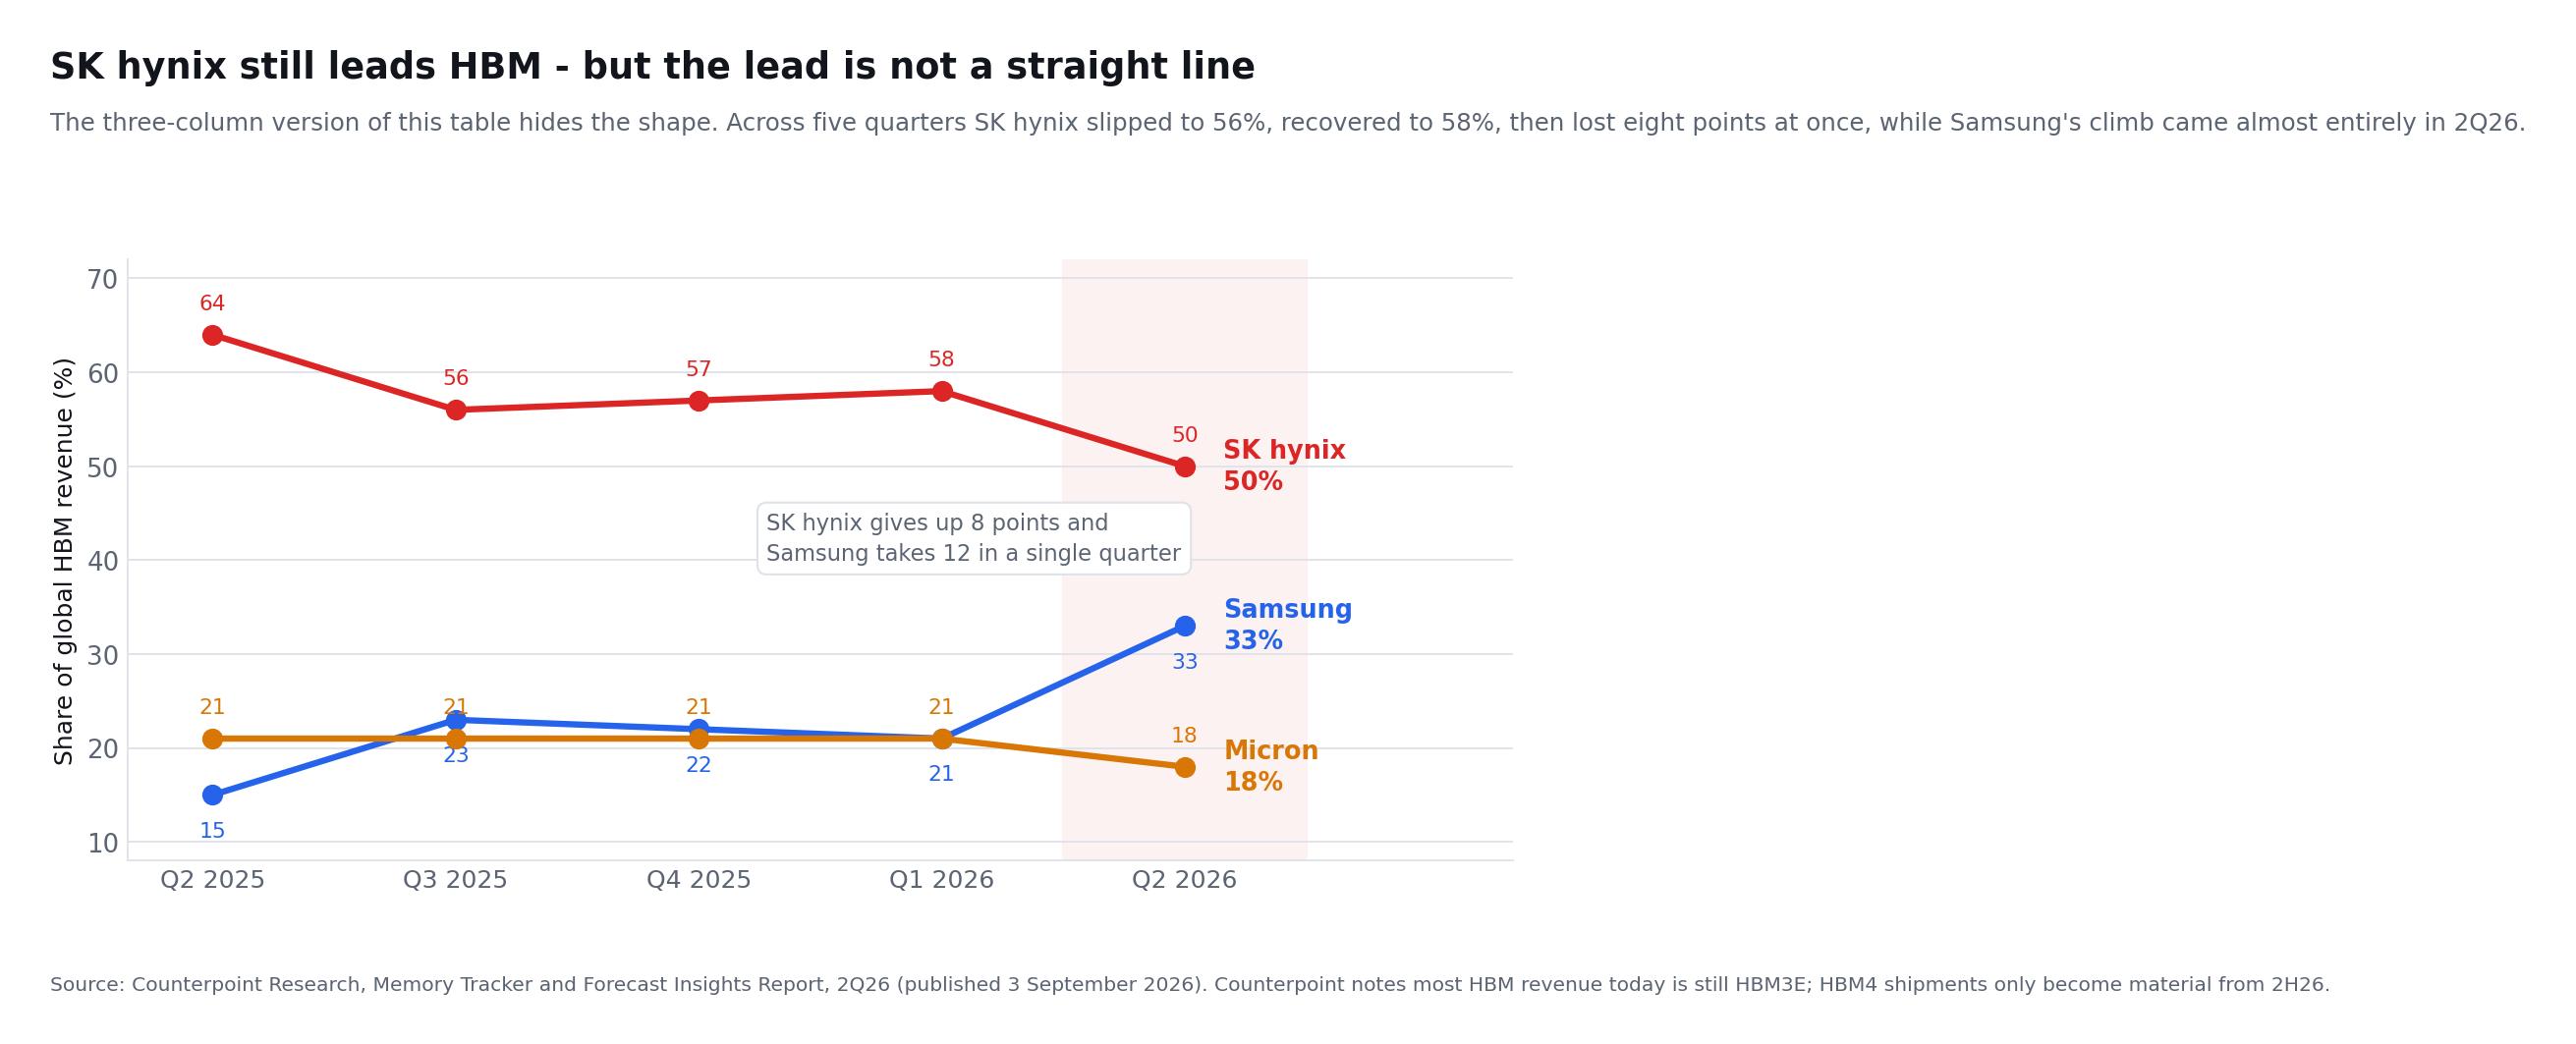
Counterpoint Research ประเมินว่าเอสเคไฮนิกซ์ครองรายได้ HBM ร้อยละ 50 ในไตรมาสสองปี 2026 ลดลงจากร้อยละ 64 เมื่อปีก่อน ส่วนแบ่งของซัมซุงเพิ่มจากร้อยละ 15 เป็นร้อยละ 33 ขณะที่ไมครอนอยู่ราวร้อยละ 18 การเปรียบเทียบฉบับสามคอลัมน์ซึ่งถูกทำซ้ำมากที่สุด ได้บดบังรูปทรงของความเคลื่อนไหวไป จึงควรวางชุดข้อมูลครบห้าไตรมาสให้เห็น
| ส่วนแบ่งรายได้ HBM | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
|---|---|---|---|---|---|
| เอสเคไฮนิกซ์ | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
ที่มา: Counterpoint Research, Memory Tracker and Forecast Insights Report, ไตรมาสสองปี 2026 Counterpoint เพิ่มเงื่อนไขที่เปลี่ยนกรอบการเปรียบเทียบทั้งหมด: รายได้ HBM ส่วนใหญ่ในวันนี้ยังมาจาก HBM3E และการส่งมอบ HBM4 จะเริ่มมีนัยสำคัญตั้งแต่ครึ่งหลังของปี 2026 เท่านั้น ตารางข้างต้นจึงกำลังวัดรุ่นที่กำลังจะผ่านไป ไม่ใช่รุ่นที่ทุกบริษัทกำลังโปรโมตอยู่ในขณะนี้
อ่านครบทั้งห้าไตรมาสแล้วจะเห็นว่าภาพไม่ใช่การถดถอยอย่างสม่ำเสมอ เอสเคไฮนิกซ์ลดลงเหลือร้อยละ 56 ในไตรมาสสามปี 2025 ฟื้นกลับมาที่ร้อยละ 58 ในไตรมาสหนึ่งปี 2026 แล้วเสียไปแปดจุดในไตรมาสเดียว การไต่ขึ้นของซัมซุงยิ่งกระจุกตัวกว่านั้น บริษัทยังอยู่ที่ร้อยละ 21 จนถึงไตรมาสหนึ่งปี 2026 แล้วคว้าไปสิบสองจุดในไตรมาสเดียว การก้าวกระโดดขนาดนั้นในไตรมาสเดียว ไม่ใช่จุดเริ่มต้นของการเปลี่ยนส่วนแบ่งอย่างถาวร ก็เป็นผลพลอยได้จากจังหวะที่การรับรองรายใหญ่ไม่กี่รายมาลงพร้อมกัน จะเป็นอย่างไหนต้องรอตัวเลข HBM4 ของครึ่งปีหลังจึงจะเห็น
ซัมซุง เริ่มผลิต HBM4 จำนวนมากและส่งมอบสินค้าเชิงพาณิชย์เมื่อวันที่ 12 กุมภาพันธ์ 2026 ซึ่งบริษัทระบุว่าเป็นรายแรกของอุตสาหกรรม และบอกว่าคาดว่ายอดขาย HBM ปี 2026 จะเพิ่มขึ้นกว่าสามเท่าจากปี 2025 ข้อมูลจำเพาะสมควรได้รับความสนใจเพราะไม่ได้ตามหลังอย่างชัดเจน: HBM4 ของซัมซุงทำงานที่ 11.7 Gbps อย่างสม่ำเสมอและสูงสุด 13 Gbps เทียบกับ "เหนือ 10 Gbps" ที่เอสเคไฮนิกซ์ระบุ และสร้างบน DRAM 1c ของซัมซุงเองพร้อมเบสไดลอจิก 4 นาโนเมตรจากโรงหล่อของตัวเอง ขณะที่เอสเคไฮนิกซ์ต้องประสานเบสไดกับพันธมิตรโรงหล่อลอจิกภายนอก ซัมซุงยังคาดว่าจะเริ่มส่งตัวอย่าง HBM4E ในครึ่งหลังของปี 2026
ไมครอนรายงาน ไตรมาสการเงินที่สามเมื่อวันที่ 24 มิถุนายน 2026 HBM4 ซึ่งสร้างบน DRAM 1-beta กำลังส่งมอบในปริมาณมากสำหรับแพลตฟอร์มของลูกค้าหลัก และได้ส่งตัวอย่างสำหรับการรับรองให้ลูกค้าปลายทางหลายราย ส่วน HBM4E บน DRAM 1-gamma ยังไม่คาดว่าจะเข้าสู่การผลิตปริมาณมากจนถึงปีปฏิทิน 2027 นั่นทำให้เอสเคไฮนิกซ์ซึ่งส่งตัวอย่าง HBM4E แบบ 12 ชั้นในเดือนมิถุนายน 2026 นำหน้าไมครอนราวหนึ่งปีในรุ่นถัดไป และเป็นชิ้นส่วนที่ชัดเจนที่สุดที่ยังเหลืออยู่ของข้อโต้แย้งเรื่องความเป็นผู้นำทางเทคโนโลยี
การแข่งขันนำมาซึ่งความเสี่ยงหลายประการ:
- ลูกค้าอาจใช้ผู้จัดหาหลายรายเพื่อปรับปรุงความมั่นคงในการจัดหา
- การเพิ่มส่วนแบ่งตลาดของ Samsung อาจลดอำนาจในการเจรจาของเอสเคไฮนิกซ์
- การผลิตรวมในอุตสาหกรรมที่สูงขึ้นอาจกดดันราคาของ HBM
- การเปลี่ยนเทคโนโลยีอาจทำให้การจัดสรรลูกค้าเปลี่ยนแปลง
- HBM ที่กำหนดเองอาจต้องใช้การใช้จ่ายด้านวิศวกรรมที่มากขึ้น
- ปัญหาผลผลิตอาจเปลี่ยนแปลงความสามารถในการทำกำไรแม้ว่าความต้องการจะยังคงแข็งแกร่ง
มุมมองเชิงบวกไม่จำเป็นต้องให้เอสเคไฮนิกซ์รักษาส่วนแบ่งมากกว่า 60% ไว้ตลอดไป แต่ต้องการให้บริษัทรักษาตำแหน่งผู้นำและสร้างผลตอบแทนที่น่าสนใจขณะที่ตลาด HBM โดยรวมขยายตัว
การขยายกำลังการผลิต: การลงทุนที่จำเป็นหรือการเกินอุปทานในอนาคต?
เอสเคไฮนิกซ์กำลังเพิ่มกำลังการผลิตเพื่อรองรับความต้องการที่เกี่ยวกับเอไอ และเอกสารไตรมาสสอง ระบุชัดว่าที่ใด แนวโน้มการใช้จ่ายลงทุนปี 2026 ขยับขึ้นสู่ช่วงบนของ 40 ล้านล้านวอน บริษัทกำลังเร่งกำหนดการผลิตจำนวนมากของ M15X และลงทุนเพื่อขยายกำลังการผลิตอย่างรวดเร็วหลังจากห้องสะอาดยงอินเฟสหนึ่งเปิดในต้นปี 2027 ถัดจากนั้นคือโรงงานบรรจุภัณฑ์ขั้นสูง P&T7 ที่เพิ่งประกาศ ฐานการผลิต NAND M17 และคลัสเตอร์เซมิคอนดักเตอร์แห่งใหม่ ทั้งหมดจะดำเนินการเป็นระยะตามความต้องการของลูกค้าและประสิทธิภาพการลงทุน ในฝั่ง NAND ผลิตภัณฑ์ 321 ชั้นครองสัดส่วนการผลิตมากที่สุดอยู่แล้ว และบริษัทวางแผนจะเพิ่มเป็นราวร้อยละ 50 ของกำลังการผลิตในประเทศภายในสิ้นปี
การลงทุนเหล่านี้เป็นสิ่งจำเป็นเพราะโรงงานที่มีอยู่ไม่สามารถตอบสนองความต้องการที่มีศักยภาพทั้งหมดได้ แต่การจัดหาชิปเซมิคอนดักเตอร์ตอบสนองช้า โรงงานใหม่ต้องใช้เวลาหลายปีในการก่อสร้าง การติดตั้งอุปกรณ์ การพัฒนากระบวนการ และการปรับปรุงผลผลิต
ความล่าช้านั้นสนับสนุนการตั้งราคาในระยะสั้น นอกจากนี้ยังเพิ่มความเสี่ยงในการคาดการณ์ในระยะยาว กำลังการผลิตที่ได้รับการอนุมัติในช่วงสูงสุดของวัฏจักรอาจเริ่มผลิตหลังจากการเติบโตของความต้องการชะลอตัว
นักลงทุนควรประเมินการใช้จ่ายด้านทุนโดยใช้คำถามสี่ข้อ:
- การใช้จ่ายใหม่ได้รับการสนับสนุนจากการผูกพันของลูกค้าหรือไม่?
- มุ่งเน้นไปที่ HBM ที่มีความแตกต่างหรือกำลังการผลิตทั่วไปหรือไม่?
- กระแสเงินสดจากการดำเนินงานสามารถสนับสนุนการลงทุนโดยไม่ต้องมีหนี้สินมากเกินไปหรือไม่?
- สินทรัพย์จะสร้างผลตอบแทนอย่างไรภายใต้ราคาหน่วยความจำที่เป็นปกติ?
มุมมองเชิงบวกต่อเอสเคไฮนิกซ์ในแบบที่แข็งแกร่งที่สุดสมมติว่าข้อตกลงระยะยาว ความซับซ้อนทางเทคนิค และการจัดหาที่มีระเบียบวินัยในอุตสาหกรรมจะป้องกันการสร้างเกินที่ทำลายล้างซึ่งเห็นในวัฏจักรก่อนหน้า
ส่วนแบบที่อ่อนแอที่สุดสมมติว่าผู้ผลิตรายใหญ่ทุกรายมองว่าการขาดแคลนในปัจจุบันจะดำเนินต่อไป ลงทุนอย่างหนัก และสร้างอุปทานเกินในปี 2028 หรือหลังจากนั้น
การซื้อหุ้นคืนหนุนมุมมองเชิงบวกในระดับต่อหุ้น
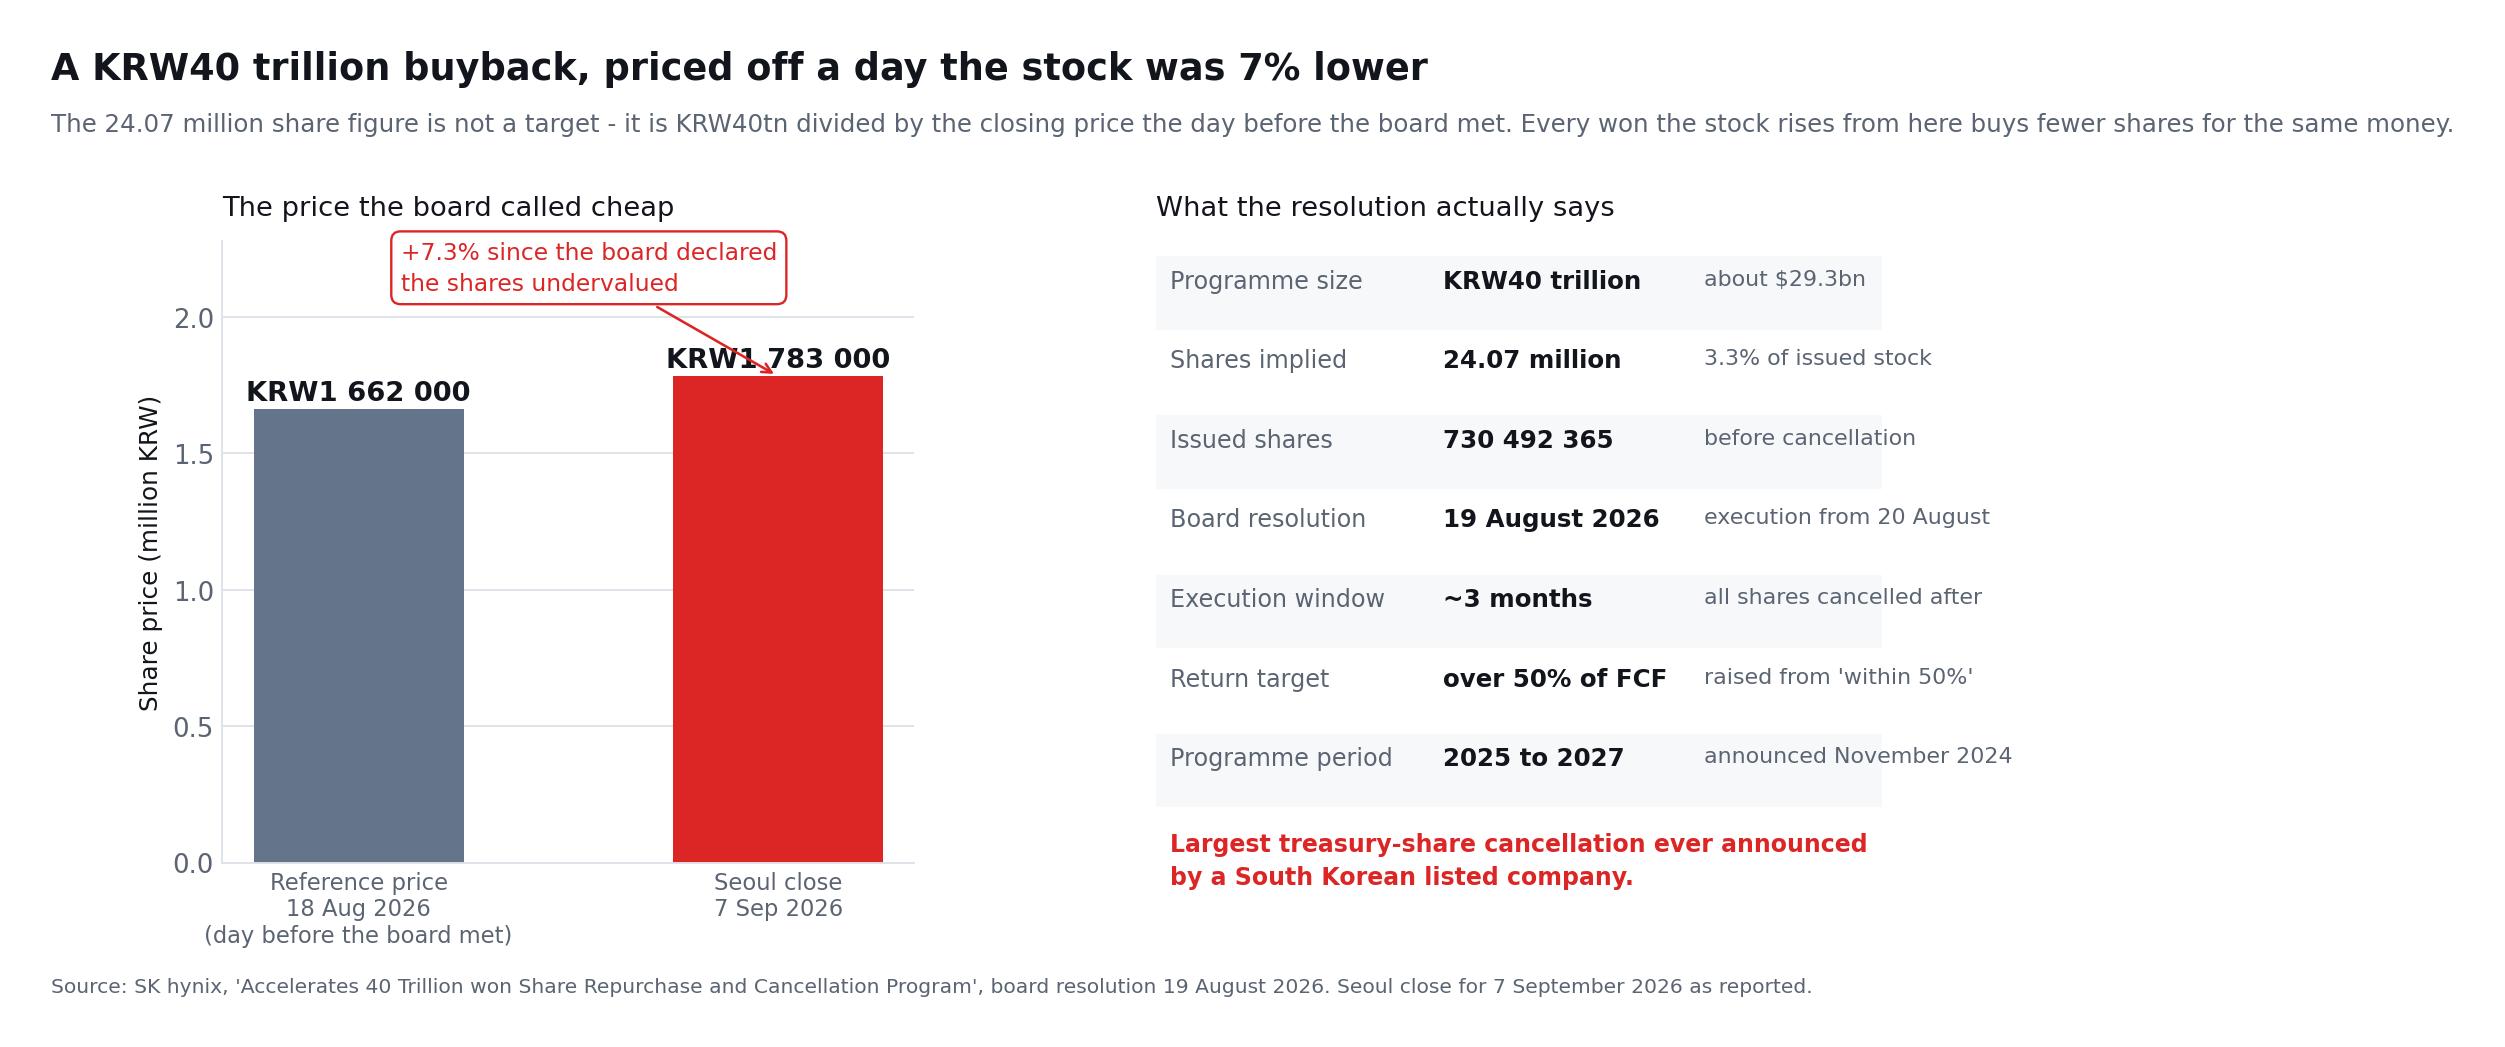
เมื่อวันที่ 19 สิงหาคม 2026 คณะกรรมการของเอสเคไฮนิกซ์ อนุมัติการซื้อหุ้นคืนมูลค่า 40 ล้านล้านวอนพร้อมยกเลิกหุ้นทั้งหมด รายละเอียดที่ควรหยุดพิจารณาคือจำนวนหุ้นที่ทุกคนอ้างถึงนั้นมาจากไหน: 24.07 ล้านหุ้น หรือร้อยละ 3.3 ของหุ้นที่ออกแล้ว 730,492,365 หุ้นในขณะนั้น ก็คือ 40 ล้านล้านวอนหารด้วย 1,662,000 วอน — ราคาปิดวันที่ 18 สิงหาคม ซึ่งเป็นวันก่อนคณะกรรมการประชุม นี่คือราคาอ้างอิง ไม่ใช่เป้าหมาย การดำเนินการกินเวลาราวสามเดือนนับจากวันที่ 20 สิงหาคม และทุกวอนที่หุ้นขึ้นเหนือราคาอ้างอิงนั้นย่อมซื้อหุ้นได้น้อยลงด้วยเงินจำนวนเดิม ที่ราคาปิดโซล 1.783 ล้านวอนวันที่ 7 กันยายน หุ้นอยู่สูงกว่าราคาอ้างอิงแล้วร้อยละ 7.3
เหตุผลที่คณะกรรมการระบุตรงไปตรงมาผิดปกติ: คณะกรรมการเห็นว่ามูลค่าที่แท้จริงของบริษัท — ความสามารถในการแข่งขัน ความสามารถในการสร้างเงินสด และศักยภาพการเติบโตระยะกลางถึงยาว — ไม่ได้สะท้อนอย่างเต็มที่ในราคาหุ้น บริษัทยังยกระดับเป้าหมายการตอบแทนผู้ถือหุ้นจากภายในร้อยละ 50 เป็นมากกว่าร้อยละ 50 ของกระแสเงินสดอิสระสะสมที่สร้างได้ระหว่างปี 2025 ถึง 2027 ซึ่งเป็นการเร่งโครงการที่ประกาศไว้เดิมในเดือนพฤศจิกายน 2024 การตอบแทนอาจรวมถึงการซื้อคืน การยกเลิกหุ้น เงินปันผลคงที่ และเงินปันผลพิเศษที่เป็นไปได้ โดยขนาดและจังหวะจะยืนยันในผลประกอบการไตรมาสสาม
ตามที่บริษัทระบุเอง นี่คือการยกเลิกหุ้นทุนซื้อคืนครั้งใหญ่ที่สุดที่บริษัทจดทะเบียนของเกาหลีใต้เคยประกาศ ประกาศอย่างเป็นทางการ มีความสำคัญด้วยสามเหตุผล:
- การยกเลิกช่วยลดจำนวนหุ้นแทนที่จะถือหุ้นคลังเพียงอย่างเดียว
- ฝ่ายบริหารกำลังส่งสัญญาณความมั่นใจในกระแสเงินสด
- กำไรต่อหุ้นสามารถเติบโตได้เร็วกว่ากำไรรวมถ้าหุ้นถูกยกเลิก
อย่างไรก็ตาม การซื้อคืนไม่ได้สร้างมูลค่าโดยอัตโนมัติ ประสิทธิภาพของมันขึ้นอยู่กับราคาที่จ่ายและว่าบริษัทสามารถรักษาเงินทุนที่เพียงพอสำหรับการวิจัย กำลังการผลิต และความยืดหยุ่นในช่วงขาลงได้หรือไม่
เอสเคไฮนิกซ์ต้องรักษาสมดุลการใช้เงินสดสามด้าน:
| การใช้เงินสด | ประโยชน์ที่อาจเกิดขึ้น | ความเสี่ยงหลัก |
|---|---|---|
| กำลังการผลิต HBM และ R&D | ปกป้องเทคโนโลยีและความเป็นผู้นำด้านการจัดหา | การลงทุนเกินขนาดใกล้จุดสูงสุดของวัฏจักร |
| การลดหนี้และสภาพคล่อง | ปรับปรุงความยืดหยุ่นในช่วงขาลง | เงินสดส่วนเกินอาจทำให้ประสิทธิภาพของเงินทุนลดลง |
| การซื้อคืนและเงินปันผล | เพิ่มการคืนทุนให้กับผู้ถือหุ้น | การซื้อหุ้นที่มีมูลค่าสูงเกินไปทำลายมูลค่า |
อัปเดต 28 ตุลาคม 2026: โครงการ 40 ล้านล้านวอนเสร็จสิ้นแล้ว โดยซื้อหุ้น 23,693,272 หุ้นระหว่าง 20 สิงหาคมถึง 21 ตุลาคมที่ราคาเฉลี่ย 1,688,426 วอน และจะยกเลิกหุ้นทั้งหมด ขณะที่งบไตรมาสสามกำหนดขนาดที่สัญญาไว้ในเดือนสิงหาคม ได้แก่ ผลตอบแทนผู้ถือหุ้นรวมราว 100 ล้านล้านวอนสำหรับปี 2026 เงินปันผลรายไตรมาส 20,000 วอน และการซื้อหุ้นคืนเพิ่มอีก 20 ล้านล้านวอน รายละเอียดอยู่ในหัวข้อไตรมาส 3/2026 ด้านบน
การประเมินมูลค่าหุ้นเอสเคไฮนิกซ์หลังจากการพุ่งขึ้น
การประเมินมูลค่าของเอสเคไฮนิกซ์แสดงถึงความขัดแย้ง ราคาหุ้นได้เพิ่มขึ้นอย่างมาก แต่อัตราส่วนราคาต่อกำไรล่วงหน้าที่มักถูกอ้างถึงยังคงต่ำเมื่อเปรียบเทียบกับบริษัทเซมิคอนดักเตอร์ AI หลายแห่ง
ณ ราคาปิดวันที่ 8 กันยายน 2026 StockAnalysis แสดง ADR SKHY ที่จดทะเบียนในแนสแด็กที่ 185.55 ดอลลาร์ เทียบกับกรอบ 52 สัปดาห์ที่ 124.80 ถึง 194.80 ดอลลาร์ — ห่างจากจุดสูงสุดไม่ถึงร้อยละ 5 — ด้วยอัตราส่วนราคาต่อกำไรล่วงหน้าราว 4.4 และนักวิเคราะห์ 14 รายให้คำแนะนำ Strong Buy ที่ราคาเป้าหมายเฉลี่ยสิบสองเดือน 247.31 ดอลลาร์ ข้อสังเกต: ตัว ADR เองเพิ่งเริ่มซื้อขายในแนสแด็ก เมื่อวันที่ 10 กรกฎาคม 2026 ประวัติราคาจึงมีอายุเพียงสองเดือนและลักษณะสภาพคล่องยังอยู่ระหว่างก่อตัว ตัวเลขเหล่านี้เปลี่ยนแปลงบ่อยและขึ้นอยู่กับการประมาณการกำไรเป็นอย่างมาก
ราคาหุ้นที่มี P/E ต่ำไม่ได้หมายความว่าหุ้นนั้นราคาถูกโดยอัตโนมัติ บริษัทผู้ผลิตหน่วยความจำมักจะซื้อขายที่ตัวคูณ (multiple) ต่ำสุดเมื่อใกล้ถึงกำไรสูงสุดเพราะนักลงทุนคาดหวังว่ากำไรจะลดลง
สำหรับบริษัทที่เป็นวัฏจักร P/E ที่ต่ำอาจเป็นสัญญาณเตือนเกี่ยวกับกำไรสูงสุดมากกว่าการรับประกันมูลค่า
นักลงทุนควรใช้หลายวิธีในการประเมินมูลค่า
1. การประเมินมูลค่ากำไรที่ปรับปกติ
ประมาณกำไรภายใต้ราคาหน่วยความจำ DRAM และ NAND ที่เฉลี่ย—ไม่ใช่สูงสุด ใช้ตัวคูณที่เหมาะสมกับผลลัพธ์ที่ปรับปกตินั้น
2. การวิเคราะห์ราคาต่อมูลค่าทางบัญชี
การผลิตหน่วยความจำต้องการสินทรัพย์ทางกายภาพที่สำคัญ การวิเคราะห์ราคาต่อมูลค่าทางบัญชีสามารถช่วยเปรียบเทียบมูลค่าตลาดกับทุนการผลิตของบริษัท แม้ว่าจะไม่สามารถจับเทคโนโลยีเฉพาะหรือความสัมพันธ์กับลูกค้าได้อย่างเต็มที่
3. ผลตอบแทนจากกระแสเงินสดอิสระ
หักค่าใช้จ่ายด้านทุนจากกระแสเงินสดจากการดำเนินงาน สิ่งนี้จะเปิดเผยว่ากำไรจากบัญชีที่บันทึกไว้กำลังแปลงเป็นเงินสดหลังจากใช้เงินลงทุนในกำลังการผลิตแล้วหรือไม่
4. การประเมินมูลค่าตามสถานการณ์
สร้างสถานการณ์กรณีร้าย กรณีฐาน และกรณีดี แทนที่จะพึ่งพาการคาดการณ์เพียงชุดเดียว
| สถานการณ์ | สมมติฐานหลัก | ผลกระทบที่น่าจะเกิดขึ้นกับหุ้น |
|---|---|---|
| กรณีร้าย | การใช้จ่ายด้านทุน AI ชะลอตัว, ส่วนแบ่ง HBM ลดลง, ราคาลดลงและกำลังการผลิตใหม่สร้างอุปทานเกิน | กำไรหดตัวและ P/E ล่วงหน้าที่ต่ำกลับกลายเป็นตัวเลขที่ชวนเข้าใจผิด |
| กรณีฐาน | โครงสร้างพื้นฐาน AI เติบโต, เอสเคไฮนิกซ์รักษาผู้นำและราคาปรับตัวเป็นปกติอย่างค่อยเป็นค่อยไป | กำไรยังคงสูงกว่าระดับประวัติศาสตร์แต่มีความผันผวน |
| กรณีดี | ความต้องการ HBM เกินกำลังการผลิต, ความเป็นผู้นำ HBM4E ยังคงอยู่และสัญญาระยะยาวทำให้มาร์จิ้นมีเสถียรภาพ | การสร้างกระแสเงินสดที่แข็งแกร่งสนับสนุนการลงทุนและผลตอบแทนแก่ผู้ถือหุ้น |
SimianX AI สามารถช่วยนักลงทุนติดตามการเปลี่ยนแปลงในประมาณการกำไร, โมเมนตัมทางเทคนิค, การปรับประมาณการของนักวิเคราะห์ และข่าวสารในภาค AI ซึ่งมีประโยชน์โดยเฉพาะสำหรับเอสเคไฮนิกซ์เพราะหุ้นสามารถตอบสนองอย่างรุนแรงต่อการพัฒนาที่เกี่ยวข้องกับ Nvidia, การใช้จ่ายด้านทุนของผู้ให้บริการคลาวด์รายใหญ่, ราคาหน่วยความจำ และการไหลของตลาดเกาหลี แม้ว่าบริษัทจะไม่มีการประกาศใหม่ก็ตาม
มุมมองเชิงบวกที่แข็งแกร่งที่สุด
มุมมองเชิงบวกอิงจากหกข้อโต้แย้ง
1. โมเดล AI กำลังใช้หน่วยความจำมากขึ้น
บริบทที่ยาวขึ้น, งานหลายรูปแบบ, ระบบเอเจนต์ และการอนุมานแบบเรียลไทม์ต้องการทั้งแบนด์วิธและความจุ เนื้อหาหน่วยความจำอาจเติบโตเร็วกว่าจำนวนตัวเร่งที่จัดส่ง
2. เอสเคไฮนิกซ์มีข้อได้เปรียบในการผลิตที่ยากต่อการเลียนแบบ
อัตราผลผลิตสูง, ประสบการณ์ในการบรรจุภัณฑ์ และการรับรองจากลูกค้าที่ประสบความสำเร็จไม่สามารถทำซ้ำได้ง่าย HBM มีความต้องการทางเทคโนโลยีมากกว่าหน่วยความจำ DRAM ทั่วไป
3. HBM ดูดซับกำลังการผลิต DRAM แบบดั้งเดิม
การจัดสรรเวเฟอร์และทรัพยากรการบรรจุภัณฑ์ให้กับ HBM อาจทำให้ตลาดส่วนที่เหลือแน่นขึ้น สนับสนุนราคาหน่วยความจำที่กว้างขึ้น
4. ข้อตกลงระยะยาวเพิ่มความชัดเจน
สัญญาลูกค้าหลายปีสามารถลดความไม่แน่นอนของความต้องการและช่วยให้บริษัทวางแผนการลงทุนทางทุนได้
5. งบดุลแข็งแกร่ง
ฐานะเงินสดสุทธิที่แข็งแรงทำให้เอสเคไฮนิกซ์มีความสามารถในการลงทุน, อยู่รอดในช่วงขาลง และคืนทุนพร้อมกัน
6. การยกเลิกหุ้นปรับปรุงเศรษฐศาสตร์ต่อหุ้น
โปรแกรมการซื้อคืนมูลค่า 40 ล้านล้านวอนลดจำนวนหุ้นที่ออกโดยตรงหลังจากเสร็จสิ้น สนับสนุนกำไรและกระแสเงินสดอิสระต่อหุ้น
ความเสี่ยงที่สำคัญที่สุด
กรณีที่เป็นลบสมควรได้รับความสนใจเช่นกัน
การใช้จ่ายด้านทุน AI อาจทำให้ผิดหวัง
เอสเคไฮนิกซ์ขึ้นอยู่กับลูกค้าในการทำกำไรจากโครงสร้างพื้นฐาน AI หากผู้ให้บริการขนาดใหญ่ลดงบประมาณการลงทุน คำสั่งซื้อหน่วยความจำอาจลดลงอย่างรวดเร็ว
ซัมซุงกำลังลดช่องว่าง
ส่วนแบ่ง HBM ของซัมซุงเพิ่มขึ้นอย่างรวดเร็วในไตรมาสที่สอง การแข่งขันที่มากขึ้นอาจลดส่วนแบ่งตลาดและอำนาจในการตั้งราคาให้กับเอสเคไฮนิกซ์
การกระจุกตัวของลูกค้ายังคงมีความสำคัญ
ลูกค้าชั้นนำด้านตัวเร่งและแพลตฟอร์มคลาวด์เป็นแหล่งสำคัญของความต้องการ HBM ความล่าช้าของสถาปัตยกรรมหลักหนึ่งสามารถส่งผลกระทบต่อการจัดส่งของผู้จัดหา
การใช้จ่ายด้านทุนอาจถึงจุดสูงสุดในเวลาที่ไม่ถูกต้อง
โรงงานใหม่มีค่าใช้จ่ายสูงและใช้เวลานานในการสร้าง กำลังการผลิตที่มาถึงหลังจากการเติบโตของความต้องการชะลอตัวอาจทำให้ราคาของอุตสาหกรรมเสียหาย
หน่วยความจำแบบดั้งเดิมยังคงเป็นวัฏจักร
HBM ได้รับความสนใจมาก แต่เอสเคไฮนิกซ์ยังขายผลิตภัณฑ์ DRAM และ NAND ที่มีความเสี่ยงจากวัฏจักรอุปสงค์และอุปทานแบบดั้งเดิม
ความคาดหวังสูงอยู่แล้ว
บริษัทสามารถรายงานผลลัพธ์ที่ทำลายสถิติและยังเห็นหุ้นลดลงหากกำไรไม่ถึงประมาณการที่สูงไว้ การตอบสนองต่อผลลัพธ์ในไตรมาสที่ 2 แสดงให้เห็นว่าประสิทธิภาพที่แข็งแกร่งไม่ได้รับประกันการตอบสนองที่ดีจากตลาด
ความเสี่ยงด้านสกุลเงิน, ภูมิศาสตร์การเมืองและนโยบายยังคงมีอยู่
เอสเคไฮนิกซ์ดำเนินงานในเกาหลี จีน สหรัฐอเมริกา และตลาดอื่นๆ การควบคุมการส่งออก นโยบายการค้า การเปลี่ยนแปลงค่าเงิน และข้อจำกัดด้านอุปกรณ์ ล้วนกระทบต้นทุนและกลยุทธ์การผลิตได้ ภูมิหลังเศรษฐกิจมหภาคในวันที่หุ้นพุ่งควรพูดให้ชัด เพราะรายงานสำนักข่าวฉบับเดียวกันที่นำตัวเลข 8.1 เปอร์เซ็นต์มา ก็นำสิ่งนี้มาด้วย: Associated Press ระบุ ว่าผู้ร่วมตลาดคาดว่าธนาคารกลางสหรัฐจะขึ้นดอกเบี้ยก่อนสิ้นปี ขณะที่เงินเฟ้อยังสูงกว่าร้อยละ 3 อยู่มาก โดยการตัดสินใจของ FOMC มีขึ้นวันที่ 16 กันยายน และตัวเลขเงินเฟ้อเดือนสิงหาคมวันที่ 11 กันยายน น้ำมันเบรนต์อยู่ที่ 96.32 ดอลลาร์ ท่ามกลางสงครามหกเดือนระหว่างสหรัฐกับอิหร่านและช่องแคบฮอร์มุซที่ยังปิดในทางปฏิบัติ หุ้นที่มีค่าเบตา 2.39 และตัวคูณล่วงหน้าสี่เท่า ย่อมอ่อนไหวต่ออัตราคิดลดนั้นไม่น้อยไปกว่าการเติบโตของบิต HBM — ความตึงเครียดที่วิเคราะห์ไว้ในการเลือกตั้งกลางเทอม 2026 พบกับเฟด และการเทขายพันธบัตรทั่วโลก
สิ่งที่นักลงทุนควรติดตามต่อไป
กระบวนการวิจัยเอสเคไฮนิกซ์ที่มีระเบียบควรติดตามหลักฐานที่สามารถวัดได้แทนที่จะพึ่งพาประโยค “AI supercycle”
ตัวชี้วัดการดำเนินงานรายไตรมาส
- การเปลี่ยนแปลงราคาเฉลี่ยในการขาย DRAM และ NAND
- การเติบโตของการจัดส่ง HBM
- อัตรากำไรจากการดำเนินงานที่ไม่รวมรายการที่ผิดปกติ
- ค่าใช้จ่ายด้านทุนและกระแสเงินสดอิสระ
- วันสินค้าคงคลัง
- เงินสดสุทธิและการแจกจ่ายให้กับผู้ถือหุ้น
ตัวชี้วัดการแข่งขัน
- ส่วนแบ่งรายได้ HBM ของเอสเคไฮนิกซ์
- การรับรอง HBM4 และอัตราผลผลิตของ Samsung
- การเพิ่มขึ้นของรายได้ HBM4 ของ Micron
- การส่งตัวอย่างและการรับรอง HBM4E
- การนำไปใช้ของลูกค้าผ่านแพลตฟอร์ม GPU และตัวเร่งแบบออกแบบเฉพาะ
ตัวชี้วัดความต้องการสุดท้าย
- ประมาณการรายจ่ายลงทุนที่ผู้ให้บริการคลาวด์รายใหญ่ประกาศ
- การคาดการณ์การจัดส่งตัวเร่ง AI
- การเติบโตของรายได้ AI บนคลาวด์
- การเติบโตของหน่วยเซิร์ฟเวอร์
- ปริมาณหน่วยความจำต่อตัวเร่งหนึ่งตัว
- หลักฐานของโครงการศูนย์ข้อมูลที่ล่าช้าหรือถูกยกเลิก
กรอบการติดตามที่เป็นประโยชน์ในห้าขั้นตอน
- แยกการเคลื่อนไหวของราคาออกจากปัจจัยพื้นฐาน ระบุว่าการเคลื่อนไหวเป็นเฉพาะบริษัทหรือทั่วทั้งภาคส่วน
- ติดตามการปรับประมาณการ ไม่ใช่แค่ตัวเลขที่รายงาน การประมาณการที่เพิ่มขึ้นหรือลดลงมักจะส่งผลต่อหุ้น
- ทำให้มาร์จิ้นเป็นปกติ อย่าคิดว่ามาร์จิ้นการดำเนินงาน 76% จะคงอยู่ตลอดไป
- ติดตามส่วนแบ่งตลาดและการเติบโตของตลาดรวมไปด้วยกัน ส่วนแบ่งที่เล็กกว่าของตลาดที่ใหญ่กว่ามากยังสามารถสร้างรายได้ที่สูงขึ้นได้
- กำหนดล่วงหน้าว่าหลักฐานใดจะล้มล้างเหตุผลการลงทุน ตัวอย่างเช่น การสูญเสียการรับรอง การลดลงของส่วนแบ่งอย่างต่อเนื่อง หรือราคา HBM ที่ลดลงในช่วงการเติบโตของความสามารถในการผลิตอย่างรวดเร็ว
ภาวะเฟื่องฟูเดียวกัน อ่านจากงบการเงินของสองบริษัท
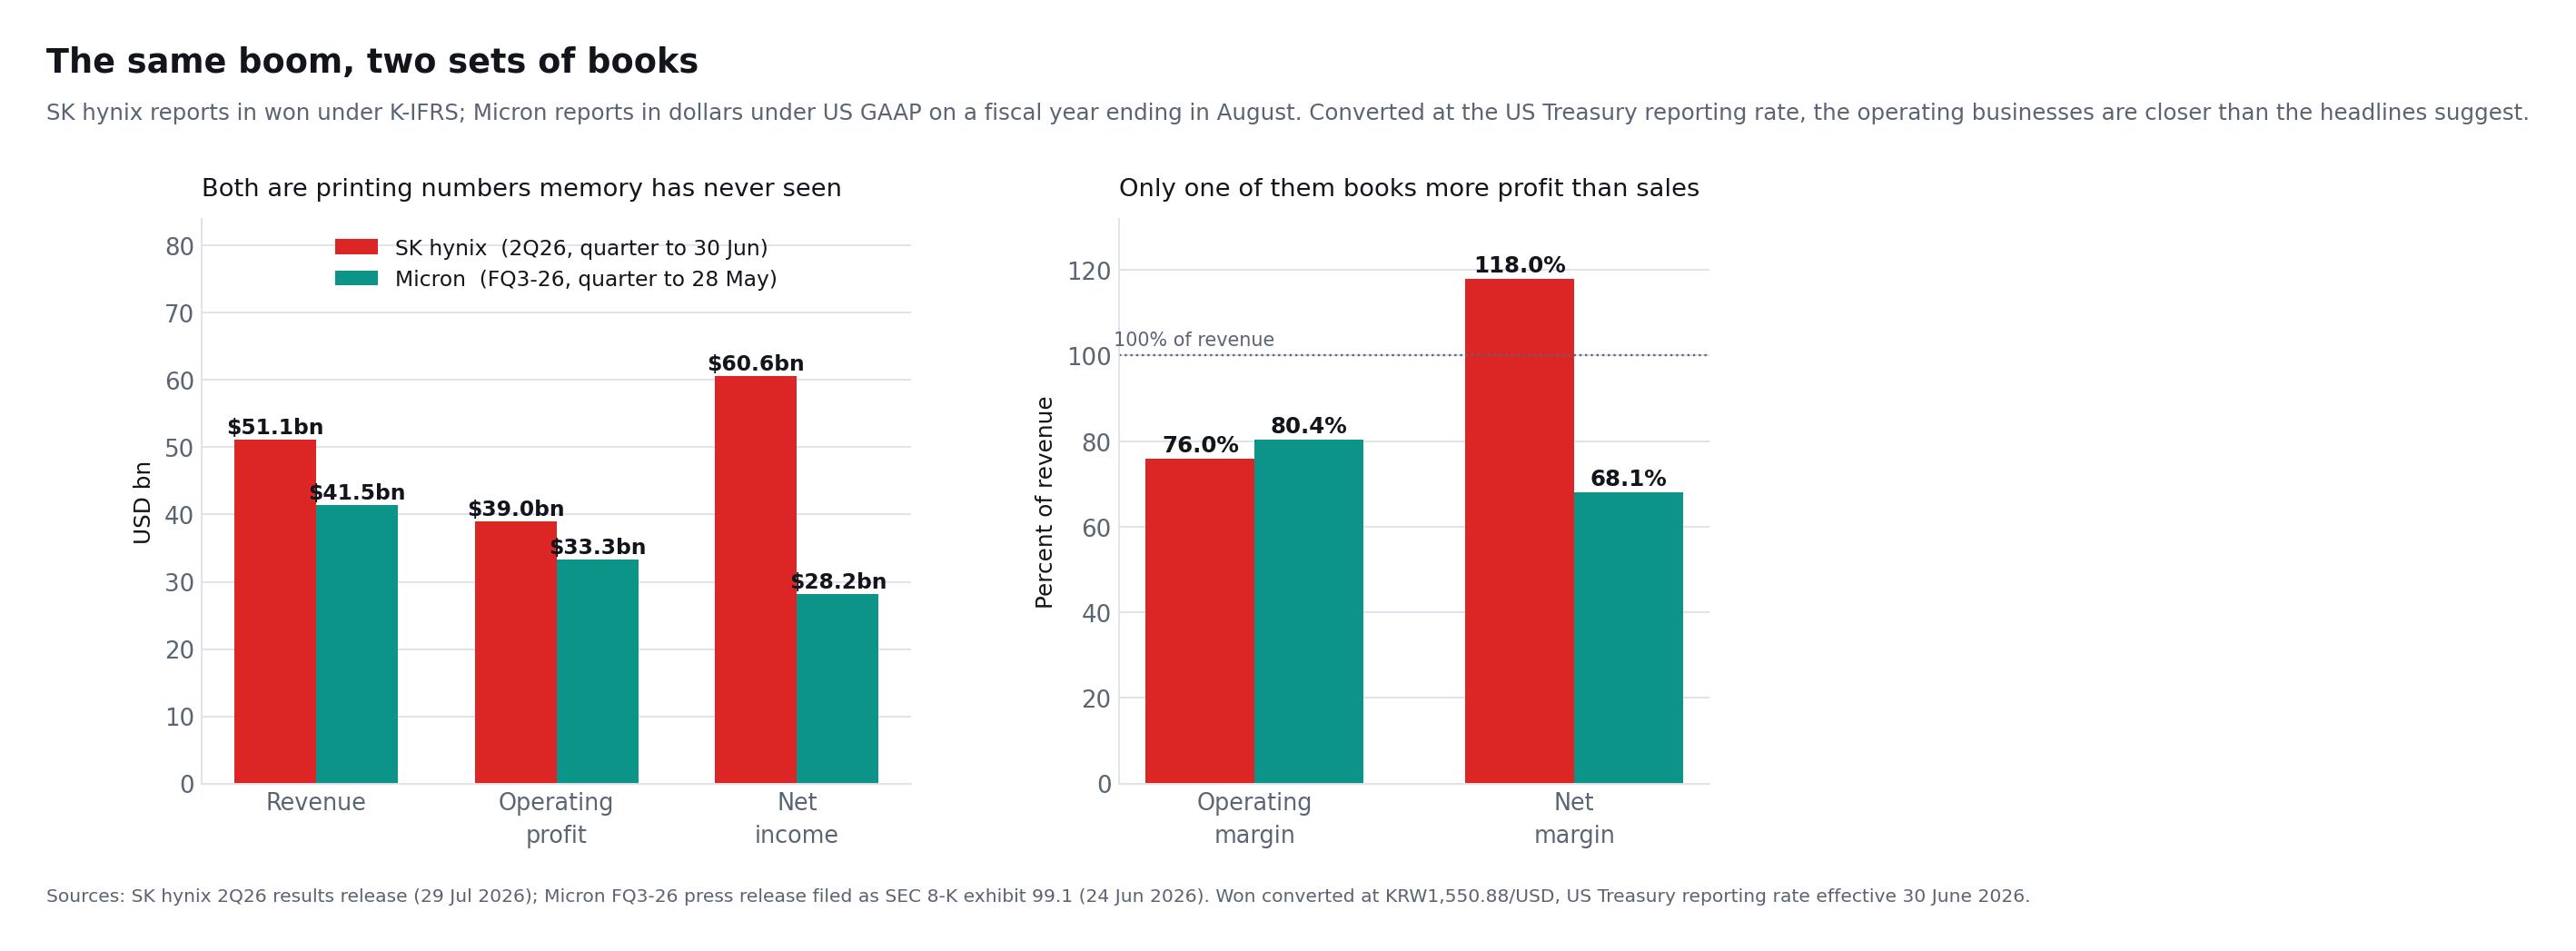
การเปรียบเทียบเอสเคไฮนิกซ์กับไมครอนยากกว่าที่เห็น และรายงานส่วนใหญ่ก็ไม่พยายามด้วยซ้ำ เอสเคไฮนิกซ์รายงานเป็นวอนตามมาตรฐาน K-IFRS บนปีปฏิทิน ส่วนไมครอนรายงานเป็นดอลลาร์ตาม US GAAP บนปีการเงินที่สิ้นสุดในเดือนสิงหาคม "ไตรมาสการเงินที่สาม" ของไมครอนจึงสิ้นสุดวันที่ 28 พฤษภาคม 2026 ซึ่งใกล้เคียงพอกับไตรมาสมิถุนายนของเอสเคไฮนิกซ์สำหรับการอ่านอย่างเป็นธรรม ตราบใดที่จัดการเรื่องสกุลเงินด้วยอัตราที่ระบุไว้ ไม่ใช่การเดา
เมื่อแปลงค่าด้วยอัตรารายงานของกระทรวงการคลังสหรัฐ ที่ 1,550.88 วอนต่อดอลลาร์ ซึ่งมีผลวันที่ 30 มิถุนายน 2026 สองไตรมาสล่าสุดที่รายงานเรียงกันได้ดังนี้ ทุกตัวเลขข้างล่างมาจากเอกสารของบริษัทนั้นๆ เอง
| เปรียบเทียบไตรมาสเดียวกัน | เอสเคไฮนิกซ์ (Q2 2026 ถึง 30 มิ.ย.) | ไมครอน (ไตรมาสการเงิน 3 ปี 2026 ถึง 28 พ.ค.) |
|---|---|---|
| รายได้ | $51.1bn | $41.5bn |
| กำไรจากการดำเนินงาน | $39.0bn | $33.3bn |
| อัตรากำไรจากการดำเนินงาน | 76% | 80.4% |
| กำไรสุทธิ | $60.6bn | $28.2bn |
| อัตรากำไรสุทธิ | 118% | 68.1% |
| กระแสเงินสดจากการดำเนินงาน | — | $25.4bn |
| รายจ่ายลงทุน | — | $7.1bn |
| กระแสเงินสดอิสระ | — | $18.3bn |
| เงินสดสุทธิหรือฐานะเงินสด | $44.7bn | $30.2bn |
สามสิ่งที่หลุดออกมาจากตารางนี้ ซึ่งเอกสารของทั้งสองบริษัทไม่ได้ทำให้เห็นชัด
ไตรมาสนี้ไมครอนคือผู้ดำเนินงานที่ทำกำไรได้ดีกว่า เมื่อวัดด้วยตัวชี้ที่อธิบายตัวธุรกิจแทนผลลัพธ์ทางบัญชี อัตรากำไรจากการดำเนินงานร้อยละ 80.4 ของไมครอนเฉือนร้อยละ 76 ของเอสเคไฮนิกซ์ ช่องว่างนั้นเล็กและไตรมาสไม่ตรงกันเป๊ะ แต่สมมติฐานที่แพร่หลายว่าความเป็นผู้นำ HBM ย่อมให้อัตรากำไรเหนือกว่าโดยอัตโนมัตินั้นไม่ได้รับการสนับสนุนเมื่อวางเอกสารทั้งสองเคียงกัน
ข้อได้เปรียบของเอสเคไฮนิกซ์คือขนาดและงบดุล ไม่ใช่เศรษฐศาสตร์ต่อหน่วย บริษัทเป็นธุรกิจที่ใหญ่กว่าเมื่อวัดด้วยรายได้และกำไรจากการดำเนินงาน และถือเงินสดสุทธิราว 44.7 พันล้านดอลลาร์ — มากกว่าฐานะเงินสดและการลงทุนทั้งหมดของไมครอน นั่นคือสิ่งที่หล่อเลี้ยง M15X, ยงอิน, P&T7 และการซื้อหุ้นคืน 40 ล้านล้านวอนไปพร้อมกัน
มีเพียงไมครอนที่เผยแพร่ตัวเลขเงินสดที่สำคัญ ไมครอนเปิดเผยกระแสเงินสดจากการดำเนินงาน 25.4 พันล้านดอลลาร์ รายจ่ายลงทุน 7.1 พันล้านดอลลาร์ และกระแสเงินสดอิสระที่ปรับแล้ว 18.3 พันล้านดอลลาร์สำหรับไตรมาสนั้น พร้อมให้แนวโน้มรายได้ราว 50 พันล้านดอลลาร์ที่อัตรากำไรขั้นต้นร้อยละ 86 สำหรับไตรมาสถัดไป ส่วนเอกสารรายไตรมาส ของเอสเคไฮนิกซ์ให้รายได้ กำไร และฐานะเงินสดสุทธิ แต่ไม่มีงบกระแสเงินสด อัตราผลตอบแทนกระแสเงินสดอิสระที่ทุกกรอบการประเมินมูลค่าในบทความนี้เรียกร้อง จึงคำนวณจากเอกสารเบื้องต้นเพียงลำพังไม่ได้ ผลประกอบการไตรมาสการเงิน 3 ปี 2026 ของไมครอน
ประเด็นสุดท้ายนี้เป็นคำแนะนำเชิงปฏิบัติมากกว่าคำวิจารณ์ หากตัวเลขที่ต้องการคือกระแสเงินสดอิสระ เอกสารผลประกอบการเบื้องต้นคือเอกสารผิดฉบับ ให้รอรายงานรายไตรมาส ใครก็ตามที่สร้างแบบจำลองกระแสเงินสดอิสระของเอสเคไฮนิกซ์จากเอกสารเดือนกรกฎาคม ได้ประมาณการรายจ่ายลงทุนเอาไว้แล้ว ไม่ว่าจะบอกไว้หรือไม่ก็ตาม
หุ้นเอสเคไฮนิกซ์ควรซื้อหลังจากการเพิ่มขึ้น 8% หรือไม่?
หลักฐานสนับสนุนข้อสรุปว่าเอสเคไฮนิกซ์เป็นหนึ่งในหุ้นจดทะเบียนที่อิงกับความต้องการหน่วยความจำ AI โดยตรงที่สุด ความเป็นผู้นำด้าน HBM, การจัดส่ง HBM4, แผนงาน HBM4E, งบดุลที่แข็งแกร่ง และผลตอบแทนของผู้ถือหุ้นสร้างพื้นฐานที่น่าสนใจในระยะยาว
หลักฐานไม่ได้ ระบุ ว่าการซื้อทันทีหลังจากการเพิ่มขึ้น 8% ในวันเดียวเป็นเรื่องที่ดึงดูดโดยอัตโนมัติ หุ้นมีความผันผวน, ความคาดหวังสูง และกำไรที่รายงานอาจใกล้เคียงกับจุดที่ได้เปรียบผิดปกติในวงจรการตั้งราคา
หุ้นอาจเหมาะสำหรับนักลงทุนที่:
- เชื่อว่าการใช้จ่ายด้านโครงสร้างพื้นฐาน AI จะยังคงแข็งแกร่งในอีกหลายปีข้างหน้า
- สามารถทนต่อการลดลงในวงจรเซมิคอนดักเตอร์ที่สำคัญ
- เข้าใจความเสี่ยงเฉพาะของหุ้นเกาหลีและ ADR
- ยินดีที่จะติดตามการแข่งขัน HBM อย่างใกล้ชิด
- กำหนดขนาดสถานะการลงทุนอย่างเหมาะสมแทนที่จะเดิมพันแบบหมดหน้าตัก
อาจไม่เหมาะสำหรับนักลงทุนที่มองหามาร์จิ้นที่มั่นคง, กำไรรายไตรมาสที่คาดการณ์ได้ หรือความผันผวนที่ต่ำ
การทยอยลงทุนเป็นขั้นตอนสามารถลดความเสี่ยงด้านจังหวะเวลา แทนที่จะมองว่าการเพิ่มขึ้น 8% เป็นการยืนยันให้ไล่ตามหุ้น นักลงทุนสามารถกำหนดช่วงการประเมินค่า เริ่มต้นด้วยการจัดสรรที่จำกัดและเพิ่มขึ้นเมื่อมีหลักฐานใหม่ที่สนับสนุนเหตุผลการลงทุนระยะยาว
คำถามที่พบบ่อยเกี่ยวกับหุ้นเอสเคไฮนิกซ์และซูเปอร์ไซเคิลหน่วยความจำ AI
เอสเคไฮนิกซ์รายงานผลประกอบการไตรมาสสามปี 2026 อย่างไร?
เมื่อ 28 ตุลาคม 2026 SK hynix รายงานรายได้เบื้องต้นไตรมาสสาม 104.6 ล้านล้านวอน และกำไรจากการดำเนินงาน 83.3 ล้านล้านวอน อัตรากำไรจากการดำเนินงาน 79.7% สูงกว่า LSEG SmartEstimates ที่ 98.3 และ 76.7 ล้านล้านวอน กำไรสุทธิอยู่ที่ 39.8 ล้านล้านวอน บริษัทยังประกาศการคืนผลตอบแทนผู้ถือหุ้นราว 100 ล้านล้านวอนสำหรับปี 2026 เงินปันผลรายไตรมาส 20,000 วอน และการซื้อหุ้นคืนรอบใหม่ 20 ล้านล้านวอน
หุ้นเอสเคไฮนิกซ์ลดลงจากจุดสูงสุดไปเท่าไร?
หุ้นที่จดทะเบียนในโซลปิดที่ 1,526,000 วอนเมื่อ 29 ตุลาคม 2026 ต่ำกว่าราคาปิดสูงสุดเป็นประวัติการณ์ 2,919,000 วอนเมื่อ 22 มิถุนายน 2026 อยู่ 48% แต่สูงกว่าราคาปิดสิ้นปี 2025 ที่ 651,000 วอน 134% ส่วน ADR บนแนสแด็กปิดที่ 164.70 ดอลลาร์เมื่อ 28 ตุลาคม ต่ำกว่าจุดสูงสุด 198.63 ดอลลาร์เมื่อ 9 กันยายน 17%
เอสเคไฮนิกซ์จะคืนเงินให้ผู้ถือหุ้นเท่าไรในปี 2026?
ราว 100 ล้านล้านวอน ตาม Form 6-K วันที่ 28 ตุลาคม ประกอบด้วยเงินปันผลเงินสดอย่างน้อย 30 ล้านล้านวอน และการซื้อหุ้นคืนพร้อมยกเลิกหุ้นอย่างน้อย 60 ล้านล้านวอน ซึ่งรวมโครงการ 40 ล้านล้านวอนที่เสร็จสิ้นในเดือนตุลาคม เงินปันผลไตรมาสสามอยู่ที่หุ้นละ 20,000 วอน ครึ่งหนึ่งเป็นเงินปันผลพิเศษจากกำไรใน Kioxia จ่ายให้ผู้ถือหุ้นที่มีชื่อ ณ วันที่ 30 พฤศจิกายน 2026
ทำไมหุ้นเอสเคไฮนิกซ์จึงเพิ่มขึ้นมากกว่า 8%?
การพุ่งขึ้นในวันที่ 7 กันยายน 2026 สะท้อนถึงความหวังที่กว้างขวางเกี่ยวกับฮาร์ดแวร์ AI และความต้องการหน่วยความจำ ซึ่งได้รับการสนับสนุนจากสินค้าคงคลัง DRAM ที่ต่ำและพื้นฐาน HBM ที่แข็งแกร่ง บริษัท Samsung และบริษัทเซมิคอนดักเตอร์อื่นๆ ก็เพิ่มขึ้นเช่นกัน ซึ่งบ่งชี้ว่าการเคลื่อนไหวนี้เป็นการเคลื่อนไหวในระดับภาคส่วน
HBM คืออะไร และทำไมมันถึงสำคัญต่อเอสเคไฮนิกซ์?
หน่วยความจำแบนด์วิดธ์สูง (High-bandwidth memory) จะเรียง DRAM ในแนวตั้งเพื่อให้การถ่ายโอนข้อมูลที่รวดเร็วยิ่งขึ้นใกล้กับโปรเซสเซอร์ AI เอสเคไฮนิกซ์เป็นผู้จัดหาหน่วยความจำ HBM ชั้นนำ ดังนั้นความต้องการที่เพิ่มขึ้นสำหรับตัวเร่ง AI สามารถเพิ่มรายได้ กำไร และความสำคัญทางยุทธศาสตร์ของบริษัท
เอสเคไฮนิกซ์ยังคงเป็นผู้นำตลาด HBM หรือไม่?
ใช่ ในแง่ส่วนแบ่งรายได้ Counterpoint ประเมินว่าเอสเคไฮนิกซ์ครองรายได้ HBM ร้อยละ 50 ในไตรมาสสองปี 2026 ลดลงจากร้อยละ 64 เมื่อปีก่อน ขณะที่ซัมซุงขึ้นไปราวร้อยละ 33 มีข้อควรระวังสองข้อ Counterpoint ระบุว่ารายได้ส่วนใหญ่นั้นยังเป็น HBM3E ตารางจึงกำลังวัดรุ่นที่กำลังจะผ่านไป และในฝั่งDRAM ทั่วไป เอสเคไฮนิกซ์ไม่ได้เป็นอันดับหนึ่งอีกแล้ว TrendForce จัดให้ซัมซุงนำหน้าด้วยร้อยละ 39.4 ของรายได้อุตสาหกรรม เทียบกับร้อยละ 24.9 ของเอสเคไฮนิกซ์ในไตรมาสเดียวกัน
หุ้นเอสเคไฮนิกซ์ราคาถูกหรือไม่ตาม P/E ข้างหน้า?
P/E ข้างหน้าดูต่ำเมื่อเปรียบเทียบกับบริษัทเทคโนโลยีหลายแห่ง แต่หุ้นหน่วยความจำมักจะดูถูกที่สุดเมื่อกำไรใกล้ถึงจุดสูงสุดของวัฏจักร นักลงทุนควรประเมินกำไรที่ปรับให้เป็นปกติ ค่าใช้จ่ายด้านทุน และกระแสเงินสดอิสระแทนที่จะพึ่งพาตัวคูณเพียงตัวเดียว
ซูเปอร์ไซเคิลหน่วยความจำ AI อาจสิ้นสุดลงในภาวะอุปทานเกินหรือไม่?
ใช่ ความต้องการ HBM อาจยังคงเพิ่มขึ้นในขณะที่กำลังการผลิตของอุตสาหกรรมเติบโตเร็วยิ่งกว่า ความเสี่ยงหลักคือการใช้จ่ายของผู้ให้บริการคลาวด์ที่ช้าลง การเพิ่มกำลังการผลิตอย่างก้าวร้าว และการปรับปรุงผลผลิตจาก Samsung และ Micron
เอสเคไฮนิกซ์ยังเป็นบริษัทหน่วยความจำที่ใหญ่ที่สุดหรือไม่
ในฝั่ง DRAM ไม่ใช่ TrendForce จัดให้ซัมซุงเป็นอันดับหนึ่งด้วยร้อยละ 39.4 ของรายได้อุตสาหกรรม DRAM ในไตรมาสสองปี 2026 เอสเคไฮนิกซ์อันดับสองที่ร้อยละ 24.9 และไมครอนอันดับสามที่ร้อยละ 23.3 เฉพาะในหน่วยความจำแบนด์วิดท์สูง เอสเคไฮนิกซ์ยังนำอยู่ที่ร้อยละ 50 ของรายได้ HBM ข้อเท็จจริงทั้งสองเข้ากันได้: HBM เป็นส่วนย่อยของตลาด DRAM และเอสเคไฮนิกซ์นำในส่วนย่อยขณะที่ตามหลังในภาพรวม
ทำไมไตรมาสที่แล้วเอสเคไฮนิกซ์จึงเติบโตช้ากว่าซัมซุงและไมครอน
เพราะส่วนผสมผลิตภัณฑ์ของตัวเอง TrendForce พบว่า HBM คิดเป็นสัดส่วนสูงสุดของการส่งมอบบิตของเอสเคไฮนิกซ์ในบรรดาผู้ผลิตรายใหญ่สามราย และ HBM ส่วนใหญ่ขายภายใต้ข้อตกลงหลายปี เมื่อราคาสัญญาของ DRAM ทั่วไปพุ่งขึ้นในไตรมาสนั้น คู่แข่งที่มีสินค้าทั่วไปมากกว่าจึงเก็บเกี่ยวส่วนเพิ่มได้มากกว่า รายได้ของเอสเคไฮนิกซ์เพิ่มขึ้นร้อยละ 37.9 จากไตรมาสก่อน เทียบกับร้อยละ 63.4 ของซัมซุงและร้อยละ 65.5 ของไมครอน
สรุป
การเพิ่มขึ้น 8% ของหุ้นเอสเคไฮนิกซ์สะท้อนถึงเรื่องราวที่มีความน่าเชื่อถือในเชิงพื้นฐาน ระบบ AI ต้องการหน่วยความจำประสิทธิภาพสูงในปริมาณที่เพิ่มขึ้น สต็อกยังคงตึงตัว การผลิต HBM เป็นเรื่องที่ยาก และเอสเคไฮนิกซ์ได้แปลความเป็นผู้นำทางเทคโนโลยีของตนให้กลายเป็นผลประกอบการที่ทำสถิติสูงสุด
บริษัทได้ก้าวข้าม HBM3E ไปแล้ว บริษัทกำลังจัดส่ง HBM4, ส่งตัวอย่าง HBM4E, เจรจาข้อตกลงลูกค้าหลายปี, ขยายการผลิต และคืนกระแสเงินสดอิสระจำนวนมากให้กับผู้ถือหุ้น
อย่างไรก็ตาม การประกาศว่าเป็นซูเปอร์ไซเคิลถาวรยังเร็วเกินไป ส่วนแบ่งตลาด HBM ของเอสเคไฮนิกซ์กำลังลดลงขณะที่ซัมซุงไล่ตาม และในตลาด DRAM ที่กว้างกว่า เอสเคไฮนิกซ์ตกไปอยู่อันดับสองรองจากซัมซุงแล้ว โดยเติบโตในไตรมาสนั้นช้ากว่าคู่แข่งทั้งสองราย ไมครอนกำลังขยายธุรกิจ HBM4 ของตัวเอง การใช้จ่ายลงทุนของอุตสาหกรรมกำลังเร่งตัว และการประเมินมูลค่าล่วงหน้าที่ต่ำของหุ้น สะท้อนบางส่วนถึงความคาดหมายของตลาดว่าอัตรากำไรอันพิเศษจะกลับสู่ระดับปกติในที่สุด
ข้อสรุปที่สมดุลที่สุดคือ การขยายตัวของหน่วยความจำ AI ยังคงมีโมเมนตัมพื้นฐานที่แข็งแกร่ง แต่หุ้นได้เข้าสู่ระยะที่การดำเนินการมีความสำคัญมากกว่าความตื่นเต้น นักลงทุนควรติดตามส่วนแบ่งตลาด, การรับรอง HBM4E, ราคาหน่วยความจำ, ความเข้มข้นของทุน และการใช้จ่ายของผู้ให้บริการขนาดใหญ่แทนที่จะสมมติว่าการประกาศโมเดล AI ทุกครั้งจะเพิ่มมูลค่าในตัวถาวร
ใช้ SimianX AI เพื่อรวมผลการดำเนินงานทางการเงินของเอสเคไฮนิกซ์, การปรับประมาณการของนักวิเคราะห์, แนวโน้มทางเทคนิค และข่าว AI ที่ขับเคลื่อนตลาดในกระบวนการวิจัยเดียว พิจารณาแพลตฟอร์มนี้เป็นเครื่องมือวิเคราะห์, ตรวจสอบข้อมูลที่สำคัญอย่างอิสระ และปรึกษาผู้เชี่ยวชาญด้านการเงินที่มีคุณสมบัติก่อนตัดสินใจลงทุน
อ่านเพิ่มเติม
- ดีล Micron Anthropic: เงื่อนไขไม่เปิดเผย หุ้น MU และดีลประมวลผล
- ทำไมหุ้น TSMC ร่วงหลังงบไตรมาส 3 ปี 2026: ปฏิกิริยาทุกครั้ง
- หุ้น Broadcom (AVGO): รายได้ AI รายไตรมาส ทำไมหุ้นร่วงหลังงบดี
- ซีอีโอ AI เหยียบเบรก: หุ้นชิปร่วง ขณะที่หุ้นบิ๊กเทคกลับปรับขึ้น
- หุ้น Samsung 2026: ราคาหุ้นซัมซุงย้อนหลัง กำไร และเป้าราคา
- รายจ่ายลงทุนเอไอ 2569: กิน 96% ของกระแสเงินสดยักษ์เทคโนโลยี
- เฟดลดดอกเบี้ยกันยายน 2026 ยังมีหวังไหม ก่อนเลือกตั้งกลางเทอม
- แรงเทขายพันธบัตรโลก 2026: ผลตอบแทน 30 ปี สูงสุดในรอบ 19 ปี
- KOSPI ครัช 2026: บทชำระแค้นหุ้นชิป AI ของเกาหลี อธิบายครบ
- ขายชอร์ต Micron (MU): ยอดชอร์ตพีค 41.6 ล้าน เหลือ 26.0 ล้านหุ้น
- ตลาดหมีเซมิคอนดักเตอร์: ทุกการดิ่งของดัชนี SOX 1995–2026
- หุ้น TSMC 2026: รายได้ไตรมาส 3 ทุบสถิติ ทำไม Nvidia ยังแทนไม่ได้
- การคลายโมเมนตัม AI 2026: ทำไมหุ้นเซมิคอนดักเตอร์จึงร่วงแรงหลัง Q2
แหล่งข้อมูล
- ผลประกอบการไตรมาสสองปี 2026 ของเอสเคไฮนิกซ์
- เอสเคไฮนิกซ์เสร็จสิ้นการพัฒนา HBM4 และเตรียมการผลิตจำนวนมาก
- เอสเคไฮนิกซ์ส่งตัวอย่าง HBM4E แบบ 12 ชั้น
- โครงการซื้อหุ้นคืนและยกเลิกหุ้น 40 ล้านล้านวอนของเอสเคไฮนิกซ์
- TrendForce: รายได้อุตสาหกรรม DRAM เพิ่มขึ้นร้อยละ 59.5 จากไตรมาสก่อนใน Q2 2026
- Counterpoint Research: ส่วนแบ่งตลาด HBM ทั่วโลก ไตรมาสสองปี 2026
- ซัมซุงส่งมอบ HBM4 เชิงพาณิชย์รายแรกของอุตสาหกรรม
- ผลประกอบการไตรมาสการเงินที่สามปี 2026 ของไมครอน — เอกสารที่ยื่นเป็นภาคผนวก 99.1 ของแบบฟอร์ม 8-K ต่อ ก.ล.ต. สหรัฐ
- แบบฟอร์ม 8-K ของไมครอน 24 มิถุนายน 2026
- Associated Press: ตลาดโลกผสมผสานขณะหุ้นชิปปรับขึ้น 7 กันยายน 2026
- ข้อมูลตลาดและประมาณการนักวิเคราะห์ของ SKHY
- อัตราแลกเปลี่ยนสำหรับการรายงานของกระทรวงการคลังสหรัฐ
- SK hynix — หนังสือเชิญประชุมแถลงผลประกอบการไตรมาส 3 ปี 2026 (ประกาศงบวันที่ 28 ตุลาคม 2026)
- SK hynix — ผลประกอบการไตรมาส 1 ปี 2026
- SK hynix — ผลประกอบการทั้งปี 2025 และไตรมาส 4 ปี 2025
- SK hynix — ผลประกอบการไตรมาส 3 ปี 2025
- SK hynix — ผลประกอบการไตรมาส 2 ปี 2025
- SK hynix — ผลประกอบการไตรมาส 1 ปี 2025
- Yahoo Finance — ราคาหุ้นย้อนหลังของ SK hynix (000660.KS)
- Nasdaq — ราคาย้อนหลังของ SKHY
- SK hynix — Form 6-K: ผลประกอบการเบื้องต้นไตรมาส 3/2026 (28 ตุลาคม 2026)
- SK hynix — Form 6-K: แผนคืนผลตอบแทนผู้ถือหุ้นปี 2026 (28 ตุลาคม 2026)
- SK hynix — Form 6-K: เงินปันผลเงินสดไตรมาส 3/2026 (28 ตุลาคม 2026)
- SK hynix — Form 6-K: การซื้อหุ้นคืน 20 ล้านล้านวอน (28 ตุลาคม 2026)
- SK hynix — Form 6-K: การซื้อหุ้นคืน 40 ล้านล้านวอนเสร็จสิ้น (26 ตุลาคม 2026)
- CNBC — SK Hynix: กำไรไตรมาส 3/2026 ตัวเลขคาดการณ์ และการประชุมนักวิเคราะห์ (28 ตุลาคม 2026)
การเปิดเผยข้อมูล: บทความนี้มีวัตถุประสงค์เพื่อการศึกษาและข้อมูลเท่านั้น ไม่ถือเป็นคำแนะนำด้านการลงทุน กฎหมาย หรือภาษี การประมาณการทางการเงิน ราคาตลาด และเป้าหมายของนักวิเคราะห์อาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า.