
อ่านงบโปรฟอร์มาของ Sysco เอง: ตัวเลขของ Jetro บอกอะไรกันแน่
วันที่ 15 กันยายน 2569 Sysco Corporation (NYSE: SYY) กำหนดราคาหุ้นสามัญ 12,345,679 หุ้นที่ 81.00 ดอลลาร์ต่อหุ้น การขายหุ้นมูลค่า 1 พันล้านดอลลาร์ของ Sysco คือชิ้นส่วนสุดท้ายและเล็กที่สุดของการจัดหาเงินทุนสำหรับการเข้าซื้อกิจการ Jetro Restaurant Depot ที่ยังรอปิดดีล และหากมองแยกเดี่ยวแล้วแทบไม่มีนัยสำคัญ เพราะเพิ่มจำนวนหุ้นเพียงร้อยละ 2.57
เอกสารที่ยื่นพร้อมกันนั้นไม่ใช่เรื่องเล็ก การจะขายหุ้นได้ Sysco ต้องเผยแพร่เอกสารเพิ่มเติมของหนังสือชี้ชวนฉบับแก้ไข และในรายงานปัจจุบันตามแบบ 8-K ลงวันที่ 14 กันยายน 2569 ยังเปิดเผยสามสิ่งที่ตลาดไม่เคยเห็นมาก่อน ได้แก่ งบการเงินรวมที่ผ่านการตรวจสอบ ของ Jetro Restaurant Depot คำอธิบายและการวิเคราะห์ของฝ่ายจัดการ และงบกำไรขาดทุนโปรฟอร์มารวมแบบย่อที่ยังไม่ผ่านการตรวจสอบฉบับสมบูรณ์ของบริษัทหลังการควบรวม
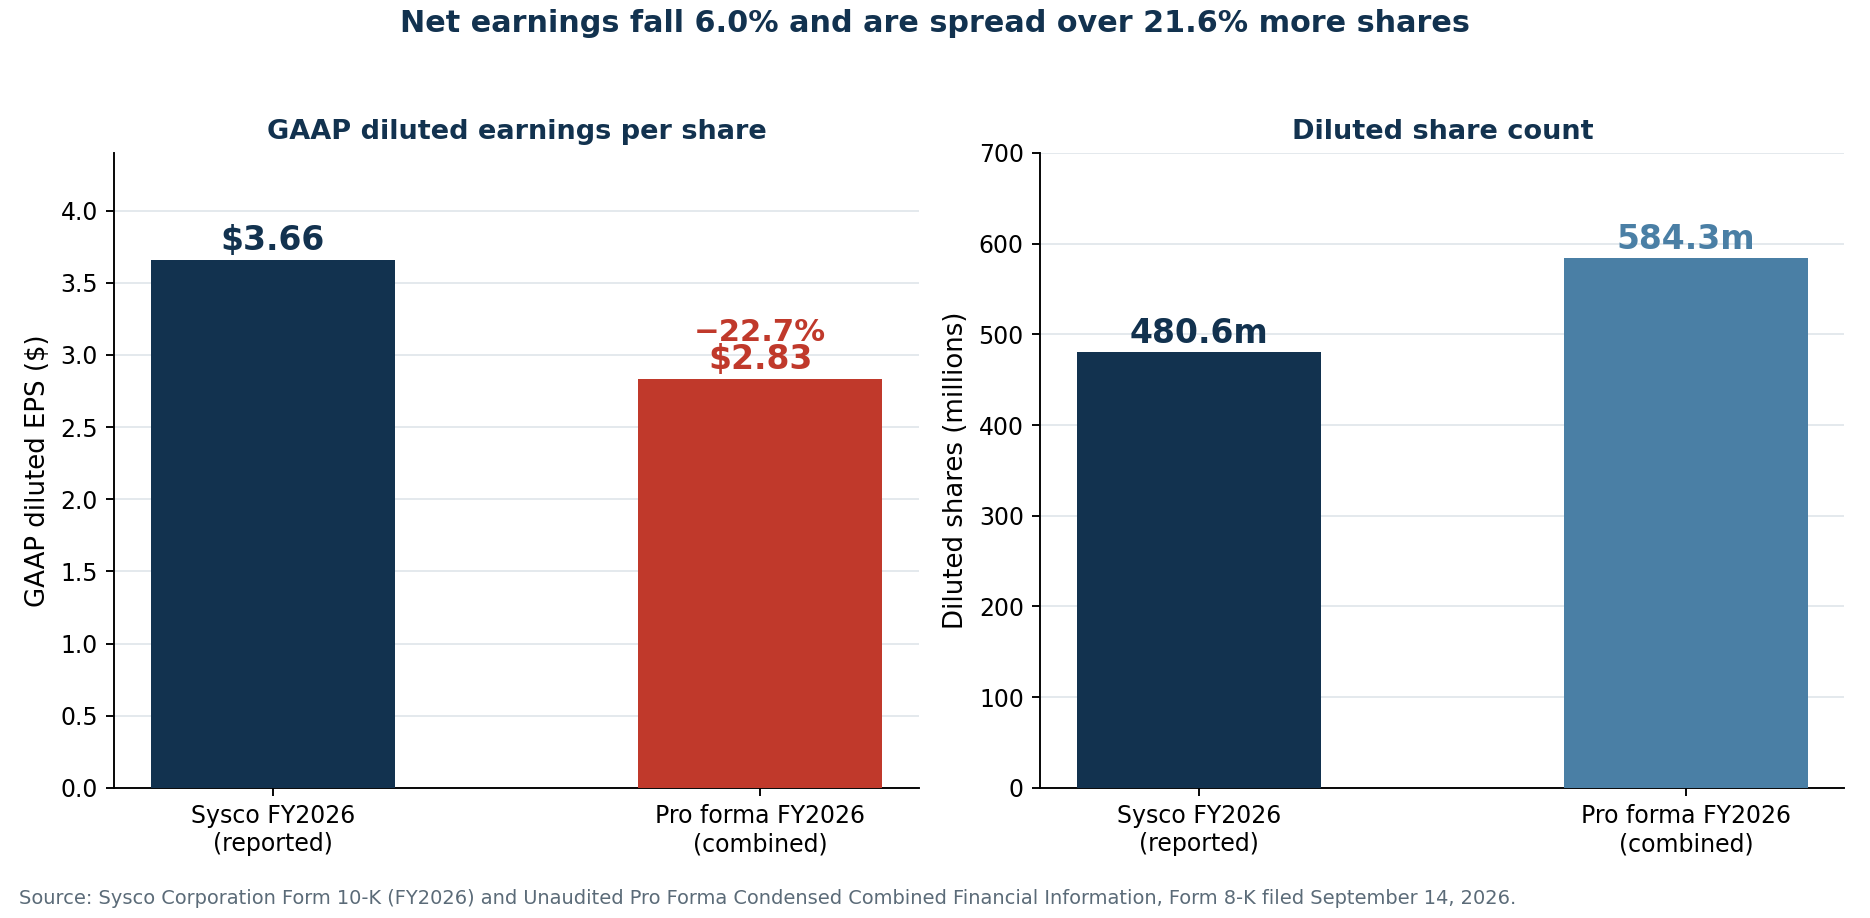
เอกสารเหล่านั้นตอบคำถามที่พาดหัวข่าวได้แต่เดาเรื่อยมา งบโปรฟอร์มาของ Sysco เองแสดงว่า หากดีลปิดตั้งแต่ต้นปีงบประมาณ 2569 กำไรต่อหุ้นปรับลดของบริษัทรวมจะอยู่ที่ 2.83 ดอลลาร์ แทนที่จะเป็น 3.66 ดอลลาร์ที่ Sysco รายงานจริง ลดลงร้อยละ 22.7 นี่ไม่ใช่ประมาณการของนักวิเคราะห์สายหมี แต่เป็นเลขคณิตของบริษัทเอง ที่ลงนามรับรองเพื่อการออกหลักทรัพย์
บทความนี้ไล่อ่านทีละบรรทัดว่าเอกสารบอกอะไรบ้าง ได้แก่ บันไดการเจือจางที่แม่นยำ งบกำไรขาดทุนโปรฟอร์มา สะพานเชื่อมที่อธิบายว่าเหตุใด "การเพิ่มขึ้นของกำไรต่อหุ้นปรับปรุง" กับ "กำไรต่อหุ้นตามบัญชีลดลงร้อยละ 23" จึงจริงทั้งคู่ ตัวเลขที่ผ่านการตรวจสอบเบื้องหลังตัวเลขการตลาดของ Jetro ราคาซื้อ 2.9 หมื่นล้านดอลลาร์ลงไปอยู่ตรงไหนในงบดุลจริง ๆ และแผนลดหนี้ต้องใช้เงินสดเท่าใด นักลงทุนที่ติดตามดีลนี้สามารถเฝ้าดูเอกสารของ SYY ความเคลื่อนไหวของราคา และข่าวด้านกำกับดูแลได้ด้วย SimianX AI
ตัวเลขทั้งหมดมาจากเอกสารที่ยื่นต่อ ก.ล.ต. สหรัฐ และข้อมูลตลาดถึงวันที่ 16 กันยายน 2569
การเสนอขาย โดยละเอียดที่สุด
Sysco ประกาศการเสนอขายหลังตลาดปิดวันที่ 14 กันยายน และกำหนดราคาในเย็นวันถัดมา เงื่อนไขต่าง ๆ แม่นยำมาก และความแม่นยำสำคัญตรงนี้เพราะบทวิเคราะห์เรื่องการเจือจางเกือบทั้งหมดใช้ตัวเลขปัดเศษ
| เงื่อนไขการเสนอขาย | ดีลหลัก | รวมสิทธิจัดสรรเกินเต็มจำนวน |
|---|---|---|
| หุ้นที่เสนอขาย | 12,345,679 | 14,197,530 |
| ราคาเสนอขายต่อประชาชน | 81.00 $ | 81.00 $ |
| เงินที่ได้ก่อนหักค่าใช้จ่าย | 1,000.0 ล้าน $ | 1,150.0 ล้าน $ |
| ส่วนลดผู้จัดจำหน่ายต่อหุ้น | 2.43 $ | 2.43 $ |
| ส่วนลดผู้จัดจำหน่ายรวม | 30.0 ล้าน $ | 34.5 ล้าน $ |
| เงินสุทธิที่ Sysco ได้รับ | 967.4 ล้าน $ | 1.1 พันล้าน $ |
| หุ้นหมุนเวียนก่อนหน้า (9 ก.ย. 2569) | 479,568,281 | 479,568,281 |
| หุ้นหมุนเวียนหลังจากนั้น | 491,913,960 | 493,765,811 |
| การเพิ่มขึ้นของจำนวนหุ้น | 2.574% | 2.960% |
สิทธิจัดสรรเกินของผู้จัดจำหน่ายคือหุ้นเพิ่มเติมพอดี 1,851,851 หุ้น Goldman Sachs & Co. LLC รับไป 4,444,444 หุ้น และ TD Securities (USA) LLC รับ 2,962,962 หุ้นของดีลหลัก โดยธนาคารอีกสิบสามแห่งแบ่งส่วนที่เหลือ
มีสองรายละเอียดที่ควรเน้น ข้อแรก การเสนอขายไม่ได้ผูกกับการปิดดีล Jetro หากดีลล่ม หุ้นยังคงหมุนเวียนอยู่และ Sysco เก็บเงินไว้ใช้เพื่อวัตถุประสงค์ทั่วไปของบริษัท ข้อที่สอง Sysco ยังมีหุ้นสำรองอีก 33,878,051 หุ้นภายใต้แผนค่าตอบแทนที่อิงหุ้น ซึ่งไม่รวมอยู่ในจำนวนใด ๆ ในตารางข้างต้น
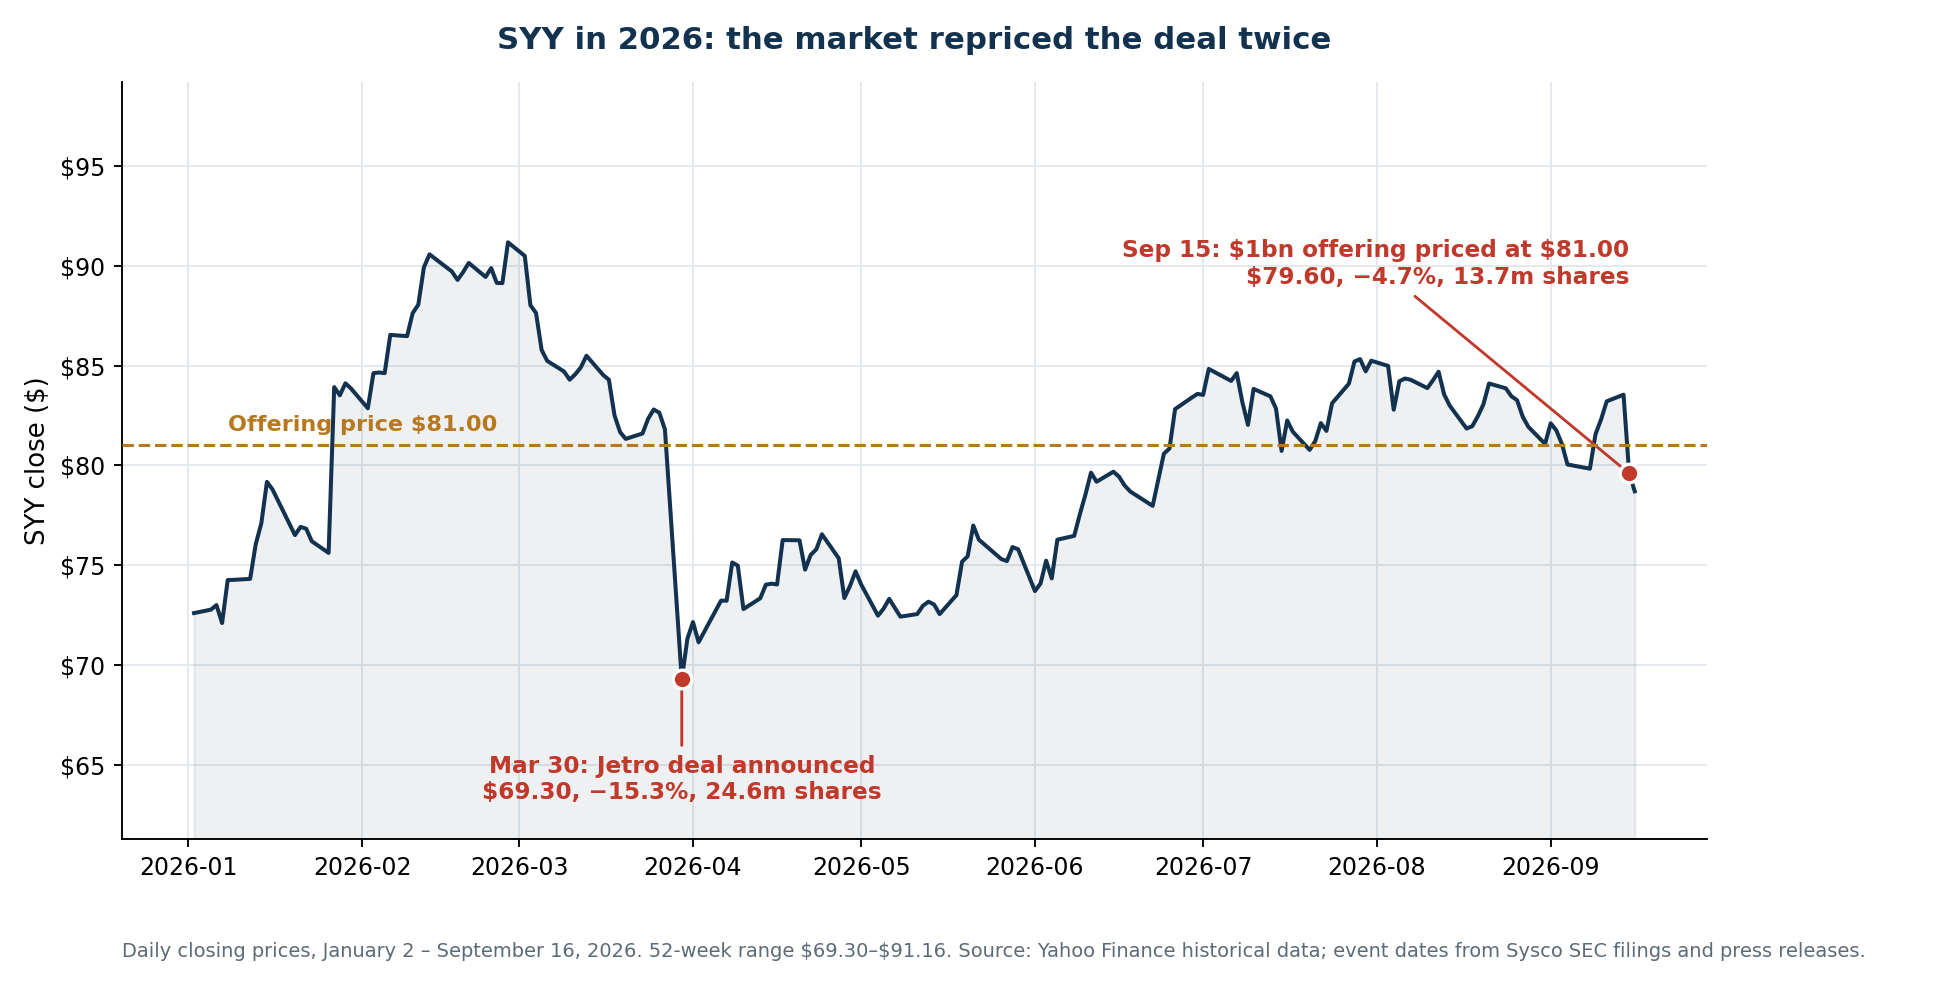
ราคา 81.00 ดอลลาร์คิดเป็นส่วนลดร้อยละ 3.04 จากราคาปิดวันที่ 14 กันยายนที่ 83.54 ดอลลาร์ นั่นเป็นการให้ส่วนลดเสนอขายใหม่ที่ธรรมดามาก สิ่งที่ตามมาไม่ธรรมดาเท่า SYY ปิดที่ 79.60 ดอลลาร์ในวันที่ 15 กันยายน และ 78.71 ดอลลาร์ในวันที่ 16 กันยายน ต่ำกว่าราคาที่นักลงทุนรายใหม่จ่ายไปร้อยละ 2.8 ด้วยปริมาณซื้อขาย 13.7 ล้านและ 6.3 ล้านหุ้น เทียบกับปกติที่ 2 ถึง 4 ล้านหุ้น
บันไดการเจือจางมีสามขั้น ไม่ใช่ขั้นเดียว
การเสนอขาย 1 พันล้านดอลลาร์เป็นเหตุการณ์ที่เล็กที่สุดในสามเหตุการณ์ที่เปลี่ยนจำนวนหุ้น Sysco ยังจะออกหุ้น 91.5 ล้านหุ้นให้เจ้าของ Jetro เมื่อปิดดีล ซึ่งเป็นก้อนที่มีมูลค่า 7,514 ล้านดอลลาร์ในงบโปรฟอร์มา ณ ราคาอ้างอิง 82.11 ดอลลาร์
| ขั้น | หุ้นหมุนเวียน | สัดส่วนของผู้ถือหุ้นเดิม |
|---|---|---|
| ก่อนการเสนอขาย (9 ก.ย. 2569) | 479,568,281 | 100.00% |
| หลังการเสนอขาย 1 พันล้าน $ | 491,913,960 | 97.49% |
| หลังออก 91.5 ล้านหุ้นให้เจ้าของ Jetro | 583,413,960 | 82.20% |
| หากใช้สิทธิจัดสรรเกินเต็มจำนวน | 585,265,811 | 81.94% |
งบโปรฟอร์มาใช้หุ้นปรับลด 584,290,988 หุ้น ซึ่งรวมผลของการถ่วงน้ำหนักและการเจือจางจากแผนหุ้นแล้ว
การออกหุ้นทำให้ผู้ถือหุ้นเดิมเสียสัดส่วนความเป็นเจ้าของไป 2.5 จุดร้อยละ ส่วนหุ้นที่จ่ายเป็นค่าซื้อกิจการทำให้เสียอีก 15.3 จุด การถกเถียงเรื่องการเสนอขายจึงเท่ากับถกเถียงเรื่องหนึ่งในหกของการเจือจางทั้งหมด
ดีลที่จ่ายด้วยหุ้นมักถูกตัดสินจากจำนวนหุ้นที่ปรากฏบนพาดหัว แทนที่จะดูบันไดทั้งหมด ซึ่งเป็นความผิดพลาดเดียวกับที่นักลงทุนทำตอนอ่านข้อตกลงชิปของ Amazon กับ Qualcomm ซึ่งก้อนหุ้นที่ประกาศเป็นเพียงส่วนหนึ่งของจำนวนสุดท้าย
นี่คือเหตุผลที่การเสนอขายเมื่อมองแยกเดี่ยวไม่ใช่คำถามการลงทุน และเป็นเหตุผลที่การตัดสินใจของ Sysco ที่จะใช้ทุนจากหุ้นแทนหนี้สำหรับเงิน 1 พันล้านดอลลาร์สุดท้ายนั้นแก้ต่างได้ ที่อัตราผสมราว ๆ ร้อยละ 5.6 ซึ่งตารางการจัดหาเงินในโปรฟอร์มาบ่งชี้ การใช้หุ้นแทนหนี้สำหรับพันล้านสุดท้ายช่วยเลี่ยงดอกเบี้ยก่อนภาษีราว 56 ล้านดอลลาร์ต่อปี และปกป้องอันดับความน่าเชื่อถือระดับลงทุนได้ ซึ่งเป็นตัวกำหนดต้นทุนของอีก 2.09 หมื่นล้านที่เหลือ
งบกำไรขาดทุนโปรฟอร์มาของ Sysco เอง
นี่คือตารางที่จัดกรอบการถกเถียงทั้งหมดเสียใหม่ มันมาจากเอกสารแนบ 99.3 ของแบบ 8-K วันที่ 14 กันยายนโดยตรง และแสดงบริษัทรวมราวกับดีลปิดไปแล้วเมื่อวันที่ 29 มิถุนายน 2568
| ปีงบประมาณ ล้าน $ | โปรฟอร์มา 2569 | Sysco 2569 | Sysco 2568 | Sysco 2567 |
|---|---|---|---|---|
| ยอดขาย | 100,561 | 84,553 | 81,370 | 78,844 |
| ต้นทุนขาย | 81,810 | 68,914 | 66,401 | 64,236 |
| กำไรขั้นต้น | 18,751 | 15,639 | 14,969 | 14,608 |
| ค่าใช้จ่ายในการดำเนินงาน | 14,594 | 12,544 | 11,881 | 11,406 |
| กำไรจากการดำเนินงาน | 4,157 | 3,095 | 3,088 | 3,202 |
| ดอกเบี้ยจ่าย | 2,008 | 717 | 635 | 607 |
| ค่าใช้จ่าย (รายได้) อื่น สุทธิ | 75 | 102 | 38 | 30 |
| กำไรก่อนภาษีเงินได้ | 2,074 | 2,276 | 2,415 | 2,565 |
| ภาษีเงินได้ | 423 | 519 | 587 | 610 |
| กำไรสุทธิ | 1,651 | 1,757 | 1,828 | 1,955 |
| กำไรต่อหุ้นปรับลด | 2.83 $ | 3.66 $ | — | — |
| จำนวนหุ้นปรับลด | 584,290,988 | 480,612,203 | — | — |
ให้อ่านสามบรรทัดล่างสุดพร้อมกัน ยอดขายเพิ่มขึ้นร้อยละ 18.9 กำไรจากการดำเนินงานเพิ่มขึ้นร้อยละ 34.3 และกำไรสุทธิลดลงร้อยละ 6.0 เพราะดอกเบี้ยจ่ายเพิ่มเกือบสามเท่า จาก 717 ล้านเป็น 2,008 ล้านดอลลาร์ เมื่อกระจายลงบนหุ้นที่มากขึ้นร้อยละ 21.6 กำไรต่อหุ้นปรับลดจึงตกจาก 3.66 เหลือ 2.83 ดอลลาร์
เอกสารฉบับเดียวกันให้มุมมองผ่าน EBITDA:
| ล้าน $ | โปรฟอร์มา 2569 | Sysco 2569 |
|---|---|---|
| EBITDA | 5,787 | 3,969 |
| EBITDA ที่ปรับปรุงรายการบางประการ | 6,608 | 4,387 |
| อัตรากำไร EBITDA ปรับปรุง | 6.6% | 5.2% |
| ค่าเสื่อมราคาและค่าตัดจำหน่าย | 1,705 | 976 |
| หนี้สินสุทธิ | 32,286 | 11,730 |
| หนี้สินสุทธิ / EBITDA ปรับปรุง | 4.89 เท่า | 2.67 เท่า |
อัตรากำไรดีขึ้นจริง การขยับจากร้อยละ 5.2 เป็น 6.6 ในบรรทัด EBITDA ปรับปรุงเป็นการปรับปรุงเชิงโครงสร้างของจริง และเป็นข้อเท็จจริงที่แข็งแรงที่สุดของฝ่ายมองบวก ปัญหาอยู่ที่ทุกอย่างที่อยู่ใต้ EBITDA
เหตุใด "กำไรต่อหุ้นเพิ่มขึ้น" กับ "ลดลงร้อยละ 23" จึงจริงทั้งคู่
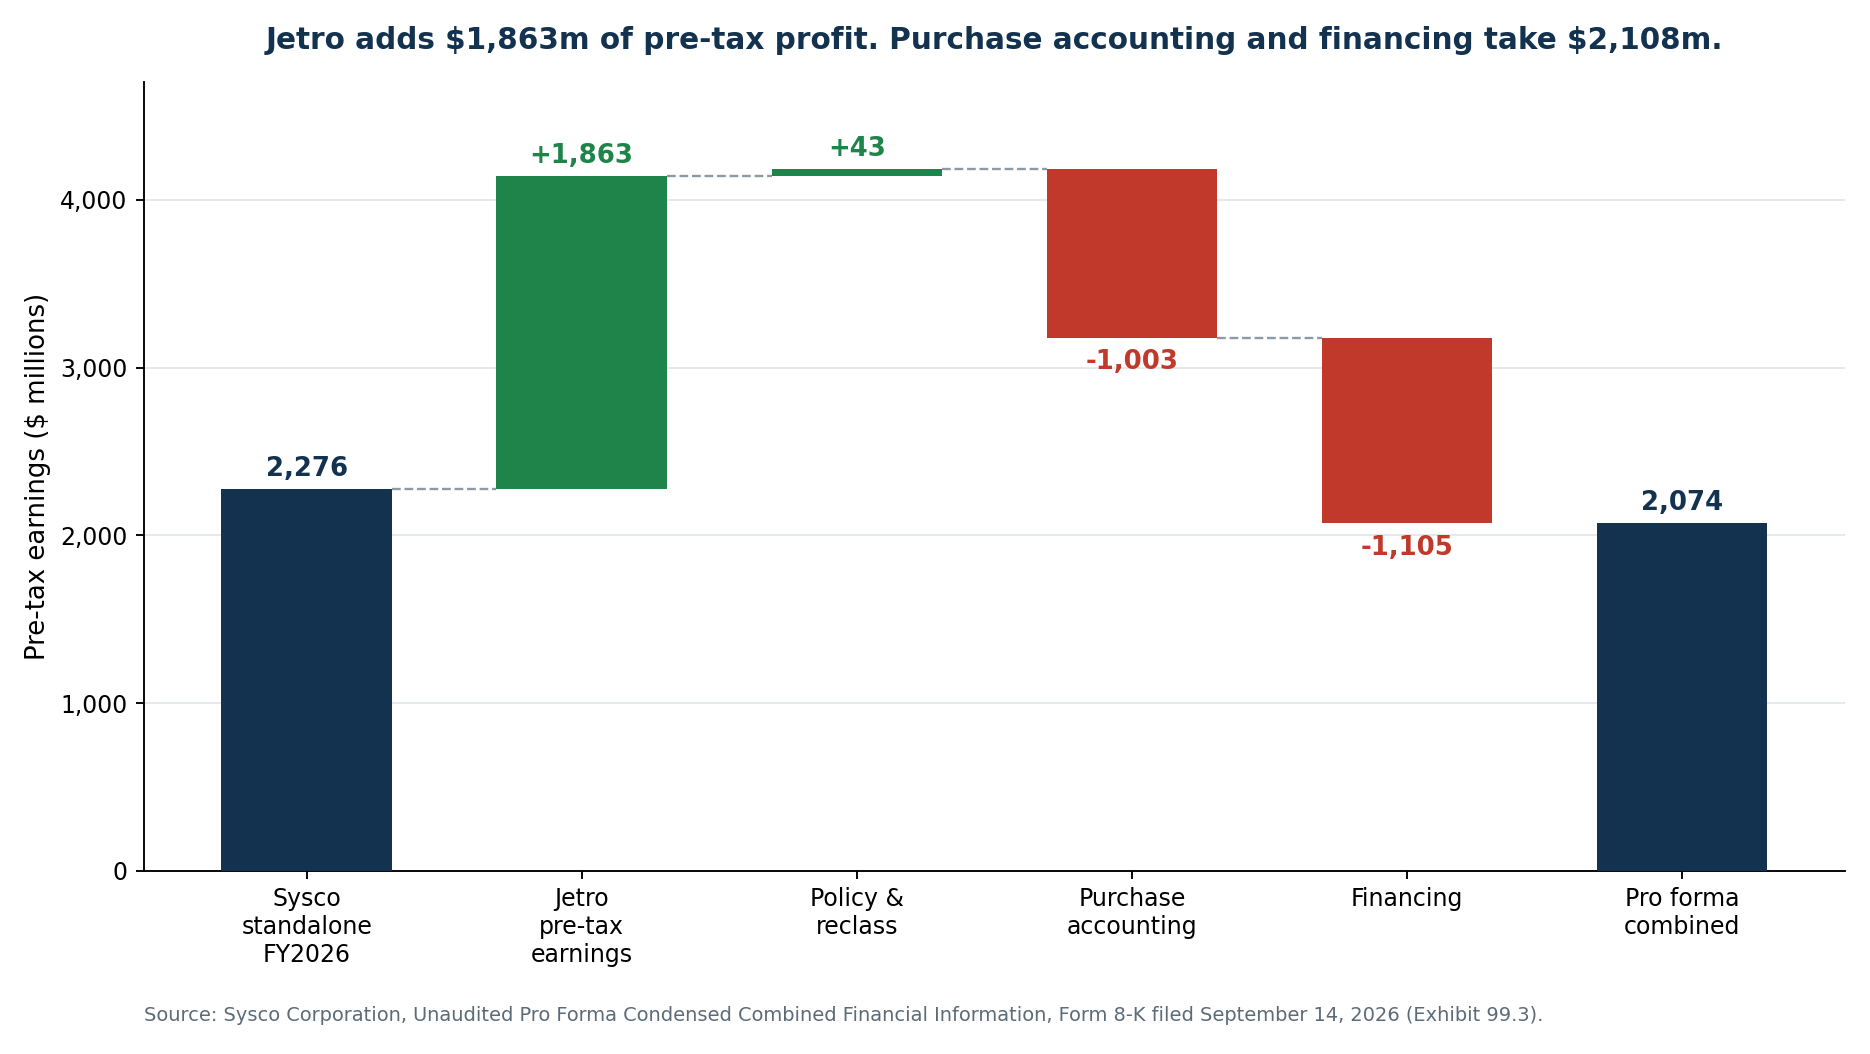
Sysco ให้แนวโน้มกำไรต่อหุ้นปรับปรุงเพิ่มขึ้นเลขหลักเดียวระดับกลางถึงสูงในปีแรก และร้อยละสิบถึงสิบห้าในปีที่สอง คำแถลงเหล่านั้นไม่ได้ทำให้เข้าใจผิด แต่ก็ไม่ได้วัดสิ่งเดียวกับงบโปรฟอร์มาข้างต้น เอกสารที่เปิดเผยทำให้เราคำนวณช่องว่างได้อย่างแม่นยำ
| สะพานเชื่อมกำไรก่อนภาษี ล้าน $ | จำนวน |
|---|---|
| กำไรก่อนภาษีของ Sysco ลำพัง ปี 2569 | 2,276 |
| บวก: กำไรก่อนภาษีของ Jetro (12 เดือนถึง 27 มิ.ย. 2569) | +1,863 |
| บวก: การปรับนโยบายบัญชีและการจัดประเภทใหม่ | +43 |
| หัก: การปรับปรุงทางบัญชีจากการซื้อกิจการ | −1,003 |
| หัก: การปรับปรุงด้านการจัดหาเงินทุน | −1,105 |
| กำไรก่อนภาษีตามโปรฟอร์มา | 2,074 |
Jetro นำกำไรก่อนภาษีมา 1,863 ล้านดอลลาร์ ส่วนการบัญชีการซื้อกิจการและการจัดหาเงินทุนรวมกันดึงออกไป 2,108 ล้าน มากกว่าที่ธุรกิจที่ซื้อมาทำได้ถึง 245 ล้าน
รายการบัญชีการซื้อกิจการยังแยกย่อยได้อีก:
| ค่าใช้จ่ายจากการบัญชีซื้อกิจการ ล้าน $ | จำนวน |
|---|---|
| ค่าตัดจำหน่ายสินทรัพย์ไม่มีตัวตนที่ระบุได้ซึ่งซื้อมา | 626 |
| ค่าเสื่อมราคาของที่ดินอาคารอุปกรณ์ที่ตีราคาใหม่ | 91 |
| หัก: กลับรายการค่าเสื่อมราคาเดิมของ Jetro เอง | −66 |
| ค่าใช้จ่ายในการทำธุรกรรมที่ไม่เกิดซ้ำ | 191 |
| โบนัสรักษาพนักงานที่ไม่เกิดซ้ำ | 118 |
| ภาษีการโอนที่ไม่เกิดซ้ำ | 49 |
| หัก: ตัดค่าตัดจำหน่ายสัญญาแลกเปลี่ยนอัตราดอกเบี้ยของ Jetro ออก | −6 |
| รวม | 1,003 |
กำไรต่อหุ้นปรับปรุงไม่นับค่าตัดจำหน่ายสินทรัพย์ไม่มีตัวตน 626 ล้านดอลลาร์ บรรทัดเดียวนั้น ซึ่งไม่ใช่เงินสด เป็นของจริง และจะเกิดต่อเนื่องหลายปี เท่ากับราวร้อยละ 32 ของกำไรจากการดำเนินงานของ Jetro เมื่อบวกค่าใช้จ่ายครั้งเดียว 358 ล้านสำหรับการทำธุรกรรม การรักษาพนักงาน และภาษีการโอน ซึ่งไม่เกิดซ้ำจริง ๆ ก็จะได้ระยะห่างทั้งหมดระหว่าง "เพิ่มขึ้นเลขหลักเดียวระดับสูง" กับ "กำไรต่อหุ้นตามบัญชีต่ำลงร้อยละ 23"
ตัวเลขทั้งสองไม่ผิดสักตัว เพียงแต่ตอบคำถามคนละคำถาม กำไรปรับปรุงถามว่าเศรษฐศาสตร์ของเงินสดดีขึ้นหรือไม่ กำไรตามบัญชีถามว่าหุ้นหนึ่งหุ้นของบริษัทรวมเป็นเจ้าของอะไร สำหรับบริษัทที่คำมั่นที่ประกาศไว้คือเงินปันผลที่จ่ายเป็นเงินสดจากกำไรที่รายงาน ทั้งสองอย่างสำคัญ
งบที่ผ่านการตรวจสอบของ Jetro แสดงอะไร
จนถึงวันที่ 14 กันยายน Jetro Restaurant Depot ถูกอธิบายเกือบทั้งหมดผ่านเอกสารการทำธุรกรรมของ Sysco ได้แก่ รายได้ปี 2568 ราว 1.6 หมื่นล้านดอลลาร์ EBITDA ราว 2.1 พันล้าน และกระแสเงินสดอิสระราว 1.9 พันล้าน ตอนนี้งบการเงินรวมที่ผ่านการตรวจสอบของ JRD Unico, Inc. และบริษัทในเครือ เปิดเผยต่อสาธารณะแล้ว และน่าสนใจกว่าบทสรุปมาก
| JRD Unico รวม ล้าน $ | 2568 (ถึง 27 ธ.ค.) | 2567 (ถึง 28 ธ.ค.) | เปลี่ยนแปลง |
|---|---|---|---|
| ยอดขาย | 15,812.2 | 15,331.3 | +3.14% |
| กำไรขั้นต้น | 2,937.9 | 2,830.0 | +3.81% |
| อัตรากำไรขั้นต้น | 18.58% | 18.46% | +12 จุดฐาน |
| ค่าใช้จ่ายในการขายและบริหาร | 997.1 | 968.1 | +2.99% |
| กำไรจากการดำเนินงาน | 1,940.9 | 1,861.9 | +4.24% |
| อัตรากำไรจากการดำเนินงาน | 12.28% | 12.14% | +14 จุดฐาน |
| ดอกเบี้ยจ่าย | 186.5 | 165.1 | — |
| ดอกเบี้ยจ่ายแก่บุคคลที่เกี่ยวข้องกัน | 84.6 | 138.2 | — |
| กำไรก่อนภาษี | 1,666.7 | 1,603.1 | +3.97% |
| กำไรสุทธิ | 1,197.0 | 1,173.1 | +2.04% |
| อัตรากำไรสุทธิ | 7.57% | 7.65% | −8 จุดฐาน |
เรื่องอัตรากำไรนั้นจริง อัตรากำไรจากการดำเนินงานร้อยละ 12.3 ในธุรกิจกระจายสินค้าอาหารถือว่ายอดเยี่ยม ขณะที่อัตรากำไร EBITDA ปรับปรุงของ Sysco ในปีงบประมาณ 2569 อยู่ที่ร้อยละ 5.2 ค่าเสื่อมราคาและค่าตัดจำหน่ายเพียง 67.4 ล้านดอลลาร์บนยอดขาย 1.58 หมื่นล้าน และรายจ่ายลงทุน 137.2 ล้าน สะท้อนกิจการที่ใช้สินทรัพย์น้อยผิดปกติและให้ผลตอบแทนสูง
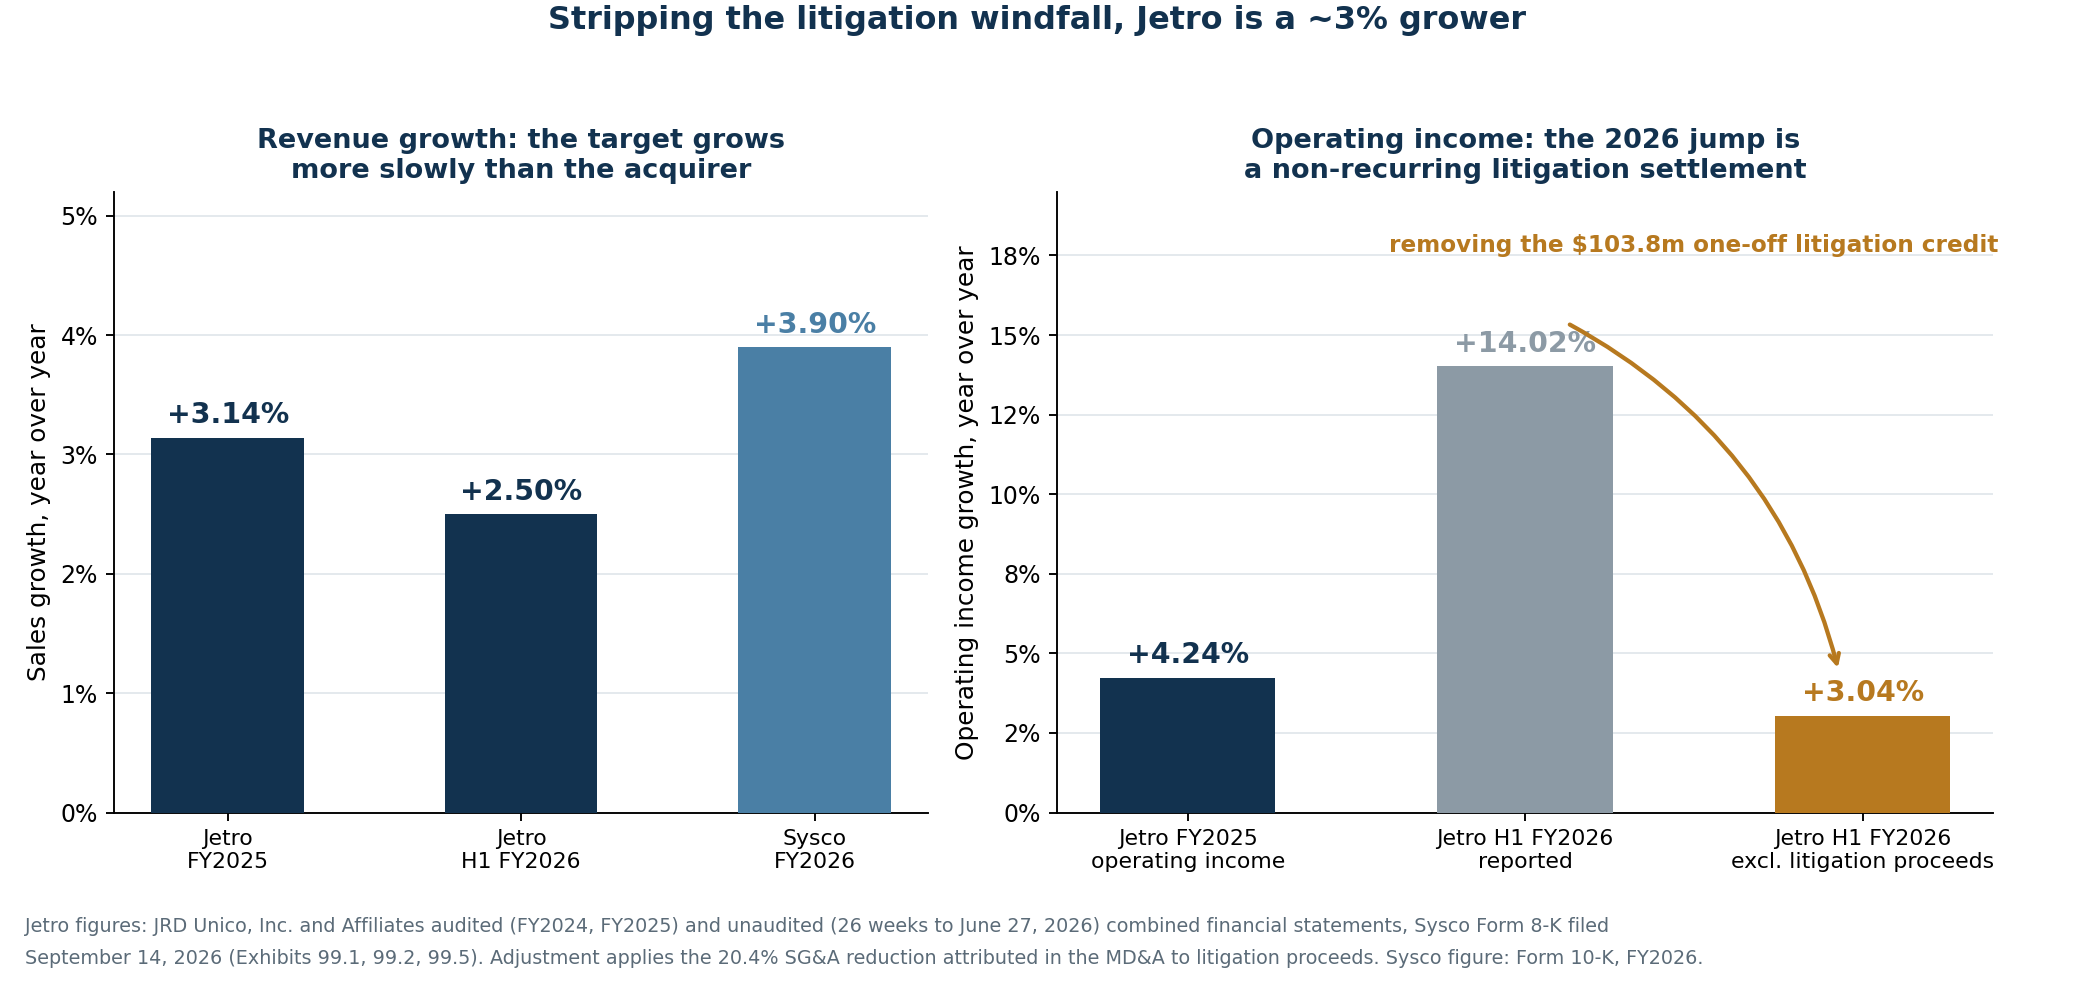
เรื่องการเติบโตคือจุดที่งบตรวจสอบกับเอกสารการตลาดแยกทางกัน ยอดขายของ Jetro โตร้อยละ 3.14 ในปี 2568 ส่วนยอดขายของ Sysco เองโตร้อยละ 3.9 ในปีงบประมาณ 2569 บริษัทที่ถูกซื้อมาในฐานะเครื่องยนต์การเติบโตกลับโตช้ากว่าผู้ซื้อ
การเร่งตัวในปี 2569 คือเงินจากการยอมความคดี
ครึ่งปีแรกของปีงบประมาณ 2569 ดูดีขึ้นอย่างมาก และนี่คือตัวเลขที่มีแนวโน้มจะถูกยกมาอ้างมากที่สุดว่าดีลได้ผล
| JRD Unico 26 สัปดาห์ถึง 27 มิถุนายน ล้าน $ | ครึ่งแรก 2569 | ครึ่งแรก 2568 | เปลี่ยนแปลง |
|---|---|---|---|
| ยอดขาย | 8,061.7 | 7,864.7 | +2.50% |
| กำไรขั้นต้น | 1,519.5 | 1,454.0 | +4.50% |
| ค่าใช้จ่ายในการขายและบริหาร | 441.8 | 508.8 | −13.2% |
| กำไรจากการดำเนินงาน (ที่รายงาน) | 1,077.7 | 945.2 | +14.02% |
| กำไรสุทธิ | 708.7 | 567.0 | +25.0% |
กำไรจากการดำเนินงานโตร้อยละ 14 ขณะที่ยอดขายโตร้อยละ 2.5 เป็นผลลัพธ์ที่สะดุดตา คำอธิบายของฝ่ายจัดการ Jetro เองอธิบายไว้ว่า "เงินที่ได้รับจากการยอมความคดีความหลายคดีซึ่งไม่เกิดซ้ำ ส่งผลให้ค่าใช้จ่ายในการขายและบริหารลดลงร้อยละ 20.4"
การลดลงร้อยละ 20.4 จากฐานปีก่อนที่ 508.8 ล้านดอลลาร์ เท่ากับราว 103.8 ล้านดอลลาร์ของเงินจากคดีความครั้งเดียวที่บันทึกเป็นรายการลดค่าใช้จ่ายบริหาร
| การปรับกำไรจากการดำเนินงานครึ่งแรก 2569 ล้าน $ | จำนวน |
|---|---|
| กำไรจากการดำเนินงานที่รายงาน | 1,077.7 |
| หัก: ประมาณการเงินจากการยอมความคดี | −103.8 |
| กำไรจากการดำเนินงานที่ปรับแล้ว | 973.9 |
| กำไรจากการดำเนินงานครึ่งแรก 2568 | 945.2 |
| การเติบโตที่ปรับแล้ว | +3.04% |
เมื่อตัดรายได้พิเศษนั้นออก กำไรจากการดำเนินงานของ Jetro โตราวร้อยละ 3 สอดคล้องกับผลปี 2568 และสอดคล้องกับธุรกิจอิ่มตัวที่ทบต้นอย่างสม่ำเสมอ ไม่ใช่ธุรกิจที่กำลังเร่งตัว คำอธิบายฉบับเดียวกันระบุว่า Jetro เปิดคลังสินค้าใหม่ห้าแห่งในปีงบประมาณ 2567 และห้าแห่งในปีงบประมาณ 2568 ซึ่งตรงกับจังหวะที่คำว่า "มากกว่า 125 สาขาใหม่ในอย่างน้อยสองทศวรรษข้างหน้า" ของ Sysco บ่งชี้ไว้พอดี
งบดุลที่เจ้าของเป็นผู้สร้าง
งบที่ผ่านการตรวจสอบยังแสดงว่า Jetro เป็นบริษัทแบบไหนภายใต้ Leonard Green & Partners และผู้ร่วมลงทุน
| งบดุล JRD Unico ล้าน $ | 27 มิ.ย. 2569 | 27 ธ.ค. 2568 | 28 ธ.ค. 2567 |
|---|---|---|---|
| สินทรัพย์รวม | 3,383.0 | 3,183.9 | 3,059.8 |
| หนี้สินที่มีภาระดอกเบี้ยรวม (รวมบุคคลที่เกี่ยวข้องกัน) | 5,778.6 | 6,235.3 | 6,844.1 |
| หนี้สินรวม | 7,434.3 | 7,711.7 | 8,326.5 |
| หุ้นทุนซื้อคืน ตามราคาทุน | (2,614.1) | (2,614.1) | (2,614.1) |
| ส่วนของผู้ถือหุ้นติดลบรวม | (4,051.3) | (4,527.8) | (5,266.7) |
Jetro มีส่วนของผู้ถือหุ้นติดลบ 4.05 พันล้านดอลลาร์ นั่นคือลายเซ็นของการปรับโครงสร้างทุนโดยใช้หนี้ ไม่ใช่ภาวะลำบาก เพราะธุรกิจทำกำไรสูงมาก แต่มันบอกว่าเงินสดไหลไปไหน
| เงินสดที่คืนให้เจ้าของ Jetro ล้าน $ | 2567 | 2568 | ครึ่งแรก 2569 | รวม |
|---|---|---|---|---|
| เงินปันผลที่จ่าย | 1,028.9 | 456.0 | 232.3 | 1,717.2 |
| การชำระคืนเงินกู้ผู้ถือหุ้น | 750.0 | 309.4 | 385.8 | 1,445.2 |
| การชำระคืนตั๋วเงินหุ้นทุนซื้อคืน | 933.3 | — | — | 933.3 |
| รวม | 2,712.2 | 765.4 | 618.1 | 4,095.7 |
ตลอดสามสิบเดือนถึงมิถุนายน 2569 เจ้าของ Jetro ดึงเงินออกไปราว 4.1 พันล้านดอลลาร์ ตอนนี้ Sysco กำลังจ่าย 2.9 หมื่นล้านสำหรับสิ่งที่เหลืออยู่ นี่ไม่ใช่การกล่าวหาว่ามีอะไรไม่ชอบมาพากล เพราะการปรับโครงสร้างทุนเพื่อจ่ายปันผลเป็นแนวปฏิบัติทั่วไปของกองทุนไพรเวทอิควิตี้ แต่มันเป็นบริบทสำหรับราคา
"กระแสเงินสดอิสระ 1.9 พันล้านดอลลาร์" คือ EBITDA ลบรายจ่ายลงทุน
เอกสารการทำธุรกรรมของ Sysco อ้างถึงกระแสเงินสดอิสระของ Jetro ราว 1.9 พันล้านดอลลาร์ และอัตราการแปลงเป็นเงินสดกว่าร้อยละ 90 เชิงอรรถในเอกสารนำเสนอนักลงทุนระบุนิยามไว้ตรง ๆ ว่า กระแสเงินสดอิสระคำนวณเป็น EBITDA ปรับปรุงลบรายจ่ายลงทุน
งบกระแสเงินสดที่ผ่านการตรวจสอบให้การคำนวณตามแบบดั้งเดิม
| การสร้างเงินสดของ Jetro ในปี 2568 ล้าน $ | จำนวน |
|---|---|
| "กระแสเงินสดอิสระ" ตามที่นำเสนอ (EBITDA ปรับปรุง − รายจ่ายลงทุน) | ~1,900 |
| EBITDA ที่ผ่านการตรวจสอบ (กำไรจากการดำเนินงาน + ค่าเสื่อมและค่าตัดจำหน่าย) | 2,008.3 |
| หัก: รายจ่ายลงทุน | −137.2 |
| เท่ากับตัวเลขที่นำเสนอ | 1,871.1 |
| หัก: ดอกเบี้ยจ่ายจริง (รวมบุคคลที่เกี่ยวข้องกัน) | −271.1 |
| หัก: ภาษีเงินได้ที่จ่ายเป็นเงินสด | −469.7 |
| กระแสเงินสดจากการดำเนินงานที่ตรวจสอบแล้วลบรายจ่ายลงทุน | 1,081.4 |
ตัวเลขที่นำเสนอนั้นสูงกว่าตัวเลขแบบดั้งเดิมถึง 1.76 เท่า เพราะคำนวณก่อนดอกเบี้ยและภาษี ช่องว่างเดียวกันระหว่างตัวเลขกระแสเงินสดที่นำเสนอกับเงินที่เหลืออยู่จริงนี้ก็ปรากฏในวัฏจักรรายจ่ายลงทุนของบริษัทเทคโนโลยียักษ์ใหญ่ เช่นกัน นิยามเดียวกันนี้เองที่สร้างพาดหัวเรื่อง "กระแสเงินสดอิสระรวม 5.5 พันล้านดอลลาร์" คือ EBITDA ปรับปรุงรวมราว 6.4 พันล้าน ลบรายจ่ายลงทุนราว 0.9 พันล้าน งบโปรฟอร์มาของ Sysco แสดงว่าเหลือเท่าใดหลังหักรายการที่นิยามนั้นข้ามไป คือดอกเบี้ย 2,008 ล้าน และภาษี 423 ล้าน
นี่คือการปรับที่สำคัญที่สุดในบทวิเคราะห์ทั้งหมด และมันจัดวางทุกอัตราส่วนเสียใหม่:
| การทดสอบมูลค่าบนราคาซื้อรวม 28,996 ล้าน $ | อัตราส่วน |
|---|---|
| มูลค่ากิจการ / ยอดขาย 2568 (15,812 ล้าน $) | 1.83 เท่า |
| มูลค่ากิจการ / EBITDA 2568 (2,008 ล้าน $) | 14.4 เท่า |
| มูลค่ากิจการ / กำไรจากการดำเนินงาน 2568 (1,941 ล้าน $) | 14.9 เท่า |
| มูลค่ากิจการ / กำไรจากการดำเนินงาน 12 เดือนถึง มิ.ย. 2569 (2,073 ล้าน $) | 14.0 เท่า |
| มูลค่ากิจการ / กระแสเงินสดอิสระตามที่นำเสนอ (1,900 ล้าน $) | 15.3 เท่า |
| มูลค่ากิจการ / กระแสเงินสดอิสระที่ผ่านการตรวจสอบ (1,081 ล้าน $) | 26.8 เท่า |
| มูลค่ากิจการ / กำไรสุทธิ 2568 (1,197 ล้าน $) | 24.2 เท่า |
| ผลประหยัดรายปี (250 ล้าน $) คิดเป็น % ของราคาซื้อ | 0.86% |
Sysco อ้างถึง 14.6 เท่าของกำไรจากการดำเนินงานของ Jetro และราว 13 เท่าหลังรวมผลประหยัด เมื่อวัดจากกำไรจากการดำเนินงาน ตัวเลขนั้นถูกต้องโดยรวม แต่เมื่อวัดจากเงินสดที่เจ้าของเก็บไว้ได้จริง อัตราส่วนจะใกล้ 27 เท่ามากกว่า ผู้ซื้อแทบไม่เคยโต้แย้งเรื่องเลขคณิต พวกเขาโต้แย้งเรื่องตัวหาร ซึ่งเป็นข้อถกเถียงเดียวกับที่ปรากฏในการซื้อ Hugging Face ของ Nvidia มูลค่า 1.29 หมื่นล้านดอลลาร์
เงิน 2.9 หมื่นล้านดอลลาร์ลงไปอยู่ตรงไหนในงบดุล
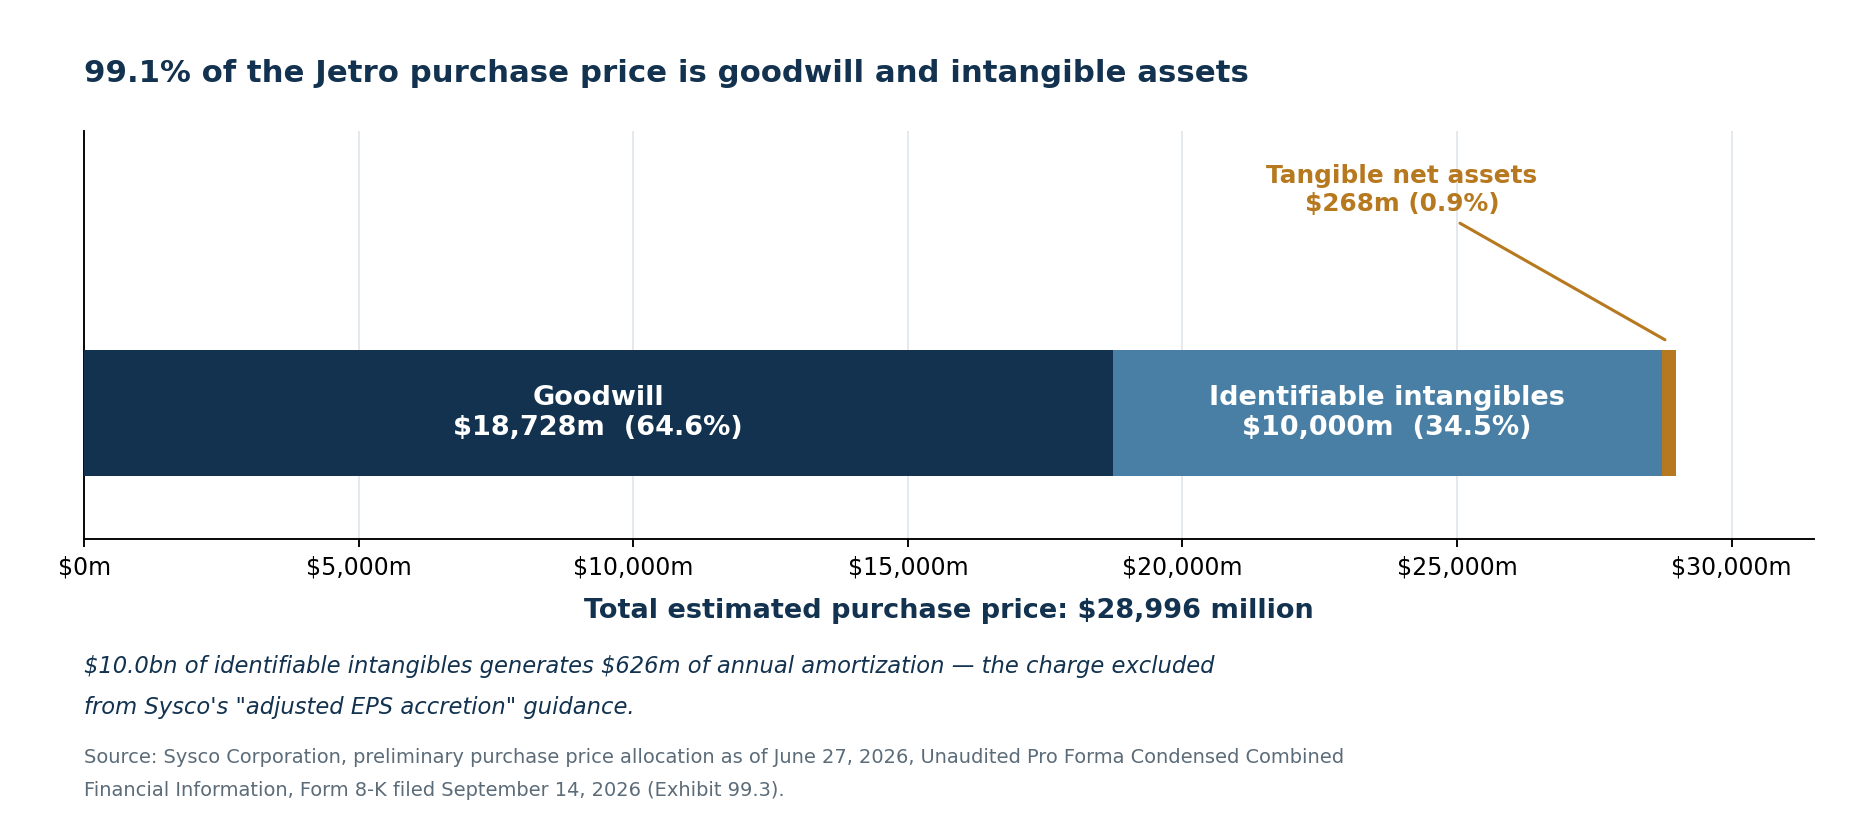
งบโปรฟอร์มาปันส่วนราคาซื้อ ค่าตอบแทนประกอบขึ้นดังนี้:
| ราคาซื้อรวมโดยประมาณ ล้าน $ | จำนวน |
|---|---|
| เงินสดที่โอนเมื่อปิดดีล | 15,578 |
| การชำระหนี้เดิมของ Jetro | 5,812 |
| หน่วยส่วนเพิ่มมูลค่าทุนของ Jetro | 92 |
| หุ้น Sysco Holdings 91.5 ล้านหุ้น ที่ 82.11 $ | 7,514 |
| รวม | 28,996 |
และการปันส่วน:
| การปันส่วนราคาซื้อเบื้องต้น ล้าน $ | จำนวน |
|---|---|
| สินทรัพย์ไม่มีตัวตน | 10,000 |
| ที่ดิน อาคารและอุปกรณ์ (ตีราคาใหม่จาก 1,664 ล้าน $) | 2,952 |
| สินค้าคงเหลือ (ตีราคาใหม่จาก 599 ล้าน $) | 1,010 |
| สินทรัพย์อื่นที่ได้มา | 670 |
| สินทรัพย์ที่ได้มารวม | 14,632 |
| หัก: หนี้สินที่รับมา (รวมภาษีรอตัดบัญชี 2,805 ล้าน $) | −4,364 |
| สินทรัพย์สุทธิที่ได้มาไม่รวมค่าความนิยม | 10,268 |
| ค่าความนิยม | 18,728 |
ค่าความนิยมคิดเป็น ร้อยละ 64.6 ของราคาซื้อ ค่าความนิยมบวกสินทรัพย์ไม่มีตัวตนรวมเป็น 28,728 ล้านดอลลาร์ หรือ ร้อยละ 99.1 เมื่อหักสินทรัพย์ไม่มีตัวตน 10,000 ล้านออก สินทรัพย์สุทธิที่มีตัวตนซึ่งได้มาเหลือเพียง 268 ล้านดอลลาร์ หรือเก้าในสิบของหนึ่งเปอร์เซ็นต์ของเงินที่ Sysco จ่าย
นี่ไม่ใช่ข้อกล่าวหาโดยอัตโนมัติ มูลค่าของ Restaurant Depot อยู่ที่ความสัมพันธ์กับลูกค้า ทำเลที่ตั้ง และแบรนด์จริง ๆ และวิธีการยกเว้นค่าสิทธิและวิธีกำไรส่วนเกินหลายงวดที่ใช้ประเมินก็เป็นวิธีมาตรฐาน แต่มันมีความหมายสองอย่าง ค่าตัดจำหน่ายปีละ 626 ล้านคือผลทางบัญชีของสินทรัพย์ไม่มีตัวตนหนึ่งหมื่นล้านนั้น และเป็นตัวเลขที่ "กำไรต่อหุ้นปรับปรุง" ตัดออกพอดี ส่วนค่าความนิยม 1.87 หมื่นล้านก็คือความเสี่ยงด้อยค่าในอนาคต 1.87 หมื่นล้าน หากอุปสงค์ร้านอาหารหรืออัตรากำไรของ Jetro ทรุดลง
การจัดหาเงินทุน: 2.09 หมื่นล้าน ประกอบขึ้นในห้าขั้น
การออกหุ้นคือปลายที่มองเห็นได้ของชุดการจัดหาเงินทุนที่สร้างมาตลอดห้าเดือนครึ่ง
| วันที่ | ขั้นตอน | ผลต่อวงเงินกู้สะพาน |
|---|---|---|
| 30 มี.ค. 2569 | ผูกพันวงเงินกู้สะพานไม่มีหลักประกันระดับอาวุโส 364 วัน มูลค่า 2.2 หมื่นล้าน $ | 22.00 พันล้าน $ |
| 13 เม.ย. 2569 | ธนาคารเพิ่มอีกสิบสามแห่งเข้าร่วมวงเงิน | 22.00 พันล้าน $ |
| 16 เม.ย. 2569 | ลงนามสัญญาสินเชื่อระยะยาว 3.0 พันล้าน $ | 19.00 พันล้าน $ |
| 16 เม.ย. 2569 | เปลี่ยนวงเงินหมุนเวียน 3.0 พันล้าน $ (เพิ่มเป็น 4.0 พันล้านหลังปิดดีล) | 19.00 พันล้าน $ |
| 4 ก.ย. 2569 | สินเชื่อระยะยาวแบบเบิกภายหลังของ CoBank 750 ล้าน $ (375 ล้าน 6 ปี + 375 ล้าน 8 ปี) | 18.25 พันล้าน $ |
| 15 ก.ย. 2569 | กำหนดราคาหุ้นสามัญ 1.0 พันล้าน $ | 18.25 พันล้าน $ |
ชุดหนี้ 2.09 หมื่นล้านดอลลาร์เทียบกับ EBITDA ปรับปรุงตามโปรฟอร์มา 6.6 พันล้าน เป็นโปรไฟล์ความเสี่ยงที่ต่างจากทุกอย่างที่ Sysco เคยแบกรับ และตลาดก็ผ่อนปรนน้อยลงอย่างเห็นได้ชัดต่อการเติบโตที่อาศัยเงินกู้ โดยข้อถกเถียงเรื่องคำสั่งซื้อค้างส่งกับหนี้ของ CoreWeave เป็นกรณีอ้างอิงล่าสุด สิ่งที่ยังไม่มาถึงคือ "การออกหลักทรัพย์เพิ่มเติม" ได้แก่ หุ้นกู้ระดับอาวุโสและหุ้นกู้ด้อยสิทธิ อาจเป็นสกุลดอลลาร์สหรัฐ ดอลลาร์แคนาดา หรือยูโร ซึ่งมีไว้เพื่อปิดวงเงินกู้สะพาน
งบโปรฟอร์มาเปิดเผยต้นทุนทั้งหมดนี้:
| การปรับดอกเบี้ยจ่ายตามโปรฟอร์มา ล้าน $ | จำนวน |
|---|---|
| ดอกเบี้ยของหนี้ใหม่ | 1,063 |
| วงเงินสินเชื่อระยะยาว (สมมติค่าเฉลี่ยถ่วงน้ำหนัก 4.81%) | 69 |
| วงเงิน CoBank | 38 |
| ค่าธรรมเนียมผูกพันวงเงินกู้สะพาน | 106 |
| ค่าตัดจำหน่ายต้นทุนการออกตราสารหนี้ | 11 |
| ค่าธรรมเนียมวงเงินหมุนเวียนที่ไม่ได้ใช้ | 4 |
| หัก: ตัดดอกเบี้ยจ่ายเดิมของ Jetro ออก | −157 |
| การปรับสุทธิ | 1,134 |
ตัวเลขสองตัวโดดเด่น ดอกเบี้ยที่เกิดประจำ คือ 1,063 + 69 + 38 = 1,170 ล้าน บนหนี้ใหม่ 20,883 ล้าน บ่งชี้ต้นทุนผสมราวร้อยละ 5.60 สูงกว่าฉากทัศน์ร้อยละ 4 และ 5 ที่บทวิเคราะห์ส่วนใหญ่สมมติไว้ และ Sysco จ่ายค่าธรรมเนียมผูกพัน 106 ล้านดอลลาร์เพียงเพื่อรักษาวงเงินกู้สะพานให้พร้อมใช้ โดย 48 ล้านจ่ายเป็นเงินสดไปแล้ว
การลดหนี้ต้องใช้อะไรจริง ๆ
ฝ่ายบริหารให้คำมั่นว่าจะลดอัตราส่วนหนี้สุทธิลงอย่างน้อยหนึ่งเท่าเต็มภายใน 24 เดือนหลังปิดดีล มุ่งสู่เป้าหมายระยะยาวที่ราว 2.75 เท่า เมื่อเริ่มจาก 4.89 เท่าตามโปรฟอร์มาที่เปิดเผย หนึ่งเท่าหมายถึง 3.89 เท่า
| เส้นทางสู่ 3.89 เท่าของหนี้สุทธิ / EBITDA ปรับปรุง | หนี้สุทธิที่ต้องการ | การลดหนี้ที่จำเป็น |
|---|---|---|
| EBITDA ปรับปรุงคงที่ที่ 6,608 ล้าน $ | 25,706 ล้าน $ | 6,580 ล้าน $ |
| EBITDA ปรับปรุงโตปีละ 3% เป็นเวลาสองปี | 27,048 ล้าน $ | 5,238 ล้าน $ |
| บวกผลประหยัด 250 ล้าน $ และโตปีละ 3% | 28,238 ล้าน $ | 4,048 ล้าน $ |
เทียบกับสิ่งนั้น นี่คือเงินสดที่บริษัทรวมจะสร้างได้ตามตัวเลขโปรฟอร์มา:
| เงินสดรายปีที่ใช้ลดหนี้ได้ ล้าน $ | จำนวน |
|---|---|
| EBITDA ตามโปรฟอร์มา | 5,787 |
| หัก: ดอกเบี้ยจ่าย | −2,008 |
| หัก: ภาษีเงินได้ | −423 |
| หัก: รายจ่ายลงทุน (Sysco 700 ล้าน $ + Jetro ~150 ล้าน $) | −850 |
| กระแสเงินสดก่อนเงินปันผล | 2,506 |
| หัก: เงินปันผลที่อัตราปัจจุบัน 2.17 $ บนหุ้น 584.3 ล้านหุ้น | −1,268 |
| กระแสเงินสดที่ใช้ได้ตามดุลพินิจ | 1,238 |
ราว 1.24 พันล้านดอลลาร์ต่อปี หรือ 2.5 พันล้านใน 24 เดือน เทียบกับความต้องการ 4.0 พันล้านในฉากทัศน์ที่ดีที่สุดในสามแบบ ช่องว่างต้องมาจากการเติบโตของ EBITDA เกินร้อยละ 3 ผลประหยัดที่มาเร็วขึ้น เงินทุนหมุนเวียน การขายสินทรัพย์ หรือกรอบเวลาที่ยาวขึ้น การซื้อหุ้นคืนถูกระงับไปแล้ว และนั่นปลดเพียง 200 ล้านที่ Sysco ใช้ในปีงบประมาณ 2569 ซึ่งเป็นเศษเสี้ยวของกำลังซื้อหุ้นคืนที่บริษัทอย่าง Lululemon ใช้เพื่อปกป้องจำนวนหุ้นของตน
ให้สังเกตด้วยว่าคำมั่นเรื่องเงินปันผลแพงขึ้นด้วยเหตุผลทางเลขคณิตล้วน ๆ ที่อัตราที่ประกาศในปีงบประมาณ 2569 คือ 2.17 ดอลลาร์ต่อหุ้น หุ้น 584.3 ล้านหุ้นต้องใช้เงินราว 1,268 ล้านดอลลาร์ต่อปี เทียบกับ 1,037 ล้านที่ Sysco จ่ายจริง หรือเงินสดเพิ่มอีกราว 231 ล้านดอลลาร์ต่อปี สำหรับเงินปันผลต่อหุ้นเท่าเดิม เมื่อวัดเทียบกำไรสุทธิตามโปรฟอร์มา 1,651 ล้าน อัตราการจ่ายปันผลขยับจากร้อยละ 59 เป็น ร้อยละ 77
กระดานราคา: การเทขายสองครั้ง ห่างกันหกเดือน
ตลาดตัดสินดีลนี้ไปแล้วสองครั้ง และคำตัดสินไม่คลุมเครือเลย
| วันที่ | เหตุการณ์ | ราคาปิด | เปลี่ยนแปลง | ปริมาณ |
|---|---|---|---|---|
| 27 มี.ค. 2569 | ราคาปิดสุดท้ายก่อนประกาศ | 81.80 $ | −1.02% | 2.6 ล้าน |
| 30 มี.ค. 2569 | ประกาศการเข้าซื้อ Jetro | 69.30 $ | −15.28% | 24.6 ล้าน |
| 31 มี.ค. 2569 | ฟื้นตัวบางส่วน | 71.33 $ | +2.93% | 15.5 ล้าน |
| 1 เม.ย. 2569 | ฟื้นตัวต่อเนื่อง | 72.17 $ | +1.18% | 9.7 ล้าน |
| 11 ก.ย. 2569 | ราคาปิดอ้างอิงในหนังสือชี้ชวนเบื้องต้น | 83.21 $ | +1.09% | 3.5 ล้าน |
| 14 ก.ย. 2569 | ประกาศเสนอขายหลังตลาดปิด | 83.54 $ | +0.40% | 2.3 ล้าน |
| 15 ก.ย. 2569 | กำหนดราคาเสนอขายที่ 81.00 $ | 79.60 $ | −4.72% | 13.7 ล้าน |
| 16 ก.ย. 2569 | ปิดการเสนอขาย | 78.71 $ | −1.12% | 6.3 ล้าน |
ในวันประกาศ Sysco ร่วงร้อยละ 15.28 ด้วยปริมาณซื้อขายราวสิบเท่าของปกติ ลบมูลค่าตลาดไปราว 6.0 พันล้านดอลลาร์ หรือหนึ่งในห้าของราคาซื้อ หายไปในวันเดียว ก่อนที่จะมีการออกหุ้นสักหุ้นหรือกู้เงินสักดอลลาร์ ราคาหุ้นทวงคืนได้เกือบหมดในเดือนถัด ๆ มา ขึ้นไปถึง 91.16 ดอลลาร์ที่จุดสูงสุดใน 52 สัปดาห์ แล้วคืนบางส่วนกลับไปในช่วงการเสนอขาย
ที่ราคา 78.71 ดอลลาร์ SYY ซื้อขายที่ 17.1 เท่าของกำไรต่อหุ้นปรับปรุงปีงบประมาณ 2569 ที่ 4.61 ดอลลาร์ 21.5 เท่าของกำไรต่อหุ้นตามบัญชีที่ 3.66 ดอลลาร์ และ 27.8 เท่าของตัวเลขโปรฟอร์มา 2.83 ดอลลาร์ ที่บริษัทเผยแพร่เอง
ความเสี่ยงด้านกำกับดูแลมีทั้งบรรทัดฐานและมีทั้งราคา
ดีลนี้ยังไม่ปิดและอาจไม่ปิดเลย Sysco และ Jetro ยื่นเอกสารตามกฎหมาย Hart-Scott-Rodino เมื่อวันที่ 27 เมษายน 2569 และทั้งคู่ได้รับคำขอข้อมูลเพิ่มเติมครั้งที่สองจากคณะกรรมการการค้าแห่งสหพันธรัฐเมื่อวันที่ 27 พฤษภาคม 2569 คำขอครั้งที่สองหมายความว่าหน่วยงานต้องการดูให้ลึก และดีลขนาดใหญ่ที่ขึ้นอยู่กับประตูกำกับดูแลบานเดียว รวมถึงดีล NextEra-Dominion มักซื้อขายตามปฏิทินการพิจารณามากกว่าปัจจัยพื้นฐานจนกว่าจะปิดดีล
Sysco เคยผ่านจุดนี้มาแล้ว ในปี 2558 บริษัทตกลงซื้อ US Foods ด้วยมูลค่า 8.2 พันล้านดอลลาร์ FTC ฟ้องร้อง โดยอ้างว่าการควบรวมจะควบคุมร้อยละ 75 ของตลาดกระจายสินค้าแบบครบวงจรทั่วประเทศ เมื่อวันที่ 23 มิถุนายน 2558 ผู้พิพากษา Amit Mehta แห่งศาลแขวงสหรัฐประจำเขตโคลัมเบียมีคำสั่งคุ้มครองชั่วคราว และSysco ล้มเลิกดีลหกวันต่อมา โดยจ่ายค่าเลิกสัญญาให้ US Foods 300 ล้านดอลลาร์
ดีลปี 2569 ต่างกันเชิงโครงสร้าง คลังสินค้าแบบซื้อแล้วขนเองเทียบกับการกระจายสินค้าครบวงจรแบบส่งถึงที่นั้นซ้อนทับกันน้อยกว่าครบวงจรชนครบวงจรจริง ๆ แต่ความสนใจทางการเมืองเทียบเคียงกันได้ วันที่ 26 สิงหาคม 2569 วุฒิสมาชิก Cory Booker และ Tammy Baldwin เขียนถึงประธาน FTC Andrew Ferguson เรียกร้องให้สอบสวนอย่างละเอียด โดยให้เหตุผลว่าโมเดลของ Restaurant Depot ที่ไม่มีสัญญา ไม่มีค่าจัดส่ง และไม่มียอดสั่งซื้อขั้นต่ำ คือ "แหล่งการแข่งขันที่สำคัญ" สำหรับร้านอาหารอิสระที่ทำกำไรเพียงร้อยละสามถึงห้า และอ้างถึงบรรทัดฐานปี 2558 อย่างชัดเจน
ราคาของความล้มเหลวเปลี่ยนไปแล้ว:
| เปรียบเทียบค่าเลิกสัญญา | US Foods 2558 | Jetro Restaurant Depot 2569 |
|---|---|---|
| มูลค่าดีล | 8.2 พันล้าน $ | 29.0 พันล้าน $ |
| ค่าปรับที่ Sysco ต้องจ่าย | 300 ล้าน $ | 1,164 ล้าน $ |
| ค่าปรับคิดเป็น % ของมูลค่าดีล | 3.7% | 4.0% |
หากสัญญาควบรวมถูกยกเลิกเพราะไม่ได้รับอนุมัติจากหน่วยงานกำกับดูแล หรือเพียงเพราะดีลไม่ปิดภายในวันสิ้นสุด Sysco ต้องจ่าย 1.164 พันล้านดอลลาร์ วันสิ้นสุดคือ 30 กันยายน 2570 โดยมีการขยายเวลาอัตโนมัติหนึ่งครั้งถึง 30 มีนาคม 2571 หากการอนุมัติจากหน่วยงานกำกับดูแลเป็นเงื่อนไขเดียวที่เหลือ สำหรับนักลงทุนที่ซื้อขายความเสี่ยงของดีลโดยตรง กลไกก็เหมือนกับที่กำกับดีล Copart–ACV Auctions คือ ราคาคงที่ ประตูกำกับดูแลหนึ่งบาน และส่วนต่างที่จ่ายผลตอบแทนก็ต่อเมื่อประตูเปิด
หากดีลล้มเหลว
เนื่องจากการเสนอขายไม่มีเงื่อนไข หุ้นใหม่ 12.35 ล้านหุ้นจะยังหมุนเวียนอยู่ไม่ว่าอย่างไร Sysco จะถือเงินสุทธิราว 967 ล้านดอลลาร์ ติดหนี้ค่าเลิกสัญญา 1.164 พันล้าน และได้ใช้จ่ายค่าธรรมเนียมผูกพันวงเงินสะพาน 106 ล้านไปแล้ว บวกส่วนแบ่งค่าใช้จ่ายในการทำธุรกรรม ผู้ถือหุ้นเดิมจะแบกรับการเจือจางร้อยละ 2.5 โดยไม่ได้กำไรจาก Jetro เลย จุดที่ชดเชยคืออัตราส่วนหนี้จะยังอยู่ใกล้ 2.67 เท่าและงบดุลยังสมบูรณ์
ฉากทัศน์บวก ฐาน และลบ
ฉากทัศน์บวก FTC อนุมัติโดยไม่มีมาตรการแก้ไขที่มีนัยสำคัญ อัตรากำไรจากการดำเนินงานร้อยละ 12.3 ของ Jetro ยืนอยู่ได้ และอัตรากำไร EBITDA ปรับปรุงรวมร้อยละ 6.6 พิสูจน์ว่ายั่งยืน ผลประหยัด 250 ล้านมาถึงเร็ว ผลตอบแทนของสาขาใหม่เท่ากับฐานเดิม การสร้างเงินสดของบริษัทรวมสูงกว่าโปรฟอร์มา เพราะเงินทุนหมุนเวียนในผู้กระจายสินค้าระดับแสนล้านเป็นคันโยกที่ใช้ได้จริง อัตราส่วนหนี้สุทธิถึง 3.89 เท่าภายใน 24 เดือน วงเงินสะพานถูกแทนที่ด้วยหนี้ที่อัตราน่าสนใจ และการซื้อหุ้นคืนกลับมาในปีงบประมาณ 2572 กำไรต่อหุ้นปรับปรุงเพิ่มขึ้นตามที่ให้แนวโน้มไว้ และกำไรต่อหุ้นตามบัญชีกลับขึ้นเหนือ 3.66 ดอลลาร์ภายในสามถึงสี่ปี เมื่อตารางค่าตัดจำหน่ายกลายเป็นตัวเลขที่รู้กันซึ่งตลาดมองทะลุ
ฉากทัศน์ฐาน การพิจารณาด้านกำกับดูแลกินเวลาเกือบทั้งปีงบประมาณ 2570 ดีลปิดโดยมีมาตรการแก้ไขเล็กน้อยหรือไม่มีเลย ต้นทุนการจัดหาเงินทุนอยู่ใกล้ร้อยละ 5.6 ตามโปรฟอร์มา ผลประหยัดทยอยเข้าตลอดสามปีเต็ม Jetro โตราวร้อยละ 3 ตามที่ตัวเลขปรับรายการคดีความบ่งชี้ อัตราส่วนหนี้ลดลงราวหนึ่งเท่า แต่ใกล้ 30 เดือนมากกว่า 24 เดือน เงินปันผลดูดเงิน 1.27 พันล้านต่อปี และการซื้อหุ้นคืนยังถูกระงับจนสิ้นทศวรรษ ผู้ถือหุ้นเป็นเจ้าของบริษัทที่ใหญ่ขึ้น อัตรากำไรสูงขึ้น และมีหนี้มากขึ้น ซึ่งกำไรต่อหุ้นที่รายงานต้องใช้เวลาหลายปีจึงฟื้น สมเหตุสมผลเชิงกลยุทธ์ แต่ช้าในเชิงการเงิน
ฉากทัศน์ลบ FTC เรียกร้องให้ขายกิจการบางส่วนหรือฟ้องร้อง อุปสงค์ร้านอาหารอ่อนแรง ร้านอาหารอิสระเป็นกลุ่มลูกค้าที่อ่อนไหวต่อวัฏจักรมากที่สุดในธุรกิจบริการอาหาร และผู้บริโภคก็ซึมซับเงินเฟ้อของราคาเมนูมาหลายปีแล้ว สัญญาณความตึงเครียดที่Walmart และ Target ส่งสัญญาณในปี 2569 ตกลงมาที่ฐานลูกค้าของ Jetro ก่อนจะถึงฐานลูกค้าสถาบันของ Sysco อัตรากำไรของ Jetro ถูกบีบ รายการจากคดีความปี 2569 ไม่เกิดซ้ำ และการเปรียบเทียบที่รายงานดูแย่ลงชัดเจนในปีงบประมาณ 2570 ดอกเบี้ยลงเอยสูงกว่าร้อยละ 5.6 การลดหนี้ล่าช้า คำมั่นเรื่องเงินปันผลแย่งชิงกับการชำระหนี้ และค่าความนิยมบางส่วนจาก 1.87 หมื่นล้านถูกตัดด้อยค่า นี่คือกับดักการเจือจาง คือสัดส่วนที่เล็กลงในบริษัทที่มีหนี้มากขึ้น ซึ่งกำไรที่ซื้อมาไม่พอครอบคลุมต้นทุนการจัดหาเงินทุน
สิ่งที่ต้องเฝ้าติดตาม
- ผลจาก FTC และมาตรการแก้ไข กำหนดเวลาการอนุมัติ และมีการขายกิจการส่วนใดกระทบฐานสาขาหรือไม่
- การออกหลักทรัพย์เพิ่มเติม อัตราดอกเบี้ยเฉลี่ยถ่วงน้ำหนัก อายุตราสาร และสัดส่วนหุ้นกู้อาวุโสกับหุ้นกู้ด้อยสิทธิ ทุก 100 จุดฐานบน 2.09 หมื่นล้านคิดเป็นกำไรก่อนภาษี 209 ล้าน
- ผลประกอบการของ Jetro ก่อนปิดดีล โดยเฉพาะว่าการเติบโตของกำไรจากการดำเนินงานจะย้อนกลับไปราวร้อยละ 3 หรือไม่ เมื่อรายการจากคดีความหลุดออกจากฐานเปรียบเทียบ
- การสรุปการบัญชีซื้อกิจการ สินทรัพย์ไม่มีตัวตน 1.0 หมื่นล้านและค่าความนิยม 1.87 หมื่นล้านยังเป็นตัวเลขเบื้องต้น การปันส่วนไปที่สินทรัพย์ไม่มีตัวตนมากขึ้นหมายถึงค่าตัดจำหน่ายมากขึ้นและช่องว่างที่กว้างขึ้นระหว่างตัวเลขตามบัญชีกับตัวเลขปรับปรุง
- ดอกเบี้ยที่จ่ายเป็นเงินสด ไม่ใช่ดอกเบี้ยจ่ายทางบัญชี ค่าธรรมเนียมผูกพันวงเงินสะพานและต้นทุนการออกตราสารเป็นเงินสดจริงที่ไม่เคยปรากฏใน EBITDA ปรับปรุง
- หนี้สุทธิรายไตรมาส เปรียบเทียบการลดหนี้จริงกับราว 2.0 พันล้านต่อปีที่คำมั่นหนึ่งเท่าบ่งชี้
- ความสามารถจ่ายปันผลบนจำนวนหุ้นตามโปรฟอร์มา เฝ้าดูกระแสเงินสดอิสระหลังดอกเบี้ย ภาษี รายจ่ายลงทุน และความต้องการเงินสดเพื่อจ่ายปันผลที่สูงขึ้น
- ผลตอบแทนต่อเงินทุนที่ลงไป เงิน 2.9 หมื่นล้านต้องสร้างผลตอบแทนสูงกว่าต้นทุนเงินทุนผสมของ Sysco การเพิ่มขึ้นของกำไรต่อหุ้นที่วัดหลังตัดค่าตัดจำหน่าย 626 ล้านออกไม่ได้พิสูจน์เรื่องนี้
SimianX AI สามารถประกอบทั้งหมดนี้เป็นกระบวนการติดตามที่ทำซ้ำได้ โดยผสานเอกสารที่ยื่นต่อ ก.ล.ต. สหรัฐ การปรับประมาณการกำไร ความเคลื่อนไหวของราคา และความรู้สึกจากข่าว ซึ่งมีประโยชน์กับการควบรวมที่การเปิดเผยด้านกำกับดูแลและการเงินจะขยับราคา SYY นานก่อนที่ Jetro จะปรากฏในผลประกอบการที่รายงาน
- SimianX AI
- กระดานจัดอันดับคริปโตของ SimianX
- ปัจจัยพื้นฐานของ SYY บน SimianX
- ห้องบัญชาการเรียลไทม์ของ SimianX
หุ้น SYY น่าซื้อหรือไม่หลังการเสนอขาย 1 พันล้านดอลลาร์
คำตอบที่ตรงไปตรงมาขึ้นอยู่กับว่านักลงทุนยึดตัวเลขกำไรตัวใด
ที่ 78.71 ดอลลาร์ SYY อยู่ที่ 17.1 เท่าของกำไรปรับปรุงย้อนหลังสิบสองเดือน ซึ่งสมเหตุสมผลสำหรับผู้นำตลาดเชิงตั้งรับที่มีรายได้โตร้อยละ 3.9 มีสถิติขึ้นเงินปันผลต่อเนื่องกว่าห้าสิบปี และมีโปรไฟล์เงินสดแบบยืนเดี่ยวที่ดีขึ้น ปีงบประมาณ 2569 ของ Sysco แข็งแกร่ง ยอดขาย 8.46 หมื่นล้านดอลลาร์ เพิ่มร้อยละ 3.9 กำไรต่อหุ้นปรับปรุง 4.61 ดอลลาร์ เพิ่มร้อยละ 3.4 กระแสเงินสดจากการดำเนินงาน 2,638 ล้าน รายจ่ายลงทุน 700 ล้าน กระแสเงินสดอิสระราว 2.1 พันล้าน เพิ่มร้อยละ 16.3 และสภาพคล่องรวม 4.8 พันล้าน ฝ่ายบริหารให้แนวโน้มปีงบประมาณ 2570 ว่ายอดขายจะโตร้อยละ 6-7 และกำไรต่อหุ้นปรับปรุงโตร้อยละ 9-11 บนฐาน 53 สัปดาห์ โดยมีผลจากความมีประสิทธิภาพราว 100 ล้านจากกระบวนการที่ขับเคลื่อนด้วยปัญญาประดิษฐ์ช่วยหนุน
แต่บนกำไรตามบัญชีตามโปรฟอร์มาที่ 2.83 ดอลลาร์ ราคาเดียวกันคือ 27.8 เท่า และผู้ซื้อกำลังจัดหาเงินทุนสำหรับการเข้าซื้อ 2.9 หมื่นล้าน ด้วยการปันส่วนร้อยละ 99 ไปที่ค่าความนิยมและสินทรัพย์ไม่มีตัวตน พร้อมหนี้ใหม่ 2.09 หมื่นล้านที่ราวร้อยละ 5.6
การเสนอขาย 1 พันล้านดอลลาร์เป็นเรื่องที่สำคัญน้อยที่สุดที่เกิดขึ้นในเดือนนี้ เรื่องที่สำคัญคือ Sysco เผยแพร่งบโปรฟอร์มาที่แสดงว่ากำไรต่อหุ้นตามบัญชีลดลงร้อยละ 23 และอัตราส่วนหนี้สุทธิอยู่ที่ 4.89 เท่า
นักลงทุนที่เชื่อว่าการกระจายสินค้าแบบซื้อแล้วขนเองควรได้ราคาพรีเมียม ว่าอัตรากำไรร้อยละ 12.3 ของ Jetro ป้องกันได้ และว่า Sysco ลดหนี้ได้ตามกำหนด ก็มีสมมติฐานที่สอดคล้องกัน เพราะธุรกิจรวมทำกำไรต่อดอลลาร์ยอดขายได้มากกว่า Sysco ลำพังจริง ๆ ส่วนนักลงทุนที่อยากเห็นเงื่อนไขการจัดหาเงินทุนขั้นสุดท้าย ผลจาก FTC และผลประกอบการ Jetro หนึ่งไตรมาสที่ปราศจากรายการคดีความก่อนตัดสินใจ ก็มีสมมติฐานที่สอดคล้องเช่นกัน และวันสิ้นสุดก็ให้เวลาพวกเขาอย่างน้อยถึงกันยายน 2570
สิ่งที่ไม่ควรทำคือถือว่า "กำไรต่อหุ้นปรับปรุงเพิ่มขึ้นเลขหลักเดียวระดับกลางถึงสูง" เป็นภาพทั้งหมด เอกสารที่เข้าถึงได้ตอนนี้ละเอียดพอที่จะไม่มีใครต้องทำเช่นนั้น
คำถามที่พบบ่อยเกี่ยวกับการขายหุ้น 1 พันล้านดอลลาร์ของ Sysco
ผู้ถือหุ้น Sysco จะถูกเจือจางแค่ไหน
การเสนอขาย 1 พันล้านดอลลาร์เพิ่มจำนวนหุ้นร้อยละ 2.574 จาก 479,568,281 เป็น 491,913,960 หุ้น เมื่อรวมหุ้น 91.5 ล้านหุ้นที่จะออกให้เจ้าของ Jetro ผู้ถือหุ้นเดิมจะลดลงเหลือราวร้อยละ 82.20 ของฐาน 583.4 ล้านหุ้น หรือร้อยละ 81.94 หากผู้จัดจำหน่ายใช้สิทธิจัดสรรเกิน 1,851,851 หุ้นเต็มจำนวน
การเข้าซื้อ Jetro จะเพิ่มกำไรต่อหุ้นของ Sysco หรือไม่
ขึ้นอยู่กับตัวชี้วัด Sysco ให้แนวโน้มกำไรต่อหุ้นปรับปรุงเพิ่มขึ้นเลขหลักเดียวระดับกลางถึงสูงในปีแรก และร้อยละสิบถึงสิบห้าในปีที่สอง แต่งบโปรฟอร์มาของบริษัทเองแสดงกำไรต่อหุ้นปรับลดตามบัญชีที่ 2.83 ดอลลาร์ เทียบกับ 3.66 ดอลลาร์ที่รายงานจริงในปีงบประมาณ 2569 หรือลดลงร้อยละ 22.7 ความต่างนี้ถูกครอบงำโดยค่าตัดจำหน่ายสินทรัพย์ไม่มีตัวตนที่ซื้อมาปีละ 626 ล้าน ซึ่งตัวชี้วัดปรับปรุงตัดออก บวกค่าใช้จ่ายที่ไม่เกิดซ้ำ 358 ล้านสำหรับการทำธุรกรรม การรักษาพนักงาน และภาษีการโอน
Sysco รับหนี้เพิ่มเท่าใด
งบดุลตามโปรฟอร์มาแสดงหนี้ใหม่ 20,883 ล้านดอลลาร์ ซึ่งดันหนี้รวมจาก 13,516 ล้านเป็น 34,399 ล้าน และหนี้สุทธิจาก 11,730 ล้านเป็น 32,286 ล้าน อัตราส่วนหนี้สุทธิขยับจาก 2.67 เท่าเป็น 4.89 เท่าของ EBITDA ปรับปรุงในโปรฟอร์มาที่เปิดเผย เทียบกับแนวโน้มของฝ่ายบริหารที่ราว 4.5 เท่าเมื่อปิดดีล
ทำไม Sysco จึงออกหุ้นแทนที่จะกู้เพิ่ม
เพราะบริษัทกู้อยู่แล้ว 2.09 หมื่นล้าน การใช้ทุนจากหุ้นสำหรับพันล้านสุดท้ายช่วยเลี่ยงดอกเบี้ยก่อนภาษีราว 56 ล้านต่อปีที่อัตราผสมโดยนัยร้อยละ 5.6 และหนุนอันดับความน่าเชื่อถือระดับลงทุนที่เป็นตัวกำหนดต้นทุนของชุดที่เหลือ ต้นทุนคือจำนวนหุ้นที่เพิ่มขึ้นถาวรร้อยละ 2.57
FTC จะขวางดีล Sysco–Jetro ได้หรือไม่
เป็นความเสี่ยงจริง ทั้งสองฝ่ายได้รับคำขอครั้งที่สองจาก FTC เมื่อวันที่ 27 พฤษภาคม 2569 และหน่วยงานเคยขวางการเข้าซื้อ US Foods ของ Sysco ได้สำเร็จในปี 2558 วุฒิสมาชิก Booker และ Baldwin ยื่นขอให้สอบสวนอย่างละเอียดอย่างเป็นทางการในเดือนสิงหาคม 2569 หากสัญญาถูกยกเลิกเพราะเรื่องการอนุมัติจากหน่วยงานกำกับดูแล Sysco ต้องจ่ายค่าปรับ 1.164 พันล้านดอลลาร์
เงินปันผลของ Sysco เสี่ยงหรือไม่หลังการเข้าซื้อ
Sysco ให้คำมั่นว่าจะรักษาเงินปันผลปัจจุบันและสถานะผู้จ่ายปันผลชั้นสูงไว้ แต่เลขคณิตตึงขึ้น ที่อัตราที่ประกาศในปีงบประมาณ 2569 คือ 2.17 ดอลลาร์ต่อหุ้น จำนวนหุ้นหลังดีลต้องใช้เงินราว 1,268 ล้านต่อปี เทียบกับ 1,037 ล้านที่จ่ายในปีงบประมาณ 2569 ซึ่งดันอัตราการจ่ายปันผลบนกำไรสุทธิตามโปรฟอร์มาจากร้อยละ 59 เป็นราวร้อยละ 77 เงินปันผลยังไม่เสี่ยงอย่างชัดเจน แต่มันแย่งชิงทรัพยากรโดยตรงกับคำมั่นเรื่องการลดหนี้
จะเกิดอะไรกับหุ้นใหม่หากดีลล่ม
หุ้นจะยังหมุนเวียนอยู่ การเสนอขายไม่ได้ผูกเงื่อนไขกับการเข้าซื้ออย่างชัดแจ้ง Sysco จะเก็บเงินสุทธิราว 967 ล้านดอลลาร์ไว้ใช้เพื่อวัตถุประสงค์ทั่วไปของบริษัท ติดหนี้ค่าเลิกสัญญา 1.164 พันล้าน และได้จ่ายค่าธรรมเนียมผูกพันวงเงินสะพานไปแล้ว 106 ล้าน ขณะที่ผู้ถือหุ้นเดิมแบกการเจือจางร้อยละ 2.57 โดยไม่ได้กำไรจาก Jetro เลย
บทสรุป
การขายหุ้น 1 พันล้านดอลลาร์ของ Sysco ไม่ใช่เรื่องหลัก มันคือการเจือจางร้อยละ 2.57 ที่กำหนดราคาด้วยส่วนลดปกติร้อยละ 3 และระดมทุนได้เพียงชิ้นเล็กที่สุดของธุรกรรมมูลค่า 2.9 หมื่นล้านดอลลาร์
เรื่องหลักคือสิ่งที่ Sysco ต้องเปิดเผยเพื่อจะขายหุ้นนั้นได้ งบโปรฟอร์มาแสดงยอดขายเพิ่มร้อยละ 18.9 และกำไรจากการดำเนินงานเพิ่มร้อยละ 34.3 ขณะที่ดอกเบี้ยจ่ายเพิ่มเกือบสามเท่า และกำไรต่อหุ้นปรับลดตกจาก 3.66 เหลือ 2.83 ดอลลาร์ งบที่ผ่านการตรวจสอบของ Jetro แสดงธุรกิจที่ยอดเยี่ยมจริง ๆ คือ อัตรากำไรจากการดำเนินงานร้อยละ 12.3 และใช้เงินลงทุนน้อยมาก ซึ่งโตร้อยละ 3.1 ในปี 2568 มีการเร่งตัวในปี 2569 ที่ส่วนใหญ่มาจากการยอมความคดี และมีเจ้าของที่ดึงเงินออกไป 4.1 พันล้านในสามสิบเดือน การปันส่วนราคาซื้อวางร้อยละ 99.1 ของ 2.9 หมื่นล้านไว้ในค่าความนิยมและสินทรัพย์ไม่มีตัวตน การจัดหาเงินทุนมีต้นทุนผสมราวร้อยละ 5.6 บวกอีก 106 ล้านเพียงเพื่อรักษาวงเงินสะพานให้เปิดอยู่
ไม่มีข้อใดทำให้ดีลนี้เป็นความผิดพลาด การที่อัตรากำไร EBITDA ปรับปรุงร้อยละ 5.2 กลายเป็นร้อยละ 6.6 คือการยกระดับเชิงโครงสร้างที่ผู้กระจายสินค้าครบวงจรทำเองตามธรรมชาติไม่ได้ และรูปแบบซื้อแล้วขนเองก็ให้ช่องทางที่สองแก่ Sysco ในการให้บริการลูกค้าที่ตนขายอยู่แล้ว ดีลนี้อ่านได้ชัดเจนในเชิงกลยุทธ์
แต่ช่องว่างสำหรับความผิดพลาดนั้นบาง และบางในแบบที่เฉพาะเจาะจงและวัดได้ สำหรับผู้ถือหุ้น SYY ตัวเลขชี้ขาดไม่ใช่จำนวนหุ้น แต่คือกระแสเงินสดอิสระต่อหุ้นตามโปรฟอร์มา หลังหักดอกเบี้ยที่จ่ายเป็นเงินสด ภาษีที่จ่ายเป็นเงินสด รายจ่ายลงทุน และเงินปันผลที่ขยายตัว หรือราว 1.24 พันล้านดอลลาร์ของเงินสดตามดุลพินิจต่อปี เทียบกับคำมั่นลดหนี้ที่ต้องใช้ราว 2.0 พันล้าน หากช่องว่างนั้นปิดได้ด้วยการเติบโตของ EBITDA และผลประหยัดที่มาเร็ว การออกหุ้นครั้งนี้จะถูกอ่านว่าเป็นการจัดหาเงินทุนอย่างรอบคอบสำหรับดีลที่พลิกโฉมบริษัท หากปิดไม่ได้ มันจะถูกอ่านว่าเป็นครั้งแรกในอีกหลายครั้ง
อ่านเพิ่มเติม
- ดีล Copart-ACV 2569: ACVA พุ่งร้อยละ 44 เหลือส่วนต่างร้อยละ 0.9
- ดีลชิป AI ของ Amazon กับ Qualcomm: หุ้น 54 ล้านหุ้นเป็นเดิมพัน
- ดีล Nvidia กับ Hugging Face 2569: 1.29 หมื่นล้านดอลลาร์ที่ 86 เท่าของรายได้
- ดีล NextEra-Dominion 2569: คอขวด 110 กิกะวัตต์สำหรับ AI
- CoreWeave 2569: คำสั่งซื้อ AI แสนล้านดอลลาร์กับความเสี่ยงด้านหนี้
- Walmart และ Target 2569: ถอดรหัสสัญญาณความตึงเครียดของผู้บริโภคสหรัฐ
- Lululemon ต่ำกว่า 100 ดอลลาร์: แบรนด์พังหรือโอกาสหายาก
- รายจ่ายลงทุน AI 2569: บริษัทเทคยักษ์ใหญ่ใช้เงินสดไปแล้วร้อยละ 96
แหล่งอ้างอิง
- Sysco Corporation — เอกสารเพิ่มเติมของหนังสือชี้ชวน (แบบ 424B5) 16 กันยายน 2569
- Sysco Corporation — แบบ 8-K พร้อมงบตรวจสอบของ Jetro และงบโปรฟอร์มา 14 กันยายน 2569
- JRD Unico, Inc. และบริษัทในเครือ — งบการเงินรวมที่ผ่านการตรวจสอบ ปี 2568 และ 2567
- JRD Unico, Inc. และบริษัทในเครือ — งบการเงินรวมที่ยังไม่ผ่านการตรวจสอบ 26 สัปดาห์ถึง 27 มิถุนายน 2569
- Sysco Corporation — ข้อมูลทางการเงินโปรฟอร์มารวมแบบย่อที่ยังไม่ผ่านการตรวจสอบ
- JRD Unico, Inc. และบริษัทในเครือ — คำอธิบายและการวิเคราะห์ของฝ่ายจัดการ มิถุนายน 2569
- Sysco Corporation — รายงานประจำปีแบบ 10-K ปีงบประมาณ 2569
- Sysco Corporation — ประกาศการเข้าซื้อ Jetro Restaurant Depot 30 มีนาคม 2569
- Sysco Corporation — ผลประกอบการไตรมาสสี่และทั้งปีงบประมาณ 2569 วันที่ 4 สิงหาคม 2569
- Sysco Corporation — การกำหนดราคาการเสนอขายหุ้นสามัญ 15 กันยายน 2569
- คณะกรรมการการค้าแห่งสหพันธรัฐ — FTC ปิดคดีหลัง Sysco ล้มเลิกการควบรวมกับ US Foods ปี 2558
- คณะกรรมการการค้าแห่งสหพันธรัฐ — แฟ้มคดี Sysco/USF Holding/US Foods
- วุฒิสภาสหรัฐ — วุฒิสมาชิก Booker และ Baldwin เรียกร้องให้ FTC สอบสวน 26 สิงหาคม 2569
- SimianX — ปัจจัยพื้นฐานของหุ้น SYY


