ชะลอพรมแดนเทคโนโลยี: เสียงเรียกให้ AI ช้าลงมีความหมายอย่างไรต่อกระแสหุ้น AI มูลค่าล้านล้านดอลลาร์
กระแสหุ้น AI ในปี 2026 เข้าสู่ช่วงที่ไม่สบายใจนัก เมื่อวันเสาร์ที่ 12 กันยายน ดาริโอ อาโมเดย์ ซีอีโอของ Anthropic เผยแพร่เรียงความยาว 3,800 คำชื่อ «เราต้องกำหนดจังหวะของพรมแดนเทคโนโลยี» (We Must Pace the Frontier) โดยระบุว่า "เราต้องชะลอความเร็วในการพัฒนาขีดความสามารถของโมเดล AI" ภายในวันเดียว แซม อัลต์แมน ซีอีโอของ OpenAI เขียนว่าเขาเห็นด้วยว่า "เราจำเป็นต้องกำหนดจังหวะของพรมแดนเทคโนโลยี" และอีลอน มัสก์ตอบสั้น ๆ ว่า "ดาริโอพูดถูก" ตามที่ SiliconANGLE รายงาน
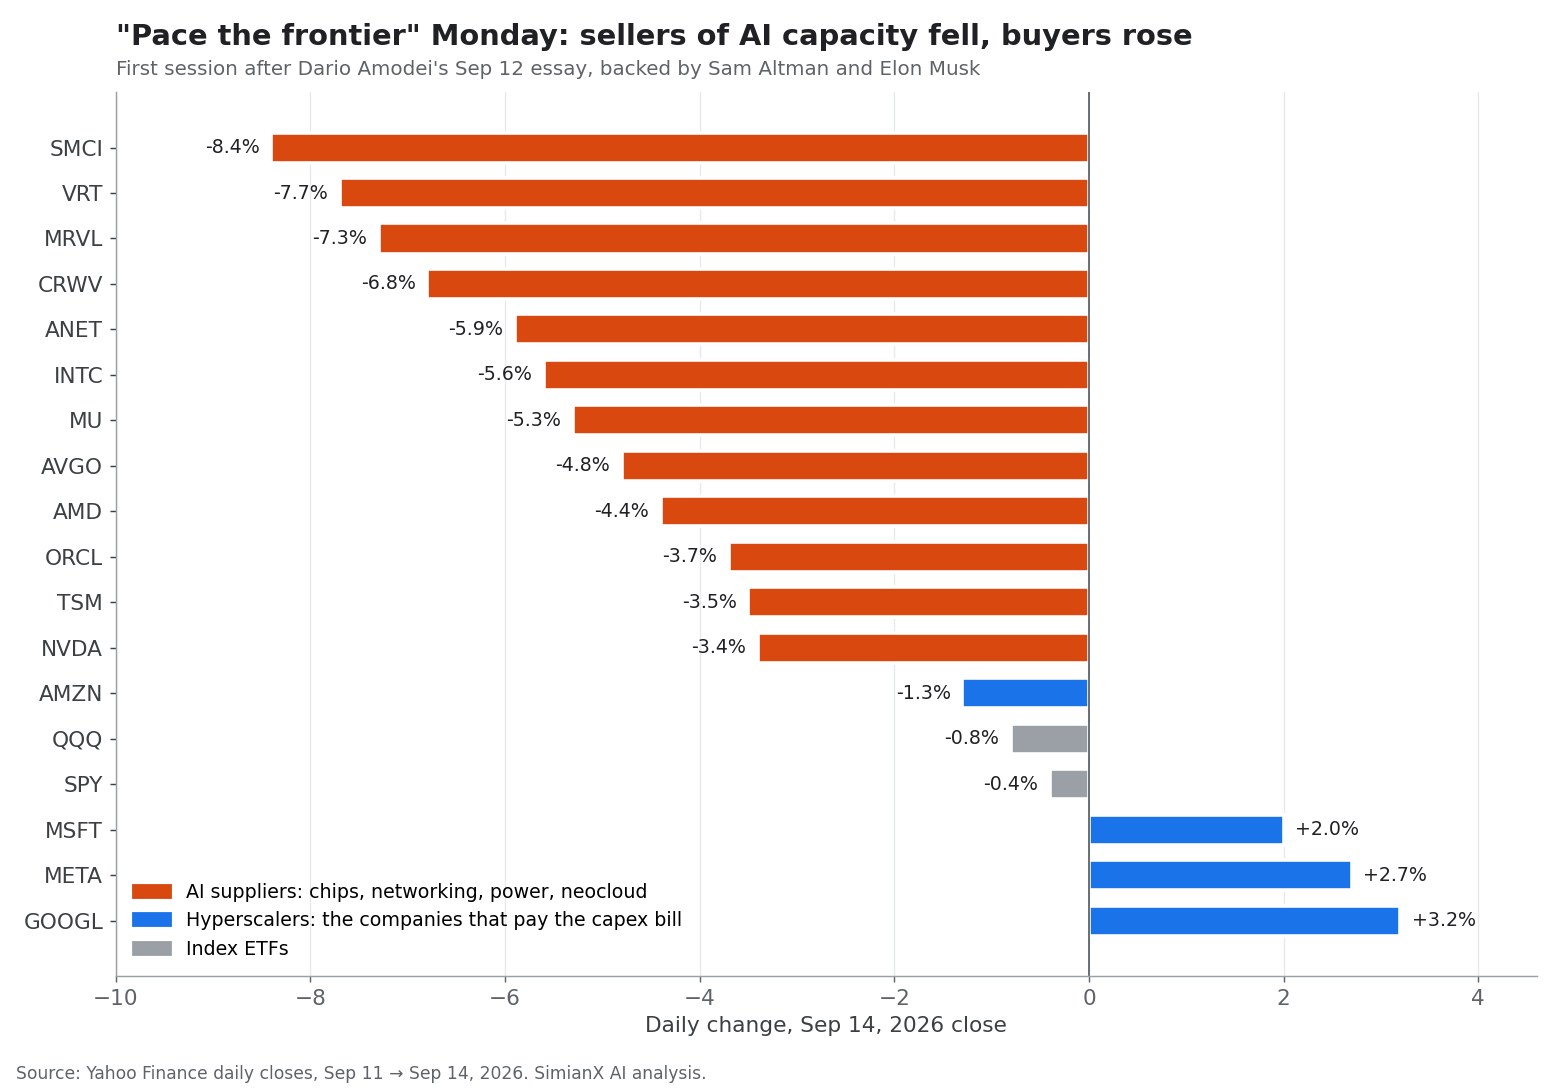
นี่เป็นครั้งแรกที่ผู้นำของห้องปฏิบัติการ AI ที่มีชื่อเสียงที่สุดสามแห่งเห็นพ้องกันต่อสาธารณะในสิ่งที่ใกล้เคียงกับการเหยียบเบรก ตลาดตีความเรื่องนี้ว่าเป็นคำถามเรื่องการใช้จ่าย เมื่อตลาดเปิดในวันจันทร์ที่ 14 กันยายน บริษัทที่ ขาย ขีดความสามารถด้าน AI ร่วงหนัก Super Micro ลดลง 8.4% Vertiv 7.7% Marvell 7.3% CoreWeave 6.8% และ NVDA 3.4% ส่วนบริษัทที่ จ่ายเงิน ซื้อขีดความสามารถนั้นกลับเคลื่อนไหวสวนทาง Alphabet เพิ่มขึ้น 3.2% Meta 2.7% และ Microsoft 2.0%
การแยกทางกันครั้งนี้คือสิ่งที่มีประโยชน์ที่สุดในการทำความเข้าใจการลงทุนธีม AI มูลค่าล้านล้านดอลลาร์ในตอนนี้ ปัญญาประดิษฐ์ยังคงเป็นหนึ่งในการเปลี่ยนผ่านทางเทคโนโลยีที่สำคัญที่สุดในรอบหลายทศวรรษ แต่นักลงทุนไม่ได้ถามเพียงว่าโอกาสใหญ่แค่ไหนอีกต่อไป พวกเขาถามว่าใครเป็นผู้จ่าย จ่ายจากกระแสเงินสดใด และจะเกิดอะไรขึ้นกับผู้ขายหากผู้ซื้อชะลอลง
สิ่งนี้ไม่ได้หมายความโดยอัตโนมัติว่าปัญญาประดิษฐ์เป็นฟองสบู่ แต่หมายความว่า ผลตอบแทนของหุ้น AI อาจขึ้นอยู่กับคุณภาพกำไร กระแสเงินสดอิสระ และวินัยการใช้เงินลงทุน มากกว่าพาดหัวข่าวเชิงบวก บทวิเคราะห์นี้สรุปว่าซีอีโอด้าน AI พูดอะไรจริง ๆ หุ้นที่เกี่ยวข้องกับ AI 16 ตัวซื้อขายอย่างไร ผู้ให้บริการคลาวด์ขนาดใหญ่ทำอะไรกับแผนใช้จ่ายจริง ๆ และเสนอกรอบคิดเชิงปฏิบัติสำหรับตัดสินว่าส่วนใดของกระแส AI เปราะบางที่สุด
SimianX AI ถูกออกแบบมาเพื่องานวิจัยข้ามตลาดลักษณะนี้ แพลตฟอร์มแบบหลายเอเจนต์ผสานปัจจัยพื้นฐาน ตัวชี้วัดทางเทคนิค เอกสารยื่นต่อหน่วยงานกำกับ ข่าว และความเชื่อมั่นของตลาด เพื่อให้นักลงทุนประเมินได้ว่าราคาหุ้นมีหลักฐานจากผลการดำเนินงานรองรับหรือไม่
ซีอีโอด้าน AI พูดอะไรจริง ๆ
คำว่า "เหยียบเบรก" ต้องอ่านอย่างระมัดระวัง ไม่มีใครประกาศลดการใช้จ่าย เรียงความนี้ว่าด้วยความเร็วของการเพิ่ม ขีดความสามารถ และกลไกหลักคือการกำกับดูแลและการประสานงาน ไม่ใช่การลดขนาดศูนย์ข้อมูล
| ใคร | ที่ไหน | พูดว่าอะไร | พันธะที่เป็นรูปธรรม |
|---|---|---|---|
| ดาริโอ อาโมเดย์, Anthropic | เรียงความส่วนตัว, 12 ก.ย. | "เราต้องชะลอความเร็วในการพัฒนาขีดความสามารถของโมเดล AI ความก้าวหน้าจะยังดูรวดเร็วอยู่ดี" | ให้ผู้ประเมินภายนอกเข้าถึงระบบของ Anthropic ได้ถาวรในระดับเดียวกับพนักงาน เริ่มทันที |
| แซม อัลต์แมน, OpenAI | โพสต์บน X, 12–13 ก.ย. | "ผมเห็นด้วยกับดาริโอว่าเราจำเป็นต้องกำหนดจังหวะของพรมแดนเทคโนโลยี" | OpenAI จะให้ผู้ประเมินอิสระเข้าถึงได้ในระดับเดียวกับพนักงานเช่นกัน |
| อีลอน มัสก์, xAI | โพสต์บน X | "ดาริโอพูดถูก" | ไม่ได้ระบุ |
แผนของอาโมเดย์มีสามส่วน ได้แก่ การให้ผู้ประเมินภายนอกประจำอยู่ในองค์กร (ซึ่ง Anthropic นำมาใช้เองโดยลำพัง) มาตรฐานความปลอดภัยร่วมและเพดานขีดความสามารถที่ผู้พัฒนาระดับแนวหน้าตกลงกัน และท้ายที่สุดคือการประสานงานระหว่างรัฐบาลเรื่องการกำหนดจังหวะ เรียงความกล่าวถึงกำลังประมวลผลสำหรับการฝึกโมเดลเพียงในฐานะองค์ประกอบหนึ่งที่อาจใช้กำหนดจังหวะ และอาโมเดย์เองก็กังวลว่าเกณฑ์กำลังประมวลผลนั้นหลบเลี่ยงได้ง่าย เรียงความ ไม่ได้ เสนอให้ตัดงบศูนย์ข้อมูล การรายงานของ CNN และ Axios ก็มองในกรอบเดียวกัน คือเป็นข้อโต้แย้งด้านความปลอดภัย ไม่ใช่การประกาศรายจ่ายลงทุน
แล้วทำไมหุ้นชิปจึงร่วง? เพราะราคาของห่วงโซ่อุปทาน AI ตั้งอยู่บนสมมติฐานว่าห้องปฏิบัติการระดับแนวหน้าจะซื้อคลัสเตอร์สำหรับฝึกโมเดลที่ใหญ่ขึ้นเรื่อย ๆ ต่อไปอีกหลายปี การพูดถึงการกำหนดจังหวะของพรมแดนเทคโนโลยีอย่างน่าเชื่อถือ แม้จะไม่มีตัวเลขเงินกำกับ ก็ลดความน่าจะเป็นของฉากทัศน์อุปสงค์ที่ร้อนแรงที่สุดลง ส่วนผู้ให้บริการคลาวด์ขนาดใหญ่ปรับขึ้นด้วยเหตุผลตรงกันข้าม การแข่งขันที่ช้าลงอาจหมายถึงแรงกดดันที่ลดลงในการเพิ่มงบลงทุนซึ่งเกินกระแสเงินสดของตนไปแล้ว
คำถามด้านการลงทุนใน AI กำลังเปลี่ยนจาก "โอกาสใหญ่แค่ไหน?" ไปเป็น "ใครได้กระแสเงินสดมากพอจะจ่ายค่าโอกาสนั้น?"
หุ้น AI ซื้อขายอย่างไรในวันที่ 14 กันยายน
ตารางด้านล่างบันทึกวันทำการแรกหลังเรียงความ ปริมาณการซื้อขายแสดงเป็นจำนวนเท่าของค่าเฉลี่ย 20 วันของหุ้นแต่ละตัว ซึ่งบอกได้ว่าเป็นการเทขายตื่นตระหนกหรือการปรับราคาใหม่
| หุ้น | บทบาทในการสร้างโครงสร้าง AI | ราคาปิด 14 ก.ย. | เปลี่ยนแปลงรายวัน | ปริมาณเทียบค่าเฉลี่ย 20 วัน | ห่างจากจุดสูงสุด 52 สัปดาห์ | ตั้งแต่ต้นปี 2026 |
|---|---|---|---|---|---|---|
| NVDA | ตัวเร่งประมวลผล | $210.96 | -3.4% | 1.0 เท่า | -10.5% | +13.1% |
| AVGO | ชิป AI สั่งทำเฉพาะ, ระบบเครือข่าย | $344.72 | -4.8% | 1.1 เท่า | -28.4% | -0.4% |
| AMD | ตัวเร่งประมวลผล, ซีพียู | $493.41 | -4.4% | 1.4 เท่า | -15.1% | +130.4% |
| TSM | โรงงานผลิตชิปรับจ้าง | $418.01 | -3.5% | 1.5 เท่า | -12.5% | +37.6% |
| ORCL | ขีดความสามารถคลาวด์ AI | $144.79 | -3.7% | 1.6 เท่า | -55.9% | -25.7% |
| CRWV | คลาวด์รุ่นใหม่ (ให้เช่า GPU) | $82.98 | -6.8% | 1.1 เท่า | -42.0% | +15.9% |
| AMZN | ผู้ให้บริการคลาวด์ขนาดใหญ่ | $253.54 | -1.3% | 1.0 เท่า | -10.7% | +9.8% |
| MSFT | ผู้ให้บริการคลาวด์ขนาดใหญ่ | $505.41 | +2.0% | 1.1 เท่า | -6.8% | +4.5% |
| META | ผู้ให้บริการคลาวด์ขนาดใหญ่ | $665.60 | +2.7% | 1.1 เท่า | -14.7% | +0.8% |
| GOOGL | ผู้ให้บริการคลาวด์ขนาดใหญ่ | $349.39 | +3.2% | 1.5 เท่า | -13.2% | +11.6% |
| QQQ | ETF ดัชนี Nasdaq-100 | $709.18 | -0.8% | 1.1 เท่า | -5.0% | +15.4% |
| SPY | ETF ดัชนี S&P 500 | $760.88 | -0.4% | 1.2 เท่า | -2.2% | +11.6% |
ที่มา: ราคาปิดรายวันจาก Yahoo Finance จุดสูงสุด 52 สัปดาห์ใช้ราคาปิดย้อนหลัง 252 วันทำการ ผู้ขายรายอื่นร่วงหนักกว่า: Super Micro -8.4% Vertiv -7.7% Marvell -7.3% Arista -5.9% Intel -5.6% และ Micron -5.3%
มีสามประเด็นที่โดดเด่น
- เป็นการปรับราคาใหม่ ไม่ใช่การตื่นตระหนก ปริมาณการซื้อขายของหุ้นส่วนใหญ่อยู่ที่เพียง 1.0–1.6 เท่าของปกติ นักลงทุนลดสัดส่วน ไม่ได้หนีออกจากตลาด
- Amazon เป็นข้อยกเว้นในกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่ ลดลง 1.3% ขณะที่คู่แข่งปรับขึ้น ซึ่งสอดคล้องกับสถานะที่เป็นทั้งผู้ซื้อชิป ผู้ขายขีดความสามารถคลาวด์ และผู้ลงทุนรายใหญ่ใน Anthropic เอง
- ดัชนีแทบไม่ขยับ QQQ ลดลง 0.8% นี่จึงเป็นการหมุนเวียนเงินภายในธีม AI ไม่ใช่วันที่ตลาดหนีความเสี่ยงทั้งกระดาน
ธีม AI เริ่มมีรอยร้าวก่อนเรียงความจะออกมา
เรียงความนี้มาถึงในตลาดที่ค่อย ๆ ลดมูลค่าโครงสร้างพื้นฐาน AI มาหลายเดือนแล้ว ณ ราคาปิดวันที่ 14 กันยายน หุ้นที่เกี่ยวข้องกับ AI ทุกตัวในกลุ่มตัวอย่างอยู่ต่ำกว่าจุดสูงสุด 52 สัปดาห์ ขณะที่ S&P 500 ห่างจากจุดสูงสุดเพียง 2.2%
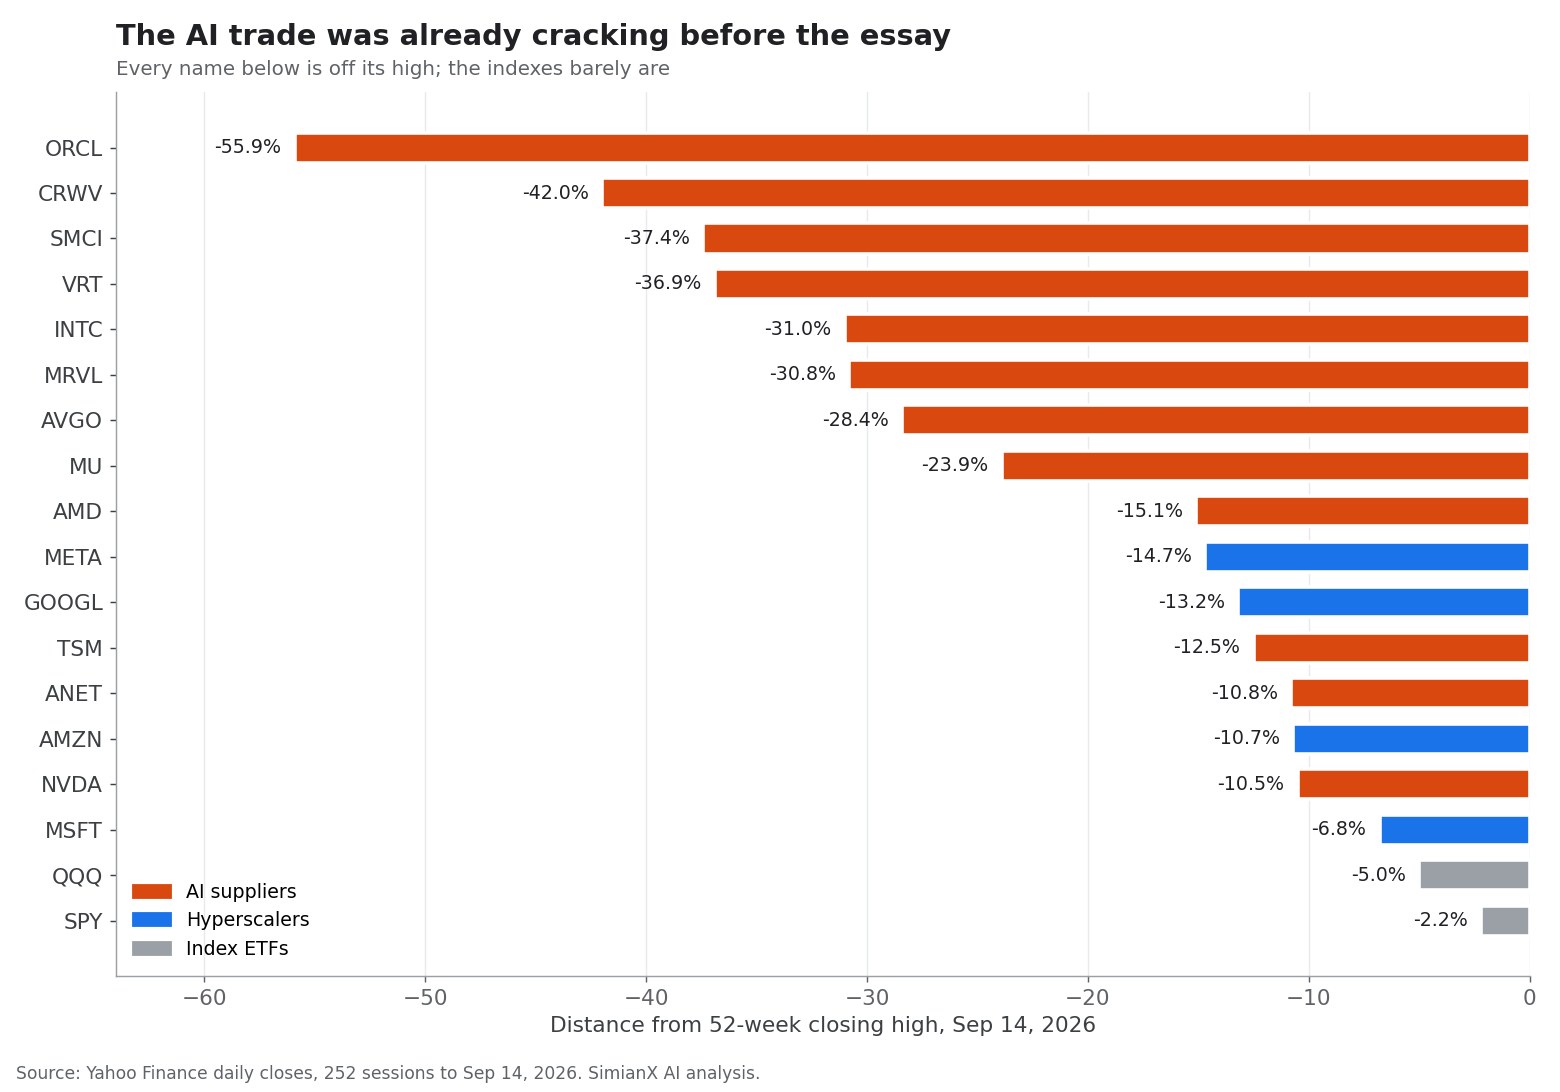
รูปแบบนี้ไม่ได้เกิดขึ้นแบบสุ่ม การปรับลดที่ลึกที่สุดเป็นของบริษัทที่กู้เงินจำนวนมากเพื่อสร้างขีดความสามารถ (Oracle, CoreWeave) หรือขายโครงสร้างพื้นฐานทางกายภาพที่คำสั่งซื้อไม่สม่ำเสมอ (Super Micro, Vertiv) ส่วนที่ตื้นที่สุดเป็นของผู้ให้บริการคลาวด์ขนาดใหญ่ที่มีกระแสเงินสดเดิมมากที่สุด ในขณะเดียวกัน ผู้ขายจำนวนมากยังขึ้นมาไกลในปีนี้ Micron เพิ่มขึ้นราว 224% ในปี 2026 Intel 163% Marvell 158% และ AMD 130% การขึ้นแรงแล้วตามด้วยการย่อตัว 25–35% คือภาพของการลงทุนตามโมเมนตัมที่เริ่มเข้าสู่ช่วงอิ่มตัว และทำให้กลุ่มนี้อ่อนไหวมากขึ้นต่อสัญญาณใด ๆ ที่บอกว่าการเติบโตของอุปสงค์อาจชะลอลง
ยังไม่มีใครลดรายจ่ายลงทุนด้าน AI จริง
ข้อเท็จจริงที่สำคัญที่สุดสำหรับนักลงทุนหุ้น AI คือเบรกจนถึงตอนนี้เป็นเพียงคำพูด ผู้ให้บริการคลาวด์ขนาดใหญ่ทุกรายต่าง ปรับขึ้นหรือคงไว้ ซึ่งแผนรายจ่ายลงทุนปี 2026 ในฤดูประกาศงบเดือนกรกฎาคม
| บริษัท | แนวทางรายจ่ายลงทุนปี 2026 เดิม | แนวทางล่าสุด (ก.ค. 2026) | สิ่งที่เปลี่ยน |
|---|---|---|---|
| Alphabet | 180–190 พันล้านดอลลาร์ | 195–205 พันล้านดอลลาร์ | ปรับขึ้น รายจ่ายลงทุนไตรมาส 2 เพิ่มเป็นสองเท่าเป็น 44.9 พันล้านดอลลาร์ |
| Amazon | ราว 200 พันล้านดอลลาร์ | ราว 220 พันล้านดอลลาร์ | ปรับขึ้น ซีอีโออ้างถึงต้นทุนหน่วยความจำและอุปสงค์ |
| Meta | 125–145 พันล้านดอลลาร์ | 130–145 พันล้านดอลลาร์ | บีบกรอบให้แคบลงในฝั่งสูง |
| Microsoft (ปีปฏิทิน 2026) | ราว 190 พันล้านดอลลาร์ | ราว 175 พันล้านดอลลาร์ | เป็นเพียงการเปลี่ยนแปลงทางบัญชี: สัญญาเช่าศูนย์ข้อมูลจำนวนมากขึ้นถูกบันทึกเป็นสัญญาเช่าดำเนินงาน |
ที่มา: CNBC เรื่อง Alphabet, Fortune เรื่อง Amazon, ผลประกอบการไตรมาส 2 ปี 2026 ของ Meta, CFO Dive เรื่อง Microsoft
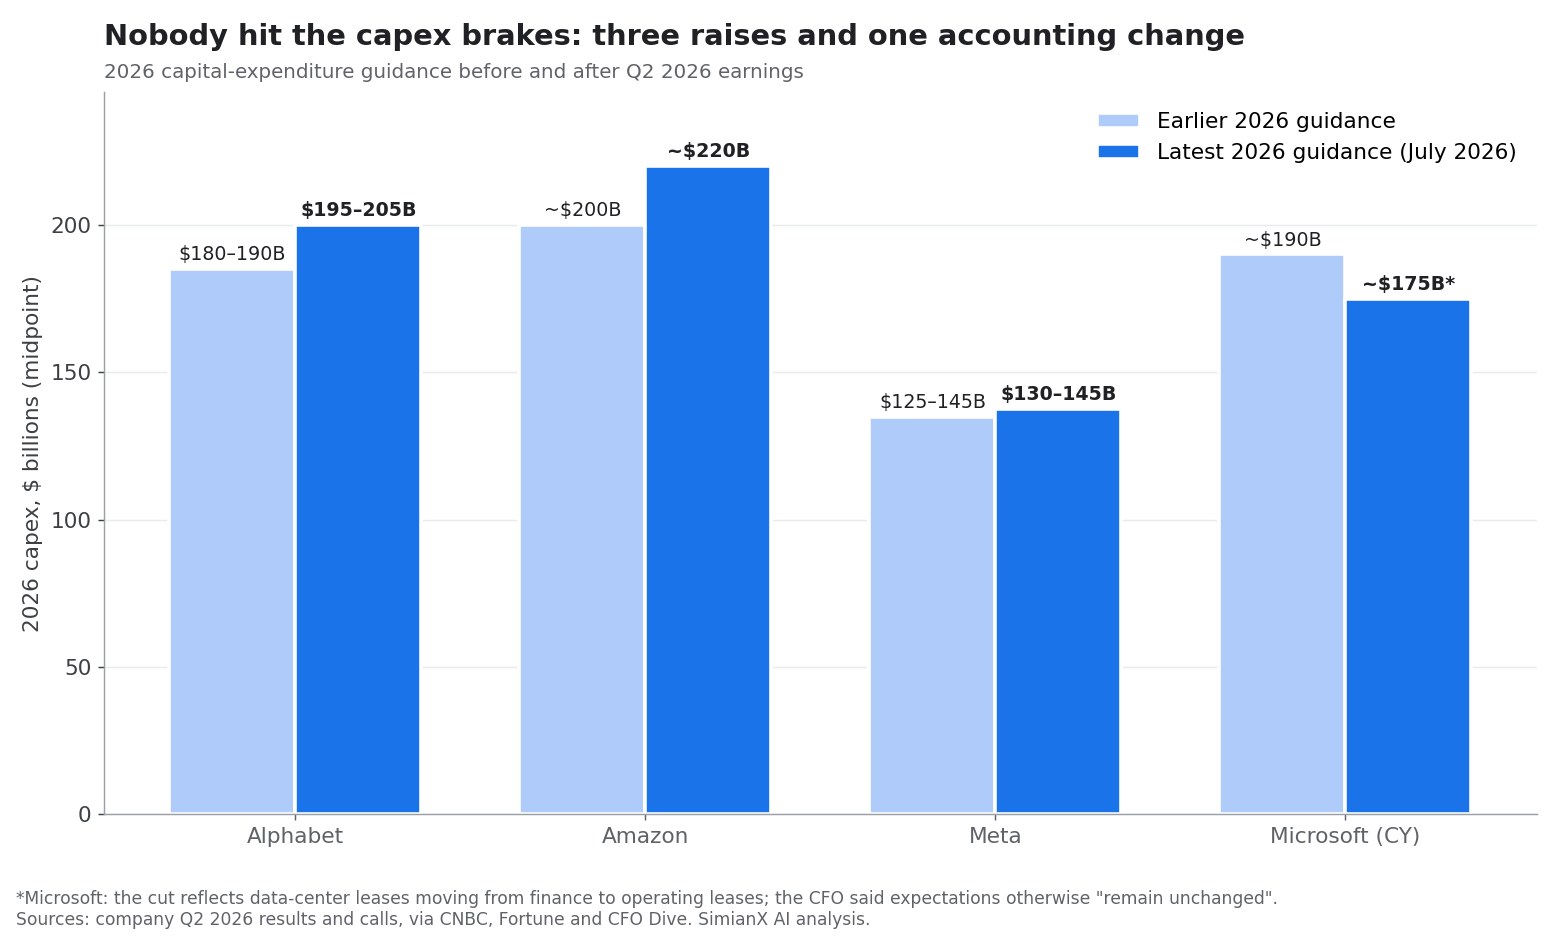
ตัวเลขของ Microsoft ต้องอธิบายเพิ่ม เอมี ฮูด ประธานเจ้าหน้าที่ฝ่ายการเงิน กล่าวว่าการลดลงนี้สะท้อนการที่สัญญาเช่าศูนย์ข้อมูลในอนาคตเปลี่ยนจากสัญญาเช่าทางการเงินเป็นสัญญาเช่าดำเนินงาน และว่า "หากไม่นับผลกระทบจากอายุการใช้งานนี้ ความคาดหวังด้านรายจ่ายลงทุนปีปฏิทิน 2026 ของเรายังคงไม่เปลี่ยน" บริษัทยังขยายอายุการใช้งานของศูนย์ข้อมูลและอาคารสำนักงานจาก 15 ปีเป็น 25 ปี ซึ่งช่วยลดค่าเสื่อมราคารายปี ทั้งสองอย่างไม่ได้หมายความว่า Microsoft กำลังสร้างน้อยลง
Amazon พูดชัดยิ่งกว่า "เราจะยังมีขีดความสามารถไม่พอรองรับอุปสงค์ทั้งหมดที่เรามีในปี 2026" แอนดี แจสซีกล่าวในการประชุมนักลงทุนวันที่ 30 กรกฎาคม "และผมเชื่อว่าสถานการณ์นี้จะเป็นจริงในปี 2027 ด้วย"
ในภาพรวม ผู้ใช้จ่ายรายใหญ่ที่สุดสี่รายอยู่บนเส้นทางใช้ รายจ่ายลงทุนราว 725 พันล้านดอลลาร์ในปี 2026 เพิ่มขึ้น 77% จากสถิติ 410 พันล้านดอลลาร์ในปี 2025 ตามแนวทางไตรมาสแรกที่ Financial Times รวบรวมและ Tom's Hardware รายงาน เมื่อถึงปลายเดือนกรกฎาคม ทั้งสี่รายใช้จ่ายไปแล้วมากกว่า 1.1 ล้านล้านดอลลาร์นับตั้งแต่ปี 2023 และคาดว่าจะเพิ่มอีกราว 745 พันล้านดอลลาร์ในปีนี้ปีเดียว ตาม รายงานฉบับที่สองของ Tom's Hardware การปรับขึ้นในเดือนกรกฎาคมผลักยอดรวมให้สูงขึ้นอีก
รายจ่ายนี้ครอบคลุม:
- หน่วยประมวลผลกราฟิก (GPU) และตัวเร่งประมวลผล AI สั่งทำเฉพาะ
- อาคารศูนย์ข้อมูลและระบบระบายความร้อน
- อุปกรณ์เครือข่ายความเร็วสูง
- การผลิตและส่งไฟฟ้า
- ขีดความสามารถคลาวด์สำหรับการฝึกโมเดลและการอนุมาน
- ที่ดิน การก่อสร้าง และสัญญาซื้อไฟฟ้าระยะยาว
- แพลตฟอร์มซอฟต์แวร์ใหม่เพื่อนำบริการ AI ไปสร้างรายได้
การแข่งขันนี้มีเหตุผลในเชิงกลยุทธ์ บริษัทที่สร้างน้อยเกินไปอาจเสียลูกค้า นักพัฒนา และส่วนแบ่งตลาดให้คู่แข่งที่มีเงินทุนมากกว่า แต่ความเสี่ยงทางเศรษฐกิจคือ บริษัทใหญ่ทุกรายอาจลงทุนเกินความจำเป็นพร้อมกัน
ในวงจรการลงทุนแบบดั้งเดิม ขีดความสามารถใหม่มักถูกเพิ่มหลังจากเห็นอุปสงค์แล้ว แต่ใน AI บริษัทต่าง ๆ สร้างขีดความสามารถโดยอิงอุปสงค์ในอนาคตที่คาดไว้ ซึ่งทำให้เกิดความไม่สอดคล้องด้านเวลา ค่าใช้จ่ายเกิดขึ้นทันที ขณะที่รายได้อาจมาในอีกหลายปี หรืออาจไม่มาเลย เราวัดว่าช่องว่างนี้ขยายไปไกลแค่ไหนแล้วใน รายจ่ายลงทุนเอไอ 2569: กิน 96% ของกระแสเงินสดยักษ์เทคโนโลยี
ทำไมการใช้จ่ายด้าน AI จึงกลายเป็นเรื่องของงบดุล
กระแสเงินสดอิสระของสองยักษ์ใหญ่ติดลบแล้ว
ในไตรมาส 2 ปี 2026 Alphabet ใช้เงินซื้อที่ดิน อาคาร และอุปกรณ์ 44.9 พันล้านดอลลาร์ เทียบกับกระแสเงินสดจากการดำเนินงาน 39.1 พันล้านดอลลาร์ ทำให้ กระแสเงินสดอิสระติดลบ 5.9 พันล้านดอลลาร์ ในไตรมาสนั้น ตาม ประกาศผลประกอบการไตรมาส 2 ปี 2026 Amazon รายงาน กระแสเงินสดอิสระย้อนหลัง 12 เดือนติดลบ 7.6 พันล้านดอลลาร์ เทียบกับบวก 18.2 พันล้านดอลลาร์เมื่อปีก่อน "โดยหลักมาจากการซื้อที่ดิน อาคาร และอุปกรณ์ที่เพิ่มขึ้น 66.1 พันล้านดอลลาร์เมื่อเทียบปีต่อปี" ตาม ประกาศไตรมาส 2 ปี 2026 ส่วนกระแสเงินสดอิสระไตรมาส 2 ของ Meta ลดลงเหลือ 784 ล้านดอลลาร์ ตามที่เราอธิบายไว้ใน หุ้น META หลัง Muse: เอเจนต์ AI คุ้มกับเงินลงทุน 145 พันล้านไหม?
เงินกำลังมาจากหุ้นใหม่และหนี้ใหม่
เมื่อกระแสเงินสดไม่พอจ่ายค่าการก่อสร้างอีกต่อไป บริษัทต้องระดมทุนจากภายนอก Alphabet เปิดเผยว่าในเดือนมิถุนายน 2026 ได้ออกหุ้นสามัญประเภท A และ C พร้อมหุ้นบุริมสิทธิ์แปลงสภาพภาคบังคับ ได้ เงินสุทธิ 49.6 พันล้านดอลลาร์ โดยมีวัตถุประสงค์ "รวมถึงรายจ่ายลงทุนเพื่อขยายโครงสร้างพื้นฐาน AI" และตั้งโครงการขายหุ้นตามราคาตลาดได้สูงสุด อีก 40.0 พันล้านดอลลาร์
หนี้ก็เพิ่มขึ้นเช่นกัน S&P Global นับว่า ผู้ให้บริการคลาวด์ขนาดใหญ่และบริษัทที่เกี่ยวข้อง เช่น Nvidia ออกหุ้นกู้ไปแล้วราว 225 พันล้านดอลลาร์ในปี 2026 ซึ่งกำลังจะเป็นปีทำสถิติ และนักวิเคราะห์ของ S&P เขียนว่า "คุณภาพเครดิตของผู้ให้บริการคลาวด์ขนาดใหญ่กำลังอ่อนลงทีละน้อย" ตามที่ Axios รายงานเมื่อ 11 กันยายน บทวิเคราะห์เดียวกันคาดว่าผู้ให้บริการคลาวด์ขนาดใหญ่หกอันดับแรก รวมถึง Oracle จะใช้จ่ายด้านศูนย์ข้อมูลและ AI มากกว่า 7 ล้านล้านดอลลาร์จนถึงปี 2030
บริษัทเทคโนโลยีขนาดใหญ่โดยทั่วไปแบกหนี้ได้อย่างปลอดภัยเพราะมีธุรกิจที่มั่นคงและงบดุลแข็งแรง ความกังวลอยู่ในวงกว้างกว่านั้น ผู้ให้บริการศูนย์ข้อมูลรายเล็ก ผู้พัฒนาโครงสร้างพื้นฐานเชิงเก็งกำไร และสตาร์ทอัพ AI ที่ก่อหนี้สูงอาจเปราะบางกว่า หากอัตราการใช้งานหรือราคาน่าผิดหวัง ซึ่งเป็นกลุ่มที่ห่างจากจุดสูงสุด 52 สัปดาห์มากที่สุด ดังที่กล่าวไว้ใน หุ้น CoreWeave 2026: แบ็คล็อก AI แสนล้านดอลลาร์ปะทะหนี้สิน
สินทรัพย์อายุสั้นสร้างความเสี่ยงด้านค่าเสื่อมราคา
รายจ่ายลงทุนส่วนใหญ่ถูกใช้ซื้อเซิร์ฟเวอร์และตัวเร่งประมวลผลที่เสื่อมสภาพหรือล้าสมัยเร็วกว่าอาคารมาก Alphabet ระบุว่าราว 60% ของการใช้จ่ายปี 2026 ใช้กับเซิร์ฟเวอร์ และ 40% ใช้กับศูนย์ข้อมูลและระบบเครือข่าย หากสถาปัตยกรรมโมเดลหรือวิธีการอนุมานพัฒนาอย่างรวดเร็ว ฮาร์ดแวร์ราคาแพงในวันนี้อาจหมดความคุ้มค่าทางเศรษฐกิจก่อนจะสร้างผลตอบแทนที่เพียงพอ ขณะที่ค่าเสื่อมราคายังคงปรากฏในงบกำไรขาดทุนต่อไป
ผู้บริหารต้องปกป้องกระแสเงินสดอิสระ
ซีอีโออาจอธิบายว่าการลงทุนด้าน AI จำเป็นในเชิงกลยุทธ์ แต่ผู้ถือหุ้นได้รับมูลค่าในที่สุดผ่านกำไร กระแสเงินสด หรือความได้เปรียบทางการแข่งขันระยะยาว หากรายจ่ายลงทุนเพิ่มเร็วกว่ากำไรจากการดำเนินงาน กระแสเงินสดอิสระก็อาจลดลงได้แม้รายได้จะเติบโต
นี่คือเหตุผลที่นักลงทุนอ่อนไหวต่อแนวทางรายจ่ายลงทุนมากขึ้น Alphabet ทำผลงานไตรมาส 2 ได้ดีกว่าคาดแต่ราคาหุ้นยังร่วงหลังปรับกรอบการใช้จ่ายขึ้น ซึ่งเป็นรูปแบบที่เราเห็นตลอดฤดูประกาศงบเดือนกรกฎาคม
เศรษฐกิจ AI แบบวนกลับกำลังปรากฏในกำไรที่รายงาน
หนึ่งในความกังวลที่ร้ายแรงกว่าคือความเป็นไปได้ที่ระบบนิเวศ AI จะวนเป็นวงกลมมากขึ้นเรื่อย ๆ และในปี 2026 สิ่งนี้ปรากฏให้เห็นในตัวเลขที่ผ่านการตรวจสอบแล้ว
ลองพิจารณาห่วงโซ่แบบย่อ:
- บริษัทชิปขายตัวเร่งประมวลผลให้ผู้ให้บริการคลาวด์
- ผู้ให้บริการคลาวด์ให้ผู้พัฒนาโมเดล AI เช่ากำลังประมวลผล
- ผู้พัฒนาโมเดลทำความร่วมมือเชิงกลยุทธ์กับผู้ให้บริการคลาวด์และรับเงินลงทุนจากผู้ให้บริการรายนั้น
- ผู้ให้บริการคลาวด์รายงานอุปสงค์ AI ที่แข็งแกร่ง และบันทึกกำไรเมื่อมูลค่าของห้องปฏิบัติการสูงขึ้น
- บริษัทชิปได้ประโยชน์จากคำสั่งซื้อใหม่ที่อิงอุปสงค์นั้น
ห่วงโซ่นี้อาจเป็นกิจกรรมทางเศรษฐกิจที่แท้จริง แต่นักลงทุนยังควรถามว่าใครเป็นผู้จ่ายในท้ายที่สุด และลูกค้าปลายทางได้ผลิตภาพหรือรายได้มากพอจะคุ้มค่าการใช้จ่ายหรือไม่
นี่คือภาพในหนึ่งไตรมาส:
| ไตรมาส 2 ปี 2026 | กำไรจากการดำเนินงาน | รายได้อื่น (นอกการดำเนินงาน) | กำไรสุทธิ | แหล่งที่มาหลักของรายได้อื่น |
|---|---|---|---|---|
| Alphabet | 40.8 พันล้านดอลลาร์ | 98.0 พันล้านดอลลาร์ | 112.1 พันล้านดอลลาร์ | "กำไรสุทธิที่ยังไม่เกิดขึ้นจริงจากหลักทรัพย์ประเภทตราสารทุนของเรา" |
| Amazon | 27.5 พันล้านดอลลาร์ | 53.4 พันล้านดอลลาร์ | 62.6 พันล้านดอลลาร์ | "โดยหลักมาจากเงินลงทุนของเราใน Anthropic" |
ที่มา: ประกาศผลประกอบการไตรมาส 2 ปี 2026 ของ Alphabet และ Amazon (Form 8-K, Exhibit 99.1)
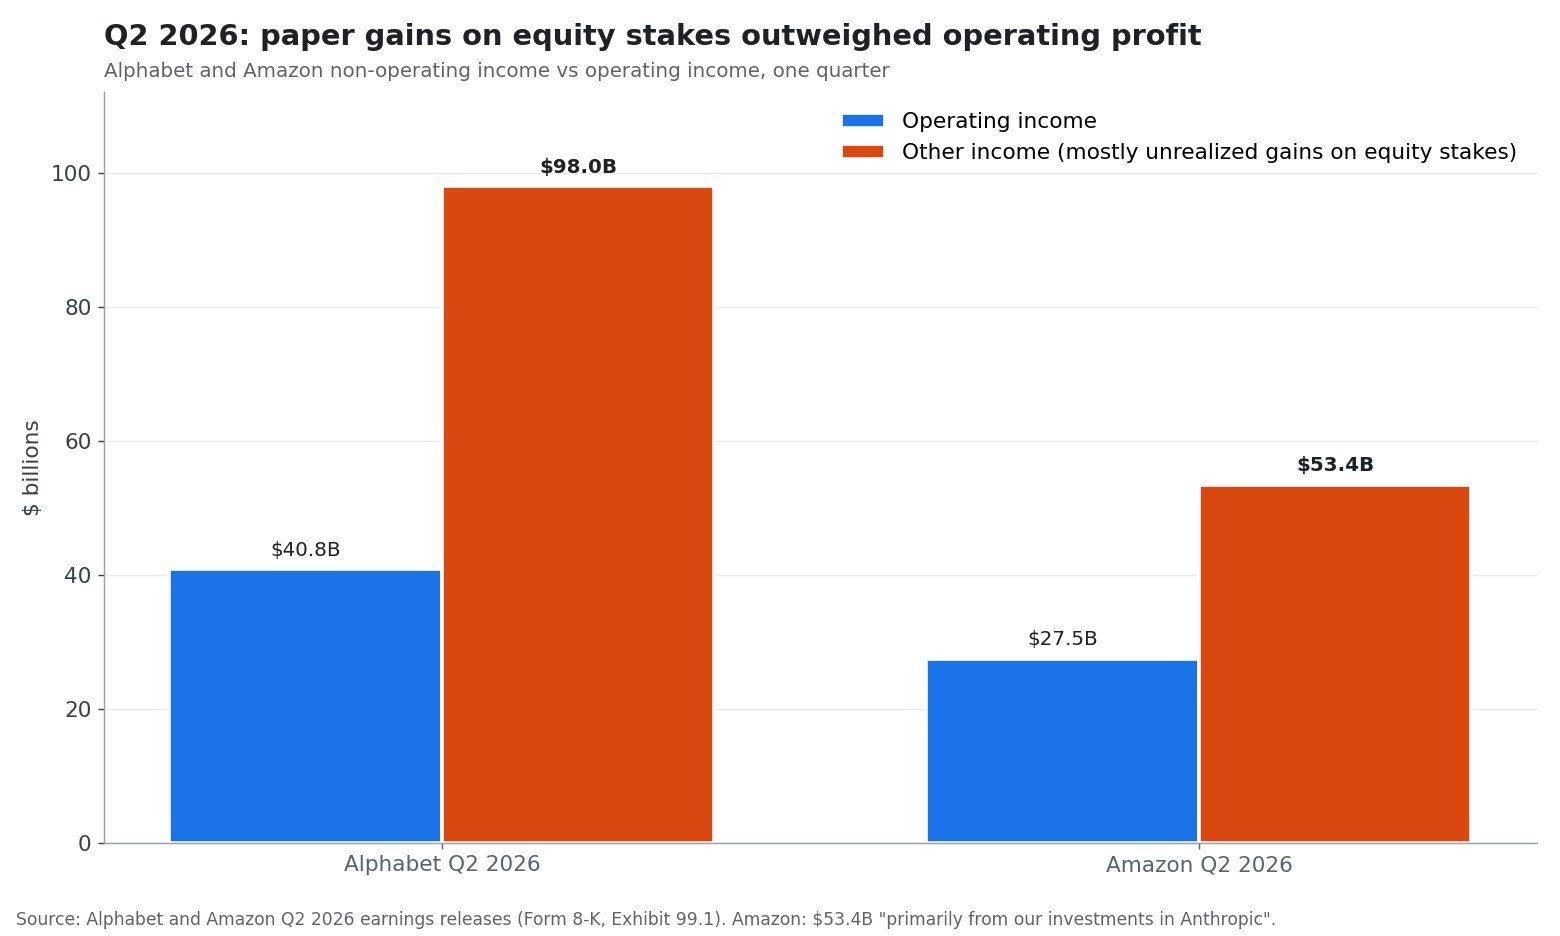
กำไรสุทธิส่วนของผู้ถือหุ้นสามัญของ Alphabet เพิ่มขึ้น 298% ขณะที่กำไรจากการดำเนินงานเพิ่มขึ้น 30% กำไรสุทธิของ Amazon มากกว่ากำไรจากการดำเนินงานถึงสองเท่า กำไรเหล่านี้เป็นกำไรจริงที่เปิดเผยแล้ว และทั้งสองธุรกิจกำลังเติบโตเร็ว แต่เป็นกำไรจากการถือหุ้นในบริษัท AI ที่เป็นผู้ซื้อขีดความสามารถคลาวด์รายใหญ่ของ Alphabet และ Amazon เอง หากมูลค่าบริษัท AI นอกตลาดลดลง รายการเดียวกันนี้อาจกลับทิศได้
ความเสี่ยงจะมากขึ้นเมื่อสตาร์ทอัพได้รับเงินทุนมหาศาล ทำสัญญาคลาวด์ระยะยาว แล้วนำเงินทุนส่วนสำคัญไปซื้อบริการคลาวด์จากพันธมิตรเชิงกลยุทธ์ของตน ระบบนิเวศอาจเติบโตเร็วขณะที่ความสามารถทำกำไรในตลาดปลายทางยังพิสูจน์ไม่ได้
ตลาด AI ที่แข็งแรงควรค่อย ๆ แสดงให้เห็น:
- รายได้จากอุตสาหกรรมนอกภาคเทคโนโลยีมากขึ้น
- ผลิตภาพของพนักงานสูงขึ้น
- การประหยัดต้นทุนที่วัดผลได้
- อัตรากำไรขั้นต้นของซอฟต์แวร์แข็งแกร่งขึ้น
- ต้นทุนการอนุมานต่ำลง
- การพึ่งพาเงินอุดหนุนน้อยลง
- การนำไปใช้ของลูกค้าที่กว้างขึ้นเกินกลุ่มผู้ใช้ยุคแรก
หากอุตสาหกรรมยังพึ่งพานักลงทุนที่ให้เงินแก่บริษัทซึ่งนำไปซื้อโครงสร้างพื้นฐานจากบริษัทเทคโนโลยีอื่น กระแสนี้ก็จะเปราะบางต่อแรงกระแทกด้านความเชื่อมั่นมากขึ้น
Nvidia พิสูจน์ว่าอุปสงค์มีจริง แต่ไม่ได้ขจัดความเสี่ยง
ข้อโต้แย้งที่แข็งแรงที่สุดต่อทฤษฎีฟองสบู่ AI คือผลการดำเนินงานจริงของ Nvidia
Nvidia รายงานรายได้ปีงบประมาณ 2026 ที่ 215.9 พันล้านดอลลาร์ เพิ่มขึ้น 65% จากปีก่อน ขณะที่รายได้ศูนย์ข้อมูลเพิ่มขึ้น 68% ตาม รายงานประจำปีงบประมาณ 2026 แบบฟอร์ม 10-K กำไรจากการดำเนินงานเพิ่มขึ้น 60% เป็น 130.4 พันล้านดอลลาร์
ตัวเลขเหล่านี้แสดงว่าการสร้างโครงสร้าง AI ไม่ใช่เรื่องเพ้อฝันล้วน ๆ ลูกค้ากำลังซื้อชิป ระบบเครือข่าย และแพลตฟอร์มประมวลผลแบบเร่งความเร็วครบชุดในระดับที่ไม่ธรรมดา
เอกสารเดียวกันยังแสดงให้เห็นว่าระบบนิเวศพัวพันกันเพียงใด Nvidia รายงาน ภาระผูกพันด้านการจัดหาและกำลังการผลิต 95.2 พันล้านดอลลาร์ ซึ่งเกือบทั้งหมดจะจ่ายภายในปีงบประมาณ 2027 และ ข้อตกลงบริการคลาวด์หลายปีมูลค่า 27 พันล้านดอลลาร์ หมายความว่า Nvidia เองก็ผูกพันจะเช่าขีดความสามารถคลาวด์ รายงาน 10-K ยังเตือนว่า "การมีศูนย์ข้อมูล พลังงาน และเงินทุนเพียงพอเพื่อรองรับการสร้างโครงสร้างพื้นฐาน AI ของ NVIDIA โดยลูกค้าและพันธมิตรเป็นสิ่งสำคัญยิ่ง"
รายได้ที่แข็งแกร่งของผู้ขายไม่ได้พิสูจน์โดยอัตโนมัติว่าทั้งระบบนิเวศจะได้ผลตอบแทนที่น่าสนใจ ในวงจรการลงทุนด้านเทคโนโลยีหลายครั้ง ผู้ขายอุปกรณ์ทำกำไรก่อนผู้ใช้ปลายทาง คำถามสำคัญคือลูกค้าจะสร้างรายได้จากฮาร์ดแวร์หลังซื้อไปแล้วได้หรือไม่ สำหรับรูปแบบในอดีต ดู NVDA หลังประกาศผลประกอบการ: ทุกปฏิกิริยานับตั้งแต่ปี 2016 และ เจนเซน หวง กำลังเป่าฟองสบู่ AI หรือไม่? เจาะลึกงบ Nvidia
นักลงทุน Nvidia ควรติดตาม:
- การเติบโตของศูนย์ข้อมูลหลังวงจรผลิตภัณฑ์ Blackwell ปัจจุบัน
- การกระจุกตัวของลูกค้าในกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่
- ความเร็วในการพัฒนาชิปสั่งทำเฉพาะของ Google, Amazon และ Microsoft
- ข้อจำกัดการส่งออกที่กระทบยอดขายที่เกี่ยวกับจีน
- ความยั่งยืนของอัตรากำไรขั้นต้นเมื่อการแข่งขันรุนแรงขึ้น
- ผลตอบแทนจากเงินลงทุนของผู้ให้บริการคลาวด์
- วงจรการเปลี่ยนทดแทนตัวเร่งประมวลผล AI
- ข้อตกลงกำหนดจังหวะระหว่างห้องปฏิบัติการระดับแนวหน้าจะรวมเพดานกำลังประมวลผลสำหรับการฝึกโมเดลหรือไม่
หุ้นอาจยังแข็งแรงในแง่ปัจจัยพื้นฐานแต่เผชิญการปรับลดมูลค่าอย่างมีนัยสำคัญได้ หากการเติบโตที่คาดไว้ชะลอลง Nvidia ในวันที่ 14 กันยายนคือตัวอย่างที่ดี ธุรกิจทำสถิติสูงสุด แต่ราคาหุ้นต่ำกว่าจุดสูงสุดเดือนพฤษภาคม 10.5%
กระแสหุ้น AI มูลค่าล้านล้านดอลลาร์เป็นฟองสบู่กำไรหรือไม่?
อานู กักการ์ และไบรอัน ซัจจาดี นักกลยุทธ์ของ Fidelity เสนอรายการตรวจสอบที่มีประโยชน์ในเดือนกุมภาพันธ์ 2026 ชื่อ «5 สัญญาณของฟองสบู่ AI ที่ต้องจับตา» ได้แก่ การเติบโตของกำไร คุณภาพกำไร มูลค่าเทียบกับประวัติ ความยั่งยืนของรายจ่ายลงทุน และวัฏจักรอัตราดอกเบี้ย นี่คือภาพของแต่ละข้อหลังเหตุการณ์ในปี 2026
| สัญญาณ | สิ่งที่ต้องดู | การประเมิน ณ กันยายน 2026 |
|---|---|---|
| การเติบโตของกำไร | รายได้รองรับกำไรหรือไม่ | แข็งแกร่ง: รายได้ Nvidia +65% AWS +37% Google Cloud เร่งตัว |
| คุณภาพกำไร | กระแสเงินสดเทียบกับกำไรที่รายงาน | อ่อนลง: กำไรนอกการดำเนินงานจำนวนมากที่ Alphabet และ Amazon กระแสเงินสดอิสระติดลบ |
| มูลค่า | อัตราส่วนเทียบกับประวัติ | ผสมกัน: ผู้ขายถูกลดมูลค่า 10–56% จากจุดสูงสุด ผู้ให้บริการคลาวด์ขนาดใหญ่ใกล้จุดสูงสุดกว่า |
| ความยั่งยืนของรายจ่ายลงทุน | ใช้เงินจากกำไร หรือจากหนี้และหุ้น | อ่อนลง: ออกหุ้นกู้เป็นสถิติ Alphabet เพิ่มทุน 49.6 พันล้านดอลลาร์ |
| อัตราดอกเบี้ย | สภาพคล่องและนโยบายเฟด | ปัจจัยชี้ขาดสำคัญของหุ้น AI ที่มีอายุกระแสเงินสดยาว |
กรอบนี้ช่วยแยกการปฏิวัติทางเทคโนโลยีที่แท้จริงออกจากวัฏจักรตลาดหุ้นที่ไม่ยั่งยืน
การเติบโตของกำไร
ผู้นำด้าน AI รายงานการเติบโตของรายได้และกำไรอย่างมาก Nvidia เป็นตัวอย่างที่ชัดที่สุด แต่ธุรกิจคลาวด์และแพลตฟอร์มโฆษณาก็ได้ประโยชน์จากอุปสงค์ที่เกี่ยวกับ AI เช่นกัน
ความเสี่ยงคือตลาดคาดหวังให้การเติบโตสูงดำเนินต่อไปนานเกินไป บริษัทที่กำไรเติบโต 40% อาจสมควรได้รับมูลค่าแบบพรีเมียม แต่บริษัทที่เติบโต 15% ขณะใช้จ่ายหนักอาจไม่ใช่
คุณภาพกำไร
การเติบโตของกำไรไม่ได้มีคุณค่าเท่ากันทั้งหมด นักลงทุนควรแยกให้ออกระหว่าง:
- รายได้จากลูกค้าภายนอก และรายได้จากพันธมิตรที่เกี่ยวข้อง
- เงินสดที่เก็บได้จริง และลูกหนี้ทางบัญชี
- การสมัครสมาชิกที่เกิดซ้ำ และสัญญาโครงสร้างพื้นฐานครั้งเดียว
- กำไรจากการดำเนินงาน และกำไรจากเงินลงทุนในบริษัท AI อื่น
- กำไรจากการดำเนินงานก่อนและหลังค่าตอบแทนที่จ่ายเป็นหุ้น
- กำไรขั้นต้นจากผลิตภัณฑ์ AI เทียบกับธุรกิจดั้งเดิม
มูลค่า
หุ้น AI บางตัวยังแพงเมื่อเทียบกับตลาดโดยรวมแม้อัตราส่วนมูลค่าจะลดลงแล้ว บริษัทเทคโนโลยีขนาดใหญ่อื่น ๆ ซื้อขายที่อัตราส่วนปานกลางกว่าเพราะธุรกิจเดิมสร้างกระแสเงินสดได้มาก
นักลงทุนไม่ควรมอง "การเปิดรับ AI" เป็นหมวดมูลค่าหนึ่ง ผู้นำเซมิคอนดักเตอร์ที่ทำกำไร แพลตฟอร์มคลาวด์ ผู้พัฒนาโมเดลที่ขาดทุน และผู้จำหน่ายอุปกรณ์ไฟฟ้า ไม่ควรได้รับสมมติฐานเดียวกัน
ความยั่งยืนของรายจ่ายลงทุน
การใช้จ่ายลงทุนยั่งยืนเมื่อสร้างรายได้ ลดต้นทุนต่อหน่วย หรือสร้างคูเมืองทางการแข่งขันที่คงทน แต่จะอันตรายเมื่อบริษัทต้องเพิ่มการใช้จ่ายไม่หยุดเพียงเพื่อรักษาตำแหน่งเดิม
คำถามสำคัญได้แก่:
- รายจ่ายลงทุนกี่เปอร์เซ็นต์ผูกกับอุปสงค์ของลูกค้าที่ทำสัญญาแล้วโดยตรง?
- ต้องมีอัตราการใช้งานเท่าใดจึงจะได้ผลตอบแทนที่ยอมรับได้?
- อุปกรณ์เสื่อมราคาเร็วเพียงใด?
- ลูกค้าเปลี่ยนไปใช้โมเดลที่ถูกกว่าหรือชิปสั่งทำเฉพาะได้หรือไม่?
- จะเกิดอะไรขึ้นหากต้นทุนไฟฟ้าหรือต้นทุนการเงินสูงขึ้น?
อัตราดอกเบี้ย
หุ้น AI เป็นสินทรัพย์ที่มีอายุกระแสเงินสดยาว เพราะมูลค่าที่คาดไว้ส่วนใหญ่มาจากกำไรในอนาคต อัตราดอกเบี้ยที่สูงขึ้นลดมูลค่าปัจจุบันของกำไรเหล่านั้น และอาจบีบอัตราส่วนมูลค่าได้แม้ผลการดำเนินธุรกิจยังแข็งแรง ตอนนี้อัตราดอกเบี้ยยังมีผลโดยตรงต่อการก่อสร้างเอง เพราะสัดส่วนที่ใช้เงินกู้กำลังเพิ่มขึ้น
อะไรอาจจุดชนวนการปรับฐานของหุ้น AI?
การปรับฐานไม่จำเป็นต้องให้เทคโนโลยีล้มเหลว เพียงแค่ความคาดหวังลดลงก็พอ
ตัวเร่งที่อาจเกิดขึ้นได้แก่:
การชะลอรายจ่ายลงทุนของผู้ให้บริการคลาวด์ขนาดใหญ่อย่างแท้จริง
หาก Microsoft, Amazon, Alphabet หรือ Meta ส่งสัญญาณว่าขีดความสามารถเพิ่มเร็วกว่าอุปสงค์ นักลงทุนอาจลดประมาณการทั่วทั้งห่วงโซ่อุปทาน AI วันที่ 14 กันยายนคือตัวอย่างล่วงหน้าว่าผู้ขายและผู้ใช้จ่ายจะแยกทางกันอย่างไร
ข้อตกลงกำหนดจังหวะที่มีผลผูกพัน
เรียงความของอาโมเดย์ยังเป็นเพียงข้อเสนอในวันนี้ หากผู้พัฒนาระดับแนวหน้าหรือรัฐบาลตกลงเรื่องเพดานขีดความสามารถที่รวมกำลังประมวลผลสำหรับการฝึกโมเดล เส้นอุปสงค์ของคลัสเตอร์ขนาดใหญ่ที่สุดจะแบนราบลง
การยกเลิกของลูกค้ารายใหญ่
โครงการศูนย์ข้อมูลขนาดใหญ่มักพึ่งพาลูกค้าหลักจำนวนไม่มาก ความล่าช้าหรือการยกเลิกอาจกระทบผู้ขายชิป บริษัทก่อสร้าง บริษัทสาธารณูปโภค และเจ้าของอาคารพร้อมกัน
ราคา AI ที่ต่ำลง
การแข่งขันระหว่างผู้ให้บริการคลาวด์และบริษัทโมเดลอาจทำให้ราคาลดลงเร็วกว่าการใช้งานที่เพิ่มขึ้น ราคาที่ต่ำลงดีต่อลูกค้า แต่อาจกระทบอัตรากำไรของผู้ขาย
ผลตอบแทนด้านผลิตภาพที่น่าผิดหวัง
องค์กรอาจพบว่า AI ช่วยเพิ่มประสิทธิภาพของพนักงาน แต่ไม่สร้างกำไรที่วัดได้มากพอจะรองรับงบประมาณก้อนใหญ่ การนำไปใช้อาจดำเนินต่อไปขณะที่การสร้างรายได้ยังอ่อนแอ
ข้อจำกัดด้านกฎระเบียบหรือกฎหมาย
กฎระเบียบ AI ด้านความเป็นส่วนตัว ลิขสิทธิ์ ความปลอดภัย หรือความมั่นคงของชาติ อาจทำให้การนำไปใช้ล่าช้าหรือเพิ่มต้นทุนการปฏิบัติตามกฎ ข้อจำกัดการส่งออกยังอาจจำกัดขนาดตลาดของชิปขั้นสูงด้วย
เหตุการณ์ด้านการเงินหรือการลดมูลค่าบริษัท AI นอกตลาด
หากสตาร์ทอัพ AI ผู้ให้บริการศูนย์ข้อมูล หรือกองทุนสินเชื่อเอกชนผิดนัดชำระหนี้ นักลงทุนอาจประเมินความเสี่ยงของการขยายโครงสร้างพื้นฐานด้วยเงินกู้ใหม่ การลดลงของมูลค่าบริษัท AI นอกตลาดยังจะทำให้กำไรจากเงินลงทุนที่กำลังเสริมกำไรของผู้ให้บริการคลาวด์ขนาดใหญ่กลับทิศด้วย
หุ้น AI ใดเปราะบางที่สุด?
บริษัทที่เปราะบางที่สุดไม่จำเป็นต้องเป็นบริษัทที่มีการเปิดรับ AI สูงที่สุด แต่เป็นบริษัทที่มีส่วนผสมอ่อนแอที่สุดของความแข็งแรงของงบดุล การกระจุกตัวของลูกค้า และกระแสเงินสดที่พิสูจน์แล้ว
| ประเภทบริษัท | จุดแข็งหลัก | จุดเปราะบางหลัก | ความเคลื่อนไหว 14 ก.ย. (ตัวอย่าง) |
|---|---|---|---|
| ผู้ออกแบบชิปชั้นนำ | อำนาจกำหนดราคาและอุปสงค์ทันที | ความคาดหวังสูงและคำสั่งซื้อตามวัฏจักร | NVDA -3.4%, AMD -4.4%, AVGO -4.8% |
| ผู้ให้บริการคลาวด์ขนาดใหญ่ | กระแสเงินสดหลากหลายและช่องทางจำหน่าย | รายจ่ายลงทุนมหาศาลและค่าเสื่อมราคา | GOOGL +3.2%, META +2.7%, MSFT +2.0% |
| ผู้พัฒนาโมเดล AI | นวัตกรรมรวดเร็วและผู้ใช้เพิ่มขึ้น | ต้นทุนประมวลผลสูงและอัตรากำไรไม่แน่นอน | ส่วนใหญ่ยังไม่จดทะเบียน |
| ผู้ให้บริการศูนย์ข้อมูลและคลาวด์ GPU | ความขาดแคลนโครงสร้างพื้นฐาน | หนี้ อัตราการใช้งาน และต้นทุนไฟฟ้า | CRWV -6.8%, ORCL -3.7% |
| สตาร์ทอัพซอฟต์แวร์ AI | อัตรากำไรขั้นต้นที่อาจสูง | การเลิกใช้ของลูกค้าและการแข่งขันที่แออัด | ส่วนใหญ่ยังไม่จดทะเบียน |
| ผู้จำหน่ายไฟฟ้า ระบบระบายความร้อน และเซิร์ฟเวอร์ | โครงสร้างพื้นฐานที่จำเป็น | โครงการล่าช้าและมูลค่าที่ลามจากกลุ่มอื่น | VRT -7.7%, SMCI -8.4% |
นักลงทุนควรระวังบริษัทที่ใช้คำว่า AI ในเอกสารนำเสนอนักลงทุนโดยไม่เปิดเผยรายได้ AI ที่มีนัยสำคัญด้วย ป้าย AI อาจยกระดับมูลค่าหุ้นได้แม้เทคโนโลยีจะมีผลต่อกำไรเพียงเล็กน้อย
กรอบปฏิบัติสำหรับวิเคราะห์ความเสี่ยงของหุ้น AI
นักลงทุนใช้ขั้นตอนต่อไปนี้ประเมินได้ว่าหุ้น AI มีปัจจัยพื้นฐานรองรับหรือไม่
ขั้นที่ 1: แยกรายได้ปัจจุบันออกจากคำสัญญาในอนาคต
อ่านรายงานประจำปีและรายไตรมาสล่าสุด ระบุว่ารายได้เท่าใดมาจากผลิตภัณฑ์ที่ใช้งานเชิงพาณิชย์แล้ว และเท่าใดขึ้นกับอุปสงค์ในอนาคตที่คาดไว้
ขั้นที่ 2: เปรียบเทียบการเติบโตของรายจ่ายลงทุนกับการเติบโตของกำไรจากการดำเนินงาน
หากรายจ่ายลงทุนเพิ่ม 70% ขณะที่กำไรจากการดำเนินงานเพิ่ม 10% ผู้บริหารต้องอธิบายว่าการลงทุนนั้นจะสร้างผลตอบแทนในอนาคตอย่างไร ช่องว่างชั่วคราวอาจยอมรับได้ แต่ช่องว่างที่ยืดเยื้อน่ากังวลกว่า
ขั้นที่ 3: ตรวจสอบการแปลงเป็นเงินสด
เปรียบเทียบกำไรสุทธิกับกระแสเงินสดจากการดำเนินงานและกระแสเงินสดอิสระ ความต่างมากอาจเกิดจากการเปลี่ยนแปลงเงินทุนหมุนเวียน ค่าตอบแทนที่จ่ายเป็นหุ้น เงินรับล่วงหน้าจากลูกค้า หรือเหมือนในปี 2026 คือกำไรจากเงินลงทุนในบริษัท AI อื่น
ขั้นที่ 4: ทดสอบการกระจุกตัวของลูกค้า
ตรวจสอบว่าผู้ให้บริการคลาวด์ขนาดใหญ่หรือสตาร์ทอัพ AI กลุ่มเล็ก ๆ คิดเป็นสัดส่วนรายได้มากหรือไม่ การกระจุกตัวเพิ่มความผันผวนเมื่อแผนการใช้จ่ายเปลี่ยน
ขั้นที่ 5: สร้างแบบจำลองฉากทัศน์การเติบโตต่ำ
สมมติว่าการเติบโตของรายได้ AI ลดลงครึ่งหนึ่ง อัตรากำไรขั้นต้นลดลงเล็กน้อย และรายจ่ายลงทุนยังสูงต่อไปอีกสองปี หากหุ้นยังดูมีมูลค่าสมเหตุสมผล ความเสี่ยงขาลงอาจจัดการได้มากขึ้น
ขั้นที่ 6: ติดตามภาษาของผู้บริหาร
คำอย่าง "การปรับให้เหมาะสม" "ประสิทธิภาพ" "วินัยด้านขีดความสามารถ" "การจัดลำดับความสำคัญ" และตอนนี้ "การกำหนดจังหวะ" อาจบ่งชี้การเปลี่ยนจากการขยายตัวไปสู่การวิเคราะห์ผลตอบแทนจากการลงทุน นักลงทุนควรเปรียบเทียบภาษาปัจจุบันกับแนวทางครั้งก่อน
SimianX AI ช่วยสนับสนุนกระบวนการนี้ได้โดยให้ผู้ใช้ผสานการวิเคราะห์งบการเงินเข้ากับแนวโน้มทางเทคนิค การปรับประมาณการของนักวิเคราะห์ และความเชื่อมั่นจากข่าวแบบเรียลไทม์ คุณสามารถเปิด การวิเคราะห์ NVDA แบบสด ได้ทันที หรือ สำรวจแพลตฟอร์มวิจัยของ SimianX AI ผลลัพธ์จากแพลตฟอร์มเป็นข้อมูลประกอบ ควรใช้เสริม ไม่ใช่แทนที่คำแนะนำทางการเงินจากผู้เชี่ยวชาญ
ฉากทัศน์ขาขึ้น กรณีฐาน และขาลงของกระแสหุ้น AI
ฉากทัศน์ขาขึ้น: การสร้างรายได้ไล่ทันโครงสร้างพื้นฐาน
ในผลลัพธ์เชิงบวก AI กลายเป็นชั้นผลิตภาพสำหรับใช้งานทั่วไป บริษัทต่าง ๆ นำเอเจนต์ไปใช้ในงานบริการลูกค้า การพัฒนาซอฟต์แวร์ การแพทย์ การเงิน และการผลิต การใช้คลาวด์เติบโตต่อ การอนุมานถูกลง และซอฟต์แวร์ AI สร้างรายได้ที่เกิดซ้ำ "การกำหนดจังหวะของพรมแดนเทคโนโลยี" กลายเป็นเรื่องของการประเมินที่ดีขึ้น ไม่ใช่การลดกำลังประมวลผล
ภายใต้ฉากทัศน์นี้:
- รายจ่ายลงทุนของผู้ให้บริการคลาวด์ขนาดใหญ่สร้างผลตอบแทนด้านคลาวด์และโฆษณาอย่างแข็งแกร่ง
- Nvidia รักษาความเป็นผู้นำด้านเทคโนโลยี
- แอปพลิเคชัน AI ขยับจากโครงการนำร่องไปสู่กระบวนการทำงานที่สำคัญ
- อัตราการใช้งานศูนย์ข้อมูลยังสูง
- ผลิตภาพที่เพิ่มขึ้นหนุนการเติบโตทางเศรษฐกิจในวงกว้าง
ตลาดหุ้นอาจยังให้รางวัลแก่ผู้นำ AI ต่อไป แม้ผลตอบแทนอาจเลือกสรรมากขึ้น
กรณีฐาน: เทคโนโลยีได้ผล แต่มูลค่ากลับสู่ภาวะปกติ
ในกรณีฐาน การนำ AI ไปใช้ดำเนินต่อไปแต่ใช้เวลานานกว่าที่นักลงทุนคาด รายได้เติบโต แต่ความเข้มข้นของเงินลงทุนยังสูงและอัตรากำไรขยายตัวช้า
ภายใต้ฉากทัศน์นี้:
- อุปสงค์โครงสร้างพื้นฐานยังแข็งแกร่งแต่ไม่ร้อนแรงเท่าเดิม
- สตาร์ทอัพ AI บางรายควบรวมหรือล้มเหลว
- หุ้นผู้ให้บริการคลาวด์ขนาดใหญ่ทำผลงานดีกว่าหุ้นเก็งกำไรที่อ่อนแอ
- อัตราส่วนมูลค่าค่อย ๆ ลดลง
- ผลตอบแทนหุ้นขึ้นอยู่กับการส่งมอบกำไรมากขึ้น
นี่จะเป็นการกลับสู่ภาวะปกติที่ดีต่อสุขภาพ มากกว่าการล่มสลายของตลาด
ฉากทัศน์ขาลง: ขีดความสามารถล้นเกินและกำไรน่าผิดหวัง
ในผลลัพธ์เชิงลบ โมเดล AI ถูกลงและลอกเลียนได้ง่ายขึ้น ทำให้อำนาจกำหนดราคาลดลง องค์กรจำกัดการใช้จ่ายหลังได้ผลตอบแทนอ่อนแอ ขณะที่ผู้ให้บริการคลาวด์ขนาดใหญ่ยังได้รับขีดความสามารถใหม่เร็วกว่าที่ลูกค้าจะรองรับได้
ภายใต้ฉากทัศน์นี้:
- อัตราการใช้งานโครงสร้างพื้นฐาน AI ลดลง
- คำสั่งซื้อชิปถูกเลื่อนหรือยกเลิก
- ผู้ให้บริการศูนย์ข้อมูลเผชิญแรงกดดันในการรีไฟแนนซ์
- หุ้นเทคโนโลยีถูกบีบอัตราส่วนมูลค่า
- มูลค่าบริษัท AI นอกตลาดลดลงอย่างรุนแรง ทำให้กำไรจากเงินลงทุนของผู้ให้บริการคลาวด์ขนาดใหญ่กลับทิศ
- รายจ่ายลงทุนถูกตัดทั่วทั้งระบบนิเวศ
เทคโนโลยีอาจยังสำคัญในระยะยาว แต่หุ้นที่เกี่ยวข้องกับ AI อาจร่วงลงอย่างมากเมื่อความคาดหวังถูกรีเซ็ต
คำถามที่พบบ่อยเกี่ยวกับกระแสหุ้น AI ปี 2026
ซีอีโอด้าน AI พูดอะไรเกี่ยวกับการชะลอตัว?
เมื่อ 12 กันยายน 2026 ดาริโอ อาโมเดย์ ซีอีโอของ Anthropic เผยแพร่ «เราต้องกำหนดจังหวะของพรมแดนเทคโนโลยี» เรียกร้องให้ชะลอความเร็วในการเพิ่มขีดความสามารถของ AI ให้มีผู้ประเมินภายนอกประจำอยู่ในองค์กร มีมาตรฐานความปลอดภัยร่วม และในที่สุดมีการประสานงานระหว่างประเทศ แซม อัลต์แมนแห่ง OpenAI เห็นด้วยว่า "เราจำเป็นต้องกำหนดจังหวะของพรมแดนเทคโนโลยี" และอีลอน มัสก์เขียนว่า "ดาริโอพูดถูก" ไม่มีใครประกาศลดการใช้จ่ายด้านศูนย์ข้อมูล
ทำไมหุ้นชิปจึงร่วงขณะที่ Alphabet และ Meta ปรับขึ้น?
เมื่อ 14 กันยายน ผู้ขายอย่าง Super Micro, Vertiv, Marvell, CoreWeave และ Nvidia ร่วงระหว่าง 3.4% ถึง 8.4% เพราะการแข่งขันระดับแนวหน้าที่ช้าลงอาจลดคำสั่งซื้อในอนาคต Alphabet, Meta และ Microsoft ปรับขึ้นเพราะเป็นฝ่ายที่จ่ายเงินสร้างโครงสร้าง และการใช้จ่ายที่ช้าลงจะช่วยกระแสเงินสดอิสระของพวกเขา
มีผู้ให้บริการคลาวด์ขนาดใหญ่รายใดลดรายจ่ายลงทุนด้าน AI จริงในปี 2026 หรือไม่?
ไม่มี ในเดือนกรกฎาคม 2026 Alphabet ปรับกรอบขึ้นเป็น 195–205 พันล้านดอลลาร์ Amazon ขึ้นเป็นราว 220 พันล้านดอลลาร์ และ Meta บีบกรอบเป็น 130–145 พันล้านดอลลาร์ ตัวเลขปีปฏิทินของ Microsoft ลดลงเป็นราว 175 พันล้านดอลลาร์เพียงเพราะการเปลี่ยนแปลงทางบัญชีสัญญาเช่า ผู้บริหารระบุว่าแผนการลงทุนนอกเหนือจากนั้นไม่เปลี่ยน
หุ้น AI แพงเกินไปในปี 2026 หรือไม่?
หุ้น AI บางตัวดูแพงเพราะราคาสมมติการเติบโตที่โดดเด่นและอัตรากำไรสูงไปอีกหลายปี บางตัวมีกำไรและกระแสเงินสดปัจจุบันที่แข็งแกร่งรองรับ ทำให้กลุ่มนี้ไม่สม่ำเสมออย่างมาก มากกว่าจะแพงเกินไปทั้งหมด ภายในกลางเดือนกันยายน ผู้ขายด้าน AI จำนวนมากต่ำกว่าจุดสูงสุด 52 สัปดาห์แล้ว 25–56%
นักลงทุนจะระบุฟองสบู่กำไรของ AI ได้อย่างไร?
ให้มองหาการเติบโตของรายได้ที่พึ่งพาบริษัทเทคโนโลยีที่เกี่ยวข้อง รายจ่ายลงทุนที่เพิ่มขึ้นโดยกระแสเงินสดไม่ดีขึ้น กำไรที่มาจากการถือหุ้นในบริษัท AI อื่น การกระจุกตัวของลูกค้าสูง การปรับแนวทางขึ้นซ้ำ ๆ โดยอัตรากำไรไม่ดีขึ้น และมูลค่าที่ต้องอาศัยสมมติฐานระยะยาวที่ไม่สมจริง
หุ้น Nvidia จะได้ประโยชน์จากการใช้จ่ายด้าน AI ต่อไปหรือไม่?
Nvidia ยังเป็นผู้ได้ประโยชน์รายใหญ่ตราบที่ลูกค้ายังซื้อระบบประมวลผลแบบเร่งความเร็ว ผลงานในอนาคตขึ้นอยู่กับอุปสงค์ศูนย์ข้อมูลที่ต่อเนื่อง การเปลี่ยนผ่านผลิตภัณฑ์ การแข่งขันจากชิปสั่งทำเฉพาะ ข้อจำกัดการส่งออก และผลตอบแทนของลูกค้าคุ้มค่ากับการใช้จ่ายต่อเนื่องหรือไม่
จะเกิดอะไรขึ้นหากการใช้จ่ายด้าน AI ของผู้ให้บริการคลาวด์ขนาดใหญ่ชะลอลง?
การชะลอการใช้จ่ายอาจกดดันหุ้นเซมิคอนดักเตอร์ ระบบเครือข่าย ก่อสร้าง ไฟฟ้า และศูนย์ข้อมูล ขณะที่อาจช่วยกระแสเงินสดอิสระของผู้ให้บริการคลาวด์ขนาดใหญ่เอง ผลกระทบขึ้นอยู่กับว่าการชะลอสะท้อนการย่อยขีดความสามารถชั่วคราว หรือการลดลงของอุปสงค์ AI ในเชิงพื้นฐาน
บทสรุป
กระแสหุ้น AI มูลค่าล้านล้านดอลลาร์ไม่จำเป็นต้องจบลง แต่ช่วงต่อไปจะเรียกร้องมากขึ้น ช่วงแรกให้รางวัลแก่บริษัทที่จัดหาชิปที่ขาดแคลน ขีดความสามารถคลาวด์ และอุปกรณ์ศูนย์ข้อมูล ช่วงต่อไปจะให้รางวัลแก่บริษัทที่พิสูจน์ได้ว่า AI สร้างกระแสเงินสดที่คงทน เกิดซ้ำ และมีกำไรได้
ซีอีโอด้าน AI ไม่ได้ละทิ้งเทคโนโลยี และผู้ให้บริการคลาวด์ขนาดใหญ่ก็ไม่ได้ลดแผนปี 2026 แม้แต่ดอลลาร์เดียว สิ่งที่เปลี่ยนไปในเดือนกันยายนคือผู้นำห้องปฏิบัติการระดับแนวหน้าตั้งคำถามต่อสาธารณะเรื่องความเร็วของการแข่งขัน และตลาดแสดงทันทีว่าฝ่ายใดที่คิดว่าจะเสียเปรียบหากการแข่งขันช้าลง นั่นคือผู้ขาย
ตัวชี้วัดสำคัญที่สุดที่ควรติดตาม ได้แก่:
- การเติบโตของรายได้ AI จากลูกค้าภายนอก
- กระแสเงินสดอิสระของผู้ให้บริการคลาวด์ขนาดใหญ่หลังหักรายจ่ายลงทุน
- สัดส่วนกำไรที่รายงานซึ่งมาจากกำไรจากเงินลงทุนด้าน AI
- อัตราการใช้งานศูนย์ข้อมูลและคุณภาพสัญญา
- ต้นทุนการอนุมานและแนวโน้มราคา
- ผลิตภาพที่ลูกค้าได้รับ
- การออกหุ้นกู้และหุ้นทั่วทั้งระบบนิเวศโครงสร้างพื้นฐาน
- ข้อเสนอเรื่องการกำหนดจังหวะจะกลายเป็นเพดานกำลังประมวลผลสำหรับการฝึกโมเดลหรือไม่
นักลงทุนไม่ควรมองหุ้น AI ทุกตัวเป็นการลงทุนแบบเดียวกัน บริษัทที่มีงบดุลแข็งแรง รายได้จริง และการจัดสรรเงินทุนอย่างมีวินัย อยู่ในตำแหน่งที่ดีกว่าธุรกิจที่ก่อหนี้สูงและต้องพึ่งพาเงินทุนต่อเนื่อง
สำหรับการวิจัยต่อเนื่อง SimianX AI ช่วยนักลงทุนติดตามหุ้น AI ครอบคลุมปัจจัยพื้นฐาน ตัวชี้วัดทางเทคนิค เอกสารยื่นต่อหน่วยงานกำกับ ข่าวที่ขับเคลื่อนตลาด และความเชื่อมั่น ใช้การวิเคราะห์จากหลายแหล่ง ทดสอบสมมติฐานเชิงบวกภายใต้ภาวะกดดัน และปรึกษาที่ปรึกษาทางการเงินที่มีคุณสมบัติก่อนตัดสินใจลงทุน
บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลและการศึกษาเท่านั้น ไม่ใช่คำแนะนำด้านการลงทุน กฎหมาย หรือภาษี ราคาตลาดและแนวทางของบริษัทเปลี่ยนแปลงได้ นักลงทุนควรตรวจสอบข้อมูลล่าสุดก่อนตัดสินใจทางการเงิน
อ่านเพิ่มเติม
- รายจ่ายลงทุนเอไอ 2569: กิน 96% ของกระแสเงินสดยักษ์เทคโนโลยี
- หุ้น META หลัง Muse: เอเจนต์ AI คุ้มกับเงินลงทุน 145 พันล้านไหม?
- เจนเซน หวง กำลังเป่าฟองสบู่ AI หรือไม่? เจาะลึกงบ Nvidia
- NVDA หลังประกาศผลประกอบการ: ทุกปฏิกิริยานับตั้งแต่ปี 2016
- หุ้น CoreWeave 2026: แบ็คล็อก AI แสนล้านดอลลาร์ปะทะหนี้สิน
- ผลประกอบการ Oracle 2026: OCI, แบ็คล็อก Stargate, หุ้น ORCL
- งบ Alphabet Q2 2026: Gemini และ Cloud คุ้มกับ capex AI ไหม?
- งบ Amazon Q2 ปี 2026: AWS โตพอจะคุ้ม capex AI $200B หรือไม่?
- Microsoft Q4 2026: การเติบโตของ Azure ปะทะความเสี่ยงทุน AI
แหล่งอ้างอิง
- ดาริโอ อาโมเดย์ — เราต้องกำหนดจังหวะของพรมแดนเทคโนโลยี (12 กันยายน 2026)
- SiliconANGLE — แซม อัลต์แมน และอีลอน มัสก์ สนับสนุนข้อเรียกร้องของดาริโอ อาโมเดย์ให้ชะลอพรมแดนเทคโนโลยี
- CNN Business — ซีอีโอ Anthropic เรียกร้องให้ "กำหนดจังหวะของพรมแดน" ในการแข่งขัน AI
- Axios — หนี้ AI พุ่งสูง และบริษัทจัดอันดับเครดิตมีข้อกังวล (11 กันยายน 2026)
- SEC EDGAR — ประกาศผลประกอบการไตรมาส 2 ปี 2026 ของ Alphabet (Form 8-K, Exhibit 99.1)
- SEC EDGAR — ประกาศผลประกอบการไตรมาส 2 ปี 2026 ของ Amazon (Form 8-K, Exhibit 99.1)
- SEC EDGAR — ประกาศผลประกอบการไตรมาส 2 ปี 2026 ของ Meta (Form 8-K, Exhibit 99.1)
- SEC EDGAR — รายงานประจำปีงบประมาณ 2026 ของ Nvidia (Form 10-K)
- CNBC — ผลประกอบการไตรมาส 2 ปี 2026 และแนวทางรายจ่ายลงทุนของ Alphabet
- Fortune — แอนดี แจสซีกล่าวว่า Amazon จะใช้จ่าย 220 พันล้านดอลลาร์ในปีนี้
- CFO Dive — Microsoft ยืนแผนการใช้จ่ายด้าน AI
- Tom's Hardware — รายจ่ายลงทุนของบิ๊กเทคจะแตะ 725 พันล้านดอลลาร์ในปี 2026
- Tom's Hardware — บิ๊กเทคใช้จ่ายด้านโครงสร้างพื้นฐาน AI มากกว่า 1 ล้านล้านดอลลาร์
- Fidelity — 5 สัญญาณของฟองสบู่ AI ที่ต้องจับตา


