Meta Muse กับหุ้น META: เอเจนต์ AI ส่วนตัวปะทะบิลรายจ่ายลงทุน 145 พันล้านดอลลาร์
หุ้น META หลังการเปิดตัว Muse ทำให้นักลงทุนต้องเผชิญคำถามที่มีน้ำหนักมากเป็นพิเศษ: Meta Platforms จะเปลี่ยนเครือข่ายการกระจายผ่านโซเชียลขนาดมหึมาของตนให้กลายเป็นระบบนิเวศเอเจนต์ AI สำหรับผู้บริโภคที่ครองตลาดได้หรือไม่?
เมื่อวันที่ 8 กันยายน 2026 Meta เปิดตัว Muse อย่างเป็นทางการ Muse คือเอเจนต์ปัญญาประดิษฐ์ส่วนตัวที่สามารถท่องเว็บไซต์ กรอกแบบฟอร์ม ส่งอีเมล จองการเดินทาง ต่อรองแทนผู้ใช้ ซื้อสินค้า และทำงานต่อไปได้แม้ผู้ใช้ปิดแอปแล้ว Muse กำลังทยอยเปิดให้ใช้ในสหรัฐฯ บน iOS, Android และ muse.ai และยังใช้งานได้โดยตรงภายใน WhatsApp ส่วนการรองรับแว่นตา AI ของ Meta จะตามมาเร็ว ๆ นี้
นี่เป็นความทะเยอทะยานที่มากกว่าการเพิ่มแชตบอตอีกตัวเข้าไปใน Facebook หรือ Instagram อย่างมาก Meta ต้องการให้ Muse กลายเป็นชั้นปฏิบัติการของชีวิตดิจิทัลผู้ใช้ ซึ่งเข้าใจเป้าหมาย จดจำความชอบ และลงมือทำข้ามบริการของบุคคลภายนอก
โอกาสนี้อาจใหญ่มหาศาล Meta รายงานว่าในเดือนมิถุนายน 2026 มี ผู้ใช้งานรายวัน 3.60 พันล้านคน ทั่วทั้งกลุ่มแอปของบริษัท แม้การนำไปใช้เพียงบางส่วนภายในเครือข่ายนี้ ก็อาจสร้างแพลตฟอร์มสมัครสมาชิก การค้า หรือการส่งข้อความเชิงธุรกิจขนาดใหญ่ได้ แต่เหตุผลการลงทุนไม่ได้ตรงไปตรงมา Muse ต้องให้ผู้ใช้ไว้วางใจฝากอีเมล ปฏิทิน การชำระเงิน และข้อมูลส่วนตัวอย่างลึกซึ้งอื่น ๆ ไว้กับ Meta ขณะที่บริษัทใช้จ่ายด้านโครงสร้างพื้นฐาน AI ในระดับที่ไม่เคยมีมาก่อน ในไตรมาสที่สองของปี 2026 รายจ่ายลงทุนกินสัดส่วนถึง 97.5% ของกระแสเงินสดจากการดำเนินงานของ Meta
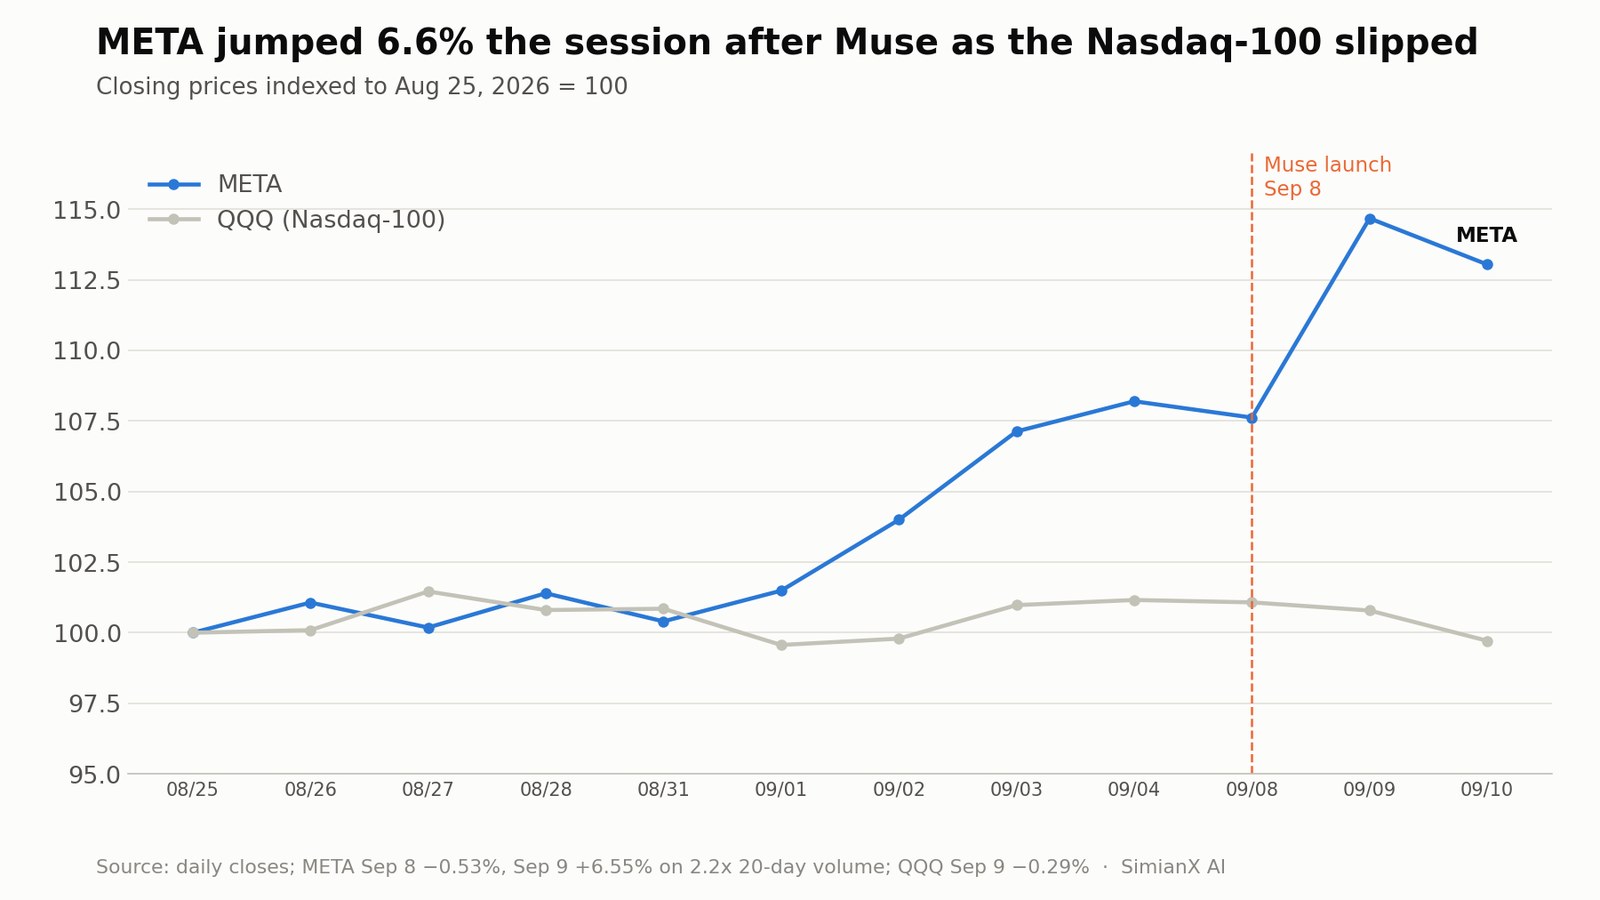
คำตัดสินแรกของตลาดยังไม่ชัดเจน META ลดลง 0.5% ในวันเปิดตัว จากนั้น พุ่งขึ้น 6.6% ในวันทำการถัดมา ขณะที่ดัชนี Nasdaq-100 ปรับลง แต่ราคาหุ้นก็ยังต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์ที่ 790.80 ดอลลาร์อยู่ราว 18%
ดังนั้นคำถามหลักจึงไม่ใช่ว่า Muse น่าประทับใจทางเทคโนโลยีหรือไม่ แต่คือ Meta จะเปลี่ยน Muse ให้เป็นรายได้ส่วนเพิ่มและมูลค่าเชิงกลยุทธ์มากพอจะคุ้มกับต้นทุนที่เพิ่มขึ้นอย่างรวดเร็วได้หรือไม่
บทวิเคราะห์นี้ประเมินความสามารถของ Muse รูปแบบธุรกิจที่เป็นไปได้ สถานะการแข่งขัน ผลกระทบทางการเงิน ความเสี่ยง และนัยต่อหุ้น META นักลงทุนยังสามารถใช้ SimianX AI เพื่อติดตามเอกสารทางการเงินของ Meta ความเคลื่อนไหวของราคา ตัวชี้วัดทางเทคนิค และข่าวที่เกี่ยวกับ AI ขณะที่เรื่องราวของ Muse พัฒนาไป
Meta Muse คืออะไร?
Muse คือ ระบบ AI แบบเอเจนต์ หมายความว่าถูกออกแบบมาเพื่อลงมือทำ ไม่ใช่แค่ให้คำตอบ
แชตบอตทั่วไปจะตอบคำสั่งแล้วรอคำสั่งถัดไป Muse สามารถแยกเป้าหมายใหญ่ออกเป็นขั้นตอน ใช้เครื่องมือ ท่องอินเทอร์เน็ต ประสานงานกับเอเจนต์ย่อยสำหรับเบราว์เซอร์โดยเฉพาะ และทำงานอยู่เบื้องหลัง จากนั้นจะกลับมาหาผู้ใช้เมื่อมีอะไรเปลี่ยนแปลงหรือเมื่อต้องการการอนุมัติ
ตาม ประกาศเปิดตัว Muse อย่างเป็นทางการของ Meta เวอร์ชันเปิดตัวสามารถ:
- ส่งอีเมล โดยขออนุมัติก่อนส่งทุกครั้ง
- จองการเดินทางและจัดการธุระในชีวิตประจำวัน
- เปิดเบราว์เซอร์และกรอกแบบฟอร์ม
- ต่อรองแทนผู้ใช้ เช่น ลดค่าบริการหรือขายรถได้ราคาสูงขึ้น
- เปลี่ยนเป้าหมายระยะยาวให้เป็นแผนเฉพาะบุคคลและผลักดันต่อเนื่อง
- จดจำสิ่งที่สำคัญต่อผู้ใช้และลงมือตามรายละเอียดที่ถูกพูดถึงเพียงครั้งเดียว
- เปลี่ยนคลิปสูตรอาหารที่บันทึกไว้ใน Instagram ให้เป็นรายการซื้อของ
- ซื้อสินค้าหลังได้รับการอนุมัติจากผู้ใช้
Muse ขับเคลื่อนด้วย Muse Spark 1.3 ซึ่งเป็นส่วนหนึ่งของตระกูลโมเดลที่พัฒนาโดย Meta Superintelligence Labs Meta ระบุว่าโมเดลนี้เก่งเป็นพิเศษในการควบคุมเว็บเบราว์เซอร์ และ "ใกล้เคียงระดับแนวหน้าของวงการ" ในการต้านทานการโจมตีแบบแทรกคำสั่ง (prompt injection)
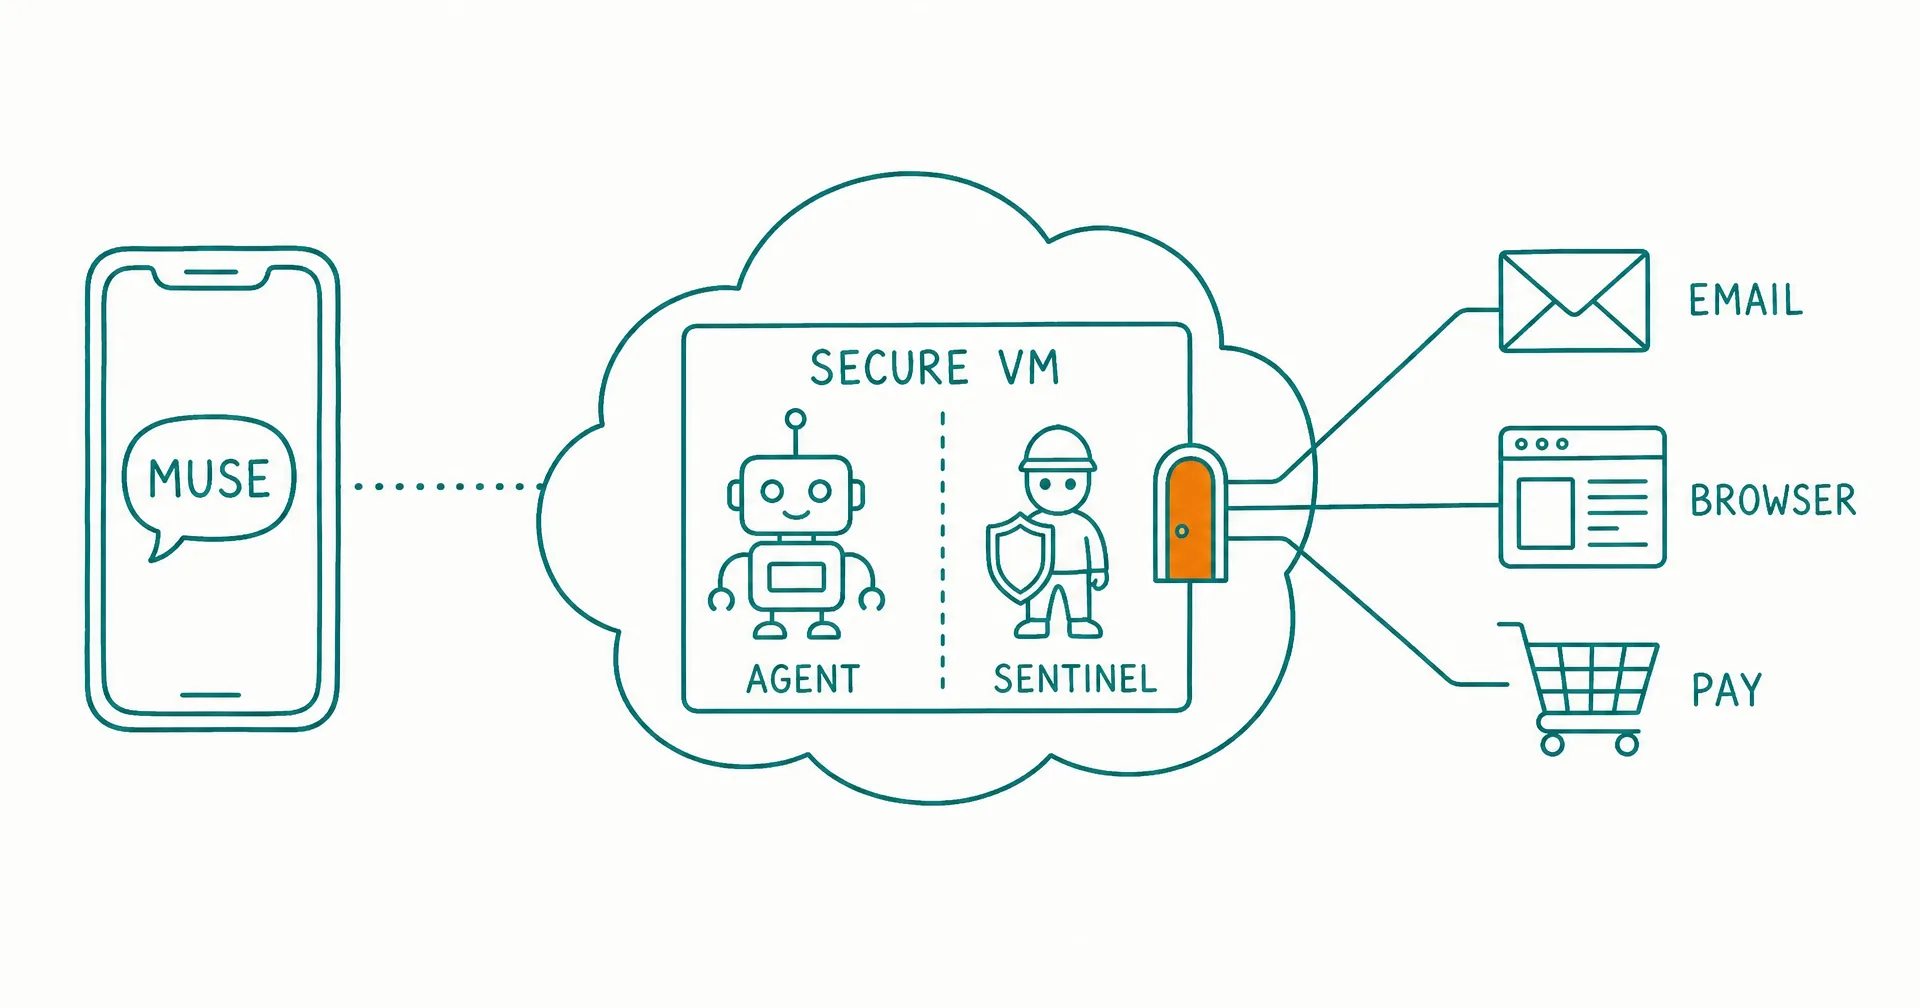
เอเจนต์ทำงานอยู่ภายในสภาพแวดล้อมคลาวด์ถาวรที่เรียกว่า Muse Secure VM Meta ระบุว่าผู้ใช้แต่ละคนจะได้รับเครื่องเสมือนเฉพาะที่แยกขาดจากกัน ซึ่งมีเบราว์เซอร์ พื้นที่จัดเก็บ และกำลังประมวลผลที่จำเป็นต่อการทำงาน ส่วนเอเจนต์แยกอีกตัวที่ชื่อ Sentinel เป็นผู้มีอำนาจอนุญาตแต่เพียงผู้เดียวสำหรับการกระทำกับบริการที่เชื่อมต่อ และสำหรับทราฟฟิกเครือข่ายทั้งหมดที่ออกจากเครื่อง
โครงสร้างนี้สำคัญเพราะเอเจนต์ที่มีความสามารถต้องการอำนาจมากกว่าแชตบอตมาก มันอาจเจอคำสั่งประสงค์ร้ายบนเว็บไซต์ เข้าใจคำขอผิด หรือพยายามทำสิ่งที่ย้อนกลับไม่ได้ การออกแบบของ Meta จึงตั้งสมมติฐานว่าเอเจนต์หลักอาจทำผิดพลาดได้ และวางอีกระบบหนึ่งไว้ระหว่าง Muse กับโลกภายนอก
Muse ไม่ใช่แค่ช่องค้นหาที่ดีขึ้น Meta กำลังพยายามสร้างชั้นการทำธุรกรรมและการลงมือทำที่เชื่อถือได้ ระหว่างผู้บริโภค แอป และธุรกิจ
ทำไม Muse จึงสำคัญต่อหุ้น META
Muse อาจเสริมความแข็งแกร่งให้ Meta ในสี่ตลาดที่เกี่ยวข้องกัน:
| โอกาส | บทบาทของ Muse | ประโยชน์ที่อาจเกิดกับ Meta |
|---|---|---|
| AI สำหรับผู้บริโภค | วางแผนส่วนตัว ค้นคว้า และลงมือทำงาน | รายได้สมัครสมาชิกและการมีส่วนร่วมในระบบนิเวศที่สูงขึ้น |
| โฆษณาดิจิทัล | พาผู้ใช้จากการค้นพบสินค้าไปสู่การลงมือซื้อ | การวัดการเปลี่ยนเป็นยอดขายที่ดีขึ้นและผลตอบแทนของผู้ลงโฆษณา |
| การค้าผ่านเอเจนต์ | ค้นหา เปรียบเทียบ และซื้อสินค้า | ค่าธรรมเนียมธุรกรรมและความร่วมมือทางการค้า |
| การส่งข้อความเชิงธุรกิจ | เชื่อมผู้บริโภคกับเอเจนต์อัตโนมัติของร้านค้า | ข้อความแบบเสียเงิน การสมัครสมาชิกธุรกิจ และเครื่องมือการค้า |
รายได้ส่วนใหญ่ของ Meta ในปัจจุบันยังมาจากโฆษณา ในไตรมาสที่สองของปี 2026 บริษัทมี รายได้โฆษณา 59.36 พันล้านดอลลาร์ คิดเป็นราว 98% ของรายได้รวมรายไตรมาส
Muse ไม่จำเป็นต้องมาแทนที่เครื่องยนต์โฆษณานั้นจึงจะมีความสำคัญเชิงกลยุทธ์ มันสามารถเสริมเครื่องยนต์นี้ได้โดยพา Meta เข้าใกล้จุดที่เกิดธุรกรรมมากขึ้น
Instagram มีอิทธิพลต่อสิ่งที่ผู้บริโภคต้องการอยู่แล้ว WhatsApp เชื่อมผู้ใช้กับธุรกิจอยู่แล้ว Facebook Marketplace ช่วยให้เกิดการค้นพบเชิงพาณิชย์อยู่แล้ว เอเจนต์ส่วนตัวที่มีประสิทธิภาพสามารถเชื่อมกิจกรรมที่แยกกันเหล่านี้เข้าด้วยกัน:
- ผู้ใช้บันทึกวิดีโอสินค้าหรือการท่องเที่ยวบน Instagram
- Muse ตีความเจตนาและความชอบของผู้ใช้
- เอเจนต์ค้นหาตัวเลือกหรือติดต่อธุรกิจที่เกี่ยวข้อง
- เปรียบเทียบราคา สินค้าคงเหลือ และรีวิว
- ผู้ใช้อนุมัติการจองหรือการซื้อ
- Meta ได้หลักฐานที่ดีขึ้นว่าการค้นพบนำไปสู่ธุรกรรมจริงหรือไม่
กระบวนการแบบวงปิดนี้อาจทำให้พื้นที่โฆษณาของ Meta มีมูลค่าสูงขึ้น โดยทั่วไปผู้ลงโฆษณายินดีจ่ายมากขึ้นเมื่อแพลตฟอร์มสร้างยอดขายที่วัดผลได้ ไม่ใช่แค่การแสดงผลหรือการคลิก
ธุรกิจหลักของ Meta เติบโตอย่างรวดเร็วอยู่แล้ว
นักลงทุนไม่ควรมอง Muse ว่าเป็นแผนกู้วิกฤตของบริษัทที่อ่อนแอ ธุรกิจโฆษณาของ Meta เข้าสู่การเปิดตัวครั้งนี้จากจุดที่แข็งแกร่งอย่างมาก
ตาม ผลประกอบการไตรมาสที่สองปี 2026 ของ Meta (ยื่นต่อ SEC เป็น Exhibit 99.1 ของแบบฟอร์ม 8-K วันที่ 29 กรกฎาคม):
| ตัวชี้วัดไตรมาส 2 ปี 2026 | ผลลัพธ์ | เปลี่ยนแปลงเทียบปีก่อน |
|---|---|---|
| รายได้รวม | 60.80 พันล้านดอลลาร์ | +28% |
| รายได้โฆษณา | 59.36 พันล้านดอลลาร์ | +27% |
| จำนวนการแสดงโฆษณา | — | +14% |
| ราคาเฉลี่ยต่อโฆษณา | — | +12% |
| ผู้ใช้งานรายวันทั้งกลุ่มแอป | 3.60 พันล้านคน | +3% |
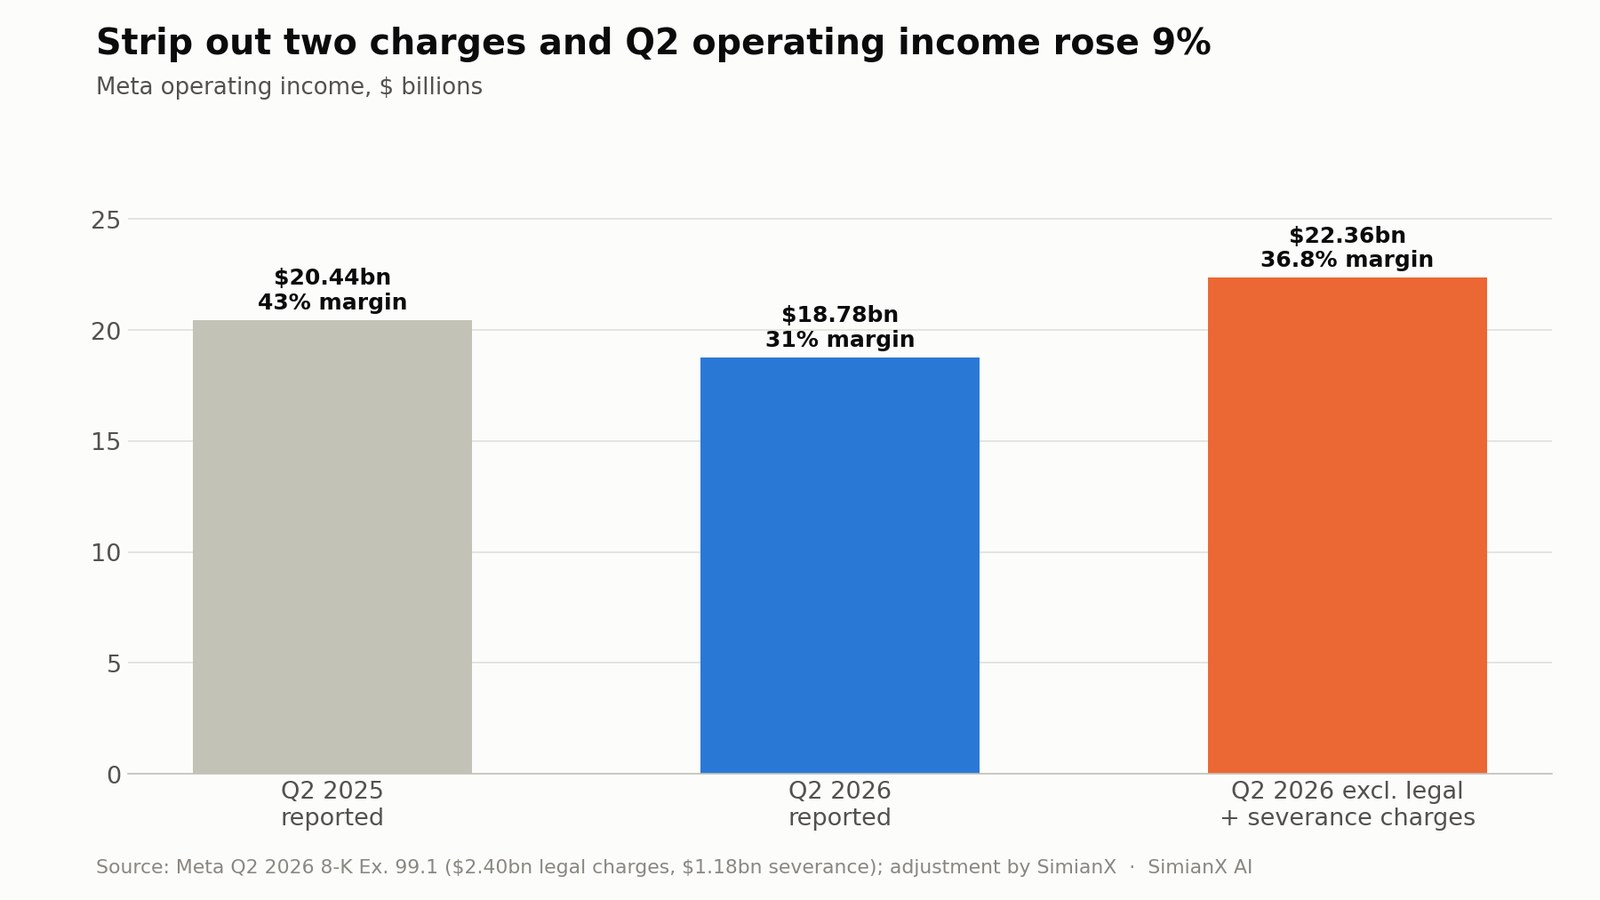
| กำไรจากการดำเนินงาน | 18.78 พันล้านดอลลาร์ | -8% |
| อัตรากำไรจากการดำเนินงาน | 31% | ลดลงจาก 43% |
| กำไรสุทธิ | 15.85 พันล้านดอลลาร์ | -14% |
| รายจ่ายลงทุน (รวมสัญญาเช่าทางการเงิน) | 31.08 พันล้านดอลลาร์ | เพิ่มจาก 17.01 พันล้านดอลลาร์ |
| กระแสเงินสดอิสระ | 784 ล้านดอลลาร์ | ลดลงจาก 8.55 พันล้านดอลลาร์ |
ความแตกต่างนี้สำคัญ รายได้และอุปสงค์โฆษณาแข็งแกร่งเป็นพิเศษ แต่กำไรและกระแสเงินสดอิสระอ่อนตัวลงเพราะรายจ่ายเพิ่มเร็วกว่า
ผลงานโฆษณาของ Meta แสดงให้เห็นว่า AI สร้างผลตอบแทนแล้วผ่านระบบแนะนำ การจัดอันดับโฆษณา การสร้างชิ้นงานโฆษณา และระบบแคมเปญอัตโนมัติ เอกสารผลประกอบการไตรมาส 2 ของบริษัทระบุว่าจำนวนการแสดงโฆษณาเพิ่มขึ้น 14% ขณะที่ราคาเฉลี่ยต่อโฆษณาเพิ่มขึ้น 12%
กำไรที่ลดลงในไตรมาส 2 แท้จริงแล้วมีอะไรอยู่ข้างใน
กำไรจากการดำเนินงานที่ลดลง 8% ดูน่ากังวลจนกว่าจะอ่านรายการย่อย ต้นทุนและค่าใช้จ่ายรวม 42.03 พันล้านดอลลาร์รวม ค่าใช้จ่ายที่เกี่ยวกับคดีความ 2.40 พันล้านดอลลาร์ และ ค่าชดเชยเลิกจ้าง 1.18 พันล้านดอลลาร์ จากการลดจำนวนพนักงานในเดือนพฤษภาคม 2026 หากบวกสองรายการนี้กลับ กำไรจากการดำเนินงานจะอยู่ที่ราว 22.36 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 9% เทียบปีก่อน คิดเป็นอัตรากำไรที่ปรับแล้วราว 36.8%
มีข้อควรระวังสองประการที่ทำให้ยังไม่อาจสรุปว่าสุขภาพดีเต็มร้อย ประการแรก กลุ่มธุรกิจ Family of Apps เพียงกลุ่มเดียวทำกำไรได้ 23.39 พันล้านดอลลาร์ ยังต่ำกว่า 24.97 พันล้านดอลลาร์เมื่อปีก่อน เพราะต้นทุนโครงสร้างพื้นฐาน AI และค่าตอบแทนพนักงานเพิ่มขึ้น ประการที่สอง Reality Labs ขาดทุนอีก 4.62 พันล้านดอลลาร์จากรายได้เพียง 431 ล้านดอลลาร์ แนวโน้มของผู้บริหารคาดรายได้ไตรมาส 3 ที่ 61–64 พันล้านดอลลาร์ ค่าใช้จ่ายทั้งปี 165–169 พันล้านดอลลาร์ และกำไรจากการดำเนินงานปี 2026 สูงกว่าระดับปี 2025
Muse เป็นตัวแทนของขั้นที่สองในกลยุทธ์ AI:
- ขั้นที่หนึ่ง: ใช้ AI แนะนำเนื้อหาและโฆษณาที่ดีขึ้น
- ขั้นที่สอง: มอบเครื่องมือ AI ให้ผู้ใช้สร้างสรรค์และสื่อสาร
- ขั้นที่สาม: ให้เอเจนต์ทำงานและธุรกรรมให้สำเร็จ
- ขั้นที่สี่: เชื่อมเอเจนต์ส่วนตัวกับเอเจนต์ธุรกิจทั่วทั้งแพลตฟอร์มของ Meta
ขั้นแรกกำลังช่วยธุรกิจหลักอยู่แล้ว สิ่งที่ยังไม่รู้และสำคัญที่สุดคือขั้นหลัง ๆ จะให้ผลตอบแทนที่น่าดึงดูด หรือเพียงแค่เพิ่มต้นทุนโครงสร้างพื้นฐาน
Meta จะสร้างรายได้จาก Muse ได้อย่างไร?
Meta ยังไม่ได้ให้ข้อมูลการดำเนินงานมากพอที่นักลงทุนจะสร้างแบบจำลอง Muse ในฐานะธุรกิจที่เติบโตเต็มที่แล้ว การคาดการณ์รายได้ใด ๆ จึงเป็นการคาดเดา อย่างไรก็ตาม มีช่องทางสร้างรายได้ที่น่าเชื่อถือสี่ช่องทาง
1. การสมัครสมาชิกของผู้บริโภค
Meta ระบุว่า Muse ใช้งานได้ฟรีสำหรับสิ่งที่คนส่วนใหญ่ต้องการ และมีแผนสมัครสมาชิกสำหรับผู้ที่ต้องการทำมากขึ้น รูปแบบการสมัครสมาชิกสร้างเส้นทางตรงจากการนำไปใช้สู่รายได้ประจำ
ผลลัพธ์การสมัครสมาชิกเชิงตัวอย่างแสดงให้เห็นขนาดของความได้เปรียบด้านการกระจายของ Meta:
| ผู้สมัครสมาชิกแบบเสียเงิน | รายได้เฉลี่ยต่อเดือน | รายได้ต่อปีเชิงตัวอย่าง |
|---|---|---|
| 5 ล้านคน | 20 ดอลลาร์ | 1.2 พันล้านดอลลาร์ |
| 10 ล้านคน | 20 ดอลลาร์ | 2.4 พันล้านดอลลาร์ |
| 25 ล้านคน | 20 ดอลลาร์ | 6.0 พันล้านดอลลาร์ |
| 50 ล้านคน | 20 ดอลลาร์ | 12.0 พันล้านดอลลาร์ |
ตัวเลขเหล่านี้เป็นสถานการณ์สมมติ ไม่ใช่แนวทางของบริษัท และเป็นรายได้รวมก่อนหักต้นทุนการประมวลผลโมเดล กำลังของเครื่องเสมือน การบริการลูกค้า ค่าธรรมเนียมการชำระเงิน และต้นทุนการกระจาย
แม้ผู้ใช้แบบเสียเงิน 10 ล้านคนก็ยังเป็นเพียงสัดส่วนเล็ก ๆ ของผู้ใช้ทั่วโลกของ Meta แต่ตลาดสมัครสมาชิก AI สำหรับผู้บริโภคมีการแข่งขันสูง ผู้ใช้จำนวนมากอาจอยู่กับแผนฟรี หรือสมัครบริการ AI อเนกประสงค์เพียงบริการเดียว
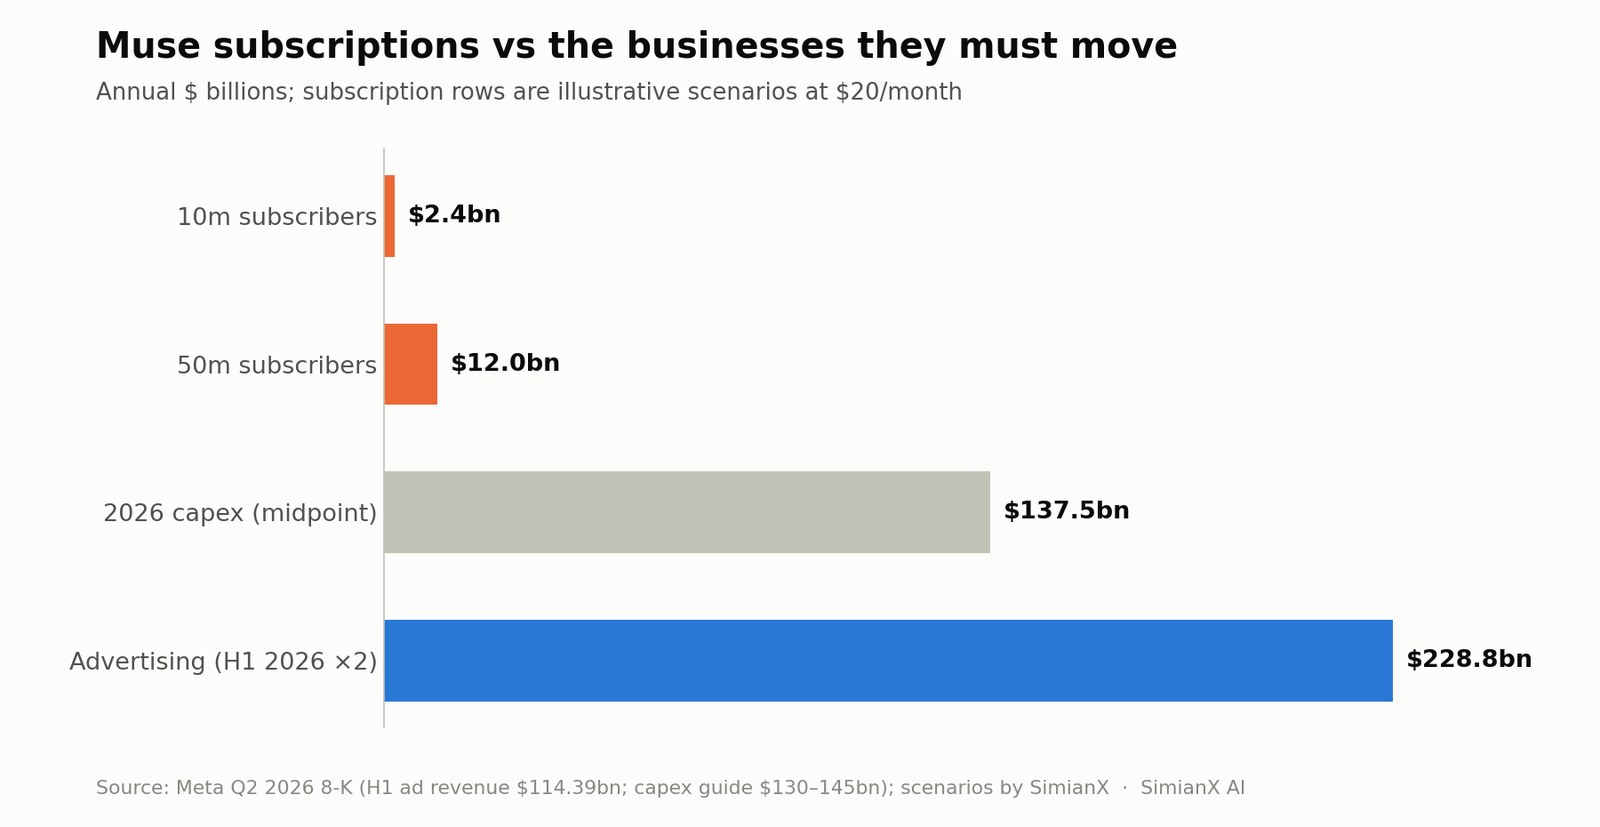
เมื่อมองในบริบทนี้ แม้กรณีผู้สมัคร 50 ล้านคนก็ยังครอบคลุมได้ไม่ถึงหนึ่งในสิบของค่ากลางรายจ่ายลงทุนปีนี้ นั่นคือเหตุผลที่รายได้สมัครสมาชิกเพียงอย่างเดียวไม่อาจแบกเรื่องราวของ Muse ได้
2. การปรับปรุงโฆษณา
Muse อาจปรับปรุงเศรษฐศาสตร์ของโฆษณาได้โดยไม่ต้องแสดงโฆษณาแบบดั้งเดิมในบทสนทนา
Meta ระบุว่า Muse ไม่แชร์บทสนทนาของผู้ใช้หรือข้อมูลในเครื่องเสมือนกับระบบโฆษณา ข้อจำกัดนี้มีคุณค่าต่อความไว้วางใจของผู้ใช้ แต่ก็จำกัดการกำหนดกลุ่มเป้าหมายโฆษณาโดยตรงจากบทสนทนาส่วนตัวกับเอเจนต์
มีรายละเอียดที่นักลงทุนไม่ควรมองข้าม เอกสารด้านความปลอดภัยของ Meta เองยอมรับว่ามี "สถานการณ์ที่ชอบธรรม" ที่การใช้ Muse ยังส่งผลต่อโฆษณาได้ เมื่อ Muse ท่องเว็บ มันจะปรากฏเป็นกิจกรรมของผู้ใช้ ดังนั้นแบรนด์เสื้อผ้าที่ Muse เข้าไปในเว็บไซต์ อาจกลับมาทำโฆษณาเจาะกลุ่มซ้ำกับผู้ใช้คนนั้นบน Instagram ได้ในภายหลัง
ประโยชน์ทางอ้อมยังคงมีความหมาย Muse อาจ:
- เพิ่มเวลาที่ใช้ภายในระบบนิเวศของ Meta
- เปลี่ยนแรงบันดาลใจจาก Instagram ให้เป็นกิจกรรมเชิงพาณิชย์
- ช่วยให้ผู้บริโภคสื่อสารกับผู้ลงโฆษณา
- ลดแรงเสียดทานระหว่างการเห็นโฆษณากับการซื้อ
- ปรับปรุงการวัดการเปลี่ยนเป็นยอดขายโดยได้รับอนุญาตจากผู้ใช้
- สร้างปฏิสัมพันธ์ผ่านข้อความเชิงธุรกิจที่มีมูลค่าสูงขึ้น
การปรับปรุงเพียงเล็กน้อยในธุรกิจโฆษณาขนาดมหึมาของ Meta อาจมีมูลค่ามากกว่าการสมัครสมาชิก AI หลายล้านราย เพื่อให้เห็นภาพ Meta มีรายได้โฆษณา 114.39 พันล้านดอลลาร์ในหกเดือนแรกของปี 2026
3. การค้าผ่านเอเจนต์
Muse ชำระเงินได้ผ่าน Link ที่สร้างโดย Stripe ตามข้อมูลของ Meta วอลเล็ตสำหรับเอเจนต์ของ Link จะสร้างบัตรแบบใช้ครั้งเดียว เพื่อให้ร้านค้าและเอเจนต์ไม่เห็นรายละเอียดบัตรจริงของผู้ใช้ และ Muse เป็นเอเจนต์ AI รายแรกที่ได้รับความคุ้มครองการซื้อของ Link ซึ่งรวมถึงความคุ้มครองสินค้าเสียหายหรือสูญหาย การชดเชยเมื่อราคาลด และการคืนสินค้าโดยไม่มีค่าธรรมเนียมสำหรับการซื้อที่เข้าเกณฑ์ ส่วนการรองรับ Shop Pay และ 1Password จะตามมาเร็ว ๆ นี้
วิธีสร้างรายได้ระยะยาวที่เป็นไปได้ ได้แก่:
- ค่าแนะนำหรือค่าคอมมิชชันพันธมิตร
- ค่าคอมมิชชันจากร้านค้า
- ค่าธรรมเนียมการจัดวางตำแหน่งพิเศษ
- ผลประโยชน์ที่เกี่ยวกับการชำระเงิน
- ค่าธรรมเนียมการจองการเดินทางและบริการ
- บริการคุ้มครองการซื้อระดับพรีเมียม
- เครื่องมือสำหรับร้านค้าเพื่อสร้างแคตตาล็อกสินค้าที่เอเจนต์ใช้งานได้
Meta ต้องจัดการเรื่องนี้อย่างระมัดระวัง หาก Muse แนะนำสินค้าตามค่าคอมมิชชันสูงสุดแทนประโยชน์ของผู้ใช้ ความไว้วางใจอาจเสื่อมลงอย่างรวดเร็ว นักลงทุนจึงควรแยกให้ออกระหว่าง รายได้การค้าที่สอดคล้องกับประโยชน์ของผู้ใช้ กับระบบแนะนำแบบจ่ายเงินเพื่อได้ตำแหน่งที่อาจสร้างความเสียหาย
4. AI สำหรับธุรกิจและการส่งข้อความ
โอกาสทางการค้าที่แข็งแกร่งที่สุดอาจเกิดขึ้นเมื่อ Muse สื่อสารกับเอเจนต์ AI ที่ธุรกิจเป็นผู้ดำเนินการ
Meta ได้เปิดตัวเครื่องมือ AI สำหรับธุรกิจบน WhatsApp แล้ว ช่วยให้ร้านค้าตอบคำถามลูกค้าและสนับสนุนการขาย บริษัทยังขยายความสามารถเหล่านี้ผ่าน Instagram, Messenger และ Meta Business Suite
ผู้บริโภคอาจขอให้ Muse หาร้านอาหาร เปลี่ยนเครื่องใช้ในบ้าน หรือจัดการวันหยุดพักผ่อน จากนั้น Muse สามารถสื่อสารกับเอเจนต์ธุรกิจ เปรียบเทียบข้อเสนอ และทำธุรกรรมให้เสร็จ Meta จะควบคุมส่วนสำคัญของทั้งสองฝั่งของปฏิสัมพันธ์นี้
สิ่งนี้อาจสนับสนุน:
- การสมัครสมาชิก WhatsApp Business
- การส่งข้อความเชิงธุรกิจแบบเสียเงิน
- เครื่องมือบริการลูกค้าด้วย AI
- ค่าธรรมเนียมการหาลูกค้าเป้าหมาย
- บริการธุรกรรม
- แคมเปญโฆษณาอัตโนมัติ
- การวิเคราะห์ข้อมูลระดับพรีเมียมและซอฟต์แวร์สำหรับร้านค้า
โอกาสที่ใหญ่ที่สุดของ Muse อาจไม่ใช่การขาย AI ให้ผู้บริโภคโดยตรง แต่อาจเป็นการสร้างเครือข่ายการค้าที่เอเจนต์ส่วนตัวทำธุรกรรมกับเอเจนต์ของธุรกิจ
ความได้เปรียบด้านการกระจายของ Meta
OpenAI, Google, Anthropic, Microsoft, Amazon และบริษัทอื่น ๆ กำลังพัฒนาผู้ช่วยหรือเอเจนต์ ความได้เปรียบหลักของ Meta ไม่จำเป็นต้องเป็นการมีโมเดลที่ดีที่สุดในทุกเกณฑ์วัด แต่คือการกระจาย
Meta เป็นเจ้าของ Facebook, Instagram, Messenger, WhatsApp และ Threads กลุ่มแอปของบริษัทมีผู้ใช้งานรายวัน 3.60 พันล้านคนในเดือนมิถุนายน 2026
สิ่งนี้ทำให้ Muse มีข้อได้เปรียบหลายประการ:
ช่องทางเข้าที่คุ้นเคย
ผู้ใช้สื่อสารกับ Muse ได้ในรูปแบบที่คล้ายการส่งข้อความหาอีกคนหนึ่ง การผนวกเข้ากับ WhatsApp ทำให้ไม่ต้องสร้างพฤติกรรมใหม่ทั้งหมด
บริบททางสังคมที่หลากหลาย
เมื่อได้รับอนุญาต Muse สามารถใช้บริการและข้อมูลที่เชื่อมต่อไว้ ซึ่งอาจเป็นประโยชน์ต่อการวางแผนงานกิจกรรม การสื่อสารกับเพื่อน หรือการตีความเนื้อหาที่บันทึกไว้
การเข้าถึงธุรกิจโดยตรง
บริษัทหลายล้านแห่งมีตัวตนอยู่แล้วบน Facebook, Instagram หรือ WhatsApp Meta ไม่จำเป็นต้องสร้างความสัมพันธ์ทางการค้าทุกอย่างจากศูนย์
การผสานกับฮาร์ดแวร์
Meta วางแผนนำ Muse ไปสู่แว่นตา AI เอเจนต์ที่เชื่อมกับกล้อง ไมโครโฟน และอินเทอร์เฟซอุปกรณ์สวมใส่ที่รับรู้บริบท อาจมีประโยชน์มากกว่าผู้ช่วยที่ใช้ได้เพียงข้อความ
ขนาดของโครงสร้างพื้นฐาน
Meta สามารถกระจายต้นทุนการประมวลผล AI ไปทั่วโครงสร้างพื้นฐานระดับโลก และใช้โมเดลเดียวกันปรับปรุงการแนะนำเนื้อหา โฆษณา เครื่องมือธุรกิจ และเอเจนต์สำหรับผู้บริโภค ประเด็นนี้เราเคยวิเคราะห์ไว้ใน Meta Compute 2026: กำลังประมวลผล AI ส่วนเกินสร้างรายได้ได้ไหม
อย่างไรก็ตาม การกระจายไม่ได้รับประกันการนำไปใช้ Microsoft เคยกระจาย Copilot ผ่านซอฟต์แวร์อย่างกว้างขวาง Google ควบคุมช่องทางค้นหาและมือถือที่สำคัญ และ Amazon มีความสัมพันธ์ด้านการช้อปปิ้งและการชำระเงินที่ลึกซึ้ง ผู้บริโภคอาจเลือกเอเจนต์จากความน่าเชื่อถือและความไว้วางใจ มากกว่าการที่มันติดตั้งมาให้ล่วงหน้า
ความปลอดภัยและความเป็นส่วนตัวของ Muse: คูเมืองทางการแข่งขันหรืออุปสรรคต่อการนำไปใช้?
Muse ต้องเข้าถึงข้อมูลที่อ่อนไหวเป็นพิเศษ การจองการเดินทางหรือจัดการตารางเวลาอาจต้องใช้อีเมล ปฏิทิน การเข้าสู่ระบบบัญชี อำนาจการชำระเงิน และความรู้เกี่ยวกับความสัมพันธ์ส่วนตัว
สถาปัตยกรรมความปลอดภัยของ Meta มีมาตรการคุ้มครองที่น่าสนใจหลายอย่าง ซึ่งอธิบายไว้อย่างละเอียดใน รายงานความปลอดภัยของ Muse:
- เอเจนต์ของผู้ใช้แต่ละคนทำงานในเครื่องเสมือนที่แยกขาดจากกัน
- ข้อมูลรับรองถูกเก็บแยกไว้และเอเจนต์หลักไม่เคยเห็น ส่วนรหัสผ่านจะถูกใส่เข้าไปในเบราว์เซอร์เฉพาะตอนที่จำเป็นเท่านั้น
- Sentinel อนุมัติหรือปฏิเสธการกระทำผ่านตัวเชื่อมต่อและทราฟฟิกเครือข่ายขาออกทั้งหมดอย่างเป็นอิสระ
- ระบบ "การส่งออกข้อมูลที่ปนเปื้อน" (tainted egress) ติดตามว่ากระบวนการใดเคยอ่านข้อมูลผู้ใช้ และขออนุมัติตามนั้น
- การกระทำที่นำข้อมูลออกจาก VM การส่งอีเมล หรือการซื้อสินค้า ต้องได้รับการอนุมัติจากมนุษย์
- เนื้อหาเว็บที่เข้ามาจะถูกติดป้ายว่าเป็นข้อมูลที่ไม่น่าเชื่อถือ และมีตัวจำแนกที่ฝึกแยกต่างหากคอยจับตาความพยายามบงการ
- โครงการล่าบั๊กของ Meta ตอนนี้จ่ายสูงสุด 300,000 ดอลลาร์สำหรับรายงานเกี่ยวกับ Muse ที่ถูกต้อง รวมถึงสูงสุด 130,000 ดอลลาร์สำหรับการแทรกคำสั่งที่สำเร็จและส่งผลต่อผู้ใช้หนึ่งคน
- Meta กำลังพัฒนา VM แบบลับ (confidential VM) ที่ตั้งใจให้ผู้เชี่ยวชาญภายนอกยืนยันได้ว่าแม้แต่ Meta เองก็เข้าถึงข้อมูลที่จัดเก็บไม่ได้
สิ่งเหล่านี้เป็นมาตรการทางวิศวกรรมที่มีความหมาย แต่ Meta ก็ยอมรับอย่างชัดเจนว่า Muse "ยังคงทำผิดพลาดได้และจะทำผิดพลาด" และการแทรกคำสั่งยังเป็นปัญหาที่อุตสาหกรรมยังแก้ไม่ตก
ยังมีข้อจำกัดสำคัญอีกข้อ: จนกว่า VM แบบลับจะเปิดใช้งาน การป้องกันไม่ให้ Meta เองเข้าถึงข้อมูลยังเป็นเรื่องของนโยบายและการออกแบบระบบ ไม่ใช่การรับประกันด้วยการเข้ารหัสที่บุคคลภายนอกตรวจสอบได้
สิ่งนี้สร้างประเด็นการลงทุนแบบสองด้าน
การตีความเชิงบวก: Meta ถือว่าความปลอดภัยเป็นข้อกำหนดหลักของผลิตภัณฑ์ และอาจสร้างมาตรฐานอุตสาหกรรมสำหรับโครงสร้างพื้นฐานของเอเจนต์ส่วนตัว
การตีความเชิงลบ: ผู้ใช้อาจไม่เต็มใจเชื่อมบัญชีที่อ่อนไหวที่สุดกับ Meta ไม่ว่าจะมีมาตรการป้องกันทางเทคนิคแค่ไหน
ความท้าทายด้านความไว้วางใจสำคัญเป็นพิเศษเพราะความผิดพลาดที่เพิ่งเกิดขึ้น เมื่อ Meta เปิดตัว Muse Image เมื่อวันที่ 7 กรกฎาคม 2026 บริษัทเปิดให้ผู้คนสร้างภาพโดย @ ถึงบัญชี Instagram สาธารณะได้ สามวันต่อมา Meta ถอนฟีเจอร์นั้นออก โดยระบุว่า "ได้รับฟังความเห็นแล้วว่าฟีเจอร์นี้ไม่ตรงเป้า" เหตุการณ์นี้แสดงให้เห็นว่าการตัดสินใจออกแบบผลิตภัณฑ์เพียงครั้งเดียวสามารถกลายเป็นข้อถกเถียงด้านความเป็นส่วนตัวได้เร็วเพียงใด
คำถามมูลค่า 130 พันล้านดอลลาร์: รายจ่ายลงทุนด้าน AI
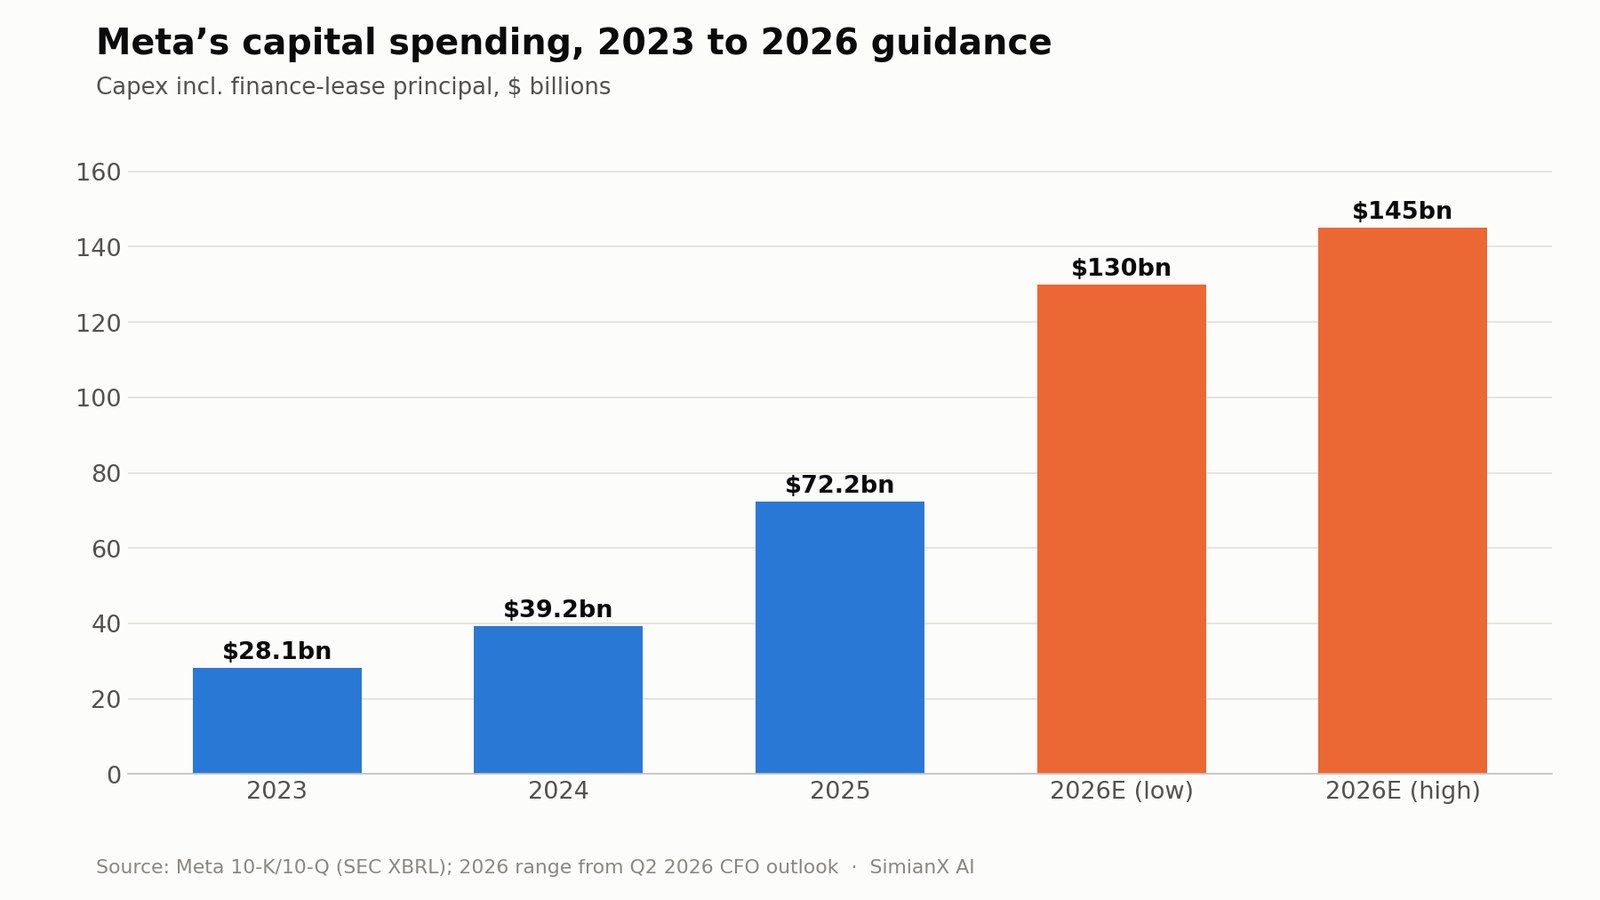
Meta คาดว่ารายจ่ายลงทุนปี 2026 รวมการชำระเงินต้นตามสัญญาเช่าทางการเงิน จะอยู่ที่ 130 ถึง 145 พันล้านดอลลาร์ ซึ่งเป็นช่วงที่แคบลงจาก 125–145 พันล้านดอลลาร์เมื่อเดือนกรกฎาคม นี่คือการเพิ่มขึ้นอย่างก้าวกระโดดจาก 72.22 พันล้านดอลลาร์ในปี 2025 ซึ่งตัวเลขปี 2025 เองก็เกือบเป็นสองเท่าของ 39.23 พันล้านดอลลาร์ในปี 2024
ที่ค่ากลาง รายจ่ายลงทุนปี 2026 จะอยู่ที่ประมาณ 137.5 พันล้านดอลลาร์ เกือบสองเท่าของปีก่อน และเกือบห้าเท่าของระดับปี 2023
Meta ระบุว่ารายจ่ายนี้สนับสนุนทั้ง Meta Superintelligence Labs และธุรกิจหลัก ครอบคลุมศูนย์ข้อมูล เซิร์ฟเวอร์ อุปกรณ์เครือข่าย และโครงสร้างพื้นฐานอื่นที่จำเป็นต่อการฝึกและประมวลผลโมเดล เป็นรูปแบบเดียวกับที่เราติดตามทั่วทั้งอุตสาหกรรมใน รายจ่ายลงทุนเอไอ 2569: กิน 96% ของกระแสเงินสดยักษ์เทคโนโลยี
เหตุผลการลงทุนขึ้นอยู่กับว่าโครงสร้างพื้นฐานนี้สร้างผลตอบแทนข้ามผลิตภัณฑ์หลายตัวได้หรือไม่:
| ผู้ได้รับประโยชน์จากการลงทุน AI | ผลตอบแทนที่อาจเกิดขึ้น |
|---|---|
| โฆษณา | การกำหนดกลุ่มเป้าหมาย การจัดอันดับ การเปลี่ยนเป็นยอดขาย และเครื่องมือสร้างสรรค์ที่ดีขึ้น |
| Facebook และ Instagram | การมีส่วนร่วมและคุณภาพเนื้อหาที่สูงขึ้น |
| Meta AI และ Muse | รายได้สมัครสมาชิกและการรักษาผู้ใช้ในระบบนิเวศ |
| WhatsApp Business | ข้อความแบบเสียเงินและบริการเอเจนต์ธุรกิจ |
| โมเดลและเครื่องมือสำหรับนักพัฒนา | รายได้จาก API และซอฟต์แวร์ |
| แว่นตา AI | ยอดขายฮาร์ดแวร์และแพลตฟอร์มคอมพิวเตอร์ใหม่ |
โครงสร้างพื้นฐานที่ใช้ร่วมกันเป็นหัวใจของกรณีมองบวก หากการลงทุนเดียวกันช่วยปรับปรุงธุรกิจโฆษณาที่มีขนาดเกิน 200 พันล้านดอลลาร์ และยังสนับสนุน Muse ไปพร้อมกัน เกณฑ์ที่รายได้เฉพาะของ Muse ต้องทำให้ได้ก็จะต่ำลง
แรงบีบกระแสเงินสดของ Meta รายไตรมาส
แต่ความเข้มข้นของเงินลงทุนกำลังส่งผลต่อกระแสเงินสดแล้ว ตารางด้านล่างคำนวณตัวเลขรายไตรมาสจากเอกสารที่ Meta ยื่นต่อ SEC (รายจ่ายลงทุนรวมการชำระเงินต้นสัญญาเช่าทางการเงิน):
| ไตรมาส | กระแสเงินสดจากการดำเนินงาน | รายจ่ายลงทุน + สัญญาเช่าทางการเงิน | กระแสเงินสดอิสระ | รายจ่ายลงทุนต่อกระแสเงินสดดำเนินงาน |
|---|---|---|---|---|
| ไตรมาส 1 ปี 2025 | 24.03 พันล้านดอลลาร์ | 13.69 พันล้านดอลลาร์ | 10.33 พันล้านดอลลาร์ | 57.0% |
| ไตรมาส 2 ปี 2025 | 25.56 พันล้านดอลลาร์ | 17.01 พันล้านดอลลาร์ | 8.55 พันล้านดอลลาร์ | 66.6% |
| ไตรมาส 3 ปี 2025 | 30.00 พันล้านดอลลาร์ | 19.37 พันล้านดอลลาร์ | 10.63 พันล้านดอลลาร์ | 64.6% |
| ไตรมาส 4 ปี 2025 | 36.21 พันล้านดอลลาร์ | 22.14 พันล้านดอลลาร์ | 14.08 พันล้านดอลลาร์ | 61.1% |
| ไตรมาส 1 ปี 2026 | 32.23 พันล้านดอลลาร์ | 19.84 พันล้านดอลลาร์ | 12.39 พันล้านดอลลาร์ | 61.6% |
| ไตรมาส 2 ปี 2026 | 31.86 พันล้านดอลลาร์ | 31.08 พันล้านดอลลาร์ | 0.78 พันล้านดอลลาร์ | 97.5% |
กระแสเงินสดจากการดำเนินงานในไตรมาส 2 ปี 2026 ต่ำกว่าไตรมาส 1 เล็กน้อยด้วยซ้ำ ขณะที่รายจ่ายลงทุนเพิ่มขึ้น 11.2 พันล้านดอลลาร์ภายในไตรมาสเดียว กระแสเงินสดอิสระครึ่งปีแรกลดลงเหลือ 13.17 พันล้านดอลลาร์จาก 18.88 พันล้านดอลลาร์เมื่อปีก่อน แม้รายได้เติบโตแข็งแกร่ง ณ วันที่ 30 มิถุนายน Meta ยังมีเงินสดและหลักทรัพย์ในความต้องการของตลาด 90.26 พันล้านดอลลาร์ เทียบกับหนี้ระยะยาว 83.66 พันล้านดอลลาร์ ดังนั้นนี่จึงเป็นเรื่องของส่วนเผื่อความปลอดภัย ไม่ใช่ความสามารถในการชำระหนี้
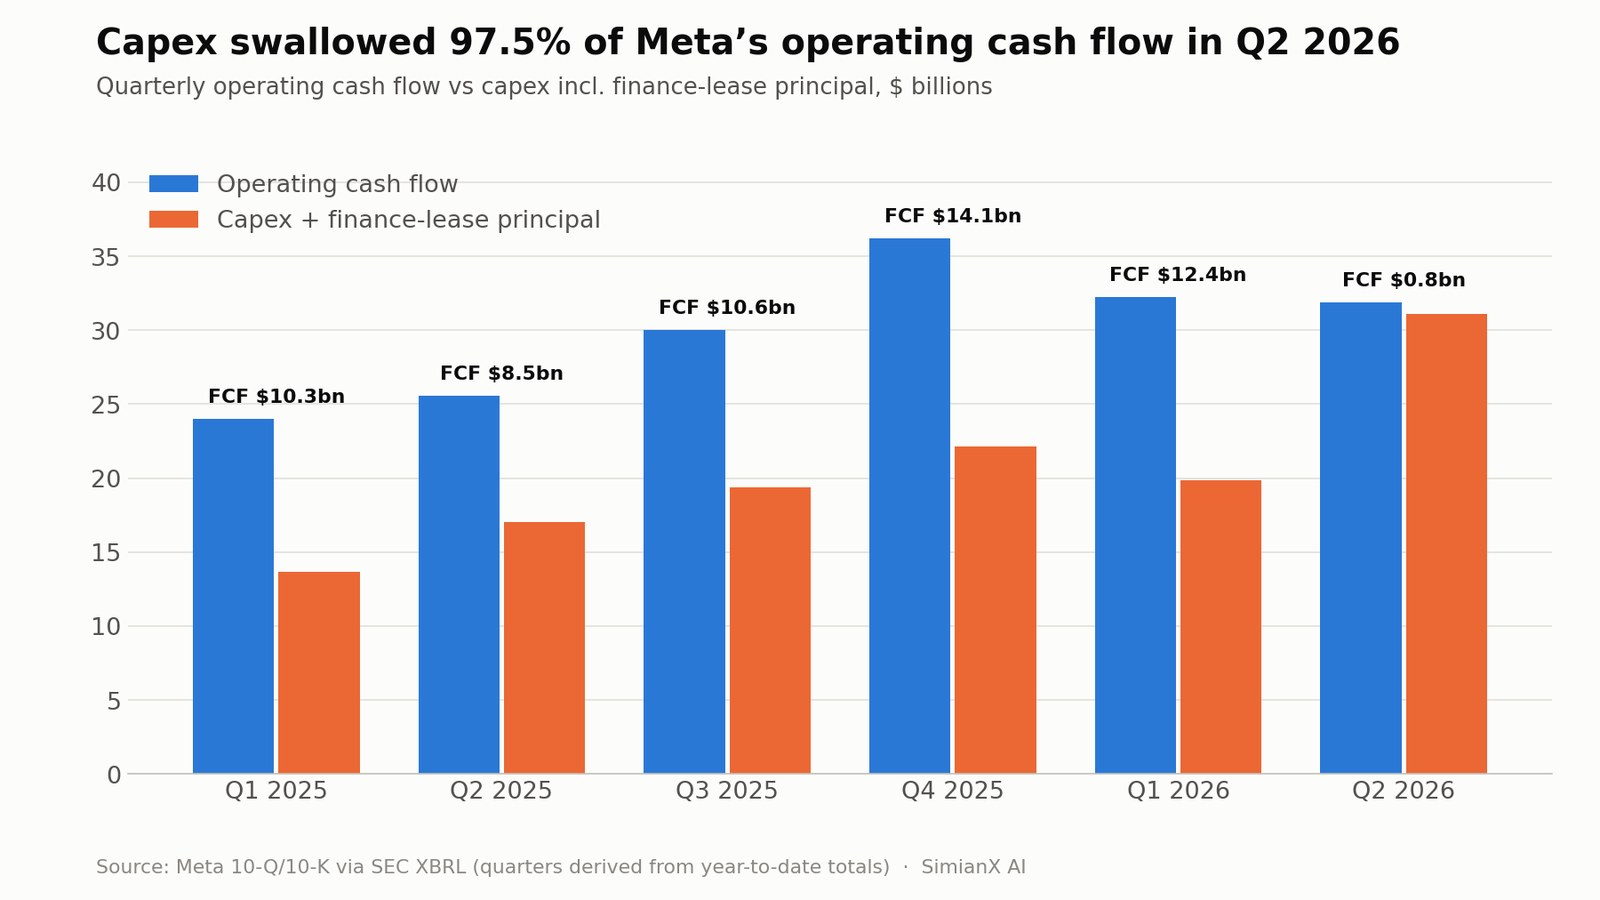
หากแนวทาง 130–145 พันล้านดอลลาร์ยังคงอยู่ ครึ่งหลังของปี 2026 จะต้องใช้จ่ายเพิ่มอีกราว 81–96 พันล้านดอลลาร์ สูงกว่าอัตราของครึ่งปีใด ๆ ก่อนหน้านี้อย่างมาก
นักลงทุนต้องติดตามค่าเสื่อมราคาควบคู่กับรายจ่ายลงทุน ฮาร์ดแวร์ที่ซื้อวันนี้จะกลายเป็นค่าใช้จ่ายทางบัญชีในงวดต่อ ๆ ไป แม้รายจ่ายลงทุนจะทรงตัวในที่สุด ค่าเสื่อมราคาก็ยังกดดันอัตรากำไรจากการดำเนินงานต่อไปได้
หุ้น META เคลื่อนไหวอย่างไรช่วงเปิดตัว Muse
ปฏิกิริยาของหุ้นเป็นเบาะแสที่มีประโยชน์ว่าตลาดยินดีสะท้อนมูลค่าของ Muse ไว้ในราคามากเพียงใด
| วันที่ | ราคาปิด META | การเปลี่ยนแปลงรายวัน | การเปลี่ยนแปลงรายวันของ QQQ |
|---|---|---|---|
| 3 ก.ย. 2026 | 610.68 ดอลลาร์ | +3.0% | +1.2% |
| 4 ก.ย. 2026 | 616.77 ดอลลาร์ | +1.0% | +0.2% |
| 8 ก.ย. 2026 (เปิดตัว Muse) | 613.48 ดอลลาร์ | -0.5% | -0.1% |
| 9 ก.ย. 2026 | 653.69 ดอลลาร์ | +6.6% | -0.3% |
| 10 ก.ย. 2026 | 644.38 ดอลลาร์ | -1.4% | -1.1% |
วันเปิดตัวค่อนข้างเงียบ ปริมาณซื้อขายเพียงราว 1.2 เท่าของค่าเฉลี่ย 20 วัน การเคลื่อนไหวเกิดขึ้นในวันทำการถัดมา เมื่อ META ขึ้น 6.6% ด้วยปริมาณซื้อขายราว 2.2 เท่าของปกติ ขณะที่ Nasdaq-100 อ่อนตัว คิดเป็นผลงานเหนือตลาดเกือบเจ็ดจุดเปอร์เซ็นต์ แม้หลังการพุ่งขึ้นครั้งนั้น ราคาหุ้นยังต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์ที่ 790.80 ดอลลาร์ราว 18% และมูลค่าตลาดอยู่ใกล้ระดับ 1.64 ล้านล้านดอลลาร์
อะไรจะพิสูจน์ว่า Muse ได้ผล?
ยอดดาวน์โหลดและอันดับในร้านแอปช่วงสัปดาห์เปิดตัวยังไม่เพียงพอ นักลงทุนต้องการหลักฐานของการใช้งานซ้ำ มูลค่าทางเศรษฐกิจ และประสิทธิภาพที่ดีขึ้น
ตัวชี้วัดที่มีประโยชน์ที่สุดได้แก่:
- ผู้ใช้ Muse ที่ใช้งานรายเดือนและรายวัน
- จำนวนงานที่ทำสำเร็จต่อผู้ใช้ที่ใช้งาน
- อัตราการรักษาผู้ใช้หลัง 30, 90 และ 180 วัน
- สัดส่วนผู้ใช้ที่เชื่อมอีเมล ปฏิทิน หรือบริการชำระเงิน
- อัตราการเปลี่ยนจากแผนฟรีเป็นแผนเสียเงิน
- รายได้สมัครสมาชิกต่อผู้ใช้ที่จ่ายเงิน
- ต้นทุนการประมวลผลและเครื่องเสมือนต่องาน
- จำนวนและมูลค่าการซื้อที่เอเจนต์ช่วยทำ
- การเติบโตของปฏิสัมพันธ์กับเอเจนต์ธุรกิจ
- รายได้ส่วนเพิ่มของ WhatsApp Business
- การยกระดับการเปลี่ยนเป็นยอดขายของโฆษณาที่วัดผลได้
- เหตุการณ์ด้านความปลอดภัย การกระทำที่ผิดพลาด และอัตราการคืนเงิน
ในช่วงแรก Meta อาจเปิดเผยเพียงข้อความเชิงคุณภาพ นักลงทุนควรตั้งข้อสงสัยหากผู้บริหารเน้นตัวเลขการเข้าถึงหรือการทดลองใช้รวม โดยไม่มีข้อมูลการรักษาผู้ใช้และเศรษฐศาสตร์ต่อหน่วย
กระบวนการติดตามที่ใช้ได้จริงคือ:
- ติดตามการนำไปใช้: ตรวจดูว่าผู้ใช้ยังใช้ Muse ต่อหลังความอยากรู้ในช่วงแรกจางหายหรือไม่
- ติดตามความลึก: มองหาการเติบโตของบริการที่เชื่อมต่อ งานที่ทำสำเร็จ และเป้าหมายที่เกิดซ้ำ
- ติดตามการสร้างรายได้: เปรียบเทียบความคืบหน้าของการสมัครสมาชิกและการส่งข้อความเชิงธุรกิจกับต้นทุนโครงสร้างพื้นฐาน
- ติดตามความไว้วางใจ: เฝ้าดูเหตุการณ์ด้านความปลอดภัย การเปลี่ยนแปลงด้านความเป็นส่วนตัว และการตอบสนองของหน่วยงานกำกับ
- ติดตามประสิทธิภาพของเงินลงทุน: เปรียบเทียบกำไรจากการดำเนินงานส่วนเพิ่มกับรายจ่ายลงทุนและค่าเสื่อมราคา
SimianX AI ช่วยสนับสนุนกระบวนการนี้ได้โดยรวบรวมรายงานผลประกอบการ ข้อมูล SEC การวิเคราะห์ทางเทคนิค การปรับประมาณการของนักวิเคราะห์ และความเชื่อมั่นจากข่าวไว้ด้วยกัน และคุณสามารถเปิด การวิเคราะห์ META แบบสด ได้ทันที อย่างไรก็ตาม นักลงทุนยังควรตรวจสอบตัวเลขสำคัญกับเอกสารยื่นและการเปิดเผยข้อมูลอย่างเป็นทางการของ Meta
มูลค่าหุ้น META หลังเปิดตัว Muse
หลังการเปิดตัว META ซื้อขายราว 644–654 ดอลลาร์ ทำให้ Meta มีมูลค่าตลาดราว 1.64 ล้านล้านดอลลาร์ อัตราส่วนราคาต่อกำไรย้อนหลังราว 25 เท่า และอัตราส่วนล่วงหน้าราว 20 เท่า ตาม ข้อมูลตลาดของ StockAnalysis ตัวเลขเหล่านี้เปลี่ยนแปลงทุกวันและควรตรวจสอบก่อนตัดสินใจลงทุน
มูลค่าระดับนี้ดูเหมือนไม่ได้กำหนดให้ Muse ต้องกลายเป็นธุรกิจเดี่ยวขนาดใหญ่ในทันที แต่ก็สมมติว่า Meta จะรักษาการเติบโตและอัตรากำไรที่ดีได้ ขณะลงทุนด้าน AI อย่างหนัก
กรอบสถานการณ์มีประโยชน์มากกว่าการตีมูลค่า Muse แบบตามอำเภอใจ
| สถานการณ์ | ผลลัพธ์ของ Muse | ธุรกิจหลัก | ผลลัพธ์ด้านรายจ่าย | นัยที่น่าจะเกิดกับหุ้น |
|---|---|---|---|---|
| มองลบ | รักษาผู้ใช้ได้ต่ำ ผู้ใช้ไม่ยอมแชร์ข้อมูล | การเติบโตของโฆษณาชะลอลง | รายจ่ายลงทุนและค่าเสื่อมราคายังสูง | อัตราส่วนมูลค่าหดตัวเมื่อกระแสเงินสดอิสระน่าผิดหวัง |
| กรณีฐาน | ผลิตภัณฑ์เฉพาะกลุ่มที่มีประโยชน์ มีผู้จ่ายเงินระดับปานกลาง | โฆษณายังได้ประโยชน์จาก AI ต่อเนื่อง | รายจ่ายค่อย ๆ สร้างผลตอบแทนจากการดำเนินงาน | การเติบโตของกำไรหนุนอัตราส่วนมูลค่าระดับตลาดหรือพรีเมียมเล็กน้อย |
| มองบวก | Muse กลายเป็นแพลตฟอร์มเอเจนต์ผู้บริโภคที่ใช้กันแพร่หลาย | โฆษณาและการส่งข้อความได้ประโยชน์ด้านการเปลี่ยนเป็นยอดขายที่วัดผลได้ | โครงสร้างพื้นฐาน AI ที่ใช้ร่วมกันสร้างผลตอบแทนแข็งแกร่ง | META ได้รับส่วนพรีเมียมเพิ่มเติมจากแพลตฟอร์มและทางเลือกด้าน AI |
กรณีมองลบเชิงตัวอย่าง
ในกรณีมองลบ Muse สร้างรายได้สมัครสมาชิกได้จำกัด เพราะผู้ใช้ชอบผู้ช่วยของคู่แข่งหรือปฏิเสธที่จะเชื่อมบัญชีส่วนตัว ค่าใช้จ่ายด้านโครงสร้างพื้นฐานและค่าเสื่อมราคาเพิ่มขึ้นต่อเนื่อง การเติบโตของโฆษณากลับสู่ภาวะปกติ และกระแสเงินสดอิสระยังถูกกดดัน
อันตรายไม่ใช่การที่ Meta จะขาดทุน อันตรายคือนักลงทุนลดอัตราส่วนมูลค่าที่ให้กับบริษัท เพราะความต้องการเงินลงทุนสูงขึ้นในเชิงโครงสร้าง
กรณีฐานเชิงตัวอย่าง
ในกรณีฐาน Muse ได้ฐานผู้ใช้ที่มีความหมายแต่ไม่ถึงขั้นครองตลาด การสมัครสมาชิกกลายเป็นธุรกิจมูลค่าหลายพันล้านดอลลาร์ภายในหลายปี ขณะที่ Muse ยังช่วยปรับปรุงการมีส่วนร่วม การค้า และการส่งข้อความ
ธุรกิจโฆษณาของ Meta ยังคงเป็นเครื่องยนต์กำไรหลัก การลงทุน AI หนุนการเติบโตของรายได้ แต่อัตรากำไรจากการดำเนินงานยังต่ำกว่าจุดสูงสุดเดิม เพราะต้นทุนการประมวลผลและค่าเสื่อมราคาอยู่ในระดับสูง
กรณีมองบวกเชิงตัวอย่าง
ในกรณีมองบวก Muse กลายเป็นหนึ่งในอินเทอร์เฟซหลักที่ผู้บริโภคใช้จัดการงานและติดต่อกับธุรกิจ การผสานข้าม WhatsApp, Instagram อุปกรณ์สวมใส่ และเอเจนต์ของร้านค้าสร้างผลของเครือข่าย
การสมัครสมาชิกโดยตรงมีความสำคัญ แต่มูลค่าที่ใหญ่กว่ามาจากการเปลี่ยนเป็นยอดขายของโฆษณาที่ดีขึ้น ปฏิสัมพันธ์ทางธุรกิจแบบเสียเงิน และการค้าผ่านเอเจนต์ โครงสร้างพื้นฐาน AI ของ Meta รองรับผลิตภัณฑ์ผลตอบแทนสูงหลายตัว ทำให้กำไรจากการดำเนินงานและกระแสเงินสดอิสระเร่งตัวขึ้นหลังวงจรการลงทุนผ่อนลง
กรณีมองบวกไม่จำเป็นต้องให้ Muse มาแทนที่โฆษณา แต่ต้องให้ Muse ทำให้ระบบนิเวศโฆษณา การส่งข้อความ และการค้าของ Meta มีมูลค่ามากขึ้น
ความเสี่ยงหลักต่อเรื่องราวการเติบโตของ Muse
ความไว้วางใจของผู้บริโภค
ประวัติของ Meta ด้านความเป็นส่วนตัวและการใช้ข้อมูล อาจทำให้ผู้ใช้ลังเลที่จะเชื่อมอีเมล ปฏิทิน ข้อมูลทางการเงิน และบัญชีส่วนตัว
ความผิดพลาดของเอเจนต์
คำตอบที่แชตบอตสร้างขึ้นสามารถเพิกเฉยได้ แต่การกระทำที่ผิดพลาดของเอเจนต์อาจทำให้เสียเงิน ทำลายความสัมพันธ์ หรือเปิดเผยข้อมูลส่วนตัว
การแทรกคำสั่งและความมั่นคงปลอดภัยไซเบอร์
ข้อความประสงค์ร้ายบนเว็บไซต์หรือในเอกสารอาจพยายามบงการเอเจนต์ Sentinel และข้อมูลรับรองที่แยกเก็บช่วยลดความเสี่ยงได้ แต่ขจัดให้หมดไปไม่ได้
การแข่งขัน
Google มีการค้นหา Android, Gmail และแผนที่ Microsoft มี Windows และซอฟต์แวร์สำหรับที่ทำงาน Amazon มีการช้อปปิ้ง การชำระเงิน และโลจิสติกส์ OpenAI และ Anthropic มีแบรนด์ AI ที่แข็งแกร่งโดยตรง ความได้เปรียบด้านการกระจายของ Meta มีมาก แต่ไม่ใช่ของใครคนเดียว
แรงกดดันต่ออัตรากำไร
ต้นทุนการประมวลผล AI เครื่องเสมือน และค่าเสื่อมราคาที่ต่อเนื่อง อาจลดความสามารถในการทำกำไรของการใช้งานแบบฟรีหรือสร้างรายได้น้อย
กฎระเบียบ
Muse อาจถูกตรวจสอบในด้านความเป็นส่วนตัว การตัดสินใจอัตโนมัติ การคุ้มครองผู้บริโภค การแข่งขัน ธุรกรรมทางการเงิน และความปลอดภัยของ AI กฎระเบียบที่แตกต่างกันในแต่ละประเทศอาจชะลอการขยายไปต่างประเทศ ไตรมาส 2 ก็มีค่าใช้จ่ายเกี่ยวกับคดีความแล้ว 2.40 พันล้านดอลลาร์
ความขัดแย้งด้านการสร้างรายได้
การใช้ข้อมูลของเอเจนต์ส่วนตัวเพื่อโฆษณาอาจบั่นทอนความไว้วางใจ แต่การหลีกเลี่ยงข้อมูลนั้นอาจจำกัดการสร้างรายได้ Meta ต้องหารูปแบบรายได้ที่ทำให้แรงจูงใจของบริษัทสอดคล้องกับประโยชน์ของผู้ใช้
การจัดสรรเงินลงทุน
Meta กำลังใช้เงินพร้อมกันกับโครงสร้างพื้นฐาน AI งานวิจัยปัญญาประดิษฐ์ขั้นสูงสุด Reality Labs อุปกรณ์สวมใส่ และแพลตฟอร์มเดิม ในไตรมาส 2 ปี 2026 Reality Labs มีรายได้เพียง 431 ล้านดอลลาร์ แต่ขาดทุนจากการดำเนินงาน 4.62 พันล้านดอลลาร์ นักลงทุนต้องพิจารณาภาระรวมของโครงการระยะยาวเหล่านี้
ควรซื้อหุ้น META หลัง Muse หรือไม่?
Muse ช่วยเสริมเหตุผลเชิงกลยุทธ์ของ Meta แต่ผลิตภัณฑ์ยังใหม่เกินกว่าจะใช้ตัดสินใจลงทุนได้ด้วยตัวเอง
เหตุผลที่แข็งแกร่งที่สุดในการถือ META ยังคงเป็น:
- ฐานผู้ใช้ทั่วโลกที่ใช้งานรายวัน 3.60 พันล้านคน
- แพลตฟอร์มโฆษณาที่ทำกำไรสูงมาก
- การเติบโตของรายได้และโฆษณาที่แข็งแกร่งในปี 2026
- กำไรจากการดำเนินงานพื้นฐานที่เติบโตราว 9% ในไตรมาส 2 เมื่อไม่รวมค่าใช้จ่ายครั้งเดียว
- การพัฒนา AI ที่ช่วยผลงานการแนะนำและโฆษณาอยู่แล้ว
- เส้นทางหลายทางในการสร้างรายได้จาก WhatsApp และการส่งข้อความเชิงธุรกิจ
- ความได้เปรียบด้านการกระจายทั้งในโซเชียล การส่งข้อความ และอุปกรณ์สวมใส่
- Muse ในฐานะทางเลือกแพลตฟอร์มใหม่ที่อาจมีมูลค่าสูง
เหตุผลที่แข็งแกร่งที่สุดในการระมัดระวังคือ:
- รายจ่ายลงทุน 130 ถึง 145 พันล้านดอลลาร์ในปี 2026
- กระแสเงินสดอิสระที่ลดลงเหลือ 784 ล้านดอลลาร์ในไตรมาส 2 เมื่อรายจ่ายลงทุนกินไป 97.5% ของกระแสเงินสดจากการดำเนินงาน
- อัตรากำไรจากการดำเนินงานที่ต่ำลง
- ข้อกำหนดด้านความปลอดภัยและความเป็นส่วนตัวที่สูง
- การรักษาผู้ใช้เอเจนต์สำหรับผู้บริโภคที่ยังพิสูจน์ไม่ได้
- การแข่งขันจากแพลตฟอร์มเทคโนโลยีที่มีเงินทุนหนา
- ความเสี่ยงด้านกฎระเบียบและกฎหมาย
- การเปิดเผยข้อมูลเศรษฐศาสตร์เฉพาะของ Muse ที่จำกัด
สำหรับนักลงทุนระยะยาว แนวทางที่มีเหตุผลคือประเมินมูลค่าธุรกิจโฆษณาที่มั่นคงของ Meta ก่อน แล้วมอง Muse เป็นทางเลือกเพิ่มเติม การจ่ายพรีเมียมสูงให้กับรายได้ Muse ที่ยังเป็นเพียงสมมติฐานยังเร็วเกินไป แต่การเพิกเฉยต่อ Muse โดยสิ้นเชิงก็อาจพลาดความเป็นไปได้ที่ Meta กำลังสร้างอินเทอร์เฟซใหม่สำหรับเจตนาของผู้บริโภคและการค้าดิจิทัล
คำถามที่พบบ่อยเกี่ยวกับหุ้น META และ Muse
Meta Muse AI คืออะไร?
Muse คือเอเจนต์ AI ส่วนตัวของ Meta ที่เปิดตัวในสหรัฐฯ เมื่อวันที่ 8 กันยายน 2026 บน iOS, Android, muse.ai และภายใน WhatsApp สามารถท่องเว็บไซต์ กรอกแบบฟอร์ม ส่งอีเมล จองการเดินทาง ต่อรอง ซื้อสินค้าที่ได้รับอนุมัติ และทำงานกับเป้าหมายระยะยาวอยู่เบื้องหลัง
Meta จะสร้างรายได้จาก Muse อย่างไร?
Muse ใช้งานฟรีสำหรับการใช้ส่วนใหญ่ และมีแผนสมัครสมาชิกแบบเสียเงินสำหรับผู้ใช้หนัก Meta ยังสร้างรายได้ได้จากบริการเอเจนต์ธุรกิจ ข้อความแบบเสียเงิน ความร่วมมือทางการค้า และการเปลี่ยนเป็นยอดขายของโฆษณาที่ดีขึ้น โอกาสที่ใหญ่ที่สุดอาจมาจากการเชื่อมเอเจนต์ส่วนตัวกับธุรกิจทั่วทั้ง WhatsApp, Instagram และ Messenger
หุ้น META ตอบสนองต่อการเปิดตัว Muse อย่างไร?
META ลดลง 0.5% ในวันเปิดตัว 8 กันยายน 2026 จากนั้นขึ้น 6.6% ไปอยู่ที่ 653.69 ดอลลาร์ในวันทำการถัดมา ด้วยปริมาณซื้อขายราว 2.2 เท่าของปกติ ขณะที่ Nasdaq-100 ปรับลง หุ้นยังคงต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์ราว 18%
Muse จะกลายเป็นเครื่องยนต์การเติบโตถัดไปของ Meta ได้หรือไม่?
ได้ แต่นักลงทุนต้องการหลักฐานด้านการรักษาผู้ใช้ การเปลี่ยนเป็นผู้จ่ายเงิน เศรษฐศาสตร์ต่องาน และกิจกรรมทางการค้า Muse มีแนวโน้มจะเป็นเครื่องยนต์การเติบโตที่มีความหมายมากขึ้น หากช่วยเสริมโฆษณาและการส่งข้อความเชิงธุรกิจนอกเหนือจากการสร้างรายได้สมัครสมาชิก
หุ้น META น่าซื้อหลังเปิดตัว Muse หรือไม่?
Muse เพิ่มโอกาสขาขึ้นในระยะยาว แต่ด้วยตัวมันเองยังไม่ทำให้หุ้นน่าซื้อ นักลงทุนควรเปรียบเทียบการเติบโตของกำไรและมูลค่าของ Meta กับความเสี่ยงจากรายจ่ายลงทุนมหาศาล กระแสเงินสดอิสระที่ลดลง กฎระเบียบ และการสร้างรายได้จาก AI ที่ยังไม่แน่นอน
ความเสี่ยงที่ใหญ่ที่สุดของ Meta Muse คืออะไร?
ความเสี่ยงที่ใหญ่ที่สุดคือความไว้วางใจ Muse จะมีประโยชน์มากขึ้นเมื่อผู้ใช้ให้สิทธิ์เข้าถึงข้อมูลอ่อนไหวและอนุญาตให้ลงมือทำ แต่ Meta ต้องโน้มน้าวผู้บริโภคว่าประโยชน์ด้านประสิทธิภาพคุ้มกับความเสี่ยงด้านความเป็นส่วนตัว ความปลอดภัย และความผิดพลาด
บทสรุป
การเปิดตัว Muse ของ Meta มีความสำคัญเชิงกลยุทธ์ เพราะพาบริษัทก้าวข้ามคำตอบที่ AI สร้างขึ้น ไปสู่ การกระทำที่ AI ลงมือทำ Muse สามารถท่องเว็บ สื่อสาร ซื้อสินค้า และจัดการโครงการ ขณะผสานเข้ากับแพลตฟอร์มโซเชียลและการส่งข้อความที่ผู้คนหลายพันล้านคนใช้อยู่แล้ว
ผลิตภัณฑ์นี้อาจสร้างรายได้สมัครสมาชิก เพิ่มมูลค่าให้โฆษณาของ Meta ขยาย WhatsApp Business และทำให้ Meta เป็นตัวกลางในการค้าผ่านเอเจนต์ได้ในที่สุด การกระจายผ่าน WhatsApp, Instagram, Facebook และแว่นตา AI ในอนาคต เป็นความได้เปรียบทางการแข่งขันที่แท้จริง
อย่างไรก็ตาม Muse ยังไม่ใช่เครื่องยนต์การเติบโตที่พิสูจน์แล้ว การนำไปใช้ การรักษาผู้ใช้ เศรษฐศาสตร์ต่อหน่วย และความไว้วางใจของผู้บริโภคยังไม่เป็นที่รู้ ขณะเดียวกัน Meta คาดว่าจะใช้รายจ่ายลงทุน 130 ถึง 145 พันล้านดอลลาร์ในปี 2026 และกระแสเงินสดอิสระไตรมาส 2 ลดลงต่ำกว่า 1 พันล้านดอลลาร์เมื่อการลงทุนพุ่งสูง
ข้อสรุปที่สมเหตุสมผลที่สุดจึงเป็นแบบสมดุล: ธุรกิจโฆษณาหลักของ Meta รองรับเหตุผลการลงทุนในปัจจุบัน ขณะที่ Muse มอบโอกาสขาขึ้นที่อาจใหญ่แต่ยังพิสูจน์ไม่ได้ กรณีมองบวกจะแข็งแกร่งขึ้นหาก Muse สร้างการมีส่วนร่วมซ้ำ การเปลี่ยนเป็นผู้จ่ายเงิน และการเติบโตของธุรกรรมกับเอเจนต์ธุรกิจได้ โดยไม่กระทบความเป็นส่วนตัวหรืออัตรากำไร และจะอ่อนลงหากต้นทุนโครงสร้างพื้นฐาน AI ยังสูงขณะที่ผู้ใช้ไม่ยอมมอบหมายงานที่มีความหมาย
นักลงทุนที่ติดตามหุ้น META หลังเปิดตัว Muse ควรเฝ้าดูการเปิดเผยข้อมูลการนำไปใช้รายไตรมาส ความคืบหน้าของการสมัครสมาชิก รายได้จากการส่งข้อความเชิงธุรกิจ การเปลี่ยนเป็นยอดขายของโฆษณา รายจ่ายลงทุน ค่าเสื่อมราคา และกระแสเงินสดอิสระ SimianX AI ช่วยติดตามสัญญาณด้านปัจจัยพื้นฐาน เทคนิค และข่าวเหล่านี้ได้ในสภาพแวดล้อมการวิจัยเดียว
Muse อาจกลายเป็นเครื่องยนต์การเติบโตสำคัญถัดไปของ Meta แต่นักลงทุนควรเรียกร้องหลักฐานที่วัดผลได้ก่อนจะให้มูลค่ามันในฐานะนั้น
บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลและการศึกษาเท่านั้น ไม่ใช่คำแนะนำด้านการลงทุน กฎหมาย หรือภาษี ราคาตลาดและประมาณการของนักวิเคราะห์เปลี่ยนแปลงได้ นักลงทุนควรตรวจสอบข้อมูลล่าสุดและปรึกษาผู้เชี่ยวชาญที่มีคุณสมบัติก่อนตัดสินใจทางการเงิน
อ่านเพิ่มเติม
- Meta Compute 2026: กำลังประมวลผล AI ส่วนเกินสร้างรายได้ได้ไหม
- รายจ่ายลงทุนเอไอ 2569: กิน 96% ของกระแสเงินสดยักษ์เทคโนโลยี
- งบ Alphabet Q2 2026: Gemini และ Cloud คุ้มกับ capex AI ไหม?
- งบ Amazon Q2 ปี 2026: AWS โตพอจะคุ้ม capex AI $200B หรือไม่?
- Microsoft Q4 2026: การเติบโตของ Azure ปะทะความเสี่ยงทุน AI
- หุ้น AppLovin 2026: การเติบโตมาจากราคา ไม่ใช่จำนวนติดตั้ง
แหล่งอ้างอิง
- Meta Newsroom — แนะนำ Muse (8 กันยายน 2026)
- Meta AI Research — ความมั่นคงปลอดภัยและความปลอดภัยสำหรับเอเจนต์ AI: แนวทางของเรากับ Muse
- Meta Newsroom — แนะนำ Muse Image (อัปเดต 10 กรกฎาคม 2026)
- SEC EDGAR — ประกาศผลประกอบการไตรมาส 2 ปี 2026 ของ Meta (แบบฟอร์ม 8-K, Exhibit 99.1)
- SEC EDGAR — แบบฟอร์ม 10-Q ของ Meta สำหรับไตรมาสที่สิ้นสุดวันที่ 30 มิถุนายน 2026
- Stripe — Link
- Meta — โครงการล่าบั๊ก
- StockAnalysis — ข้อมูลตลาดของ META


