 โดย Marcus Reeve
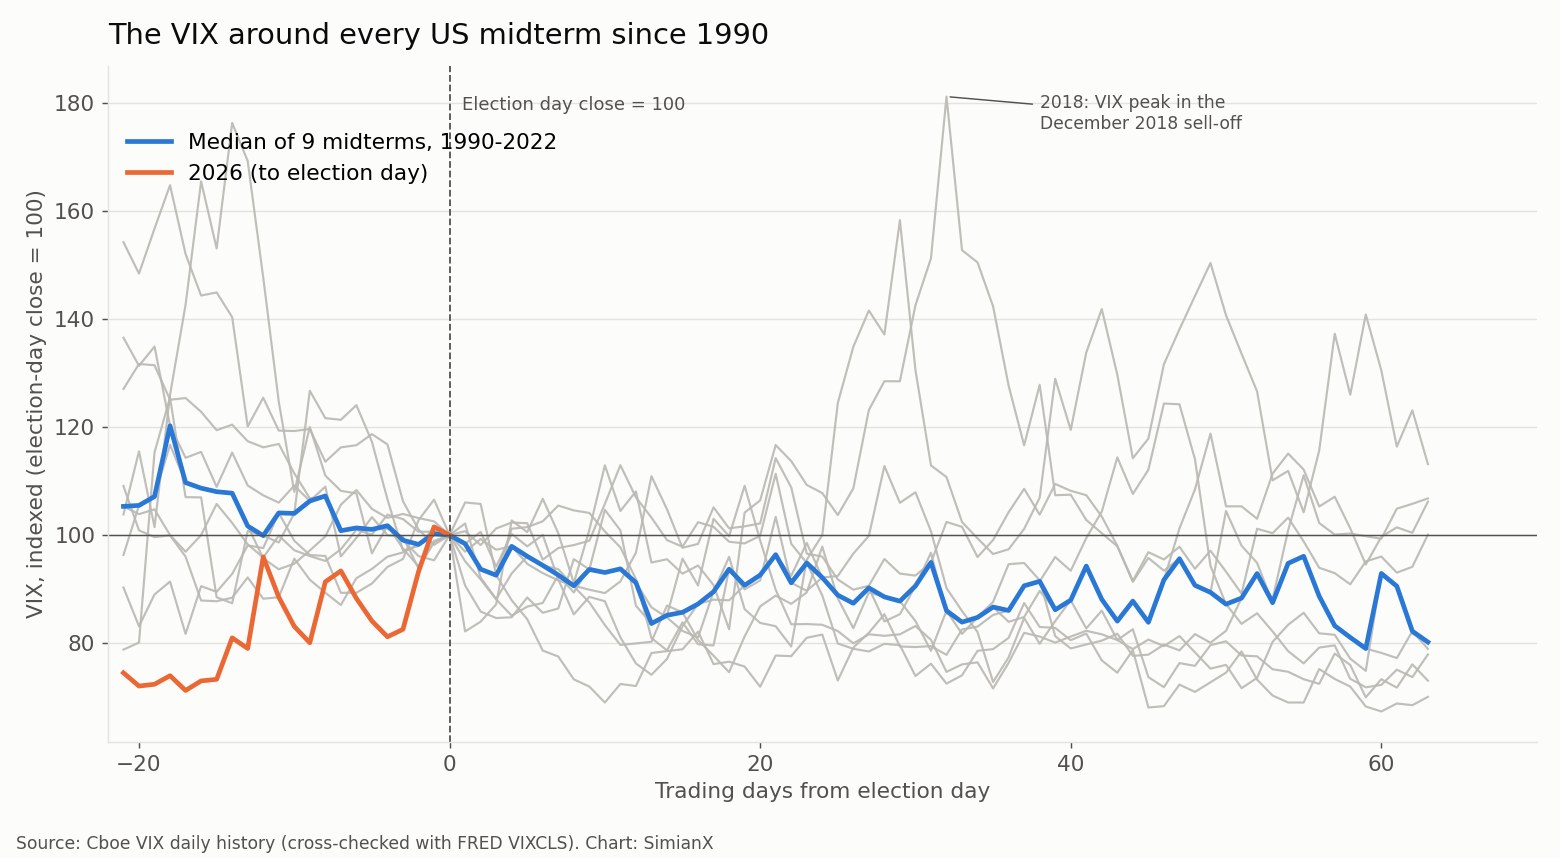
VIX รอบการเลือกตั้งกลางเทอมสหรัฐฯ ทุกครั้งตั้งแต่ปี 1990
ข้อมูลถึงราคาปิดวันที่ 3 พฤศจิกายน 2026 ตัวเลขทุกตัวด้านล่างคำนวณใหม่จากประวัติ VIX รายวันอย่างเป็นทางการของ Cboe และตรวจสอบเทียบกับชุดข้อมูลเดียวกันที่เผยแพร่โดยธนาคารกลางสหรัฐฯ สาขาเซนต์หลุยส์
คำตอบโดยย่อ: ในการเลือกตั้งกลางเทอม 9 ครั้งนับตั้งแต่ข้อมูล VIX เริ่มต้นในปี 1990 "volatility crush" หรือการที่ความผันผวนยุบตัวหลังการลงคะแนนนั้นเกิดขึ้นจริง แต่ไม่น่าเชื่อถือ เมื่อวัดจากราคาปิดวันเลือกตั้ง VIX ปรับลดลงในวันถัดไปหลังการเลือกตั้งกลางเทอม 6 จาก 9 ครั้ง (ค่ามัธยฐาน −1.6%) ต่ำลงหนึ่งเดือนต่อมาเพียง 5 จาก 9 ครั้ง (ค่ามัธยฐาน −3.6% ใกล้เคียงกับเดือนใดก็ได้ที่สุ่มเลือก) และต่ำลงสามเดือนต่อมา 6 จาก 9 ครั้ง (ค่ามัธยฐาน −19.8%) การเลือกตั้งประธานาธิบดีต่างออกไป: VIX ไต่ขึ้นเข้าหาวันเลือกตั้ง 8 จาก 9 ครั้ง และต่ำลงในสามเดือนต่อมา 8 จาก 9 ครั้ง ในปี 2026 VIX ปิดที่ 21.15 ในวันจันทร์ที่ 2 พฤศจิกายน ซึ่งเป็นวันก่อนลงคะแนน และปิดที่ 20.83 ในวันเลือกตั้ง หลังพุ่งขึ้น +36.1% ในเดือนก่อนหน้า ถือเป็นการไต่ขึ้นก่อนเลือกตั้งกลางเทอมที่ใหญ่ที่สุดในข้อมูล
ผลการเลือกตั้ง (ณ เวลา 01:50 น. ET วันที่ 4 พฤศจิกายน 2026): เดโมแครตชนะได้ครองทั้งวุฒิสภาและสภาผู้แทนราษฎร ตามการประกาศผลของ AP และ NBC News ตามการนับของ AP เมื่อเวลา 01:30 น. ET เดโมแครตพลิกชิงที่นั่งวุฒิสภาที่รีพับลิกันเคยครองได้ 7 ที่นั่ง และที่นั่งสภาผู้แทนราษฎร 16 ที่นั่ง ตั้งแต่ 3 มกราคม 2027 รัฐสภาจะไม่ได้อยู่ในมือพรรคของทำเนียบขาวทั้งหมดอีกต่อไป
ทุกฤดูเลือกตั้งจะมีคำกล่าวแบบเดิมเสมอ: ความไม่แน่นอนดัน ดัชนีความผันผวน Cboe (VIX) ให้สูงขึ้นก่อนลงคะแนน และเมื่อรู้ผลแล้วความไม่แน่นอนก็หายไป ทำให้ VIX "ถูกบดขยี้" บทความอ้างอิง ตลาดหุ้นหลังการเลือกตั้งกลางเทอม ของเราครอบคลุมว่า S&P 500 เคลื่อนไหวอย่างไรในทุกรอบ ส่วน VIX พุ่งแรงทุกครั้งตั้งแต่ปี 1990 ครอบคลุมช่วงความกลัวครั้งใหญ่ หน้านี้ตอบคำถามที่แคบกว่าซึ่งทั้งสองบทความไม่ได้ครอบคลุม: ตัว VIX เองเคลื่อนไหวอย่างไรรอบการเลือกตั้งกลางเทอมของสหรัฐฯ?
สรุปสั้น ๆ คือ การยุบตัวของความผันผวนหลังเลือกตั้งกลางเทอมในกรอบหนึ่งเดือนนั้นส่วนใหญ่เป็นเพียงความเชื่อที่เล่าต่อกันมา และการลดลงในกรอบสามเดือนที่ปรากฏจริงนั้นดูเหมือนการกลับสู่ค่าเฉลี่ยตามปกติจากระดับเริ่มต้นที่สูง มากกว่าจะเป็นผลของการเลือกตั้ง รายละเอียดมีความสำคัญ จึงขอแสดงตารางฉบับเต็มดังนี้
วิธีสร้างตัวเลข
- ดัชนี: ดัชนีความผันผวน Cboe (VIX) ราคาปิดรายวันจาก ประวัติราคาแบบหน่วงเวลาที่ Cboe เผยแพร่สาธารณะ ซึ่งเริ่มต้นวันที่ 2 มกราคม 1990 ราคาปิดทุกวันถูกนำไปเทียบกับ ชุดข้อมูล FRED VIXCLS และทั้งสองไฟล์ตรงกันครบทั้ง 9,308 วันทำการ
- การเลือกตั้งกลางเทอมที่ครอบคลุม: 1990, 1994, 1998, 2002, 2006, 2010, 2014, 2018 และ 2022 รวมเป็น การเลือกตั้ง 9 ครั้ง ซึ่งเป็นกลุ่มตัวอย่างขนาดเล็ก โปรดอ่านตัวเลขการนับทุกตัวด้านล่างว่าเป็นการบรรยายสิ่งที่เกิดขึ้น ไม่ใช่ความน่าจะเป็น
- วันเลือกตั้ง: วันอังคารแรกหลังวันจันทร์แรกของเดือนพฤศจิกายน ตลาดหุ้นและตลาดออปชันของสหรัฐฯ เปิดทำการในทุกวันเลือกตั้งเหล่านี้
- ช่วงเวลาที่วัด: ระดับ "ก่อนลงคะแนน" คือราคาปิดวันสุดท้ายก่อนวันเลือกตั้ง (วันจันทร์) การไต่ขึ้นก่อนเลือกตั้งคือการเปลี่ยนแปลงจากราคาปิดวันสุดท้ายในหรือก่อนวันที่เดียวกันของหนึ่งเดือนก่อนหน้า ไปจนถึงราคาปิดวันเลือกตั้ง ส่วนการเปลี่ยนแปลงในวันถัดไป หนึ่งเดือน และสามเดือน วัด จากราคาปิดวันเลือกตั้ง ไปยังวันทำการถัดไป และไปยังราคาปิดวันสุดท้ายในหรือก่อนวันที่เดียวกันของหนึ่งและสามเดือนต่อมา
- ปีเปรียบเทียบ: ใช้ช่วงเวลาตามปฏิทินเดียวกันในปีเลือกตั้งประธานาธิบดี 9 ปีตั้งแต่ 1992 ถึง 2024 และในปีคี่ 18 ปีตั้งแต่ 1991 ถึง 2025 ซึ่งไม่มีการเลือกตั้งระดับรัฐบาลกลางในเดือนพฤศจิกายน
- อัตราฐาน: เพื่อเป็นบริบท คือสัดส่วนของวันทำการ VIX ทั้งหมดตั้งแต่ปี 1990 ที่ดัชนีต่ำลงในหนึ่งวัน หนึ่งเดือน และสามเดือนต่อมา
การเปลี่ยนแปลงของ VIX แสดงเป็นเปอร์เซ็นต์ การที่ VIX ขยับจาก 20 เป็น 18 คือ −10% หรือ −2 จุด
VIX รอบการเลือกตั้งกลางเทอมทุกครั้ง 1990–2022: ตารางอ้างอิง
| การเลือกตั้งกลางเทอม (วันเลือกตั้ง) | VIX ราคาปิดสุดท้ายก่อนลงคะแนน | ราคาปิดวันเลือกตั้ง | การไต่ขึ้น เดือนก่อนหน้า | วันถัดไป | +1 เดือน | +3 เดือน |
|---|---|---|---|---|---|---|
| 6 พ.ย. 1990 | 29.85 | 29.11 | +4.5% | +6.0% | −22.3% | −22.1% |
| 8 พ.ย. 1994 | 17.37 | 16.30 | +9.2% | +0.7% | +11.3% | −29.9% |
| 3 พ.ย. 1998 | 27.26 | 27.76 | −31.4% | −1.4% | +3.4% | +0.4% |
| 5 พ.ย. 2002 | 30.82 | 31.23 | −20.9% | −1.6% | −3.6% | +5.8% |
| 7 พ.ย. 2006 | 11.16 | 11.09 | −4.1% | −3.1% | +14.2% | −6.9% |
| 2 พ.ย. 2010 | 21.83 | 21.57 | −4.1% | −9.3% | −10.1% | −19.8% |
| 4 พ.ย. 2014 | 14.73 | 14.89 | +2.3% | −4.8% | −16.9% | +23.1% |
| 6 พ.ย. 2018 | 19.96 | 19.91 | +34.3% | −17.8% | +6.4% | −22.8% |
| 8 พ.ย. 2022 | 24.35 | 25.54 | −18.6% | +2.2% | −12.7% | −23.1% |
| ค่ามัธยฐาน 1990–2022 | 21.83 | 21.57 | −4.1% | −1.6% | −3.6% | −19.8% |
| VIX ต่ำลงใน | 5 จาก 9 | 6 จาก 9 | 5 จาก 9 | 6 จาก 9 | ||
| 3 พ.ย. 2026 | 21.15 | 20.83 | +36.1% | 4 พ.ย. 2026: จะเพิ่มหลังตลาดปิด | รอข้อมูล | รอข้อมูล |
คอลัมน์การไต่ขึ้นวัดช่วงหนึ่งเดือนก่อนลงคะแนน (ตัวอย่างเช่น ปี 1990 วัดจากราคาปิด 27.85 ของวันที่ 5 ตุลาคม 1990 ถึงราคาปิดวันเลือกตั้ง 29.11) ในปี 2026 การไต่ขึ้นเริ่มจากราคาปิด 15.31 ของวันที่ 2 ตุลาคม
ตารางที่สองแสดงว่า VIX ไปจบที่ระดับใดจริง ๆ ขึ้นไปสูงสุดเท่าใดในสามเดือนหลังลงคะแนน และดัชนี S&P 500 เคลื่อนไหวอย่างไรในสามเดือนเดียวกัน
| การเลือกตั้งกลางเทอม | VIX +1 เดือน | VIX +3 เดือน | ราคาปิดสูงสุดภายใน 3 เดือน (วันที่) | ราคาปิดต่ำสุดภายใน 3 เดือน | S&P 500 +3 เดือน |
|---|---|---|---|---|---|
| 1990 | 22.62 | 22.68 | 36.20 (14 ม.ค. 1991) | 20.09 | +14.9% |
| 1994 | 18.15 | 11.42 | 18.41 (23 พ.ย. 1994) | 10.98 | +3.3% |
| 1998 | 28.70 | 27.88 | 32.98 (14 ม.ค. 1999) | 20.21 | +14.5% |
| 2002 | 30.10 | 33.04 | 34.69 (27 ม.ค. 2003) | 23.16 | −7.8% |
| 2006 | 12.67 | 10.32 | 12.67 (7 ธ.ค. 2006) | 9.89 | +4.9% |
| 2010 | 19.39 | 17.30 | 23.54 (30 พ.ย. 2010) | 15.45 | +9.3% |
| 2014 | 12.38 | 18.33 | 23.57 (16 ธ.ค. 2014) | 11.82 | +1.5% |
| 2018 | 21.19 | 15.38 | 36.07 (24 ธ.ค. 2018) | 15.38 | −0.9% |
| 2022 | 22.29 | 19.63 | 26.09 (9 พ.ย. 2022) | 17.87 | +7.6% |
คอลัมน์ S&P 500 คือดัชนีราคานับจากราคาปิดวันเลือกตั้ง ไม่รวมเงินปันผล หากต้องการภาพรวมของตลาดหุ้นทั้งหมด ดู บทความอ้างอิง S&P 500 กับการเลือกตั้งกลางเทอม ของเรา
ตารางสรุปผล "volatility crush"
เมื่อรวมตัวเลขการนับเข้าด้วยกัน การยุบตัวของความผันผวนหลังเลือกตั้งกลางเทอมดูอ่อนกว่าชื่อเสียงของมันมาก
| ช่วงเวลา (จากราคาปิดวันเลือกตั้ง) | VIX ต่ำลงหลังเลือกตั้ง | การเปลี่ยนแปลงมัธยฐาน | การเปลี่ยนแปลงมัธยฐาน (จุด) | วันทำการทั้งหมดตั้งแต่ 1990: สัดส่วนที่ต่ำลง |
|---|---|---|---|---|
| วันทำการถัดไป | 6 จาก 9 | −1.6% | −0.39 | 52.9% |
| +1 เดือน | 5 จาก 9 | −3.6% | −1.13 | 55.1% |
| +3 เดือน | 6 จาก 9 | −19.8% | −4.27 | 56.0% |
| +12 เดือน | 6 จาก 9 | −25.4% | −4.60 | — |
มีสามประเด็นที่โดดเด่น
เช้าวันรุ่งขึ้นมักสงบลง แต่ไม่ได้มากอย่างที่คิด การเคลื่อนไหวในวันถัดไป 6 จาก 9 ครั้งเป็นการลดลง แต่ค่ามัธยฐานอยู่ที่เพียง −1.6% และการลดลงสองครั้งที่ใหญ่ที่สุดมาพร้อมข่าวอื่น ในปี 2018 VIX ร่วง 17.8% ในวันถัดจากการลงคะแนน ส่วนปี 2010 VIX ร่วง 9.3% ในวันที่ 3 พฤศจิกายน ซึ่งเป็นวันเดียวกับที่ธนาคารกลางสหรัฐฯ ประกาศการซื้อพันธบัตรรอบที่สอง ในปี 1990 และ 2022 VIX กลับปรับขึ้นในวันถัดไป
หนึ่งเดือนต่อมา สถิติของการเลือกตั้งกลางเทอมไม่ต่างจากการโยนเหรียญ VIX ต่ำลงหลังการเลือกตั้งกลางเทอม 5 จาก 9 ครั้ง เมื่อดูวันทำการทั้งหมดตั้งแต่ปี 1990 VIX ต่ำลงในหนึ่งเดือนต่อมา 55.1% ของเวลา ด้วยการเปลี่ยนแปลงมัธยฐาน −2.1% ค่ามัธยฐานของการเลือกตั้งกลางเทอมที่ −3.6% จึงไม่ได้ต่างอย่างมีนัยสำคัญ และ 4 จาก 9 ครั้ง (1994, 1998, 2006 และ 2018) VIX สูงขึ้นหนึ่งเดือนหลังลงคะแนน
การลดลงในสามเดือนมีอยู่จริง แต่มาจากกลุ่มตัวอย่างเล็กและขึ้นกับระดับเริ่มต้น การเลือกตั้งกลางเทอม 6 จาก 9 ครั้ง VIX ต่ำลงในสามเดือนต่อมา โดยลดลงมัธยฐานเกือบ 20% แต่ 3 ใน 6 ครั้งนั้นเริ่มจาก VIX ที่ 20 ขึ้นไป ซึ่งเป็นระดับที่การลดลงเป็นเรื่องปกติไม่ว่าฤดูใด (ดูด้านล่าง) ปี 1998 ทรงตัว (+0.4%) ส่วนปี 2002 และ 2014 ไปในทิศตรงข้าม โดย VIX สูงขึ้นในปลายเดือนมกราคมและต้นเดือนกุมภาพันธ์ ขณะที่สงครามอิรักใกล้เข้ามา และหลังราคาน้ำมันดิ่งในปลายปี 2014
การเลือกตั้งกลางเทอม เทียบกับการเลือกตั้งประธานาธิบดี และปีที่ไม่มีการเลือกตั้ง
การทดสอบ "ผลของการเลือกตั้ง" ที่ชัดที่สุดคือการใช้ช่วงเวลาตามปฏิทินเดียวกันในปีที่เดือนพฤศจิกายนมีลักษณะต่างออกไป หรือไม่มีการเลือกตั้งเลย
| ประเภทของเดือนพฤศจิกายน | จำนวนกรณี | VIX มัธยฐานวันเลือกตั้ง | ไต่ขึ้นก่อนเลือกตั้ง | VIX ต่ำลงวันถัดไป | ต่ำลง +1 เดือน | ต่ำลง +3 เดือน | มัธยฐาน +3 เดือน |
|---|---|---|---|---|---|---|---|
| ปีเลือกตั้งกลางเทอม 1990–2022 | 9 | 21.57 | 4 จาก 9 | 6 จาก 9 | 5 จาก 9 | 6 จาก 9 | −19.8% |
| ปีเลือกตั้งประธานาธิบดี 1992–2024 | 9 | 18.74 | 8 จาก 9 | 6 จาก 9 | 6 จาก 9 | 8 จาก 9 | −23.7% |
| ปีคี่ (ไม่มีการเลือกตั้งระดับรัฐบาลกลาง) 1991–2025 | 18 | 16.26 | 6 จาก 18 | 11 จาก 18 | 10 จาก 18 | 8 จาก 18 | +4.0% |
ในแถวปีคี่ "วันเลือกตั้ง" หมายถึงวันอังคารแรกหลังวันจันทร์แรกของเดือนพฤศจิกายน ซึ่งเป็นตำแหน่งเดียวกันในปฏิทินเท่านั้น
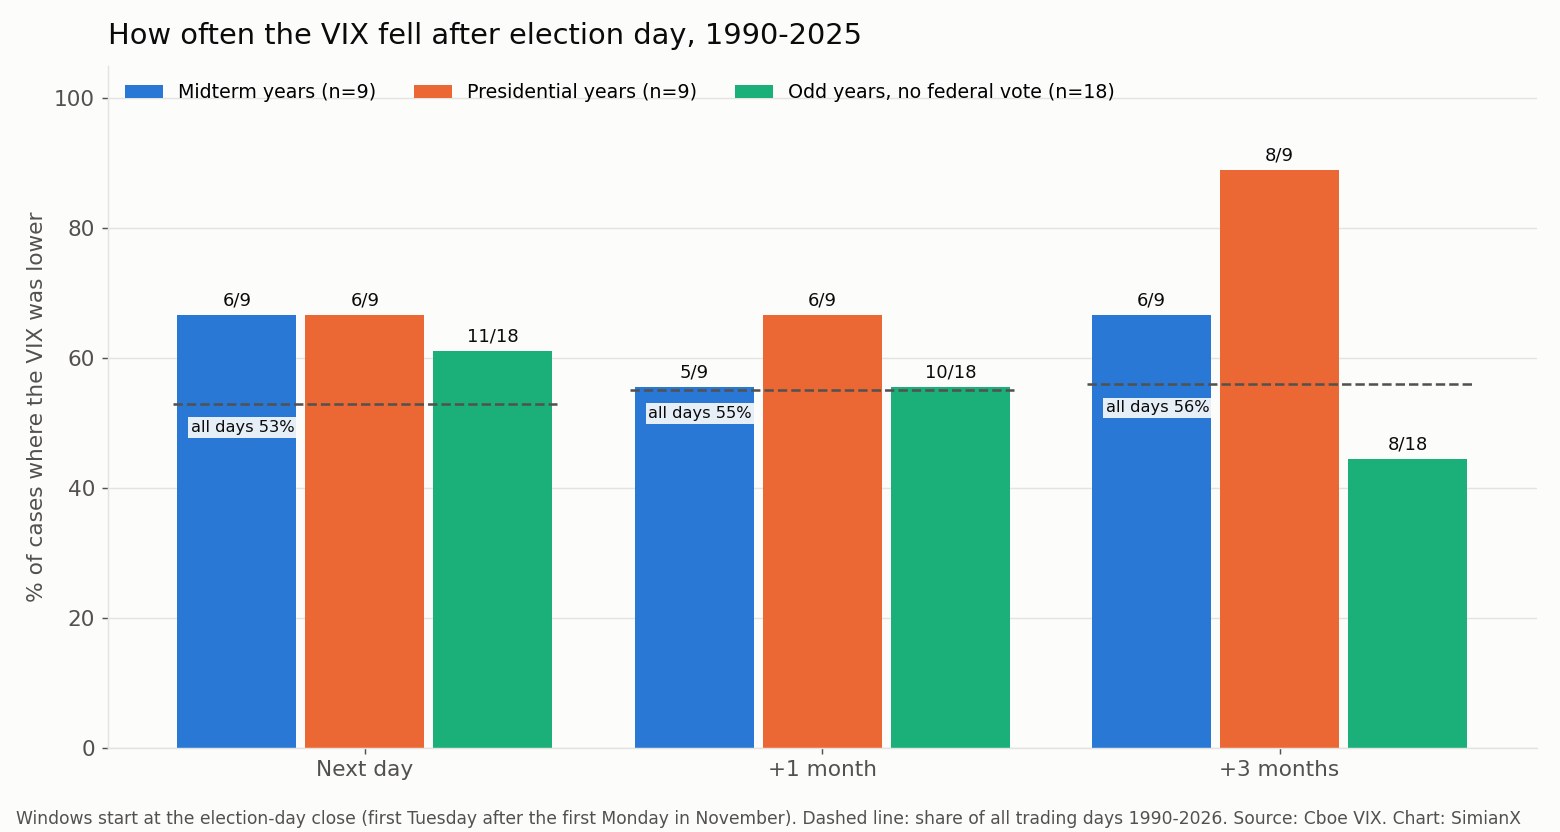
รูปแบบที่เรื่องเล่า "volatility crush" บรรยายไว้มีอยู่จริง แต่เป็นของการเลือกตั้ง ประธานาธิบดี ในปีเลือกตั้งประธานาธิบดี VIX ไต่ขึ้นเข้าหาวันเลือกตั้ง 8 จาก 9 ครั้ง (มัธยฐาน +19.3% ในรอบหนึ่งเดือน) แล้วจึงลดลง: หนึ่งเดือนต่อมาต่ำลง 6 จาก 9 ปี ด้วยค่ามัธยฐาน −19.8% และสามเดือนต่อมาต่ำลง 8 จาก 9 ปี การเลือกตั้งปี 2016, 2020 และ 2024 ต่างเห็น VIX สูญเสียมูลค่าราวหนึ่งในสามภายในหนึ่งเดือน (−32.6%, −40.1% และ −33.9%) ปีเลือกตั้งประธานาธิบดีเพียงปีเดียวที่ VIX สูงขึ้นในสามเดือนต่อมาคือปี 1996 ซึ่งเริ่มจากระดับที่สงบที่ 17.65
การเลือกตั้งกลางเทอมมักไม่สร้างพรีเมียมการเลือกตั้งในลักษณะนั้น VIX ลดลงในเดือนก่อนลงคะแนน 5 จาก 9 ครั้ง โดยการไต่ขึ้นมัธยฐานอยู่ที่ −4.1% จึงมักไม่มีอะไรมากให้คลายตัวหลังเลือกตั้ง ปีที่ไม่มีการเลือกตั้งระดับรัฐบาลกลางไม่แสดงรูปแบบเดือนพฤศจิกายนใด ๆ เลย: VIX สูงขึ้นในสามเดือนต่อมา 10 จาก 18 ปีคี่ ซึ่งบ่อยครั้งเป็นเพราะเริ่มต้นใกล้ระดับต่ำสุด
ทำไมระดับเริ่มต้นสำคัญกว่าปฏิทิน
VIX มีแนวโน้มจะค่อย ๆ กลับไปหาระดับกลางในระยะยาว (ราคาปิดมัธยฐานตั้งแต่ปี 1990 อยู่ที่ 17.56) เมื่อเริ่มจากระดับสูงมักจะลดลง เมื่อเริ่มจากระดับต่ำมักจะสูงขึ้น การแบ่งการเลือกตั้งกลางเทอม 9 ครั้งตามระดับก่อนลงคะแนนทำให้เห็นประเด็นนี้ชัด:
| VIX ก่อนลงคะแนน | การเลือกตั้งกลางเทอม | VIX ต่ำลงหนึ่งเดือนต่อมา |
|---|---|---|
| 20 ขึ้นไป | 1990, 1998, 2002, 2010, 2022 | 4 จาก 5 (ยกเว้นปี 1998, +3.4%) |
| ต่ำกว่า 20 | 1994, 2006, 2014, 2018 | 1 จาก 4 (ปี 2014, −16.9%) |
การแบ่งกลุ่มนี้ให้ผลเกือบตรงกับที่อัตราฐานคาดไว้ เมื่อดูวันทำการทั้งหมดตั้งแต่ปี 1990 ที่ VIX เริ่มต้นที่ 20 ขึ้นไป VIX ต่ำลงในหนึ่งเดือนต่อมา 66.9% ของเวลา ด้วยการเปลี่ยนแปลงมัธยฐาน −8.3% เมื่อมีการเลือกตั้งเพียง 9 ครั้ง จึงไม่สามารถแยกผลของการเลือกตั้งออกจากการกลับสู่ค่าเฉลี่ยตามปกติได้ และข้อมูลก็ไม่ได้ให้เหตุผลที่หนักแน่นว่าการเลือกตั้งกลางเทอมมีผลเช่นนั้น
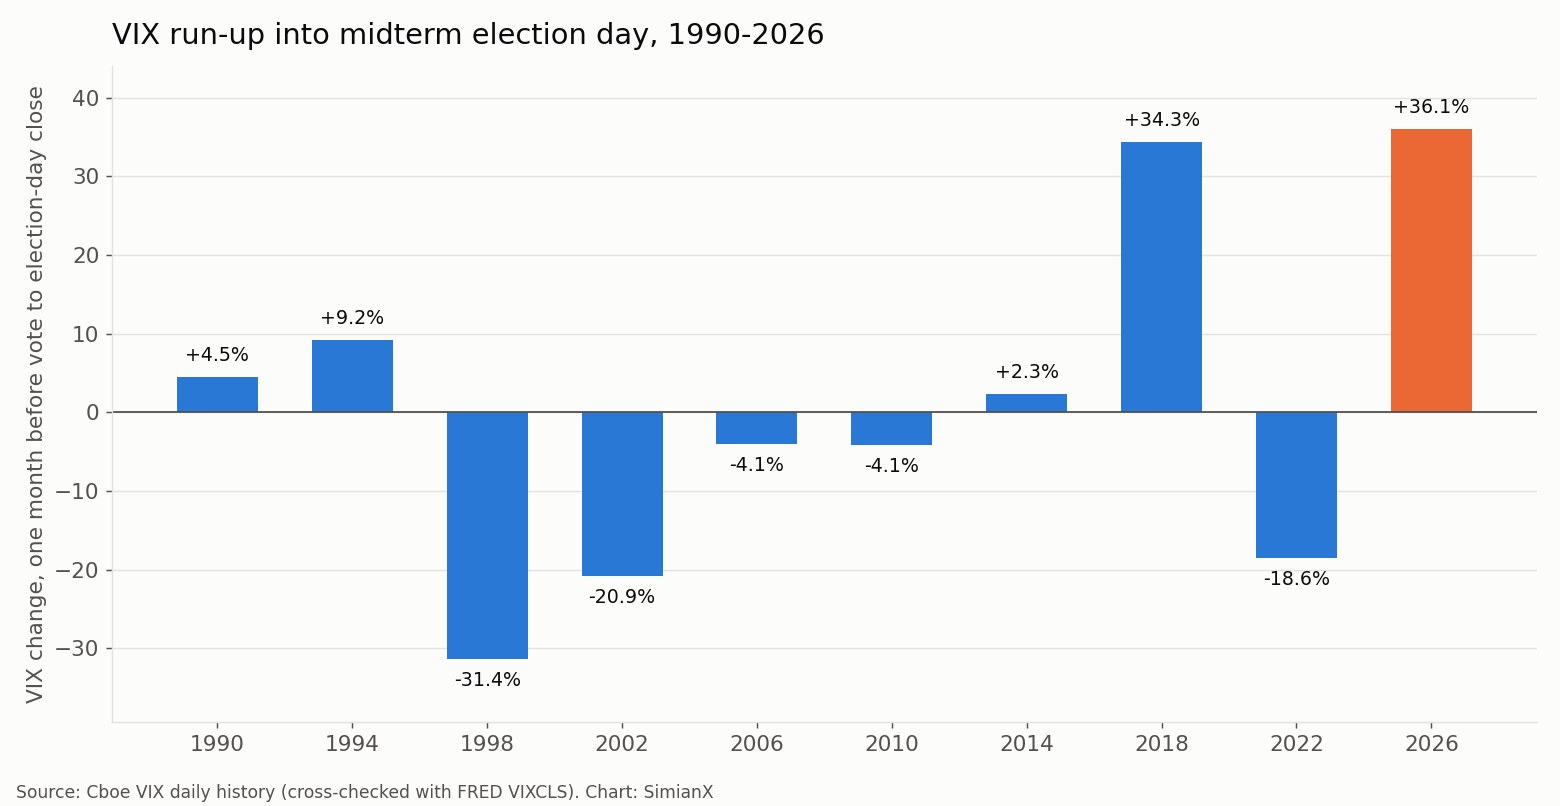
การไต่ขึ้นปี 2026: ใหญ่ที่สุดก่อนการเลือกตั้งกลางเทอมใด ๆ
รอบปี 2026 ทำลายแบบแผนของการเลือกตั้งกลางเทอม VIX ปิดที่ 15.31 ในวันที่ 2 ตุลาคม 2026 และที่ 20.83 ในวันเลือกตั้ง เพิ่มขึ้น +36.1% ซึ่งเป็นการไต่ขึ้นก่อนเลือกตั้งกลางเทอมที่ใหญ่ที่สุดนับตั้งแต่มีข้อมูล VIX ราคาปิดวันจันทร์ที่ 21.15 สูงที่สุดนับตั้งแต่วันที่ 10 มิถุนายน 2026 (22.22) และเป็นราคาปิดสูงสุดในสามเดือนก่อนลงคะแนน มีเพียงปี 1994 ที่มีลักษณะนี้เหมือนกัน
การไต่ขึ้นที่เทียบเคียงได้มีเพียง ปี 2018 (+34.3%) เมื่อ VIX ขยับจาก 14.82 ในต้นเดือนตุลาคมไปที่ 19.91 ในวันเลือกตั้ง ระหว่างแรงเทขายเดือนตุลาคม 2018 สิ่งที่เกิดขึ้นหลังจากนั้นเป็นคำเตือนที่มีประโยชน์ว่าไม่ควรตีความวันแรกมากเกินไป VIX ร่วง 17.8% ในเช้าวันถัดจากการลงคะแนนปี 2018 ซึ่งเป็นการลดลงในวันถัดไปที่ใหญ่ที่สุดของการเลือกตั้งกลางเทอมทั้งหมด หนึ่งเดือนต่อมา VIX กลับ สูงขึ้น 6.4% และในวันที่ 24 ธันวาคม 2018 ปิดที่ 36.07 เกือบสองเท่าของระดับวันเลือกตั้ง สามเดือนต่อมาในต้นเดือนกุมภาพันธ์ 2019 VIX ต่ำกว่าวันเลือกตั้ง 22.8% ข้อความทั้งสามเป็นจริงสำหรับการเลือกตั้งครั้งเดียวกัน
ดังนั้นภาพของปี 2026 จึงดูคล้ายปีเลือกตั้งประธานาธิบดีทั่วไป (VIX ที่ไต่ขึ้นเข้าหาการลงคะแนน) มากกว่าการเลือกตั้งกลางเทอมทั่วไป อย่างไรก็ตามในแง่ระดับ ปี 2026 อยู่ตรงกลาง: ราคาปิดก่อนลงคะแนนที่ 21.15 อยู่อันดับที่หกจากระดับก่อนลงคะแนนของการเลือกตั้งกลางเทอม 10 ครั้งตั้งแต่ปี 1990 ต่ำกว่าปี 2010 (21.83) เล็กน้อย และสูงกว่าปี 2018 (19.96) ระดับนี้สูงกว่า 68.5% ของราคาปิด VIX ทั้งหมดตั้งแต่ปี 1990 แต่ต่ำกว่าการเลือกตั้งกลางเทอมที่ตลาดกังวลสูงในปี 1990 (29.85) และ 2002 (30.82) อยู่มาก ระดับสูงสุดของปี 2026 จนถึงขณะนี้คือ 31.05 (27 มีนาคม) และต่ำสุดคือ 14.21 (22 กันยายน)
ทั้งหมดนี้ไม่ใช่การพยากรณ์ ด้วยการเลือกตั้งกลางเทอมในอดีตเพียง 9 ครั้ง ซึ่งมีเพียง 2 ครั้งที่ไต่ขึ้นแรงก่อนเลือกตั้ง ประวัติศาสตร์จึงบอกไม่ได้ว่า VIX จะทำอะไรหลังวันที่ 3 พฤศจิกายน 2026
ทีละการเลือกตั้งกลางเทอม
- 1990 VIX อยู่ใกล้ 30 แล้วก่อนลงคะแนน ขณะที่สหรัฐฯ อยู่ในภาวะถดถอยและกำลังส่งทหารไปยังอ่าวเปอร์เซีย VIX ลดลงเหลือ 22.62 ภายในหนึ่งเดือน แล้วพุ่งขึ้นไปที่ 36.20 ในวันที่ 14 มกราคม 1991 หนึ่งวันก่อนเส้นตายของสหประชาชาติที่ให้อิรักถอนตัวจากคูเวต
- 1994 VIX ที่สงบ (16.30 ในวันเลือกตั้ง) ขึ้น 11.3% ในหนึ่งเดือนถัดมา ซึ่งรวมช่วงที่ธนาคารกลางสหรัฐฯ ขึ้นดอกเบี้ย 0.75 จุดเปอร์เซ็นต์ในวันที่ 15 พฤศจิกายน 1994 จากนั้นลดลงเหลือ 11.42 ภายในเดือนกุมภาพันธ์ 1995
- 1998 VIX ขึ้นถึงจุดสูงสุดในต้นเดือนตุลาคม 1998 ระหว่างวิกฤตรัสเซียผิดนัดชำระหนี้และวิกฤต LTCM และลดลงมาแล้ว 31.4% เมื่อถึงวันเลือกตั้ง หลังจากนั้นแทบไม่ไปไหน: +3.4% หลังหนึ่งเดือน +0.4% หลังสามเดือน โดยมีจุดสูงสุดในเดือนมกราคม 1999 ที่ 32.98
- 2002 ตลาดหมีเพิ่งทำจุดต่ำสุดในเดือนตุลาคม 2002 และ VIX อยู่ที่ 31.23 ในวันเลือกตั้ง สูงที่สุดในบรรดาการเลือกตั้งกลางเทอมทั้งหมด ธนาคารกลางสหรัฐฯ ลดดอกเบี้ยในวันถัดมา VIX ลดลงเพียง 3.6% ในหนึ่งเดือน และสูงขึ้น 5.8% ภายในต้นเดือนกุมภาพันธ์ 2003 ขณะที่สงครามกับอิรักใกล้เข้ามา
- 2006 การเลือกตั้งกลางเทอมที่เงียบที่สุดในข้อมูล: VIX 11.09 ในวันเลือกตั้ง ขึ้น 14.2% เป็น 12.67 หนึ่งเดือนต่อมา (ยังต่ำมาก) และ 10.32 ภายในเดือนกุมภาพันธ์ 2007
- 2010 การร่วง 9.3% ในวันถัดจากการลงคะแนนตรงกับการประกาศ QE2 ของธนาคารกลางสหรัฐฯ VIX แตะ 23.54 ในวันที่ 30 พฤศจิกายน ระหว่างวิกฤตหนี้ยูโรโซน จากนั้นลดลงเหลือ 17.30 ภายในเดือนกุมภาพันธ์ 2011
- 2014 การลดลง 16.9% ในหนึ่งเดือนพลิกกลับเป็นการเพิ่มขึ้น 23.1% ในสามเดือน ขณะที่ราคาน้ำมันดิ่งลง โดย VIX ปิดที่ 23.57 ในวันที่ 16 ธันวาคม 2014
- 2018 การไต่ขึ้นก่อนลงคะแนนที่ใหญ่ที่สุดก่อนปี 2026 และการลดลงในวันถัดไปที่ใหญ่ที่สุด ตามมาด้วยแรงเทขายเดือนธันวาคม 2018 และราคาปิด 36.07 ในวันคริสต์มาสอีฟ
- 2022 VIX ขึ้น 2.2% ในวันถัดจากการลงคะแนนไปที่ 26.09 ซึ่งเป็นจุดสูงสุดในสามเดือนถัดมา จากนั้นลดลงต่อเนื่องเหลือ 19.63 ภายในเดือนกุมภาพันธ์ 2023
ก่อนปี 1990: การเลือกตั้งกลางเทอมปี 1986 และ VXO แบบเดิม
วิธีคำนวณ VIX ปัจจุบันของ Cboe เริ่มในปี 1990 ดังนั้นการเลือกตั้งกลางเทอมปี 1986 จึงไม่อยู่ในตารางหลัก ดัชนีความผันผวนดั้งเดิมของ Cboe ซึ่งปัจจุบันเรียกว่า VXO คำนวณจากออปชัน S&P 100 และมีข้อมูลย้อนไปถึงปี 1986 ปลายทางข้อมูลประวัติแบบหน่วงเวลาของ Cboe เองให้ข้อมูล VXO ตั้งแต่วันที่ 29 มกราคม 1993 เท่านั้น ตัวเลขปี 1986 ในที่นี้จึงมาจาก ชุดข้อมูล FRED VXOCLS ซึ่งเริ่มวันที่ 2 มกราคม 1986 VXO และ VIX เป็นดัชนีคนละตัว (VXO ปิดที่ 34.28 ในวันเลือกตั้งปี 2002 เทียบกับ VIX ที่ 31.23) แถวปี 1986 จึงแสดงแยกและไม่นับรวมในตัวเลขการนับใด ๆ ข้างต้น
| การเลือกตั้งกลางเทอม | VXO ราคาปิดสุดท้ายก่อนลงคะแนน | ราคาปิดวันเลือกตั้ง | การไต่ขึ้น เดือนก่อนหน้า | วันถัดไป | +1 เดือน | +3 เดือน |
|---|---|---|---|---|---|---|
| 4 พ.ย. 1986 (VXO) | 18.57 | 18.71 | −27.8% | −1.9% | +9.1% | +24.7% |
เช่นเดียวกับการเลือกตั้งกลางเทอมส่วนใหญ่ที่เริ่มจากระดับต่ำ ปี 1986 เห็นความผันผวนเพิ่มขึ้นในสามเดือนถัดมา
สิ่งที่ตารางนี้ไม่ได้บอก
- 9 ครั้งเป็นกลุ่มตัวอย่างเล็ก ผลลัพธ์ที่ต่างไปเพียงครั้งเดียวจะเปลี่ยนตัวเลขในกรอบหนึ่งเดือนจาก 5 จาก 9 เป็น 4 หรือ 6 จาก 9 ไม่มีสิ่งใดในที่นี้ที่แข็งแรงทางสถิติ
- VIX วัดความผันผวนที่คาดการณ์ของ S&P 500 ในอีก 30 วันข้างหน้า โดยคำนวณจากราคาออปชัน ไม่ได้วัดเฉพาะความเสี่ยงจากการเลือกตั้ง การประชุมของธนาคารกลางสหรัฐฯ รายงานเงินเฟ้อ และเหตุการณ์ทางภูมิรัฐศาสตร์ในเดือนพฤศจิกายนและธันวาคมเป็นตัวขับเคลื่อนการเคลื่อนไหวหลายครั้งในตาราง
- การเปลี่ยนแปลงเป็นเปอร์เซ็นต์ขยายภาพการเคลื่อนไหวจากฐานต่ำ การขึ้นจาก 11 เป็น 12.7 อย่างในปี 2006 คือ +14.2% แต่ตลาดยังสงบมาก คอลัมน์หน่วยจุดในตารางสรุปผลมีไว้ด้วยเหตุนี้
- VIX ลงทุนโดยตรงไม่ได้ สัญญาฟิวเจอร์ส VIX และผลิตภัณฑ์ซื้อขายในตลาดที่อ้างอิง VIX เคลื่อนไหวต่างจากดัชนีสปอตที่แสดงในที่นี้ โดยเฉพาะในกรอบหลายเดือน
วิธีใช้ตารางนี้
- หากต้องการตรวจว่าการลดลงของ VIX หลังเลือกตั้งผิดปกติหรือไม่ ให้เทียบกับคอลัมน์วันถัดไป: การลดลงที่มากกว่า 17.8% ของปี 2018 จะเป็นครั้งแรกของการเลือกตั้งกลางเทอม
- หากต้องการประเมินว่ามี "พรีเมียมการเลือกตั้ง" มากเพียงใด ให้ใช้คอลัมน์การไต่ขึ้น ในการเลือกตั้งกลางเทอมมักมีขนาดเล็กหรือติดลบ
- หากต้องการวางระดับ VIX ในบริบท ให้เทียบกับคอลัมน์ก่อนลงคะแนนและค่ามัธยฐานระยะยาวที่ 17.56 สำหรับช่วงความกลัวจริง ๆ ดู VIX พุ่งแรงทุกครั้งตั้งแต่ปี 1990
- หากต้องการรู้ว่าหุ้นเคลื่อนไหวอย่างไรในช่วงเวลาเดียวกัน ดู บทความอ้างอิง S&P 500 กับการเลือกตั้งกลางเทอม ผลตอบแทนรายกลุ่มอุตสาหกรรมหลังเลือกตั้งกลางเทอม และ รัฐบาลแบ่งขั้วเทียบกับรัฐบาลเอกภาพ ส่วนอัตราดอกเบี้ยและค่าเงิน ดู ผลตอบแทนพันธบัตรสหรัฐฯ และดอลลาร์หลังเลือกตั้งกลางเทอม
หากต้องการติดตาม S&P 500 แบบเรียลไทม์หลังการลงคะแนน คุณสามารถเริ่ม การวิเคราะห์ SPY แบบสดด้วย AI ซึ่งเป็นกองทุน ETF ที่ติดตามดัชนีที่ VIX ใช้เป็นฐาน
คำถามที่พบบ่อย
VIX ลดลงหลังการเลือกตั้งกลางเทอมหรือไม่?
บางครั้ง ตั้งแต่ปี 1990 VIX ต่ำลงในวันถัดจากการเลือกตั้งกลางเทอม 6 จาก 9 ครั้ง (มัธยฐาน −1.6%) ต่ำลงหนึ่งเดือนต่อมา 5 จาก 9 ครั้ง (มัธยฐาน −3.6%) และต่ำลงสามเดือนต่อมา 6 จาก 9 ครั้ง (มัธยฐาน −19.8%) สถิติในกรอบหนึ่งเดือนไม่ได้ดีกว่าเดือนปกติทั่วไป
"volatility crush" หลังการเลือกตั้งคืออะไร?
คือแนวคิดที่ว่า VIX จะลดลงแรงเมื่อความไม่แน่นอนของการลงคะแนนคลี่คลาย ข้อมูลสนับสนุนแนวคิดนี้สำหรับการเลือกตั้งประธานาธิบดี (VIX ต่ำลงในสามเดือนต่อมา 8 จาก 9 ครั้งตั้งแต่ปี 1992) มากกว่าการเลือกตั้งกลางเทอมอย่างชัดเจน
VIX ขึ้นก่อนการเลือกตั้งกลางเทอมหรือไม่?
ส่วนใหญ่ไม่ VIX ขึ้นในเดือนก่อนลงคะแนนเพียง 4 จาก 9 ครั้งของการเลือกตั้งกลางเทอมตั้งแต่ปี 1990 การเปลี่ยนแปลงมัธยฐานอยู่ที่ −4.1% ส่วนในปีเลือกตั้งประธานาธิบดี VIX ขึ้น 8 จาก 9 ครั้ง
VIX ก่อนการเลือกตั้งกลางเทอมปี 2026 อยู่ที่เท่าไร?
VIX ปิดที่ 21.15 ในวันจันทร์ที่ 2 พฤศจิกายน 2026 และที่ 20.83 ในวันเลือกตั้ง 3 พฤศจิกายน เพิ่มขึ้น 36.1% จาก 15.31 ในวันที่ 2 ตุลาคม ซึ่งเป็นการไต่ขึ้นก่อนเลือกตั้งกลางเทอมที่ใหญ่ที่สุดตั้งแต่ปี 1990
การลดลงของ VIX หลังการเลือกตั้งกลางเทอมที่ใหญ่ที่สุดคือครั้งใด?
การร่วง 17.8% ในวันที่ 7 พฤศจิกายน 2018 ซึ่งเป็นวันถัดจากการลงคะแนนปี 2018 หนึ่งเดือนต่อมา VIX กลับสูงกว่าวันเลือกตั้ง
การเลือกตั้งกลางเทอมครั้งใดมี VIX สูงที่สุด?
ปี 2002: 30.82 ที่ราคาปิดสุดท้ายก่อนลงคะแนน และ 31.23 ในวันเลือกตั้ง ไม่นานหลังจุดต่ำสุดของตลาดหมีในเดือนตุลาคม 2002
มีข้อมูล VIX ก่อนปี 1990 หรือไม่?
ไม่มีสำหรับ VIX ปัจจุบัน ดัชนี VXO แบบเดิมมีข้อมูลตั้งแต่ปี 1986 ผ่าน FRED ส่วนไฟล์ประวัติแบบหน่วงเวลาของ Cboe สำหรับ VXO เริ่มในปี 1993
บทความที่เกี่ยวข้อง
- ประวัติ VIX พุ่งแรง: ทุกครั้งที่ดัชนีความกลัวพุ่งตั้งแต่ปี 1990
- ตลาดหุ้นสหรัฐฯ หลังเลือกตั้งกลางเทอม: ทุกรอบตั้งแต่ 1950–2026
- ภาวะการเมืองติดล็อกดีต่อหุ้นจริงไหม? ข้อมูล 49 สภาคองเกรส
- กลุ่มหุ้นที่ดีที่สุดหลังเลือกตั้งกลางเทอม: ข้อมูล 100 ปี
- ผลตอบแทนพันธบัตรสหรัฐฯ และดอลลาร์หลังเลือกตั้งกลางเทอม 1962-2022
- หุ้นเล็กชนะหุ้นใหญ่หลังเลือกตั้งกลางเทอมไหม? ข้อมูล 1926-2022
- หุ้นธนาคารหลังเลือกตั้งกลางเทอม: สถิติ 25 ครั้ง ปี 1926-2022
- ปีเลือกตั้งประธานาธิบดีสหรัฐกับ S&P 500: ข้อมูลปี 1928–2024
- วัฏจักรประธานาธิบดี: ผลตอบแทน S&P 500 ตามปีของวาระ 1928-2025
แหล่งข้อมูล
- Cboe: ข้อมูลย้อนหลังของ VIX
- Cboe: ภาพรวมดัชนี VIX
- FRED: ดัชนีความผันผวน CBOE: VIX (VIXCLS)
- FRED: ดัชนีความผันผวน CBOE S&P 100: VXO (VXOCLS)
- Wikipedia: วันเลือกตั้งในสหรัฐอเมริกา
หน้านี้เป็นข้อมูลอ้างอิงทางประวัติศาสตร์ ไม่ใช่คำแนะนำการลงทุน รูปแบบในอดีตจากการเลือกตั้งกลางเทอม 9 ครั้งไม่ได้ทำนายผลลัพธ์ในอนาคต


