 โดย Marcus Reeve
หุ้นธนาคารหลังการเลือกตั้งกลางเทอม: ตารางอ้างอิงข้อมูล 100 ปี
คำตอบโดยสรุป: หลังการเลือกตั้งกลางเทอม หุ้นธนาคารเป็นกลุ่มที่ค่อนข้างอ่อนแอ จากการเลือกตั้งกลางเทอมทั้ง 25 ครั้งระหว่างปี 1926 ถึง 2022 หุ้นธนาคารสหรัฐฯ แบบถ่วงน้ำหนักตามมูลค่าตลาดชนะตลาดโดยรวมในช่วง 12 เดือนถัดมาเพียง 10 ครั้ง และตามหลังโดยเฉลี่ย 4.3 จุดเปอร์เซ็นต์ (ค่ามัธยฐานของส่วนต่าง 6.8 จุด) ปีหลังการเลือกตั้งกลางเทอมเป็นช่วงเดียวในวัฏจักรประธานาธิบดีสี่ปีที่ธนาคารแพ้ตลาดบ่อยกว่าชนะ ในยุค ETF สถานการณ์ยิ่งแย่ลง กองทุนกลุ่มการเงิน XLF ตามหลัง S&P 500 หลังการเลือกตั้งกลางเทอมครบทั้งห้าครั้งตั้งแต่ปี 2006 ถึง 2022 และกองทุนธนาคารภูมิภาค KRE ร่วงลง 34% ในปีหลังการเลือกตั้งปี 2022
ผลการเลือกตั้ง (ณ เวลา 01:50 น. ET วันที่ 4 พฤศจิกายน 2026): เดโมแครตชนะได้ครองทั้งวุฒิสภาและสภาผู้แทนราษฎร ตามการประกาศผลของ AP และ NBC News ตามการนับของ AP เมื่อเวลา 01:30 น. ET เดโมแครตพลิกชิงที่นั่งวุฒิสภาที่รีพับลิกันเคยครองได้ 7 ที่นั่ง และที่นั่งสภาผู้แทนราษฎร 16 ที่นั่ง ตั้งแต่ 3 มกราคม 2027 รัฐสภาจะไม่ได้อยู่ในมือพรรคของทำเนียบขาวทั้งหมดอีกต่อไป
ข่าวการเลือกตั้งกลางเทอมมักมองหุ้นธนาคารเป็นการเทรดเชิงนโยบายล้วน ๆ พรรคหนึ่งชนะหมายถึงกฎเกณฑ์ที่ผ่อนคลายและหุ้นพุ่ง อีกพรรคชนะหมายถึงกฎที่เข้มงวดขึ้นและแรงขาย ข้อมูลไม่สนับสนุนเรื่องเล่านี้ สิ่งที่ข้อมูลแสดงคือกลุ่มอุตสาหกรรมที่ตามหลังตลาดในปีหลังการเลือกตั้งกลางเทอมส่วนใหญ่ไม่ว่าพรรคใดจะชนะ และรัฐสภาที่แทบไม่เคยผ่านกฎหมายธนาคารที่ทุกคนถกเถียงกันจนกว่าช่วง 12 เดือนจะปิดลงไปแล้ว
บทความนี้เป็นตอนว่าด้วยกลุ่มการเงินในซีรีส์การเลือกตั้งกลางเทอมของเรา ตารางคะแนนรายกลุ่มอุตสาหกรรม จัดอันดับ 12 อุตสาหกรรมหลังการเลือกตั้งกลางเทอมทุกครั้งตั้งแต่ปี 1926 ส่วนหน้านี้เจาะลึกลงไปอีกขั้นที่ธนาคาร โดยใช้ข้อมูล 49 อุตสาหกรรมเพื่อแยกธนาคารออกจากบริษัทหลักทรัพย์ แยกธนาคารใหญ่ออกจากธนาคารเล็ก และแยกยุค ETF ออกจากตัวอย่างระยะยาว
วิธีการวัดผล
ตัวเลขในตัวอย่างระยะยาวทั้งหมดมาจาก Kenneth R. French Data Library ซึ่งเผยแพร่ผลตอบแทนรวมรายวันและรายเดือนของพอร์ตอุตสาหกรรมสหรัฐฯ 49 กลุ่มแบบถ่วงน้ำหนักตามมูลค่าตลาด ย้อนหลังไปถึงเดือนกรกฎาคม 1926 มีสองกลุ่มที่สำคัญสำหรับบทความนี้
- ธนาคาร (Banks): ธนาคารพาณิชย์ สถาบันออมทรัพย์ และบริษัทโฮลดิ้งของธนาคาร
- กลุ่มเทรดดิ้ง (Trading): กลุ่มที่ไฟล์ของ French เรียกว่า "Fin" ได้แก่ โบรกเกอร์และดีลเลอร์ ตลาดหลักทรัพย์ บริษัทจัดการสินทรัพย์ และกองทุนหรือเครื่องมือการลงทุน ในบทความนี้กลุ่มนี้เป็นตัวแทนของวอลล์สตรีท ไม่ใช่เมนสตรีท
เกณฑ์เปรียบเทียบตลาดคือผลตอบแทนตลาดของ French (Mkt-RF บวกอัตราผลตอบแทนปราศจากความเสี่ยง) ซึ่งเป็นผลตอบแทนรวมถ่วงน้ำหนักตามมูลค่าตลาดของหุ้นจดทะเบียนสหรัฐฯ ทั้งหมด ทั้งสองฝั่งรวมเงินปันผลแล้ว
แต่ละช่วงเริ่มต้นที่ ราคาปิดล่าสุดในวันเลือกตั้งหรือก่อนหน้า ไฟล์รายวันไม่มีการซื้อขายในวันเลือกตั้งก่อนปี 1970 เพราะตลาดยังปิดทำการในวันเลือกตั้ง ดังนั้นในปี 1926 ถึง 1966 จึงใช้ราคาปิดวันจันทร์เป็นฐาน แต่ละช่วงสิ้นสุดที่ราคาปิดล่าสุดในหรือก่อนวันที่เดียวกันของปฏิทินในอีก 1, 3, 6 หรือ 12 เดือนต่อมา วันเลือกตั้งกลางเทอมทั้ง 25 ครั้งตั้งแต่ปี 1926 ถึง 2022 ถูกรวมไว้ครบ ไม่มีการตัดทิ้ง
สำหรับการตรวจสอบยุคใหม่ ผมใช้ราคาปิดรายวันจาก Cboe ของ XLF (กองทุนกลุ่มการเงิน) KBE (กองทุนธนาคารแบบถ่วงน้ำหนักเท่ากัน) KRE (ธนาคารภูมิภาค) JPM (ธนาคารที่ใหญ่ที่สุดของสหรัฐฯ) และ SPY (S&P 500) ซึ่งเป็นผลตอบแทนด้านราคาที่ไม่รวมเงินปันผล สำหรับการเปรียบเทียบแบบถ่วงน้ำหนักเท่ากันกับแบบถ่วงน้ำหนักตามมูลค่าตลาด ผมใช้ข้อมูลรายเดือนแทนรายวัน เพราะการปรับสมดุลรายวันของธนาคารเล็กที่มีสภาพคล่องต่ำทำให้ผลตอบแทนแบบถ่วงน้ำหนักเท่ากันสูงเกินจริง หากใช้ข้อมูลรายวัน ธนาคารเล็กจะดูเหมือนชนะธนาคารใหญ่หลังการเลือกตั้งกลางเทอม 23 จาก 25 ครั้ง แต่ข้อมูลรายเดือนให้ตัวเลข 16 ครั้ง และนั่นคือตัวเลขที่ผมรายงาน
ตารางคะแนน: ธนาคารหลังการเลือกตั้งกลางเทอม 25 ครั้ง ปี 1926 ถึง 2022
| ช่วงหลังวันเลือกตั้ง | ธนาคารเฉลี่ย | ตลาดเฉลี่ย | ธนาคารชนะตลาด | ธนาคารเป็นบวก | ส่วนต่างเฉลี่ย | ส่วนต่างมัธยฐาน |
|---|---|---|---|---|---|---|
| +1 วันทำการ | +0.2% | +0.4% | 12 จาก 25 | 15 จาก 25 | −0.2 จุด | +0.0 จุด |
| +1 เดือน | +2.8% | +1.8% | 9 จาก 25 | 17 จาก 25 | +1.0 จุด | −0.4 จุด |
| +3 เดือน | +6.8% | +7.6% | 11 จาก 25 | 17 จาก 25 | −0.8 จุด | −0.9 จุด |
| +6 เดือน | +11.0% | +13.6% | 8 จาก 25 | 20 จาก 25 | −2.6 จุด | −3.0 จุด |
| +12 เดือน | +13.3% | +17.7% | 10 จาก 25 | 17 จาก 25 | −4.3 จุด | −6.8 จุด |
มีสามประเด็นที่โดดเด่น
ส่วนต่างกว้างขึ้นตามเวลา ในวันถัดจากการเลือกตั้ง ธนาคารกับตลาดเหมือนการโยนเหรียญ เมื่อผ่านไปหกเดือน ธนาคารชนะตลาดเพียง 8 จาก 25 ครั้ง และเมื่อครบสิบสองเดือน ส่วนที่ตามหลังเฉลี่ยอยู่ที่ 4.3 จุด ไม่ว่าอะไรจะขับเคลื่อนรูปแบบนี้ มันไม่ใช่ปฏิกิริยาวันเดียวต่อผลการเลือกตั้ง
ค่าเฉลี่ยหนึ่งเดือนชวนให้เข้าใจผิด ธนาคารเฉลี่ย +2.8% ในเดือนแรกเทียบกับ +1.8% ของตลาด แต่ชนะตลาดเพียง 9 จาก 25 ครั้ง ค่าผิดปกติสองค่าดึงค่าเฉลี่ยขึ้น คือ +15.5% หลังการเลือกตั้งกลางเทอมปี 1942 และ +18.0% หลังปี 1990 เดือนมัธยฐานคือการขาดทุนเล็กน้อยเมื่อเทียบกับตลาด ไม่ใช่กำไร
ธนาคารร่วงบ่อยกว่า ไม่ใช่แค่ร่วงแรงกว่า สิบสองเดือนต่อมา ตลาดปิดบวก 23 จาก 25 ครั้ง ส่วนธนาคารปิดบวก 17 ครั้ง ธนาคารติดลบในปีหลังการเลือกตั้งกลางเทอมแปดครั้ง รวมถึงปี 1958, 1986, 2006, 2010 และ 2022 ซึ่งตลาดโดยรวมขึ้นในสี่จากห้าปีนั้น
วอลล์สตรีททำได้ดีกว่าเมนสตรีท พอร์ตกลุ่มเทรดดิ้งที่ประกอบด้วยโบรกเกอร์ ตลาดหลักทรัพย์ และบริษัทจัดการสินทรัพย์ ชนะตลาดหลังการเลือกตั้งกลางเทอม 12 จาก 25 ครั้งในกรอบสิบสองเดือน ส่วนต่างเฉลี่ย +1.1 จุด และค่ามัธยฐานใกล้ศูนย์
| ช่วงหลังวันเลือกตั้ง | กลุ่มเทรดดิ้งเฉลี่ย | ตลาดเฉลี่ย | กลุ่มเทรดดิ้งชนะตลาด | ส่วนต่างเฉลี่ย | ส่วนต่างมัธยฐาน |
|---|---|---|---|---|---|
| +1 เดือน | +1.3% | +1.8% | 14 จาก 25 | −0.5 จุด | +0.6 จุด |
| +3 เดือน | +8.0% | +7.6% | 12 จาก 25 | +0.4 จุด | −0.1 จุด |
| +6 เดือน | +14.8% | +13.6% | 13 จาก 25 | +1.2 จุด | +0.7 จุด |
| +12 เดือน | +18.8% | +17.7% | 12 จาก 25 | +1.1 จุด | −0.3 จุด |
นั่นทำให้กลุ่มเทรดดิ้งเป็นเดิมพันระดับน้ำหนักเท่าตลาดโดยประมาณหลังการเลือกตั้งกลางเทอม ขณะที่ธนาคารเป็นกลุ่มที่ควรลดน้ำหนักอย่างสม่ำเสมอ เวลาคนพูดว่า "หุ้นการเงิน" มักหมายถึงทั้งสองกลุ่ม แต่ข้อมูลบอกว่าควรประเมินแยกกัน
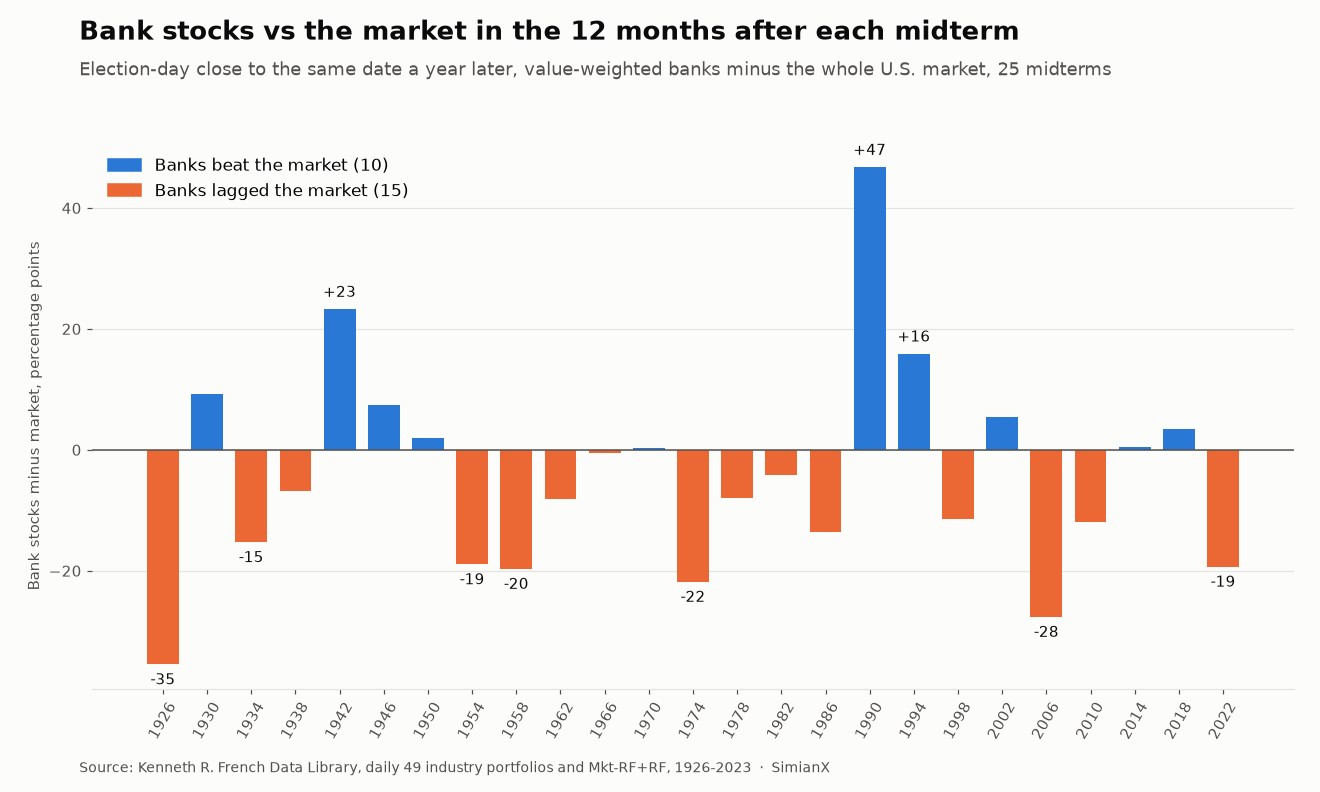
การเลือกตั้งกลางเทอมทุกครั้งตั้งแต่ปี 1926: ตารางอ้างอิง
ผลตอบแทนรวมนับจากราคาปิดวันเลือกตั้ง "ธนาคารเทียบตลาด" คือส่วนต่างสิบสองเดือนเป็นจุดเปอร์เซ็นต์
| การเลือกตั้งกลางเทอม | ตลาด +3 เดือน | ธนาคาร +3 เดือน | ตลาด +12 เดือน | ธนาคาร +12 เดือน | ธนาคารเทียบตลาด | กลุ่มเทรดดิ้ง +12 เดือน |
|---|---|---|---|---|---|---|
| 1926 | +6.2% | −10.9% | +29.0% | −6.4% | −35.5 จุด | +28.8% |
| 1930 | −3.8% | −5.2% | −35.4% | −26.2% | +9.2 จุด | −48.6% |
| 1934 | −0.4% | +10.5% | +44.5% | +29.3% | −15.2 จุด | +61.4% |
| 1938 | −4.2% | −4.9% | +3.2% | −3.6% | −6.8 จุด | −14.8% |
| 1942 | +12.0% | +18.7% | +32.3% | +55.5% | +23.2 จุด | +50.2% |
| 1946 | +4.2% | +8.6% | +3.1% | +10.5% | +7.4 จุด | −2.1% |
| 1950 | +17.3% | +4.5% | +24.8% | +26.7% | +1.9 จุด | +36.3% |
| 1954 | +16.0% | +10.8% | +32.3% | +13.4% | −18.9 จุด | +30.2% |
| 1958 | +8.8% | −1.8% | +15.9% | −3.7% | −19.7 จุด | +7.6% |
| 1962 | +15.1% | +16.0% | +27.6% | +19.4% | −8.1 จุด | +35.6% |
| 1966 | +11.7% | +20.7% | +22.1% | +21.6% | −0.5 จุด | +41.7% |
| 1970 | +17.2% | +11.9% | +18.1% | +18.4% | +0.3 จุด | +30.1% |
| 1974 | +7.8% | +12.8% | +25.1% | +3.3% | −21.8 จุด | +14.7% |
| 1978 | +6.1% | +0.6% | +15.8% | +7.9% | −7.9 จุด | +18.6% |
| 1982 | +7.0% | −0.7% | +26.1% | +22.0% | −4.1 จุด | +26.7% |
| 1986 | +12.9% | +7.4% | −1.1% | −14.7% | −13.5 จุด | −10.1% |
| 1990 | +18.0% | +38.7% | +34.2% | +80.9% | +46.7 จุด | +61.2% |
| 1994 | +3.6% | +5.0% | +29.6% | +45.4% | +15.8 จุด | +39.2% |
| 1998 | +16.0% | +6.9% | +25.7% | +14.2% | −11.5 จุด | +34.9% |
| 2002 | −6.7% | −5.8% | +20.4% | +25.8% | +5.5 จุด | +37.7% |
| 2006 | +5.9% | +4.5% | +9.4% | −18.2% | −27.6 จุด | −2.6% |
| 2010 | +10.3% | +17.6% | +5.3% | −6.6% | −11.9 จุด | −18.8% |
| 2014 | +2.1% | −2.9% | +6.1% | +6.6% | +0.5 จุด | +4.2% |
| 2018 | −0.3% | −1.2% | +12.6% | +16.0% | +3.4 จุด | +9.8% |
| 2022 | +8.2% | +8.4% | +15.4% | −3.9% | −19.3 จุด | −1.3% |
ช่วงที่อ่อนแอที่สุดคือปี 1954 ถึง 1978 ซึ่งธนาคารชนะตลาดหลังการเลือกตั้งกลางเทอมเพียงหนึ่งในเจ็ดครั้ง และชนะเพียง 0.3 จุดในปี 1970 ตลอดช่วงเวลานั้นส่วนใหญ่ Regulation Q จำกัดเพดานดอกเบี้ยที่ธนาคารจ่ายให้ผู้ฝากเงินได้ ทำให้ธนาคารรักษาแหล่งเงินทุนไว้ได้ยากทุกครั้งที่อัตราดอกเบี้ยตลาดสูงขึ้น ผลลัพธ์ที่ดีที่สุดครั้งเดียวคือ +46.7 จุดหลังปี 1990 ซึ่งเป็นการฟื้นตัวจากก้นวิกฤตธนาคาร ไม่ใช่ปฏิกิริยาต่อการเลือกตั้ง หุ้นธนาคารถูกถล่มจากความเสียหายของอสังหาริมทรัพย์เชิงพาณิชย์ตลอดปี 1990 และการฟื้นตัวเริ่มขึ้นเกือบพอดีกับเวลาที่หีบเลือกตั้งปิด
การเลือกตั้งกลางเทอมห้าครั้งล่าสุดให้ผลชนะเฉียดฉิวสองครั้ง (2014 และ 2018) และแพ้หนักสามครั้ง (2006, 2010 และ 2022) ส่วนต่างเฉลี่ย −11.0 จุด ความพ่ายแพ้ทั้งสามครั้งล้วนมีสาเหตุเฉพาะของธนาคาร ได้แก่ จุดเริ่มต้นวิกฤตซับไพรม์ การปรับโครงสร้างหลัง Dodd-Frank ในปี 2010-11 และการล้มของธนาคารภูมิภาคในปี 2023
เป็นเพราะการเลือกตั้งกลางเทอม หรือเพราะเป็นธนาคาร?
ข้อโต้แย้งที่สมเหตุสมผลคือ บางทีธนาคารอาจตามหลังตลาดเกือบตลอดเวลาอยู่แล้ว และป้ายการเลือกตั้งกลางเทอมไม่ได้เพิ่มอะไร ข้อโต้แย้งนี้ฟังไม่ขึ้น ในทุกช่วงสิบสองเดือนแบบเลื่อนตั้งแต่ปี 1926 ธนาคารแบบถ่วงน้ำหนักตามมูลค่าตลาดชนะตลาด 54% ของเวลา โดยมีส่วนต่างเฉลี่ย +2.8 จุด ปีหลังการเลือกตั้งกลางเทอมเป็นข้อยกเว้น ไม่ใช่กฎ
การแบ่งศตวรรษออกเป็นสี่ช่วงพฤศจิกายนถึงตุลาคมตามวัฏจักรประธานาธิบดีทำให้เห็นชัดขึ้น
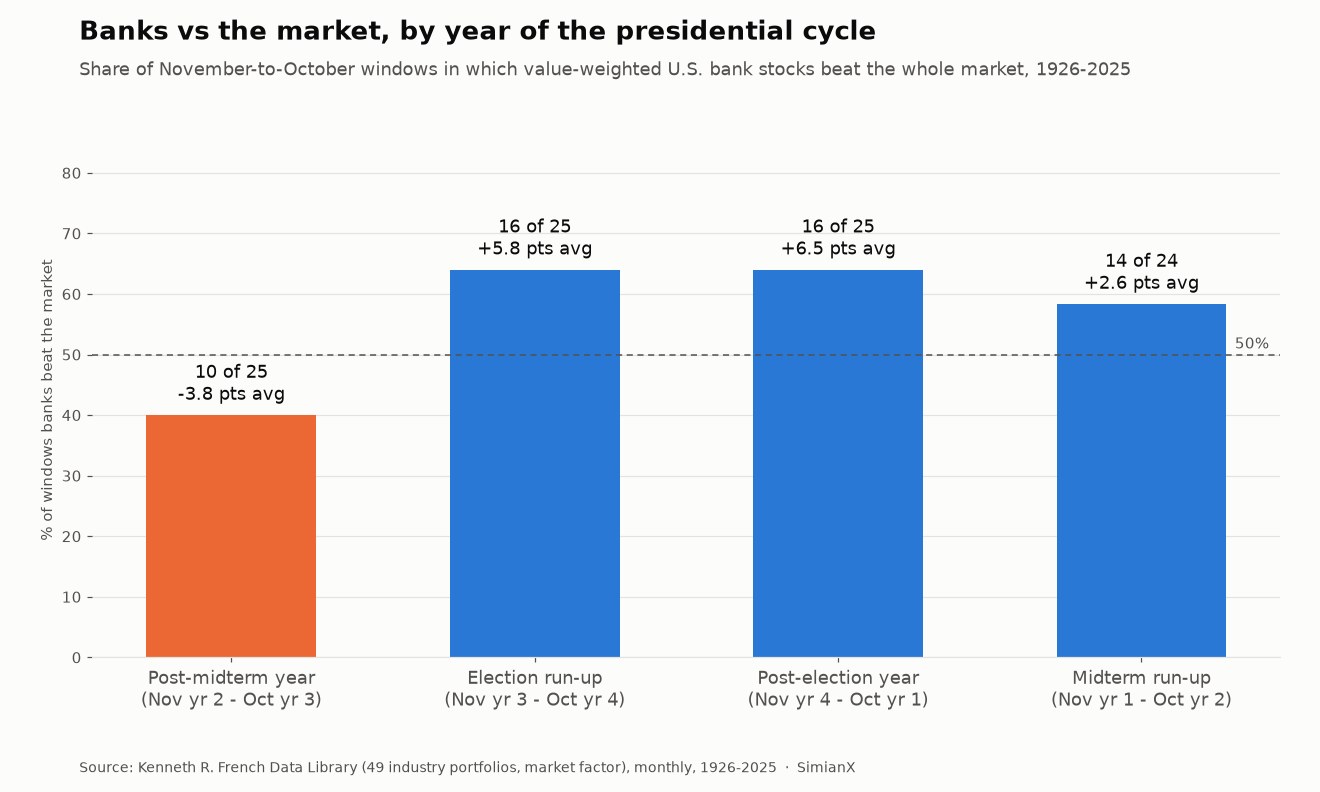
| ช่วงของวัฏจักร (พฤศจิกายนถึงตุลาคม) | ธนาคารชนะตลาด | ส่วนต่างเฉลี่ย |
|---|---|---|
| ปีหลังการเลือกตั้งกลางเทอม (พ.ย. ปีที่ 2 ถึง ต.ค. ปีที่ 3) | 10 จาก 25 | −3.8 จุด |
| ช่วงก่อนเลือกตั้งประธานาธิบดี (ปีที่ 3 ถึงปีที่ 4) | 16 จาก 25 | +5.8 จุด |
| ปีหลังเลือกตั้งประธานาธิบดี (ปีที่ 4 ถึงปีที่ 1) | 16 จาก 25 | +6.5 จุด |
| ช่วงก่อนเลือกตั้งกลางเทอม (ปีที่ 1 ถึงปีที่ 2) | 14 จาก 24 | +2.6 จุด |
ธนาคารชนะตลาดใน 46 จาก 74 ช่วงพฤศจิกายนถึงตุลาคมที่ไม่ได้ตามหลังการเลือกตั้งกลางเทอม (62%) หลังการเลือกตั้งกลางเทอม ธนาคารชนะ 10 จาก 25 ครั้ง (40%) ปีหลังการเลือกตั้งกลางเทอมยังเป็นปีที่แข็งแกร่งที่สุดของตลาดโดยรวมด้วย ดังที่ทั้ง ตารางวัฏจักรประธานาธิบดี และ สถิติ S&P 500 ในปีเลือกตั้งกลางเทอม ของเราแสดงไว้ ดังนั้นผลลัพธ์ของธนาคารส่วนหนึ่งจึงเป็นเรื่องเชิงเปรียบเทียบ ในปีที่ตลาดโดยรวมมักทำผลงานได้ดีมาก กลุ่มที่มีเบต้าต่ำและอ่อนไหวต่ออัตราดอกเบี้ยมักตามหลังแม้จะปรับขึ้นก็ตาม
เวอร์ชันรายเดือนพฤศจิกายนถึงตุลาคมนี้ยังสอดคล้องพอดีกับ ตารางคะแนนรายกลุ่มอุตสาหกรรม ของเรา กลุ่ม "การเงิน (Finance)" ที่กว้างกว่า (ธนาคาร ประกันภัย โบรกเกอร์ และอสังหาริมทรัพย์รวมกัน) ชนะตลาดหลังการเลือกตั้งกลางเทอม 11 จาก 25 ครั้ง ส่วนต่างเฉลี่ย −1.6 จุด เมื่อแยกเฉพาะธนาคารออกมาได้ 10 จาก 25 ครั้งและ −3.8 จุด พอร์ตกลุ่มเทรดดิ้งได้ 12 จาก 25 ครั้งและ +1.8 จุด ตัวเลขของธนาคารแย่ที่สุดในสามกลุ่ม
ธนาคารใหญ่หรือธนาคารเล็ก?
ข้อมูลของ French เผยแพร่ทั้งพอร์ตธนาคารแบบถ่วงน้ำหนักตามมูลค่าตลาดซึ่งมีธนาคารยักษ์ใหญ่ครองสัดส่วน และพอร์ตแบบถ่วงน้ำหนักเท่ากันซึ่งธนาคารชุมชนขนาดเล็กมีน้ำหนักเท่ากับธนาคารศูนย์กลางการเงินรายใหญ่ การเปรียบเทียบทั้งสองเป็นการทดสอบระยะยาวที่ใกล้เคียงที่สุดระหว่างธนาคารใหญ่กับธนาคารภูมิภาค
จากผลตอบแทนรายเดือนพฤศจิกายนถึงตุลาคม ธนาคารแบบถ่วงน้ำหนักเท่ากันชนะธนาคารแบบถ่วงน้ำหนักตามมูลค่าตลาดหลังการเลือกตั้งกลางเทอม 16 จาก 25 ครั้ง โดยเฉลี่ย +3.1 จุด ซึ่งแทบเท่ากับสถิติในปีอื่นทั้งหมด (43 จาก 74 ครั้ง หรือ 58% เฉลี่ย +3.0 จุด) ดังนั้นจึงไม่มีผลของธนาคารเล็กที่เฉพาะเจาะจงกับการเลือกตั้งกลางเทอม และแนวโน้มล่าสุดกลับไปในทางตรงข้าม ธนาคารเล็กแพ้ธนาคารใหญ่หลังการเลือกตั้งกลางเทอมหกในเก้าครั้งระหว่างปี 1990 ถึง 2022 (ชนะ 3 จาก 9)
ยุค ETF ตอกย้ำประเด็นเดียวกันให้ชัดขึ้น KRE ชนะ JPM ในปีหลังการเลือกตั้งกลางเทอมเพียงสองในห้าครั้งล่าสุด (2010 และ 2014) หลังปี 2022 ช่องว่างกว้างมหาศาล นับจากราคาปิดวันที่ 8 พฤศจิกายน 2022 KRE ลดลง 43.2% ที่จุดต่ำสุดวันที่ 4 พฤษภาคม 2023 หลังการล้มของ Silicon Valley Bank, Signature Bank และ First Republic ส่วน JPMorgan Chase (JPM) ไม่เคยต่ำกว่าราคาปิดวันเลือกตั้งเกิน 5.0% ตลอดสิบสองเดือนเดียวกัน และปิดบวก 10.1% เงินฝากย้ายจากธนาคารเล็กไปยังธนาคารใหญ่ที่สุด และปีหลังการเลือกตั้งกลางเทอมกลายเป็นการทดสอบภาวะวิกฤตด้านขนาดงบดุล
ยุค ETF: XLF, KBE, KRE และ JPM ปี 2006 ถึง 2022
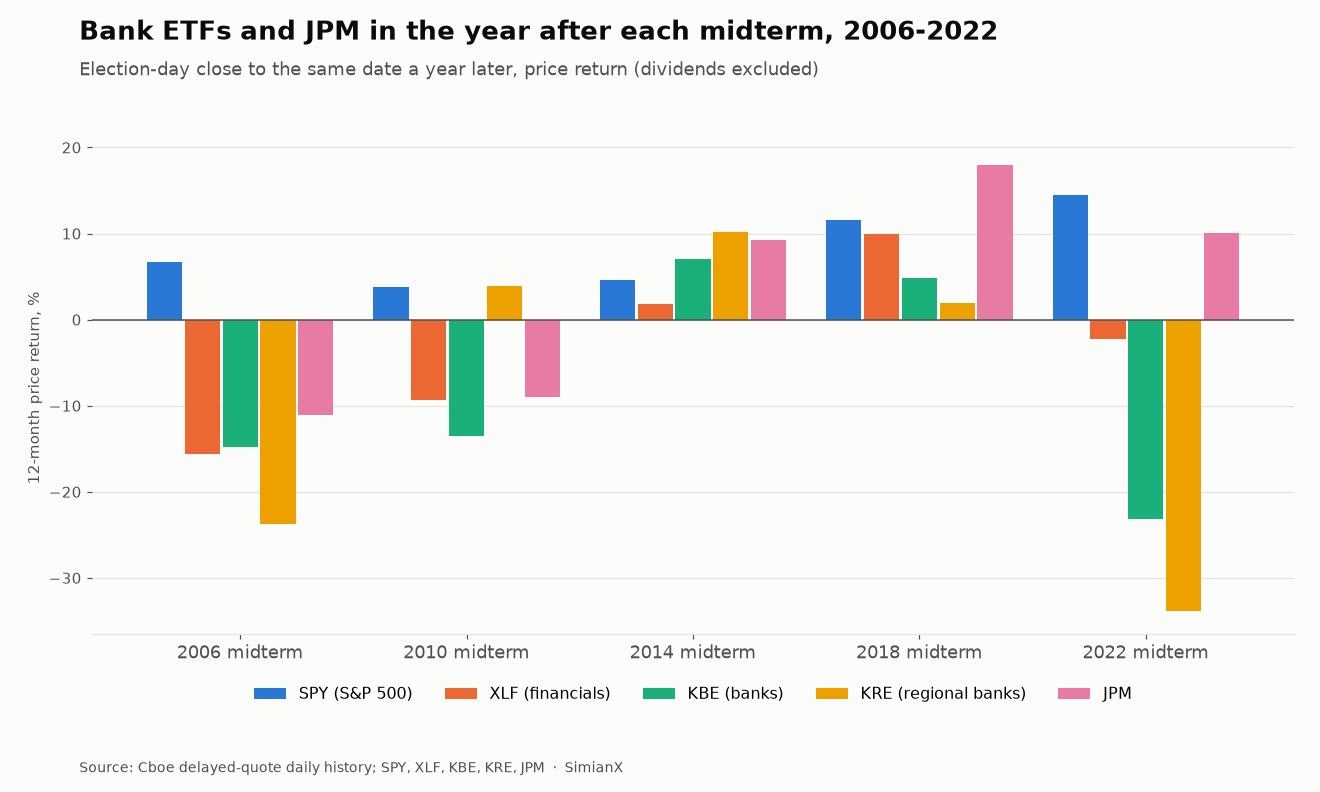
สิบสองเดือนหลังวันเลือกตั้ง (ผลตอบแทนด้านราคา):
| กองทุน | 2006 | 2010 | 2014 | 2018 | 2022 | เฉลี่ย | ชนะ SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6.7% | +3.8% | +4.6% | +11.6% | +14.5% | +8.2% | — |
| XLF | −15.6% | −9.3% | +1.8% | +10.0% | −2.3% | −3.1% | 0 จาก 5 |
| KBE | −14.8% | −13.5% | +7.0% | +4.8% | −23.1% | −7.9% | 1 จาก 5 |
| KRE | −23.7% | +3.9% | +10.2% | +2.0% | −33.9% | −8.3% | 2 จาก 5 |
| JPM | −11.1% | −9.0% | +9.3% | +18.0% | +10.1% | +3.5% | 2 จาก 5 |
หกเดือนหลังวันเลือกตั้ง (ผลตอบแทนด้านราคา):
| กองทุน | 2006 | 2010 | 2014 | 2018 | 2022 | เฉลี่ย | ชนะ SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8.9% | +14.0% | +5.1% | +6.4% | +8.0% | +8.5% | — |
| XLF | +6.1% | +11.7% | +2.7% | +3.5% | −6.0% | +3.6% | 0 จาก 5 |
| KBE | +3.6% | +13.9% | +4.4% | +4.6% | −31.3% | −1.0% | 0 จาก 5 |
| KRE | −1.2% | +18.7% | +3.6% | +2.3% | −40.9% | −3.5% | 1 จาก 5 |
| JPM | +11.0% | +22.2% | +7.4% | +5.0% | +4.3% | +10.0% | 3 จาก 5 |
สถิติแพ้ 5 จาก 5 ของ XLF ยังคงยืนยันได้ ตารางคะแนนรายกลุ่มอุตสาหกรรมของเรารายงานว่า XLF ตามหลัง SPY หลังการเลือกตั้งกลางเทอมครบทั้งห้าครั้งตั้งแต่ปี 2006 ถึง 2022 โดยใช้ราคาปิดที่ปรับเงินปันผลแล้ว เมื่อคำนวณช่วงเดียวกันใหม่ด้วยข้อมูลราคาจาก Cboe ซึ่งเป็นแหล่งอิสระก็ได้ข้อสรุปเหมือนเดิม ผลตอบแทนของ XLF และ SPY ทุกค่ามีเครื่องหมายตรงกัน และตัวเลขรายปีของ XLF และ SPY ต่างกันไม่เกิน 1.9 จุด ซึ่งเป็นผลจากความต่างระหว่างข้อมูลราคากับข้อมูลที่ปรับเงินปันผล ส่วนที่ XLF ตามหลัง SPY คือ −22.3, −13.1, −2.8, −1.6 และ −16.7 จุด
ภาพระยะสั้นแตกต่างออกไป ในวันทำการแรกหลังการเลือกตั้ง XLF, KBE, KRE และ JPM ต่างชนะ SPY สี่จากห้าครั้ง หลังปี 2010 กองทุนธนาคารขึ้นเกือบ 2% ในวันถัดมา ตัวการเลือกตั้งเองมักให้ธนาคารได้แรงดีดกลับเล็กน้อยจากความโล่งใจ สิ่งที่ผิดพลาดคือช่วงหกถึงสิบสองเดือนหลังจากนั้น
JPM เป็นรายการเดียวในตารางที่ชนะ SPY บ่อยกว่าแพ้ในกรอบหกเดือน และเป็นรายการเดียวในกลุ่มธนาคารที่มีค่าเฉลี่ยสิบสองเดือนเป็นบวก ขนาดมีความสำคัญมากกว่าพรรคการเมือง
สิ่งที่รัฐสภาผ่านจริง
เหตุผลยอดนิยมเกี่ยวกับธนาคารในการเลือกตั้งกลางเทอมคือเรื่องกฎหมาย เสียงข้างมากใหม่ในสภาผู้แทนราษฎรหรือวุฒิสภาจะยกเลิกกฎเกณฑ์หรือออกกฎใหม่ ต่อไปนี้คือกฎหมายธนาคารที่รัฐสภาซึ่งได้รับเลือกจากการเลือกตั้งกลางเทอมตราออกมาจริง เทียบกับผลงานสิบสองเดือนของหุ้นธนาคาร
| การเลือกตั้งกลางเทอม | รัฐสภาที่ได้รับเลือก | กฎหมายธนาคารฉบับสำคัญ | วันลงนาม | อยู่ในช่วง 12 เดือนหรือไม่ | ธนาคารเทียบตลาด 12 เดือน |
|---|---|---|---|---|---|
| 1934 | ชุดที่ 74 | Banking Act of 1935 | 23 ส.ค. 1935 | ใช่ | −15.2 จุด |
| 1954 | ชุดที่ 84 | Bank Holding Company Act of 1956 | 1956 | ไม่ | −18.9 จุด |
| 1978 | ชุดที่ 96 | Depository Institutions Deregulation and Monetary Control Act | 31 มี.ค. 1980 | ไม่ | −7.9 จุด |
| 1986 | ชุดที่ 100 | Competitive Equality Banking Act | ส.ค. 1987 | ใช่ | −13.5 จุด |
| 1990 | ชุดที่ 102 | FDIC Improvement Act (FDICIA) | 19 ธ.ค. 1991 | ไม่ (หลังจากนั้นหกสัปดาห์) | +46.7 จุด |
| 1998 | ชุดที่ 106 | Gramm-Leach-Bliley Act | 12 พ.ย. 1999 | ไม่ (หลังจากนั้นเก้าวัน) | −11.5 จุด |
| 2006 | ชุดที่ 110 | Emergency Economic Stabilization Act (TARP) | ต.ค. 2008 | ไม่ | −27.6 จุด |
| 2010 | ชุดที่ 112 | ไม่มี Dodd-Frank ลงนามเมื่อ 21 ก.ค. 2010 โดยรัฐสภาชุดที่ 111 ที่กำลังหมดวาระ | — | — | −11.9 จุด |
| 2014 | ชุดที่ 114 | FAST Act (ลดเงินปันผลที่ Fed จ่ายให้ธนาคารสมาชิกขนาดใหญ่) | 4 ธ.ค. 2015 | ไม่ | +0.5 จุด |
| 2018 | ชุดที่ 116 | CARES Act (มาตรการบรรเทาโรคระบาด รวมการผ่อนปรนทางบัญชีของธนาคาร) | 27 มี.ค. 2020 | ไม่ | +3.4 จุด |
| 2022 | ชุดที่ 118 | ไม่มี แม้จะเกิดการล้มของธนาคารในปี 2023 | — | — | −19.3 จุด |
มีสามเรื่องที่ได้จากตารางนี้
การผ่อนคลายกฎครั้งใหญ่เกิดขึ้นก่อนการเลือกตั้งกลางเทอม ไม่ใช่หลังจากนั้น Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155) ซึ่งเป็นการผ่อนคลาย Dodd-Frank ครั้งหลัก ลงนามเมื่อวันที่ 24 พฤษภาคม 2018 ผ่านโดยรัฐสภาชุดที่ 115 ที่ได้รับเลือกในปี 2016 หกเดือนก่อนการเลือกตั้งกลางเทอมปี 2018 ตัว Dodd-Frank เองลงนามเมื่อวันที่ 21 กรกฎาคม 2010 กว่าสามเดือนก่อนการเลือกตั้งปี 2010 กฎหมายธนาคารที่มีผลมากที่สุดสองฉบับของยุคใหม่ล้วนเสร็จก่อนการเลือกตั้งกลางเทอมที่มักถูกยกความดีความชอบหรือถูกตำหนิแทน ย้อนไปไกลกว่านั้นก็เหมือนกัน Garn-St Germain ลงนามไม่ถึงสามสัปดาห์ก่อนการเลือกตั้งกลางเทอมปี 1982 และ กฎหมายธนาคารข้ามรัฐ Riegle-Neal ราวหกสัปดาห์ก่อนการเลือกตั้งปี 1994
เมื่อรัฐสภาชุดใหม่ผ่านกฎหมายธนาคาร ส่วนใหญ่มักมาหลังช่วงเวลานั้น จากกฎหมายเก้าฉบับในตาราง มีเพียงสองฉบับ (1935 และ 1987) ที่ลงนามภายในสิบสองเดือนหลังการเลือกตั้ง และทั้งสองครั้งธนาคารตามหลังตลาด Gramm-Leach-Bliley ซึ่งยกเลิกการแยกธุรกิจตาม Glass-Steagall ลงนามเก้าวันหลังช่วงปี 1998 ปิดลง ในตอนท้ายของปีที่ธนาคารตามหลังตลาด 11.5 จุด การเปลี่ยนแปลงทางกฎหมายเป็นไปอย่างช้า ๆ และตลาดรู้ล่วงหน้ามาหลายปีสำหรับกฎหมายเหล่านี้เกือบทั้งหมด
รัฐสภาที่แบ่งขั้วแทบไม่แตะต้องธนาคาร การเลือกตั้งกลางเทอมทั้งห้าครั้งในยุค ETF ล้วนให้ผลเป็นรัฐบาลแบ่งขั้ว สองในรัฐสภาที่ได้ คือชุดที่ 112 และชุดที่ 118 ไม่ได้ผ่านกฎหมายธนาคารฉบับสำคัญเลย และชุดที่ 118 อยู่ในตำแหน่งตลอดปี 2023 ซึ่งเป็นปีที่เกิดการล้มของธนาคารสามในสี่รายที่ใหญ่ที่สุดในประวัติศาสตร์สหรัฐฯ การรับมือมาจากหน่วยงานกำกับดูแลและกระทรวงการคลัง ไม่ใช่จากรัฐสภา ข้อนี้สอดคล้องกับผลใน งานศึกษาเรื่องรัฐบาลติดขัด ของเรา รัฐบาลแบ่งขั้วส่วนใหญ่หยุดการออกกฎหมาย ไม่ได้ย้อนกลับกฎหมาย
งบประมาณด้านทางหลวงคือข้อยกเว้น กฎหมายทางหลวงและโครงสร้างพื้นฐานฉบับใหญ่ห้าในแปดฉบับนับตั้งแต่ปี 1956 รวมถึง FAST Act ในตารางด้านบน ลงนามในช่วงที่เป็นรัฐบาลแบ่งขั้ว ตามที่บทวิเคราะห์ หุ้นอุตสาหกรรมหลังการเลือกตั้งกลางเทอม ของเราแสดงไว้
ทำไมธนาคารมักตามหลังหลังการเลือกตั้งกลางเทอม
ข้อมูลผลตอบแทนแสดงได้ว่ามีรูปแบบอยู่จริง แต่พิสูจน์ไม่ได้ว่าทำไม มีคำอธิบายสามข้อที่เข้ากับหลักฐาน และไม่มีข้อใดตัดข้ออื่นออก
วัฏจักรอัตราดอกเบี้ย กำไรของธนาคารขึ้นอยู่กับส่วนต่างระหว่างดอกเบี้ยที่จ่ายให้ผู้ฝากกับดอกเบี้ยที่ได้จากสินเชื่อ ในหลายปีหลังการเลือกตั้งกลางเทอม Federal Reserve หยุดขึ้นดอกเบี้ยหรือกลับทิศเมื่อเศรษฐกิจชะลอ (2006-07 และ 2018-19) หรือยังคงคุมเข้มต่อไปท่ามกลางเส้นอัตราผลตอบแทนกลับหัวและการถอนเงินฝาก (2022-23) เส้นอัตราผลตอบแทนที่แบนราบหรือกลับหัวจะบีบส่วนต่างนี้ ขณะที่อัตราคิดลดที่ลดลงช่วยหนุนหุ้นเติบโตระยะยาว นั่นอาจอธิบายได้ว่าทำไมธนาคารตามหลังในปีที่ตลาดโดยรวมทำได้ดีที่สุดพอดี
วัฏจักรสินเชื่อ หลายปีที่แย่ที่สุดของธนาคารหลังการเลือกตั้งกลางเทอมคือปีที่ความเสียหายจากสินเชื่อปรากฏออกมา ได้แก่ 1974-75 (การล่มสลายของสินเชื่ออสังหาริมทรัพย์และ REIT ที่ตามมาหลังการล้มของ Franklin National) 1986-87 (สินเชื่อพลังงานและการเกษตร ธนาคารในเท็กซัส) 2006-07 (ซับไพรม์) และ 2022-23 (ผลขาดทุนที่ยังไม่รับรู้จากพันธบัตรและการไหลออกของเงินฝาก) วัฏจักรสินเชื่อไม่ได้เดินตามปฏิทินการเลือกตั้ง แต่ข้อเท็จจริงคือมันมาถึงในช่วงเวลานี้ซ้ำแล้วซ้ำเล่า
ไม่มีข่าวดีทางกฎหมายเหลือให้สะท้อนในราคา เมื่อถึงวันเลือกตั้ง ประเด็นด้านกฎระเบียบมักได้ข้อยุติไปแล้วสำหรับสองปีข้างหน้า รัฐสภาที่แบ่งขั้วทำให้กฎหมายธนาคารใหม่เกิดได้ยากไม่ว่าทิศทางใด ดังนั้น "การเทรดผ่อนคลายกฎ" ที่มักดันหุ้นธนาคารขึ้นก่อนการเลือกตั้งจึงไม่เหลืออะไรให้ส่งมอบ ตลาดจึงซื้อขายธนาคารด้วยปัจจัยอัตราดอกเบี้ยและสินเชื่อเท่านั้น และในช่วงเวลาเหล่านี้ส่วนใหญ่ ทั้งสองปัจจัยเป็นแรงต้าน
จุดตั้งต้นปี 2026
ชาวอเมริกันไปลงคะแนนในวันที่ 3 พฤศจิกายน 2026 นี่คือสถานะของกลุ่มธนาคาร ณ ราคาปิดวันนั้น โดยใช้ผลตอบแทนด้านราคาตั้งแต่ต้นปีนับจากราคาปิดวันที่ 31 ธันวาคม 2025
| ตัวย่อหุ้น | ตั้งแต่ต้นปี 2026 ถึงราคาปิด 3 พ.ย. | เทียบ SPY |
|---|---|---|
| SPY | +10.6% | — |
| XLF | +4.4% | −6.2 จุด |
| KBE | +9.7% | −0.9 จุด |
| KRE | +12.5% | +1.8 จุด |
| JPM | +4.9% | −5.7 จุด |
ธนาคารภูมิภาคเข้าสู่การเลือกตั้งกลางเทอมครั้งนี้โดยนำ S&P 500 เล็กน้อยในรอบปี ขณะที่กองทุนกลุ่มการเงินและ JPM ตามหลังราวหกจุด ในการเลือกตั้งกลางเทอมสี่ครั้งของยุค ETF ที่ KRE มีประวัติครบทั้งปี กองทุนนี้เข้าสู่วันเลือกตั้งโดยนำ SPY เพียงครั้งเดียว คือปี 2022 เมื่อ S&P 500 ลดลงเกือบ 20% ในรอบปี ทุกรายการยังอยู่ต่ำกว่าราคาปิดสูงสุดของปี 2026 ด้วย SPY ต่ำกว่า 3.2% XLF 2.3% KBE 7.1% KRE 6.5% และ JPM 7.4%
มีสองประเด็นจากประวัติศาสตร์ข้างต้นที่ใช้ได้ตรง ๆ ประการแรก เส้นทางอัตราดอกเบี้ยปี 2026 สำคัญต่อธนาคารมากกว่าจำนวนที่นั่ง เราได้ติดตามว่าปฏิทินของ Fed กับการเลือกตั้งกลางเทอมพันกันอย่างไรใน บทวิเคราะห์ Fed เดือนกันยายน ประการที่สอง สถานการณ์จำลองใน แผนที่หุ้น 12 ตัวสำหรับการเลือกตั้งกลางเทอม ของเราระบุว่านโยบายใดที่เกี่ยวกับธนาคารอยู่ในมือรัฐสภาจริง และนโยบายใด เช่น กฎเกณฑ์เงินกองทุนและการอนุมัติการควบรวม ยังคงอยู่กับหน่วยงานกำกับดูแลไม่ว่าผลจะออกมาอย่างไร คุณสามารถเริ่ม การวิเคราะห์ JPM แบบเรียลไทม์ บน SimianX เพื่อดูว่าตลาดกำลังตีราคาธนาคารที่ใหญ่ที่สุดอย่างไรในขณะนี้
ข้อจำกัดของการวิเคราะห์นี้
ข้อมูล 25 ครั้งเป็นตัวอย่างที่พอใช้ได้สำหรับการศึกษาการเลือกตั้ง แต่เป็นตัวอย่างขนาดเล็กในทางสถิติ สถิติ 10 จาก 25 ไม่ได้พิสูจน์อะไรด้วยตัวเอง มันมีความหมายมากขึ้นเพราะเป็นช่วงที่แย่ที่สุดในสี่ช่วงของวัฏจักร และเพราะขนาดของส่วนต่าง คือเฉลี่ย −4.3 จุดและมัธยฐาน −6.8 จุด นั้นใหญ่
พอร์ต "ธนาคาร" ของ French เปลี่ยนไปจนจำไม่ได้ตลอดหนึ่งศตวรรษ จากธนาคารท้องถิ่นนับพันแห่งในปี 1926 สู่ตลาดที่มีสถาบันระดับประเทศเพียงไม่กี่แห่งครองอยู่ ตัวอย่าง ETF ครอบคลุมการเลือกตั้งกลางเทอมห้าครั้งที่ล้วนให้ผลเป็นรัฐบาลแบ่งขั้ว จึงแยกผลของปีหลังการเลือกตั้งกลางเทอมออกจากผลของรัฐบาลแบ่งขั้วไม่ได้ ตัวเลข ETF เป็นผลตอบแทนด้านราคา กองทุนธนาคารโดยทั่วไปจ่ายเงินปันผลสูงกว่า SPY ดังนั้นส่วนต่างตามผลตอบแทนรวมจะแคบลงบ้าง แต่ในข้อมูลที่ปรับเงินปันผลแล้ว ตารางคะแนนรายกลุ่มอุตสาหกรรมของเรายังคงแสดงว่า XLF ตามหลัง SPY ครบทั้งห้าปี
ทั้งหมดนี้ไม่ใช่การพยากรณ์หรือคำแนะนำการลงทุน แต่เป็นบันทึกของสิ่งที่เกิดขึ้นจริง
คำถามที่พบบ่อย
หุ้นธนาคารให้ผลตอบแทนอย่างไรหลังการเลือกตั้งกลางเทอม?
ส่วนใหญ่ต่ำกว่าตลาด จากการเลือกตั้งกลางเทอม 25 ครั้งระหว่างปี 1926 ถึง 2022 หุ้นธนาคารสหรัฐฯ แบบถ่วงน้ำหนักตามมูลค่าตลาดชนะตลาดโดยรวมในสิบสองเดือนถัดมาเพียง 10 ครั้ง ส่วนต่างเฉลี่ย −4.3 จุด แต่ยังปรับขึ้นใน 17 จาก 25 ปี ขณะที่ตลาดปรับขึ้น 23 ปี
XLF แพ้ S&P 500 หลังการเลือกตั้งกลางเทอมทุกครั้งในช่วงหลังจริงหรือ?
จริง เมื่อวัดจากราคาปิดวันเลือกตั้งแต่ละครั้งไปจนถึงวันที่เดียวกันในอีกหนึ่งปี XLF ตามหลัง SPY หลังการเลือกตั้งกลางเทอมปี 2006, 2010, 2014, 2018 และ 2022 ส่วนต่างอยู่ระหว่าง 1.6 จุด (2018) ถึง 22.3 จุด (2006) และในกรอบหกเดือนก็ตามหลัง SPY ครบทั้งห้าครั้งเช่นกัน
ธนาคารภูมิภาคเป็นการเทรดช่วงเลือกตั้งกลางเทอมที่ดีกว่าธนาคารใหญ่หรือไม่?
ตามสถิติแล้วไม่ใช่ KRE ชนะ JPM เพียงสองในห้าครั้งของการเลือกตั้งกลางเทอมล่าสุด ในตัวอย่างระยะยาว หุ้นธนาคารแบบถ่วงน้ำหนักเท่ากัน (ซึ่งเน้นธนาคารเล็ก) ชนะพอร์ตที่เน้นธนาคารใหญ่หลังการเลือกตั้งกลางเทอม 16 จาก 25 ครั้ง ไม่ดีไปกว่าสถิติในปีอื่น ๆ และตั้งแต่ปี 1990 ธนาคารใหญ่ชนะหกจากเก้าครั้ง
ชัยชนะของพรรครีพับลิกันหรือเดโมแครตเปลี่ยนการเทรดหุ้นธนาคารหรือไม่?
ข้อมูลแทบไม่สนับสนุนการเทรดตามพรรค กฎหมายผ่อนคลายกฎที่ใหญ่ที่สุดในทศวรรษที่ผ่านมาอย่าง S.2155 ลงนามหกเดือนก่อนการเลือกตั้งกลางเทอมปี 2018 และ Dodd-Frank ลงนามก่อนการเลือกตั้งกลางเทอมปี 2010 รัฐสภาที่ได้รับเลือกจากการเลือกตั้งกลางเทอมผ่านกฎหมายธนาคารฉบับสำคัญเพียงไม่กี่ฉบับ และส่วนใหญ่มาหลังช่วงสิบสองเดือน
หุ้นธนาคารมีการดีดกลับระยะสั้นหลังการเลือกตั้งหรือไม่?
มีเล็กน้อย ในวันทำการแรกหลังการเลือกตั้งกลางเทอมห้าครั้งล่าสุด XLF, KBE, KRE และ JPM ต่างชนะ SPY สี่จากห้าครั้ง แต่ในตัวอย่างเต็ม 25 ครั้ง ผลวันเดียวเหมือนโยนเหรียญ ธนาคารชนะตลาด 12 ครั้ง
ทำไมบริษัทหลักทรัพย์ทำได้ดีกว่าธนาคารหลังการเลือกตั้งกลางเทอม?
พอร์ตกลุ่มเทรดดิ้ง (โบรกเกอร์ ตลาดหลักทรัพย์ และบริษัทจัดการสินทรัพย์) มีรายได้มากขึ้นจากตลาดขาขึ้นและปริมาณการซื้อขาย และปีหลังการเลือกตั้งกลางเทอมในอดีตเป็นปีที่แข็งแกร่งที่สุดของหุ้น ธนาคารมีรายได้มากขึ้นจากเส้นอัตราผลตอบแทนและการเติบโตของสินเชื่อ ซึ่งในช่วงเดียวกันมักเป็นปัจจัยลบต่อธนาคาร
นักลงทุนควรจับตาอะไรเกี่ยวกับธนาคารหลังการเลือกตั้งกลางเทอมปี 2026?
เส้นอัตราผลตอบแทน ต้นทุนเงินฝาก และคุณภาพสินเชื่อสำคัญกว่าองค์ประกอบของรัฐสภา ในอดีตปัจจัยเหล่านี้อธิบายปีที่ย่ำแย่ของธนาคารหลังการเลือกตั้งกลางเทอมได้เกือบทั้งหมด ขณะที่กฎหมายธนาคารฉบับสำคัญมักมาก่อนการเลือกตั้งหรือหลังจากนั้นนานมาก
บทสรุป
ปีหลังการเลือกตั้งกลางเทอมเป็นปีที่แย่ที่สุดในวัฏจักรสี่ปีสำหรับหุ้นธนาคาร ชนะตลาด 10 ครั้งจากการเลือกตั้งกลางเทอม 25 ครั้งตั้งแต่ปี 1926 ตามหลังเฉลี่ย 4.3 จุด และ XLF แพ้ SPY 5 จาก 5 ครั้งในยุค ETF โบรกเกอร์และบริษัทจัดการสินทรัพย์รักษาระดับได้ และธนาคารที่ใหญ่ที่สุดอย่าง JPM ทำได้ดีกว่ากองทุนธนาคาร กฎหมายที่ว่ากันว่าขับเคลื่อนการเทรดหุ้นธนาคารส่วนใหญ่ลงนามก่อนการเลือกตั้งหรือหลังช่วงเวลานั้นไปนาน จากสถิตินี้ อัตราดอกเบี้ยและสินเชื่อสำคัญต่อธนาคารมากกว่าว่าใครชนะ
แหล่งข้อมูล Kenneth R. French Data Library: พอร์ตอุตสาหกรรม 49 กลุ่ม (ถ่วงน้ำหนักตามมูลค่าตลาดและถ่วงน้ำหนักเท่ากัน รายวันและรายเดือน) พอร์ตอุตสาหกรรม 12 กลุ่ม และปัจจัยวิจัย Fama-French ผลตอบแทนรวมตั้งแต่เดือนกรกฎาคม 1926 (ไฟล์ข้อมูลสร้างจากฐานข้อมูล CRSP เดือนกันยายน 2026) ประวัติราคารายวันแบบหน่วงเวลาของ Cboe สำหรับ SPY, XLF, KBE, KRE และ JPM โดยราคาปิดวันที่ 3 พฤศจิกายน 2026 มาจากราคาแบบหน่วงเวลาของ Cboe กฎหมายและวันลงนามจาก congress.gov และบทความของ Federal Reserve History วันเลือกตั้ง: วันอังคารถัดจากวันจันทร์แรกของเดือนพฤศจิกายน แผนภูมิจัดทำโดย SimianX จากข้อมูลผลตอบแทนต้นฉบับ คำจำกัดความ: พอร์ตอุตสาหกรรม Fama-French, ส่วนต่างอัตราดอกเบี้ยสุทธิ, เส้นอัตราผลตอบแทน
อ่านเพิ่มเติม
- กลุ่มอุตสาหกรรมที่ดีที่สุดหลังการเลือกตั้งกลางเทอม: ข้อมูล 100 ปี: ตารางคะแนน 12 กลุ่มอุตสาหกรรมที่เป็นบทแม่ของหน้านี้
- รัฐบาลติดขัดดีต่อหุ้นหรือไม่? รัฐสภา 49 ชุด ปี 1927-2025: รัฐบาลแบ่งขั้วเทียบรัฐบาลเอกภาพ รายวาระ
- ปีเลือกตั้งกลางเทอมกับตลาดหุ้น: 1950-2026: สถิติระดับดัชนี
- หุ้นในการเลือกตั้งกลางเทอมปี 2026: 12 ตัว 3 สถานการณ์: อะไรเปลี่ยนไปภายใต้องค์ประกอบรัฐสภาแต่ละแบบ
- วัฏจักรประธานาธิบดี: ผลตอบแทน S&P 500 รายปี 1928-2025: ตำแหน่งของปีหลังการเลือกตั้งกลางเทอมในรูปแบบสี่ปี
- หุ้นสร้างบ้านหลังเลือกตั้งกลางเทอม: สถิติ 25 ครั้ง ปี 1926-2022: อีกกลุ่มที่อ่อนไหวต่ออัตราดอกเบี้ย พร้อมตารางอัตราดอกเบี้ยเงินกู้ซื้อบ้าน
- หุ้นอุตสาหกรรมหลังเลือกตั้งกลางเทอม: ข้อมูลสถิติปี 1926-2022: ภาคอุตสาหกรรม