
 โดย Muke
ข้อมูลอ้างอิงผลประกอบการแมคโดนัลด์: ยอดขายสาขาเดิม กำไรต่อหุ้น (EPS) และบททดสอบของชุดอาหารราคาคุ้มค่า
ชุดอาหารราคาคุ้มค่าช่วยหนุนการฟื้นตัวของแมคโดนัลด์ได้ แต่ต้องดึงการเข้าร้านเพิ่มเติมที่ทำกำไรได้จริงเท่านั้น ผลประกอบการไตรมาส 3 ปี 2026 ของแมคโดนัลด์ที่ประกาศเมื่อ 4 พฤศจิกายนให้คำตอบแบบก้ำกึ่ง EPS ปรับปรุง $3.57 ดีกว่าประมาณการ แต่รายได้ต่ำกว่าคาด และยอดขายสาขาเดิมในสหรัฐฯ ลดลง 0.2% ตามจำนวนลูกค้าที่ลดลง ต่อจากที่เพิ่มขึ้นเพียง +0.8% ในไตรมาส 2 ปี 2026
หน้านี้คือข้อมูลอ้างอิงผลประกอบการของแมคโดนัลด์ ได้แก่ รายได้ EPS และยอดขายสาขาเดิมตามที่บริษัทรายงานย้อนหลังเก้าไตรมาสในตารางเดียว ปฏิกิริยาของหุ้น MCD ต่อรายงานแต่ละครั้ง ผลประกอบการไตรมาส 3 ปี 2026 เทียบกับประมาณการ และลำดับเวลาของเมนูราคาคุ้มค่าที่อธิบายตัวเลขเหล่านี้ การขายชุดอาหารลดราคาได้มากขึ้นไม่จำเป็นต้องหมายถึงการสร้างธุรกิจที่แข็งแกร่งขึ้นเสมอไป ข้อเสนอเหล่านี้ต้องดึงดูดอุปสงค์ส่วนเพิ่ม ช่วยรักษาฐานลูกค้า และสร้างกำไรส่วนเกินมากพอที่จะคุ้มกับต้นทุน
สำหรับผู้ถือหุ้น MCD การที่ EPS ซึ่งเป็นตัวเลขพาดหัวออกมาดีกว่าคาดจึงเป็นเพียงจุดเริ่มต้น หลักฐานที่สำคัญกว่ามาจากจำนวนลูกค้าที่เข้าร้าน การดำเนินงานของระบบแฟรนไชส์ คุณภาพกำไร และความสามารถในการสร้างเงินสด
อัปเดตเมื่อ 4 พฤศจิกายน 2026 (เวลาแปซิฟิกของสหรัฐฯ) หลังแมคโดนัลด์ประกาศผลประกอบการไตรมาส 3 ปี 2026 ก่อนตลาดสหรัฐฯ เปิด แหล่งข้อมูลประกอบด้วยเอกสารที่แมคโดนัลด์ยื่นต่อ SEC ความเห็นของผู้บริหารในการประชุมแถลงผลประกอบการ และประมาณการของนักวิเคราะห์ที่ระบุแหล่งที่มา ราคาเป็นราคาปิดรายวันจาก Polygon.io ซึ่งตรวจสอบไขว้กับ Nasdaq และ Cboe ตัวเลขที่บริษัทรายงาน ประมาณการ และการคำนวณของเราเองมีการระบุกำกับไว้ตลอดทั้งบทความ
สรุปผลประกอบการแมคโดนัลด์ไตรมาส 3 ปี 2026 โดยย่อ
| รายการ | ตัวเลข | สถานะหรือแหล่งที่มา |
|---|---|---|
| รายงานไตรมาส 3 ปี 2026 | ประกาศแล้วเมื่อวันพุธที่ 4 พฤศจิกายน 2026 ก่อนตลาดสหรัฐฯ เปิด | เอกสารแถลงผลประกอบการตามแบบ 8-K; ประชุมเวลา 8:30 น. ตามเวลา ET |
| EPS ปรับปรุง | ตัวเลขจริง $3.57 เทียบกับ $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | ดีกว่าคาด; EPS ตาม GAAP $3.51 เพิ่มขึ้น 10% |
| รายได้ | ตัวเลขจริง $7,157 ล้าน เทียบกับประมาณการ $7.28 พันล้าน | ต่ำกว่าคาด; เพิ่มขึ้น 1% เทียบกับปีก่อน |
| ยอดขายสาขาเดิมทั่วโลก | ตัวเลขจริง +1.5% (สหรัฐฯ −0.2%) | ตรงกับประมาณการ +1.5% ของ Zacks |
| ไตรมาสเดียวกันปีก่อน (ไตรมาส 3 ปี 2025) | รายได้ $7,078 ล้าน; EPS ตาม GAAP $3.18; EPS ปรับปรุง $3.22 | บริษัทรายงาน |
| ไตรมาสล่าสุด (ไตรมาส 2 ปี 2026) | รายได้ $7,099 ล้าน; EPS ตาม GAAP $3.32; EPS ปรับปรุง $3.38 | บริษัทรายงาน |
| ราคาปิด MCD วันที่ 3 พฤศจิกายน 2026 | $263.04 | ต่ำกว่าราคาปิดสูงสุดเป็นประวัติการณ์ 22.9% |
| ราคาปิดสูงสุดเป็นประวัติการณ์ | $341.06 เมื่อ 27 กุมภาพันธ์ 2026 | อิงราคาปิดรายวัน |
| ราคาต่ำสุดรอบ 52 สัปดาห์ | $230.88 เมื่อ 7 ตุลาคม 2026 | อิงราคาปิดรายวัน |
| เงินปันผลรายไตรมาส | $1.93 ต่อหุ้น จ่ายวันที่ 15 ธันวาคม 2026 | ปรับเพิ่มต่อเนื่องเป็นปีที่ 50 |
ตัวเลขจริงมาจากเอกสารแถลงผลประกอบการไตรมาส 3 ปี 2026ของแมคโดนัลด์ (แบบ 8-K เอกสารแนบ 99.1) ที่ยื่นเมื่อ 4 พฤศจิกายน ส่วนประมาณการเป็นข้อมูล ณ ช่วงก่อนวันรายงาน ได้แก่ บทคาดการณ์ตัวชี้วัดสำคัญของ Zacks เมื่อ 30 ตุลาคม บทคาดการณ์ผลประกอบการของ Zacks เมื่อ 2 พฤศจิกายน และหน้าผลประกอบการของ MarketBeat ส่วนตัวเลขของ LSEG และ StreetAccount อ้างอิงตามที่ CNBC รายงาน
ผลประกอบการแมคโดนัลด์รายไตรมาส: รายได้ EPS และยอดขายสาขาเดิม
ตารางด้านล่างรวบรวมทุกไตรมาสตั้งแต่ไตรมาส 3 ปี 2024 ถึงไตรมาส 3 ปี 2026 จากเอกสารแถลงผลประกอบการที่แมคโดนัลด์ยื่นต่อ SEC ยอดขายสาขาเดิมเป็นการเปลี่ยนแปลงเทียบกับปีก่อน ส่วน EPS ปรับปรุงไม่รวมค่าใช้จ่ายและกำไรรายการที่บริษัทเองตัดออก ซึ่งส่วนใหญ่เป็นค่าปรับโครงสร้างภายใต้โครงการเร่งความคล่องตัวขององค์กร (Accelerating the Organization)
| ไตรมาส | วันรายงาน | รายได้ | EPS ตาม GAAP | EPS ปรับปรุง | สาขาเดิมทั่วโลก | สาขาเดิมสหรัฐฯ | ต่างประเทศ (ดำเนินงานเอง) | ต่างประเทศ (พัฒนาแบบใบอนุญาต) |
|---|---|---|---|---|---|---|---|---|
| ไตรมาส 3/2024 | 29 ต.ค. 2024 | $6,873M | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| ไตรมาส 4/2024 | 10 ก.พ. 2025 | $6,388M | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| ไตรมาส 1/2025 | 1 พ.ค. 2025 | $5,956M | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| ไตรมาส 2/2025 | 6 ส.ค. 2025 | $6,843M | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| ไตรมาส 3/2025 | 5 พ.ย. 2025 | $7,078M | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| ไตรมาส 4/2025 | 11 ก.พ. 2026 | $7,009M | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| ไตรมาส 1/2026 | 7 พ.ค. 2026 | $6,517M | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| ไตรมาส 2/2026 | 4 ส.ค. 2026 | $7,099M | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| ไตรมาส 3/2026 | 4 พ.ย. 2026 | $7,157M | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
ตัวเลขที่บริษัทรายงานมาจากเอกสารแถลงผลประกอบการตามแบบ 8-K ของแมคโดนัลด์ (เอกสารแนบ 99.1) ไตรมาส 1 ปี 2025 ได้รับผลกระทบจากวันอธิกสุรทินของปีก่อนหน้า
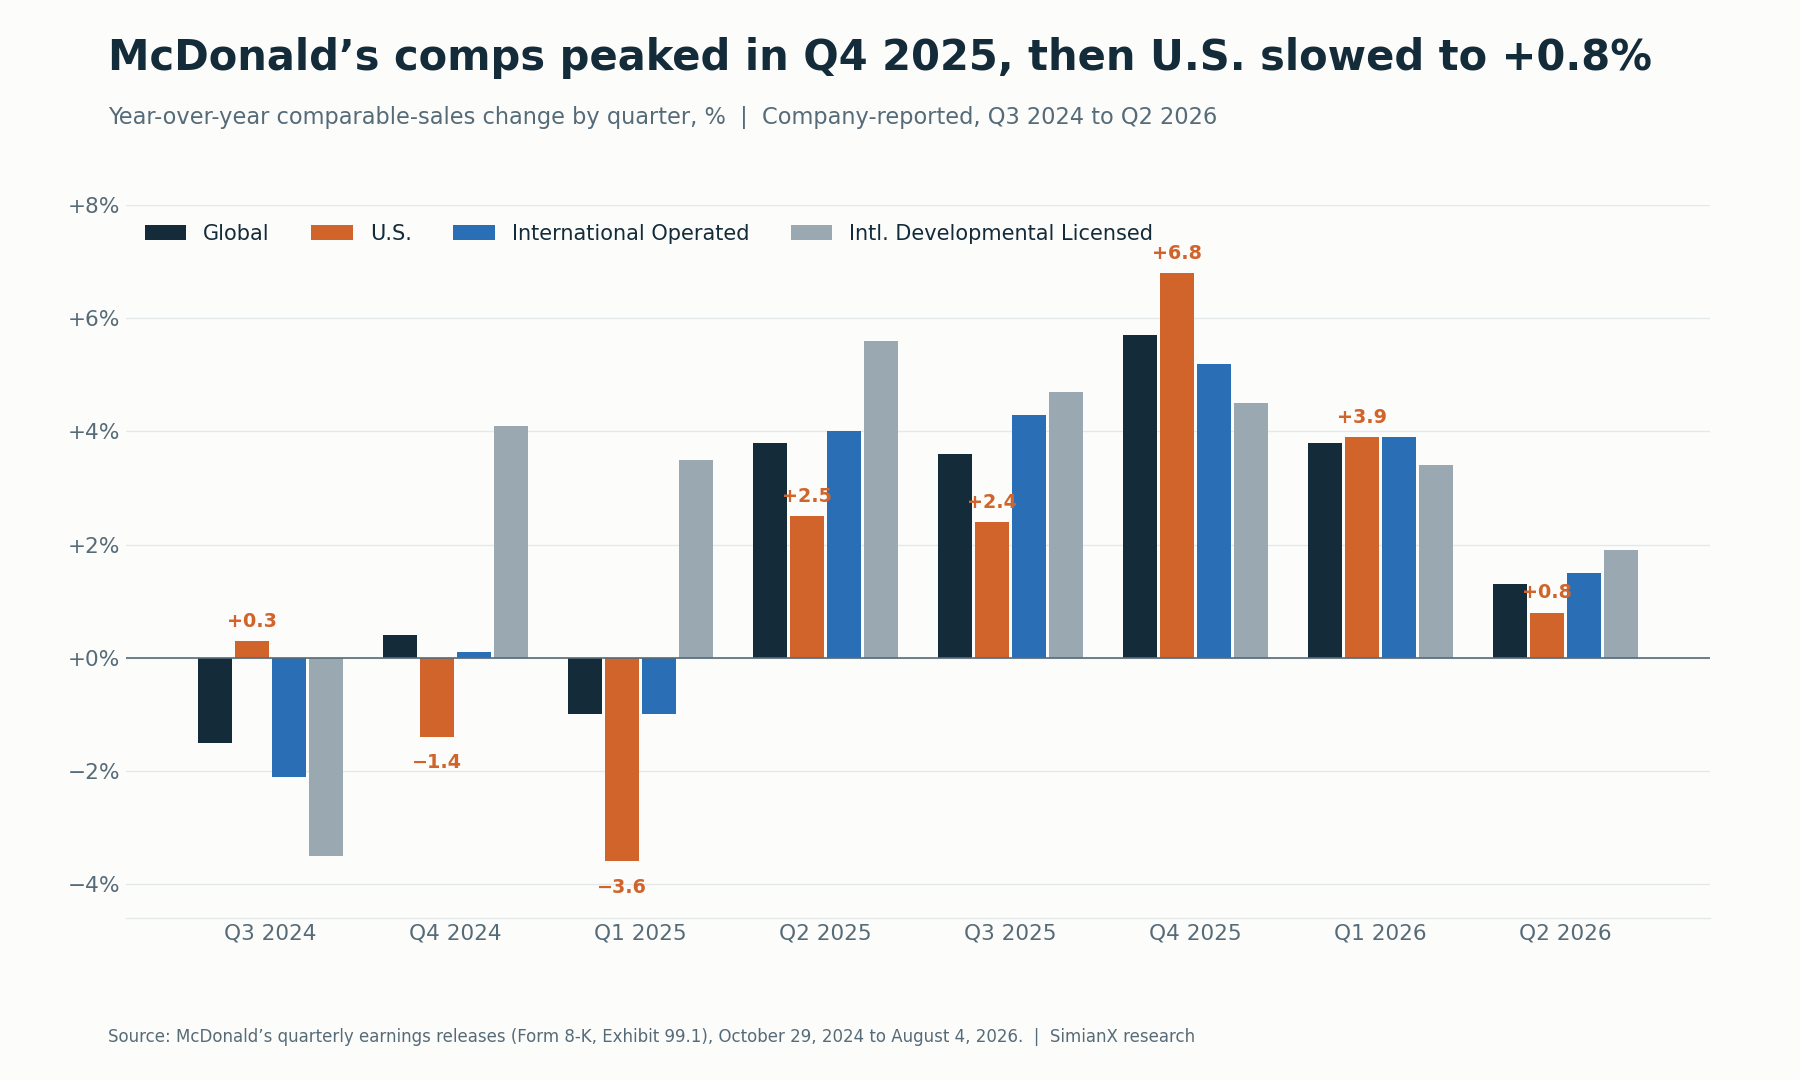
ยอดขายสาขาเดิมในสหรัฐฯ แตะจุดสูงสุดที่ +6.8% ในไตรมาส 4 ปี 2025 และชะลอลงเหลือ +0.8% ในไตรมาส 2 ปี 2026
รูปแบบที่เห็นคือการฟื้นตัวที่ขึ้นไปถึงจุดสูงสุดในไตรมาส 4 ปี 2025 แล้วค่อย ๆ แผ่วลง การชะลอตัวในไตรมาส 2 ไม่ได้จำกัดอยู่เฉพาะในสหรัฐฯ เพราะกลุ่มธุรกิจต่างประเทศทั้งสองกลุ่มก็เติบโตช้าลงเช่นกัน แต่สหรัฐฯ ชะลอตัวรุนแรงที่สุด จาก +6.8% เหลือ +0.8% ภายในสองไตรมาส ในไตรมาส 3 ปี 2026 การชะลอตัวยังต่อเนื่องในสหรัฐฯ (−0.2%) และตลาดต่างประเทศที่บริษัทดำเนินงานเอง (+1.4%) ขณะที่ตลาดต่างประเทศแบบพัฒนาภายใต้ใบอนุญาตกลับมาเร่งตัวเป็น +4.2%
อะไรขับเคลื่อนยอดขายสาขาเดิมในสหรัฐฯ: ยอดต่อบิลหรือจำนวนลูกค้า?
แมคโดนัลด์อธิบายผลลัพธ์ในสหรัฐฯ ของแต่ละไตรมาสไว้หนึ่งบรรทัดในเอกสารแถลงผลประกอบการ เมื่ออ่านเรียงต่อกัน บรรทัดเหล่านั้นแสดงให้เห็นว่าบ่อยครั้งเพียงใดที่การเติบโตมาจากยอดใช้จ่ายเฉลี่ยต่อบิลที่สูงขึ้น มากกว่าการเข้าร้านที่เพิ่มขึ้น
| ไตรมาส | สาขาเดิมสหรัฐฯ | ปัจจัยขับเคลื่อนตามที่บริษัทระบุ |
|---|---|---|
| ไตรมาส 3/2024 | +0.3% | ยอดใช้จ่ายเฉลี่ยต่อบิลเติบโต หักล้างบางส่วนด้วยจำนวนลูกค้าที่ติดลบเล็กน้อย |
| ไตรมาส 4/2024 | −1.4% | ยอดใช้จ่ายเฉลี่ยต่อบิลลดลง หักล้างบางส่วนด้วยจำนวนลูกค้าที่เป็นบวกเล็กน้อย |
| ไตรมาส 1/2025 | −3.6% | ส่วนใหญ่มาจากจำนวนลูกค้าเทียบเคียงที่ติดลบ |
| ไตรมาส 2/2025 | +2.5% | ส่วนใหญ่มาจากการเติบโตของยอดต่อบิล |
| ไตรมาส 3/2025 | +2.4% | ส่วนใหญ่มาจากการเติบโตของยอดต่อบิล |
| ไตรมาส 4/2025 | +6.8% | ยอดต่อบิลและจำนวนลูกค้าเติบโตทั้งคู่ ส่วนใหญ่มาจากโปรโมชันทางการตลาด |
| ไตรมาส 1/2026 | +3.9% | ส่วนใหญ่มาจากการเติบโตของยอดต่อบิล |
| ไตรมาส 2/2026 | +0.8% | ยอดต่อบิลเติบโต หักล้างบางส่วนด้วยจำนวนลูกค้าเทียบเคียงที่ติดลบ |
| ไตรมาส 3/2026 | −0.2% | จำนวนลูกค้าเทียบเคียงติดลบ ซึ่งยอดต่อบิลที่เติบโตช่วยหักล้างได้เกือบทั้งหมด |
ที่มา: เอกสารแถลงผลประกอบการรายไตรมาสของแมคโดนัลด์ ถ้อยคำย่อมาจากคำอธิบายกลุ่มธุรกิจสหรัฐฯ ของบริษัท
มีเพียงหนึ่งในเก้าไตรมาส คือไตรมาส 4 ปี 2025 ที่ยอดต่อบิลเติบโตพร้อมกับจำนวนลูกค้าในสหรัฐฯ ที่เป็นบวก ความแตกต่างนี้สำคัญเพราะยอดขายสาขาเดิมเพิ่มขึ้นได้แม้จำนวนรายการซื้อลดลง ความสัมพันธ์แบบย่อคือ:
การเติบโตของยอดขายสาขาเดิม ≈ การเติบโตของจำนวนรายการซื้อ + การเติบโตของยอดใช้จ่ายเฉลี่ยต่อบิล
การคำนวณที่แม่นยำมีผลของปฏิสัมพันธ์ระหว่างสองปัจจัยรวมอยู่ด้วย แต่กรอบคิดนี้อธิบายประเด็นพื้นฐานได้ ลูกค้าอาจใช้จ่ายต่อครั้งมากขึ้นแม้จำนวนครั้งที่ซื้อจะลดลง สำหรับการฟื้นตัวที่นำโดยราคาคุ้มค่า ผลลัพธ์ที่แข็งแกร่งกว่าคือจำนวนรายการซื้อที่ดีขึ้นควบคู่กับยอดต่อบิลที่ยังยอมรับได้ในเชิงเศรษฐศาสตร์ การเติบโตของยอดขายที่พึ่งพาการใช้จ่ายต่อรายการเป็นหลักจะเป็นหลักฐานที่อ่อนกว่าว่าราคาที่เข้าถึงได้กำลังฟื้นความถี่การเข้าร้าน
ฐานเปรียบเทียบของปีก่อนที่แตกต่างกันก็มีผลเช่นกัน ไตรมาส 3 ปี 2026 เทียบกับไตรมาสที่สหรัฐฯ เติบโต +2.4% ซึ่งเป็นฐานที่ผ่านได้ง่ายกว่า +6.8% ของไตรมาส 4 ปี 2025 นักลงทุนจึงไม่ควรตีความการเปลี่ยนแปลงของอัตราการเติบโตทุกครั้งว่าเท่ากับการเปลี่ยนแปลงของอุปสงค์ที่แท้จริงในขนาดเดียวกัน
หุ้น MCD ตอบสนองต่อรายงานผลประกอบการแต่ละครั้งอย่างไร
ตามปกติแมคโดนัลด์รายงานผลก่อนตลาดสหรัฐฯ เปิด จึงวัดปฏิกิริยาจากราคาปิดวันก่อนหน้าถึงราคาปิดในวันรายงาน ข้อยกเว้นในช่วงนี้คือไตรมาส 4 ปี 2025 ซึ่งเผยแพร่หลังตลาดปิดในวันที่ 11 กุมภาพันธ์ 2026 วันวัดปฏิกิริยาจึงเป็นวันที่ 12 กุมภาพันธ์
| ไตรมาส | วันวัดปฏิกิริยา | MCD ราคาปิดต่อราคาปิด | S&P 500 (SPY) วันเดียวกัน |
|---|---|---|---|
| ไตรมาส 3/2024 | 29 ต.ค. 2024 | −0.60% | +0.16% |
| ไตรมาส 4/2024 | 10 ก.พ. 2025 | +4.80% | +0.68% |
| ไตรมาส 1/2025 | 1 พ.ค. 2025 | −1.88% | +0.71% |
| ไตรมาส 2/2025 | 6 ส.ค. 2025 | +2.98% | +0.77% |
| ไตรมาส 3/2025 | 5 พ.ย. 2025 | +2.16% | +0.35% |
| ไตรมาส 4/2025 | 12 ก.พ. 2026 | +2.74% | −1.54% |
| ไตรมาส 1/2026 | 7 พ.ค. 2026 | −0.14% | −0.31% |
| ไตรมาส 2/2026 | 4 ส.ค. 2026 | +1.17% | +1.80% |
การคำนวณของเราจากราคาปิดรายวัน (Polygon.io ตรวจสอบไขว้กับ Nasdaq และ Cboe) ไม่ได้ปรับผลของเงินปันผล
ในรายงานแปดครั้งนี้ หุ้น MCD ปรับขึ้นห้าครั้งและลดลงสามครั้ง ปฏิกิริยาเฉลี่ยอยู่ที่ +1.40% และค่าเฉลี่ยของการเคลื่อนไหวแบบสัมบูรณ์อยู่ที่ 2.06% การเคลื่อนไหววันเดียวที่ใหญ่ที่สุดคือ +4.80% หลังรายงานไตรมาส 4 ปี 2024 แมคโดนัลด์เป็นหุ้นที่ผันผวนต่ำในช่วงประกาศงบ ในช่วงเวลานี้ไม่มีรายงานใดที่ทำให้หุ้นเคลื่อนไหวเกิน 5% ในการซื้อขายวันเดียว
การเคลื่อนไหวที่ใหญ่กว่าเกิดขึ้นในช่วงระหว่างรายงาน หุ้น MCD ปิดที่ระดับสูงสุดเป็นประวัติการณ์ $341.06 เมื่อ 27 กุมภาพันธ์ 2026 จากนั้นร่วงลง 32.3% สู่ $230.88 เมื่อ 7 ตุลาคม 2026 วันที่ร่วงแรงที่สุดในช่วงขาลงนั้นคือวันนักลงทุน (Investor Day) วันที่ 23 กันยายน ซึ่งหุ้นลดลง 4.80% หลังบริษัทประกาศแผนการลงทุน NEXT นับจากนั้นหุ้นฟื้นตัว 13.9% สู่ $263.04 เมื่อ 3 พฤศจิกายน แต่ยังต่ำกว่าราคาปิดสิ้นปี 2025 ที่ $305.63 อยู่ 13.9% ขณะที่ SPY เพิ่มขึ้น 10.6% ในช่วงเดียวกัน
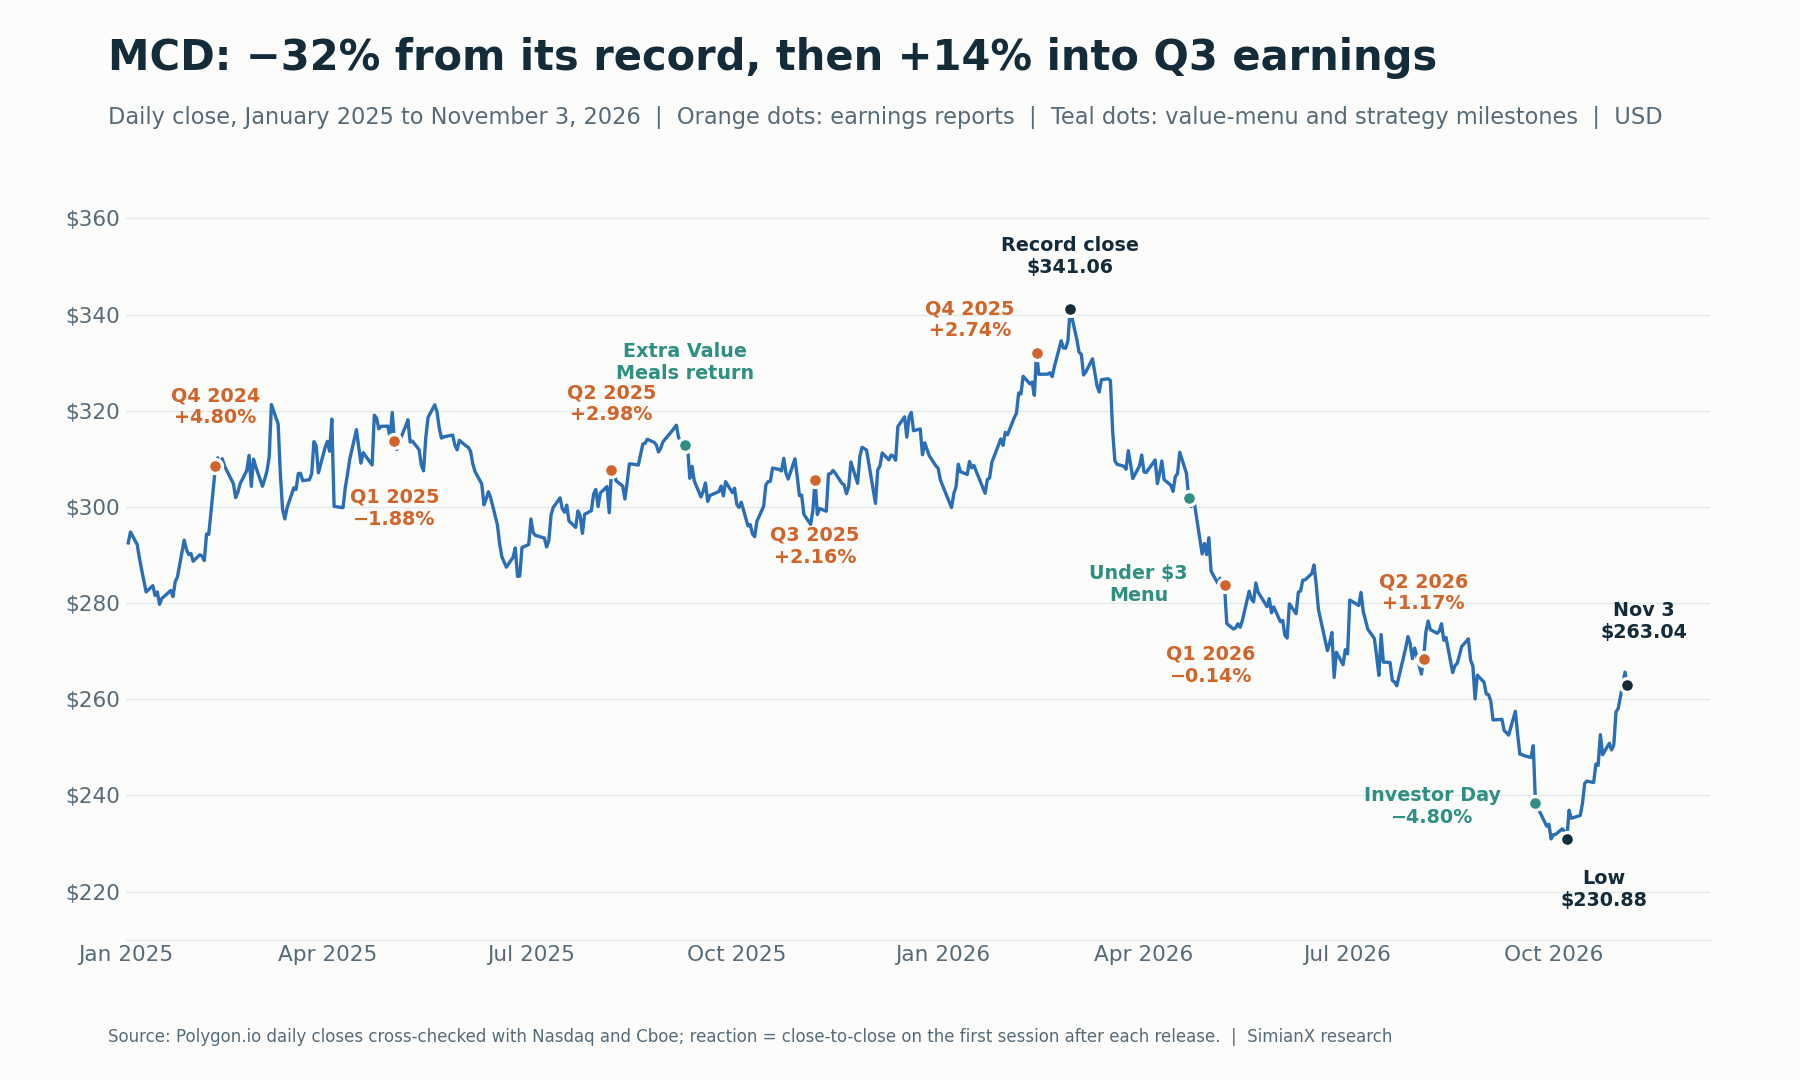
หุ้น MCD ขึ้นถึงจุดสูงสุดในเดือนกุมภาพันธ์ 2026 ไหลลงตลอดช่วงการปรับเมนูราคาคุ้มค่าใหม่และวันนักลงทุน ก่อนฟื้นตัวราว 14% เข้าสู่รายงานไตรมาส 3
ผลประกอบการแมคโดนัลด์ไตรมาส 3 ปี 2026: ตัวเลขจริงเทียบกับที่คาด
แมคโดนัลด์มีกำไรดีกว่าคาดแต่รายได้ต่ำกว่าคาด และภาพรายกลุ่มธุรกิจก็ออกมาผสมกัน
| ตัวชี้วัด | ที่คาด | ตัวเลขจริง | ผล |
|---|---|---|---|
| กำไรต่อหุ้นปรับปรุง | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | ดีกว่าคาด $0.19 ถึง $0.21; เพิ่มขึ้น 11% จาก $3.22 |
| กำไรต่อหุ้นตาม GAAP | — | $3.51 | เพิ่มขึ้น 10% จาก $3.18; รวมค่าใช้จ่าย $0.06 ต่อหุ้น ส่วนใหญ่เป็นค่าปรับโครงสร้าง |
| รายได้ | $7.28 พันล้าน (Zacks, MarketBeat); $7.29 พันล้าน (LSEG) | $7,157 ล้าน | ต่ำกว่าคาดราว 1.7% ถึง 1.8%; เพิ่มขึ้น 1% เทียบกับปีก่อน |
| การเติบโตของยอดขายสาขาเดิมทั่วโลก | +1.5% (Zacks); +1.3% (StreetAccount) | +1.5% | ตามคาด |
| การเติบโตของยอดขายสาขาเดิมในสหรัฐฯ | −0.5% (StreetAccount) | −0.2% | ดีกว่าที่กังวล แต่ยังติดลบ |
| การเติบโตของยอดขายสาขาเดิมในตลาดต่างประเทศที่บริษัทดำเนินงานเอง | +2.0% (Zacks); +2.1% (StreetAccount) | +1.4% | ต่ำกว่าคาด; ต่ำกว่า +1.5% ของไตรมาส 2 |
| การเติบโตของยอดขายสาขาเดิมในตลาดต่างประเทศแบบพัฒนาภายใต้ใบอนุญาต | +3.3% (Zacks); +2.1% (StreetAccount) | +4.2% | ดีกว่าคาด; เร่งขึ้นจาก +1.9% ในไตรมาส 2 |
ที่มา: เอกสารแถลงผลประกอบการไตรมาส 3 ปี 2026 ของแมคโดนัลด์; ข้อมูลก่อนวันรายงานจาก Zacks และ MarketBeat; ประมาณการของ LSEG และ StreetAccount ตามที่ CNBC รายงาน ส่วนต่างที่ดีกว่าหรือต่ำกว่าคาดเป็นการคำนวณของเรา
ขนาดของส่วนที่ดีกว่าคาดขึ้นอยู่กับผู้ให้บริการ คือ $0.21 เมื่อเทียบกับ $3.36 ของ Zacks และ $0.19 เมื่อเทียบกับ $3.38 ที่ MarketBeat และ LSEG แสดง จึงไม่ควรนำข้อมูล ณ ช่วงเวลาต่าง ๆ เหล่านี้มารวมเป็นค่าเฉลี่ยประมาณการที่อ้างว่าเป็นค่ากลางสากล ไม่ว่าจะใช้ตัวเลขใด EPS ก็ดีกว่าคาดอย่างชัดเจน ขณะที่รายได้ต่ำกว่าประมาณการทุกราย
ที่สำคัญกว่านั้น EPS ที่ดีกว่าคาดไม่ได้ตอบคำถามหลักด้านการลงทุน แมคโดนัลด์ระบุว่ากำไรจากการดำเนินงานได้แรงหนุนหลักจากรายได้จากการดำเนินงานอื่นที่สูงขึ้น และอัตรากำไรจากร้านแฟรนไชส์ที่สูงขึ้นตามยอดขาย นักลงทุนต้องพิสูจน์ให้ได้ว่าผลบวกส่วนใดสะท้อนอุปสงค์ของร้านอาหารที่ดีขึ้นจริง แทนที่จะมาจากปัจจัยอื่น เช่น ภาษี อัตราแลกเปลี่ยน กำไรจากการขายร้านอาหาร และจำนวนหุ้นปรับลด
กำไรที่ดีกว่าคาดในขณะที่จำนวนลูกค้าในสหรัฐฯ ลดลง ยังไม่ใช่การฟื้นตัวของการดำเนินงานที่กลยุทธ์ราคาคุ้มค่าต้องการ
ชุดอาหารราคาคุ้มค่าเป็นกลยุทธ์ที่มีอยู่แล้ว ไม่ใช่การเปิดตัวใหม่ในไตรมาส 3
กลยุทธ์ราคาคุ้มค่าของแมคโดนัลด์ประกอบด้วยข้อเสนอหลายรูปแบบ การมองว่าทั้งหมดเป็นโปรโมชันเดียวกันทำให้ยากที่จะระบุว่าอะไรได้ผล
| โครงการราคาคุ้มค่า | ช่วงเวลาที่ยืนยันแล้ว | วัตถุประสงค์เชิงกลยุทธ์ | คำถามวิจัยสำหรับไตรมาส 3 |
|---|---|---|---|
| เปิดตัวแพลตฟอร์ม McValue รวมถึงโปรซื้อหนึ่ง เพิ่มอีกหนึ่งในราคา $1 | 7 มกราคม 2025 | สร้างแพลตฟอร์มราคาคุ้มค่าระดับประเทศแบบถาวร | การยกเลิกโปรซื้อหนึ่ง เพิ่มอีกหนึ่ง ทำให้สูญเสียการเข้าร้านของลูกค้าประจำหรือไม่? |
| การกลับมาของ Extra Value Meals (ชุดอาหารราคาคุ้มค่าพิเศษ) | 8 กันยายน 2025 | ทำให้ชุดอาหารดูคุ้มค่าอย่างชัดเจน ถูกกว่าซื้อแยกชิ้นราว 15% | ชุดอาหารสร้างการเข้าร้านเพิ่มเติมหรือไม่? |
| เมนูต่ำกว่า $3 ("McValue 2.0") | ประกาศ 2 เมษายน 2026; เปิดตัว 21 เมษายน 2026 | เสนอราคาสินค้ารายชิ้นที่เข้าถึงได้ | การดำเนินการสม่ำเสมอในทุกร้านหรือไม่? |
| ดีลชุดอาหารเช้า $4 | 21 เมษายน 2026 | สนับสนุนการซื้ออาหารเช้าในราคาย่อมเยา | ช่วยฟื้นความถี่การซื้ออาหารเช้าหรือไม่? |
| ดีลแฟลชระยะสั้นแบบดิจิทัลระดับประเทศและข้อเสนอเฉพาะบุคคลในแอป | ประกาศในการประชุมแถลงผลประกอบการวันที่ 4 สิงหาคม 2026 | ดึงลูกค้าประจำให้กลับมามีส่วนร่วม | การกลับมาซื้อซ้ำฟื้นตัวอย่างมีกำไรหรือไม่? |
ที่มา: ประกาศของแมคโดนัลด์ Restaurant Dive และความเห็นของผู้บริหารในการประชุมแถลงผลประกอบการไตรมาส 2 ปี 2026
Extra Value Meals กลับมาอีกครั้ง ที่ร้านในสหรัฐฯ ที่เข้าร่วมตั้งแต่วันที่ 8 กันยายน 2025 นำโดยชุด Sausage McMuffin with Egg ราคา $5 และชุด Big Mac ราคา $8 เงื่อนไขช่วงเปิดตัวเหล่านี้ไม่ควรถูกอธิบายว่าเป็นราคาที่รับประกันทั่วประเทศตลอดไตรมาส 3 ปี 2026 เพราะผู้รับแฟรนไชส์เป็นผู้กำหนดราคาเอง
การขยายครั้งใหญ่ถัดมาเริ่มขึ้นเมื่อ 21 เมษายน 2026 เมื่อแมคโดนัลด์เพิ่มเมนูต่ำกว่า $3 และดีลชุดอาหารเช้า $4 ที่ร้านในสหรัฐฯ ที่เข้าร่วม ตามที่ Restaurant Dive รายงาน
ลำดับเหตุการณ์นี้เปลี่ยนกรอบการมองประเด็น
ไตรมาส 3 เป็นบททดสอบการดำเนินการ การปรับปรุง และการตอบรับของลูกค้า ไม่ใช่การเปิดตัวกลยุทธ์ราคาต่ำเป็นครั้งแรก การขยายในเดือนเมษายนดำเนินการอยู่แล้วตลอดเกือบทั้งไตรมาส 2
หากผลงานดีขึ้น นักลงทุนควรถามว่าอะไรเปลี่ยนไป ความเป็นไปได้ได้แก่ การเข้าร่วมของร้าน การออกแบบข้อเสนอ การรับรู้ของลูกค้า โปรโมชันดิจิทัล คุณภาพการให้บริการ หรือการสนับสนุนทางการตลาด
หากผลงานยังอ่อนแอ ผู้บริหารจะต้องอธิบายว่าเหตุใดการอยู่ในตลาดนานขึ้นจึงไม่ได้แปลงเป็นพฤติกรรมลูกค้าที่แข็งแกร่งขึ้น
ความเห็นของผู้บริหารเผยให้เห็นปัญหาด้านการดำเนินการ
การประชุมแถลงผลประกอบการวันที่ 4 สิงหาคมเป็นข้อถ่วงดุลสำคัญต่อเรื่องเล่าเชิงบวกแบบง่าย ๆ
ตามบันทึกการประชุมแถลงผลประกอบการไตรมาส 2 ปี 2026 ผู้บริหารระบุว่าราวสองในสามของส่วนที่จำนวนลูกค้าในสหรัฐฯ ต่ำกว่าความคาดหวังของบริษัทมาจากปัญหาการดำเนินการด้านราคาคุ้มค่า ได้แก่ การดำเนินการเมนูต่ำกว่า $3 ในระดับร้านที่ไม่สม่ำเสมอ การรับรู้ของผู้บริโภคที่ต่ำกว่าเป้าหมาย ข้อเสนอดิจิทัลที่น้อยลง และการยกเลิกโปรซื้อหนึ่ง เพิ่มอีกหนึ่งในราคา $1 (Buy One, Add One for $1) ส่วนที่เหลือส่วนใหญ่มาจากแคมเปญการตลาด FIFA ในเดือนมิถุนายนที่ให้ผลต่ำกว่าคาด ผู้บริหารยังกล่าวว่ามีเพียงราว 60% ถึง 65% ของระบบที่ใช้โครงสร้างราคาตามที่แนะนำ หมายความว่าราวหนึ่งในสามยังไม่ได้ดำเนินโครงการตามที่ตั้งใจไว้
นัยสำคัญคือกลยุทธ์ระดับประเทศที่โฆษณาไว้อาจแตกต่างจากประสบการณ์ของลูกค้าแต่ละราย
ลูกค้าประจำอาจเห็นเมนูราคาต่ำใหม่ แต่สูญเสียข้อเสนอในแอปที่เคยใช้กับคำสั่งซื้อประจำ ราคาเริ่มต้นที่โฆษณาอาจดีขึ้น ขณะที่รายการที่ลูกค้ารายนั้นซื้อเป็นประจำกลับน่าสนใจน้อยลง
ความโดดเด่นของโปรโมชันกับความรู้สึกว่าราคาเข้าถึงได้จึงเป็นตัววัดที่แตกต่างกัน
ผู้บริหารยังกล่าวว่ายอดขายสาขาเดิมในสหรัฐฯ ติดลบเล็กน้อยในเดือนกรกฎาคม ข้อความนี้อธิบายแนวโน้มช่วงต้นไตรมาส ไม่ใช่ผลที่รายงานสำหรับไตรมาสสามทั้งไตรมาส
มาตรการรับมือประกาศออกมาในวันเดียวกัน ได้แก่ ดีลแฟลชดิจิทัลระดับประเทศที่มากขึ้น ข้อเสนอเฉพาะบุคคลสำหรับลูกค้าประจำที่มากขึ้น และการโยกงบการตลาดไปยังข้อเสนอที่พิสูจน์แล้ว เช่น Extra Value Meals แมคโดนัลด์ยังแต่งตั้ง Skye Anderson เป็นประธานแมคโดนัลด์สหรัฐอเมริกา เมื่อ 4 สิงหาคม สืบต่อจาก Joe Erlinger ไตรมาส 3 จึงเป็นไตรมาสเต็มแรกที่เธอบริหารธุรกิจในสหรัฐฯ
เอกสารแถลงผลไตรมาส 3 ยืนยันได้อย่างมากเพียงการฟื้นตัวบางส่วน ยอดขายสาขาเดิมในสหรัฐฯ ลดลง 0.2% ตลอดทั้งไตรมาส โดยจำนวนลูกค้าเทียบเคียงที่ติดลบถูกหักล้างเกือบทั้งหมดด้วยยอดต่อบิลที่เติบโต คริส เคมป์ซินสกี (Chris Kempczinski) ซีอีโอ กล่าวว่าแมคโดนัลด์ "รู้สึกมีกำลังใจจากภาพที่ดีขึ้นเรื่อย ๆ ตลอดไตรมาส หลังจากเราลงมือปรับกลยุทธ์ด้านราคาคุ้มค่า" แต่เอกสารไม่ได้ให้ตัวเลขรายเดือน CNBC รายงานว่าในวันนักลงทุนเดือนกันยายน ผู้บริหารระบุว่าเดือนกรกฎาคมและสิงหาคมติดลบเล็กน้อย และคาดว่าเดือนกันยายนจะกลับมาเติบโต ณ เวลาที่อัปเดตนี้ แหล่งข้อมูลที่เราตรวจสอบยังไม่มีความเห็นโดยละเอียดจากการประชุมแถลงผลประกอบการเกี่ยวกับแนวโน้มรายเดือนในสหรัฐฯ
หลักฐานของการปรับตัวดีขึ้นจะรวมถึงแนวโน้มรายเดือนที่ดีขึ้น มาตรฐานการเข้าร่วมที่ชัดเจนขึ้น และการกลับมามีส่วนร่วมอีกครั้งของลูกค้าที่ความถี่การเข้าร้านเคยลดลง
ชุดอาหารราคาคุ้มค่าส่งผลต่อกำไรของแมคโดนัลด์อย่างไร?
เศรษฐศาสตร์ของเรื่องนี้ขึ้นอยู่กับว่าโปรโมชันเปลี่ยนพฤติกรรมลูกค้าอย่างมีกำไรหรือไม่
อาหารราคาย่อมเยาสร้างมูลค่าได้เมื่อ:
- ดึงการเข้าร้านที่เป็นส่วนเพิ่มอย่างแท้จริง
- ดึงลูกค้าที่ห่างหายไปให้กลับมา
- เพิ่มความถี่การเข้าร้านเมื่อเวลาผ่านไป
- กระตุ้นการซื้อเพิ่มเติม
- ใช้กำลังการรองรับของร้านที่มิฉะนั้นจะว่างอยู่
ข้อเสนอเดียวกันอาจลดความสามารถในการทำกำไร หากลูกค้าเดิมหันมาสั่งรายการที่ถูกกว่าแทนรายการที่เคยสร้างกำไรส่วนเกินได้มากกว่า
ลองพิจารณาตัวอย่างประกอบ
สมมติว่าคำสั่งซื้อเดิมสร้างกำไรส่วนเกิน $4 หลังหักต้นทุนผันแปรที่เกี่ยวข้อง ขณะที่คำสั่งซื้อโปรโมชันสร้างได้ $3
หากลูกค้าเพียงสลับจากแบบหนึ่งไปอีกแบบ กำไรส่วนเกินจะลดลง $1 หากคำสั่งซื้อโปรโมชันเป็นการซื้อเพิ่มเติมอย่างแท้จริง ก็จะสร้างกำไรส่วนเกิน $3 ก่อนหักต้นทุนการหาลูกค้าหรือต้นทุนกำลังการรองรับเพิ่มเติมใด ๆ
ตัวเลขเหล่านี้เป็นตัวเลขสมมติ ไม่ใช่ประมาณการเศรษฐศาสตร์ของชุดอาหารจริงของแมคโดนัลด์
ความแตกต่างนี้แสดงให้เห็นว่าทำไมปริมาณยอดขายจากโปรโมชันจึงไม่เพียงพอเป็นหลักฐานของความสำเร็จ
คำถามที่ดีกว่าคือ:
ข้อเสนอนี้สร้างกำไรส่วนเกินเพิ่มเติมได้เท่าใด หลังหักผลของการทดแทนการซื้อ ค่าใช้จ่ายการตลาด และต้นทุนการดำเนินงาน?
คุณภาพการให้บริการเป็นส่วนหนึ่งของการคำนวณนั้นด้วย โปรโมชันอาจน่าสนใจน้อยลงหากเพิ่มความซับซ้อน ทำให้ความเร็วในการให้บริการช้าลง หรือสร้างประสบการณ์ที่ทำให้ลูกค้าไม่อยากกลับมาซ้ำ ผู้บริหารกล่าวว่าเรื่องนี้เกิดขึ้นจริงในไตรมาส 2 เมื่อทีมงานในร้านรับมือไม่ไหวกับการนำรายการและโปรแกรมใหม่มาใช้มากเกินไปในช่วงเวลาสั้น ๆ
กลยุทธ์ราคาคุ้มค่าที่แข็งแกร่งที่สุดผสานราคาที่เข้าถึงได้เข้ากับความเรียบง่ายในการดำเนินงาน
ความสามารถทำกำไรของแฟรนไชส์แมคโดนัลด์ต้องเป็นส่วนหนึ่งของบททดสอบ
แมคโดนัลด์ไม่ได้บันทึกทุกดอลลาร์ที่ลูกค้าใช้จ่ายในร้านแฟรนไชส์เป็นรายได้ของบริษัท ราว 95% ของร้านกว่า 45,000 แห่งเป็นของและดำเนินงานโดยผู้รับแฟรนไชส์อิสระ และการเปิดเผยข้อมูลของบริษัทแยกยอดขายทั้งระบบออกจากแหล่งรายได้ของบริษัท ซึ่งได้แก่ยอดขายของร้านที่บริษัทดำเนินงานเองบวกค่าธรรมเนียมจากร้านแฟรนไชส์
ผลลัพธ์ระดับร้านกับผลลัพธ์ระดับบริษัทจึงอาจเคลื่อนไหวต่างกันได้
| ชั้นทางเศรษฐกิจ | สิ่งที่ต้องตรวจสอบ | เหตุใดจึงสำคัญ |
|---|---|---|
| ลูกค้า | การรับรู้ความคุ้มค่าและการกลับมาซื้อซ้ำ | กำหนดว่าอุปสงค์จะยั่งยืนหรือไม่ |
| ผู้ประกอบการร้าน | กำไรส่วนเกินส่วนเพิ่มและกระแสเงินสด | กำหนดว่าการเข้าร่วมยังน่าสนใจหรือไม่ |
| บริษัทในฐานะผู้ให้แฟรนไชส์ | รายได้แฟรนไชส์และอัตรากำไรที่เกี่ยวข้อง | แสดงว่ากิจกรรมของร้านส่งผลถึงกำไรของบริษัทอย่างไร |
| ผู้ถือหุ้น | EPS ที่ยั่งยืนและกระแสเงินสดอิสระ | เชื่อมโยงการดำเนินการเข้ากับมูลค่าการลงทุน |
ตารางนี้เป็นกรอบการวิเคราะห์ ไม่ใช่แนวทางที่บริษัทให้ไว้
โปรโมชันหนึ่งอาจหนุนรายได้แฟรนไชส์ของบริษัท ขณะที่ให้ผลลัพธ์ที่น่าสนใจน้อยกว่าสำหรับผู้ประกอบการที่ต้องแบกต้นทุนระดับร้าน
นั่นไม่ได้ทำให้โปรโมชันล้มเหลวโดยอัตโนมัติ การลงทุนชั่วคราวอาจสมเหตุสมผลหากสร้างความสัมพันธ์กับลูกค้าที่มีคุณค่า แต่ระยะเวลา แหล่งเงินทุน และผลตอบแทนที่คาดหวังจำเป็นต้องมีคำอธิบาย
นักลงทุนจึงควรมองหาหลักฐานว่าผู้รับแฟรนไชส์เห็นพ้องไปในทิศทางเดียวกัน แทนที่จะสันนิษฐานว่าการโฆษณาระดับประเทศรับประกันการดำเนินการที่สม่ำเสมอ ในไตรมาส 2 รายได้จากร้านแฟรนไชส์เพิ่มขึ้น 4% เป็น $4,393 ล้าน ขณะที่ยอดขายทั้งระบบเติบโต 5%
การเปิดเผยข้อมูลที่เป็นประโยชน์ควรครอบคลุมการเข้าร่วม เงินทุนสนับสนุนโปรโมชัน มาตรฐานการให้บริการ และเศรษฐศาสตร์ของจำนวนลูกค้าที่เพิ่มขึ้น
สะพานกำไรไตรมาส 2 ชี้ว่าทำไม EPS ที่ดีกว่าคาดอาจยังไม่ครบภาพ
ไตรมาสก่อนหน้าเป็นตัวอย่างที่จับต้องได้ว่าทำไมนักลงทุนควรมองลึกกว่า EPS
| ตัวชี้วัด | ไตรมาส 2/2025 ที่รายงาน | ไตรมาส 2/2026 ที่รายงาน | การเปลี่ยนแปลง |
|---|---|---|---|
| กำไรก่อนภาษีเงินได้ | $2,861 ล้าน | $2,936 ล้าน | +$75 ล้าน |
| ค่าใช้จ่ายภาษีเงินได้ | $608 ล้าน | $574 ล้าน | −$34 ล้าน |
| กำไรสุทธิ | $2,253 ล้าน | $2,362 ล้าน | +$109 ล้าน |
| EPS ปรับลดตาม GAAP | $3.14 | $3.32 | +$0.18 |
ที่มา: เอกสารแถลงผลประกอบการไตรมาส 2 ปี 2026 ของแมคโดนัลด์ (แบบ 8-K เอกสารแนบ 99.1)
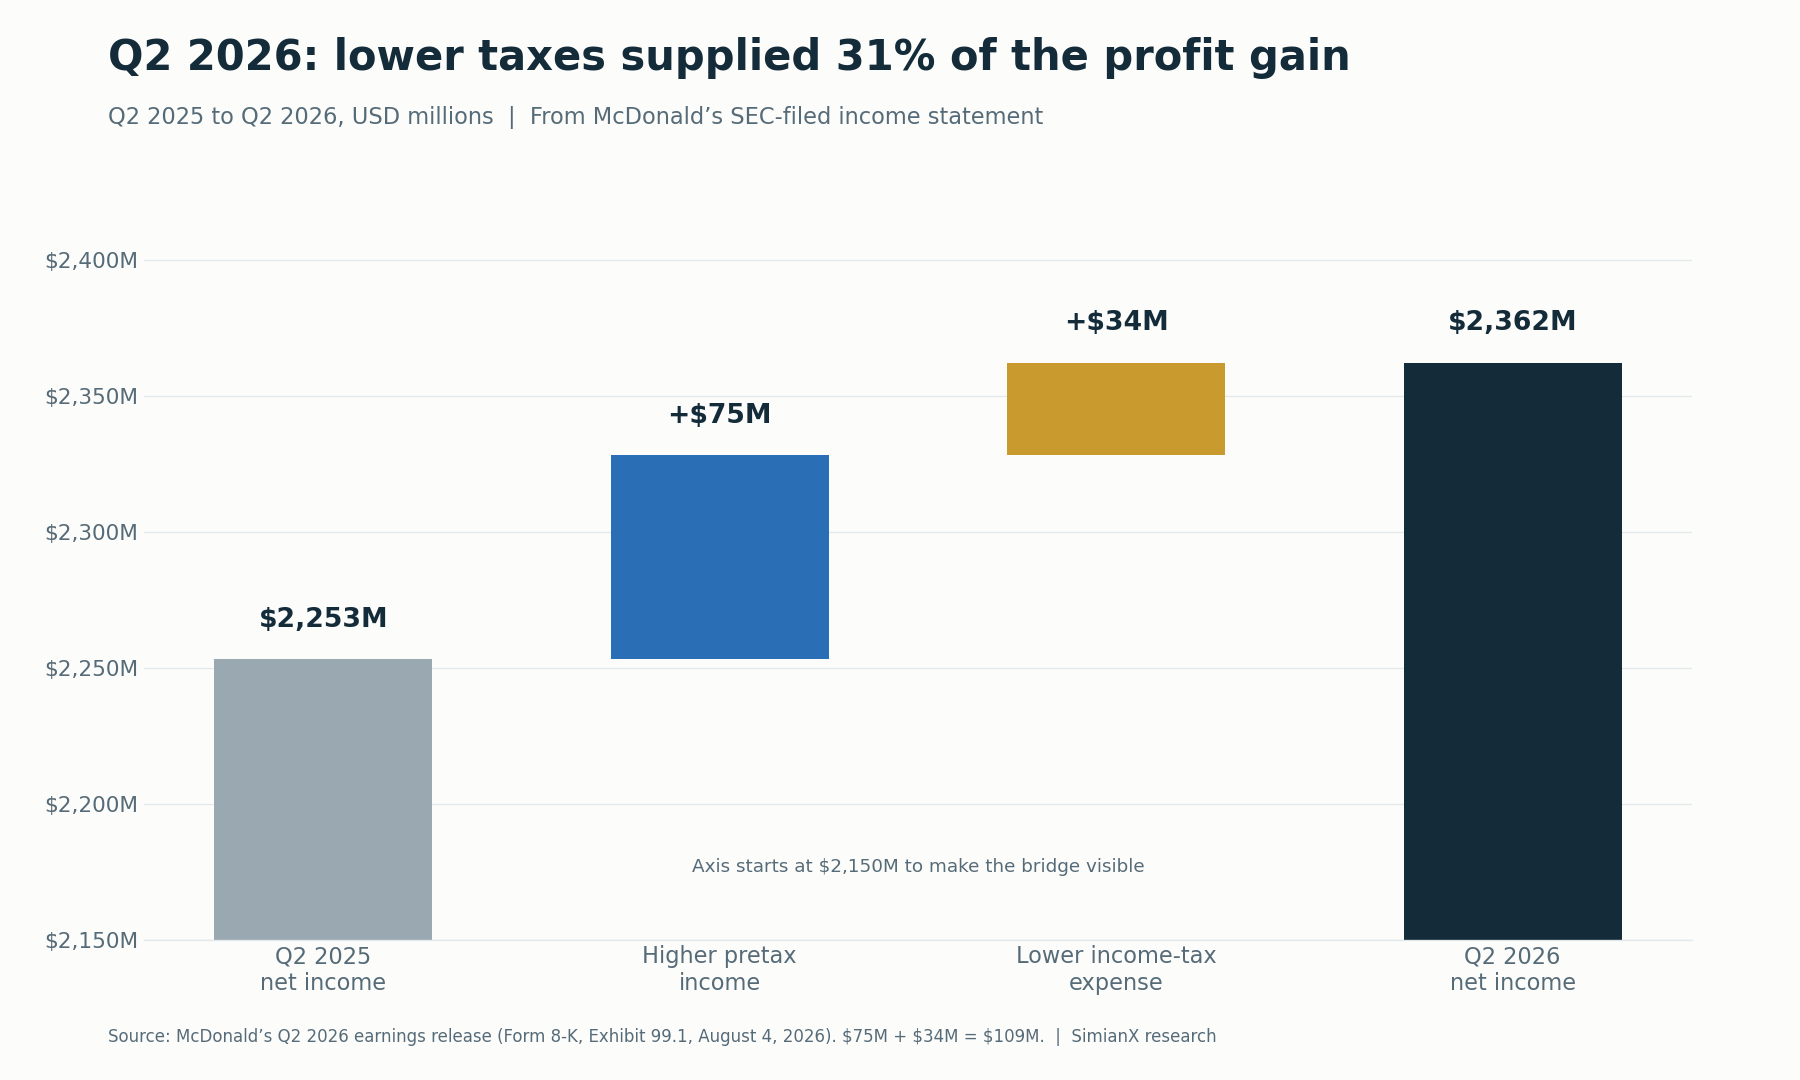
การแยกการเติบโตก่อนภาษีออกจากผลของภาษีช่วยให้นักลงทุนประเมินคุณภาพกำไรได้
สะพานกำไรกระทบยอดได้ดังนี้:
กำไรก่อนภาษีที่เพิ่มขึ้น $75 ล้าน + ค่าใช้จ่ายภาษีที่ลดลง $34 ล้าน = กำไรสุทธิที่เพิ่มขึ้น $109 ล้าน
การคำนวณของเราแสดงว่าค่าใช้จ่ายภาษีที่ลดลงคิดเป็นราว 31.2% ของกำไรสุทธิที่เพิ่มขึ้น:
$34 ล้าน ÷ $109 ล้าน = 31.2%
นั่นไม่ได้พิสูจน์ว่าการปรับตัวดีขึ้นของกำไรเป็นของเทียม แต่พิสูจน์ว่าไม่ใช่การเพิ่มขึ้นทั้งหมดที่มาจากการเติบโตก่อนภาษี
ข้อมูลเพิ่มเติมไตรมาส 2 ปี 2026 ยังรายงานกำไรจากการขายธุรกิจร้านอาหาร $40 ล้าน เทียบกับ $7 ล้านเมื่อปีก่อน สะท้อนการขายร้านที่มากขึ้นในตลาดต่างประเทศที่บริษัทดำเนินงานเอง ส่วนจำนวนหุ้นสามัญปรับลดก็ลดลง 1% เหลือ 711.1 ล้านหุ้น ซึ่งช่วยหนุน EPS เช่นกัน
สำหรับไตรมาส 3 นักลงทุนควรแยกผลงานร้านอาหารที่เกิดขึ้นประจำออกจากผลของภาษีและกำไรที่เกี่ยวกับธุรกรรม และควรตรวจสอบว่า EPS ปรับปรุงตัดอะไรออกไปบ้าง แทนที่จะถือว่าป้ายกำกับนั้นตอบคำถามเรื่องคุณภาพกำไรได้ครบถ้วน
การฟื้นตัวของการดำเนินงานที่แข็งแกร่งกว่าควรยังมองเห็นได้ชัดหลังแยกแยะประเด็นเหล่านี้แล้ว
ตลาดต่างประเทศอาจหนุนผลประกอบการได้โดยไม่ได้แก้ปัญหาในสหรัฐฯ
ธุรกิจต่างประเทศเป็นแหล่งความยืดหยุ่นที่อาจช่วยพยุงผลประกอบการ
บทคาดการณ์ตัวชี้วัดสำคัญของ Zacks คาดว่ายอดขายสาขาเดิมจะเติบโต 2.0% ในตลาดต่างประเทศที่บริษัทดำเนินงานเอง และ 3.3% ในตลาดต่างประเทศแบบพัฒนาภายใต้ใบอนุญาต ประมาณการเหล่านี้จะสูงกว่าอัตราการเติบโตในไตรมาส 2 ที่ 1.5% และ 1.9% ตามลำดับ ในการประชุมไตรมาส 2 ผู้บริหารกล่าวว่าตลาดต่างประเทศที่บริษัทดำเนินงานเองกลับสู่ระดับที่ใกล้ภาวะปกติมากขึ้นในเดือนพฤษภาคมและมิถุนายน และแนวโน้มนี้ส่วนใหญ่ต่อเนื่องไปถึงเดือนกรกฎาคม ผลจริงออกมาแตกต่างกัน ตลาดต่างประเทศแบบพัฒนาภายใต้ใบอนุญาตเติบโต 4.2% สูงกว่าประมาณการ ขณะที่ตลาดต่างประเทศที่บริษัทดำเนินงานเองเติบโต 1.4% ต่ำกว่าทั้งประมาณการและอัตราในไตรมาส 2
สิ่งนี้เปิดทางที่เป็นไปได้สู่ผลประกอบการรวมที่ค่อนข้างยืดหยุ่น แม้อุปสงค์ในสหรัฐฯ จะยังไม่สม่ำเสมอ
แต่ก็สร้างความเสี่ยงในการตีความด้วย
ผลงานต่างประเทศที่แข็งแกร่งขึ้นจะไม่ได้พิสูจน์ว่าการรีเซ็ตราคาคุ้มค่าในสหรัฐฯ ได้ผล และผลในสหรัฐฯ ที่อ่อนแอก็ไม่ได้พิสูจน์ว่าทุกตลาดเผชิญปัญหาเดียวกัน
นักลงทุนควรอ่านรายงานทีละกลุ่มธุรกิจ และแยกยอดขายสาขาเดิมออกจากผลของการขยายสาขาและอัตราแลกเปลี่ยน
ผู้บริหารยังกล่าวถึงผลลัพธ์ช่วงแรกที่น่าพอใจของแพลตฟอร์มเครื่องดื่มใหม่ซึ่งเปิดตัวในเดือนพฤษภาคมในสหรัฐอเมริกา แคนาดา และเยอรมนี ในกรณีนี้ คำถามด้านการลงทุนก็คือความเป็นส่วนเพิ่มเช่นกัน: โอกาสการบริโภคใหม่ช่วยขยายอุปสงค์ หรือเพียงเข้ามาแทนที่การซื้อที่มีอยู่เดิม?
การเติบโตของยอดขายจะมีคุณค่ามากขึ้นเมื่อนำมาซึ่งกิจกรรมของลูกค้าที่เพิ่มขึ้นและทำกำไรได้
กระแสเงินสดคือบททดสอบที่สองของคุณภาพกำไร
งบกระแสเงินสดครึ่งปีแรกวางฐานอ้างอิงอีกชุดหนึ่ง
| ตัวชี้วัดกระแสเงินสด | ครึ่งแรกปี 2025 | ครึ่งแรกปี 2026 |
|---|---|---|
| เงินสดจากการดำเนินงาน — ที่รายงาน | $4,426 ล้าน | $5,222 ล้าน |
| รายจ่ายลงทุน — ที่รายงาน | $1,295 ล้าน | $1,516 ล้าน |
| กระแสเงินสดอิสระ — การคำนวณของเรา | $3,131 ล้าน | $3,706 ล้าน |
ที่มา: แบบ 10-Q ของแมคโดนัลด์สำหรับไตรมาสสิ้นสุดวันที่ 30 มิถุนายน 2026
เมื่อใช้กระแสเงินสดจากการดำเนินงานหักรายจ่ายลงทุน กระแสเงินสดอิสระที่คำนวณได้เพิ่มขึ้นราว 18.4% สำหรับการเปรียบเทียบไตรมาส 3 ฐานของไตรมาสเดียวกันปีก่อนคือกระแสเงินสดจากการดำเนินงาน $3,428 ล้าน หักรายจ่ายลงทุน $1,011 ล้าน หรือกระแสเงินสดอิสระ $2,417 ล้าน
นี่เป็นสัญญาณเชิงบวก อย่างไรก็ตาม งบดังกล่าวยังแสดงเงินทุนหมุนเวียนไหลออกน้อยกว่าช่วงเดียวกันของปีก่อน จึงไม่ควรตีความการปรับตัวดีขึ้นทั้งหมดว่าเป็นการเพิ่มขึ้นถาวรของความสามารถทำกำไรของร้าน
การคืนเงินสดให้ผู้ถือหุ้นเป็นส่วนหนึ่งของบททดสอบเดียวกัน เมื่อ 17 กันยายน 2026 แมคโดนัลด์ปรับเพิ่มเงินปันผลรายไตรมาส ราว 4% เป็น $1.93 ต่อหุ้น ($7.72 ต่อปี) ซึ่งเป็นการปรับเพิ่มรายปีต่อเนื่องเป็นครั้งที่ 50 ที่ราคาปิด $263.04 เมื่อ 3 พฤศจิกายน คิดเป็นอัตราผลตอบแทนเงินปันผลราว 2.9%
สำหรับไตรมาส 3 นักลงทุนควรตรวจสอบว่า:
- กระแสเงินสดจากการดำเนินงานยังสนับสนุนกำไรที่รายงานหรือไม่
- จังหวะเวลาของเงินทุนหมุนเวียนอธิบายการปรับตัวดีขึ้นได้เป็นสัดส่วนที่มีนัยสำคัญหรือไม่
- รายจ่ายลงทุนเปลี่ยนแปลงเงินสดที่เหลือให้ผู้ถือหุ้นหรือไม่
- การจ่ายผลตอบแทนแก่ผู้ถือหุ้นยังได้รับการสนับสนุนในระยะเวลาที่สมเหตุสมผลหรือไม่
จังหวะเวลารายไตรมาสอาจผันผวนได้ เป้าหมายไม่ใช่การเรียกร้องให้กำไรและเงินสดเติบโตเท่ากันทุกไตรมาส แต่เพื่อพิสูจน์ว่าความสามารถพื้นฐานในการสร้างเงินสดกำลังดีขึ้นหรือไม่
แผนการลงทุน NEXT ของแมคโดนัลด์ขยายขอบเขตของการถกเถียง
การประกาศกลยุทธ์ NEXT เมื่อ 23 กันยายน 2026 เพิ่มมิติการลงทุนระยะยาวเข้ามา
| เป้าหมายที่บริษัทประกาศ | กรอบเวลาหรือเงื่อนไข |
|---|---|
| การสนับสนุนพันธมิตรภายใต้ NEXT ราว $8.5 พันล้าน | จนถึงปี 2036 |
| ราว $5 พันล้านของการสนับสนุนดังกล่าว | จนถึงปี 2030 |
| การสนับสนุนผ่านการลดค่าเช่าและการสนับสนุนเงินทุน | ไม่ได้เป็นรายจ่ายลงทุนทั้งหมด |
| รายจ่ายลงทุนพื้นฐานราว $3 พันล้านต่อปี บวกการสนับสนุนเงินทุนแก่พันธมิตรสะสม $1.5 พันล้านถึง $2 พันล้าน | ปี 2027 ถึง 2030 ตามอัตราแลกเปลี่ยนปัจจุบัน |
| อัตรากำไรจากการดำเนินงานในช่วงต้นถึงกลางของระดับ 50% | เป้าหมายปี 2030 |
| ประสิทธิภาพขั้นต้นระดับร้านดีขึ้นราว 250 จุดพื้นฐาน | จังหวะเวลาผูกกับการนำ NEXT มาใช้เต็มรูปแบบ |
| อัตราการแปลงเป็นกระแสเงินสดอิสระในช่วงกลางถึงปลายของระดับ 80% | เป้าหมายปี 2030 |
| ส่วนแบ่งตลาดเพิ่มขึ้น +1.5 จุดเปอร์เซ็นต์ทั้งในกลุ่มไก่และเครื่องดื่ม | เป้าหมายปี 2030 |
เป้าหมายเหล่านี้เป็นเป้าหมายในอนาคตของบริษัท ไม่ใช่ผลที่บรรลุแล้ว
ความแตกต่างระหว่างการลดค่าเช่ากับการสนับสนุนเงินทุนมีความสำคัญ ไม่ควรอธิบายแพ็กเกจนี้ว่าเป็นภาระรายจ่ายลงทุนเป็นเงินสดก้อนเดียวที่ต้องจ่ายทันที
ตรรกะเชิงกลยุทธ์คือผลิตภาพและการดำเนินงานของร้านที่ดีขึ้นอาจทำให้ราคาที่เข้าถึงได้ยั่งยืนมากขึ้น แมคโดนัลด์ระบุว่าเป้าหมายด้านประสิทธิภาพมีมูลค่าราว $100,000 ของกระแสเงินสดต่อปีสำหรับร้านโดยเฉลี่ยในสหรัฐฯ
ความเสี่ยงคือจังหวะเวลา เงินสนับสนุนและต้นทุนการดำเนินการอาจมาถึงก่อนประโยชน์ที่คาดหวัง คำตัดสินแรกของตลาดเป็นลบ โดยหุ้น MCD ลดลง 4.80% ในวันที่ประกาศ
นักลงทุนควรหลีกเลี่ยงการมองว่าประสิทธิภาพขั้นต้นระดับร้านที่ดีขึ้นเท่ากับอัตรากำไรจากการดำเนินงานของบริษัทที่เพิ่มขึ้นในระดับเดียวกัน ทั้งสองเป็นตัววัดที่ต่างกัน
ไตรมาส 3 ไม่สามารถพิสูจน์กลยุทธ์หลายปีได้ แต่สามารถแสดงให้เห็นว่าผู้บริหารให้หมุดหมายที่น่าเชื่อถือ และอธิบายผลกระทบระยะใกล้ต่อกำไรและกระแสเงินสดได้ชัดเจนหรือไม่
กำไรที่ดีขึ้นจะช่วยยกหุ้น MCD ได้จริงหรือ?
การปรับตัวดีขึ้นของธุรกิจกับการเพิ่มขึ้นของราคาหุ้นมีความเกี่ยวข้องกัน แต่ไม่สามารถใช้แทนกันได้
ความสัมพันธ์ด้านมูลค่าแบบง่ายคือ:
ราคาหุ้น = กำไรต่อหุ้น × อัตราส่วนราคาต่อกำไร (P/E)
เมื่อเทียบกับ EPS ตาม GAAP ย้อนหลังสี่ไตรมาสที่ $12.31 ราคาปิด $263.04 ของ MCD คิดเป็นราว 21.4 เท่าของกำไร และเมื่อเทียบกับ EPS ปรับปรุงที่ $12.55 คิดเป็นราว 21.0 เท่า EPS ที่แข็งแกร่งขึ้นอาจถูกหักล้างด้วยอัตราส่วนมูลค่าที่ลดลง
| การเปลี่ยนแปลง EPS (ตัวอย่าง) | การเปลี่ยนแปลง P/E (ตัวอย่าง) | การเปลี่ยนแปลงราคาโดยนัย |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
เป็นการคำนวณเพื่อประกอบตัวอย่างเท่านั้น ไม่ใช่การคาดการณ์ ราคาเป้าหมาย หรือประมาณการผลตอบแทนรวม ไม่รวมเงินปันผล
การคำนวณคือ:
การเปลี่ยนแปลงราคา = (1 + การเปลี่ยนแปลง EPS) × (1 + การเปลี่ยนแปลง P/E) − 1
เพื่อให้ชุดอาหารราคาคุ้มค่าหนุนการปรับมูลค่าหุ้นขึ้นใหม่ (rerating) อย่างยั่งยืน นักลงทุนน่าจะต้องเห็นหลักฐานว่าชุดอาหารเหล่านี้ยกระดับแนวโน้มกำไรได้เกินกว่ารอบการรายงานเดียว
กำไรที่ดีกว่าคาดเล็กน้อยจากปัจจัยที่ไม่เกี่ยวกับการดำเนินงานให้สัญญาณที่ต่างจากความถี่การเข้าร้านของลูกค้าที่ดีขึ้น กำไรส่วนเกินของร้านที่ยืดหยุ่น และการสร้างเงินสดที่แข็งแกร่งขึ้น
บทวิเคราะห์ที่เกี่ยวข้องเรื่องการเติบโตของปริมาณขายและมูลค่าหุ้นของโคคา-โคล่า สำรวจความแตกต่างเดียวกันระหว่างความก้าวหน้าในการดำเนินงานกับมูลค่าที่นักลงทุนให้ และผลประกอบการ P&G รายไตรมาส ใช้รูปแบบรายไตรมาสเดียวกันกับหุ้นสินค้าอุปโภคบริโภคจำเป็นชั้นนำอีกตัวหนึ่ง
กรณีมองบวก กรณีฐาน และกรณีมองลบสำหรับรายงานนี้
สถานการณ์ต่อไปนี้เป็นกรอบการวิจัยเชิงคุณภาพ ไม่ใช่การคาดการณ์ที่ถ่วงน้ำหนักด้วยความน่าจะเป็น
| สถานการณ์ | หลักฐานที่ควรมองหา | การตีความ |
|---|---|---|
| กรณีมองบวก | จำนวนลูกค้าในสหรัฐฯ ดีขึ้น การดำเนินการด้านราคาคุ้มค่าสม่ำเสมอขึ้น และความสามารถทำกำไรที่ยืดหยุ่น | ราคาที่เข้าถึงได้กำลังสร้างอุปสงค์ที่มีคุณภาพมากขึ้น |
| กรณีฐาน | ตลาดต่างประเทศช่วยหนุน อุปสงค์ในสหรัฐฯ ไม่สม่ำเสมอ และกำไรโดยรวมใกล้เคียงประมาณการ | มีเสถียรภาพแต่ยังไม่ยืนยันการพลิกฟื้นในสหรัฐฯ |
| กรณีมองลบ | จำนวนรายการซื้ออ่อนแอ ลูกค้าหันไปซื้อรายการที่ถูกกว่า และความต้องการเงินสนับสนุนที่มากขึ้น | ราคาคุ้มค่าช่วยปกป้องรายได้แต่ไม่ได้ปรับปรุงเศรษฐศาสตร์มากพอ |
จากตัวเลขที่รายงาน ไตรมาส 3 ใกล้เคียงกรณีฐานมากที่สุด คือตลาดต่างประเทศช่วยหนุน อุปสงค์ในสหรัฐฯ ไม่สม่ำเสมอโดยจำนวนลูกค้าติดลบ และ EPS ปรับปรุงสูงกว่าประมาณการแม้รายได้จะต่ำกว่าคาด
กรณีมองบวกไม่ได้ต้องการให้ทุกตัวชี้วัดเร่งตัวขึ้นทันที แต่ต้องการรูปแบบที่สอดคล้องกันของอุปสงค์ที่ดีขึ้น การดำเนินการที่ดีขึ้น และเส้นทางข้างหน้าที่น่าเชื่อถือในเชิงเศรษฐศาสตร์
ในทำนองเดียวกัน ยอดใช้จ่ายเฉลี่ยต่อบิลที่ลดลงก็ไม่ได้ยืนยันกรณีมองลบโดยอัตโนมัติ ยอดต่อบิลที่ต่ำลงอาจยอมรับได้หากการเข้าร้านที่เพิ่มขึ้นสร้างกำไรส่วนเกินได้เพียงพอ
ภาพรวมของผู้บริโภคในวงกว้างก็ต้องพิจารณาอย่างระมัดระวังเช่นกัน พฤติกรรมการหันไปซื้อสินค้าราคาถูกลงกับการฟื้นตัวของการใช้จ่ายครัวเรือนในวงกว้างเป็นปรากฏการณ์ที่แตกต่างกัน ดังที่อภิปรายไว้ในกรอบวิเคราะห์ความตึงเครียดของผู้บริโภคจากวอลมาร์ทและทาร์เก็ต ที่เกี่ยวข้อง
เจ็ดคำถามที่ผู้บริหารต้องตอบ
แมคโดนัลด์ทำได้เกินประมาณการ EPS แล้ว แต่การประชุมแถลงผลประกอบการยังต้องให้คำตอบมากกว่านั้น
- เกิดอะไรขึ้นหลังเดือนกรกฎาคม? เอกสารแถลงผลระบุว่าผลประกอบการในสหรัฐฯ ดีขึ้นเมื่อไตรมาสดำเนินไป แต่ยอดขายสาขาเดิมทั้งไตรมาสยังลดลง 0.2% และจำนวนลูกค้ายังติดลบ ภาพที่ดีขึ้นในเดือนกันยายนมีขนาดเท่าใด และต่อเนื่องไปถึงเดือนตุลาคมหรือไม่?
- ลูกค้ากลุ่มใดกลับมา? ความคืบหน้ากระจุกตัวอยู่ในกลุ่มผู้ใช้ประจำ ลูกค้าที่ห่างหายไป หรือโอกาสการบริโภคใหม่?
- ราคาคุ้มค่าสม่ำเสมอขึ้นหรือไม่? ปัจจุบันระบบใช้ราคาเมนูต่ำกว่า $3 ตามที่แนะนำเป็นสัดส่วนเท่าใด เพิ่มขึ้นจากราว 60% ถึง 65% หรือไม่?
- การเข้าร้านที่เพิ่มขึ้นช่วยปรับปรุงเศรษฐศาสตร์หรือไม่? กำไรส่วนเกินส่วนเพิ่มเพียงพอที่จะชดเชยส่วนลดและต้นทุนหรือไม่?
- การเติบโตของ EPS มาจากการดำเนินงานเท่าใด? ภาษี อัตราแลกเปลี่ยน กำไรจากการขายร้าน และจำนวนหุ้นมีบทบาทอย่างไร?
- อะไรจะเปลี่ยนไปในไตรมาส 4? การปรับด้านการตลาดหรือการดำเนินงานใดที่ยังไม่ได้นำมาใช้เต็มที่ในไตรมาส 3?
- NEXT ส่งผลต่อการสร้างเงินสดในระยะใกล้อย่างไร? เงินสนับสนุนและรายจ่ายใดจะเกิดขึ้นก่อนประโยชน์ที่คาดหวัง?
คำตอบที่มีตัวชี้วัดที่กำหนดชัดเจนและช่วงเวลาเปรียบเทียบรองรับจะมีประโยชน์มากกว่าคำกล่าวทั่วไปเกี่ยวกับความกระตือรือร้นของลูกค้า
คำถามที่พบบ่อย
แมคโดนัลด์รายงานผลประกอบการไตรมาส 3 ปี 2026 ไปเมื่อใด?
แมคโดนัลด์รายงานผลไตรมาส 3 ปี 2026 ในวันพุธที่ 4 พฤศจิกายน 2026 ก่อนตลาดสหรัฐฯ เปิด ผ่านเอกสารแถลงผลประกอบการตามแบบ 8-K และจัดประชุมทางโทรศัพท์เวลา 8:30 น. ตามเวลา ET
ผลประกอบการไตรมาส 3 ปี 2026 ของแมคโดนัลด์ดีกว่าประมาณการหรือไม่?
ด้านกำไรใช่ ด้านรายได้ไม่ใช่ EPS ปรับปรุงอยู่ที่ $3.57 เทียบกับ $3.36 (Zacks) และ $3.38 (MarketBeat และ LSEG) ส่วน EPS ตาม GAAP อยู่ที่ $3.51 รายได้อยู่ที่ $7,157 ล้าน เทียบกับประมาณการ $7.28 ถึง $7.29 พันล้าน เพิ่มขึ้น 1% จาก $7,078 ล้านเมื่อปีก่อน ยอดขายสาขาเดิมทั่วโลกเพิ่มขึ้น 1.5% ตรงกับ Zacks ขณะที่ยอดขายสาขาเดิมในสหรัฐฯ ลดลง 0.2%
ยอดขายสาขาเดิมของแมคโดนัลด์ในไตรมาส 2 ปี 2026 เป็นอย่างไร?
ยอดขายสาขาเดิมทั่วโลกเพิ่มขึ้น 1.3% ในไตรมาส 2 ปี 2026 ได้แก่ สหรัฐฯ +0.8% ตลาดต่างประเทศที่บริษัทดำเนินงานเอง +1.5% และตลาดต่างประเทศแบบพัฒนาภายใต้ใบอนุญาต +1.9% การเติบโตในสหรัฐฯ มาจากยอดใช้จ่ายเฉลี่ยต่อบิลที่สูงขึ้น หักล้างบางส่วนด้วยจำนวนลูกค้าที่ติดลบ
หุ้น MCD มักตอบสนองต่อผลประกอบการอย่างไร?
ในรายงานแปดครั้งตั้งแต่ไตรมาส 3 ปี 2024 ถึงไตรมาส 2 ปี 2026 หุ้น MCD ขึ้นห้าครั้งและลงสามครั้ง โดยมีปฏิกิริยาเฉลี่ยที่ +1.40% การเคลื่อนไหวที่ใหญ่ที่สุดคือ +4.80% หลังรายงานไตรมาส 4 ปี 2024 และไม่มีรายงานใดทำให้หุ้นเคลื่อนไหวเกิน 5% ในการซื้อขายวันเดียว
ชุดอาหารราคาคุ้มค่าเป็นโครงการใหม่สำหรับไตรมาส 3 ปี 2026 หรือไม่?
ไม่ใช่ McValue เปิดตัวในเดือนมกราคม 2025 Extra Value Meals กลับมาในเดือนกันยายน 2025 และเมนูต่ำกว่า $3 กับดีลชุดอาหารเช้า $4 เริ่มเมื่อ 21 เมษายน 2026 ไตรมาส 3 จึงเป็นบททดสอบการดำเนินการและการตอบรับของลูกค้า มากกว่าการเปิดตัวสิ่งใหม่ทั้งหมด
เหตุใดจำนวนลูกค้าที่เข้าร้านแมคโดนัลด์ในสหรัฐฯ จึงสำคัญมาก?
ยอดขายสาขาเดิมเพิ่มขึ้นได้เมื่อการใช้จ่ายต่อรายการสูงขึ้น แม้จำนวนรายการจะลดลง มีเพียงหนึ่งในเก้าไตรมาสล่าสุดที่ยอดต่อบิลและจำนวนลูกค้าในสหรัฐฯ สูงขึ้นพร้อมกัน การฟื้นตัวที่นำโดยราคาคุ้มค่าจะน่าเชื่อถือขึ้นหากข้อเสนอราคาย่อมเยาสร้างการเข้าร้านเพิ่มเติมที่ทำกำไรได้
ชุดอาหารราคาคุ้มค่าเพิ่มยอดขายแต่ลดความสามารถทำกำไรได้หรือไม่?
ได้ ลูกค้าอาจเปลี่ยนจากรายการที่ให้กำไรส่วนเกินสูงกว่าไปสั่งรายการที่ถูกกว่า หรือต้นทุนที่เพิ่มขึ้นอาจสูงกว่ากำไรส่วนเกินจากการเข้าร้านครั้งใหม่ ปริมาณยอดขายจากโปรโมชันเพียงอย่างเดียวไม่สามารถพิสูจน์ความสำเร็จได้
รายงานไตรมาส 3 เป็นบวกอย่างน่าเชื่อถือหรือไม่?
ยังไม่ทั้งหมด EPS ปรับปรุงดีกว่าประมาณการ แต่รายได้ต่ำกว่าคาด และยอดขายสาขาเดิมในสหรัฐฯ ลดลง 0.2% ตามจำนวนลูกค้าที่ลดลง ส่วนผสมที่แข็งแกร่งที่สุดยังคงเป็นจำนวนรายการซื้อในสหรัฐฯ ที่ดีขึ้น การดำเนินการที่สม่ำเสมอ เศรษฐศาสตร์ของร้านที่ยืดหยุ่น และกระแสเงินสดที่เอื้อต่อผลประกอบการ EPS ที่ดีกว่าคาดจะมีน้ำหนักมากขึ้นเมื่อมีการปรับปรุงการดำเนินงานเหล่านั้นรองรับ
บทสรุป: ราคาคุ้มค่าฟื้นอุปสงค์ได้ แต่การดำเนินการต้องพิสูจน์
ชุดอาหารราคาคุ้มค่าช่วยยกหุ้น MCD ได้ แต่ราคาที่เข้าถึงได้ต้องแปลงเป็นกิจกรรมของลูกค้าที่เพิ่มขึ้นและทำกำไรได้
ผลประกอบการไตรมาส 3 สนับสนุนสมมติฐานแบบมีเงื่อนไข มากกว่าการพลิกฟื้นที่ยืนยันแล้ว EPS ปรับปรุง $3.57 ดีกว่าประมาณการ และตลาดต่างประเทศแบบพัฒนาภายใต้ใบอนุญาตเร่งตัวขึ้น แต่รายได้ต่ำกว่าคาด และยอดขายสาขาเดิมในสหรัฐฯ ลดลง 0.2% โดยจำนวนลูกค้าที่ติดลบถูกหักล้างเกือบทั้งหมดด้วยยอดต่อบิลที่สูงขึ้น หุ้นได้ฟื้นตัวมาแล้วราว 14% จากจุดต่ำสุดในเดือนตุลาคมก่อนถึงวันรายงาน คำถามที่ยังไม่มีคำตอบคือภาพที่ดีขึ้นซึ่งผู้บริหารกล่าวถึงในช่วงท้ายไตรมาสจะแปลงเป็นพฤติกรรมลูกค้าที่สม่ำเสมอขึ้นและผลตอบแทนของร้านที่น่าสนใจหรือไม่
ตารางคะแนนที่มีประโยชน์ที่สุดมีสี่ส่วน:
- อุปสงค์: จำนวนรายการซื้อดีขึ้นหรือไม่?
- การดำเนินการ: ความคุ้มค่าที่โฆษณาไว้ส่งมอบได้อย่างสม่ำเสมอหรือไม่?
- เศรษฐศาสตร์: การเข้าร้านที่เพิ่มขึ้นสร้างกำไรส่วนเกินได้เพียงพอหรือไม่?
- เงินสด: ความคืบหน้าในการดำเนินงานสนับสนุนกระแสเงินสดอิสระที่ยั่งยืนหรือไม่?
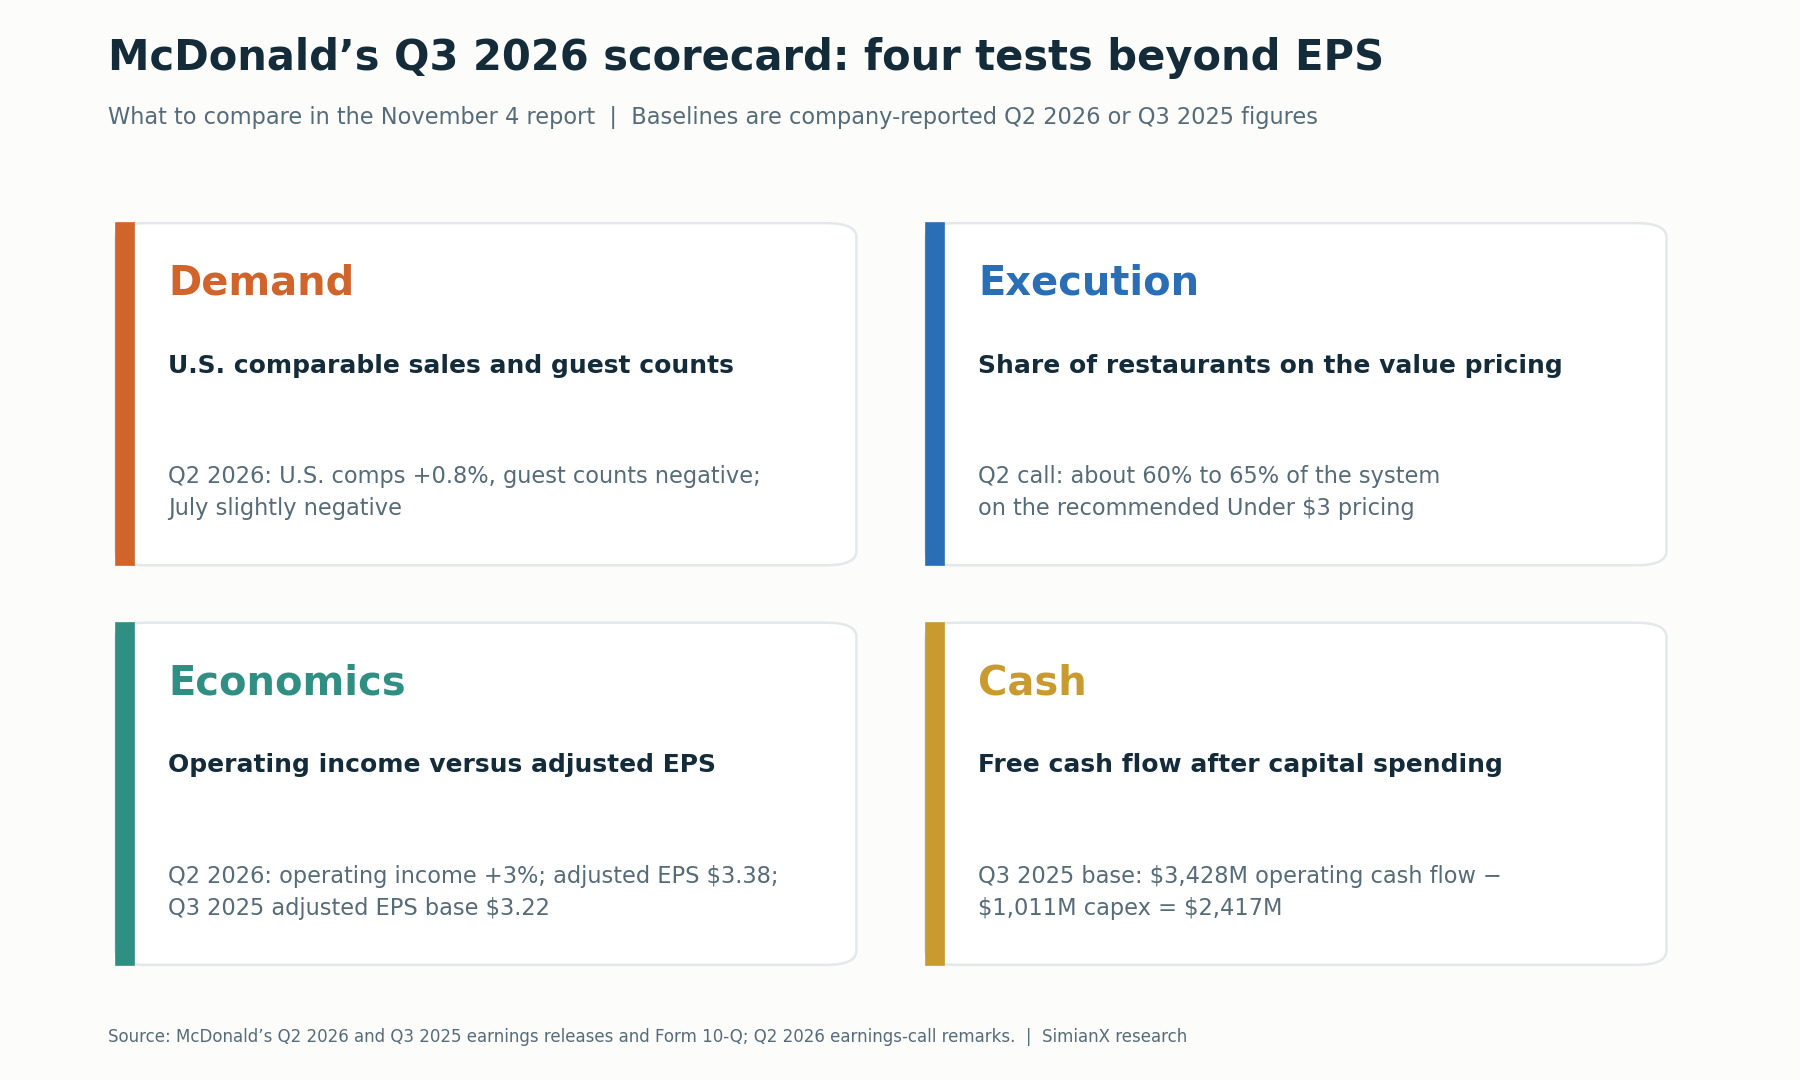
เหตุผลด้านการลงทุนขึ้นอยู่กับการกลับมาซื้อซ้ำที่ทำกำไรได้ การดำเนินการที่สม่ำเสมอ และการสร้างเงินสดที่ยั่งยืน
ความคืบหน้าในตัวชี้วัดเหล่านั้นจะเสริมน้ำหนักให้ข้อสรุปว่าชุดอาหารราคาคุ้มค่ากำลังฟื้นฟูธุรกิจ ไตรมาส 3 ให้ EPS ที่ดีกว่าคาดอย่างชัดเจนแต่ยังไม่มีหลักฐานด้านอุปสงค์ดังกล่าว คำถามหลักด้านการลงทุนจึงยังคงไม่มีคำตอบ
สำหรับการติดตามต่อเนื่อง เปิดหน้าหุ้น MCD เริ่มการวิเคราะห์ MCD แบบเรียลไทม์ด้วย AI หรือใช้เครื่องมือวิเคราะห์หุ้นของ SimianX เพื่อเปรียบเทียบการเปิดเผยข้อมูลในอนาคตกับตารางคะแนนนี้
บทความนี้เป็นงานวิจัยทางการเงินและการวิเคราะห์เพื่อประกอบตัวอย่าง ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคลหรือคำแนะนำให้ซื้อหรือขาย
อ่านเพิ่มเติม
- งบ Coca-Cola ไตรมาส 3 ปี 2026: ปริมาณขายกับมูลค่าหุ้น KO
- ผลประกอบการ P&G รายไตรมาส: ทำไมหุ้น PG พุ่ง 5.6% ขณะหุ้น AI ร่วง
- หุ้นคอสต์โก: ลงทุน $1,000 ตอน IPO วันนี้มีมูลค่า $607K ถึง $914K
- วอลมาร์ทและทาร์เก็ต 2026: ถอดสัญญาณความเครียดผู้บริโภค US
- Nvidia ประกาศงบ: หุ้น NVDA หลังประกาศงบทุกครั้งตั้งแต่ปี 2016
แหล่งอ้างอิง
- McDonald’s: เอกสารแถลงผลประกอบการไตรมาส 3 ปี 2026 (แบบ 8-K เอกสารแนบ 99.1), 4 พฤศจิกายน 2026
- CNBC: ผลประกอบการแมคโดนัลด์ไตรมาส 3 ปี 2026, 4 พฤศจิกายน 2026
- McDonald’s: เอกสารแถลงผลประกอบการไตรมาส 2 ปี 2026 (แบบ 8-K เอกสารแนบ 99.1), 4 สิงหาคม 2026
- McDonald’s: ข้อมูลเพิ่มเติมไตรมาส 2 ปี 2026 (แบบ 8-K เอกสารแนบ 99.2)
- McDonald’s: แบบ 10-Q สำหรับไตรมาสสิ้นสุดวันที่ 30 มิถุนายน 2026
- McDonald’s: เอกสารแถลงผลประกอบการไตรมาส 1 ปี 2026 (แบบ 8-K เอกสารแนบ 99.1), 7 พฤษภาคม 2026
- McDonald’s: เอกสารแถลงผลประกอบการไตรมาส 4 และทั้งปี 2025 (แบบ 8-K เอกสารแนบ 99.1), 11 กุมภาพันธ์ 2026
- McDonald’s: เอกสารแถลงผลประกอบการไตรมาส 3 ปี 2025 (แบบ 8-K เอกสารแนบ 99.1), 5 พฤศจิกายน 2025
- McDonald’s: เอกสารแถลงผลประกอบการไตรมาส 2 ปี 2025 (แบบ 8-K เอกสารแนบ 99.1), 6 สิงหาคม 2025
- McDonald’s: เอกสารแถลงผลประกอบการไตรมาส 1 ปี 2025 (แบบ 8-K เอกสารแนบ 99.1), 1 พฤษภาคม 2025
- McDonald’s: เอกสารแถลงผลประกอบการไตรมาส 4 และทั้งปี 2024 (แบบ 8-K เอกสารแนบ 99.1), 10 กุมภาพันธ์ 2025
- McDonald’s: เอกสารแถลงผลประกอบการไตรมาส 3 ปี 2024 (แบบ 8-K เอกสารแนบ 99.1), 29 ตุลาคม 2024
- McDonald’s: กลยุทธ์ NEXT และเป้าหมายทางการเงิน (แบบ 8-K เอกสารแนบ 99.1), 23 กันยายน 2026
- McDonald’s: แต่งตั้ง Skye Anderson เป็นประธานแมคโดนัลด์สหรัฐอเมริกา (แบบ 8-K เอกสารแนบ 99.1), 4 สิงหาคม 2026
- McDonald’s: ปรับเพิ่มเงินปันผลต่อเนื่อง 50 ปี, 17 กันยายน 2026 (PR Newswire)
- McDonald’s: การกลับมาของ Extra Value Meals, 2 กันยายน 2025
- McDonald’s: เมนูต่ำกว่า $3 และดีลชุดอาหารเช้า $4, 2 เมษายน 2026
- Restaurant Dive: แมคโดนัลด์เปิดตัวเมนูต่ำกว่า $3 ในวันที่ 21 เมษายน
- Stock Analysis: บันทึกการประชุมแถลงผลประกอบการไตรมาส 2 ปี 2026 ของแมคโดนัลด์, 4 สิงหาคม 2026
- Zacks: หุ้นแมคโดนัลด์ก่อนประกาศผลประกอบการไตรมาส 3, 2 พฤศจิกายน 2026
- Zacks: ประมาณการของวอลล์สตรีทสำหรับตัวชี้วัดสำคัญไตรมาส 3 ของแมคโดนัลด์, 30 ตุลาคม 2026
- MarketBeat: วันประกาศผลประกอบการและประมาณการไตรมาส 3 ปี 2026 ของแมคโดนัลด์
- SEC EDGAR: ดัชนีเอกสารที่แมคโดนัลด์ยื่นต่อ SEC


