
 โดย Muke
อ่านยอดขายเชิงปริมาณ กระแสเงินสด และมูลค่าหุ้น Coca-Cola ร่วมกัน
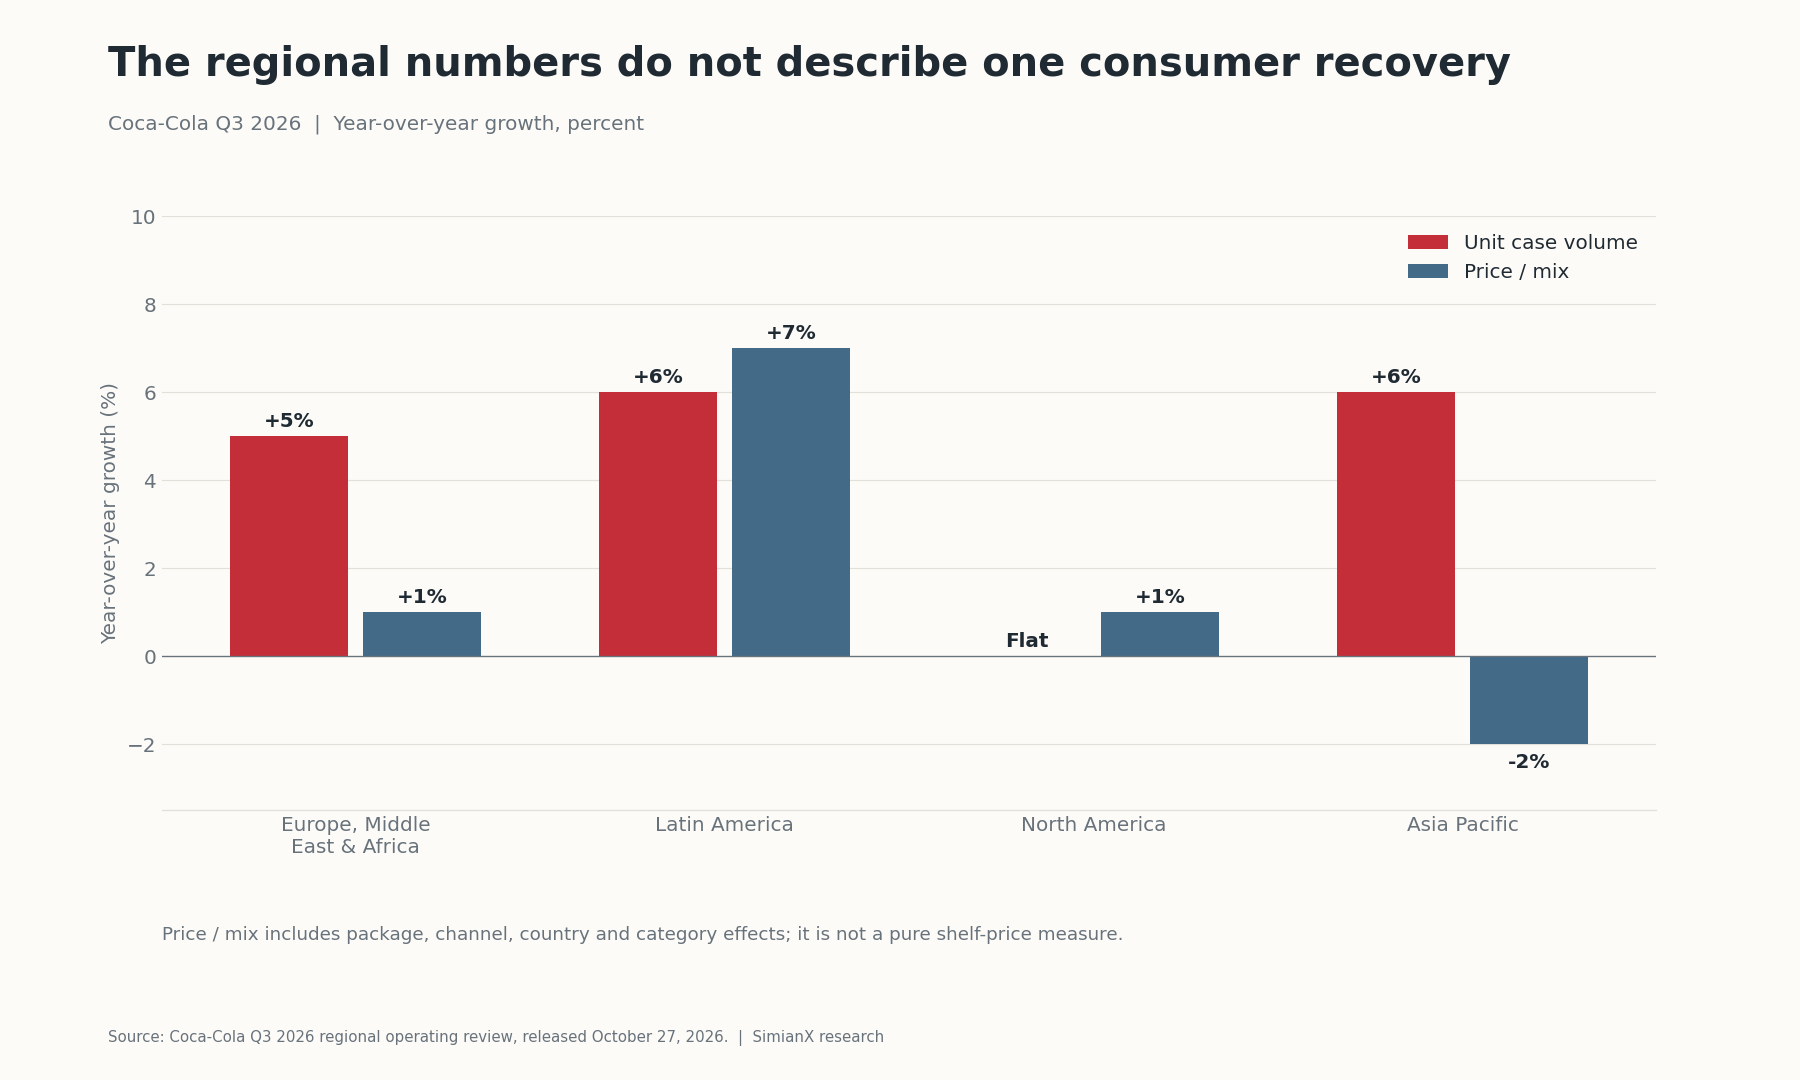
ผลประกอบการไตรมาส 3 ปี 2026 ของ Coca-Cola สนับสนุนมุมมองเชิงบวกต่อธุรกิจมากกว่าสมมติฐานว่าผู้บริโภคฟื้นตัวแล้ว ปริมาณขายทั่วโลกที่วัดเป็นลังมาตรฐานเพิ่มขึ้น 5% แต่ตลาดอเมริกาเหนือทรงตัว และราคา/ส่วนผสมการขายในเอเชียแปซิฟิกลดลง 2% บริษัทขายเครื่องดื่มได้มากขึ้น แต่หลักฐานยังไม่ยืนยันว่ากำลังซื้อครัวเรือนฟื้นตัวพร้อมกันทุกแห่ง
สำหรับผู้ถือหุ้น KO คำถามที่ยากกว่าคือการปรับตัวดีขึ้นนี้มีมูลค่าเท่าใด ณ ราคาปิดวันที่ 27 ตุลาคมที่ $91.18 หุ้นมีราคาประมาณ 27.4 เท่าของกำไรต่อหุ้นปรับเทียบปี 2026 ขั้นต่ำที่คำนวณจากแนวโน้มบริษัท แม้ธุรกิจจะมีความแข็งแกร่งยาวนาน ผลตอบแทนการลงทุนก็อาจน่าผิดหวังได้หากมูลค่าหุ้นสะท้อนความคาดหวังมากเกินไป
บทความอ้างอิงนี้แยกการทดสอบสามด้าน ได้แก่ อุปสงค์เชิงปริมาณ การเปลี่ยนยอดขายเป็นเงินสด และราคาที่จ่ายเพื่อเงินสดนั้น ตารางรายภูมิภาคและรายไตรมาสด้านล่างอธิบายว่าทำไมแต่ละด้านจึงให้คำตอบต่างกัน
ปรับปรุงวันที่ 28 ตุลาคม 2026 ผลประกอบการครอบคลุมไตรมาสสิ้นสุดวันที่ 2 ตุลาคม และประกาศวันที่ 27 ตุลาคม การคำนวณราคาตลาดใช้ราคาปิดช่วงซื้อขายปกติวันที่ 27 ตุลาคม ไม่ใช่ราคาระหว่างวัน มีการแยกตัวเลขที่บริษัทรายงาน แนวโน้มบริษัท และการคำนวณของ SimianX อย่างชัดเจน มูลค่าในแต่ละสถานการณ์ใช้แสดงสมมติฐาน ไม่ใช่การพยากรณ์ราคา
ภาพรวมผลประกอบการ Coca-Cola ไตรมาส 3 ปี 2026
| ตัวชี้วัด | Q3 2026 | Q3 2025 / ข้อมูลเปรียบเทียบ |
|---|---|---|
| รายได้สุทธิ | $13,380 ล้าน | $12,455 ล้าน; +7% ตามรายงาน |
| ปริมาณขายทั่วโลกเป็นลังมาตรฐาน | +5% | เติบโตเทียบปีก่อน |
| การเติบโตของรายได้ออร์แกนิก | +7% | ไม่ใช่ GAAP |
| การเติบโตของยอดขายหัวเชื้อ | +7% | สูงกว่าปริมาณลังมาตรฐาน 2 จุดเปอร์เซ็นต์ |
| ราคา/ส่วนผสมการขาย | +1% | ผลจากราคา ถูกหักล้างบางส่วนด้วยส่วนผสมที่เสียเปรียบ |
| กำไรจากการดำเนินงาน | $4,465 ล้าน | $3,982 ล้าน; +12% ตามรายงาน |
| อัตรากำไรจากการดำเนินงาน GAAP | 33.4% | 32.0% |
| อัตรากำไรจากการดำเนินงานปรับเทียบ | 32.9% | 31.9%; ไม่ใช่ GAAP |
| กำไรต่อหุ้นปรับลด GAAP | $0.93 | $0.86; +8% ตามรายงาน |
| กำไรต่อหุ้นปรับเทียบ | $0.91 | $0.82; +11% ตามรายงาน |
| การเติบโตของกำไรดำเนินงานปรับเทียบที่ตัดผลค่าเงิน | +8% | ไม่ใช่ GAAP |
ที่มา: ประกาศผลประกอบการวันที่ 27 ตุลาคมและรายการกระทบยอดทางการเงิน อัตราเติบโตของบริษัทใช้ตัวเลขก่อนปัดเศษ ผลรวมขององค์ประกอบที่ปัดเศษแล้วจึงอาจไม่ตรงกันพอดี
หลักฐานที่มีน้ำหนักที่สุดคืออุปสงค์และอัตรากำไรปรับตัวดีขึ้นพร้อมกัน อย่างไรก็ตาม กำไรดำเนินงานที่รายงานว่าเพิ่ม 12% รวมผลจากค่าเงินและรายการปรับเทียบแล้ว ขณะที่ตัวชี้วัดปรับเทียบซึ่งตัดผลค่าเงินของบริษัทเพิ่ม 8% กำไรต่อหุ้นปรับเทียบยังได้รับแรงหนุนจากค่าเงิน 2 จุดเปอร์เซ็นต์ เมื่อตัดผลเหล่านี้ออกยังมีการปรับตัวดีขึ้น แต่ขนาดของการปรับตัวมีความสำคัญต่อการประเมินมูลค่าการเติบโตที่เกิดซ้ำได้
ผลประกอบการรายไตรมาส: การเติบโตของปริมาณขายกำลังเร่งขึ้นหรือไม่?
ตัวเลขไตรมาสหนึ่งมีประโยชน์มากขึ้นเมื่อนำไปเทียบกับรายงานก่อนหน้า อัตราเติบโตทั้งหมดด้านล่างเป็นการเทียบกับช่วงเดียวกันของปีก่อน ไม่ใช่เทียบไตรมาสก่อน
| ไตรมาส | รายได้สุทธิปัดเศษ | ลังมาตรฐาน | ยอดขายหัวเชื้อ | ราคา/ส่วนผสม | รายได้ออร์แกนิก | กำไรต่อหุ้นปรับเทียบ |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 พันล้าน | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 พันล้าน | +5% | +4% | +2% | +6% | $0.97 |
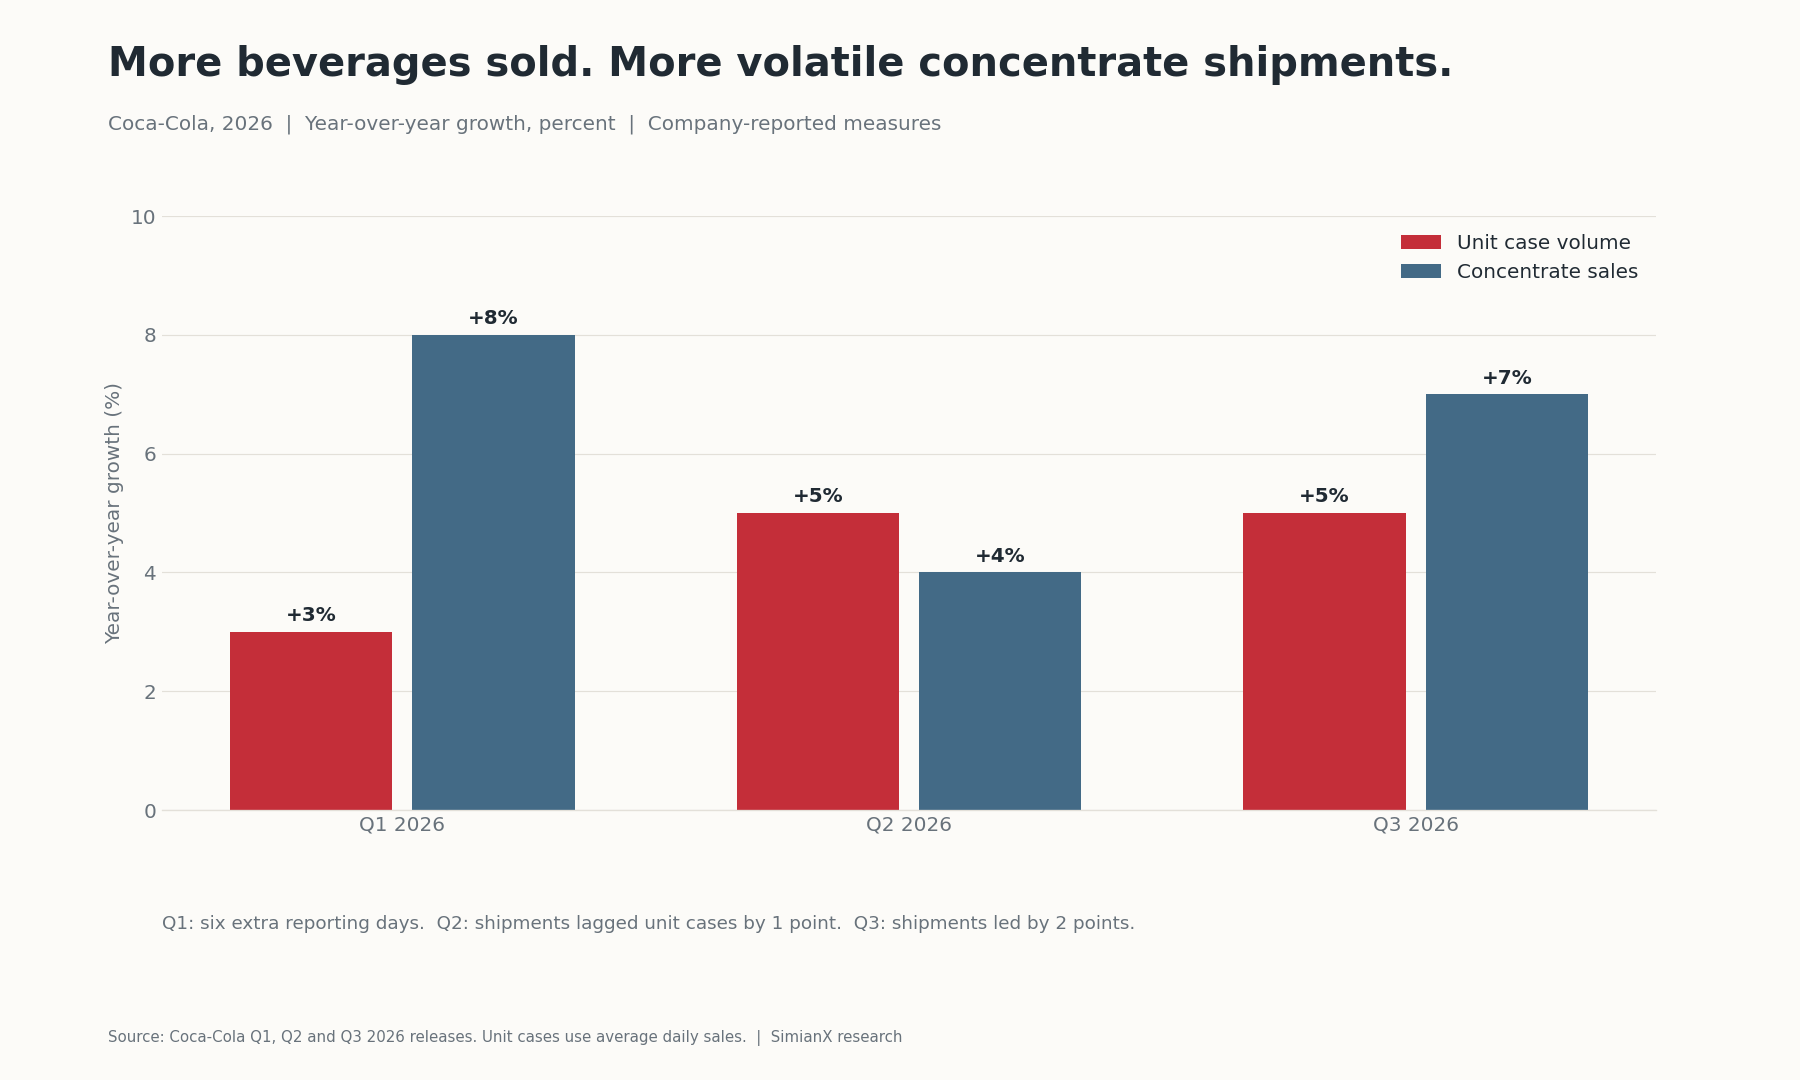
| Q3 2026 | $13.4 พันล้าน | +5% | +7% | +1% | +7% | $0.91 |
ที่มา: ผลไตรมาส 1, ผลไตรมาส 2 และ ผลไตรมาส 3 กำไรต่อหุ้นปรับเทียบและการเติบโตออร์แกนิกเป็นตัวชี้วัดที่ไม่ใช่ GAAP
การเติบโตของปริมาณขายเร่งขึ้นจากไตรมาส 1 สู่ไตรมาส 2 แล้วคงอยู่ที่ 5% ในไตรมาส 3 การเรียกไตรมาสล่าสุดว่าเร่งตัวขึ้นรอบใหม่จึงเกินกว่าลำดับข้อมูลจริง ราคามีส่วนช่วยน้อยลง สะท้อนสมดุลที่ดีขึ้นระหว่างการเติบโตเชิงปริมาณกับการสร้างรายได้ แต่ก็ทำให้ส่วนผสมการขายที่สร้างกำไรสำคัญยิ่งขึ้น
ยอดขายหัวเชื้อมีความผันผวนมากกว่า คือ +8%, +4% และ +7% ไตรมาส 1 มีวันรายงานเพิ่มหกวัน การส่งมอบไตรมาส 2 โตต่ำกว่าลังมาตรฐาน 1 จุด ส่วนไตรมาส 3 สูงกว่า 2 จุด การเฉลี่ยสามเปอร์เซ็นต์นี้ไม่ให้อัตราเติบโตทั้งปีที่ถูกต้อง เพราะฐานแต่ละไตรมาสและผลจากปฏิทินต่างกัน
ทำไมการส่งหัวเชื้อจึงไม่ใช่การซื้อของผู้บริโภค
บริษัทแม่ Coca-Cola ขายหัวเชื้อและน้ำเชื่อม ขณะที่พันธมิตรผู้บรรจุขวดทำหน้าที่ผลิตและกระจายสินค้าส่วนใหญ่ ดังนั้น ระบบ Coca-Cola จึงมีจังหวะการดำเนินงานสองชุด
การซื้อหัวเชื้อสะท้อนการตัดสินใจสั่งซื้อและบริหารสินค้าคงคลังของผู้บรรจุขวด ปริมาณลังมาตรฐานวัดเครื่องดื่มสำเร็จรูปที่ขายผ่านระบบ โดยใช้ยอดขายเฉลี่ยรายวัน จึงใกล้เคียงอุปสงค์พื้นฐานมากกว่า แต่ไม่ใช่การวัดการใช้จ่ายครัวเรือนอย่างครบถ้วนจากทุกธุรกรรม ณ จุดชำระเงิน
หากผู้บรรจุขวดสั่งสินค้าล่วงหน้าก่อนส่งเสริมการขาย การส่งมอบของบริษัทแม่อาจเพิ่มก่อนยอดขายเครื่องดื่มที่เกี่ยวข้อง ต่อมาการนำสินค้าคงคลังมาใช้สามารถทำให้คำสั่งซื้อหัวเชื้อลดลงได้แม้อุปสงค์ยังแข็งแรง ประกาศไตรมาส 3 ระบุชัดว่าส่วนต่างการส่งมอบ 2 จุดมาจากจังหวะเวลา ไม่ได้ยืนยันว่าแรงหนุนเดิมจะเกิดซ้ำ
หลักวิเคราะห์เรียบง่ายคือ เปรียบเทียบการส่งมอบกับลังมาตรฐานหลายช่วงเวลา แล้วตรวจสอบกำไรและการเปลี่ยนเป็นเงินสด การส่งมอบชะลอลงเพียงอย่างเดียวไม่ได้หักล้างอุปสงค์ที่แข็งแรง แต่หากส่งมอบโตต่อเนื่องโดยไม่มีลังมาตรฐานเติบโตตาม ก็ควรตรวจสอบสินค้าคงคลัง
อุปสงค์รายภูมิภาค: ผู้บริโภคสี่ภาพที่ต่างกัน
| ภูมิภาค | การเติบโตของลังมาตรฐาน | ราคา/ส่วนผสม | การเติบโตของรายได้ออร์แกนิก | ข้อมูลส่วนแบ่งตลาดเชิงมูลค่า |
|---|---|---|---|---|
| ยุโรป ตะวันออกกลาง และแอฟริกา | +5% | +1% | +7% | สูญเสียส่วนแบ่งโดยรวม |
| ลาตินอเมริกา | +6% | +7% | +16% | ได้ส่วนแบ่งเพิ่ม |
| อเมริกาเหนือ | 0% | +1% | +3% | ได้ส่วนแบ่งเพิ่ม |
| เอเชียแปซิฟิก | +6% | −2% | +6% | ได้ส่วนแบ่งเพิ่ม |
ที่มา: การทบทวนผลดำเนินงานรายภูมิภาคไตรมาส 3 รายได้ออร์แกนิกสะท้อนการส่งหัวเชื้อด้วย ไม่ใช่เพียงการเติบโตของลังมาตรฐานบวกกับราคา/ส่วนผสม ตัวเลขปัดเศษไม่จำเป็นต้องกระทบยอดกันพอดี
อเมริกาเหนือเป็นข้อโต้แย้งตรงที่สุดต่อคำกล่าวว่าสหรัฐฯ ฟื้นตัวทั่วถึง ปริมาณขายทรงตัวทั้งที่ Coca-Cola ได้ส่วนแบ่งเชิงมูลค่าเพิ่ม บริษัทสามารถทำผลงานดีกว่าคู่แข่งได้โดยที่หมวดสินค้าหรืองบครัวเรือนไม่ได้ขยายตัวเร็ว กรอบวิเคราะห์แรงกดดันผู้บริโภคจาก Walmart และ Target อธิบายว่าทำไมต้องตรวจสอบผลบริษัทควบคู่กับจำนวนผู้ใช้บริการ ส่วนผสมการขาย และกำลังใช้จ่าย
เอเชียแปซิฟิกมีการเติบโตของลังมาตรฐานสูงแต่ราคา/ส่วนผสมติดลบ อาจสะท้อนองค์ประกอบประเทศ บรรจุภัณฑ์ หมวดสินค้า หรือช่องทาง ไม่ใช่หลักฐานว่าราคาบนชั้นวางลดลงเหมือนกันทั้งหมด กลยุทธ์ราคาที่เข้าถึงง่ายอาจรักษาลูกค้าไว้พร้อมลดรายได้ต่อหน่วย การทดสอบถัดไปคือปริมาณเพิ่มสร้างกำไรที่น่าสนใจให้ทั้งระบบหลังหักค่าการตลาดและกระจายสินค้าได้หรือไม่
ลาตินอเมริกาแข็งแรงทั้งปริมาณและราคา แต่เงินเฟ้อท้องถิ่นและการแปลงค่าเงินทำให้อนุมานกำลังซื้อที่แท้จริงได้ยากขึ้น รายได้ที่รายงานเพิ่ม 25% รวมแรงหนุนค่าเงิน 9 จุด ขณะที่การเติบโตออร์แกนิกอยู่ที่ 16%
EMEA แสดงปัญหาการระบุสาเหตุกลับอีกด้าน ปริมาณเพิ่ม 5% แต่ส่วนแบ่งเชิงมูลค่าโดยรวมลดลง เพราะส่วนแบ่งที่เสียในฝรั่งเศสและสหราชอาณาจักรมากกว่าที่ได้ในไนจีเรียและโมร็อกโก การเติบโตไม่ใช่หลักฐานของการได้ส่วนแบ่งโดยอัตโนมัติ เช่นเดียวกับการได้ส่วนแบ่งที่ไม่ใช่หลักฐานว่าหมวดสินค้ากำลังเติบโตโดยอัตโนมัติ
พลังแบรนด์: มีสินค้า ราคาเข้าถึงง่าย และ Zero Sugar
การรู้จักแบรนด์ทำให้สินค้าได้รับการพิจารณา ส่วนเครื่องดื่มเย็นที่พร้อมขาย การเติมสินค้าที่เชื่อถือได้ ความสัมพันธ์กับร้านอาหาร และบรรจุภัณฑ์เหมาะสมเปลี่ยนความสนใจเป็นการซื้อ ผู้ท้าชิงต้องเข้าถึงโอกาสบริโภคเหล่านั้นควบคู่กับการสร้างการรับรู้ เครือข่ายกระจายสินค้านี้อธิบายความทนทานเฉพาะบริษัทได้อย่างสมเหตุผล แต่ไม่ใช่หลักฐานว่าผู้บริโภคทุกคนรู้สึกร่ำรวยขึ้น
บรรจุภัณฑ์เล็กอาจลดเงินสดที่ต้องใช้ต่อการซื้อ แม้ราคาต่อลิตรสูงกว่า สินค้าพรีเมียมตอบโจทย์อีกโอกาสหนึ่ง ทั้งสองแนวทางอยู่ร่วมกันได้ แต่ไม่ได้รับประกันการเติบโตที่มีกำไร ผู้บรรจุขวดและผู้ค้าปลีกก็ต้องมีผลตอบแทนเพียงพอเพื่อดูแลอุปกรณ์ เส้นทางจัดส่ง และพื้นที่ชั้นวาง
Coca-Cola Zero Sugar โต 16% เทียบกับ Trademark Coca-Cola ที่โต 5% น้ำดื่มโต 8% เครื่องดื่มกีฬาลด 3% ส่วนกาแฟและชาทรงตัว ความแตกต่างเหล่านี้สำคัญกว่าการกล่าวกว้าง ๆ ว่าทุกหมวดกำลังเฟื่องฟู ที่มา: ข้อมูลแบรนด์และหมวดสินค้าของบริษัท
Zero Sugar อาจปกป้องฐานธุรกิจเมื่อลูกค้าเดิมหันไปดื่มผลิตภัณฑ์สูตรอื่น และอาจดึงดูดผู้บริโภคใหม่ได้ด้วย ตัวเลขการเติบโตที่เปิดเผยไม่แยกผลสองส่วนนี้ ความสำเร็จสนับสนุนความสามารถในการปรับตัว แต่ปริมาณรวมทั้งพอร์ต อัตรากำไร และกระแสเงินสดเป็นตัวตัดสินว่าการปรับตัวเพิ่มมูลค่าให้ผู้ถือหุ้นหรือไม่
อะไรจะยืนยันว่าผู้บริโภคฟื้นตัวในวงกว้าง?
หลักฐานควรมาจากแหล่งอิสระ ไม่ใช่การสังเกตบริษัทเดียวซ้ำหลายครั้ง
| การทดสอบ | หลักฐานสนับสนุนการฟื้นตัววงกว้าง | หลักฐานสนับสนุนการดำเนินงานของบริษัท |
|---|---|---|
| อุปสงค์ในหมวดสินค้า | ปริมาณเครื่องดื่มโตในผู้ขายหลายราย | Coca-Cola โตขณะที่คู่แข่งชะงัก |
| การเงินครัวเรือน | กำลังใช้จ่ายที่แท้จริงดีขึ้นต่อเนื่อง | การเติบโตอาศัยแพ็กเล็กที่มีราคาซื้อเริ่มต้นต่ำ |
| โอกาสบริโภค | ผู้ใช้บริการร้านอาหารและร้านสะดวกซื้อเพิ่มทั่วถึง | การเติบโตกระจุกในบางช่องทาง |
| เศรษฐศาสตร์ราคา | ปริมาณและส่วนผสมที่มีกำไรดีขึ้นพร้อมกัน | ปริมาณต้องพึ่งการส่งเสริมการขายมากขึ้น |
| ภูมิศาสตร์ | ดีขึ้นทั้งตลาดพัฒนาแล้วและตลาดเกิดใหม่ | การเติบโตยังไม่สม่ำเสมอตามภูมิภาค |
นี่คือรายการตรวจสอบเชิงวิเคราะห์ ไม่ใช่การแยกองค์ประกอบทางสถิติ การเติบโตของบริษัทอาจสะท้อนทั้งการเติบโตของหมวดสินค้าและการเปลี่ยนส่วนแบ่งพร้อมกัน ข้อมูลสหรัฐฯ ที่ควรตรวจสอบไขว้ ได้แก่ รายได้และรายจ่ายส่วนบุคคลของ BEA และ ยอดค้าปลีกของ Census ช่วงเวลาและนิยามต้องสอดคล้องกับข้ออ้างที่ทดสอบ ผลประกอบการ Coca-Cola ใช้แทนข้อมูลเหล่านั้นไม่ได้
การเปรียบเทียบกับ ประวัติกำไรและปริมาณขายของ P&G มีประโยชน์ เพราะทั้งสองขายสินค้าอุปโภคบริโภคที่ซื้อซ้ำ แต่หมวดสินค้า สัดส่วนรายภูมิภาค และปฏิทินรายงานต่างกัน จึงไม่สามารถเทียบตรงแบบหนึ่งต่อหนึ่งได้
การปรับเพิ่มแนวโน้ม: กำไรและเงินสดสำคัญที่สุด
| ตัวชี้วัดทั้งปี 2026 | แนวโน้มเดิม | แนวโน้มวันที่ 27 ตุลาคม |
|---|---|---|
| การเติบโตของรายได้ออร์แกนิก | ประมาณ 5% | อย่างน้อย 5% |
| การเติบโตของกำไรต่อหุ้นปรับเทียบที่ตัดผลค่าเงินและการซื้อ/ขายกิจการ | 7%–8% | อย่างน้อย 9% |
| การเติบโตของกำไรต่อหุ้นปรับเทียบ | 9%–10% | อย่างน้อย 11% |
| อัตราภาษีแท้จริงพื้นฐาน | 19.9% | 19.7% |
| กระแสเงินสดจากการดำเนินงาน | ประมาณ $14.6 พันล้าน | อย่างน้อย $15.2 พันล้าน |
| รายจ่ายลงทุน | ประมาณ $2.2 พันล้าน | ประมาณ $2.2 พันล้าน |
| กระแสเงินสดอิสระ | ประมาณ $12.4 พันล้าน | อย่างน้อย $13.0 พันล้าน |
ที่มา: ตารางเปรียบเทียบแนวโน้มใหม่กับเดิม ตัวชี้วัดการเติบโตนอกเหนือจากกระแสเงินสดดำเนินงานใช้ฐานที่ไม่ใช่ GAAP ตามนิยามบริษัทในกรณีที่เกี่ยวข้อง
การปรับรายได้ส่วนใหญ่เพิ่มความมั่นใจต่อขั้นต่ำ การปรับกำไรต่อหุ้นปรับเทียบที่ตัดผลค่าเงินและการซื้อหรือขายกิจการ รวมทั้งกระแสเงินสด มีน้ำหนักมากกว่า เพราะแสดงการปรับตัวดีขึ้นนอกเหนือจากการแปลงค่าเงิน อัตราภาษีลดลงก็ช่วยกำไร จึงไม่ควรถือว่าการเพิ่มทั้งหมดเกิดจากความได้เปรียบด้านต้นทุนคงที่เมื่อยอดขายโต
ขั้นต่ำกระแสเงินสดเพิ่ม $0.6 พันล้านมาจากการคาดว่ากระแสเงินสดดำเนินงานสูงขึ้น ขณะที่แนวโน้มรายจ่ายลงทุนคงเดิม กำไรต่อหุ้นปรับเทียบปี 2025 ที่ $3.00 ทำให้คำนวณขั้นต่ำปี 2026 ได้ $3.33 = $3.00 × 1.11 นี่เป็นการคำนวณจากแนวโน้ม ไม่ใช่เป้าหมายกำไรต่อหุ้นอีกชุดของผู้บริหารหรือประมาณการเฉลี่ยปี 2027 ที่มา: ผลปี 2025
กระแสเงินสดและปันผล: ครอบคลุมได้แต่มีขอบเขต
ในเก้าเดือน กระแสเงินสดจากการดำเนินงานอยู่ที่ $12.471 พันล้าน และเงินซื้อที่ดิน อาคารและอุปกรณ์ $1.063 พันล้าน ผลต่างให้กระแสเงินสดอิสระ $11.408 พันล้าน ตรงกับตัวเลขหลักที่ปัดเป็น $11.4 พันล้าน ไม่ควรนำกระแสเงินสดเก้าเดือนไปเทียบกับภาระปันผลทั้งปีตรง ๆ โดยไม่ระบุช่วงเวลาที่ต่างกัน ที่มา: งบกระแสเงินสด
การเทียบปีก่อนต้องระวังเช่นกัน กระแสเงินสดอิสระทั้งปี 2025 อยู่ที่ $5.3 พันล้าน แต่เป็น $11.4 พันล้านหากตัดเงินจ่ายตามเงื่อนไขซื้อ fairlife ออก การเทียบขั้นต่ำปี 2026 กับตัวเลขปี 2025 ก่อนปรับจะทำให้การเติบโตที่เกิดซ้ำดูสูงเกินจริง แม้เทียบตัวเลขปรับแล้วก็ยังใช้พยากรณ์อัตราการเติบโตที่ยั่งยืนโดยตรงไม่ได้ เพราะเงินทุนหมุนเวียนและผลจากจังหวะเวลาอื่นยังเปลี่ยนได้
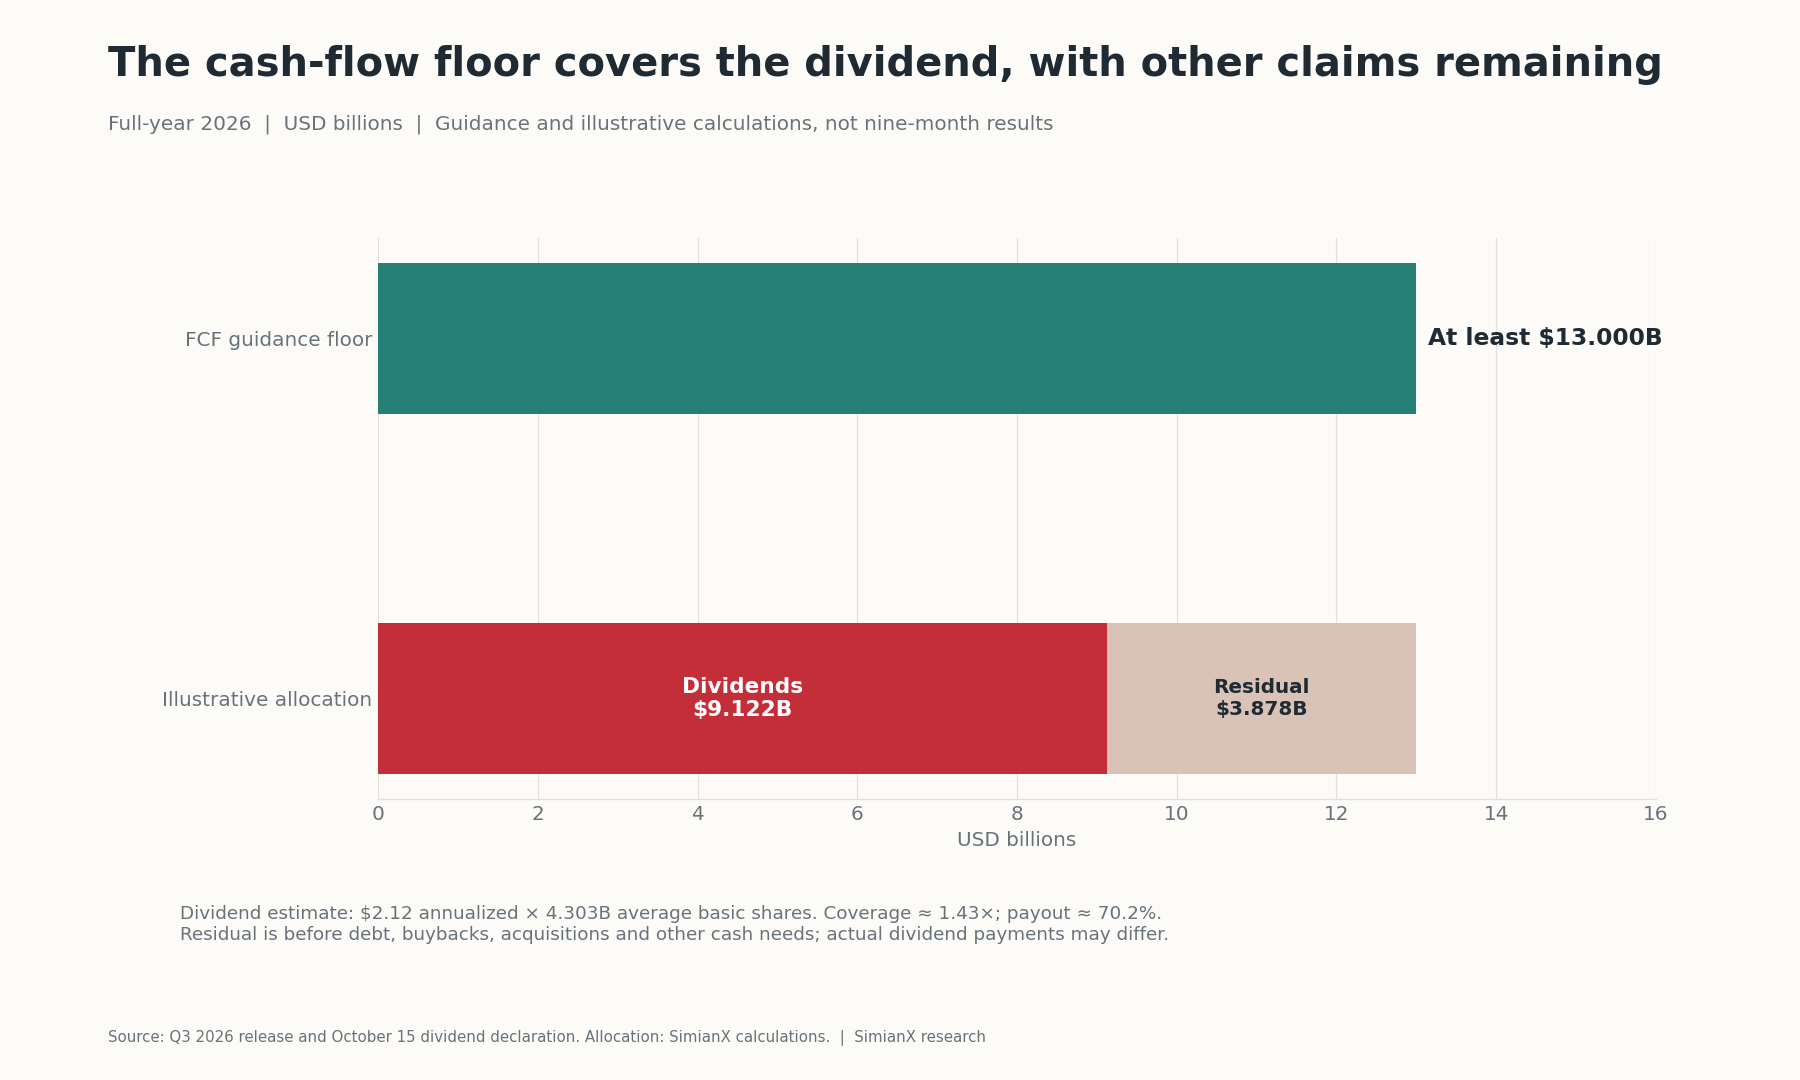
ประกาศปันผลเดือนตุลาคม คงอัตรา $0.53 ต่อไตรมาส หรือ $2.12 เมื่อคิดเป็นรายปี หากใช้จำนวนหุ้นพื้นฐานเฉลี่ยไตรมาส 3 ที่ 4.303 พันล้านหุ้นเป็นฐานโดยประมาณ:
| การคำนวณ | ผลลัพธ์ | ความหมาย |
|---|---|---|
| ปันผลคิดเป็นรายปี × ฐานจำนวนหุ้น | $9.122 พันล้าน | เงินสดจ่ายทั้งปีโดยประมาณ |
| ภาระปันผล / ขั้นต่ำ FCF $13.0 พันล้าน | 70.2% | สัดส่วนการจ่ายเงินสดโดยประมาณ |
| ขั้นต่ำ FCF $13.0 พันล้าน / ภาระปันผล | 1.43× | ความสามารถครอบคลุมโดยประมาณ |
| ขั้นต่ำ FCF หักภาระปันผล | $3.878 พันล้าน | ก่อนใช้เงินสดด้านอื่น |
| $2.12 / $91.18 | 2.33% | อัตราผลตอบแทนปันผลเริ่มต้น |
ทั้งหมดเป็นการคำนวณ ไม่ใช่แนวโน้มรายจ่ายปันผลของบริษัท ฐานจำนวนหุ้นเฉลี่ยต่างจากจำนวนหุ้นจริงที่มีสิทธิรับเงินแต่ละงวด เงินคงเหลือต้องรองรับหนี้ ซื้อหุ้นคืน ซื้อกิจการ และภาระผูกพันอื่นด้วย การครอบคลุมปันผลช่วยยืนยันความทนทาน แต่ไม่ยืนยันว่าหุ้นถูก
มูลค่าหุ้น KO: ราคา $91.18 สะท้อนสมมติฐานอะไรแล้ว?
KO ปิดที่ $91.18 วันที่ 27 ตุลาคม ลดลง 1.64% จาก $92.70 ราคาที่ระบุวันที่นี้เป็นข้อมูลตั้งต้นของการคำนวณต่อไป การลดลงไม่ชี้แรงจูงใจตลาดเพียงอย่างเดียว และไม่พิสูจน์ว่านักลงทุนปฏิเสธผลดำเนินงาน ที่มา: ราคาปิดย้อนหลัง
| ตัวชี้วัดมูลค่า | การคำนวณ | ผลลัพธ์ |
|---|---|---|
| P/E จากกำไรปรับเทียบปีปัจจุบันที่ขั้นต่ำแนวโน้ม | $91.18 / $3.33 | 27.4× |
| อัตราผลตอบแทนกำไรปรับเทียบต่อราคา | $3.33 / $91.18 | 3.65% |
| มูลค่าหุ้นรวมโดยประมาณ | $91.18 × 4.303 พันล้าน หุ้น | $392.35 พันล้าน |
| อัตราผลตอบแทน FCF ต่อมูลค่าหุ้นที่ขั้นต่ำแนวโน้ม | $13.0 พันล้าน / $392.35 พันล้าน | 3.31% |
ประมาณการมูลค่าหุ้นใช้จำนวนหุ้นพื้นฐานเฉลี่ย ไม่ใช่จำนวนหุ้นคงค้างจริง ณ ราคาปิด จึงเหมาะกับการประมาณผลตอบแทน อัตราผลตอบแทนกระแสเงินสดอิสระต่อมูลค่าหุ้นไม่ใช่อัตราผลตอบแทนต่อมูลค่ากิจการ ตัวคูณกำไรใช้แนวโน้มปรับปรุงปีปัจจุบัน ไม่ใช่กำไร GAAP ย้อนหลังสิบสองเดือน
ความยั่งยืนของแบรนด์และความต้องการลงทุนของบริษัทแม่ที่ค่อนข้างต่ำอาจรองรับราคาพรีเมียม แต่ระบบผู้บรรจุขวดไม่ได้ลบต้นทุนผลิตและกระจายสินค้าออกจากระบบเศรษฐกิจ เพียงให้พันธมิตรรับต้นทุนจำนวนมากไว้ การเทียบกับ PepsiCo ต้องพิจารณาธุรกิจอาหารและโครงสร้างรวมงบที่ต่างกัน
เมื่อเริ่มจากมูลค่าระดับนี้ การเติบโตต้องชดเชยความเป็นไปได้ที่ตัวคูณในอนาคตลดลง
สถานการณ์ผลตอบแทนสามปี: การเติบโตอาจแพ้มูลค่า
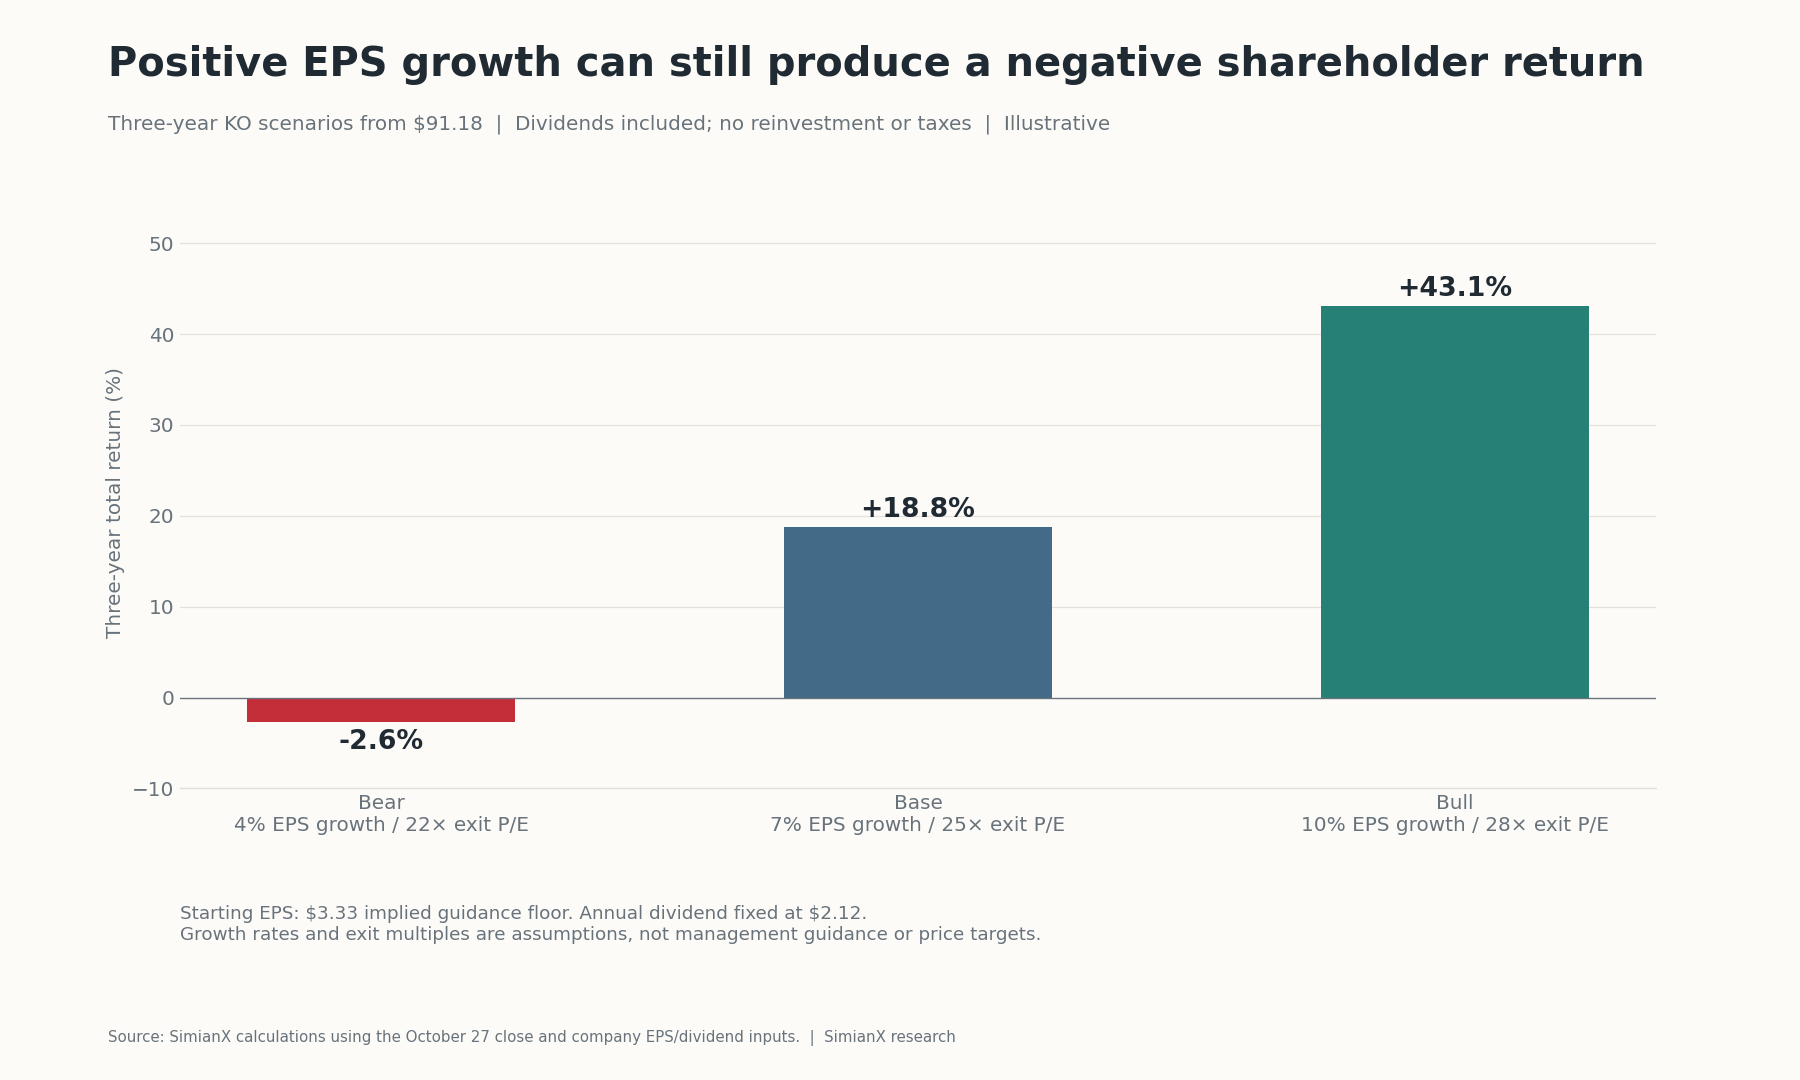
แบบจำลองเริ่มที่ $3.33 ให้กำไรต่อหุ้นเติบโตทบต้นสามปี ใช้ตัวคูณปลายทาง แล้วบวกปันผล $6.36 โดยสมมติจ่ายปีละ $2.12 ไม่มีการนำไปลงทุนซ้ำหรือภาษี ทุกสมมติฐานใช้เป็นตัวอย่าง ไม่ใช่แนวโน้มของฝ่ายบริหาร
| สถานการณ์ | การเติบโตของกำไรต่อหุ้นต่อปี | กำไรต่อหุ้นปีที่สาม | P/E ปลายทาง | มูลค่าหุ้นปลายทาง | ผลตอบแทนรวมปันผล | ผลตอบแทนรวมทบต้นต่อปี |
|---|---|---|---|---|---|---|
| กรณีลบ | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| กรณีฐาน | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| กรณีบวก | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
การคำนวณภายในเก็บกำไรต่อหุ้นก่อนปัดเศษ สูตรคือ ผลตอบแทนรวม = (มูลค่าหุ้นปลายทาง + ปันผลสะสม) / $91.18 − 1 ส่วนการคิดเป็นรายปีใช้รากที่สามของอัตราส่วนมูลค่าทรัพย์สินปลายทางต่อเริ่มต้น
กรณีลบแสดงความเสี่ยงหลัก คือกำไรต่อหุ้นโตได้พร้อมกับผลตอบแทนรวมติดลบ ในกรณีฐาน หากต้องการผลตอบแทนปีละ 8% เป็นเวลาสามปี จะได้ราคาเข้าซื้อประมาณ $86.01 ≈ ($101.98 + $6.36) / 1.08³ โดยแบบคำนวณอย่างง่ายนี้สมมติว่าได้รับเงินทั้งหมดเมื่อสิ้นงวด นี่คือผลการทดสอบความไวต่อสมมติฐาน ไม่ใช่คำแนะนำหรือประมาณการมูลค่าที่แท้จริง
อะไรอาจเปลี่ยนข้อสรุปในไตรมาส 4 และปี 2027?
ติดตามหลักฐานที่หักล้างเหตุผลได้ ไม่ใช่เฉพาะตัวเลขที่ยืนยันมุมมองเดิม
- อุปสงค์: ปริมาณขายอเมริกาเหนือที่เติบโตต่อเนื่องและคู่แข่งที่ดีขึ้นในวงกว้างจะหนุนการตีความว่าผู้บริโภคฟื้นตัว แต่หากลังมาตรฐานอ่อนตัวทั้งที่ส่งมอบแข็งแรง ก็จะลดน้ำหนักข้อสรุปนี้
- เศรษฐศาสตร์ธุรกิจ: ปริมาณที่โตพร้อมความสามารถในการทำกำไรซึ่งตัดผลค่าเงินแล้วลดลง หรือการแปลงเป็นเงินสดอ่อนแอ จะทำให้ข้ออ้างเรื่องการดำเนินงานที่มีกำไรอ่อนลง
- ปฏิทิน: ไตรมาส 4 มีวันรายงานน้อยกว่าไตรมาส 4 ปี 2025 หกวัน การเติบโตของลังมาตรฐานใช้ยอดขายเฉลี่ยรายวัน รายได้กับลังมาตรฐานจึงได้รับผลต่างกัน
- พอร์ตธุรกิจ: บริษัทระบุผลลบจากการซื้อ/ขายกิจการประมาณ 8% ต่อรายได้ปรับเทียบปี 2027 และประมาณ 2% ต่อกำไรต่อหุ้นปรับเทียบ รวมทั้งค่าเงินที่เป็นลบเล็กน้อย ทั้งหมดเป็นปัจจัยพิจารณาเบื้องต้น ไม่ใช่แนวโน้มครบถ้วนปี 2027 รายได้ลดจากการเปลี่ยนขอบเขตรวมงบไม่ได้แปลว่าอุปสงค์เครื่องดื่มลดโดยอัตโนมัติ
- เงินลงทุนและภาษี: การตลาด บรรจุภัณฑ์ และต้นทุนวัตถุดิบอาจดูดซับประโยชน์จากปริมาณขาย ข้อพิพาทกับ IRS ยังเป็นความเสี่ยงแยกต่างหาก เงินที่จ่ายไปแล้วไม่ควรถือว่าแก้ข้อพิพาททุกปีถัดมาได้ ตรวจสอบ เอกสารรายไตรมาสล่าสุด ก่อนปรับมุมมองเงินสดหรือภาษี
ที่มาของปฏิทินและปัจจัยปี 2027: ข้อมูลแนวโน้มในประกาศไตรมาส 3 ควรทบทวนหน้านี้หลังรายงานทั้งปี ความคืบหน้าภาษีที่มีนัยสำคัญ หรือราคาหุ้นเปลี่ยนมาก
คำถามที่พบบ่อย
Coca-Cola มีผลประกอบการไตรมาส 3 ปี 2026 เท่าใด?
รายได้อยู่ที่ $13.380 พันล้าน กำไรต่อหุ้นปรับลด GAAP $0.93 และกำไรต่อหุ้นปรับเทียบ $0.91 ปริมาณลังมาตรฐานทั่วโลกโต 5% และรายได้ออร์แกนิกโต 7% โดยกำไรต่อหุ้นปรับเทียบและรายได้ออร์แกนิกเป็นตัวชี้วัดที่ไม่ใช่ GAAP
ปริมาณขายโต 5% พิสูจน์ว่าผู้บริโภคฟื้นตัวหรือไม่?
ไม่ ปริมาณขายอเมริกาเหนือทรงตัว ส่วนผสมรายภูมิภาคต่างกัน และการดำเนินงานของบริษัทสามารถเพิ่มยอดขายได้โดยกำลังซื้อครัวเรือนไม่ได้เพิ่มทั่วถึง ต้องมีข้อมูลหมวดสินค้าและตัวชี้วัดการบริโภคอิสระเพื่อสนับสนุนคำกล่าวนั้น
ทำไมยอดขายหัวเชื้อโตเร็วกว่าลังมาตรฐาน?
ฝ่ายบริหารระบุว่าส่วนต่าง 2 จุดในไตรมาส 3 มาจากจังหวะส่งมอบ คำสั่งซื้อหัวเชื้อของผู้บรรจุขวดและการขายเครื่องดื่มสำเร็จรูปเกิดตามเวลาต่างกัน ส่วนต่างชั่วคราวอาจกลับทิศได้โดยอุปสงค์พื้นฐานไม่เปลี่ยนตาม
แนวโน้มกำไรต่อหุ้น Coca-Cola ปี 2026 เป็นอย่างไร?
บริษัทคาดว่ากำไรต่อหุ้นปรับเทียบโตอย่างน้อย 11% จาก $3.00 ในปี 2025 จึงคำนวณขั้นต่ำได้ใกล้ $3.33 เป็นตัวเลขปรับปรุงของปีปัจจุบัน ไม่ใช่คำพยากรณ์ปี 2027 หรือผลที่รับประกัน
กระแสเงินสดอิสระรองรับปันผล Coca-Cola หรือไม่?
ขั้นต่ำ FCF $13.0 พันล้านสูงกว่าภาระปันผลรายปีโดยประมาณ $9.122 พันล้าน คิดเป็นความครอบคลุมประมาณ 1.43 เท่า การประมาณใช้หุ้นพื้นฐานเฉลี่ยไตรมาส 3 การจ่ายจริงและความต้องการเงินสดอื่นอาจต่างออกไป
หุ้น KO ถูกหรือไม่ที่ $91.18?
ราคาวันที่อ้างอิงคิดเป็นประมาณ 27.4 เท่าของกำไรต่อหุ้นปรับเทียบขั้นต่ำที่คำนวณได้ และอัตราผลตอบแทน FCF ต่อมูลค่าหุ้น 3.31% ราคาจะให้ผลตอบแทนพอหรือไม่ขึ้นอยู่กับการเติบโต การจ่ายคืนผู้ถือหุ้น และตัวคูณที่นักลงทุนยอมจ่ายในอนาคต
Coca-Cola มีแนวโน้มครบถ้วนสำหรับปี 2027 แล้วหรือยัง?
ประกาศไตรมาส 3 ให้เพียงปัจจัยค่าเงินและพอร์ตเบื้องต้น พร้อมระบุว่าจะให้แนวโน้มครบถ้วนเมื่อรายงานไตรมาส 4 ผลลบจากการเปลี่ยนขอบเขตรวมงบไม่ควรถูกตีความเป็นประมาณการปริมาณเครื่องดื่มที่ผู้บริโภคต้องการ
นำหลักฐานมาใช้งาน
มุมมองต่อธุรกิจแข็งแรงขึ้น ปริมาณขายเติบโต พอร์ตปรับตัว และผู้บริหารเพิ่มขั้นต่ำกำไรกับกระแสเงินสด แต่สมมติฐานการฟื้นตัวในวงกว้างยังไม่ครบ เพราะอุปสงค์และส่วนผสมรายภูมิภาคแตกต่างกัน มุมมองลงทุนอ่อนไหวต่อราคา เพราะตัวคูณพรีเมียมอาจหักล้างความก้าวหน้าของการดำเนินงานหลายปี
ใช้ เครื่องมือวิเคราะห์หุ้นของ SimianX เปรียบเทียบสมมติฐานที่แข่งขันกันกับเอกสารใหม่ แยกลังมาตรฐาน จังหวะส่งมอบ กำไรที่ตัดผลค่าเงิน และกระแสเงินสดออกจากกัน แล้วคำนวณมูลค่าใหม่ด้วยราคาที่ซื้อขายได้จริง
บทความที่เกี่ยวข้อง
- ผลประกอบการ P&G รายไตรมาส: ทำไมหุ้น PG พุ่ง 5.6% ขณะหุ้น AI ร่วง
- วอลมาร์ทและทาร์เก็ต 2026: ถอดสัญญาณความเครียดผู้บริโภค US
แหล่งอ้างอิง
- Coca-Cola — ประกาศผลประกอบการไตรมาส 3 ปี 2026
- Coca-Cola — งบการเงินที่ยื่นและการกระทบยอดแนวโน้ม
- Coca-Cola — ผลไตรมาส 1 ปี 2026
- Coca-Cola — ผลไตรมาส 2 ปี 2026
- Coca-Cola — ผลทั้งปี 2025 และการปรับกระแสเงินสด fairlife
- Coca-Cola — ระบบบรรจุขวด
- Coca-Cola — ประกาศปันผลเดือนตุลาคม 2026
- Coca-Cola — เอกสาร SEC รายไตรมาสและข้อมูลภาษี
- Stock Analysis — ราคาปิด KO ย้อนหลัง
- BEA — รายได้และรายจ่ายส่วนบุคคล
- U.S. Census Bureau — ข้อมูลการค้าปลีก


