
 โดย Muke
Caterpillar หลัง Q3 2026: ยอดคำสั่งซื้อคงค้างสูงสุดเป็นประวัติการณ์ ราคาร่วง 41% และคณิตศาสตร์ของ Q4
คำตอบสั้น ๆ: หุ้น Caterpillar ร่วงเพราะรายงาน Q3 2026 ไม่ได้ปรับเพิ่มแนวโน้มในระดับที่ตลาดต้องการ ยอดขายเพิ่มขึ้น 17% เป็น $20.7 พันล้าน และยอดคำสั่งซื้อคงค้างทำสถิติใหม่ที่ $78.1 พันล้าน แต่ผู้บริหารยังคงคาดการเติบโตทั้งปีไว้ที่ "ระดับ 10% กลาง ๆ ถึงปลาย ๆ" และให้ประมาณการ Q4 ว่าเติบโตเพียง "ปานกลาง" ขณะที่เงินคืนภาษีศุลกากรคิดเป็นราว $0.21 ของ EPS ที่ปรับปรุงแล้ว $7.20 หุ้น CAT ปิดที่ $647.39 ในวันที่ 29 ตุลาคม (−9.25%) และ $622.75 ในวันที่ 30 ตุลาคม ซึ่งต่ำกว่าจุดสูงสุดของราคาปิดเมื่อวันที่ 30 มิถุนายนที่ $1,064.90 อยู่ 41.5%
พาดหัว "ยอดขายเพิ่ม 17% หุ้นร่วง 9%" ทำให้ปฏิกิริยาของตลาดดูไร้เหตุผล แต่จะดูมีเหตุผลขึ้นเมื่อเพิ่มข้อเท็จจริงสามข้อที่พาดหัวไม่ได้บอก ข้อแรก หุ้นสูญเสียมูลค่าไปแล้วหนึ่งในสามก่อนประกาศงบ ข้อสอง การจะเติบโตทั้งปี 18% ตามที่นักวิเคราะห์ต้องการนั้น ต้องมีรายได้ Q4 ราว $21.1 พันล้าน แต่ถ้อยคำของผู้บริหารชี้ไปที่ตัวเลขต่ำกว่านั้น ข้อสาม ส่วนที่ EPS สูงกว่าคาดนั้นน้อยกว่าเงินคืนภาษีศุลกากรที่รวมอยู่ในตัวเลขนั้น
ข้อมูลอ้างอิงชุดนี้รวบรวมประวัติราคา ปฏิกิริยาในวันประกาศงบทุกครั้งตั้งแต่ปี 2019 คณิตศาสตร์ของ Q4 ขั้นบันไดของยอดคำสั่งซื้อคงค้าง และมูลค่าหุ้นที่ระดับ $622.75 ตัวเลขที่บริษัทรายงานมาจากเอกสารประกาศผลประกอบการ Q3 สไลด์นำเสนอ และการประชุมนักวิเคราะห์ของ Caterpillar ส่วนตัวเลขที่เราคำนวณเองจะระบุไว้ชัดเจน ข้อมูล ณ ราคาปิดวันที่ 30 ตุลาคม 2026
หุ้น Caterpillar ร่วงลงมาแค่ไหน?
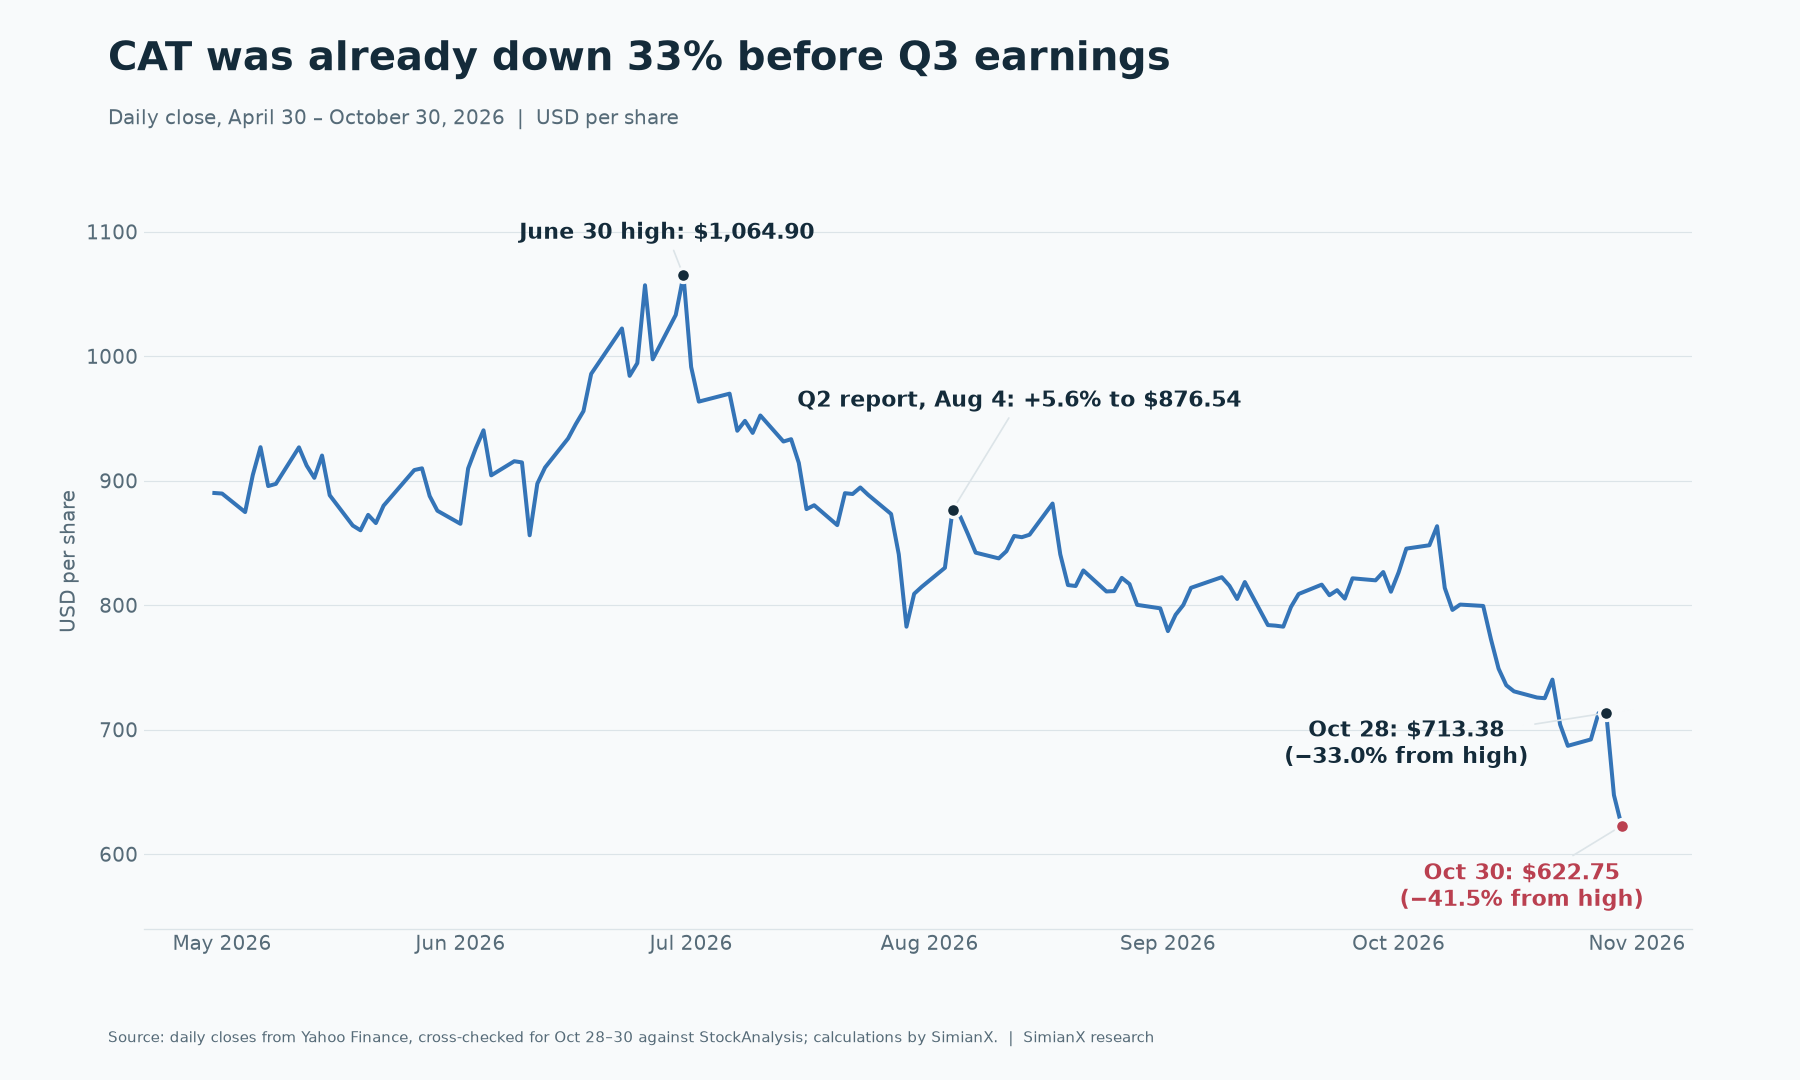
การร่วงสองวันหลังประกาศงบเป็นช่วงสุดท้ายของขาลงที่เริ่มต้นเมื่อสี่เดือนก่อน
| วันที่ | ราคาปิด | การเปลี่ยนแปลง | เทียบจุดสูงสุด 30 มิถุนายน |
|---|---|---|---|
| 30 มิถุนายน 2026 | $1,064.90 | ราคาปิดสูงสุดในช่วงนี้ | 0.0% |
| 4 สิงหาคม 2026 (ประกาศงบ Q2) | $876.54 | +5.60% ในวันนั้น | −17.7% |
| 28 ตุลาคม 2026 | $713.38 | ราคาปิดสุดท้ายก่อนงบ Q3 | −33.0% |
| 29 ตุลาคม 2026 (ประกาศงบ Q3) | $647.39 | −9.25% ในวันนั้น | −39.2% |
| 30 ตุลาคม 2026 | $622.75 | −3.81% ในวันนั้น | −41.5% |
การเทียบกับหุ้นที่คล้ายกันช่วยแยกว่าส่วนใดเป็นเรื่องเฉพาะของ Caterpillar และส่วนใดไม่ใช่
| หุ้น | 30 มิ.ย. ถึง 28 ต.ค. | 28 ต.ค. ถึง 30 ต.ค. | 30 มิ.ย. ถึง 30 ต.ค. |
|---|---|---|---|
| Caterpillar (CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova (GEV) | −25.3% | −2.3% | −27.0% |
| Cummins (CMI) | −25.5% | −5.9% | −29.9% |
| Deere (DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF (SPY) | +3.4% | −2.1% | +1.2% |
ตารางนี้สะท้อนสองเรื่องที่ต่างกัน ตั้งแต่เดือนมิถุนายนถึงปลายเดือนตุลาคม หุ้นที่เกี่ยวข้องกับการผลิตไฟฟ้ามากที่สุดร่วงลงพร้อมกันขณะที่ตลาดโดยรวมปรับขึ้น ดังนั้นการร่วงส่วนใหญ่ในช่วงนี้จึงเป็นเรื่องของธีมพลังงานสำหรับ AI มากกว่าจะเป็นเรื่องของ Caterpillar เพียงลำพัง นี่เป็นการอนุมานของเรา ข้อมูลราคาไม่ได้พิสูจน์สาเหตุ ส่วนสองวันหลังประกาศงบนั้นต่างออกไป CAT ร่วงหนักกว่า GE Vernova และ Cummins มาก ขณะที่ Deere ปรับขึ้น การเคลื่อนไหวส่วนนี้จึงเกี่ยวกับรายงานของ Caterpillar เองเป็นหลัก ทั้งนี้ วันที่ 30 ตุลาคมยังเป็นวันที่ตลาดทั้งตลาดอ่อนตัว โดย SPY ลดลงราว 1.8% การร่วง 3.81% ของวันนั้นจึงไม่ได้มาจากปัจจัยเฉพาะของบริษัททั้งหมด
ปฏิกิริยาหุ้น Caterpillar ในวันประกาศงบทุกครั้งตั้งแต่ปี 2019
การเคลื่อนไหวเมื่อวันที่ 29 ตุลาคมเป็นการร่วงในวันประกาศงบที่มากที่สุดในบรรดารายงานรายไตรมาส 31 ครั้งที่เราวัดตั้งแต่เดือนเมษายน 2019 สถิติเดิมคือ −7.02% ในเดือนเมษายน 2024
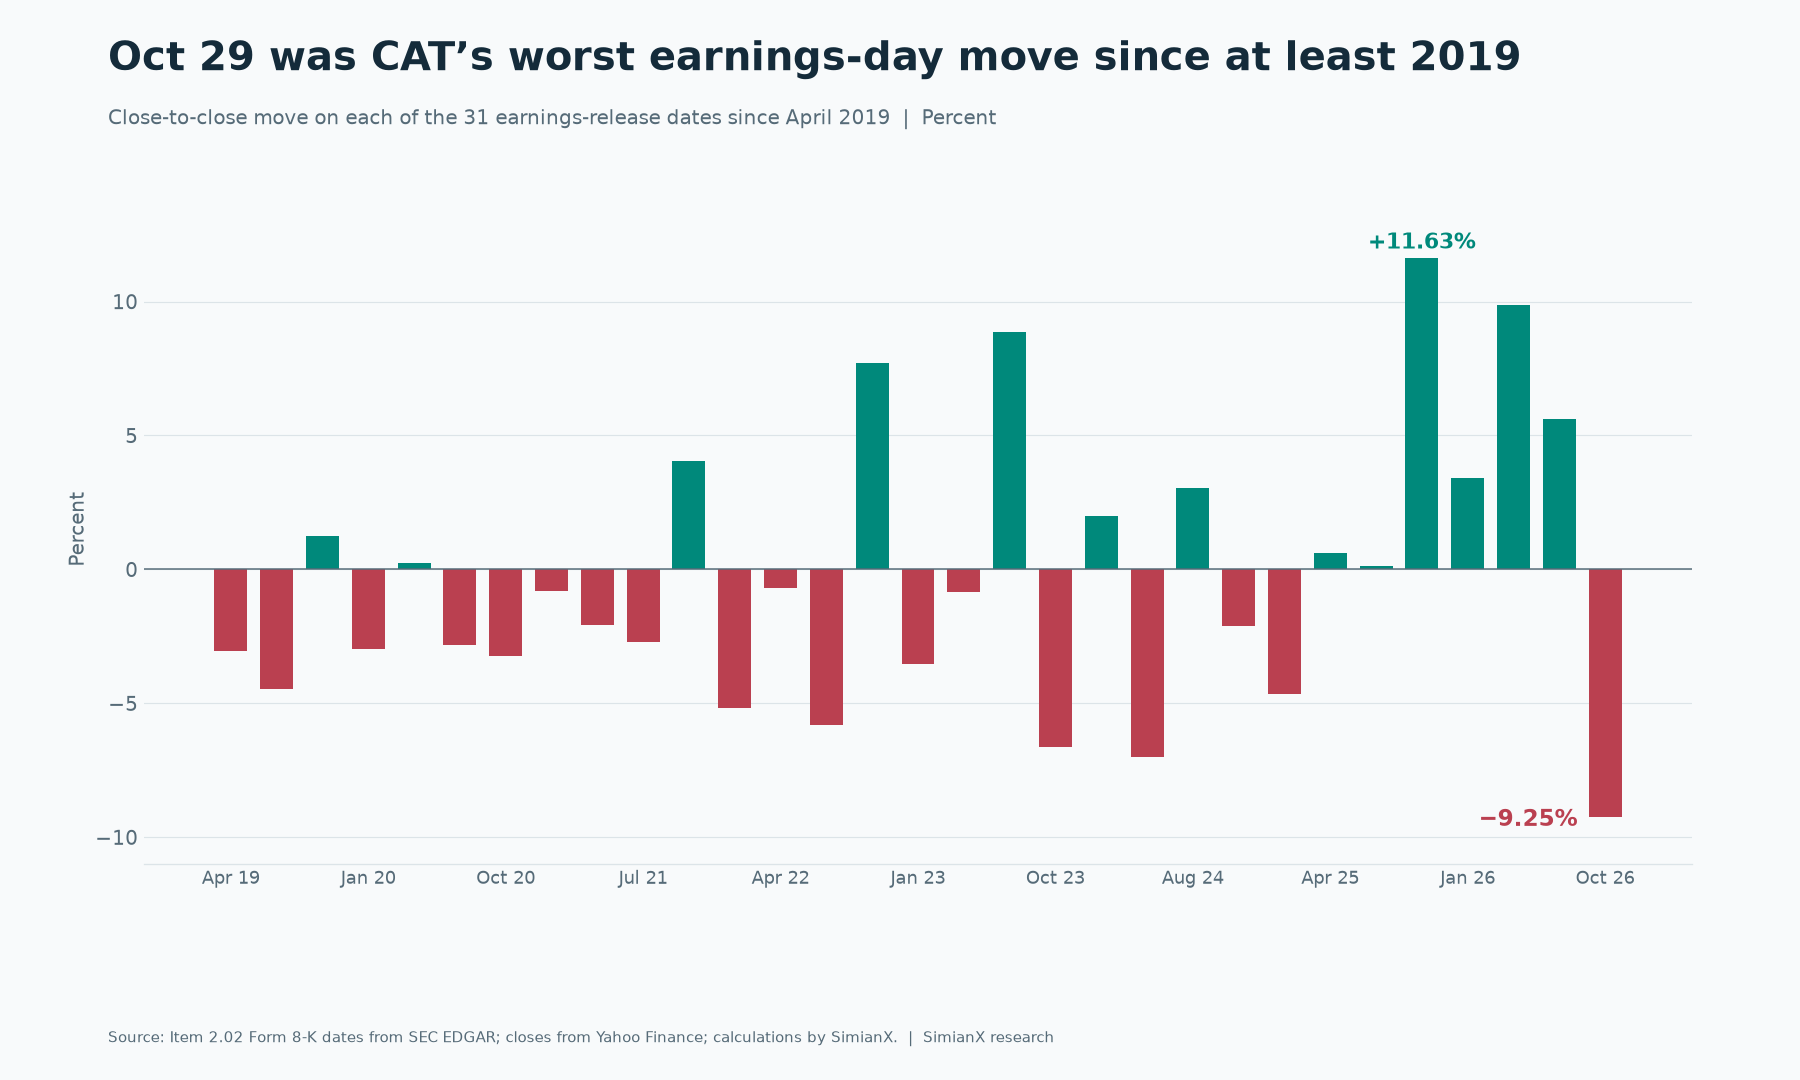
| วันที่ประกาศงบ | ราคาปิดก่อนหน้า | ราคาปิด | การเปลี่ยนแปลง |
|---|---|---|---|
| 29 ต.ค. 2026 | $713.38 | $647.39 | −9.25% |
| 4 ส.ค. 2026 | $830.03 | $876.54 | +5.60% |
| 30 เม.ย. 2026 | $810.05 | $890.11 | +9.88% |
| 29 ม.ค. 2026 | $643.28 | $665.24 | +3.41% |
| 29 ต.ค. 2025 | $524.47 | $585.49 | +11.63% |
| 5 ส.ค. 2025 | $433.70 | $434.23 | +0.12% |
| 30 เม.ย. 2025 | $307.40 | $309.27 | +0.61% |
| 30 ม.ค. 2025 | $393.23 | $374.98 | −4.64% |
| 30 ต.ค. 2024 | $387.51 | $379.24 | −2.13% |
จากรายงานทั้ง 31 ครั้ง หุ้นลดลง 18 ครั้งและเพิ่มขึ้น 13 ครั้ง โดยมีการเคลื่อนไหวสัมบูรณ์เฉลี่ยราว 4.1% ก่อนวันที่ 29 ตุลาคม หุ้นปรับขึ้นในวันประกาศงบหกครั้งติดต่อกัน และการปรับขึ้นเหล่านั้นพาราคาจาก $307 ไปสูงสุดถึง $1,065 ตลาดที่คุ้นเคยกับตัวเลขที่ดีกว่าคาดมาก ๆ ย่อมมีปฏิกิริยาต่างออกไปเมื่อเจอตัวเลขที่ดีกว่าคาดเพียงเล็กน้อย
วันที่นำมาจากเอกสาร Form 8-K หัวข้อ Item 2.02 ใน SEC EDGAR และเราไม่นับเอกสารลงวันที่ 11 ตุลาคม 2024 หนึ่งฉบับซึ่งอยู่นอกปฏิทินการประกาศงบรายไตรมาส Caterpillar ประกาศผลประกอบการก่อนตลาดสหรัฐฯ เปิด ราคาปิดของวันเดียวกันจึงสะท้อนปฏิกิริยาของตลาด
Caterpillar รายงานอะไรใน Q3 2026?
| ตัวชี้วัด | Q3 2026 | Q3 2025 | การเปลี่ยนแปลง |
|---|---|---|---|
| ยอดขายและรายได้ | $20.682B | $17.638B | +17% |
| กำไรจากการดำเนินงาน | $4.214B | $3.052B | +38% |
| อัตรากำไรจากการดำเนินงาน | 20.4% | 17.3% | +3.1 จุด |
| อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้ว | 20.6% | 17.5% | +3.1 จุด |
| กำไรต่อหุ้น | $7.13 | $4.88 | +46% |
| กำไรต่อหุ้นที่ปรับปรุงแล้ว | $7.20 | $4.95 | +45% |
| กระแสเงินสดอิสระของ MP&E | $3.8B | $3.2B | +19% |
| ยอดคำสั่งซื้อคงค้าง | $78.1B | $39.9B | +96% |
รายได้ที่เพิ่มขึ้นมาจากปริมาณขายที่สูงขึ้น $2.2 พันล้าน และการปรับราคาที่เป็นผลบวก $663 ล้านเป็นหลัก MP&E ย่อมาจาก Machinery, Power & Energy คือธุรกิจอุตสาหกรรมโดยไม่รวมธุรกิจการเงิน
| กลุ่มธุรกิจ | ยอดขาย | การเติบโต | กำไรของกลุ่ม | อัตรากำไร | อัตรากำไรใน Q3 2025 |
|---|---|---|---|---|---|
| Power & Energy | $8.784B | +18% | $2.143B | 24.4% | 21.9% |
| Construction Industries | $7.983B | +18% | $1.831B | 22.9% | 20.4% |
| Resource Industries | $4.615B | +15% | $622M | 13.5% | 13.6% |
Power Generation คือสายธุรกิจที่แข็งแกร่งที่สุดในกลุ่มที่ใหญ่ที่สุด ยอดขายภายนอกเพิ่มขึ้น 30% เป็น $3.421 พันล้าน โดยมีกังหันและเครื่องยนต์ลูกสูบขนาดใหญ่เป็นตัวขับเคลื่อน ซึ่งส่วนใหญ่ใช้ในดาต้าเซ็นเตอร์ ส่วนน้ำมันและก๊าซเพิ่มขึ้น 13% และอุตสาหกรรมเพิ่มขึ้น 4%
อเมริกาเหนือเป็นแหล่งการเติบโตส่วนใหญ่ โดยรายได้เพิ่มขึ้น 24% เป็น $12.017 พันล้าน เอเชียแปซิฟิกเป็นภูมิภาคเดียวที่หดตัว โดยลดลง 2%
ทำไมหุ้น CAT ร่วงหลังผลประกอบการแข็งแกร่ง?
Reuters ให้ภาพช่องว่างของความคาดหวังได้ชัดที่สุด นักวิเคราะห์ต้องการการเติบโตทั้งปีราว 18% ค่าฉันทามติ EPS ที่ปรับปรุงแล้วของ LSEG อยู่ที่ $7.08 และ J.P. Morgan ระบุว่าความคาดหวังฝั่งกระทิงต่อยอดคำสั่งซื้อคงค้างคือ $80 พันล้าน เมื่อเทียบกับแต่ละข้อนี้ รายงานถือว่าใช้ได้แต่ยังไม่พอ
คณิตศาสตร์ของ Q4: การเติบโต 18% ต้องใช้อะไร
นี่คือส่วนที่บทสรุปหลังประกาศงบส่วนใหญ่ข้ามไป ยอดขายและรายได้ปี 2025 ของ Caterpillar อยู่ที่ $67.589 พันล้าน และเก้าเดือนแรกของปี 2026 ทำได้ $58.640 พันล้าน ส่วน Q4 2025 อยู่ที่ $19.133 พันล้าน ตัวเลขทั้งสามนี้กำหนดว่าประมาณการสื่อถึงอะไร ตารางด้านล่างเป็นการคำนวณของเรา ไม่ใช่ประมาณการของบริษัท
| การเติบโต Q4 2026 เทียบ Q4 2025 | รายได้ Q4 โดยนัย | การเปลี่ยนแปลงจาก Q3 2026 | การเติบโตทั้งปีโดยนัย |
|---|---|---|---|
| +3% | $19.71B | −4.7% | +15.9% |
| +5% | $20.09B | −2.9% | +16.5% |
| +8% | $20.66B | −0.1% | +17.3% |
| +10% | $21.05B | +1.8% | +17.9% |
| +10.4% (จำเป็นเพื่อให้ได้ 18%) | $21.12B | +2.1% | +18.0% |
ผู้บริหารให้ประมาณการยอดขาย Q4 ว่าเติบโต "ปานกลาง" ตัวเลข 18% ที่นักวิเคราะห์ต้องการจึงอยู่ที่ขอบบนหรือเกินกว่าที่คำนี้ดูจะครอบคลุม นักวิเคราะห์คนหนึ่งในการประชุมก็ซักประเด็นเดียวกัน โดยกล่าวว่าแม้จะบวกแรงกดดันจากสินค้าคงคลังของดีลเลอร์กลับเข้าไปแล้ว ประมาณการก็ยังสื่อว่ารายได้ "แทบไม่เพิ่มจากไตรมาสก่อน" เพื่อการเปรียบเทียบ รายได้ Q4 สูงกว่า Q3 ในทุกปีตลอดห้าปีที่ผ่านมา ตามเอกสารที่ Caterpillar ยื่นต่อ SEC
| ปี | รายได้ Q3 | รายได้ Q4 | Q3 ไป Q4 |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +11.3% |
| 2022 | $14.994B | $16.597B | +10.7% |
| 2023 | $16.810B | $17.070B | +1.5% |
| 2024 | $16.106B | $16.215B | +0.7% |
| 2025 | $17.638B | $19.133B | +8.5% |
ผู้บริหารให้เหตุผลสามข้อที่ Q4 อ่อนลง:
- ฐานเปรียบเทียบสูง Q4 2025 เป็นไตรมาสที่แข็งแกร่ง
- ดีลเลอร์ลดสต๊อก คาดว่าดีลเลอร์กลุ่มก่อสร้างจะลดสินค้าคงคลังราว $1.6 พันล้าน เทียบกับ $600 ล้านเมื่อปีก่อน คิดเป็นแรงกดดันต่อปริมาณขายราว $1 พันล้าน และคาดว่ายอดขายกลุ่ม Construction Industries จะทรงตัว
- กำลังการผลิต การเติบโตของ Power & Energy "เดินตามกำลังการผลิต" คำสั่งซื้อที่แข็งแกร่งจึงไม่อาจส่งมอบให้เร็วขึ้นได้ง่าย ๆ
ผู้บริหารยังไม่พูดถึงปี 2027 โดยบอกว่าจะหารือเรื่องนี้ในเดือนมกราคม นักลงทุนจึงจบการประชุมไปพร้อมกับ Q4 ที่อ่อนลงและไม่มีตัวเลขใหม่สำหรับปีหน้า
เงินคืนภาษีศุลกากรช่วยกำไรมากแค่ไหน?
สไลด์ของบริษัทเองระบุว่าผลของเงินคืนภาษีศุลกากร IEEPA (International Emergency Economic Powers Act หรือกฎหมายอำนาจเศรษฐกิจในภาวะฉุกเฉินระหว่างประเทศ) อยู่ที่ราว $0.21 ต่อหุ้น ใน Q3 จากกำไรจากการดำเนินงาน $128 ล้าน EPS ที่ปรับปรุงแล้วไม่ได้หักรายการนี้ออก เพราะการปรับปรุงครอบคลุมเฉพาะค่าใช้จ่ายในการปรับโครงสร้าง
| มาตรวัด EPS | Q3 2026 | เทียบกับ $7.08 (LSEG) | เทียบกับ $7.03 (S&P) |
|---|---|---|---|
| EPS ที่ปรับปรุงแล้วตามที่รายงาน | $7.20 | +$0.12 | +$0.17 |
| ไม่รวมเงินคืนราว $0.21 | ราว $6.99 | −$0.09 | −$0.04 |
ตัวเลขของ S&P เป็นไปตามที่ StockStory อ้างอิง เราไม่อาจบอกได้ว่ามีนักวิเคราะห์กี่รายที่รวมเงินคืนไว้ในประมาณการ แถวที่สองจึงแสดงความอ่อนไหวเท่านั้น ไม่ได้พิสูจน์ว่าตัวเลขต่ำกว่าคาดจริง
Q2 เล่าเรื่องเดียวกันในขนาดที่ใหญ่กว่า ไตรมาสนั้นมีเงินคืน $392 ล้าน คิดเป็นราว $0.65 ต่อหุ้นตามการประมาณของเรา (อัตราภาษี 23% และจำนวนหุ้นปรับลดราว 463 ล้านหุ้น) EPS ที่ปรับปรุงแล้วลดจาก $8.17 ใน Q2 เป็น $7.20 ใน Q3 หากไม่รวมเงินคืน การลดลงจะเป็นจากราว $7.52 เป็นราว $6.99
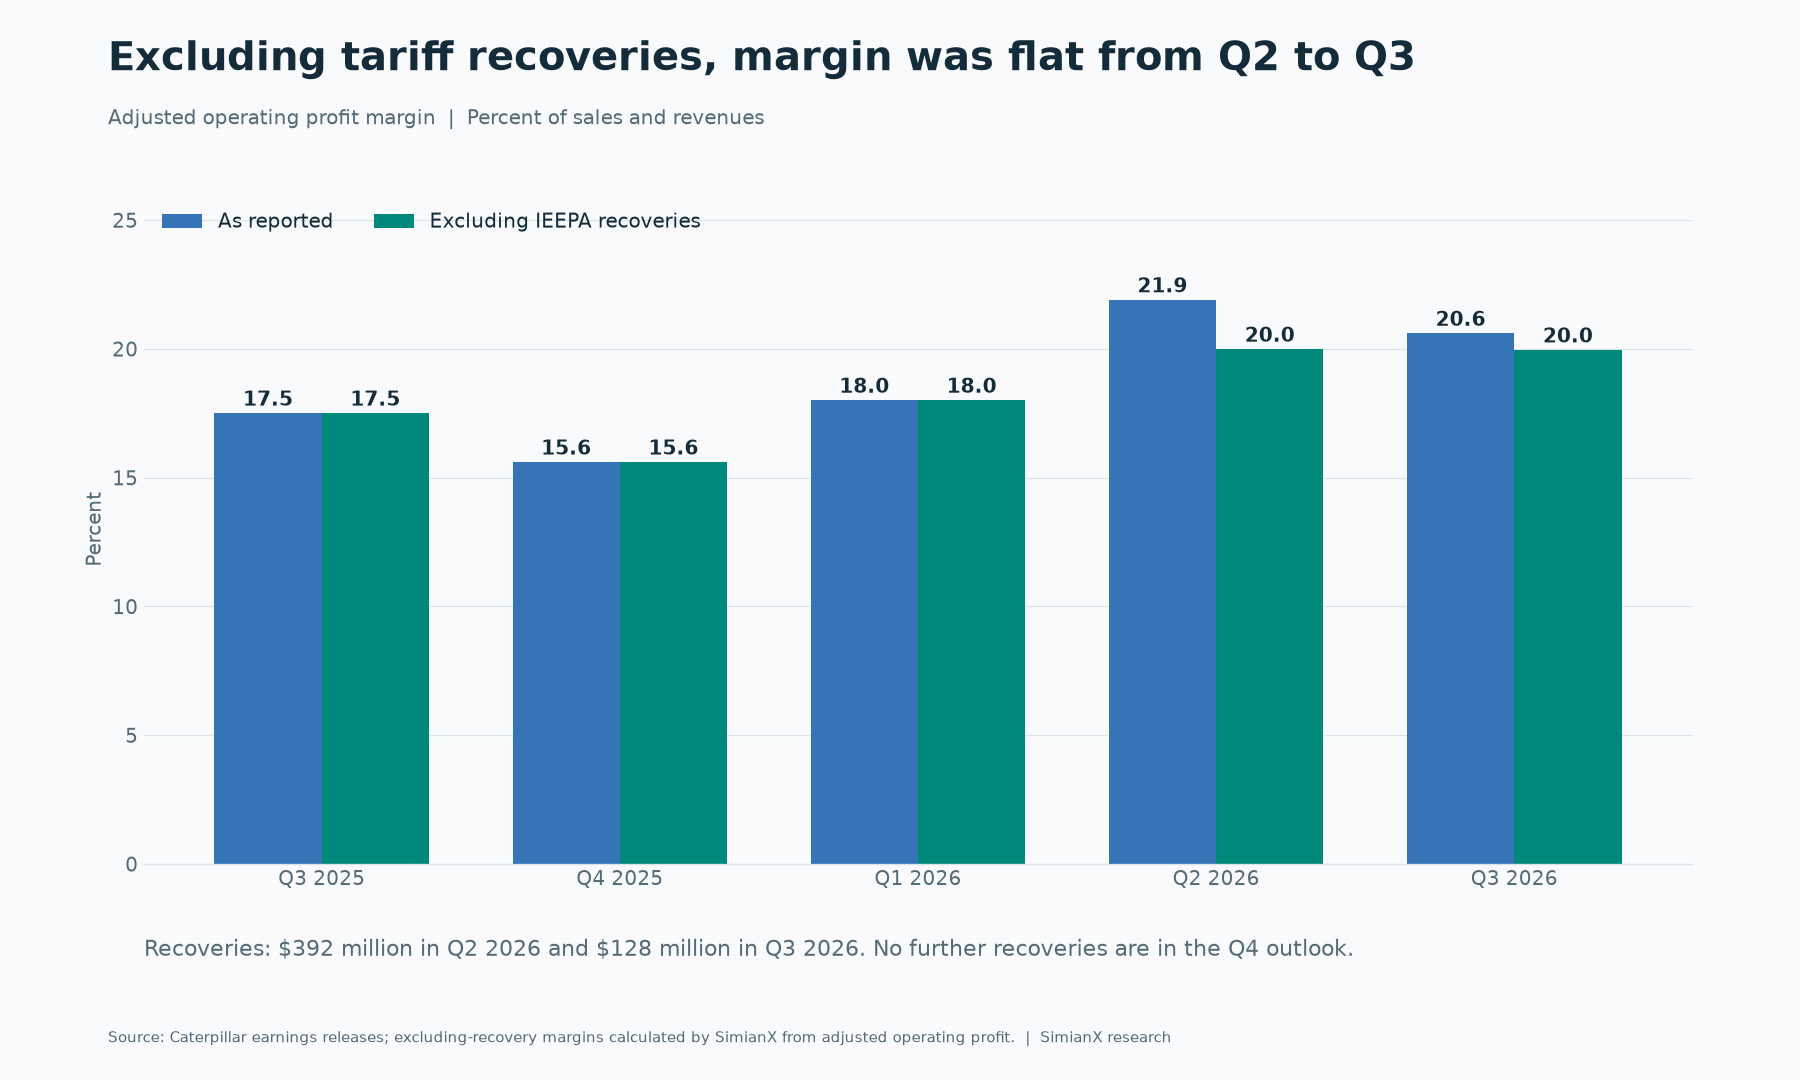
| ไตรมาส | กำไรจากการดำเนินงานที่ปรับปรุงแล้ว | เงินคืน | อัตรากำไรตามที่รายงาน | อัตรากำไรไม่รวมเงินคืน |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | 21.9% | 20.0% |
| Q3 2026 | $4.255B | $128M | 20.6% | 20.0% |
การปรับตัวดีขึ้นเมื่อเทียบปีต่อปีเกิดขึ้นจริงแม้ไม่รวมเงินคืน คือ 20.0% เทียบกับ 17.5% และไม่ได้มาจากภาษีศุลกากรที่ลดลงด้วย เพราะต้นทุนภาษีศุลกากร Q3 ราว $600 ล้านทรงตัวจากปีก่อน หากต้องการดูว่าเงินคืนเหล่านี้ปรากฏในบริษัทอื่นอย่างไร ดูตารางติดตามเงินคืนภาษีศุลกากร IEEPAของเรา
ปัญหาข้างหน้าคือเงินคืนจะหยุดลงแต่ภาษีศุลกากรไม่หยุด ปีนี้มีเงินคืนรวมราว $520 ล้านแล้ว และแนวโน้มไม่ได้รวมเงินคืนใน Q4 ไว้เลย ขณะที่มีต้นทุนภาษีศุลกากร Q4 ราว $600 ล้าน และราว $2.2 พันล้านทั้งปี หากไม่รวมเงินคืน ผู้บริหารคาดว่าอัตรากำไรที่ปรับปรุงแล้วทั้งปีจะอยู่ "ใกล้ขอบล่าง" ของช่วงเป้าหมาย ช่วงเป้าหมายจากงาน Investor Day คือ 18–22% ที่รายได้ $72 พันล้าน และ 21–25% ที่รายได้ $100 พันล้าน ขอบล่างจึงสูงขึ้นเมื่อยอดขายเติบโต ในการประชุม ผู้บริหารกล่าวว่าคาดว่าจะ "เริ่มตะกายขึ้นจากขอบล่าง" ของช่วงนี้เมื่อก้าวต่อไป โดยจะให้รายละเอียดเรื่องปี 2027 เพิ่มเติมในภายหลัง
ยอดคำสั่งซื้อคงค้าง $78.1 พันล้านดีอย่างที่เห็นหรือไม่?
ยอดคำสั่งซื้อคงค้างเพิ่มขึ้นเกือบเท่าตัวในหนึ่งปี แต่ก็เติบโตช้ากว่าสามไตรมาสก่อนหน้า และสัดส่วนที่อยู่ไกลออกไปในอนาคตก็มากขึ้น
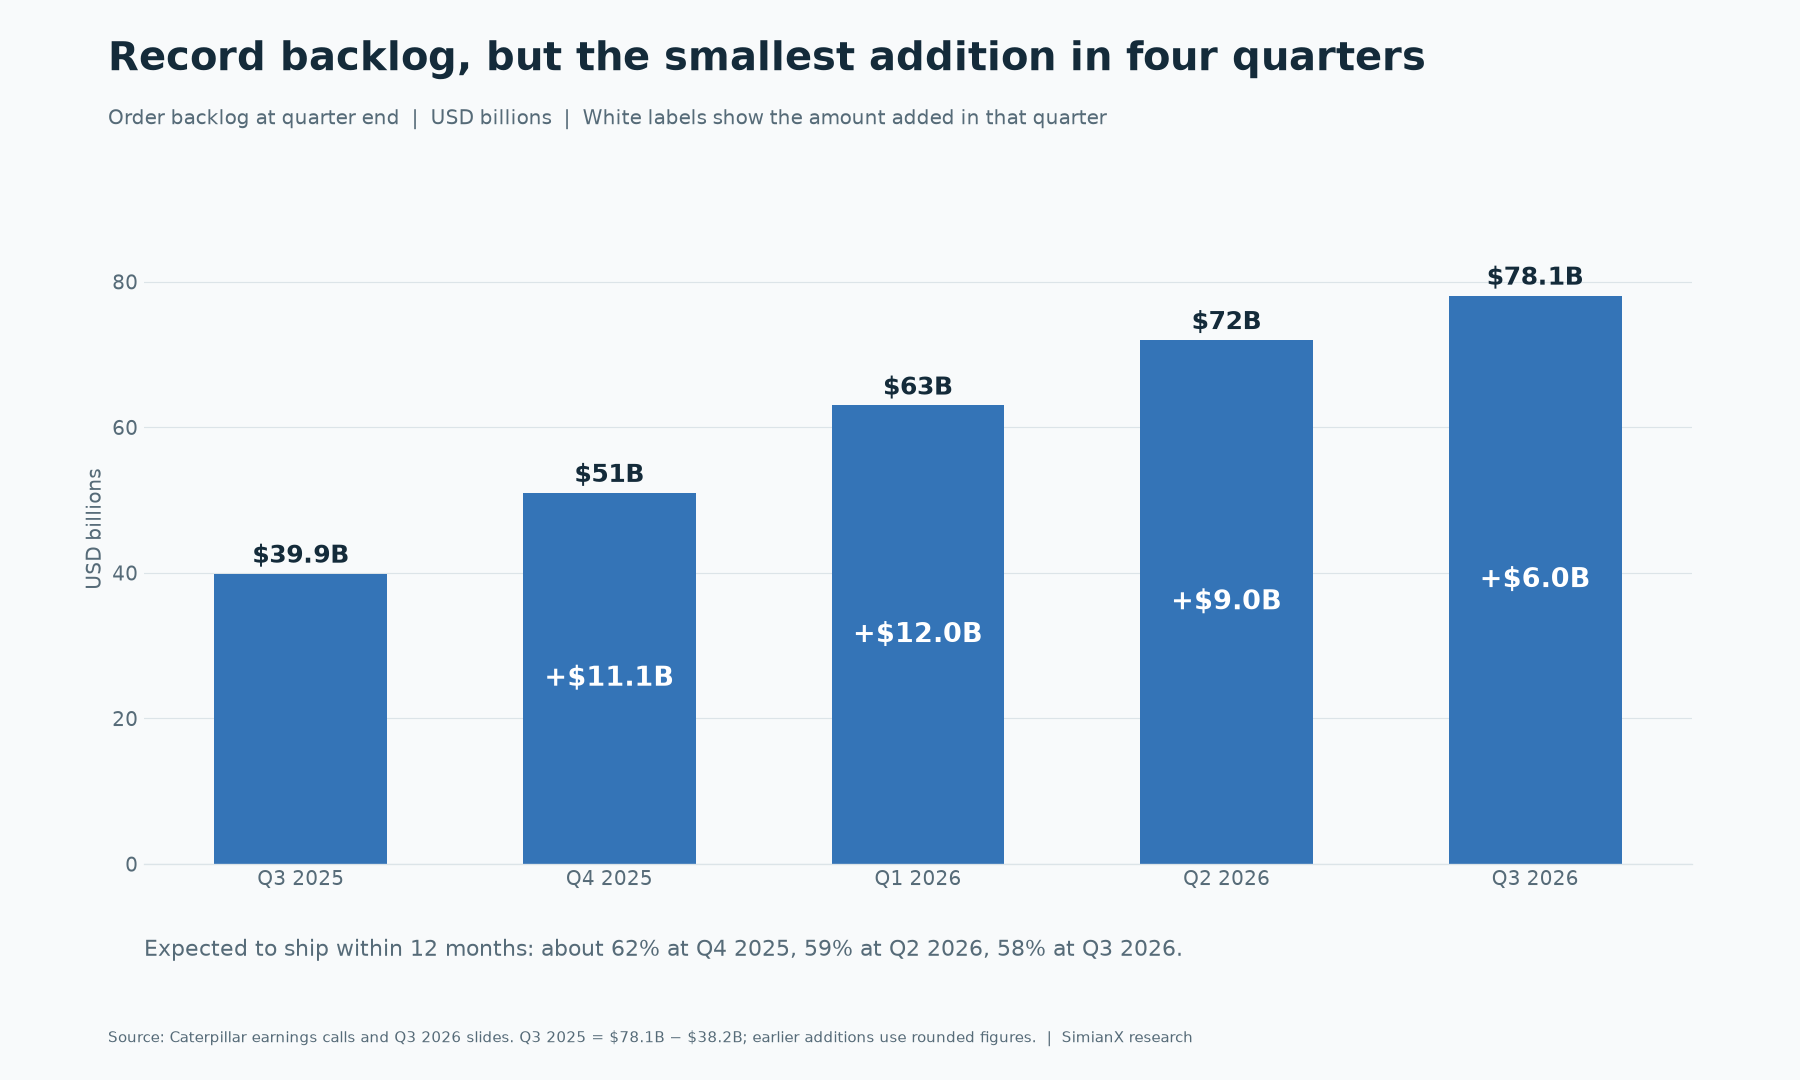
| สิ้นไตรมาส | ยอดคำสั่งซื้อคงค้าง | เพิ่มในไตรมาส | สัดส่วนที่คาดว่าจะส่งมอบภายใน 12 เดือน |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | ราว +$11B | ราว 62% |
| Q1 2026 | $63B | ราว +$12B | — |
| Q2 2026 | $72B | ราว +$9B | 59% |
| Q3 2026 | $78.1B | +$6.0B | 58% |
ที่สัดส่วน 58% ราว $45 พันล้านน่าจะส่งมอบภายในหนึ่งปี และราว $33 พันล้านหลังจากนั้น (การคำนวณของเรา) ผู้บริหารระบุว่าคำสั่งซื้อเครื่องยนต์ลูกสูบขนาดใหญ่ยาวไปถึงปี 2029 แล้ว และคำสั่งซื้อกังหันยาวเข้าไปในปี 2030
เรื่องนี้มีผลตามมาสามประการ:
- ระยะเวลายาวขึ้น รายได้ที่เข้ามาในปี 2029 มีค่าในวันนี้ต่ำกว่ารายได้ที่เข้ามาในไตรมาสหน้า และต้นทุนก็ไม่แน่นอนกว่า
- ความไม่สม่ำเสมอ ผู้บริหารอธิบายว่าคำสั่งซื้อไฟฟ้าหลัก (prime power) และเหมืองแร่มีขนาดใหญ่ เจรจาเป็นรายกรณี และเข้ามาเป็นก้อนไม่สม่ำเสมอ ไตรมาสที่เพิ่ม $6.0 พันล้านจึงไม่ได้บ่งชี้ว่าอุปสงค์อ่อนลงในตัวเอง และหลักเดียวกันนี้ใช้กับไตรมาสถัด ๆ ไปที่ดูแข็งแกร่งด้วย
- ช่องว่างด้านเงื่อนไขสัญญา Caterpillar ไม่เปิดเผยเงื่อนไขการยกเลิกหรือการปรับราคาของยอดคำสั่งซื้อคงค้าง
มีรายการเงินสดหนึ่งรายการที่สนับสนุนคุณภาพของยอดคำสั่งซื้อคงค้าง เงินล่วงหน้าจากลูกค้าเพิ่มกระแสเงินสดจากการดำเนินงาน $4.0 พันล้าน ในเก้าเดือนแรก เทียบกับ $1.6 พันล้านเมื่อปีก่อน ลูกค้ากำลังวางเงินมากขึ้น ในช่วงเดียวกัน สินค้าคงคลังดูดซับเงินไป $4.1 พันล้าน เพิ่มจาก $2.0 พันล้าน เงินของลูกค้าจึงครอบคลุมการสะสมสินค้าคงคลังเป็นส่วนใหญ่ นี่เป็นการตีความงบกระแสเงินสดของเรา ไม่ใช่คำแถลงของบริษัท
ยอดขายตามทันอุปสงค์ปลายทางจริงหรือไม่?
สถิติค้าปลีกของ Caterpillar วัดยอดขายถึงผู้ใช้ปลายทาง ขณะที่ยอดขายที่รายงานวัดการส่งมอบให้ดีลเลอร์และรายอื่น ทั้งสองตัวเลขอาจแตกต่างกัน และช่องว่างนั้นให้ข้อมูลที่มีประโยชน์ ทั้งสองรวบรวมบนฐานที่ต่างกัน และ Caterpillar เรียกข้อมูลค้าปลีกว่าเป็นตัวบ่งชี้โดยประมาณ จึงควรเทียบทิศทางมากกว่าส่วนต่างที่แน่นอน
| กลุ่มธุรกิจ | การเติบโตของยอดขายที่รายงาน | การเติบโตของยอดขายถึงผู้ใช้ปลายทาง | สิ่งที่บ่งชี้ |
|---|---|---|---|
| Power & Energy | +18% | +36% | อุปสงค์นำหน้าการส่งมอบมาก กำลังการผลิตคือข้อจำกัด |
| เฉพาะ Power Generation | +30% | +75% | ช่องว่างเดียวกันแต่กว้างกว่า |
| Construction Industries | +18% | +20% | ใกล้เคียงกันโดยรวม ได้แรงหนุนจากกองรถให้เช่า |
| Resource Industries | +15% | +4% | การส่งมอบนำหน้ายอดขายปลายทาง |
รายละเอียดสองข้อเปลี่ยนวิธีอ่านตัวเลขเหล่านี้
Resource Industries คือจุดอ่อน ตัวเลข 4% ต่ำกว่าที่ผู้บริหารคาด และยอดขายถึงผู้ใช้ปลายทางในเหมืองแร่ลดลงเพราะความล่าช้าในการขนส่งและการติดตั้งเดินเครื่อง เอกสารประกาศระบุว่ายอดขายในเหมืองแร่ ก่อสร้างหนัก และเหมืองหินและมวลรวมเพิ่มขึ้นเพราะการเปลี่ยนแปลงของสินค้าคงคลังของดีลเลอร์เป็นหลัก ผู้บริหารคาดว่าการติดตั้งเดินเครื่องที่ล่าช้าจะตามทันใน Q4 ยอดขายถึงผู้ใช้ปลายทางในธุรกิจรถไฟลดลง 70% แม้สายนี้จะแกว่งมากในแต่ละไตรมาส
กลุ่มก่อสร้างมีตัวช่วยพิเศษ การเติมเครื่องจักรเข้ากองรถให้เช่าของดีลเลอร์ "แข็งแกร่งเป็นพิเศษ" ส่วนหนึ่งมาจากธุรกิจให้เช่าใหม่ Major Projects ผู้บริหารคาดว่าปัจจัยนี้จะช่วยน้อยลงใน Q4 ยอดขายถึงผู้ใช้ปลายทางในอเมริกาเหนือเพิ่มขึ้น 27% และผู้บริหารกล่าวว่าการเติบโตแข็งแกร่งแม้ไม่รวมกองรถให้เช่า แต่นี่ก็ยังเป็นแรงหนุนที่จะจางลง
Caterpillar เป็นหุ้นพลังงาน AI มากแค่ไหน?
$3.421 พันล้านของ Power Generation คิดเป็นราว 17% ของยอดขายและรายได้ Q3 (การคำนวณของเรา) แม้ดาต้าเซ็นเตอร์จะเป็นเพียงส่วนหนึ่งของสายนี้ ประเด็นนี้สำคัญเพราะหุ้นอาจถูกตีราคาตาม 17% ที่เติบโตเร็วที่สุดของตัวเอง หากต้องการมุมมองกระทิงดั้งเดิม บทความก่อนหน้าเรื่องธีมพลังงานดาต้าเซ็นเตอร์ AI ของ Caterpillarครอบคลุมไว้แล้ว ส่วนคำสั่งซื้อจาก Amazonของ Generac แสดงให้เห็นว่าธีมเดียวกันเป็นอย่างไรในบริษัทที่เล็กกว่า
การพึ่งพานี้ส่งผ่านการใช้จ่ายของลูกค้า คำสั่งซื้อดาต้าเซ็นเตอร์ของ Caterpillar ท้ายที่สุดขึ้นอยู่กับว่าไฮเปอร์สเกลเลอร์จะยังสร้างต่อไปหรือไม่ นั่นคือเหตุผลที่รายจ่ายลงทุน AI ของ Big Tech เทียบกับกระแสเงินสดมีความสำคัญในที่นี้ โครงการยังอาจล่าช้าเพราะการเชื่อมต่อโครงข่ายไฟฟ้า อุปทานก๊าซ ใบอนุญาต หรือการจัดหาเงินทุน แม้อุปสงค์จะยังอยู่
กำลังการผลิตคือข้อจำกัดข้อที่สอง Caterpillar วางแผนเพิ่มกำลังการผลิตเครื่องยนต์ลูกสูบขนาดใหญ่เป็นเกือบสามเท่าของระดับปี 2024 ภายในปี 2030 และจะใช้ส่วนหนึ่งของโรงงานในวินสตัน-เซเลม รัฐนอร์ทแคโรไลนา เป็นแหล่งประกอบและทดสอบแห่งที่สองของเครื่องยนต์ซีรีส์ 3600 การขยายเหล่านี้เพิ่มค่าเสื่อมราคาและต้นทุนการผลิตก่อนที่จะเพิ่มการส่งมอบ และผู้บริหารระบุว่าทั้งสองอย่างเป็นแรงกดดันต่ออัตรากำไร
เรื่องหนึ่งที่มักสับสนกัน: การลงทุน $1 พันล้านในแซนฟอร์ด รัฐนอร์ทแคโรไลนา มีไว้สำหรับรถตักตีนตะขาบและเทเลแฮนด์เลอร์ Cat Compact เป็นโครงการของ Construction Industries ไม่ใช่โครงการดาต้าเซ็นเตอร์
ขณะนี้คาดว่ารายจ่ายลงทุนปี 2026 จะอยู่ที่ราว $3.3 พันล้าน ลดลงจากเดิม $3.5 พันล้าน กระแสเงินสดอิสระยังมีประมาณการอยู่ในครึ่งบนของช่วง $6–15 พันล้านต่อปี
Cat Financial บอกอะไรเกี่ยวกับลูกค้า?
สินเชื่อลูกค้าไม่แสดงสัญญาณความตึงเครียด ซึ่งเป็นเหตุผลที่ไม่ควรมองการเทขายครั้งนี้ว่าเป็นความกลัวเรื่องอุปสงค์
| Cat Financial | Q3 2026 | การเปรียบเทียบ |
|---|---|---|
| หนี้ค้างชำระ | 1.31% | 1.47% เมื่อปีก่อน |
| การตัดหนี้สูญสุทธิ | $28M | $40M เมื่อปีก่อน |
| ค่าเผื่อผลขาดทุนด้านเครดิต | $332M, 0.91% ของลูกหนี้ | $294M, 0.84% ณ 30 มิถุนายน |
| ปริมาณธุรกิจใหม่รายย่อย | +6% เทียบปีต่อปี | ตามการประชุมนักวิเคราะห์ |
ผู้บริหารกล่าวว่าหนี้ค้างชำระต่ำที่สุดนับตั้งแต่ปี 1998 ค่าเผื่อเพิ่มขึ้นจริง และการตั้งสำรองผลขาดทุนด้านเครดิตสูงกว่าปีก่อน $34 ล้าน จึงควรติดตาม แต่สินเชื่อเป็นสัญญาณที่มาช้า ลูกค้ามักชะลอการซื้อนานก่อนที่จะผิดนัดชำระ
หุ้น CAT ถูกหรือยังที่ $622.75?
ถูกลงแล้ว แต่ยังไม่ถึงกับถูกชัดเจน ตัวเลขเหล่านี้เป็นการคำนวณของเรา โดยใช้ EPS ที่ปรับปรุงแล้วจากสี่ไตรมาสล่าสุดที่รายงาน คือ $5.16 (Q4 2025) $5.54 $8.17 และ $7.20 รวม $26.07
| ฐานกำไร | EPS | P/E ที่ $622.75 |
|---|---|---|
| ย้อนหลัง 12 เดือน ปรับปรุงแล้ว | $26.07 | 23.9× |
| เช่นเดียวกัน ไม่รวมเงินคืนใน Q2 และ Q3 (ราว $0.86) | ราว $25.21 | 24.7× |
| ฉันทามติ 12 เดือนข้างหน้า (S&P ผ่าน StockStory) | $30.56 | 20.4× |
ที่จำนวนหุ้นปรับลดราว 461 ล้านหุ้น ราคา $622.75 เท่ากับมูลค่าตลาดราว $287 พันล้าน
ตารางด้านล่างแสดงว่าการผสมค่าต่าง ๆ สื่อถึงอะไร ค่าเหล่านี้เป็นข้อมูลสมมติเพื่อทดสอบสมมติฐาน ไม่ใช่การพยากรณ์หรือราคาเป้าหมาย
| EPS รายปี | P/E 18× | P/E 22× | P/E 26× |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
ที่ $622.75 ราคาอยู่ใกล้ระดับ EPS $30 ที่ราว 21 เท่า กล่าวอีกอย่างคือตลาดยังคงจ่ายให้กับกำไรที่ยังไม่ปรากฏในตัวเลขย้อนหลัง ความเสี่ยงขาลงหลักคือทั้งสองตัวแปรลดลงพร้อมกัน ซึ่งเกิดขึ้นเมื่อหุ้นที่ถูกตีราคาในฐานะการเติบโตเชิงโครงสร้างเริ่มถูกประเมินมูลค่าในฐานะผู้ผลิตตามวัฏจักรอีกครั้ง นี่คือกรอบคิด ไม่ใช่คำแนะนำการลงทุน
สำหรับกรณีอื่นที่ผลประกอบการแข็งแกร่งแต่หุ้นร่วง ลองเปรียบเทียบปฏิกิริยาของ TSMC ต่องบ Q3 และกระแสเงินสดของ Alphabet
สิ่งที่ต้องจับตาในรายงานฉบับถัดไปของ Caterpillar
ผู้บริหารกล่าวว่าจะพูดถึงปี 2027 มากขึ้นในเดือนมกราคม รายการเหล่านี้จะยืนยันหรือท้าทายการตีความในปัจจุบัน
| รายการ | ตัวเลขอ้างอิงจากรายงานนี้ | สิ่งที่จะเปลี่ยนมุมมอง |
|---|---|---|
| รายได้ Q4 | ต้องได้ $21.12B เพื่อให้ทั้งปีเติบโต 18% | สูงกว่าการเติบโต "ปานกลาง" อย่างชัดเจน |
| อัตรากำไรทั้งปีไม่รวมเงินคืน | ใกล้ขอบล่างของช่วงเป้าหมาย | ความคืบหน้าใด ๆ ที่พ้นจากขอบล่างในแนวโน้มปี 2027 |
| สินค้าคงคลังของดีลเลอร์กลุ่มก่อสร้าง | ลดลงราว $1.6B ใน Q4 | ลดลงมากกว่านี้ หรือยอดขายถึงผู้ใช้ปลายทางอ่อนลง |
| ยอดคำสั่งซื้อคงค้าง | $78.1B, +$6.0B ใน Q3 | ยอดเพิ่มน้อยลงอีกไตรมาส หรือสัดส่วนภายใน 12 เดือนต่ำกว่า 58% |
| Resource Industries | ยอดขายถึงผู้ใช้ปลายทาง +4% | การติดตั้งเดินเครื่องที่ล่าช้าไม่ตามทันใน Q4 |
| ภาษีศุลกากร | ราว $600M ใน Q4 | เงินคืนเพิ่มเติมหรืออัตราที่เปลี่ยนไป |
| เงินล่วงหน้าจากลูกค้า | +$4.0B ในเก้าเดือน | เงินล่วงหน้าลดลงขณะที่สินค้าคงคลังยังเพิ่มขึ้น |
| Cat Financial | หนี้ค้างชำระ 1.31% ค่าเผื่อ 0.91% | หนี้ค้างชำระเพิ่มขึ้นพร้อมกับค่าเผื่อ |
คุณสามารถติดตามปัจจัยพื้นฐานของหุ้นได้ที่หน้า CAT ของ SimianX และทดสอบมุมมองของคุณเองในเซสชันวิเคราะห์สด
คำถามที่พบบ่อยเกี่ยวกับหุ้น Caterpillar และงบ Q3 2026
ทำไมหุ้น Caterpillar ถึงร่วง?
มีการเคลื่อนไหวแยกกันสองช่วง ตั้งแต่ 30 มิถุนายนถึง 28 ตุลาคม CAT ร่วง 33% พร้อมกับหุ้นอื่นที่เกี่ยวข้องกับพลังงาน ขณะที่ตลาดโดยรวมปรับขึ้น จากนั้นร่วงอีก 12.7% ในสองวันหลังรายงาน Q3 เพราะแนวโน้มทั้งปียังอยู่ที่ระดับ 10% กลาง ๆ ถึงปลาย ๆ ประมาณการ Q4 เติบโตปานกลาง และส่วนที่ EPS สูงกว่าคาดน้อยกว่าเงินคืนภาษีศุลกากรที่รวมอยู่ในตัวเลขนั้น
EPS Q3 2026 ของ Caterpillar เท่าไร?
กำไรต่อหุ้นอยู่ที่ $7.13 และกำไรต่อหุ้นที่ปรับปรุงแล้วอยู่ที่ $7.20 เทียบกับ $4.88 และ $4.95 เมื่อปีก่อน สไลด์ระบุว่าทั้งสองตัวเลขรวมเงินคืนภาษีศุลกากร IEEPA ราว $0.21 ต่อหุ้น
ยอดคำสั่งซื้อคงค้างของ Caterpillar มากแค่ไหน?
ทำสถิติใหม่ที่ $78.1 พันล้าน ณ สิ้น Q3 2026 เพิ่มขึ้น $6.0 พันล้านจาก Q2 และ $38.2 พันล้านจากปีก่อน ผู้บริหารคาดว่าจะส่งมอบ 58% ภายใน 12 เดือน
ประมาณการปี 2026 ของ Caterpillar เป็นอย่างไร?
ผู้บริหารคาดว่ายอดขายและรายได้จะเติบโตระดับ 10% กลาง ๆ ถึงปลาย ๆ ยอดขาย Q4 เติบโตปานกลาง อัตรากำไรที่ปรับปรุงแล้วใกล้ขอบล่างของช่วงเป้าหมายเมื่อไม่รวมเงินคืน ต้นทุนภาษีศุลกากรราว $2.2 พันล้านเมื่อไม่รวมเงินคืน กระแสเงินสดอิสระของ MP&E อยู่ในครึ่งบนของ $6–15 พันล้าน และรายจ่ายลงทุนราว $3.3 พันล้าน
เงินคืนภาษีศุลกากร IEEPA คืออะไร?
คือจำนวนเงินที่ Caterpillar รับรู้ว่าจะได้คืนจากภาษีศุลกากรที่เรียกเก็บภายใต้กฎหมายอำนาจเศรษฐกิจในภาวะฉุกเฉินระหว่างประเทศ บริษัทบันทึก $392 ล้านใน Q2 และ $128 ล้านใน Q3 และแนวโน้ม Q4 ไม่ได้รวมเพิ่มอีก ดูตารางติดตามเงินคืนของเราสำหรับบริษัทอื่น
Caterpillar เป็นหุ้น AI หรือไม่?
เป็นบางส่วน Power Generation ซึ่งเป็นสายที่รวมอุปสงค์จากดาต้าเซ็นเตอร์ คิดเป็นราว 17% ของยอดขายและรายได้ Q3 ธุรกิจส่วนใหญ่ยังเป็นก่อสร้าง เหมืองแร่ น้ำมันและก๊าซ อุตสาหกรรม และการเงิน
CAT ต่ำกว่าจุดสูงสุดแค่ไหน?
ที่ $622.75 เมื่อวันที่ 30 ตุลาคม 2026 หุ้นต่ำกว่าจุดสูงสุดของราคาปิด $1,064.90 เมื่อวันที่ 30 มิถุนายน 2026 อยู่ 41.5% ราคาปิดเดือนมิถุนายนนั้นยังเป็นระดับสูงสุดในข้อมูลราคาปิดรายวัน 12 ปีที่เราตรวจสอบด้วย
บทสรุป
Q3 ของ Caterpillar ไม่ได้แสดงให้เห็นว่าธุรกิจพัง อุปสงค์ อัตรากำไร และสินเชื่อลูกค้าล้วนแข็งแรง แต่แสดงให้เห็นว่าการเติบโตถูกจำกัดด้วยกำลังการผลิต Q4 จะอ่อนกว่าที่ยอดคำสั่งซื้อคงค้างบ่งบอก และเงินคืนทำให้ไตรมาสนี้ดูดีกว่าระดับผลประกอบการที่แท้จริง สำหรับหุ้นที่ราคาสะท้อนเส้นทางการเติบโตที่เร็วกว่านี้ไปแล้ว เท่านี้ก็เพียงพอสำหรับการเคลื่อนไหวในวันประกาศงบที่แย่ที่สุดในรอบอย่างน้อยเจ็ดปี
บททดสอบถัดไปคือเดือนมกราคม เมื่อผล Q4 และรายละเอียดแรกของปี 2027 ออกมา หากต้องการตรวจสอบตัวเลขด้วยตัวเอง เริ่มจากแหล่งข้อมูลด้านล่าง และใช้ SimianX AI เพื่อติดตามพัฒนาการของแนวคิดการลงทุนนี้
อ่านเพิ่มเติม
- หุ้น Caterpillar 2026: ดีลพลังงานดาต้าเซ็นเตอร์ AI ที่ต้องจับตา
- เงินคืนภาษี IEEPA: 78 หุ้นที่ได้รับเงินคืน และได้ไปเท่าไร
- Capex AI ปี 2026: Big Tech ใช้เงินสดจากการดำเนินงานถึง 96%
- Generac กับ Amazon: 2.4 พันล้านหลังพาดหัว 8 พันล้านดอลลาร์
- ทำไมหุ้น TSMC ร่วงหลังงบไตรมาส 3 ปี 2026: ปฏิกิริยาทุกครั้ง
- กระแสเงินสดอิสระ Alphabet Q3 2026: กำไรและรายจ่ายลงทุน AI
แหล่งอ้างอิง
- Caterpillar: เอกสารประกาศผลประกอบการ Q3 2026 (SEC Form 8-K, Exhibit 99.1)
- Caterpillar: สถิติยอดขายปลีก Q3 2026 (Exhibit 99.2)
- Caterpillar: สไลด์นำเสนอต่อนักวิเคราะห์ Q3 2026
- Caterpillar: เอกสารประกาศผลประกอบการ Q2 2026 (Exhibit 99.1)
- บันทึกการประชุมนักวิเคราะห์ Caterpillar Q3 2026 (StockAnalysis)
- Reuters via MarketScreener: กำไร Q3 ของ Caterpillar เพิ่มขึ้นจากอุปสงค์อุปกรณ์ไฟฟ้า
- StockStory: ตัวเลข Caterpillar Q3 2026 และฉันทามติ S&P
- Caterpillar: การลงทุน Cat Compact $1 พันล้านในนอร์ทแคโรไลนา
- SEC EDGAR: เอกสารยื่นของ Caterpillar และข้อมูลการเงิน XBRL
- ราคาหุ้นย้อนหลังของ CAT (StockAnalysis)


